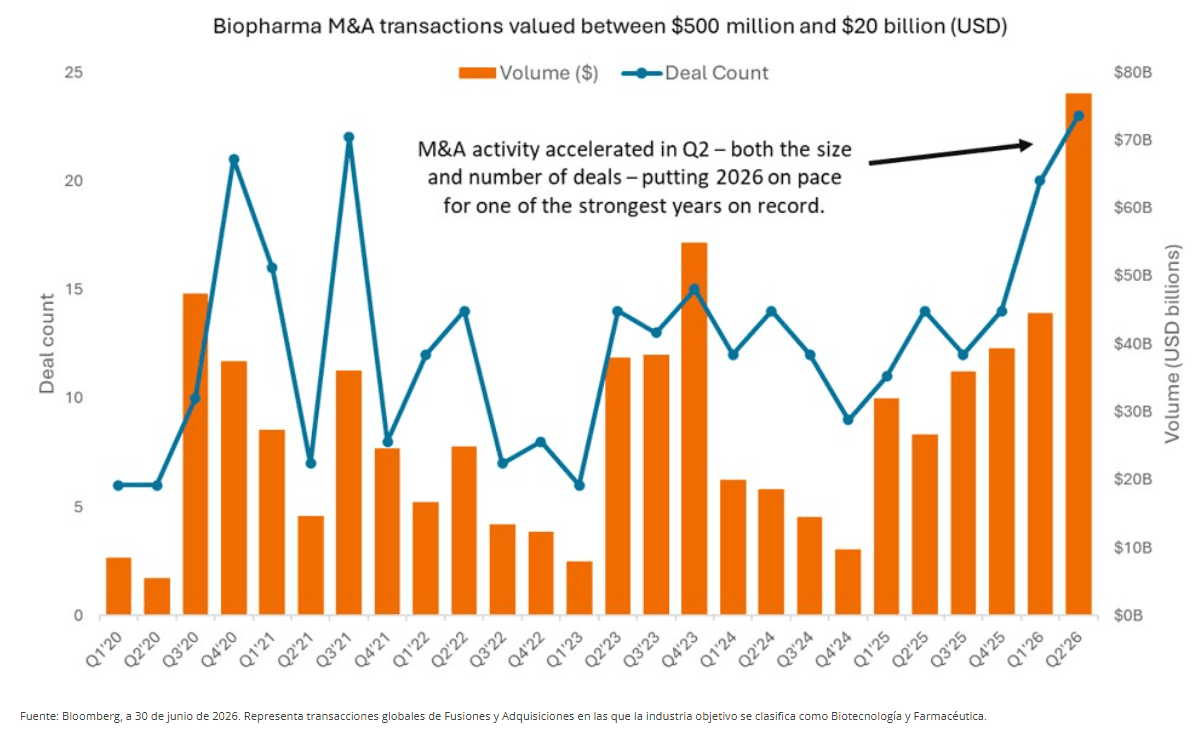
A pesar de un contexto de tipos de interés más elevados de lo que muchos esperaban a principios de año, el impulso que vimos crecer en la actividad de los acuerdos biotecnológicos ha continuado ininterrumpidamente, con un aumento tanto del valor en dólares como de la amplitud de las transacciones durante el primer semestre de 2026.
Aspectos destacados
El ritmo continuo de adquisiciones subraya el importante papel de la biotecnología en el impulso de la innovación en salud. En particular, muchos acuerdos se han dirigido a empresas biotecnológicas de pequeña y mediana capitalización que impulsan prometedores programas clínicos, un área en la que seguimos encontrando atractivas oportunidades de inversión. Con las grandes farmacéuticas presionadas para reemplazar cientos de miles de millones de dólares en ingresos por medicamentos que perderán la protección de patentes en los próximos años, creemos que la demanda de activos biotecnológicos diferenciados se mantendrá fuerte.
Más allá del M&A, la actividad de ofertas públicas de venta (OPV) en biotecnología se ha recuperado, incluyendo dos de las mayores OPV biotecnológicas de la historia durante el segundo trimestre. Un entorno de financiación más sano puede beneficiar al ecosistema biofarmacéutico en general, contribuyendo a apoyar el descubrimiento y el desarrollo de medicamentos futuros al tiempo que crea oportunidades para las empresas que proporcionan las herramientas y los servicios que permiten la innovación.
Lo que más nos ilusiona no es necesariamente el aumento de la actividad de acuerdos, sino lo que dice sobre la innovación en el panorama biotecnológico. Seguimos asistiendo a una vasta oleada de avances científicos que está tomando forma en áreas como la oncología, la inmunología, las enfermedades raras, y otros ámbitos con una necesidad médica importante y no cubierta.
La recuperación de la actividad en fusión y adquisición (M&A) y en los mercados de capitales sugiere que los compradores estratégicos y los inversores reconocen cada vez más el valor de estas innovaciones y su potencial para mejorar los resultados de los pacientes.
Tribuna elaborada por Andy Acker, gestor de carteras en Janus Henderson.
A pesar de un contexto de tipos de interés más elevados de lo que muchos esperaban a principios de año, el impulso que vimos crecer en la actividad de los acuerdos biotecnológicos ha continuado ininterrumpidamente, con un aumento tanto del valor en dólares como de la amplitud de las transacciones durante el primer semestre de 2026.
Aspectos destacados
El ritmo continuo de adquisiciones subraya el importante papel de la biotecnología en el impulso de la innovación en salud. En particular, muchos acuerdos se han dirigido a empresas biotecnológicas de pequeña y mediana capitalización que impulsan prometedores programas clínicos, un área en la que seguimos encontrando atractivas oportunidades de inversión. Con las grandes farmacéuticas presionadas para reemplazar cientos de miles de millones de dólares en ingresos por medicamentos que perderán la protección de patentes en los próximos años, creemos que la demanda de activos biotecnológicos diferenciados se mantendrá fuerte.
Más allá del M&A, la actividad de ofertas públicas de venta (OPV) en biotecnología se ha recuperado, incluyendo dos de las mayores OPV biotecnológicas de la historia durante el segundo trimestre. Un entorno de financiación más sano puede beneficiar al ecosistema biofarmacéutico en general, contribuyendo a apoyar el descubrimiento y el desarrollo de medicamentos futuros al tiempo que crea oportunidades para las empresas que proporcionan las herramientas y los servicios que permiten la innovación.
Lo que más nos ilusiona no es necesariamente el aumento de la actividad de acuerdos, sino lo que dice sobre la innovación en el panorama biotecnológico. Seguimos asistiendo a una vasta oleada de avances científicos que está tomando forma en áreas como la oncología, la inmunología, las enfermedades raras, y otros ámbitos con una necesidad médica importante y no cubierta.
La recuperación de la actividad en fusión y adquisición (M&A) y en los mercados de capitales sugiere que los compradores estratégicos y los inversores reconocen cada vez más el valor de estas innovaciones y su potencial para mejorar los resultados de los pacientes.
Tribuna elaborada por Andy Acker, gestor de carteras en Janus Henderson.
A pesar de un contexto de tipos de interés más elevados de lo que muchos esperaban a principios de año, el impulso que vimos crecer en la actividad de los acuerdos biotecnológicos ha continuado ininterrumpidamente, con un aumento tanto del valor en dólares como de la amplitud de las transacciones durante el primer semestre de 2026.
Aspectos destacados
El ritmo continuo de adquisiciones subraya el importante papel de la biotecnología en el impulso de la innovación en salud. En particular, muchos acuerdos se han dirigido a empresas biotecnológicas de pequeña y mediana capitalización que impulsan prometedores programas clínicos, un área en la que seguimos encontrando atractivas oportunidades de inversión. Con las grandes farmacéuticas presionadas para reemplazar cientos de miles de millones de dólares en ingresos por medicamentos que perderán la protección de patentes en los próximos años, creemos que la demanda de activos biotecnológicos diferenciados se mantendrá fuerte.
Más allá del M&A, la actividad de ofertas públicas de venta (OPV) en biotecnología se ha recuperado, incluyendo dos de las mayores OPV biotecnológicas de la historia durante el segundo trimestre. Un entorno de financiación más sano puede beneficiar al ecosistema biofarmacéutico en general, contribuyendo a apoyar el descubrimiento y el desarrollo de medicamentos futuros al tiempo que crea oportunidades para las empresas que proporcionan las herramientas y los servicios que permiten la innovación.
Lo que más nos ilusiona no es necesariamente el aumento de la actividad de acuerdos, sino lo que dice sobre la innovación en el panorama biotecnológico. Seguimos asistiendo a una vasta oleada de avances científicos que está tomando forma en áreas como la oncología, la inmunología, las enfermedades raras, y otros ámbitos con una necesidad médica importante y no cubierta.
La recuperación de la actividad en fusión y adquisición (M&A) y en los mercados de capitales sugiere que los compradores estratégicos y los inversores reconocen cada vez más el valor de estas innovaciones y su potencial para mejorar los resultados de los pacientes.
Tribuna elaborada por Andy Acker, gestor de carteras en Janus Henderson.
Foto cedidaDe izquierda a derecha: Chris Iggo, presidente de Investment Institute y director de inversiones de AXA IM Core (parte de BNP Paribas Asset Management); caterina Bigos, CIO de Asia ex-Japón de AXA IM Core y Daniel Morris, estratega jefe de mercado y codirector del Centro de Perspectivas de Inversión.
Los mercados de renta variable entran en septiembre con el respaldo de los fundamentales empresariales: los resultados del segundo trimestre mostraron un fuerte crecimiento en la mayoría de los mercados y de los sectores y las estimaciones de beneficios por acción para 2026 se han revisado al alza.
Sin embargo, los inversores atisban puntos de fricción procedentes de la política monetaria: se enfrentan a la perspectiva de una subida de los tipos en Estados Unidos, tras un movimiento en este sentido por parte del BCE en los primeros compases del mes. “El debate se centra ahora en cuántas veces puede subir la Reserva Federal los tipos este año, en lugar de si lo hará”, recoge el informe de perspectivas mensuales de BNP Paribas Asset Management.
El documento, firmado por Chris Iggo, presidente de Investment Institute y director de inversiones de AXA IM Core (parte de BNP Paribas Asset Management); Daniel Morris, estratega jefe de mercado y codirector del Centro de Perspectivas de Inversión y Ecaterina Bigos, CIO de Asia ex-Japón de AXA IM Core, recoge que la inflación estadounidense sigue muy por encima del objetivo y que el nuevo presidente de la Reserva Federal, Kevin Warsh, ha prometido volver a reducirla. “Cualquier subida del tipo de los fondos federales probablemente será un obstáculo para la renta variable al aumentar los costes de financiación”, apuntan los expertos, que detectan dos factores claves: la magnitud y la rapidez de la subida del precio del dinero. “Afortunadamente, se descarta cualquier situación similar a la del ciclo 2022-2023, cuando los tipos subieron más de 500 puntos básicos”, auguran, para argumentar que un ligero aumento del tipo oficial “debería ser digerible en última instancia mientras el crecimiento siga siendo resiliente”.
En este escenario, existen temáticas que siguen siendo válidas:
1.- La ventaja de los centros de datos. La creciente construcción de centros de datos en Estados Unidos está impulsando una amplia reactivación en los sectores de la industria pesada tangible, en contraste con el auge de la inteligencia artificial en el este de Asia. En Taiwán, Corea del Sur y Japón, la narrativa de la IA se limita principalmente a la fabricación avanzada de hardware. Si bien es altamente lucrativo, este modelo de gran peso tecnológico crea una huella económica concentrada, con un contagio limitado a otros sectores.
Por el contrario, la construcción de la infraestructura física de los centros de datos estadounidenses desencadena un potente efecto multiplicador en todas las industrias nacionales tradicionales. En todo el mundo hay aproximadamente 13.385 centros, unos 4.400 de ellos, en Estados Unidos. El siguiente lugar con más centros es el Reino Unido, con una estimación de 5501. En Estados Unidos, la construcción central de centros de datos es casi totalmente interna. La ávida demanda de energía ha revitalizado el sector energético, lo que ha provocado inversiones en infraestructura de red, energía nuclear y despliegue de energías renovables.
Su construcción requiere de amplia ingeniería civil, la instalación de seguridad física y un mayor alcance regional de los suministros. Crea demanda de fabricación de equipos eléctricos pesados, además de producción estructural de acero y una demanda generalizada de ingeniería de construcción. En consecuencia, si bien Asia impulsa la IA a través de microchips, su desarrollo en Estados Unidos actúa como catalizador para un renacimiento industrial más amplio, elevando los sectores manufacturero, energético e industrial en toda la economía nacional.
2.- La opción de los convertibles. El ímpetu alcista de los rendimientos de los bonos sigue coexistiendo con un buen comportamiento del mercado de renta variable. Esto sugiere que las acciones seguirán batiendo a los bonos. Sin embargo, en el ámbito de la renta fija, no todo está perdido. Los inversores pueden beneficiarse potencialmente de factores similares a la renta variable en una cartera de renta fija, como, por ejemplo, con los bonos high yield, que presentan unos diferenciales de crédito a escala del índice en 260 puntos básicos en el mercado estadounidense y ligeramente superiores en Europa.
En un horizonte de vencimiento típico de tres años, supone un retorno compuesto potencialmente adicional de más del 8% en comparación con los bonos del Estado. Los bonos flotantes o títulos de tipo variable (floating rate notes en inglés) también pueden resultar atractivos en este entorno, especialmente si los bancos centrales presionan al alza los tipos.
Una clase de activo que puede beneficiarse tanto del aumento de los rendimientos como de un entorno alcista de la renta variable son los bonos convertibles. Algunos títulos de ese universo pagan tipos de interés variable. Los inversores se benefician de retornos similares a los que ofrecen los bonos, al tiempo que cuentan con la opción de convertirse en renta variable si el precio de las acciones de la empresa emisora sube. Los convertibles son algo complejos, pero ofrecen un perfil de retorno que podría ser potencialmente interesante en el entorno actual. En lo que va de 2026, los retornos de un índice global denominado en dólares estadounidenses superaron significativamente a la mayoría de los activos de renta fija y se comparan favorablemente con los retornos de muchos mercados de renta variable.
Por lo tanto, en BNP Paribas Asset Management proponen varias ideas de puesta en marcha.
1.- Tecnologías disruptivas en Estados Unidos y los mercados emergentes. El auge de la IA tiene el poder de transformar las operaciones empresariales y el empleo, al tiempo que ofrece nuevos productos y servicios innovadores y beneficiosos en toda la economía mundial. A medida que se desarrollen aplicaciones más potentes, abundarán las oportunidades de inversión en infraestructura de IA, la cadena de valor y las aplicaciones posteriores. “El potencial no materializado de la tecnología debería apuntalar un elevado gasto de capital continuado y unas oportunidades de inversión potencialmente rentables”, apuntan desde la firma.
2.- Renta variable europea. Las áreas estratégicas de interés relacionadas con la consecución de una mayor autonomía económica seguirán respaldando las oportunidades de inversión en renta variable europea en 2026. El gasto en defensa, infraestructuras digitales y tecnologías verdes tiene prioridad en toda Europa y contará con el apoyo de iniciativas nacionales y de la Unión Europea a lo largo de muchos años. Esto tendrá efectos multiplicadores en numerosos sectores, y dado que la renta variable europea cotiza con valoraciones inferiores a las de Estados Unidos o Japón, “las posibles oportunidades en el segmento europeo son claras”, en opinión de los expertos de la firma.
3.- High yield estadounidense. Las condiciones crediticias siguen siendo favorables para esta clase de activo, a juicio de BNP Paribas Asset Management. La razón es que el crecimiento mundial ha resistido la crisis energética y el crecimiento de los beneficios empresariales sigue siendo sólido. La subida de los tipos de interés ha empujado al alza los rendimientos y la Reserva Federal ha descartado cualquier posibilidad de bajada de tipos este año, ya que la inflación sigue por encima del 2% y “resulta probable que esto sustente los atractivos niveles de rendimiento del mercado de crédito”.
A pesar del aumento de la emisión de bonos corporativos investment grade, el high yield sigue beneficiándose de la mejora de la calidad crediticia y de la dinámica positiva tanto de los aspectos técnicos como de los flujos de caja. Los rendimientos superiores al 7% son atractivos y el retorno por rentas de los activos high yield estadounidenses ha superado el 4,2% en lo que va de 2026. En definitiva, “una selección de crédito enfocada y el uso discrecional del apalancamiento podrían mejorar el retorno total en relación con los índices de este segmento de mercado”.
Foto cedidaArturo Mac Dowell, presidente de la Asociación Española de FinTech e InsurTech (AEFI); y Alejandro Touriño, CEO de ECIJA.
La AEFI incorpora a ECIJA como nuevo partner jurídico de referencia, con el objetivo de reforzar el acompañamiento legal y regulatorio que ofrece a las empresas que forman parte del ecosistema de innovación financiera y aseguradora en España. En virtud de este acuerdo, ECIJA pondrá a disposición de AEFI y de sus asociados su conocimiento y experiencia en algunas de las materias más estratégicas para el sector, entre ellas regulación financiera, medios de pago, activos digitales, protección de datos, ciberseguridad, inteligencia artificial, financiación, contratación tecnológica y cumplimiento normativo.
A partir de este acuerdo, AEFI y ECIJA trabajarán conjuntamente en el análisis de las principales novedades legislativas y regulatorias que afectan al ecosistema FinTech e InsurTech, así como en el desarrollo de informes, jornadas, encuentros profesionales y propuestas que contribuyan a generar un entorno más favorable para la innovación, la inversión y el crecimiento sostenible del sector. Según explican, la colaboración permitirá asimismo reforzar la interlocución con administraciones públicas, reguladores, supervisores y otros agentes relevantes de la industria, favoreciendo el diálogo entre el sector privado y las instituciones y contribuyendo a anticipar el impacto de los nuevos marcos regulatorios sobre los modelos de negocio.
La incorporación de ECIJA responde a la voluntad de AEFI de seguir construyendo alianzas con organizaciones de referencia capaces de aportar una visión jurídica especializada, práctica y conectada con las necesidades reales de las compañías que forman parte del ecosistema. ECIJA cuenta con una trayectoria especialmente vinculada a la economía digital, la tecnología y la innovación, y combina conocimiento jurídico, especialización sectorial y capacidad tecnológica para acompañar a las organizaciones en el diseño y desarrollo de nuevos modelos de negocio dentro de entornos seguros, competitivos y responsables.
Arturo Mac Dowell, presidente de la Asociación Española de FinTech e InsurTech (AEFI), señala : “La incorporación de ECIJA como partner supone un importante refuerzo para AEFI y para nuestros asociados en un momento en el que la regulación y la tecnología están transformando profundamente el sector financiero. Contar con su experiencia y conocimiento especializado nos permitirá seguir anticipando los cambios normativos, generar espacios de análisis y debate y, sobre todo, ofrecer a las compañías del ecosistema herramientas que les ayuden a innovar y crecer dentro de un marco seguro y competitivo”.
“Formar parte de AEFI supone unirnos a una de las organizaciones que mejor representa la capacidad innovadora del sector financiero y asegurador español. Compartimos la convicción de que una regulación bien diseñada debe aportar seguridad y confianza, pero también favorecer la innovación, la inversión y el desarrollo de nuevos modelos de negocio. El refuerzo reciente de nuestra práctica de Regulación Financiera, unido a nuestro posicionamiento en tecnología y economía digital, nos permite ofrecer una visión especialmente transversal para ayudar a AEFI y a sus asociados a anticipar los cambios y convertir los desafíos regulatorios y tecnológicos en oportunidades de crecimiento”, añade Alejandro Touriño, CEO de ECIJA.
UBS Asset Management (UBS AM) ha anunciado el lanzamiento del ETF UBS Global Equity Income Plus UCITS, el primer fondo de su gama de ETFs que aprovecha sus capacidades diferenciadas en renta variable activa. Este hito se suma al lanzamiento el año pasado de los primeros fondos activos de renta fija: los ETF UBS EUR AAA CLO y UBS Treasury Yield Plus UCITS.
Según explica, el ETF UBS Global Equity Income Plus UCITS está gestionado por el equipo de Renta Variable de Rendimiento Global (Global Income Equity), responsable de carteras gestionadas activamente por un valor aproximado de 9.000 millones de dólares (a finales de julio de 2026). La gestora destaca que el proceso de inversión se basa en un marco cuantitativo de selección de acciones con supervisión discrecional, y tiene como objetivo ofrecer ingresos constantes a lo largo de un ciclo de mercado combinando dividendos, recompras de acciones y primas de opciones.
Desde UBS AM apuntan que la mayoría de las estrategias activas de renta variable orientadas al rendimiento tienen un perfil defensivo con un proceso de selección de valores centrado en las rentas, lo que suele traducirse en una beta de la cartera inferior a la del mercado general. Por el contrario, defienden que su nuevo fondo pretende ofrecer una estrategia orientada a los ingresos manteniendo una beta alineada a grandes rasgos con el índice MSCI World.
“El nuevo ETF UBS Global Equity Income Plus supone una evolución en nuestra oferta de fondos y se apoya en nuestra experiencia en la gestión de estrategias activas de rendimiento durante los últimos 15 años. Creemos que ocupa una posición destacada en el mercado para los inversores que buscan una solución de ingresos que ofrezca acceso a todo el potencial de crecimiento de la renta variable global, lo que lo diferencia de la mayoría de los productos de rendimiento disponibles en la actualidad”, señala Jeremy Raccio, responsable de Renta Variable de Rendimiento Global en UBS AM.
Por su parte, Amanda Rebello, responsable global de Cobertura de Clientes de ETF y Fondos Indexados en UBS AM, añade: “La demanda de productos con resultados definidos se está disparando, por lo que estoy encantada de que ahora podamos ofrecer a los clientes acceso a una solución activa de renta variable que combina dividendos, recompra de acciones y una estrategia superpuesta de opciones (options overlay) dentro de la estructura de costes eficiente de un ETF”.
El fondo está registrado para su venta en Alemania, Austria, Dinamarca, España, Finlandia, Francia, Italia, Liechtenstein, Luxemburgo, Noruega, Países Bajos, Reino Unido, Suecia y Suiza, y cotizará en las bolsas SIX y XETRA.
T. Rowe Price, firma global de gestión de inversiones, ha anunciado la incorporación del T. Rowe Price Securitized Income ETF a su gama de productos. El nuevo fondo cotizado (ETF) de renta fija activa, totalmente transparente, ha comenzado a cotizar en el mercado NYSE Arca.
El T. Rowe Price Securitized Income ETF está diseñado para inversores que buscan incrementar las rentabilidades periódicas de su cartera mientras diversifican su exposición a renta fija más allá de los bonos gubernamentales y corporativos tradicionales. Gestionado de forma activa y apoyándose en la capacidad de análisis fundamental de la firma, el TSCZ busca generar elevados ingresos corrientes mediante una cartera diversificada en sectores de crédito titulizado estadounidense, tales como bonos respaldados por activos (ABS), bonos respaldados por hipotecas comerciales (CMBS), obligaciones de préstamo garantizadas (CLO) y bonos respaldados por hipotecas residenciales (RMBS) no agenciales. La ratio total de gastos del TSCZ es del 0,20%.
El TSCZ está cogestionado de forma activa por Jean-Marc Breaux, CFA®, y Ramón de Castro. Breaux es responsable de productos titulizados en la división de Renta Fija y cuenta con 20 años de experiencia en inversión, ocho de ellos en T. Rowe Price. De Castro es gestor sectorial en la división de Renta Fija y suma más de 30 años de experiencia, 14 en la firma. Asimismo, es gestor del fondo T. Rowe Price GNMA Fund (Ticker: PRGMX) y responsable de los tramos de titulización hipotecaria residencial (RMBS) en diversas carteras de renta fija multisectorial.
Con esta incorporación, la oferta de ETFs de T. Rowe Price asciende a un total de 35 fondos, que abarcan estrategias de renta fija, renta variable, multiactivos, activos digitales y temáticas. Cada solución cotizada aporta características clave como eficiencia fiscal, ratios de gastos competitivas y la flexibilidad de comprar y vender participaciones a lo largo de la jornada bursátil. Todos los fondos se benefician del riguroso análisis fundamental de los analistas y gestores de T. Rowe Price, orientados a plantear las mejores preguntas para ofrecer mejores resultados a los clientes.
Por otra parte, T. Rowe Price anunció recientemente un acuerdo para adquirir F/m Investments LLC, gestora especializada en renta fija y ETF, una operación que, tras su cierre previsto para principios de 2027, incrementará sus activos bajo gestión en renta fija en casi un 9%, duplicando con creces su volumen en ETFs de esta clase de activo y expandiendo su negocio de cuentas gestionadas de forma individual (SMA). Junto al lanzamiento de hoy, esta transacción refleja el compromiso continuo de la entidad por ampliar sus capacidades en ETFs de renta fija y diversificar la gama de soluciones disponibles para sus clientes.
La revolución digital en marcha incluye un proceso que apunta a ser revolucionario en la industria: la tokenización de los activos, entre ellos, los ETFs. Se trata de un proceso por el cual las acciones de un fondo cotizado tradicional se convierten en tokens digitales únicos dentro de una red blockchain. Cada token representa una fracción o la totalidad del valor del ETF subyacente y mantiene un respaldo directo.
En State Street recuerdan que el sector de los ETFs se ha caracterizado por mejorar el acceso, la transparencia, la liquidez y la eficiencia tanto para los inversores como para los emisores y que, por lo tanto, la tokenización debe considerarse como el siguiente paso en esa evolución”, además de que existe la posibilidad “real” de que, como «envoltura», acabe siendo la opción óptima para las soluciones de inversión.
Una opinión similar expresa, Laure Peyranne, Head of ETF for Iberia, Latinoamérica & US Offshore, que asegura que la tokenización de los ETFs podría “añadir una nueva capa de eficiencia” a un vehículo que ya destaca por su liquidez, transparencia y escalabilidad. En definitiva, podría representar una evolución significativa en la infraestructura de la industria de fondos, “más allá de un simple cambio en el formato de los productos” y más que sustituir la estructura tradicional del ETF, “puede contribuir a su evolución hacia un modelo más digital, automatizado y conectado con nuevos sistemas de distribución”.
Mientras, Dovile Silenskyte, Director, Digital Assets Research en WisdomTree, aclara que la tokenización no modificará la exposición económica de un fondo cotizado en bols, pero podría modernizar la infraestructura a través de la cual se emiten, transfieren, liquidan y gestionan las participaciones de los ETFs. “En la actualidad, el proceso de post negociación involucra a múltiples partes, y cada una de ellas mantiene registros y concilia posiciones. La tokenización tiene el potencial de crear un registro de propiedad más sincronizado y automatizar elementos de este proceso”, apunta y resalta que, en la práctica, “es probable que el modelo a corto plazo sea híbrido: la infraestructura del mercado regulado seguirá siendo fundamental, mientras que la tecnología de registro distribuido (distributed-ledger technology) mejorará determinados flujos de trabajo”.
Los beneficios
La futura tokenización de los ETFs tendrá ventajas para los inversores, así como para la industria en general. En este sentido, Peyranne señala que la tokenización puede facilitar una mayor accesibilidad a ciertos vehículos de inversión debido a que permite fraccionar las participaciones, con la consiguiente reducción de los importes mínimos de acceso. “También puede contribuir a una mayor eficiencia operativa, al permitir registros de propiedad y transferencias más ágiles y transparentes. Incluso, podría habilitar nuevas funcionalidades para determinados perfiles de inversor, como el uso de activos tokenizados como garantía, si la regulación lo permitiese”, señala.
Silenskyte, por su parte, ve factible que la tokenización de los ETFs suponga, para los emisores, menos procesos manuales, menor necesidad de conciliación, menores costes de gestión y mayor visibilidad de la actividad de distribución. Y se atreve a vaticinar la posibilidad de que la tokenización cree una nueva vía de acceso al mercado, puesto que ofrece a los emisores una forma de presentar productos de inversión diversificados a inversores nativos digitales que actualmente “mantienen una parte sustancial de sus activos en criptoactivos altamente volátiles”.
En State Street apuntan a que la tokenización abre las puertas a una ampliación de acceso de los inversores, una extensión de la distribución de los ETFs y la reducción de las fricciones operativas. Para los inversores -aseguran en la firma- la tokenización podría hacer que las participaciones en ETFs fueran más transferibles y fáciles de utilizar a través de carteras digitales, incluso en aplicaciones de garantía, tesorería y financiación.
Fase inicial
El futuro aguarda grandes oportunidades para la industria de los ETFs, pero el proceso de tokenización de los fondos cotizados aún tiene un largo recorrido por delante. Peyranne recuerda que, según las estimaciones, los fondos tokenizados el mercado rondan los 30.000-35.000 millones de dólares, incluyendo fondos monetarios, fondos de crédito y otras estrategias de inversión.
“El impulso va en aumento, ya que muchos de los mayores gestores de activos y proveedores de infraestructura del mundo están invirtiendo activamente en iniciativas de fondos tokenizados”, apuntan desde State Street, pero en la firma constatan que la tokenización de los ETFs se encuentra todavía en una fase inicial. “La siguiente etapa consistirá en demostrar la demanda de los inversores institucionales, la interoperabilidad con la infraestructura de mercado existente y mejoras cuantificables en la distribución y la eficiencia”, explican.
Silenskyte desvela que el sector ha superado la fase de proyectos piloto conceptuales y los fondos tokenizados ya están operativos en varias jurisdicciones, y grandes gestoras de activos y proveedores de infraestructuras de mercado están destinando capital a esta tecnología. Pero es consciente de que la adopción a gran escala aún queda lejos y cita limitaciones técnicas, pero también obstáculos como el tratamiento jurídico de los valores digitales, la interoperabilidad entre plataformas, la integración con los sistemas de custodia y liquidación existentes, la disponibilidad de efectivo tokenizado a escala institucional y una regulación transfronteriza coherente.
A su juicio, la siguiente fase del proceso determinará si la tokenización “se convierte en una mejora significativa del modelo operativo de los ETFs o si sigue siendo un conjunto de estructuras digitales aisladas”.
Fidelity International ha anunciado el lanzamiento del Fidelity US Fundamental Large Cap Growth UCITS ETF, ampliando su gama de ETFs Fundamental Equity en respuesta a la creciente demanda de los clientes y a medida que la adopción de los ETFs activos continúa acelerándose en toda Europa.
El mercado europeo de ETFs activos sigue expandiéndose con rapidez, con unos activos domiciliados en Europa que alcanzaron los 142.600 millones de dólares a finales de agosto pasado, casi cuadruplicándose desde finales de 2023. Pese a este rápido crecimiento, las estrategias activas a cierre de agosto representan solo el 3,6% del total de activos en ETFs europeos, frente a alrededor del 12,8% en Estados Unidos, lo que pone de relieve su potencial de crecimiento.
El ETF está subasesorado por Fidelity Investments, una compañía independiente con sede en Estados Unidos y disponible para los clientes de Fidelity International a través de su gama de ETFs UCITS irlandeses. La estrategia combina la experiencia en gestión activa y las capacidades de análisis fundamental ascendente de Fidelity Investments con un proceso de inversión sistemático en el universo de renta variable de crecimiento estadounidense de gran capitalización, diseñado para capturar las ideas de inversión de mayor convicción de varios gestores dentro de una única estrategia.
El lanzamiento incorpora este producto a la gama de ETFs Fundamental Equity de Fidelity International, presentada en septiembre de 2025 con el Fidelity US Fundamental Large Cap Core UCITS ETF y el Fidelity US Fundamental Small-Mid Cap UCITS ETF. Las dos estrategias han suscitado un interés alentador por parte de los clientes desde su lanzamiento, reflejando el apetito por estrategias activas de renta variable de alta convicción ofrecidas a través de una estructura ETF.
Neil Davies, responsable de ETFs y Mercados de Capitales para Europa y Asia-Pacífico en Fidelity International, comenta: “Los ETFs activos son una de las áreas de mayor crecimiento del mercado europeo de inversión, y vemos una oportunidad significativa por delante a medida que más inversores adoptan la flexibilidad, la transparencia y la negociabilidad de la estructura ETF. Nuestro foco se encuentra en capturar ese crecimiento, poniendo a disposición de nuestros clientes lo mejor de las capacidades de Fidelity a través de ETFs nuevos y diferenciados. El lanzamiento del Fidelity US Fundamental Large Cap Growth ETF se apoya en la sólida respuesta de los clientes a nuestra gama de ETFs Fundamental Equity y supone otro paso en la ampliación de nuestra oferta de ETFs activos para responder a la evolución de las necesidades de los clientes».
Con el lanzamiento del Fidelity US Fundamental Large Cap Growth UCITS ETF, la gama de la firma se amplía a 27 ETFs.
Goldman Sachs Alternatives ha anunciado el cierre final de West Street Capital Partners IX y sus vehículos relacionados. El fondo cerró con 9.600 millones de dólares de capital total, invirtiendo en empresas líderes de todo el mundo para crear valor. Junto con los más de 1.600 millones de dólares captados hasta la fecha para West Street Asia Equity Partners I, la estrategia dedicada de private equity para Asia-Pacífico, y los 500 millones de dólares destinados a vehículos de coinversión relacionados, el capital total captado a nivel global asciende a 11.700 millones de dólares.
Según destaca la gestora, se trata de la novena generación de la plataforma insignia de buyout de Goldman Sachs Alternatives. Desde 1986, el equipo ha invertido más de 89.000 millones de dólares a nivel mundial, en colaboración con empresas y equipos directivos para impulsar el crecimiento. El capital del fondo procede de un grupo diverso de inversores institucionales y grandes patrimonios de Norteamérica, Europa y Oriente Medio, con compromisos significativos por parte de Goldman Sachs y sus empleados. Además del capital captado para este fondo y sus vehículos relacionados, Goldman Sachs Alternatives está captando capital de forma independiente para West Street Asia Equity Partners I, su estrategia dedicada de private equity para toda Asia, centrada en inversiones con enfoque de control en el mercado medio, así como en determinadas inversiones de crecimiento, en toda la región. Tras su primer cierre agregado, WSAEP I ha captado más de 1.600 millones de dólares hasta la fecha.
El fondo mantendrá su estrategia centrada predominantemente en inversiones con enfoque de control en el mercado medio-alto. Apoyándose en la profunda experiencia sectorial del equipo, se espera que el fondo dirija sus inversiones a los sectores de servicios, financiero, tecnología, salud, consumo y transición energética. En un entorno de inversión dinámico, el equipo está estratégicamente posicionado para identificar nuevas oportunidades en estos sectores, aprovechando modelos de actuación que han demostrado su resiliencia a lo largo de distintos ciclos de mercado.
Brad Gross, co-responsable global de Private Equity en Goldman Sachs Alternatives, ha señalado: “Esta captación de capital se apoya en nuestra larga trayectoria como plataforma líder de private equity, aprovechando la escala global, la red y la experiencia de Goldman Sachs para identificar inversiones diferenciadas e impulsar el valor de nuestras empresas participadas. El entusiasmo de nuestra base global de inversores refleja una fuerte confianza en la solidez de nuestra franquicia y en nuestra capacidad de ofrecer rentabilidades atractivas a lo largo de los ciclos de mercado”.
Por su parte, Michael Bruun, co-responsable global de Private Equity en Goldman Sachs Alternatives, ha añadido: “En un contexto de cambios macroeconómicos y geopolíticos, volatilidad en los mercados públicos y una rápida transformación tecnológica, nuestro experimentado equipo está bien posicionado para identificar áreas de oportunidad y ejecutar estrategias de inversión resilientes. Nuestro amplio equipo de expertos y asesores cuenta además con las herramientas y los recursos necesarios para ayudar a las empresas participadas a afrontar la actual transformación de la inteligencia artificial y a escalar su negocio”.
WSCP IX ya ha invertido en varias empresas de diversas geografías y sectores, entre ellas Schellman, proveedor líder de servicios de auditoría y certificación en ciberseguridad con sede en Estados Unidos; Numantec, desarrollador, fabricante y distribuidor líder de dispositivos médicos y consumibles de infusión y acceso vascular con sede en Europa; Excel Sports, agencia independiente líder en representación y marketing deportivo con sede en Estados Unidos; y Mace, compañía global de gestión de programas y proyectos que da servicio a clientes en infraestructuras y proyectos de entorno construido, con sede en Europa.
En Asia, WSAEP I se apoya en la larga trayectoria de Goldman Sachs Alternatives como uno de los primeros inversores de private equity en la región, con aproximadamente 17.000 millones de dólares desplegados en la zona. Con más de 30 años de experiencia inversora en Asia, el equipo busca colaborar con los equipos directivos para impulsar el crecimiento, la transformación operativa y la creación de valor a largo plazo.
Las empresas participadas de los fondos se benefician de GS Value Accelerator, una plataforma propia que ayuda a construir negocios duraderos y a generar valor incremental. Value Accelerator ofrece una red global de primer nivel de asesores operativos y expertos sectoriales que pueden apoyar a las empresas en su transformación tecnológica, de datos e inteligencia artificial, en el crecimiento de los ingresos, en la estrategia de talento y organización, en la excelencia operativa, en las finanzas y la estrategia, y en la optimización de la sostenibilidad. El área de Private Equity de Goldman Sachs Alternatives está dirigida por sus co-responsables globales, Brad Gross y Michael Bruun. Stephanie Hui es responsable de Private and Growth Equity en Asia-Pacífico, responsable de Inversión Privada en Asia-Pacífico en Goldman Sachs Asset Management.