Las mujeres como titulares de patrimonio de la próxima generación

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

Las mujeres están llamadas a desempeñar un papel fundamental en la Gran Transferencia de Riqueza, tanto como beneficiarias inmediatas de la riqueza como gestoras a largo plazo para las generaciones futuras. Esta es la principal conclusión del informe “La gran transferencia de riqueza: las preferencias de inversión de la próxima generación de clientes”, elaborado por UBS. Este cambio, según el estudio, refleja no solo la dinámica de las herencias, sino también cambios más amplios en la implicación financiera de las mujeres, su participación económica y su comportamiento inversor.

“Estudios recientes ponen de relieve un aumento significativo de la participación de las mujeres en el ámbito de la inversión”, recoge el informe, que cita la encuesta «Mujeres e inversión 2024» de Fidelity, que desvela que el 71% de las mujeres afirma poseer acciones, frente al 60% en 2023, “aunque su participación sigue siendo inferior a la de los hombres”. También, que las mujeres tienden más a describir su enfoque de inversión como conservador, y más del 70% expresa el deseo de haber empezado a invertir antes.

“Si bien este enfoque cauteloso refleja el deseo de proteger unos ahorros ganados con esfuerzo, también puede contribuir a las brechas de riqueza a largo plazo si se traduce en una menor exposición a activos de crecimiento”, asegura el estudio de UBS.

Una parte sustancial del patrimonio se transferirá en primer lugar de forma horizontal a los cónyuges supervivientes y dado que las mujeres suelen vivir más que los hombres y a menudo se casan con parejas de mayor edad, se prevé que, como viudas, hereden y controlen una parte significativa de los activos antes de que estos pasen a la siguiente generación. El estudio cita un informe de McKinsey que estima que, para 2030, las mujeres de Estados Unidos controlarán 34 billones de dólares (trillions en términos estadounidenses) en activos invertibles, frente a los 7,3 billones de dólares (trillions en términos estadounidenses) de una década antes. En Europa Occidental, las mujeres poseen actualmente alrededor de un tercio de los activos gestionados, una cuota que se prevé que aumente hasta aproximadamente el 45 % para 2030.

A pesar de esta creciente influencia, muchas mujeres siguen insatisfechas con el sector de los servicios financieros. “Una encuesta de Pimco reveló que el 7 % de las mujeres —y el 81% de las mujeres de la generación millennial— creen que el sistema de inversión está «diseñado para resultar confuso» y destaca que alrededor del 70% de las mujeres cambian de gestora patrimonial en el plazo de un año tras el fallecimiento de su cónyuge, lo que pone de manifiesto tanto un momento de vulnerabilidad como una oportunidad crucial para los asesores”, señala el estudio de UBS. Estos resultados apuntan a un claro desajuste entre las necesidades de las mujeres y la forma en que suele prestarse el asesoramiento financiero.

El informe de UBS establece tres diferencias en cuanto a necesidades y preferencias:

1.- Diferencias en la acumulación de patrimonio: Para muchas mujeres, los acontecimientos y las situaciones de la vida plantean obstáculos para la creación de patrimonio. Aparte de las diferencias salariales, las interrupciones en la carrera profesional y la mayor necesidad de trabajar con flexibilidad para cuidar de los hijos pueden tener un impacto negativo en el patrimonio.Las mujeres también pasan un 25% más de su vida con problemas de salud que los hombres.

La mitad de esta carga sanitaria recae en sus años de vida laboral, lo que afecta directamente a la productividad y a los ingresos. Las mujeres también son más propensas a jubilarse anticipadamente de forma inesperada, siendo la salud la razón principal y tienen mayores gastos médicos. Además, tienden a vivir más tiempo que los hombres de media, por lo que sus necesidades de planificación patrimonial a menudo deben abarcar un horizonte temporal más amplio.

En Estados Unidos, las mujeres viven de media cinco años más que los hombres, y las mujeres heterosexuales se casan, por término medio, con parejas aproximadamente dos años mayores que ellas. Estas circunstancias afectan a la situación financiera de las mujeres y generan necesidades específicas, como la de abordar las diferencias en las pensiones.

2.- Diferencias en la tolerancia al riesgo y la confianza: Las mujeres suelen mostrarse más reacias a asumir riesgos financieros que los hombres. La confianza financiera está estrechamente relacionada con la tolerancia al riesgo, que a su vez depende de la percepción del riesgo. Una mayor familiaridad con el riesgo se asocia a una menor percepción del mismo. Esto sugiere que una mayor experiencia en materia de inversión debería reducir la aversión al riesgo y que, si las mujeres no adquieren experiencia en este ámbito, seguirán percibiendo la inversión como algo más arriesgado o intimidatorio.

El conocimiento también contribuye a aumentar la tolerancia al riesgo, probablemente porque influye en la percepción del mismo. Una mayor cautela también puede deberse, en parte, a una mayor incertidumbre sobre los flujos de caja, especialmente en el caso de aquellas que han interrumpido su carrera profesional para dedicarse al cuidado de otras personas. Como resultado, las mujeres pueden centrarse en horizontes de inversión a más corto plazo, lo que puede afectar a su percepción del riesgo. Nuestra opinión es que las mujeres no son intrínsecamente reacias al riesgo; más bien, tienden a asumir riesgos de forma calculada. Esto sugiere que, para las mujeres, el aumento de la tolerancia al riesgo depende de que comprendan cómo una inversión puede ayudarles a alcanzar sus objetivos y de si han llevado a cabo la debida diligencia y la investigación necesarias para comprender sus características.

3.- Preferencias, rendimiento y finalidad de las inversiones: Las mujeres son más propensas que los hombres a alinear sus inversiones con sus valores personales, mostrando un gran interés por las empresas con equipos directivos diversos y sólidas prácticas ambientales, sociales y de gobernanza (ESG). La Encuesta de Sentimiento de los Inversores de UBS reveló que el 71% de las mujeres tiene en cuenta consideraciones de sostenibilidad a la hora de invertir, frente al 58% de los hombres. Casi nueve de cada diez mujeres desearían poder hacer más para generar un cambio social positivo a través de la inversión, y siete de cada diez han aumentado su apoyo filantrópico en los últimos años.

Para muchas mujeres, el patrimonio se considera principalmente una fuente de seguridad y un medio para mantener a sus seres queridos, pero también es una herramienta para crear un legado positivo y tener un impacto en la sociedad. Cuando las mujeres invierten, tienden a obtener mejores resultados que los hombres. Un estudio reciente de la Warwick Business School concluyó que las mujeres superaban a los hombres en inversiones en un 1,8% anual. Esto se debe en gran medida a que las mujeres operan con menos frecuencia, por lo que incurren en menos costes de negociación, que restan rendimiento al mercado.

También son menos propensas a vender durante episodios de fuertes caídas. En cambio, las mujeres tienden a invertir según un plan, centrándose en objetivos a largo plazo en lugar de en ganancias a corto plazo. Por ejemplo, en junio de 2021, Gallup reveló que el 11% de los inversores varones poseía bitcoins, frente a solo el 3% de las inversoras. Aunque el interés por las criptomonedas ha crecido, sigue siendo menos popular entre las mujeres: según un informe de Fidelity de 2024, el 43% de las mujeres que invierten fuera de los planes de jubilación compran criptomonedas, frente al 55% de los hombres.

Mujeres más jóvenes: similitudes y diferencias

Las mujeres más jóvenes comparten muchas de las características observadas entre las inversoras de más edad, entre ellas el énfasis en la gestión del riesgo, la diversificación y los objetivos a largo plazo, según cita el estudio de UBS, que se apoya en una encuesta de BCG realizada en 2020 que reveló que el 70% de las mujeres de la generación millennial toman la iniciativa a la hora de tomar decisiones financieras, frente a solo el 40% de las mujeres de la generación del baby boom.

También, en otra de Fidelity de 2024, que muestra que las mujeres de la Generación Z son casi dos veces más propensas que las de la generación X a invertir fuera del marco de la jubilación. Las mujeres de la generación millennial y de la generación Z también están empezando a invertir antes, lo que cambia su percepción del riesgo y aumenta su confianza. Por ejemplo, las mujeres de la generación millennial comenzaron a invertir a una edad media de 27 años, frente a los 31 de la generación X y los 36 de las baby boomers. Iniciarse antes en la inversión cambia la percepción del riesgo y fomenta una mayor confianza con el paso del tiempo. Además, las mujeres más jóvenes, en general, se sienten más cómodas hablando de finanzas con sus iguales, utilizando las redes sociales para informarse y considerando las conversaciones sobre finanzas como una forma de fortalecer las relaciones.

Sin embargo, persisten las desigualdades en la participación en algunas regiones, lo que pone de relieve la importancia que siguen teniendo el acceso, la educación y el asesoramiento personalizado. Existen diferencias generacionales en cuanto a cómo definen las mujeres cuál quieren que sea su legado. En una encuesta reciente realizada por RBC, las mujeres más jóvenes expresaron, en mayor medida que el grupo de mayor edad, la convicción de que tienen la obligación de transferir su patrimonio a la siguiente generación (65% frente a 55%). También mostraron un mayor deseo de tener un impacto más amplio en la sociedad (65% frente a 52%) y de abordar problemas sociales a través de la inversión (76% frente a 59%).

“Aunque existen diferencias entre las mujeres que heredan en calidad de cónyuges y aquellas que lo hacen como beneficiarias de la siguiente generación, también comparten importantes puntos en común”, apunta el estudio de UBS, que asegura que ambos grupos tienden a valorar la claridad, la determinación y la confianza a la hora de tomar decisiones financieras. “Dado que las mujeres representan una parte sustancial tanto de las transferencias de patrimonio horizontales como de las verticales, creemos que los gestores patrimoniales que comprendan y respondan a estas necesidades serán los que más se beneficien durante la Gran Transferencia de Patrimonio”, sentencia la firma. 
¿Qué es el tracking error?

  |   Por  |  0 Comentarios

Foto cedida

El tracking error es uno de los indicadores más utilizados para evaluar la fidelidad con la que un fondo replica o se aparta de su índice de referencia. Técnicamente, se calcula como la desviación estándar de las diferencias de rentabilidad entre el fondo y su benchmark en un período determinado, habitualmente anualizada. No mide cuánto gana o pierde un fondo frente a su índice, sino cuán volátil o estable es esa diferencia a lo largo del tiempo.

Interpretación según el tipo de gestión

El contexto resulta determinante para interpretar esta métrica. En productos indexados o ETFs que buscan replicar un índice, el objetivo es minimizar el tracking error: cuanto más bajo, mejor está cumpliendo el fondo su promesa de replicación. Valores elevados en este tipo de vehículos suelen señalar problemas de construcción de cartera, costos de rebalanceo o restricciones de liquidez en algunos componentes del índice.

En la gestión activa, la lectura cambia. Un gestor que busca batir a su índice de referencia necesariamente debe asumir posiciones distintas a las del benchmark, lo que se traduce en un tracking error más alto. Aquí la pregunta relevante no es si el valor es alto o bajo en términos absolutos, sino si ese nivel de desviación resulta coherente con el mandato del fondo y con las expectativas del inversor. Un tracking error elevado en un fondo que se presenta como «gestión activa» puede ser razonable; el mismo valor en un fondo que se comercializa como una alternativa de bajo costo a la indexación sería una señal de alerta.

El complemento necesario: el information ratio

Analizar el tracking error de forma aislada tiene limitaciones. Un valor alto puede reflejar tanto una gestión que genera valor diferencial como una que simplemente asume riesgos no compensados. Por ello, resulta habitual combinarlo con el information ratio. Este indicador divide la rentabilidad activa media —la diferencia entre la rentabilidad del fondo y la de su índice— por el tracking error. Este cociente permite estimar cuánta rentabilidad adicional se obtiene por cada unidad de riesgo activo asumido frente al índice.

Un information ratio positivo y persistente puede indicar que la gestión ha agregado valor. En cambio, un tracking error elevado acompañado de un information ratio bajo o negativo sugiere que el fondo se ha apartado del índice sin ofrecer una compensación suficiente.

Qué considerar al momento de invertir

Para quienes evalúan fondos, revisar el tracking error histórico -y su evolución en distintos ciclos de mercado- aporta información sobre la consistencia del proceso de inversión. Cambios abruptos en esta métrica pueden anticipar modificaciones en el estilo de gestión, en el equipo responsable o en la composición de la cartera. Junto con las comisiones, el track record y el information ratio, el tracking error completa el conjunto de herramientas básicas para entender qué tipo de exposición se está adquiriendo realmente al invertir en un fondo determinado.

Si bien es deseable que el tracking error sea lo más cercano a 0 en productos de gestión pasiva, es un poco diferente para el caso de los ETFs activos. Estos productos presentan tracking error ligeramente superiores, a cambio de la promesa de ofrecer un poco más de alfa (rentabilidad adicional).

M&G refuerza su negocio de distribución en Europa con Gad Amar

  |   Por  |  0 Comentarios

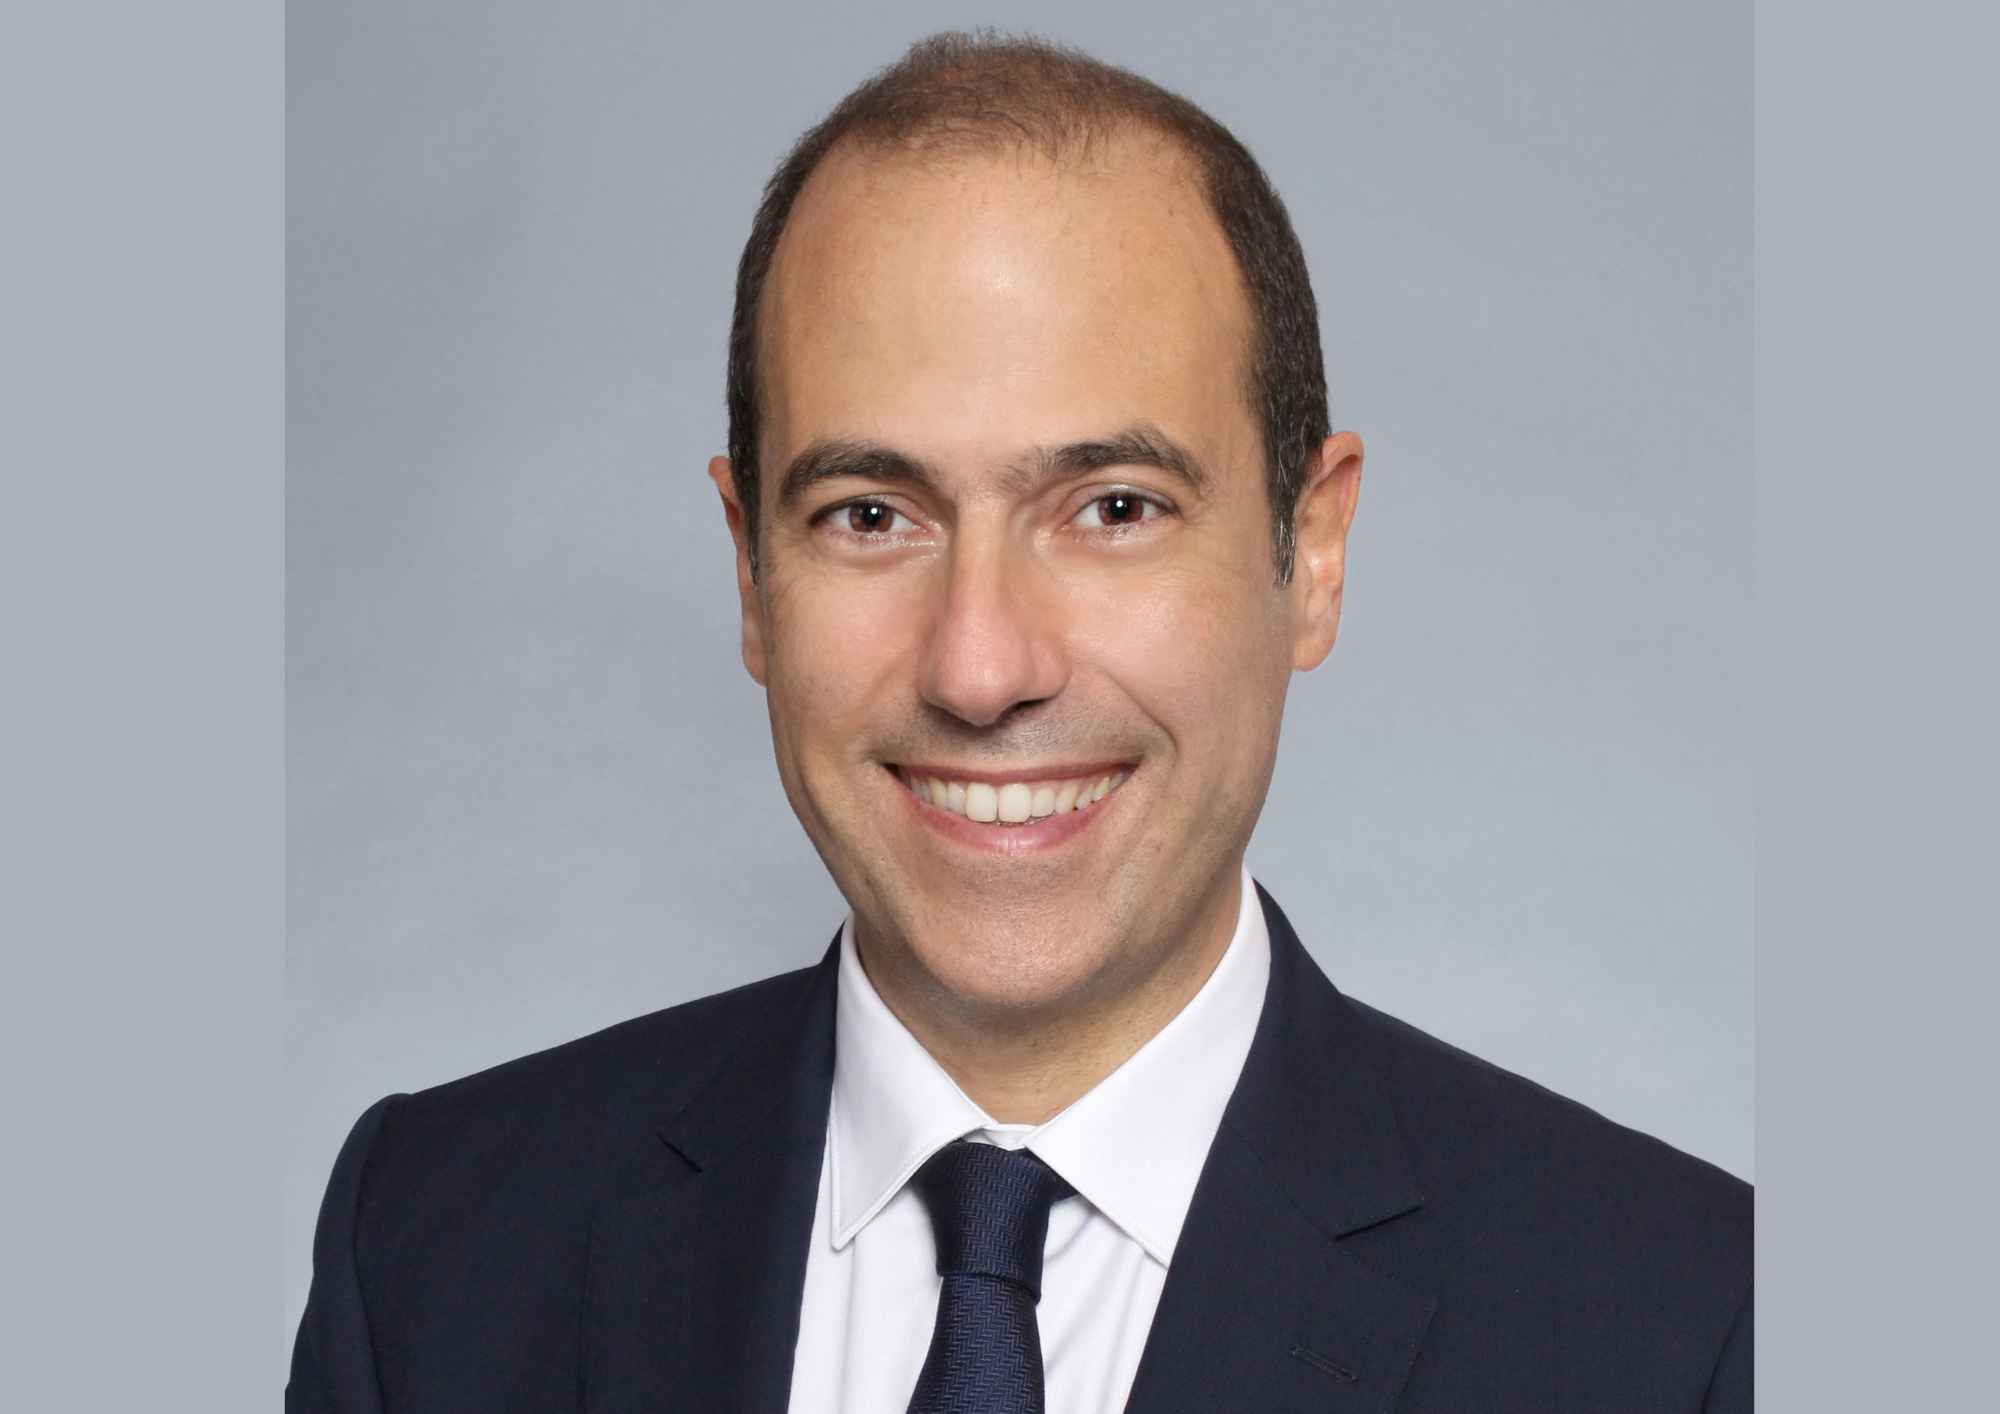
Foto cedidaGad Amar para el cargo de responsable del Área de Clientes para Europa, Oriente Medio y África.

M&G Investments (M&G) ha anunciado el nombramiento de Gad Amar para el cargo de responsable del Área de Clientes para Europa, Oriente Medio y África, “reforzando el liderazgo de su negocio de distribución y respaldando las ambiciones de crecimiento de la firma en Europa”, según indican. Gad Amar reportará a Neil Godfrey, responsable global del Área de Clientes.

Se incorporará en noviembre para liderar las actividades de distribución de M&G en Europa continental, Oriente Medio y África, y los responsables de cada país reportarán directamente a él. Ubicado en París, este puesto de nueva creación contribuirá a mejorar la colaboración entre los equipos de distribución e inversión.

Cuenta con más de 25 años de experiencia en distribución de gestión de activos, estrategia de producto y desarrollo de negocio. Hasta ahora, ocupaba el cargo de responsable de Europa Occidental en Natixis Investment Managers, tras haber desempeñado además puestos directivos internacionales en Edmond de Rothschild Asset Management, BlackRock y J.P. Morgan Asset Management.

“El crecimiento de nuestro negocio europeo refleja la solidez de nuestras capacidades de gestión activa, la relevancia de nuestra propuesta para los clientes y nuestro compromiso con la prestación de un excelente servicio. Gad aporta una amplia experiencia en el mercado y un sólido liderazgo operativo. Su nombramiento reforzará aún más el liderazgo de nuestro negocio de distribución, mejorará la coordinación entre los principales mercados europeos y generará nuevas oportunidades para apoyar a los clientes tanto dentro como fuera de Europa. Desempeñará un papel relevante en nuestra próxima fase de crecimiento”, ha señalado Neil Godfrey, responsable global del Área de Clientes en M&G Investments.

Por su parte, Gad Amar, futuro responsable del Área de Clientes para EMEA en M&G Investments, ha añadido: “Siempre he valorado el legado inversor de M&G, su creciente presencia internacional y sus ambiciones de futuro. Estoy ilusionado de poder incorporarme a la compañía y trabajar con los equipos de toda la región EMEA para seguir afianzando las sólidas relaciones que M&G mantiene con sus clientes”.

M&G continúa ampliando sus alianzas con clientes que buscan diversificación, carteras resilientes y acceso a capacidades de gestión activa de primer nivel tanto en mercados cotizados como privados. Según destaca la gestora, su negocio internacional ha crecido un 40% en los últimos tres años. “Europa continúa siendo clave para alcanzar estas ambiciones, con cerca de 100.000 millones de euros en activos externos bajo gestión y una sólida presencia en inversión y distribución para responder a las necesidades de los clientes”, indican.

Tressis amplía su apuesta por Baleares con la incorporación de tres banqueros en Palma

  |   Por  |  0 Comentarios

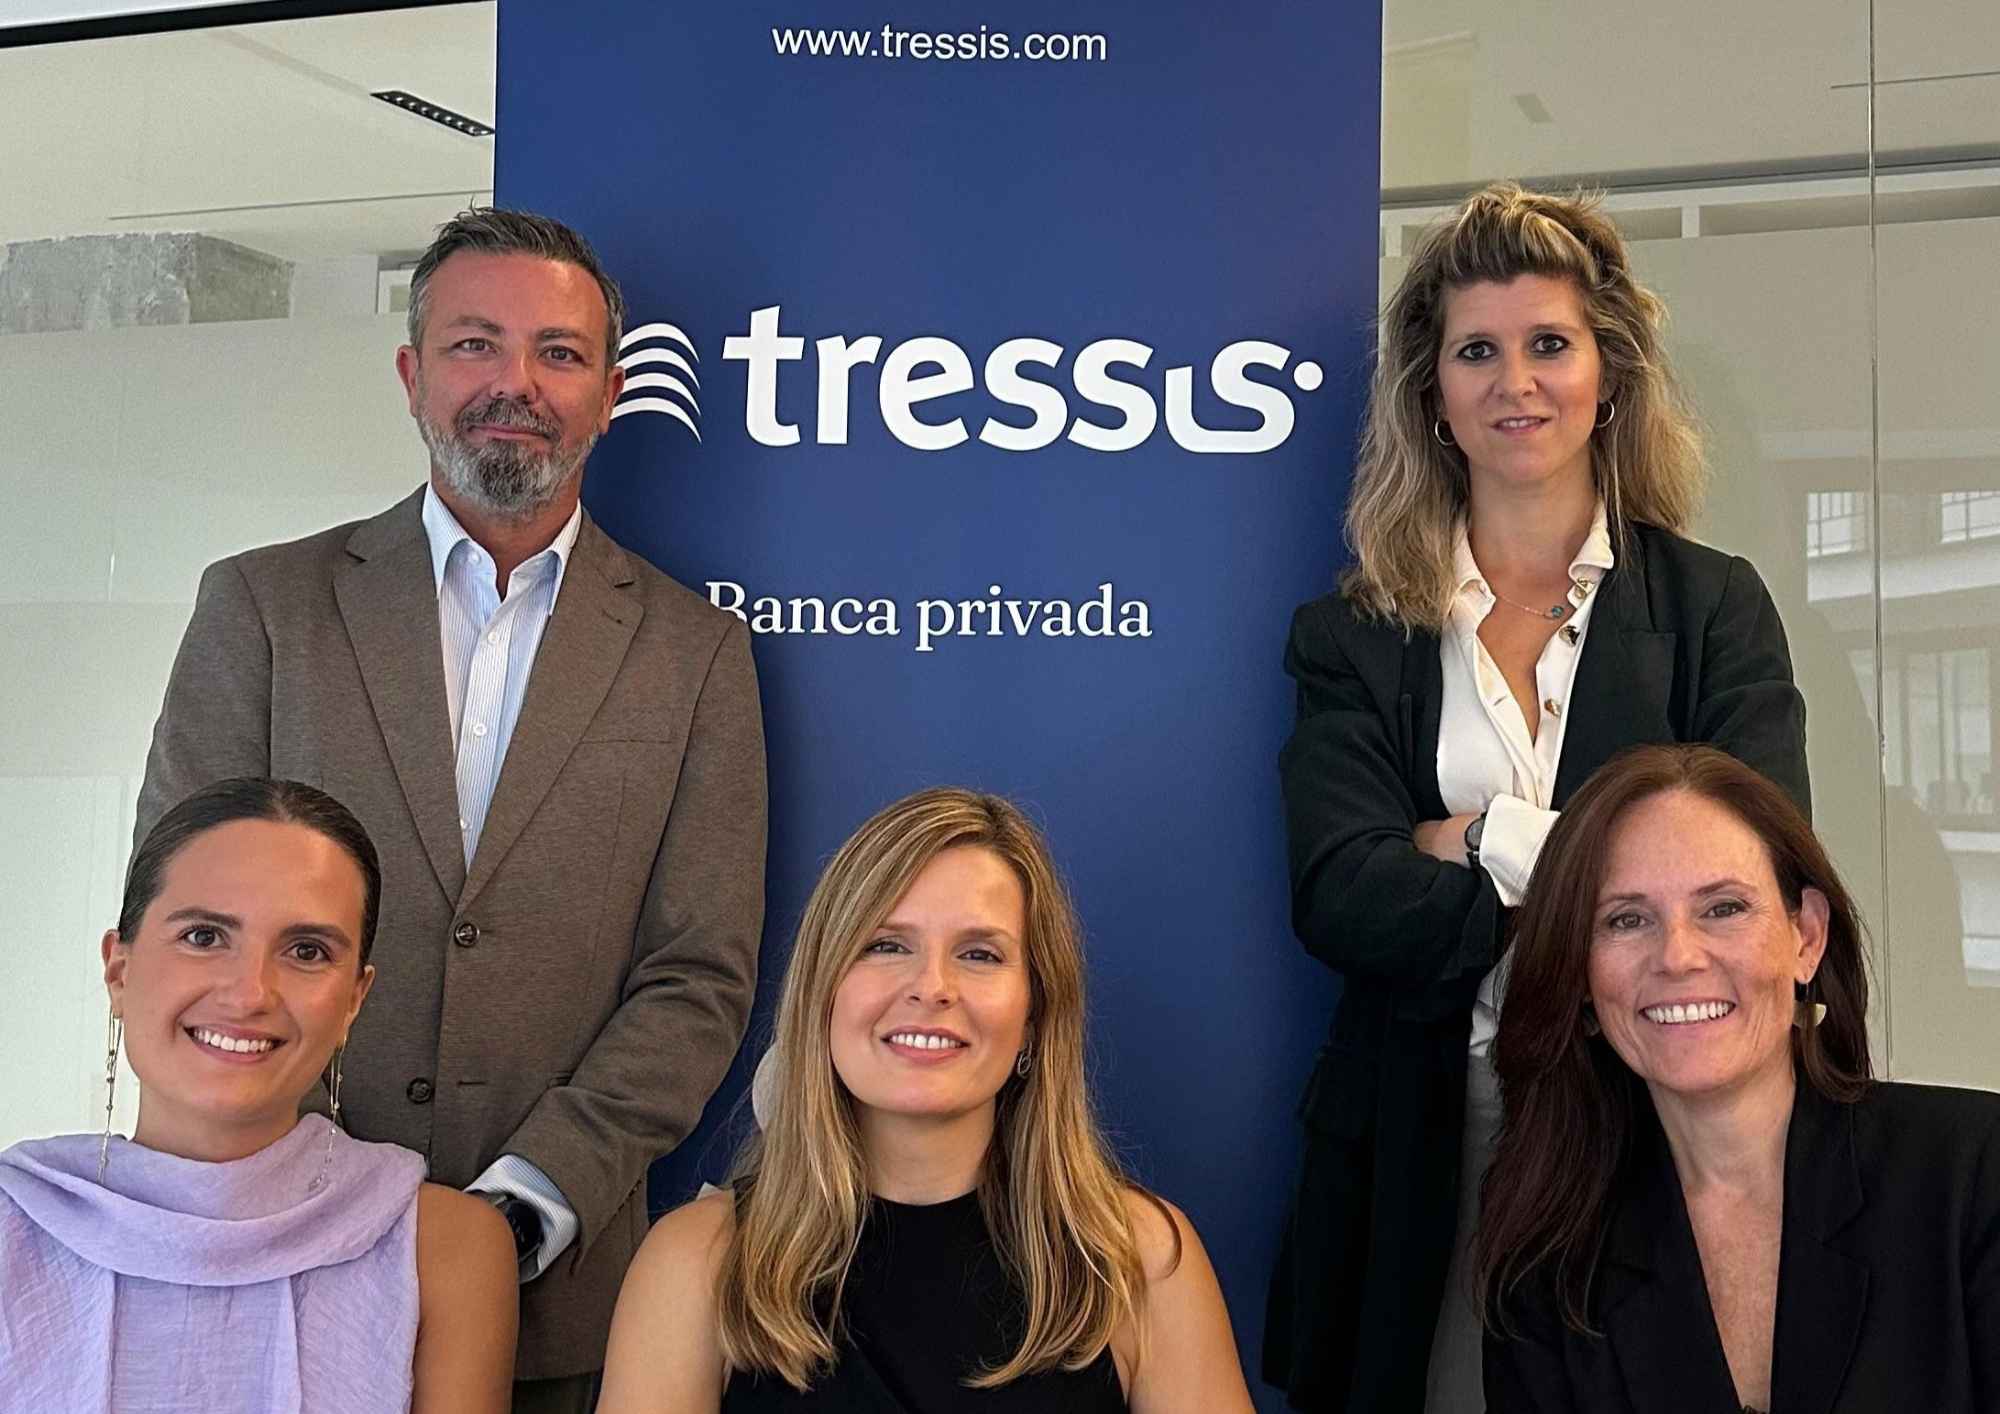
Foto cedidaEquipo de Tressis de Palma de Mallorca.

Tressis ha reforzado su oficina de Palma de Mallorca con la incorporación de María Rosselló Méndez, Manuel Pérez Serra y Rebeca Orihuel Sabater, los tres procedentes de Bankinter. Según la firma, Rosselló asume la dirección de Baleares; Pérez Serra se incorpora como jefe de equipo y Orihuel se suma como asesora financiera.

Con estos fichajes, vinculados a la banca privada, el asesoramiento financiero y la banca corporativa, Tressis, presente en Baleares desde 2015 de la mano de Isabel del Pino e Isabel Aguilera, “consolida su apuesta por esta región por la creciente demanda de asesoramiento financiero especializado por parte de clientes particulares y empresas familiares. Tressis cuenta también en Baleares con un agente financiero, José Francisco Ibañez, con una consolidada trayectoria en el sector y en la sociedad de valores.

A raíz de estas contrataciones, José Miguel Maté, consejero delegado de Tressis, ha destacado que “Rosselló, Pérez Serra y Orihuel aportan a nuestro equipo un profundo conocimiento del mercado balear, la banca patrimonial y el asesoramiento financiero local, tanto a particulares como a empresarios y empresas, contribuyendo a ampliar nuestra posición en esta región estratégica para nuestro negocio. Además, la nueva estructura de la oficina nos permitirá seguir avanzando en un modelo basado en la cercanía y la especialización, al tiempo que impulsamos el proyecto de MoraBanc, que ampliará los servicios y capacidades de Tressis en todo el país”.

Perfiles con larga trayectoria

María Rosselló Méndez cuenta con una trayectoria consolidada de más de 25 años de experiencia en banca privada y banca de empresas. Procede de Bankinter, donde desde enero de 2024 ejercía como directora de Banca Patrimonial tras su etapa como directora de Banca Corporativa en Baleares. Anteriormente trabajó en Banco de Valencia y Banesto.

Por su parte, Manuel Pérez Serra se incorpora como jefe de equipo tras ejercer desde 2020 como banquero de inversiones en Bankinter. Previamente desarrolló su carrera en BBVA como banquero privado, director de Gestión de Accionistas y banquero personal.

Rebeca Orihuel Sabater se suma al equipo como asesora financiera procedente de Bankinter, donde ha trabajado en Banca Corporativa, Comercial y Patrimonial. Está especializada en asesoramiento personalizado, planificación patrimonial y seguimiento de carteras.

Medición, rentabilidad y lucha contra el impact washing: los desafíos de la inversión de impacto

  |   Por  |  0 Comentarios

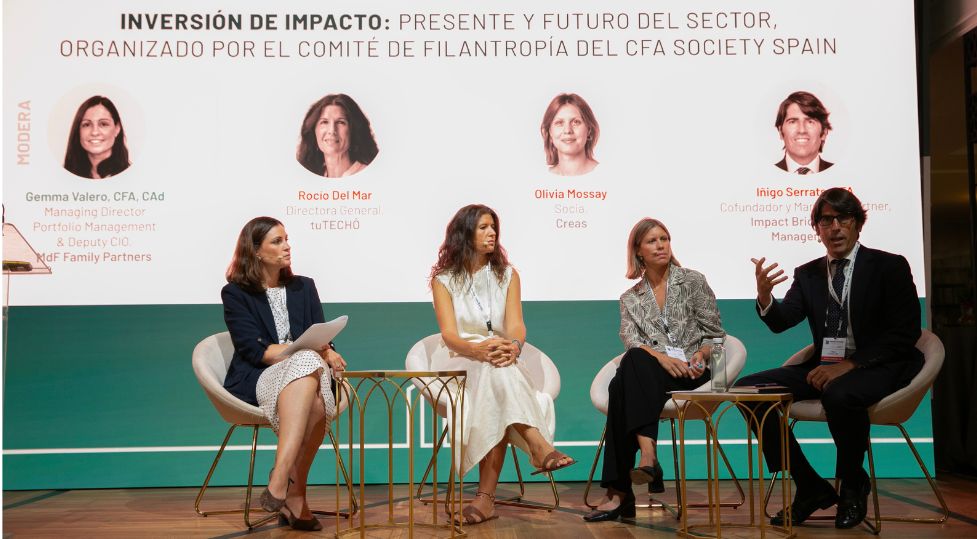
Foto cedidaDe izquierda a derecha: Gemma Valero, Managing Director, Porfolio Manager & Deputy CIO de MdF Family Partners; Rocío del Mar, directora de tuTECHÔ; Olivia Mossay, socia en Creas y Íñigo Serrats, co fundador de Impact Bridge.

La inversión en impacto tuvo un lugar destacado en la II edición del Funds Society Leaders Summit, organizada en colaboración con CFA Society Spain. En el panel «Inversión de Impacto: presente y futuro del sector, organizado por el Comité de Filantropía del CFA society Spain y moderado por Gemma Valero, Managing Director, Porfolio Manager & Deputy CIO de MdF Family Partners, no solo se dejó claro las características de la inversión de impacto, sino cuáles son los objetivos de las firmas a la hora de abordar la inversión con impacto en la sociedad y rentabilidad para el inversor. 

Íñigo Serrats, co fundador de Impact Bridge, arrancó la mesa redonda con su definición de inversión de impacto y las diferencias con la inversión ESG. “La inversión de impacto simultáneamente genera un retorno social y medioambiental y un retorno financiero positivo”, afirmó, para recalcar la importancia de la generación de beneficio para no confundir este tipo de inversión con la filantropía. Serrats detalló las cinco características clave de la inversión de impacto: intención ex ante por parte del sector o del proyecto en el que invierte de generar un determinado impacto; tiene que haber una medición y una trazabilidad del impacto generado; correcta identificación del beneficio que se va a generar en esta inversión; la adicionalidad, es decir, el mayor impacto marginal posible en un nuevo euro o dólar invertido en un determinado activo y, finalmente, causabilidad de la inversión y el impacto del sistema.

Olivia Mossay, socia en Creas, aclaró el concepto de empresa de impacto: “Una empresa que tiene ligado a su modelo de negocio el impacto, es decir, a mayor venta de sus productos públicos, mayor generación de impacto. Eso es lo que le distingue de ESG”, declaró Mossay. En este punto, puso como ejemplo la última inversión de la firma, en una empresa que se llama Desconecta, especializada en salud mental para adolescentes. “Esta empresa tiene una tasa de éxito del 95%. Esto es una empresa de impacto, ya que a mayor venta de su servicio, cuantas más clínicas hay a lo largo de España, mayor generación de impacto posible. La diferencia con la inversión responsable es que no queremos evitar un daño, sino queremos proponer que se produzcan bienes”, explicó.

Por su parte, Rocío del Mar, directora de tuTECHÔ, aseguró que el hilo conductor que mueve a las firmas de inversión de impacto es usar estructuras financieras disponibles con un propósito social. “Da igual que sea deuda, capital riesgo o activos inmobiliarios como nosotros. Es decir, es realmente un proyecto de capacitación que estamos usando una sociedad y un vehículo financiero con un propósito social”, apuntó. Asimismo, aclaró que la inversión de impacto nace desde el conocimiento de un problema, “de un reto que se quiera abordar”, que en su caso es el hogarismo, “que afecta a más de 40.000 personas en España que carecen de un hogar seguro”. Su enfoque de este objetivo fue desde una solución empresarial y vieron que necesitaban crear un parque de vivienda social con una carcasa empresarial. 

Mossay, tras insistir en su foco en la medición del impacto, también desveló el esfuerzo de la firma en ser muy rigurosos, “no solamente en términos de invertir, sino durante toda la vida de la inversión”. También afirmó que les mueve “poner talento y dinero para proyectos sociales y ambientales”, de tal manera, que considera la inversión de impacto “como una palanca de valor”.

Activos

Sobre los activos que utilizan para alcanzar los retos de la inversión de impacto, Serrats rememora que en Impact Bridge, desde el principio, tenían la idea de abordar retos a los que se enfrenta la humanidad. Y, para ello, “uno de los aspectos más importantes era identificar los activos con los que desde el lado de la industria financiera se podían poner medios para abordarlos”. En este punto, admitió haberlos encontrado en “distintos ámbitos: primero en el mundo de la deuda, y también en el private equity, con fondos más especialistas y con vocación de largo plazo”. El resultado es obtener oportunidades en distintos nichos, desde el ámbito del real estate, la deuda, el private equity o infraestructuras, entre otros.

Sobre la deuda, Serrats apunta que su enfoque ante este activo es “qué podemos aportar nosotros”. Rememora que, en el arranque de la firma, había muchos fondos de impacto en el mercado español, casi todos con un enfoque de inversión a través del ciclo de la inversión capital. Para diferenciarse, optaron por la deuda, que, por otra parte, “podría ser mucho más fácil para dar el primer paso” por la gama de oportunidades que implica, además de la necesidad de los inversores y que la deuda ofrece un buen binomio de rentabilidad / riesgo, y de generar un impacto significativo. Sin olvidar la “importante” adicionalidad de la deuda, “porque hay proyectos en los que la participación en el equity no es posible” y que la deuda “es un instrumento menos intrusivo para los proyectos de impacto”. 

Mossay, por su parte, explicó el proceso de selección de compañías en Creas. Aseguró que vieron un mercado desatendido, y, por lo tanto, “una oportunidad de inversión”. La directiva adelantó que ahora están pensando en nuevas estrategias más nicho, para poder traer una experiencia más específica a lo que van aprendiendo. “Estamos enfocados en temas verticales, que denominamos “empoderar”, “cuidar” y “regenerar”. Somos especialistas en educación y en empleo y estamos intentando invertir en agricultura regenerativa”, apunta y añade que buscan originalidad y la han encontrado en los fondos de deuda.

El modelo de tuTECHÔ también es, en cierta manera, novedoso. Del Mar trató de explicarlo en el panel. “Somos una socimi social; el propósito es crear un parque de vivienda social permanente para las entidades sociales que las necesiten”, afirmó para argumentar que con esta actividad se pretende aprovechar toda la vivienda vacía que hay en España. En este punto, añade que “en realidad somos un ecosistema de alianzas, que es lo que nos hace únicos y que el modelo evolucione”. También recordó que ser una socimi les obliga a cotizar en bola y, por lo tanto, “democratizar la inversión de impacto”. 

Impact washing

Uno de los retos que afronta la inversión de impacto es el impact washing. “Nos preocupa desde el principio”, señaló Serrats, que admitió que imponen covenants de impacto, penalizan a las empresas si no se cumplen los objetivos de impacto con mayores intereses de deuda, etcétera. De tal manera que implica “ofrecer una put de impacto a favor del inversor si no se cumple el objetivo de impacto, ya que repercute en una mayor rentabilidad”. Mossay, por su parte, explicó que en Creas se alinean los incentivos del equipo con los KPIs de impacto y De Mar, en tuTECHÔ, han blindado la misión de vivienda social en los estatutos de la firma.

Buenavista nombra consejero delegado a Enrique Centelles Satrústegui

  |   Por  |  0 Comentarios

Foto cedida

Buenavista Equity Partners (Buenavista), gestora independiente especializada en private equity, infraestructuras y venture capital en España, ha anunciado el nombramiento de Enrique Centelles Satrústegui como consejero delegado, por acuerdo del Consejo de Administración de la firma el pasado 15 de septiembre. Centelles asumirá la responsabilidad ejecutiva sobre todas las áreas de actividad de la firma, que cuenta con 1.300 millones de euros bajo gestión y un equipo de más de 60 profesionales.

Enrique Centelles acumula una trayectoria de 25 años en private equity, fundamentalmente en primarios, secundarios y coinversiones. Desde 2012 ha ejercido como como socio director de private equity en Buenavista, unificando bajo su liderazgo las estrategias de Buyout, Healthcare y Secondaries, con más de 750 millones de euros bajo gestión y ha liderado el lanzamiento y gestión de los fondos de Buyout y de Secundarios de Buenavista. Además, ha sido el responsable del área de growth capital y ha liderado la promoción del fondo especializado en salud Buenavista Healthcare Growth Innvierte I. Asimismo, ha desarrollado la estrategia de secundarios del grupo con tres operaciones, un tail-end, un early secondary y un vehículo de continuación. 

Enrique Centelles es miembro del consejo de administración de Buenavista Equity Partners y participa en el comité de inversiones de los vehículos de Private Equity e Infraestructuras. Ha formado parte de los consejos de administración de 30 compañías participadas de la firma. Adicionalmente es miembro de la Junta Directiva de SpainCap (la asociación española de capital privado). Es graduado en Marketing y Dirección de empresas por ESIC Business School.

Etapa de crecimiento

Según explica la firma, este nombramiento se produce en una etapa de crecimiento y consolidación de Buenavista, que este año ha celebrado su 30.º aniversario. Con una larga trayectoria de crecimiento sostenible, en los últimos 10 años, la firma ha multiplicado por cuatro los activos bajo gestión, hasta alcanzar los 1.300 millones de euros en la actualidad.

“Buenavista ha construido durante estos años una plataforma diversificada y con una posición sólida en sus distintas áreas de inversión. Mi prioridad en esta nueva etapa será seguir impulsando su crecimiento, reforzar nuestras capacidades y equipos y desarrollar nuevas oportunidades que nos permitan ampliar el alcance de la firma y seguir acompañando a nuestros inversores y compañías participadas a largo plazo”, ha destacado Enrique Centelles Satrústegui, como nuevo CEO de Buenavista Equity Partners.

La firma tiene como objetivo principal impulsar a sus empresas participadas para que se conviertan en líderes dentro de sus respectivas industrias, aplicando estrategias de crecimiento y consolidación sectorial. Para lograrlo, Buenavista se apoya en palancas de creación de valor y transformación cualitativa, como crecimiento orgánico e inorgánico, internacionalización, profesionalización de los equipos directivos, digitalización, mejora de perfil financiero, optimización de procesos, etc.

A mediados de 2024, la firma realizó una ampliación de capital del 25%, que permitió la entrada de Libertas 7, Aligrupo y Vieira de Matos Capital (VMC), como nuevos accionistas, a la vez que los propios socios de Buenavista Equity Partners mantuvieron sus participaciones, impulsando su capacidad de creación de valor, reforzando su estructura corporativa y lanzando nuevas líneas de negocio. Además, Buenavista mantiene una apuesta firme por sus empleados y el desarrollo de su talento. La firma cuenta con un equipo de 61 profesionales y tiene sus oficinas principales en Madrid y Lisboa.

BNP Paribas AM implanta su nueva organización para acelerar el crecimiento y su plan estratégico 2030

  |   Por  |  0 Comentarios

Foto cedidaSandro Pierri, consejero delegado de BNP Paribas Asset Management.

BNP Paribas Asset Management ha puesto en marcha su nueva organización, un paso importante en la integración de sus negocios ampliados y en la ejecución de su plan estratégico 2030. Según explica, esta nueva organización está diseñada para aprovechar la escala y las capacidades complementarias de su plataforma conjunta, impulsando el crecimiento entre clientes institucionales, aseguradoras, particulares y de gestión patrimonial. 

Su objetivo es “acelerar la ejecución del plan estratégico 2030 y, al mismo tiempo, permitir a BNP Paribas Asset Management (BNP Paribas AM) aprovechar plenamente las capacidades del ecosistema más amplio del Grupo BNP Paribas”.  En consecuencia, la línea de negocio de Activos Alternativos, dirigida por Isabelle Scemama, consejera delegada adjunta de BNP Paribas AM y responsable de BNP Paribas AM Alts, con el apoyo de Deborah Shire, subdirectora de BNP Paribas AM Alts, mantiene su modelo integrado, que combina experiencia de inversión con un acompañamiento dedicado de cada cliente. 

Con más de treinta años de experiencia en distintas clases de activos alternativos, entre ellas inmobiliario, infraestructuras, crédito alternativo y private equity, la gestora considera que el negocio está bien posicionado para acelerar las ambiciones recogidas en el plan estratégico 2030 de la gestora. Entre ellas se encuentran ampliar su oferta, incrementar la captación de capital de terceros y facilitar un mayor acceso a soluciones de inversión alternativas.

La línea de negocio de Inversiones, dirigida por Rob Gambi, director global de inversión, reúne las competencias de BNP Paribas Asset Management en renta fija, renta variable activa fundamental, multiactivo e inversiones sistemáticas y cuantitativas. Según explican, la plataforma se articula en torno a equipos especializados y, al mismo tiempo, aprovecha una mayor escala, amplitud de capacidades y mayores recursos de análisis. Su objetivo es favorecer el desarrollo de soluciones que respondan a la evolución de las necesidades de los clientes y contribuir a la consecución de los objetivos recogidos en el plan estratégico 2030 de la gestora: ampliar la escala de la gestión activa y acelerar el desarrollo del negocio de ETFs y fondos índice de la compañía.

Por su parte, el Global Client Group Liquid Strategies, dirigido por Steven Billiet, director de estrategias líquidas del Global Client Group, tiene como objetivo ampliar y profundizar las relaciones con los clientes que invierten en la plataforma de estrategias de inversión líquida de BNP Paribas AM. “Aprovechando el mayor alcance comercial y las capacidades de la organización, busca reforzar la coordinación comercial entre mercados y líneas de producto y acelerar el crecimiento en los segmentos de clientes institucionales, aseguradoras, minoristas y clientes de gestión patrimonial”, indican. 

Las líneas de negocio cuentan con el apoyo de una serie de funciones transversales, con un mayor foco en las Alianzas Estratégicas y Transformación, así como con una evolución del modelo de sostenibilidad: la Global COO Office, dirigida por Philippe Boulenguiez, director global de operaciones; la Secretaría General, dirigida por Jean Christophe Ménioux, secretario general; Recursos Humanos, dirigido por Marion Azuelos, directora global de recursos humanos; Oficina de Alianzas Estratégicas, dirigida por Justyna Dajka, directora global de alianzas estratégicas; y Oficina de Transformación específica, dirigida por Patrick Simion, director de transformación, y Comunicación y Marca, dirigida por Marie Bogataj, directora de comunicación y marca. Según matiza, la organización de Sostenibilidad evolucionará e incluirá un Centro de Sostenibilidad transversal, dirigido por Jane Ambachtsheer, directora global de sostenibilidad. Como parte de este proceso de reorganización, BNP Paribas Asset Management ha formalizado hasta la fecha el nombramiento de 200 responsables, y se prevén nuevos nombramientos a lo largo de los próximos meses.

Comité Ejecutivo

Por último, y para “seguir mejorando la eficacia en la toma de decisiones”, la gestora está creando asimismo un Comité Ejecutivo, responsable de impulsar la dirección y las prioridades estratégicas. Presidido por Sandro Pierri, estará integrado por Isabelle Scemama, Rob Gambi, Steven Billiet, Jean Christophe Ménioux, Marion Azuelos, Philippe Boulenguiez y Deborah Shire. 

“Nuestro plan estratégico establece una ambición clara para BNP Paribas Asset Management y define las áreas en las que queremos crecer. Nuestro nuevo modelo organizativo nos permitirá ir aún más lejos a la hora de aportar valor a nuestros clientes y acelerar la ejecución de nuestras prioridades estratégicas. Nos proporciona la escala y las capacidades necesarias para profundizar nuestras relaciones, aprovechar toda la fortaleza del Grupo BNP Paribas y generar valor a largo plazo para nuestros clientes”, ha señalado Sandro Pierri, consejero delegado de BNP Paribas Asset Management.

Waystone refuerza su negocio de ETFs en Europa con la incorporación de Philippe Roset y Rob Gallagher

  |   Por  |  0 Comentarios

Foto cedidaPhilippe Roset y Rob Gallagher.

Waystone, proveedor de servicios especializados para instituciones financieras, ha anunciado dos nombramientos senior para su negocio europeo de ETFs, a medida que continúa expandiendo su plataforma ante la creciente demanda de gestoras de activos para lanzar y escalar ETFs en toda Europa. Según informa, Philippe Roset se incorpora a Waystone como director de Ventas de ETFs para Europa, mientras que Rob Gallagher se une como gestor senior de Producto de ETFs, aportando una importante experiencia en distribución y desarrollo de producto al negocio de ETFs de la firma.

Philippe Roset, ubicado en Ámsterdam, cuenta con un profundo bagaje en la distribución de ETFs, sector en el que trabaja desde 2008. Procede de State Street SPDR ETFs, donde ejercía como responsable para el norte de Europa, liderando la estrategia de distribución y captación de activos en la región. Anteriormente, desempeñó funciones de distribución y mercados de capitales en ETF Securities y BlackRock-iShares, con una acreditada trayectoria en la creación de redes de distribución y el crecimiento de activos en ETFs en toda Europa. En Waystone, Philippe impulsará el crecimiento de los productos cotizados de los clientes, liderando iniciativas de captación de activos y estrechando alianzas con intermediarios financieros, propietarios de activos y gestoras en todo el continente.

Por su parte Rob Gallagher, que estará en la sede de Dublín, se une a Waystone desde Northern Trust Asset Management, donde pasó seis años como gestor de Producto de ETFs. Previamente trabajó en desarrollo de inversiones en Bank of Ireland y, con anterioridad, ejerció como gestor de carteras de ETFs en ETF Securities en Londres y Sídney. Con más de 16 años de experiencia en la industria de ETFs y la gestión de activos, Rob posee un amplio conocimiento de todo el ciclo de vida de estos productos.

La firma explica que estos nombramientos se suman al «sólido impulso experimentado por el negocio de ETFs de Waystone en 2026», que incluye lanzamientos recientes junto a Pictet Asset Management, Muzinich & Co. y Calamos Investments. Estos mandatos reflejan la creciente demanda de las gestoras internacionales de contar con la infraestructura y la experiencia necesarias para lanzar y escalar sus estrategias de ETFs en nuevos mercados. “Nuestro negocio de ETFs se está acelerando a medida que las gestoras miran cada vez más a Europa como un mercado clave para su crecimiento. Nuestro foco se centra en proporcionar a los gestores la infraestructura y el conocimiento que necesitan para llevar sus estrategias al mercado de forma eficiente y ganar volumen. Philippe y Rob aportan una valiosa experiencia en distribución y producto que refuerza nuestra propuesta a medida que entramos en la siguiente fase de crecimiento y lanzamos nuevas y atractivas soluciones al mercado”, ha indicado Paul Heffernan, responsable global de Waystone ETFs.

Philippe Roset, ya como director de Ventas de ETFs en Europa de Waystone, ha comentado: «Estoy encantado de incorporarme a Waystone en un momento tan prometedor para su negocio de ETFs. La distribución de ETFs en Europa se encuentra en un punto de inflexión y el modelo de marca blanca de Waystone sitúa a la firma en una posición idónea para capturar ese crecimiento. Estoy deseando trabajar con el equipo para fortalecer nuestra oferta de ETFs y respaldar a la firma a medida que amplía su base de clientes”.

“El ritmo de desarrollo de producto en el mercado europeo de ETFs continúa acelerándose, con gestoras que aportan una gama cada vez más diversa de estrategias a la estructura ETF. Me entusiasma aportar mi experiencia en producto a Waystone y trabajar con los clientes para transformar esas ideas en productos escalables capaces de llegar a los inversores de toda Europa», ha añadido Rob Gallagher, gestor senior de Producto de ETFs en Waystone.

Por qué la gestión pasiva, por sí sola, ya no basta

  |   Por  |  0 Comentarios

Canva

La gestión pasiva ha ganado terreno en las carteras de inversores institucionales y particulares durante la última década, y lo ha hecho por razones sólidas: costes reducidos, transparencia y acceso eficiente a la beta de mercado. Nadie en la industria discute ya estos méritos. Pero conviene distinguir entre dos preguntas que a menudo se confunden. Y son si la gestión pasiva es una herramienta válida -lo es- y si basta por sí sola para construir una cartera robusta en el entorno actual -no siempre-. Esa distinción es la que está redefiniendo la oferta de producto en toda Europa, y la que debería centrar la conversación entre gestoras, selectores de fondos y asesores en los próximos años. Cada vez más, esa conversación se plantea en términos de construcción de cartera. No qué enfoque es superior en abstracto, sino dónde aporta más valor cada uno dentro de la arquitectura global de una cartera.

Empezando por lo evidente, replicar un índice no equivale a ser neutral al riesgo. Un fondo o ETF indexado hereda automáticamente la construcción del índice que replica, con sus concentraciones, sus sesgos sectoriales y sus decisiones metodológicas. En los principales índices de renta variable global, el peso de un puñado de compañías ha alcanzado niveles que hace una década habrían resultado excepcionales. En el S&P 500, las diez mayores compañías concentraban a cierre de 2025 cerca del 41% del peso total del índice, frente a aproximadamente el 19% en 2015. La concentración se ha más que duplicado en una década (RBC Wealth Management, 2026). El inversor pasivo no elige esa concentración, la asume como parte del paquete. No es necesariamente un problema, pero sí es una decisión de riesgo que muchas carteras han tomado sin ser plenamente conscientes de ella.

En segundo lugar, la eficiencia de la gestión pasiva no es uniforme entre clases de activo. Funciona razonablemente bien en mercados muy líquidos y ampliamente cubiertos por analistas, como la renta variable estadounidense de gran capitalización. Pierde buena parte de su lógica en segmentos menos eficientes -renta fija corporativa, deuda emergente, small y mid caps-, donde la dispersión entre emisores o compañías es amplia y la simple réplica de un índice implica renunciar a buena parte del valor que un proceso activo, o activo dentro de un marco sistemático, puede capturar. Los datos lo confirman: según el informe SPIVA U.S. Year-End 2025 de S&P Dow Jones Indices, el 79% de los fondos activos de gran capitalización estadounidense no batió al S&P 500 en 2025 -la cuarta peor cifra en los 25 años de historia del estudio-, frente al 55% en mid caps y el 41% en small caps; en deuda emergente la proporción se invierte, y solo el 31% de los gestores activos quedó por debajo de su índice de referencia.

Un ejemplo práctico ilustra esta realidad. Un inversor puede optar por utilizar exposición pasiva de bajo coste para la asignación principal a mercados altamente eficientes, como acciones estadounidenses de gran capitalización, mientras la complementa con estrategias activas en áreas donde la selección de valores aún puede aportar una diferencia significativa, tales como activos de mercados emergentes, crédito corporativo, crédito estructurado, o acciones de pequeña y mediana capitalización.

El objetivo no es elegir entre gestión activa y pasiva, sino asignar cada enfoque a los segmentos donde es más probable que contribuya a los resultados generales de la cartera.

Qué papel cumplen en la cartera

Trasladado a la construcción de cartera, el mensaje es consistente: la gestión pasiva gana sentido cuanto más eficiente, líquido y cubierto por analistas es el segmento -la renta variable estadounidense de gran capitalización es el caso extremo-. Mientras, el margen para que la gestión activa, o los enfoques sistemáticos activos, añadan valor crece con la dispersión entre emisores o compañías: deuda emergente, renta fija corporativa, small y mid caps. La pregunta relevante para un selector de fondos o un asesor no es, por tanto, «activo o pasivo», sino qué papel cumple cada uno dentro del núcleo (core) y las posiciones satélite de la cartera, y con qué peso relativo según el objetivo, el horizonte temporal y el presupuesto de riesgo del mandato.

Tercero, un índice no es un presupuesto de riesgo. Da exposición al mercado, pero no ofrece ninguna palanca para gestionar drawdowns, rotar entre factores o adaptar la cartera a un cambio de ciclo. En los episodios de estrés de los últimos años, la gestión puramente pasiva no ha tenido más respuesta que acompañar la caída del índice de referencia, punto por punto.

Y, por último, el propio mercado está respondiendo a estas limitaciones a una velocidad notable. Los ETFs activos, que hace cinco años eran una anécdota en Europa, superaron los 70.000 millones de dólares en activos bajo gestión y prácticamente duplicaron su volumen en menos de dos años. Representan ya en torno al 2,7% del mercado europeo de ETFs, una cuota que buena parte de los profesionales del sector espera que alcance el 5% a finales de 2026. En el primer semestre de 2025, la mitad de los lanzamientos de nuevos ETFs a escala global correspondió ya a productos activos. No es una moda pasajera, es la industria reconociendo, con sus propias decisiones de producto, que la disyuntiva entre pasivo y activo es cada vez menos relevante que la pregunta de cómo combinarlos.

La clave es no elegir un único bando

Conviene, no obstante, no caer en el extremo contrario. La gestión activa tampoco genera valor de forma automática: como muestran los datos de SPIVA citados más arriba, casi ocho de cada diez fondos activos de gran capitalización estadounidense no batieron a su índice en 2025. La disciplina de proceso, la selección de gestores y el control de costes siguen siendo tan determinantes como el propio enfoque elegido.

No es casual que, en España, veamos con creciente frecuencia a los clientes combinar estrategias indexadas sencillas para el núcleo de la cartera con gestión activa en las posiciones satélite, allí donde la dispersión -y por tanto el margen de valor añadido- es mayor.

La respuesta que está tomando forma en el sector no consiste en elegir bando, sino en diseñar arquitecturas de producto que no obliguen a hacerlo: fondos y ETFs gestionados bajo un mismo proceso de inversión, con capas activas -ya sean factoriales o plenamente discrecionales- que se aplican sobre una base indexada según el objetivo de cada cartera. Es un cambio de mentalidad más que de catálogo, pasando de ofrecer «pasivo» o «activo» como categorías cerradas a ofrecer un continuo de soluciones que el inversor, o su asesor, combina en función de la clase de activo, el horizonte temporal y el presupuesto de riesgo de cada mandato.

Ese es, a mi juicio, el reto real que afronta hoy la industria. No se trata de pasivo contra activo. Es dónde, dentro de cada cartera, debe situarse el núcleo indexado, dónde tiene sentido añadir una capa activa y con qué peso relativo, en función del objetivo, la clase de activo y el perfil de riesgo del inversor. La disyuntiva pasivo-activo es, cada vez más, una simplificación que el propio mercado ha dejado atrás; lo que de verdad importa para un selector de fondos o un asesor es cómo traducir esa combinación en una asignación de activos que funcione.

En definitiva, el desafío clave al que se enfrentan los inversores es ya no decidir si la gestión activa o pasiva es inherentemente superior. La pregunta más relevante es cómo combinar ambos enfoques de manera efectiva dentro de una cartera, determinando dónde las exposiciones indexadas pueden proporcionar acceso eficiente a los mercados y dónde la gestión activa puede contribuir a través de la selección de valores, la gestión del riesgo o la experiencia especializada. El éxito del proceso de inversión depende cada vez menos de elegir una única filosofía, y cada vez más de construir una arquitectura de cartera que refleje las características de cada clase de activo, el objetivo de inversión y el presupuesto de riesgo del inversor.

2026-2031: el quinquenio que puede cambiar la escala de los fondos de inversión en América Latina

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

América Latina tiene capital, empresarios, proyectos, activos reales y enormes necesidades de inversión. Sin embargo, todavía existe una distancia importante entre quienes necesitan financiamiento y quienes están dispuestos a invertir. El desafío de los próximos años no será únicamente crear más fondos; será construir mejores estructuras capaces de transformar oportunidades dispersas en activos financiables, escalables y confiables para el inversionista.

La industria ya está evolucionando. LAVCA registró 78 fondos dedicados a América Latina con cierres durante 2025 y otros 40 durante el primer semestre de 2026. Al mismo tiempo, el crédito privado ha ganado espacio como alternativa para empresas, infraestructura y proyectos que no siempre encuentran respuesta adecuada en el financiamiento bancario tradicional. El fenómeno es particularmente significativo: 63% de los gestores de private credit identificados por LAVCA había levantado su fondo más reciente entre 2021 y el primer semestre de 2025.

Pero más capital disponible no significa automáticamente más inversión.

Ese es, probablemente, uno de los grandes aprendizajes para el quinquenio 2026–2031. Entre el inversionista y el proyecto existe una arquitectura financiera que muchas veces todavía debe construirse: due diligence, valorización, estructura legal, gobierno corporativo, contratos, garantías, flujos verificables, mitigantes de riesgo, mecanismos de salida, reporting y una correcta distribución de riesgos entre quienes participan.

El verdadero cuello de botella puede dejar de ser el dinero y convertirse en la estructuración.

Un terreno puede tener valor, pero todavía no constituir un proyecto inmobiliario financiable. Una empresa puede generar ventas, pero no necesariamente estar preparada para recibir capital privado. Un proyecto de infraestructura puede responder a una necesidad evidente y, sin embargo, carecer de una estructura contractual que permita atraer inversionistas. Incluso una cartera de créditos puede tener buenos activos individuales y requerir todavía estandarización, data y gobierno antes de convertirse en un vehículo institucional.

Ahí aparece una segunda transformación: los vehículos deberán especializarse.

No todos los activos deberían financiarse con la misma estructura. Equity, deuda privada, mezzanine, fondos inmobiliarios, fondos de infraestructura, fideicomisos, titulizaciones, joint ventures y SPV responden a perfiles diferentes de riesgo, plazo, flujo y retorno. La sofisticación no consiste en crear estructuras complejas; consiste en seleccionar la estructura correcta para cada activo.

Un SPV, por ejemplo, puede aislar riesgos y ordenar derechos económicos. Un fondo puede permitir diversificación y administración profesional. La deuda privada puede ofrecer soluciones donde el crédito bancario tradicional tiene restricciones de plazo, garantías o apetito de riesgo. El equity puede acompañar empresas que necesitan capital para crecer y no una obligación adicional de pago. La estructura debe seguir a la economía del proyecto, y no al revés.

También cambiará radicalmente la originación. Durante años se ha prestado mucha atención a levantar capital. Entre 2026 y 2031 será igualmente importante desarrollar capacidad profesional para encontrar, seleccionar, preparar y acompañar activos.

Un buen originador no es quien presenta más proyectos al inversionista. Es quien evita que lleguen aquellos que todavía no están preparados.

Eso exige filtros financieros, legales, comerciales y operativos antes de buscar capital. Implica preguntarse tempranamente cuánto vale el activo, cómo generará caja, quién asumirá cada riesgo, cuál será la estructura de garantías, qué retorno corresponde al riesgo asumido y cómo recuperará su inversión el aportante de capital.

El cuarto componente será inevitable: gobierno y transparencia. A medida que entren family offices, inversionistas institucionales, fondos internacionales, multilaterales y nuevos vehículos privados, crecerá también la exigencia sobre comités de inversión, conflictos de interés, valorizaciones independientes, gestión de riesgos, custodia, cumplimiento y reporting. La confianza institucional será un activo financiero.

Perú puede encontrar allí una oportunidad. Su mercado todavía tiene espacio para desarrollar vehículos especializados en inmobiliario, infraestructura, empresas medianas, deuda privada, energía, turismo, agroindustria y otros activos reales. Pero convertirse en una plataforma atractiva para capital regional e internacional dependerá menos de declarar que existen oportunidades y más de presentarlas con estándares que el capital pueda entender, evaluar y financiar.

Brasil, México, Colombia, Chile y Perú parten de escalas y ecosistemas distintos, pero comparten una transición: banca, gestores de fondos, family offices, fintechs, desarrolladores, inversionistas institucionales y proveedores de deuda privada comenzarán a convivir cada vez más dentro de arquitecturas de financiamiento complementarias.

Por eso, el período 2026–2031 puede representar mucho más que un ciclo de crecimiento para los fondos de inversión latinoamericanos.

Puede ser el momento en que pasemos de buscar dinero para proyectos a construir activos para el capital.

Porque el próximo salto de escala de los fondos en América Latina no se jugará únicamente en cuánto capital exista. Se jugará en quién tenga la capacidad de originar, estructurar, gobernar y convertir oportunidades dispersas en inversiones confiables, rentables y escalables.

El capital existe. Las oportunidades también. La próxima ventaja competitiva estará en construir el puente entre ambos.