Cuando la vida privada sacude a Wall Street

  |   Por  |  0 Comentarios

Foto cedida

De Nvidia a McDonald’s, Intel y Nestlé, los escándalos sentimentales, los conflictos de interés y las conductas personales de los máximos directivos han demostrado que la reputación de una empresa también puede quedar en manos de quien ocupa la oficina principal.

La caída de Jensen Huang no solamente representa un episodio inesperado en la historia de Nvidia, sino que vuelve a colocar sobre la mesa una de las cuestiones más delicadas del gobierno corporativo: ¿hasta dónde llega la vida privada de un CEO cuando sus decisiones personales pueden comprometer los intereses de una compañía, sus accionistas y miles de empleados?

Vida privada, pero pública

La respuesta no es sencilla, pero hay algo que las grandes corporaciones tienen cada vez más claro: la conducta de quien ocupa la máxima posición ejecutiva no es un asunto exclusivamente personal cuando puede generar conflictos de interés, poner en entredicho la aplicación de las reglas internas o comprometer la reputación de la organización.

El caso de Huang, quien ha dejado este jueves 12 de noviembre la presidencia, la dirección ejecutiva y su asiento en el consejo de administración de Nvidia después de 33 años al frente de la compañía, constituye un ejemplo particularmente ilustrativo.

La salida ocurrió después de que el empresario reconociera públicamente haber sido infiel a su esposa y de que trascendieran informaciones sobre relaciones sentimentales que involucrarían a una mujer sospechosa de mantener vínculos con los servicios de inteligencia chinos y a una ejecutiva de Nvidia que, según reportes periodísticos, dependía jerárquicamente de él. La compañía abrió previamente una investigación independiente y contrató asesoría legal externa. Aunque el comunicado de renuncia no atribuyó expresamente la decisión a una causa específica, la secuencia de acontecimientos convirtió el episodio personal en una crisis de gobierno corporativo y reputación.

La reacción de los inversores fue inmediata. Las acciones de Nvidia llegaron a desplomarse alrededor de 14% durante las primeras operaciones del jueves 12 de noviembre, tocaron un mínimo de 148,80 dólares y finalmente cerraron en 166,19 dólares, con una pérdida de 4,34%.

La empresa, cuya capitalización ronda los 4,2 billones de dólares, tuvo que anunciar que Colette Kress, hasta entonces directora financiera, asumiría la dirección ejecutiva interina mientras el consejo busca un sucesor definitivo. El mercado no solamente reaccionó ante la salida de uno de los empresarios más influyentes de la revolución de la inteligencia artificial, sino ante la incertidumbre que supone perder al hombre que construyó buena parte de la identidad tecnológica y estratégica de la compañía.

Otros escándalos corporativos

El caso del CEO de Nvidia no está inaugurando una nueva categoría de escándalo empresarial. De hecho, uno de los antecedentes más cercanos ocurrió en Intel en 2018, cuando Brian Krzanich tuvo que renunciar como CEO después de que una investigación interna confirmara que había mantenido una relación consensuada con una empleada, en contravención de la política de no fraternización de la compañía, aplicable a todos sus directivos.

La decisión del consejo fue contundente: si el resto de los trabajadores estaba obligado a respetar las normas internas, el máximo responsable de la empresa no podía situarse por encima de ellas. La similitud con el episodio de Nvidia resulta evidente: el problema corporativo no consiste necesariamente en juzgar una relación sentimental, sino en determinar si existe una relación de subordinación, un conflicto de interés o un incumplimiento de las reglas que deben garantizar la imparcialidad de las decisiones empresariales.

Un año después, en 2019, McDonald’s enfrentó una situación semejante. Su entonces director ejecutivo, Steve Easterbrook, fue despedido después de que la compañía descubriera que mantenía una relación sentimental consensuada con una empleada, algo prohibido por sus políticas internas.

Sin embargo, el asunto no terminó con su salida. Una investigación posterior reveló otras relaciones no declaradas con trabajadoras y cuestionamientos sobre la información que había proporcionado a la empresa. El caso escaló hasta la Comisión de Bolsa y Valores de Estados Unidos (SEC), que en 2023 sancionó al exdirectivo por realizar declaraciones falsas o engañosas a los inversionistas sobre las circunstancias de su despido.

También cuestionó la divulgación que hizo McDonald’s de su acuerdo de separación, que le permitió conservar compensaciones superiores a 40 millones de dólares. La compañía terminó recuperando aproximadamente 105 millones de dólares en efectivo y acciones. La lección fue mucho más allá de una infidelidad: ocultar información, manipular los procesos internos o privilegiar los intereses personales puede convertirse en un problema directamente relacionado con la protección de los accionistas.

Más recientemente, en septiembre de 2025, Nestlé despidió a su director ejecutivo Laurent Freixe después de confirmar que mantenía una relación sentimental no declarada con una subordinada directa, en violación de su código de conducta empresarial.

La investigación se produjo después de denuncias internas relacionadas con un posible trato preferencial hacia la empleada. El episodio evidenció que las políticas de integridad no son solamente mecanismos de cumplimiento para los niveles operativos: también pueden determinar la permanencia del máximo ejecutivo de una multinacional. Y, sobre todo, que el problema adquiere otra dimensión cuando una relación personal puede influir en ascensos, remuneraciones, evaluaciones o decisiones sobre recursos de la compañía.

Pérdida de confianza y otros escándalos, el golpe a la cultura corporativa

Sin embargo, las relaciones sentimentales son solamente una parte de una lista mucho más extensa de comportamientos que han terminado por sacudir a grandes corporaciones y erosionar la confianza de los mercados.

Volkswagen protagonizó uno de los mayores escándalos industriales de las últimas décadas con el llamado Dieselgate, descubierto en 2015, cuando se reveló que había utilizado software para manipular las pruebas de emisiones contaminantes de sus vehículos diésel. La crisis provocó la renuncia de su entonces CEO, Martin Winterkorn, además de multas, indemnizaciones y un deterioro de su reputación global. En este caso no se trató de una conducta sentimental, sino de decisiones empresariales que comprometieron la ética, la transparencia y la responsabilidad de una organización frente a sus clientes y autoridades.

Enron representa otro de los ejemplos más contundentes de cómo la ambición y la ausencia de controles pueden destruir la confianza corporativa. El gigante energético estadounidense colapsó en 2001 después de que salieran a la luz complejas prácticas contables, ocultamiento de deuda y manipulación de sus resultados financieros.

Sus principales directivos, entre ellos Kenneth Lay y Jeffrey Skilling, quedaron asociados a uno de los mayores fraudes empresariales de la historia estadounidense. La quiebra arrasó con miles de empleos y ahorros para el retiro de trabajadores e inversionistas. El caso dejó claro que una compañía puede exhibir durante años una imagen de éxito, innovación y crecimiento mientras sus máximos responsables deterioran desde dentro los principios que deberían sostenerla.

También está el caso de Wells Fargo, donde la apertura de millones de cuentas bancarias sin autorización de clientes, impulsada por objetivos comerciales agresivos y prácticas de presión sobre los trabajadores, derivó en una crisis de confianza que terminó con la salida de su CEO, John Stumpf, en 2016.

Uber, por su parte, vio tambalearse su cultura corporativa bajo el liderazgo de Travis Kalanick, en medio de denuncias de acoso, problemas de gestión y cuestionamientos sobre el ambiente laboral, hasta que abandonó la dirección ejecutiva en 2017. Son episodios distintos, pero comparten un elemento: cuando la cultura de una organización deja de corresponder con los principios que proclama, el costo termina trasladándose a su reputación, su capacidad de atraer talento y la confianza de sus inversionistas.

Lo que une estos casos no es necesariamente la naturaleza de las faltas, sino la posición de quienes las protagonizan. Un CEO no es un empleado más. Administra recursos ajenos, representa a la organización ante los mercados, participa en decisiones estratégicas y tiene una responsabilidad especial en la construcción de una cultura de integridad.

Por eso, las relaciones sentimentales con subordinados, los conflictos de interés no declarados, el abuso de poder, la manipulación de información, el fraude contable o el ocultamiento de problemas no pueden analizarse únicamente desde la esfera personal. En una empresa cotizada, cualquiera de esas conductas puede tener consecuencias económicas, legales y reputacionales.

El problema también está relacionado con una paradoja del liderazgo empresarial: las compañías suelen exigir a sus trabajadores niveles estrictos de cumplimiento, transparencia y responsabilidad, pero cuando las irregularidades involucran a sus máximos ejecutivos, los consejos de administración enfrentan una prueba mucho más compleja. Deben decidir si protegen a una figura que puede ser fundamental para el negocio o si hacen valer las reglas, aun cuando ello implique perder a un fundador, a un directivo exitoso o a la persona que representa públicamente a la compañía. Nvidia acaba de enfrentarse a esa disyuntiva y su decisión tendrá consecuencias que van mucho más allá de la sucesión de Huang.

Al final, Wall Street puede perdonar errores de estrategia, resultados trimestrales por debajo de las expectativas o incluso decisiones de inversión equivocadas si existe una explicación razonable y una perspectiva de recuperación. Lo que resulta mucho más difícil de recuperar es la confianza cuando los inversionistas empiezan a cuestionar la integridad de quienes conducen una compañía.

La vida privada de un CEO debería ser, en principio, precisamente eso: privada. Pero cuando sus decisiones personales comprometen la imparcialidad, la seguridad, la transparencia o el cumplimiento de las reglas corporativas, deja de serlo. Nvidia, Intel, McDonald’s y Nestlé, por mencionar algunos casos, son recordatorios de que en las grandes empresas el poder también implica obligaciones. Ningún CEO, por exitoso o indispensable que parezca, debería estar por encima de ellas. El mercado lo sabe y lo recuerda.
Qué papel pueden tener los bonos flotantes en el entorno volátil en el que nos encontramos, según La Française

  |   Por  |  0 Comentarios

Foto cedidaReyes García-Reol, Country Head Iberia en Groupe La Française

En esta entrevista con Reyes García-Reol, Country Head Iberia en Groupe La Française, explicaremos porque el fondo La Française Carbon Impact Floating Rates presenta una oportunidad interesante en el complejo entorno actual. 

¿Siguen siendo relevantes los bonos flotantes (Floating Rate Notes o FRNs) en el contexto actual?

Sí, no solo siguen siendo relevantes, sino que están cobrando una mayor importancia para los inversores que buscan una yield atractiva. Los mercados de bonos se enfrentan a un periodo difícil debido al aumento de los precios de la energía, la creciente inflación y las subidas de los tipos de interés por parte de los bancos centrales. Además, los gobiernos también están generando más gasto y emitiendo más deuda, lo cual ejerce aún más presión sobre las yields de los bonos. El contexto sigue siendo complejo para la renta fija y se espera que la volatilidad persista. Teniendo esto en cuenta, los bonos flotantes pueden ofrecer una combinación potencialmente atractiva: una cobertura natural contra la volatilidad de tipos (con una volatilidad un 80 %1 menor en comparación con el equivalente a tipo fijo), un carry potencialmente atractivo y en alza gracias al cupón dinámico que se reajusta periódicamente en base a los tipos de referencia a corto plazo (Euribor2 en Europa, SOFR3  en EE. UU.), y una estabilidad en el precio independientemente de la dirección en la que se muevan los tipos, debido a su perfil de baja duración (normalmente entre 0 y 0,5). Como los tipos monetarios deberían seguir subiendo, los bonos flotantes podrían capturar una mayor yield sin asumir el riesgo de duración.

¿Por qué tener en cuenta “La Française Carbon Impact Floating Rates”?

A diferencia de muchos fondos de bonos flotantes, La Française Carbon Impact Floating Rates es un fondo de crédito que se diferencia a través de su posicionamiento y la estrategia crossover.

El universo del fondo abarca todo el espectro crediticio —desde Investment Grade (IG) hasta High Yield (HY)4 y deuda subordinada5 — en países de la Organización para la Cooperación y el Desarrollo Económico (OCDE). Está diseñado para mantener una duración modificada baja, que generalmente oscila entre 0 y 0,5, y puede invertir en múltiples divisas, cubiertas sistemáticamente al euro.

Al operar en todo el espectro crediticio y ajustar su exposición al riesgo en función del ciclo de mercado, este enfoque flexible amplía el conjunto de oportunidades, mejora la diversificación y respalda la generación de carry para adaptarse a las cambiantes condiciones del mercado.

La Française Carbon Impact Floating Rates también está clasificado como Artículo 86 según la SFDR y tiene como objetivo reducir su huella de carbono en más del 50 % en comparación con su universo de inversión7.

Entonces, ¿qué papel puede desempeñar La Française Carbon Impact Floating Rates en una asignación de activos más amplia?

La Française Carbon Impact Floating Rates es un fondo de crédito a corto plazo dada su exposición relativamente corta en la curva de spreads. Sin embargo, lo que realmente distingue al fondo es su sensibilidad al spread, la cual difiere de la de sus homólogos al ofrecer rendimientos crediticios con un perfil de menor sensibilidad a los tipos.

Esta característica convierte al fondo en una herramienta versátil de renta fija que se sitúa entre los fondos monetarios/de corta duración y las soluciones de crédito tradicionales. Los inversores pueden utilizarlo como un pilar en la asignación de crédito a tipo flotante, una posición satélite para diversificar la duración o una solución de mayor carry complementaria a los fondos monetarios.

El fondo puede describirse como un componente fundamental de la asignación de renta fija, es adecuado para asignaciones a corto plazo y a su vez encaja en asignaciones a largo plazo. Con una cartera diversificada centrada en emisores Investment Grade que genera ingresos estables mientras preserva el capital, el fondo destaca por su baja volatilidad y su trayectoria de rendimiento lineal, una combinación poco común en el universo de renta fija.

¿Cuál es el posicionamiento actual del fondo?

La Française Carbon Impact Floating Rates ofrece protección contra la volatilidad de los tipos de interés con una duración modificada de solo 0,348 (normalmente oscila entre 0 y 0,5), lo cual ayuda a navegar el estrés de mercado. La cartera se basa en la calidad del emisor (calificación promedio del emisor de la cartera: BBB+8), a través de una base bien diversificada de más de 2008 posiciones, utilizando de manera selectiva la asignación al High Yield4 y deuda subordinada5 para mejorar la yield del fondo.

La cartera está concentrada, con aproximadamente un 70 %8 de exposición a Europa y dos tercios6 al sector financiero. Esta es una elección deliberada que refleja una convicción genuina: los bancos europeos se benefician de márgenes de capital robustos, de una mejor calidad de activos, de un marco regulatorio favorable para los acreedores y una mejorada rentabilidad estructural. El mercado de bonos flotantes en sí tiene una alta exposición al sector financiero, por lo que este posicionamiento también se alinea con la estructura natural del mercado.

¿Cuál es el track record de La Française Carbon Impact Floating Rates a lo largo de los diferentes ciclos del mercado?

El fondo aspira a tener una trayectoria de rentabilidad relativamente lineal combinada con una volatilidad limitada y ha demostrado resiliencia9 a través de varios periodos de crisis (COVID-19, la guerra entre Rusia y Ucrania [diciembre de 2021 – septiembre de 2022] y el “Liberation Day” por parte del presidente Trump), con su estructura de bonos flotantes absorbiendo un choque extremo de tipos y limitando las caídas. Esto se ha traducido en una relación entre rentabilidad y volatilidad interesante. Esa consistencia se refleja en su calificación de cinco estrellas de Morningstar10 (clase I – ISIN: FR0013439163), mantenida durante varios años.

Mirando al futuro, y teniendo en cuenta la incertidumbre geopolítica actual, ¿cuál es la perspectiva de La Française Carbon Impact Floating Rates?

De cara al futuro, mantenemos la cautela sobre los activos de riesgo en general y, gracias a la flexibilidad del fondo, estamos listos para realizar nuevos ajustes a medida que evolucione la situación. Esperamos que los tipos a largo plazo sigan siendo volátiles, impulsados por los persistentes déficits, las necesidades de emitir deuda y la incertidumbre geopolítica. Es posible que haya un cierto alivio a corto plazo, por ejemplo, si disminuyen las tensiones en Oriente Medio, pero es probable que la presión sobre los tipos continúe, lo que podría tener consecuencias para los spreads.

En este contexto, La Française Carbon Impact Floating Rates está bien posicionado: protege contra la volatilidad de tipos a la vez que limita el impacto potencial de la ampliación de los spreads, ayudando a preservar su trayectoria de rentabilidad relativamente lineal a lo largo del tiempo.


Inversis apuesta por la deuda española y el crédito europeo de alta calidad en su estrategia para 2027

  |   Por  |  0 Comentarios

Canva

Inversis ha presentado su estrategia macroeconómica y de inversión para el cuarto trimestre, con la mirada puesta en un 2027 que, según la entidad, estará marcado por un crecimiento global a dos velocidades, la persistencia de las presiones inflacionistas y un menor margen de actuación de los bancos centrales. La firma mantiene un posicionamiento defensivo y selectivo, con preferencia por el crédito europeo de alta calidad, la liquidez y los activos reales, infraponderando la renta variable europea y los bonos de larga duración. 

De cara a 2027, Inversis asigna un 45% de probabilidad a un escenario central de estanflación contenida. Este contexto está caracterizado por un precio del Brent de entre 100 y 115 dólares por barril, tipos de interés elevados y rentabilidades de un solo dígito en renta variable, frente a un 35% de probabilidad de uno bajista y un 20% de uno alcista. 

“La economía mundial crecerá tres décimas más en 2027, hasta el 3,4%, impulsada principalmente por las economías emergentes, que acelerarán su avance del 3,7% al 4,4%. Estados Unidos mantendrá un crecimiento del 2,3%, mientras que la eurozona avanzará un 1,2%. Para la firma, esta divergencia se produce en un contexto de presiones inflacionistas derivadas de factores como la energía y los aranceles, que dificultan la recuperación económica y obligan a construir carteras que no dependan de futuras bajadas de tipos”, ha destacado Ignacio Muñoz-Alonso, jefe de estrategia macroeconómica de Inversis.

Ormuz y la inflación de oferta condicionan los mercados 

La evolución del conflicto en el estrecho de Ormuz continúa siendo uno de los principales factores de incertidumbre para los mercados. En su análisis específico sobre el petróleo, Inversis contempla tres escenarios. El principal, al que asignan un 50% de probabilidad, es la continuidad de un conflicto contenido, con bloqueos y negociaciones intermitentes y un Brent entre 100 y 115 dólares por barril. 

Con la persistencia de este riesgo energético, la entidad advierte de que los bonos de larga duración pueden caer al mismo tiempo que la renta variable, perdiendo parte de su capacidad de protección. Esta circunstancia obliga a buscar nuevas fuentes de diversificación y favorece una estrategia centrada en los ingresos recurrentes de la renta fija, la liquidez y las coberturas frente a los riesgos inflacionistas. 

Estados Unidos: crecimiento resistente y otra subida de tipos en el horizonte 

El PIB de Estados Unidos registró un crecimiento del 3,4% en tasa trimestral anualizada durante el tercer trimestre de 2026 e Inversis identifica tres motores principales que explican la mayor fortaleza de la economía estadounidense frente a la europea: la inversión en inteligencia artificial y sus infraestructuras, el impulso fiscal y el sector energético. 

En política monetaria, Inversis prevé una nueva subida de 25 puntos básicos de la Reserva Federal antes de finalizar el año, constatando que la mayoría de las proyecciones apuntan a nuevos incrementos de los tipos de interés en 2026. Para la firma, uno de los principales riesgos de cara a 2027 es que los bancos centrales continúen endureciendo las condiciones financieras en un ciclo económico que ya muestra señales de desaceleración. 

En el plano político, los resultados de las elecciones legislativas estadounidenses sugieren a la entidad una situación que puede limitar las grandes iniciativas fiscales y reducir la posibilidad de nuevos estímulos. Además, Inversis anticipa mayores tensiones presupuestarias y volatilidad política, observando que el riesgo comercial y el conflicto con Irán seguirán condicionando a los mercados dado el amplio margen de actuación que conserva Estados Unidos en materia de aranceles y política exterior. 

A ello se suma una creciente selectividad de los inversores respecto a las grandes compañías tecnológicas. La entidad destaca que el aumento de las inversiones de los hiperescaladores en inteligencia artificial está presionando su generación de caja y elevando sus necesidades de financiación, mientras que proveedores como Nvidia, Micron o Broadcom se benefician de ese gasto. Para la firma, el principal riesgo no reside en la tecnología, sino en la concentración del mercado y en la dependencia de que este ciclo inversor se mantenga durante los próximos años. 

Europa: crecimiento débil, riesgo fiscal y preferencia por la deuda española

En Europa, Inversis mantiene una visión prudente ante la combinación de crecimiento reducido, inflación elevada y dificultades estructurales. La Inversis identifica tres focos principales de debilidad en el continente: Alemania, que prevé una moderación del crecimiento hasta el 1,1% en 2027 y el 0,6% en 2028; Francia, cuyo gasto público equivale al 57% del PIB, con una deuda próxima al 119% y un déficit previsto del 5,4% en 2026. Por último señala la limitada capacidad de coordinación de las instituciones europeas para impulsar reformas estructurales, subrayando que solo el 15,7% de las recomendaciones del informe Draghi se habían aplicado por completo en septiembre. 

Además, la firma advierte que las elecciones presidenciales francesas de 2027 y la falta de avances en reformas estructurales podrían incrementar la presión sobre los activos europeos. Como resultado, Inversis considera que el descuento de valoración de Europa responde a riesgos estructurales que no desaparecerán únicamente con una mejora del ciclo económico. Por ello, infrapondera la renta variable europea, aunque muestra preferencia por compañías de calidad, con capacidad de fijación de precios y exposición a sectores como defensa e infraestructuras. En deuda soberana favorece los bonos españoles frente a los franceses, al considerar más atractiva su relación entre rentabilidad y riesgo fiscal. 

En Asia, China sigue mostrando una evolución favorable, impulsada por su industria de alta tecnología (su PIB aceleró el crecimiento interanual hasta el 4,5% en el tercer trimestre) a pesar de que el consumo interno continúa débil y persisten las presiones deflacionistas. Por su parte, Japón presenta unas perspectivas de crecimiento más limitadas, del 0,7% tanto en 2026 como en 2027, en un contexto de normalización monetaria. Inversis advierte de los riesgos asociados a las subidas de tipos del Banco de Japón, al comportamiento del yen y al incremento de las rentabilidades de su deuda soberana. 

Asset Allocation 

En la composición de carteras, Inversis prioriza las estrategias de carry en renta fija frente a la exposición a bonos de larga duración. En este contexto, la entidad sobrepondera el crédito europeo investment grade, la liquidez y los activos alternativos líquidos, así como la deuda soberana de los países periféricos de la eurozona, con preferencia por España. También la energía como cobertura frente a una eventual escalada del conflicto en el Golfo y el oro como activo refugio frente a los riesgos fiscales y escenarios de mayor tensión geopolítica. 

Por el contrario, Inversis ha pasado a infraponderar la renta variable europea, además de la estadounidense ante la concentración del riesgo en el ciclo de inversión en inteligencia artificial. La firma adopta una postura todavía más defensiva en Japón, por los riesgos asociados a la normalización monetaria. En renta fija, reduce exposición a los bonos de larga duración y el crédito high yield europeo, debido a los riesgos energéticos, fiscales y de insolvencias, así como el crédito de alto rendimiento estadounidense. 

Con este posicionamiento, Inversis busca construir carteras capaces de generar rentabilidad sin depender de futuras bajadas de tipos, preservar liquidez para aprovechar oportunidades y disponer de fuentes de diversificación que permitan afrontar un entorno de inflación persistente, mayor incertidumbre geopolítica y posibles caídas simultáneas de las bolsas y los bonos. 

Alexandre Carrier (DNCA Investments): “Tiene sentido una asignación del 5% al 10% en materias primas como diversificador”

  |   Por  |  0 Comentarios

Foto cedidaAlexandre Carrier, gestor y analista de renta variable especializado en materias primas de DNCA Investments, firma afiliada de Natixis IM.

La reciente volatilidad de los mercados y la inflación han reavivado el debate sobre la cartera tradicional 60/40, abriendo la puerta de entrada a la mayor presencia de otros activos. En opinión de Alexandre Carrier, gestor y analista de renta variable especializado en materias primas de DNCA Investments, firma afiliada de Natixis IM, uno de estos activos son las materias primas. 

¿Deberían los inversores institucionales considerar las materias primas como una asignación estratégica y permanente dentro de sus carteras?

Las correlaciones, como sabemos, tienden a evolucionar a lo largo del tiempo. Dicho esto, las materias primas presentan por lo general una correlación relativamente baja con la renta variable y, en particular, con la renta fija. Aunque las materias primas están vinculadas al ciclo económico, poseen su propia dinámica de oferta y demanda. Estas dinámicas difieren de los factores que impulsan los beneficios de las acciones o de los tipos de interés que determinan la evolución de los bonos. Históricamente, las correlaciones tienden a debilitarse aún más durante las fases avanzadas del ciclo económico. En conjunto, cuando aumentan las correlaciones entre la renta variable y la renta fija, tiene sentido plantearse una asignación del 5% al 10% a materias primas como elemento diversificador de la cartera.

En el entorno de mercado actual, ¿es preferible tomar exposición directa a las materias primas o invertir a través de activos vinculados, como las compañías mineras?

Se trata de dos tipos de exposición muy diferentes. Las compañías mineras están, por naturaleza, mucho más correlacionadas con los mercados bursátiles. Asimismo, conviene recordar que las materias primas son intrínsecamente volátiles. Las empresas mineras ofrecen una exposición apalancada a los precios de las materias primas, lo que amplifica tanto los movimientos al alza como a la baja. Además, cuando las mineras acometen proyectos a gran escala, los costes tienden a aumentar, lo que ejerce presión sobre la rentabilidad. En nuestro caso, nos decantamos por la exposición directa a las materias primas: ofrecen menores correlaciones con la renta variable y actúan como una cobertura natural frente a la inflación de costes.

Tradicionalmente, los inversores se han centrado en el oro y el petróleo. ¿Qué otras materias primas están captando actualmente la atención de los inversores y por qué?

El cobre, sin duda. El cobre se sitúa en el centro neurálgico de la electrificación: desde los vehículos eléctricos y las energías renovables hasta las redes eléctricas, los centros de datos y la robótica. Al mismo tiempo, a la oferta le cuesta mantener el ritmo de una demanda creciente. Chile, el mayor país productor de cobre del mundo, se enfrenta al envejecimiento de sus minas. Muchos de sus principales yacimientos se descubrieron hace varias décadas. Además, la empresa estatal Codelco ha invertido por debajo de lo necesario durante años. En lo que va de año, la producción chilena de cobre ha caído alrededor de un 10% en comparación interanual.

¿Qué metales experimentan actualmente los desequilibrios más significativos entre oferta y demanda?

El cobre, el estaño y la plata. Estos metales resultan fundamentales para la transición energética y digital; sin embargo, la inversión en nueva oferta ha sido insuficiente a lo largo de la última década. Poner en marcha una nueva explotación productiva lleva varios años, lo que implica que la oferta no puede reaccionar con rapidez ante el aumento de la demanda. En cuanto a la plata, suele obtenerse como subproducto de otros metales (como el zinc y el cobre). Por consiguiente, el desarrollo de minas primarias de plata es relativamente poco frecuente.

Ha calificado en diversas ocasiones al cobre como el “nuevo petróleo” de la transición energética. Dado que los proyectos mineros tardan entre 10 y 15 años en iniciar su producción y que las leyes del mineral se reducen a escala global, ¿hasta qué punto es grave el déficit estructural de oferta que anticipa? ¿Y qué precio de equilibrio estima necesario para incentivar la nueva oferta?

El déficit de oferta podría llegar a ser muy significativo, si bien su magnitud dependerá de diversos factores. Por el lado de la demanda, mucho estará supeditado al ritmo tanto de la transición energética (renovables, vehículos eléctricos, bombas de calor y climatización) como de la transición digital (especialmente el desarrollo de la IA). La tendencia de fondo es clara: ambas transiciones se desarrollarán a lo largo de muchos años, con fases de mayor y menor crecimiento. Pero el mundo continuará electrificándose, al tiempo que el número de centros de datos necesarios para alimentar la IA no dejará de crecer. Por el lado de la oferta, las compañías mineras son reacias a lanzar proyectos a gran escala debido a los elevados costes iniciales. En su lugar, lo están compensando parcialmente mediante el desarrollo de proyectos brownfield de menor envergadura, que les permiten incorporar producción adicional de forma más rápida.

¿En qué medida esta nueva fuente de demanda de las Big Tech está redefiniendo sus modelos macroeconómicos para metales clave como el cobre y el aluminio?

El principal catalizador estructural es claramente la electrificación global más que la inversión exclusiva en centros de datos de IA. Esto abarca las redes eléctricas, las energías renovables, los vehículos eléctricos, las bombas de calor y los sistemas de climatización. En la actualidad, los centros de datos de IA representan aproximadamente el 10% del crecimiento incremental de la demanda de cobre. Dado que el mercado ya se encuentra en una situación de oferta ajustada (tight market), esta fuente de demanda adicional indudablemente repercute en las cotizaciones. Lo que valoramos especialmente del cobre es la diversificación de sus motores de demanda. Desde luego, los precios ya se sitúan en niveles relativamente elevados y reflejan parte de estas tendencias estructurales; sin embargo, deberán mantenerse altos para incentivar la inversión en nuevos proyectos.

La desglobalización y el proteccionismo están transformando las cadenas de suministro mundiales, ¿cómo afecta esta fragmentación a los mercados de derivados y de qué manera influye en el posicionamiento táctico dentro de su cesta de metales?

Una desglobalización gradual implica que muchos países tendrán que reconstruir fábricas y cadenas de suministro, lo que genera una demanda adicional de materias primas. Otra evolución relevante es la creciente regionalización de los precios de las materias primas. Tomemos como ejemplo a Estados Unidos: la aplicación —e incluso la simple amenaza— de aranceles sobre ciertos metales como el aluminio y el cobre está atrayendo un mayor volumen de metal hacia las bolsas estadounidenses, en particular el COMEX, lo que impulsa al alza los precios locales, aunque también supone un riesgo si dichos aranceles finalmente no se implementan). Por su parte, China persigue consolidar su posición como centro neurálgico (hub) de negociación de oro. Alrededor de dos tercios de la demanda mundial de oro procede de Asia, y aun así los principales centros de negociación siguen siendo Londres para el mercado físico y EE.UU. para el mercado de futuros. China mantiene la firme ambición de convertirse en un gran centro de referencia del oro, respaldada por sus notables inversiones en capacidad de almacenamiento.

Mapfre Economics mejora su previsión de crecimiento para España hasta el 2,5% este año

  |   Por  |  0 Comentarios

Canva

Mapfre Economics ha mejorado su previsión de crecimiento para España hasta el 2,5% en 2026, aunque rebaja ligeramente sus expectativas para el año que viene y las sitúa en el 2%, frente al 2,1% esperado hace unos meses. Por su parte, la inflación, se situaría en el 3,7% este año y en el 2,9% en el que viene, respectivamente. Así lo destaca en el informe “Panorama económico y sectorial 2026: actualización de previsiones hacia el cuarto trimestre”, publicado y editado por Fundación Mapfre.

España se mantiene como una de las principales sorpresas positivas dentro de la economía europea. La actividad económica sigue apoyándose en la fortaleza del empleo, el dinamismo del consumo, la aportación del turismo y los servicios, así como una evolución demográfica que continúa actuando como soporte de la demanda interna. Durante los últimos años se ha sumado el impulso derivado de los fondos europeos Next Generation EU, que han contribuido a sostener la inversión y a reforzar la resiliencia de la actividad económica en un entorno internacional complejo.

“Como consecuencia, las previsiones de crecimiento del PIB vuelven a revisarse al alza, tanto para 2026 como para 2027, sugiriendo que la capacidad de expansión de la economía española está resultando superior a la incorporada inicialmente en muchos escenarios”, ha destacado Mapfre Economics en el informe.

Sin embargo, según el estudio, a medida que algunos de estos factores maduran y el despliegue de los programas europeos se aproxima progresivamente a su fase final, “comienzan a ganar relevancia los interrogantes sobre la capacidad de la economía española para mantener ritmos de crecimiento significativamente superiores a los de la Eurozona”. 

Por su parte, Estados Unidos crecería un 2,3% en 2026 y un 2,1% en 2027, con una subida de los precios del 3,4% y del 2,6%. La actividad económica ha seguido apoyándose en la fortaleza del consumo privado, en un mercado laboral que continúa generando empleo. Además se ha apoyado en unos indicadores empresariales que siguen en expansión, y en una inversión que continúa beneficiándose del ciclo tecnológico y del impulso proporcionado por la política fiscal.

Respecto a la Eurozona, registraría una mejora del PIB del 1% este año y del 1,2% el que viene, con una inflación del 3,1% y del 2,7%, respectivamente. Europa afronta una evolución más moderada que la observada en otras grandes economías desarrolladas, y el foco del debate económico parece desplazarse progresivamente desde la intensidad de la recuperación hacia la capacidad de la región para adaptarse a un entorno estructuralmente difícil.

Mapfre Economics estima un crecimiento para América Latina del 1,9% en 2026 y del 2% en 2025, con una subida de los precios del 8,7% y del 8,5%, respectivamente. La economía regional continúa beneficiándose de un entorno macroeconómico relativamente favorable dentro del universo emergente, aunque destaca la diferencia entre algunos países que conforman la región, como Brasil y México.

En el caso de Asia, la región sigue concentrando una parte significativa del crecimiento mundial, aunque cada vez más influida por las transformaciones geopolíticas y económicas que están redefiniendo el entorno global. Así, se espera para la región un crecimiento del 4,6% este año y del 4,5% el que viene, con una inflación del 1,4% tanto para 2026 como para 2027. La economía de China se encuentra transitando una etapa de crecimiento más moderado, apoyada en estímulos públicos selectivos y en la fortaleza de determinados sectores industriales y tecnológicos. Mapfre Economics estima una mejora del PIB del 4,5% este año y del 4,4% el que viene, ya lejos del objetivo del 5% fijado por su gobierno.

Panorama sectorial

La actividad aseguradora global conserva un perfil resiliente, apoyado por el impulso nominal derivado de una inflación más elevada (que se traslada progresivamente a los capitales asegurados y a las tarifas) y por unos tipos de interés más altos que refuerzan el atractivo de los productos de ahorro y mejoran el rendimiento de las carteras de inversión. No obstante, este soporte convive con una dispersión creciente entre mercados y entre los segmentos de Vida y No Vida, así como con una mayor exposición a la volatilidad financiera y a unas condiciones de financiación más exigentes.

En este contexto, se prevé un crecimiento nominal de las primas globales en 2026, del 5% en el segmento de los seguros de Vida y del 4,8% en el de No Vida. Estas cifras son ligeramente inferiores a las de la actualización presentada en su informe anterior, en parte por el efecto base de un cierre de 2025 más dinámico de lo estimado inicialmente. Para 2027, se anticipa una aceleración del crecimiento de las primas hasta el 5,7% y el 5,4% para los segmentos de Vida y No Vida, respectivamente, en la medida en que se vayan consolidando los efectos de la actualización de tarifas y de unos mayores rendimientos financieros.

Small caps, salud y CLO: los gestores de Janus Henderson ven oportunidades en segmentos olvidados con tipos más altos

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

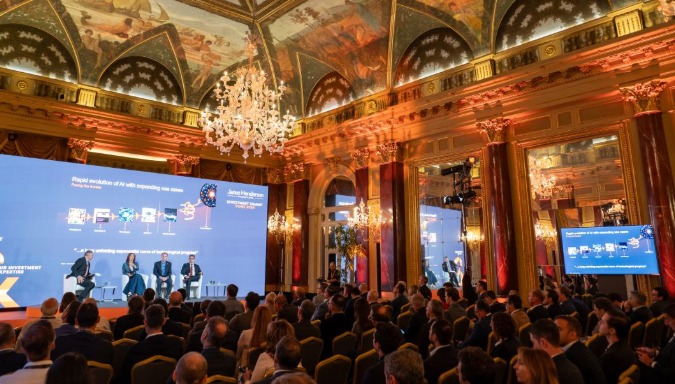
Janus Henderson celebró por primera vez en Roma su Investment Summit, la cita anual con inversores y clientes. En un panel con periodistas, John Kerschner (Global Head of Securitised Products), Dan Siluk (Head of Global Short Duration & Liquidity Group), Andy Acker (Portfolio Manager, Healthcare & Biotechnology) y Nick Sheridan (Portfolio Manager, Global Smaller Companies y European Equities) analizaron las oportunidades del mercado.

Sheridan explicó que las small caps se endeudan a plazos más cortos que las grandes compañías, por lo que los movimientos de tipos afectan más a su rentabilidad. Aun así, recordó que muchas empresas salieron de la pandemia con una posición de deuda relativamente sólida, mientras que los gobiernos incrementaron de forma sustancial sus pasivos.

Sostuvo que las small caps globales cotizan con un descuento relevante frente a las grandes compañías y que el consenso anticipa un mayor crecimiento de beneficios en los próximos dos años. También señaló que ofrecían una rentabilidad por dividendo superior a la de las grandes empresas. El riesgo, dijo, es la deuda de los gobiernos y la vinculada a la IA: parte de su universo abastece a quienes construyen centros de datos y aún no se sabe cuán volátil será esa demanda. “Por ahora, realmente no lo sabemos”, admitió.

Ante una consulta, Sheridan explicó que el fondo toma como referencia el índice MSCI World Small Cap y que su universo de inversión abarca compañías con capitalizaciones de mercado de entre USD 100 millones y USD 24.000 millones. Planteó que, si la IA sustituye capital humano, las small caps, que emplean más personas, podrían mejorar sus márgenes, sobre todo en Europa, aunque algunas, como las de materias primas, difícilmente retendrían esa mejora.

Salud: patentes, fusiones y precios

Acker describió una relación casi inversa entre la IA y la salud y la biotecnología, y atribuyó parte de la falta de interés por el sector al entusiasmo por la IA. Señaló que el sector está “bifurcado”: el ejecutivo describió el actual ciclo de vencimientos de patentes como el mayor que ha visto y estimó que cerca de USD 200.000 millones de ingresos quedarían expuestos a la competencia de genéricos o biosimilares. Las proyecciones del sector varían según el horizonte de análisis.

A su vez, afirmó que cerca del 65 % de los productos innovadores que llegan al mercado proceden de compañías biotecnológicas pequeñas y medianas, que son en las que se concentra su equipo. Planteó que las fusiones y adquisiciones van camino de unos 300.000 millones de dólares este año, en su mayoría de grandes compañías que compran pequeñas. Y remarcó que el gasto en salud equivale a cerca del 17 %-18 % del producto interno bruto de Estados Unidos, mientras que el sector representaba menos del 10 % de la capitalización del S&P 500 en el período analizado.

Sobre los temores de hace un año y medio —precios de medicamentos, aranceles y cambios en la FDA—, Acker sostuvo que las aprobaciones se mantuvieron en niveles elevados. La FDA registró 46 medicamentos novedosos aprobados por su centro de fármacos en 2025.

Un nuevo régimen de tipos y el papel de los CLO

Kerschner recordó que a comienzos de año se esperaban recortes de los bancos centrales, pero que a fines de septiembre varios ya subieron tipos y el mercado descuenta más alzas. En el panel hubo consenso en que se ha entrado en un nuevo régimen de tasas, con inflación más persistente. Siluk coincidió en que tipos e inflación estructuralmente más altos traen mayor volatilidad.

Para Kerschner, una respuesta son los productos titulizados, el segmento “más desatendido en relación con su tamaño”, y en particular los CLO: combinan alta calidad crediticia, un rendimiento superior al del crédito corporativo y cupón flotante, de modo que el ingreso sube cuando suben los tipos. Recordó que en 2022 tuvieron retorno positivo. Dijo que la recomendación a los inversores es no intentar anticipar el mercado y que añadir un pequeño porcentaje a la cartera mejora el retorno ajustado por riesgo.

Bessent y el yen

En otro pasaje, Siluk consideró que las intervenciones de Scott Bessent fueron “algo inoportunas”, porque no había dislocación de mercado: el avance del rendimiento del bono a diez años, de los 4 % bajos hacia el 5 %, fue “bastante ordenado”. Sobre el yen, Siluk aludió a la coordinación entre el Tesoro de Estados Unidos y el Ministerio de Finanzas de Japón para respaldar la moneda japonesa. El razonamiento era que un yen más fuerte reduciría la necesidad de que Tokio vendiera bonos del Tesoro estadounidense para financiar intervenciones cambiarias.

Consultado sobre el impacto de la crisis del crédito privado, Kerschner distinguió a las business development companies (BDC), con cerca de un 25% de exposición a software, de los CLO de préstamos sindicados en los que invierte la firma, que tienen un límite del 15% por industria. En EE UU, la exposición a software y tecnología ronda el 13%; en Europa, el 9%. Si se excluyen los préstamos en niveles de estrés y los que vencen en 2028, dijo, el porcentaje cae a cerca del 1% del mercado. Afirmó que ningún CLO triple A ha incurrido en impago y que, desde la crisis financiera global, ninguno con grado de inversión lo ha hecho.

Kerschner, por último, explicó que, antes del lanzamiento del primer ETF de CLO de la firma, en octubre de 2020, invertir en este activo exigía un equipo de analistas y una cartera de entre 100 y 200 millones de dólares. Afirmó que el mercado global contaba con 55 ETF de CLO y cerca de USD 55.000 millones en activos bajo gestión hasta el momento; y que el ETF estadounidense AAA CLO de Janus Henderson gestionaba más de USD 30.000 millones al cierre de agosto de 2026, según datos de Vanguard.  En el panel se remarcó que el mercado era exclusivamente institucional, con un mínimo de unos 250.000 dólares por CLO, y que la firma “democratizó” la clase de activos.

Inflación, flujos y márgenes empresariales: los focos a vigilar, según BNP Paribas AM

  |   Por  |  0 Comentarios

Foto cedidaAlessandro Tentori, estratega de mercado de BNP Paribas Asset Management.

En una nueva edición de The Market Edit – Más allá del consenso, Alessandro Tentori, estratega de mercado de BNP Paribas Asset Management, analizó los titulares de actualidad y puso a prueba algunas de las suposiciones que predominan en los mercados. En una conversación con Pedro Santuy, director de Ventas de ETF e Indexados, Tenttori aprecia “bastante movimiento en el mercado a corto plazo”, en un entorno de mercado dominado por las elecciones de mitad de mandato en Estados Unidos. Eso sí, el experto duda en calibrar si es suficiente para cuestionar su escenario de rentabilidad total a largo plazo para las clases de activos.

En este contexto, cree interesante observar el cambio en la correlación, es decir, que el mercado se estaba acostumbrando a una correlación positiva entre acciones y bonos en general, mientras que en los últimos 30 días, “volvimos a observar una correlación negativa”. Una situación que “probablemente ayude a los gestores de carteras relativamente equilibradas a gestionar su riesgo y sus decisiones de asignación de activos”.

También resaltó las caídas en las materias primas, mientras que el dólar se encuentra en positivo en comparación con el año pasado. En este escenario, matiza que si bien los mayores rendimientos han vuelto a hacer que la renta fija sea más atractiva, “un mayor rendimiento no implica necesariamente una mejor oportunidad”.

Por lo tanto, hay áreas en las que hay recompensa por asumir riesgos pero en otras, hay que mantener la cautela. En el primer caso, Tentori cree que una suposición que los inversores deben cuestionar es la inflación a largo plazo. El experto explica que, al formular decisiones de asignación de activos a largo plazo, “debemos incluir las expectativas de inflación”. Así, “debe revisarse constantemente para asegurarnos de no asignar demasiado riesgo a clases de activos sensibles a la inflación y a posibles sorpresas inflacionarias”.

Más allá de la renta fija, a la hora de equilibrar la cartera entre efectivo, bonos y renta variable, Tentori considera que el supuesto sobre la inflación es “crucial”, así como el de la correlación, “simplemente porque hemos vivido durante 20 años en un entorno de correlación negativa y ahora esta correlación entre acciones y bonos se está cuestionando”. En definitiva, afirma “con certeza” que “nos encontramos en un entorno de correlación positiva entre acciones y bonos”.

Respecto a las clases de activos libres de riesgo, mencionó que los bonos gubernamentales suelen dar esa percepción desde un punto de vista histórico, pero en la actualidad, Tentori encuentra matices debido a los crecientes déficits públicos. Un escenario que obliga a observar detenidamente algunas señales clave de los mercados.

El experto apuntó, en este sentido, que sigue viendo flujos de capital “muy fuertes” en los mercados corporativos y en los de renta variable, lo que encajaría con la situación fundamental, “caracterizada por la solidez de los balances corporativos”. De hecho, no observa una desaceleración en el crecimiento de las ganancias; al contrario, apuntó que la campaña de resultados en Estados Unidos “hasta ahora, va bien. De hecho, es muy sólida”. Por lo tanto, asegura que el flujo de capitales y el cambio en los fundamentos “siguen dando luz verde para la asignación de activos hacia algunos componentes de riesgo”.

Pero también quiso poner el foco en los bonos corporativos. Sobre todo, los high yield, que presentan “perfiles de rentabilidad/riesgo bastante interesantes, con un perfil de volatilidad más comprimido que los bonos gubernamentales y mayores rendimientos”. En definitiva, desde la perspectiva de rentabilidad/riesgo, “ya se trata de la mejor clase de activos”, teniendo en cuenta, además, que “el análisis del escenario de rentabilidad total, los rendimientos siguen subiendo o los diferenciales se amplían incluso en un escenario negativo, por lo que es posible contar con cierto margen de seguridad”. Una situación que, por el contrario, “no ocurre en el mercado de bonos gubernamentales, donde basta con que los rendimientos aumenten unos pocos puntos básicos para generar pérdidas”.

Tentori, asimismo, hizo referencia a tres señales a vigilar. La primera, la capacidad de las empresas para generar ganancias y para mantener un margen de beneficio “en un mundo de inflación cada vez mayor”. Todo un reto, según el experto, ya que si la inflación sube en exceso, las empresas no podrán trasladar la totalidad del aumento a los consumidores y, por lo tanto, se verán obligadas a reducir sus márgenes de beneficio. “Pero este no es el caso ahora mismo”.

En segundo lugar citó, de nuevo, a los flujos diarios, semanales y mensuales. De momento, el experto ve que siguen siendo bastante sólidos y no percibe ninguna rotación en los grandes temas que mueven el mercado. Pero el protagonismo de la inteligencia artificial, en el ámbito de ganancias de productividad y la consiguiente prosperidad económica, le hacen pensar que sigue siendo un tema importante y no espera que cambie. Eso sí, no descarta que, si se llega a cuestionar esa visión, sería “un punto de inflexión para el apetito de riesgo generalizado que expresamos en nuestras carteras”.

Respecto a la actualidad, Tentori respondió dudas sobre la situación de la deuda francesa. Admite que el país afronta desafíos simplemente porque su trayectoria fiscal podría estar empeorando en comparación con otros emisores. Eso sí, no cree que estemos ante un debate sistémico, por lo que no prevé un empeoramiento de la situación. Eso sí, ve que el margen de actuación es reducido, por la imposibilidad de un aumento significativo de los impuestos ni un recorte agresivo de los gastos. En definitiva, “en cuanto Francia se mueva, se observará un movimiento en los índices high yield, en los índices investment grade corporativo, y así sucesivamente”. Considera que volver a una prima de riesgo de 60 puntos básicos “va a ser un reto”, pero también que el rango de 160-180 fue “un poco excesivo y probablemente no durará mucho tiempo”.

Respecto a las valoraciones de los mercados de valores, admitió que existe “mucho debate” en este terreno. En sectores como el de tecnologías de la información (IT), que abarca desde tecnología de infraestructura hasta servicios de comunicación, el experto ve que las valoraciones están baratas, “sobre todo si se tienen en cuenta sectores de crecimiento lento, como los de productos básicos, algunos farmacéuticos, algunos de materiales o industriales”. 

Asimismo, explicó que, en economía, hay varios motivos por los cuales un precio puede estar alejado de sus fundamentales y citó como ejemplos lo ocurrido en el año 2000, cuando el mercado valoraba las ganancias sin tener en cuenta el flujo de ingresos ni los fundamentos subyacentes. O la “teoría del hombre lleno”, en la que el inversor espera que alguien le compre sus acciones a un precio superior “sin saber a qué se dedica la empresa, qué valor tiene la acción ni cuál será su futuro”. Con todo, no cree que este sea el caso ahora mismo, ya que las grandes tecnológicas e hiperescaladores “son negocios maduros, sabemos exactamente lo que hacen, cuánto gastan, cuánto efectivo obtienen, quién compra el producto, etc. Por lo tanto, no consideraría un error fundamental fijar el precio de esas empresas como lo hacen ahora”, apunta.

Small caps, salud y CLOs: los gestores de Janus Henderson ven oportunidades en segmentos olvidados con tasas más altas

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

Janus Henderson celebró por primera vez en Roma su Investment Summit, la cita anual con inversores y clientes. En un panel con periodistas, John Kerschner (Global Head of Securitised Products), Dan Siluk (Head of Global Short Duration & Liquidity Group), Andy Acker (Portfolio Manager, Healthcare & Biotechnology) y Nick Sheridan (Portfolio Manager, Global Smaller Companies y European Equities) analizaron las oportunidades del mercado.

Sheridan explicó que las small caps se endeudan a plazos más cortos que las grandes compañías, por lo que los movimientos de tipos afectan más a su rentabilidad. Aun así, recordó que muchas empresas salieron de la pandemia con una posición de deuda relativamente sólida, mientras que los gobiernos incrementaron de forma sustancial sus pasivos.

Sostuvo que las small caps globales cotizan con un descuento relevante frente a las grandes compañías y que el consenso anticipa un mayor crecimiento de beneficios en los próximos dos años. También señaló que ofrecían una rentabilidad por dividendo superior a la de las grandes empresas. El riesgo, dijo, es la deuda de los gobiernos y la vinculada a la IA: parte de su universo abastece a quienes construyen centros de datos y aún no se sabe cuán volátil será esa demanda. “Por ahora, realmente no lo sabemos”, admitió.

Ante una consulta, Sheridan explicó que el fondo toma como referencia el índice MSCI World Small Cap y que su universo de inversión abarca compañías con capitalizaciones de mercado de entre USD 100 millones y USD 24.000 millones. Planteó que, si la IA sustituye capital humano, las small caps, que emplean más personas, podrían mejorar sus márgenes, sobre todo en Europa, aunque algunas, como las de materias primas, difícilmente retendrían esa mejora.

Salud: patentes, fusiones y precios

Acker describió una relación casi inversa entre la IA y la salud y la biotecnología, y atribuyó parte de la falta de interés por el sector al entusiasmo por la IA. Señaló que el sector está “bifurcado”: el ejecutivo describió el actual ciclo de vencimientos de patentes como el mayor que ha visto y estimó que cerca de USD 200.000 millones de ingresos quedarían expuestos a la competencia de genéricos o biosimilares. Las proyecciones del sector varían según el horizonte de análisis.

A su vez, afirmó que cerca del 65 % de los productos innovadores que llegan al mercado proceden de compañías biotecnológicas pequeñas y medianas, que son en las que se concentra su equipo. Planteó que las fusiones y adquisiciones van camino de unos 300.000 millones de dólares este año, en su mayoría de grandes compañías que compran pequeñas. Y remarcó que el gasto en salud equivale a cerca del 17 %-18 % del producto interno bruto de Estados Unidos, mientras que el sector representaba menos del 10 % de la capitalización del S&P 500 en el período analizado.

Sobre los temores de hace un año y medio —precios de medicamentos, aranceles y cambios en la FDA—, Acker sostuvo que las aprobaciones se mantuvieron en niveles elevados. La FDA registró 46 medicamentos novedosos aprobados por su centro de fármacos en 2025.

Un nuevo régimen de tipos y el papel de los CLO

Kerschner recordó que a comienzos de año se esperaban recortes de los bancos centrales, pero que a fines de septiembre varios ya subieron tipos y el mercado descuenta más alzas. En el panel hubo consenso en que se ha entrado en un nuevo régimen de tasas, con inflación más persistente. Siluk coincidió en que tipos e inflación estructuralmente más altos traen mayor volatilidad.

Para Kerschner, una respuesta son los productos titulizados, el segmento “más desatendido en relación con su tamaño”, y en particular los CLO: combinan alta calidad crediticia, un rendimiento superior al del crédito corporativo y cupón flotante, de modo que el ingreso sube cuando suben los tipos. Recordó que en 2022 tuvieron retorno positivo. Dijo que la recomendación a los inversores es no intentar anticipar el mercado y que añadir un pequeño porcentaje a la cartera mejora el retorno ajustado por riesgo.

Bessent y el yen

En otro pasaje, Siluk consideró que las intervenciones de Scott Bessent fueron “algo inoportunas”, porque no había dislocación de mercado: el avance del rendimiento del bono a diez años, de los 4 % bajos hacia el 5 %, fue “bastante ordenado”. Sobre el yen, Siluk aludió a la coordinación entre el Tesoro de Estados Unidos y el Ministerio de Finanzas de Japón para respaldar la moneda japonesa. El razonamiento era que un yen más fuerte reduciría la necesidad de que Tokio vendiera bonos del Tesoro estadounidense para financiar intervenciones cambiarias.

Consultado sobre el impacto de la crisis del crédito privado, Kerschner distinguió a las business development companies (BDC), con cerca de un 25% de exposición a software, de los CLO de préstamos sindicados en los que invierte la firma, que tienen un límite del 15% por industria. En EE UU, la exposición a software y tecnología ronda el 13%; en Europa, el 9%. Si se excluyen los préstamos en niveles de estrés y los que vencen en 2028, dijo, el porcentaje cae a cerca del 1% del mercado. Afirmó que ningún CLO triple A ha incurrido en impago y que, desde la crisis financiera global, ninguno con grado de inversión lo ha hecho.

Kerschner, por último, explicó que, antes del lanzamiento del primer ETF de CLO de la firma, en octubre de 2020, invertir en este activo exigía un equipo de analistas y una cartera de entre 100 y 200 millones de dólares. Afirmó que el mercado global contaba con 55 ETF de CLO y cerca de USD 55.000 millones en activos bajo gestión hasta el momento; y que el ETF estadounidense AAA CLO de Janus Henderson gestionaba más de USD 30.000 millones al cierre de agosto de 2026, según datos de Vanguard.  En el panel se remarcó que el mercado era exclusivamente institucional, con un mínimo de unos 250.000 dólares por CLO, y que la firma “democratizó” la clase de activos.

Small caps, salud y CLO: los gestores de Janus Henderson ven oportunidades en segmentos olvidados con tasas más altas

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

Janus Henderson celebró por primera vez en Roma su Investment Summit, la cita anual con inversores y clientes. En un panel con periodistas, John Kerschner (Global Head of Securitised Products), Dan Siluk (Head of Global Short Duration & Liquidity Group), Andy Acker (Portfolio Manager, Healthcare & Biotechnology) y Nick Sheridan (Portfolio Manager, Global Smaller Companies y European Equities) analizaron las oportunidades del mercado.

Sheridan explicó que las small caps se endeudan a plazos más cortos que las grandes compañías, por lo que los movimientos de tipos afectan más a su rentabilidad. Aun así, recordó que muchas empresas salieron de la pandemia con una posición de deuda relativamente sólida, mientras que los gobiernos incrementaron de forma sustancial sus pasivos.

Sostuvo que las small caps globales cotizan con un descuento relevante frente a las grandes compañías y que el consenso anticipa un mayor crecimiento de beneficios en los próximos dos años. También señaló que ofrecían una rentabilidad por dividendo superior a la de las grandes empresas. El riesgo, dijo, es la deuda de los gobiernos y la vinculada a la IA: parte de su universo abastece a quienes construyen centros de datos y aún no se sabe cuán volátil será esa demanda. “Por ahora, realmente no lo sabemos”, admitió.

Ante una consulta, Sheridan explicó que el fondo toma como referencia el índice MSCI World Small Cap y que su universo de inversión abarca compañías con capitalizaciones de mercado de entre USD 100 millones y USD 24.000 millones. Planteó que, si la IA sustituye capital humano, las small caps, que emplean más personas, podrían mejorar sus márgenes, sobre todo en Europa, aunque algunas, como las de materias primas, difícilmente retendrían esa mejora.

Salud: patentes, fusiones y precios

Acker describió una relación casi inversa entre la IA y la salud y la biotecnología, y atribuyó parte de la falta de interés por el sector al entusiasmo por la IA. Señaló que el sector está “bifurcado”: el ejecutivo describió el actual ciclo de vencimientos de patentes como el mayor que ha visto y estimó que cerca de USD 200.000 millones de ingresos quedarían expuestos a la competencia de genéricos o biosimilares. Las proyecciones del sector varían según el horizonte de análisis.

A su vez, afirmó que cerca del 65 % de los productos innovadores que llegan al mercado proceden de compañías biotecnológicas pequeñas y medianas, que son en las que se concentra su equipo. Planteó que las fusiones y adquisiciones van camino de unos 300.000 millones de dólares este año, en su mayoría de grandes compañías que compran pequeñas. Y remarcó que el gasto en salud equivale a cerca del 17 %-18 % del producto interno bruto de Estados Unidos, mientras que el sector representaba menos del 10 % de la capitalización del S&P 500 en el período analizado.

Sobre los temores de hace un año y medio —precios de medicamentos, aranceles y cambios en la FDA—, Acker sostuvo que las aprobaciones se mantuvieron en niveles elevados. La FDA registró 46 medicamentos novedosos aprobados por su centro de fármacos en 2025.

Un nuevo régimen de tipos y el papel de los CLO

Kerschner recordó que a comienzos de año se esperaban recortes de los bancos centrales, pero que a fines de septiembre varios ya subieron tipos y el mercado descuenta más alzas. En el panel hubo consenso en que se ha entrado en un nuevo régimen de tasas, con inflación más persistente. Siluk coincidió en que tipos e inflación estructuralmente más altos traen mayor volatilidad.

Para Kerschner, una respuesta son los productos titulizados, el segmento “más desatendido en relación con su tamaño”, y en particular los CLO: combinan alta calidad crediticia, un rendimiento superior al del crédito corporativo y cupón flotante, de modo que el ingreso sube cuando suben los tipos. Recordó que en 2022 tuvieron retorno positivo. Dijo que la recomendación a los inversores es no intentar anticipar el mercado y que añadir un pequeño porcentaje a la cartera mejora el retorno ajustado por riesgo.

Bessent y el yen

En otro pasaje, Siluk consideró que las intervenciones de Scott Bessent fueron “algo inoportunas”, porque no había dislocación de mercado: el avance del rendimiento del bono a diez años, de los 4 % bajos hacia el 5 %, fue “bastante ordenado”. Sobre el yen, Siluk aludió a la coordinación entre el Tesoro de Estados Unidos y el Ministerio de Finanzas de Japón para respaldar la moneda japonesa. El razonamiento era que un yen más fuerte reduciría la necesidad de que Tokio vendiera bonos del Tesoro estadounidense para financiar intervenciones cambiarias.

Consultado sobre el impacto de la crisis del crédito privado, Kerschner distinguió a las business development companies (BDC), con cerca de un 25% de exposición a software, de los CLO de préstamos sindicados en los que invierte la firma, que tienen un límite del 15% por industria. En EE UU, la exposición a software y tecnología ronda el 13%; en Europa, el 9%. Si se excluyen los préstamos en niveles de estrés y los que vencen en 2028, dijo, el porcentaje cae a cerca del 1% del mercado. Afirmó que ningún CLO triple A ha incurrido en impago y que, desde la crisis financiera global, ninguno con grado de inversión lo ha hecho.

Kerschner, por último, explicó que, antes del lanzamiento del primer ETF de CLO de la firma, en octubre de 2020, invertir en este activo exigía un equipo de analistas y una cartera de entre 100 y 200 millones de dólares. Afirmó que el mercado global contaba con 55 ETF de CLO y cerca de USD 55.000 millones en activos bajo gestión hasta el momento; y que el ETF estadounidense AAA CLO de Janus Henderson gestionaba más de USD 30.000 millones al cierre de agosto de 2026, según datos de Vanguard.  En el panel se remarcó que el mercado era exclusivamente institucional, con un mínimo de unos 250.000 dólares por CLO, y que la firma “democratizó” la clase de activos.

Cuando el largo plazo es más largo de lo que pensamos

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

Vivir más años es una de las grandes conquistas de nuestra sociedad. Pero también significa que nuestros ahorros deben acompañarnos durante más tiempo. Entender cómo influye la longevidad en nuestras decisiones financieras es fundamental para aprovechar mejor las oportunidades que ofrece una vida más larga.

Hace un siglo, cumplir 65 años era casi un privilegio. Hoy la jubilación que puede durar dos décadas o más. Según el INE, quien cumplió 65 años en 2024 puede esperar vivir, de media, 19,87 años más si es hombre y 23,64 si es mujer. El INE prevé que los centenarios en España pasen de unos 19.300 a cerca de 260.000 en 2076. Otras proyecciones (Gratton y Scott) estiman que más del 50% de los jóvenes nacidos en el año 2007 vivirán más de 100 años.

Durante el siglo XX, la vida se organizaba en tres etapas: estudios, trabajo y una jubilación que rara vez llegaba a dos décadas. A partir de la generación Z, ese esquema da paso a una vida en múltiples etapas, con carreras de 45 o 50 años, formación continuada y paradas para reciclarse y reinventarse. El ahorro tendrá que financiar jubilaciones más largas y también esos periodos intermedios.

Esta nueva realidad nos invita a cambiar la forma en que pensamos en nuestro patrimonio. La planificación financiera ya no consiste únicamente en acumular ahorros hasta la jubilación, sino en conseguir que puedan acompañarnos durante todas las etapas de nuestra vida.

Un horizonte temporal más largo de lo que creemos

La planificación financiera se ha basado hasta ahora en acumular durante la vida laboral y consumir durante la jubilación. El esquema sigue siendo válido, pero los plazos han cambiado. Si la jubilación puede prolongarse 25 o 30 años, un ahorrador de 65 años no deberá ser más un inversor a corto plazo y su horizonte temporal es comparable al de alguien de 35 años que empieza a preparar su retiro.

Reducir drásticamente la renta variable al jubilarse, como era habitual, puede ser contraproducente si el patrimonio tiene que sostener el nivel de vida durante tres décadas. Mantener una parte del capital acumulado en activos con mayor potencial de rentabilidad, bien diversificada y ajustada al perfil de riesgo, pasa a ser, en muchos casos, una necesidad.

La gestión de activos ya lo ha incorporado en las estrategias de ciclo de vida (target date o lifecycle investing), que reducen el riesgo gradualmente al acercarse la fecha objetivo. Las de enfoque through, frente a las to, prolongan esa transición más allá de la jubilación y mantienen una exposición relevante a renta variable durante sus primeros años.

Por qué la inflación importa cuando invertimos a largo plazo

A ello se suma la inflación, imperceptible a corto plazo y demoledora a largo. Con una inflación media del 2% anual (objetivo del BCE), el poder adquisitivo de un capital se reduce a la mitad en unos 35 años; con un 3%, en poco más de 23. Lo que hoy parece suficiente puede no serlo en la segunda mitad de la jubilación, cuando más crecen los gastos en salud y cuidados. Los depósitos aportan liquidez y estabilidad, pero por sí solos difícilmente preservan el valor real del patrimonio.

El objetivo es que el patrimonio pueda evolucionar junto con nuestras necesidades y con el coste de la vida.

Cómo adaptar el ahorro y la inversión a cada etapa de la vida

Una vida más larga no exige mantener la misma estrategia financiera durante décadas. Al contrario, invita a revisarla y adaptarla a medida que cambian nuestras circunstancias.

1.- Durante la etapa de acumulación (etapa laboral activa), donde el tiempo es el principal aliado. Empezar pronto con aportaciones periódicas, aunque sean modestas, permite aprovechar el efecto del interés compuesto y suavizar el de la volatilidad.

2.- A medida que se acerca la jubilación (a partir de los 50 años). Es el momento de cuantificar los gastos de la jubilación, estimar la futura pensión pública, revisar la diversificación de la cartera y reforzar el ahorro complementario periódico.

3.- Primeros años de jubilación. El reto es convertir el patrimonio en ingresos. Separar una reserva para los gastos de los primeros años (5 a 7 años) del resto, que seguirá invertido, evitará vender en mercados adversos y mitiga el riesgo de que fuertes caídas al inicio de la jubilación, sumadas a las retiradas, pueden dañar el patrimonio de forma permanente, aunque la rentabilidad media sea la misma (secuencia de rentabilidades).

También conviene revisar la tasa de retirada anual. La regla del 4% (retirar cada año ese porcentaje del capital inicial, actualizado por inflación) se diseñó para jubilaciones de unos 30 años. Con horizontes más largos, son aconsejables tasas más prudentes o retiradas flexibles.

4.- En etapas más avanzadas (a partir de los 80). Adquieren mayor relevancia cuestiones como los gastos sanitarios, los cuidados de larga duración, la sencillez en la gestión del patrimonio y la planificación sucesoria.

Diversificación y planificación: claves para sobrevivir a nuestros ahorros

El riesgo de longevidad, agotar el patrimonio antes de tiempo, es difícil de gestionar individualmente porque nadie sabe cuánto vivirá. Por eso conviene combinar instrumentos que garantizan ingresos mientras se viva (pensión pública, previsión social complementaria y rentas vitalicias) con una cartera de inversión flexible que permita adaptar las retiradas a los mercados y a las necesidades personales.

La vivienda, que concentra buena parte de la riqueza de los hogares españoles, también puede formar parte de la ecuación mediante fórmulas que permiten obtener liquidez sin renunciar a su uso, como la hipoteca inversa o la venta de la nuda propiedad.

Vivir más años cambia también la forma de entender el ahorro y la inversión. La jubilación deja de ser el punto de llegada para convertirse en una etapa más dentro de una planificación financiera que debe adaptarse con el tiempo. Anticiparse, revisar periódicamente la estrategia y contar con asesoramiento profesional puede marcar la diferencia para afrontar las distintas etapas de la vida con mayor tranquilidad financiera.