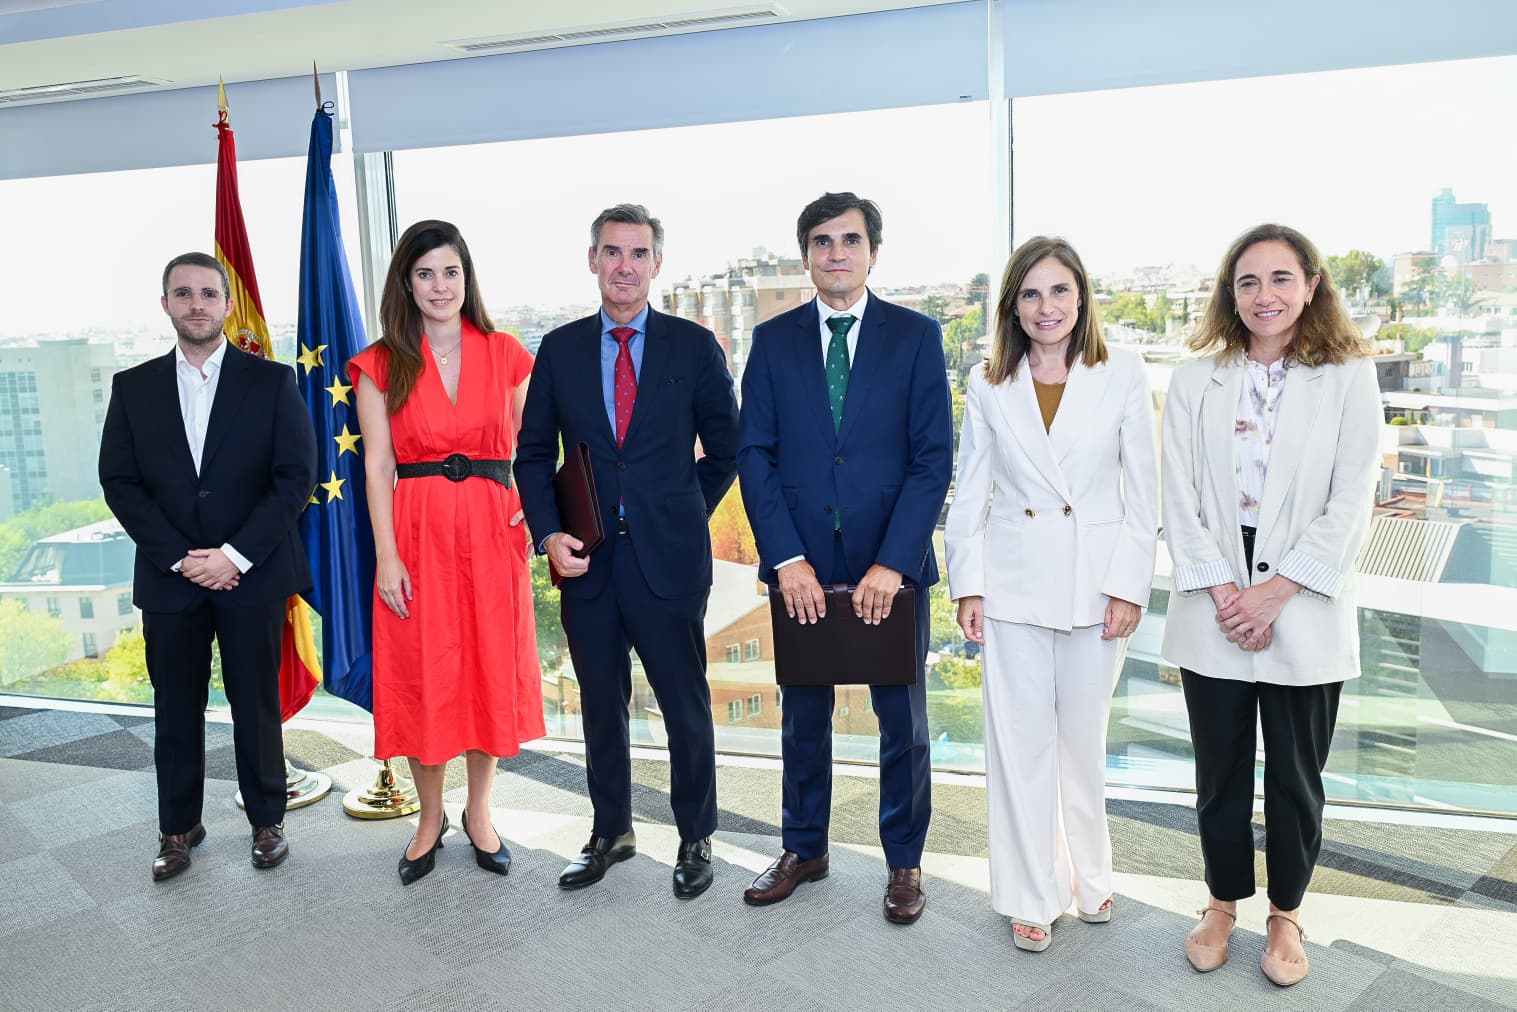
Foto cedidaDe izquierda a derecha: Juan Antonio Arribas Ruiz, subdirector de la Asesoría Jurídica de Autocontrol, Patricia Zabala Arroyo, directora General de Autocontrol, Carlos San Basilio, presidente de la CNMV, José Miguel García-Gasco Martínez, presidente de Autocontrol, Paloma Marín, vicepresidenta de la CNMV y Regina Rodríguez-Pomar, directora del Departamento de Protección del Inversor, Prevención del Fraude y Educación Financiera de la CNMV.
La Comisión Nacional del Mercado de Valores (CNMV) y Autocontrol han firmado un convenio de colaboración para reforzar una publicidad de productos y servicios de inversión responsable, transparente y ajustada a la normativa. El acuerdo establece un marco de cooperación entre ambas entidades con el objetivo de mejorar la protección de los inversores a través del fomento del cumplimiento de la normativa publicitaria, y la transparencia de la información difundida por los participantes en los mercados financieros.
La colaboración contempla, entre otras actuaciones, el reconocimiento de la eficacia de los mecanismos preventivos de autorregulación, especialmente mediante los procedimientos de revisión previa de la publicidad (Copy Advice) gestionados por Autocontrol, así como la provisión de información relevante para el ejercicio de las funciones supervisoras de la CNMV.
Durante el acto de firma, que se ha desarrollado en la sede de la CNMV, el presidente del supervisor financiero, Carlos San Basilio, ha resaltado que «este acuerdo refleja que la confianza en los mercados financieros se construye también a través de una publicidad transparente, rigurosa y comprensible. De esta forma, los ciudadanos pueden adoptar decisiones mejor informadas y los mercados funcionan mejor».
Por su parte, el presidente de Autocontrol, José Miguel García-Ganso Martínez, ha afirmado que “este convenio refuerza la colaboración con la CNMV y pone en valor la eficacia de herramientas preventivas como el Copy Advice. Una apuesta por la prevención que reforzaremos próximamente con el lanzamiento del Certificado de Capacitación para ‘influencers’ financieros”.
Foto cedidaFrançois Derbaix, cofundador y presidente de Indexa Capital Group.
Indexa Capital Group se incorporará al IBEX Growth Market 15, el índice que reúne a 15 de las compañías más líquidas y con mayor capitalización bursátil de BME Growth, según ha comunicado el Comité Asesor Técnico de los índices IBEX. La incorporación al índice será efectiva a partir del próximo 21 de septiembre, una vez realizado el ajuste del índice al cierre de la sesión del viernes 18 de septiembre.
“Tres años después de empezar a cotizar en BME Growth, nuestra acción entra ahora en el IBEX Growth Market 15. Es un paso más que esperamos contribuya a aumentar la visibilidad de Indexa como compañía negociada en BME Growth y seguir ampliando nuestra base de accionistas antes de pasar al mercado continuo, probablemente antes de finales de 2026”, señala François Derbaix, cofundador y presidente de Indexa Capital Group.
Indexa Capital Group es la sociedad matriz de Indexa Capital AV, de Indexa Caravel y de Bewater Asset Management SGEIC, cotiza en BME Growth desde julio de 2023 y forma parte desde entonces del IBEX Growth Market All Share, índice que incluye a las compañías cotizadas en este mercado. La entrada en el IBEX Growth Market 15 supone su incorporación a un segundo índice de la familia IBEX. El grupo, que cuenta a 15 de septiembre con 6.205 millones de euros de activos gestionados, asesorados o comercializados y 178.000 clientes, está presente en España, Francia y Bélgica a través de Indexa Capital, Bewater Asset Management e Indexa Caravel.
El exceso de ahorro en efectivo en Europa penaliza a los hogares y limita el crecimiento de la economía. Esta es una de las principales conclusiones del último estudio elaborado por JP Morgan Asset Management sobre hábitos de ahorro e inversión, realizado a más de 17.000 hogares de nueve países europeos, incluida España. El documento pone de manifiesto la escasa vocación inversora de los europeos y advierte sobre las consecuencias de ello sobre su patrimonio y sobre la economía del continente.
El informe destaca que el 43% de los encuestados nunca se plantea invertir en los mercados de capitales, solo uno de cada cuatro sigue un plan de ahorro definido, y más de la mitad confía en que su pensión pública le permitirá disfrutar del nivel de vida deseado en su jubilación. La dependencia de la liquidez, el miedo a las pérdidas y la insuficiente educación financiera se identifican como los principales obstáculos para la inversión a medio y largo plazo.
La reticencia de los europeos a invertir en mercados de capitales está teniendo un coste enorme para los hogares, en forma de menores rendimientos y pérdidas en su patrimonio financiero, pero también para las empresas y la economía del continente. Por ello, el estudio de la gestora internacional incide en la necesidad urgente de mejorar la planificación financiera de los hogares europeos y canalizar sus ahorros hacia la inversión productiva, un aspecto que considera de vital importancia para el futuro desarrollo social, económico y político de la Unión Europea.
«Aunque el ahorro es una tradición europea muy saludable, el exceso de dependencia en instrumentos de liquidez tiene un gran impacto negativo sobre la riqueza de los hogares y sobre la actividad económica, ya que limita el consumo y restringe el acceso de las empresas europeas a la financiación que necesitan para invertir y crecer», señala Javier Dorado, director general de JP Morgan Asset Management para España y Portugal.
Acumulación frente a crecimiento
Desde la pandemia, los hogares europeos han seguido acumulando liquidez en sus cuentas, hasta 2,8 billones de euros, elevando el total del ahorro en liquidez a 12,4 billones de euros. Si estos 2,8 billones acumulados desde 2020 hubieran sido invertidos en acciones globales, tendrían hoy un valor de 5,4 billones de euros; en cambio, mantenidos en liquidez, apenas alcanzan los 3 billones.
«Si ese ahorro no se canaliza hacia la economía, las opciones de los ciudadanos para incrementar su patrimonio se reducen drásticamente. Necesitamos transformar la situación actual de pérdidas en una de ganancias. Europa tiene una importante oportunidad: convertir su ahorro a largo plazo en inversión productiva, ofrecer a los hogares mejores posibilidades de alcanzar sus objetivos financieros —incluida una jubilación más holgada— y contribuir simultáneamente a poner capital disponible para las empresas e impulsar el crecimiento económico europeo. Y ahora es el momento», reclama Lucía Gutiérrez-Mellado, directora de Estrategia de JP Morgan AM.
Actitudes y comportamientos contradictorios
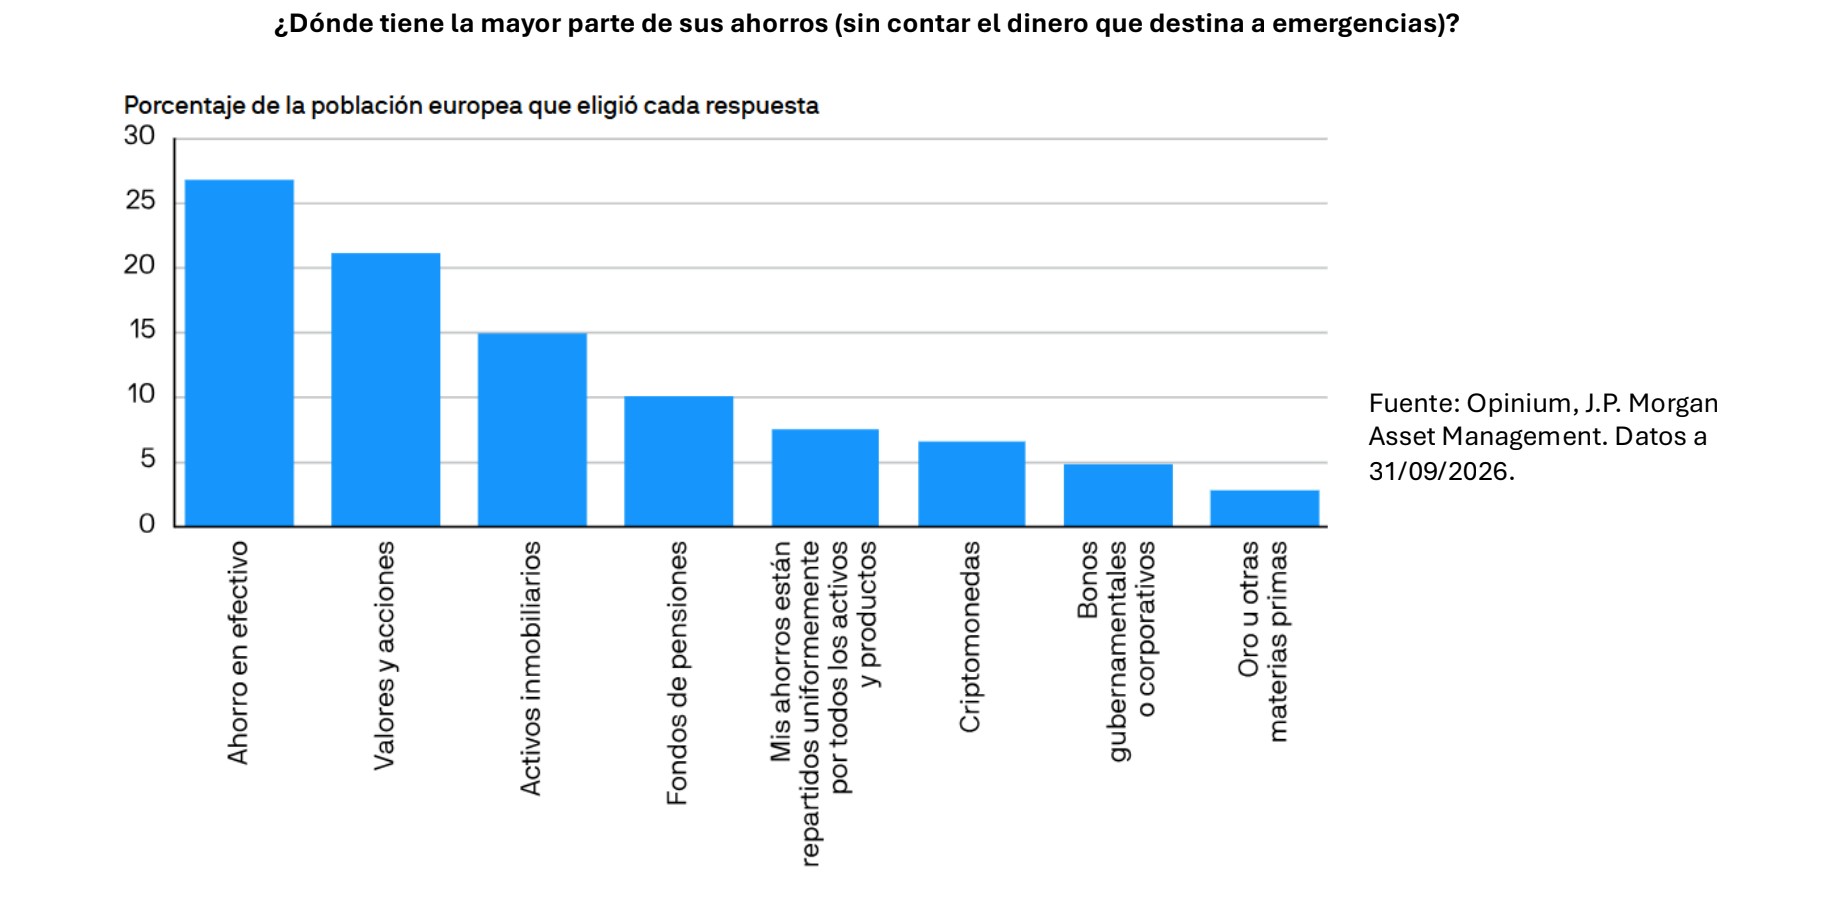
La mayoría de los europeos afirma tener confianza en su propia capacidad para tomar decisiones de inversión: casi dos tercios declaran que tienen al menos cierta confianza a la hora de decidir cómo invertir su dinero. Sin embargo, esta confianza contrasta fuertemente con las decisiones que toman respecto a sus ahorros a medio y largo plazo (excluyendo el dinero para emergencias). Solo 2 de cada 10 encuestados declaran que invierten en acciones y valores; el 27% afirma que la mayor parte de su ahorro se encuentra en efectivo; un 15% lo tiene en activos inmobiliarios, y un 10 % en fondos de pensiones.
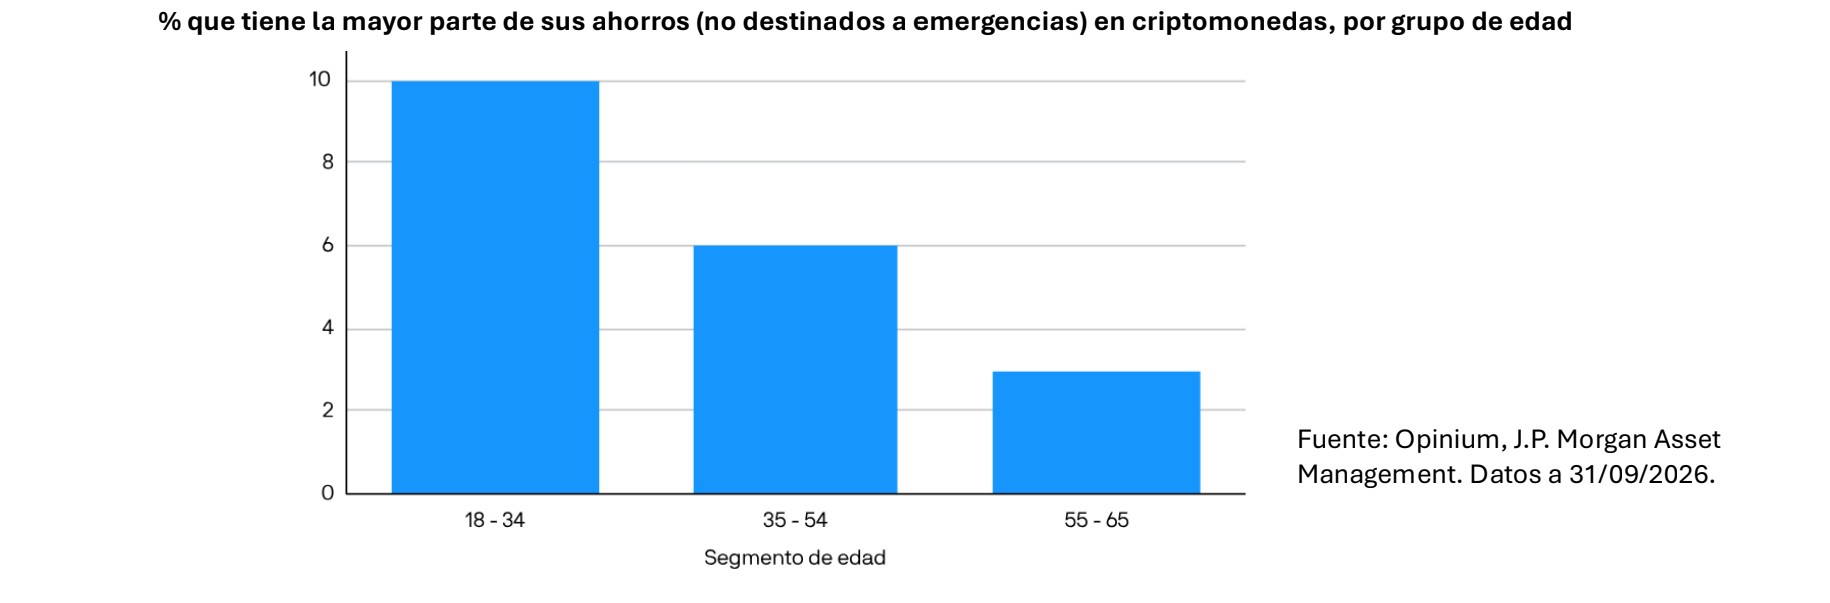
Destaca en el estudio la prevalencia de las criptomonedas entre los jóvenes: para el 10% de los ahorradores menores de 35 años, estas representan su principal instrumento de ahorro/inversión.
Respecto a las motivaciones, más de un tercio declara que el riesgo de perder dinero es la razón principal para no poseer acciones, y el 43% afirma que ni siquiera se plantea invertir o que no sabe cómo hacerlo. La falta de conocimientos generales sobre los mercados de activos y las opciones a su disposición para rentabilizar el ahorro aparecen claramente reflejadas en el estudio, lo que se traduce en que el 18% considera más probable que los activos de liquidez le proporcionen mejor rentabilidad a largo plazo.
La paradoja del optimismo sin planificación
La encuesta detecta una contradicción significativa entre la confianza declarada y las decisiones reales de inversión. Más del 50% de los europeos afirma tener confianza en que podrá permitirse el nivel de vida deseado en la jubilación —porcentaje que se eleva hasta el 60% en el caso de los españoles—.
A pesar de ese optimismo, solo el 25% de los ahorradores particulares está siguiendo un plan de ahorro definido (porcentaje que en España se reduce cinco puntos hasta el 20 %). Por su parte, el 22% ni siquiera ha comenzado a pensar en ello aún.
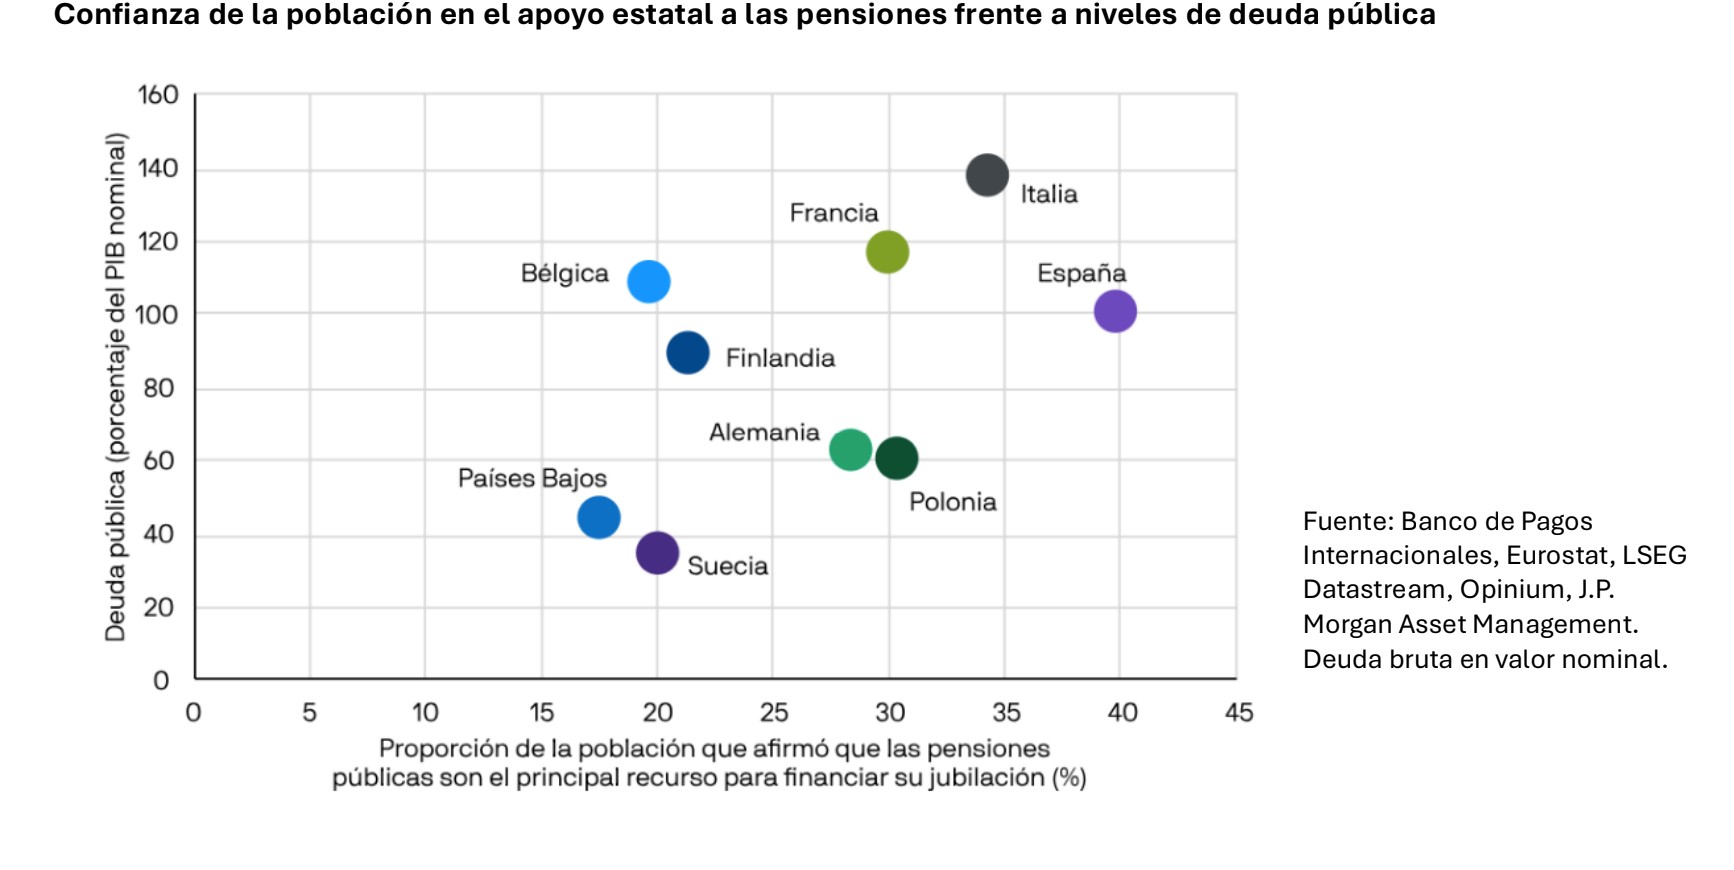
Especialmente significativo resulta en toda Europa que casi el 20% de las personas entre los 46 y los 61 años —precisamente quienes deberían estar en sus años de máximo ahorro— aún no ha iniciado ningún plan de ahorro o inversión para su jubilación. Alrededor del 30% de los europeos espera que el Estado financie mayoritariamente su jubilación, pese a que muchos gobiernos europeos enfrentan altos niveles de deuda, envejecimiento poblacional y presiones fiscales que pueden amenazar la viabilidad de las pensiones públicas actuales.
Variaciones geográficas: un mapa de oportunidades
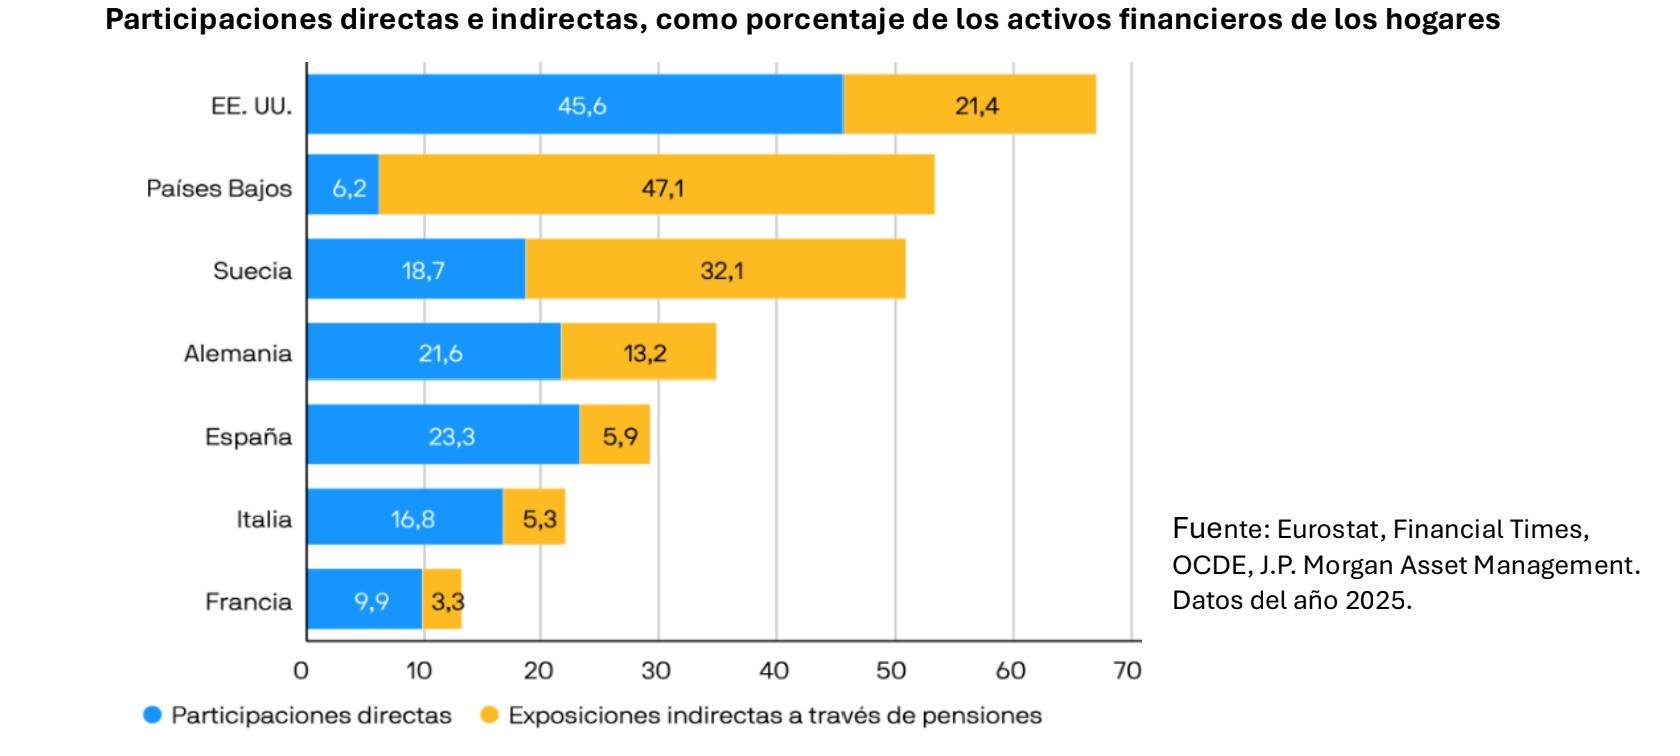
El estudio de JP Morgan Asset Management muestra variaciones significativas según el país. Suecia, Finlandia y los Países Bajos destacan como los más avanzados, presentando una mayor exposición a la inversión en los mercados de capitales, a pesar de que sus hogares no muestran necesariamente puntuaciones más altas que el resto en conocimientos financieros ni en confianza. La diferencia radica en unas políticas bien estructuradas que canalizan el ahorro a través de planes de pensiones o mediante incentivos fiscales. En cualquier caso, lejos de las cifras de Estados Unidos.
Francia, Italia y España se sitúan en la parte baja de la tabla. Los hogares de estos países comparten una fuerte expectativa de que sus gobiernos garantizarán su jubilación, a pesar de ser los que más altos niveles de deuda acumulan. Sin embargo, estos mismos países podrían enfrentarse, advierte el estudio, a dificultades en los próximos años.
La solución: tren lento, tren rápido
Ante unas perspectivas financieras de menor rentabilidad para una mayoría de hogares europeos y una economía privada de capital para acometer grandes inversiones, como consecuencia de un ahorro de particulares que concentra el dinero en liquidez, desde JP Morgan AM plantean dos opciones de trabajo para mejorar la situación actual y asegurar un mejor futuro financiero para Europa: una que opta por un cambio en el ahorrador mediante la mejora de sus conocimientos financieros, y otra que opta por un cambio en el sistema y en las políticas públicas.
En el primer caso (el «tren lento»), se trata de un proceso de largo recorrido. Entre otras razones, porque el nivel actual de educación financiera en muchos países, como en el caso de España, es tan bajo que se necesitaría mucho tiempo para que se materializasen cambios significativos.
En la segunda vía («tren rápido»), la respuesta al problema se impulsa desde el propio sistema. Los gobiernos europeos podrían relevar a los ciudadanos de una parte de la responsabilidad de entender los mercados financieros, poniendo a su disposición sistemas y políticas diseñados para garantizar que las familias ahorren automáticamente en los mercados de capitales. Este tipo de políticas ofrecen la forma más eficaz de garantizar que los ahorros a largo plazo se inviertan adecuadamente en soluciones adaptadas a la edad y las circunstancias financieras de cada persona. Un ejemplo claro de ello son los planes de pensiones de afiliación automática, y Países bajos el mejor ejemplo práctico de este enfoque.
Foto cedidaSocios fundadores de Lantia Capital son: Laura Fernicola y Bautista Vassolo.
La firma argentina Lantia Capital desembarca en España con una oficina dedicada a familias y empresas latinoamericanas que viven, trabajan o invierten su patrimonio entre América Latina y Europa. Según explican, desde Madrid, la firma, que operará bajo el nombre Lantia Iberia, acompañará el ordenamiento patrimonial, la planificación fiscal, sucesoria y la transmisión generacional, sumando el asesoramiento en estructuración de financiamiento para compañías de la región con presencia en Europa.
La nueva sede está dedicada a familias y empresarios latinoamericanos cuyo patrimonio y negocios se dividen entre América Latina y Europa, generando estructuras patrimoniales diversificadas, complejas de administrar y que, por ello, requieren un análisis integral y especializado. En este contexto, Lantia Iberia busca ofrecer desde Madrid el mismo acompañamiento integral que la firma brinda en la Argentina: consultoría patrimonial para las familias y asesoramiento en estructuración de financiamiento para las compañías.
En el marco del lanzamiento, se llevó a cabo en Madrid una presentación de la nueva oficina ante colegas, empresarios y referentes del ámbito financiero y patrimonial. El encuentro contó con la presencia de Laura Fernícola y Bautista Vassolo, fundadores de la firma, junto con Tomás Pérez Bacchi, quien asume como Country Manager de Lantia Iberia en España. A su vez, Raúl Salas, socio del Departamento Fiscal de Roca Junyent, junto a su equipo, José Andrés Lorenzo y Fernando García, compartieron su visión ante los invitados sobre planificación fiscal y las principales claves para preservar y ordenar el patrimonio familiar en un contexto de creciente movilidad internacional.
“Madrid se convirtió en el punto de encuentro del patrimonio latinoamericano en Europa. España se consolidó en los últimos años como el principal destino de la migración latinoamericana fuera de la región. Lo previsible para una firma argentina habría sido crecer solo entre países vecinos, pero esta decisión estratégica va de la mano de pensar dónde estará el patrimonio de las familias latinoamericanas en los próximos años, y eso lo determina la siguiente generación. Cuanto más incierto es el contexto, más se diversifica para mitigar riesgos; y cuantas más jurisdicciones entran en juego, más complejo se vuelve administrarlo. Por eso elegimos estar donde las familias deciden construir y preservar su patrimonio», señaló Laura Fernícola, fundadora y presidenta de Lantia Capital durante el evento de ayer.
Por qué Madrid
Según explican, la oficina de Madrid es el punto de contacto local a las áreas que la firma desarrolla desde Buenos Aires: Multi Family Office, M&A, Corporate Finance y Strategic Advisory. De esta manera, los empresarios latinoamericanos radicados en Europa podrán contar con un único interlocutor tanto para el ordenamiento y la planificación de su patrimonio como para la venta, compra o reestructuración de sus compañías en la región y para el análisis de oportunidades y operaciones entre ambos continentes. La firma añade que la decisión de abrir una oficina en Madrid responde a un movimiento que se aceleró en los últimos años, ya que un número creciente de familias latinoamericanas fijó su residencia en Europa sin desprenderse de sus vínculos de origen, conservando inmuebles, empresas en marcha, participaciones societarias y cuentas en América Latina.
A este grupo se suman las familias que no se mudaron, pero cuyos hijos estudian o trabajan en Europa. Esta situación incorpora una dimensión adicional a la planificación patrimonial, por sus potenciales implicancias fiscales, y llevó además a muchas familias a considerar Europa como destino para diversificar su patrimonio y mantener la cercanía con quienes ya viven allí. Desde Lantia Iberia consideran que esta dispersión geográfica abre preguntas que no pueden resolverse mirando un solo país: dónde se es residente fiscal y desde cuándo, cómo se declara lo que quedó fuera de la jurisdicción de residencia, qué régimen resulta más conveniente al momento de llegar, cómo tributa la renta que continúa generándose en el país de origen o qué ocurre con una sucesión cuando los bienes están distribuidos en diferentes jurisdicciones y los herederos también.
Sumado al hecho que Europa no funciona como un único régimen fiscal. La tributación del patrimonio y de las sucesiones no está armonizada dentro de la Unión Europea: cada país fija sus propias reglas y las diferencias entre jurisdicciones son sustanciales, desde las que dejan prácticamente exenta la transmisión a hijos y cónyuge hasta las que la gravan con tipos elevados.
“Cuando el patrimonio empieza a cruzar fronteras, sea porque la familia se muda, porque los hijos se van o porque parte de los activos queda afuera, aparece una pregunta nueva: cómo se ordena todo eso bajo reglas que ya no son las de un solo país. Ahí no hay una receta única. Depende de qué tiene cada familia, dónde lo tiene y qué se propone hacer con su empresa y su patrimonio en los próximos años. Nuestro trabajo empieza por ahí: entender el contexto general antes de armar una propuesta integral”, explica Tomás Pérez Bacchi, Country Manager de Lantia Iberia, quien con más de diez años de experiencia en finanzas y estructuración patrimonial en América Latina y Europa lidera desde Madrid la relación integral con las familias y compañías que la firma acompaña en la región.
Foto cedidaAlex Wendt, Deal Advisory Partner de Baker Tilly.
Los mercados privados, en concreto dentro del private equity, ofrecen un amplio abanico de posibilidades para los inversores. Uno de estos segmentos es el llamado growth equity o capital de crecimiento que, según explica Alex Wendt, Deal Advisory Partner de Baker Tilly, es un estilo de inversión que se sitúa en el punto medio entre el venture capital y el private equity tradicional.
Según su experiencia, se dirige a empresas en fase de expansión que ya han superado el riesgo inicial y buscan capital para acelerar su crecimiento. Sobre qué puede aportar este activo a la exposición de las carteras de los inversores hemos charlado con Wendt en esta entrevista.
¿Qué tipo de inversor se fija en el llamado growth equity?
Normalmente aquel que busca compañías ya consolidadas, con ingresos recurrentes y un modelo probado, pero con amplio margen de crecimiento. Suele ser un inversor profesional, como fondos de growth equity, vehículos de private capital o family offices, que busca participaciones relevantes, habitualmente entre el 15% y el 40%, aunque cada vez es más frecuente ver operaciones donde el fondo entra con una participación mayoritaria, que no implica asumir la gestión diaria del negocio. Pero sí estamos ante un inversor que asume una implicación activa: acompañar en la profesionalización y el crecimiento de la empresa, con un nivel de involucración que varía según el porcentaje adquirido y lo pactado, pero que rara vez busca sustituir al equipo gestor si este sigue aportando valor.
¿Qué rendimiento están ofreciendo este tipo de inversiones?
Depende mucho del sector, la calidad del activo, el punto de entrada y el ciclo económico, pero el growth equity se estructura con expectativas de retorno típicas de inversión en capital: el inversor busca creación de valor vía crecimiento. En la práctica, muchos fondos trabajan con objetivos de rentabilidad anual de doble dígito y múltiplos atractivos en el momento de la salida, asumiendo que el riesgo se compensa con escalabilidad y expansión. Es importante saber no hay un tipo de interés fijo como en la deuda, sino que el inversor gana si la empresa también gana.
Valorar una pyme en fase de fuerte crecimiento siempre es complejo. ¿Qué metodologías de valoración pesan más en el growth equity?
En estas fases conviven varias metodologías, porque ninguna por sí sola capta bien el valor de una compañía que aún está construyendo su historia de crecimiento. El múltiplo sobre EBITDA sigue siendo la referencia más utilizada, pero cuando el EBITDA todavía no refleja el potencial real del negocio —porque la empresa está invirtiendo en crecer— se recurre también a múltiplos sobre ingresos, especialmente en modelos con ingresos recurrentes o suscripción. El descuento de flujos de caja (DCF) aporta una visión más completa al incorporar las proyecciones de crecimiento, aunque su fiabilidad depende mucho de la calidad del business plan y de los supuestos que lo sustentan. Y, por supuesto, el análisis de transacciones comparables ayuda a contrastar contra qué está pagando el mercado en operaciones similares del sector. En la práctica, casi nunca se valora con una única metodología, se cruzan varias.
¿Por qué es una fórmula muy usada por las pymes?
Porque permite financiar el crecimiento sin perder el control. Para una pyme que ya funciona, el dilema suele ser “vendo o sigo solo”. El growth equity ofrece una tercera vía: incorporar un socio financiero que aporta recursos para acelerar el crecimiento en el mercado, captar talento, adquirir tecnología, M&A y otros factores clave, pero sin obligar a vender la compañía. Es una alternativa para quien quiere “sacar dinero de la mesa” pero sin cerrar el capítulo.
¿Y por qué es un buen momento para este tipo de inversión?
Muchas pymes están en un punto en el que el crecimiento exige capital y profesionalización, y la deuda no siempre es la mejor respuesta, ya sea por coste o porque hay que devolverla vaya como vaya el negocio. El growth equity encaja bien cuando hay ambición de escalar y, a la vez, se quiere actuar con cierta prudencia, dado que se comparte el riesgo con un socio que aporta capital de forma paciente y que acompaña en la ejecución. Además, en entornos donde las grandes operaciones pueden estar más condicionadas, el mercado suele seguir premiando compañías con crecimiento rentable y planes claros.
Se suele decir que estos fondos aportan más que dinero. Según su experiencia, ¿cuáles son los tres activos no financieros que un fondo de growth equity aporta con más frecuencia a una pyme en expansión?
Destacaría la disciplina de gestión y el reporting. Un socio de growth equity ayuda a establecer KPIs, control de mando y presupuestos, seguimientos periódicos y mejoras en gobierno corporativo. Puede parecer que implica “más trabajo”, pero suele mejorar la toma de decisiones y la ejecución.
También es importante el acceso que muchas veces proporcionan a redes de contactos y a nuevas oportunidades. Esto incluye contactos comerciales, talento directivo, partners, posibilidades de internacionalización y, en ocasiones, acceso a financiación adicional.
Otro punto relevante es la experiencia en desarrollo de negocio y crecimiento que aportan estos fondos, dada su especialización. Apoyan en la definición de los planes estratégicos y en cuestiones como el pricing o el go-to-market. Y por supuesto, son muy relevantes en el M&A: desde la identificación y ejecución de adquisiciones hasta la preparación de la empresa para rondas futuras.
Sabemos que en private equity las operaciones de salida están muy paradas dadas las valoraciones, ¿ocurre lo mismo con el segmento de growth equity?
Hay efectos comunes. Cuando el gap de valoraciones es grande, cuesta cerrar salidas, pero el growth equity puede tener más flexibilidad porque la creación de valor suele venir más por crecimiento orgánico y expansión, y menos por ingeniería financiera. Eso puede sostener historias de salida incluso en los mercados más exigentes.
Además, existen más vías de salida, como rondas posteriores, recompras parciales o, en ciertos casos, mercados de capitales si la compañía alcanza escala y calidad. Dicho esto, el growth equity no está aislado del ciclo económico: cuando el mercado se enfría, los procesos se vuelven más selectivos, por lo que la preparación de la salida con datos, narrativa y una buena ejecución se vuelve aún más determinante.
Foto cedidaCarolina Mora, asesora financiera de Nobilis
Para continuar potenciando su propuesta de valor,la firma de gestión patrimonialNobilis anunció la incorporación de la contadora Carolina Mora como nueva asesora financiera. Su llegada reafirma el compromiso institucional de seguir consolidando un equipo enfocado en la gestión patrimonial, la cercanía y la construcción de relaciones de confianza a largo plazo con sus clientes, destacaron en un comunicado.
Mora es egresada de la Universidad Católica del Uruguay y cuenta con un posgrado en Inversiones por la Universidad de Montevideo. Acumula más de 12 años de trayectoria en el sector financiero, con un marcado perfil en el asesoramiento y la gestión de carteras para clientes de alto patrimonio, habiendo desarrollado la mayor parte de su carrera profesional en HSBC, actualmente Grupo BTG Pactual.
La incorporación de Mora refuerza la visión estratégica del equipo de liderazgo de Nobilis. Su llegada se alinea con el trabajo que la firma viene desarrollando bajo la dirección de su CEO, Salvador Ferrer, y su gerente comercial, Mauricio Tchilingirbachian, impulsando una propuesta de valor integral que combina el máximo rigor profesional con una atención humana, personalizada y cercana.
Con esta incorporación, Nobilis continúa marcando el rumbo en el mercado local de gestión patrimonial, sumando talento técnico con una probada solvencia que comparte la pasión por proteger y potenciar el patrimonio de sus clientes bajo sólidos pilares de confianza y excelencia.
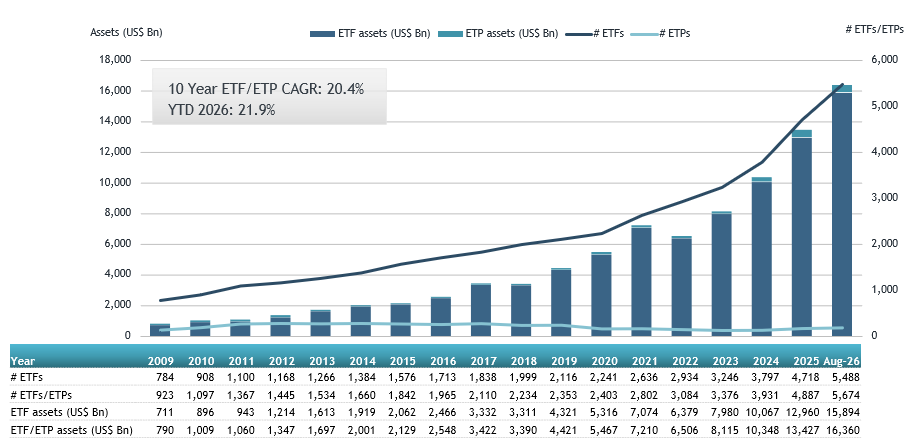
ETFGI ha informado que la industria de ETF en Estados Unidos registró un patrimonio récord de 16,36 billones de dólares y un nivel histórico de entradas netas acumuladas en el año de 1,41 billones de dólares a finales de agosto. Durante el mes, el sector de los ETF en EE.UU. captó unas entradas netas de 182.140 millones de dólares, lo que eleva el total en lo que va de ejercicio a 1,41 billones de dólares, según refleja el informe mensual sobre el panorama de la industria estadounidense de ETF y ETP elaborado por ETFGI, un documento que forma parte de su servicio anual de análisis bajo suscripción.
ETFGI es una firma independiente líder en consultoría e investigación con 14 años de trayectoria, reconocida por su experiencia en estudios bajo suscripción, servicios de consultoría, la organización de seis cumbres anuales ETFGI Global ETFs Insights y el programa ETF TV sobre las tendencias globales de la industria. (Todos los importes están expresados en dólares estadounidenses, a menos que se indique lo contrario).
“Los mercados mundiales de renta variable continuaron consolidando sus ganancias en agosto, respaldados por la solidez generalizada tanto de los mercados desarrollados como de los emergentes. El S&P 500 subió un 2,72% en el mes y acumula un alza del 13,14% en lo que va de año. Los mercados desarrollados, excluyendo a EE.UU., superaron este rendimiento, con un repunte del 3,01% en agosto y del 18,07% en el año, liderados por Corea y Noruega. Los mercados emergentes también registraron fuertes ganancias, avanzando un 3,53% en agosto y un 13,26% en lo que va de ejercicio, siendo Taiwán y Grecia los países que ofrecieron las mayores rentabilidades mensuales entre los emergentes”, destacó Deborah Fuhr, socia directora, fundadora y propietaria de ETFGI.
Fuente: Datos de ETFGI obtenidos de promotores de ETF/ETP, bolsas de valores, registros regulatorios, Thomson Reuters/Lipper, Bloomberg, fuentes públicas disponibles y datos generados internamente. Nota: Los «ETF» suelen ser fondos indexados abiertos que ofrecen transparencia diaria de la cartera, cotizan y se negocian en bolsas como las acciones en un mercado secundario, y utilizan un proceso único de creación y reembolso para transacciones primarias. «ETP» se refiere a otros productos con similitudes a los ETF en su forma de negociarse y liquidarse, pero que no utilizan una estructura de fondo de inversión tradicional.
Concentración de proveedores de ETF
A pesar de la presencia de 501 proveedores de ETF y 5.674 ETF cotizados en tres bolsas estadounidenses, el patrimonio de la industria sigue estando muy concentrado. Vanguard, iShares y State StreetSPDR ETFs controlaban conjuntamente más del 70% de los activos totales a finales de agosto, mientras que los 498 proveedores restantes solo representaron el 29,8% de los activos del sector.
Esta concentración también se evidenció en la captación de flujos, ya que los tres mayores emisores acapararon 81.750 millones de dólares, es decir, el 44,9% de las entradas netas de agosto, y 735.830 millones de dólares, lo que supone el 52,2% del total de entradas netas en lo que va de año.
Concentración de ETF
De los 5.674 ETF cotizados en Estados Unidos, los tres mayores fondos por patrimonio —Vanguard S&P 500 ETF (VOO), iShares Core S&P 500 ETF (IVV) y SPDR S&P 500 ETF Trust (SPY)— sumaban unos activos combinados de 2,73 billones de dólares a finales de agosto, lo que representa el 16,7% del total de activos de la industria estadounidense. A pesar de suponer solo el 0,05% de todos los vehículos cotizados, únicamente estos tres fondos representaron casi una sexta parte del patrimonio de la industria. En lo que va de año, estos tres ETF han atraído 141.300 millones de dólares en entradas netas, lo que equivale aproximadamente al 10,0% del total de flujos netos del sector en EE.UU.
Entradas netas en cifras
En conjunto, los ETF registraron 182.140 millones de dólares en entradas netas durante el mes de agosto.
ETF de renta variable: Atrajeron 68.690 millones de dólares en agosto, situando las entradas netas acumuladas en el año en 635.940 millones de dólares, más del doble de los 291.710 millones captados hasta agosto de 2025.
ETF de renta fija: Registraron 34.070 millones de dólares en entradas netas durante el mes, elevando los flujos netos anuales a 252.120 millones de dólares, una cifra significativamente superior a los 115.790 millones captados en el mismo periodo de 2025.
ETF de materias primas: Captaron 9.570 millones de dólares en agosto, lo que sitúa las entradas netas anuales en 1.370 millones de dólares, muy por debajo de los 27.780 millones registrados hasta agosto del año pasado.
ETF de gestión activa: Lograron 63.160 millones de dólares en entradas netas en agosto, lo que eleva sus flujos acumulados en el año a 529.960 millones de dólares, frente a los 306.340 millones captados hasta agosto de 2025.
La renta variable y los ETF de gestión activa siguieron siendo los principales motores de la demanda, al concentrar 68.690 millones y 63.160 millones de dólares, respectivamente, de las entradas netas de agosto.
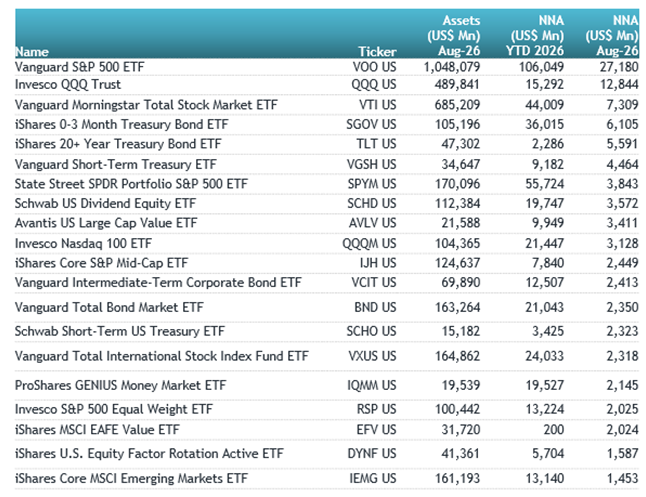
Una parte sustancial de las captaciones puede atribuirse a los 20 principales ETF por nuevos activos netos, que en conjunto sumaron 98.530 millones de dólares en el mes. Solo el Vanguard S&P 500 ETF (VOO US) atrajo 27.180 millones de dólares de manera individual.
Fuente: Datos de ETFGI procedentes de promotores, bolsas, registros regulatorios, Thomson Reuters/Lipper, Bloomberg y datos internos. Nota: Este informe se basa en los datos más recientes disponibles. Los datos de patrimonio y flujos de agosto pueden variar ligeramente al actualizarse la información.
Por último, una parte considerable de los flujos también se explica por los 10 principales ETP (productos cotizados que no cuentan con estructura de fondo) por nuevos activos netos, que en conjunto captaron 13.680 millones de dólares en agosto; destacando el SPDR Gold Shares (GLD US), que atrajo por sí solo 5.030 millones de dólares.
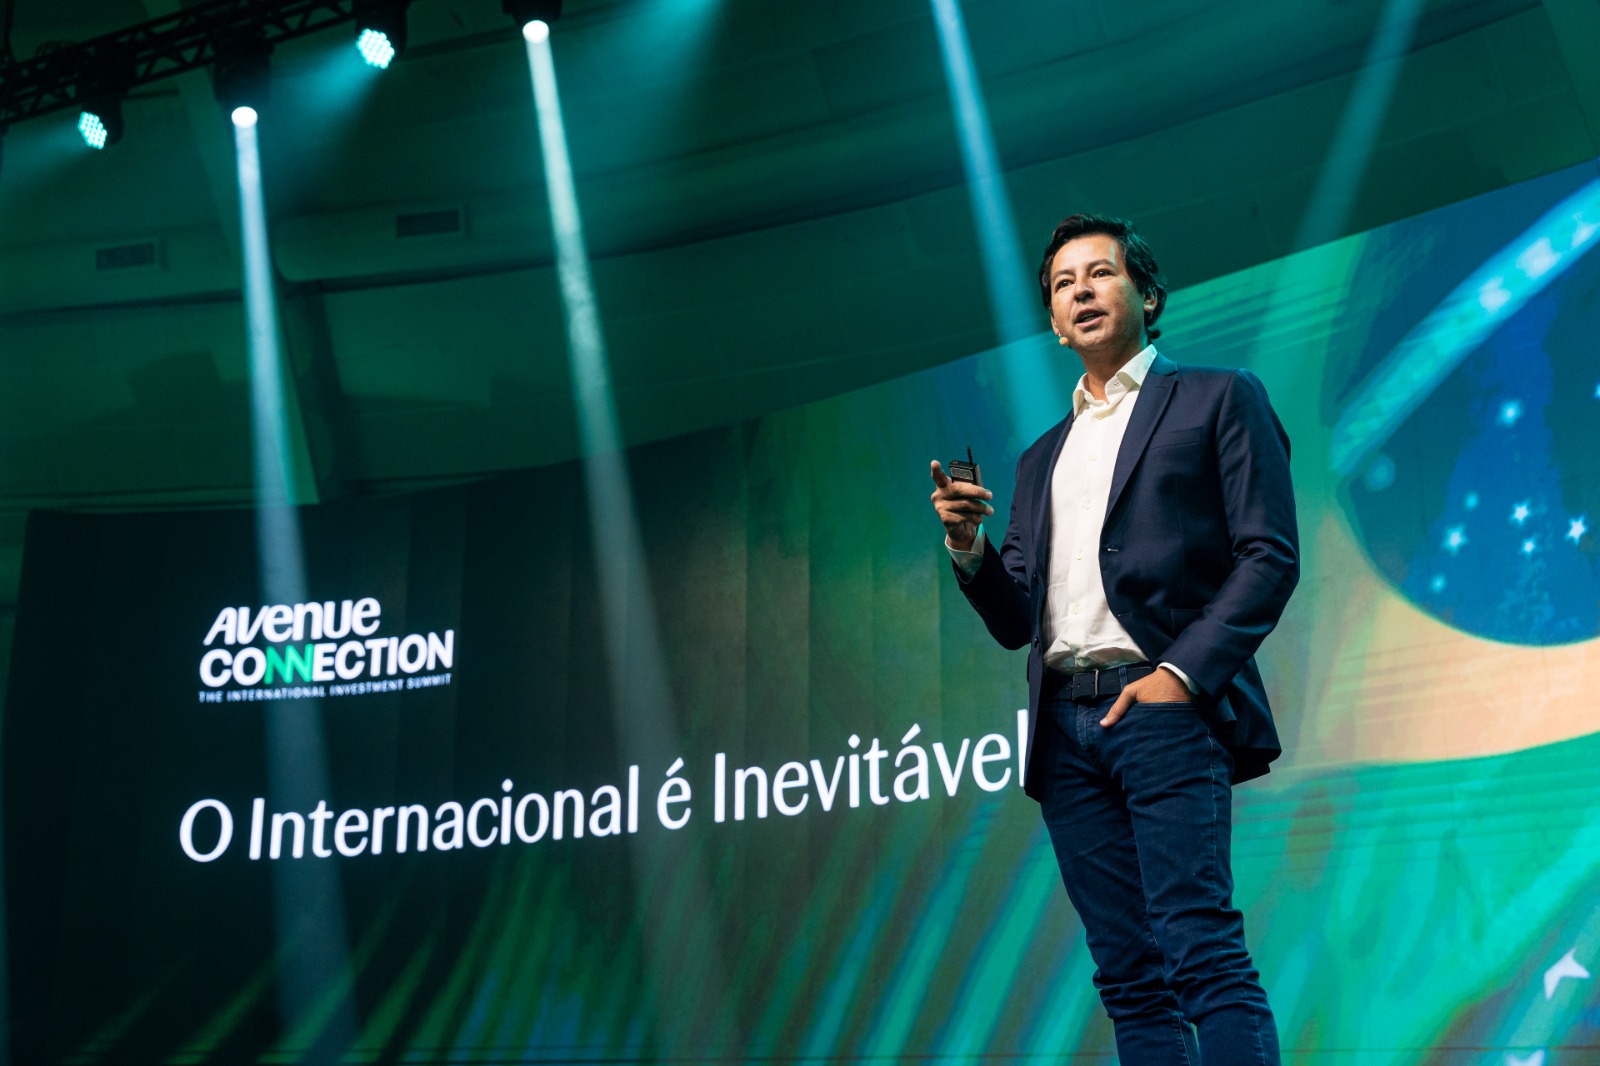
Después de construir su operación en torno al acceso de los brasileños a inversiones internacionales, Avenueprepara una nueva etapa de expansión. La plataforma quiere ampliar la gama de servicios ofrecidos a los clientes y avanzar sobre productos bancarios en el exterior, comenzando por el lanzamiento de una tarjeta de crédito emitida en Estados Unidos.
La estrategia fue detallada por Roberto Lee, fundador de Avenue, en una conversación con Funds Society Brasil. Según el ejecutivo, la compañía, que tiene a Itaú como socio mayoritario, percibió que la internacionalización financiera de las familias brasileñas dejó de limitarse a la diversificación de las inversiones y pasó a involucrar aspectos más amplios de la vida cotidiana.
“Lo que descubrimos, en realidad, es que no termina ahí. Las familias brasileñas que se conectan con el exterior comienzan por las inversiones, pero expanden su recorrido hacia un recorrido de vida”, dice Lee.
Según la evaluación del fundador de Avenue, este movimiento aparece principalmente en tres frentes: educación internacional, adquisición de inmuebles y brasileños que trabajan o reciben recursos del exterior.
“Hemos visto en nuestra base de clientes, pero también alrededor, en todo el mercado, un crecimiento increíble de la planificación familiar para la educación internacional”, dijo. “Es un recorrido enorme de brasileños que comienzan a tener sus inmuebles en el exterior. Sus primeros inmuebles, y ya no es algo de familias muy ricas. Ya ha penetrado en el segmento de altos ingresos.”
El cambio ayuda a explicar el próximo paso de Avenue. Si la primera fase de la empresa estuvo concentrada en conectar al inversor brasileño con el mercado internacional, la intención ahora es acompañar al cliente también en otras necesidades financieras que surgen fuera del país.
“Nuestro objetivo es hacer realidad una visión que tenemos: hacer que sea tan natural para los brasileños utilizar servicios bancarios en el exterior como los utilizan en Brasil”, dice.
Para Lee, existe una brecha precisamente en este proceso. Mientras que el inversor ya encuentra en Brasil instituciones y profesionales capaces de ayudarlo en la construcción de una cartera internacional, otras necesidades relacionadas con la vida en el exterior todavía exigen que las familias recorran buena parte del camino por cuenta propia.
“Ya están conectados con el sistema brasileño, pero en todos estos otros recorridos se vuelven invisibles para el sistema brasileño. Y tienen que recorrer solos ese camino”, afirma.
Tarjeta de crédito estadounidense todavía en 2026
Uno de los primeros productos de esta nueva etapa deberá ser la tarjeta de crédito de Avenue. Lee afirmó que la expectativa es comenzar a emitir las primeras tarjetas para los clientes todavía este año.
“Será una tarjeta de Avenue. Espero que este año comencemos a emitir las primeras tarjetas de crédito para nuestros clientes.”
Según el ejecutivo, la tarjeta será emitida y liquidada en Estados Unidos. “Es una tarjeta estadounidense, operada por una empresa brasileña”, resume.
La ambición, sin embargo, no termina en la tarjeta. Consultado sobre la posibilidad de que Avenue ofrezca en el futuro a los brasileños acceso a préstamos en el mercado estadounidense, Lee dijo que este es uno de los caminos que la compañía pretende recorrer.
“Es hacia allí que estamos trabajando. Todavía estamos lejos, pero ese es nuestro objetivo.”
La estrategia no significa, en opinión del ejecutivo, simplemente transformar Avenue en un banco. Para Lee, la licencia bancaria es solo una de las piezas de la infraestructura necesaria para construir una oferta más amplia de servicios en el exterior.
“Un banco es básicamente una licencia. Creo que no se trata de eso”, afirmó. El fundador destaca, en este contexto, la estructura de Itaú, controlador de Avenue. Según Lee, la presencia del grupo en diferentes jurisdicciones ofrece a la plataforma acceso a estructuras fundamentales para esta operación.
“Es obvio que contamos con el privilegio de tener un socio mayoritario controlador que es Itaú, que consigue tener licencias muy sofisticadas, arraigadas, con capital humano, regulatorio y de infraestructura en varias jurisdicciones, incluida la estadounidense”, dice el CEO, mencionando también que el controlador obtuvo recientemente una autorización preliminar para constituir un banco con licencia nacional en Estados Unidos.
Inmuebles, educación, seguros y crédito
Avenue también ve oportunidades en servicios asociados a la compra de inmuebles, la educación internacional y los seguros.
La propuesta de Lee es que parte de esta atención pueda continuar realizándose desde el propio Brasil, incluso cuando el producto o servicio financiero esté en el exterior.
“Nuestra visión es que quien te ayuda, al igual que quien te ayuda a invertir fuera hoy, esté aquí en Brasil. Quienes te ayudarán a conseguir un crédito inmobiliario, financiamiento estudiantil o un seguro para el inmueble que compraste en el exterior serán profesionales brasileños.”
Esto implica, según él, la construcción de un ecosistema que supera los límites de la propia Avenue. El ejecutivo cita, por ejemplo, inmobiliarias brasileñas capaces de ampliar su actuación internacional e instituciones educativas que preparen a estudiantes para universidades extranjeras.
Avenue pretende actuar como una especie de catalizadora de este movimiento.
“Intentamos ser el agente catalizador y de liderazgo de esto”, dijo Lee. “El líder no es solo quien es el más grande, quien gana más dinero o quien atiende a más clientes. El líder es quien pavimenta el camino.”
Para el ejecutivo, la tendencia que llevó a que las inversiones internacionales dejaran de ser un producto restringido a las familias más ricas comienza ahora a aparecer en otras dimensiones de la internacionalización patrimonial.
Lee cita el mercado inmobiliario como ejemplo. “Los brasileños son los terceros mayores compradores de inmuebles en Florida. El ticket promedio no deja de caer. Ya no es algo de familias muy ricas, así como invertir fuera ya no es algo de familias muy ricas.”
Esta semana, Tyba por Credicorp Capital, la plataforma de inversiones del grupo peruano, superó los 2.000 millones de dólares en activos bajo administración (AUM) entre Perú, Colombia y Chile. Este hito, recalcaron en una nota de prensa, refleja la consolidación de su propuesta de inversión en la región.
Además, septiembre marca un momento especialmente significativo, al cumplir siete años desde su lanzamiento en Colombia. En este período, más de 120.000 clientes han invertido a través de la plataforma, evidenciando la creciente adopción de soluciones de inversión digitales en la región.
“Este hito refleja la confianza que miles de personas han depositado en tyba para gestionar sus inversiones y construir su patrimonio a largo plazo. Nuestro compromiso es seguir ampliando el acceso a alternativas de inversión de calidad, combinando asesoría, tecnología y una experiencia simple que permita a más personas tomar decisiones financieras informadas”, señaló Felipe García, CEO de tyba por Credicorp Capital.
Uno de los avances más destacados ha sido la creciente participación femenina dentro de la plataforma. Actualmente, una de cada tres personas que invierten a través de tyba es mujer, consolidando una tendencia positiva en materia de inclusión financiera y acceso a herramientas de inversión digital.
Durante los últimos años, la plataforma también ha fortalecido su propuesta de valor con la incorporación de nuevas alternativas de inversión y funcionalidades que permiten a los usuarios gestionar sus portafolios de manera más eficiente desde un solo canal. Entre ellas, destaca el acceso a inversiones en acciones y ETFs listados en la Bolsa de Nueva York.
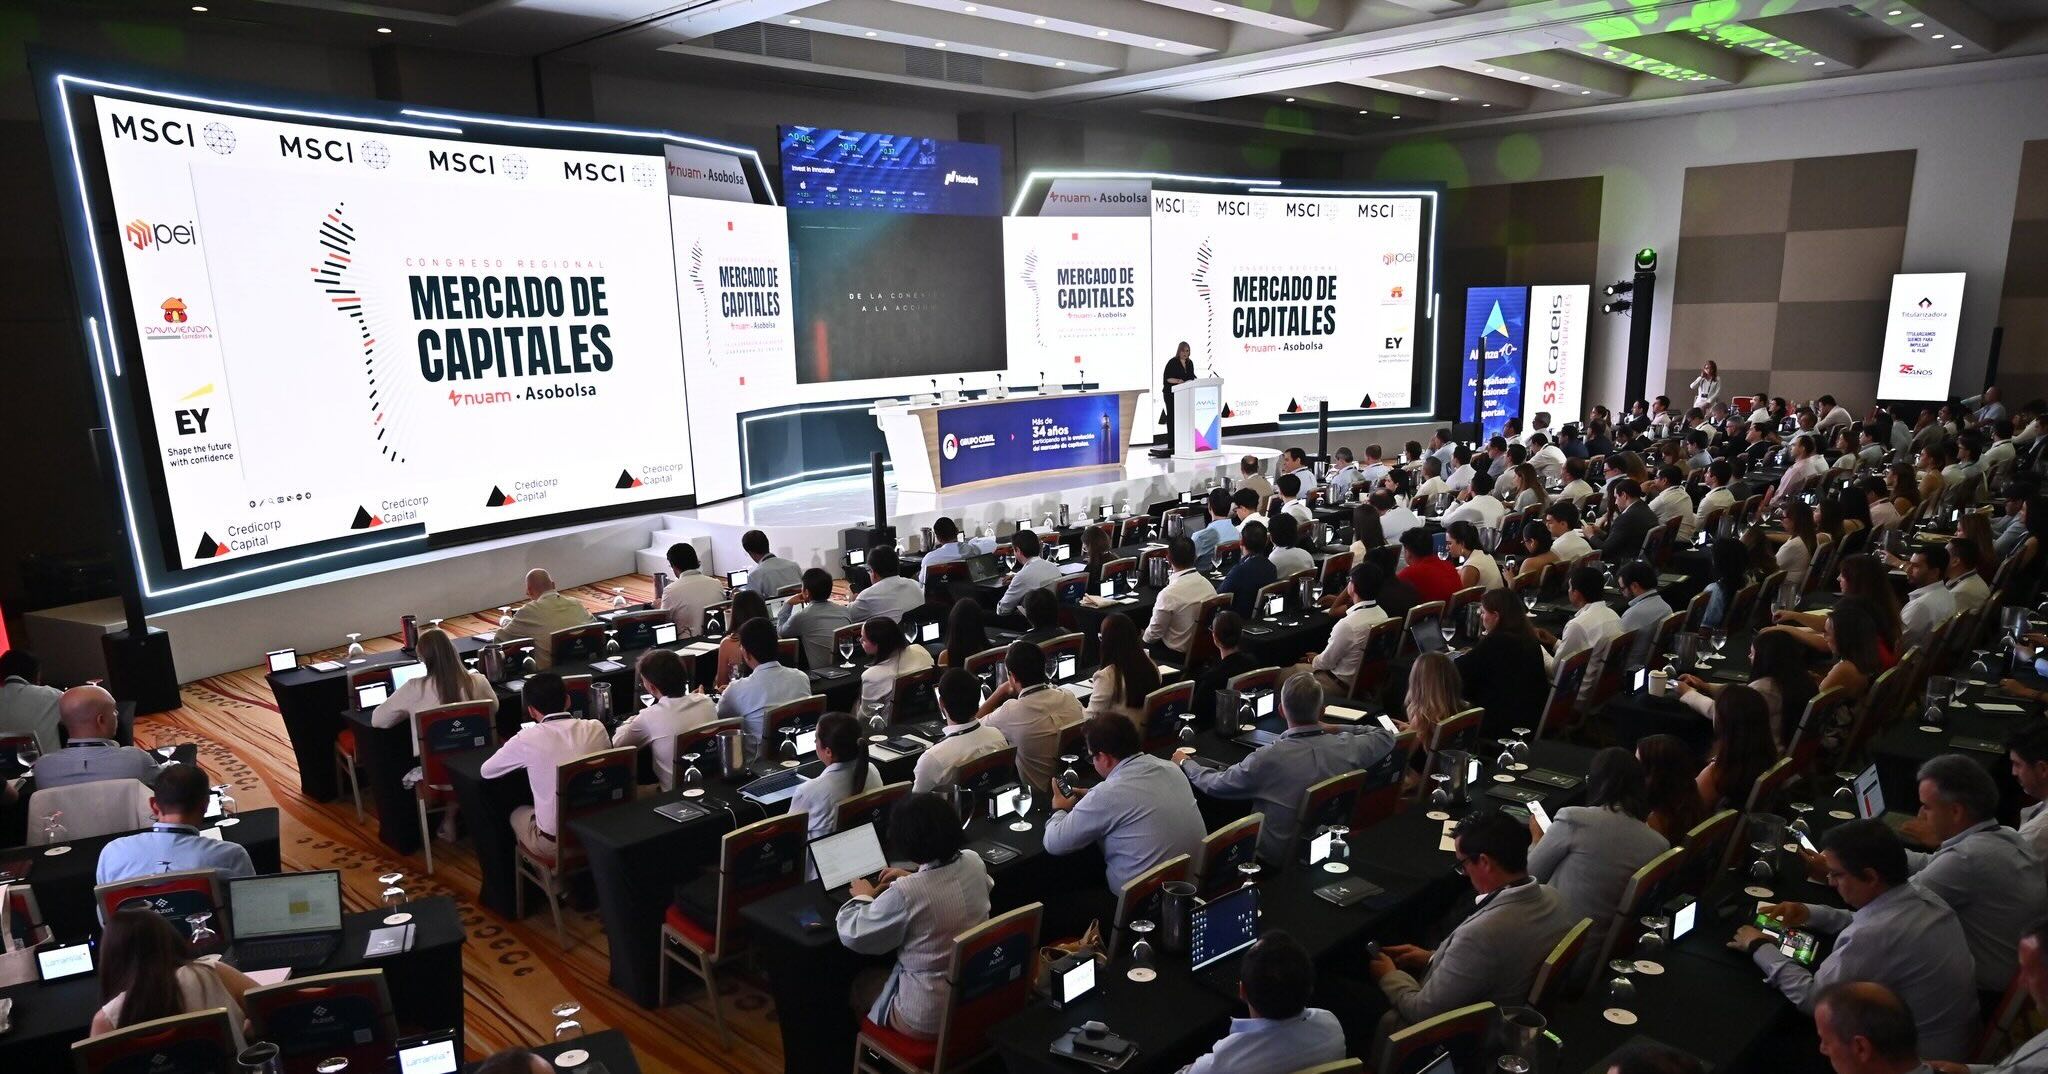
Foto cedidaCongreso Regional del Mercado de Capitales 2026, organizado por nuam y Asobolsa
En un entorno subrayado de cierto optimismo generalizado, a tono con la calidez del mar Caribe, nuam y Asobolsa llevaron a cabo una nueva edición del Congreso Regional del Mercado de Capitales. El evento, celebrado en el hotel Hyatt Regency de Cartagena de Indias, reunió a unas 400 personas inscritas.
Ante una audiencia de profesionales de la industria, asset managers, prensa y reguladores de Colombia, Chile y Perú, los dos días de congreso reunieron una variedad de visiones sobre la industria y el mercado, con el telón de fondo del viento a favor de América Latina, la integración de las bolsas andinas y un mundo cargado de riesgos geopolíticos y oportunidades de negocio.
En términos generales, hay un optimismo en torno a la región. “Estamos pasando por un momento muy positivo para América Latina”, dijo Elijah Oliveros-Rosen, Chief Economist de Mercados Emergentes de S&P Global Ratings, con mucho interés por parte de inversionistas globales.
El optimismo tiene varios fundamentos. Por el lado internacional, América Latina se perfila como una región lejana a conflictos geopolíticos clave, con una alta exposición a los materiales que la revolución de la IA demanda y una demografía que todavía está un poco más lejana al envejecimiento de los mercados desarrollados.
Y por el lado nacional, destacan cambios de signos políticos en varias de las principales economías de la región, girando en una dirección considerada como más promercados.
Perspectivas y flujos a la región
Uno de los ingredientes del buen momento de los mercados latinoamericanos. El cambio de signo político “tiene un gran énfasis en el buen desempeño” que han tenido los activos en la región andina, según el gerente general de la corredora de BTG Pactual en Chile, Hugo Rubio. “Esto está en la mente de todos los inversionistas”, indicó, refiriéndose a la expectativa de que venga un período de expansión.
Para el profesional, los países de la región “se dieron cuenta de que están compitiendo por los mismos capitales”, lo que ha puesto sobre la mesa el tema de los flujos de capitales y los vehículos de inversión que lo pueden canalizar a la región.
Parte de los flujos de capital vienen como derivado de una tendencia que se ha extendido por la región: el auge del inversionista retail, que “está creciendo más y está participando” en el auge de la inversión pasiva en América Latina, según César Cuervo, CIO de SURA Investments. Apoyado por un desarrollo de plataformas de inversión, asesores independientes y la democratización de productos de todo tipo, este segmento ha ido tomando protagonismo con el tiempo.
Eso sí, como parte del ciclo político, pese al optimismo, lo importante es la dinámica fiscal. “El tema es que la disciplina fiscal tiene distintos niveles de urgencia”, indicó Elijah Oliveros-Rosen, Chief Economist de Mercados Emergentes de S&P Global Ratings, y actualmente los países de la región enfrentan un nivel bastante elevado, considerando los shocks del fenómeno de El Niño, el aumento del petróleo y la subida de las tasas globales. A esto se suma la seguridad pública, que suma presión.
Ventajas y desafíos de la integración
Ante el panorama de estos movimientos, la integración de las bolsas de Chile, Perú y Colombia se ve especialmente relevante. En el corazón de este proceso está la idea de que la unión hace la fuerza, y esta es una idea que los reguladores de los tres países tienen en mente. “La integración resulta crucial, porque tenemos un problema de escala”, indicó Beltrán de Ramón, comisionado de la Comisión para el Mercado Financiero (CMF) de Chile.
Chile, Perú y Colombia son mercados que, por su cuenta, son absolutamente eclipsados por Brasil y México, en la escala regional. Por lo mismo, la integración abre la puerta a una oferta unificada más diversificada, profunda y amplia.
Eso sí, el proceso no está exento de desafíos. Según destacó De Ramón, la experiencia del Mercado Integrado Latinoamericano (MILA) dejó al descubierto las fricciones operativas de este tipo de unión. Considerando estas mejoras, actualmente los reguladores están dedicados a abordar distintos problemas, como el reconocimiento de intermediarios, la integración de los mecanismos post-trade, armonizando las contrapartes centrales y buscando fricciones regulatorias.
Perú, en particular, está en la cruzada de la contraparte central, ya que Cavali no cumple con todas las funciones de compensación y liquidación que tienen los otros depósitos centrales de valores del marco nuam. Según explicó Juan Pichihua, superintendente del Mercado de Valores de Perú, la propuesta ya tiene el visto bueno de la entidad que lidera y ahora falta el visado del Congreso.
Con todo, la expectativa es que esta integración exige cierto nivel de homogeneidad en las reglas, con los temas tributarios y cambiarios como aspecto limitante.
En materias de impuestos, si bien no hay un sistema tributario integrado, sí existen ciertas sinergias entre los tres, recalcó Mariana Baigorria, socia de la Práctica Tributaria de EY Perú. Además, De Ramón hizo hincapié en que no es necesario tener un sistema de impuestos único para poder generar el mercado común.
El tema del cruce de monedas también se ubica como un factor central. Para César Cuervo, CIO de SURA Investments, es uno de los elementos estructurales de la integración de las bolsas andinas: “Para hacer esto de forma más estructural, tenemos que hacer un esfuerzo institucional”, con el objetivo de que no se convierta en un punto de fricción.
Vectores del escenario
Un ingrediente relevante del panorama global está en la reciente dinámica de Estados Unidos, según delineó Ricardo Hausmann, fundador y director del Growth Lab de Harvard.
La clave del nuevo orden es que Estados Unidos, bajo el liderazgo de Donald Trump, está tratando de “monetizar” la interdependencia con los demás países que se promovió con el proceso de globalización de décadas pasadas. Además de generar ingresos para el Fisco, explicó Hausmann, la administración Trump buscaba usarlos como punto de partida de negociaciones comerciales bilaterales con sus aliados.
Sin embargo, para el académico, esto representa un “error estratégico” por parte de la Casa Blanca. Actualmente, los antiguos aliados del país –como Europa y Canadá– están más dedicados a “gerenciar el riesgo americano” en sus propias economías. “No creo que las coerciones políticas ganen esta guerra”, dijo, agregando que espera que el país norteamericano enmiende el camino a futuro.
Ahora, si bien el mundo pareciera estar volviendo a las finanzas de antes de la Crisis Financiera Global, en realidad se trata de un “nuevo, nuevo normal”, con EE.UU. más endeudado, consumidores más resilientes y buenos resultados corporativos, subrayados por el boom de capex asociado a la IA, destacó la Global Market Strategist de JPMorgan Asset Management, Marina Valentini. Este último fenómeno, destacó, es lo que está definiendo este nuevo entorno de mercados.
Para la estrategia, “no es el fin del mundo si la Fed sube las tasas”, ya que está en los precios de mercado. Además, la visión del banco de inversiones estadounidense es que la economía global está preparada para enfrentar estos ajustes de tasas en EE.UU.
De todos modos, uno de los principales motores del entusiasmo hoy en día es la inteligencia artificial. Alejandro Correa, VP de Data & AI de la mexicana GBM, aseguró que la conversación en torno a esta tecnología ha evolucionado. “Más que cómo usamos IA, es cómo nos transformamos en torno a la IA”, señaló.
Esta tecnología está impactando a la misma industria. “Hay muchas cosas que se pueden automatizar, que no lo estamos haciendo”, dijo, comentando que lo ideal es que los asesores humanos se concentren en las interacciones en las que realmente generan valor para el cliente.