El agua y la IA: cómo los centros de datos están redefiniendo un recurso escaso, según Janus Henderson

  |   Por  |  0 Comentarios

Foto cedida

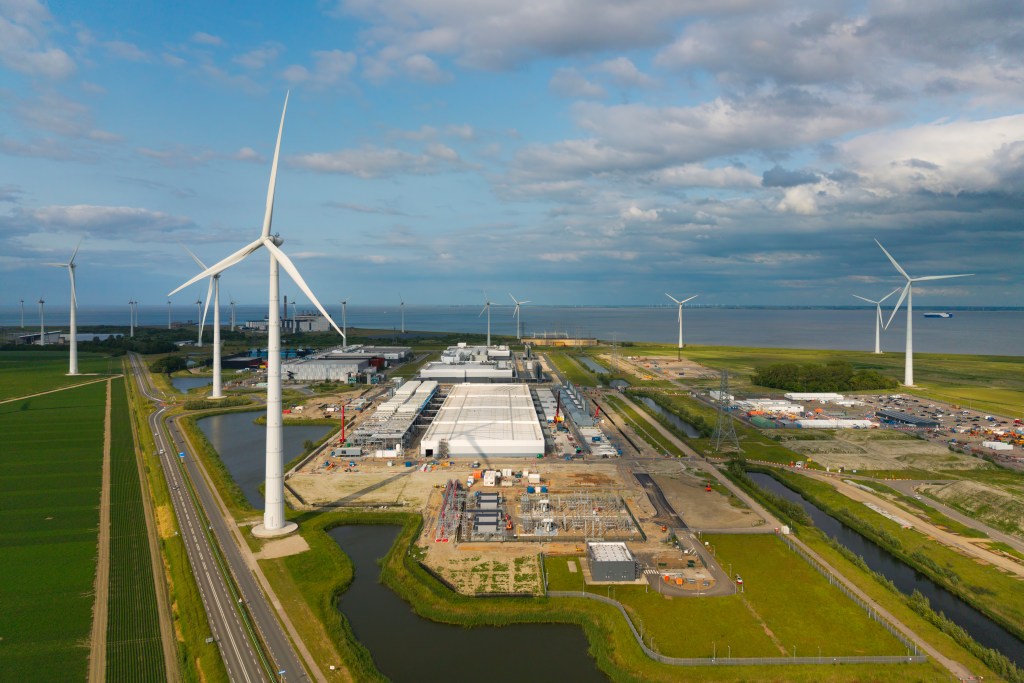
La inteligencia artificial (IA) a menudo se aborda en términos de potencia informática, demanda de chips y crecientes requisitos energéticos. Otra fuente clave de recursos naturales es esencial para la creciente demanda de IA y digitalización: el agua. Los principales problemas incluyen el agua utilizada para la refrigeración, las extracciones de agua en las etapas iniciales de la producción de electricidad y el estrés hídrico local, factores que se están convirtiendo tanto en limitaciones operativas reales como en un motor estructural de oportunidades de inversión.

¿Por qué los centros de datos consumen tanta agua?

Los centros de datos utilizan principalmente agua in situ a través de sistemas de refrigeración que eliminan el calor de los servidores y otros equipos. Aunque existen diferentes métodos de refrigeración, la refrigeración por evaporación suele ser la preferida, ya que puede ser muy eficaz y más eficiente energéticamente que los sistemas de refrigeración mecánicos, que utilizan poca o ninguna agua en su funcionamiento, pero consumen mucha energía. Sin embargo, la refrigeración por evaporación introduce una auténtica compensación entre la potencia y el agua (dado que una parte se pierde por evaporación) dentro del diseño de los centros de datos. Este compromiso es cada vez más importante a medida que aumentan las cargas de trabajo de IA.

La informática de IA suele requerir una infraestructura de mayor densidad, sobre todo donde se utilizan unidades de procesamiento gráfico (GPU) y otros chips acelerados a escala. Los entornos informáticos de mayor densidad generan más calor, lo que puede aumentar las necesidades de refrigeración. Un estudio del Lawrence Berkeley National Laboratory sugiere que el uso directo del agua en los centros de datos de EE. UU. podría multiplicarse por dos o por cuatro de aquí a 2028 respecto a los niveles de 2023 a medida que la infraestructura relacionada con la IA siga expandiéndose.

La huella oculta de la etapa inicial: el agua en la combinación energética

Además, existe un consumo indirecto de agua a través de la generación de electricidad para alimentar los centros de datos. Esta huella externa puede ser más significativa que la demanda directa de refrigeración en las instalaciones. Las estimaciones indican que el uso indirecto de agua asociado a la generación de electricidad podría representar hasta el 75 % de la huella hídrica total de un centro de datos. Esto importa porque la generación de electricidad en muchos sistemas regionales todavía depende en gran medida de las centrales térmicas, que utilizan volúmenes considerables de agua para la refrigeración. La generación de electricidad representa aproximadamente el 40 % del total de captaciones de agua en EE. UU.

Por lo tanto, el perfil hídrico de la infraestructura de IA es inseparable de la evolución de la combinación eléctrica. Aunque una mayor participación de las energías renovables variables en la red, como la eólica y la solar, podría reducir materialmente la demanda indirecta de agua, algunas tecnologías con menos emisiones de carbono, como la geotérmica, la biomasa y los sistemas de captura de carbono, aún pueden consumir mucha agua. La dirección neta dependerá de cómo evolucione la composición de la red junto con el crecimiento de los centros de datos.

Respuestas locales y normativas a los riesgos hídricos

A nivel nacional, el uso del agua en los centros de datos sigue siendo modesto en relación con el consumo total de agua. En 2023, los centros de datos estadounidenses representaron aproximadamente el 0,3 % del suministro total de agua pública en el territorio continental de Estados Unidos. Sin embargo, el riesgo hídrico es inherentemente local, y ahí es donde la cuestión adquiere más importancia. La disponibilidad de agua varía notablemente según la geografía, las condiciones de la cuenca (captación), la infraestructura existente y la demanda competitiva de los hogares, la agricultura y la industria. En varias jurisdicciones, la disponibilidad de agua ya ha empezado a influir en la ubicación y el desarrollo de la infraestructura hyperscaler. En Chile, por ejemplo, el proyecto aprobado para el centro de datos de Cerrillos fue retirado en 2024 y reformulado tras una resolución de un tribunal medioambiental en la que se planteaban inquietudes sobre el uso de las aguas subterráneas. En Estados Unidos, la fuerte oposición de la comunidad al campus «Project Blue» de Arizona debido a la demanda de agua contribuyó a modificar el diseño y a la retirada de Amazon del proyecto.

Estos casos demuestran que la disponibilidad de agua influye cada vez más no solo en el lugar de construcción de los centros de datos, sino también en su diseño, y los operadores responden con cambios en los sistemas de refrigeración y estrategias de ubicación revisadas.

El entorno normativo también está evolucionando.  Mientras que algunas jurisdicciones han anunciado restricciones o moratorias en el desarrollo de nuevos centros de datos, otras se centran en las normas, la divulgación y los incentivos proactivos para un diseño más sostenible y el establecimiento de normas en torno a la notificación y el uso del agua:

  • California ha propuesto créditos fiscales para las instalaciones que cumplan criterios específicos de sostenibilidad, como la adopción de sistemas de refrigeración sostenibles.
  • La Directiva de eficiencia energética de la UE está creando una etiqueta para los centros de datos que incluirá información sobre el uso de energía y agua, así como sobre las fuentes de energía renovable.
  • El sistema nacional de indicadores de evaluación de centros de datos verdes de China incluye la métrica de eficacia del uso del agua (WUE) como base para determinar una rating «ecológica».

El agua está surgiendo como una consideración crítica en la cadena de valor de la IA. Como inversores, comprender cómo las empresas gestionan recursos naturales cada vez más limitados puede proporcionar una valiosa perspectiva sobre riesgos futuros, ventajas competitivas y oportunidades de crecimiento a largo plazo. Creemos que las empresas que combinan innovación con una sólida gestión medioambiental tienen posibilidades de ser de las más beneficiadas por esta tendencia estructural.

Una ola de innovación en refrigeración está en marcha

Aunque las realidades operativas mantendrán la refrigeración por evaporación ampliamente en uso durante algún tiempo, el sector también está respondiendo a las crecientes presiones de densidad de agua y energía con una nueva generación de tecnologías de refrigeración. La refrigeración líquida directa al chip, donde el refrigerante circula en un circuito cerrado a través de placas frías montadas directamente en los procesadores, se utiliza cada vez más en entornos de IA de alta densidad y puede reducir significativamente el consumo de agua a nivel de instalación. La refrigeración por inmersión, en la que los servidores se sumergen en un fluido dieléctrico no conductor, también está pasando de despliegues especializados a un diseño de centros de datos convencional. Los enfoques más experimentales, como la refrigeración microfluídica, que integra canales de líquido directamente dentro del propio chip, señalan un potencial de eficiencia aún mayor a largo plazo.

Algunos operadores también están empezando a desplegar diseños de refrigeración de circuito totalmente cerrado y de «cero agua» en las nuevas instalaciones, que recirculan continuamente el refrigerante y eliminan las extracciones continuas de agua por evaporación. El precio sigue siendo el consumo de energía; eliminar el uso de agua suele significar utilizar más electricidad; pero a medida que mejoran las tecnologías de refrigeración, esta diferencia se reduce.

Más allá del diseño de la infraestructura, la IA se está desplegando cada vez más en herramientas para ayudar a gestionar los recursos hídricos de forma más eficaz. Las aplicaciones incluyen la detección de fugas en las redes de distribución, la medición inteligente y la previsión de la demanda, la optimización del riego en la agricultura y la modelización a nivel de cuenca para apoyar las decisiones de asignación de agua.

Perspectivas de nuestras iniciativas sobre los riesgos hídricos

Janus Henderson cree que las consideraciones de sostenibilidad pueden informar mejor la selección de valores y la identificación de riesgos al destacar las limitaciones medioambientales y sociales que pueden afectar a los modelos de negocio a largo plazo.

A medida que continúa la construcción de centros de datos, es probable que las empresas que puedan demostrar una presentación de informes más transparente y una mejor gestión local estén mejor posicionadas a medida que se intensifica el escrutinio. Estamos constantemente en contacto con los principales operadores de centros de datos y proveedores de infraestructura en la nube para comprender mejor cómo se incorpora la disponibilidad de agua a las decisiones sobre la ubicación de la infraestructura y el diseño de la refrigeración. Los debates se han centrado en la transparencia en torno al uso del agua en las instalaciones, la gestión de las operaciones en regiones con estrés hídrico y en cómo se tienen en cuenta las compensaciones entre la eficiencia energética y el uso del agua en el diseño de las instalaciones.

A modo de ejemplo, todos los grandes hyperscalers con los que nos hemos puesto en contacto informan sobre el uso de agua de sus centros de datos con distintos grados de granularidad, y la mayoría de ellos tienen compromisos relacionados con el agua:

  • Meta y Google proporcionan datos de extracción y consumo de agua a nivel de centro de datos individual en sus informes anuales de sostenibilidad, así como métricas globales anuales de extracción y consumo de agua.
  • Microsoft, Google, Meta y Amazon han contraído el compromiso de reponer/restaurar más agua de la que han utilizado a nivel mundial para 2030.
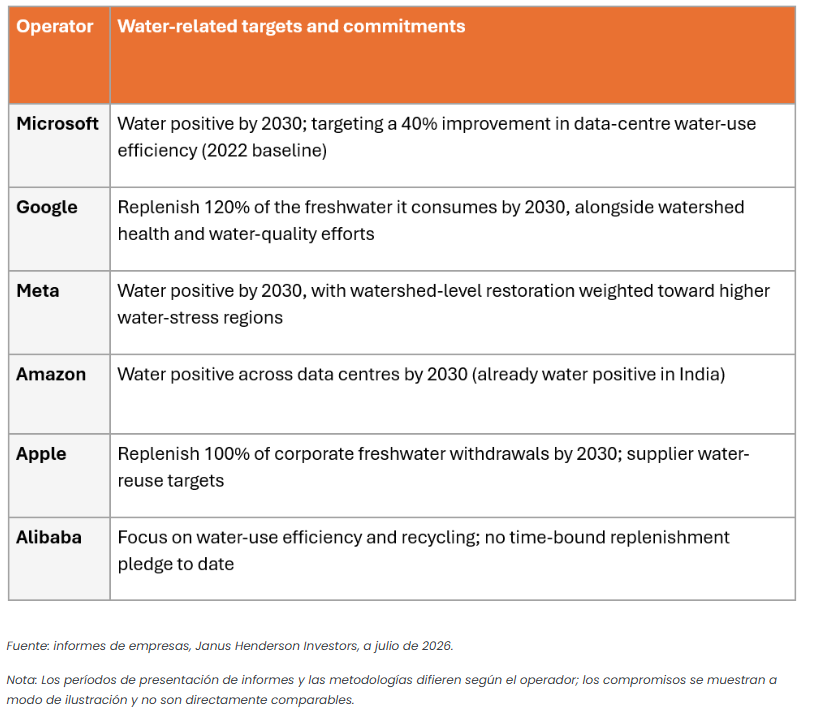
Estas interacciones han proporcionado valiosas perspectivas sobre cómo diversos operadores gestionan los recursos limitados, lo que ha contribuido a mejorar la comprensión de nuestros equipos de inversión tanto de los posibles riesgos operativos como del conjunto de oportunidades en evolución vinculadas a tecnologías de refrigeración más eficientes y soluciones de gestión del agua.

Conclusión

El riesgo de suministro de agua es un problema mundial que afecta a todas las industrias que utilizan mucha agua, incluido el sector tecnológico. La creciente demanda de centros de datos impulsada por la ola tecnológica de la IA puede ofrecer oportunidades de inversión en empresas que posibilitan una refrigeración, un tratamiento del agua y una infraestructura de gestión de recursos más eficientes. La demanda de agua de la infraestructura de IA es una limitación real, pero también está catalizando una innovación significativa en la refrigeración, el diseño y la gestión del agua. Como gestores activos, seguimos integrando factores de sostenibilidad materialmente relevantes desde el punto de vista financiero en nuestras decisiones de inversión, ya que creemos que esto es clave para ayudar a ofrecer rentabilidades sostenibles a largo plazo a nuestros inversores.

Tribuna elaborada por Charles Devereux, analista de Inversión Responsable y Gobernanza en Janus Henderson Investors y Hamish Chamberlayne, director de Renta variable sostenible global y gestor de carteras en Janus Henderson Investors.
ETFs activos, fondos tokenizados e IA: la hoja de ruta de innovación de Janus Henderson presente y futura

  |   Por  |  0 Comentarios

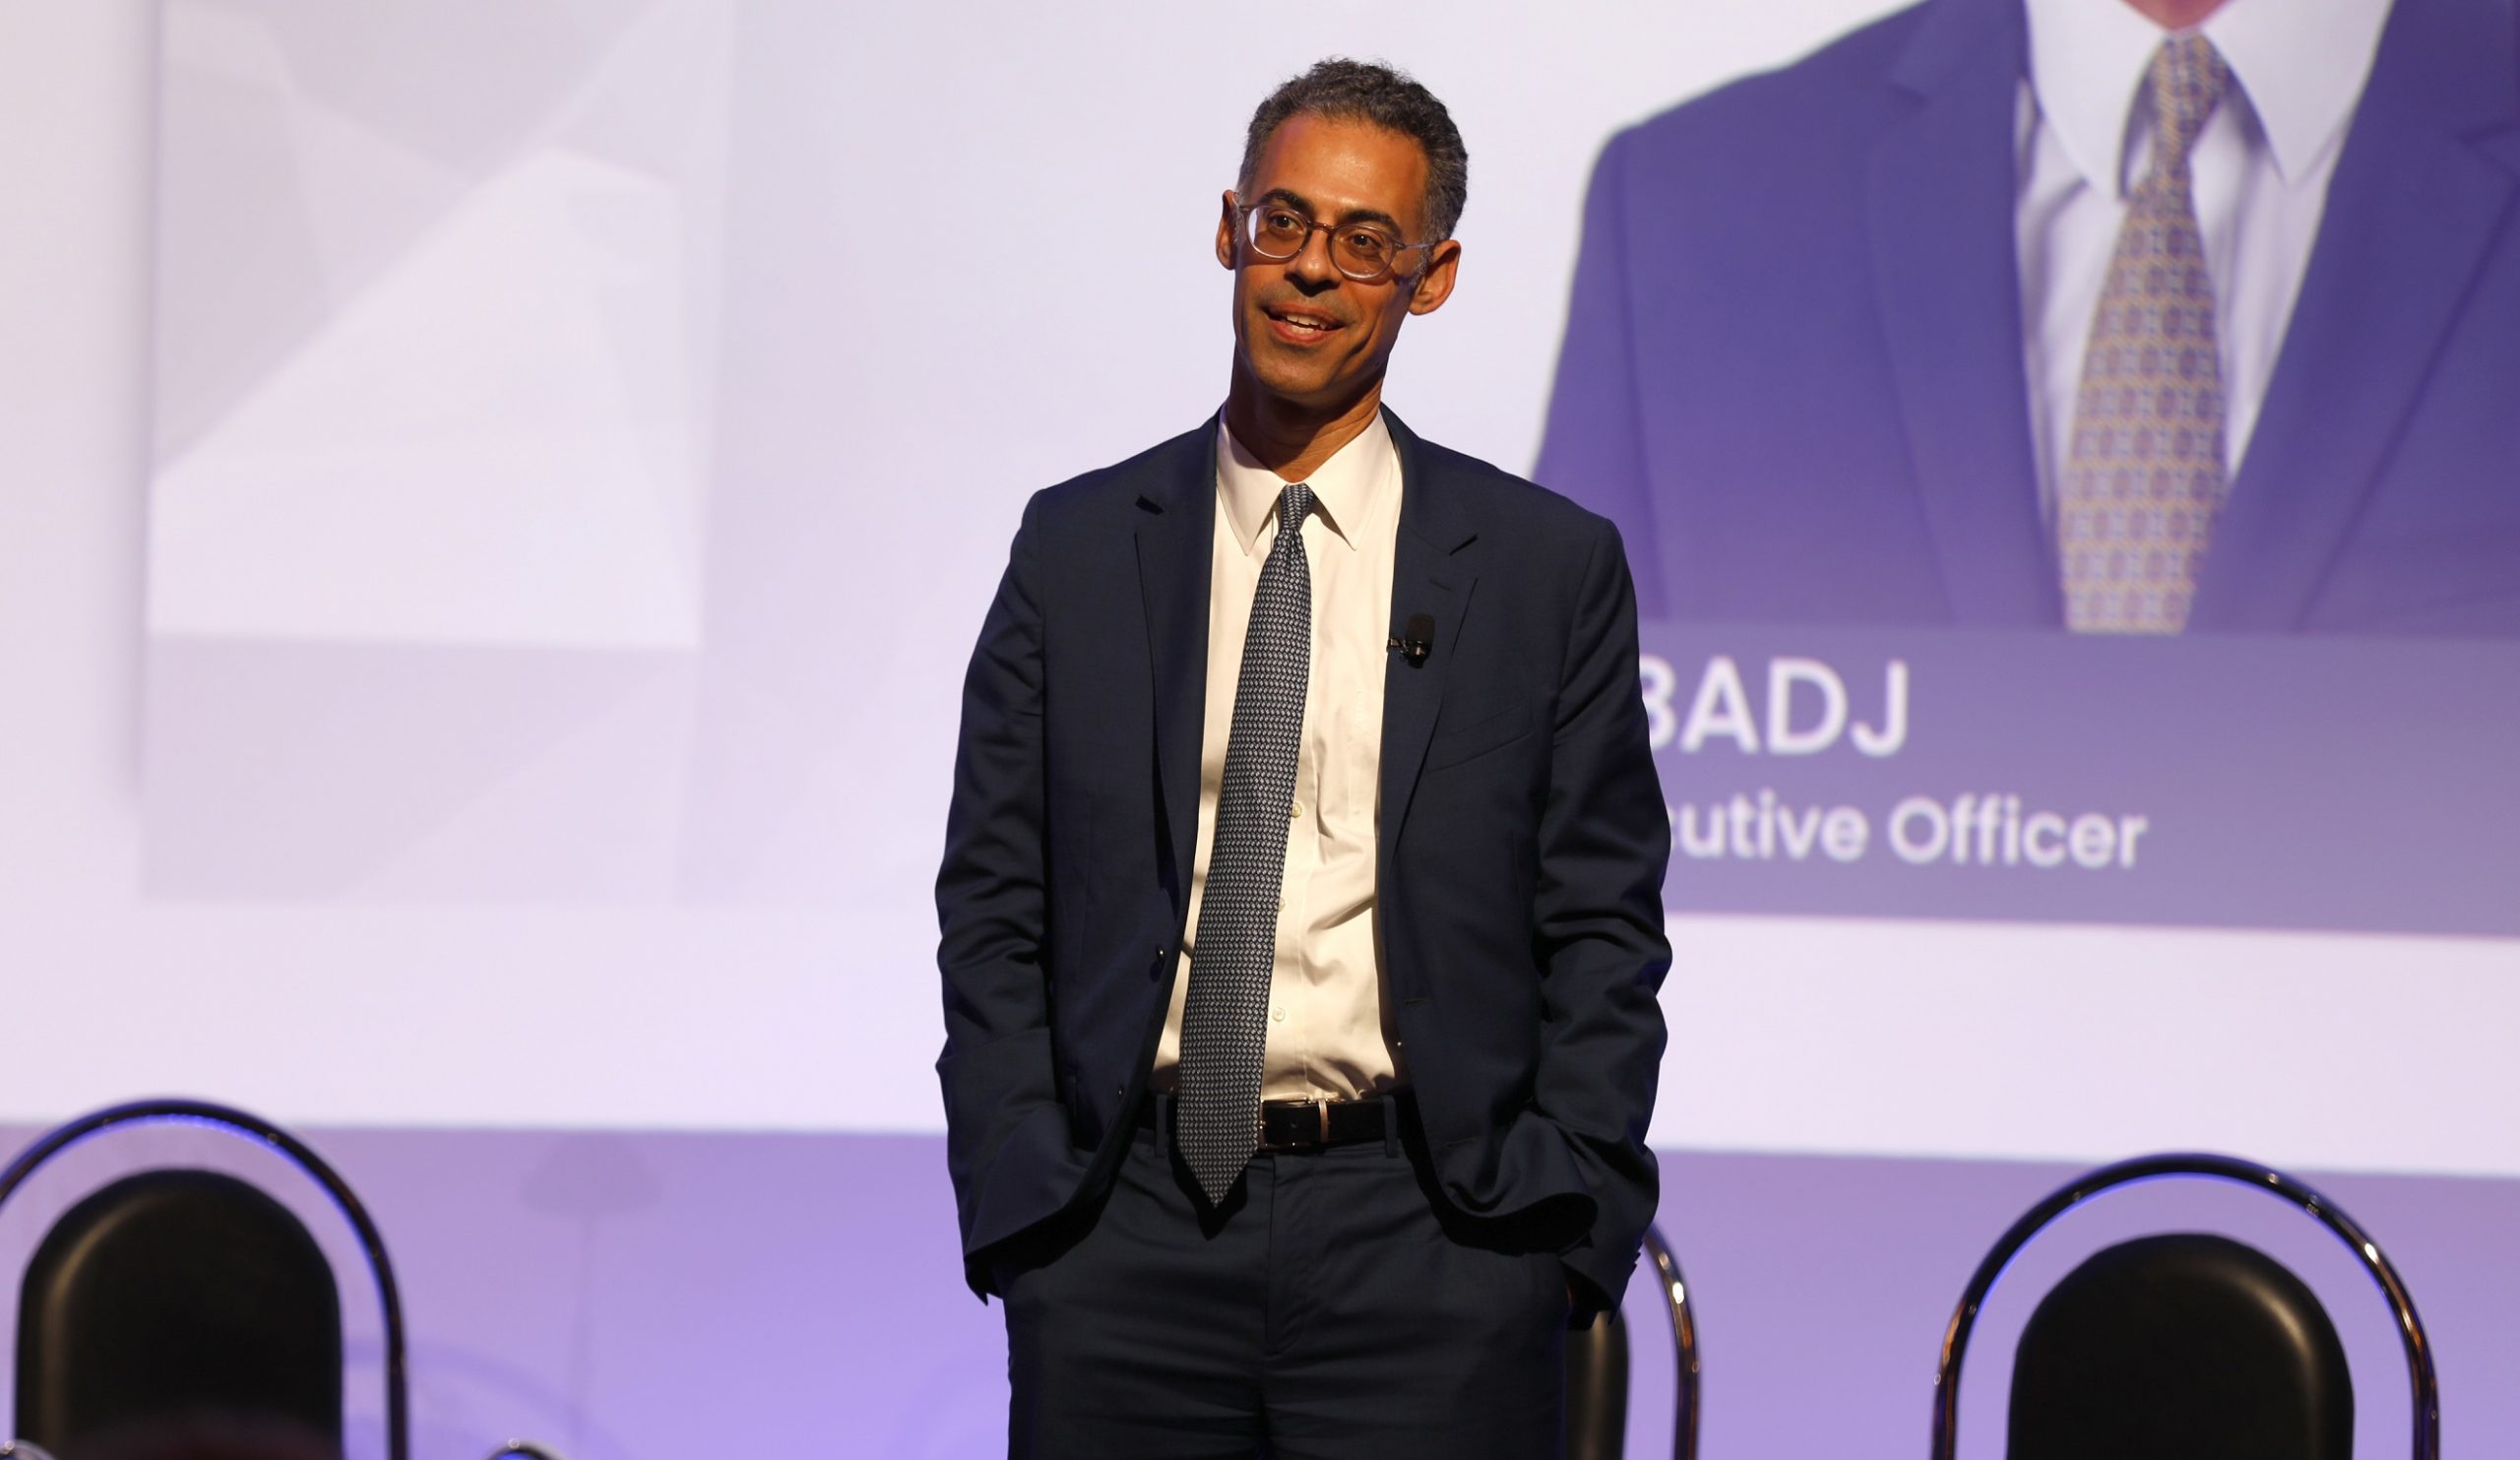
Ali Dibadj, CEO de Janus Henderson, utilizó la apertura del Janus Henderson Investment Summit, la cita anual de la gestora con inversores y clientes que en septiembre de este año se celebró por primera vez en Roma, Italia, para reivindicar tres frentes en los que, a su juicio, la firma es más innovadora de lo que muchos creen: los ETF activos, los fondos tokenizados y la inteligencia artificial. Durante su exposición utilizó a la capital de Italia como metáfora de la propia compañía.

Dibadj pidió a los asistentes que exploraran la firma como lo harían con la ciudad italiana: «Me gustaría que piensen en Janus Henderson un poco como en Roma, en el sentido de que tenemos una base que comenzó hace 92 años y sobre la cual seguimos construyendo», sostuvo, y agregó: «Pueden conocernos por algo, pero piensen en conocernos también por otra cosa».

Según relató, la firma nació en 1934 con un único cliente en el Reino Unido, donde mantiene su sede, y desde entonces invirtió «en cosas en las que otros no invertían»: los primeros ferrocarriles británicos, la electrificación de Londres y las bombillas. 35 años más tarde comenzó a operar en Estados Unidos, donde apostó por los primeros ordenadores personales, los primeros cables de fibra óptica y, después, internet. «Cosas diferentes, nuevas e innovadoras», resumió.

Entre los diez primeros en ETF activos

«Somos muy innovadores en muchos sentidos», afirmó Dibadj. En fondos cotizados, sostuvo que Janus Henderson es uno de los diez principales proveedores de ETF activos del mundo y que se ubica entre los tres o cuatro primeros en ETF activos de renta fija.

El CEO enmarcó ese posicionamiento en el peso de la renta fija en el negocio, que ya representa el 30 % del total y, según explicó, sigue creciendo. Junto con los CLO y los productos titulizados, es un terreno en el que la firma ve oportunidades en un escenario de tasas y rendimientos persistentes. Dibadj describió además una estrategia de crecimiento orgánico e inorgánico que incluye los ETF, el análisis de las carteras de los clientes, la distribución de activos privados y los valores respaldados por activos, con el objetivo de encontrar «áreas diferenciadas» para clientes y asesores.

A su vez, destacó la posición de la gestora en fondos tokenizados: «Somos uno de los cinco principales proveedores de fondos tokenizados de todo el mundo. Apuesto a que no sabían eso de Janus Henderson». Y añadió: «Creemos que es un área del futuro en la que podemos ser líderes, y nos encantaría que sus clientes participen con nosotros».

Sobre la inteligencia artificial, Dibadj sostuvo que la firma se apoya mucho en ella, pero con un enfoque distinto del que, a su entender, predomina en el sector: «No solo para recortar costos, no solo para ganar productividad, no solo lo que todo el mundo está diciendo». La aplica, explicó, «para cumplir con ustedes», con foco «en el servicio al cliente» y «en un mejor rendimiento de las inversiones. Eso es lo que a ustedes les importa, y eso es lo que nos importa a nosotros».

Ubicó a la tecnología entre las «creencias centrales» de la compañía: «Creemos que la tecnología cambiará absolutamente todo y tenemos que estar preparados para eso, por ustedes y por sus clientes». Añadió que los clientes de los asistentes «les piden más» y quieren trabajar con sus equipos, y que la gestora debe apoyarlos en esa tarea, mientras sus propios costos, como los de toda la industria, siguen subiendo.

Una compañía privada, con más margen para invertir

Para financiar esas apuestas, explicó Dibadj, la firma decidió que «como empresa pública es más difícil hacerlo» y este año pasó a ser privada. «Sentimos algo menos de presión trimestral. Podemos invertir y volver a ser creativos, invertir con un retorno para ustedes y para sus clientes», afirmó. Su premisa, dijo, es simple: «Si cumplimos con nuestros clientes, todo estará bien».

El CEO sostuvo que Janus Henderson fue el gestor de activos de más rápido crecimiento en los últimos cuatro años, «más rápido que muchas de las otras grandes compañías», y lo atribuyó a los asistentes y a sus clientes. Agregó que la compañía pudo incorporar nuevas personas a los equipos y dar margen para invertir en las que ya están.

El marco: tres tendencias persistentes

Estas apuestas se apoyan, según Dibadj, en tendencias que la firma identificó «antes de que fueran obvias» y que seguirán vigentes «durante muchos años».

La primera son los realineamientos geopolíticos, de los que la firma habló hace casi cinco años: «No pasa un día sin que oigamos hablar de inestabilidad, de desglobalización, de cadenas de suministro que se rompen». La segunda son los cambios en los estilos de vida, con la IA, el envejecimiento, la atención de la salud y las formas de trabajo: «¿Con qué frecuencia la gente está en llamadas por Zoom, y cuánto lo estaba hace diez años?».

La tercera es el retorno del costo del capital, algo que, recordó, «hace cuatro o cinco años la gente no pensaba que iba a ocurrir». Implica más rendimiento y, por lo tanto, más renta fija, pero también selección: «Cuando no hay costo de capital, no hay diferenciación. Esa diferenciación -aseguró- llegará y ocurrirá a medida que las tasas y los rendimientos sean persistentes», con una brecha entre quienes tienen y quienes no tienen.

Al cierre de su exposición, Dibadj situó a la gestora en 500.000 millones de dólares en activos bajo gestión, con 64 estrategias que superan los 1.000 millones de dólares cada una, 2.000 empleados y 75 millones de clientes en el mundo. Unas 350 personas se dedican exclusivamente a buscar estrategias de inversión y otras 450 al servicio al cliente.

Para finalizar se refirió a la identidad de la firma y el símbolo «&«. «Es la parte del ‘juntos’. El ‘juntos’ son ustedes y nosotros. Así operamos, así pensamos». En esta línea, invitó a los asistentes a decir cómo puede mejorar la compañía, «porque se trata del &. Se trata de ustedes».

Brickell, Post Oak y Crescent Court: el Wall Street del offshore latinoamericano

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

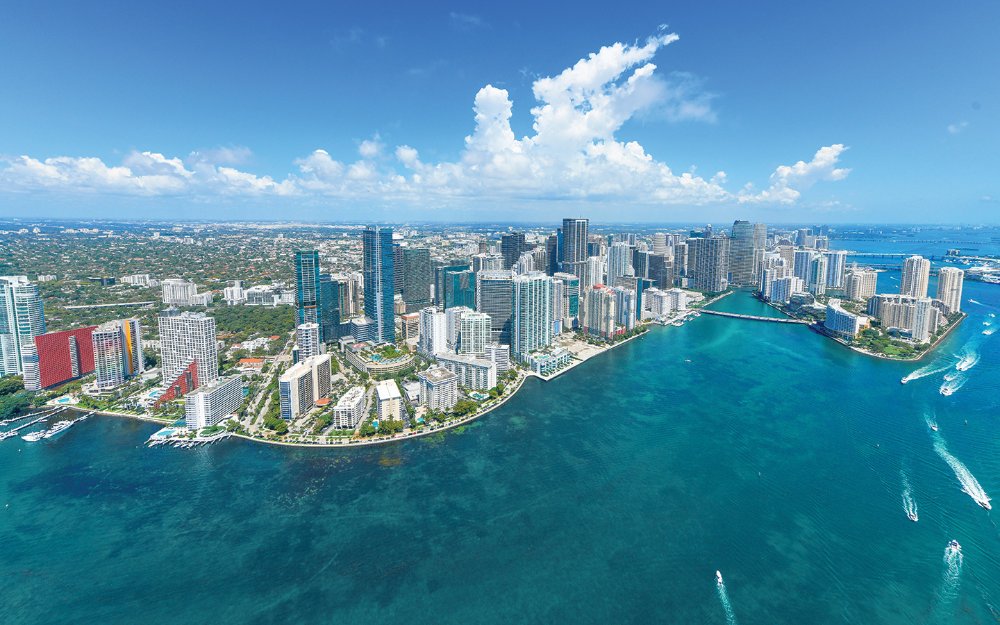
Desde una antigua avenida de mansiones en Miami hasta terrenos rurales transformados en centros corporativos en Texas, estos distritos concentran bancos, gestores patrimoniales y firmas de inversión, que administran miles de millones de dólares. El Wall Street del offshore latinoamericano no es una sola calle: es una red de distritos donde la riqueza regional encuentra infraestructura, especialistas y conexiones con los mercados globales.

En el mapa financiero de América Latina hay calles que funcionan como algo más que direcciones corporativas. Son puntos de encuentro entre grandes patrimonios, bancos internacionales, gestores de inversiones, asesores fiscales, abogados y firmas especializadas en preservar y transferir riqueza.

Desde sus oficinas se diseñan estrategias de inversión, se estructuran vehículos patrimoniales y se atienden las necesidades financieras de empresarios, familias y grandes inversionistas de la región.

Brickell Avenue, en Miami, es probablemente el ejemplo más representativo de esta geografía del dinero, pero no es el único. En Houston, Post Oak Boulevard reúne oficinas de banca privada y administradores patrimoniales; en Dallas, el complejo de Crescent Court alberga a importantes firmas de gestión de riqueza. Son enclaves con características distintas, pero que ilustran cómo la infraestructura financiera estadounidense permite atender capitales que cruzan fronteras.

Llamarlos el Wall Street del offshore latinoamericano resulta útil para entender su importancia al compararlos con esa icónica calle neoyorquina, aunque en realidad no son mercados bursátiles en sentido estricto ni todo el patrimonio que administran pertenece a latinoamericanos. Su relevancia radica en la concentración de instituciones, especialistas y servicios que permiten gestionar fortunas internacionales desde Estados Unidos.

Brickell Avenue: el corazón del negocio latinoamericano

Si existe una dirección que permite visualizar la conexión entre el patrimonio latinoamericano y el sistema financiero estadounidense, es Brickell Avenue. El distrito de Brickell, en el centro de Miami, combina edificios corporativos, oficinas bancarias y firmas especializadas en inversiones, con una ventaja que difícilmente puede replicar otro centro financiero estadounidense: su relación histórica con América Latina.

Pero, ¿qué era o qué había antes en esa calle? A principios del siglo XX, Brickell Avenue tenía poco que ver con el paisaje de rascacielos que hoy identifica al distrito financiero de Miami. Era una zona residencial, con grandes casas y mansiones construidas por algunas de las familias más prominentes de la joven ciudad. Su prestigio era tal que el corredor llegó a ser conocido como Millionaire’s Row, la avenida de los millonarios.

La presencia de instituciones internacionales no es únicamente simbólica. J.P. Morgan Private Bank, por ejemplo, mantiene oficinas en el número 1450 de Brickell Avenue, donde ofrece servicios de banca privada, inversión y asesoría patrimonial. Morgan Stanley, por su parte, anunció en 2016 la apertura de una oficina en el número 1111 de la misma avenida, dedicada específicamente a la gestión de patrimonio de clientes residentes en América Latina.

La presencia de estos jugadores responde a una lógica de negocio: los grandes patrimonios requieren algo más que la administración de una cartera de acciones y bonos. Demandan acceso a mercados globales, crédito, planificación sucesoria, estructuras fiduciarias, diversificación geográfica y coordinación de asuntos fiscales y corporativos con especialistas en distintas jurisdicciones.

En ese ecosistema, las oficinas de Brickell funcionan como puntos de acceso a plataformas financieras mucho mayores. El patrimonio de un cliente puede estar distribuido entre distintas clases de activos, custodios y jurisdicciones, mientras que la relación con el banquero y buena parte de la asesoría se concentra en Miami.

La importancia de la ciudad también trasciende una sola avenida. El centro de Miami y Brickell forman parte de un mercado de oficinas en el que las firmas financieras internacionales compiten por ubicaciones estratégicas. Según Colliers, en el cuarto trimestre de 2025 los submercados de Brickell, Downtown Miami y Coral Gables registraron cada uno más de 400.000 pies cuadrados de arrendamiento de oficinas de clase A durante el año. El dato no corresponde exclusivamente a instituciones financieras, pero confirma la escala del mercado corporativo en el que operan. (Colliers, informe del mercado de oficinas de Miami-Dade, enero de 2026).

Brickell, además, no agota el mapa del negocio. Coral Gables y otras zonas de Miami-Dade alojan oficinas bancarias, gestores de patrimonio y proveedores de servicios profesionales. Por eso, más que reducir la industria a una sola calle, conviene entenderla como un corredor financiero cuyo núcleo más reconocible es Brickell.

Houston: Post Oak Boulevard y la gestión de grandes patrimonios

Texas ofrece otra pieza de esta geografía, aunque con una especialización diferente. Houston combina una economía vinculada históricamente a la energía con una amplia industria de banca privada, asesoría financiera y gestión patrimonial. Esa estructura resulta relevante para empresarios, inversionistas y familias con intereses en México y otros mercados latinoamericanos, especialmente cuando sus negocios están vinculados con energía, infraestructura y comercio transfronterizo.

Uno de los puntos más visibles es Post Oak Boulevard, en el área de Uptown y Galleria. Allí se encuentran oficinas de instituciones que ofrecen servicios de inversión, banca privada y administración de riqueza.

La historia de Post Oak Boulevard muestra una transformación urbana todavía más radical. En las décadas de 1940 y 1950, la zona de Uptown, al oeste del centro de Houston, estaba rodeada de terrenos abiertos, áreas agrícolas y nuevos desarrollos residenciales. Post Oak era entonces una carretera de dos carriles que atravesaba praderas y campos, flanqueada por zanjas de drenaje.

El giro comenzó con el desarrollo comercial de posguerra. En 1951, la tienda departamental Sakowitz apostó por la zona; después llegaron otros establecimientos y proyectos comerciales. El momento decisivo fue la apertura de The Galleria, en 1970, impulsada por el desarrollador Gerald Hines sobre terrenos que todavía conservaban parte de su carácter rural.

Hoy, un indicador de la dimensión del negocio aparece en Morgan Stanley Wealth Management. La firma informó que su mercado de Houston Post Oak, integrado por tres oficinas, contaba con 145 asesores financieros, 75 empleados de apoyo y cuatro banqueros privados, además de un equipo directivo y especializado. En conjunto, esa operación supervisaba 56.000 millones de dólares en activos de clientes y generaba ingresos anuales por 355 millones de dólares, según datos reportados al 15 de octubre de 2025.

La cifra requiere una precisión: corresponde al mercado de Houston Post Oak de Morgan Stanley, no a todos los activos administrados por las instituciones ubicadas en la avenida ni exclusivamente a clientes latinoamericanos. Sin embargo, ofrece una medida concreta de la escala que puede alcanzar una plataforma de asesoría patrimonial en este distrito. (Morgan Stanley Wealth Management, información institucional del mercado de Houston).

El corredor también reúne a otros participantes. Texas Capital Private Bank tiene oficinas en el número 1330 de Post Oak Boulevard, donde ofrece asesoría patrimonial, gestión de inversiones, soluciones de crédito, servicios fiduciarios y banca privada. BBVA, por su parte, anunció en septiembre de 2025 la apertura de una oficina en el número 1980 de la misma avenida para fortalecer sus actividades de banca corporativa y de inversión en Estados Unidos, ampliar los servicios de Global Wealth Advisory y reforzar su atención a clientes mexicanos.

La presencia de BBVA resulta particularmente significativa por la relación financiera entre México y Texas. La entidad presentó la nueva oficina como parte de su estrategia de expansión estadounidense, con capacidades especializadas en energía y tecnologías limpias, además de servicios corporativos y patrimoniales. (BBVA, septiembre de 2025).

Post Oak Boulevard representa, por tanto, un nodo en el que convergen la riqueza empresarial, los servicios bancarios y la gestión patrimonial. Su vínculo con América Latina es distinto al de Miami: menos centrado en la especialización histórica de una plaza internacional para fortunas regionales y más conectado con la actividad económica, los negocios y las necesidades financieras que relacionan a Texas con México y otros mercados.

Dallas: Crescent Court y el negocio de preservar riqueza

En Dallas, el mapa patrimonial tiene uno de sus puntos más reconocibles en Crescent Court, en la zona de Uptown. El complejo alberga oficinas de grandes instituciones que ofrecen gestión de inversiones y servicios para familias e individuos de alto patrimonio.

En los primeros años de la década de 1980, varios terrenos al norte del centro de Dallas estaban ocupados por antiguos concesionarios de automóviles. La desarrolladora Caroline Hunt y Rosewood Corporation adquirieron esos predios para construir un complejo de usos mixtos que contribuyera a transformar la zona de Uptown.

El proyecto, conocido como The Crescent, abrió en 1986. Su inversión estimada fue de 400 millones de dólares, una cifra extraordinaria para un desarrollo inmobiliario de aquella época. El complejo incorporó tres torres de oficinas, un hotel y espacios comerciales, además de un estacionamiento subterráneo de cinco niveles con capacidad para aproximadamente 4,100 vehículos.

Actualmente UBS mantiene una oficina de wealth management en el número 100 de Crescent Court, mientras que J.P. Morgan Wealth Management tiene presencia en el mismo complejo. Ambas instituciones ofrecen servicios que abarcan asesoría de inversiones, planificación financiera y estrategias para preservar y transferir riqueza.

La importancia de Dallas no depende únicamente de las entidades internacionales instaladas en este complejo. La ciudad forma parte de una economía texana con grandes empresas, propietarios de negocios y familias con patrimonios acumulados en sectores como energía, bienes raíces, tecnología y servicios. Esa base alimenta la demanda de administración patrimonial, planificación sucesoria, crédito y diversificación de inversiones.

Para el capital latinoamericano, Dallas constituye una alternativa dentro de la red estadounidense de servicios financieros, aunque no debe equipararse automáticamente con Miami como centro especializado en clientes internacionales de América Latina. La existencia de oficinas de grandes bancos confirma la profundidad de su mercado patrimonial, pero no permite atribuirles, sin datos adicionales, un volumen específico de activos latinoamericanos.

Una red de instituciones, no una sola calle

Las direcciones anteriores muestran que el negocio offshore latinoamericano en Estados Unidos no está concentrado en un único edificio ni en una sola ciudad. Opera a través de una red de oficinas, plataformas bancarias y proveedores especializados, cuya función es conectar a los clientes con mercados, productos y servicios financieros globales.

Miami sobresale por su especialización internacional y sus vínculos con América Latina. Houston combina la gestión de riqueza con una base empresarial estrechamente relacionada con energía y comercio. Dallas, por su parte, ofrece una amplia infraestructura de banca privada y asesoría patrimonial para grandes fortunas.

La diferencia importa porque el término offshore no describe necesariamente una estructura opaca ni una operación destinada a evadir obligaciones fiscales. En este contexto se refiere, en términos generales, a la administración de activos fuera del país de residencia del propietario. Es una actividad que puede incluir inversiones internacionales, custodia, planificación patrimonial y servicios bancarios globales, siempre dentro de los marcos legales aplicables.

Por eso, el poder de estos distritos no se mide solamente por la cantidad de bancos que tienen sus oficinas en una misma avenida. También reside en la capacidad de reunir en un espacio relativamente reducido a quienes diseñan estrategias, administran relaciones con los clientes, conectan inversiones con mercados globales y coordinan servicios jurídicos, fiscales y fiduciarios.

Para las familias latinoamericanas que buscan diversificar sus activos fuera de sus países de origen, estas plazas ofrecen acceso a una infraestructura financiera difícil de reproducir en un solo lugar. Para las instituciones, representan mercados en los que la proximidad al cliente, la especialización y la posibilidad de coordinar múltiples servicios pueden convertirse en ventajas competitivas.

La imagen de un Wall Street latinoamericano distribuido entre Brickell, Post Oak y Crescent Court ayuda a entender esta realidad, siempre que se reconozca que se trata de centros con funciones diferentes y que el dinero administrado por cada firma no equivale necesariamente a patrimonio latinoamericano.

En última instancia, el poder de estas calles está en su capacidad para conectar la riqueza de América Latina con el sistema financiero internacional. Detrás de las fachadas de sus edificios no solo hay oficinas: hay plataformas de inversión, asesoría y gestión patrimonial que forman parte de la infraestructura con la que los grandes capitales de la región se mueven más allá de sus fronteras.

La mayor selectividad de family offices se extiende al mercado inmobiliario de lujo

  |   Por  |  0 Comentarios

Foto cedidaLeonard Chinchay, fundador y CEO de Assets Funding Capital

En un contexto en que las cambiantes condiciones de los mercados globales tienen a los inversionistas cada vez más selectivos para las distintas clases de activos, no sorprende que esa cautela esté dictando también el ritmo del real estate de lujo en el estado de Florida, en Estados Unidos. Eso sí, eso no quita que los family offices de América Latina y España sigan mirando la clase de activos con interés, por distintos motivos. Ese es el escenario que describe desde Assets Funding Capital el fundador y CEO de la firma, Leonard Chinchay.

El profesional comenta a Funds Society que el interés sigue ahí, pero hay más pausa más antes de desplegar capital. La porción de inversiones inmobiliarias directas de un family office tipo ronda el 22,5%, según una encuesta global de Knight Frank, y que más que un 40% de los sondeados esperaban aumentar esa asignación.

“Knight Frank también identifica a Miami y Palm Beach entre los mercados estadounidenses impulsados por la movilidad de la riqueza. El interés por el sector se mantiene, pero el capital exige más información y un análisis más riguroso”, indica.

En Assets Funding Capital no ven un entorno donde los inversionistas hayan dejado de mirar Florida, sino que “están siendo más selectivos sobre cómo y dónde asignan capital. Evalúan tanto la inversión inmobiliaria directa como estructuras específicas de equity y crédito privado, según sus objetivos, horizonte y tolerancia al riesgo”.

La firma fundada por Chinchay trabaja con family offices, familias con alto patrimonio y gestores de activos de América Latina y Europa, con una red de clientes que se extiende de México hasta Argentina. En sus 20 años operando, suman una captación de más de 800 millones de dólares para más de 20 proyectos, con inversionistas de más de 20 países.

Lo que buscan los family offices iberoamericanos

En la experiencia del profesional, no hay una sola estrategia que determine a los inversionistas del mundo iberoamericano, pero hay ciertos patrones. Muchas familias latinoamericanas, señala, consideran el sur de Florida para diversificar geográficamente y mantener exposición a activos en dólares. Los inversionistas europeos, por su parte, suelen prestar especial atención a la estructura, la gestión a distancia y la claridad legal y fiscal de cada operación.

“En nuestras conversaciones con clientes de distintos países, vemos una demanda común: conocer con claridad el uso de los fondos, el activo que respalda la operación, el desarrollador y la fuente de repago. Más que atribuir una estrategia uniforme a una nacionalidad, destacaría la preferencia por la transparencia y por analizar cada oportunidad de forma individual”, comenta.

Estos inversionistas, explica, empiezan el proceso de inversión por entender el riesgo completo, incluyendo el desarrollador, el ratio de capital propio comprometido, el stock de deuda y el plan de salida, entre otros. “También analizan qué puede ocurrir si la construcción, el financiamiento o las ventas se retrasan”, agrega Chinchay.

Parte de la evolución del mercado inmobiliario de lujo de Florida es una transformación en lo que se considera un activo de lujo. “El lujo ya no se define solo por el precio o los acabados. Lo determinan la ubicación, la escasez, el servicio y la calidad de ejecución. Miami y Palm Beach concentran parte importante de la demanda internacional, mientras Naples ofrece un perfil costero diferenciado y una oferta limitada en ubicaciones privilegiadas”, comenta el CEO de Assets Funding Capital.

Activos y estructuras en evolución

Para el profesional, el mercado de branded residences es una de las señales más visibles de esta evolución.

Cifras de Savills muestran que el sur de Florida tiene 48 desarrollos completados y 55 en cartera, lo que lo coloca como el segundo mercado mundial por número de proyectos, detrás de Dubái. A escala global, los desarrollos de marca pasaron de 323 en 2015 a 910 en 2025; y la entidad contabiliza otros 837 proyectos contratados para llegar a 1.747 en 2032. “La marca puede aportar reconocimiento y un estándar de servicio, pero no sustituye una buena ubicación ni una ejecución sólida”, indica Chinchay.

Este tipo de residencias, destaca el ejecutivo, pueden ofrecer estándares de servicio y experiencias reconocibles para compradores internacionales. Además, en su compañía se enfocan en buscar propiedades activos residenciales de lujo en ubicaciones con atributos difíciles de replicar: frente al agua, vistas, servicios de calidad y oferta limitada.

Además de los activos, también ven tendencias en las preferencias respecto a las estructuras con las que invierten. “Vemos interés por el crédito privado respaldado por activos inmobiliarios”, indica, agregando que “en esas operaciones son fundamentales la calidad del colateral, el apalancamiento, la prioridad de cobro, las garantías y la fuente de repago”.

A los family offices con los que trabajan, relata el profesional, les gustan las estructuras específicas para cada operación, donde el inversionista puede identificar el proyecto, el patrocinador, el uso de los fondos y sus derechos. “Según la oportunidad y el perfil del inversionista, se puede participar mediante equity o crédito privado y a través de vehículos constituidos para la operación”, acota.

Perspectivas de mercado

Hacia delante, Chinchay ve un panorama mixto para la clase de activos. “A largo plazo, el sur de Florida conserva factores estructurales de atracción: conectividad internacional, movilidad de capital y oferta limitada en ubicaciones costeras de primer nivel. A corto plazo, el costo de capital, los seguros, los costos de construcción y la velocidad de absorción seguirán influyendo en la viabilidad de cada proyecto”, delinea.

En ese sentido, en Assets Funding Capital describen su perspectiva como “constructiva, pero selectiva”. “No basta con apostar a que el mercado subirá; cada proyecto debe sostenerse con supuestos prudentes y una estructura capaz de resistir retrasos o cambios en las condiciones financieras”, señala.

Según el CEO, el auge de las branded residences “confirma el interés de desarrolladores y marcas, pero también hace más importante diferenciar los proyectos bien ubicados y ejecutados”.

Respecto del entorno político en EE.UU. –que ha generado ciertas dudas sobre el clima de inversiones y las políticas relacionadas con los extranjeros en el país–, en la firma especializada advierte que muchas familias están diversificando gradualmente entre activos, monedas y regiones, en respuesta al riesgo geopolítico. “La incertidumbre política puede influir en el ritmo y la composición de las inversiones si afecta las reglas fiscales, migratorias o regulatorias, o si eleva la percepción de riesgo”, advierte.

Sin embargo, recalca, el análisis no termina con el tema político. “La calidad del activo, la ubicación, la demanda y la estructura de capital siguen siendo decisivas. La respuesta es evaluar distintos escenarios y evitar que la tesis dependa de una sola previsión política o económica”, indica Chinchay.

El seminario regional de Picton da cuenta de una demanda transversal de alternativos

  |   Por  |  0 Comentarios

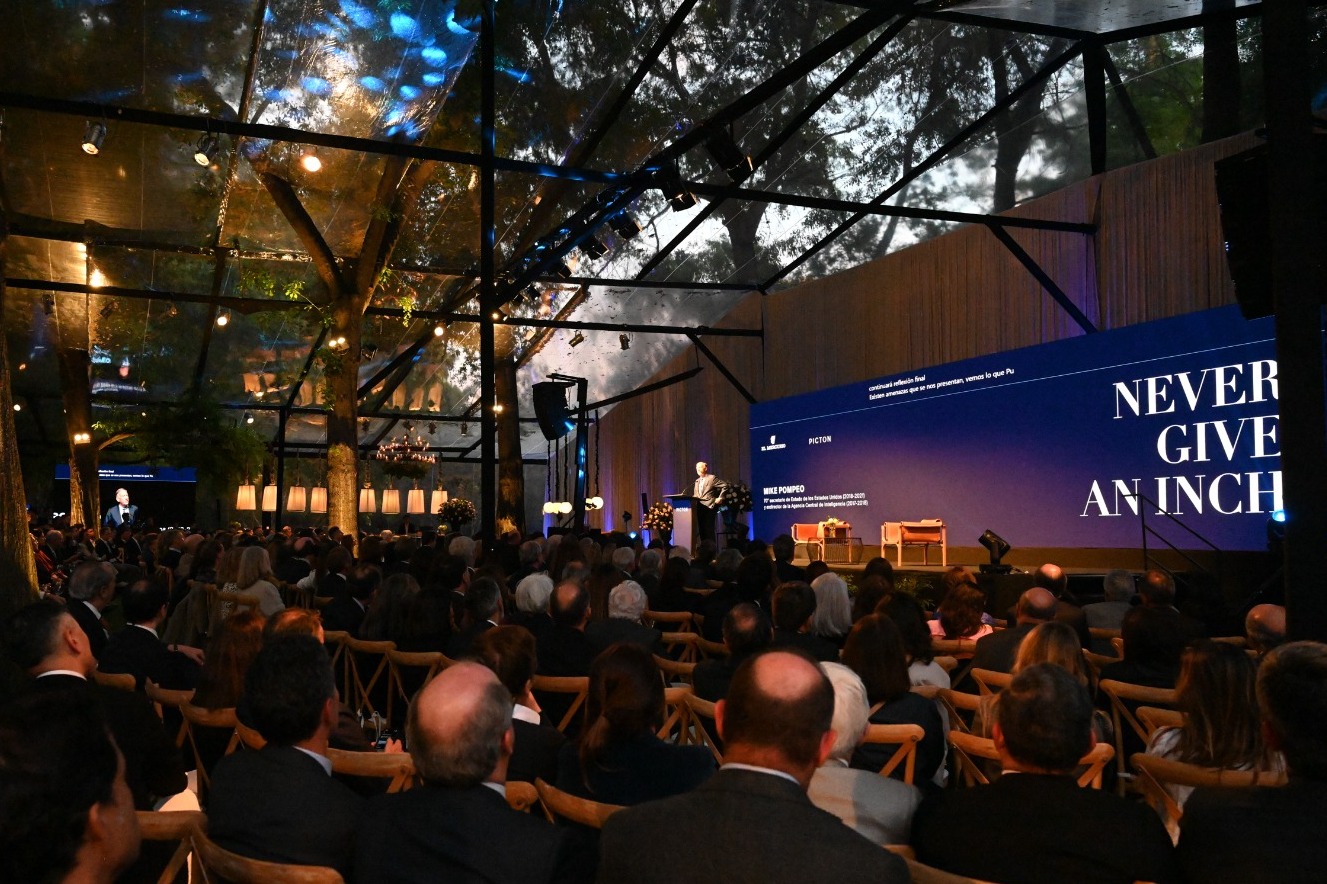
Foto cedidaMike Pompeo cierra el Picton Latam Summit 2026

Una vez más, la gigante chilena de distribución Picton –que también cuenta con presencia en México, Colombia, Brasil y Costa Rica– convocó a decenas de expositores internacionales y un centenar de GPs y LPs a discutir una variedad de temáticas relacionadas con los activos alternativos en la región y el mundo.

En su Latam Summit 2026, llevado a cabo recientemente en Santiago de Chile, la nutrida parrilla de expositores dieron cuenta de un entorno de creciente adopción de los mercados privados en las carteras de la región. Esto corre tanto para institucionales, en un contexto de reformas previsionales y necesidades de largo plazo, como para patrimonios privados, como los family offices que cada vez acuden más a la clase de activos para diversificar sus portafolios.

A nivel de los mercados mismos, una variedad de tendencias fueron examinadas en las dos jornadas que duró la instancia. En los mercados privados más populares de los últimos años, el private equity y la deuda privada, los capitales están decantando. Por un lado, el capital privado compite por los retornos más altos; por el otro, el crédito privado navega el ruido que ha rodeado a los rescates de BDCs. Y en activos reales, una tendencia reina: los data centers y las necesidades energéticas de la IA.

El seminario fue coronado con una velada con Mike Pompeo, ex secretario de Estado de Estados Unidos y ex director de la CIA, quien compartió con clientes de alto patrimonio y profesionales de la industria financiera regional. El político compartió su visión del mundo actual –incluyendo una dura crítica a China– y anécdotas de su tiempo en la primera administración de Donald Trump.

Los alternativos y los fondos generacionales

Las reformas y transformaciones en el panorama de los fondos de pensiones –de las billeteras más importantes en el mercado de alternativos– fueron un tema relevante en el seminario. Eso incluye a la sede del evento, ya que Chile está en pleno proceso de implementación de la reforma previsional que aprobaron el año pasado.

En ese sentido, el superintendente de Pensiones, Joaquín Cortez, destacó que “los activos alternativos son muy adecuados para los fondos de pensiones, pero hay que tener una buena evaluación”. No mirar sólo el retorno esperado, sumó, sino que el riesgo y estructura dentro de la cartera en general.

El regulador publicó recientemente el nuevo régimen de inversión de los fondos y desde la industria destacaron el diálogo con las autoridades. La Superintendencia recogió sus comentarios y modificó algunos límites, señaló Francisco Guzmán, gerente de inversiones de AFP Capital. “La mayor flexibilidad es el camino a que la rentabilidad y pensiones” mejoren.

En la experiencia regional, el rediseño hacia fondos generacionales es uno de los temas más comentados. En un contexto en que Chile y Colombia están en transición hacia un esquema de fondos generacionales y México ya lo hizo, los gerentes de inversiones destacaron que estas estructuras cuadran bien con la lógica de largo plazo de estos vehículos.

“Los fondos generacionales como tal sí pueden promover el uso de alternativos”, indicó Natalia Segovia, gerente de Inversiones Alternativas de AFP Porvenir, pero es importante que la regulación no los desincentive o cree competencia innecesaria entre distintos mercados privados.

En el caso de México, un aumento relevante en las cotizaciones ha aumentado la proyección de activos que entrarán al sistema de Afores. “El reto principal es manejar todos esos flujos”, destacó el Head de Alternativos de Afore Pensión ISSSTE, Arturo Guerrero. Como la normativa exige que los Cerpis en los que invierten tengan al menos un 10% en el mercado local, esto le suma un desafío a los GPs mexicanos y sus vehículos.

Demanda de aseguradoras y family offices

Otros espacios de corte más institucional también han visto un aumento en la demanda. Dentro de la lógica de la industria de seguros, los alternativos han demostrado ser muy “nobles” en las carteras de las aseguradoras, según el subgerente de Activos Alternativos de Confuturo, Pablo Moya, ya que tienen una menor volatilidad de precios.

“Los mercados privados son bastante atractivos y aportan diversificación”, acotó Omar Aybar, subgerente de Inversiones de la peruana Interseguro. Y desde Protecta Security, el subgerente de inversiones Carlo Fedeli recalcó que “la idea es ir hacia afuera”, aprovechando los alternativos para la diversificación internacional.

Por el lado de los single family offices, las carteras privadas que más actúan como institucionales, los alternativos son un pilar sólido de los portafolios. En Inversiones Odisea –de origen chileno–, apuestan por la diversificación de vintage, por ejemplo. “No queremos que nuestro programa de alternativos trate de hacer timing”, dijo Gabriela Cohen, portfolio manager de la firma.

La gran transición en este segmento, más recientemente, ha sido un creciente acceso a operaciones de co-inversión, con una diversidad de GPs. “Las co-inversiones juegan un rol importante, porque nos permiten conocer mejor a los GPs”, destacó la profesional.

Elegir con cuidado en la era el PE disperso

Como corresponde a uno de los espacios más apetecidos de los mercados privados, el private equity tuvo un espacio privilegiado en el seminario de Picton. Ahí, representantes de gestoras de todo tipo compartieron sus experiencias y filosofías de inversión, además de delinear las principales temáticas del momento.

Contestando la pregunta de si queda alfa en el mercado de capital privado de Norteamérica –el más líquido y profundo del mundo, gracias a Estados Unidos– un abanico de profesionales de la industria destacaron que, en medio de la dispersión, los GPs están compitiendo por los mejores retornos.

“Hay performance, pero hay que ver dónde estar”, aseguró Nigel Beslee, Managing Director de Goldman Sachs, agregando que “nadie está apuntando a los retornos medianos en PE” y que todos están cazando los retornos más altos.

Esta dispersión se ve especialmente remarcada en el mercado medio, un espacio especialmente apetecido por el público global de inversionistas en los últimos años. Actualmente, describió Patrick Whitehead, Managing Director de Morgan Stanley, las condiciones de mercado están más complejas. Y si esto sigue así, se va a ver una dispersión aún mayor de resultados, agregó.

Desde One Rock, concuerdan con el diagnóstico. No hay motivo para pensar que los retornos no van a seguir siendo buenos, pero “la forma de acceder va a cambiar”, según dijo Tony Lee, Managing Partner de la gestora. “El precio de entrada es súper importante”, recalcó el profesional, especialmente en este mercado cambiante.

En el caso de Europa, los inversionistas están mirando de cerca las oportunidades que abren la alta fragmentación del mercado regional. Un mosaico de países y mercados –con una variedad de ideas de negocios– ofrece oportunidades a los GPs del private equity europeo. “Se trata de encontrar las temáticas correctas y los activos correctos dentro de esas temáticas”, señaló Jeremy Gelber, socio de Vitruvian, destacando que hay oportunidades en empresas con modelos y productos que se pueden escalar a nivel regional o global.

La deuda privada decanta

Después de meses de titulares que han generado cierta ansiedad en torno a ciertos fondos de deuda privada, el espacio dedicado a la clase de activos en el evento de Picton dio cuenta de un mercado que está decantando el ruido y consolidando una industria que todavía ofrece oportunidades.

Según recalcó el socio de Ares Credit Group, Mark Liggitt, “lo que la gente ve en los medios es distinto a lo que pasa en terreno”. Más allá del ruido en torno a los rescates de clientes de wealth en vehículos BDC, enfatizó, “los portafolios son muy sólidos”.

“Vivimos la era dorada del crédito privado”, comentó Nathaniel Furman, Partner y Head de North American Private Credit Origination de Oak Hill Advisors, pero aun así quedan oportunidades atractivas. Según el profesional, la clase de activos tiene ondas de disrupción, pero “no hay problemas fundamentales en el crédito privado”.

Al igual que en PE, en la deuda privada también se ven altos niveles de dispersión entre los managers. Por lo mismo, Vivek Bantural, Global Co-Head de Private Credit de Goldman Sachs, recomendó enfocarse en los gestores que generen deals. “La originación es muy importante”, recalcó.

Incluso en espacios del mercado que se caracterizan por un mayor riesgo, como lo es el crédito oportunístico, se ve una mayor cautela. “Como inversionistas, estamos tomando menos riesgo de lo que hemos tenido en un rato”, relató Ian Jackson, Head de Strategic Opportunities de Permira.

La IA reina en activos reales

En lo que respecta a las inversiones en activos reales, las demandas ligadas al boom de la inteligencia artificial están en el centro de las conversaciones. Tanto para el sector de data centers como en las necesidades energéticas que provocan.

“Es una oportunidad de crecimiento masiva”, aseguró Alex Darden, socio y Head de Infrastructure de EQT, así que los gestores tienen que ser proactivos con el capital. Además, acotó, las exigencias son altas, ya que “es difícil generar capacidad” y “las consecuencias son grandes si no lo haces”.

En cuanto a la energía, el Executive Director de Morgan Stanley, Daniel Barbosa, recalca que la IA es la temática predominante en el mercado. Esto es especialmente cierto en activos energéticos, incluyendo el desarrollo de activos de energías renovables no convencionales (ERNC).

En ese sentido, el profesional advirtió que “la mano de obra se está volviendo una restricción cada vez más seria”. Esto, dijo, es un riesgo más importante hoy en día, y obliga a los inversionistas a tener un rol más activo en la construcción.

El boom de los datacenters incluso abre oportunidades para inversiones aledañas. Según Henry Steinberg, Global Head de Real Estate de EQT, hay posibles sinergias entre el segmento de infraestructura industrial y los data centers. Se podrían generar negocios combinados, ejemplificó, como construir fábricas y centros de datos en los mismos espacios.

Ares y Norges Bank Investment Management establecen una alianza de inversión logística europea de hasta 1.500 millones de euros

  |   Por  |  0 Comentarios

Canva

Ares Management Corporation, gestora global especializada en inversiones alternativas, anunció  que su rama Ares Real Estate ha establecido una asociación de inversión logística europea con Norges Bank Investment Management. NBIM ha realizado un compromiso de capital de 1.500 millones de euros, detallaron en un comunicado de prensa.

Esta transacción marca la primera colaboración entre Ares y NBIM. La primera buscará oportunidades de inversión logística atractivas en toda Europa, con un enfoque en activos modernos y de alta calidad que atiendan a las necesidades en evolución de la cadena de suministro, distribución y comercio electrónico. La estrategia aprovechará los conocimientos y recursos de la plataforma operativa logística integrada de Ares, Marq Logistics, que gestiona una cartera global de más de 2.250 propiedades que suman más de 655 millones de pies cuadrados.

“Estamos orgullosos de establecer esta asociación con NBIM”, comentó Julie Solomon, socia y directora de Ares Real Estate, agregando en la nota de prensa que “su compromiso refleja nuestra convicción compartida en la magnitud de la oportunidad que ofrece el mercado logístico europeo y la solidez de nuestra plataforma. Valoramos la confianza que han depositado en Ares y esperamos construir juntos una relación sólida y duradera”.

Para Daan van den Hoven, socio y director de Logística Europea en Ares, “ste hito es un testimonio de la fortaleza» de su plataforma inmobiliaria y las capacidades de Marq Logistics. “La demanda de instalaciones logísticas modernas y bien ubicadas sigue estando respaldada por poderosas tendencias estructurales, y creemos que podemos aprovechar oportunidades atractivas a través de una cuidadosa selección y gestión de activos”, agregó.

“Ares es un inversor y promotor experimentado con una fuerte presencia en los principales mercados logísticos de Europa, y cuenta con un sólido historial de creación de valor para sus socios inversores. Esta asociación nos da acceso tanto a activos existentes como a oportunidades de desarrollo, y esperamos construir una colaboración duradera”, señaló Alex Knapp, Director Global del sector Inmobiliario en Norges Bank Investment Management.

Ares Real Estate es una de las gestoras inmobiliarias integradas verticalmente de mayor escala y diversificación a nivel mundial, con aproximadamente 121.000 millones de dólares en activos bajo gestión, con cifras a 30 de junio de 2026. Con más de 720 profesionales distribuidos en oficinas en América, Europa y APAC, el equipo ejecuta estrategias de capital y deuda en diversos tipos de propiedades, abarcando todo el espectro de riesgo-rentabilidad.

A debate el potencial de crecimiento del mercado de los ELTIF en Europa

  |   Por  |  0 Comentarios

Canva

La Asociación Europea de Fondos y Gestión de Activos (Efama) ha celebrado un evento que ofreció una oportunidad única para reunir a partes interesadas clave con el fin de compartir experiencias y debatir sobre los retos operativos y de distribución a los que se enfrentan los ELTIF. El debate contó con cerca de 40 gestoras de ELTIF, responsables políticos de la Comisión Europea, el Ministerio de Economía y Finanzas francés (Trésor), la autoridad bursátil francesa (AMF) y otros actores del sector en su segunda conferencia monográfica dedicada al Fondo de Inversión a Largo Plazo Europeo (ELTIF)

En general, los participantes coincidieron en que el marco ELTIF 2.0 ha revitalizado el mercado con un fuerte crecimiento en el lanzamiento de nuevos fondos. A lo largo de los debates, subrayaron la necesidad de eliminar las barreras restantes para la distribución transfronteriza y las medidas nacionales que obstaculizan el acceso al mercado.

Entre las principales demandas destacan: una mayor homogeneidad por parte de los supervisores nacionales en la aplicación de las normas vigentes sobre herramientas de gestión de la liquidez (Liquidity Management Tools) y prácticas de valoración, con el objetivo de mejorar la capacidad de escalamiento de los ELTIF. Impulsar el uso de incentivos fiscales y la educación financiera del inversor como motores para fomentar la participación del cliente minorista en inversiones a largo plazo. Además, subrayaron la importancia de potenciar el reconocimiento del producto y su crecimiento global a través de marcos de equivalencia regulatoria y acciones formativas sobre los ELTIF en países no pertenecientes a la UE.

Los debates demostraron con claridad que el mercado de los ELTIF está en pleno crecimiento y que requiere, de forma prioritaria, un marco de la UE verdaderamente integrado. “Nos ha complacido enormemente reunir a gestores de activos y a responsables políticos en el segundo Foro ELTIF de Efama, organizado por nuestro miembro corporativo BNP Paribas Asset Management en París. Los debates han puesto de manifiesto el potencial de crecimiento del mercado de los ELTIF y la necesidad de contar con un marco de la UE verdaderamente integrado, especialmente para la distribución transfronteriza. La prioridad ahora consiste en abordar los retos operativos mediante una aplicación más uniforme de las normas vigentes entre las distintas autoridades nacionales competentes, en lugar de introducir reglas adicionales o nuevos documentos de preguntas y respuestas (Q&As). Efama confía plenamente en el potencial de los ELTIF para impulsar la inversión en la economía real y mantiene su firme compromiso de apoyar a las partes interesadas a medida que este marco vaya evolucionando”, ha afirmado Tanguy van de Werve, director general de Efama.

Por su parte, Stefan Staedter, socio de Arendt & Medernach ha señalado: “Los ELTIF han dejado de ser un experimento. El verdadero reto en este momento es lograr que funcionen de manera eficiente a gran escala. A raíz de diversas conversaciones con actores del sector de los ELTIF, considero que el foco del debate se está trasladando progresivamente de la elegibilidad del producto hacia la distribución, la liquidez y la preparación operativa. En mi opinión, el marco legal y regulatorio debe establecer principios sólidos y de protección al inversor, sin pretender diseñar cada respuesta operativa para el mercado”.

Según Martin Parkes, presidente del Comité Permanente de Regulación de Fondos de Efama y codirector de Políticas Públicas para la UE en BlackRock, “Las últimas cifras demuestran que el sector ha logrado resolver el reto de la estructuración de los ELTIF. El foco se centra ahora en facilitar su distribución y fomentar una mayor integración del mercado, midiendo el éxito en función de la ampliación del acceso a los inversores minoristas y de banca personal (mass affluent)”.

Para concluir, Antoine de la Guéronnière, vicepresidente del Comité Permanente de Regulación de Fondos de Efama y responsable sénior de Políticas y Gobierno Interno en BNP Paribas Asset Management, añadió: “Los UCITS se convirtieron en una marca global tras años de aplicación práctica, respondiendo a las metas de los inversores y apoyándose en la coherencia regulatoria. Desde 2023, los ELTIF han alcanzado esa misma combinación ganadora y, como resultado, han experimentado un fuerte crecimiento. Para acelerar aún más la adopción tanto por parte del segmento minorista como del institucional, y para expandir su presencia transfronteriza, las gestoras de ELTIF deben centrarse ahora en la educación financiera, compartir buenas prácticas y seguir contribuyendo a una interpretación común de las normas en toda la Unión Europea”

GVC Gaesco nombra a Francisco López Lomeña director de Desarrollo de Negocio

  |   Por  |  0 Comentarios

Foto cedidaFrancisco López Lomeña, director de Desarrollo de Negocio en GVC Gaesco

GVC Gaesco ha incorporado a Francisco López Lomeña como nuevo Director de Desarrollo de Negocio, reforzando así las capacidades comerciales y de desarrollo de su actividad en el ámbito de los servicios financieros. 

López Lomeña cuenta con una trayectoria de más de 20 años en el sector financiero, donde ha desarrollado su carrera profesional en el ámbito de la Gestión Patrimonial,  la Banca Privada y la Gestión de Activos en firmas como Allianz, AXA, Mapfre y  CitibanK. Licenciado en Administración y Dirección de Empresas por la Universidad de  Barcelona, cuenta además con un posgrado en Gestión Patrimonial y Asesoramiento  Financiero por la Universidad Abat Oliba CEU, y un posgrado en Asesoramiento y  Planificación Financiera por la Fundación de Estudios Financieros. 

Según explica la firma, la incorporación de López Lomeña supone un refuerzo estratégico para GVC Gaesco por su amplia experiencia en el Desarrollo de Negocio y por su especialización en  Mercados Financieros y Redes Comerciales de Gestión Patrimonios. A lo largo de su recorrido, ha participado en la creación y consolidación de redes de agentes financieros, la negociación de acuerdos institucionales y la relación con Gestoras externas para la incorporación de nuevos productos. 

«Me incorporo a GVC Gaesco con el convencimiento de que su trayectoria, su solidez y su vocación de servicio al cliente  constituyen una base excepcional para seguir creciendo. Mi objetivo es contribuir al crecimiento del grupo, aportando todo lo aprendido a lo largo de estos años para generar valor tanto para los clientes como para el grupo”, ha señalado Francisco López Lomeña.

A&G Global Investors lanza una clase solidaria de su fondo Paradigma Value Catalyst

  |   Por  |  0 Comentarios

Canva

A&G Global Investors ha lanzado una clase solidaria del fondo Paradigma Value Catalyst, con el objetivo de canalizar las comisiones de gestión generadas por el vehículo hacia iniciativas de impacto social, en concreto las comisiones se donarán íntegramente a la Fundación AVA.

Paradigma Value Catalyst es un vehículo de renta variable que, bajo una perspectiva de inversión activa y de largo plazo, busca identificar compañías con catalizadores específicos capaces de desbloquear valor. Para ello, pone el foco en los proyectos concretos de estas compañías en las que invierte y en su potencial para traducirse en palancas de crecimiento.

Esta nueva clase “SA” del fondo contempla una estructura de comisiones del 1,5% de gestión y un 5% de éxito. La totalidad de estas comisiones será destinada a la Fundación AVA, reforzando así el compromiso de la gestora con la inversión responsable y el impacto social. Esta institución tiene como misión asistir, apoyar y ayudar a niños afectados por trastornos neurológicos, enfermedades raras o alteraciones congénitas o funcionales que causen discapacidad, así como a prestar apoyo a sus familias, promoviendo iniciativas orientadas a mejorar su calidad de vida.

Con esta proyecto, A&G Global Investors da un paso más en su apuesta por integrar rentabilidad financiera e impacto positivo, facilitando a los inversores la posibilidad de participar en una estrategia de inversión al tiempo que contribuyen a proyectos sociales.

“Con esta iniciativa queremos demostrar que es posible combinar una estrategia de inversión rigurosa con un impacto social tangible. Esta clase solidaria permite transformar parte de ese valor en apoyo directo a propuestas que mejoran la calidad de vida de muchas personas”, ha señalado Diego Fernández Elices, Managing Partner de A&G Global Investors.

Por su parte, Andrés Allende, Managing Partner del fondo ha comentado: “Nuestro trabajo es identificar oportunidades donde el mercado aún no ha reconocido plenamente el potencial de una compañía. Con esta nueva clase, ese potencial de creación de valor añade una dimensión adicional al fondo, que permite que el éxito de la estrategia se traslade también al ámbito social”.

Según explica la firma, en lo que va de 2026, Paradigma Value Catalyst mantiene un comportamiento destacado, con una rentabilidad acumulada en su clase A, del 43,4% a cierre de septiembre 2026 y una rentabilidad anualizada desde lanzamiento del 17%. Esta evolución refleja el desempeño de una estrategia basada en la selección activa de compañías y en la identificación de catalizadores concretos con capacidad para impulsar la generación de beneficios y la creación de valor a medio y largo plazo.

La revolución silenciosa de Fondation Lombard Odier

  |   Por  |  0 Comentarios

Foto cedidaFondation Lombard Odier

LEER LA REVISTA

En la industria del wealth management, el concepto de legado está intrínsecamente ligado al de sostenibilidad. Los profesionales saben que la preservación del patrimonio a largo plazo exige un compromiso firme con el entorno natural y social. Bajo esta sólida premisa opera la Fondation Lombard Odier, con más de 20 años de experiencia en su haber.

Ginebra siempre ha sido una ciudad donde las finanzas y la labor humanitaria se encuentran. Fondation Lombard Odier, fundación corporativa del banco privado de 230 años de historia, encarna esta tradición. Creada por los socios gestores del Grupo en 2004, formalizó una tradición familiar que se remonta a Alexandre Lombard, socio de mediados del siglo XIX que fue de los primeros en apoyar a Henry Dunant en la creación del Comité Internacional de la Cruz Roja, y a Henri Hentsch, quien ayudó a establecer una red pionera de cajas de ahorro para inversores de recursos modestos, y reunió bajo un mismo techo las distintas iniciativas filantrópicas del Grupo. 

“Durante dos décadas, la Fundación se ha sostenido sobre los pilares de la acción humanitaria y la educación. Pero a finales de 2024, realizó un giro decisivo cuando el Consejo abrió un nuevo programa dedicado a los desafíos medioambientales. En consecuencia, hoy la Fundación actúa principalmente en dos ámbitos: el medioambiental y la acción humanitaria, donde la alianza con el CICR ocupa un lugar preferente”, explica Max Martin, responsable global de Filantropía en Lombard Odier.


Fondation Lombard Odier se creó en 2004 por los socios gestores del grupo y formalizó una tradición familiar que se remonta a Alexandre Lombard


 Según la visión de la organización, el cambio climático, la contaminación y el colapso de la biodiversidad exigen la movilización de todos los sectores de la sociedad, y el compromiso del Grupo con una economía sostenible y positiva para la naturaleza allanó el camino. Dentro de la filantropía medioambiental, la Fundación busca ocupar una posición diferenciada: proyectos que combinan ciencia, innovación e impacto sobre el terreno, con preferencia por iniciativas que inspiren un cambio sistémico. “La cartera piloto de 2025 muestra cómo lo llevamos a la práctica. Un proyecto de la Organización Meteorológica Mundial utiliza aprendizaje automático para anticipar olas de calor extremo en comunidades que acogen a personas desplazadas”, pone como ejemplo.

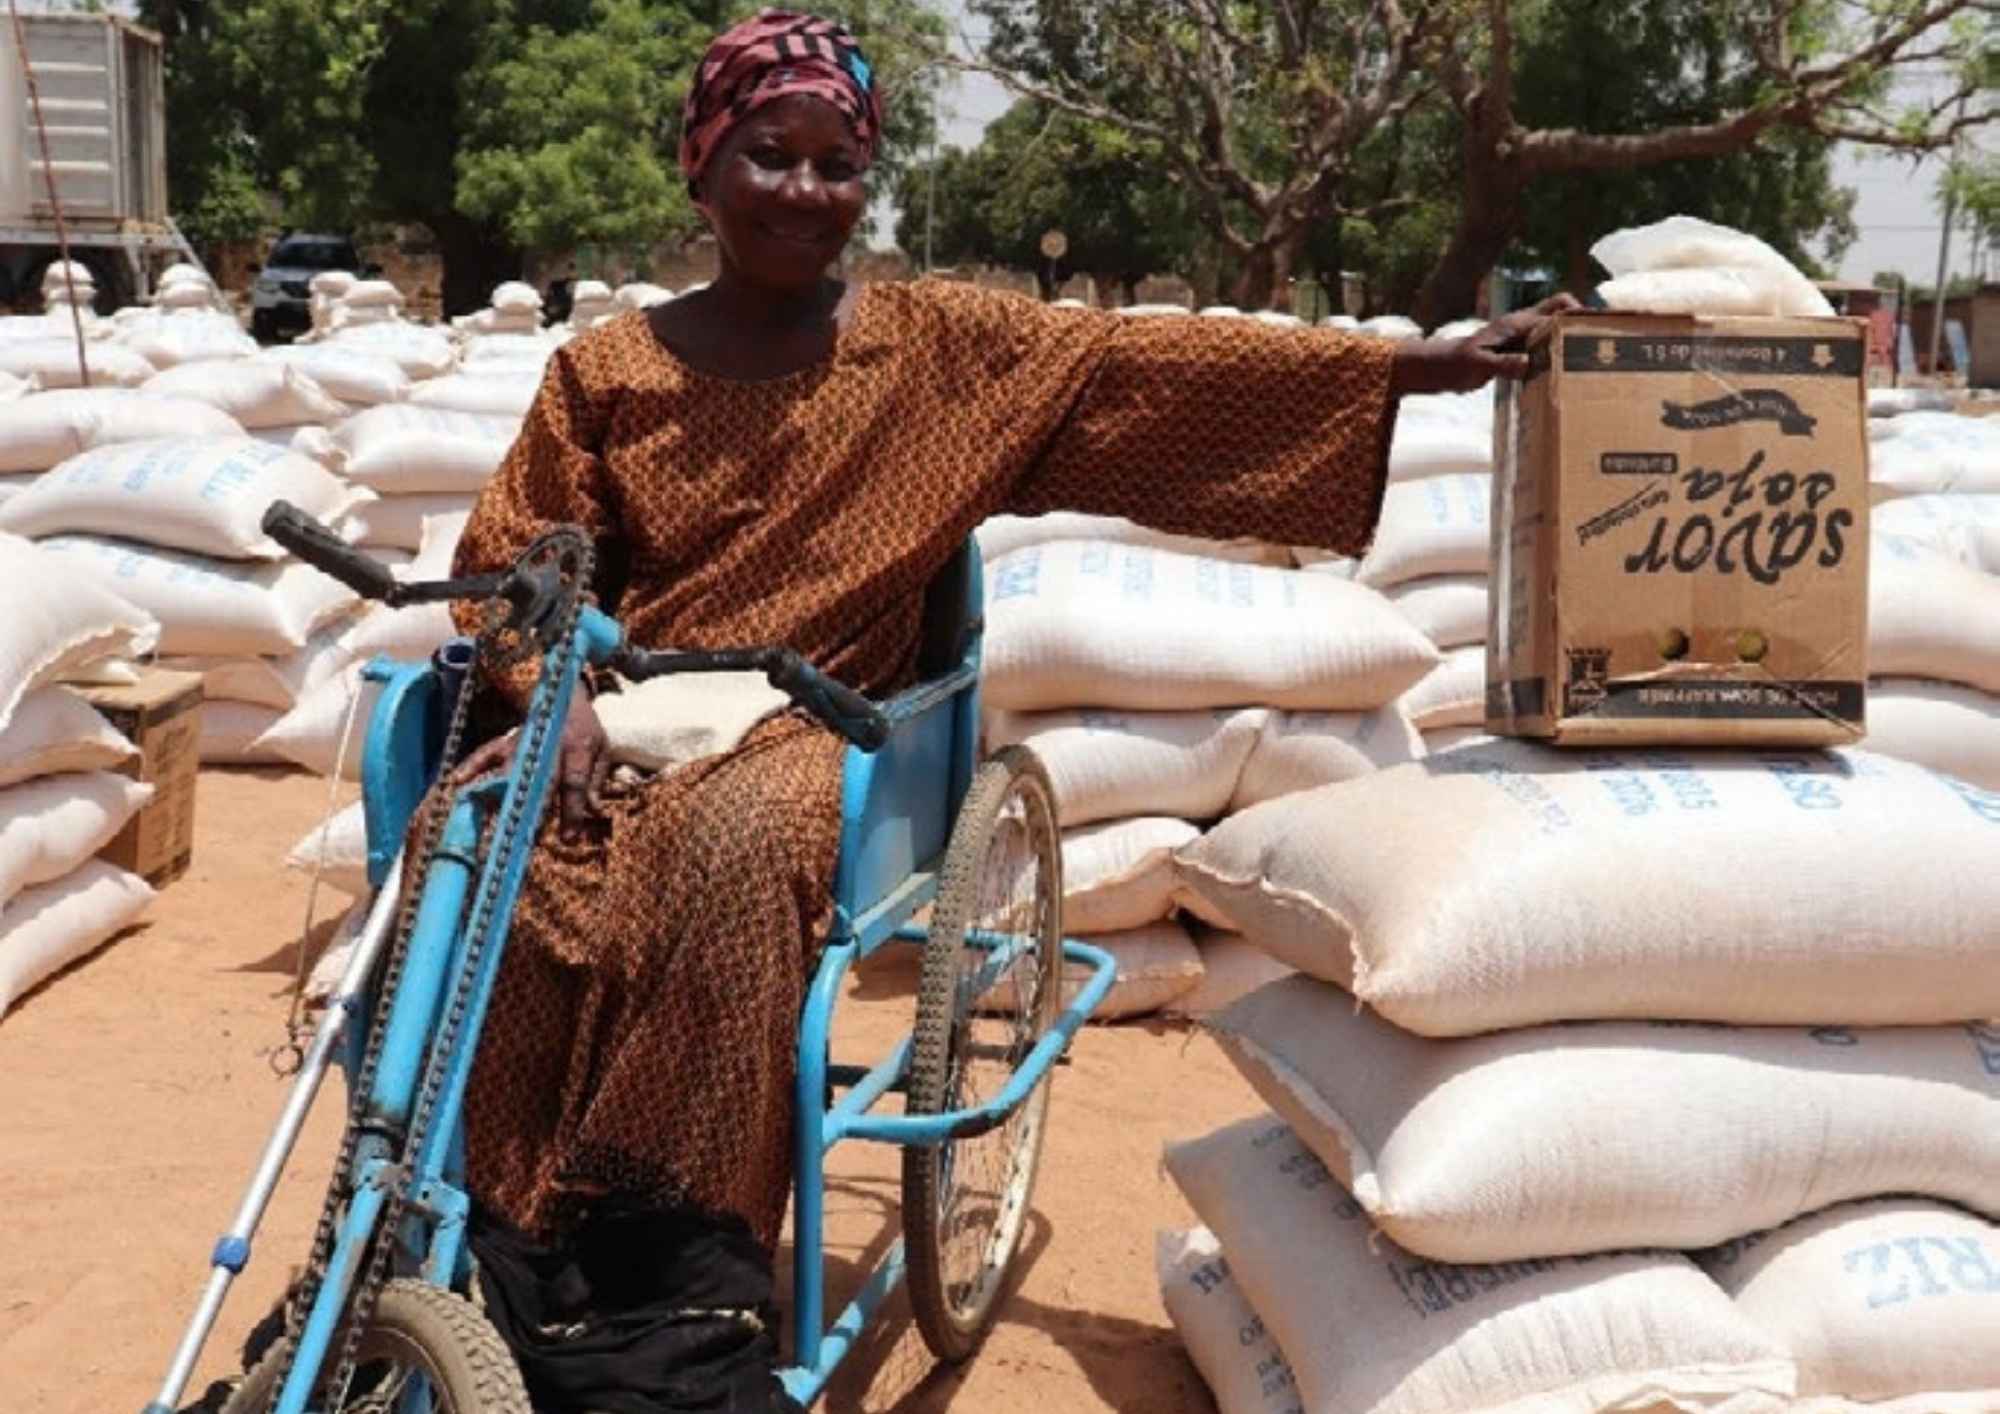
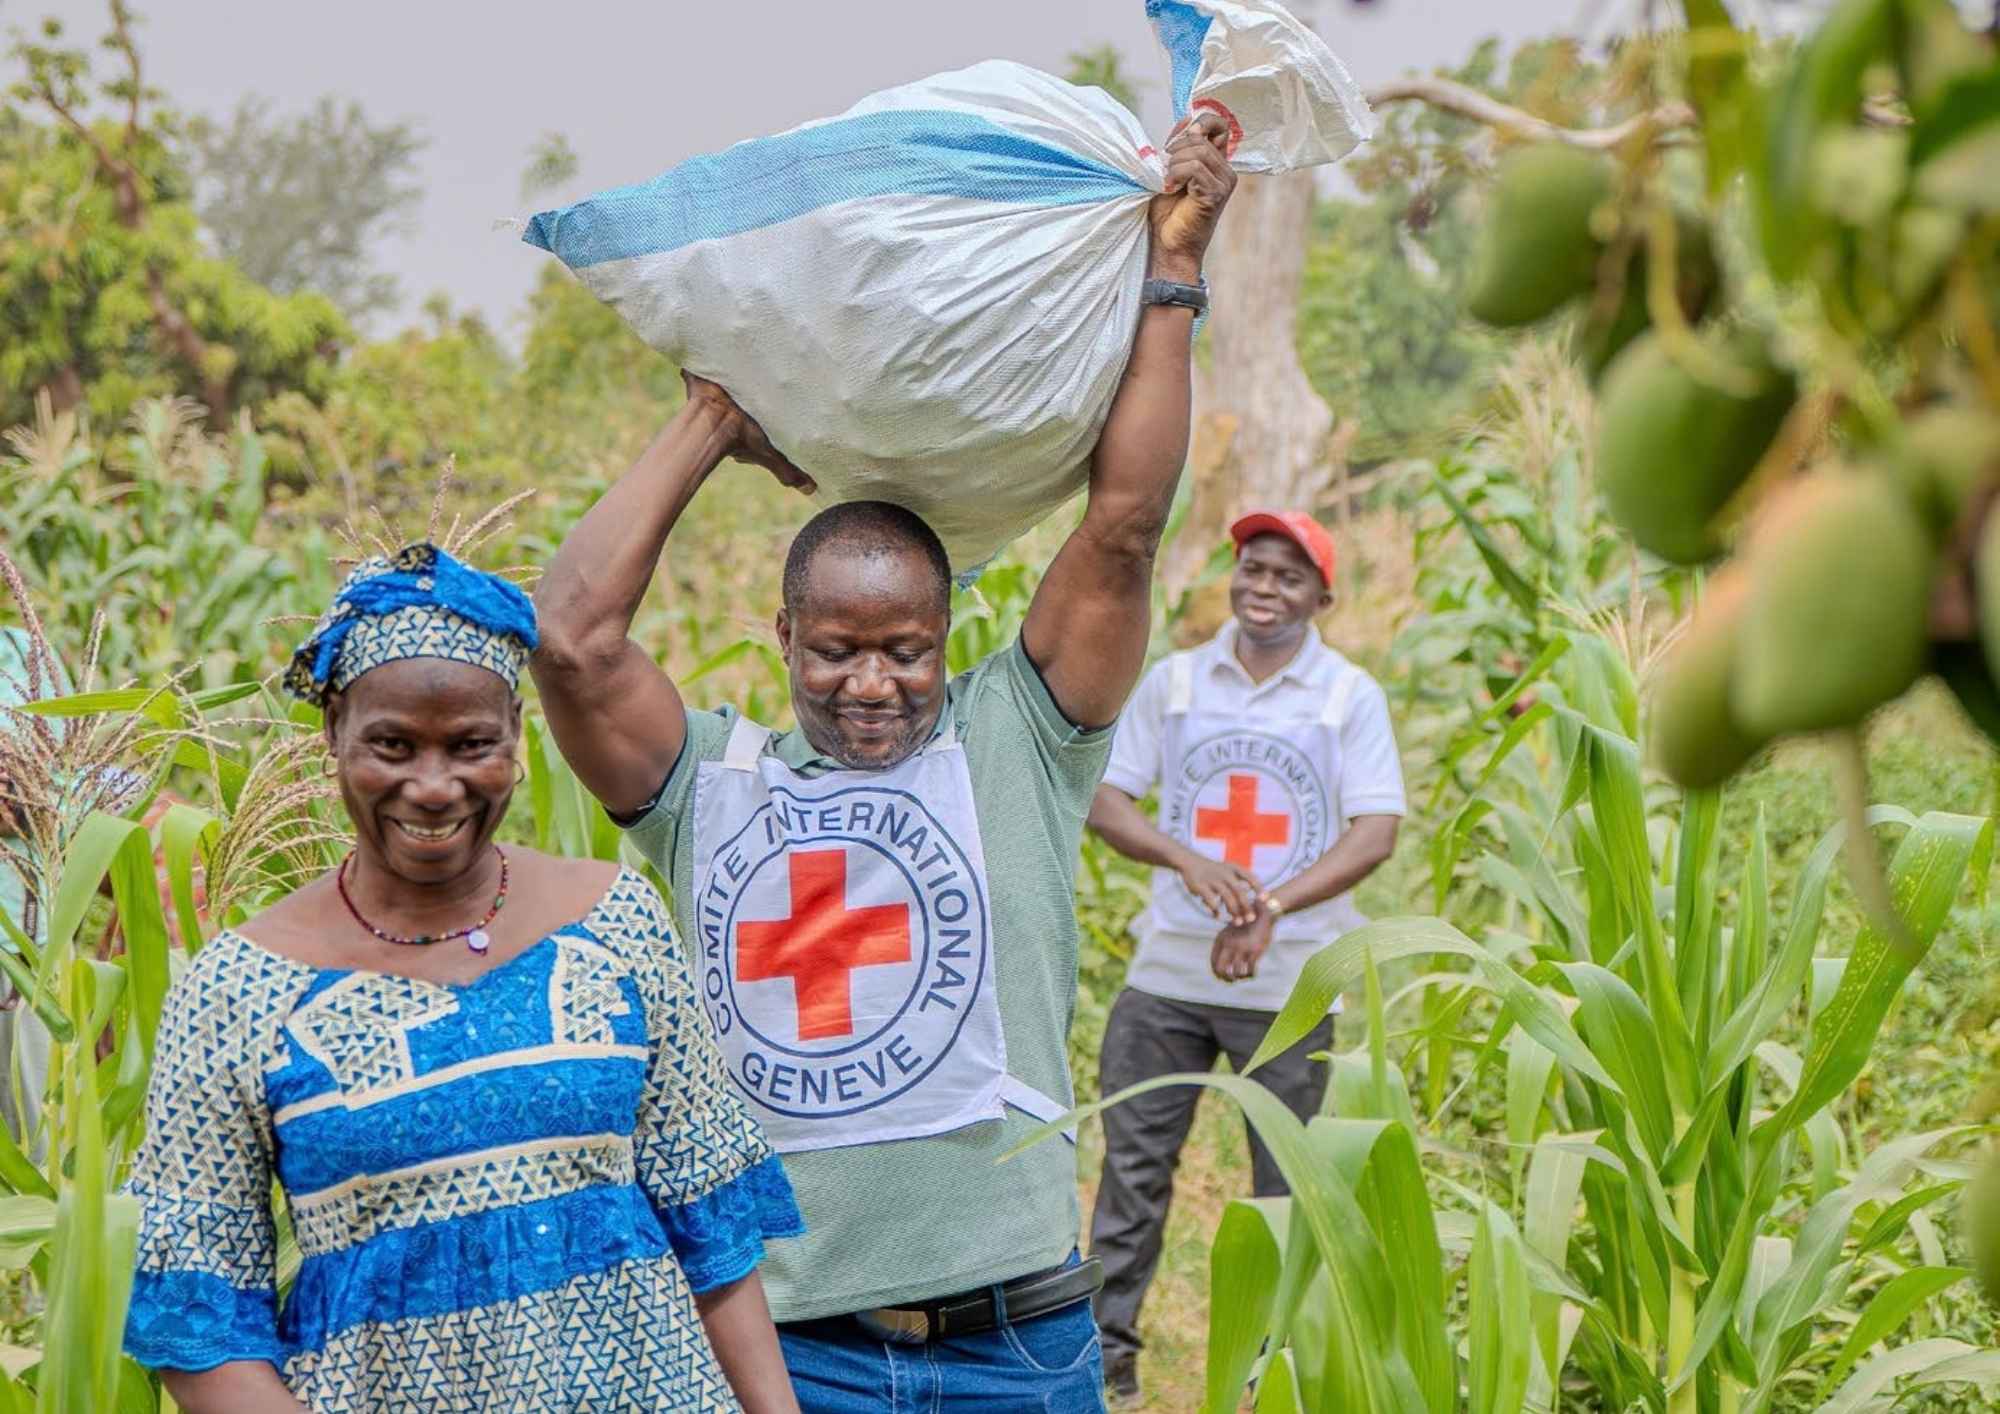
Respecto a la acción humanitaria, Martin reconoce que sigue siendo el más complejo de afrontar, sobre todo en un contexto en el que los conflictos se multiplican, las necesidades aumentan y la financiación se reduce. “Desde 2024, la respuesta de la Fundación ha sido conceder al Comité Internacional de la Cruz Roja (CICR) total flexibilidad para asignar su contribución anual y dirigirla donde las necesidades sean más acuciantes. Mientras la atención mundial se centra en Ucrania o Gaza, millones de personas sufren en la indiferencia relativa, como en Burkina Faso, donde más de dos millones de personas han sido desplazadas por un conflicto de años agravado por la sequía y las inundaciones. Aprender a confiar plenamente en el criterio de un socio de largo recorrido resultó ser, en el contexto actual, uno de los movimientos más eficaces”, explica.

Foto del Comité Internacional de la Cruz Roja, Fuente: Fondation Lombard Odier

Foto del Comité Internacional de la Cruz Roja, Fuente: Fondation Lombard Odier

Comité Internacional de la Cruz Roja (CICR), parte del Programa de Acción Humanitaria. La Fundación apoya al CICR mediante una contribución anual, con el fin de reforzar la capacidad de la organización. 

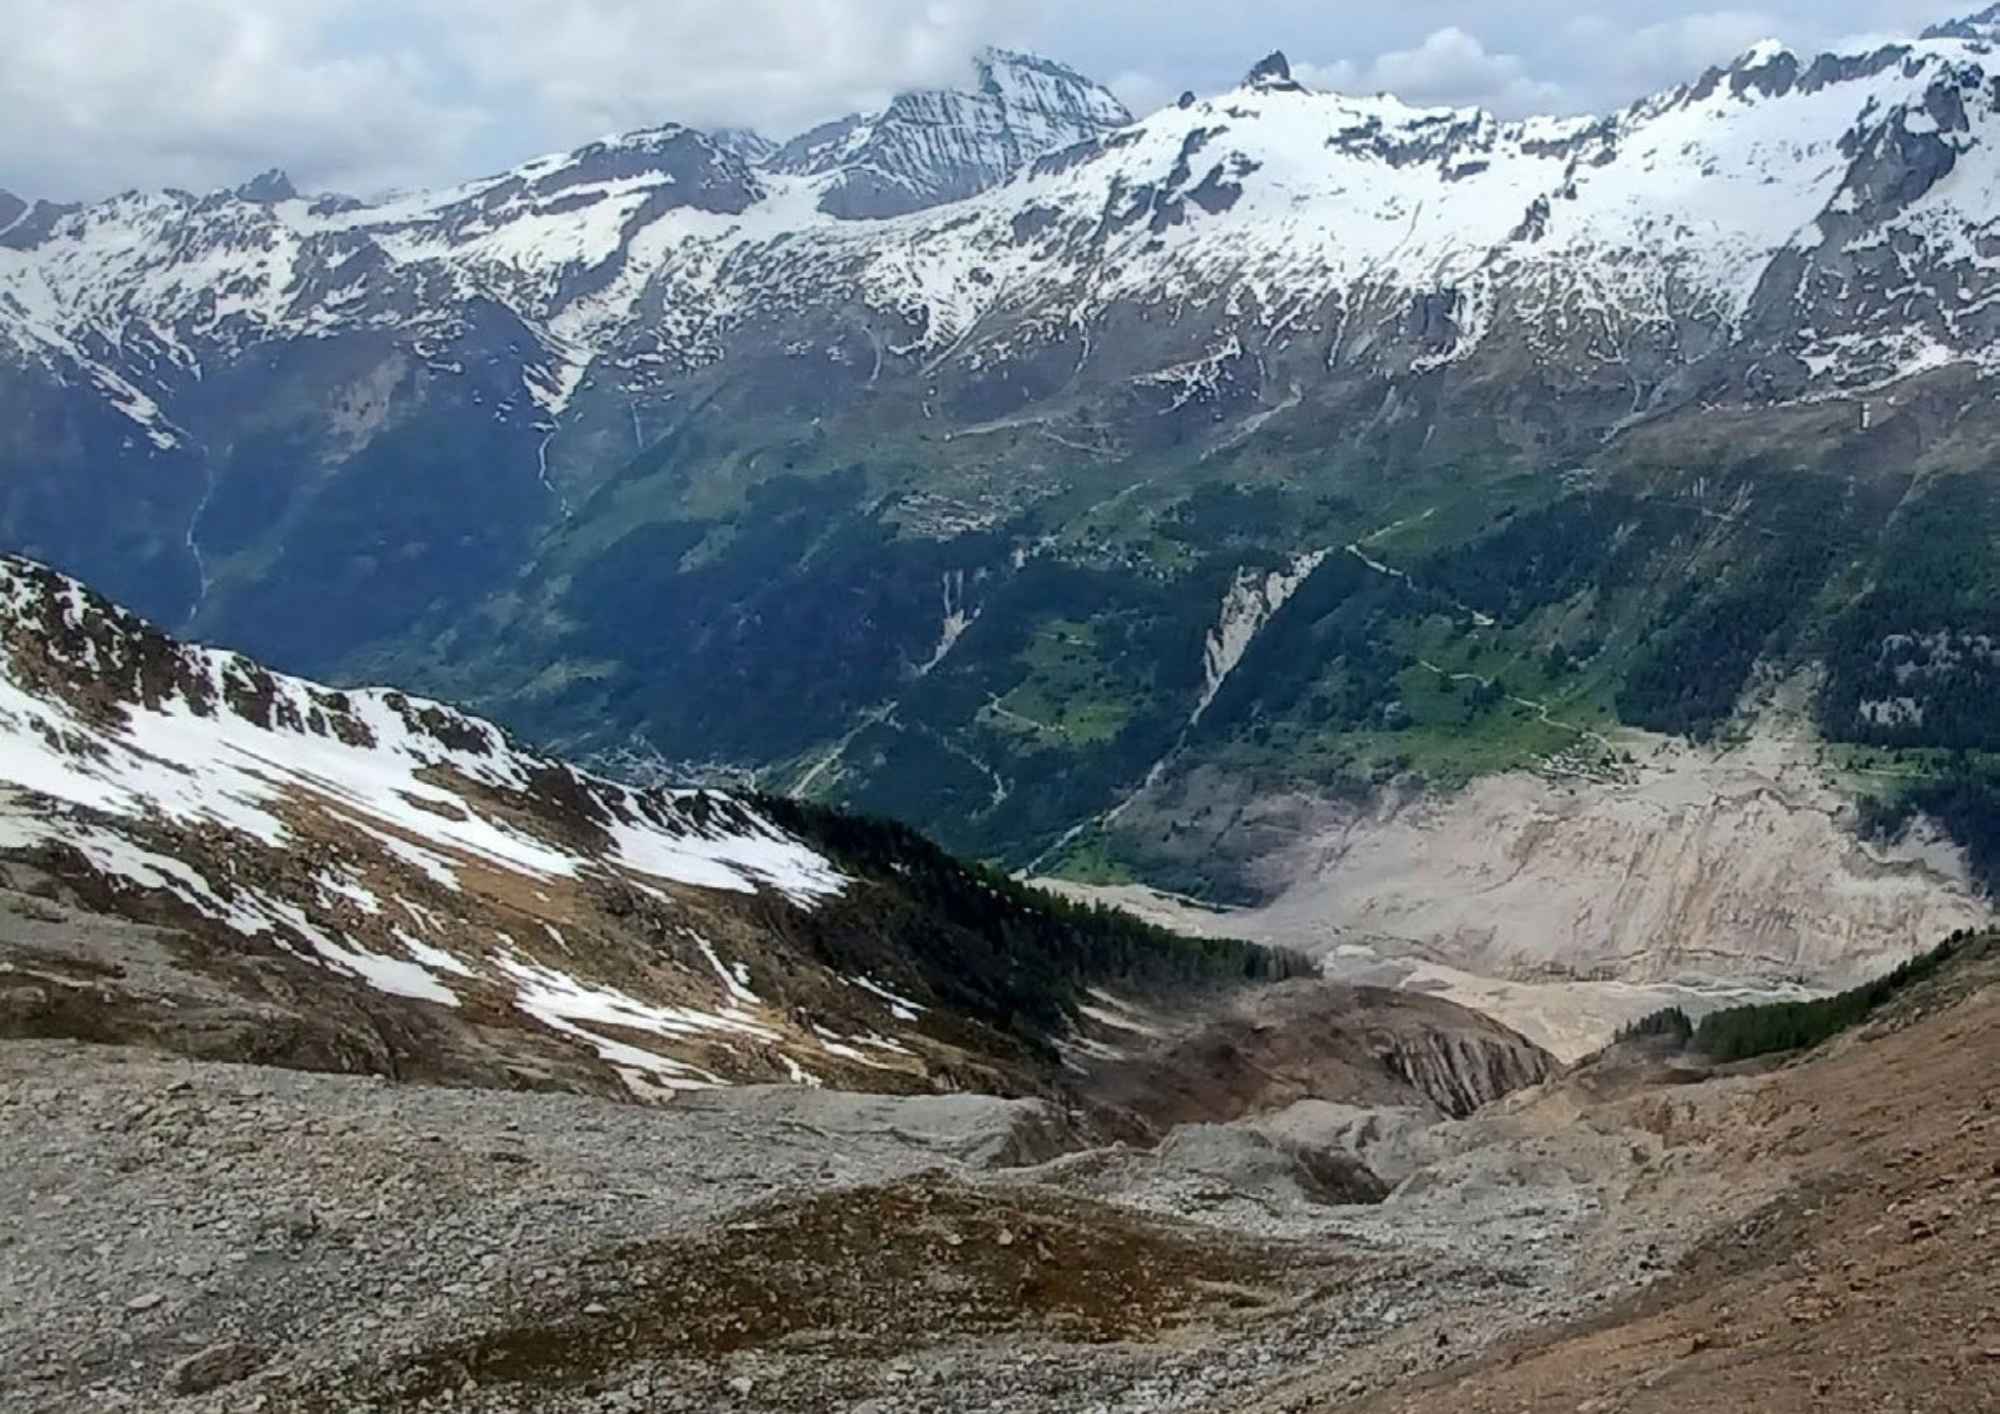
Foto Swiss Polar Institute, Fuente: «Iniciativa Ice Tools» Swiss Polar Institute & Fondation Lombard Odier


Foto African Parks, Fuente: Fondation Lombard Odier

African Parks, parte del Programa de Donaciones de Fin de Año de los Empleados y fundada en el año 2000 como una solución local para conservar la biodiversidad africana. Su misión es restaurar y gestionar de forma eficaz paisajes y ecosistemas para que sean ecológica, social y financieramente sostenibles. 


La fundación actúa principalmente en dos ámbitos: El medioambiental y la acción humanitaria, donde la alianza con Cruz Roja ocupa un lugar preferente


Igualmente, su presencia geográfica también ha evolucionado y aunque Ginebra sigue siendo el ancla de la institución, desde 2021 ha extendido su huella gracias a su programa de Comunidades Locales. Esto ha permitido apoyar proyectos en cada ciudad donde Lombard Odier tiene presencia, abarcando desde Suiza hasta Madrid, Londres, Nueva York, São Paulo, Tokio o Singapur. “El recorrido muestra el paso de una fundación ginebrina que actúa internacionalmente a una fundación de alcance global con raíces en Ginebra”, afirma Martin. 

Foto African Parks, Fuente: Fondation Lombard Odier

Misma “Teoría del Cambio”

Sin embargo, hay algo que, según Martin, permanece inmutable desde la fundación de la organización: “Lo que no ha cambiado es nuestra teoría del cambio: subvenciones diseñadas, ante todo, para generar un efecto detonante y federador, con un énfasis creciente en las alianzas y la cofinanciación para apoyar proyectos innovadores y transformadores”. 

Además, el Consejo también ha alineado el propio patrimonio con la misión, adoptando una carta de inversión responsable basada en los PRI, la Iniciativa Financiera del PNUMA y el Pacto Mundial de la ONU, de modo que el capital trabaje por el bien público incluso antes de que se conceda un solo franco.


Max Martin, responsable global de filantropía en Lombard Odier: “Mi visión del filántropo de 2036 es menos la de un donante pasivo que la de un socio colaborativo en la transformación”


Foto Max Martin, responsable global de Filantropía en Lombard Odier 

“Tras más de dos décadas de andadura, la primera lección que hemos aprendido es que el cómo tiene la misma importancia que el cuánto. La mayoría de las organizaciones sin ánimo de lucro ven cómo el grueso de sus presupuestos se consume día a día en operaciones sobre el terreno; lo que las entidades beneficiarias suelen necesitar es ayuda para que sus organizaciones sean más eficaces. Esto significa digitalizar procesos, profesionalizar la captación de fondos, introducir nuevos modelos de financiación que multipliquen el impacto sobre el terreno”, explica. En consecuencia, la entidad ha optado deliberadamente por trabajar de forma proactiva con un círculo restringido de socios. “Esto garantiza un compromiso profundo en cada proyecto y aportaciones que van más allá del dinero, incluido el voluntariado basado en competencias por parte de los empleados de Lombard Odier en torno a la experiencia bancaria y las finanzas innovadoras”, añade.

Del grupo a la fundación

Una de las características del enfoque y del método de Fondation Lombard Odier es que la Fundación no inventó la filantropía del Grupo, sino que la heredó. Según Martin, la organización encara, sin fisuras, los valores humanistas de una Maison cuyos socios respaldaron a Henry Dunant antes de que la Cruz Roja tuviera nombre, y cuyos actuales socios (Hubert Keller como presidente, junto con Anne-Marie de Weck, Christophe Hentsch y Denis Pittet) forman parte de su Consejo. “La misión de la Fundación es fomentar la eficacia, la creatividad y la innovación de sus beneficiarios. El método es inconfundiblemente Lombard Odier: el saber hacer financiero prestado mediante el voluntariado basado en competencias, y un patrimonio invertido bajo una carta de sostenibilidad. El Banco repiensa las economías; en la Fundación aplicamos la misma convicción a la filantropía”, destaca Martin.

El filántropo de 2036

A la hora de proyectar cómo va a ser su trabajo dentro de diez años y cómo evolucionará la filantropía, desde la Fundación identifican tres convicciones claras. En primer lugar, consideran que la eficacia se ha convertido en la cuestión central. “A medida que los desafíos se multiplican, los donantes destinarán más recursos a fortalecer las organizaciones que en el pasado, para ayudar a garantizar que sean organizaciones sin ánimo de lucro profesionales y eficaces las que ejecuten los proyectos que financian”, indica Martin. En segundo lugar, señalan que la financiación flexible y basada en la confianza seguirá extendiéndose entre el círculo de beneficiarios de confianza y larga trayectoria y su experiencia con CICR es un claro ejemplo de ello.

Y, en tercer lugar, ven claro que la filantropía seguirá volviéndose más sistémica y colaborativa. “Los problemas sociales no ocurren en compartimentos estancos, y la respuesta filantrópica debe ser igualmente sistémica: cofinanciación, coaliciones intersectoriales y herramientas basadas en la ciencia. Mi visión del filántropo de 2036 es, por tanto, menos la de un donante pasivo que la de un socio colaborativo en la transformación”, concluye Martin.


LEER LA REVISTA