LarrainVial reúne a la élite de las inversiones alternativas y coloca a México en el centro del capital institucional latinoamericano

  |   Por  |  0 Comentarios

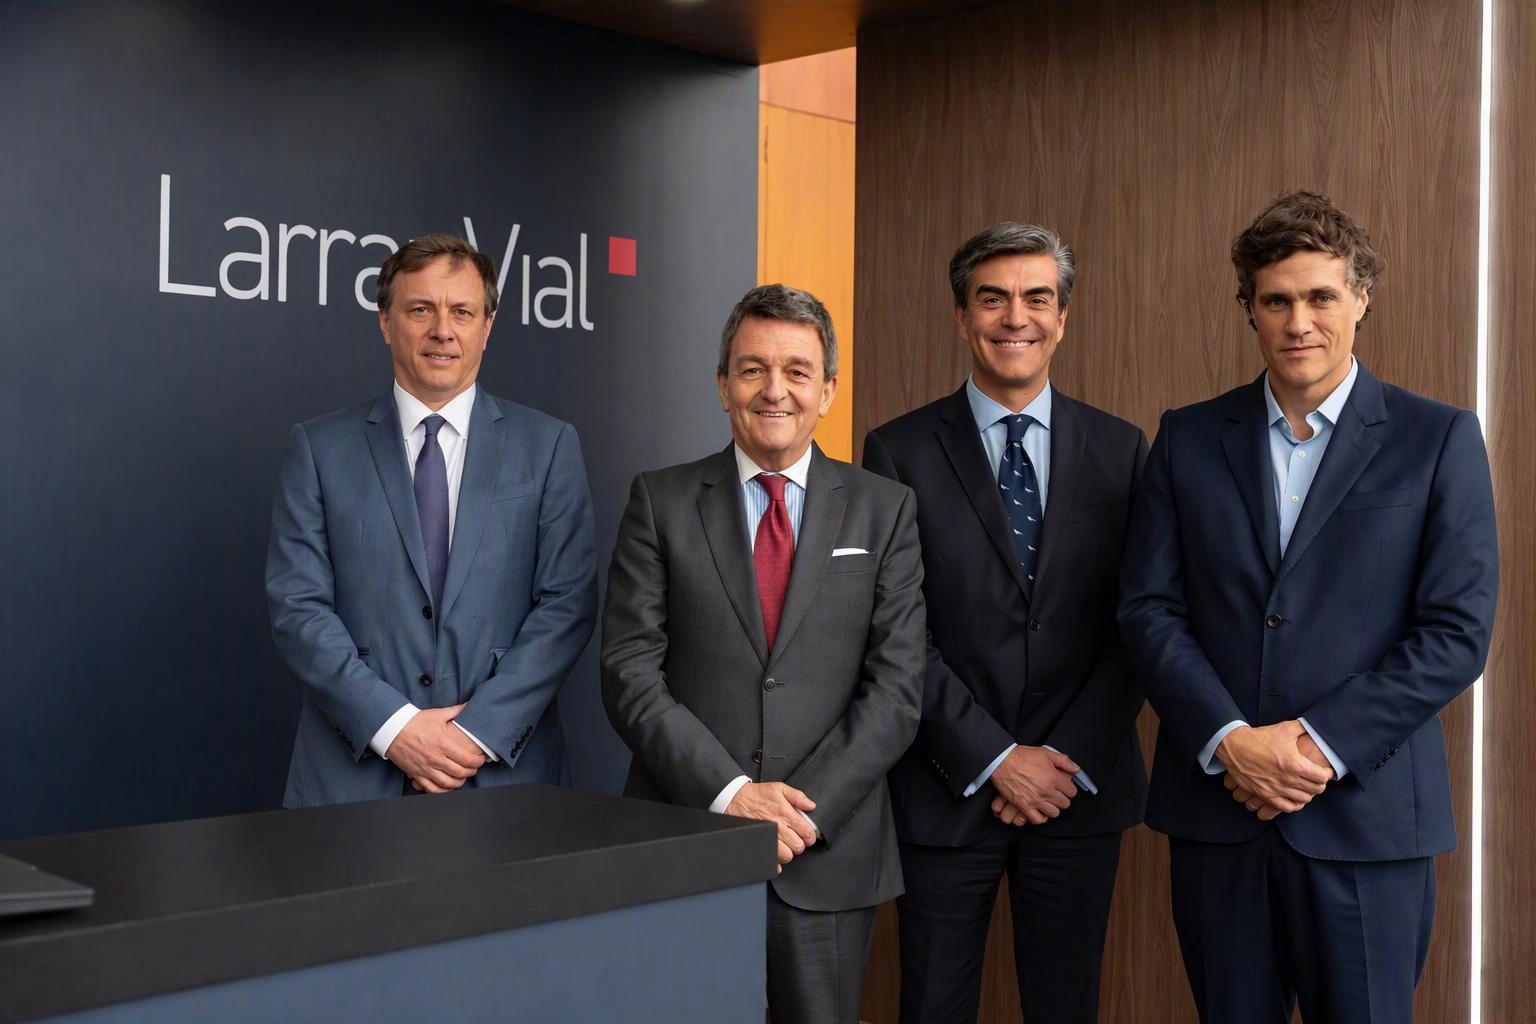
Foto cedidaAndrés Trivelli, Gerente General de Larrainvial; Fernando Larraín, Presidente de Larrainvial; Raúl Morales Bernal, Country Head de Larrainvial en México y Andrés Bulnes, Managing Partner Institutional de Larrainvial
  • La competencia por el ahorro institucional de América Latina tiene un nuevo punto de encuentro. LarrainVial convocó en la Ciudad de México a algunos de los principales gestores internacionales de inversiones alternativas y a representantes de los fondos de pensiones, las Afores y los inversionistas institucionales de la región, en un foro que aspira a convertirse en una referencia para una industria en expansión.

El primer Alternative Summit de la firma en México congregó a más de 250 asistentes, 43 administradores de fondos y representantes de 142 instituciones financieras de 12 países. En total, el encuentro registró alrededor de 350 asistentes, entre gestores, inversionistas y participantes de la industria.

La convocatoria incluyó fondos de private equity, private credit, infraestructura, bienes raíces y hedge funds, además de representantes de una parte sustancial de los sistemas de pensiones de América Latina. De acuerdo con Andrés Bulnes, Managing Partner Institutional Distribution de LarrainVial, el encuentro congregó alrededor de 70% de las administradoras de fondos de pensiones de la región, además de casi todas las Afores mexicanas.
“Este es nuestro primer foro de activos alternativos de este tipo. Hemos tenido muchos foros educacionales de activos alternativos, pero es el primer gran foro que reúne, en mi opinión, a algunos de los mejores managers del mundo con la comunidad de inversionistas de Latinoamérica”, afirmó Bulnes.

Para Raúl Morales Bernal, Country Head de LarrainVial en México, la dimensión de la convocatoria y la combinación de participantes marcaron una diferencia frente a los encuentros que tradicionalmente se celebran en el mercado. “Me atrevo a decir, llevo 25 años en esta industria, que nadie había hecho esto en México y menos en Latinoamérica, y estamos muy orgullosos”, señaló. El ejecutivo destacó que el evento congregó a unos 70 inversionistas institucionales procedentes de otros países de la región y alrededor de 150 participantes mexicanos, además de los representantes de los administradores de fondos, LarrainVial e invitados. La combinación de gestores internacionales, inversionistas institucionales y oficinas patrimoniales permitió crear un espacio de interacción que, según ambos directivos, constituye uno de los principales atributos de la iniciativa.

México, una plataforma para el ahorro institucional

La elección de México como sede responde a una transformación estructural del mercado de ahorro para el retiro. El crecimiento de los activos previsionales, impulsado por las reformas al sistema de pensiones y el aumento gradual de las contribuciones, está elevando el peso del país en la industria internacional de inversiones. Bulnes considera que México está adquiriendo una relevancia que trasciende su tamaño económico y lo coloca entre los mercados institucionales más importantes de América Latina. “Eso está convirtiendo a México hoy día en el centro institucional de las inversiones”, sostuvo.

El directivo recordó que, hace cinco años, los fondos de pensiones mexicanos eran más pequeños que los chilenos, mientras que actualmente sus activos superan el doble de los de Chile. La expectativa de LarrainVial es que en los próximos cuatro o cinco años los recursos previsionales mexicanos alcancen un volumen equivalente a cuatro veces el chileno y se aproximen al billón de dólares.

Morales Bernal también destacó el potencial de crecimiento del sistema mexicano, cuyos activos previsionales, estimó, se duplicarían nuevamente en los próximos cinco años, después de haber experimentado un crecimiento de magnitud similar durante el quinquenio anterior. A esa evolución se suma la posición geográfica del país, su cercanía con Estados Unidos y la reconfiguración de las cadenas productivas internacionales, factores que refuerzan su atractivo para los gestores globales. Para LarrainVial, México ofrece una combinación de escala, crecimiento del ahorro y acceso a inversionistas institucionales que favorece la construcción de una plataforma regional. “Es la elección natural para reunir a algunos de los mejores managers del mundo con algunos de los inversionistas más sofisticados del planeta en un solo lugar”, explicó Bulnes.

La apuesta también encaja con la expansión continental de LarrainVial, grupo fundado en Chile en 1934 y que ha extendido sus operaciones a distintos mercados de América Latina y Estados Unidos. Morales Bernal señaló que la intención es aprovechar esa presencia para fortalecer las conexiones entre los mercados y contribuir al desarrollo del ecosistema de inversiones, particularmente en México.

Del acceso a los grandes fondos a las estrategias de nicho

Más allá del número de asistentes, uno de los elementos distintivos del Summit fue la combinación de grandes administradores internacionales con gestores especializados en segmentos menos accesibles del mercado privado. El encuentro reunió estrategias de private equity, crédito privado, infraestructura, bienes raíces y hedge funds, con propuestas que abarcan desde firmas globales de gran tamaño hasta administradores especializados en empresas medianas, sectores específicos y oportunidades que suelen tener una representación limitada en los mercados públicos.

Morales Bernal explicó que la intención fue ofrecer a los inversionistas una selección que no se limitara a los nombres más conocidos de la industria. “Es muy fácil, entre comillas, tener acceso de repente a managers como los grandotes, muy conocidos, que todo el mundo tiene acceso de alguna forma. Pero los que te agregan más valor normalmente son algunos mucho más de nicho, menos grandes, pero igual de sofisticados o incluso más”, afirmó.

La presencia de gestores especializados resulta relevante para las Afores, los fondos de pensiones y los family offices que buscan diversificar sus carteras y acceder a oportunidades de inversión distintas de las que ofrecen los mercados tradicionales. El ejecutivo destacó que el acceso a estos administradores fue uno de los aspectos mejor valorados por los participantes. La intención, añadió, fue combinar la experiencia acumulada por LarrainVial durante décadas de distribución de fondos alternativos con una selección de gestores que aportara nuevas posibilidades de inversión a los asistentes.

La estructura del encuentro también buscó facilitar esa interacción. Las presentaciones magistrales durante desayunos y comidas, los paneles de discusión y las reuniones individuales entre inversionistas y administradores de fondos conformaron un formato híbrido que permitió combinar análisis de mercado con conversaciones orientadas a identificar oportunidades concretas. A ello se sumaron espacios de convivencia y relacionamiento entre participantes de distintos países, además de la colaboración con organizaciones profesionales y otros actores del ecosistema financiero.

Los activos privados ganan terreno en las carteras

El interés por este tipo de encuentros está relacionado con la evolución de las inversiones alternativas, que han dejado de ser una asignación reservada exclusivamente a los inversionistas institucionales más sofisticados para ampliar su alcance hacia otros segmentos del mercado patrimonial. Bulnes recordó que LarrainVial comenzó a desarrollar este negocio a principios de los años 2000 y participó en la introducción de estrategias internacionales de private equity para fondos de pensiones de Chile, Perú y Colombia, en una distribución realizada con Blackstone. Desde entonces, la firma ha ampliado su oferta hacia otras categorías de activos y tipos de inversionistas.

La diversificación es uno de los principales argumentos para incorporar inversiones privadas a las carteras. A diferencia de los mercados públicos, estos vehículos pueden ofrecer exposición a empresas medianas, sectores y oportunidades que no están representados de la misma manera en las bolsas.
“El único free lunch que uno tiene en asset management es la diversificación, y la diversificación te mejora tu portafolio”, afirmó Bulnes.

El directivo añadió que, históricamente, el private equity ha ofrecido una prima por iliquidez frente a los mercados públicos en horizontes largos, aunque reconoció que los resultados varían según el periodo, la estrategia y la selección de los administradores. En los últimos años, por ejemplo, el desempeño extraordinario de las grandes empresas tecnológicas ha favorecido a los mercados públicos frente a numerosos vehículos privados.

Por ello, la selección de gestores y la diversificación entre clases de activos son aspectos fundamentales para los inversionistas institucionales. La tesis de LarrainVial es que los activos alternativos pueden contribuir tanto a ampliar las fuentes de rendimiento como a distribuir los riesgos entre distintas estrategias, sectores y estructuras de financiamiento. En el caso de los fondos de pensiones, esa búsqueda tiene una dimensión adicional: el impacto de la rentabilidad acumulada sobre el ingreso que recibirán los trabajadores durante su retiro. “En 40 o 50 años, 1% de diferencia de rentabilidad puede significar una ventaja de hasta el 100%”, señaló Bulnes, al explicar por qué considera que la gestión de los recursos previsionales tiene una relevancia social que va más allá de los resultados financieros de corto plazo.

Una oportunidad para atraer más capital a América Latina

La celebración del Summit organizado por Larrainvial ocurre en un entorno en el que levantar capital se ha vuelto más complejo para numerosos administradores internacionales. En ese contexto, México y otros mercados latinoamericanos pueden adquirir mayor importancia por el crecimiento de sus sistemas de pensiones y su apertura gradual a inversiones internacionales.

Bulnes considera que uno de los principales mensajes del encuentro para los gestores invitados es que deben prestar mayor atención a la región, donde las reformas previsionales están ampliando la capacidad de inversión de los fondos y elevando la demanda por estrategias alternativas. “Una de las cosas que se debieran llevar los inversionistas de este foro y los managers que asisten es que miren con más atención la región, que miren con más atención Latinoamérica y México en particular”, afirmó.

El ejecutivo sostuvo que el crecimiento de los activos previsionales y la necesidad de diversificar las carteras están generando condiciones para atraer a administradores internacionales de primer nivel. A su vez, una mayor competencia entre gestores puede ampliar las alternativas disponibles para los fondos de pensiones y otros inversionistas institucionales. Para LarrainVial, el beneficio potencial no se limita a facilitar la distribución de fondos. La firma busca contribuir a un ecosistema en el que inversionistas, administradores y otros participantes del mercado puedan intercambiar experiencias, evaluar nuevas estrategias y fortalecer sus relaciones.

Morales Bernal afirmó que el balance de la primera edición fue positivo y que los comentarios recibidos tanto de inversionistas como de gestores fueron consistentemente favorables. Además, destacó la presencia de organismos como CAIA y CFA, a nivel regional, que otorgan dos de las certificaciones profesionales de mayor prestigio internacional en el sector financiero y de gestión de inversiones.

La intención de ambos directivos es que México vuelva a recibir el encuentro el próximo año y que el Summit se convierta en una cita recurrente para la industria regional. Aunque su continuidad todavía no se ha formalizado, la escala alcanzada en esta primera edición constituye el punto de partida para esa aspiración. La apuesta de LarrainVial, en última instancia, es aprovechar el crecimiento del ahorro institucional latinoamericano para acercar a la región a los grandes mercados internacionales de capital privado. Si el encuentro consigue consolidarse, México no solo funcionará como sede de una reunión de gestores e inversionistas: podrá fortalecer su papel como punto de conexión entre el capital previsional latinoamericano y las oportunidades de inversión de largo plazo en los mercados privados.
Credibilidad fiscal, deuda y revueltas: ¿por qué los inversores vigilan Francia?

  |   Por  |  0 Comentarios

Canva

Los inversores siguen con atención los disturbios sociales en Europa protagonizados, principalmente, por Francia. Según los expertos de las gestoras internacionales, octubre podría ser un mes complicado para los mercados globales si tenemos en cuenta las elecciones de mitad de término de EE.UU., el aumento de los rendimientos de los bonos y los riesgos geopolíticos y de política nacional, que no parecen perder fuerza. 

“Octubre es un mes que infunde miedo en el corazón de muchos inversores debido a las dramáticas ventas masivas de alto perfil que se experimentaron ese mes en los años 1929, 1987 y 2008. La percepción negativa de octubre es más psicológica que real, ya que históricamente no ha sido el peor mes para la inversión en bolsa. No obstante, la psicología es importante cuando se trata de los mercados, y con los rendimientos de los bonos alcanzando máximos plurianuales, varias elecciones importantes a la vuelta y las elecciones de medio mandato en Estados Unidos a solo un mes, parece que octubre nos está llevando directamente a la zona de peligro”, reconoce Kristina Hooper, estratega Jefe de Mercados en Man Group.

Desde Aberdeen Investments señalan que las presiones de ventas en el corto plazo podrían no haber terminado. “El aumento de los precios del petróleo y el gas ha puesto de manifiesto las debilidades preexistentes en la credibilidad fiscal de EE.UU., el Reino Unido y Francia, así como una inflación persistente, mientras que las liquidaciones forzadas de los inversores apalancados han amplificado estos movimientos. El único factor que podría frenar claramente esta tendencia es una mejora de la situación geopolítica en Oriente Medio”, indican.

El caso de Francia 

Por ahora, el gran foco es Francia, ya que los diferenciales de su deuda soberana han alcanzado nuevos máximos mientras la consolidación fiscal parece cada vez más lejana. Cabe destacar que la oleada de revueltas y violencia que se ha desatado responde al descontento social fruto de los recortes del Gobierno francés y el alza de la inflación. “Con el bono francés a 10 años cercano al 5%, el programa de ahorro neto de 140.000 millones de euros planteado por Le Pen despierta escepticismo al requerir un ajuste bruto de 185.000 millones de euros y apoyarse en un crecimiento irreal del PIB del 1,8%, frente a las estimaciones reales de entre el 0,5% y el 0,8% para 2026. La falta de solución al déficit galo reaviva el fantasma de la crisis soberana de 2012, situando al Banco Central Europeo ante el dilema de dejar caer la deuda y perjudicar la confianza en el euro, o intervenir y premiar la indisciplina fiscal generando riesgo moral en el resto de la región”, apunta Javier Cabrera, analista de XTB. 

Para Erick Muller, director de Estrategia de Mercados y Productos y codirector del Grupo de Asignación de Activos de Muzinich & Co, el bloqueo político y la proximidad de las elecciones de 2027 dificultan la adopción de medidas correctivas y podrían prolongar la incertidumbre en los mercados. “Francia es un buen ejemplo de las dificultades que afrontan las economías desarrolladas para controlar el gasto público. En 2026, su déficit se sitúa en torno al 5,6% del PIB y el coste de los intereses de la deuda está aumentando de forma considerable. Este año, el gasto por intereses ha pasado de una previsión de 70.000 millones de euros a aproximadamente 80.000 millones. En 2027 podría alcanzar los 92.000 millones y en 2028 situarse cerca de los 100.000 millones. Para poner estas cifras en perspectiva, el Gobierno está intentando encontrar un ahorro de 53.000 millones de euros, algo que no creo que vaya a conseguir. Estamos hablando de un aumento de unos 30.000 millones en el pago de intereses en apenas tres años. Es una situación muy difícil de resolver”, explica.

Según su opinión, el problema de Francia es que la economía se está desacelerando y el escenario político dificulta enormemente cualquier respuesta fiscal. “El crecimiento previsto para 2026 se ha reducido prácticamente a la mitad de lo que se esperaba inicialmente, lo que también afecta a las cuentas públicas. Los mercados se están preguntando cuál es la respuesta ante este deterioro, y por ahora no encuentran ninguna satisfactoria”, añade.

¿Regreso de los bonds vigilantes?

En este contexto, los inversores están atentos al repunte de los rendimientos de la deuda y del rumbo de la Reserva Federal, ¿han vuelto los “vigilantes de los bonos”? Para Giordano Lombardo, fundador, CEO y CIO de Plenisfer Investments (Generali Investments) sí, es más,  advierte de que el auge de la inversión en IA, financiada cada vez más con deuda, y unos déficits públicos crecientes están aumentando la presión sobre los mercados de renta fija y elevando los riesgos de estanflación.

Según su análisis, el aumento de los rendimientos de los bonos se extendió a los títulos públicos de otros países. “Todos los principales mercados de renta fija registraron rentabilidades negativas, excepto China. En las últimas semanas, han resurgido con fuerza las preocupaciones en torno a los bonos del Estado de determinados países de la zona euro, y Francia parece ser esta vez el epicentro de la crisis debido al fuerte aumento de su déficit público y a la perspectiva de unas elecciones que podrían empeorar aún más la sostenibilidad de las finanzas públicas”, afirma. Es más, considera que las oleadas de pesimismo en el mercado de renta fija también afectaron al sector tecnológico. 

Su principal conclusión es que hemos entrado en una fase de condiciones estructurales de mercado bajista para los bonos. “Sin embargo, en los últimos meses, el papel de la Reserva Federal ha vuelto a convertirse en el factor dominante que impulsa los movimientos a corto plazo en el mercado de bonos. Además, las políticas fiscales de las principales economías han sido todas expansionistas, al menos durante los últimos quince años y, especialmente, tras las medidas pospandémicas introducidas en 2020. En EE.UU. y Europa, no parece haber fuerzas políticas interesadas en volver a la disciplina fiscal de décadas anteriores”, matiza.

Geoeconomía cuántica: los emergentes rentabilizan el nuevo desorden mundial

  |   Por  |  0 Comentarios

Canva

El orden internacional basado en reglas se está desmoronando, pero algunos mercados emergentes están aprovechando la rivalidad entre Estados Unidos y China en lugar de sufrirla, como apuntan desde Robeco en su informe «Mercados emergentes y la nueva geoeconomía».

Durante años, el equipo de mercados emergentes de la gestora ha analizado la dispersión de desempeño entre países basándose en factores tradicionales como la estructura del mercado, la demografía o la adopción tecnológica. Sin embargo, a esta ecuación se ha sumado una fuerza transformadora sin precedentes: la competencia geopolítica. Para naciones como India, Vietnam y México, el pulso entre Washington y Pekín ha dejado de ser una amenaza para convertirse en una clara ventaja estructural. Al mantener diferentes formas de flexibilidad estratégica, estas economías están logrando captar flujos históricos de inversión, comercio y manufactura desde ambos lados de la contienda, convirtiendo esta habilidad diplomática en un criterio de inversión ineludible.

Este nuevo panorama va mucho más allá de la simple estrategia corporativa de ‘China-plus-one’. Tal y como expone Ravi Menon, ex Director General del MAS, el mundo ha entrado en una fase de «geoeconomía cuántica», una era de tensión intensificada donde la política comercial sirve a fines puramente estratégicos por encima de los económicos. Esto se traduce en un complejo arsenal de medidas: aranceles para proteger industrias locales, controles de exportación tecnológica, límites al acceso bancario, el bloqueo de inversiones extranjeras en infraestructuras sensibles, el ‘friend-shoring’ y una feroz pugna por el control de los minerales críticos. Nos asomamos a lo que los analistas consideran un retorno al realismo de las relaciones internacionales previo a la Segunda Guerra Mundial, donde la diplomacia estatal, el poder militar y el control territorial vuelven a dictar las reglas del juego.

El impacto de este giro ya ha transformado las cifras macroeconómicas globales. Si en 2016 el comercio bilateral entre Estados Unidos y China suponía más del 13% del comercio global estadounidense, para 2025 esa cuota se hundió hasta aproximadamente el 6,4%. Según datos del Banco Mundial, la caída de más de cinco puntos porcentuales de China en las importaciones estadounidenses entre 2017 y 2023 fue rápidamente absorbida por Vietnam, Taiwán, Canadá, México, India y Corea del Sur. Simultáneamente, el gigante asiático ha pivotado con fuerza: sus exportaciones a mercados emergentes y fronterizos se han duplicado desde 2015, alcanzando un valor de 1,6 billones de dólares (el 44% de sus exportaciones totales en 2024), consolidándose como el mayor socio comercial de más de 160 países. Frente a los temores occidentales ante este ‘China Shock 2.0’ liderado por los vehículos eléctricos y las renovables, desde la perspectiva emergente el saldo es diferente. Tal y como refleja el informe: “La rápida adopción de nuevas tecnologías y sistemas desde China probablemente sea un saldo positivo neto para muchos países en desarrollo”.

Fuente: Administración General de Aduanas de la República Popular China (GACC), 1 de agosto de 2026.

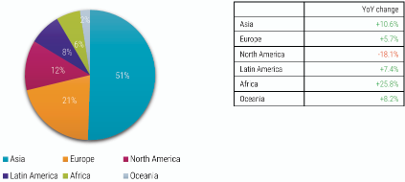
Paralelamente, los países en desarrollo están construyendo un sólido escudo frente a las grandes potencias al profundizar su propio mercado interno. Según el FMI, el comercio intra-emergentes ha escalado desde un ínfimo 5% del comercio global en 1990 hasta representar el 21% en 2024. Hoy en día, casi la mitad del comercio total de estos mercados se realiza entre ellos mismos (un 38% si excluimos a China), reduciendo de manera efectiva la exposición directa a las fluctuaciones de la demanda estadounidense e impulsando su cuota en el PIB mundial. Bajo este complejo entramado geoeconómico, el proceso de selección de países de arriba hacia abajo (top-down) cobra una importancia vital. Robeco destaca cinco mercados que están navegando este desorden con enfoques muy dispares:

México 

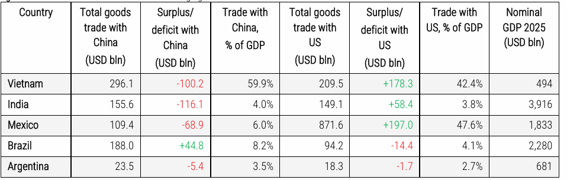
A pesar de las fricciones políticas históricas y presentes con su vecino del norte en materia de migración, recursos hídricos o drogas, la nación azteca se ha coronado como la gran historia de éxito del ‘nearshoring’. En 2023, y gracias al tratado USMCA, México desbancó a China como la mayor fuente de importaciones de bienes para Estados Unidos en más de dos décadas, llegando sus exportaciones a EE. UU. a representar el 48% de su PIB en 2025. El FMI calcula que alrededor del 45% de las ganancias exportadoras mexicanas recientes se derivan directamente de los aranceles impuestos a Pekín. Sin embargo, su relación con China requiere de un delicado equilibrio diplomático. México importa masivamente electrónica y componentes automotrices chinos para ensamblar y vender a EE. UU., pero frena la entrada de bienes terminados. En un movimiento estratégico para proteger su manufactura nacional y apaciguar a Washington, el gobierno implementó el 1 de enero de 2026 aranceles de hasta el 50% a más de 1.400 líneas de productos chinos. Dada esta hábil gestión comercial, la estrategia de renta variable de mercados emergentes de Robeco mantiene una pequeña posición sobreponderada en el país, permaneciendo muy atenta a la crucial revisión conjunta del USMCA prevista para 2026.

Vietnam 

El país asiático se ha erigido como el campeón indiscutible de la estrategia ‘China-plus-one’. Vietnam ha sabido caminar magistralmente por la fina línea de la rivalidad geopolítica, utilizando las barreras arancelarias para transformarse tanto en una ubicación de cadena de suministro alternativa como en un inmenso centro de transbordo para China, acumulando simultáneamente un superávit comercial masivo con Estados Unidos. Esta tremenda agilidad se tradujo en un espectacular salto del 41% en sus exportaciones a EE. UU. durante 2025. Su rápida modernización industrial, sumada a una demografía enormemente ventajosa y la aparición de empresas altamente rentables, ha captado la atención del capital global. Este hito se ha visto coronado por su reciente inclusión en un índice clave de mercados emergentes, lo que incrementará sustancialmente los flujos de inversión a través de vehículos pasivos y cimentará su peso en el universo inversor.

India 

Representando la máxima expresión de la neutralidad geoeconómica, Nueva Delhi ha acuñado el término ‘multialineación’ para definir su audaz política de relacionarse con todos en sus propios términos, sin subordinarse a nadie. Esta táctica le permite sostener su economía con petróleo ruso con descuento e importar sistemas de defensa de Moscú, mientras intenta profundizar la cooperación en semiconductores, espacio y seguridad con Estados Unidos. A la par, el país concluyó las negociaciones de un Acuerdo de Libre Comercio con la Unión Europea en enero de 2026 y mantiene sobre la mesa un pacto similar con EE. UU. El renacer manufacturero indio es imparable: en el segundo trimestre de 2025, los teléfonos inteligentes fabricados en India coparon el 44% de las importaciones estadounidenses, superando a China gracias a un asombroso aumento de producción del 240%. Aunque arrastra un fuerte déficit de bienes con Pekín en componentes electrónicos y renovables, su condición de quinta economía mundial la aísla de la dependencia extrema. Sin embargo, pese a este brillante horizonte geopolítico, Robeco mantiene actualmente una posición infraponderada debido a las continuas preocupaciones sobre las valoraciones bursátiles y la ausencia de catalizadores por los altos precios de la energía.

Brasil 

Al igual que India, el gigante sudamericano posee la escala económica y el peso político necesarios para forjar su propio camino a través de la multialineación. Actualmente, China es, con gran diferencia, su socio comercial hegemónico, devorando sus materias primas e inundando el país de manufacturas, mientras que el capital de Estados Unidos sigue siendo un motor insustituible para su inversión, manufactura avanzada, tecnología y finanzas. Lejos de estancarse en su tradicional rol de exportador de commodities, Brasil está diversificando su economía hacia la industria aeroespacial, la infraestructura y los sectores de consumo, apoyándose en mercados de capitales locales cada vez más profundos impulsados por reformas en las pensiones. Si bien los eternos desafíos fiscales persisten, el sector corporativo brasileño irradia una tremenda adaptabilidad. Para los inversores activos de Robeco, que mantienen una sobreponderación en el país, las turbulencias macroeconómicas han generado oportunidades de valoración muy atractivas que podrían cristalizar si mejora el panorama fiscal. Todas las miradas institucionales apuntan a las elecciones presidenciales de finales de octubre de 2026, aunque desde la gestora confían en que, dado el estrecho vínculo comercial con Pekín, Brasil mantendrá su rentable autonomía estratégica independientemente de quién ocupe el poder.

Argentina 

A pesar de la fuerte y declarada alianza política del presidente Javier Milei con Estados Unidos, la realidad comercial de Argentina cuenta una historia de no dependencia respecto a ninguna de las dos superpotencias. Washington fue determinante al facilitar un vital swap de divisas de 20.000 millones de dólares en octubre de 2025 (del cual se utilizaron y reembolsaron 2.500 millones), otorgando al gobierno el oxígeno necesario para continuar su programa de reformas; una intervención rápida y unilateral que habría sido impensable bajo el anterior orden institucional. Pero Argentina no ha quemado sus naves geoeconómicas: China sigue siendo un destino clave para sus recursos y ambos países acaban de renovar un monumental acuerdo bilateral de swap por 130.000 millones de yuanes (unos 19.000 millones de dólares) a cinco años. En el plano interno, la dolorosa desregulación de Milei busca devolver la credibilidad perdida por décadas de inflación y controles de capital. Y aunque el ajuste ha provocado daños colaterales, como un mayor endeudamiento del consumidor ante la bajada de la inflación y un repunte del contrabando derivado del nuevo régimen aduanero digital, la dirección de la política ha cambiado lo suficiente como para que Argentina deje de ser considerada un país en crisis perpetua. Las señales son tan alentadoras que la estrategia de Robeco ha abierto una pequeña exposición a este mercado, el cual, de implementar con éxito sus reformas, podría desbloquear un valor sustancial a largo plazo pese a seguir fuera de los índices de mercados emergentes.

Fuente: Robeco, Perspectiva Económica Mundial del FMI, abril de 2026, Administración General de Aduanas de China, Oficina del Censo de EE. UU.

Implicaciones para el inversor: El fin del «café para todos»

Para los inversores, la principal conclusión de este análisis no es simplemente que haya que comprar activos emergentes aprovechando el desorden geopolítico. Al contrario, la fragmentación está disparando las divergencias entre países, sectores y empresas, lo que refuerza el argumento a favor de una gestión estrictamente activa. Hoy en día, la capacidad de un país para manejar simultáneamente sus relaciones con las grandes potencias, combinada con infraestructuras competitivas y acceso a recursos críticos, determina directamente su prima de riesgo estructural.

Pero la selección de países por sí sola ya no es suficiente. El entorno actual ha restado valor al domicilio corporativo como indicador de riesgo. Las compañías que operan dentro de un mismo país pueden tener niveles de exposición radicalmente opuestos a los aranceles, a la demanda de EE. UU. o a los componentes chinos sancionados. Para sobrevivir a esta transición, los inversores necesitan entender de forma granular dónde generan sus ingresos las empresas, de dónde obtienen sus insumos y cuánto dependen del apoyo gubernamental.

La ruptura del sistema comercial global no va a provocar una subida uniforme en las bolsas emergentes. Aquellos capaces de implementar una investigación bottom-up intensiva podrán asignar su capital hacia los grandes beneficiarios de la nueva geoeconomía, dejando fuera a aquellas empresas y naciones que, presas de la vulnerabilidad y la falta de credibilidad, corren el riesgo de quedarse irremediablemente rezagadas.

Global X pone en marcha un ETF sobre reactores modulares pequeños

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

Global X ha puesto en marcha el ETF Global X Small Modular Reactor (SMRZ), que tiene como objetivo ofrecer una exposición específica a las empresas que diseñan, construyen y abastecen de combustible a los reactores modulares pequeños (SMR), unos reactores nucleares compactos que se fabrican en fábricas, se transportan a emplazamientos preseleccionados y se montan de forma individual o en grupos. Este ETF cotiza en Cboe BZX.

«El renacimiento nuclear no está por llegar. Ya está aquí», afirmó Pedro Palandrani, Head of Product Research & Development de Global X. «Este año, la Comisión Reguladora Nuclear de Estados Unidos aprobó la construcción del primer reactor modular pequeño comercial en el país. La inteligencia artificial (IA) es una parte importante de la demanda, pero no lo es todo. La red eléctrica necesita energía fiable las 24 horas del día, generada en el propio país, y creemos que los SMR podrían ser una de las pocas tecnologías capaces de proporcionarla a gran escala», añadió.

La Agencia Internacional de la Energía (AIE) prevé que la inversión en energía nuclear aumente a nivel mundial. Su escenario más conservador prevé que la inversión pase de 65.000 millones a 70.000 millones de dólares anuales, mientras que la capacidad nuclear mundial aumentará en más del 50%, hasta alcanzar casi 650 gigavatios (GW) en 2050.

Aunque es probable que los grandes reactores tradicionales atraigan la mayor parte de la inversión nuclear, la AIE afirma que los SMR están abocados a un rápido crecimiento. Los SMR, que se espera que coexistan con los reactores tradicionales, ofrecen menores costes iniciales, un despliegue más rápido y una mayor escalabilidad que las centrales nucleares tradicionales. La financiación de las centrales tradicionales ha resultado complicada debido a su escala, su intensidad de capital, los largos plazos de construcción y su complejidad técnica.

«Los SMR pueden parecer una novedad, pero la ingeniería no lo es», señaló Palandrani, que explicó que «la Armada de los Estados Unidos lleva utilizando reactores pequeños desde el USS Nautilus en 1954. Lo que ha cambiado son las políticas, el capital y la demanda, que ahora están alineados».

Como fondo de gestión activa, el SMRZ está diseñado para ofrecer una exposición concentrada a aproximadamente 15 empresas de los mercados desarrollados de todo el mundo y de determinados mercados emergentes. Para ser incluida, una empresa debe, por lo general, obtener al menos el 50% de sus ingresos totales del diseño, desarrollo, construcción o mantenimiento de SMR, o de los acuerdos de combustible y servicios vinculados directamente a dichos reactores, o cumplir los requisitos para ser considerada una empresa en fase de desarrollo.

CLOs: una forma mejor de acceder a los préstamos estructurados, según VanEck

  |   Por  |  0 Comentarios

IA en gestión de patrimonios
Canva

La creciente preocupación por el impacto de la inteligencia artificial (IA) en los prestatarios con una fuerte dependencia del software y en otros considerados en riesgo de sufrir su disrupción ha introducido una nueva fuente de volatilidad en el mercado de préstamos apalancados. La volatilidad de los tipos de interés continúa y, con la última subida, es probable que aumenten los costes de financiación, lo que afectará a los prestatarios de menor calidad. Las obligaciones de préstamos garantizados (CLO, por sus siglas en inglés) con calificación de inversión han absorbido dos años de tensión crediticia: un ciclo de impagos impulsado por los tipos de interés y, ahora, una rotación sectorial vinculada a la IA.

Las tasas de impago se normalizan tras el ciclo de tensión

A julio de 2026, la tasa de impago de los préstamos apalancados se sitúa en el 1,33%. Si se incluyen los canjes de deuda en situación de dificultad, alcanza el 2,32%. Ambas cifras se encuentran por debajo de las medias históricas.

En el punto máximo del ciclo de tensión de 2023-2025, los impagos de préstamos, incluidos los canjes en situación de dificultad, rondaron el 4,5%. Los inversores en fondos de préstamos absorbieron directamente esas pérdidas, mientras que los inversores en tramos de CLO con calificación de inversión no sufrieron ese impacto y vieron cómo los diferenciales se reducían hasta la volatilidad del «Día de la Liberación», en abril de 2025.

Índices de cobertura: qué significa para los inversores en CLO

Los índices de cobertura también se han comprimido. La relación entre el EBITDA —beneficios antes de intereses, impuestos, depreciaciones y amortizaciones— y los gastos por intereses descendió de aproximadamente 5,5 veces en 2022 a unas 4,1 veces en el segundo trimestre de 2026.

Este retroceso se explica porque, durante el ciclo de endurecimiento monetario, los gastos por intereses aumentaron más rápidamente que los ingresos de explotación para muchos prestatarios con tipos de interés variables. Con un margen menor entre el flujo de caja operativo y el servicio de la deuda, la selección de emisores cobra más importancia que hace cuatro años.

Para los inversores que invierten directamente en préstamos apalancados, un prestatario que no puede hacer frente al servicio de su deuda supone una pérdida directa. En los CLO, esa misma presión afecta a una estructura que incorpora capas de protección entre el inversor y el prestatario antes de que el capital corra riesgo.

¿Cómo están afectando la disrupción provocada por la IA y la subida de los tipos de interés a las carteras de CLO?

El obstáculo más inmediato es específico del sector. Tanto la disrupción provocada por la IA como la subida de los tipos de interés ejercen presión sobre los prestatarios de todo el mercado crediticio.

La IA afecta a empresas de distintos sectores cuyos modelos de negocio se consideran en riesgo, no solo a las dedicadas exclusivamente al software. Tanto el mercado de préstamos apalancados como los CLO tienen una exposición aproximada de entre el 10% y el 15% al subsector de servicios y software, por lo que ambos están expuestos al mismo riesgo subyacente.

La diferencia radica en cómo ese riesgo repercute en los inversores. Con unos índices de cobertura reducidos, un menor colchón a nivel de los prestatarios y tipos de interés más altos, la composición de las carteras y la gestión activa resultan hoy más determinantes que en 2022.

Las protecciones estructurales de los CLO

Las estructuras de los CLO incorporan múltiples capas de protección, una característica que los últimos cuatro años de tensiones crediticias han puesto a prueba.

Los impagos en los tramos de CLO con calificación de inversión han sido prácticamente inexistentes desde la creación de esta clase de activos. Los tramos con calificación AAA nunca han registrado un impago, ni siquiera en 2008, cuando los impagos de los préstamos apalancados alcanzaron aproximadamente el 15%, durante la pandemia de COVID-19 o en el ciclo de tensión impulsado por los tipos de interés de 2023-2025.

En los tramos con calificación BBB, se estima que entre el 9% y el 13% de la cartera de préstamos de un CLO tendría que entrar en impago durante cinco a siete años consecutivos antes de que se perdiera el primer dólar de capital. Esto equivale a entre tres y cuatro veces la media anual histórica, mantenida durante varios años. Históricamente, ese escenario no se ha producido.

Los gestores ajustan sus carteras ante el riesgo de la IA

Aunque el riesgo de impago no es la principal preocupación para los CLO con calificación de inversión, los inversores están expuestos al riesgo de diferencial y al de rebaja de calificación. La disrupción provocada por la IA es actualmente uno de los riesgos más comentados, y los datos muestran que los gestores están respondiendo con rapidez.

Según el análisis de carteras de CLO de J.P. Morgan correspondiente a agosto de 2026, que abarca aproximadamente el 83% del universo de CLO, los gestores redujeron su sobreponderación en el sector del software desde 113 puntos básicos por encima del índice en abril hasta un nivel prácticamente neutral en julio.

Dentro del sector, vendieron posiciones en los valores más afectados y reorientaron sus inversiones hacia segmentos del mercado con mejor rendimiento. El posicionamiento crediticio general también refleja una gestión más conservadora, con recortes significativos en las posiciones de menor calificación y en mayor dificultad.

El comportamiento de los CLO durante las caídas del mercado

Históricamente, los CLO han obtenido resultados relativamente buenos durante las caídas del mercado. Los datos de cinco episodios de tensión desde la década de 2010 —el taper tantrum de 2013, el colapso del petróleo de 2015-2016, el cuarto trimestre de 2018, la pandemia de COVID-19 y la venta masiva provocada por la inflación de 2022— respaldan esta tendencia.

A lo largo de esos períodos, los CLO con calificación de inversión registraron una caída máxima media del 2,74%, frente al 5,49% de los préstamos apalancados.

La tesis de 2022 sostenía que los CLO ofrecían una forma estructuralmente superior de acceder a los préstamos apalancados. Dos años de tensiones en los tipos de interés, un ciclo de impagos, una rotación sectorial impulsada por la IA y nuevas subidas de los tipos han puesto a prueba esa tesis. Los tramos de CLO con calificación de inversión han atravesado estos episodios, mientras los gestores activos ajustan sus carteras en tiempo real.

Desde septiembre de 2022 hasta agosto de 2026, los CLO con calificación de inversión y los CLO mezzanine registraron mejores rentabilidades ajustadas al riesgo, medidas por el índice de Sharpe, que los préstamos apalancados. Los CLO mezzanine también obtuvieron una rentabilidad total superior: del 10,03%, frente al 8,13% de los préstamos.

La oferta de ETF y fondos CLO de VanEck

La estructura de tipo variable sigue siendo una característica relevante en un contexto de cambios en los tipos de interés, a la que se suman las protecciones estructurales que históricamente ha ofrecido esta clase de activos.

VanEck se asoció con MetLife Investment Management para lanzar dos ETF de CLO gestionados activamente. El ETF CLO de VanEck (CLOI) ofrece exposición a CLO de tipo variable con calificación de inversión, mientras que el ETF CLO AA-BB de VanEck (CLOB), lanzado en septiembre de 2024, proporciona acceso gestionado activamente a tramos mezzanine de CLO para inversores que buscan una mayor rentabilidad dentro de esta estructura.

Ambos fondos se benefician de las décadas de experiencia de MetLife Investment Management como gestora de CLO, inversora en tramos de CLO y especialista en financiación apalancada.

En 2026, VanEck también lanzó su primer fondo de intervalos, el VanEck CLO Opportunities Fund, que invierte principalmente en tramos de capital y deuda de CLO con calificación BBB o inferior.

Para el informe completo, leer aquí.

Este contenido está destinado únicamente para fines educativos. Tenga en cuenta que la disponibilidad de los productos mencionados puede variar según el país, y se recomienda verificar con su bolsa de valores local.

Tribuna de Nicolas Fonseca (Product Manager) y William Sokol (director of Product Management)

State Street IM amplía su gama de ETFs sectoriales para consolidar sus casi 30 años de liderazgo en el sector

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

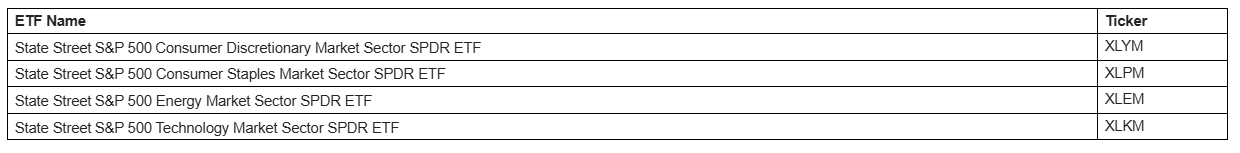
State Street Investment Management ha anunciado el lanzamiento de cuatro nuevos ETFs State Street S&P 500 Market Sector SPDR, por lo que la firma amplía la gama de fondos cotizados sectoriales. La empresa fue pionera en crear este tipo de vehículos hace casi 30 años.

Los nuevos fondos amplían la gama de inversiones sectoriales de State Street Investment Management con exposiciones rentables diseñadas para inversores que tienen en cuenta los índices de referencia, creadores de carteras modelo y gestores de asignación de activos que buscan exposiciones sectoriales que se ajusten más fielmente a la composición de los índices de referencia sectoriales del S&P 500 ponderados por capitalización bursátil.

La nueva gama está diseñada para replicar los índices sectoriales del S&P 500 ponderados por capitalización bursátil, que no limitan la ponderación de cada empresa, reflejando así el peso total de las empresas más grandes de cada sector.

Cada fondo asigna sus activos principalmente al ETF State Street Select Sector SPDR correspondiente, a acciones individuales del índice subyacente del fondo y/o a derivados, mediante un proceso de inversión basado en reglas diseñado para ayudar al fondo a replicar más fielmente la evolución de su índice subyacente ponderado por capitalización bursátil. Los ETF Select Sector SPDR correspondientes incluyen: Consumo discrecional (XLY); Consumo básico (XLP); Energía (XLE); y Tecnología (XLK).

«State Street contribuyó a crear la categoría de ETFs sectoriales hace casi tres décadas, y desde entonces los inversores han cambiado considerablemente su forma de utilizar los sectores», afirmó Anna Paglia, directora comercial de State Street Investment Management. «Hoy en día, los sectores se utilizan cada vez más como elementos básicos en la asignación de activos y las carteras modelo. Estos nuevos ETF ofrecen a los inversores otra forma de poner en práctica sus perspectivas, con una exposición diseñada para reflejar más fielmente la ponderación por capitalización bursátil de los índices sectoriales del S&P 500», añade Paglia.

State Street Investment Management lanzó en 1998 la primera gama de ETFs sectoriales del mundo y, desde entonces, ha creado una franquicia global de ETFs sectoriales que asciende a casi 400.000 millones de dólares. [1]

En la actualidad, la firma ofrece varios enfoques complementarios para la inversión sectorial. Entre los fondos cotizados sectoriales de State Street, los ETFs de renta premium sectorial y los nuevos ETFs de sectores de mercado, los inversores pueden elegir soluciones diseñadas para diferentes objetivos de cartera, como la liquidez y la exposición diversificada, la generación de ingresos o una mayor alineación con los índices de referencia sectoriales ponderados por capitalización bursátil.


[1] Los ETFs sectoriales de State Street y los ETFs Sector Premium Income de State Street contaban con un total de 393.600 millones de dólares en activos bajo gestión a 31 de agosto de 2026.

Natixis IM: ¿Por qué la volatilidad es la verdadera fuente de las mejores ideas de inversión?

  |   Por  |  0 Comentarios

Pixabay CC0 Public DomainAutor: Lucas Wendt from Pixabay

En el panorama financiero actual, la volatilidad parece haberse convertido en la única constante. Cada semana, los mercados globales son sacudidos por nuevas tensiones geopolíticas, cambios en las políticas de los bancos centrales o disrupciones tecnológicas impulsadas por la inteligencia artificial. Para la mayoría de los inversores, estos giros inesperados son fuente de incertidumbre, decisiones emocionales y, en última instancia, un detractor de sus rentabilidades a largo plazo.

Sin embargo, existe otra forma de afrontar el cambio. Para la gestora WCM Investment Management, los periodos de transición y volatilidad no son obstáculos que empañen la visión, sino catalizadores que sacan a la luz las ineficiencias del mercado y las mejores oportunidades de compra. En lugar de dejarse arrastrar por las corrientes del corto plazo, el equipo de WCM utiliza estos momentos de disrupción para cuestionar los dogmas establecidos y encontrar un valor excepcional allí donde otros solo ven riesgo.

En este artículo, recopilamos las reflexiones clave de Sanjay Ayer, gestor de cartera en WCM, quien analiza cómo la firma utiliza una mentalidad diferencial para navegar con éxito en tiempos de cambio.

La estabilidad a través de la flexibilidad

 La base del éxito de WCM no radica en intentar predecir el próximo giro macroeconómico, sino en contar con una filosofía de inversión diseñada para adaptarse a él. Su enfoque, que analiza la trayectoria de la ventaja competitiva de las empresas (moat trajectory) y la solidez de su cultura corporativa, está pensado para aportar una flexibilidad con visión de futuro.

Al no estar atados a fórmulas rígidas, el equipo puede reorientar su brújula hacia los nuevos vientos de cambio. Esto se hizo evidente en su aproximación a la Inteligencia Artificial (IA), donde evitaron la fiebre de comprar las empresas tecnológicas más obvias y sobrevaloradas para enfocarse en los cuellos de botella reales de la cadena de suministro —desde la infraestructura básica («picos y palas») hasta sectores tradicionales como la climatización industrial y los servicios de energía— que resultan indispensables para sostener dicha tecnología.

Desmantelando los dogmas post-pandemia

Ayer señala que los largos periodos de estabilidad suelen acostumbrar a los inversores a ciertas reglas que terminan convirtiéndose en asunciones erróneas. El entorno post-Covid ha demostrado que muchos de estos «dogmas» ya no son válidos. Sectores que históricamente se consideraban de crecimiento seguro, como el gran lujo de gama alta o la subcontratación de servicios de tecnologías de la información (TI), han visto cómo sus dinámicas cambiaban radicalmente debido a factores cíclicos y de oferta y demanda que el mercado ignoró durante años.

La capacidad de identificar cuándo una regla de inversión se ha quedado obsoleta y saber buscar la alternativa correcta —como el desplazamiento del interés hacia el lujo accesible o hacia las empresas de servicios de mano de obra de «cuello azul»— es lo que distingue a una gestión verdaderamente activa y de alta convicción.

El «impostor curioso»: el secreto detrás de la generación de ideas

Al final del día, lo que suele penalizar a los gestores de fondos es el desarrollo de puntos ciegos. El miedo a lo desconocido o la comodidad de permanecer en el carril propio impiden ver los riesgos y las oportunidades que emergen en la periferia de los mercados.

Frente a los procesos excesivamente estructurados y los modelos de selección mecánicos, WCM promueve una cultura de «impostores curiosos». Se trata de adentrarse en nuevos sectores con la humildad de un aprendiz y el rigor de quien no teme hacer preguntas incómodas o peeling de cebolla a cada dato. Esta curiosidad incansable y compartida colectivamente es el verdadero motor que les permite descubrir joyas de inversión ocultas que Wall Street suele pasar por alto.


Conozca más sobre la estrategia de WCM Investment Management

Un nuevo enfoque sobre la renta variable europea: ya no sirve solo para diversificar, según Invesco

  |   Por  |  0 Comentarios

Foto cedida

Durante más de una década, el panorama de la renta variable europea fue desolador. Crecimiento más lento. Costes energéticos comparativamente elevados. Pocos líderes tecnológicos capaces de rivalizar con Estados Unidos. Era un mercado en el que quizá mantuvieras posiciones con fines de diversificación y por el que te disculpabas, ya que lastraba la rentabilidad global.

Pero ahora merece la pena replantearse estas suposiciones. Los argumentos a largo plazo para considerar a Europa desde una perspectiva más positiva no se basan en una única previsión macroeconómica espectacular, sino más bien en la valoración, la diversificación, un auténtico cambio de rumbo fiscal, una combinación sectorial adecuada al contexto actual y la generación de ingresos.

¿Crees que Europa es una trampa de valor? Piénsalo de nuevo

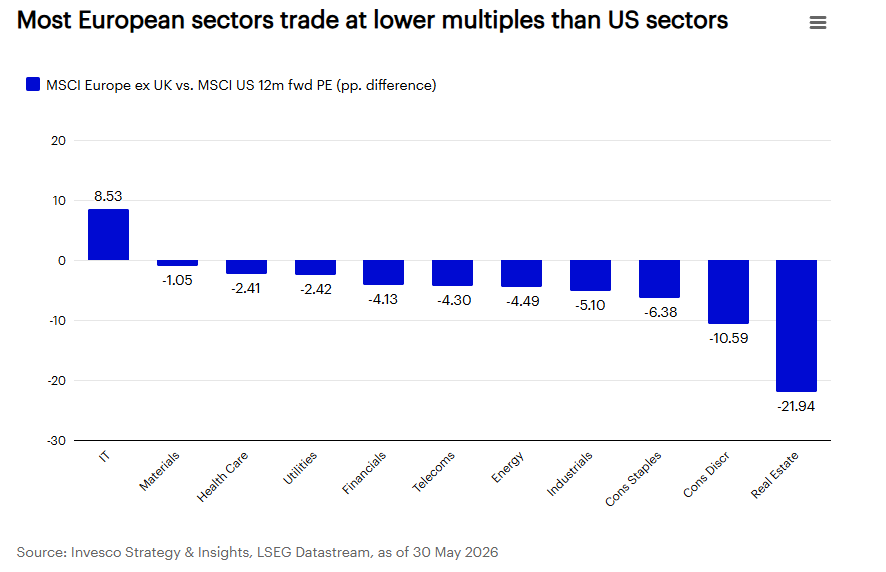
Según la mayoría de los indicadores, Europa se considera barata. El índice MSCI Europe ex UK cotiza a unas 15 veces los beneficios futuros, frente a las aproximadamente 22 veces del índice MSCI USAi. Este descuento alcanzó su nivel más alto en décadas a finales de 2024 y comenzó a reducirse en 2025. Por supuesto, que algo sea barato no significa necesariamente que sea una buena inversión. Hay quien argumentará que Europa solo parece barata porque carece de un gran sector tecnológico. Si se analiza de forma neutral por sectores, se sostiene que Europa cotiza de forma mucho más similar a Estados Unidos. Eso solo es cierto en parte. Los bancos europeos cotizan con descuento respecto a los bancos estadounidenses, las empresas industriales europeas con descuento respecto a las estadounidenses, y lo mismo ocurre con la mayoría de los demás sectores. La brecha de valoración no es solo una cuestión de composición de los índices; se trata de una diferencia de valoración entre los mismos tipos de empresas.


Los sectores financiero, industrial y sanitario son los más importantes de Europa; a diferencia de lo que ocurre en Estados Unidos, no se trata de índices en los que un puñado de empresas de gran capitalización tengan el mayor peso. Se trata de un mercado diferente, no de uno peor. En un contexto de tipos de interés más altos y mayor gasto fiscal, podría decirse que está mejor posicionado que un mercado en el que un tercio del valor se concentra en el sector de la inteligencia artificial.

¿Crees que solo invertirías en Europa por las perspectivas de crecimiento macroeconómico? Piénsalo de nuevo

Creemos que la razón más sólida para invertir es que Estados Unidos se ha convertido en un mercado muy concentrado. En Estados Unidos, las diez empresas más grandes representan ahora aproximadamente el 35% del S&P 500; la cifra equivalente para el STOXX 600 es de alrededor del 15%. Un inversor en el índice estadounidense es, cada vez más, un inversor en unas pocas historias altamente correlacionadas.

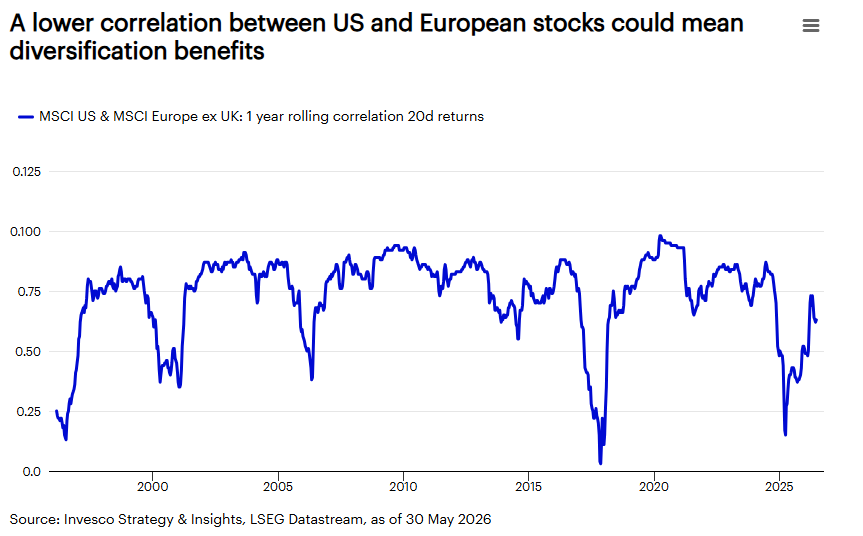
La correlación entre los mercados de Estados Unidos y Europa se ha reducido durante el último año. La correlación entre el MSCI Europe ex UK y el MSCI USA es lo suficientemente alta como para obtener exposición a las ganancias de la renta variable global, pero lo suficientemente baja como para diversificar de verdad. Además, hay indicios de una mayor dispersión de las acciones dentro de Europa, lo que podría ofrecer un panorama propicio para que los gestores activos aporten un mayor valor añadido a través de la selección de valores.


La razón para invertir en Europa no es que «Europa se convierta en los nuevos Estados Unidos». Es simplemente que a las carteras que apuestan fuerte por una estrategia muy extendida les vendría bien un poco de diversificación.

¿Crees que Europa carece de capacidad de gasto fiscal? Piénsalo de nuevo

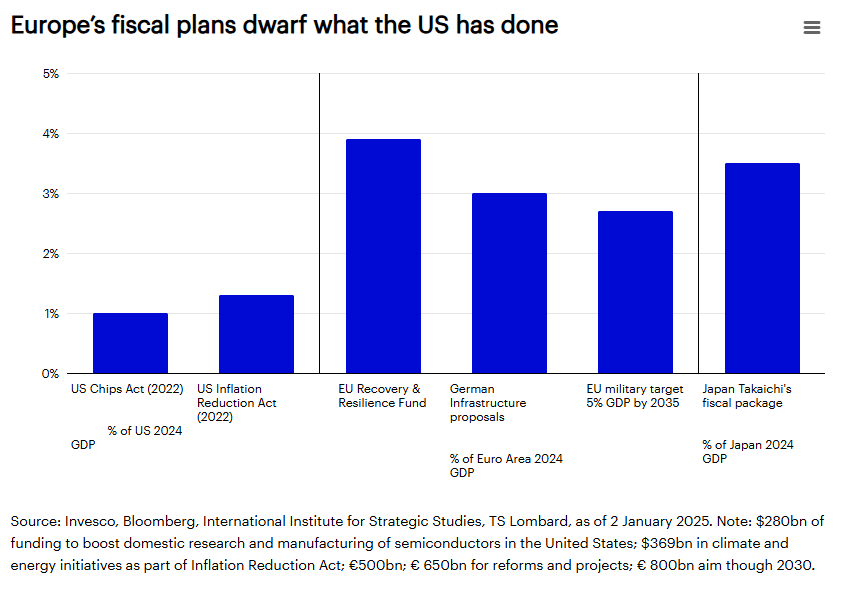
Este es el cambio estructural respecto al cual el consenso sigue mostrándose escéptico. En marzo de 2025, Alemania reformó su «freno al endeudamiento» constitucional, permitiendo que aumentara el gasto en defensa y financiando inversiones en infraestructuras y en la lucha contra el cambio climático a lo largo de 12 años. La importancia de estas medidas fiscales va más allá de Alemania. Indica que el continente está pasando de una mentalidad de austeridad a una de crecimiento. Eso debería impulsar el gasto de capital, la actividad industrial y los sectores relacionados con ello.


La honestidad intelectual exige hacer una salvedad: un compromiso presupuestario no equivale a un resultado presupuestario. La ejecución y el calendario suponen riesgos reales. Sin embargo, hay indicios de que Alemania está invirtiendo más en material militar de fabricación nacional en lugar de realizar pedidos a Estados Unidos, mientras que las licencias para proyectos de construcción en Alemania están aumentando. La tendencia ha cambiado, y creemos que es precisamente ese cambio de tendencia lo que contribuirá a impulsar los mercados europeos.

¿Crees que «IA» significa «Estados Unidos»? Piénsalo de nuevo

Europa no superará a Estados Unidos en infraestructura de IA, ni se encuentra a la vanguardia de los últimos modelos. Además, su sector tecnológico que cotiza en bolsa es mucho más pequeño que el de Estados Unidos. Pero la cadena de valor de la IA y los beneficios que aporta esta tecnología van más allá de los diseñadores de chips y las plataformas de software. Europa está más vinculada a los facilitadores y a quienes la rentabilizan: las empresas de automatización industrial, bienes de equipo e ingeniería que equipan la infraestructura, y las empresas de servicios públicos que se enfrentan a una demanda de energía estructuralmente mayor para hacerla funcionar.

Las empresas de servicios públicos son un buen ejemplo. Es aquí donde el gasto en inversión (CapEx) es más elevado en Europa y, aunque este sector se ha visto penalizado durante mucho tiempo por las dudas sobre la rentabilidad futura de la inversión, ahora está en auge porque el funcionamiento de la IA requiere la red eléctrica y la generación de energía de las que disponen. Los bancos, asimismo, están en condiciones de conceder préstamos en un ciclo impulsado por las políticas fiscales y las infraestructuras. El crecimiento de los préstamos en Europa está mejorando. La cuestión no es que Europa gane la carrera de la IA, sino que no es un mero espectador de la misma.

¿Crees que Europa no puede ofrecerte rentabilidad mientras esperas? Piénsalo de nuevo

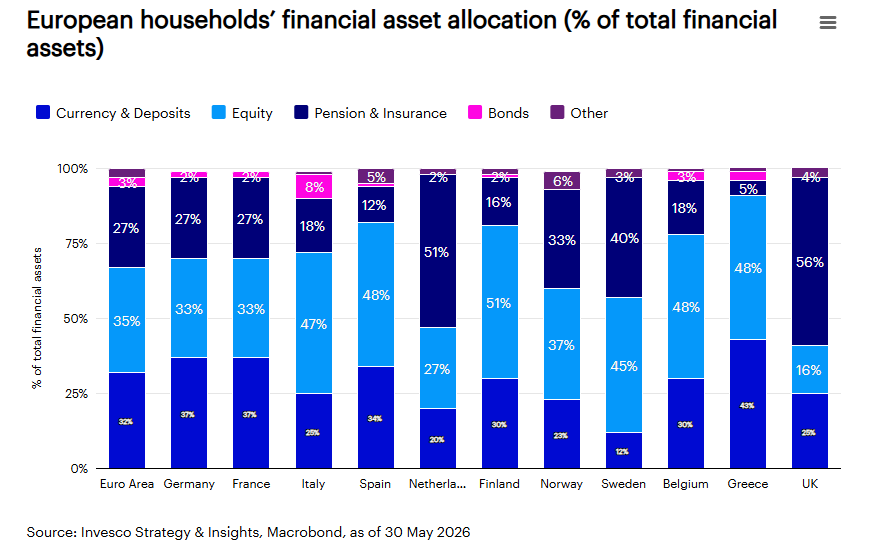
Para los inversores que buscan algo más que el beta, Europa puede ofrecer un balance y un perfil de ingresos que Estados Unidos, en gran medida, no puede igualar hoy en día, especialmente cuando algunas de las grandes empresas tecnológicas estadounidenses están reduciendo sus programas de recompra de acciones para poder financiar un enorme gasto en inversión de capital (CapEx). El apalancamiento agregado es bajo y el ahorro de los hogares es abundante. Esa resiliencia debería valorarse más en un entorno de tipos de interés más altos. Actualmente, los hogares europeos tienen una gran parte de sus activos financieros en efectivo de bajo rendimiento, y creemos que es posible que veamos cómo parte de esos fondos se va destinando poco a poco a la renta variable europea a medida que mejore el rendimiento.


La brecha en los ingresos por acciones entre Estados Unidos y Europa también es notable. La rentabilidad por dividendo del S&P 500 ha caído hasta situarse en torno al 1%; la rentabilidad total para los accionistas en Europa —dividendos más el ritmo récord de recompras de acciones en la región— se sitúa muy por encima de ese nivel. Solo los bancos europeos ofrecen una rentabilidad para los accionistas cercana al 8%, mientras que cotizan a un precio ligeramente superior al valor contable. Para los inversores que valoran la disciplina del total return y la protección frente a las caídas, el hecho de que se les remunere por mantener acciones europeas constituye un elemento clave de nuestra tesis.

Aunque persisten los riesgos, los argumentos a favor de Europa se han reforzado

Los argumentos a favor de Europa no son perfectos. Existen riesgos.

Por un lado, Europa se enfrenta a unos costes energéticos más elevados debido al conflicto en Oriente Medio. Pero, hasta ahora, el impacto es mucho menor que en 2022. Europa se ha adaptado y se ha vuelto más resistente a estas perturbaciones en los últimos cuatro años. Ahora se importa más gas de Noruega y de Estados Unidos, y ha aumentado la producción de energías alternativas, como, por ejemplo, la energía nuclear francesa. La crisis supone un verdadero obstáculo cíclico, que frena el crecimiento y eleva la inflación, pero aún no es indicio de que el argumento general a favor de la renta variable se haya desmoronado. Cuando el conflicto de Oriente Medio se calme, esperamos que mejore la confianza en los activos europeos.

Además, Europa ya no está «baratísima» en términos absolutos tras una sólida racha alcista. Y los retos en comparación con Estados Unidos —un crecimiento menos duradero, impuestos de sociedades más elevados, menos capital disponible, el comercio y la exposición a China— no han desaparecido.

Pero los inversores no necesitan que Europa sea perfecta. Necesitan un mercado que sea más barato que el de Estados Unidos en términos comparables, mucho menos saturado, respaldado por un verdadero impulso fiscal, expuesto a sectores que se ajusten al régimen y capaz tanto de repartir dividendos como de aumentar los beneficios. Según esos criterios, los argumentos a favor son más sólidos de lo que el consenso sigue admitiendo.

Si tu cartera lleva una década dando por sentadas las viejas conclusiones, este es el momento de replanteártelo. Europa podría desempeñar un papel importante.


Los ETFs en EE.UU. baten el récord de entradas netas anuales, con 1,56 billones de dólares acumulados

  |   Por  |  0 Comentarios

Canva

La consultora especializada ETFGI ha anunciado que la industria de los ETFs en Estados Unidos ha batido el récord anual de entradas netas al alcanzar los 1,56 billones de dólares captados en septiembre. Esta cifra sitúa los activos invertidos en fondos cotizados del país en 16,24 billones de dólares al cierre de dicho mes.

Durante septiembre, la industria de los ETFs en Estados Unidos registró entradas netas de 152.930 millones de dólares, lo que eleva la cifra en lo que va de año a 1,56 billones de dólares, según el informe mensual de septiembre de 2026 elaborado por la firma.

Según el estudio, los activos aumentaron un 21% en lo que va de año, pasando de 13,44 billones a finales de 2025 a 16,24 billones de dólares. Se trata del 53º mes consecutivo de entradas netas de capital, lo que sitúa en lo que va de año en 1,56 billones de dólares, frente a los 1,50 billones registrados en 2025. 

El crecimiento anual de entradas netas acumuladas anuales consigue elevarse en cada ejercicio, pasando de 740.780 millones de dólares en 2024 a 951.270 millones en 2025, hasta alcanzar los 1,56 billones en 2026.

Además, durante este año ha aumentado de oferta de ETFs, 206 proveedores han lanzado 1.130 nuevos fondos cotizados en bolsa, frente a los 238 que han cerrado en 2026.

IA en asesoría financiera: el motor tecnológico que impulsa las inversiones en México

  |   Por  |  0 Comentarios

Foto cedidaGBM Advisors

La planeación financiera y las inversiones en México atraviesan una de las transformaciones más importantes en las últimas décadas. En un entorno económico cambiante, la adopción de la inteligencia artificial se ha convertido en un gran aliado del sector, según destacó la firma financiera local GBM.

Históricamente, uno de los principales retos para fortalecer la cultura financiera y acercar las inversiones a más personas en el país ha sido lograr que invertir sea más sencillo. En este camino, la digitalización ha sido una herramienta clave para agilizar procesos y derribar barreras que durante años limitaron la participación de más personas en los mercados.

Hoy, señalaron, esa transformación está dando un paso adelante con la inteligencia artificial. Cada vez más asesores financieros incorporan estas herramientas para automatizar tareas operativas, simplificar procesos y reducir el tiempo destinado a labores administrativas.

El impacto potencial es relevante. De acuerdo con estimaciones de Boston Consulting Group (BCG), la incorporación de inteligencia artificial podría liberar entre el 20% y el 55% del tiempo que los asesores dedican a tareas operativas, permitiéndoles enfocarse en la relación con sus clientes y en el crecimiento de su negocio.

Además, cuando estas herramientas se integran de manera efectiva en su práctica, BCG estima un potencial incremento de hasta 20% en sus ingresos. En este sentido, de acuerdo con GBM Advisors, la unidad de negocio de GBM enfocada en impulsar la profesionalización de la asesoría financiera en México: “La inteligencia artificial no busca reemplazar al asesor financiero, sino convertirse en un aliado que potencie sus capacidades. Al simplificar procesos y asumir parte de la carga operativa, la tecnología permite que el asesor dedique más tiempo a aquello que ninguna herramienta puede sustituir: escuchar, generar confianza, comprender las necesidades de cada persona y acompañarla en la toma de decisiones para alcanzar sus metas financieras”.

Esta evolución fue uno de los temas centrales de la cuarta edición de Pioneros 2026, el evento de asesoría financiera organizado por GBM Advisors, en donde una variedad de expertos analizaron cómo la tecnología y la inteligencia artificial están redefiniendo la profesión y qué nuevas herramientas pueden aprovechar los asesores para fortalecer su práctica y ofrecer mayor valor a sus clientes.

Según concluyeron en su nota, en un entorno en el que la tecnología avanza rápidamente, el reto ya no es elegir entre inteligencia artificial o asesoría humana, sino entender cómo ambas pueden complementarse. La tecnología aporta eficiencia, análisis y nuevas capacidades; el asesor, criterio, experiencia, confianza y una comprensión de las necesidades de cada cliente, recalcaron.