Swisscanto: por qué ampliar el universo de inversión puede marcar la diferencia en renta fija

  |   Por  |  0 Comentarios

Foto cedidaMaurizio Pedrini

“La capacidad de invertir en toda la estructura de capital es fundamental para los inversores en renta fija. Es un ámbito en el que se puede aportar un gran valor añadido, incorporando deuda híbrida y CoCos, que son nuestra especialidad”. Así lo explicó Maruzio Pedrini, responsable del equipo de renta fija de Zürcher Kantonal Bank, gestora delegadada de los fondos de Swisscanto, durante el Funds Society II Leaders Summit, celebrado en Madrid. El experto defendió la importancia de ampliar el universo de inversión más allá de la deuda sénior tradicional para encontrar fuentes adicionales de rentabilidad potencial en un entorno de diferenciales comprimidos.

¿Quedan bolsillos de valor en la renta fija?

El punto de partida para Pedrini es un entorno complejo para la deuda pública. Por un lado, explicó que el elevado nivel de endeudamiento de los gobiernos, especialmente en Estados Unidos, se combina con unos costes de financiación que generan preocupación. Por otro, constató que el mercado está funcionando con una menor intervención de los bancos centrales, ante la inexistencia de programas de QE en marcha ni compras de deuda a gran escala, por lo que “los precios reflejan en mayor medida las condiciones de mercado”. A ello se suma un crecimiento relativamente estable, que contribuye a mantener los tipos de interés en niveles elevados.

En este contexto, aunque los tipos nominales son superiores a los de años anteriores y las rentabilidades reales siguen siendo positivas —Pedrini sitúa estas últimas en torno al 2,5 % en Estados Unidos y al 2 % en Europa—, el experto considera que la deuda pública ofrece un margen limitado. 

La clave de este entorno es que la renta fija, al menos en apariencia, tampoco parece ofrecer muchas más alternativas. Pedrini recordó que los diferenciales de la deuda corporativa también se encuentran en niveles reducidos, en un contexto marcado por una elevada oferta de bonos soberanos y unas perspectivas de crecimiento relativamente estables. En Estados Unidos, además, la fortaleza del consumidor actúa como elemento de soporte: muchos hogares mantienen hipotecas a tipos fijos cercanos al 3,5 %, lo que limita su movilidad y favorece el ahorro y la amortización de deuda.

Para Pedrini, esta combinación explica la compresión de las primas de crédito y obliga al inversor a buscar alternativas dentro del mercado corporativo. Una posibilidad es acudir a emisores pequeños para obtener algo más de rentabilidad, pero a cambio de asumir un riesgo de liquidez elevado en momentos de tensión, algo especialmente problemático para fondos abiertos que pueden afrontar reembolsos. La otra alternativa es descender en calidad crediticia y apostar por compañías más débiles, una estrategia que puede funcionar mientras el ciclo es favorable, pero que incrementa el riesgo de rebajas de rating y defaults cuando las condiciones empeoran. Por ello, considera que ninguna de las dos opciones por sí sola ofrece una relación rentabilidad/riesgo suficientemente atractiva por sí sola.

¿Qué hace Swisscanto que sea diferente?

Frente a estas alternativas, el enfoque de Swisscanto pasa por explotar las particularidades de la estructura de capital de las compañías. Pedrini explica que un mismo emisor puede tener diferentes bonos, vencimientos y niveles de subordinación, lo que permite construir posiciones no solo a partir de la visión sobre una compañía, sino también sobre qué parte concreta de su estructura de capital resulta más atractiva. “Si puedes combinar eso con una visión sobre compañías individuales, puedes añadir mucho valor”, señala.

Esta aproximación permite, por ejemplo, invertir en deuda subordinada de compañías sólidas y con buenas calificaciones y perspectivas crediticias, aprovechando la prima adicional que ofrece frente a la deuda sénior. En estos casos, se puede optar por un bono garantizado con mayor protección frente al riesgo crediticio. La clave, explica, está en combinar el análisis del emisor con la selección del instrumento dentro de su estructura de capital, manteniendo una posición conservadora que permita preservar la estabilidad incluso en mercados más complicados.

El experto reconoce que los diferenciales están actualmente muy comprimidos, lo que reduce el atractivo de asumir riesgo adicional en los emisores más débiles. En este contexto, también los CoCos —bonos contingentes convertibles— ofrecen una compensación menor que en el pasado: Pedrini estima que su diferencial se ha reducido de unos 500 a unos 200 puntos básicos. Sin embargo, considera que siguen siendo interesantes porque están concentrados principalmente en bancos europeos, un sector, con una sólida calidad crediticia, que presenta bajos niveles de impago en sus balances y buenos ratios de capital. Algo similar ocurre con los bonos híbridos corporativos: aunque sus diferenciales también se han estrechado, todavía ofrecen una prima sobre la deuda sénior y permiten seleccionar emisores de elevada calidad. La demanda de los fondos de vencimiento fijo ha contribuido a estrechar especialmente los diferenciales en los vencimientos cortos, por lo que Pedrini considera que actualmente el tramo intermedio de 5 a 8 años constituye el “punto dulce” del mercado.

Los CoCos y los híbridos corporativos se han convertido así en dos componentes centrales de la gestión de crédito de las carteras de la gestora de Swisscanto, que cuenta además con dos fondos dedicados a estos segmentos. Pedrini destaca que ambos mercados han dejado de ser nichos especializados: en conjunto ya superan los 600.000 millones de dólares, frente a un peso históricamente mucho menor, y en conjunto representan alrededor del 20 % del segmento high yield de renta fija. En las carteras de crédito de la gestora de Swisscanto, estos instrumentos representan habitualmente entre un 15 % y un 2 5% de la exposición a la estructura de capital. Según el experto, esta asignación permite elevar la rentabilidad sin incrementar proporcionalmente la volatilidad: “Creemos que es una relación riesgo-rentabilidad muy atractiva”. La estrategia, añade, se aplica de forma sistemática y con una selección conservadora, buscando mantener las posiciones también durante episodios de estrés en lugar de verse obligados a vender en el peor momento.
Pioneros 2026: México ya democratizó el acceso a la inversión; ahora viene el reto de democratizar la buena asesoría

  |   Por  |  0 Comentarios

Foto cedida

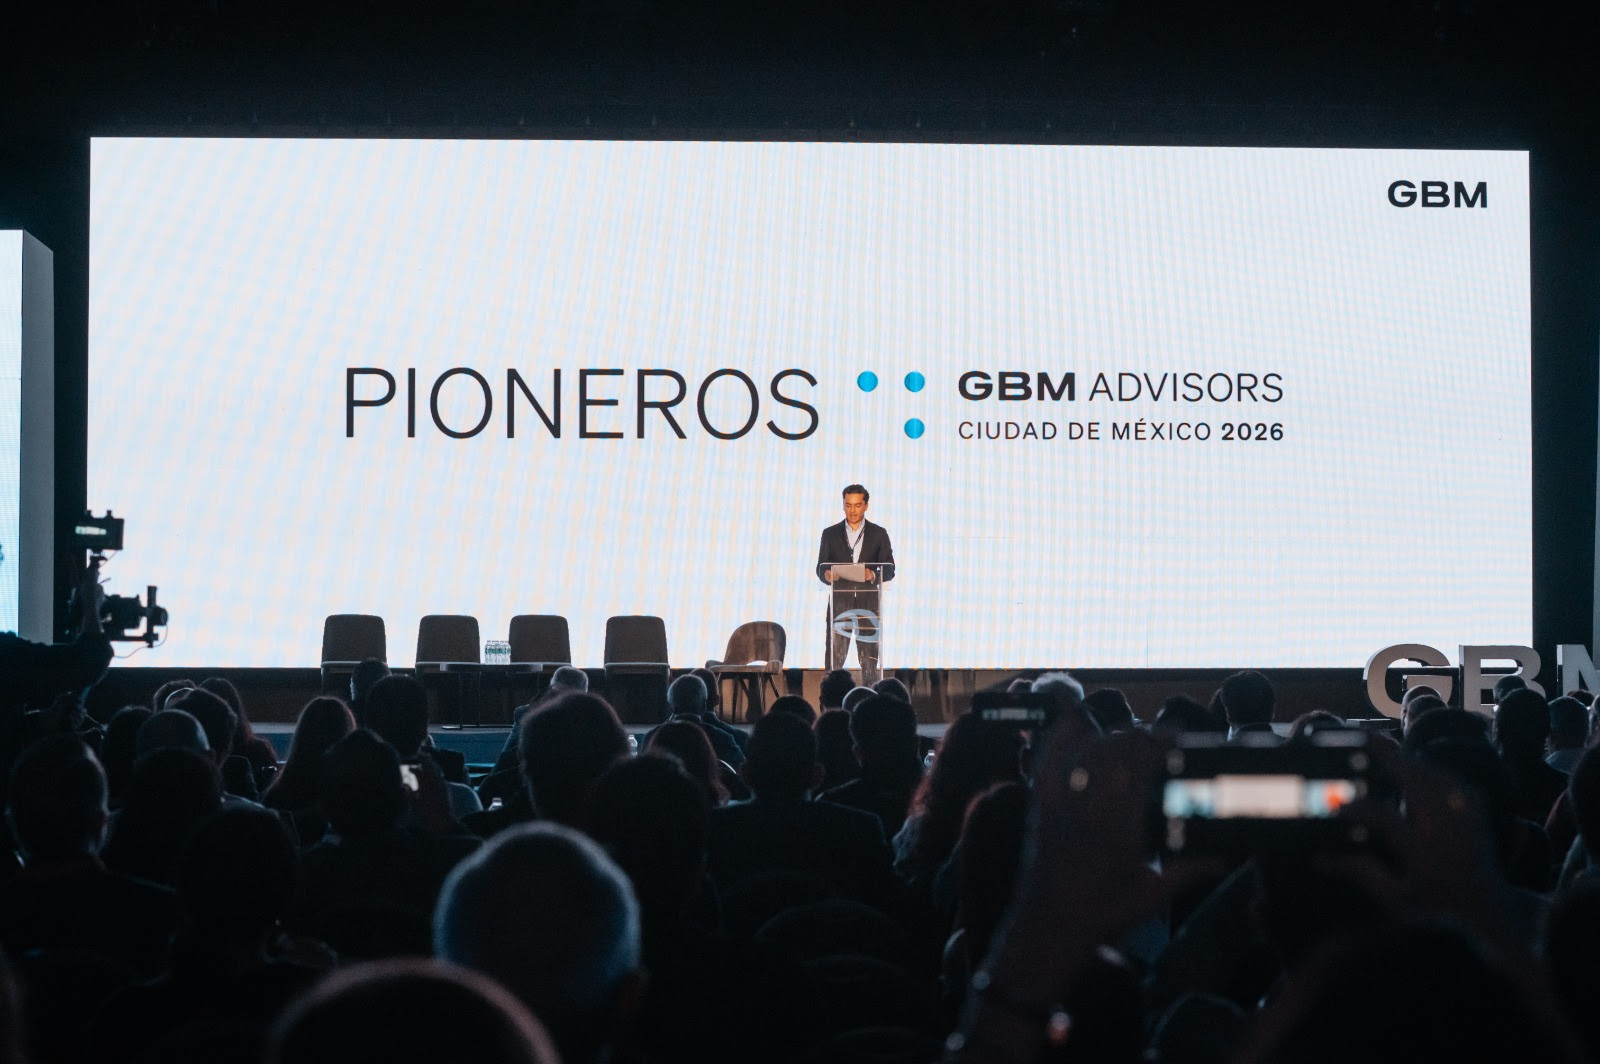
La industria de inversión mexicana ya no enfrenta únicamente el desafío de convencer a las personas de poner su dinero a trabajar. Ahora tiene otro problema: cómo acompañar profesionalmente a una comunidad de inversionistas que crece mucho más rápido que hace unos años. Ese fue uno de los principales temas que atravesó la cuarta edición de Pioneros 2026, encuentro organizado por GBM Advisors que reunió el 30 de septiembre en Expo Santa Fe a más de 1,300 asistentes presenciales y al menos 3,500 participantes en línea. Funds Society estuvo presente

Durante la jornada, especialistas nacionales e internacionales discutieron el impacto que están teniendo la inteligencia artificial, la digitalización, los nuevos modelos de construcción de portafolios y las transformaciones en las necesidades de los inversionistas sobre una profesión que también está cambiando.

El fenómeno tiene una dimensión considerable. De acuerdo con las cifras presentadas durante el encuentro, los activos administrados por fondos de inversión llegaron a 5,3 billones de pesos a julio de 2026, más del doble que en 2020. En ese mismo periodo, el número de clientes pasó de aproximadamente 3 millones a más de 18 millones. Es decir, el mercado no solamente administra más dinero: hay muchos más mexicanos participando en él. Y esa expansión está modificando la conversación sobre la asesoría financiera.

Del acceso a la inversión al acceso a una buena asesoría

La digitalización ha reducido algunas de las barreras tradicionales para invertir. Abrir una cuenta, consultar información, comprar instrumentos o seguir el comportamiento de un portafolio puede hacerse hoy desde un teléfono celular. Pero mientras la tecnología facilita el acceso, aumenta también la necesidad de interpretar información y tomar decisiones adecuadas para cada persona. Ese fue precisamente uno de los planteamientos centrales de Pioneros 2026. Para Luis Felipe Madrigal Mier y Terán, director ejecutivo de GBM Advisors, el siguiente paso después de ampliar el acceso a los mercados consiste en ampliar también el acceso a asesoría profesional.

“México ha avanzado enormemente en democratizar el acceso a las inversiones. El siguiente paso es democratizar también el acceso a una asesoría profesional de calidad.” La tesis supone un cambio relevante para el sector: el asesor del futuro no necesariamente será quien tenga que procesar más información, sino quien pueda utilizar mejor la información disponible para ayudar a su cliente a decidir. En ese proceso, la inteligencia artificial empieza a convertirse en una herramienta de trabajo.

La IA cambia el trabajo, no necesariamente el papel del asesor

Una parte importante de Pioneros estuvo dedicada precisamente a explorar qué puede hacer la inteligencia artificial por la industria financiera y qué esperan los inversionistas de estas nuevas herramientas. Vanguard abordó la relación entre IA y asesoría financiera a partir de lo que los inversionistas adoptan, en qué confían y qué cuestionan. Por su parte, J.P. Morgan y Operadora Valmex analizaron el impacto de la inteligencia artificial sobre la innovación y las oportunidades de inversión en los próximos líderes tecnológicos.

La incorporación de estas herramientas abre la posibilidad de automatizar procesos, analizar grandes cantidades de información y reducir tareas operativas que tradicionalmente consumen una parte importante del tiempo de los asesores.

Pero el planteamiento que surgió durante el encuentro es que la tecnología puede hacer más escalable la asesoría sin sustituir necesariamente aquello que constituye su componente más difícil de automatizar: conocer al cliente. Entender qué quiere lograr una persona, cuánto riesgo está dispuesta a asumir, cuáles son sus prioridades patrimoniales y cómo cambia su situación a lo largo del tiempo requiere algo más que información, requiere contexto, comunicación y confianza. Por eso, en el nuevo escenario, la tecnología puede terminar elevando —más que reduciendo— las exigencias sobre el profesional.

Una profesión que también necesita evolucionar

El crecimiento del mercado financiero mexicano obliga a pensar en la asesoría como una profesión que va más allá de conocer productos de inversión. Construcción de portafolios, planeación patrimonial, comunicación financiera y conocimiento del comportamiento del inversionista forman parte de una actividad que tendrá que atender a una población cada vez más amplia y diversa. Ese fue otro de los mensajes de Pioneros: la profesionalización tendrá que avanzar al mismo ritmo que la democratización de las inversiones. El programa incluyó más de 17 conferencias, paneles y conversaciones, con temas que fueron desde la inteligencia artificial y los nuevos modelos de portafolios hasta las perspectivas para la renta fija.

Entre las sesiones estuvieron “IA y asesoría financiera: lo que los inversionistas adoptan, confían y cuestionan”, de Vanguard; “Model Portfolios”, de S&P Dow Jones Indices; “Más allá del hype: IA, innovación y cómo invertir en los próximos líderes tecnológicos”, de J.P. Morgan y Operadora Valmex; y “El regreso de la renta fija: ¿dónde está hoy la oportunidad?”, de Franklin Templeton. La diversidad de participantes también mostró hasta qué punto la transformación de la asesoría involucra a prácticamente toda la cadena de inversión.

Vanguard, S&P Dow Jones Indices, Global X ETFs, Prudential, AXA Seguros, EDM Wealth & Asset Management, Finaccess, Franklin Templeton, BBVA, SURA Investments, BridgeWise, Lazard, iShares by BlackRock, J.P. Morgan, Operadora Valmex, Direxion, la Bolsa Mexicana de Valores y la Bolsa Institucional de Valores, entre otras instituciones, participaron en el encuentro.

El próximo desafío: acompañar la masificación

La dimensión que alcanzó Pioneros 2026 refleja un cambio más profundo en el mercado mexicano. Cuando el número de inversionistas pasa de unos cuantos millones a más de 18 millones, la pregunta deja de ser únicamente cómo atraer nuevos participantes. También importa cómo construir una infraestructura de asesoría capaz de acompañarlos a escala. Ahí puede encontrarse uno de los principales desafíos de la siguiente etapa de la industria. La tecnología permite atender a más personas; la inteligencia artificial puede ayudar a procesar más información y automatizar tareas; los modelos de portafolio pueden facilitar la construcción de soluciones de inversión.

Pero la decisión financiera sigue ocurriendo en un contexto personal. Y precisamente conforme el mercado se vuelve más grande y complejo, el valor del asesor puede desplazarse de la intermediación hacia la interpretación, el criterio y el acompañamiento. Ese parece ser el nuevo terreno sobre el que la industria tendrá que construir su siguiente etapa: no solamente conseguir que más mexicanos inviertan, sino desarrollar una profesión capaz de ayudarlos a tomar mejores decisiones financieras durante las distintas etapas de su vida.

Fidelity: La reconstrucción de la economía física

  |   Por  |  0 Comentarios

Foto cedidaAshish Bhardwaj, gestor del fondo FF Global Industrials Fund de Fidelity International.

La inversión en la economía física está cobrando cada vez más importancia. Ashish Bhardwaj, gestor del fondo FF Global Industrials Fund de Fidelity International, destaca tres fuerzas que están configurando la oportunidad: la IA y la electrificación están aumentando la demanda de infraestructura física; la relocalización, la defensa y la seguridad energética están impulsando la recapitalización industrial; y los largos plazos de desarrollo de redes, minas y otros activos tangibles están limitando la rapidez con la que la oferta puede responder. En conjunto, según el experto, estas fuerzas están ampliando la oportunidad de inversión en industria, materiales y energía.

Por qué la economía física importa ahora

Durante buena parte de las dos últimas décadas, la globalización y la digitalización animaron a las empresas a optimizar las cadenas de suministro, externalizar la producción y favorecer modelos de negocio ligeros en capital. En muchas economías desarrolladas, la inversión en capacidad manufacturera, infraestructura energética y otros activos físicos recibió comparativamente menos atención.

Eso está cambiando. Bhardwaj recuerda que la IA necesita centros de datos y electricidad. La defensa necesita fábricas y cadenas de suministro seguras. La relocalización requiere capacidad manufacturera, transporte y automatización. La electrificación necesita redes y materias primas, mientras que la seguridad energética requiere generación, transmisión y almacenamiento fiables. Por tanto, «muchas de las fuerzas que están dando forma a la economía mundial requieren más inversión física, no menos».

El punto de partida difiere por regiones, según Bhardwaj, que explica que China entra en este ciclo tras décadas de fuerte inversión en manufacturas, infraestructura, vivienda, transporte y energía. «Su siguiente fase se centra cada vez más en mejorar esa base existente mediante fabricación avanzada, semiconductores, IA y tecnologías limpias», apunta y señala las diferencias son otras regiones. «Estados Unidos, Europa y otras economías desarrolladas se enfrentan a una necesidad más amplia: invertir tanto en capacidad tradicional —fábricas, logística y sistemas energéticos— como en infraestructura de la nueva economía, por ejemplo centros de datos y plantas de semiconductores», concluye.

Asimismo, Bhardwaj establece tres puntos clave:

1.- La IA se está convirtiendo en una inversión física.

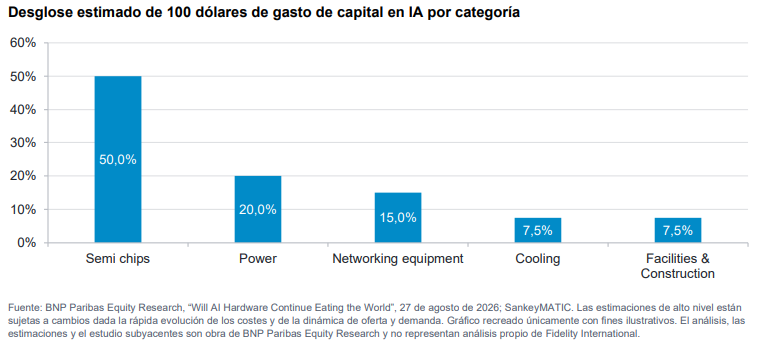
La IA puede ser digital, pero la infraestructura que la sostiene es muy física. Las estimaciones sugieren que alrededor del 50% del gasto de capital en IA se destina a semiconductores, y la otra mitad a energía, redes, refrigeración, instalaciones y construcción. Para los inversores, esto significa que la oportunidad de la IA va mucho más allá de la tecnología y se extiende a la economía física. Construir centros de datos requiere generación y transmisión de electricidad, equipos eléctricos, sistemas de refrigeración, construcción e infraestructura de apoyo.


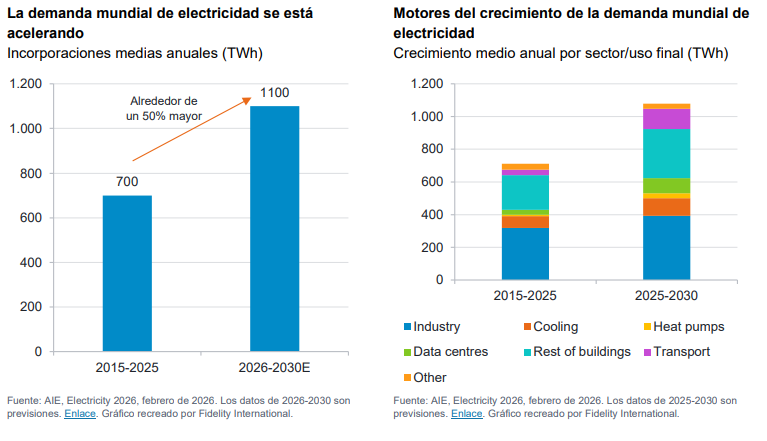
La demanda de electricidad se está acelerando. La IA es solo una parte de un aumento más amplio de las necesidades eléctricas. La Agencia Internacional de la Energía (AIE) prevé que la demanda mundial de electricidad crezca en torno a un 3,6% anual entre 2026 y 2030, frente al 2,8% de la década anterior, elevando las incorporaciones medias anuales de unos 700 TWh a unos 1.100 TWh.


El crecimiento industrial, los centros de datos, los vehículos eléctricos, la refrigeración y la electrificación en sentido amplio están contribuyendo a esta tendencia. Satisfacer esta demanda requiere generación, transmisión y redes, transformadores, equipos eléctricos, infraestructura de refrigeración y los materiales utilizados para construirlos, lo que conecta directamente con el universo de oportunidades de la estrategia.

Más allá de la infraestructura, la oportunidad de la IA también podría ampliarse hacia las empresas que adoptan la IA. Compañías industriales y logísticas consolidadas están utilizando la IA para mejorar la productividad, la utilización de activos, el servicio al cliente y la innovación, creando una segunda vía para que la estrategia participe en el ciclo de la IA.

2.- La resiliencia está impulsando la recapitalización industrial.

El aumento de las tensiones geopolíticas está empujando a los gobiernos a reconstruir sus capacidades de defensa. En la Cumbre de la OTAN de 2025, los aliados se comprometieron a invertir el 5% del PIB anual en defensa y gasto relacionado con la seguridad de aquí a 2035, frente a la directriz anterior del 2% para gasto en defensa. (Fuente: OTAN, Defence investment and NATO’s 5%
commitment, actualizado el 29 de junio de 2026).

El impacto va mucho más allá de las empresas de defensa. Una mayor capacidad militar requiere fábricas, maquinaria, componentes electrónicos, materiales especializados, energía, logística y cadenas de suministro nacionales. Al mismo tiempo, la fragmentación geopolítica está animando a empresas y gobiernos a conceder más valor a la producción local, la resiliencia de las cadenas de suministro y la capacidad estratégica. La recapitalización de la defensa y la relocalización pueden reforzar, por tanto, un ciclo más amplio de inversión manufacturera y automatización.

La seguridad energética forma parte del mismo cambio. La IA, la relocalización y la electrificación requieren una electricidad más fiable y asequible. Satisfacer esta demanda probablemente exigirá inversión en energías renovables, gas, nuclear, redes, almacenamiento y eficiencia. Esto refuerza el papel complementario de industria, materiales y energía: unos proporcionan los equipos, otros los insumos esenciales y el tercero ayuda a cubrir las crecientes necesidades energéticas.

3.- La capacidad física no puede construirse de la noche a la mañana.

Una característica definitoria de la economía física es que la oferta tarda en responder. Los centros de datos pueden desarrollarse con relativa rapidez, pero la infraestructura de apoyo a menudo no: la AIE estima alrededor de 1-3 años para nuevos centros de datos frente a 5-15 años para nueva infraestructura de red.

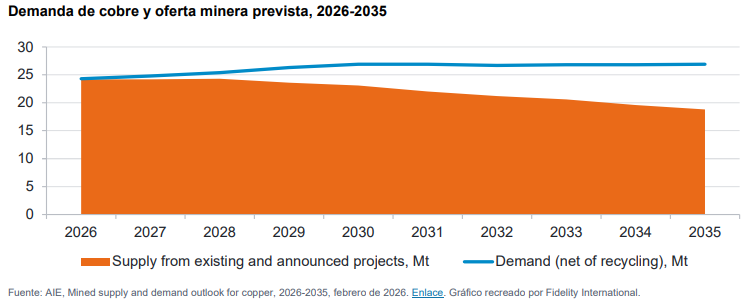
La minería es un ejemplo aún más claro. Históricamente, los grandes proyectos han tardado más de 16 años de media desde el descubrimiento hasta la primera producción. La demanda de cobre está aumentando con la electrificación, las redes y la infraestructura eléctrica, mientras que se espera que la oferta procedente de proyectos existentes y anunciados permanezca por debajo de las necesidades previstas en 2035.


Este desfase importa. Cuando la demanda aumenta más rápido de lo que la capacidad física puede responder, los activos de calidad y difíciles de replicar pueden adquirir mayor valor estratégico y económico. El mismo principio se aplica a las redes ferroviarias, la infraestructura eléctrica y la capacidad industrial, donde los largos plazos de desarrollo y las elevadas barreras de entrada limitan la nueva oferta. Estos activos tangibles siguen siendo esenciales para la economía física y presentan un riesgo de obsolescencia relativamente bajo; en muchos casos, la tecnología puede hacerlos más productivos en lugar de sustituirlos.

Conclusiones

Bhardwaj concluye que, para los inversores, «la oportunidad se está ampliando», en tanto que el argumento estructural a favor de la economía física «se está reforzando a medida que algunas partes del ciclo industrial empiezan a recuperarse tras una prolongada desaceleración». El experto señala que algunos de los beneficiarios más visibles, especialmente en infraestructura de IA y defensa, «ya han sido recompensados», lo que hace que la valoración y la selección de valores sean cada vez más importantes a medida que se amplía el liderazgo de mercado.

Por lo tanto, «el Fidelity Funds Global Industrials Fund ofrece una exposición diversificada a cada una de estas tres fuerzas que están remodelando la economía física: la infraestructura necesaria para apoyar la IA y la electrificación; la recapitalización industrial impulsada por la relocalización, la defensa y la seguridad energética; y activos escasos y difíciles de replicar cuya oferta puede tardar años en responder. A través de inversiones en industria y químicas, metales y minería, y energía, el fondo ofrece acceso a los equipos, materiales, infraestructura y energía necesarios para construir esta capacidad».

A medida que la economía mundial se vuelve más dependiente de la infraestructura física, Bhardwaj cree que estos activos tangibles pueden desempeñar un papel cada vez más importante en las carteras. «Con el respaldo de la plataforma global de análisis de Fidelity, el equipo sigue centrado en identificar empresas buenas o en mejora en las que estos cambios a largo plazo aún no estén plenamente reflejados en las valoraciones», señala.

La IA entra en una nueva fase: por qué los inversores en crédito deben prepararse para un mercado de ganadores y perdedores, según Wellington

  |   Por  |  0 Comentarios

CanvaAutor: Akela999 from Pixabay

La inteligencia artificial ha sido, hasta ahora, una historia dominada por la renta variable. Los mercados han premiado a las compañías capaces de liderar el desarrollo de modelos, semiconductores o plataformas tecnológicas, impulsando valoraciones que han captado la atención de inversores de todo el mundo. Sin embargo, existe otra dimensión menos visible, aunque potencialmente igual de relevante: el profundo impacto que la IA está teniendo sobre los mercados de crédito.

La expansión de esta tecnología requiere una inversión masiva en infraestructuras físicas. Centros de datos, redes eléctricas, sistemas de refrigeración, conectividad, equipamiento especializado y capacidad computacional demandan cantidades de capital sin precedentes. Y buena parte de esa financiación llegará a través de los mercados de deuda.

Este fenómeno está configurando un nuevo ciclo crediticio, caracterizado por una mayor intensidad de capital, un incremento de la oferta de crédito y una creciente dispersión entre sectores y emisores. En otras palabras, la IA no solo está creando nuevas oportunidades de inversión, sino también nuevas formas de riesgo.

Para los inversores en renta fija, el principal reto ya no será identificar si la inteligencia artificial seguirá expandiéndose, sino determinar qué empresas podrán transformar esa inversión en rentabilidades sostenibles y cuáles podrían ver deteriorados sus fundamentales durante el proceso.

Un ciclo de inversión diferente

A diferencia de otros ciclos tecnológicos, la revolución de la IA tiene una dimensión física extraordinariamente relevante. La construcción de la infraestructura necesaria para soportar el crecimiento exponencial de la capacidad de procesamiento exige miles de millones de dólares en inversiones de largo plazo.

Esta realidad está impulsando una demanda de financiación significativa que afecta a prácticamente todos los segmentos del mercado crediticio. Desde grandes emisores con grado de inversión hasta prestatarios privados, pasando por mercados de alto rendimiento y estructuras titulizadas, la necesidad de capital se está extendiendo por todo el ecosistema financiero.

Además, este ciclo presenta una característica singular: parece menos sensible a pequeñas variaciones de los tipos de interés que episodios anteriores de expansión empresarial. Las decisiones de inversión suelen basarse en horizontes temporales largos y en expectativas estratégicas de transformación económica, más que en factores coyunturales relacionados con el coste de financiación.

Esto no significa que los mercados sean inmunes a las condiciones financieras. Más bien implica que los posibles límites al crecimiento podrían surgir por otros canales, como la capacidad de absorción de los inversores, el comportamiento de los diferenciales de crédito o las valoraciones de los mercados financieros.

Más capital, más deuda y más dispersión

Uno de los cambios más evidentes es el aumento de la emisión de deuda vinculada directa o indirectamente a la construcción de infraestructuras asociadas a la IA.

Los grandes proveedores tecnológicos continúan fortaleciendo sus balances, pero también incrementan de forma constante sus necesidades de financiación para sostener niveles crecientes de inversión. A ello se suman operadores de centros de datos, fabricantes de equipos, proveedores energéticos y numerosas empresas que participan en la cadena de valor.

Sin embargo, el impacto no es uniforme.

Algunas compañías se benefician directamente porque suministran la infraestructura necesaria para el desarrollo de la inteligencia artificial. Otras, en cambio, se ven obligadas a aumentar drásticamente sus inversiones simplemente para mantener su competitividad.

La diferencia es fundamental.

Mientras que los primeros pueden convertir el aumento del gasto en crecimiento rentable, los segundos corren el riesgo de asumir elevados desembolsos sin una visibilidad clara sobre cómo monetizar esos esfuerzos. En estos casos, la presión sobre el flujo de caja y los niveles de apalancamiento puede aumentar significativamente.

Como resultado, es probable que los inversores se enfrenten a un entorno donde la selección de emisores gane relevancia frente a las apuestas puramente direccionales sobre el mercado.

Los riesgos de ejecución cobran protagonismo

La narrativa de crecimiento asociada a la inteligencia artificial suele centrarse en la demanda. Sin embargo, la oferta también presenta desafíos considerables.

La construcción de centros de datos depende de complejas cadenas de suministro que incluyen semiconductores avanzados, sistemas eléctricos, equipos de refrigeración y mano de obra altamente especializada. Cualquier cuello de botella puede retrasar proyectos, elevar costes o reducir la rentabilidad esperada de las inversiones.

Desde la perspectiva crediticia, estas limitaciones son especialmente importantes.

Una empresa puede contar con una sólida cartera de pedidos y un elevado potencial de crecimiento, pero aun así sufrir tensiones financieras si los sobrecostes o los retrasos afectan a su capacidad de generación de caja.

Por ello, la calidad de la ejecución probablemente se convierta en uno de los principales factores diferenciadores durante los próximos años. La capacidad para entregar proyectos a tiempo, respetar presupuestos y gestionar riesgos operativos será tan relevante como la propia exposición al crecimiento de la IA.

El mercado de high yield: oportunidades más allá de la tecnología

Los efectos de la inteligencia artificial también son visibles en los mercados de alto rendimiento.

Los diferenciales se han mantenido relativamente estables gracias a una demanda sostenida por parte de los inversores y a unos niveles moderados de impago. Sin embargo, bajo esa aparente estabilidad se está desarrollando una creciente divergencia entre emisores.

La IA favorece a determinadas compañías mientras desafía los modelos de negocio de otras. Y esta diferencia resulta especialmente visible en los segmentos de menor calificación crediticia.

Curiosamente, muchos de los beneficiarios más directos no pertenecen al sector tecnológico.

Productores independientes de energía, compañías eléctricas, operadores de infraestructuras de telecomunicaciones y suministradores industriales están experimentando una mejora de sus perspectivas gracias a la expansión de los centros de datos y al aumento de la demanda energética.

Al mismo tiempo, otros sectores pueden enfrentarse a mayores exigencias de inversión, cambios competitivos o riesgos de disrupción que deterioren su perfil crediticio.

En este contexto, el análisis fundamental detallado y la selección activa podrían resultar especialmente valiosos para identificar a los ganadores de esta transformación estructural.

El crédito privado como financiador de la nueva economía

Si existe un área donde el impacto de la IA puede resultar especialmente significativo, esa es el crédito privado.

La magnitud de las inversiones requeridas está creando oportunidades que, en muchos casos, exceden las capacidades o preferencias de los mercados públicos tradicionales. Proyectos de gran tamaño, estructuras de financiación complejas y plazos largos podrían encontrar en el capital privado una fuente de financiación especialmente adecuada.

Esta tendencia está impulsando el papel del crédito privado como financiador de infraestructuras críticas para la economía digital.

Sin embargo, el crecimiento del sector también plantea preguntas importantes. A medida que más capital fluye hacia esta clase de activo, aumenta el riesgo de que algunos participantes relajen sus estándares de análisis o adopten hipótesis demasiado optimistas sobre el crecimiento futuro.

Por ello, la disciplina en la concesión de crédito será determinante.

La capacidad para distinguir entre proyectos respaldados por flujos de caja sólidos y aquellos excesivamente dependientes de supuestos optimistas marcará la diferencia entre generar rentabilidades atractivas o asumir riesgos innecesarios.

La importancia de las estructuras en el crédito titulizado

Los mercados de titulización representan otro de los ámbitos donde la inteligencia artificial está generando oportunidades.

No obstante, en este segmento, la estructura de las operaciones puede resultar tan importante como la calidad de los activos subyacentes.

Los inversores deben analizar cuidadosamente los supuestos relacionados con los calendarios de amortización, las hipótesis de refinanciación y la evolución prevista de los flujos de caja. Si los proyectos sufren retrasos o producen rendimientos inferiores a los previstos, algunas estructuras podrían enfrentarse a riesgos de extensión que no siempre se reflejan adecuadamente en las métricas iniciales de rentabilidad.

Esto refuerza una idea fundamental: no toda exposición a la inteligencia artificial ofrece el mismo perfil riesgo-retorno.

En un entorno donde el entusiasmo por la temática puede impulsar valoraciones y expectativas elevadas, la calidad de la estructuración seguirá siendo una herramienta esencial para proteger el capital.

Una oportunidad que exige selectividad

La inteligencia artificial está impulsando uno de los mayores ciclos de inversión en activos fijos de las últimas décadas. Sus efectos ya se perciben en los mercados de crédito y probablemente se intensificarán a medida que el despliegue de infraestructuras avance.

Para los inversores, la conclusión es clara. La IA crea oportunidades atractivas en renta fija, crédito privado, high yield y titulizaciones. Pero también aumenta la dispersión entre sectores, compañías y estructuras financieras.

En este nuevo escenario, la clave no estará únicamente en identificar las áreas de crecimiento, sino en evaluar con rigor cómo se financian esos proyectos, qué riesgos de ejecución afrontan y hasta qué punto podrán generar retornos sostenibles.

La próxima etapa de la revolución de la inteligencia artificial podría no definirse por la simple expansión del crédito, sino por la creciente diferencia entre quienes logren convertir la inversión en valor económico y quienes no. Para los inversores en crédito, distinguir entre ambos grupos será probablemente una de las tareas más importantes de los próximos años.


Tribuna de opinión firmada por Alyssa Irving y Liz Kleinerman, gestores de renta fija de Wellington Management y Emeka Onukwugha, Head of Investment Grade Private Credit


Conozca más sobre Wellington Management

Morgan Stanley IM: Nuevas perspectivas sobre los mercados privados

  |   Por  |  0 Comentarios

Canva

Durante el último trimestre, los mercados privados han mostrado los primeros signos de recuperación a medida que mejoraba la actividad de operaciones, las salidas y las soluciones alternativas de liquidez, lo que ha respaldado nuevos compromisos y el despliegue de capital. Como resultado, nuestras perspectivas para el capital privado (private equity) se han vuelto positivas. La deuda privada (private credit) también se ha vuelto más atractiva gracias a la mejora de los precios, mientras que las infraestructuras siguen estando bien posicionadas dada la demanda a largo plazo de energía, centros de datos e infraestructuras digitales.

Sin embargo, las oportunidades son cada vez más selectivas en lugar de generalizadas. Los inversores deben centrarse en activos de alta calidad, en una selección disciplinada de gestores y en sectores respaldados por tendencias duraderas de crecimiento estructural. Sigue estando justificada la cautela, en particular en los segmentos de software expuestos a cambios en los modelos de negocio impulsados por la IA.

A continuación, analizamos más de cerca los factores clave que están dando forma a los mercados privados.

Liquidez y distribuciones 

La escasez de liquidez ha sido un tema central en los mercados privados durante los últimos años. Las distribuciones se ralentizaron sustancialmente tras la subida de los tipos de interés que comenzó en 2022, dejando el capital inmovilizado en las carteras existentes, limitando los nuevos compromisos y contribuyendo a los retos de captación de fondos. Las condiciones están mejorando, pero esta dinámica se mantiene.

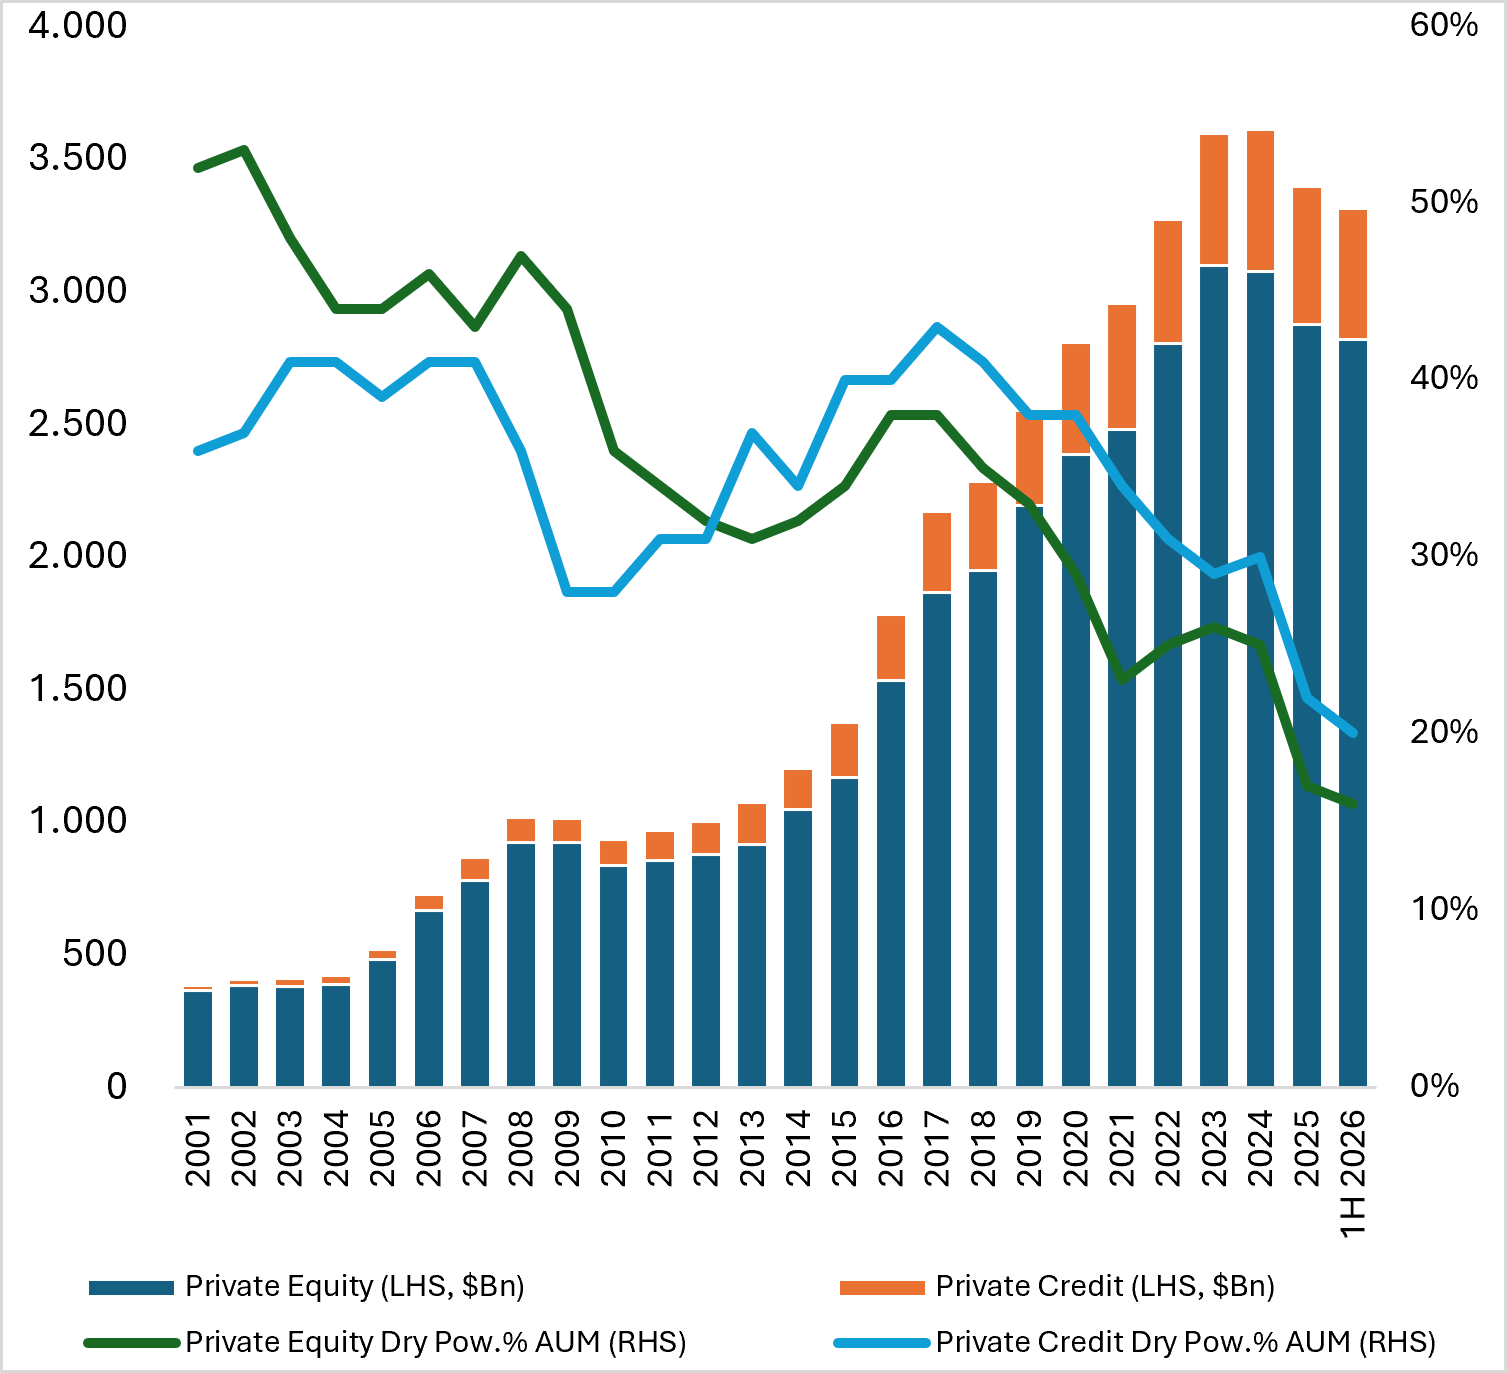
La captación de fondos en capital privado sigue siendo moderada, con volúmenes móviles a 12 meses a la baja. La captación de fondos de deuda privada también se mantiene por debajo de los niveles máximos, a pesar del reciente repunte en algunas estrategias. Mientras tanto, el capital disponible (dry powder) ha comenzado a disminuir en términos absolutos, y su cuota sobre los activos privados existentes ha caído por debajo del 20 %, en comparación con aproximadamente el 30 % inmediatamente posterior a la Crisis Financiera Global. Esto sugiere una menor competencia por los activos.

Evolución del capital disponible

Fuente: Preqin, a junio de 2026. Los datos sobre patrimonio (AUM) datan del 31/12/2025

Esta información refleja las opiniones de PSG a la fecha del presente documento y no las de ninguna fecha futura, y está sujeta a cambios sin previo aviso en respuesta a la evolución de las circunstancias y las condiciones del mercado. No debe interpretarse como una recomendación de inversión o de análisis. Las previsiones y estimaciones se basan en las condiciones actuales del mercado, están sujetas a cambios y pueden no cumplirse necesariamente. La rentabilidad pasada no garantiza resultados futuros.


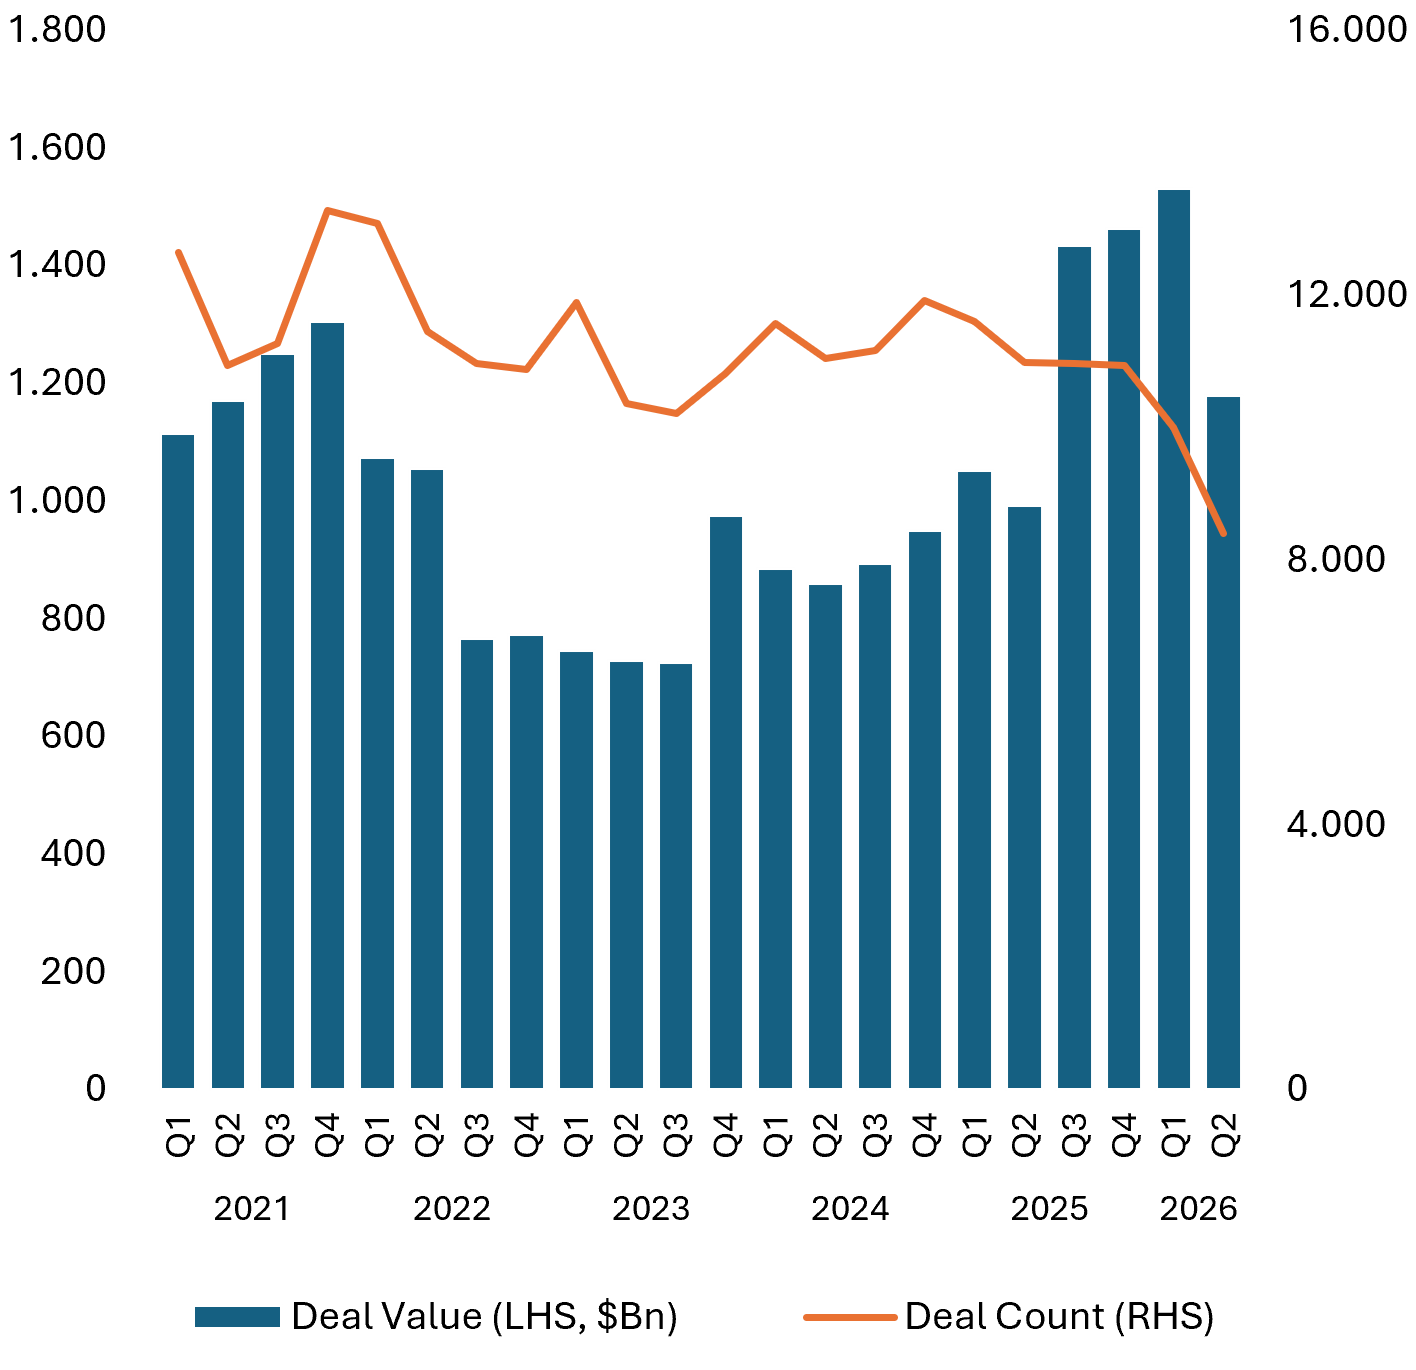
El volumen de operaciones ha seguido recuperándose, aunque el número de transacciones se mantiene por debajo de niveles anteriores, lo que significa que el capital se concentra en menos operaciones, pero de mayor tamaño. Los compradores corporativos siguen siendo un actor importante, mientras que las transacciones respaldadas por fondos (sponsors) representan menos del 30% de la actividad. La recuperación es real, pero no generalizada: el capital sigue concentrado en activos de alta calidad.

Volúmenes de Fusiones y Adquisiciones – M&A

Fuente: Pitchbook, a junio de 2026. 

Esta información refleja las opiniones del PSG a la fecha del presente documento y no las de ninguna fecha futura, y está sujeta a cambios sin previo aviso en respuesta a la evolución de las circunstancias y las condiciones del mercado. No debe interpretarse como una recomendación de inversión o de análisis. Las previsiones y estimaciones se basan en las condiciones actuales del mercado, están sujetas a cambios y pueden no cumplirse necesariamente. La rentabilidad pasada no garantiza resultados futuros.


La mejora es evidente en las salidas de capital privado. Las fusiones y adquisiciones tradicionales (M&A) no son la única vía hacia la liquidez. Los vehículos de continuación representan una parte cada vez mayor de las salidas respaldadas por sponsors, y el volumen del mercado secundario liderado por gestores (GP-led) alcanzó los 115.000 millones de dólares en 2025, frente a los 75.000 millones de 2024. Los retos de liquidez no se han resuelto, pero las soluciones disponibles se están ampliando.

Venture Capital 

El capital riesgo (venture capital) ha experimentado una de las sequías de distribuciones más severas en los mercados privados. Sin embargo, una importante cartera de grandes empresas tecnológicas podría estar en condiciones de acceder a los mercados públicos a través de salidas a bolsa (OPV). De tener éxito, esto podría proporcionar distribuciones significativas. Por ahora, la liquidez sigue concentrada, pero las condiciones se están volviendo más constructivas. Esto es clave porque las distribuciones generan capacidad para nuevos compromisos y respaldan la recuperación de los flujos de capital en el mercado privado.

Private Equity

Nuestra visión sobre el private equity ha pasado de neutral a positiva, impulsada por una creciente oferta de oportunidades de inversión y una mayor actividad de fusiones, adquisiciones y salidas. Los fundamentales han mejorado modestamente gracias al fortalecimiento de la confianza empresarial, mientras que los márgenes operativos y el apalancamiento se mantienen estables. Las valoraciones presentan más matices: las de las estrategias growth han mejorado, mientras que los buyouts y el venture capital se mantienen estables en términos generales.

Retos emergentes de la IA 

Nuestra histórica visión de que la IA debe verse principalmente como una oportunidad se mantiene intacta. La IA puede impulsar la creación de nuevas empresas, mejorar la productividad en las carteras de buyouts y respaldar la inversión en infraestructuras necesaria para su despliegue generalizado. Pero la IA también se ha convertido en una importante fuente de disrupción, especialmente en el software, donde los inversores están reevaluando los modelos de negocio y el posicionamiento competitivo.

Un marco para entender esta disrupción es la transición del modelo de «Software como Servicio» (SaaS) a un modelo de «Servicio como Software». Históricamente, muchas empresas de software generaban ingresos basados en el número de usuarios o licencias. Cada vez más, la IA permite a los clientes adquirir un resultado final. Los ingresos basados en licencias pueden disminuir antes de que los ingresos basados en resultados hayan escalado por completo, creando una curva en J temporal en la facturación. Para las empresas apalancadas, esta transición podría ejercer presión sobre sus compromisos financieros (covenants).

El software no es homogéneo. Las empresas de software vertical con datos propios, altos costes de cambio o ventajas regulatorias podrían fortalecerse, mientras que el software de ciberseguridad e infraestructuras podría beneficiarse de la adopción de la IA. Por el contrario, las aplicaciones horizontales genéricas con datos propios limitados y alto apalancamiento podrían enfrentarse a mayores retos. Estas distinciones son vitales para la suscripción y análisis tanto en capital privado como en deuda privada.

Private Credit

Nuestra visión del private credit ha mejorado hacia el extremo superior del rango neutral. Las condiciones del direct lending no sugieren una dislocación sistémica; más bien, se asemejan a las etapas finales de un ciclo crediticio. Los precios y las condiciones de las transacciones se han ajustado, haciendo que los nuevos despliegues de capital sean más atractivos de lo que eran hace un año.

La dispersión sigue siendo crítica. El software es la mayor exposición sectorial en muchas carteras de préstamos directos, y un alto apalancamiento sumado a una baja cobertura de intereses genera vulnerabilidades. El mensaje es claro: hay que centrarse en evitar pérdidas en lugar de perseguir ciegamente la rentabilidad. La selección del año de emisión (vintage) importa, y es preferible construir carteras con precios, apalancamientos y covenants atractivos antes que heredar posiciones pasadas desfavorables. Más allá del direct lending, las estrategias especializadas y menos correlacionadas, como los préstamos para situaciones especiales (special situations), también pueden ofrecer oportunidades.

Infraestructuras 

Nuestras perspectivas para las infraestructuras siguen siendo positivas, respaldadas por sólidos vientos de cola estructurales. La generación de energía es el tema central, ya que el desarrollo de centros de datos, la reindustrialización y la electrificación disparan la demanda eléctrica. Cada vez más, el factor limitante no es la demanda de centros de datos, sino el acceso a un suministro eléctrico fiable.

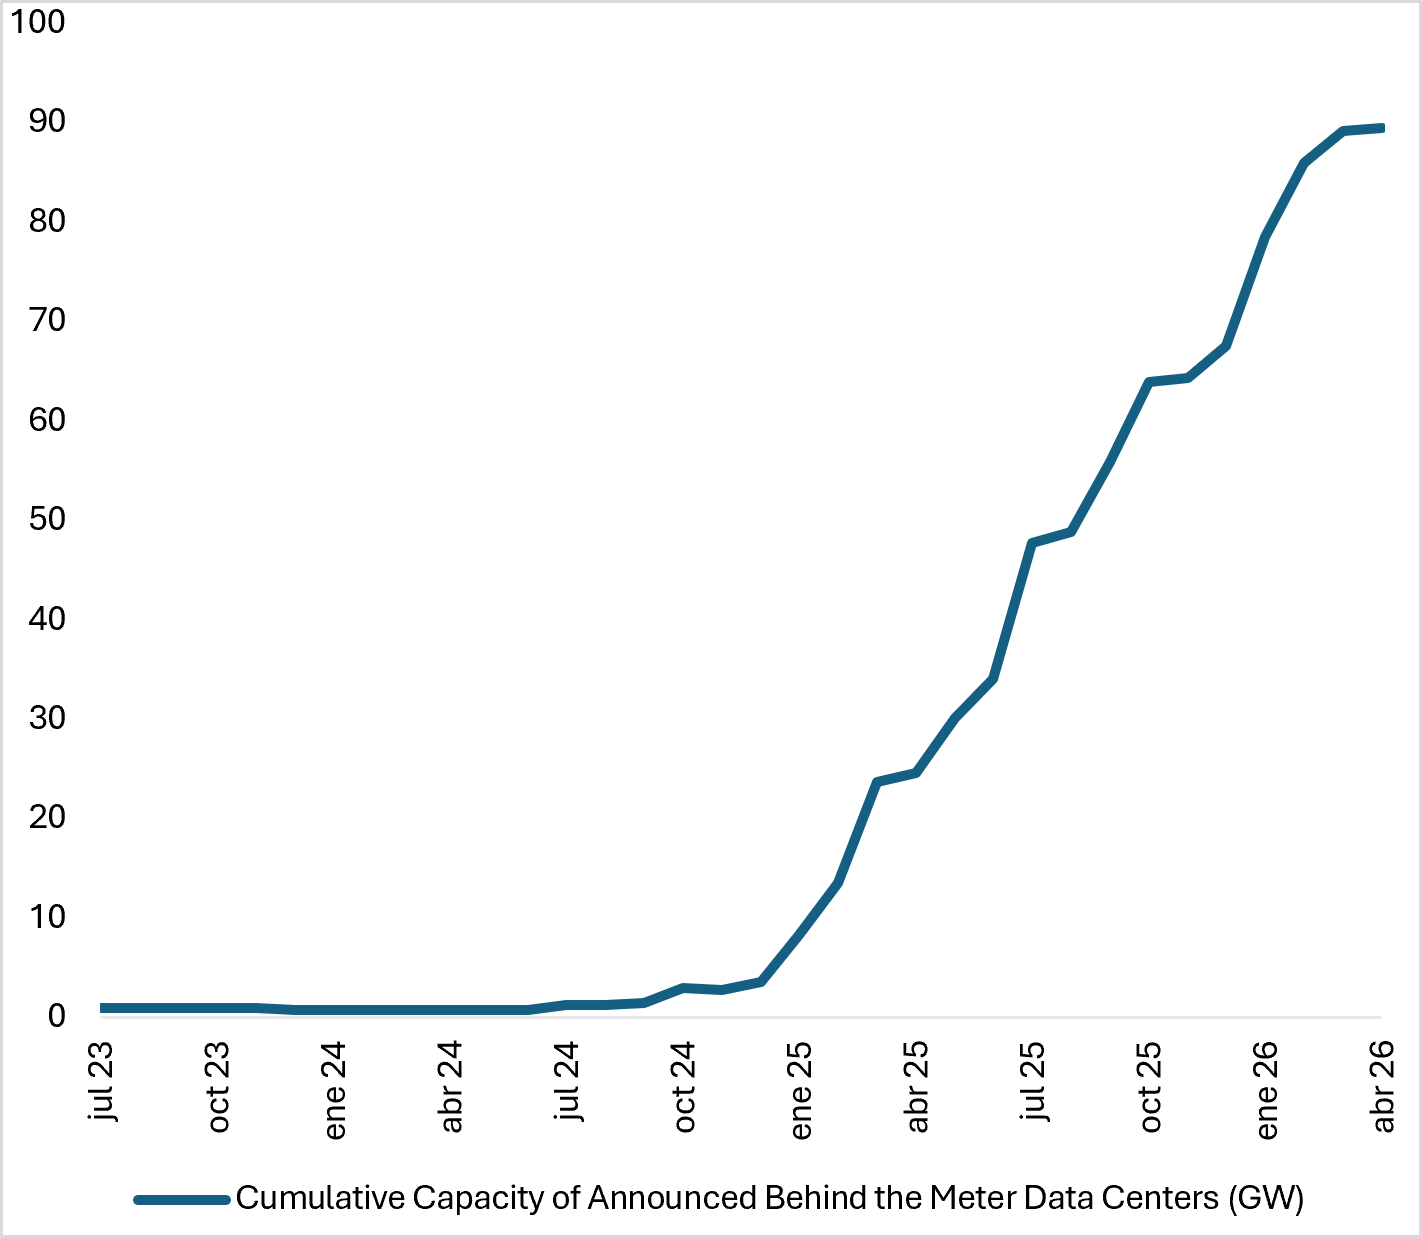
Los proyectos anunciados de centros de datos de autoconsumo directo («detrás del contador» o behind-the-meter) representan aproximadamente 90 gigavatios de capacidad de generación. Si los promotores no pueden asegurar suficiente energía con rapidez, deberán acercar la generación a los centros de datos, lo que creará oportunidades en generación, almacenamiento, transmisión e infraestructuras relacionadas. Las energías renovables también se benefician, ya que las empresas tecnológicas buscan cubrir sus crecientes necesidades de energía cumpliendo con sus objetivos de sostenibilidad.

Centros de datos anunciados BTM «Behind-the-Meter»

Fuente: MS Research, Cleanview, junio de 2026.

Esta información refleja las opiniones de PSG a la fecha del presente documento y no las de ninguna fecha futura, y está sujeta a cambios sin previo aviso en respuesta a la evolución de las circunstancias y las condiciones del mercado. No debe interpretarse como una recomendación de inversión o de análisis. Las previsiones y estimaciones se basan en las condiciones actuales del mercado, están sujetas a cambios y pueden no cumplirse necesariamente. La rentabilidad pasada no garantiza resultados futuros.


Seguimos siendo constructivos con respecto a los flujos de caja contratados de alta calidad en los sectores que se benefician de estas tendencias. Si bien algunos activos de centros de datos parecen estar plenamente valorados, podrían encontrarse oportunidades más atractivas en áreas adyacentes, como las infraestructuras eléctricas, la fibra oscura y determinados proyectos de energías renovables en fase avanzada.

Real Estate

Nuestras perspectivas para el real estate siguen siendo muy positivas, aunque se han moderado ligeramente. Los mercados de capitales continúan mejorando a medida que aumenta la disponibilidad de deuda, disminuyen los costes de endeudamiento, se relajan los estándares crediticios y se fortalecen las concesiones de hipotecas. Las tasas de capitalización (cap rates) se han estabilizado en gran medida y han comenzado a comprimirse en algunos mercados.

Esta postura comedida refleja el equilibrio entre las valoraciones y los fundamentales. Las oportunidades excepcionales creadas por el ajuste de precios que comenzó en 2022 son cada vez menos pronunciadas, mientras que la actividad de promoción y desarrollo está regresando a determinados mercados, lo que hace que las condiciones de oferta sean algo menos favorables. Seguimos siendo constructivos, pero cada vez más selectivos, centrándonos en activos tradicionales de alta calidad adquiridos a valoraciones atractivas, oportunidades de valor añadido con una fuerte generación de flujo de caja y escasa sensibilidad a la financiación, así como en sectores alternativos respaldados por vientos de cola estructurales.

Reflexiones finales 

En general, los mercados privados se están volviendo más constructivos a medida que se recuperan la actividad de las operaciones, las salidas y el despliegue de capital. Nuestra perspectiva para el capital privado es positiva, mientras que la deuda privada ha mejorado hacia la parte alta del rango neutral a medida que los precios se vuelven más atractivos. Las infraestructuras siguen siendo positivas, apoyadas por las temáticas energética y digital. El sector inmobiliario también sigue siendo muy positivo, pero nuestra visión es más comedida a medida que surge nueva oferta y se estrechan las oportunidades de valoración. En todos los mercados privados, la selección de gestores, la rigurosidad en el análisis (underwriting) y los activos de alta calidad siguen siendo esenciales.


Tribuna de Steve Turner, director de Selección de Inversiones de Portfolio Solutions Group (Morgan Stanley IM)

La falta de educación financiera frena las inversiones en España

  |   Por  |  0 Comentarios

Canva

La falta de conocimientos financieros se sitúa como uno de los principales obstáculos de los españoles para comenzar a invertir. Según una encuesta de ING Research elaborada junto a Ipsos, el 43% de los españoles reconoce no contar con suficientes conocimientos para sentirse cómodo dando el paso. Otro de los grandes obstáculos que encuentran es la aversión al riesgo, mencionada por el 56% de quienes no invierten. 

Por otro lado, esta cautela también se refleja en la forma en que los españoles entienden la inversión: dos de cada tres prefieren una alternativa más segura, aunque implique una rentabilidad potencial menor. Además, se observa un mayor grado de confianza en los asesores profesionales frente a recomendaciones generadas por Inteligencia Artificial en materia de inversión.

A pesar de estos frenos, los españoles encuentran el acceso a los productos de inversión mucho más sencillo que el resto de los europeos. Solo un 20% de los hogares españoles considera que es difícil abrir una cuenta de inversión, mientras que en Europa ese porcentaje asciende al 40%. Destaca también que la conciencia sobre la importancia de planificar las finanzas a largo plazo es cada vez más elevada. Es por ello que la mayoría de los españoles considera necesario prepararse financieramente para la jubilación y reconoce que mantener todo el ahorro inmovilizado implica asumir riesgos, especialmente en contextos de inflación.

El aviso del gilt británico a los mercados de deuda 

  |   Por  |  0 Comentarios

Canva

Durante gran parte de la última década, los títulos de Estado se han considerado el segmento más seguro de los mercados financieros mundiales. Hoy, sin embargo, la subida de los tipos de interés, el aumento de la deuda pública, los déficits presupuestarios y la necesidad de reactivar el crecimiento económico están imponiendo una nueva reflexión sobre la sostenibilidad de la deuda soberana a largo plazo. 

En este contexto, el mercado de títulos del Estado británico constituye un importante caso de estudio. De hecho, los «gilts» representan uno de los mercados de deuda pública más líquidos del mundo y, a menudo, anticipan tendencias que acabarán reflejándose también en otros mercados de renta fija desarrollados. La evolución del mercado de los «gilts» pone de manifiesto los retos a los que se enfrentan todos los gobiernos en un contexto caracterizado por unos costes de financiación estructuralmente más elevados, pero también las oportunidades que este nuevo escenario puede ofrecer a los inversores. En los últimos años, el Reino Unido ha atravesado cambios de gobierno, el Brexit, la pandemia y la crisis de los «gilts» de 2022, sin dejar de financiarse con éxito en los mercados internacionales. Esto sugiere que, a la hora de evaluar la deuda soberana, resulta más útil centrarse en los fundamentos económicos que en las fluctuaciones del debate político o en los titulares de la actualidad.

Por lo demás, la situación fiscal del Reino Unido no constituye una excepción. Desde Estados Unidos hasta Japón, pasando por gran parte de Europa, la deuda pública ha aumentado considerablemente desde la crisis financiera mundial, mientras que los costes de financiación han vuelto a niveles significativamente más elevados que en la época de los tipos cercanos a cero. Para los inversores, la cuestión no es, por tanto, identificar qué país ha acumulado más deuda, sino comprender qué economías cuentan con la solidez estructural, la credibilidad institucional y la flexibilidad política necesarias para gestionarla a largo plazo. Desde esta perspectiva, el nivel de endeudamiento representa solo una parte de la ecuación. La sostenibilidad de la deuda depende, ante todo, de la capacidad de la economía para crecer a largo plazo. Cuando los tipos de interés reales superan de forma estable el ritmo de crecimiento, el peso de la deuda tiende, de hecho, a aumentar. Al mismo tiempo, la capacidad de los gobiernos para atraer capital internacional adquiere un papel cada vez más central, en un contexto en el que la liquidez, la credibilidad de las políticas económicas y la confianza de los inversores se convierten en factores competitivos tan importantes como los indicadores de las finanzas públicas. Por último, los mercados otorgan un valor significativo a la coherencia de las políticas económicas. Así, unos niveles elevados de deuda podrían ser sostenibles si los inversores perciben un compromiso creíble con la disciplina fiscal y la estabilidad de los precios. 

La experiencia del Reino Unido ofrece, por tanto, una clave de interpretación importante para comprender la fase actual de los mercados de renta fija. El valor de los títulos del Estado no puede juzgarse exclusivamente en función del nivel de deuda pública o de los acontecimientos políticos contingentes. Las perspectivas a largo plazo seguirán dependiendo del equilibrio entre el crecimiento económico, la inflación, la política monetaria y la confianza de los inversores. Para quienes invierten activamente en renta fija, las fases de mayor volatilidad suelen representar oportunidades de inversión más que simples factores de riesgo. En un contexto en el que habrá que convivir con tipos de interés más elevados, la selección activa de las emisiones y una diversificación geográfica bien estructurada serán decisivas. El mercado de títulos de Estado británicos no ofrece todas las respuestas, pero constituye un laboratorio útil para comprender las fuerzas que están redefiniendo el papel de la deuda soberana en las carteras de los inversores globales.

Tribuna firmada por Nigel Jenkins, responsable de carteras de renta fija global de Payden & Rygel

Insigneo suma a Mercedes García-Ayuso y refuerza su apuesta por el wealth management latinoamericano

  |   Por  |  0 Comentarios

Foto cedida

Insigneo anunció la incorporación de Mercedes García-Ayuso como directora de Productos de Inversión y directora ejecutiva. La profesional cuenta con amplia experiencia en banca privada, gestión de inversiones y atención a clientes patrimoniales y este nombramiento la coloca en una posición central dentro de la estrategia de crecimiento de la firma.

De acuerdo con el anuncio realizado por la firma, García-Ayuso formará parte de su Comité Ejecutivo y tendrá bajo su responsabilidad el diseño y la evolución de las soluciones de inversión dirigidas tanto a clientes como a profesionales de inversión de la compañía, con alcance sobre distintas plataformas y geografías. Mercedes reportará directamente a Raúl Henríquez, CEO y presidente del consejo.

«Me complace mucho dar la bienvenida a Mercedes a Insigneo y a nuestro Comité Ejecutivo», señaló Raúl Henríquez. «Su amplia experiencia trabajando con clientes sofisticados y liderando equipos de inversión en toda América Latina será una incorporación importante para nuestra organización. Mercedes desempeñará un papel clave en la integración de las capacidades y soluciones que respaldan a nuestros Profesionales de Inversión y, en última instancia, en la mejora de la experiencia que ofrecemos a nuestros clientes», añadió.

Por su parte, Mercedes García-Ayuso expresó: «Me entusiasma unirme a Insigneo en una etapa tan importante del crecimiento continuo de la firma». «La empresa ha construido una plataforma sólida que presta servicios a Profesionales de Inversión y a clientes internacionales en diversos mercados, y espero integrar nuestras capacidades para desarrollar soluciones que sean relevantes, escalables y adaptables a las necesidades cambiantes de los asesores y sus clientes».

La llegada de la ejecutiva ocurre además en un momento particularmente relevante para Insigneo. La firma estadounidense especializada en wealth management internacional ha acelerado durante 2026 su expansión en América y, particularmente, su presencia entre clientes latinoamericanos con patrimonio internacional.

En junio pasado, Insigneo concluyó la integración de las cuentas de clientes de VectorGlobal Wealth Management Group y de su Registered Investment Adviser.

La operación incorporó cerca de 4.000 millones de dólares en activos de clientes y llevó los activos totales apoyados por la plataforma a aproximadamente 37.000 millones de dólares, con más de 500 profesionales de inversión y más de 32.000 clientes.

La adquisición también amplió la presencia de Insigneo en mercados como México, Colombia, Chile, Ecuador, Perú y Venezuela, además de Estados Unidos y Canadá, de acuerdo con la propia firma.

En ese contexto, el nuevo puesto de García-Ayuso adquiere una dimensión que va más allá de un relevo ejecutivo. Su responsabilidad estará directamente vinculada con uno de los elementos que se han vuelto más importantes para las plataformas internacionales de wealth management: la capacidad de construir soluciones de inversión que puedan trasladarse entre mercados y atender patrimonios cada vez más internacionales.

Además del diseño y evolución de las soluciones, la ejecutiva asumirá su gobernanza y supervisará directamente productos de inversión, soluciones de cartera y seguros.

De Goldman Sachs a Citi

García-Ayuso llega a Insigneo después de una larga trayectoria en algunas de las principales instituciones financieras globales, su carrera abarca casi 30 años en la industria de servicios financieros.

Su carrera incluye una etapa en Goldman Sachs, donde trabajó entre 2001 y 2008, de acuerdo con los registros de FINRA, mientras que documentación de Citi la identifica como Client Portfolio Manager en Goldman Sachs Asset Management entre 2006 y 2007. Posteriormente se incorporó a Citi, donde desarrolló aproximadamente 18 años de carrera.

En Citi Private Bank ocupó posiciones vinculadas con el asesoramiento y las inversiones; desde esa posición asesoraba a clientes de patrimonios muy elevados, family officesy multi-family offices, y supervisaba un equipo responsable de carteras en mercados de capitales y soluciones de inversión gestionadas. La documentación regulatoria de 2024 la identificaba como IC Team Leader, mientras que registros públicos de FINRA muestran su permanencia en Citigroup Global Markets desde marzo de 2008.

La propia Insigneo señala que, antes de su llegada, García-Ayuso lideraba el equipo de Investment Counseling de Citi que atendía una parte importante de América Latina, con excepción de México y Brasil.

Su experiencia, por tanto, combina dos dimensiones particularmente relevantes para el nuevo cargo: la construcción y supervisión de soluciones de inversión y el conocimiento de clientes de alto patrimonio en mercados latinoamericanos.

La trayectoria profesional de Mercedes García-Ayuso está sustentada en una sólida formación profesional, cuenta con títulos en Derecho y Administración de Empresas por ICADE, además de un MBA por Columbia Business School, según la documentación presentada ante los reguladores estadounidenses.

Insigneo busca crecer con una mirada cada vez más latinoamericana

El nombramiento llega después de varios movimientos que muestran una estrategia de expansión sostenida de Insigneo en el negocio internacional.

La firma señala que en años recientes incorporó los vehículos de wealth management internacional de Citi en Puerto Rico y Uruguay, además de los activos de wealth management offshore de PNC dirigidos a clientes mexicanos.

En 2026 añadió la operación de VectorGlobal, con una fuerte exposición a América Latina. La expansión también se ha reflejado en su presencia física. Insigneo cuenta actualmente con operaciones en Estados Unidos, Canadá, Puerto Rico, Uruguay, Argentina, Chile, Colombia y Perú, entre otros mercados.

Y la firma ha estado llevando esa estrategia directamente a la región. En septiembre realizó encuentros de Insigneo 360 LATAM en Colombia y posteriormente llevó el programa a Lima, con reuniones dirigidas a clientes y profesionales de inversión. En Colombia, por ejemplo, la compañía reunió a más de 250 clientes y profesionales en Bogotá y Bucaramanga.

La dirección de productos de inversión adquiere así especial importancia: mientras Insigneo incorpora nuevos equipos, clientes y geografías, necesita también ampliar y homogeneizar las herramientas con las que sus profesionales atienden a inversionistas que, cada vez con mayor frecuencia, mantienen activos, negocios y necesidades financieras en más de un país.

El patrimonio latinoamericano mira cada vez más hacia afuera

Ese proceso forma parte de una transformación más amplia del negocio de gestión patrimonial en América Latina. Para las firmas internacionales, el cliente latinoamericano de alto patrimonio ya no necesariamente se encuentra limitado a las oportunidades de inversión de su mercado doméstico.

Insigneo ha construido precisamente parte de su propuesta alrededor del acceso a mercados internacionales y de una plataforma para profesionales que atienden clientes globales. En mayo de 2026, la firma renovó su identidad corporativa y adoptó el concepto “Your Passport to Possibilities”, destacando su papel como puente entre clientes internacionales y los mercados globales de capital. En ese momento reportaba más de 33.000 millones de dólares en activos y más de 500 profesionales de inversión.

Con la incorporación de García-Ayuso, esa estrategia suma experiencia proveniente de dos de los grandes nombres de Wall Street y, particularmente, de un negocio como el de Citi Private Bank, donde el conocimiento de clientes patrimoniales, asignación de activos y acceso a soluciones globales forma parte del núcleo del modelo.

Ares recauda 4.200 millones de dólares para su estrategia inaugural «Global Structured Solutions»

  |   Por  |  0 Comentarios

Wikimedia CommonsAres Management Corporation

La gigante de los alternativos Ares Management Corporation anunció que ha recaudado aproximadamente 4.200 millones de dólares de capital para su fondo inaugural Ares Global Structured Solutions Fund («AGSS» o el «Fondo») y vehículos afiliados. El fondo superó significativamente su objetivo inicial, resaltaron en un comunicado, de 1.000 millones de dólares.

A través de AGSS, el equipo de Ares Private Equity Secondaries (Secundarios de Capital Privado) tiene como objetivo asociarse con gestores que buscan capital flexible para respaldar una serie de objetivos estratégicos. Esto incluye el aumento de los compromisos de los fondos GP, la aportación de capital semilla para nuevas estrategias con compromisos estructurados de LP y la facilitación de planes de sucesión. El cierre final fortalece aún más la posición de mercado de Ares y su capacidad para asociarse con patrocinadores líderes. Desde 2013, los fondos de Ares han desplegado casi 9.000 millones de dólares en transacciones de soluciones estructuradas.

«El exitoso cierre de AGSS pone de manifiesto la creciente demanda de soluciones GP a medida en el entorno de mercado actual, así como el liderazgo innovador de la plataforma Ares Secondaries», afirmó Blair Jacobson, Copresidente de Ares. «A lo largo de la historia de la firma, Ares ha sido un socio cercano para los gestores líderes, y AGSS amplía nuestras capacidades actuales de GP, proporcionando soluciones creativas para sus iniciativas de crecimiento. AGSS refleja la amplitud y escala de nuestra plataforma, así como la confianza de nuestros LP en esta importante oportunidad de mercado», concluyó en la nota de prensa.

«Durante más de una década, Ares Private Equity Secondaries ha sido un proveedor consolidado de soluciones estructuradas que apoyan a los GP líderes en sus iniciativas estratégicas, y este fondo de capital dedicado fortalece aún más nuestra capacidad para actuar como un socio a gran escala para un conjunto más amplio de gestores», agregó Nate Walton, Director de Private Equity Secondaries de la firma. «Con más de 30 años de experiencia en el mercado de secundarios, creemos que nuestro equipo aporta las habilidades, las relaciones sólidas y los conocimientos basados en datos necesarios para ofrecer soluciones de capital diferenciadas y un enfoque colaborativo en toda la completa gama de ofertas para GP de Ares Secondaries, que incluye soluciones estructuradas, vehículos de continuación y participaciones de GP. Estamos agradecidos por el apoyo de nuestros inversores y esperamos continuar nuestro trabajo con los GP a medida que avanzan hacia sus objetivos de creación de valor a largo plazo», acotó.

Fidelity International amplía su oferta de ETFs activos con una nueva gama

  |   Por  |  0 Comentarios

Canva

Fidelity International ha lanzado Fidelity Global Equity Enhanced Yield UCITS ETF y Fidelity US Equity Enhanced Yield UCITS ETF. Según explican Estos vehículos forman parte de su nueva gama de fondos cotizados (ETFs) Equity Enhanced Yield ETF. El objetivo es ofrecer a los inversores una fuente de rentas diferenciada, manteniendo la exposición a los mercados de renta variable.

La firma explica que estos nuevos ETFs combinan una cartera de renta variable gestionada activamente con una estrategia sistemática superpuesta de opciones, aunando las capacidades de análisis fundamental de Fidelity con un enfoque basado en reglas para generar rentas adicionales. También se tienen en cuenta los factores ESG al evaluar los riesgos y las oportunidades de inversión. Para llevar a cabo el proyecto, cada ETF contará con 5 millones de dólares de capital inicial aportado por Susquehanna, participante autorizado en el mercado. 

“En un contexto en el que la volatilidad de los mercados sigue planteando dificultades a los inversores, estamos observando una demanda creciente de estrategias capaces de proporcionar fuentes alternativas de rentas y, al mismo tiempo, permitirles mantener la inversión en los mercados de renta variable”, ha señalado Neil Davies, responsable de ETFs en Fidelity International. 

Y añade: “Lo que diferencia a esta gama es que ofrece a los inversores acceso al análisis de renta variable bottom-up de Fidelity de forma sistemática. Paralelamente, una estrategia de opciones disciplinada y basada en reglas trata de proporcionar una fuente adicional de rentas, mientras que las primas de las opciones también contribuyen a amortiguar parte del impacto de las caídas del mercado”. 

Por su parte, Vincent Li, responsable de Derivados de Fidelity International, ha comentado:  “Las opciones pueden ser una herramienta potente para redefinir el perfil de rentabilidad de una inversión en renta variable. Nuestro enfoque es deliberadamente sistemático y utiliza un marco disciplinado para seleccionar e implementar opciones de compra sobre índices con el objetivo de generar rentas adicionales de forma constante, manteniendo al mismo tiempo una participación significativa en los mercados de renta variable”.

Según explica la compañía, este lanzamiento amplía aún más la oferta de ETFs activos de Fidelity International, que ya cuenta con 28 productos. Fidelity es uno de los mayores proveedores de ETFs activos de Europa, con 16.800 millones de dólares en activos bajo gestión en ETFs.