Elecciones de mitad de mandato en EE.UU. a la vista: ¿dónde poner el foco?

  |   Por  |  0 Comentarios

Canva

¿Ya tienen marcado en su calendario el 3 de noviembre de  2026? La historia sugiere que en las elecciones de mitad de mandato en EE.UU. con un bajo índice de aprobación del presidente en EL cargo podría costar a los republicanos su estrecha mayoría en la Cámara de Representantes, aunque tienen más posibilidades de mantener el Senado. Está claro que su resultado será relevante porque el control del Congreso es importante de cara a la política fiscal, la regulación y el gasto público, tres aspectos que influyen en las inversiones. 

Sin embargo, tal y como reconoce George Brown, economista senior de Schroders, a lo largo de los años, la composición del Congreso ha tenido poca influencia en la rentabilidad de la renta variable estadounidense. “Los beneficios, el crecimiento, la inflación y los tipos de interés han tenido mucha más importancia. Por lo tanto, la consecuencia más plausible de las elecciones de medio mandato es una mayor dispersión entre sectores, y es posible que áreas políticamente sensibles, como la energía, la sanidad y la tecnología, se enfrenten a un mayor escrutinio”, explica.

En opinión de Paolo Zanghieri, economista sénior en Generali AM (parte de Generali Investments) es probable que las elecciones de mitad de mandato de noviembre den lugar a un Congreso dividido, siendo muy probable que los demócratas se hagan con la Cámara de Representantes por una estrecha mayoría. “Esto aumenta el riesgo de un enfrentamiento sobre el techo de deuda en enero de 2027. Sigue siendo posible un acuerdo que amplíe las ayudas sanitarias a cambio de recortes fiscales, pero ello debilitaría aún más las perspectivas fiscales. Esperamos que el déficit cierre 2026 en torno al 6% del PIB”, apunta.

Lo determinante

Por el contrario, para Thomas Mucha, estratega geopolítico de Wellington Management, donde realmente hay que poner el foco para analizar las implicaciones de estas elecciones de medio mandato no es su resultado sino “en lo que no cambia”. Mucha considera que las mayores oportunidades de inversión de la próxima década no van a surgir de cambios radicales en las políticas, sino de la continuación de las mismas. 

“Los mercados dedican una enorme cantidad de tiempo a intentar predecir los resultados electorales. Quizá la pregunta más útil sea: ¿qué tendencias es probable que perduren tras las elecciones, independientemente de quién gane? Cada vez me parece más clara esa lista: la competencia con China; la inteligencia artificial (IA); la capacidad industrial; la modernización de la defensa; los minerales críticos; la resiliencia de las infraestructuras; la ciberseguridad; la seguridad energética; y la resiliencia de la cadena de suministro”, explica el experto de Wellington Management. 

Según su visión, es posible que estos temas avancen más rápidamente bajo el mandato de un partido que de otro. “La pregunta más importante es qué es lo que Estados Unidos ya ha decidido. Creo que es poco probable que las mayores oportunidades de inversión de la próxima década surjan de sorpresas electorales. Surgirán de los cambios estructurales que continúen mucho después de que se hayan contado los votos. Y, cada vez más, esos cambios apuntan en la misma dirección: hacia un mundo en el que la resiliencia, la capacidad, la seguridad nacional y la adaptación importan más que la mera eficiencia económica”, insiste.

El dólar y los bonos

Para los expertos de J. Safra Sarasin Sustainable AM, esta cita electoral podría convertirse en una prueba importante de la confianza de los inversores en la formulación de políticas públicas del país. “Para el dólar, una cuestión clave será determinar si la composición del próximo Congreso modifica la trayectoria de crecimiento mediante cambios en la política fiscal, las relaciones comerciales y la inversión vinculada a la inteligencia artificial. Sin embargo, el resultado electoral también podría desencadenar una reevaluación de las primas de riesgo asociadas a la incertidumbre sobre la política económica estadounidense”, afirma. 

Según su análisis, si los demócratas logran el control de ambas cámaras, ello limitaría la agenda legislativa de la Administración Trump y reforzaría la supervisión ejercida por el Congreso. “Aunque este escenario podría moderar el impulso fiscal, también contribuiría previsiblemente a fortalecer la confianza en las instituciones estadounidenses, reduciendo las primas de riesgo político actualmente incorporadas tanto en las rentabilidades de los bonos del Tesoro estadounidense a largo plazo como en el dólar”, reconocen.

En este sentido, es cierto que junto con la solidez del crecimiento impulsado por la inteligencia artificial, las preocupaciones sobre la sostenibilidad de la deuda pública estadounidense han sido uno de los principales factores que han impulsado al alza las rentabilidades de los bonos del Tesoro de largo plazo durante el verano. “Como consecuencia, la correlación históricamente positiva entre las rentabilidades de largo plazo de Estados Unidos y el dólar se ha roto durante los últimos tres meses, una situación que esperaríamos que se revirtiera en caso de una Blue Sweep”, matizan.

Asimismo, los expertos de J. Safra Sarasin Sustainable AM reconoce que las preocupaciones en torno a la independencia política de la Reserva Federal deberían disminuir a medida que los demócratas adquieran capacidad de influencia sobre la confirmación de futuros nombramientos en el banco central. “En el lado opuesto, esperamos que una política de gasto fiscal más contenida y una posible desaceleración en la construcción de centros de datos reduzcan parte del impulso del crecimiento económico, lo que podría compensar parcialmente los factores de apoyo para el dólar”, concluyen.
Las gestoras de activos apuestan fuerte por la IA en la gestión de riesgos

  |   Por  |  0 Comentarios

Canva

Una nueva investigación de Clearwater Analytics, extraída de su estudio «GenAI and the Data Divide», revela que las gestoras de activos están ampliando los agentes de IA hacia la gestión de riesgos, y casi tres cuartas partes (73 %) esperan que el ritmo de integración de la IA en este ámbito se acelere en los próximos tres años. Esta cifra es inferior a la confianza casi unánime que muestran las empresas en la IA en general, y esa brecha es precisamente la noticia. Incluso en la única función donde la precaución es mayor, la mayoría de las firmas sigue esperando que el papel de la IA continúe creciendo.

«Casi todas las empresas encuestadas (93 %) ya consideran que la integración de agentes de IA es importante o fundamental para sus operaciones, y un 95 % afirma que es clave para alcanzar sus objetivos de gestión de inversiones en los próximos tres años», ha señalado Souvik Das, director de tecnología (CTO) de Clearwater Analytics. «La gestión de riesgos es donde uno esperaría que ese consenso fuera más difícil de encontrar. Que tantas firmas sigan esperando que el papel de la IA crezca en esa área revela una dirección intencionada por parte de empresas que realmente la han probado y confían en lo que están viendo», concluye.

Invertir en los cimientos, no solo en la tecnología

La inversión respalda esta convicción. Más de cuatro de cada cinco gestores esperan que el gasto en IA aumente al menos un 50 % en los próximos 12 meses; un 62 % prevé subidas de entre el 50 % y el 99 %, y un 22 % adicional espera incrementos de entre el 100 % y el 299 %. Poco menos del 5 % espera que el gasto se mantenga estable o disminuya.

Para un sector que asigna el capital con precisión, las empresas han decidido que la IA es una infraestructura central para la gestión de riesgos. Pero la inversión va por delante de los cimientos de los que depende, y esa brecha es exactamente lo que separa a las empresas que están haciendo las cosas bien de las que todavía intentan ponerse al día.

En conjunto, estos hallazgos describen un sector que está situando la IA en el centro de su propuesta competitiva, construyendo la función que desempeña un papel determinante a la hora de saber si se les puede confiar el capital de un cliente.

«Uno esperaría que la parte más cautelosa del negocio fuera la que avanzara más despacio ante algo nuevo. Estos datos dicen lo contrario. Las empresas se están apoyando en la IA en el lugar donde menos pueden permitirse equivocarse», continuó Das. «La gestión de riesgos es donde los datos de una empresa no tienen dónde esconderse. Un informe lento es perdonable; una señal de riesgo basada en malos datos, no. El 79 % de las empresas afirma que sus datos están completos, pero solo el 56 % los considera precisos, y esa brecha es la que decide si se puede confiar en una señal de riesgo. Las empresas que la están cerrando son las que están tomando decisiones más precisas, con mejor información de la que tenían antes», termina de apuntar.

SpainNAB busca escalar la financiación mientras la oferta de capital de impacto alcanza 5.051 millones de euros en 2025

  |   Por  |  0 Comentarios

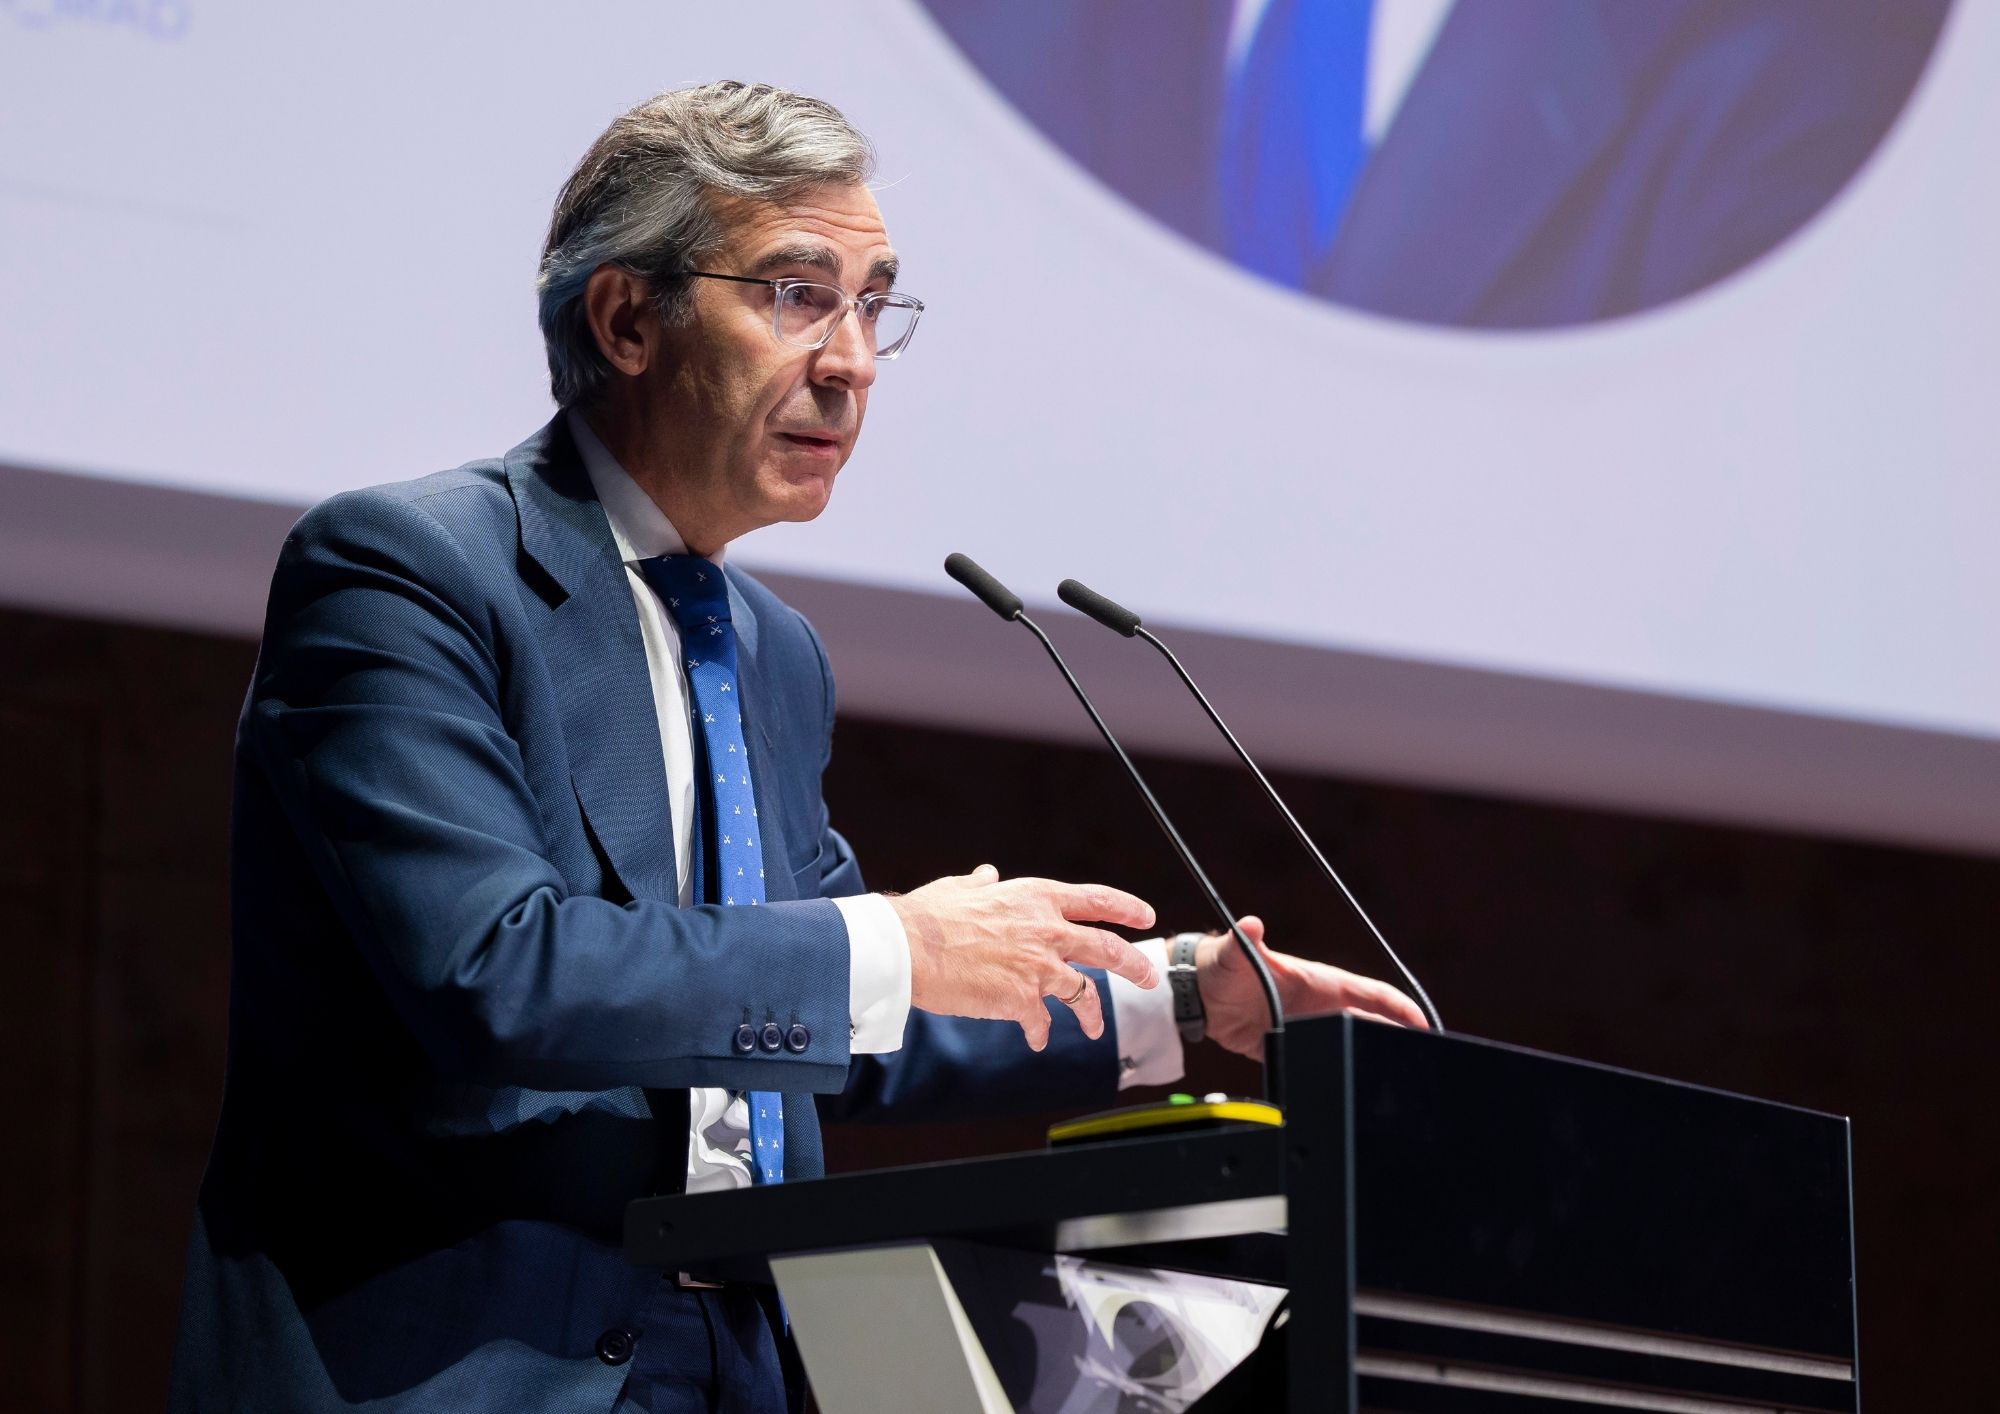
Foto cedidaEugenio Solla, presidente de SpainNAB

SpainNAB ha situado la oferta de capital de impacto en España en 5.051 millones de euros en 2025, un 51% más que los 3.341 millones de euros registrados en 2023, según su nuevo informe.  Este estudio se ha elaborado junto a IE University, a través de IE Foundation, y se publicó en el marco de la séptima edición de Camino al Impacto, celebrada el 6 de octubre en CaixaForum Madrid. Dentro de este volumen total, destaca la evolución de la inversión de impacto, que se duplicó hasta los 3.217 millones de euros en 2025.

Según explica la firma, este análisis incluye tanto la inversión directa, que creció hasta los 2.644 millones de euros – frente a los 1.517 millones de 2023-, como la inversión indirecta, que aumentó de forma exponencial hasta los 573 millones de euros, comparado con los 84 millones alcanzados en 2023. Por su parte, la financiación bancaria ascendió hasta 1.834 millones de euros, desde los 1.740 millones de euros registrados en 2023.

Con el lema “Escalar impacto: alianzas que transforman”, el encuentro congregó a más de 300 representantes institucionales, del sector empresarial, financiero, social y de la sociedad civil. El principal objetivo de este evento era destacar cómo conectar el capital con la economía social y los territorios, y comentar el papel del blended finance para movilizar financiación. Eugenio Solla, presidente de SpainNAB y director de Sostenibilidad de CaixaBank y Ángela Pérez, presidenta y consejera delegada de COFIDES, abrieron el acto con intervenciones que destacaron cómo el proceso de escalar el impacto va más allá de su crecimiento en volumen.

“El título de esta edición resume bien el momento en el que estamos en la economía y financiación de impacto. Durante los últimos años, hemos demostrado que existe talento, capital, innovación y compromiso para abordar los grandes retos sociales y ambientales. Pero el desafío ahora es llevarlo a escala, y eso significa que las buenas iniciativas dejen de ser excepciones, que puedan crecer, replicarse y llegar a más personas y territorios”, ha señalado Eugenio Solla.

Por su parte,  Ángela Pérez, destacó el papel del Fondo de Impacto Social (FIS) en la consolidación de la economía de impacto en España. “Hemos comprometido la totalidad de los recursos del fondo y movilizado más de 1.330 millones de euros en inversión, demostrando que es posible combinar rentabilidad e impacto positivo. Detrás de estas cifras hay personas y proyectos que mejoran vidas y aportan soluciones a retos sociales y medioambientales. Ese es el verdadero sentido de la inversión de impacto”.

El mercado español de impacto crece y encara el reto de llegar a más proyectos

La encargada de presentar el nuevo informe sobre la oferta de capital de SpainNAB fue Rachida Justo, profesora de IE University y directora de la Cátedra IE de Emprendimiento Social e Inversión de Impacto. Tras su intervención, pasaron a analizar la cuestión representantes de Global Social Impact Investments, WA4STEAM, CAPSA Food, Eurocapital Wealth Management y la Escuela Superior de Música Reina Sofía.

“Los datos del informe ponen en evidencia cómo el capital de impacto está evolucionando en cuanto a volumen y capacidad de movilización, lo que refleja una mayor madurez del ecosistema y una transformación cualitativa en la forma de financiar soluciones con impacto”, afirmó Rachida Justo.

Una de las conclusiones fue que este nuevo marco del desarrollo de la inversión de impacto en España apunta a un mercado en expansión. Pero también apunta a la necesidad de ampliar la base de capital y mejorar la conexión entre inversores y proyectos para que el crecimiento se traduzca en mayor impacto sobre la economía real. Por otro lado, uno de los principales retos analizados durante la jornada fue cómo hacer llegar la financiación de impacto a las organizaciones y empresas de la economía social, un ámbito con un papel creciente en la generación de soluciones sociales y ambientales. 

Representantes del Ministerio de Trabajo y Economía Social, CEPES, Fundación ONCE, Fundación Secretariado Gitano, COFIDES y Suara Cooperativa abordaron las barreras que todavía dificultan esa conexión y las oportunidades que ofrece la inversión de impacto para financiar el crecimiento, la innovación y la transformación de estas entidades.

Blended finance: la necesidad de claridad en el propósito

La tercera palanca abordada durante la jornada fue el blended finance como mecanismo para utilizar recursos públicos o filantrópicos. El objetivo proceso es movilizar capital privado hacia proyectos que, por su nivel de riesgo, horizonte temporal o características territoriales, pueden tener dificultades para acceder a financiación convencional.

Respecto a este tema, Quatorze, Arquitectura Sin Fronteras, Fundación JAV, Asociación Arrabal, Diputación de Lleida y Fundación Biodiversidad llegaron a un consenso claro: ha llegado el momento de ser más exigentes. No solo en cuanto al capital que moviliza el blended finance, sino también respecto a qué impacto y adicionalidad genera, a medida que maduran las capacidades para evaluar sus resultados.

Mercedes Valcárcel, directora general de SpainNAB ha concluido: “La pregunta es sencilla: ¿qué está haciendo posible una estructura de financiación combinada público-privada que no ocurriría sin ella? El debate no debería centrarse en cuánto capital privado conseguimos atraer, sino en qué problemas somos capaces de resolver gracias a esa combinación de recursos, que siguen siendo una de las herramientas más prometedoras para afrontar los grandes retos sociales y ambientales”.

La Bolsa de Santiago amplía las alternativas internacionales sumando 16 valores peruanos

  |   Por  |  0 Comentarios

Wikimedia Commons

La Bolsa de Santiago continúa ampliando las alternativas de inversión internacional disponibles para los inversionistas locales. La plaza bursátil anunció la incorporación de 16 valores peruanos, que forman parte del índice MSCI nuam Perú Select. Estos títulos, detallaron en un comunicado, ahora pueden ser negociados en Chile a través de su Mercado de Valores Extranjeros, tanto en pesos chilenos como en dólares estadounidenses. 

La incorporación permite ampliar las alternativas de activos extranjeros disponibles en el mercado local y, al mismo tiempo, acercar a los inversionistas chilenos a compañías representativas del mercado peruano; uno de los tres mercados que forman parte del proceso de integración que está impulsando nuam entre Chile, Colombia y Perú. Para estos efectos, el Depósito Central de Valores (DCV) proveerá los servicios para facilitar la liquidación y custodia de todos estos instrumentos.

De esta manera, los inversionistas locales podrán acceder, utilizando la infraestructura disponible en Chile, a los valores de Alicorp, Banco BBVA Perú, Banco de Crédito del Perú, Compañía de Minas Buenaventura, Cementos Pacasmayo, Credicorp, Engie Energía Perú, Ferreycorp, InRetail Perú, Intercorp Financial Services, Minsur, Nexa Resources Perú, Orygen Perú, Sociedad Minera Cerro Verde, UNACEM Corp y Volcan Compañía Minera. 

“Ampliar el acceso a emisores de los mercados de la región es un paso concreto para seguir desarrollando una oferta de inversión más diversa y con mayor alcance. La incorporación de estos 16 valores peruanos permite que los inversionistas en Chile conozcan y accedan a compañías representativas de distintos sectores de la economía peruana, utilizando la infraestructura que ya tienen disponible. Este tipo de iniciativas contribuye a generar mayor conocimiento entre nuestros mercados y a construir, de manera progresiva, nuevas oportunidades para inversionistas y emisores”, dijo Nicolás Mayorga, gerente senior de Emisiones y Operaciones Especiales de nuam, en la nota de prensa.

La incorporación considera compañías de distintos sectores de la economía peruana, incluyendo minería, servicios financieros, energía, consumo e industria, ampliando así las posibilidades de diversificación para los inversionistas desde el mercado chileno. Las operaciones en pesos chilenos con condición de liquidación contado normal y cuyos valores estén custodiados en el DCV serán liquidadas a través de CCLV Contraparte Central. Cuando no se cumplan estas condiciones, la liquidación se efectuará de manera bilateral. 

“Desde el DCV nos complace ser parte de este hito que amplía el acceso de los inversionistas chilenos a mercados internacionales. A través de nuestro servicio Bolsa de Valores Extranjeros, ofrecemos infraestructura de registro, custodia y liquidación segura y eficiente a instrumentos extranjeros, disponible para todos los depositantes, incorporando ahora también valores peruanos a una oferta que ya incluye valores de Colombia, Estados Unidos y Europa, entre otros”, agregó Javier Jara, gerente de desarrollo de productos y negocios del DCV.

Partners Group lanza dos subcarteras para dar más flexibilidad a su estrategia evergreen de capital privado

  |   Por  |  0 Comentarios

Canva

Partners Group ha actualizado su estrategia para ser un fondo paraguas con dos subcarteras, diseñada para ofrecer a los inversores una mayor flexibilidad en la forma de asignar dinero al capital privado a lo largo del tiempo. Este cambio forma parte de la evolución de su consolidada estrategia evergreen de capital privado, Global Value SICAV y como respuesta a la ampliación de las preferencias de los inversores. Ambas carteras serán gestionadas por el mismo equipo, según destacaron en un comunicado.

Global Value SICAV cuenta con una trayectoria de 19 años y ha multiplicado por 4,5 el capital invertido desde su creación, recalcaron de la gestora. A medida que la industria crece, los inversores institucionales y de banca privada buscan cada vez más una mayor flexibilidad para asignar el capital de manera más dinámica en los mercados privados. Como respuesta al crecimiento del mercado, la firma ha lanzado las dos subcarteras, que representarán un fondo de acumulación (compounding fund) y un fondo de distribución (distributing fund). Estos vehículos ofrecerán a los inversores la opción de monetizar las rentabilidades a través de la cartera, y se constituirán a partir de diferentes vintages.

La compañía ofrece a sus inversores la posibilidad de mantener la actual estrategia de Global Value SICAV, convertir acciones del fondo de distribución al fondo de acumulación, o reembolsar acciones en una o ambas subcarteras. Según explicaron, el fondo está optimizado para la llegada de nuevos inversores, y gestinará el capital de forma más eficiente.

En cuanto a la evolución del programa, el siguiente pasó será lanzar un fondo paraguas, que se encuentra sujeto a la aprobación de los accionistas. La actualización de la empresa está está alineada con las previsiones de activos bajo gestión comunicadas durante las actualizaciones del primer semestre de Partners Group en julio y septiembre de 2026. 

“Nuestra propuesta de segmentar Global Value SICAV en dos perfiles de cartera a medida prepara a una de las estrategias evergreen de capital privado más exitosas para seguir acumulando rentabilidades en el futuro. Estamos simplificando la construcción y gestión de la cartera, permitiendo a los inversores alinear el capital con sus necesidades de liquidez y objetivos de rentabilidad sin concesiones. La exposición a largo plazo que ofrece el fondo de acumulación ya ha despertado el interés de nuevos inversores institucionales”, ha señalado Roberto Cagnati, socio y futuro Co-CEO de Partners Group, en la nota de prensa.

El capital privado y el institucional alimentan el auge de los alternativos en la región

  |   Por  |  0 Comentarios

LinkedInPanel Capital Without Borders, organizado por CAIA Florida

Haciendo eco de lo que parece ya ser una tendencia estructural de largo plazo, los inversionistas y la industria de inversiones de América Latina están cada vez más ávidos de activos alternativos. Este fenómeno, impulsado por una variedad de factores, no ha pasado desapercibido en Miami, el corazón de las inversiones offshore latinoamericanas. Por lo mismo, no sorprende que la rama de Florida de la CAIA Association –que agrupa a profesionales de las inversiones con la certificación de alternativos CAIA– dedicara su último panel a este asunto.

La instancia, titulada “Capital Without Borders”, reunió a una variedad de figuras, presentando los puntos de vista de family offices y GPs especializados sobre el devenir de este mercado en la región. En esa discusión, uno de los vectores clave fue la creciente sofisticación de los inversionistas en la región y el viento a favor que presentan las distintas categorías de capitales.

“Lo interesante de LatAm actualmente es que los family offices e inversionistas institucionales realmente han crecido en la última década, volviéndose más institucionalizados”, indicó Hernan van Waveren, CIO de Grupo Werthein Family Office. A esto se suma que la región se ha convertido en una mayor fuente de oportunidades de inversión para mercados privados.

Desde la perspectiva de las firmas globales, el vecindario ofrece una historia interesante. Jordie Olivella, Managing Director de KKR –que representa a la firma tanto en América Latina como en Canadá– describe tres aspectos atractivos: el tamaño del mercado, que BCG cifra em torno a 8,7 billones de dólares; un cambio en el clima político hacia un entorno más favorable para las inversiones; y un entorno macroeconómico y de commodities global que favorece la creación de riqueza en la región.

Además, hay una clara preponderancia de Estados Unidos como destino de inversión. Una tendencia que en la organización profesional esperan que continúe. “El flujo de capital latinoamericano a estrategias de mercados privados de EE.UU. se mantiene como una tendencia creciente”, indicó el Chapter Head de CAIA para Florida y Managing Director de Manulife Investment Management, Scott Greenberg.

En esa línea, el profesional destacó que la organización que lidera “estaba encantada de organizar este evento, uniendo a un estimado panel de LPs y GPs para discutir este tema tan relevante. Apreciamos la oportunidad de crear espacios para que la comunidad de inversiones local intercambie ideas sobre las inversiones alternativas”.

A medida que los alternativos han tomado prominencia en las carteras de la región, los profesionales que se han certificado con CAIA han crecido a la par. De 326 miembros, hace unos cuatro años, hoy alcanzan los 600 profesionales, con Brasil como el principal mercado, seguido de México, Chile, Perú y Colombia.

Demanda y oferta que ha madurado

Uno de los mayores motores del auge en la demanda, según reportan los profesionales reunidos por CAIA, ha sido una creciente sofisticación de los clientes latinoamericanos. Antaño, sólo algunas entidades –principalmente grandes institucionales– tenían conocimiento de alternativos y acceso a mercados privados. Hoy, el universo de inversionistas es más exigente.

Esta mayor sofisticación, destaca desde Visala Capital el CIO, Juan José Daboub, ha provocado una visión distinta de la incorporación de alternativos en las carteras. “Antes pensábamos en los allocators como personas que buscaban acceso a algunos fondos y que se trata del producto. Ahora, en lo que podemos llamar un allocator 2.0, se trata de ver cómo encajan los productos en mi portafolio más amplio”, explicó.

Olivella concuerda con el diagnóstico, delineando una nueva orientación hacia la optimización de portafolios. “Lo que está pasando es que el nivel del juego subió tanto para GPs como para LPs”, comentó, describiendo a los gestores como “arquitectos” de cartera. Y estos profesionales están armando los portafolios con distintas estructuras, acotó, incluyendo estrategias primarias, secundarias, co-inversiones y semilíquidos.

En la otra cara de la moneda, la oferta también se ha ido desarrollando a la par del desarrollo de las capacidades de inversión de la industria. “Absolutamente estamos encontrando más oportunidades para invertir y más socios para invertir directamente en el mercado latinoamericano”, señaló Van Waveren, de Grupo Werthein.

Una de estas transformaciones, por el lado de los vehículos, es el auge de las co-inversiones. Los clientes más sofisticados, explicó David Lopez, Head of LatAm de Thoma Bravo, están acudiendo a este tipo de inversiones por la eficiencia en costos que ofrecen. “Para bien o para mal, los clientes se han estado concentrando en co-inversiones para reducir fees y tratar de conseguir mejores retornos”, dijo.

Flujos de institucionales y family offices

Por primera vez, describió el ejecutivo de Thoma Bravo, ambos motores están funcionando a la vez. “Esto significa que el capital institucional ha sido impulsado por la regulación de la industria de fondos de pensiones y, además, por fin estamos viendo un acceso a escala en el segmento wealth”, comentó en el panel celebrado en Miami.

Por el lado de los institucionales, hay varios casos en que los fondos de pensiones podrían demandar más activos alternativos. México, por ejemplo, tiene una industria de 500.000 millones de dólares que crece a 20% al año, mientras que Chile aumentó la cotización en su última reforma y subió los límites de inversión en alternativos. Además, se están sumando nuevos inversionistas como los vehículos previsionales en El Salvador y Costa Rica.

Además, los single family offices –que cada vez operan más como institucionales que como bancas privadas con un solo cliente– también están subiéndole al apetito. Si bien este segmento lleva décadas invirtiendo en la clase de activos, en la industria ven espacio para crecer. Mientras que actualmente los Fos invierten en torno a 30% de su capital en alternativos, esa cifra podría alcanzar el 40% que registra EE.UU., según López.

El fenómeno de la visión holística de la cartera se vuelve especialmente relevante para este segmento, según recalcó Daboub, de Visala. “La mayoría de estas familiar ya tienen una posición muy concentrada de private equity, que es su propio negocio operativo”, explicó, agregando que esta se ha convertido en una pieza más de la diversificación de cartera, ya que deben encontrar “una alternativa a la exposición que ya tienen”.

“Antes, buscaban qué había disponible, mientras que ahora buscan qué pueden comprar que no esté correlacionado con lo que tienen”, indicó, “qué les va a dar un retorno adicional sobre lo que pueden encontrar a nivel local o en los mercados públicos”, dijo.

El segmento del wealth emergente

Unos peldaños más abajo en la escala de patrimonios privados, un segmento que ha estado tomando importancia en la región –e inspirado la creación de una variedad de firmas de gestión patrimonial– es el de los clientes del segmento private wealth.

Esta, recalcan desde la industria, también es una tendencia que hace eco de un fenómeno mundial. “Las mismas tendencias que se ven en EE.UU. se están llevando a cabo en América Latina”, dijo Olivella, de KKR. “Los grandes bancos privados, canales de wirehouse, RIAs y broker dealers independientes ahora tienen acceso a productos de buena calidad de GPs sólidos”, agregó. En esa línea, el ejecutivo subrayó el rol que jugó el desarrollo de los vehículos evergreen en esta dinámica.

Si bien la cifra más citada es de una penetración de 2% en los canales de wealth management latinoamericanos, acotó el profesional, este promedio esconde un panorama heterogéneo, que combina inversionistas bastante sofisticados, con posiciones de 15% o 20% en alternativos, y clientes que todavía no entran a ese espacio.

Con todo, estos flujos han dejado una huella en la industria, no sólo en el trabajo de gigantes internacionales como JPMorgan o Morgan Stanley, sino también en el desarrollo de extensos grupos financieros latinoamericanos, como Itaú, Credicorp, SURA y BTG Pactual.

Hacia delante, la industria ve en los clientes un poco más masivos la próxima frontera. “Hay mucho interés y capital fluyendo desde el segmento Ultra High Worth, y creo que la próxima ola va a ser el canal affluent”, dijo López, de Thoma Bravo.

Para el profesional, esto requerirá, eso sí, el uso de estructuras locales, pero augura “una oportunidad masiva para los patrimonios privados en los mercados privados en los próximos cinco años”.


Mutua Madrileña adquiere un 10% del capital de Alter5

  |   Por  |  0 Comentarios

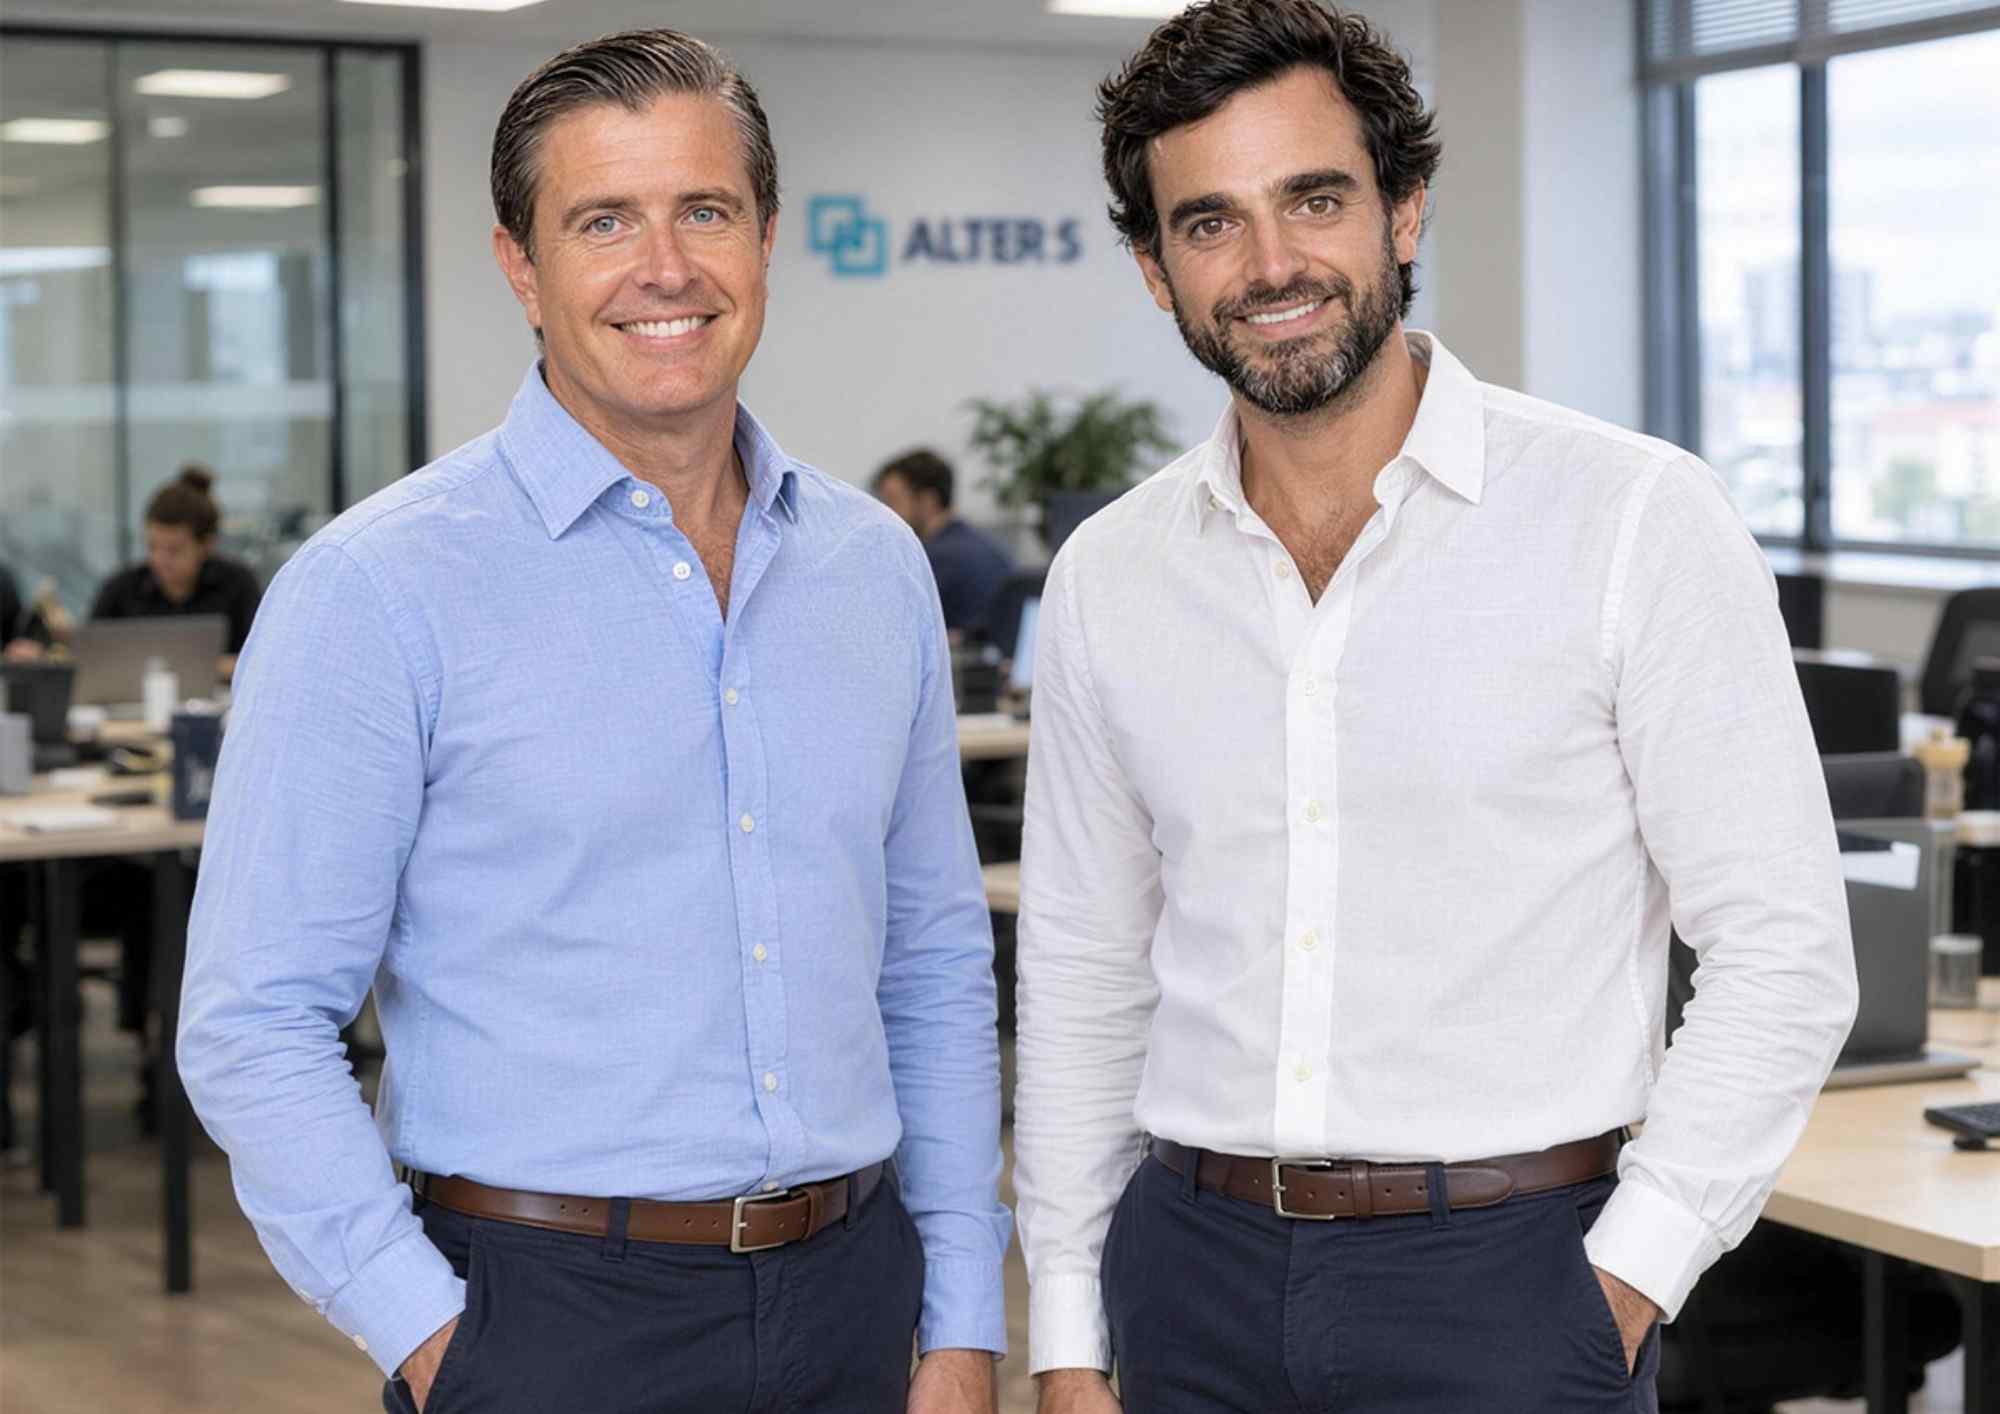
Foto cedidaSalvador Carrillo y Miguel Solana, fundadores de Alter5.

Mutua Ventures, el vehículo de inversión para desarrollar negocios innovadores y acelerar ideas del Grupo Mutua, ha ampliado su cartera de participadas con una nueva inversión: la adquisición de un 10% de Alter5, plataforma española de inteligencia artificial aplicada a los mercados de capitales y a la inversión institucional. La inversión permitirá a Alter5 impulsar su negocio, su desarrollo tecnológico y acelerar sus planes de expansión y crecimiento. 

Fundada en 2021 por Salvador Carrillo y Miguel Solana, Alter5 opera como una infraestructura digital en dos segmentos: la financiación corporativa a pymes y midcaps, orientada a planes de expansión e inversiones en transición energética y sostenibilidad; y la financiación de proyectos de energías renovables e infraestructuras (project finance). 

Desde su creación, la compañía ha originado y distribuido más de 300 millones de euros en financiación y capital para operaciones corporativas y proyectos de energía renovable, almacenamiento energético, movilidad, centros de datos e infraestructuras. La compañía cuenta con una de las mayores bases de inversores institucionales de Europa (bancos, fondos de deuda, gestoras de activos, aseguradoras, fondos de pensiones, family offices). Alter5 cuenta además con el respaldo del Fondo Europeo de Inversiones desde 2021, con nuevos programas de garantías disponibles desde este año. 

Andrés Sánchez, Head of Corporate Venture Capital de Mutua Madrileña, afirma que “Alter5 ha construido una propuesta innovadora en un mercado con un elevado potencial de crecimiento. Destaca por su modelo diferencial, sin riesgo de balance, rentable en EBITDA, con beneficio positivo y con un equipo gestor altamente cualificado y con amplia experiencia en los segmentos financiero y tecnológico”, añade. 

Para Alter5, la entrada de Mutua Madrileña supone un importante respaldo a su modelo de negocio y a su potencial de crecimiento en un sector que está en plena expansión. “La operación llega en un momento en el que bancos, aseguradoras y gestoras buscan aumentar su exposición a los activos reales y a la financiación alternativa, pero siguen dependiendo de procesos intensivos en trabajo manual y redes de distribución fragmentadas. Alter5 aporta la capa tecnológica que multiplica la capacidad de originación y distribución de estas entidades, reduce los tiempos de ejecución y permite fabricar productos de inversión alternativa de forma más eficiente, sin necesidad de construir una plataforma propia”, comenta Miguel Solana, socio fundador de Alter5.

Uno de cada cuatro españoles en edad de trabajar es partícipe de un Plan de Pensiones Individual

  |   Por  |  0 Comentarios

Foto cedidaJosé Luis Manrique, director de Estudios del Observatorio Inverco.

El ahorro acumulado en Planes de Pensiones Individuales por los españoles alcanzó los 96.331 millones de euros a cierre de 2025, un nuevo máximo histórico, tras experimentar un crecimiento del 4,4% en todo ese ejercicio, impulsado por la revalorización de los mercados financieros (la rentabilidad de los Planes alcanzó el 6% en el año), que permitió compensar unas prestaciones que, de nuevo, superaron a las aportaciones. 

A lo largo de los últimos seis años, el patrimonio en Planes de Pensiones Individuales ha pasado de 82.014 millones a 96.331 millones, lo que supone un incremento acumulado del 17,5%, lo que refleja la resiliencia de este instrumento de ahorro a largo plazo en periodos de mercado con incertidumbre y su capacidad de recuperación en contextos de elevada volatilidad.

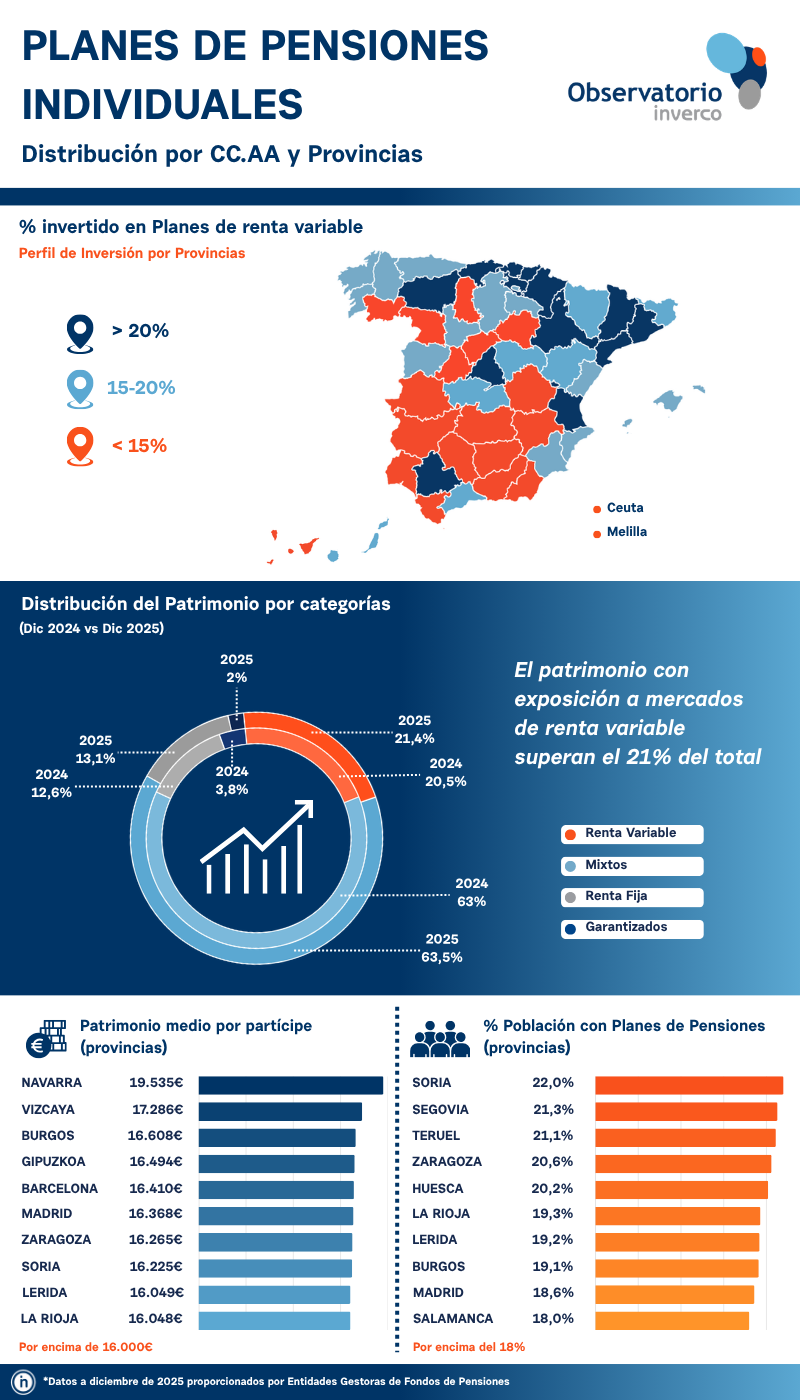
Por Comunidades Autónomas, País Vasco (7,5%), Islas Baleares (5,3%), Madrid y Cantabria (5,0%, en ambos casos) lideran las subidas del ahorro acumulado en estos productos. Además, Cataluña, Madrid, Andalucía y Comunidad Valenciana acumulan el 65,8% del ahorro en Planes de Pensiones Individuales a cierre de 2025, mientras que su población no llega al 60%. 

Por otro lado, el patrimonio medio por partícipe alcanzó un nuevo máximo histórico a cierre de 2025, hasta alcanzar los 13.312 euros, frente a los 12.616 euros de 2024 (+5,5%). En este caso, Navarra lidera el ranking con un ahorro medio de 19.535 euros, seguida de País Vasco, Madrid, Cataluña, La Rioja y Aragón, todas ellas por encima de los 16.000 euros.

Cifra clave: el 14,7%

El número de cuentas de partícipes en Planes de Pensiones se situó, a cierre de 2025, en 7,24 millones, lo que supone un ligero descenso del 1% respecto a 2024. Tan solo en tres Comunidades Autónomas creció el número de partícipes durante el pasado ejercicio: Islas Baleares, Cantabria y País Vasco.

De este modo, casi el 14,7% de la población española cuenta con un Plan de Pensiones, un porcentaje que se eleva de forma significativa en el caso de Aragón (20,6%), La Rioja (19,3%), Madrid (18,6%) y Castilla y León (18,1%). No obstante, si se excluye a la población menor de 25 años (por cuestión de capacidad de ahorro) -en torno a 11,5 millones-, y a la población jubilada (9,5 millones), el porcentaje de españoles que cuenta con un Plan de Pensiones rondaría el 25%. 

El ahorro acumulado en Planes de Pensiones Individuales se situó en 2025 en el 5,7% del PIB (5,8% en 2024), debido al mayor incremento registrado por el PIB a precios de mercado, respecto al incremento del volumen de activos de los Planes de Pensiones. En el caso de La Rioja, Aragón y Castilla y León, ese porcentaje se sitúa por encima del 8%.

La renta variable sigue ganando peso 

A cierre de 2025, más de ocho de cada diez euros ahorrados en Planes de Pensiones (84,9%) estaban invertidos en productos mixtos o de renta variable, frente al 83,5% de 2024. En los últimos cinco años, el peso de la Renta Variable pura ha crecido del 15,3% al 21,4%. En el caso de Madrid y País Vasco, más de 1 de cada 4 euros en Planes de Pensiones se canaliza a través de vehículos de Renta Variable (28,6% y 26,5%, respectivamente).

Por su parte, el 13,1% del ahorro acumulado en Planes de Pensiones se concentra en la categoría de renta fija, cinco décimas más que el ejercicio anterior. Murcia, Castilla y León, Cantabria y Asturias son las regiones con mayor porcentaje de patrimonio en este tipo de Planes, superando el 15%. 

La necesidad de reformas

El Observatorio Inverco recuerda que, mientras en España el ahorro en Planes de Pensiones Individuales y Planes de Pensiones de Empleo equivale al 8,3% del PIB nacional, la media ponderada en la OCDE se sitúa en el 57,6%, lo que pone de manifiesto el amplio margen de crecimiento y la importancia de reforzar los incentivos al ahorro privado.

Un informe publicado a finales de 2024 por la OCDE sobre la revisión del mercado de capitales en España identifica algunas reformas necesarias para reforzar el ahorro a largo plazo. Entre sus propuestas destacan la necesidad de incentivar los Planes de Pensiones de Empleo, revisar la liquidez a 10 años de los Planes, desvincular los límites financieros de las aportaciones de los límites fiscales y elevar las deducciones fiscales aplicables a los Planes Individuales. 

José Luis Manrique, director de Estudios del Observatorio Inverco, explica que 2025 ha sido un año positivo para los Planes de Pensiones Individuales, que han alcanzado nuevos máximos tanto en patrimonio acumulado como en ahorro medio por partícipe. “Estos datos ponen de manifiesto la capacidad de los Planes de Pensiones para generar ahorro a largo plazo y la importancia de seguir favoreciendo su desarrollo como complemento de cara a la jubilación. Sin embargo, España todavía tiene un amplio recorrido para impulsar el ahorro privado, por lo que es necesario contar con un marco estable y atractivo que incentive las aportaciones y permita que más ciudadanos puedan complementar su futura pensión mediante el ahorro a largo plazo”, apunta.

Crédit Agricole CACEIS y Edmond de Rothschild amplían su alianza en Luxemburgo

  |   Por  |  0 Comentarios

Foto cedidaJean-Pierre Michalowski, consejero delegado del grupo Crédit Agricole CACEIS.

Crédit Agricole CACEIS y Edmond de Rothschild anuncian una alianza estratégica en asset servicing que refuerza su colaboración en Luxemburgo. Según explican, desde 2013, Crédit Agricole CACEIS presta a Edmond de Rothschild en Luxemburgo diversos servicios de custodia y administración de fondos. Ahora, en virtud del nuevo acuerdo, Crédit Agricole CACEIS adquirirá la totalidad del negocio de asset servicing para terceros de Edmond de Rothschild en Luxemburgo, así como las actividades de asset servicing correspondientes a los fondos de capital privado e infraestructuras de Edmond de Rothschild.

Desde la firma destacan que esta operación convierte a Crédit Agricole CACEIS en socio estratégico de Edmond de Rothschild en Luxemburgo y se alinea plenamente con el objetivo de Crédit Agricole CACEIS de consolidarse como uno de los líderes del mercado europeo. Esta sólida alianza permitirá a ambos grupos diseñar conjuntamente soluciones de servicio a medida para fondos, tanto de activos líquidos como ilíquidos. Según destacan, estas soluciones combinarán la experiencia de Edmond de Rothschild en banca privada y gestión de activos con las capacidades de Crédit Agricole CACEIS en Securities Services.

“Sobre la base de la confianza que Edmond de Rothschild ha depositado en nosotros desde 2013, estamos preparados para reforzar nuestra relación comercial y contribuir al proceso de consolidación del mercado europeo de servicios de activos. Los fondos y los nuevos clientes se beneficiarán de la red global de nuestro grupo, de nuestra amplia oferta de productos y de nuestras continuas inversiones tecnológicas, que están elevando los estándares de servicio, eficiencia y seguridad en todo el sector”, ha señalado Jean-Pierre Michalowski, consejero delegado del grupo Crédit Agricole CACEIS.

Por su parte, Yves Stein, consejero delegado de Edmond de Rothschild Europe, ha añadido: “Este acuerdo abre una nueva etapa en nuestra relación de largo recorrido con Crédit Agricole CACEIS. Nos permitirá centrarnos en el desarrollo de nuestras actividades de banca privada y gestión de activos, incluida una amplia gama de servicios para fondos dedicados de activos líquidos e ilíquidos, apoyándonos al mismo tiempo en las capacidades de un socio histórico y de confianza en servicios de activos”.

La operación está sujeta a la autorización de la Commission de Surveillance du Secteur Financier (CSSF) de Luxemburgo. Los términos de la transacción no se han hecho públicos. La operación es coherente con los objetivos del Grupo Crédit Agricole en materia de rentabilidad de la inversión y su impacto sobre la ratio CET1 de Crédit Agricole S.A. no es significativo.

La gran ambición de la inversión de impacto: “Que el conjunto del sistema financiero incorpore sus capacidades”

  |   Por  |  0 Comentarios

Foto cedidaMercedes Valcárcel, directora general de SpainNAB.

En opinión de Mercedes Valcárcel, directora general de SpainNAB, en los últimos años, la principal transformación que ha experimentado la inversión de impacto es que el mercado ha pasado de una fase de construcción y prueba de concepto a una fase de consolidación y sofisticación. Según un estudio de SpainNAB, en 2025 la oferta de capital de impacto efectivamente invertido alcanza 5.051 millones de euros, frente a 3.341 millones en 2023, lo que supone un crecimiento cercano al 51% del volumen total. 

Según explica, este crecimiento viene principalmente impulsado por la inversión de impacto, que se ha multiplicado por dos en este periodo pasando de 1.601 a 3.217 millones de euros y que tiene comprometidos más de 1.500 millones de euros adicionales. Sobre cómo está evolucionando este tipo de inversión, a qué retos se enfrenta y qué futuro dibuja hemos hablado con Valcárcel en esta entrevista, ante la celebración de su encuentro VII Camino al Impacto.

¿Cuáles son los principales cambios que se han dado en la inversión de impacto? 

Más allá del volumen, observamos tres cambios relevantes: mayor protagonismo de la inversión directa en proyectos y empresas sociales y ambientales, que crece un 74% desde 2023 y alcanza los 2.644 millones de euros; aparición de nuevos instrumentos y canales de inversión; y mayor sofisticación en la gestión del capital.

También vemos una evolución en el perfil de los inversores. Hace unos años predominaban actores muy especializados y capital público. Hoy las fuentes de financiación de impacto están mucho más diversificadas: cooperativas, fundaciones, aseguradoras, fondos de pensiones de empleo… Por último, cabría destacar, como síntoma de madurez del sector, que el mercado parece estar dejando atrás la incertidumbre inicial y las expectativas apuntan a un crecimiento gradual, sólido y sostenible.

¿Qué peso real tiene dentro de la industria de gestión de activos?

Aunque la inversión de impacto sigue representando una parte minoritaria del conjunto de la industria financiera y de gestión de activos, ya no puede considerarse un nicho experimental, en tanto que hablamos de un mercado que se ha duplicado en apenas dos años. Hoy hablamos de un mercado con una escala relevante, con una base creciente de inversores y una sofisticación cada vez mayor en sus estrategias y herramientas; con peso importante en la financiación de las empresas sociales y las entidades de economía social; y buenas expectativas de expansión. La inversión de impacto se está consolidando como una estrategia con capacidad para movilizar volúmenes cada vez más relevantes de capital hacia la solución de retos sociales y ambientales. 

Su valor diferencial no reside únicamente en la intencionalidad de impacto, sino en la adicionalidad que aporta: la capacidad de financiar organizaciones, sectores o necesidades que siguen encontrando barreras para acceder al capital convencional. Por eso, el desafío hoy consiste en movilizar nuevos tipos de capital, ampliar el abanico de instrumentos financieros disponibles y construir un mercado capaz de llegar allí donde persisten brechas de financiación. Los propios datos muestran que alrededor de un tercio de los inversores acepta rentabilidades inferiores a mercado para financiar oportunidades que de otro modo podrían quedar desatendidas, mientras que casi tres cuartas partes ofrecen capital paciente o flexible.

La ambición, por tanto, no debería ser que toda la inversión de impacto se parezca cada vez más a la inversión convencional, sino que el conjunto del sistema financiero incorpore capacidades que hoy son características de la inversión de impacto: una mayor orientación a largo plazo, instrumentos más flexibles, una mejor gestión del impacto y una mayor capacidad para financiar ámbitos donde persisten fallos de mercado.

¿Qué pasos faltan para que pase de ser una tendencia destacada a un pilar transversal en la construcción de carteras?

A menudo se plantea el futuro de la inversión de impacto únicamente en términos de integración en las carteras tradicionales. Y, sin duda, necesitamos una mayor participación de inversores institucionales. Pero la verdadera oportunidad es más ambiciosa: movilizar nuevos tipos de capital, desarrollar instrumentos más diversos y ampliar la capacidad del sistema financiero para llegar a necesidades que siguen estando insuficientemente cubiertas.

El objetivo no debería ser únicamente que la inversión de impacto ocupe más espacio dentro de las carteras, sino que contribuya a transformar la forma en que entendemos la asignación de capital: incorporando una visión más orientada al largo plazo, más consciente de los retos sociales y ambientales y más capaz de cubrir las brechas que todavía deja el mercado financiero convencional.

¿Cómo debe desplegarse este capital catalítico  para desbloquear vehículos de inversión a escala y atraer al inversor institucional más tradicional?

El capital catalítico es esencial cuando queremos desarrollar mercados que todavía no han alcanzado la escala o la madurez suficientes para atraer inversión convencional. Su función no es sustituir al capital privado, sino asumir riesgos que otros actores no pueden asumir y crear las condiciones para que entren nuevos inversores. La clave está en orientar ese capital hacia ámbitos donde persisten brechas de financiación.  En estos casos, los mecanismos de financiación combinada o blended finance, las garantías o las estructuras de primera pérdida permiten combinar distintos tipos de capital de forma complementaria. 

¿Qué herramientas e instrumentos financieros innovadores se están desarrollando para canalizar capital de impacto?

En los últimos años estamos viendo una mayor diversidad de soluciones. A los vehículos de capital y deuda tradicionales se están sumando mecanismos como las garantías, los préstamos

flexibles o con capital paciente, los contratos de impacto social, la financiación basada en ingresos o en resultados o fórmulas híbridas que permiten adaptar mejor las condiciones financieras a la realidad de cada organización. Y no podemos dejar de mencionar las socimis de vivienda social o asequible, con el desafío que está suponiendo la vivienda hoy en día. Pero también fondos de deuda, fundaciones que desarrollan vehículos de inversión propios… Necesitamos movilizar distintas lógicas de capitales con capacidades e instrumentos diversos para atender las necesidades de un ecosistema generador de impacto que es, también, diverso.

Si miramos hacia la próxima década, ¿cómo te imaginas la inversión de impacto dentro de diez años? ¿Hablaremos aún de «inversión de impacto» como una categoría diferenciada o habrá impregnado el concepto de rentabilidad financiera de forma inseparable?

Seguiremos hablando de inversión de impacto como una categoría diferenciada, igual que hoy hablamos de capital riesgo, infraestructuras o deuda privada. Lo que probablemente cambiará es su peso dentro del sistema financiero y su capacidad para influir en la forma en que se asigna el capital. También creo que conceptos que hoy asociamos principalmente a la inversión de impacto, como la medición de resultados, la gestión de externalidades o la consideración de los efectos sociales y ambientales de las decisiones de inversión, irán ganando relevancia en ámbitos mucho más amplios de las finanzas.

No imagino un futuro en el que toda la inversión pase a ser inversión de impacto. Lo que sí espero es un ecosistema financiero donde exista una mayor diversidad de estrategias y donde la inversión de impacto desempeñe un papel cada vez más relevante. En última instancia, el éxito de la inversión y otras formas de financiación del impacto no consistirá en sustituir a otras formas de inversión, sino en demostrar que es posible generar rentabilidad financiera al tiempo que se amplían las oportunidades para las personas, los territorios y el planeta, especialmente allí donde siguen existiendo necesidades insuficientemente atendidas por el mercado.