Integrar, escalar y desaparecer: el camino del ecosistema fintech hacia su futuro

  |   Por  |  0 Comentarios

Foto cedida

El ecosistema fintech tiende a dejar de ser un sector para convertirse en parte de la infraestructura de los servicios financieros. De hecho, ya ha dejado atrás la fase en la que cualquier novedad tecnológica podía presentarse como una disrupción. Según la visión de la Asociación Española de Fintech e InsurTech (AEFI), ahora los mercados son más exigentes y la regulación ocupa un espacio cada vez mayor, por lo que las compañías tienen que demostrar que sus modelos funcionan más allá de una buena idea o de una primera fase de crecimiento.  En consecuencia, a las compañías se les dibuja un claro camino: integrarse, escalar y desaparecer. 

“La cuestión ya no es únicamente qué nuevas tecnologías aparecerán, sino qué compañías serán capaces de incorporarlas de forma útil, segura y rentable. La inteligencia artificial, los datos, los pagos, los activos digitales, la identidad o las soluciones RegTech están configurando una nueva etapa en la que las fronteras entre las empresas financieras y tecnológicas son cada vez menos nítidas”, apuntan desde AEFI. Según indican en su último informe, que analiza cuáles serán las tendencias que marcarán la evolución del ecosistema, el fintech del futuro será, en muchos casos, menos visible como categoría empresarial y más presente como capacidad tecnológica. “Su éxito puede medirse precisamente por cuánto consigue desaparecer de la vista del usuario mientras se integra en más decisiones, transacciones y experiencias de la economía digital”, indican.

Su principal conclusión es que, ante las actuales tendencias del sector, la nueva ventaja competitiva será integrar, escalar y desaparecer. “Una buena tecnología puede abrir una oportunidad de negocio, pero no garantiza por sí sola que una compañía pueda crecer. Las fintech necesitan modelos sostenibles, capacidad para cumplir con la regulación, recursos para invertir en seguridad y estructuras que les permitan escalar”, sostiene el informe. 

Desde AEFI consideran que, por eso, la próxima etapa del ecosistema no estará definida por una única tecnología. “La verdadera transformación surgirá de la combinación de inteligencia artificial, datos, pagos integrados, identidad digital, activos tokenizados y automatización regulatoria. Tecnologías que hoy analizamos por separado tenderán a funcionar como partes de una misma infraestructura financiera”, afirman.

Del sector a la infraestructura

El informe reconoce que la primera ola fintech se construyó alrededor de empresas que buscaban transformar servicios financieros concretos: pagos, financiación, inversión o contratación de seguros. El objetivo era ofrecer una alternativa más ágil, accesible y digital a los modelos tradicionales. En cambio, el informe sostiene que la próxima etapa será diferente: “El fintech está dejando de ser únicamente un sector formado por compañías especializadas para convertirse en una capa de infraestructura integrada en buena parte de la economía digital. Pagos instantáneos, inteligencia artificial, datos financieros, identidad digital, tokenización o herramientas de cumplimiento pueden incorporarse directamente a productos y servicios que, en muchos casos, el usuario ni siquiera percibirá como financieros”.

Según AEFI, se trata de un cambio que trasciende el ámbito tecnológico. Y sostienen que el valor puede desplazarse desde la creación de un producto financiero concreto hacia el control de los datos, la distribución, las infraestructuras y las capacidades de inteligencia que permiten prestarlo. Además, señalan que en este nuevo escenario, el éxito del fintech no se medirá únicamente por el número de nuevas entidades o soluciones que genere, sino por su capacidad para convertirse en una pieza esencial, interoperable y cada vez más invisible de la economía.

En esta nueva etapa de “infraestructura integrada”, es previsibles que se produzcan operaciones corporativas. «Es algo que ya hemos venido viendo y que puede ganar intensidad en esta nueva etapa del ecosistema. Las entidades de inversión y las gestoras conocen muy bien al cliente, los productos y las necesidades del mercado, pero al mismo tiempo están afrontando unos costes regulatorios y de cumplimiento cada vez mayores, especialmente en el caso de las entidades de menor tamaño. En ese proceso de optimización, la infraestructura integrada puede jugar un papel muy relevante. El acceso a capacidades tecnológicas, operativas o regulatorias de forma más modular permite ganar escala y eficiencia, sin que cada entidad tenga que desarrollar internamente toda la infraestructura necesaria», explica Leyre Celdrán, directora general de la AEFI.

En opinión de Celdrán, los motivos citados harían natural que se «produjera un proceso donde se multipliquen operaciones de M&A protagonizadas por entidades financieras o de inversión que busquen incorporar capacidades tecnológicas, talento o soluciones especializadas. No se tratará necesariamente de comprar una fintech por su volumen, sino de incorporar aquellas capacidades que permitan mejorar la eficiencia, reducir costes y ofrecer un mejor servicio al cliente».

También reconoce que el principal freno en esta evolución ha sido siempre la financiación: «La financiación ha sido siempre uno de los principales retos de las compañías fintech y continúa siéndolo, especialmente para aquellas empresas que necesitan invertir de manera significativa antes de alcanzar una escala suficiente. A esto se suma ahora un segundo reto: la creciente especialización que requiere el sector. La evolución del sistema financiero exige conocimientos y capacidades cada vez más específicos en ámbitos como tecnología, datos, inteligencia artificial, ciberseguridad, pagos o regulación. Para una fintech, disponer internamente de todas estas capacidades puede resultar muy costoso y difícil de escalar».

Precisamente aquí es donde Celdrán considera que se encuentra uno de los principales catalizadores del cambio: la integración de infraestructuras y la colaboración entre distintos actores del ecosistema. «Si una compañía puede acceder de forma sencilla a determinadas capacidades tecnológicas, regulatorias u operativas, puede concentrar sus recursos en aquello que realmente la diferencia y aporta valor en el servicio y productos que ofrece a sus clientes», matiza.

IA, integrada en todos los procesos

El informe reconoce que la inteligencia artificial (IA) lleva tiempo incorporándose a todos los servicios financieros, especialmente en ámbitos como la prevención del fraude, el análisis de riesgos o la automatización. Y matiza que lo que ahora está cambiando es la profundidad con la que puede incorporarse al negocio. “La IA convierte la tecnología financiera en una capacidad invisible integrada en la toma de decisiones, por lo que el salto relevante no estará tanto en utilizar inteligencia artificial como en integrarla de forma transversal en procesos que hasta ahora dependían en mayor medida de tareas manuales”, asegura.

En este sentido, reconoce que la siguiente frontera puede ser todavía más relevante: los agentes de IA podrían pasar de asistir al cliente a actuar en su nombre. En este sentido, un agente analizará sus necesidades, comparará productos, seleccionará alternativas y, dentro de los límites establecidos, podrá ejecutar determinadas operaciones. La competencia podría desplazarse así desde quién posee el producto financiero hacia quién controla la interfaz inteligente que ayuda al cliente a decidir qué producto utiliza. Según Celdrán, tecnológicamente ya estamos muy cerca de que un agente pueda recibir una instrucción del cliente, interpretar su situación financiera, comparar alternativas y ejecutar determinadas actuaciones en su nombre. «La diferencia fundamental está entre que un agente nos asesore y que un agente actúe por nosotros. Podemos imaginar perfectamente un escenario en el que le digamos: organiza mis pagos de este mes, mueve el exceso de liquidez a una cuenta remunerada y avísame si puedes reducir mis costes financieros. Técnicamente es viable, pero el verdadero reto empieza cuando esa IA tiene capacidad para comprometer jurídicamente al cliente o mover su dinero. Ahí tendremos que resolver varias cuestiones», reconoce.

Entre esas cuestiones que cita la directora general de la AEFI señala, como primera, la identidad y el mandato. «Tenemos que saber inequívocamente quién autoriza a ese agente, para qué le autoriza, durante cuánto tiempo y con qué límites. No puede existir una delegación ilimitada y opaca. La segunda es la responsabilidad. Si un agente interpreta incorrectamente una instrucción, contrata un producto equivocado o realiza una operación no deseada, tendremos que tener perfectamente definido quién responde: la entidad financiera, el proveedor tecnológico, el desarrollador del modelo o varios de ellos dentro de una cadena de responsabilidad. Y, en tercer lugar, es la trazabilidad. En servicios financieros necesitamos poder reconstruir por qué se tomó una decisión y qué instrucciones recibió el sistema. Esto es particularmente importante cuando la IA participa en decisiones que afectan significativamente a una persona. El propio AI Act considera determinados usos financieros, como la evaluación de solvencia de personas físicas, dentro de los casos de IA de alto riesgo, sujetos a mayores exigencias», explica.

Celdrán reconoce que un tema a parte es todo lo que tiene que ver con ciberseguridad, la prevención del fraude, la protección de datos y la resiliencia operativa. «DORA, además, deja claro un principio que me parece especialmente relevante para este debate: aunque una entidad utilice proveedores tecnológicos externos, la entidad financiera sigue siendo responsable del cumplimiento de sus obligaciones. Por tanto, no creo que la regulación deba impedir la llegada de los agentes financieros. Al contrario: deberíamos construir un marco que permita utilizarlos de forma segura. El reto será encontrar el equilibrio entre autonomía tecnológica y control humano, estableciendo diferentes niveles de autorización según el riesgo de la operación», añade.

Las finanzas, donde esté el cliente

Como tercera tendencia señala el embedded finance, o finanzas integradas, que consiste en incorporar servicios financieros —como pagos, financiación, seguros o inversión— directamente en plataformas, aplicaciones y experiencias digitales que originalmente no eran financieras. Según su análisis, supondrá un cambio relevante, porque hace desaparecer la frontera entre producto financiero y producto no financiero. 

“El cliente ya no tiene que acudir necesariamente a una entidad o aplicación financiera para contratar un servicio: el servicio puede aparecer donde surge la necesidad. Una plataforma de comercio electrónico puede ofrecer financiación en el momento de la compra; una aplicación puede integrar pagos; una empresa puede incorporar seguros a la contratación de un producto”, afirman. Esto supone que el embedded finance se convertirá en una de las capacidades financieras en una pieza más de la experiencia de usuario y refuerza una de las principales tendencias del nuevo ecosistema, siendo menos visibles para el cliente, pero más presentes en su vida digital.

Los activos digitales buscan su lugar

El informe reflexiona sobre cómo el debate sobre los activos digitales, que estuvo años dominado por los criptoactivos y ahora se amplía hacia cuestiones como la tokenización de instrumentos financieros y el uso de nuevas infraestructuras para su emisión, negociación y liquidación. El marco europeo que establece el Reglamento MiCA ha contribuido a establecer unas reglas comunes para buena parte del mercado de criptoactivos. Al mismo tiempo, la tokenización plantea posibilidades que van más allá de la creación de nuevos productos: puede transformar las propias infraestructuras sobre las que se emiten, negocian y liquidan determinados activos financieros. “Su desarrollo dependerá, en buena medida, de que estas soluciones puedan convivir con las infraestructuras existentes. Interoperabilidad, seguridad jurídica e integración serán determinantes para que la tokenización pase de los proyectos piloto a aplicaciones con mayor escala”, argumentan.

Por otro lado, el open banking abrió el acceso a información bancaria y permitió desarrollar nuevos servicios alrededor de ella, mientras que el open finance plantea ampliar esa lógica a otros productos y datos financieros, siempre con autorización del cliente. Pero tener acceso al dato no será suficiente. La ventaja competitiva estará cada vez más en la capacidad para interpretarlo y convertirlo en servicios que aporten valor. Por eso, la evolución del open finance estará estrechamente ligada al desarrollo de la inteligencia artificial, pero también a cuestiones como la privacidad, la seguridad y el control de la información por parte del usuario.

Además, los pagos siguen siendo uno de los ámbitos donde más rápidamente se perciben los cambios. Las transferencias instantáneas, los pagos entre cuentas, las wallets y la evolución de las infraestructuras de pago están configurando un mercado que ofrece cada vez más alternativas a una gran velocidad. “La consecuencia puede ser que el propio acto de pagar pierda protagonismo”, matizan.

Seguridad y regulación ganan peso

Un aspecto relevante que identifica el informe es que, a medida que los servicios financieros se digitalizan, también aumenta la importancia de saber quién está al otro lado de una operación, cómo se protege la información y qué ocurre cuando algo falla. “Identidad digital, prevención del fraude, ciberseguridad y cumplimiento normativo forman ya parte del desarrollo de cualquier servicio financiero. Al mismo tiempo, el reglamento DORA ha elevado las exigencias en materia de resiliencia operativa digital y gestión del riesgo tecnológico”, señalan.

Este contexto, considera, abre un campo relevante para la industria regtech. “La automatización de procesos de verificación, supervisión y cumplimiento puede ayudar a las compañías a gestionar una carga regulatoria cada vez mayor, especialmente en un entorno en el que las amenazas digitales también evolucionan rápidamente”, apunta el informe.
LYNK Markets: Lo que sostiene el precio de un ETN cuando nadie está mirando

  |   Por  |  0 Comentarios

Pixabay CC0 Public DomainAutor: AS Photography from Pixabay

Un asesor mira una pantalla y ve un número que sube o baja. Eso es todo lo que necesita ver, y así debería ser. Pero ese número no aparece solo. Detrás de cada movimiento de precio hay una metodología de valoración que se ejecutó, un flujo de órdenes que se procesó, y un conjunto de controles que confirmaron que todo eso ocurrió como debía. Las operaciones detrás de un ETN son exactamente eso: invisibles cuando funcionan, y evidentes en el peor momento si algo falla.

Por qué esto importa ahora

Cada vez más flujo institucional y de canales de wealth en América Latina y Estados Unidos está llegando a productos alternativos a través de ETNs, y ese flujo trae consigo una expectativa de liquidez y ejecución que antes no existía en este espacio. Un asesor que hace diez años solo necesitaba entender la estrategia subyacente hoy también necesita poder explicar, con confianza, cómo se determina el precio en pantalla y qué ocurre el día en que un cliente quiere vender. Esa expectativa está creciendo más rápido que la comprensión operativa detrás de ella, y ahí es donde un desk de Capital Markets sólido marca la diferencia.

Más allá del ETN

Un ETN no vale lo que vale por su nombre ni por su emisor. Vale lo que vale por lo que replica y por la disciplina con la que ese valor se calcula y se comunica. Cada ETN tiene una metodología de valoración definida desde el momento en que fue estructurado: qué fuente de precios se utiliza para el subyacente, con qué frecuencia se recalcula el NAV, y qué ocurre cuando esa fuente falla o se retrasa. Nada de eso es visible para el inversor final, pero es lo que convierte una estrategia privada, muchas veces ilíquida por naturaleza, en un número confiable y verificable todos los días.
La calidad de un ETN se mide, en buena parte, por la calidad de ese proceso de valoración, no solo por el desempeño de la estrategia que representa.

Cómo se compra y se vende en la práctica

Cuando un cliente decide entrar o salir de un ETN, esa decisión pone en marcha una cadena de pasos que toma horas, no segundos. El desk de Capital Markets recibe la orden, la valida contra los términos del producto, y coordina con el calculation agent y el custodio para que la creación o redención se ejecute al precio correcto y se liquide dentro del plazo acordado.
A diferencia de un instrumento cotizado en bolsa con un libro de órdenes público, aquí la liquidez se administra de forma activa: alguien tiene que confirmar que el subyacente puede efectivamente absorber esa entrada o salida sin distorsionar el precio para el resto de los tenedores. Esa coordinación, repetida de forma consistente operación tras operación, es lo que le permite a un asesor prometerle a su cliente que el producto es líquido, no solo que lo parece en la ficha técnica.

Las personas, procesos y controles detrás

Ningún precio se publica sin que alguien lo haya conciliado primero. El equipo de Capital Markets concilia los inputs de valoración contra sus fuentes, contra el histórico reciente, y contra los límites de tolerancia definidos para cada producto, antes de confirmar el NAV del día.

Cuando algo se sale de ese rango (un salto inusual en el subyacente, una fuente de precios que no reporta a tiempo), existe un proceso de excepción definido de antemano, no una decisión improvisada en el momento. En un caso reciente, un proveedor de precios no publicó el precio de un bono, lo cual afectó los inputs de uno de nuestros procesos de cálculo. En lugar de retrasar el NAV o estimar sin fundamento, el equipo aplicó el fallback predefinido: el último precio validado, ajustado por cualquier movimiento publicado del benchmark correspondiente. La excepción quedó documentada en el registro y fue notificada al cliente, y se resolvió antes de que abriera el siguiente ciclo de cálculo.

Ese proceso, más que cualquier característica del producto en sí, es lo que separa a una plataforma que administra ETNs de una que simplemente los emite.

La diferencia real

El asesor que solo mira el precio en pantalla y el que entiende qué sostiene ese precio venden el mismo producto de forma muy distinta. El primero repite un número. El segundo puede explicarle a su cliente, con precisión, por qué ese número es confiable incluso en un día de estrés de mercado.

En Lynk Markets, esa es precisamente la función del desk de Capital Markets: hacer que la disciplina operativa detrás de un ETN sea tan sólida que nunca tenga que notarse.


Tribuna de Joan Prieto, Director de Capital Markets de LYNK Markets 

Reflexiones de cuatro portfolio builders sobre cómo construir carteras con los desafíos actuales

  |   Por  |  0 Comentarios

Foto cedida

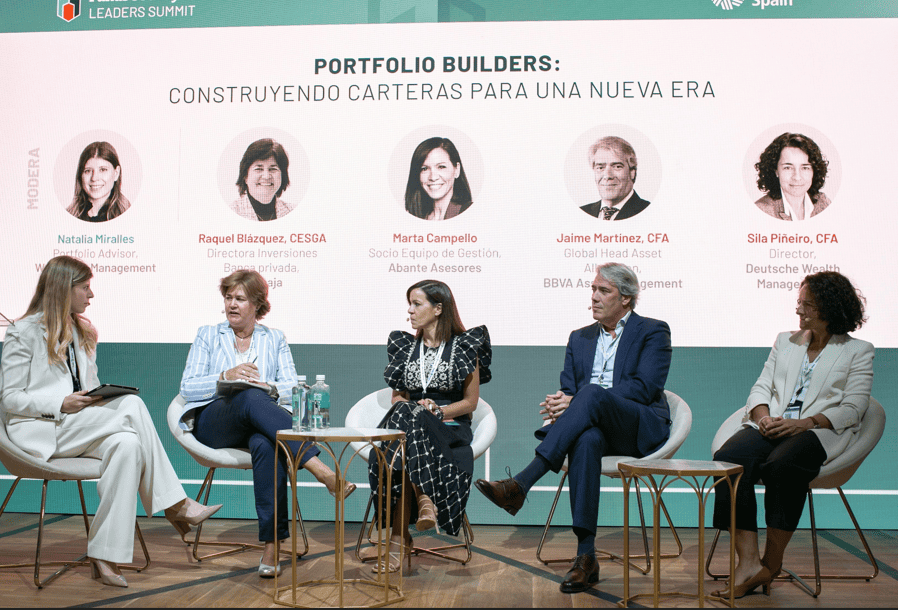
Planificación, diversificación, capacidad de selección y amplio conocimiento son los cuatro pilares sobre los que debe pivotar la labor de un buen selector de fondos. Son las conclusiones dl panel “Portfolio Builders: Construyendo carteras para una nueva era”, celebrado en el marco del II Funds Society Leaders Summit. El panel estuvo moderado por Natalia Miralles, Portfolio Advisor de Wellington Management, y en él participaron Raquel Blázquez, CESGA, Directora de Inversiones de Banca Privada de Ibercaja; Marta Campello, Socio del Equipo de Gestión de Abante Asesores; Jaime Martínez, CFA, Global Head Asset Allocation de BBVA Asset Management; y Sila Piñeiro, CFA, Director de Deutsche Wealth Management. 

La visión de Abante Asesores

Para Marta Campello, la principal preocupación que trasladan actualmente los clientes es la incertidumbre, no solo vinculada a los retornos de las inversiones o al panorama financiero, sino también a factores como la geopolítica y la inflación, algo que definió como un «nudo en el estómago» con el que los inversores deberán lidiar de forma casi permanente. En su opinión, los selectores no deben perder de vista el ABC de la construcción de carteras, pero deben ser capaces de evolucionar: “Los principios son clásicos, las soluciones son las que van cambiando y nos tenemos que adaptar”. La mayor variedad de activos disponibles hace que tomar decisiones de inversión sea más complejo y exija comprender qué función cumple cada activo, qué riesgos incorpora y cómo se combina con el resto de la cartera.

Campello también subrayó que la planificación ha pasado de ser importante a resultar irrenunciable. Las necesidades cambian a medida que evoluciona el patrimonio, desde comenzar a ahorrar hasta preservar la capacidad adquisitiva. En este contexto, considera especialmente relevante el acompañamiento al inversor, junto con la formación y el conocimiento, también ante la aparición de nuevas herramientas de inteligencia artificial y un entorno en el que las noticias se reciben de forma inmediata y las emociones pueden condicionar el la toma de decisiones de los inversores.

La visión de BBVA Asset Management

Jaime Martínez explicó que la preocupación de los inversores varía en función de su perfil. Mientras que los institucionales están poniendo el foco en la diversificación y en el riesgo de que la renta fija no vuelva a actuar como colchón ante una caída de los mercados, entre los clientes de wealth y retail identifica el FOMO, el temor a quedarse fuera de las fuertes subidas registradas por determinados sectores, como los valores ligados a la IA.

Martínez también habló brevemente de la implementación de IA que están realizando en su entidad. Explicó que BBVA Asset Management está avanzando por distintas fases, comenzando por la eficiencia de procesos y avanzando hacia su utilización en la toma de decisiones mediante la generación de ideas de inversión. El experto puso énfasis en esto último, insistiendo en la necesidad de distinguir entre identificar una idea de inversión, analizarla y tomar la decisión, para después pasar a la ejecución y al seguimiento. La decisión final, según explicó, debe seguir siendo humana, aunque la inteligencia artificial puede tener un peso importante en las fases previas, especialmente en el análisis.

Respecto a los mercados privados, considera que su democratización supone “un cambio estructural”, aunque advierte de la necesidad de una «implementación prudente». La gestión de las expectativas sobre liquidez y la integración de activos ilíquidos en carteras tradicionalmente líquidas son, a su juicio, dos de los principales desafíos.

La visión de Deutsche Wealth Management

Sila Piñeiro puso el foco en una preocupación de más largo plazo: preservar el patrimonio y mantener el nivel de vida en un entorno inflacionario, sin alterar el nivel de riesgo que cada inversor está dispuesto a asumir. En este sentido, señaló que el reto para el cliente no consiste únicamente en obtener rentabilidad, sino en proteger su patrimonio frente a la pérdida de poder adquisitivo.

Su reflexión sitúa la construcción de carteras en un contexto en el que las necesidades de preservación patrimonial deben convivir con las condiciones de inflación y con el perfil de riesgo de cada inversor. La prioridad pasa así por encontrar soluciones que permitan mantener el nivel de vida sin asumir un riesgo superior al que el cliente está dispuesto a soportar.

La visión de Ibercaja

Raquel Blázquez defendió el papel que la gestión activa sigue desempeñando en las carteras, aunque considera necesario determinar en qué mercados merece la pena pagar el coste adicional frente a una solución pasiva. En mercados muy eficientes, líquidos y ampliamente seguidos, como el S&P 500, considera difícil justificar ese sobrecoste, mientras que en segmentos como las small caps o la renta fija, donde pueden existir mayores ineficiencias, identifica más oportunidades para la gestión activa. En cualquier caso, destacó la importancia de seleccionar equipos gestores con procesos sólidos, consistentes y disciplinados.

Respecto a los alternativos líquidos, Blázquez destacó su contribución a la diversificación y descorrelación, así como su mayor facilidad de acceso para el inversor minorista frente a determinadas inversiones en mercados privados. La gestión pasiva, añadió, supone una amenaza para la gestión activa, pero también un revulsivo para diferenciar el verdadero valor añadido. Además, advirtió sobre los riesgos asociados a la concentración de determinados índices y defendió la necesidad de hacer más pedagogía entre los inversores.


BNP Paribas AM: Flexibilidad y diversificación para aprovechar las oportunidades de la renta fija en euros

  |   Por  |  0 Comentarios

Foto cedidaRui Li, gestora de renta fija (izquierda) y Johann Plé, gestor senior de renta fija de BNP Paribas Asset Management.

El panorama de la renta fija europea ha experimentado importantes cambios en los últimos años y se ha convertido en un segmento del mercado de renta fija global que resulta difícil de pasar por alto.

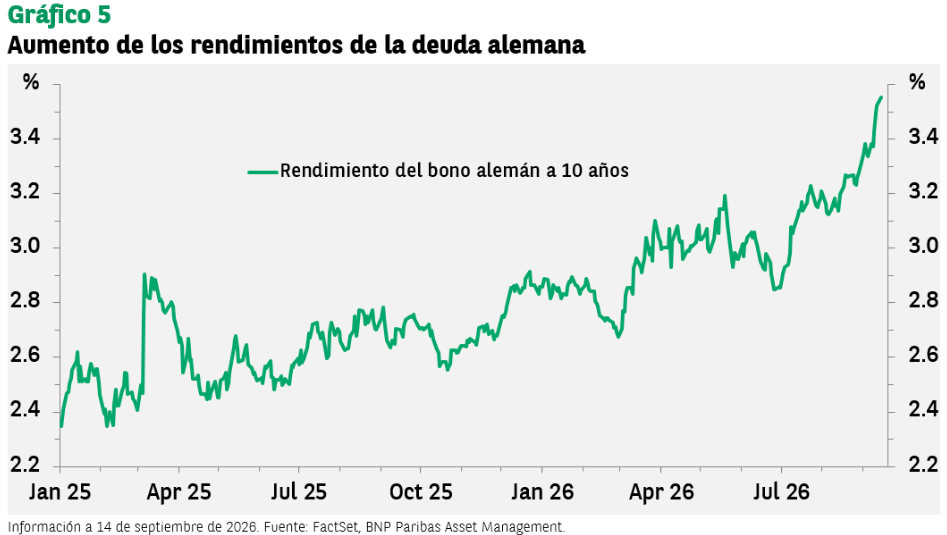
Aunque la volatilidad que han registrado recientemente los mercados ha impulsado al alza los rendimientos -la rentabilidad de los títulos de deuda alemana a diez años está en los niveles más altos de los últimos años-, pensamos que el contexto actual ofrece una oportunidad especialmente interesante.

No obstante, las valoraciones actuales no son fruto de la casualidad. El aumento de los riesgos geopolíticos y el consiguiente encarecimiento de la energía han afectado a la inflación y a las políticas monetarias de los bancos centrales.

En última instancia, el deterioro de las cuentas públicas ha derivado en un aumento de la deuda pública y de los déficits. Si bien estos factores podrían seguir generando volatilidad, pensamos que los inversores no deberían pasar por el alto el atractivo rendimiento que ofrece actualmente la renta fija denominada en euros, especialmente en el marco de un enfoque activo, flexible y diversificado.

Unos rendimientos más elevados implican una mayor rentabilidad potencial

Imaginemos una carrera de 100 metros en la que los corredores parten desde distintas distancias de la línea de meta. En igualdad de condiciones, quienes empiezan más cerca de la meta tendrán muchas más probabilidades de ganar.

Lo mismo ocurre en los mercados de renta fija. Aunque las rentabilidades obtenidas en el pasado no son garantía de rentabilidades futuras, los datos históricos nos muestran que unos tipos más altos al inicio del periodo de inversión tienden a asociarse con una rentabilidad más elevada.

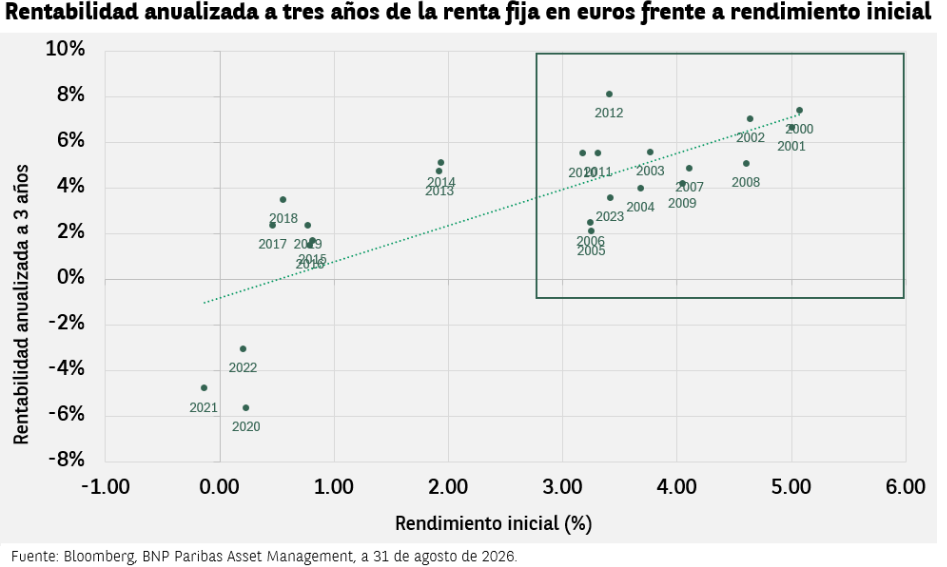
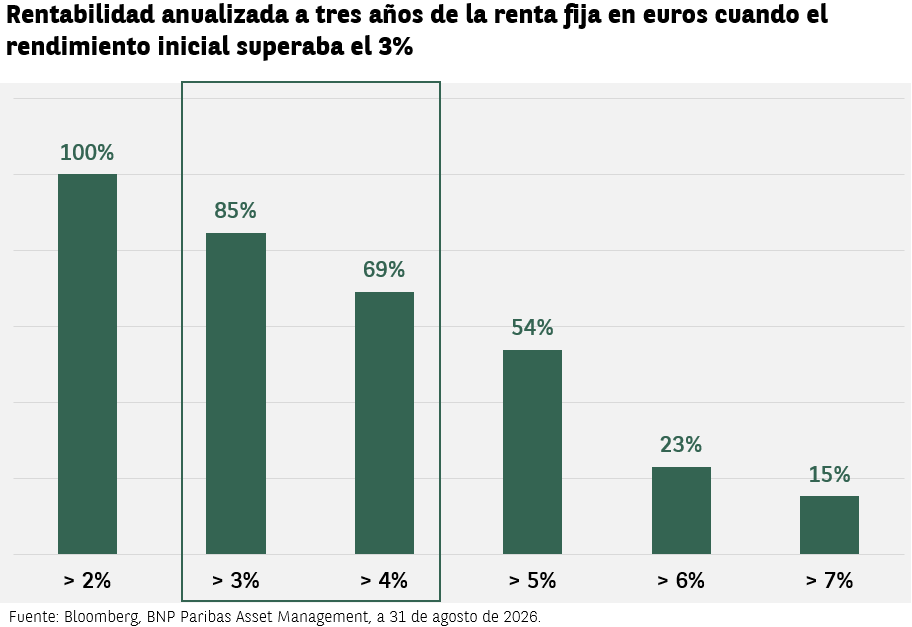
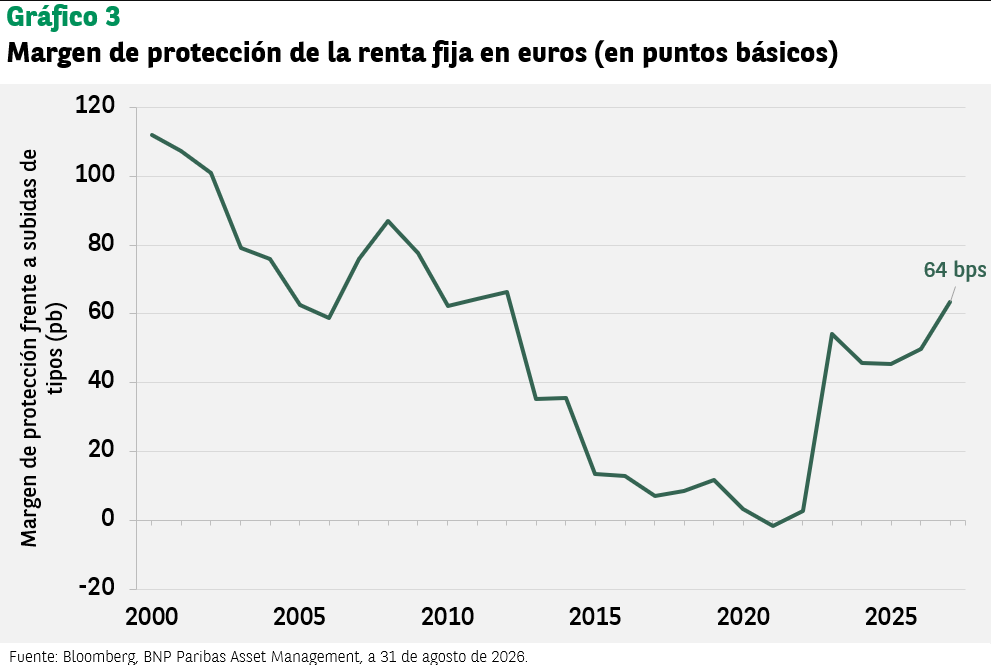
Como podemos comprobar en los gráficos siguientes, el nivel de rendimiento inicial ha influido de forma significativa en la rentabilidad anualizada a tres años que ha registrado el universo de renta fija en euros en los últimos 25 años.


De hecho, cuando el rendimiento medio de la renta fija en euros ha superado el 3%, como ocurre en la actualidad, la rentabilidad anualizada a tres años se ha situado por encima del 3% en nueve de cada diez ocasiones y por encima del 4% en siete de cada diez.


Pero no es ninguna sorpresa: la rentabilidad del mercado de renta fija durante un periodo concreto viene determinada por el rendimiento inicial, que también podemos llamar carry, y por la trayectoria de dicho rendimiento a lo largo del periodo en cuestión. Por tanto, cuanto mayor sea el rendimiento inicial, mayor será el potencial de rentabilidad, siempre que una subida posterior de los rendimientos no termine por anular esa ventaja.

De hecho, un aumento significativo de los rendimientos podría llegar a absorber por completo el carry de la asignación a renta fija de un inversor. Con todo, resulta llamativo que, en los últimos 30 años, solo se hayan registrado tres periodos de tres años con rentabilidad negativa, y en los tres casos ese periodo coincidió con la fuerte corrección del mercado de renta fija de 2022, que partía de unos niveles de rendimiento muy bajos. La explicación es sencilla: cuanto más elevado es el nivel de rendimiento inicial, mayor es el margen de protección frente a una subida de los tipos de interés.


Durante la etapa de expansión cuantitativa, el mercado de renta fija europea apenas ofrecía protección frente a una subida de tipos de interés; entre los años 2015 y 2022, el margen de protección se situó en niveles próximos a cero. Sin embargo, el reciente reajuste de las valoraciones ha devuelto dicho margen a niveles que no veíamos desde hace más de diez años.

En la actualidad, pensamos que el mercado europeo de renta fija podría absorber una subida de tipos de unos 60 puntos básicos antes de que la rentabilidad pudiera pasar a territorio negativo.

En pocas palabras, no solo es que las valoraciones actuales ofrezcan una cierta protección frente a las subidas de tipos, sino que además tienden a estar históricamente relacionadas con una rentabilidad más elevada.

El aumento de la volatilidad puede generar oportunidades de inversión

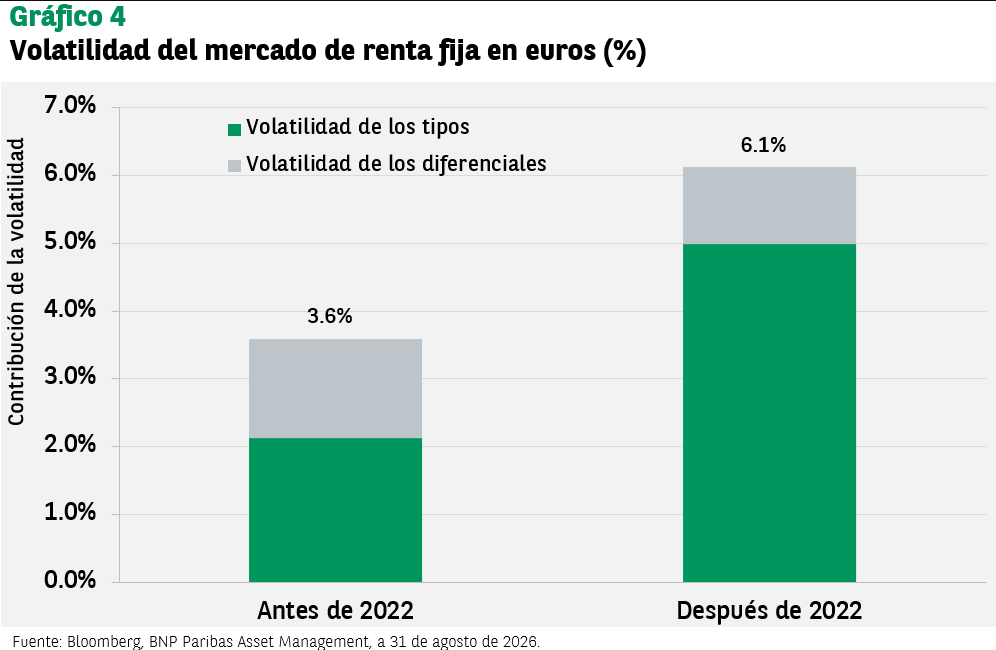
En los últimos años, el mercado ha registrado un aumento de la volatilidad, y todo parece indicar que esta se mantendrá en niveles elevados. Sin embargo, resulta interesante observar que este nuevo régimen de volatilidad ha venido impulsado en mayor medida por los tipos de interés que por la volatilidad de los diferenciales.


Es decir, los tipos pueden encontrarse en niveles más elevados, pero a costa de un aumento de la volatilidad, mientras que la reducción que han experimentado los diferenciales de crédito en los últimos años ha venido acompañada de una disminución de la volatilidad de los diferenciales.

Desde una perspectiva ajustada al riesgo, esta situación podría restar atractivo a las valoraciones actuales de los tipos de interés, y los inversores podrían mostrarse reacios a asumir un riesgo adicional de duración. Sin embargo, si lo consideramos desde la perspectiva de la gestión activa, pensamos que dicha volatilidad representa una oportunidad.

El rendimiento de la deuda pública alemana a diez años ha aumentado casi 100 puntos básicos en el último año y medio. Sin embargo, si analizamos con mayor detenimiento el siguiente gráfico, vemos que ha habido ocho fases en las que los tipos repuntaron más de 25 puntos.

Un enfoque ágil, con suficiente flexibilidad en la gestión de la duración, puede tratar de aprovechar esta volatilidad, no solo para limitar las pérdidas durante las fases de repunte de los tipos, sino también para mejorar la rentabilidad en esos periodos.


En un periodo de elevada incertidumbre, marcado por las continuas tensiones geopolíticas, la intensa agenda política, la inestabilidad fiscal y la expansión de la inteligencia artificial, puede resultar conveniente diversificar los riesgos.

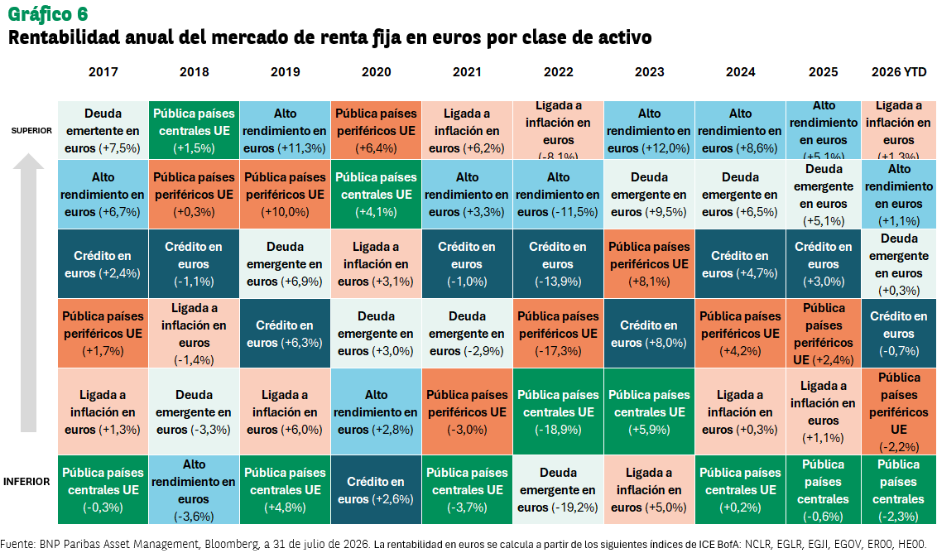
El mercado de renta fija denominada en euros permite acceder a una amplia variedad de clases de activos que, combinados entre sí, pueden ayudar a los inversores a hacer frente a diferentes ciclos de mercado. De hecho, durante los últimos diez años, los segmentos que han determinado en mayor medida la rentabilidad de este universo han ido variando: del crédito a la deuda ligada a la inflación, y de la deuda soberana de los mercados emergentes a la de los países centrales o periféricos de la eurozona.

En nuestra opinión, una exposición flexible entre estos distintos segmentos puede ayudar a los inversores a aprovechar las mejores oportunidades a medida que vayan surgiendo y, con ello, mejorar la rentabilidad ajustada al riesgo.

Estabilidad en un entorno de incertidumbre

El atractivo de la renta fija en euros quizás solo es comparable con el elevado grado de incertidumbre que caracteriza actualmente a los mercados. Sin embargo, los rendimientos siguen alcanzando nuevos máximos, lo que nos lleva a pensar en una posible mejora de las perspectivas de rentabilidad a largo plazo. Es posible, no obstante, que la volatilidad a corto plazo siga poniendo a prueba la confianza de los inversores.

En este contexto, la adopción de un enfoque flexible y ágil en la gestión de la duración, combinado con una adecuada diversificación de los riesgos, podría ser la forma más eficaz de aprovechar las oportunidades que ofrece actualmente la renta fija en euros.


Tribuna elaborada por Rui Li, gestora de renta fija (izquierda) y Johann Plé, gestor senior de renta fija de BNP Paribas Asset Management. 

Invesco: Selectivos en duración y cautela ante el riesgo de crédito

  |   Por  |  0 Comentarios

Foto cedidaLewis Aubrey-Johnson, co-Team Lead, Global Core & High Yield de Invesco.

Los mercados de renta fija están sufriendo una presión sostenida, con unos rendimientos que se acercan a los niveles anteriores a la crisis financiera global y que este año han empujado la rentabilidad a terreno negativo. El principal factor es el petróleo, que ha vuelto a situarse por encima de los 100 dólares y, de mantenerse así, probablemente empujará la inflación general hacia el 4% y aumentará el riesgo de que se extienda a los precios subyacentes. Dado que la inflación es la principal preocupación, las curvas de los bonos del Estado se han aplanado en sentido bajista, y el tramo a corto plazo se ha visto especialmente afectado.

Otros factores también están lastrando la confianza: unos datos económicos mejores de lo esperado en Estados Unidos y Europa, la aceleración de las emisiones relacionadas con la inteligencia artificial, las dudas sobre el nuevo presidente de la Reserva Federal y la inusual intervención verbal del Tesoro de Estados Unidos.

El aumento de los rendimientos también eleva los costes de financiación de los gobiernos, lo que se suma a las preocupaciones que desde hace tiempo tienen los inversores sobre la deuda pública y los indicadores de déficit, que siguen una trayectoria insostenible.

Opiniones y posicionamiento del equipo

La duración es una decisión difícil. La inflación supone ahora un auténtico reto para los bancos centrales y no está claro cuándo bajarán los precios de la energía. Es difícil vislumbrar un final próximo al conflicto del Golfo, tal y como ha indicado incluso el presidente Donald Trump, y el riesgo de una escalada es tan grande como el de una resolución. Los elevados precios de la energía, las preocupaciones fiscales y los datos de crecimiento resistentes son factores negativos para los tipos de interés.

Por otro lado, el mercado ya descuenta numerosas subidas de tipos para los próximos dos años: tres en Estados Unidos (incluso tras la reciente subida), cuatro en la zona euro y otras cuatro en el Reino Unido. Dado que el crecimiento estadounidense se sitúa en torno a su potencial y el mercado laboral se mantiene estable, seguimos considerando estas posibles subidas de tipos como una medida de gestión de riesgos y no como el inicio de un ciclo sostenido de subidas.

Además, dado que los rendimientos a más largo plazo se sitúan cerca de máximos de 20 años, mantenemos una duración ligeramente larga en nuestros fondos de crédito en euros y libras esterlinas con respecto a sus índices de referencia, en torno a medio año. En nuestras estrategias corporativas globales, en las que mantenemos la duración global cercana a los índices de referencia, estamos sobreponderados en el segmento a corto plazo e infraponderados en el de largo plazo en Estados Unidos, en consonancia con la temática de la sostenibilidad de la deuda, ya que las necesidades de financiación pública y la competencia por el capital siguen ejerciendo presión al alza sobre las primas de plazo y los rendimientos de los bonos del Estado a más largo plazo.

El equipo también mantiene posiciones largas en el sector energético, en particular en las grandes empresas integradas y en aquellas vinculadas al sector upstream, que se beneficiarán de la inversión en seguridad energética, la dinámica favorable de las materias primas y la diversificación del suministro. Mantenemos una visión positiva sobre determinados emisores de Oriente Medio, que ofrecen una compensación atractiva en los diferenciales en relación con unos sólidos fundamentos subyacentes y, a menudo, con el respaldo del gobierno.

En nuestras estrategias globales de total return, sí que tenemos cierto riesgo de duración, pero hemos trasladado parte de la exposición del dólar estadounidense al euro. Los bonos alemanes (Bunds) han tenido un rendimiento inferior al de los bonos del Tesoro de Estados Unidos, pero creemos que hay más motivos de preocupación en términos fiscales en Estados Unidos que en Europa (Alemania). Además, al reaccionar de forma agresiva ante la crisis inicial de inflación, el BCE ha contribuido a afianzar su credibilidad en la lucha contra la inflación.

El aplanamiento de la curva también nos lleva a considerar los valores que se verían favorecidos por un empinamiento de la curva, que podrían beneficiarse de que los bancos centrales aplacen las subidas de tipos, en relación con las expectativas (lo que es positivo para el extremo corto), o de nuevas preocupaciones fiscales (lo que es negativo para el extremo largo).

En nuestras estrategias globales de bonos agregados, hemos reajustado las carteras, pasando de una ligera sobreponderación en duración a una postura más neutral, reduciendo nuestra sobreponderación en duración del Reino Unido y cubriendo la sobreponderación en duración de la República Checa mediante la reducción de la exposición a la duración de la zona del euro.

¿Qué podría provocar un cambio de tendencia en los mercados de renta fija? Los precios del petróleo suponen un reto para Trump, especialmente de cara a las elecciones de mitad de legislatura en Estados Unidos. Incluso una mejora temporal del clima geopolítico podría provocar un nuevo descenso de los precios del petróleo y el correspondiente repunte de los tipos de interés. El aumento de los rendimientos también incrementa la probabilidad de que los mercados de renta variable se debiliten. En un entorno general de aversión al riesgo, los bonos podrían encontrar apoyo.

Desde una perspectiva macroeconómica más amplia, es probable que suban los precios de los alimentos y el transporte (con El Niño como factor adicional en el caso de los alimentos) como reacción al aumento de los precios de la energía. Pero, por el momento, los indicios de efectos de segunda ronda más generalizados siguen siendo escasos. Los mercados laborales parecen débiles y el crecimiento salarial se está moderando en la mayoría de las economías. Dicho esto, sería ingenuo pensar que la inflación subyacente seguiría cayendo con una tasa general del 4% y ante nuevas subidas de los precios de los alimentos.

Nos mostramos cautelosos ante el riesgo de crédito. Se ha mostrado resistente y hay razones que lo explican (fundamentos económicos, escepticismo respecto a la deuda soberana, una avalancha de dinero en busca de rentabilidad), pero podría haber cierta complacencia.

El aumento de los tipos conlleva un mayor riesgo de refinanciación; quizá no sea un problema en todo el mercado, pero sí podría serlo en sectores con un alto nivel de apalancamiento, como el del software. Contamos con una elevada oferta de bonos corporativos y unos diferenciales de crédito en mínimos históricos. Algo tiene que cambiar. Llevamos algún tiempo con una posición defensiva en el crédito.

Más allá de la duración, el contexto actual no ha hecho más que reforzar nuestra tradicional cautela respecto a los mercados de crédito. Los diferenciales se han ampliado muy ligeramente en los últimos días, pero siguen estando muy por debajo de los máximos del año. En algunas de nuestras estrategias sin restricciones, hemos reforzado nuestras coberturas de crédito.


Tribuna elaborada por Lewis Aubrey-Johnson, co-Team Lead, Global Core & High Yield de Invesco.

Latam envejece, los Estados se quedan sin margen y el ahorro individual deberá tomar el relevo

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

En Latinoamérica, el envejecimiento acelerado, la informalidad laboral y las restricciones fiscales reducen el margen para sostener las pensiones únicamente con esquemas de reparto y en dicho escenario el ahorro individual gana espacio como una pieza cada vez más necesaria para financiar la vejez.

América Latina tiene un problema con el futuro: está envejeciendo rápidamente, pero no necesariamente está acumulando los recursos suficientes para financiar esa vejez.

El Banco Interamericano de Desarrollo (BID) advierte que los sistemas de pensiones latinoamericanos no están preparados para el rápido envejecimiento que experimentará la región. Para 2050, una de cada cinco personas será mayor de 65 años y, bajo los parámetros actuales, ningún sistema previsional de América Latina y el Caribe tiene garantizada su sostenibilidad fiscal o social.

La región se encuentra ante una combinación particularmente compleja. Habrá más adultos mayores durante las próximas décadas, mientras una proporción demasiado elevada de la población trabaja en la informalidad, cotiza de manera intermitente o permanece fuera de los sistemas previsionales. Al mismo tiempo, los gobiernos enfrentan restricciones fiscales que hacen cada vez más difícil trasladar íntegramente al presupuesto público el costo de las pensiones futuras.

El resultado es una ecuación que comienza a ser difícil de ignorar: habrá más personas que necesitarán ingresos durante su retiro, pero proporcionalmente habrá menos trabajadores con capacidad de financiar esos ingresos mediante los mecanismos tradicionales de reparto.

No se trata únicamente de un problema de pensiones. Es, en realidad, el resultado de varias debilidades estructurales que convergen sobre el mismo punto: la capacidad de la región para generar ingresos suficientes y sostenibles durante la vejez.

La demografía juega en contra

Durante décadas, los sistemas de reparto pudieron apoyarse en una estructura demográfica favorable: muchos trabajadores financiaban las pensiones de una población relativamente menor de jubilados, hoy esa relación está cambiando.

El BID estima que para 2050 la región tendrá una de las transformaciones demográficas más profundas de su historia. En ese momento, los mayores de 60 años serán más numerosos que los jóvenes, mientras la esperanza de vida continuará aumentando. Esto significa que las sociedades latinoamericanas tendrán que financiar pensiones durante periodos más prolongados y para una población cada vez mayor.

El problema es que el mercado laboral no está creciendo en la misma dirección porque la informalidad rompe la cadena de las cotizaciones, claramente el segundo gran problema es la ese, la informalidad.

La OCDE señala que casi la mitad de la fuerza laboral latinoamericana trabaja fuera de esquemas formales, sin contratos estables, ingresos seguros o acceso suficiente a la protección social. El organismo identifica a la informalidad como uno de los desafíos persistentes de la región.

La CEPAL fue todavía más contundente en su Estudio Económico 2026 al señalar que la informalidad laboral constituye una restricción estructural que limita la capacidad de América Latina para transformar el crecimiento económico en productividad, inversión y empleos de calidad.

Para las pensiones, esto tiene una consecuencia directa: un trabajador que no cotiza de manera constante no puede acumular derechos previsionales suficientes, independientemente de que el sistema sea público, privado o mixto.

El propio BID estima que actualmente apenas 45 de cada 100 trabajadores de América Latina aportan a un plan de retiro y advierte que sus contribuciones suelen ser demasiado irregulares para financiar prestaciones adecuadas. La informalidad, por lo tanto, no solamente reduce la recaudación de los sistemas de seguridad social. También reduce el número de personas que están construyendo, año tras año, el financiamiento de su propia vejez.

El Estado tampoco tiene un cheque en blanco

Aquí aparece la tercera pieza del problema: las finanzas públicas de la región. Una alternativa frente a la insuficiencia de las pensiones contributivas consiste en ampliar las transferencias públicas y las pensiones no contributivas. Esa vía puede ser indispensable para evitar que millones de personas lleguen a la vejez en pobreza.

Pero tampoco es una solución ilimitada; el envejecimiento incrementará simultáneamente las necesidades de pensiones, salud y cuidados de largo plazo. El propio BID advierte que la proporción de adultos mayores crecerá rápidamente y que el gasto asociado a pensiones y salud podría alcanzar niveles muy elevados en algunos países.

La OCDE, al analizar las reformas recientes de la región, identifica precisamente esta tensión: los países están intentando ampliar la cobertura y mejorar la suficiencia de las pensiones al mismo tiempo que buscan preservar la sostenibilidad financiera de los sistemas.

La conclusión no es que el Estado vaya a desaparecer de la ecuación pensionaria. Es prácticamente la contraria: el Estado tendrá que seguir siendo un componente fundamental, particularmente para garantizar pisos de protección a quienes no pudieron acumular suficientes recursos.

Pero difícilmente podrá ser el único financiador y de hecho cada vez tendrá menor margen; en este escenario adquiere mayor relevancia el ahorro individual.

No porque los sistemas de capitalización individual hayan resuelto todos los problemas pensionarios de la región —no lo han hecho— ni porque puedan sustituir las políticas públicas de protección social. Su importancia radica en algo más elemental: permiten construir una fuente adicional de financiamiento para la vejez que no depende exclusivamente de la capacidad futura de los gobiernos para pagar pensiones con los ingresos de las siguientes generaciones.

El dinero acumulado durante la vida laboral puede convertirse en un segundo motor de financiamiento del retiro: las aportaciones del trabajador y, cuando corresponda, del empleador, más los rendimientos generados durante décadas de inversión. Y el factor tiempo resulta fundamental.

Un trabajador que comienza a ahorrar a los 25 o 30 años tiene varias décadas para acumular capital y aprovechar el interés compuesto. En cambio, una persona que comienza a ahorrar cuando está cerca de la jubilación tiene mucho menos margen para compensar una baja tasa de aportación o una carrera laboral marcada por la informalidad.

Por eso, la discusión previsional latinoamericana comienza a desplazarse de una pregunta tradicional —¿quién pagará las pensiones del futuro?— hacia otra más incómoda: ¿cuánto capital tendrá acumulado cada trabajador cuando llegue a la vejez?

La región ya está moviendo sus piezas

Los cambios recientes en Chile, Colombia, Perú y Uruguay muestran que la discusión regional no está conduciendo hacia un único modelo.

Chile avanzó en 2025 hacia un sistema que combina cuentas individuales con un nuevo componente de seguro social; Colombia aprobó un esquema de varios pilares con un componente público contributivo y otro de ahorro privado complementario; Perú estructuró su reforma alrededor de pilares contributivos, semicontributivos, no contributivos y voluntarios, mientras Uruguay modificó parámetros para fortalecer la sostenibilidad de su sistema.

Hay una característica común detrás de estas reformas: la búsqueda de una combinación entre solidaridad pública y acumulación de recursos para el retiro. Es decir, la región no parece dirigirse hacia una sustitución absoluta de lo público por lo privado, más bien está intentando construir sistemas en los que ambos componentes cumplan funciones diferentes.

Ahorrar ya no significa solamente guardar dinero

La discusión también está cambiando dentro de la industria financiera; el Global Retirement Index 2026 de Natixis Investment Managers señala que el tradicional modelo de tres pilares —beneficios gubernamentales, planes patrocinados por empleadores y ahorro personal— enfrenta presiones derivadas del envejecimiento, los cambios en el mercado laboral, la inflación y la deuda pública.

El estudio encontró que 78% de los inversionistas encuestados en 21 países considera que la responsabilidad de financiar su retiro recae sobre ellos mismos, frente a 67% una década atrás. Además, 72% teme que el crecimiento de la deuda pública termine reduciendo las prestaciones futuras.

La evolución más importante, sin embargo, está en el concepto mismo de ahorro; la discusión internacional comienza a pasar de ahorrar más a invertir mejor. Natixis identifica tres grandes prioridades para modernizar los sistemas de retiro: ampliar el acceso, automatizar el ahorro y conseguir que los activos acumulados tengan la capacidad de crecer durante las décadas que separan la vida laboral de la jubilación.

Para América Latina, esa transformación adquiere una dimensión todavía mayor porque la región necesita formalizar el empleo, elevar los salarios, ampliar la cobertura previsional y fortalecer los sistemas públicos. Pero incluso si consigue avances importantes en esos frentes, el cambio demográfico seguirá presente.

La cuenta regresiva ya comenzó

El verdadero desafío de América Latina no consiste en escoger entre pensiones públicas o ahorro individual como si fueran alternativas excluyentes.

La cuestión es que la estructura demográfica, laboral y fiscal de la región hace cada vez más difícil imaginar un futuro en el que el Estado pueda financiar por sí solo las necesidades de retiro de una población mucho más longeva y numerosa.

La OIT reporta que los mercados laborales latinoamericanos mejoraron durante 2025 y que la informalidad continuó disminuyendo, aunque persisten importantes diferencias entre países y brechas particularmente fuertes para mujeres y jóvenes. Ese dato es relevante porque muestra que la situación no está predeterminada, la formalización puede aumentar la base contributiva y mejorar la cobertura.

Pero también deja claro que el problema no desaparecerá únicamente porque haya más empleos formales ya que la transición demográfica ya está en marcha.

Por eso, durante las próximas décadas, la pensión latinoamericana probablemente tendrá que construirse con varias fuentes: un piso público que garantice protección, contribuciones obligatorias, ahorro individual, aportaciones patronales cuando existan y, cada vez más, inversión de largo plazo.

La razón no es ideológica ni responde a una preferencia por un modelo sobre otro, es una consecuencia de las matemáticas demográficas. Cuando hay más jubilados, se vive más tiempo, nacen menos niños y una parte importante de los trabajadores permanece fuera de la formalidad, el espacio para financiar el retiro exclusivamente con las cotizaciones de las generaciones futuras se reduce.

Y ahí aparece el ahorro individual, no como una solución mágica ni como sustituto del Estado, sino como una de las pocas herramientas capaces de convertir décadas de vida laboral en un patrimonio destinado específicamente a financiar la vejez. La pregunta para América Latina ya no es si necesitará ahorrar para su retiro.

La pregunta es cuánto tendrá que ahorrar y durante cuánto tiempo para poder financiar la longevidad que ella misma está construyendo.

Afore Banamex fortalece su músculo de inversión, llega Sergio Molina como CIO

  |   Por  |  0 Comentarios

Foto cedida

Afore Banamex moverá una pieza relevante en su estructura de inversiones. La administradora anunció la incorporación de Sergio Molina Gutiérrez como nuevo director de Inversiones (Chief Investment Officer); se trata de un ejecutivo con más de dos décadas de experiencia en inversión y administración de activos, cuya trayectoria reciente estuvo vinculada durante 17 años con Afore SURA.

Molina asumirá formalmente el cargo a partir del 1 de noviembre, con la responsabilidad de encabezar la gestión integral de las estrategias de inversión y la administración de los portafolios de Afore Banamex, además del monitoreo de riesgos y desempeño de las inversiones.

El movimiento supone la llegada a Banamex de un perfil particularmente ligado a la asignación estratégica de activos, renta variable y construcción de portafolios, áreas que han formado parte central de su trayectoria profesional y que ahora estarán bajo su conducción en una de las principales administradoras de ahorro para el retiro del país.

Durante su paso por Afore SURA, Molina ocupó distintas posiciones de liderazgo hasta desempeñarse como Head of Asset Allocation & Equities. Desde esa posición trabajó en estrategias de renta variable local y global, asignación estratégica de activos e inversiones alternativas.

Su experiencia también incluye la gestión de estrategias globales de renta variable y el diseño e implementación de procesos de inversión sistemáticos para mercados internacionales. En el terreno de los activos alternativos participó en el desarrollo de capacidades relacionadas con FIBRAs y capital privado, además de haber dirigido equipos multidisciplinarios vinculados con renta variable, materias primas, regulación, gestión de proyectos y estrategia para comités de inversión.

Una posición con mayor alcance

En Afore Banamex, Molina no solamente tendrá bajo su responsabilidad la administración de los portafolios. También deberá encabezar al equipo de inversiones, impulsar el desarrollo de talento y fortalecer las capacidades de investigación, construcción de portafolios y generación de ideas de inversión.

La administradora señala además que el nuevo director de Inversiones tendrá participación en el monitoreo de riesgos y del desempeño de las inversiones mediante un enfoque sustentado en análisis cuantitativos y una visión integral de mercado. También representará a la institución ante clientes, organismos de la industria y otros grupos vinculados con la gestión de activos.

Para Marcelo Santos, director general de Afore Banamex, la incorporación de Molina forma parte del fortalecimiento de las capacidades de inversión de la administradora y de su estrategia para generar valor de largo plazo para sus clientes.

El ejecutivo llega además con presencia dentro del ecosistema financiero mexicano. Actualmente se desempeña como consejero suplente independiente de ASIGNA, la cámara de compensación del Mercado Mexicano de Derivados, y participa como conferencista en foros especializados sobre inversiones, mercados financieros y perspectivas económicas en México y el extranjero.

De SURA a Banamex

El movimiento también pone nuevamente en el radar la movilidad del talento especializado dentro de la industria de las Afores. Molina pasó 17 años en Afore SURA, donde desarrolló buena parte de su carrera en áreas directamente relacionadas con la administración de inversiones, antes de incorporarse a Banamex.

Su formación combina una ingeniería industrial por la Universidad Iberoamericana con una maestría en Investment Management por City St George’s, University of London, además de programas ejecutivos en liderazgo, gobierno corporativo, sostenibilidad y mercados financieros.

Con el nombramiento, Afore Banamex busca reforzar la gestión de los recursos destinados al retiro y profundizar sus capacidades de inversión, investigación y construcción de portafolios, en una posición que tendrá incidencia directa sobre la estrategia con la que la administradora gestiona los recursos de sus clientes.

Thornburg: Lo que Santa Fe nos enseña sobre la inversión disciplinada en un mercado concentrado

  |   Por  |  0 Comentarios

Pixabay CC0 Public DomainAutor: Brigitte Werner from Pixabay

Un lugar distintivo no constituye un proceso de inversión. Sin embargo, puede contribuir a definir la cultura en la que se toman las decisiones de inversión. Durante más de cuatro décadas, la sede de Thornburg en Santa Fe ha fomentado una combinación de criterio independiente, debate riguroso y disciplina de valoración que resulta cada vez más relevante en el actual mercado global de renta variable, caracterizado por su concentración.

De Santa Fe a las decisiones de inversión

Cuando Garrett Thornburg fundó Thornburg Investment Management en 1982, Santa Fe estaba muy alejada de los centros financieros tradicionales. Esa distancia creó espacio para construir una firma en torno a una visión de largo plazo, en lugar de la proximidad a la narrativa dominante del mercado. Permanecer allí ha sido una decisión deliberada, pero su relevancia para la inversión debe demostrarse a través del proceso, no de la geografía.

Una de sus expresiones es la estructura colaborativa de investigación generalista de Thornburg. En lugar de limitar a los inversionistas a compartimentos estancos por sectores, les pide que comparen oportunidades entre industrias, regiones y modelos de negocio. El objetivo no es saber menos sobre cada empresa, sino situar ese conocimiento en un contexto más amplio de asignación de capital.

Para los selectores de fondos, esta distinción es importante. La profundidad del análisis, por sí sola, no genera rendimientos excedentes. La información debe interpretarse, cuestionarse y traducirse en selección de valores, determinación del tamaño de las posiciones y decisiones de venta. Una estructura generalista hace que cada posición compita con las mejores ideas disponibles a nivel global, mientras que el debate ayuda a poner al descubierto supuestos que pueden arraigarse cuando los equipos de inversión comparten el mismo consenso del mercado.

Por qué la disciplina importa ahora

Esa disciplina está siendo puesta a prueba por un mercado inusualmente concentrado. El S&P 500 registró en el segundo trimestre de 2026 su cuarta mayor subida trimestral desde el año 2000, a pesar de haber comenzado el periodo en niveles elevados. Sin embargo, solo alrededor de un tercio de sus componentes superó al índice durante el primer semestre, la proporción más baja en más de 35 años. Los inversionistas han sido recompensados por mantener posiciones en un grupo relativamente reducido de empresas ganadoras vinculadas a la inteligencia artificial.

Los fundamentos que respaldan ese liderazgo no deben descartarse. Los resultados recientes de los grandes proveedores de servicios en la nube muestran una aceleración de los ingresos por servicios cloud, mayores márgenes y las primeras evidencias de que las elevadas inversiones en inteligencia artificial están generando rendimientos atractivos. Pero unos fundamentos más sólidos no eliminan la necesidad de disciplina en las valoraciones. Las expectativas, la intensidad de capital y el precio pagado siguen determinando la asimetría entre el potencial alcista y el riesgo de caída.

Tampoco las oportunidades se limitan a los líderes del mercado. Empresas sólidas de los mercados globales pueden ofrecer perspectivas de crecimiento comparables a valoraciones más bajas y, con frecuencia, con mayores rendimientos por dividendos. Para los inversionistas profesionales cuyas asignaciones globales a renta variable se han vuelto cada vez más dependientes de las grandes empresas tecnológicas estadounidenses, ampliar la búsqueda puede diversificar tanto las fuentes de rendimiento como las fuentes de riesgo.

Equity Income Builder: la valoración antes que el rendimiento

Thornburg Equity Income Builder aplica esta perspectiva mediante un enfoque de renta variable global orientado a la generación de ingresos y consciente de las valoraciones. La estrategia busca obtener rendimientos totales a largo plazo a través de empresas con flujos de efectivo sostenibles, una asignación disciplinada de capital y la capacidad de mantener y aumentar las distribuciones a los accionistas. Los ingresos forman parte de la propuesta de rentabilidad, no sustituyen al análisis fundamental.

Por ello, el equipo no se limita a buscar los rendimientos por dividendos más elevados. Evalúa la capacidad de una empresa para generar efectivo y la disposición de su dirección a asignarlo en beneficio de los intereses de los accionistas a largo plazo. A continuación, analiza si esas cualidades están disponibles a un precio que ofrezca un rendimiento prospectivo atractivo. Una empresa sólida puede seguir siendo una mala inversión cuando las expectativas ya dejan poco margen para las decepciones.

La cartera, que no está condicionada por ningún índice de referencia, suele mantener entre 50 y 70 empresas. Las exposiciones por país, sector y capitalización bursátil reflejan evaluaciones ascendentes (bottom-up), en lugar de ponderaciones de los índices. Esto otorga a Equity Income Builder un posible papel diferenciado como asignación principal a renta variable global o como complemento de carteras pasivas y con una elevada exposición al crecimiento. Santa Fe proporciona el entorno; la tesis de inversión se basa en una combinación reproducible de investigación, valoración y construcción de carteras.

THORNBURG EQUITY INCOME BUILDER

Objetivo: Obtener rendimientos totales a largo plazo a través de empresas capaces de mantener y aumentar las distribuciones a los accionistas.

Enfoque: Investigación ascendente (bottom-up), valoración disciplinada y construcción de carteras sin restricciones respecto a un índice de referencia.

Papel en la cartera: Posible asignación principal a renta variable global o complemento de la exposición pasiva y al crecimiento.

Obtenga más información sobre el fondo aquí: https://www.thornburg.com/product/ucits-funds/uib/TBIIBUI-ID/


Tribuna de Josh Rubin, gestor de carteras de clientes de Thornburg Investment Management 

AllianceBernstein nombra a Onur Erzan presidente y consejero delegado

  |   Por  |  0 Comentarios

Foto cedidaOnur Erzan, presidente y consejero delegado de AllianceBernstein

AllianceBernstein Holding L.P. y AllianceBernstein L.P. han anunciado que Onur Erzan, presidente, ha sido nombrado presidente y consejero delegado de AB, con efectos a partir del 1 de abril de 2027. Según indica la firma, sustituirá a Seth Bernstein, que se retirará el 31 de marzo de 2027, tras casi una década al frente de la firma. Bernstein continuará formando parte del Consejo de Administración de AB.

“Onur es un líder excepcional, con una amplia experiencia en gestión de activos y seguros. Desde su incorporación a AB, ha contribuido a definir la estrategia de la firma, ampliar sus capacidades y posicionar el negocio para mantener su crecimiento. Al mismo tiempo, esta transición supone una oportunidad para reconocer las extraordinarias contribuciones de Seth durante la última década. Ha liderado AB durante un periodo de crecimiento significativo y ha contribuido a reforzar la alianza entre Equitable y AB en un momento decisivo para nuestra compañía. Agradezco a Seth su liderazgo y me complace que continúe formando parte del Consejo de Administración de AB”, ha destacado Mark Pearson, consejero delegado de Equitable Holdings y miembro del Consejo de Administración de AB.

Durante su mandato como CEO, Bernstein ha supervisado un periodo de profunda transformación en AB. Bajo su liderazgo, la firma ha seguido evolucionando más allá de sus raíces tradicionales en la gestión activa de activos de mercados cotizados hasta convertirse en una gestora de inversiones global, diversificada y de referencia, con negocios a escala en mercados públicos, activos alternativos privados, gestión patrimonial privada, gestión de activos para aseguradoras y soluciones para la jubilación. Además, Bernstein ha impulsado mejoras estructurales en la rentabilidad de la firma mediante el traslado de la sede de AB a Nashville, la creación y desarrollo de AB India y la transformación de Bernstein Research en una empresa conjunta con Société Générale. Bernstein también ha promovido iniciativas para reforzar la cultura de la firma, ampliar su plataforma global de distribución y abrir nuevas vías de crecimiento rentable, con los activos bajo gestión de AB prácticamente duplicándose hasta superar los 919.000 millones de dólares a 31 de agosto de 2026.

“Ha sido el privilegio de mi vida liderar esta extraordinaria firma”, afirmó Bernstein. “Durante la última década, hemos ampliado nuestro alcance, reforzado nuestra distribución y desarrollado motores de crecimiento duraderos que nos permiten prestar un mejor servicio a nuestros clientes en todo el mundo. Me complace enormemente que Onur tome las riendas y lidere AB en esta nueva etapa, ya que ha desempeñado un papel clave en nuestra estrategia y ha liderado gran parte de su ejecución. Encarna muchos de los valores que, en mi opinión, distinguen el éxito de AB: anteponer los intereses de nuestros clientes, aplicar un proceso intelectual riguroso a las decisiones que tomamos y exigir la excelencia en todo lo que hacemos. Tengo plena confianza en el liderazgo de Onur y en las oportunidades que se presentan para esta firma”.

Onur asumió el cargo de presidente en enero de 2026 y supervisa los negocios de Gestión Patrimonial Privada, Alternativos Privados Globales y Distribución Global de Gestión de Activos de AB, además de las funciones de Estrategia y Desarrollo Corporativo de la firma. Forma parte del Comité de Dirección de Equitable Holdings desde 2021 y, tras el cierre de la fusión previamente anunciada entre Equitable Holdings y Corebridge Financial, se incorporará al equipo directivo de la compañía, encabezado por el consejero delegado Marc Costantini.

“Es un honor liderar AB en un momento tan decisivo de nuestra historia. Durante casi seis décadas, AB se ha distinguido por la excelencia en la inversión, el rigor intelectual y una cultura colaborativa incansablemente centrada en los clientes. En un contexto en el que el sector de la gestión de activos y patrimonios atraviesa una rápida transformación —con clientes que buscan relaciones más estrechas, capacidades más amplias y soluciones más integradas—, AB se encuentra en una posición única para ofrecer el conocimiento, las capacidades y la colaboración que necesitan para lograr resultados diferenciados. Espero con ilusión escribir el próximo capítulo de la historia de AB junto a nuestros talentosos y comprometidos compañeros de todo el mundo”, afirmó Erzan.

Desde su incorporación a AB en 2021, Erzan ha contribuido a definir y ejecutar la estrategia global de distribución de gestión de activos de la firma, además de desempeñar un papel clave en la expansión de AB hacia nuevas áreas de negocio, entre ellas el lanzamiento de su oferta de ETF de gestión activa, la creación de una división integrada de gestión de activos para aseguradoras y la ampliación de las soluciones de crédito privado y, de forma más amplia, de generación de ingresos para la jubilación de AB. Como responsable de Bernstein Private Wealth Management, Erzan ha reforzado significativamente las capacidades de la firma dirigidas a clientes con patrimonios ultraelevados, familias globales y family offices mediante soluciones a medida. Asimismo, ha desempeñado un papel fundamental en el fortalecimiento de las alianzas externas de Bernstein con entidades bancarias y custodios internacionales, al tiempo que ha ampliado el alcance de su negocio de gestión patrimonial y sus capacidades de atención al cliente.

Antes de incorporarse a AB, Erzan trabajó durante 20 años en McKinsey & Company, donde ocupó más recientemente el cargo de socio sénior y colideró la práctica de Wealth & Asset Management. En ese puesto, asesoró a destacadas gestoras de activos, firmas de gestión patrimonial, aseguradoras e instituciones financieras especializadas en jubilación a nivel global en operaciones de M&A, procesos de transformación e iniciativas de crecimiento y creación de valor a largo plazo. Además de sus responsabilidades profesionales, mantiene un firme compromiso con la comunidad y ha formado parte de los consejos de administración de Graham Windham y Turkish Philanthropy Funds. Es licenciado en Administración de Empresas por la Middle East Technical University de Ankara, Turquía, y cuenta con un MBA por Columbia Business School.

30 años, cinco ciclos y una certeza: La Fed es la Fed y manda en los mercados

  |   Por  |  0 Comentarios

Canva

Hay pocas decisiones económicas capaces de alterar simultáneamente en todo el mundo el precio del dinero, el valor de las monedas, el costo del crédito, el comportamiento de las bolsas, el mercado de bonos y los flujos internacionales de capital. Una de ellas es una decisión de la Reserva Federal. La Fed volvió a demostrarlo el pasado 16 de septiembre, cuando elevó en 25 puntos base su tasa de referencia para llevarla a un rango de 3,75% a 4%, en una decisión unánime del Comité Federal de Mercado Abierto. El argumento fue conocido: la inflación continúa elevada y la economía estadounidense mantiene un ritmo de actividad suficientemente sólido como para justificar una política monetaria más restrictiva.

Sin embargo, esta vez hay algo diferente. No se trata solamente de una subida aislada, los mercados están comenzando a descontar que el movimiento puede continuar y varias son las señales; por ejemplo, la Reserva Federal de San Francisco señaló a principios de septiembre que los mercados financieros esperaban que la tasa llegara a aproximadamente 4,25% hacia mediados de 2027, lo que equivaldría a dos o tres incrementos adicionales de 25 puntos base desde los niveles actuales.

La propia Fed es algo más cautelosa: su proyección de septiembre sitúa la mediana de la tasa en 4,1% tanto al cierre de 2026 como de 2027, aunque la distribución entre los funcionarios muestra una dispersión considerable. La diferencia entre ambas visiones es importante, pero todavía lo es más la historia porque esta no es la primera vez que la Fed emprende un camino de endurecimiento monetario.

En los últimos 30 años pueden identificarse al menos cinco grandes episodios que permiten observar qué sucede cuando el banco central estadounidense decide que el dinero debe dejar de ser tan barato.

  • 1994-1995. El susto de Greenspan.
  • 1999-2000. La Fed enfría la fiesta tecnológica.
  • 2004-2006. La mesura de Greenspan.
  • 2015-2018. La normalización después del dinero casi gratis.
  • 2022-2023. La guerra contra la inflación.

Cinco episodios, cinco circunstancias económicas distintas y cinco respuestas diferentes de los mercados. Pero con un elemento común: cuando la Fed mueve las tasas de manera sostenida, prácticamente ningún mercado importante permanece indiferente.

1994: cuando la Fed sorprendió al mundo, y México se desplomó

El primero de los grandes episodios del periodo comenzó en 1994. La economía estadounidense estaba creciendo y la Reserva Federal decidió adelantarse a posibles presiones inflacionarias. El resultado fue uno de los procesos de endurecimiento más agresivos de la era moderna hasta ese momento. La tasa de fondos federales pasó de alrededor de 3% a comienzos de 1994 a 6% en febrero de 1995. Entre las decisiones más recordadas estuvo el incremento de 75 puntos base de noviembre de 1994; el problema fue que los mercados no estaban preparados para la velocidad del ajuste. Como consecuencia los rendimientos de los bonos estadounidenses aumentaron con fuerza y se produjo una importante corrección en los mercados de renta fija. La repercusión tampoco quedó confinada a Estados Unidos ya que México se encontraba particularmente expuesto.

El aumento del coste del dinero en Estados Unidos contribuyó a endurecer las condiciones financieras para los mercados emergentes justo cuando México enfrentaba sus propias vulnerabilidades: endeudamiento, desequilibrios externos y un tipo de cambio que terminaría siendo insostenible. En diciembre de 1994 estalló la crisis del peso. La Reserva Federal de Dallas ha señalado que el endurecimiento estadounidense propinó el golpe final a una economía mexicana que ya presentaba vulnerabilidades internas. Entre noviembre de 1994 y marzo de 1995, el tipo de cambio real del peso se desplomó más de 40%, mientras las tasas de los Cetes a tres meses habían subido de alrededor de 10% en febrero de 1994 a 14% en noviembre. El episodio dejó una primera lección.

La Fed no necesita provocar directamente una crisis para convertirse en parte de ella. Basta con que cambie el precio del dinero en Estados Unidos para que países altamente endeudados, monedas vulnerables y mercados dependientes del financiamiento externo comiencen a sentir la presión.

1999-2000: balde de agua fría a la fiesta tecnológica

Cinco años después, el escenario era completamente distinto; la economía estadounidense disfrutaba de la expansión asociada a la revolución tecnológica, internet había transformado las expectativas empresariales y los mercados accionarios habían entrado en una auténtica fiebre. Entonces, la Fed volvió a subir las tasas y el tipo de los fondos federales pasó de 4,75% a mediados de 1999 a 6,5% en mayo de 2000, después de varios incrementos consecutivos. El Nasdaq alcanzó su máximo histórico de aquella etapa el 10 de marzo de 2000.

En ese momento, las mayores compañías del Nasdaq estaban dominadas por empresas tecnológicas; seis de las 20 mayores compañías ni siquiera habían registrado utilidades en el último trimestre de 1999, de acuerdo con un análisis de la Reserva Federal de San Francisco realizado posteriormente. La Fed no creó la burbuja tecnológica ni fue la única causa de su posterior estallido. Las valoraciones extremas, las expectativas sobre las nuevas tecnologías y la enorme entrada de capital desempeñaron papeles fundamentales, pero el aumento del costo del dinero cambió las condiciones financieras.

Entonces apareció nuevamente una característica recurrente de los ciclos de la Fed: cuando suben las tasas, cambia el precio que los inversionistas están dispuestos a pagar por el crecimiento futuro, las empresas tecnológicas fueron particularmente sensibles a ese cambio. El epílogo de este ajuste de tasas por parte de la Fed provovó que el Nasdaq entrara en un largo proceso de corrección, y que la economía estadounidense posteriormente cayera en recesión.

2004-2006: la mesura que no evitó la tormenta

El siguiente ciclo resulta especialmente interesante porque la Fed intentó hacer algo diferente; después de llevar la tasa de referencia hasta apenas 1% en 2003 y mantenerla allí durante un periodo prolongado, el banco central comenzó en junio de 2004 un proceso de incrementos graduales. Fueron 17 aumentos consecutivos de 25 puntos base, que llevaron la tasa desde 1% hasta 5,25% en junio de 2006.

El propio lenguaje de la Fed hablaba de una política de ajustes “mesurados”, pero la economía ya había acumulado desequilibrios importantes, especialmente en el mercado inmobiliario y el crédito hipotecario. En junio de 2006, cuando la Fed llevó la tasa a 5,25%, reconocía que el crecimiento estaba moderándose y que el mercado de la vivienda comenzaba a enfriarse. Al mismo tiempo advertía que persistían riesgos inflacionarios. Un año después comenzaron los recortes y poco después llegó la crisis financiera.

La relación entre las alzas de 2004-2006 y la crisis de 2008 debe manejarse con cuidado: el endurecimiento monetario no explica por sí solo la crisis porque el mercado hipotecario por sí mismo, el apalancamiento, la titulización, la gestión de riesgos y otros factores fueron determinantes. Pero el ciclo sí dejó una enseñanza fundamental: los efectos de una subida de tasas no necesariamente aparecen cuando la Fed aprieta el botón, pueden tardar meses o incluso años en manifestarse.

2015-2018: el fin de la era del dinero casi gratis

La siguiente experiencia fue todavía más peculiar. Después de la crisis financiera de 2008, la Fed llevó las tasas prácticamente a cero y las mantuvo allí durante años; no fue sino hasta diciembre de 2015 cuando comenzó la siguiente etapa de normalización. La primera subida fue de 25 puntos base, llevando el rango a 0,25%-0,50%. Después vinieron aumentos graduales en 2016, 2017 y 2018; en diciembre de 2018 la tasa ya se encontraba en 2,25%-2.50%, a todas luces se trataba de una política completamente distinta de la de 1994.

La Fed no estaba tratando de frenar una economía recalentada ni una burbuja tecnológica, estaba intentando regresar gradualmente a una política monetaria más normal después de casi una década de extraordinaria relajación. Pero el mercado terminó recordando nuevamente quién tenía las llaves del dinero. Hacia finales de 2018 aumentaron las preocupaciones por el crecimiento mundial, las tensiones comerciales y las condiciones financieras. La Fed terminó señalando que sería paciente respecto de nuevos ajustes, en consecuencia la tasa no llegó ni remotamente a los niveles de 2000 o 2006 y aun así, el mercado reaccionó. Porque después de años de tasas cercanas a cero, 25 puntos base podían tener una importancia muy distinta para los inversionistas.

2022-2023: la Fed vuelve a sacar la artillería

Si los cuatro ciclos anteriores habían demostrado el poder de la Fed, el episodio que comenzó en 2022 recordó algo todavía más elemental: cuando la inflación se convierte en el problema principal, la Reserva Federal puede subir las tasas con una velocidad extraordinaria. En marzo de 2022 el rango objetivo estaba en 0,25%-0,50%, pero en diciembre de ese mismo año ya había llegado a 4.25%-4.50%. Fueron siete aumentos en nueve meses, incluidos cuatro incrementos consecutivos de 75 puntos base entre junio y noviembre. La tasa continuó subiendo durante 2023 hasta alcanzar 5,25%-5.50% y la consecuencia fue un endurecimiento financiero global. El dólar se fortaleció frente a numerosas monedas emergentes, aumentaron las tasas soberanas, se encareció el financiamiento y los inversionistas comenzaron a buscar nuevamente el refugio relativo de los activos estadounidenses.

El Fondo Monetario Internacional había advertido que una aceleración del endurecimiento de la Fed podía provocar salidas de capital y depreciación cambiaria en mercados emergentes. En julio de 2022, el organismo señalaba que el fortalecimiento del dólar estaba incrementando las presiones inflacionarias en otros países y que los flujos de capital ya estaban saliendo de mercados emergentes. Otra vez, la Fed había movido una tasa estadounidense y otra vez, el efecto había cruzado las fronteras. Hoy vuelve a empezar una historia ya vista en cuando menos las tres décadas recientes, las de la era de la globalización de los capitales, esa es la particularidad de este inicio de ciclo, llegamos así a 2026.

La Fed acaba de elevar nuevamente su tasa de referencia, esta vez hasta 3,75%-4%, pero el contexto es diferente al de 2022; hace cuatro años la economía estadounidense estaba saliendo de la pandemia y la inflación había alcanzado niveles no vistos en décadas. Ahora la economía continúa creciendo, la productividad se ha fortalecido, la inversión empresarial es robusta, pero la inflación permanece por encima del objetivo de 2%. La Fed proyecta para 2026 una inflación PCE de 3,7%, antes de que descienda gradualmente hacia 2% en 2029. El mercado, además, comienza a contemplar nuevas alzas.

La Reserva Federal de San Francisco estimaba a principios de septiembre que los mercados estaban descontando una tasa cercana a 4,25% a mediados de 2027, equivalente a dos o tres movimientos adicionales de 25 puntos base. Eso no significa que necesariamente vaya a ocurrir, pero la propia Fed proyecta una mediana de 4,1% para finales de 2027 y sus funcionarios presentan una amplia dispersión de escenarios. Para los mercados la discusión ya comenzó.

La Fed cambia una tasa; los mercados cambian de régimen

Aquí está quizá la principal enseñanza que dejan estos 30 años. No existe una fórmula que diga que cada subida de la Fed provoca una caída de las bolsas, una crisis o una recesión, la historia no funciona así. En algunos episodios las acciones siguieron subiendo durante buena parte del ciclo. En otros, los bonos fueron los primeros en sufrir. En otros, fueron las monedas emergentes. En otros, determinados segmentos especulativos del mercado. Pero lo que sí se repite es otra cosa.

La subida de tasas cambia el precio relativo del dinero y, con él, cambia las reglas de valoración de prácticamente todos los activos. Las tasas afectan el costo del crédito y el crédito afecta el consumo y la inversión; las tasas también modifican el atractivo relativo de los bonos frente a las acciones. Y la diferencia entre las tasas estadounidenses y las del resto del mundo influye en los flujos de capital, el dólar y las monedas emergentes.

La Reserva Federal de Chicago resume precisamente ese mecanismo: los cambios en la tasa de fondos federales se transmiten a otras tasas de interés, al valor internacional del dólar y a otros precios de activos que influyen en las decisiones de consumo e inversión. Por eso la Fed puede tomar una decisión en Washington y provocar movimientos en Ciudad de México, São Paulo, Londres, Tokio o Buenos Aires.

Cinco ciclos, cinco mercados diferentes

Hay otra conclusión que conviene no perder de vista. Los cinco episodios no produjeron exactamente el mismo resultado porque el mundo que encontró la Fed tampoco era el mismo. Por ejemplo, en 1994 el gran riesgo para los mercados emergentes era la dependencia del financiamiento externo; en 2000 era la exuberancia tecnológica; en 2006 era el apalancamiento inmobiliario y financiero; en 2018 era la salida de una década de dinero extraordinariamente barato; en 2022 era una inflación global que había obligado a los bancos centrales a abandonar las políticas de emergencia de la pandemia.

Ahora el escenario incorpora nuevos ingredientes: enormes déficits fiscales, necesidades extraordinarias de financiamiento, inversión masiva en inteligencia artificial, cambios geopolíticos, energía, aranceles y una economía estadounidense que mantiene una combinación poco habitual de crecimiento y presiones inflacionarias. Eso significa que el sexto episodio tampoco tiene por qué parecerse a ninguno de los cinco anteriores, pero la mecánica fundamental permanece. Cuando el banco central que emite la principal moneda de reserva del mundo modifica el precio del dinero, el resto del planeta tiene que reaccionar. Puede hacerlo con acciones, con bonos, monedas, crédito, commodities, flujos de capital o, eventualmente, con decisiones de política monetaria propias.

La certeza

Treinta años ofrecen suficiente perspectiva para distinguir entre una coincidencia y un patrón: no todos los ciclos de alzas de la Fed terminaron en crisis; no todos provocaron mercados bajistas; no todos golpearon de la misma manera a los mercados emergentes. Pero todos obligaron a los mercados a recalcular el precio del dinero y el valor de los activos, eso es quizá lo verdaderamente importante del nuevo ciclo.

La discusión no debería ser solamente si la Fed subirá otros 25 o 50 puntos base; la pregunta relevante es qué ocurre cuando los inversionistas, después de años de acostumbrarse a determinadas condiciones financieras, descubren que el régimen de tasas está cambiando nuevamente. La historia de los últimos 30 años ofrece cinco respuestas diferentes y ninguna permite pensar que una Fed que sube tasas sea un acontecimiento menor. Porque, al final, hay pocas certezas en los mercados y una de ellas es que cuando la Fed cambia de rumbo, los mercados escuchan. Por lo tanto, es altamente probable que durante los próximos meses volverán a hacerlo, no por nada los operadores tienen muy claro un dicho que repiten cada vez que surgen episodios como los actuales: La Fed es la Fed.