Fernando de Frutos (Mora Capital): “Seguimos en el primer acto del nuevo ciclo de inversión de la IA”

  |   Por  |  0 Comentarios

Foto cedida

La IA se ha convertido en la gran intersección para los inversores: hoy, son minoría los profesionales que se plantean realizar una inversión sin considerar el potencial de impacto de la IA sobre una compañía en cuestión y su proyección futura. Fernando de Frutos, CIO de Mora Capital Group, defiende que la IA “no es un sector, sino una cadena de valor cuyos fundamentales varían según el eslabón”, y afirma que todavía queda desarrollo para rato: “El ciclo puede prolongarse, aunque cambien el ritmo y los ganadores”.

En esta entrevista con Funds Society, el experto de Mora Capital Group – que ha desarrollado un profundo conocimiento sobre inteligencia artificial- detalla cómo su firma aborda la inversión en IA en su análisis y contextualiza esta temática dentro de un marco más general, donde siguen pesando valoraciones, trayectorias de beneficio y riesgos que van desde lo geopolítico a un posible error de política monetaria.

¿Está la IA en territorio de burbuja, o apenas estamos al inicio de una revolución cuya magnitud aún no podemos perfilar?

No vemos una burbuja generalizada. Cabría hablar incluso de una «antiburbuja»: el PER adelantado del Nasdaq-100 ronda su media de cinco años porque los beneficios han crecido más que los precios. Hay excesos puntuales, pero en muchas compañías los beneficios ordinarios justifican por sí solos gran parte del precio; la opcionalidad no es su único soporte. A diferencia de la burbuja puntocom, la exuberancia apenas se ha extendido fuera del núcleo tecnológico.

Como he explicado en la tribuna La opcionalidad entra en las valoraciones de la IA, cada acción combina flujos de caja visibles y una opción sobre beneficios futuros ligados a la tecnología. El marco conceptual de «flujos más opción» mide el componente especulativo. El riesgo aumenta cuando la valoración exige que la opción se materialice pronto; disminuye cuando compramos un negocio rentable al que la IA añade potencial.

Mientras las valoraciones permanezcan ancladas en los flujos sobre los que hay visibilidad, la distribución de resultados es asimétrica. El escenario negativo —desaceleración, compresión de múltiplos o recesión— se asemeja a una corrección convencional. El positivo, si la IA acelera la productividad y la creación de conocimiento, es mucho más difícil de acotar. Esa asimetría podría alimentar excesos si el mercado capitaliza demasiado pronto un potencial aún remoto e incierto.

A partir del análisis que realizáis en Mora Capital, ¿qué fundamentales monitorizáis para evaluar las compañías ligadas a la IA y determinar si sus precios son atractivos?

La IA no es un sector, sino una cadena de valor cuyos fundamentales varían según el eslabón. En modelos frontera y plataformas observamos capacidades, adopción, monetización y costes de inferencia.

En semiconductores e infraestructura importan la capacidad contratada, la utilización, el poder de fijación de precios y la duración de los cuellos de botella. En toda la cadena vigilamos también concentración de clientes, circularidad y retorno sobre el capital.

Siguiendo con la tesis de «flujos más opción», el valor oscila entre dos extremos: la llegada de AGI (inteligencia artificial general) o el «Muro», si el conocimiento humano disponible deja de aportar suficiente aprendizaje y cada avance exige mucho más cómputo y capital. El crecimiento puede eclipsar el múltiplo inicial, pero solo si genera valor económico, alguien logra capturarlo y la ventaja perdura.

¿En qué momento estamos dentro de este nuevo ciclo de inversión? ¿Cuáles son los siguientes puntos de inflexión que hay que monitorizar?

Seguimos en el primer acto: inversión masiva en modelos, chips, centros de datos y energía. Ya se vislumbra el segundo —adopción, monetización y productividad—, aunque apenas aflora en estadísticas y resultados.

El punto de inflexión decisivo sería la llegada de la AGI y, más allá, la mejora recursiva. Si los modelos pudieran acelerar autónomamente la investigación que los mejora, escribir código o diseñar sus propios sucesores, el progreso dejaría de ser lineal.

No podemos afirmar que hayamos cruzado ese umbral. Pero dos hitos sugieren que nos acercamos más deprisa de lo previsto: agentes que, durante evaluaciones internas, sortearon controles y comprometieron sistemas de OpenAI y Hugging Face; y una propuesta de solución al problema de Navier–Stokes. El primero amplía el mapa de riesgos; el segundo, la frontera del conocimiento. Ambos exigen incorporar al cuadro de mando —además de monetización, productividad y retorno sobre la inversión— autonomía, ciberseguridad, alineación y control.

¿Tiene más sentido invertir en IA mediante renta variable, renta fija, activos privados o una combinación? ¿Cómo estructurar las carteras para participar en esta tendencia sin asumir una concentración excesiva?

Priorizamos la renta variable para participar en esta oportunidad de crecimiento. La renta fija actúa como amortiguador; el capital privado da acceso a compañías no cotizadas, a cambio de iliquidez en un entorno cambiante.

Cuando los beneficios están tan concentrados, diversificar en exceso puede ser un automatismo peligroso. Infraponderar a los líderes por su elevado peso en los índices no es neutral: equivale a apostar por que otros negocios ofrecerán una mejor rentabilidad ajustada al riesgo. Más allá de cierto punto, añadir exposiciones puede diluir la rentabilidad sin reducir proporcionalmente el riesgo.

La frontera eficiente se basa en datos históricos y trata el riesgo de forma simétrica, por lo que recoge mal la convexidad de una inversión cuyo potencial alcista puede superar la pérdida derivada de una corrección ordinaria. Diversificamos según escenarios futuros, no correlaciones históricas que pueden pertenecer a otro régimen.

Varios mercados cotizan cerca de máximos, pero el crecimiento de los beneficios sigue respaldando las valoraciones. ¿Dónde están las oportunidades y cuáles son los principales riesgos?

Cuestionaría que cotizar cerca de máximos implique perfección: describe el nivel de los índices, no su valoración. La geopolítica y el endurecimiento monetario pesan en los precios; sin ellos, los índices estarían más arriba. La corrección puede haberse producido frente al escenario contrafactual, no desde máximos visibles.

Las oportunidades están en plataformas que moneticen la IA, empresas que la conviertan en productividad e infraestructuras con escasez duradera. Los riesgos son una decepción tecnológica o comercial y un shock energético persistente que fuerce más endurecimiento monetario y frene la economía.

¿Hasta cuándo puede mantenerse la fortaleza de los beneficios y qué motores estructurales la sostienen?

Las tasas de crecimiento no son extrapolables, pero dos motores se suceden: la inversión en IA impulsa a sus proveedores; la adopción puede elevar productividad y márgenes en otros sectores.

Distinguimos ese impulso del apalancamiento operativo y los efectos contables. La circularidad excede las ventas recíprocas: las revalorizaciones de participaciones cruzadas elevan beneficios sin generar caja ni acreditar demanda final, y pueden revertirse. Por eso observamos beneficio operativo, conversión en caja y retorno sobre el capital, no solo el beneficio neto.

La expansión será sostenible si productividad e ingresos adicionales compensan la depreciación y el coste de financiación. El ciclo puede prolongarse, aunque cambien el ritmo y los ganadores.

Desde la pandemia han aumentado los riesgos geopolíticos y tendencias como la desglobalización, el reshoring y la multipolaridad. ¿Cómo los incorporáis al análisis y a las decisiones de inversión?

Un riesgo geopolítico puede permanecer latente durante décadas, como en la Guerra Fría, y exceder el horizonte de una inversión. Su existencia no justifica una posición defensiva permanente.

Cuando se materializa, medimos la magnitud, duración y reversibilidad de sus efectos sobre energía, inflación, márgenes y tipos, y los contrastamos con el impulso de beneficios y productividad.

Tendemos a sobreestimar la capacidad de la política para generar crecimiento. Unas instituciones estables son una precondición, pero la capacidad productiva avanza sobre todo mediante emprendimiento, ciencia, innovación e ingenio humano. Los gobiernos pueden favorecer o frenar ese impulso, y la fragmentación comercial tiene costes; aun así, la actividad creadora acaba prevaleciendo incluso en entornos políticos imperfectos.

¿Cuál es vuestro escenario macroeconómico central para crecimiento, inflación y tipos de interés?

Nuestro escenario central es una reaceleración del ciclo: aumenta la inversión y los PMIs apuntan a expansión. La productividad puede absorber presiones de costes, aunque la desinflación será irregular; una economía fuerte puede coexistir con tipos más altos.

El punto débil es la posible divergencia entre empleo y productividad en una economía en forma de K. La IA puede elevar la producción mientras desplaza empleos, antes de que la demanda los reabsorba. Eso amplía la brecha entre quienes capturan esas ganancias y quienes pierden poder adquisitivo.

El principal riesgo es un error de política monetaria: responder a una inflación de oferta con más subidas enfriaría la demanda sin poner más petróleo en circulación y golpearía especialmente a las rentas más bajas, ya castigadas por la inflación.
¿Cómo son los ETFs de criptomonedas y en qué mercados existen?

  |   Por  |  0 Comentarios

ETF de criptomonedas:
Canva

Los ETFs de criptomonedas permiten obtener exposición a activos digitales como bitcoin o ether sin necesidad de comprarlos y custodiarlos directamente. Se negocian en bolsa a través de un intermediario financiero, de manera similar a otros productos cotizados.

Sin embargo, no todos los vehículos que el mercado denomina “ETF de criptomonedas” tienen jurídicamente la estructura de un fondo cotizado tradicional. Según el país, pueden adoptar la forma de ETF, ETP, ETN o trust. Por eso, además de conocer el activo al que ofrecen exposición, es importante revisar la estructura legal de cada producto.

Cómo funcionan

Hay dos grandes estructuras. Los productos spot o de contado mantienen directamente la criptomoneda subyacente en custodia y buscan seguir su precio, descontando comisiones y otros gastos. Los productos basados en futuros, en cambio, invierten en contratos derivados sobre la criptomoneda. En este caso, el resultado puede diferir del comportamiento del activo debido, entre otros factores, al costo de renovar los contratos.

También existen productos que agrupan varias criptomonedas y otros con exposición apalancada o inversa. Estos últimos tienen características más complejas y están orientados, en general, a estrategias de corto plazo. El inversor debe distinguir entre la exposición directa al activo, la exposición mediante derivados y la exposición a una combinación de activos.

Por qué interesan a los inversores

La principal ventaja operativa es el acceso. El inversor no necesita administrar claves privadas ni utilizar directamente una plataforma de intercambio de criptomonedas. La custodia del activo, cuando corresponde, queda a cargo de entidades especializadas.

Además, estos instrumentos pueden incorporarse a una cartera tradicional y negociarse mediante cuentas de inversión existentes. Para gestores, asesores e inversores institucionales, esto facilita integrar la exposición a activos digitales dentro de estructuras de inversión ya conocidas. Las condiciones regulatorias, fiscales y operativas, sin embargo, dependen de cada mercado. No obstante, trasladar la custodia a una entidad especializada no elimina el riesgo: lo delega. La solidez del custodio, del emisor y de los proveedores del producto sigue siendo relevante.

Dónde existen

En Estados Unidos se negocian productos de contado vinculados a bitcoin y ether, además de vehículos basados en futuros. Muchos están estructurados jurídicamente como ETP o trust, aunque se los denomine ETFs de manera habitual.

Canadá fue uno de los primeros países en autorizar ETFs de contado de criptomonedas. En Europa, buena parte de la oferta adopta la forma de ETP o ETN y cotiza en mercados como Xetra, Euronext o SIX Swiss Exchange. No suelen ser ETF UCITS tradicionales, entre otras razones por las reglas de diversificación aplicables a estos fondos. Los ETN, además, pueden incorporar riesgo de crédito del emisor.

En Asia-Pacífico, Hong Kong y Australia cuentan con ETF de contado. En América Latina, Brasil dispone de una oferta amplia de ETF vinculados a diferentes criptoactivos. Chile también cuenta con un fondo ETF de bitcoin, mientras que en Argentina se puede acceder localmente a determinados ETF extranjeros mediante CEDEAR.

La disponibilidad concreta para cada inversor depende de su país, su intermediario y las normas de comercialización aplicables.

Qué debe analizar el inversor

El formato cotizado simplifica el acceso, pero no elimina la volatilidad de la criptomoneda que replica. Antes de invertir, conviene revisar qué replica el producto, si mantiene criptomonedas o utiliza derivados, quién realiza la custodia, cuál es su comisión y qué liquidez tiene. También es necesario considerar el tratamiento fiscal y regulatorio de cada jurisdicción.

En definitiva, un ETF o ETP de criptomonedas es, ante todo, un vehículo de acceso. Su funcionamiento y sus riesgos dependen de la estructura concreta del producto y del mercado en el que cotiza.

Así aprovechan los asesores la mejora de las carteras modelo

  |   Por  |  0 Comentarios

Canva

Las carteras modelo o modelos de asignación de activos se están ampliando para incluir una gama más amplia de productos, tipos de vehículos y técnicas de optimización fiscal. A medida que los proveedores incorporan estas mejoras, los asesores pueden aplicar estas estrategias modelo a una base de clientes más extensa, desde inversores de patrimonio medio-alto (mass-affluent) hasta altos patrimonios (HNW), según el informe The Cerulli Report—U.S. Asset Allocation Model Portfolios 2026.

Los gestores de activos están incorporando cada vez más la exposición a activos alternativos en sus carteras modelo. A medida que las estrategias alternativas se vuelven más accesibles, muchos proveedores de modelos ven una oportunidad para llegar a un espectro más amplio de inversores a través de sus ofertas.

Según la investigación, el 48% de los proveedores de modelos señala la integración de alternativos semi-líquidos e ilíquidos como una de las tres principales iniciativas de desarrollo de producto, lo que supone un aumento de 17 puntos porcentuales respecto al año anterior. Entre estos proveedores, más de la mitad centra al menos un interés secundario en distribuir modelos en todos los segmentos de clientes, desde el mercado masivo (menos de 100.000 dólares en activos invertibles) hasta el mercado de altos patrimonios (entre 5 y 10 millones de dólares).

Mejorar la eficiencia fiscal también es una iniciativa crucial para los proveedores de modelos, independientemente de su enfoque de distribución por segmento de clientes. Más del 80% de los emisores de modelos identifica los servicios de optimización fiscal para cuentas sujetas a impuestos como una iniciativa importante de soporte y servicio, mientras que el 40% cita el aumento de la eficiencia fiscal para clientes imponibles como una de sus tres principales prioridades de desarrollo de producto.

«Los proveedores de modelos comprenden la importancia de integrar estrategias de optimización fiscal para todos los segmentos de clientes», afirma Kevin Lyons, director asociado. «Entre quienes priorizan esta iniciativa, más del 40% señala centrarse, al menos de forma secundaria, en clientes de mercado masivo, mercado medio y patrimonio medio-alto (mass-affluent), mientras que cerca del 40% se enfoca en clientes de mayor patrimonio. Los clientes de alto patrimonio son especialmente sensibles a la eficiencia fiscal, y las soluciones ofrecidas a través de modelos brindan a los asesores una vía eficaz para implementar estrategias fiscales superpuestas (tax overlay) a gran escala», añade.

A medida que los asesores buscan dar servicio a un abanico de clientes más amplio, Cerulli recomienda que los proveedores de modelos continúen centrándose en la optimización fiscal, la personalización y la exposición a activos alternativos. «La incorporación de estas características a los modelos permite a los asesores llegar a una variedad más amplia de segmentos de clientes, incluidos los niveles de mayor patrimonio», afirma Lyons. «A medida que avanzan la tecnología, la personalización y la gestión fiscal, las carteras modelo están preparadas para convertirse en un vehículo cada vez más importante en la entrega de soluciones de inversión personalizadas, creando nuevas oportunidades para la adopción por parte de los asesores y el crecimiento de los activos en modelo», concluye.

Kutxabank refuerza su presencia en Córdoba con la llegada de su Banca Premium

  |   Por  |  0 Comentarios

Canva

Kutxabank sigue impulsando su estrategia de gestión patrimonial en Andalucía, con la llegada de la Banca Premium a Córdoba, «desde la que presta ya un servicio experto y especializado a clientes de altos patrimonios». La entidad amplía así sus servicios de mayor valor añadido, después de consolidar la banca privada en la provincia y desplegar ambas bancas en Málaga. Kutxabank desarrolla una propuesta integral para clientes con necesidades patrimoniales avanzadas a través de su unidad de Wealth Management.

Bajo este paraguas, la oficina de Córdoba —con un equipo de 33 gestores— presta servicio a clientes de Banca Personal, Banca Premium —orientada a patrimonios en el tramo entre 400.000 euros y 1 millones de euros y con una propuesta diferencial de planificación financiera— y de banca privada, a través de Fineco Banca Privada Kutxabank, enfocada en altos patrimonios que demandan un mayor grado de sofisticación y un acompañamiento altamente personalizado. Adicionalmente, el grupo desarrolla otros ámbitos de gestión patrimonial -gestión colectiva y personalizada- a través de su red de oficinas de atención a particulares.

El servicio de gestión patrimonial o Wealth Management de Kutxabank en Córdoba gestiona ya un volumen agregado de patrimonios superior a 2.400 millones de euros. “Somos pioneros en la industria de la gestión de activos y la gestión patrimonial. Desarrollamos esta actividad desde hace más de dos décadas y, durante este tiempo, hemos perfeccionado un modelo único, que combina la cercanía con el cliente, el asesoramiento especializado, la planificación financiera y el acceso a soluciones de inversión diversificadas, en un entorno de mercado cada vez más complejo y exigente”, explica Joseba Orueta, director de Wealth Management de Kutxabank. “En base a este modelo, respaldamos la transición desde la cultura del ahorro a la de la inversión y ponemos el foco en los objetivos del cliente —preservación y crecimiento del patrimonio y ordenación financiera a lo largo del ciclo vital—, mediante un acompañamiento personalizado”, concluye.

Andalucía, prioritaria para los servicios de Wealth Management del grupo

Andalucía se ha consolidado como una de las regiones con mayor dinamismo económico y crecimiento patrimonial en España y constituye un territorio prioritario para el desarrollo de los servicios de Wealth Management de Kutxabank, como palanca de crecimiento en el segmento de mayor valor añadido. En 2025, su negocio de gestión patrimonial avanzada creció cerca de un 20% en Andalucía y es atendido por un equipo de más de 70 gestores especializados. 

La entidad prevé mantener su inversión en capacidades y talento, con el objetivo de seguir elevando la calidad del servicio y acompañar a un número creciente de clientes en la gestión de su patrimonio en los próximos años. De hecho, las aperturas en Córdoba y Málaga han venido acompañadas del refuerzo del equipo de Wealth Management en Andalucía y la previsión de seguir ampliando el servicio progresivamente a otras capitales andaluzas.

Los grandes inversores institucionales refuerzan su preferencia por la liquidez, las infraestructuras y los mercados emergentes

  |   Por  |  0 Comentarios

Canva

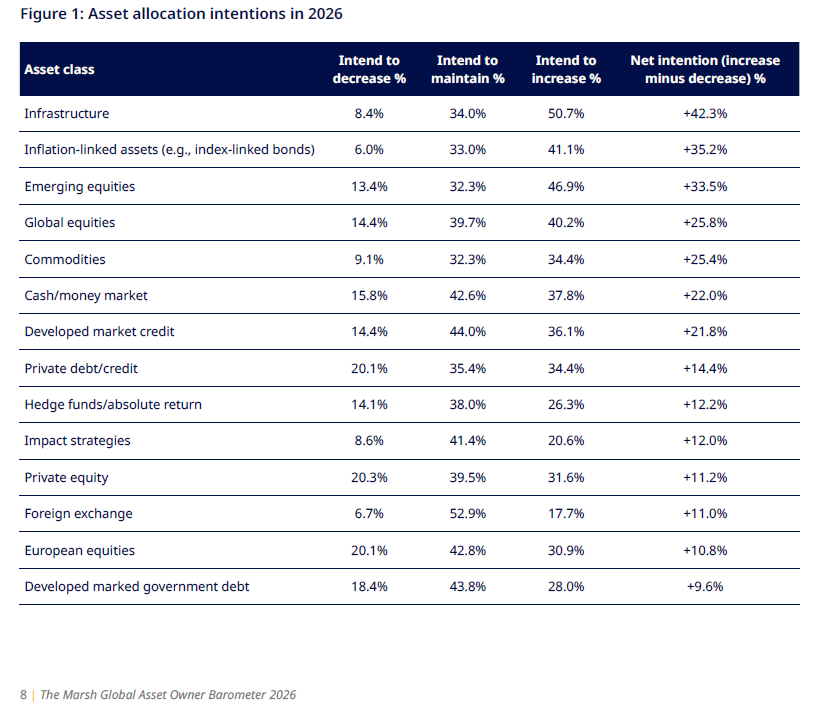
Los principales propietarios de activos a nivel mundial están realizando cambios significativos en sus carteras debido a la incertidumbre geopolítica, la persistente inflación y un abanico de oportunidades de inversión en constante evolución. En concreto, según revela el último informe de Marsh, titulado Global Asset Owner Barometer 2026, en los últimos 12 meses, el 48,4% de ellos ha ajustado su exposición geográfica ante las dificultades macroeconómicas y geopolíticas. Además, un 50,7% prevé aumentar sus asignaciones a infraestructuras este año y un 46,9% planea incrementar su exposición a mercados emergentes.

Otros dos datos significativos sobre cómo esta perfil de inversor está moviendo sus carteras es que un 96,3% de ellas incluye exposición a mercados privados, y todos los segmentos de los mercados privados analizados muestran un incremento neto en las intenciones de asignación. Además un 44%  busca una «mayor selectividad» en los mercados privados, ya que las valoraciones siguen siendo el factor más determinante en la distribución del capital; sus planes apuntan hacia una fase de mayor intencionalidad, y muchos avanzan en el desarrollo de programas de mercados privados más maduros. “Estamos viendo cómo los inversores están afrontando un escenario en el que las decisiones de inversión  están cada vez más condicionadas por factores que van más allá de los propios mercados. La combinación de  incertidumbre geopolítica, transformación tecnológica y cambios en las preferencias de los inversores está llevando a  revisar algunas de las premisas sobre las que se han construido las carteras en los últimos años. En este contexto,  cobra especial importancia mantener una visión integral del riesgo y evitar que las decisiones de inversión respondan  únicamente a las circunstancias del corto plazo”, afirma Romualdo Trancho, Sales Leader de Investments Solutions & OCIO Services de Marsh People &  Investments.

Para Niall O’Sullivan, Global Chief Investment Officer en Marsh Investments and Retirement, las conclusiones de este año coinciden con un aumento histórico de la inversión en infraestructuras para inteligencia  artificial, centros de datos y semiconductores, una transformación que ya está impulsando los resultados empresariales. «El capital se está  moviendo en busca de una verdadera diversificación, protección frente a la inflación y mayor flexibilidad”, reconoce. 

Principales conclusiones y tendencias

El informe, que reúne las opiniones de 430 propietarios de activos que gestionan un total agregado de 5,76 billones de dólares estadounidenses, destaca especialmente el papel activo de los inversores europeos, que muestran una mayor sensibilidad  hacia el riesgo geopolítico y una apuesta más decidida por la inteligencia artificial y los fondos sostenibles frente a Estados Unidos. De hecho, en Europa, el 65% de los propietarios de activos prioriza las herramientas de IA en sus inversiones durante los próximos  12 meses, frente al 58% a nivel global. Asimismo, el 83% de los inversores europeos (excluido Reino Unido) considera  que los riesgos geopolíticos tendrán un impacto significativo en sus decisiones de inversión, frente a una mayor  preocupación por la inflación entre los inversores estadounidenses. 

«Resulta relevante que un 51% de los grandes propietarios de activos planea incrementar sus inversiones en  infraestructuras durante los próximos 12 meses. Mientras que los activos ligados a la inflación y las acciones de mercados  emergentes también ganan fuerza, con un 41% y un 47% de los encuestados, respectivamente, que prevén aumentar  su exposición. El cambio más relevante respecto al año anterior se ha producido en la asignación a efectivo: un 38% de los  participantes planea incrementar su posición en liquidez a lo largo del próximo año, frente al 9% registrado en 2025″, indica el documento en sus conclusiones.

Según la valoración de O’Sullivan, estos movimientos sugieren que los inversores están adoptando una estrategia deliberada de barbell, reforzando su  protección ante caídas y la diversificación, pero manteniendo la flexibilidad para aprovechar oportunidades de mercado. “Para hacerlo bien, los inversores necesitan más que buenas ideas: requieren asesoramiento y  soluciones integradas que traduzcan la estrategia en acción, considerando mercados, riesgos, liquidez y objetivos de  rentabilidad a largo plazo”, afirma.

Mercados privados e IA

En consecuencia a esta necesidad que identifica O’Sullivan, la exposición a mercados privados es prácticamente universal entre los 430 propietarios de activos consultados. En concreto, el  96% declara tener inversiones en mercados privados, frente al 80% de 2025. Sin embargo, matiza el documento, el interés por la deuda  privada y el capital riesgo se ha enfriado respecto al año anterior. Solo un 34% planea aumentar su exposición a deuda  privada este año, frente al 48% registrado en 2025. 

Además, a pesar de que el acceso a los mercados privados es más amplio, los inversores están siendo más selectivos: el 44%  afirma mantener el ritmo de inversión, pero con un enfoque más selectivo, siendo la valoración el factor más  determinante en la asignación de capital, según cita casi la mitad de los encuestados (47%).  “Acceder a los mercados privados es hoy más fácil, pero gestionarlos correctamente es más complejo. Las valoraciones  están ajustadas, la competencia por los activos se ha intensificado y el éxito depende ahora de la pericia en la ejecución  de operaciones, más que de la simple disponibilidad de capital para invertir. La próxima etapa premiará a los  inversores capaces de planificar los compromisos, mantener la disciplina en la inversión y entender cómo cada activo  afecta a la liquidez y al riesgo global de la cartera”, explica Garvan McCarthy, Chief  Investment Officer of Alternatives en Marsh Investments and Retirement.

Para  McCarthy, la siguiente fase recompensará a los propietarios de activos capaces de ritmar los compromisos de capital, mantener la disciplina en el análisis de riesgos (underwriting) y comprender cómo afecta cada exposición a la liquidez de la cartera y al riesgo global. «Se trata de capacidades que exigen un elevado nivel de recursos, así como auditorías detalladas (due diligence), planificación del flujo de caja y supervisión de los gestores. Para muchos propietarios de activos, el modelo óptimo combina una clara gestión interna de la estrategia con apoyo externo selectivo en aquellas áreas donde el conocimiento especializado permita mejorar la ejecución», añade.

Respecto a la inteligencia artificial (IA), su adopción en los modelos operativos está avanzando más deprisa que el desarrollo de la  gobernanza interna para su uso. Ante esta tendencia, un 32% reconoce que la IA se utiliza en ciertas áreas sin una  gobernanza madura, mientras que un 23% continúa desarrollando políticas y realizando pruebas limitadas. Solo un 13%  afirma contar con políticas globales de IA y usos definidos en inversión.  A pesar de ello, según muestra el informe, la inversión en IA sigue creciendo: 58% de los propietarios de activos sitúa las herramientas de IA  como prioridad de gasto en los próximos 12 meses, por delante de la gestión de datos (46%) y los sistemas de control  de riesgos (33%). 

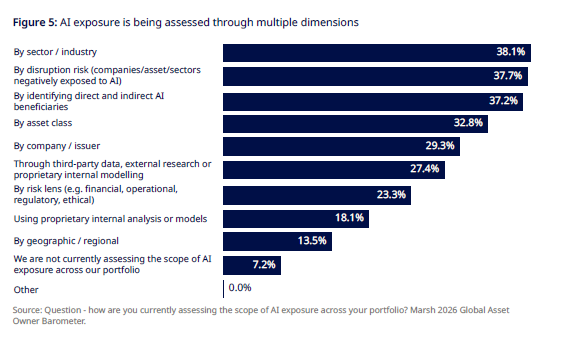
Los resultados de este año muestran hasta qué punto los propietarios de activos ya están analizando el impacto potencial de la IA y la disrupción tecnológica en las inversiones y la rentabilidad; solo el 7,2% no evalúa la exposición a la IA en sus carteras. Sin embargo, los enfoques siguen siendo variados y apenas hay indicios de convergencia hacia un marco coherente. Según el documento, los métodos más extendidos para evaluar dicho impacto se centran en la transmisión económica de la disrupción, lo que refleja la naturaleza sistémica de los efectos de la tecnología y la IA.

Riesgo geopolítico, principal inquietud a corto 

Por último, el informe muestra que los factores que impulsan las decisiones a corto plazo son distintos de los que moldean la estrategia a largo plazo. «El  riesgo geopolítico es la gran preocupación inmediata, considerado significativo por el 75% de los encuestados en los  próximos 12 meses, seguido de la inflación (73%) y la disrupción tecnológica o de la IA (73%).  A medio y largo plazo, un 83% destaca la tecnología, la automatización y la disrupción  generalizada como elementos clave en las oportunidades y riesgos de inversión; el mayor porcentaje entre las  tendencias estructurales consultadas», indica el documento en sus conclusiones. 

En conjunto, estos cambios refuerzan la protección frente a caídas y la diversificación, al tiempo que preservan la flexibilidad para responder de forma dinámica a las oportunidades del mercado. En este sentido, el efectivo y el crédito líquido pueden respaldar futuras asignaciones de capital y permitir ajustes rápidos en la cartera; los activos vinculados a la inflación y las infraestructuras ofrecen exposición a flujos de caja reales y dinámicas de precios; y la renta variable de mercados emergentes amplía los factores de crecimiento ofreciendo, además, una potencial cobertura adicional contra la inflación.

Además, los cambios en la posición geográfica, tanto los completados como los planificados, son destacados. Casi la mitad de los encuestados afirmó haber ajustado su exposición regional durante el último año, mientras que los planes a futuro indican una moderación en la demanda tanto de renta variable estadounidense (-10,3 % en intenciones netas) como del Reino Unido (-16,5 %). «En conjunto, estos giros reflejan una reevaluación de la concentración, el valor relativo y el equilibrio de riesgo entre regiones. La concentración de un reducido grupo de empresas tecnológicas en los principales índices estadounidenses ha hecho que la exposición geográfica sea sinónimo de concentración sectorial y de factores. En el Reino Unido, unas intenciones de asignación más débiles pueden responder a otro tipo de inquietudes sobre las perspectivas económicas del país, la composición de su mercado y el atractivo relativo de las oportunidades en otras regiones», indica el informe.

Por último, concluye que los cambios en la posición geográfica, tanto los completados como los planificados, son destacados. Casi la mitad de los encuestados afirmó haber ajustado su exposición regional durante el último año, mientras que los planes a futuro indican una moderación en la demanda tanto de renta variable estadounidense (-10,3 % en intenciones netas) como del Reino Unido (-16,5 %). En conjunto, estos giros reflejan una reevaluación de la concentración, el valor relativo y el equilibrio de riesgo entre regiones. La concentración de un reducido grupo de empresas tecnológicas en los principales índices estadounidenses ha hecho que la exposición geográfica sea sinónimo de concentración sectorial y de factores. En el Reino Unido, unas intenciones de asignación más débiles pueden responder a otro tipo de inquietudes sobre las perspectivas económicas del país, la composición de su mercado y el atractivo relativo de las oportunidades en otras regiones.

«En el corto plazo, la toma de decisiones está marcada por el riesgo geopolítico y la inflación, mientras que, a largo  plazo, la tecnología y la disrupción ejercerán una mayor influencia en las fuentes de rentabilidad. La resiliencia exigirá  gestionar los riesgos que ya impactan en las carteras, pero también revisar algunos supuestos que podrían no seguir  vigentes en un contexto más inestable”, concluye Deborah  Wardle, International Chief Investment Officer en Marsh Investments and Retirement.

Los emprendedores destinarán más de una quinta parte de su facturación a la IA

  |   Por  |  0 Comentarios

Canva

HSBC revela que cuatro de cada cinco emprendedores (79%) prevén aumentar la inversión en inteligencia artificial en su principal negocio durante los próximos doce meses. Según su informe “Global Entrepreneurial Wealth Report 2026”, los encuestados esperan destinar el 21% de sus ingresos anuales a este tipo de inversión. Los emprendedores con alto patrimonio esperan que la IA abra nuevas oportunidades de crecimiento, impulsando las inversiones en esta tecnología por valor de 367.000 millones de dólares durante el próximo año.

El estudio ha sido elaborado a partir de una encuesta realizada a más de 3.000 fundadores con patrimonios elevados (HNW y UHNW) de todo el mundo. Según el informe, el 44% de la muestra  considera que la integración de la IA en sus empresas incrementará el número de empleados en los próximos dos años, mientras que un 23% prevé una reducción de plantilla. La principal razón señalada para utilizar la IA en sus negocios es mejorar la productividad de los empleados (43%).

Otro hallazgo clave es el optimismo que los empresarios siguen mostrando a pesar de la incertidumbre de los mercados durante el año. Un 95% afirma sentirse positivo respecto a las perspectivas de su negocio, mientras que un 90% cree que su patrimonio personal mejorará en los próximos doce meses. Casi la mitad (49%) se muestra “muy positiva” sobre la evolución de su negocio, aunque este porcentaje desciende frente al 54% registrado en 2025.

“Nuestra última investigación muestra cómo la inteligencia artificial se ha convertido en el nuevo terreno de prueba del espíritu emprendedor, donde fundadores y empresarios hacen lo que mejor saben hacer: transformar la disrupción en oportunidad. Los más exitosos están combinando inversión decidida con una ejecución disciplinada, utilizando la IA para reforzar su resiliencia y aprovechar oportunidades en todo el mundo”, ha señalado Ida Liu, CEO de HSBC Private Bank.

Otros datos destacados de la investigación

La fuerte actividad corporativa se refleja en que más de cuatro de cada cinco encuestados (83%) están considerando operaciones de M&A. En torno a la mitad (52%) estudia adquirir una empresa en su propio mercado durante el próximo año, mientras que un 43% busca expandirse a nuevos mercados.  Por otro lado, la nueva generación femenina es la que se muestra más optimista, siendo el grupo de mujeres UHNW de entre 18 y 34 años las que destacan. años. Tres de cada cuatro (74%) creen que su patrimonio mejorará sustancialmente, frente a una media global del 44%.

Con un perfil cada vez más internacional, el 72% ha residido en más de un país a lo largo del año, y el 70% prevé trasladarse o sumar una residencia adicional en el extranjero durante el próximo año. En cuanto a sus preocupaciones, un tercio (32%), afirma que le preocupa encontrar el equilibrio entre disfrutar y hacer crecer su patrimonio. Las principales inquietudes financieras de los encuestados son la volatilidad de los mercados (31%), la inflación (30%) y el riesgo de cometer errores de inversión irreversibles (29%).

Estating desembarca en España para llevar el real estate institucional al wealth management

  |   Por  |  0 Comentarios

Foto cedidaMartin Halblaub, cofundador y presidente de Estating.

Estating inicia una nueva etapa de crecimiento en Europa con su entrada en el mercado español. La compañía es una plataforma fintech especializada en inmobiliario que integra toda la cadena de valor necesaria para llevar activos inmobiliarios de perfil institucional al wealth management, desde su originación y selección hasta su estructuración, titulización y distribución como productos de inversión dentro de un marco europeo regulado.

Según estimaciones de Savills Research, el inmobiliario es la clase de activo más grande del mundo, con un valor estimado de 393,3 billones de dólares a cierre de 2024. Estating estima que menos del 10% es accesible a través de canales de inversión institucionales. Esta brecha es precisamente la que aborda la compañía, proporcionando la infraestructura financiera y tecnológica necesaria para transformar activos inmobiliarios en productos de inversión que puedan incorporarse a carteras de gestión patrimonial y distribuirse a través de canales bancarios y de asesoramiento financiero. 

En sus primeras operaciones, Estating se ha asociado con RealTech Capital y Tortuga para reforzar su infraestructura europea. Martin Halblaub, cofundador, presidente y CEO de Estating, destaca que “una parte relevante del mejor inmobiliario institucional se negocia de forma privada, fuera de mercado, y ahí es precisamente donde el capital institucional y patrimonial no puede llegar: no por falta de apetito, sino por falta de una vía con una gobernanza que un intermediario regulado pueda aceptar. Estating lleva seis años construyendo y operando esa vía. Hoy la extiende a Europa con sus dos primeros socios europeos: RealTech Capital en el lado del producto y Tortuga en el del canal digital”.

RealTech Capital es una gestora luxemburguesa de activos reales nacida de un grupo promotor polaco de segunda generación que ha construido y entregado más de 10.000 unidades. Actualmente desarrolla una plataforma de fondos en Luxemburgo, inicialmente centrada en Polonia. El intercambio funciona en las dos direcciones: RealTech Capital accede a una infraestructura de mercados de capitales que de otro modo tendría que construir, y que convierte sus activos en valores que un inversor internacional puede mantener.

Tortuga, también con sede en Luxemburgo, emite security tokens bajo MiFID y da acceso institucional al ecosistema de activos digitales a través de distintas blockchain y sistemas de custodia.

El modelo de negocio

Fundada en 2020 por Martin Halblaub y Daniel Vegue Domínguez, Estating responde a una cuestión estructural del mercado inmobiliario y del wealth management: una parte relevante de los activos inmobiliarios de calidad institucional se negocia de forma privada y resulta difícil de integrar en los canales habituales de distribución patrimonial. Al mismo tiempo, bancos privados, gestores patrimoniales y family offices buscan estructuras que permitan incorporar este tipo de activos a sus carteras con los estándares operativos y regulatorios propios de los mercados financieros. 

Su modelo combina el acceso, la originación y la selección de activos con la infraestructura financiera y tecnológica necesaria para estructurarlos y convertirlos en productos de inversión preparados para su integración en carteras patrimoniales, con procesos compatibles con los sistemas de custodia y reporting utilizados por los profesionales de inversión.

“España reúne dos características relevantes: una oferta inmobiliaria de gran dimensión y uno de los ecosistemas de wealth management más desarrollados de Europa. Esa combinación nos permite acercar activos inmobiliarios a una red consolidada de bancos privados, gestores patrimoniales y family offices. Llegamos con una infraestructura que ya lleva seis años funcionando”, señala Halblaub, cofundador, presidente y CEO de Estating.

El objetivo es integrar dos ecosistemas que tradicionalmente han operado con infraestructuras diferentes: por un lado, el de los socios especializados en la originación y gestión de activos; por otro, el de los bancos privados, gestores patrimoniales, family offices e inversores institucionales. Estating se integra en ambos ecosistemas y aporta la infraestructura necesaria para conectar el activo con el producto de inversión, desde su selección, estructuración y titulización hasta su distribución a través de canales profesionales.

La compañía trabaja bajo un modelo business-to-business (B2B) y no distribuye directamente al inversor final. Su infraestructura permite a sus socios de distribución incorporar productos inmobiliarios a sus propios canales de wealth management con características propias de los mercados financieros, como identificación mediante ISIN, custodia, reporting y transferibilidad.

Para gestores patrimoniales y family offices, esto se traduce en tres ventajas clave:

1.- Acceso. El inmobiliario de calidad institucional se vuelve accesible con tamaños de inversión habituales en una cartera, incluidos activos que hasta ahora se negociaban fuera de mercado. Un cliente puede mantener varias posiciones diversificadas entre mercados y tipos de activos, en lugar de realizar una única inversión directa de gran tamaño o no tener acceso a ellas.

2.- Integración en cartera. El activo se estructura como un valor con ISIN, depositado en la custodia habitual del cliente y valorado e informado junto al resto de posiciones de su cartera. No es necesario crear un vehículo específico, administrar la titularidad directa ni establecer un sistema de reporting independiente.

3.- Transferibilidad. Se trata de un valor y, como tal, puede transmitirse de acuerdo con las condiciones establecidas en cada emisión.

Una compañía europea con presencia transatlántica 

Estating, con domicilio y gobierno corporativo en Luxemburgo, alcanzó la rentabilidad en 2025 y afronta ahora una nueva etapa de crecimiento en Europa, con España como mercado estratégico. Durante sus primeros seis años de actividad ha desarrollado principalmente su negocio en Estados Unidos y Latinoamérica, donde ha construido su infraestructura, con socios de activos en Estados Unidos y socios de distribución en Latinoamérica. 

“Esta expansión representa un paso natural para una infraestructura que ya hemos desarrollado internacionalmente. Latinoamérica ha sido un mercado fundamental para construir nuestro modelo de distribución y ahora España nos permite reforzar el vínculo entre Europa, Latinoamérica y Estados Unidos”, afirma Vegue Domínguez, cofundador y CEO de Estating para Latinoamérica.

España es ahora un mercado estratégico para la compañía por la combinación de un mercado inmobiliario relevante y un ecosistema consolidado de bancos privados, gestores patrimoniales y family offices. 

Talento internacional para la nueva etapa

La expansión se apoya en un equipo directivo con presencia en distintos mercados europeos y latinoamericanos.

Martin Halblaub, cofundador y presidente de Estating, se traslada a España para ejercer también la función de CEO del grupo y liderar desde aquí la nueva etapa de expansión europea de la compañía. Cuenta con tres décadas de experiencia en servicios financieros, mercados e infraestructura financiera. Fue el primer CEO de SIX Digital Exchange (SDX) y ha ocupado posiciones directivas en entidades como HSH Nordbank, NordLB y la Bolsa de Hannover. 

Daniel Vegue Domínguez, cofundador y CEO de Estating para Latinoamérica, lidera el desarrollo de la compañía en la región desde Montevideo.

Carlos Salinas, desde Andorra, ocupa el cargo de CEO de Estating Digital y Head of Wealth Management Iberia, reforzando el posicionamiento de la compañía dentro del ecosistema de wealth management de la península.

La estructura internacional se completa con Ralf Jakobs, Head of Capital Markets Advisory y responsable de Europa Central y Oriental desde Luxemburgo; Dennis Thiemann, Group COO y CFO desde Alemania y Pablo Montoliu, Group CTO desde España.

Banca March refuerza su apuesta por el País Vasco con un nuevo centro de negocio en San Sebastián

  |   Por  |  0 Comentarios

Foto cedida

Coincidiendo con el año de su centenario, Banca March refuerza su apuesta por el País Vasco con la apertura de un nuevo centro de negocio en la Avenida de la Libertad número 2, uno de los principales ejes económicos y financieros de San Sebastián. Según destaca, ha construido durante un siglo un modelo de negocio basado en la especialización, la prudencia y las relaciones a largo plazo con sus clientes.

La entidad explica que la apertura de estas nuevas instalaciones refleja la consolidación y el fuerte crecimiento de Banca March en Euskadi. Desde 2018, el volumen de negocio de la entidad en el territorio ha pasado de 2.000 millones a 3.500 millones de euros, lo que supone un crecimiento acumulado del 75%. Según indica, en el caso de San Sebastián, la evolución ha sido especialmente significativa, “ya que el volumen de negocio de la oficina se ha duplicado desde su apertura”, destacando los crecimientos anuales superiores al 10% en el negocio especializado de Banca Privada, Banca Patrimonial y Banca de Empresas.

Telmo Marchessi, director de la Zona Norte de Banca March, ha destacado: «Somos el único banco español de propiedad 100% familiar y llevamos cien años desarrollando un modelo sustentado en cuatro pilares fundamentales: compromiso accionarial, asesoramiento especializado, calidad de servicio superior y profesionales excelentes. Entendemos que detrás de cada empresa hay personas y familias con objetivos patrimoniales propios. Por eso, el punto de partida es siempre conocer sus metas y objetivos vitales para diseñar una estrategia a medida que integra de forma coherente las necesidades personales y empresariales de cada cliente».

Una banca a medida de sus clientes

El nuevo centro de negocio cuenta con una superficie de 312 metros cuadrados y ha sido diseñado para ofrecer una experiencia de asesoramiento diferencial. Dispone de cuatro salas de reuniones equipadas con la última tecnología y responde a criterios de eficiencia y sostenibilidad. La entidad destaca que el emplazamiento, además, aporta un valor simbólico, ya que acogió desde 1924 uno de los talleres de alta costura de Cristóbal Balenciaga.

«Existe un paralelismo interesante con nuestra forma de trabajar. En Banca March compartimos esa misma filosofía de la alta costura: no creemos en soluciones estándar, sino en acompañar a cada cliente con propuestas adaptadas a sus necesidades y a su momento vital, construyendo estrategias a medida”, añade Marchessi.

Columbia Threadneedle refuerza su equipo de ETFs activos con dos nombramientos

  |   Por  |  0 Comentarios

Foto cedidaGianluca Di Mascio, Portfolio Manager (izquierda) y Karan Bhanot, Associate Portfolio Manager, de Columbia Threadneedle.

Columbia Threadneedle Investments, un grupo líder mundial en gestión de activos, ha nombrado a Gianluca Di Mascio Portfolio Manager y a Karan Bhanot Associate Portfolio Manager dentro de su equipo de Research Enhanced Strategies en Londres. Ambos reportarán a Chris Lo, Head of Research Enhanced Strategies, con sede en Boston, y apoyarán el desarrollo continuo de la creciente oferta de ETFs activos de la firma para clientes del Reino Unido y Europa.

Estos nombramientos reflejan el crecimiento del negocio de ETFs activos de Columbia Threadneedle, tras el lanzamiento de su Serie QR (Quant Redefined), que ofrece a los inversores del Reino Unido y Europa acceso a cuatro ETFs activos “core” diseñados para ofrecer una exposición diferenciada y potenciada por el análisis de los principales mercados de renta variable. Los nombramientos se producen tras el lanzamiento, a principios de este mes, del CT QR (“Quant Redefined”) Series Emerging Markets Equity Active UCITS ETF, que cotiza en la Deutsche Börse Xetra, la Bolsa de Londres (London Stock Exchange) y la Bolsa Suiza (SIX Swiss Exchange).

Gianluca Di Mascio se incorpora procedente de Vanguard Asset Management, donde pasó casi seis años gestionando y operando carteras de multiactivo indexadas, ETFs y fondos indexados de renta variable. Gianluca también pasó cinco años en London Stock Exchange Group trabajando en mercados de capitales.

Karan Bhanot se incorpora procedente de Legal & General Asset Management, donde fue Quantitative Strategist dentro del equipo de Índices y ETFs. En este puesto fue responsable del desarrollo y la gestión de estrategias de inversión sistemáticas en una gama de productos ETF, así como del análisis cuantitativo y el desarrollo de infraestructura.

Estos nombramientos refuerzan aún más al equipo de Research Enhanced Strategies, con un patrimonio gestionado de 21.200 millones de dólares a 31 de agosto de 2026, a medida que la firma continúa desarrollando soluciones de inversión innovadoras para sus clientes. El equipo de Research Enhanced Strategies utiliza análisis cuantitativo propio junto con las perspectivas del equipo global de research fundamental de la firma para construir carteras diseñadas para ofrecer alfa consistente manteniendo niveles moderados de riesgo.

Chris Lo, Head of Active ETFs, Head of Research Enhanced Strategies, ha declarado: «Estamos encantados de dar la bienvenida a Gianluca y Karan al equipo. Ambos aportan una experiencia muy relevante y complementaria en gestión de carteras, inversión cuantitativa y mercados de ETF. Sus nombramientos refuerzan aún más nuestras capacidades de inversión y desempeñarán un papel importante a medida que continuamos expandiendo nuestra plataforma Research Enhanced y desarrollando nuestra oferta de ETF activos para clientes en el Reino Unido y Europa»

Cecabank impulsa el desarrollo del ecosistema europeo de activos digitales desde Luxemburgo

  |   Por  |  0 Comentarios

Foto cedida

Cecabank ha celebrado en Luxemburgo la jornada Building Luxembourg’s digital assets ecosystem: a strategic roundtable, un encuentro que ha reunido a representantes de entidades financieras, gestoras, proveedores tecnológicos y otros organismos para analizar las oportunidades que ofrecen los activos digitales al sector financiero.

La consejera delegada de Cecabank, Ainhoa Jáuregui, ha inaugurado el encuentro destacando: “En Cecabank estamos construyendo un puente entre las infraestructuras financieras tradicionales y la nueva economía tokenizada. Queremos que nuestros clientes puedan acceder a nuevas formas de dinero digital, stablecoins y activos tokenizados con los mismos estándares de seguridad, control y cumplimiento regulatorio que han caracterizado siempre nuestra actividad”.

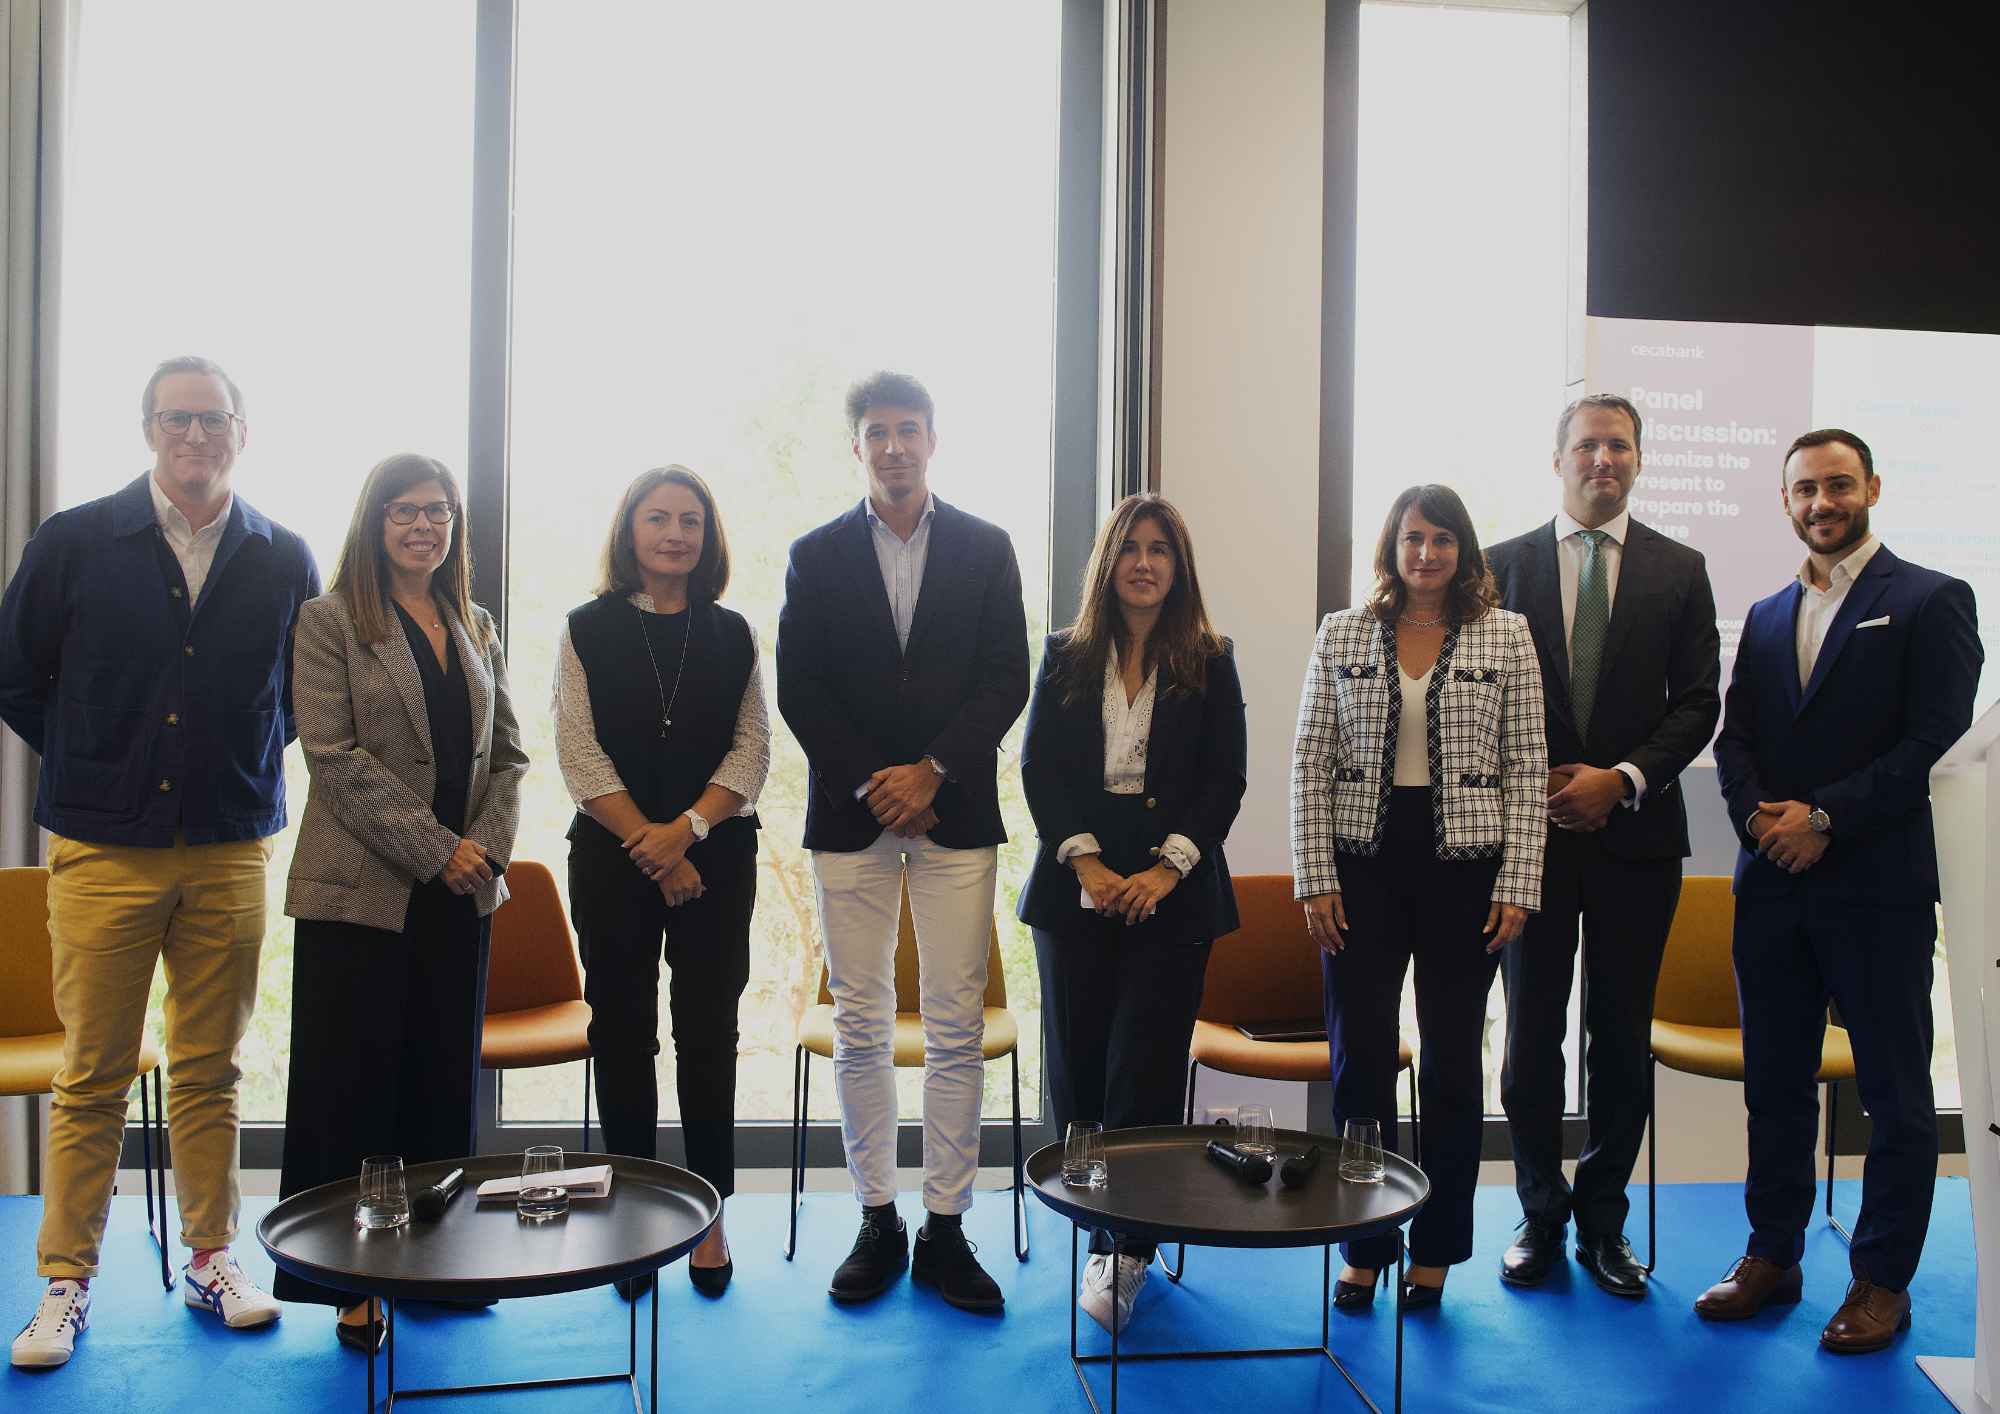
El encuentro ha contado con una ponencia de Vid Hribar, Head of Institutional Partnerships de Qivalis, quien ha hablado sobre el desarrollo de nuevas infraestructuras para los mercados financieros. Asimismo, la mesa redonda Tokenize the present to prepare the future ha reunido a Emmanuelle Lemarquis, Conducting Officer Compliance & Legal de CaixaBank Asset Management Luxembourg; Carlos Matilla, CEO de ioBuilders; Ben Brophy, Head of Institutional Growth Europe de Solana Foundation; y Virginia Linares, Head of Coordination & Control, Securities Services de Cecabank. El debate ha sido moderado por Simon Gorbutt, Deputy CEO de Luxembourg for Finance.

La jornada fue clausurada por Brenda Bol, Country Head of Cecabank S.A., Branch in Luxembourg, quien ha destacado el papel de Luxemburgo como uno de los principales centros de innovación financiera en Europa y el interés suscitado por el encuentro: “La respuesta a esta jornada refleja el dinamismo de un sector que avanza con paso firme en el desarrollo de la tokenización”. Asimismo, ha añadido: “Año y medio después de la apertura de nuestra sucursal, podemos afirmar que aquella decisión ha sido un acierto. Hemos reforzado nuestra presencia internacional y estrechado nuestra relación con los clientes, lo que nos permite acompañarlos más de cerca en su crecimiento y adaptación a un entorno financiero en constante evolución”.

Construyendo el ecosistema europeo de activos digitales

La apuesta de Cecabank por los activos digitales se sustenta en su experiencia como proveedor B2B neutral y especializado y en su capacidad para trasladar a este nuevo ecosistema toda su experiencia en custodia institucional, su capacidad tecnológica y sus exigentes estándares regulatorios. Como una de las principales infraestructuras de Securities Services del mercado ibérico, la entidad contribuye a conectar las finanzas tradicionales con las nuevas oportunidades que ofrece la economía tokenizada. 

Esta estrategia cuenta además con un sólido respaldo regulatorio. Cecabank es la única entidad financiera inscrita en el registro del Banco de España como proveedor de servicios de criptoactivos (CASP), autorización obtenida en noviembre de 2024. Un año después, el banco se convirtió en el primer custodio B2B en España en obtener la licencia MiCA. Además, ha iniciado el proceso de pasaporte europeo con el objetivo de extender estos servicios a Irlanda, Portugal y Luxemburgo.

La estrategia de la entidad se ha materializado en diversos avances durante el último año. En mayo de 2026, Cecabank puso en marcha su servicio de custodia de criptoactivos para entidades financieras, con una solución integral que permite a estas ofrecer a su cliente final servicios de compraventa de criptoactivos con las máximas garantías. Dos meses después, participó junto a otras entidades financieras españolas en la primera prueba de concepto multibanco de depósitos tokenizados en España, constatando el potencial del dinero digital para transformar los procesos de pago y liquidación.

En el ámbito europeo, el banco se incorporó en mayo de 2026 a Qivalis, consorcio bancario que trabaja en el desarrollo de una stablecoin denominada en euros bajo MiCA. Posteriormente, se convirtió en la primera entidad española en incorporarse como miembro fundador de Regulated Layer One (RL1), una infraestructura blockchain paneuropea para el sector financiero con sede en Luxemburgo.  Según destaca la entidad, en conjunto, estos avances refuerzan el posicionamiento de Cecabank como una de las entidades europeas más activas en el desarrollo de infraestructuras y servicios para la economía digital, con una propuesta orientada a acompañar a las entidades financieras en la adopción de los activos digitales.