InvestSmart, una de las mayores firmas brasileñas de asesoría financiera, cruza el continente y llega a México

  |   Por  |  0 Comentarios

Foto cedida

La expansión internacional de InvestSmart, una de las principales firmas de asesoría de inversiones de Brasil, comienza en México. La compañía prepara el inicio formal de operaciones para octubre, inicialmente con seis asesores de inversión, en alianza con GBM, y bajo el nombre en este país norteamericano de I. Smart, pero con una ambición mucho mayor: desarrollar una red de asesores y oficinas que replique, con las particularidades del mercado mexicano, el modelo que le permitió convertirse en uno de los principales jugadores brasileños del segmento.

La apuesta tiene un significado particular para la firma. «México no es una escala más dentro de un plan de expansión internacional previamente trazado, se trata del primer mercado fuera de Brasil al que llega InvestSmart en sus 13 años de historia», comentó a Funds Society Daniel Pillar, Director de nuevos negocios en InvestSmart.

“México es nuestra primera expansión fuera de Brasil”, explica Daniel Pillar, el responsable de encabezar el desembarco de la compañía en el país. La decisión, asegura, surgió de una oportunidad concreta y de la percepción de que el mercado mexicano atraviesa una etapa de desarrollo que guarda similitudes con la transformación que experimentó Brasil en los últimos años.

“Cuando nosotros miramos algunos números del mercado de México, hasta bromeamos y decimos que hay un déjà vu que miramos en Brasil”, señala el directivo.

De Brasil a México

Para dimensionar lo que representa la llegada de InvestSmart es necesario entender qué compañía está entrando al mercado mexicano. Fundada hace 13 años, InvestSmart opera en Brasil como una oficina de agentes autónomos de inversión vinculada a XP Investimentos, una de las principales plataformas de inversión del país. Su modelo se basa en una red de asesores que atienden a clientes y cuentan con infraestructura, tecnología y equipos de soporte para desarrollar su actividad.

La escala alcanzada en Brasil es significativa: 1,700 asesores de inversión, más de 300 personas dedicadas a funciones de soporte y más de 105 oficinas distribuidas por prácticamente todo el territorio brasileño. La firma reporta además más de 31.000 millones de reales bajo custodia (alrededor de 5.983 millones de dólares).

Ese tamaño permite entender que la llegada a México no parte de cero. La compañía pretende trasladar una experiencia construida durante más de una década en un mercado donde la figura del asesor independiente ha adquirido una presencia mucho mayor.

El origen de InvestSmart también está ligado a una transformación en la manera de distribuir productos financieros en Brasil. De acuerdo con Daniel Pillar, el fundador de InvestSmart, Samyr Castro, dejó la banca porque consideraba que el modelo tradicional podía privilegiar la colocación de productos por encima de las necesidades específicas de cada cliente.

“Siempre un solo producto, y no importaba si fuera un joven, o un viejo, o una persona casada. Eso le molestaba mucho y salió para emprender y tener la opción de hacer lo mejor para el cliente”, relata Daniel sobre el origen de la compañía. Fue a partir de esa visión y de la asociación con XP que nació InvestSmart en 2013.

México, el mercado que recuerda a Brasil

La tesis mexicana de InvestSmart no se limita al tamaño potencial del país. La compañía considera que existe una oportunidad derivada del proceso de profesionalización y expansión de la asesoría financiera independiente. Daniel reconoce que la firma no tenía previsto México en su planeación estratégica de hace dos años, pero la oportunidad surgió a partir del contacto con ejecutivos de GBM que conocían de cerca la transformación que había experimentado el mercado brasileño.

A partir de ahí, la firma comenzó a estudiar el mercado mexicano y encontró suficientes similitudes para decidirse por la expansión. “La gente quiere hacer en México lo que se hizo en Brasil hace 15 años, es ahí donde vimos una gran oportunidad”, afirma.

La comparación es relevante porque Brasil representa precisamente uno de los mercados latinoamericanos donde la figura del asesor financiero independiente ha alcanzado mayor desarrollo. Para InvestSmart, México se encuentra en una etapa en la que todavía existe un amplio espacio para incrementar el número de profesionales dedicados a la asesoría y ampliar el acceso de los inversionistas a este tipo de servicio. De ahí que su estrategia no consista únicamente en incorporar asesores que ya existen en el mercado. La firma quiere contribuir a desarrollar la propia profesión.

Crear asesores para crecer

La primera generación mexicana de InvestSmart estará integrada por seis asesores, pero la compañía ya está trabajando en mecanismos para multiplicar esa cifra. Uno de ellos consiste en realizar eventos destinados a explicar qué hace un asesor de inversiones, cuáles son las posibilidades profesionales de esta actividad y qué beneficios puede generar para los clientes.

La estrategia reproduce una práctica que la firma ya utiliza en Brasil bajo el concepto de “La mejor profesión del mundo”. “Si queremos crecer, tenemos que difundir la profesión, los beneficios que la profesión trae para la población”, explica Pillar.

La compañía considera que el crecimiento de la asesoría financiera no depende exclusivamente de captar clientes, sino también de aumentar la oferta de profesionales capaces de acompañarlos en sus decisiones de inversión. En ese sentido, el proyecto mexicano tiene una doble dimensión: es una expansión comercial de InvestSmart, pero también una apuesta por el desarrollo de un mercado de asesoría que la compañía considera todavía poco desarrollado.

La otra pieza central de la estrategia será la construcción de una red de oficinas; en Brasil, InvestSmart ha desarrollado un esquema en el que los asesores pueden evolucionar profesionalmente hasta convertirse en responsables de sus propias oficinas, con el respaldo de la organización.

“Cuando el asesor se va desarrollando hayb un gran beneficio, por ejemplo en Brasil, nosotros vamos y le damos una oficina para él, para que él pueda emprender con nosotros”, explica Daniel. Ese es precisamente el modelo que la firma pretende implementar en México. Pero la meta no está limitada a la Ciudad de México, la compañía quiere avanzar gradualmente hacia otros estados y ciudades, siguiendo la lógica de expansión territorial que ya utiliza en Brasil. “Queremos tener muchas oficinas en México como tenemos en Brasil, muchos asesores y todo más”, resume el directivo.

Daniel Pillar no oculta la dimensión que InvestSmart atribuye al proyecto mexicano. Brasil, explica, se encuentra actualmente en una etapa más madura de desarrollo de la industria de asesoría, después de varios años de fuerte expansión. “Hoy en Brasil el mercado ya se desarrolló de manera muy importante, mucho, y es normal en toda industria. Ahora está en una fase más estabilizada. No se crece en los mismos múltiplos que crecíamos hace cinco años”, señala.

Por lo tanto, México representa una oportunidad para trasladar parte de la experiencia acumulada durante la etapa de expansión brasileña hacia un mercado que todavía tiene espacio para desarrollar la asesoría independiente. “Creo que en México nosotros tenemos esta oportunidad, es muy estratégico para nosotros y por eso iniciamos esta operación acá en México”.

La importancia que la firma concede al país queda todavía más clara cuando se observa que la expansión mexicana no formaba originalmente parte de su estrategia internacional. Fue una oportunidad surgida a partir de la relación con GBM la que terminó convirtiéndose en el primer proyecto fuera de Brasil. “No tenemos hasta ahora el plan de ir para otros países, mas sí, no estamos restringidos, aunque por ahora nos queremos enfocar mucho en la operación de México”, explica.

El encargado de liderar la llegada de la empresa a México pasará aproximadamente la mitad de cada mes en México durante la primera etapa del proyecto. Su función será implementar procesos, trasladar la cultura de InvestSmart y acompañar la construcción de la operación.

La firma ya contrató personal y cuenta con líderes y asesores mexicanos. El objetivo, explica, es que con el tiempo la operación pueda funcionar de manera autónoma. “En este inicio yo estoy acá mucho más para implementar los procesos, la cultura. Mas ya contratamos las personas, tenemos líderes mexicanos, asesores mexicanos. Entonces creo que en este inicio estoy mucho más cerca, mas creo que a mediano plazo la operación mexicana va a caminar sola”, afirma.

El punto de partida serán seis asesores. La referencia, sin embargo, son los 1,700 asesores y 105 oficinas que InvestSmart ha conseguido reunir en Brasil. La distancia entre ambas cifras revela tanto el tamaño del reto como la magnitud de la oportunidad que la compañía cree encontrar en México.

La llegada de InvestSmart ocurre, por tanto, en un momento en que el mercado mexicano de inversión busca ampliar el acceso a productos financieros y desarrollar nuevos canales de asesoría. Para la firma brasileña, la apuesta consiste en aprovechar esa etapa de crecimiento para construir en México una segunda plataforma de expansión. Brasil fue el laboratorio y México será la primera prueba internacional.

La apuesta de InvestSmart es que la historia de desarrollo de la asesoría financiera independiente que vivió Brasil hace 15 años pueda encontrar ahora, con las diferencias propias de cada mercado, en la frontera de Latinoamérica con la mayor potencia global.
MyInvestor alcanza los 20.000 millones de euros de volumen de negocio

  |   Por  |  0 Comentarios

Foto cedida

MyInvestor ha alcanzado los 20.000 millones de euros de volumen de negocio, apenas unas semanas después de llegar al millón de clientes. Según explica la firma, este crecimiento se apoya sobre todo en el patrimonio en productos de inversión, que suma 14.600 millones de euros y representa alrededor del 73 % del total; mientras que el resto se reparte entre 4.700 millones en cuentas y depósitos y 700 millones en crédito.

La expansión de la firma en volumen de negocio ha venido acompañado del rápido incremento de su base de clientes. La entidad cuenta actualmente con más de un millón de clientes, frente a los 260.000 que tenía cuando alcanzó los 5.000 millones de euros en marzo de 2024. Al año siguiente, duplicó ambas magnitudes, con 10.000 millones de euros en volumen de negocio y superó los 550.000 clientes.

La compañía ha crecido gracias a las carteras automatizadas (roboadvisor) y los fondos indexados, dentro de un mercado de productos sin precedentes en España: 2.500 fondos de inversión, 100 planes de pensiones, acciones, ETFs, capital riesgo, crowdfunding inmobiliario y crowdfactoring, entre otros. También han impulsado los productos de ahorro, especialmente la cuenta remunerada y los depósitos con rentabilidad que actualmente ofrecen hasta el 3,5% TAE. Esto se traduce en que MyInvestor se sitúe como una de las entidades más solventes del panorama financiero español, con un ratio de capital Tier superior al 52% y un CET1 del 24%.

“Estas cifras reflejan el éxito de la propuesta con la que MyInvestor nació en 2017: democratizar el acceso a la inversión, con una amplia oferta de productos accesibles y costes competitivos. Una propuesta que responde a nuestro propósito de contribuir a construir una sociedad más próspera, facilitando que cada vez más personas puedan invertir de forma sencilla y sin barreras”, ha señalado Carlos Aso, fundador de MyInvestor.

Por qué la narrativa de la IA mira más allá de Estados Unidos

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

La temática de inversión de la tecnología, incluida la inteligencia artificial, sigue en el foco del mercado, en el que hay opiniones variopintas que incluyen que el sector presenta valoraciones atractivas o, en el polo opuesto, que vive una auténtica burbuja. En este escenario, varias firmas creen que hay oportunidades de inversión en el sector, también fuera de Estados Unidos. 

Desde una perspectiva histórica, Alex Stauffacher, analista de renta variable de Conviction Equities (boutique de Vontobel), afirma que el ciclo de inversión en IA parece encontrarse en una fase “relativamente temprana”, ya que las olas tecnológicas anteriores, como la telefonía inteligente o la computación en la nube, duraron más de ocho años antes de que la expansión de los ingresos se ralentizara por debajo del 20%.

En este punto, el experto recuerda que han pasado menos de cuatro años desde el lanzamiento de ChatGPT en noviembre de 2022, por lo que cree que “la IA podría llegar a superar ambas revoluciones tecnológicas”, teniendo en cuenta que el impacto ya es evidente: el crecimiento de los ingresos de la nube volvió a acelerarse, hacia el 50%, mientras que líderes de la IA como OpenAI y Anthropic cuadruplicaron sus ingresos en 2025. “Sin embargo, la adopción empresarial sigue en una fase temprana y los flujos de trabajo de IA agéntica apenas empiezan a escalar, lo que puede indicar un amplio margen de crecimiento”, apunta. 

Eso sí, según Stauffacher, la durabilidad del ciclo de la IA depende en última instancia de la rentabilidad y del rendimiento del capital invertido (ROIC). Por ahora, los negocios de nube de los hiperescaladores, en conjunto, se han acelerado hasta un crecimiento de casi el 50%, con márgenes operativos del 35%-40%. Unas cifras que podrían aumentar, teniendo en cuenta, según el experto, que la rentabilidad actual se logra con chips antiguos. Por lo tanto, considera que el ciclo de la IA debería tener todavía recorrido por delante y, aunque las valoraciones estaban elevadas antes de la reciente corrección de precios de los valores tecnológicos, se mantenían muy por debajo de los niveles observados en la era puntocom de 1995 a 2001.

Además, el actual repunte tecnológico se ha visto respaldado “por un fuerte crecimiento de los beneficios y una demanda sostenida de infraestructura”, por lo que concluye que tras la ola de ventas, “las valoraciones actuales resultan atractivas y los motores a largo plazo del ciclo de la IA permanecen esencialmente intactos”.

Europa

Joran Mambir, especialista de producto en J. Safra Sarasin Sustainable AM, ve esas oportunidades fuera de Estados Unidos. Concretamente, en Europa. Mambir destaca que Europa ocupa posiciones clave en los equipos críticos que permiten la fabricación de semiconductores de última generación y cita como ejemplos a ASML, ASM International es líder en deposición por capas atómicas o BE Semiconductor Industries (Besi). También, en semiconductores analógicos y de potencia (STMicroelectronics, Infineon y NXP son líderes mundiales en este segmento). Por lo tanto, “estas capacidades posicionan a Europa no como un gran centro de fabricación de chips en nodos avanzados, sino como un habilitador clave de la innovación global en semiconductores, a través de herramientas y conocimiento en semiconductores analógicos que sustentan la industria”, argumenta el experto. 

En este contexto, y ante las dificultades europeas para construir un ecosistema competitivo a escala global para la fabricación de chips de última generación, “el futuro europeo de los semiconductores no pasa por tratar de alcanzar a TSMC en nodos avanzados, sino por reforzar sus ventajas diferenciales, como la fabricación en nodos maduros, los chips analógicos y de potencia, y su equipamiento de clase mundial”, apunta, mientras que, “debe construir con paciencia las bases para una competitividad sostenible a largo plazo”.

Asia

Precisamente, Yan Taw Boon, director de estrategias temáticas para Asia en Neuberger, se centra en Asia a la hora de buscar oportunidades. Admite que cada vez resulta más difícil evitar por completo a las grandes empresas tecnológicas, dado su peso en los índices bursátiles globales y su papel fundamental a la hora de impulsar la productividad, la innovación y el crecimiento económico. Sin embargo, “los inversores no necesitan concentrar su exposición en un puñado de empresas estadounidenses de gran capitalización para participar en las tendencias a largo plazo de la digitalización y la inteligencia artificial”.

En este punto, explica que uno de los avances más importantes es que el auge de las infraestructuras de IA se está extendiendo más allá de la propia tecnología. De tal manera que la inversión se está dirigiendo cada vez más hacia sectores como la energía, la construcción, la automatización industrial y la fabricación de componentes especializados necesarios para construir y gestionar centros de datos de IA. “Esto genera un abanico más amplio de oportunidades para los inversores que buscan exponerse al crecimiento relacionado con la IA, al tiempo que reduce la dependencia de un pequeño grupo de valores tecnológicos dominantes”, explica.

Así, ve oportunidades muy interesantes en toda Asia, especialmente en el “triángulo dorado” de los semiconductores formado por Taiwán, Japón y Corea del Sur. “Estos mercados albergan numerosas empresas de pequeña y mediana capitalización que suministran materiales, equipos, servicios de ensayo y componentes esenciales que hacen posible el ecosistema tecnológico mundial”, asegura. El atractivo de estas compañías es que “muchas de ellas están bien posicionadas para beneficiarse del aumento de la inversión global en inteligencia artificial”, afirma, para recomendar diversificar la exposición entre distintas zonas geográficas, sectores y capitalizaciones bursátiles para “participar en el crecimiento estructural del sector tecnológico y, al mismo tiempo, mitigar el riesgo de concentración”.

Cómo la IA y la geopolítica están desbloqueando el potencial de recursos de América Latina, según Principal

  |   Por  |  0 Comentarios

Wikimedia Commons

El papel de América Latina en las cadenas mundiales de suministro de minerales críticos está creciendo a medida que se acelera la inversión en infraestructura de IA, energía y defensa. Los crecientes esfuerzos de las economías occidentales para diversificar las cadenas de suministro más allá de China, combinados con un contexto político más favorable, están reforzando las perspectivas a largo plazo de la región. Aun así, aunque los vientos a favor estructurales de la región son fuertes, las diferencias en los regímenes políticos y las posiciones fiscales hacen que una exposición generalizada sea una estrategia arriesgada, lo que subraya la necesidad de selectividad, incluso frente a un contexto estructural favorable. Ese es el diagnóstico de Principal Asset Management, según un comentario de mercados reciente.

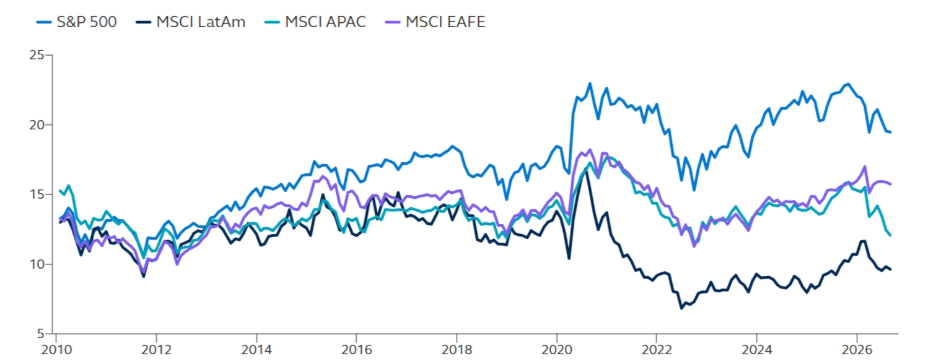
Múltiplos de mercado a futuro (precio actual entre ganancias por acción proyectadas)

Fuente: Bloomberg, Gestión de activos financieros, datos del 31 agosto, 2026

La expansión global de la IA se está cruzando con un incremento en la inversión general en infraestructura. A medida que los cambios geopolíticos refuerzan la preparación económica, energética y militar, la creciente demanda global de materias primas está intensificando la atención en las regiones ricas en recursos. América Latina, que posee una proporción significativa de las reservas minerales mundiales, está posicionada para beneficiarse de este cambio.

Aunque históricamente América Latina ha tenido dificultades para desarrollar plenamente su base de recursos debido a limitaciones regulatorias, políticas y de infraestructura, décadas de inversión, en particular de China, han ampliado la capacidad de transporte, energía y minería en toda la región. Como resultado, América Latina está entrando en este nuevo ciclo de inversión como un eslabón cada vez más importante en las cadenas de suministro globales, en lugar de ser simplemente una reserva de recursos sin explotar.

A medida que Estados Unidos y otras economías occidentales buscan diversificar sus cadenas de suministro más allá de China, América Latina está bien posicionada para ampliar su papel más allá de la extracción y, al tiempo que amplía sus fuentes de demanda, aseguran desde Principal. Simultáneamente, los gobiernos recién elegidos en toda la región están adoptando una postura más favorable hacia el sector minero, al tiempo que enfatizan la inversión de capital y el desarrollo económico.

Para los inversores, el creciente papel de América Latina en el suministro de minerales críticos ofrece una exposición diferenciada a la expansión de la IA y de la infraestructura en general. Aunque los desafíos estructurales siguen siendo consideraciones importantes, estos riesgos parecen reflejarse en el descuento de valoración histórico en comparación con otras regiones. Sin embargo, la selectividad sigue estando justificada, recalcaron desde la casa de inversiones. Los inversores deben identificar los países, sectores y empresas mejor posicionados para beneficiarse de la creciente demanda de recursos, un entorno de políticas públicas favorable y una perspectiva fiscal estable.

Industria de fondos de inversión supera los 47.300 millones de dólares al primer semestre de 2026

  |   Por  |  0 Comentarios

Canva

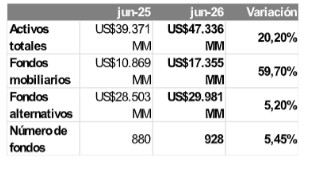
La industria de fondos de inversión públicos en Chile alcanzó los 47.336 millones de dólares en activos administrados al cierre del segundo trimestre de 2026, distribuidos en 928 fondos, de acuerdo con el último informe de la Asociación Chilena de Administradoras de Fondos de Inversión (Acafi). La cifra representa un crecimiento de 20,2% en doce meses y un aumento de 4,6% respecto del cierre del primer trimestre de este año, detallaron en un comunicado.

Al respecto, la gerenta de estudios de la entidad, Virginia Fernández, explica que “la industria está creciendo por dos vías distintas. Por un lado, los alternativos mantienen una base cercana a 30.000 millones de dólares y siguen siendo el componente principal del mercado; por otro, los mobiliarios están mostrando un crecimiento mucho más acelerado y explican la mayor parte de la expansión reciente”.

Del total administrado, los activos alternativos alcanzan 29.981 millones de dólares, equivalentes a aproximadamente el 63% de los activos totales. Dentro de esta categoría, los fondos inmobiliarios administran 8.910 millones de dólares; capital privado, 7.551 millones de dólares; y deuda privada, 7.202 millones de dólares. En conjunto, estas tres categorías representan aproximadamente el 79% del universo alternativo.

Los fondos mobiliarios, en tanto, administran 17.355 millones de dólares. Dentro de este segmento, los fondos de deuda alcanzan 11.344 millones de dólares y los accionarios 5.548 millones de dólares. Los fondos mobiliarios han mostrado un mayor dinamismo durante el último año y explican aproximadamente el 81% del aumento de los activos de la industria en ese período. 

20 nuevos fondos durante el segundo trimestre

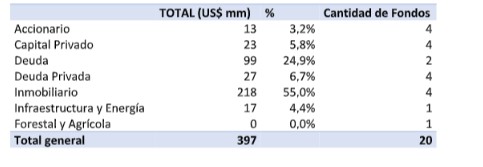
Durante el segundo trimestre de 2026 comenzaron a reportar 20 nuevos fondos, que en conjunto alcanzan cerca de 397 millones de dólares en activos, con presencia de distintas estrategias de inversión.

Los fondos inmobiliarios concentran la mayor proporción de estos recursos, con 218 millones de dólares, equivalentes al 55% del total. Le siguen los fondos de deuda, con 99 millones de dólares; deuda privada, con 27 millones de dólares; capital privado, con 23 millones de dólares; infraestructura y energía, con 17 millones de dólares; y accionarios, con 13 millones de dólares.

Nuevos fondos segundo trimestre de 2026 (abril a junio)

Gráfico nuevos fondos de 2026. Fuente: ACAFI

Entre los nuevos vehículos destaca Boreal Sur Forestal Fondo de Inversión (BTG Pactual) asociado a la adquisición de un campo de eucaliptus en Valdivia y que corresponde al primer fondo propiamente forestal creado desde junio de 2021. A este se suma Jade CI-CO-Inversión, ligado a energías renovables (BICE Inversiones). Ambos son ejemplos de la diversidad de activos y proyectos hacia los que los fondos de inversión pueden canalizar capital de largo plazo, según destacaron de la Acafi.

“Destaca la diversidad de estos nuevos fondos, que abarcan desde renta fija y acciones hasta deuda privada, capital privado, inmobiliario, infraestructura y activos forestales. Esto refleja una industria que no solo está creciendo en activos administrados, sino que también continúa ampliando y diversificando la oferta de alternativas de inversión disponibles en el mercado local. De hecho, en los últimos doce meses, el número de fondos pasó de 880 a 928, un aumento de 5,5%”, agregó Fernández en la nota de. prensa.

AUM y fondos a junio de 2026

Gráfico AUM y fondos de 2026. Fuente: ACAFI

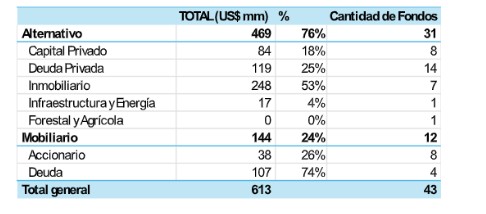
Nuevos fondos primer semestre de 2026 (enero a junio)

Gráfico nuevos fondos primer semestre de 2026. Fuente: ACAFI

Desafíos para el segundo semestre

El crecimiento de la industria refleja la capacidad del mercado de capitales para canalizar ahorro hacia oportunidades de inversión de largo plazo que contribuyen al desarrollo económico del país. Hacia adelante, el desafío es generar las condiciones para que ese desarrollo se traduzca en una mayor capacidad aún de canalizar ahorro hacia inversión y financiamiento de largo plazo. En ese contexto, para la Acafi será relevante avanzar en una regulación que favorezca el desarrollo del mercado local, ampliar la participación de inversionistas institucionales y generar condiciones competitivas para que una mayor proporción de los activos gestionados por administradores chilenos pueda estructurarse desde Chile.

En esa dirección, la implementación del nuevo régimen de inversión de los fondos generacionales, junto con las iniciativas de modernización del mercado de capitales, abre nuevos espacios para fortalecer el ahorro de largo plazo y ampliar las alternativas de financiamiento para empresas, infraestructura y proyectos de inversión.

California lidera las inversiones con IA en Estados Unidos

  |   Por  |  0 Comentarios

Canva

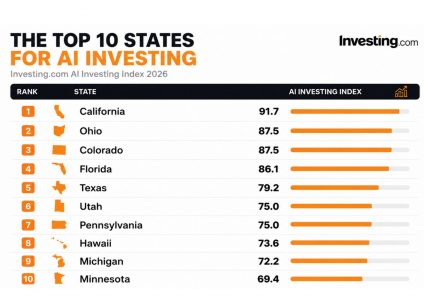
California lidera Estados Unidos en inversores que utilizan la inteligencia artificial para fundamentar sus decisiones, según Investing.com. La clasificación nacional va seguida de Ohio y Colorado, que empatan en el segundo puesto; mientras que Florida y Texas completan los cinco primeros puestos. Por su parte, Nueva York no logra entrar en el top 10, situándose en el decimotercer lugar. 

El lanzamiento del Índice de Inversión en IA de Investing.com analizó 12 meses de actividad de los usuarios en EE. UU. Para realizarlo, se evaluó tanto el uso de la IA para la investigación de inversiones como la interacción de los inversores con acciones centradas en la IA, ajustado al tamaño de la audiencia en cada estado. Los hallazgos clave de este estudio fueron que California se sitúa en el puesto número uno gracias a Silicon Valley como centro de la inversión en IA. Nueva York se coloca en el lugar número 13, a pesar de albergar Wall Street y ser el centro de la industria financiera estadounidense. En cuanto al IA para la investigación entre estados, Florida registra el mayor uso de esta tecnología; mientras que Pensilvania encabeza el país en interacción con acciones centradas en IA.

California lidera, pero Wall Street no

En California se sitúa el auge de la IA en Estados Unidos, siendo la tecnología adoptada por los inversores. El primer puesto en el ranking es evidente, pero los siguientes puestos son más reveladores. Ohio y Colorado empatan en el segundo lugar, y les siguen Florida y Texas. El resto de estados en el top 10 son Utah, Hawaii, Michigan y Minnesota. Este ranking de inversión en IA genera un mapa marcadamente diferente de los centros tradicionales de las finanzas estadounidenses. 

“Lo que muestran estos datos es que la gente está investigando más, no menos. La IA ha abierto información que antes estaba fuera del alcance de los inversores minoristas, y eso está nivelando el terreno de juego respecto al lado profesional del mercado. El resultado es el cambio más significativo que estamos rastreando en este momento: un inversor minorista cuantitativamente más sofisticado y, como muestran las clasificaciones, eso está sucediendo en todas partes”, ha señalado Thomas Monteiro, analista sénior de Investing.com.

La IA está cambiando las inversiones

Esta clasificación llega como respuesta a un momento en el que IA se está integrando en los hábitos diarios de inversión de los estadounidenses. Una encuesta independiente de marzo de 2026 reveló que el 62% de los inversores minoristas de EE. UU. ya había utilizado la IA para orientar una decisión de inversión, mientras que más de la mitad afirmó que esperaba que su uso de esta tecnología aumentara. Según el estudio, los inversores también acuden a la IA para mucho más que simplemente preguntar si deben comprar o vender una acción. La actividad analizada muestra el uso de la IA para explorar desde estadísticas bursátiles y análisis técnico hasta noticias de empresas, eventos económicos, dividendos y estados financieros. 

Monteiro ha añadido: “La proximidad a Wall Street solía importar muchísimo en términos de investigación. Estos datos sugieren que ahora cuenta menos que antes. Los estados en la cima del índice de IA no suelen ser los que tienen la infraestructura financiera. Lo que podríamos estar observando es un proceso de puesta al día, donde los inversores que iban un paso por detrás en el acceso están cerrando esa brecha y, en algunos estados, cerrándola por completo”.

La investigación de la actividad inversora relacionada con la IA en Estados Unidos forma parte de un proyecto a nivel mundial. Estados Unidos ocupa el puesto número 19 entre los 66 países que califican, mientras que Italia, Polonia, Israel, Chile y Argentina integran los cinco primeros puestos globalmente.

Aberdeen Investments nombra a Caroline Hertrich directora de Estrategia de ETF

  |   Por  |  0 Comentarios

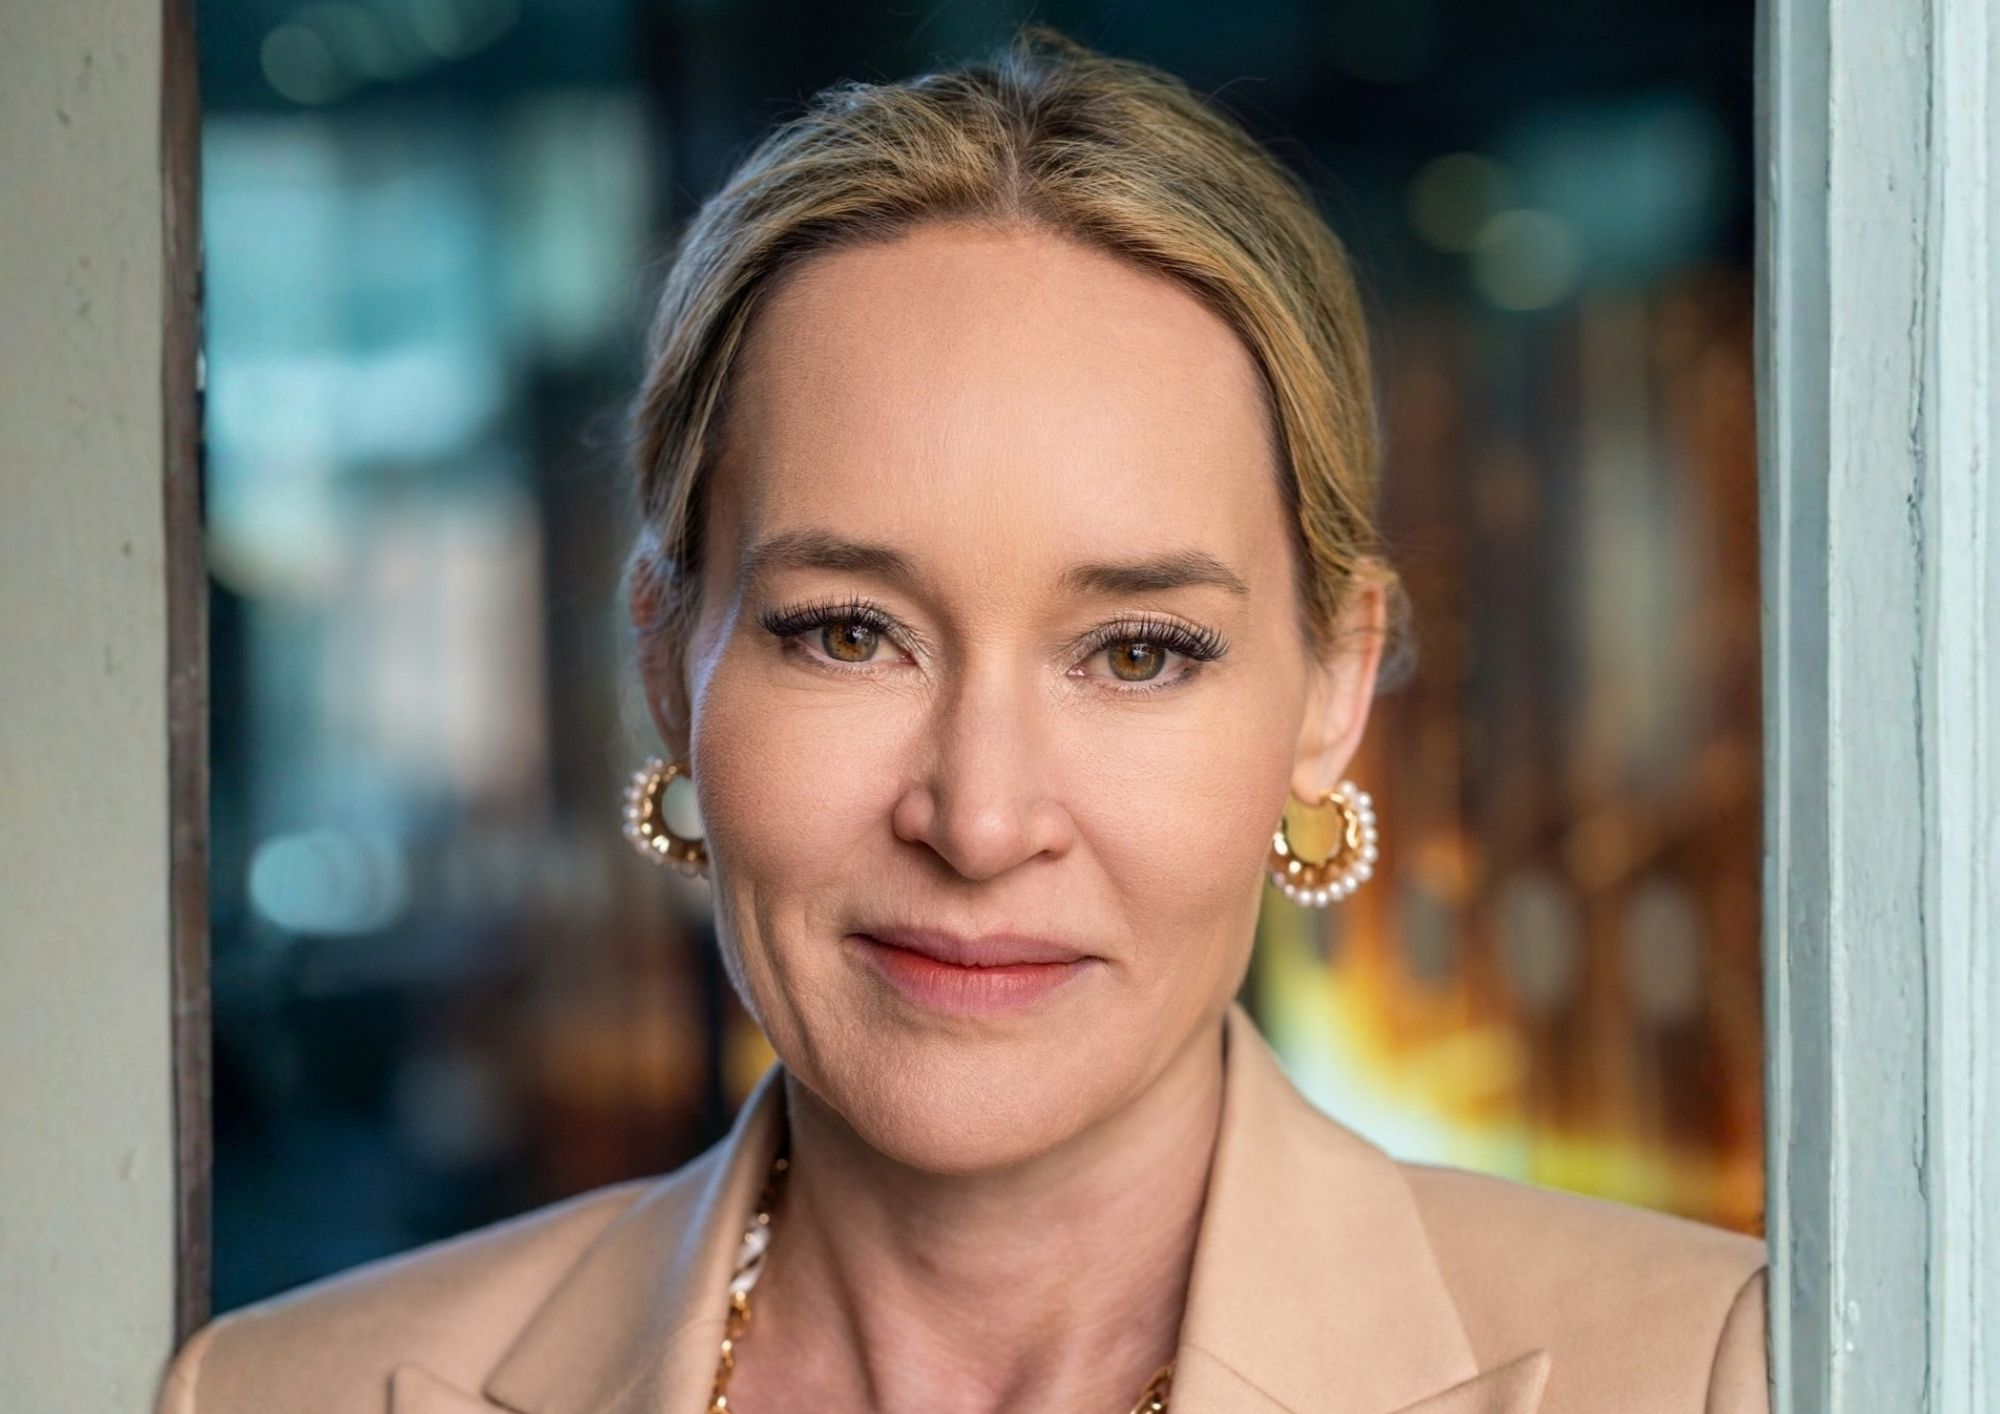
Foto cedidaCaroline Hertrich, directora de estrategia de ETF para el Reino Unido y la región EMEA de Aberdeen Investments

Aberdeen Investments ha nombrado a Caroline Hertrich responsable de Estrategia de ETF para el Reino Unido y la región EMEA. Según explica la firma, su objetivo en este nuevo cargo como directora será impulsar el crecimiento de esta línea de fondos. Su  incorporación se suma al aumento de negocio de EFT de la gestora en Estados Unidos, que cuenta con unos 21.000 millones de dólares en activos bajo gestión, habiendo duplicado su volumen en 2025. «Estos datos la colocan como la tercera gestora por volumen de activos bajo gestión en el mercado de ETF de materias primas de EE.UU.», destacan.

Caroline Hertrich cuenta con más de 15 años de experiencia en el ámbito de los ETF, la inversión en índices y las soluciones de inversión en la región EMEA y en Estados Unidos. Procede de Bloomberg, donde ocupó el cargo de responsable de Ventas de Índices para clientes del segmento buy-side del Reino Unido e Irlanda, y contribuyó a ampliar la oferta de índices de la empresa a toda clase de activos.  Antes de incorporarse a Bloomberg, Caroline ocupó puestos de alta dirección en FTSE Russell y BlackRock, donde desempeñó un papel clave en la estrategia de productos ETF, y mejoró la distribución y la relación con los clientes europeos. Además, a lo largo de su carrera ha colaborado con gestoras de activos, aseguradoras e inversores institucionales para desarrollar e implementar soluciones de inversión. Entre sus logros, destaca la gestión del ciclo de vida de los productos de inversión en BlackRock en la región EMEA y por ser pionera en el uso de los ETF con clientes institucionales.

“Caroline se incorpora a Aberdeen en una etapa apasionante de la evolución de nuestro negocio de ETF. Aporta una amplia experiencia en ETF, un sólido liderazgo comercial y una trayectoria contrastada a la hora de ayudar a las empresas de inversión a crecer y expandirse en múltiples mercados. Al igual que en Estados Unidos, nos centraremos en aquellas áreas en las que tenemos convicción, una propuesta diferenciada y en las que identificamos una clara necesidad por parte de los clientes”, ha señalado Steven Dunn, director global de ETF de Aberdeen Investments.  Y añade: “Europa se encuentra en una fase más incipiente que Estados Unidos en lo que respecta a los ETF, pero el interés va en aumento, sobre todo en lo que se refiere a las estrategias activas. Caroline desempeñará un papel clave a la hora de definir nuestros planes para Europa y convertirlos en un éxito comercial a largo plazo, centrados plenamente en las soluciones para los clientes”.

En su nuevo puesto, Caroline trabajará en estrecha colaboración con los equipos de inversiones, productos, distribución y marketing. Los objetivos de esta contratación serán impulsar el crecimiento de la plataforma de ETF de Aberdeen, reforzar la relación con los clientes y apoyar el desarrollo de futuras capacidades en materia de ETF en toda la región. Según explica Caroline Hertrich, directora de estrategia de ETF para el Reino Unido y la región EMEA de Aberdeen Investments: “El mercado europeo de ETF está entrando en una fase apasionante de desarrollo, especialmente en el ámbito de los ETF activos, donde los inversores buscan cada vez más ideas de inversión diferenciadas a través de estructuras flexibles y accesibles. Los ETF han dejado de ser una herramienta de inversión de nicho y se están convirtiendo rápidamente en el vehículo de referencia tanto para una nueva generación de inversores como para participantes experimentados en el mercado, lo que refleja su creciente papel como una de las áreas más dinámicas e innovadoras de la gestión de activos. En este sentido, Aberdeen se encuentra bien situada para aprovechar esa tendencia gracias a su consolidada plataforma de ETF y a su trayectoria en el ámbito de la inversión”.

También comenta: “Estoy encantada de incorporarme a la empresa y de trabajar en estrecha colaboración con mis compañeros de los departamentos de inversiones, productos y distribución para ampliar nuestra oferta de ETF y ayudar a que más inversores se beneficien de la experiencia de Aberdeen. Espero poder aportar mi experiencia en toda la cadena de valor de los ETF y los fondos mientras construimos el futuro”.

Nuveen completa la adquisición de Schroders

  |   Por  |  0 Comentarios

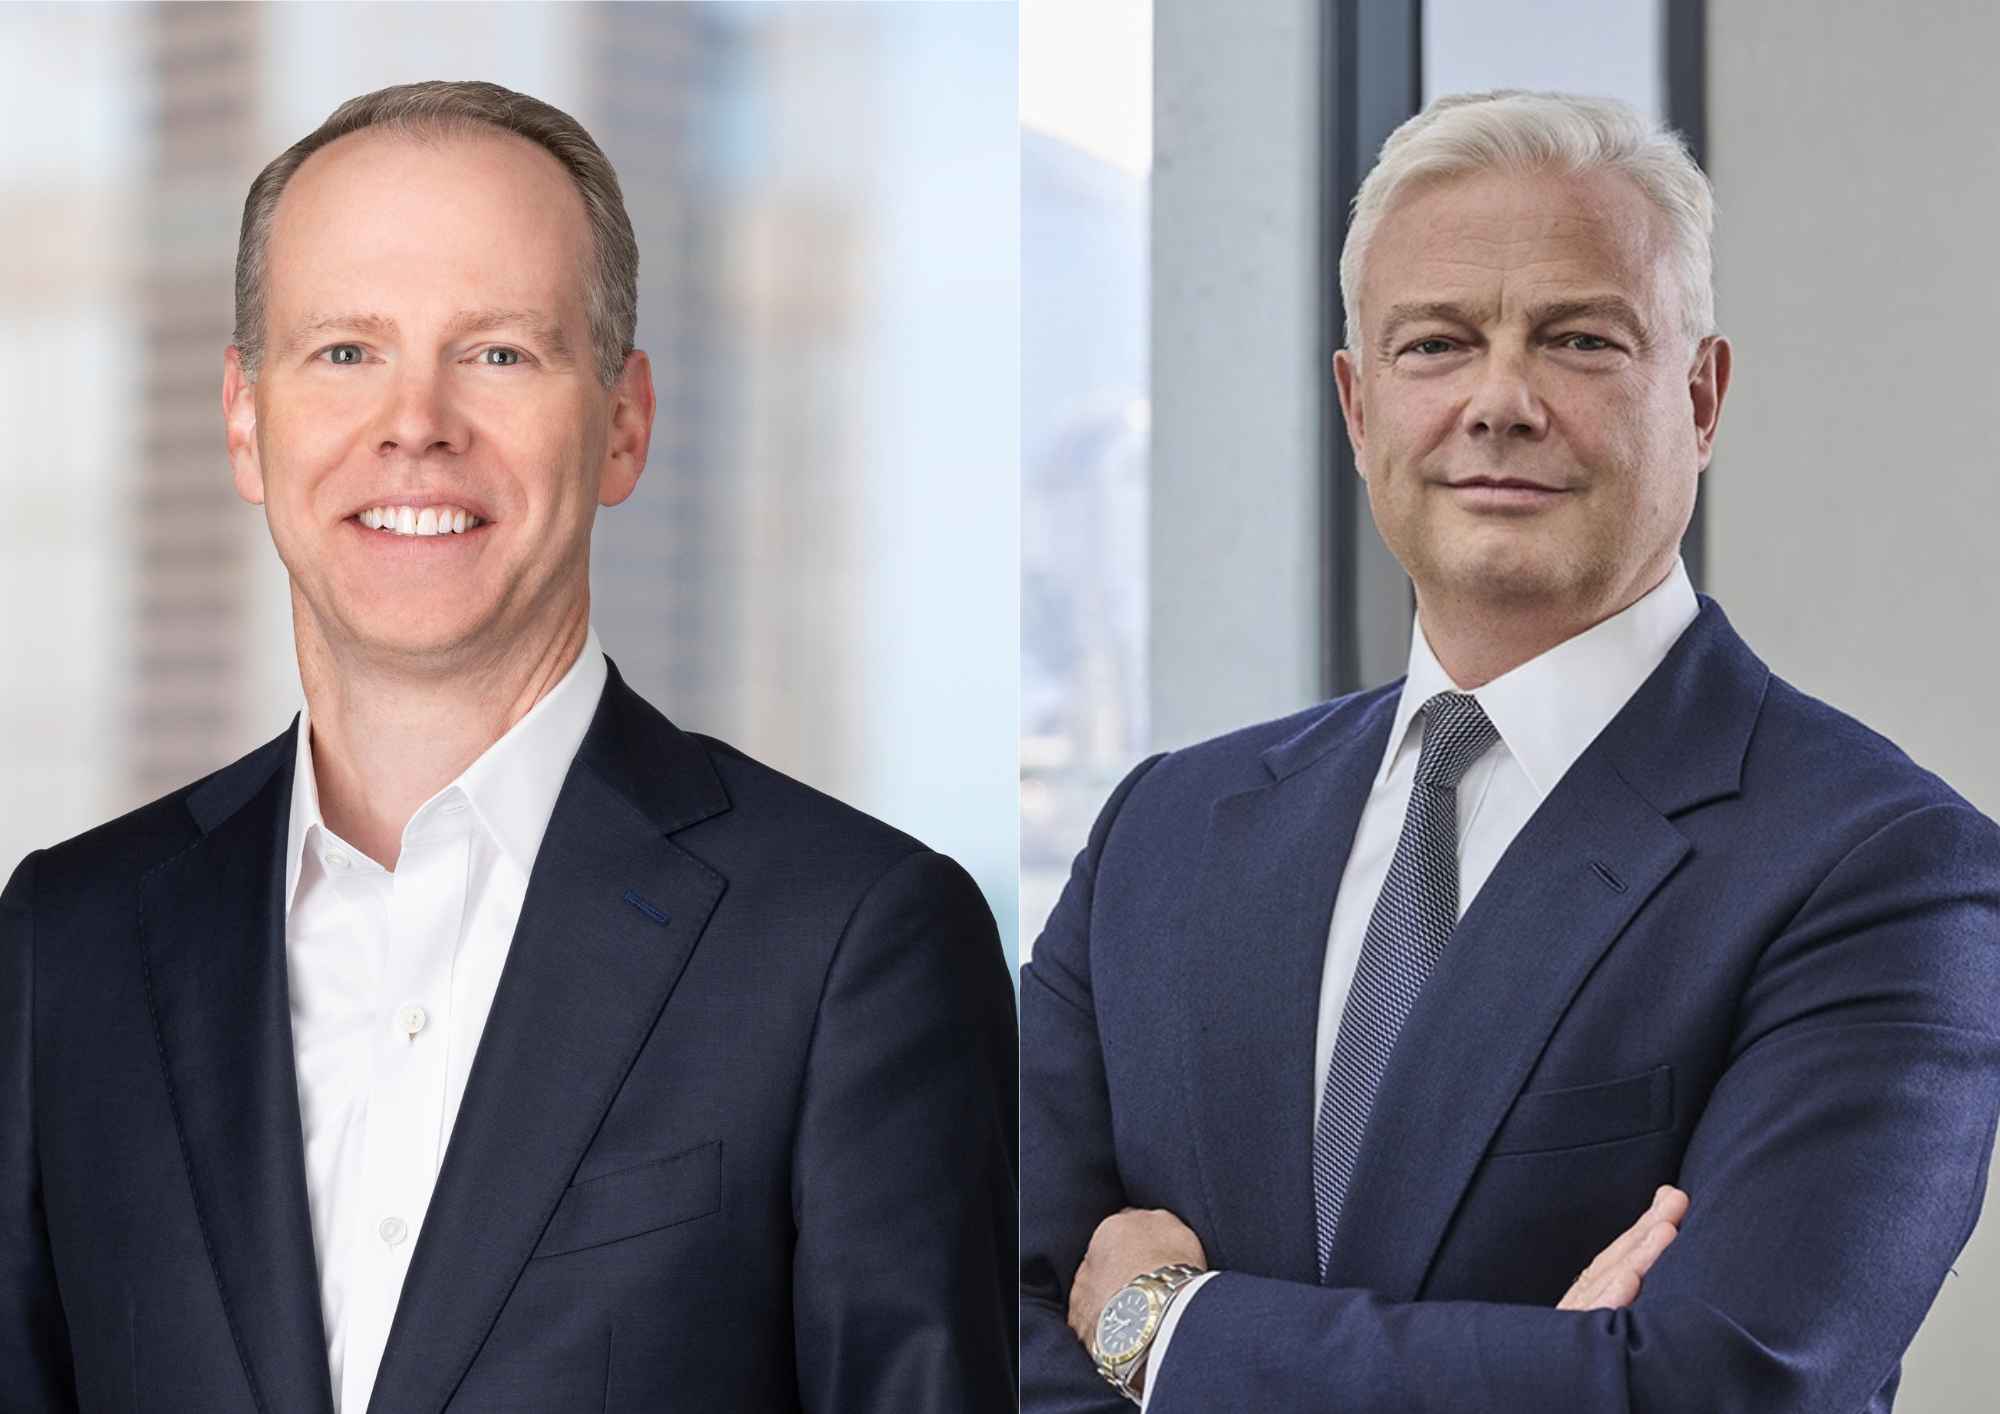
Foto cedidaWilliam Huffman, CEO de Nuveen, y Richard Oldfield, CEO del grupo Schroders.

Nuveen ha completado la adquisición de Schroders, lo que supone la unión de dos instituciones de renombre con negocios altamente complementarios. Según indican, la entidad resultante de la fusión es la única gestora que figura entre las diez primeras a nivel mundial en gestión activa de renta variable, renta fija y mercados privados, y gestiona 2,6 billones de dólares en activos a través de canales institucionales y de gestión patrimonial. Con negocio en más de 40 mercados, la empresa cuenta con una importante presencia en EE.UU., el Reino Unido, Europa y Asia-Pacífico.

“Nuestra histórica fusión nos brinda una oportunidad única para redefinir nuestro sector y ofrecer a los clientes una propuesta que hasta ahora no existía. Juntos, crearemos una plataforma con un desempeño de la inversión líder en los principales mercados de capitales, con la flexibilidad necesaria para adaptar las soluciones a los objetivos específicos de los clientes. Ofreceremos excelencia en materia de inversión y alcance mundial, respaldados por la credibilidad que nos otorgan décadas de presencia sobre el terreno en todo el mundo”, señala William Huffman, CEO de Nuveen.

Según indican, la empresa resultante de la fusión seguirá creciendo e innovando mediante una mayor inversión en capacidades, personal y propuestas para los clientes, y con el apoyo continuo de TIAA (Asociación de Seguros y Rentas Vitalicias para Profesores, por sus siglas en inglés), accionista de largo plazo que invierte junto a los clientes y que ha respaldado las prioridades estratégicas de Nuveen a lo largo de los distintos ciclos de mercado.

Durante los próximos 12 a 18 meses, Schroders seguirá operando de forma independiente dentro de Nuveen, bajo la dirección de Richard Oldfield, CEO del grupo Schroders, que reportará al Sr. Huffman.

Principales valoraciones

“Nuveen es fundamental para que podamos ofrecer ingresos vitalicios y seguridad financiera a millones de personas. La finalización de esta adquisición da lugar a una de las mayores firmas de gestión activa de activos a nivel mundial, con el alcance, el talento y las capacidades necesarias para competir y triunfar en todos los mercados considerados relevantes. Esta unión acelera nuestra estrategia y refuerza las capacidades de inversión que impulsan nuestros productos de jubilación y rentas vitalicias, lo que consolida nuestra capacidad para cumplir nuestra misión de proporcionar ingresos vitalicios a las generaciones venideras”, añade Thasunda Brown Duckett, CEO de TIAA.

Por su parte, Richard Oldfield, CEO del grupo Schroders, ha comentado: “El hito de hoy es un momento extraordinario para nuestros clientes y nuestro negocio. El mundo está cambiando rápidamente en estos momentos, por lo que creemos que la gestión activa es más relevante que nunca: ayuda a los clientes a capear la incertidumbre y a alcanzar los resultados que necesitan. Al aunar nuestras fortalezas complementarias en materia de inversión activa, ofreceremos más a nuestros clientes y tendremos más oportunidades de crecimiento, respaldadas por una cultura compartida centrada en la inversión, una perspectiva a largo plazo y una sólida tradición”.

El futuro de la plataforma de inversión

Como reflejo de la cultura centrada en la inversión de la entidad fusionada, la firma explica que su intención es establecer, con el tiempo, una plataforma de inversión unificada que abarque toda la gama de capacidades en los mercados públicos y privados, dirigida por Saira Malik, que ocupará el cargo de directora de Inversiones y reportará al Sr. Huffman. Además, Johanna Kyrklund pasará a ser la directora de Inversiones de Mercados Públicos y Soluciones de la empresa fusionada, con responsabilidad sobre renta variable, renta fija, multiactivos y soluciones, y reportará en última instancia a la Sra. Malik.

En este sentido, la compañía tiene la intención de organizar su plataforma combinada de mercados privados, valorada en 400.000 millones de dólares, por clases de activos, lo que refleja su compromiso de ampliar su oferta a los clientes. La plataforma de inversión combinada, que abarca desde los mercados públicos hasta los privados, ofrecerá nuevos enfoques para la gestión de los ingresos de jubilación, una mayor eficiencia del capital en las carteras de aseguradoras y una mayor personalización en la gestión patrimonial.

Continuidad para los clientes

Por otro lado, explican que tienen la intención de mantener sus equipos de inversión actuales, tanto en la gestión de activos como en la patrimonial, durante al menos 12 a 18 meses tras la finalización de la operación, mientras se lleva a cabo la planificación de la integración. Según indican, aprovecharán la sólida presencia y el posicionamiento en el mercado de la gestión patrimonial de Schroders, incluida Cazenove Capital, que constituyen elementos estratégicos clave de la estrategia de la entidad resultante de la fusión.

Bajo la dirección del Sr. Huffman, Matt Oomen liderará la atención global a los clientes y se encargará de ayudarles a acceder a toda nuestra gama de servicios. El servicio al cliente sigue siendo una prioridad absoluta, y cualquier cambio que realice la empresa fusionada se realizará pensando en aportar el mayor beneficio a los clientes.

En último lugar, anuncian que, partiendo de la herencia de Schroders, Londres será la sede fuera de EE.UU. de la entidad fusionada. También será su oficina más grande, con puestos de liderazgo clave ubicados en el Reino Unido, lo que reforzará el papel de Londres en la gestión global de activos y patrimonios.

Azimut Wealth: “Queremos alcanzar los 50.000 millones de reales bajo gestión en los próximos meses”

  |   Por  |  0 Comentarios

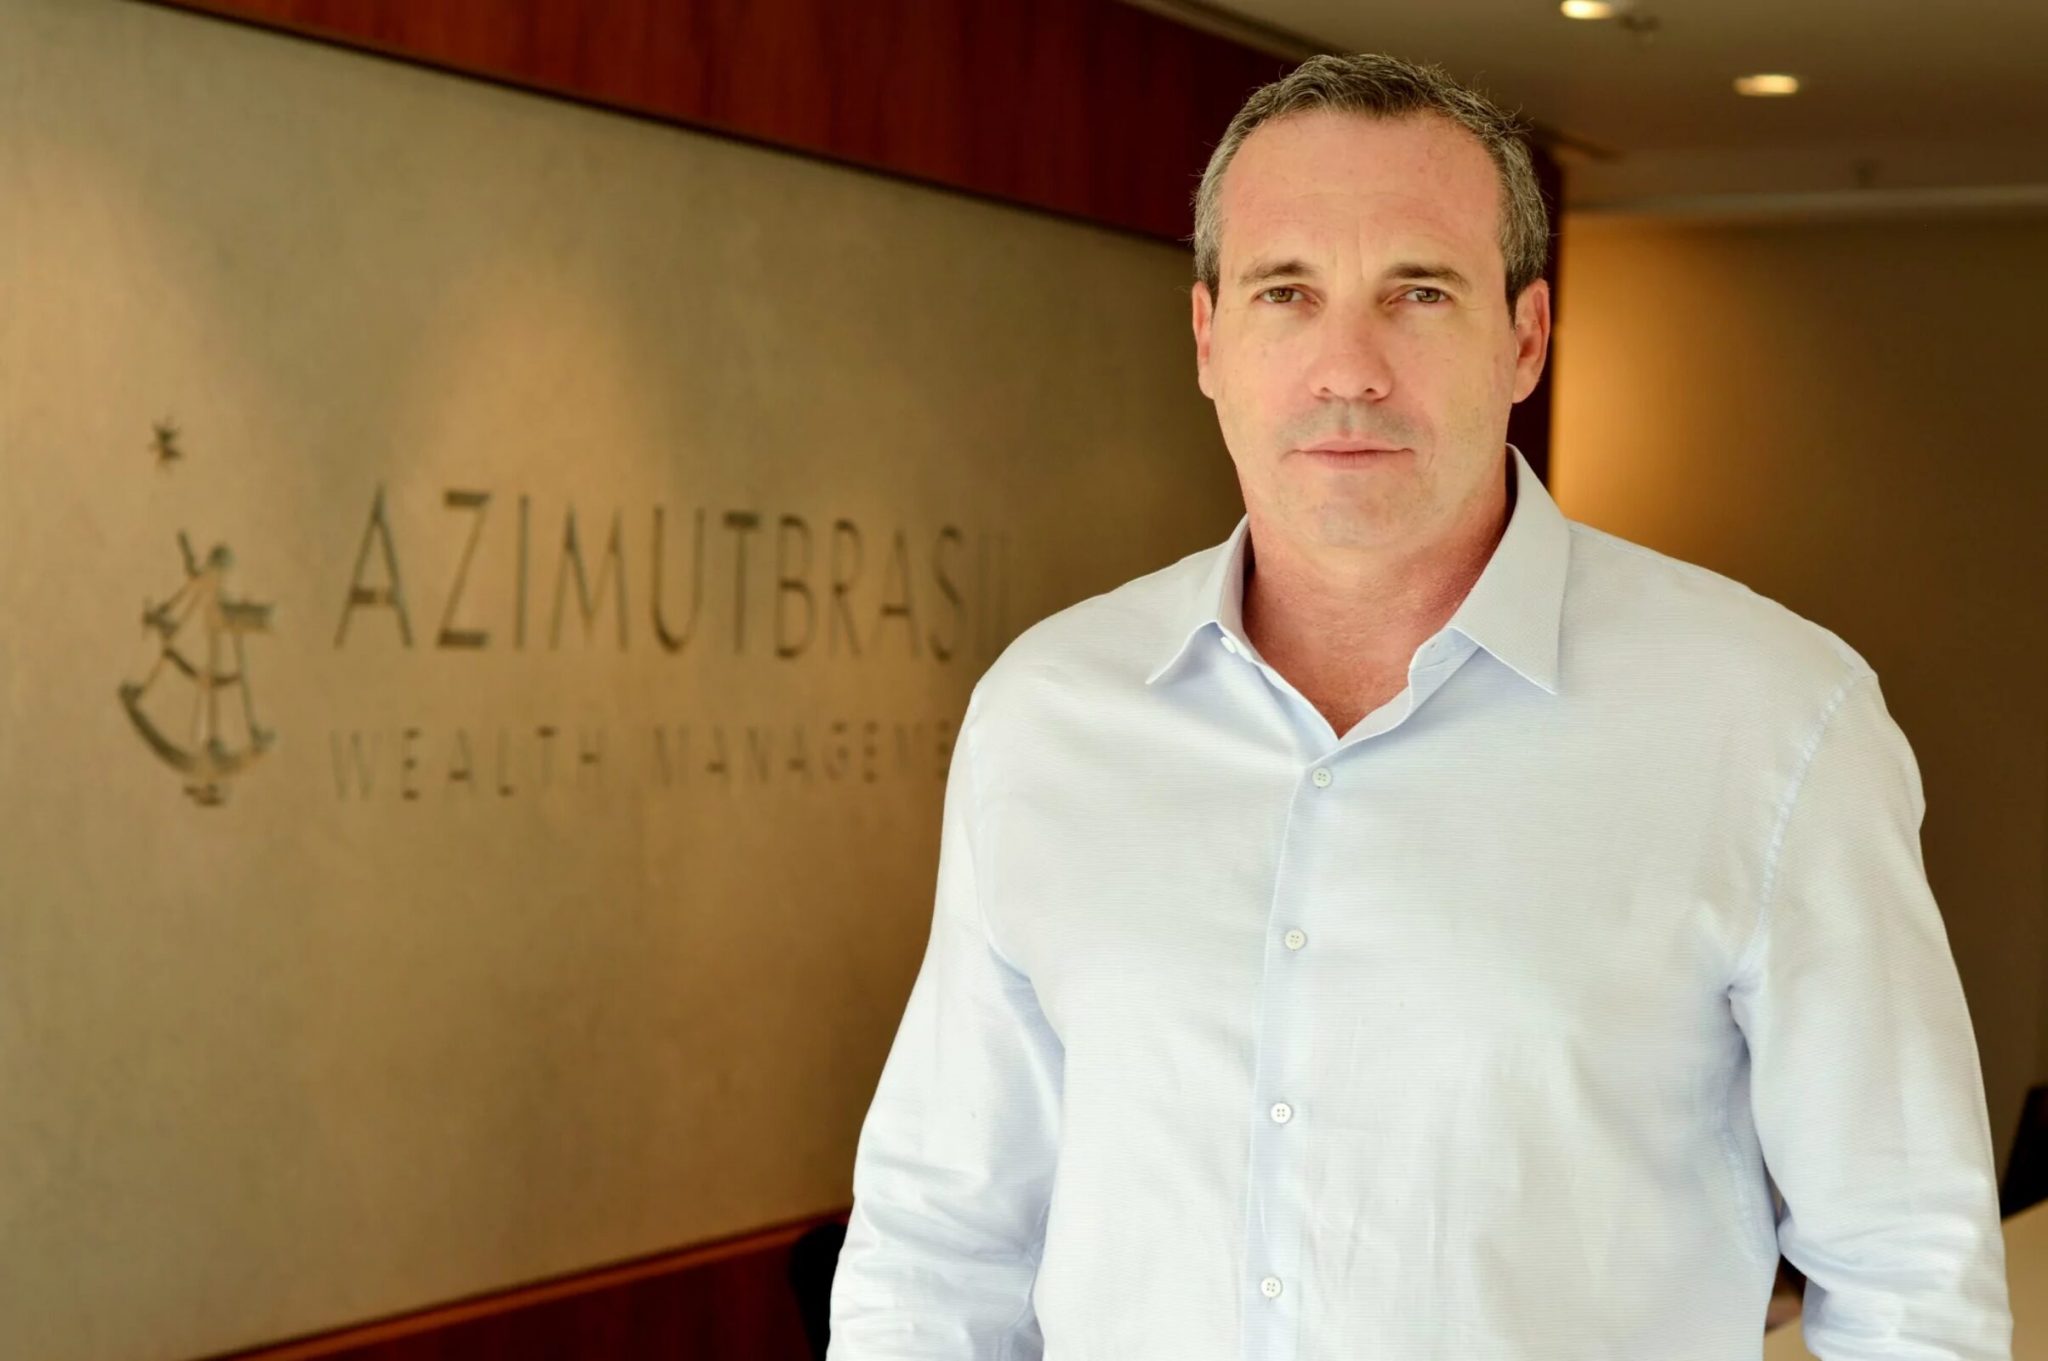
Foto cedidaWilson Barcellos, CEO de Azimut Brasil Wealth Management

Azimut prepara una nueva etapa de expansión en Brasil. La meta, según Wilson Barcellos, CEO de la operación en el país, es alcanzar los 50.000 millones de reales (unos 9.650 millones de dólares) en un “futuro muy próximo”, combinando crecimiento orgánico, nuevas adquisiciones y la ampliación de los servicios ofrecidos a los clientes.

Hoy con 25.000 millones de reales (4.830 millones de dólares), el holding que integra el grupo italiano prepara una transformación más amplia de la operación brasileña. Según el ejecutivo, la intención es hacer de Azimut un «one-stop shop», reuniendo dentro del mismo ecosistema diferentes soluciones para la gestión del patrimonio.

“Dentro de este ecosistema, vas a tener todo lo que quieras”, afirma. La estrategia, resaltó, no significa transformar la compañía en una plataforma masiva. El objetivo es mantener un enfoque personalizado para clientes de rentas altas y familias con patrimonios más complejos.

Parte de esta construcción deberá realizarse mediante nuevas adquisiciones, como la compañía ha hecho en los últimos años. Barcellos afirma que Azimut analiza actualmente cuatro operaciones, después de haber descartado una quinta oportunidad que estaba en el radar. El foco está en firmas independientes y estructuras de family office.

La estrategia da continuidad a una trayectoria reciente de consolidación. Entre las últimas firmas incorporadas por Azimut en Brasil destacan Mox Capital, formada por profesionales con paso por el área de banca privada de Itaú, y Unifinance. Según Barcellos, Mox gestionaba aproximadamente 6.000 millones de reales (cerca de 1.160 millones de dólares) cuando se cerró la operación y posteriormente alcanzó cerca de 7.000 millones de reales (1.350 millones de dólares), mientras que Unifinance administraba unos 4.000 millones de reales (770 millones de dólares).

Cinco frentes en Brasil

La operación brasileña está dividida hoy en cinco grandes verticales: gestión discrecional de patrimonio, consultoría, asesoría y distribución, Investment Solutions y seguros. «Tenemos cinco verticales de negocio hoy. Cada una con su responsable», afirma Barcellos.

La mayor de ellas es la gestión discrecional de patrimonio. En este modelo, el cliente delega en Azimut la administración de la cartera dentro de unos parámetros previamente definidos. En la consultoría, por otro lado, las decisiones se construyen conjuntamente con el inversor. “La gestión de patrimonio es discrecional: tú me das el dinero y yo te presento los resultados. En la consultoría, construimos el portafolio a cuatro manos”, explica. Las dos estructuras están segregadas y reportan a la CVM.

Como referencia, la gestión discrecional tiende a atender patrimonios a partir de aproximadamente 30 millones de reales (5,8 millones de dólares), mientras que la consultoría trabaja habitualmente con clientes por encima de los 10 millones de reales (1,9 millones de dólares) —aunque existen excepciones, especialmente cuando se considera el patrimonio agregado de una familia o grupo económico—. “¿Estás por encima o por debajo de los 30 millones de reales? Es otra variable”, dice Barcellos al explicar la segmentación. Para la consultoría, añade, la referencia es de “10 millones de reales”, con posibilidad de considerar el grupo familiar.

Para patrimonios menores, la compañía también ofrece acceso a soluciones a través de su DTVM y del área de distribución, utilizando la curaduría de inversiones de la propia Azimut.

En total, la estructura brasileña reúne a cerca de 100 banqueros y cuenta con presencia física en Río de Janeiro, São Paulo, Curitiba, Santa Catarina, Brasilia y el interior del estado de São Paulo. “El grupo tiene 100 bankers”, afirma Barcellos. Según él, estos profesionales utilizan las distintas verticales de la firma para atender las necesidades de los clientes.

Ajuste cultural como base de las adquisiciones

El tamaño del patrimonio administrado, sin embargo, no es suficiente para determinar una adquisición. Según Barcellos, uno de los criterios principales es la compatibilidad entre los equipos.

“Si no hay encaje con nuestra cultura, no se hace”, afirma. Al ser preguntado sobre el principal elemento analizado por Azimut, responde: “La calidad del capital humano”.

Esta evaluación ayuda a explicar por qué la compañía busca principalmente estructuras independientes. La intención es incorporar equipos y negocios que puedan operar dentro del modelo de Azimut sin perder la capacidad de ofrecer soluciones de diferentes instituciones.

En opinión de Barcellos, la propia complejidad del negocio de gestión de patrimonio tiende a favorecer la consolidación del sector. “Los actores tienden a ser cada vez más grandes”, afirmó. Según él, mantener una firma de wealth management exige una estructura cada vez más sofisticada, tanto desde el punto de vista operacional como de personal.

Al mismo tiempo, el ejecutivo defiende que la independencia siga siendo un elemento central del modelo. Azimut trabaja con diferentes plataformas e instituciones y, según señala, procura ejecutar las soluciones donde considere más adecuado para el cliente.

Investment Solutions y el “CIO as a service”

Otra pieza clave de la expansión es el área de Investment Solutions, liderada por Bruno Maueler, quien también actúa como co-CIO de la compañía.

Maueler define la actividad como una especie de “CIO as a service”. Azimut puede asumir desde una parte específica de la cartera —como renta fija, caja, private equity o commodities— hasta un análisis más amplio de la estructura patrimonial del cliente.

El trabajo comienza con el diagnóstico del patrimonio, la definición del perfil y la construcción de la asignación estratégica. La implementación puede incluir activos directos, derivados y fondos, tanto en Brasil como en el exterior.

La estructura cobra relevancia principalmente entre familias de alto patrimonio, cuyos activos a menudo van más allá de una cartera tradicional de inversión e incluyen inmuebles, participaciones empresariales y activos mantenidos en diferentes jurisdicciones.

Para soluciones internacionales, el área utiliza también la estructura del grupo en el extranjero, incluyendo la mesa de operaciones de Luxemburgo. Según Maueler, esto permite desarrollar soluciones específicas de acuerdo con las necesidades de cada cliente.

Brasil gana peso dentro del grupo

La expansión se produce mientras Brasil aumenta su relevancia dentro de la estructura global de Azimut. Según Barcellos, la operación brasileña ya es la tercera más importante del grupo, solo por detrás de Italia y Estados Unidos.

A nivel global, Azimut opera en asset Management, wealth management, investment banking y fintech, y mantiene operaciones en 20 países, atendiendo a más de 1,8 millones de clientes.

Esta estructura internacional también es aprovechada por el equipo brasileño. El grupo cuenta con equipos y gestores en diferentes mercados y centros neurálgicos (hubs) en Europa, América Latina, Estados Unidos, Oriente Medio y Asia.

Para Barcellos, esta capilaridad es precisamente una de las bases del modelo que la compañía pretende profundizar en Brasil: ofrecer dentro de una misma estructura soluciones locales e internacionales para diferentes partes del patrimonio.

“Lo que tengo en Brasil, puedo tenerlo en cualquier parte del mundo”, concluyó.

El Gobierno pone en marcha la cuenta de ahorro e inversión Financia Europa

  |   Por  |  0 Comentarios

Canva

En el polémico Real Decreto-ley 26/2026,1, que se ha promulgado en el BOE del 30-09-2026, sobre medidas urgentes para la vivienda, el Gobierno ha incluído la regulación de la cuenta de ahorro e inversión Financia Europa, su modalidad de reinversión, y el seguro individual de ahorro a largo plazo Financia Europa. Según destacan desde finReg360, esta nueva cuenta, en sus modalidades, persiguen favorecer la canalización del ahorro de los particulares hacia los mercados de capitales y la economía europea.

“Estas medidas responden a las iniciativas europeas para impulsar la inversión minorista a largo plazo, entre ellas la etiqueta Finance Europe y la Recomendación (UE) 2025/2029, que promueve el desarrollo de cuentas nacionales de ahorro e inversión con un tratamiento fiscal simplificado y ventajoso”, explican

En este sentido, los expertos de la firma recuerdan que las características principales de esta nueva cuenta son que permite a las personas físicas contribuyentes con el impuesto sobre la renta de las personas físicas invertir en determinados activos financieros vinculados principalmente al Espacio Económico Europeo (EEE), con un tratamiento fiscal favorable. Se articula mediante una subcuenta de valores y una subcuenta dineraria, y tiene asociada una cuenta de pago que es origen y destino de operaciones de las subcuentas. En la práctica, cada contribuyente podrá ser titular de una única cuenta de ahorro e inversión, con un límite de 150.000 euros de aportaciones dinerarias pendientes de recuperación, con una clara matización: las cantidades obtenidas por la venta o reembolso de activos que permanezcan en la cuenta no computan como nuevas aportaciones.

¿Quién y qué?

“Las entidades de crédito, determinadas empresas de servicios de inversión, y las entidades equivalentes que operen en España mediante sucursal podrán ofrecer esta cuenta. En cambio, no podrán hacerlo las sociedades gestoras de instituciones de inversión colectiva (SGIIC), ni las sociedades gestoras de entidades de inversión colectiva de tipo cerrado (SGEIC), aunque estén autorizadas para prestar determinados servicios de inversión”, explican desde finReg360. 

Además, se establece que la inversión podrá realizarse mediante los servicios de recepción, transmisión y ejecución de órdenes, gestión de carteras y asesoramiento, “con las obligaciones normativas previstas para estos servicios de inversión”, matices. 

Hasta aquí el por qué y quién, pero ¿cuáles serán los activos elegibles? Según destacan desde finReg360, entre los activos en los que se puede invertir, figuran: acciones de sociedades vinculadas a la UE o al EEE, negociadas en mercados regulados o en sistemas multilaterales de negociación, y sus derechos de suscripción preferente, excluidas las sociedades anónimas cotizadas de inversión en el mercado inmobiliario (SOCIMI) y entidades análogas; y acciones y participaciones de instituciones de inversión colectiva (IICs) financieras, incluidos los ETFs (siglas inglesas de fondos cotizados), que cumplan los requisitos fijados, y excluidas las sociedades de inversión de capital variable (sicav).

“Las IICs deberán estar inscritas en un registro específico de la Comisión Nacional del Mercado de Valores (CNMV) y,  entre otros requisitos, mantener al menos el 70 % de su cartera en activos vinculados al EEE, el 50% en renta variable y el 35% en renta variable computable como inversión en el EEE”, matizan desde finReg360.

Y aclaran que si un activo pierde su condición de elegible, deberá subsanarse, con carácter general, en un plazo de tres meses, acción que corresponderá al titular, cuando se haya realizado con el servicio de recepción, transmisión o ejecución de órdenes, y a la entidad que preste el servicio cuando sea mediante asesoramiento o gestión de carteras. “Si no se subsana, el activo deberá venderse y el importe obtenido transferirse a la cuenta de contrapartida”, añaden. 

Fiscalidad y modalidad reinversión

Sobre uno de los aspectos más reclamados desde la industria, el régimen fiscal, se ha decidido que las ganancias y pérdidas derivadas de la transmisión o reembolso de los activos no se integran en la base imponible hasta que se produzca una disposición total o parcial; las modificaciones de la cartera no tienen que tributar por cada operación. Según finReg360, “este diferimiento, actualmente circunscrito, en general, a los traspasos entre determinadas IIC, se extiende así a otros activos, incluidas acciones cotizadas y ETFs”.

Además, se establece que los dividendos y otros rendimientos del capital mobiliario quedan, con carácter general, fuera de este diferimiento. Y que, la parte de las ganancias atribuible a aportaciones mantenidas durante más de cinco años estará exenta del impuesto: en el 100% hasta un máximo acumulado de 10.000 euros por contribuyente y, superado dicho importe, en un 20 % sobre la ganancia restante. Por último, “la cuenta de ahorro e inversión podrá traspasarse íntegramente a otra entidad, conservando la antigüedad fiscal y sin que el traspaso se considere una disposición o nueva aportación. Pero solo podrá realizarse un traspaso por año natural”, destacan.

Por otro lado, desde finReg360 destacan que el Real Decreto crea también una modalidad específica vinculada a determinadas transmisiones de viviendas desocupadas a entidades del sector público destinadas a vivienda social y asequible. “Esta modalidad cuenta con un tratamiento fiscal favorable, que permite aplicar determinadas exenciones en el IRPF sobre la ganancia obtenida en la transmisión de la vivienda y, en su caso, sobre la parte reinvertida en la cuenta. Además, las ganancias generadas por las inversiones correspondientes a aportaciones mantenidas durante más de cinco años disfrutan también de una exención. Esta modalidad es compatible con la tenencia simultánea de una cuenta de ahorro e inversión Financia Europa de la modalidad general”, explican. 

Seguro individual de ahorro a largo plazo Financia Europa 

Por último, el Real Decreto incorpora este seguro como nueva modalidad dentro de los planes de ahorro a largo plazo. Frente al límite anual de 5.000 euros aplicable con carácter general a los planes de ahorro a largo plazo, las aportaciones a este nuevo seguro podrán alcanzar los 10.000 euros anuales. En concreto, las inversiones del nuevo seguro individual a largo plazo han de ajustarse, además, a determinados criterios: pueden incluir acciones de sociedades del EEE, determinadas IICs y renta fija de emisores del EEE con una calificación crediticia mínima de BBB, y al menos el 30 % de los activos debe estar invertido, directa o indirectamente, en renta variable.

Según indican desde finReg360, “su ventaja fiscal consiste en que los rendimientos positivos generados por el seguro quedan exentos del IRPF siempre que el contribuyente no disponga del capital antes de que transcurran cinco años desde la apertura y se mantengan los restantes requisitos exigidos por la norma.

De aplicación no inmediata

Los expertos de la firma advierten de que, aunque el real decreto ley entra en vigor, con carácter general, al día siguiente de su publicación, “la puesta en marcha de estas novedades no será inmediata”. En particular, la cuenta de ahorro e inversión Financia Europa y el seguro individual de ahorro a largo plazo Financia Europa no podrán comercializarse ni contratarse hasta que entren en vigor las órdenes ministeriales necesarias para instrumentar determinadas obligaciones de información.

“Asimismo, la inclusión de IICs requerirá la puesta en funcionamiento del registro de IICs elegibles de la CNMV. Además, el real decreto ley aprobado por el Gobierno tendrá que pasar el trámite  parlamentario en el que el Congreso de los Diputados decidirá sobre su convalidación o derogación en la sesión para el 2-10-2026”, matizan.