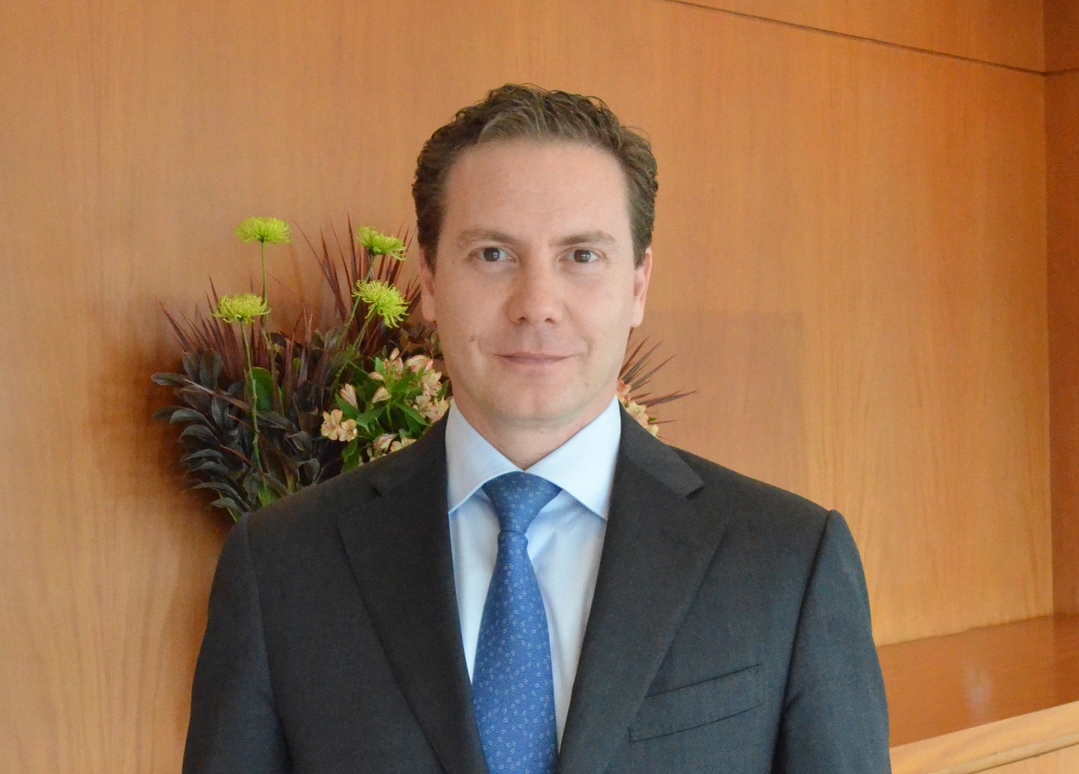
Foto cedidaSimón Toros, Market Head para Centroamérica y el Cono Sur de UBS Global Wealth Management
Una dinámica atractiva. Una oportunidad de crecimiento. Un nodo de negocios con creciente dinamismo. Hay muchas cosas interesantes que UBS Global Wealth Management (UBS GWM), una de las firmas de gestión patrimonial más grandes del mundo, ve en América Latina. La firma está potenciando su operativa en la región, apalancando patrimonios que cada vez son más internacionales y que están buscando diversificar sus inversiones más allá del dólar y Estados Unidos.
“Los últimos años, en general, han sido muy dinámicos en el mundo y, en particular, en América Latina, por la situación macroeconómica y por el crecimiento de nuestros clientes principales”, recalca Simón Toros, Market Head para Centroamérica y el Cono Sur de la compañía de matriz suiza, en entrevista con Funds Society.
Con el viento a favor del auge de los commodities –considerando la exposición de la región a materias primas, energía y agricultura– y la tecnología, gracias al boom de la IA, las fortunas familiares han estado creciendo en la mayoría de los grandes mercados de la región, según relata el ejecutivo.
Esta dinámica subraya las intenciones de UBS con el bloque latinoamericano. La integración con Credit Suisse hizo que casi duplicara sus activos en la región, dejándolos como un actor de peso en el negocio. “Nos ha posicionado como el número uno en América Latina”, asegura Toros, agregando que esto les ha permitido poner más foco en distintos países de la región.
Es en este contexto que el grupo suizo decidió potenciar su rama latinoamericana al designarla como una Business Unit en 2024, bajo el liderazgo de Marcelo ChiloV como Head de la unidad. Esta creación la convierte en la cuarta unidad de negocios regional de UBS GWM, junto con Estados Unidos, Europa y Medio Oriente y Asia.
La Business Unit latinoamericana está, a su vez, fue reestructurada el año pasado en torno a cuatro mercados: Brasil, Argentina, México y el resto de los mercados, es decir, Centroamérica y el Cono Sur (CAS). Con todo, tienen presencia local, con oficinas, en Brasil, México, Chile, Colombia, Uruguay y Panamá, que utilizan como hub regional.
“El simple hecho de que ya tengamos una unidad dedicada, dentro de Global Wealth Management, a LatAm, te da una idea de la importancia que tiene la región y el crecimiento potencial que vemos”, comenta Toros.
Diversificando más allá del dólar
Toros describe un entorno en que las conversaciones con individuos, MFOs e institucionales están más dinámicas, especialmente mirando los sectores que están llamando más la atención. “El origen del crecimiento económico no es repartido de forma equitativa. Hay un impacto bastante fuerte de los commodities y tecnología. Eso, naturalmente, llama la atención de los inversionistas, para saber dónde moverse”, explica, lo que los ha impulsado hacia espacios como los semiconductores y el oro.
Además, la evolución de las tasas en EE.UU. han realzado el atractivo de la renta fija de grado de inversión; y los activos alternativos llevan años tomando mayor prominencia en las carteras.
Pero más allá de las carteras, en UBS GWM ven un universo de patrimonios latinoamericanos que están cada vez más interesados en diversificar, tanto a nivel de monedas como de domicilio para sus activos.
“Hablando de América Latina en particular, todo lo que está pasando en EE.UU., todos los temas geopolíticos que están en la agenda, conllevan muchas preguntas con relación al dólar”, relata el Head para la zona CAS, agregando que el endeudamiento público del país norteamericano y sus tasas de interés han subrayado la importancia de variar posiciones en divisas.
Nuevos domicilios para patrimonios
Respecto a las jurisdicciones, Toros asegura que ven un mayor interés en mirar fuera de EE.UU. –destino tradicional para las inversiones offshore de latinoamericanos–, debido a la situación política y la narrativa que hay en torno al país. “Hemos tenido bastantes conversaciones y hemos visto movimientos de capital hacia jurisdicciones alternativas”, explica, aunque destaca que “no siempre conllevando un cambio de asignación de activos”.
¿Dónde están mirando? El ejecutivo apunta a Europa y Asia como áreas de creciente interés.
En el caso de Europa, Toros destaca Suiza –centro neurálgico de UBS– y el booking center que abrieron en Alemania. En el caso de mercados latinoamericanos más sofisticados, algunos miran hacia Luxemburgo, acota.
En el caso de Asia, el interés de los latinoamericanos responde a lazos comerciales que se están estrechando entre ambas regiones. El principal encanto, explica, radica en poder acceder más fácilmente a los mercados asiáticos. En ese sentido, Corea del Sur y Taiwán destacan en el plano global, dado su rol en el mercado de semiconductores.
Oportunidades de negocios en el vecindario
Según reportan desde UBS GWM, otro espacio que los inversionistas latinoamericanos están mirando de cerca es su propia región. “Hay un flujo de capital intra-América Latina que jamás hemos visto”, indica Toros, con los clientes de banca privada muy activos en invertir en distintos negocios en el vecindario.
El ejecutivo ve dos fenómenos en paralelo, en esa dirección. Por un lado, las empresas familiares están creciendo más allá de las fronteras de su país de origen; por el otro, las fortunas familiares están cada vez más interesadas en invertir en negocios en América Latina.
Esta tendencia es algo que en la gigante de gestión patrimonial ven como una oportunidad de negocios. Siguiendo la implementación de esta filosofía a nivel de grupo, crearon un equipo de Client Connectivity en la región.
Antes, relata Toros, los equipos de UBS GWM se enfocaban sólo en los mercados locales en que estaban, pero se dieron cuenta de que hay una búsqueda de oportunidades de inversión. Los clientes les piden piden asesoría y conexiones para distintos negocios en distintos países y UBS aprovecha su extensa red regional.
“Tratamos de conectar a los clientes entre ellos, para que se hablen”, explica el profesional, apalancando su posición de peso en la región, atendiendo a clientes de 20 países. “Las economías de América Latina se han abierto mucho al capital extranjero”, acota.
Comprar una residencia de lujo en Miami y recibir, además del departamento, una oficina privada que puede utilizarse, rentarse o conservarse como un activo independiente está dejando de ser una rareza inmobiliaria para convertirse en una nueva fórmula de desarrollo.
La propuesta modifica la lógica tradicional del condominio de lujo. Ya no se trata únicamente de adquirir una vivienda con un business center, una sala de juntas o un espacio de coworking como parte de las amenidades. En este nuevo modelo, el comprador obtiene dos propiedades dentro de una misma operación, y la oficina cuenta con escritura propia.
La diferencia puede parecer sutil, pero desde la perspectiva de un inversionista es significativa: una amenidad se consume; un inmueble puede conservar valor, venderse o generar ingresos.
El concepto comenzó a ganar fuerza en Brickell, el principal distrito financiero de Miami, justamente cuando las rentas de las oficinas de mayor calidad han registrado incrementos extraordinarios y la demanda corporativa se concentra cada vez más en edificios premium, bien ubicados y con servicios de alto nivel.
El caso más representativo es One Twenty Brickell Residences, desarrollado por Property Markets Group (PMG). El proyecto contempla una torre de 40 pisos con 467 residencias completamente terminadas y amuebladas, cada una acompañada por su propia oficina escriturada.
Las oficinas tienen acceso privado, salas de juntas y servicios de concierge. Pero, sobre todo, no forman parte de un business center común: son espacios inmobiliarios independientes vinculados al comprador.
La nueva ecuación, por tanto, no es solamente «vivir y trabajar en el mismo edificio». Es vivir en un inmueble y poseer, simultáneamente, otro inmueble susceptible de producir ingresos.
El precio de tener una oficina en Brickell
La aparición de este producto coincide con una transformación del mercado corporativo de Miami. Según datos de CBRE correspondientes al cuarto trimestre de 2025, las rentas de oficinas Clase A en Brickell habían aumentado aproximadamente 74% desde 2021, hasta alcanzar alrededor de 102 dólares por pie cuadrado anual.
El incremento adquiere todavía mayor dimensión cuando se observa el segmento más exclusivo. En los edificios de mayor categoría, las rentas pueden llegar a 225 dólares por pie cuadrado, frente a aproximadamente 60 dólares en 2021.
Cushman & Wakefield identifica igualmente un fuerte incremento en los costos para los inquilinos. Empresas que antes de la pandemia renovaban contratos a 40 o 50 dólares por pie cuadrado pueden enfrentar actualmente propuestas de renovación de entre 120 y 130 dólares.
El resultado es que los costos de ocupación de las oficinas premium de Miami comienzan a competir incluso con los de Manhattan. La comparación es relevante para entender por qué una oficina incluida en la compra de una residencia puede tener un valor económico mucho mayor que el de una simple amenidad.
Sin embargo, el mercado no está creciendo de manera homogénea. CBRE reportó para el segundo trimestre de 2026 una vacancia de 14,9% en el conjunto del mercado de oficinas de Miami y una renta promedio de 68,60 dólares por pie cuadrado.
Aun así, durante ese trimestre la ciudad registró una absorción neta positiva de 344.000 pies cuadrados, acompañada por un incremento de las rentas solicitadas.
Colliers, por su parte, reportó una vacancia de oficinas de 10,8% en Miami-Dade durante el segundo trimestre de 2026 y una renta solicitada récord de 73,37 dólares por pie cuadrado para propiedades Clase A.
La conclusión que surge de toda la data es que no necesariamente existe una escasez generalizada de oficinas. Lo que existe es una creciente diferenciación entre los espacios de calidad inferior y aquellos que cuentan con ubicación, servicios y características capaces de atraer a los inquilinos de mayor poder adquisitivo.
Savills identifica una tendencia similar y destaca el papel de empresas tecnológicas, family offices e instituciones financieras en la demanda por oficinas premium. Es precisamente en esa intersección entre vivienda de lujo, actividad empresarial y escasez relativa de espacios corporativos de alta calidad donde aparece el nuevo producto inmobiliario.
De amenidad a segundo activo
Durante años, los desarrolladores de condominios de lujo compitieron mediante la incorporación de restaurantes privados, gimnasios, spas, bibliotecas, salas de juntas y espacios de coworking. Todo ello incrementaba el atractivo de la propiedad, pero ninguno de esos elementos podía venderse por separado.
En cambio, una oficina escriturada cambia la ecuación porque el propietario puede utilizarla para su propio negocio, convertirla en una extensión de su residencia, rentarla a un tercero o, dependiendo de las reglas del inmueble y de la legislación aplicable, eventualmente venderla de manera independiente.
Eso convierte lo que tradicionalmente habría sido una amenidad en un activo inmobiliario potencialmente generador de flujo de efectivo. One Twenty Brickell lleva la fórmula a una escala particularmente significativa: 467 residencias y 467 oficinas privadas escrituradas.
En términos patrimoniales, una sola operación residencial incorpora un segundo activo; por ello, para un inversionista, la pregunta deja de ser exclusivamente cuánto vale el departamento, también empieza a importar cuánto vale la oficina y cuánto puede producir.
La nueva ecuación: vivir, trabajar y rentar
El concepto comienza a evolucionar incluso más allá de la idea original; en Twenty Sixth & 2nd, en Wynwood, desarrollado por PMG y LNDMRK Development, el proyecto contempla 233 residencias y 122 oficinas escrituradas.
El desarrollo representa una nueva etapa en la expansión del modelo hacia una de las zonas que más se ha transformado en Miami durante la última década. La lógica puede resumirse de una manera muy distinta a la del tradicional home office: Vivo aquí, trabajo aquí y tengo un activo adicional que puedo monetizar.
En determinadas circunstancias, el propietario podría ocupar el departamento y rentar la oficina. También podría utilizar la oficina para su negocio y rentar la residencia cuando no la utilice, siempre que las reglas del edificio y las disposiciones locales lo permitan.
La posibilidad de obtener ingresos adicionales es precisamente uno de los principales argumentos comerciales del nuevo modelo. Información proporcionada por los desarrolladores señala que una oficina puede representar un valor adicional de hasta 80.000 dólares anuales, por encima del retorno que pudiera generar el departamento.
Pero esa cifra debe interpretarse como un potencial de ingreso bruto y no necesariamente como rendimiento neto; el verdadero retorno dependerá del precio pagado por la oficina, su tamaño, ubicación, demanda, renta efectiva, periodos de vacancia, mantenimiento, impuestos inmobiliarios, seguros, administración y demás costos asociados con su operación.
La pregunta financiera relevante, por tanto, no es cuánto puede rentarse una oficina, sino cuánto queda realmente en manos del propietario después de todos los costos.
Ese cálculo será determinante para establecer si la oficina escriturada constituye una auténtica innovación inmobiliaria o si simplemente funciona como un nuevo argumento comercial para vender condominios de alta gama.
El modelo se expande
La fórmula ya no parece circunscribirse a Brickell.
Wynwood es uno de los primeros mercados donde comienza a reproducirse, mientras que Downtown Miami también está incorporando proyectos de alta gama con oficinas privadas dentro de sus propuestas inmobiliarias.
La expansión geográfica es importante porque permitirá comprobar si existe una demanda estructural para este producto o si su atractivo depende fundamentalmente de las condiciones extraordinarias del distrito financiero de Brickell.
También plantea una posibilidad mayor: que la integración de vivienda y oficina termine convirtiéndose en una categoría específica dentro del mercado de lujo. La idea resulta particularmente atractiva en un entorno donde el trabajo híbrido no ha eliminado la necesidad de espacios corporativos, sino que ha modificado sus características.
Las empresas pueden necesitar menos metros cuadrados que antes, pero están dispuestas a pagar más por espacios mejor ubicados, representativos y con servicios de calidad. En ese contexto, una oficina pequeña, privada y estratégicamente ubicada puede tener un mercado potencial entre empresarios, profesionales independientes, family offices y pequeñas compañías que no necesitan grandes superficies, pero sí una dirección y un espacio corporativo de primer nivel.
El ingrediente latinoamericano
El modelo también encuentra un mercado natural entre los compradores internacionales, particularmente latinoamericanos.
Información proporcionada sobre el mercado de nueva construcción señala que los compradores latinoamericanos representan 86% de los compradores de nueva construcción en Miami, una proporción que ayuda a explicar por qué los desarrolladores están diseñando productos que responden no solamente a necesidades residenciales, sino también patrimoniales y empresariales.
El dato debe leerse junto con las cifras de MIAMI REALTORS, que muestran la enorme importancia del capital internacional en el mercado inmobiliario del sur de Florida. Durante 2025, compradores extranjeros adquirieron propiedades residenciales por aproximadamente 4.400 millones de dólares en South Florida, frente a 3.100 millones en 2024.
En términos de unidades, compraron alrededor de 5.300 propiedades, contra unas 4,000 un año antes. La participación internacional es particularmente importante en la vivienda nueva. Un estudio de MIAMI REALTORS sobre 9.115 unidades en 37 proyectos encontró que los compradores internacionales representaron 49% de las ventas de construcción nueva, preventa y conversiones de condominios durante los 18 meses terminados en junio de 2025.
Ambas mediciones corresponden a universos distintos, pero apuntan en la misma dirección: el comprador internacional es un componente central del mercado inmobiliario de nueva construcción de Miami. Para un empresario latinoamericano, la propuesta de comprar una residencia y obtener simultáneamente una oficina escriturada puede tener una utilidad que va mucho más allá de la comodidad.
Puede servir como residencia en Estados Unidos, espacio para atender clientes, sede para determinadas actividades empresariales o activo susceptible de generar una segunda fuente de ingresos denominada en dólares. Y para un inversionista, la posibilidad de incorporar un activo productivo a una adquisición residencial introduce una nueva variable en el cálculo del retorno.
De residencia a plataforma patrimonial
La verdadera innovación del modelo no está necesariamente en la oficina, está en convertir parte de una propiedad residencial en una plataforma patrimonial con dos activos diferenciados; durante décadas, el valor agregado de los condominios de lujo estuvo relacionado con las amenidades, pero hoy aparece una pregunta distinta: ¿Puede una amenidad convertirse en un activo?
Por ejemplo: Una piscina no puede rentarse de manera independiente, un gimnasio no puede venderse, un lounge no tiene escritura propia. En cambio, una oficina sí, y esa característica le permite adquirir un valor económico potencialmente independiente de la residencia.
El fenómeno encaja además con una transformación más amplia del mercado de oficinas estadounidense. La recuperación de la demanda no ha sido uniforme: los inmuebles de calidad, ubicados en los principales corredores empresariales y capaces de ofrecer una experiencia corporativa diferenciada están teniendo un comportamiento muy distinto al de los espacios secundarios.
Cushman & Wakefield reportó que la actividad de arrendamiento de oficinas en Miami acumulaba aproximadamente 830.500 pies cuadrados durante el primer semestre de 2026, aunque el volumen era 28,5% inferior al registrado durante el mismo periodo del año anterior.
Sin embargo, la actividad del segundo trimestre aumentó 44,4% respecto del trimestre previo; es decir, el mercado continúa atravesando ajustes, pero los indicadores muestran que la demanda por espacios de calidad sigue siendo un componente importante de la ecuación.
Pero, también hay riesgo, uno de ellos consiste en que la innovación se convierta en estándar; además el atractivo del modelo no elimina sus riesgos, el primero es la liquidez.
Una oficina pequeña y especializada puede tener un mercado potencial mucho menor que un departamento residencial. Su valor dependerá de su ubicación, dimensiones, distribución, reglas del condominio, usos permitidos y profundidad de la demanda empresarial.
Otro riesgo importante es el costo de propiedad. Florida ha endurecido las exigencias financieras y de mantenimiento para los condominios después del colapso de Surfside. Un estudio académico publicado este año encontró que los mayores costos futuros relacionados con las nuevas exigencias regulatorias ya se han reflejado en los precios de los condominios del estado.
Un tercer riesgo es la competencia futura; si más desarrolladores comienzan a incluir oficinas escrituradas en sus proyectos, el concepto puede perder parte de su carácter diferenciador ya que una innovación inmobiliaria genera una prima mientras es escasa, pero cuando se convierte en una característica estándar, esa prima puede reducirse.
Por ello, el verdadero valor de una oficina escriturada no estará determinado únicamente por el hecho de tener una escritura independiente, sino que dependerá de que exista una demanda real y sostenida por esos espacios.
Una nueva categoría para los inversionistas
Por ahora, las oficinas escrituradas representan un nicho dentro del mercado de condominios de lujo de Miami. Pero el concepto resulta especialmente interesante porque reúne tres mercados que tradicionalmente se analizaban por separado: vivienda de alta gama, oficinas corporativas e inversión inmobiliaria.
De esta forma, Brickell funcionó como laboratorio, mientras que Wynwood y Downtown Miami comienzan a mostrar la posibilidad de replicar la fórmula. Y el enorme peso de los compradores internacionales proporciona un mercado natural para un producto que ofrece algo más que una residencia.
La evolución podría terminar dando lugar a una nueva categoría de real estate: propiedades diseñadas no solamente para vivir, sino también para trabajar y producir ingresos. Para los desarrolladores, la ventaja es evidente al diferenciar sus proyectos y elevar el valor percibido de cada operación.
Para el comprador, la ecuación es más compleja. Una oficina puede convertirse en una fuente adicional de ingresos en dólares, pero solamente si la renta obtenida supera los costos de mantenerla y si existe suficiente demanda para ocuparla. Para los inversionistas patrimoniales, especialmente aquellos que utilizan Miami como plataforma para diversificar capital internacional, la pregunta será todavía más importante: ¿Están comprando una amenidad de lujo o están adquiriendo un segundo activo inmobiliario capaz de generar flujo de efectivo?
La respuesta determinará si las oficinas escrituradas son simplemente la siguiente estrategia de diferenciación de los desarrolladores de condominios de lujo o si, por el contrario, representan el principio de una nueva manera de estructurar el patrimonio inmobiliario en Miami.
Es un hecho incontrovertible, los rankings de Activos Bajo Gestión (AUM) permiten identificar a las instituciones que dominan hoy la industria de fondos de inversión en México. Sin embargo, cuando la mirada se traslada hacia los flujos netos y el crecimiento orgánico, el mapa competitivo comienza a cambiar y aparecen señales sobre quiénes podrían estar ganando participación de mercado hacia el futuro.
Un análisis realizado con información de Morningstar Direct, correspondiente al periodo enero-julio de 2026, muestra precisamente esa diferencia entre tamaño y velocidad de crecimiento.
En términos de flujos netos acumulados durante 2026, BBVA encabeza el grupo analizado con una captación de 79,08 mil millones de pesos, seguido por Santander, con 55,98 mil millones, y Banorte, con 31,33 mil millones de pesos.
En las siguientes posiciones aparecen BlackRock, con 29,38 mil millones de pesos; GBM, con 17,34 mil millones; Scotia, con 12,58 mil millones; Sura, con 6,81 mil millones; Valmex, con 6,11 mil millones; Actinver, con 6,05 mil millones, y Franklin Templeton, con 4,38 mil millones de pesos.
Este ranking confirma la fortaleza de las grandes plataformas bancarias para atraer recursos, particularmente de BBVA y Santander. Sin embargo, la fotografía cambia cuando la métrica deja de ser el volumen absoluto y se observa el crecimiento orgánico.
Franklin Templeton cambia la lectura del mercado
En esta segunda dimensión, Franklin Templeton ocupa el primer lugar, con un crecimiento orgánico de 15,13% durante los primeros siete meses de 2026. La cifra resulta particularmente relevante porque la institución no aparece entre las líderes por volumen absoluto de flujos. Es decir, su fortaleza no está necesariamente en captar la mayor cantidad de recursos en términos nominales, sino en crecer a una velocidad considerablemente superior respecto de su propia base.
Santander ocupa el segundo lugar, con un crecimiento orgánico de 13,33%, mientras que GBM registra 10,40%. El cuarto sitio corresponde a Valmex, con 8,25%, seguido por Banorte, con 7,23%, y BBVA, con 6,84%. El resto del ranking está integrado por Principal, con 6,83%; Sura, con 6,54%; Multiva, con 6,04%, y Finamex, con 5,89%.
De esta manera, la diferencia entre ambos indicadores revela que tamaño y velocidad no son necesariamente la misma cosa.
Los grandes bancos dominan el presente
BBVA y Santander ofrecen el ejemplo más claro; ambas instituciones se encuentran en la parte superior del ranking de flujos netos. BBVA captó 79,08 mil millones de pesos, mientras Santander alcanzó 55,98 mil millones.
Sin embargo, sus posiciones cambian cuando se mide el crecimiento orgánico: Santander alcanza 13,33%, colocándose en segundo lugar, mientras BBVA registra 6,84%; la lectura es relevante para la industria porque una elevada captación absoluta puede estar asociada a una base de activos considerablemente mayor. Por ello, medir únicamente los recursos que entran a una operadora puede ocultar qué instituciones están creciendo más rápidamente en relación con su tamaño.
En otras palabras, los AUM dicen quién es grande; los flujos muestran quién está captando; y el crecimiento orgánico ayuda a identificar quién está ganando terreno proporcionalmente.
GBM aparece como uno de los jugadores a seguir
Otro de los casos que destaca en el análisis es GBM, que aparece entre los primeros lugares en ambas métricas; la institución registró 17,34 mil millones de pesos en flujos netos durante enero-julio y un crecimiento orgánico de 10,40%.
Esto la coloca en una posición particular dentro del mercado: no alcanza los volúmenes de captación de BBVA, Santander o Banorte, pero sí consigue combinar una captación relevante con una expansión orgánica de dos dígitos.
Santander comparte esa característica, aunque con una escala considerablemente mayor: sus 55,98 mil millones de pesos de flujos se acompañan de un crecimiento orgánico de 13,33%. Son precisamente estos casos los que resultan más interesantes desde una perspectiva competitiva, porque combinan escala comercial y capacidad de expansión.
El verdadero cambio está en mirar más allá de los AUM
El ejercicio de Morningstar plantea una pregunta diferente para la industria mexicana de fondos. Si el objetivo es identificar a los futuros líderes, ¿debe seguir utilizándose el tamaño de los activos como principal referencia?
La respuesta que sugieren estos datos es que no necesariamente. Una institución puede administrar una enorme cantidad de recursos y, al mismo tiempo, crecer a una velocidad menor que una operadora de menor tamaño. En sentido contrario, una firma con una participación todavía relativamente pequeña puede estar incrementando rápidamente su base y, por tanto, construyendo las condiciones para ganar participación de mercado.
Desde esta perspectiva, Franklin Templeton es el caso más evidente: sus 4,38 mil millones de pesos de flujos netos son modestos frente a los 79.08 mil millones de BBVA, pero su crecimiento orgánico de 15,13% es el más elevado del grupo analizado.
Esto convierte al crecimiento en una señal potencialmente más útil para identificar cambios en la estructura competitiva de la industria.
Una industria que empieza a medirse por velocidad
Los resultados también sugieren que la competencia entre operadoras mexicanas está dejando de ser exclusivamente una carrera por acumular activos.
La capacidad de atraer nuevos recursos, incrementar la base de clientes, aprovechar canales de distribución y desarrollar productos capaces de capturar nuevas necesidades de inversión puede resultar tan importante como el volumen de activos administrados.
Por eso, el análisis puede ampliarse hacia otras variables: flujos por categoría de fondos, cambios en participación de mercado, comportamiento de los distribuidores, evolución de los ETF frente a los fondos tradicionales y estrategias de renta fija, renta variable y multiactivos.
También permitiría comparar el desempeño de cada institución contra su grupo competitivo y determinar si el crecimiento observado responde a una tendencia estructural o a factores particulares de un periodo.
La conclusión es clara: el ranking de AUM permite saber quién manda hoy, pero los flujos y el crecimiento orgánico ofrecen pistas sobre quién puede mandar mañana.
Y en esa fotografía, el mercado mexicano presenta una combinación interesante: BBVA y Santander dominan la captación absoluta; Franklin Templeton lidera la velocidad de crecimiento; mientras Santander y GBM aparecen como los jugadores que mejor combinan escala y expansión orgánica.
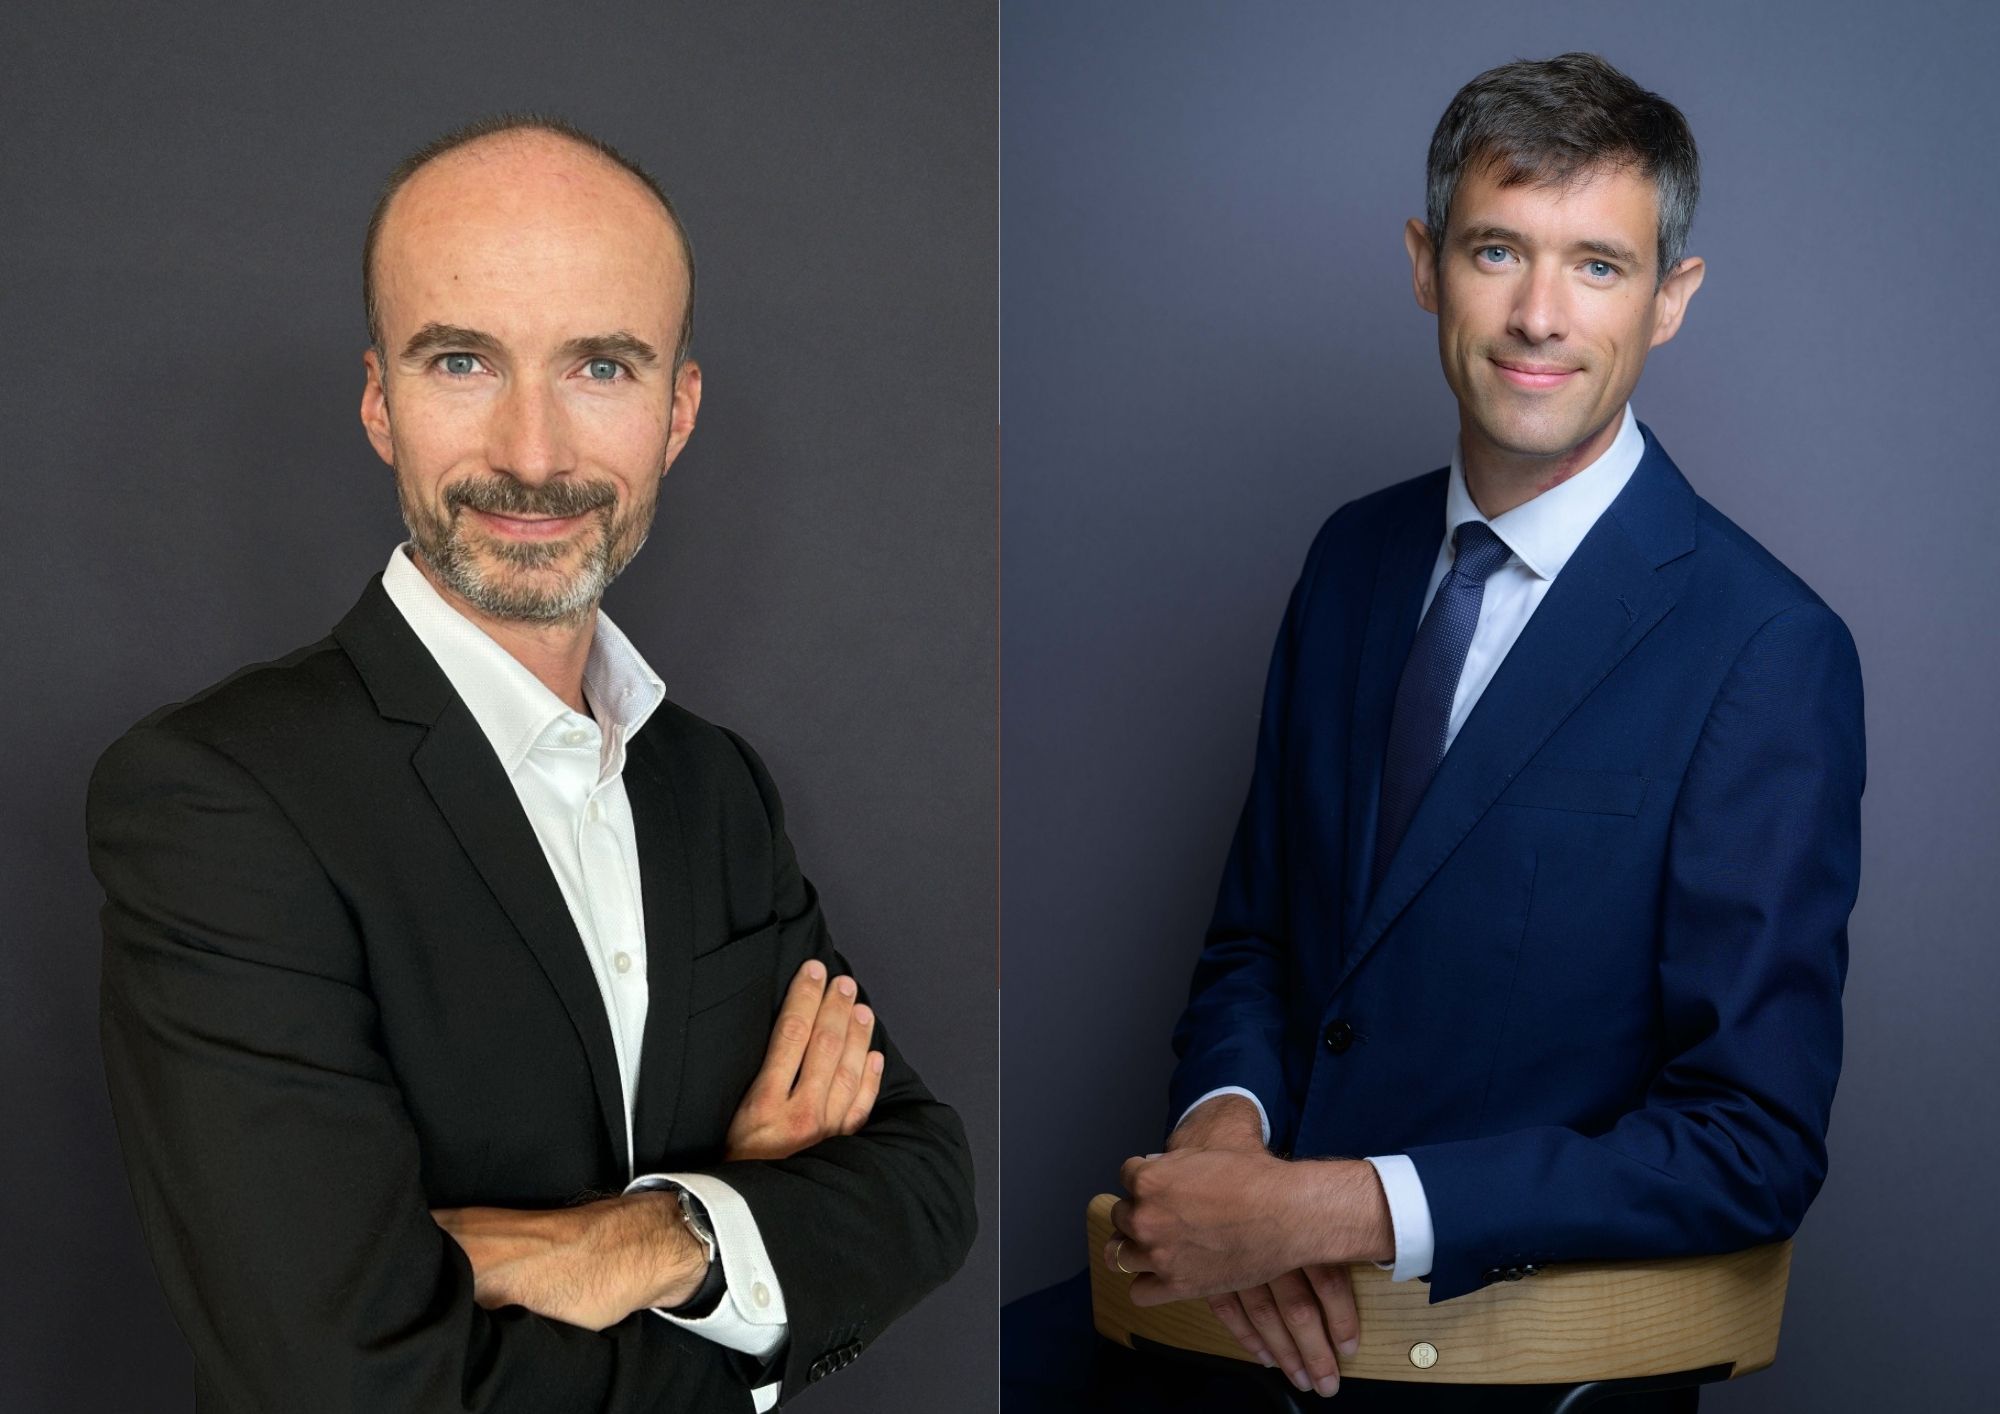
Foto cedidaDe izquierda a derecha: Grégoire Docq: Gestor sénior de Rentabilidad Absoluta & Gilles Seurat: Gestor sénior de Rentabilidad Absoluta
LBP AM ha anunciado la incorporación de dos gestores de fondos de rentabilidad absoluta: Grégoire Docq, CFA, Absolute Return Credit Fund Manager, y Gilles Seurat, Absolute Return Fixed Income Fund Manager. Según explica, estos dos reconocidos profesionales vienen a reforzar las competencias de LBP AM en las estrategias de rentabilidad absoluta y contribuirán tanto a la gestión de las soluciones ya desplegadas con éxito como al desarrollo de nuevas estrategias en los mercados de renta fija pública y privada.
Integrada por seis gestores y 10 analistas y estrategas, el área de rentabilidad absoluta de la gestora cuenta actualmente con más de 2500 millones de euros en activos. Constituye uno de los pilares del departamento de renta fija de valor añadido de LBP AM, que gestiona activos por valor de 12 000 millones de euros. Dirigida por Brice Perin, este departamento desarrolla una gestión colegiada dentro de un ecosistema dotado de amplias competencias y un completo abanico de herramientas propias. En un contexto marcado por la búsqueda de más diversificación, la aceleración del desarrollo de esta área de especialización figura entre las prioridades estratégicas del grupo LBP AM.
Grégoire Docq, CFA, aporta más de 20 años de experiencia en los mercados de renta fija, adquirida principalmente en Murex, Natixis Asset Management y Allianz Global Investors, donde de 2016 a 2026 fue gestor de deuda corporativa con enfoque de rentabilidad total y gestor de deuda corporativa europea High Yield. Especialista en análisis cuantitativo, también se ha labrado unas sólidas competencias en análisis de emisores y construcción de carteras y cuenta, además, con una amplia experiencia de ejecución en los mercados de bonos High Yield y CDS. Grégoire Docq es titulado en Ingeniería por CentraleSupélec, posee un Máster por el University College de Londres y la certificación CFA en Inversión ASG.
Por su parte, Gilles Seurat cuenta con 20 años de experiencia en el segmento de la renta fija. Anteriormente responsable de inversiones en renta fija con enfoque de rentabilidad total en Montpensier Arbevel, Gilles Seurat inició su carrera profesional en La Française des Placements en el área de multigestión alternativa, antes de ser nombrado gestor de fondos de rentabilidad total en el departamento de Cross Asset (2011) y, posteriormente, gestor de fondos de rentabilidad total en el departamento de Renta Fija (2017). Gilles Seurat es titulado por la Ecole des Mines de Saint-Etienne y cursó la especialización de actuario en el Institut de Sciences Financières et d’Assurance.
«Tengo la gran satisfacción de dar la bienvenida a Gilles Seurat y Grégoire Docq, dos profesionales de contrastada experiencia que vienen a reforzar la rama más técnica de nuestra gestión de renta fija. Esta requiere capacidades de gestión precisas que se apoyan en cuatro pilares: resistencia, agilidad, seguridad y diversificación. Su experiencia y conocimientos contribuirán a acelerar nuestra trayectoria de crecimiento en nuestro departamento de Renta Fija de Alto Valor Añadido», ha señalado Brice Perin,codirector de la división Multi Assets, Rates, & Credit Specialties de LBP AM.
Cuarenta años después de establecerse por primera vez en el Principado de Mónaco, Edmond de Rothschild se traslada a su nueva sede en La Condamine. Este nuevo edificio de 5.300 metros cuadrados reunirá bajo un mismo techo a los 270 empleados del banco privado monegasco, con el fin de fomentar una mayor colaboración entre los equipos y enriquecer la experiencia del cliente.
Edmond de Rothschild también plasma de forma tangible la singularidad de su modelo. Será el punto de encuentro de múltiples áreas de especialización de todo su Ecosistema: la banca privada, los vinos de Edmond de Rothschild, expuestos en un club de vinos, así como la casa de perfumes Caron, que abre su primera boutique en el Principado.
Cuarenta años de presencia en Mónaco
Presente en Mónaco desde 1986, Edmond de Rothschild da un nuevo paso en su desarrollo en el Principado con la inauguración de su nueva sede, situada frente a la Place d’Armes y al mercado de La Condamine. Construido por SCI Esperanza, y diseñado por J.B. Pastor & Fils, el edificio cuenta con once plantas, siete de ellas destinadas a las oficinas de Edmond de Rothschild.
Concebida como una elegante casa urbana, abierta y luminosa, esta nueva sede reúne toda la experiencia de Edmond de Rothschild Mónaco en banca privada: banca personalizada, gestión discrecional, asesoramiento, Real Estate, planificación patrimonial y correduría de seguros de vida.
Un edificio diseñado para operaciones de banca privada
Los espacios de trabajo, distribuidos entre las plantas primera y quinta, han sido concebidos para fomentar el intercambio de conocimientos y una estrecha colaboración entre los equipos. La abundante luz natural, las salas de reuniones, las zonas de encuentro presentes en cada planta y los espacios de circulación abiertos contribuyen a crear un entorno de trabajo pensado para combinar precisión, agilidad e inteligencia colectiva.
La planta baja, así como la sexta y la séptima, están destinadas a la recepción de clientes. El edificio dispone de dieciocho salas de recepción, algunas de ellas modulares, además de dos amplias terrazas ajardinadas que ofrecen una vista panorámica de 360 grados sobre el Principado.
En este entorno, la experiencia del cliente refleja los estándares de una Maison de lujo: espacios discretos y elegantes, materiales cuidadosamente seleccionados, una meticulosa atención a la acústica y la iluminación, y un recorrido fluido y confortable en cada etapa de la visita. Un servicio de aparcacoches y un taxi estilo británico decorado con los colores distintivos de la Maison y puesto a disposición de los clientes, completan esta experiencia, concebida con el máximo cuidado por el detalle.
Arquitectura sostenible integrada en el tejido urbano
El edificio ha obtenido la certificación BD2M Bronce, la certificación monegasca de edificios mediterráneos sostenibles. Creada por el Gobierno del Principado, esta certificación evalúa los edificios en función de diversos criterios medioambientales, entre ellos el aislamiento, la selección de materiales y el bienestar de los ocupantes. Además, el edificio incorpora un sistema que contribuye a optimizar su consumo energético.
Su arquitectura se inspira en el estilo mediterráneo característico de La Condamine, con una fachada de ladrillo y azulejos vidriados, cabujones en la fachada y balcones de hierro forjado. El resultado es un edificio que se integra a la perfección en el tejido urbano de un barrio en constante evolución.
Un ecosistema familiar reunido bajo un mismo techo
En el interior, el legado de la Casa se expresa a través de sutiles detalles: el rojo, el azul y el amarillo del escudo de armas de la familia, la brújula, las cinco flechas, y referencias a Château Clarke, Gitana, la Ferme des 30 Arpents, Megève y los vinos de Edmond de Rothschild.
Situado en la sexta planta, el Wine Club, de 25 metros cuadrados, rinde homenaje a los vinos Edmond de Rothschild procedentes de Francia, España, Nueva Zelanda, Argentina y Sudáfrica. Diseñado como un espacio íntimo y acogedor, prolonga la relación con el cliente mediante una experiencia de cata que refleja los territorios, la experiencia y el art de vivre característicos de la Casa.
En la planta baja se encuentra la primera boutique de Caron en Mónaco, un espacio de 83 metros cuadrados diseñado por Casper Mueller Kneer Architects bajo la dirección artística de Olivia de Rothschild. El hormigón visto, el metal cepillado y los tonos discretos se combinan para crear una experiencia sensorial. En el centro de la boutique, una reinterpretación monumental de las emblemáticas fuentes de perfume de Caron, rinde homenaje a una de las tradiciones históricas de la Maison.
Ariane de Rothschild, consejera delegada del Grupo Edmond de Rothschild, comentó: «Desde hace más de un siglo y medio, el espíritu de Edmond de Rothschild ha sido una inspiración. Hemos permanecido fieles a sus principios, sin perder de vista la importancia de reinventarnos. Es este compromiso constante el que nos permite seguir en sintonía con nuestro tiempo. Esta nueva sede expresa quiénes somos en esencia: un grupo familiar, independiente, atento a los lugares, las tradiciones y las relaciones humanas».
Por su parte, Gérard Ohresser, consejero delegado de Edmond de Rothschild Mónaco,ha añadido: «Esta nueva sede nos permite reunir a nuestros 270 empleados bajo un mismo techo, reforzar los vínculos entre nuestras líneas de negocio y nuestras áreas de especialización, y recibir a nuestros clientes con el espíritu de hospitalidad que caracteriza a nuestra Casa. Diseñado específicamente en función de nuestras necesidades y ambiciones, el edificio refleja nuestra forma de trabajar: cercanía con los clientes, interacciones de alta calidad, atención al detalle y una gran capacidad para conectar e integrar las diversas áreas de especialización dentro de nuestro Ecosistema».
El próximo 19 de septiembre, el Hipódromo de la Zarzuela acoge una cita muy especial: la IV Carrera Fondo Solidario Allfunds, una iniciativa que aúna deporte, solidaridad y diversión para toda la familia, con un único objetivo: apoyar a los niños que luchan contra el cáncer.
Desde su creación hace más de una década, el Fondo Solidario Allfunds ha respaldado múltiples causas en ámbitos como la pobreza, la salud o la inclusión social. Entre todas ellas, destaca su firme compromiso con la infancia más vulnerable, convirtiendo este evento anual en una verdadera celebración de vida, superación y esperanza.
Este año, la recaudación irá íntegramente destinada a cuatro fundaciones que trabajan para mejorar la vida de los niños y sus familias: 1001 Esperanzas, CRIS contra el Cáncer, Fundación Aladina y Fundación Óscar Contigo. Cada una impulsa proyectos pioneros en investigación, acompañamiento emocional, terapias lúdicas o atención hospitalaria, marcando una diferencia real en el día a día de cientos de pacientes.
Este evento es mucho más que una carrera. Si tienes más de 15 años, puedes apuntarte a los recorridos de 5K o 10K. Los más pequeños también tendrán su espacio con carreras infantiles adaptadas por edades. Pero si lo tuyo no es correr, ¡no importa! Ven a pasar el día en un ambiente festivo con: castillos hinchables, puestos de feria, una gran rifa solidaria, food trucks y servicio de guardería con animación infantil.
El evento cuenta con el generoso apoyo de 19 patrocinadores, su colaboración garantiza que cada euro recaudado se destine íntegramente a las fundaciones beneficiarias: Amchor, Andbank, AON, Apollo, Brooktec, doit, Freshfields, ioBuilders, Janus Henderson, MFS, Minsait, Mutuactivos, Muzinich, Neuberger, Nfq, NTT Data, Robeco, Tressis, Vontobel
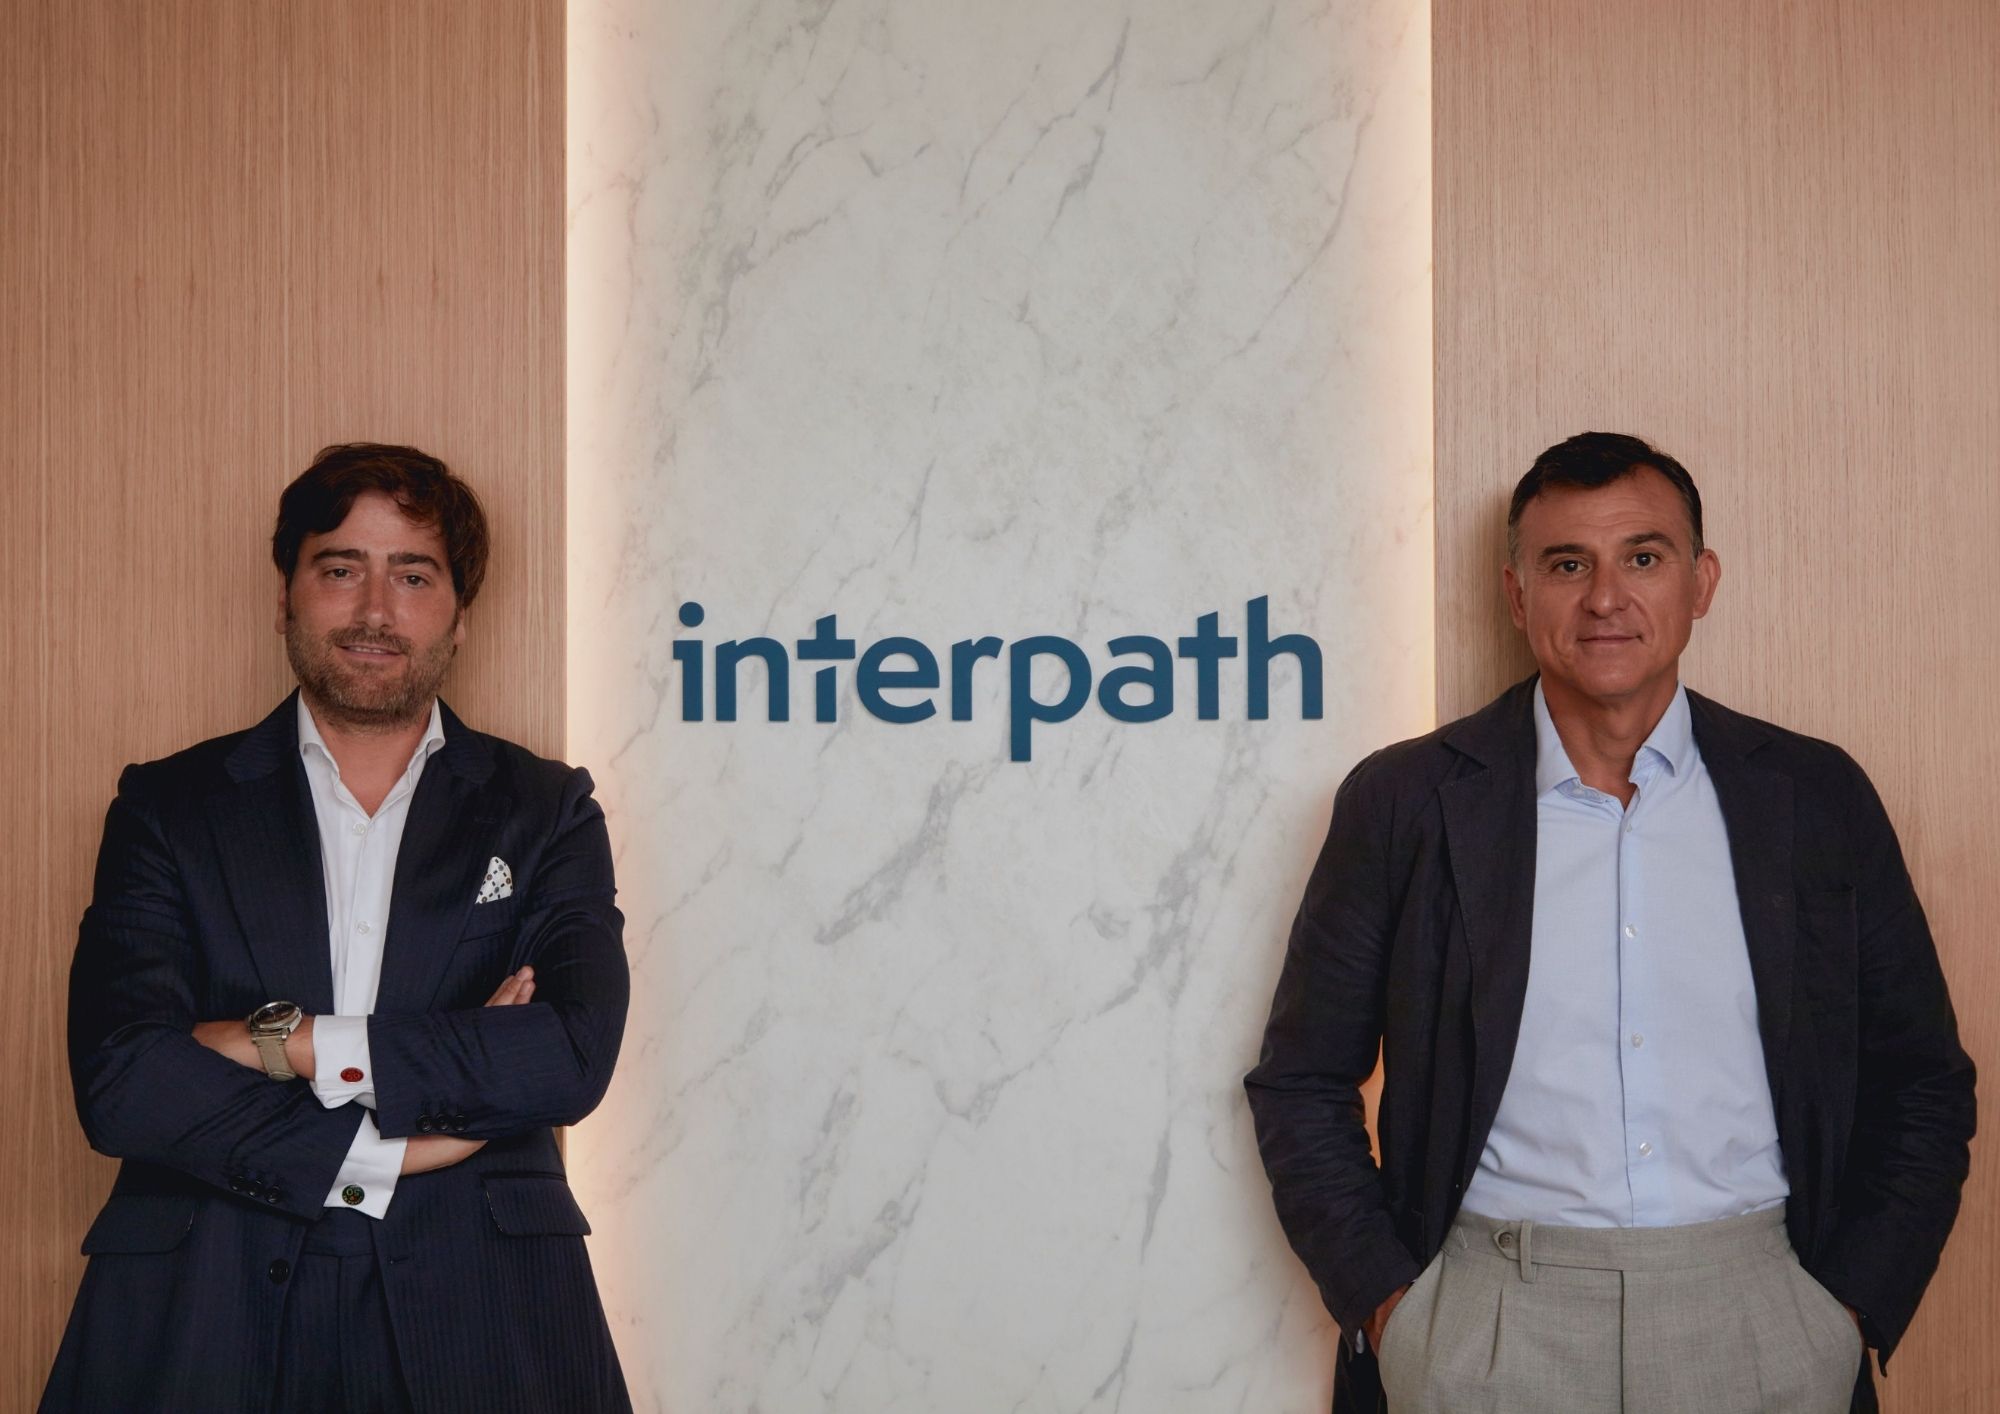
Foto cedidaDe izquierda a derecha: Mario Ortega, Managing Director y responsable de Due Diligence, Transaction Services y Value Creation de Interpath en España, y Gonzalo Montes, CEO de Interpath en España
Interpath, firma internacional de asesoramiento financiero, continúa reforzando su equipo en España con la incorporación de Mario Ortega Gutiérrez como nuevo Managing Director, quien se une a la firma procedente de Deloitte para liderar el lanzamiento de su nueva área de Due Diligence, Transaction Services y Value Creation.
Según explica la firma, esta incorporación responde a la estrategia de crecimiento de Interpath en el país que, tras cumplir su primer año de actividad, ha fijado como objetivo duplicar su volumen de negocio y ampliar sus servicios y capacidades a lo largo de toda la estructura de capital de las empresas españolas, con el propósito de convertirse en la firma de referencia para el mid-market.
Con más de 20 años de trayectoria en el sector de la consultoría, Ortega ha sido un socio clave del grupo de Transactions dentro del equipo de M&A Transaction Services en Deloitte y tiene una amplia experiencia en due diligence, negociación de SPAs, Analytics aplicado al M&A, impacto & ESG, Value Creation Services, así como en revisión de planes de negocio y procesos de reestructuración de deuda. En esta línea, el nuevo Managing director de Interpath aportará un marcado perfil innovador de gran relevancia para operaciones de private equity, con tono nacional y cross-border.
“La incorporación de Mario refuerza de manera decisiva nuestra oferta de servicios en un momento clave de crecimiento para Interpath en España. Su amplia experiencia en due diligence financiera y su profundo conocimiento del mercado nos permitirán consolidar una propuesta única e integral para nuestros clientes”, ha señalado Gonzalo Montes, CEO de Interpath en España.
Por su parte, Mario Ortega, nuevo Managing Director de Interpath en España, ha añadido: “Afronto este nuevo reto con mucha ilusión. Interpath ha demostrado en muy poco tiempo su capacidad para construir un proyecto diferencial e innovador en el mercado español, y tengo la convicción de que, junto al resto del equipo, podremos ofrecer a nuestros clientes un servicio innovador y de primer nivel en el ámbito de las transacciones. Nuestras soluciones serán personalizadas a las necesidades de cada cliente y operación, tecnológicamente avanzadas y rompiendo los limites tradicionales de otro tipo de operadores”.
Un equipo único con capacidades transversales
Desde su desembarco en España en abril de 2025, la firma ha apostado por un modelo de asesoramiento financiero diferencial, basado en la construcción de un equipo que combina independencia, ejecución senior y un enfoque partner-led, con capacidades transversales y soluciones integrales en M&A, Debt Advisory y special situations, apoyadas por servicios complementarios como Valoraciones, Due Diligence y Value Creation, todo ello respaldado por una plataforma internacional verdaderamente global.
Liderada por Gonzalo Montes, Interpath está formada por un equipo con más de 40 profesionales, con el respaldo de Managing Directors como Jordi Castiñeira, responsable de Cataluña, Baleares y Levante; Juanjo Legarda, responsable de Debt Advisory; Alfonso Parejo, responsable de Restructuring; Enrique Aguado, responsable de M&A y responsable global de Infraestructuras; y Álvaro Ruiz Urrutia, corresponsable de M&A y responsable en el País Vasco, a los que ahora se suma Mario Ortega Gutiérrez como responsable del área de Transaction Services, Due Diligence & Value Creation.
GVC Gaesco celebrará el próximo martes, 15 de septiembre a las 17:30, la conferencia digital Cómo invertir en la revolución de la Inteligencia Artificial. Next Tier GVC Gaesco S.C.R. Según la firma, se trata de un encuentro pensado para abordar las oportunidades de inversión en uno de los motores tecnológicos más disruptivos del mercado.
La sesión girará en torno al auge que experimenta la inteligencia artificial y profundizará en la actividad de Next Tier GVC Gaesco S.C.R., esta sociedad de capital riesgo enfocado en la inversión en empresas nativas de IA dentro de las áreas de infraestructuras y aplicaciones emergentes.
El evento digital contará con la participación de un equipo de expertos de la firma: Paco Illueca, director general de GVC Gaesco Alternative Investments; Antonio Jiménez, director territorial Levante de Finanzas Personales y Wealth Management; Patricia Pastor, General Partner de Next Tier, y Rubén Colomer, General Partner de Next Tier.
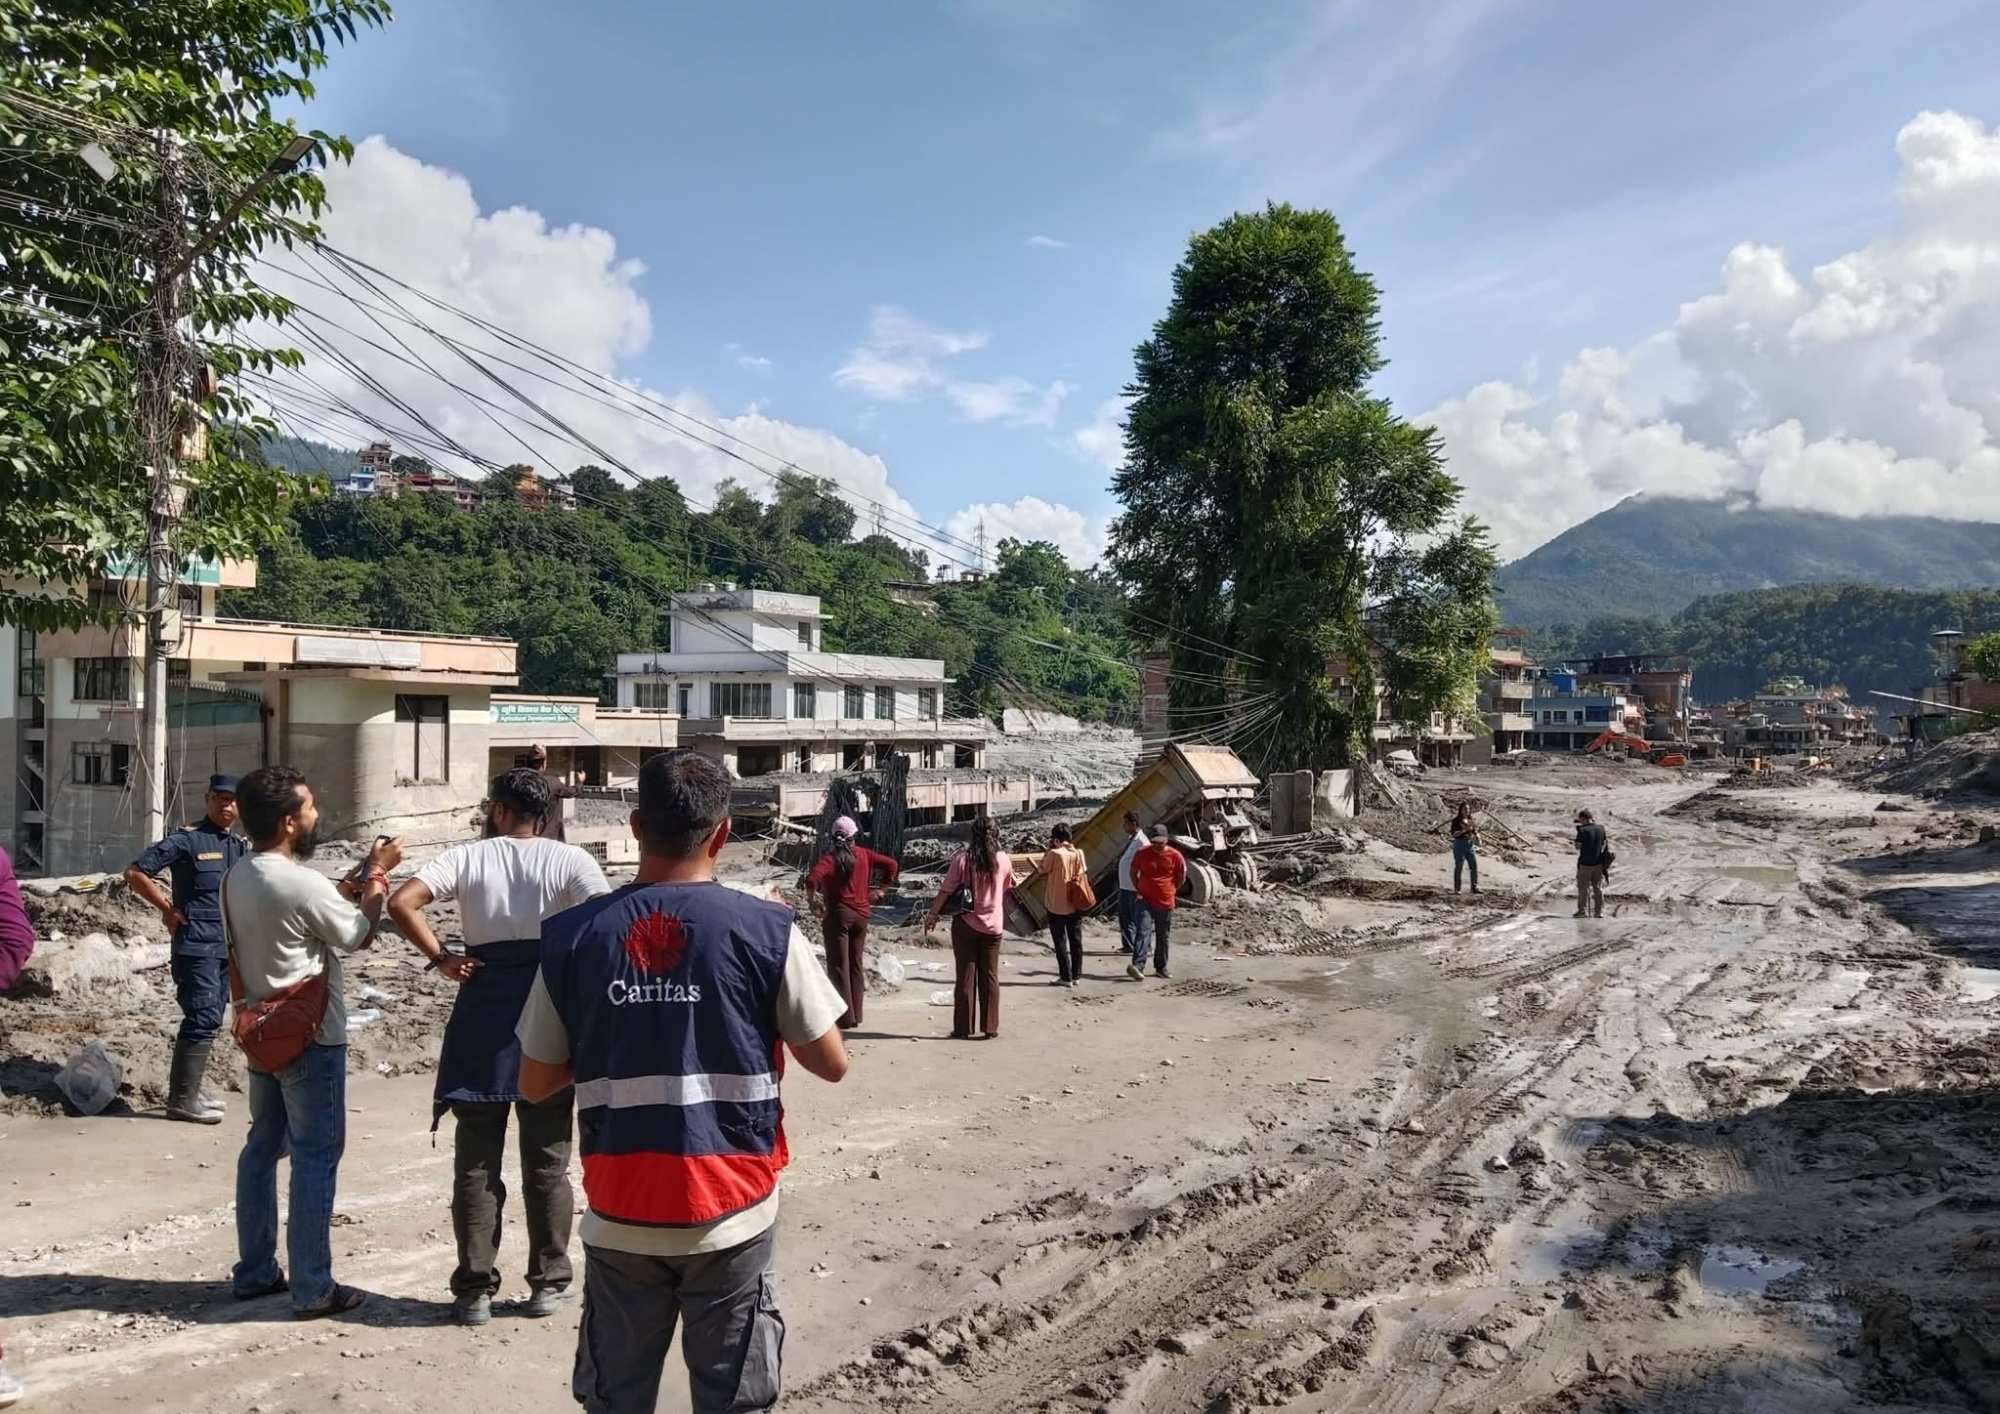
Mutuactivos SGIIC, la entidad de gestión de activos de Mutua Madrileña, ha reactivado la clase B de su fondo de inversión Mutuafondo Compromiso Solidario, FI, para ayudar a Cáritas Española en su labor de apoyo a los afectados por las inundaciones de Nepal. Todo el patrimonio captado por el fondo en la clase B irá destinado al proyecto Cáritas con Nepal puesto en marcha ante la situación extraordinaria que vive el país. Con los recursos aportados, la ONG adquirirá bienes de primera necesidad (agua potable, alimentos, ropa, mantas, lonas y materiales de refugio…).
Además, las aportaciones financiarán también el proyecto de cocinas comunitarias que ha puesto en marcha Cáritas y que está proporcionando comida a cientos de familias afectadas. Mutuactivos quiere de este modo ayudar a atender las necesidades básicas y urgentes de los múltiples afectados en la región.
La Fundación Mutua Madrileña se ha comprometido a realizar una aportación que duplicará la cantidad total que recaude el fondo hasta finales de octubre.
Se trata de la sexta vez que Mutuactivos activa esta clase (B) de Mutuafondo Compromiso Solidario, FI creada con el objetivo de destinar su patrimonio a necesidades sociales urgentes o catástrofes, como es el caso de la actual situación de emergencia en Nepal. Anteriormente, el fondo colaboró con otros proyectos, también de Cáritas, para prestar apoyo en plena pandemia de coronavirus; para ayudar en la puesta en marcha de medidas urgentes en favor de Ucrania (ante el estallido de la guerra en 2022); también para apoyar a los afectados ante el terremoto que sufrió Marruecos en 2023; en la devastadora DANA de Valencia de 2024 y en Venezuela, por los terremotos de 2026.
Fondo 100% solidario
Mutuafondo Compromiso Solidario, FI es el primer fondo 100% solidario del mercado español, lanzado a finales de 2019. El único objetivo del fondo es colaborar con proyectos solidarios mediante la donación de las participaciones suscritas por los inversores y de la rentabilidad que generen. Mutuactivos lo gestiona de forma totalmente desinteresada, sin obtener ganancia alguna. La Fundación Mutua Madrileña se encarga de seleccionar los proyectos a los que se destinarán las donaciones en base a los rigurosos criterios que ya tiene implantados y velando en todo caso por su viabilidad.
Mutuafondo Compromiso Solidario, FI ha donado ya, gracias a las suscripciones de los partícipes, más de 420.000 euros para diversas causas sociales. En concreto, desde su puesta en marcha a finales de 2019, ha realizado donaciones a proyectos de Cáritas, Unicef, Fundación Unoentrecienmil, Fundación Aladina, Fundación Menudos Corazones, Fundación Juegaterapia, Fundación Pequeño Deseo y Fundación AVA.
Según matizan desde la gestora, en la actualidad, además de la clase B de emergencia, el fondo mantiene abierta la clase D en favor de un proyecto de Fundación Prodis.
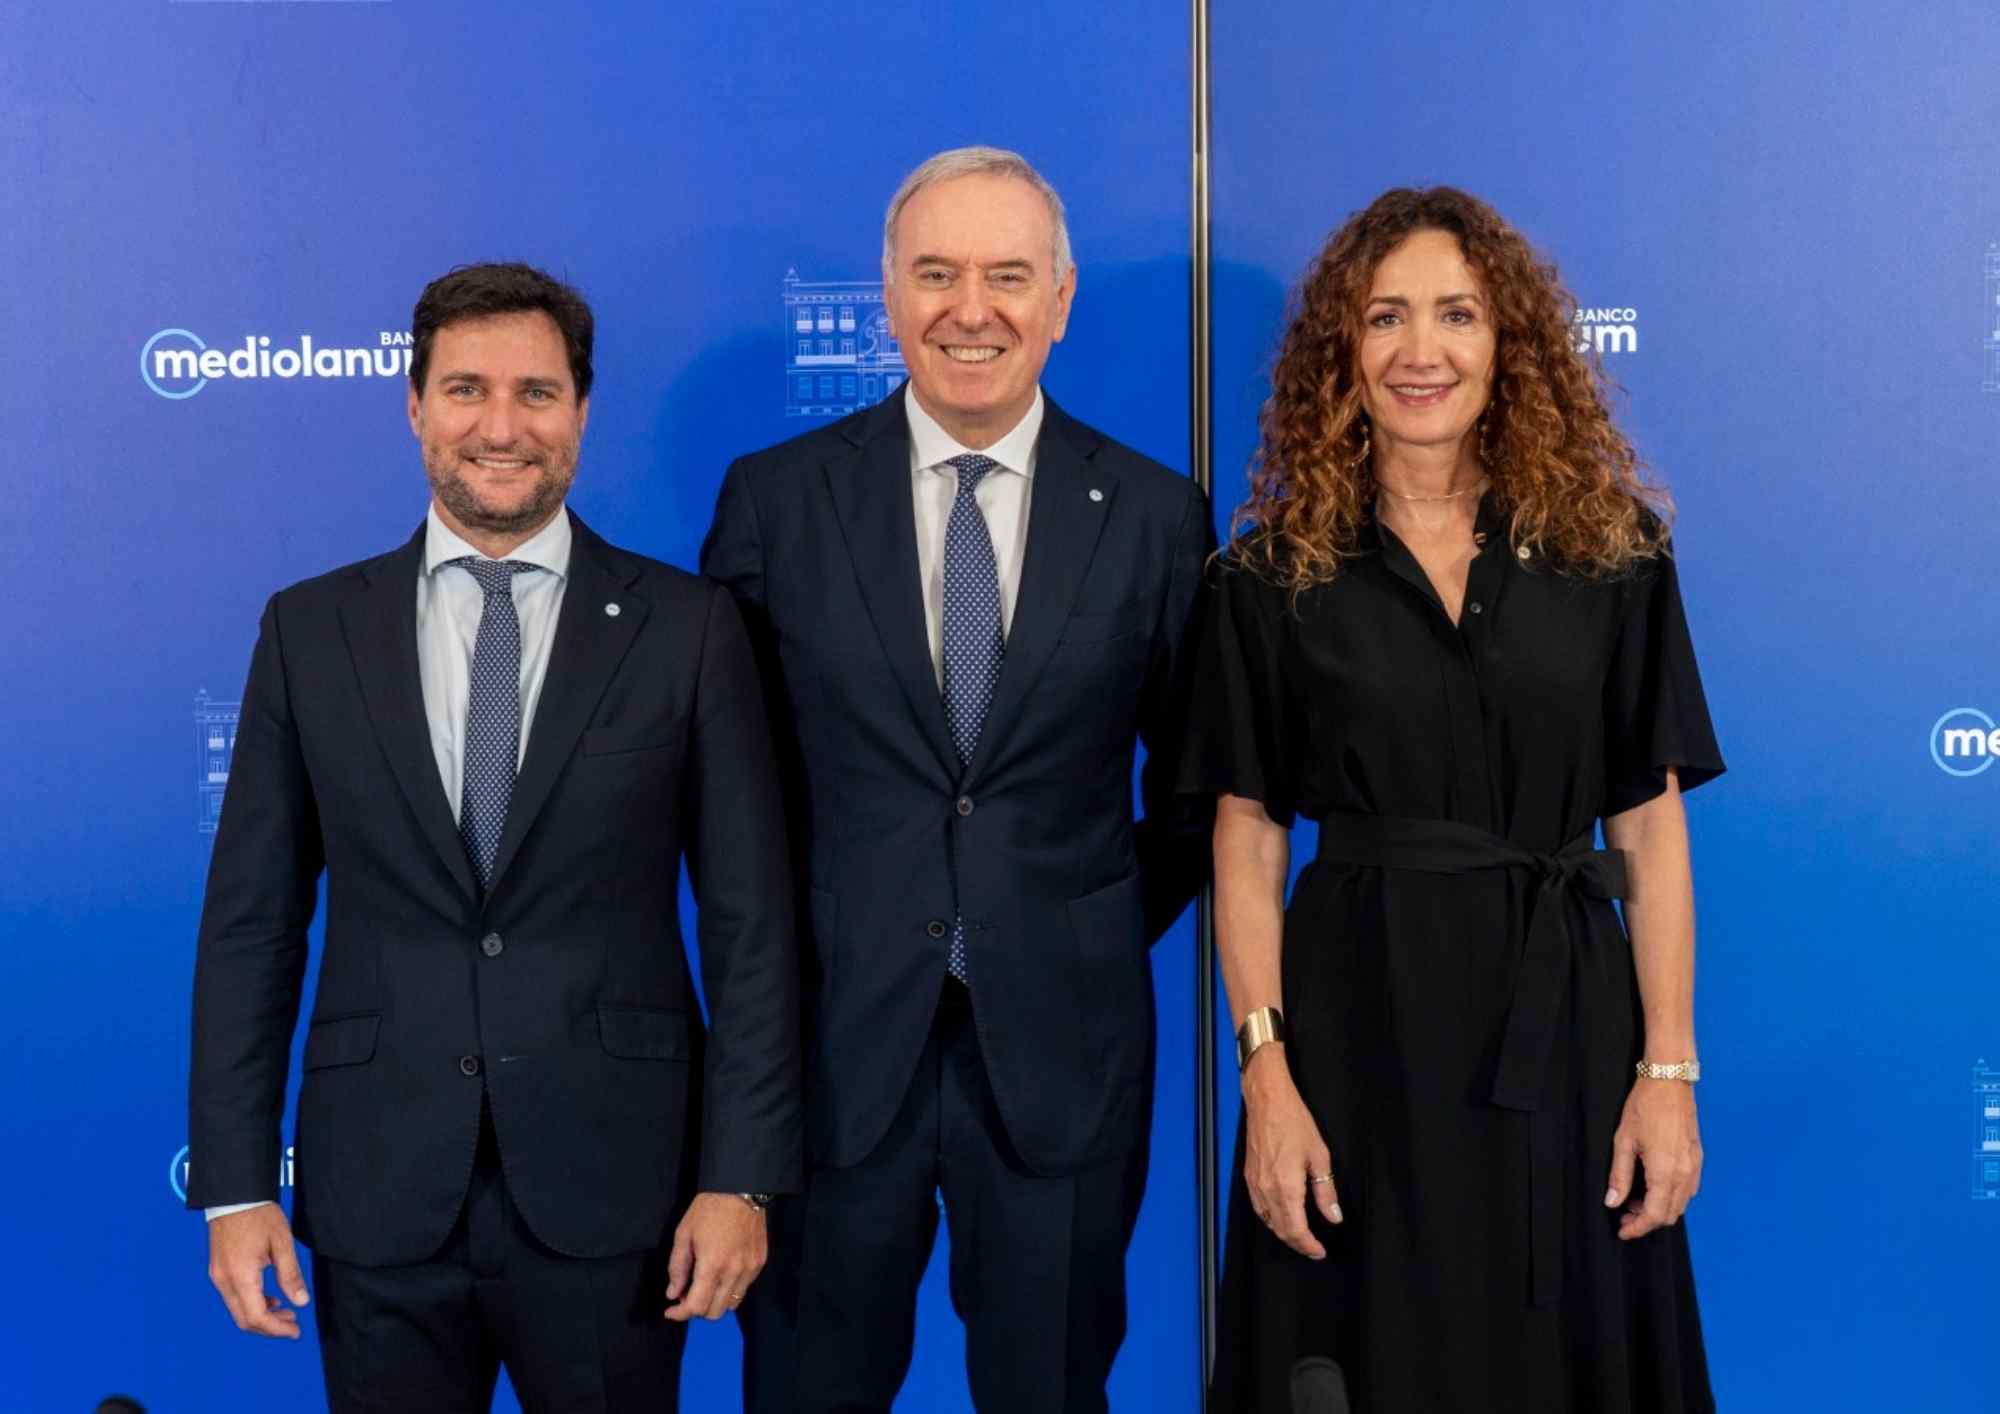
Foto cedidaDe izquierda a derecha: Pablo Lora, Responsable de Banco Mediolanum en la Zona Sur; Luca Bosisio, Consejero Delegado de Banco Mediolanum, y Sara Doris, Vicepresidenta de Banco Mediolanum.
Banco Mediolanum continúa impulsando su crecimiento en España con la inauguración de la sede de su nueva Family Bankers’ Office (FBO) en Sevilla, ubicada en el número 4 de la avenida Menéndez Pelayo, en la emblemática Casa Ybarra, junto a los Jardines de Murillo. Según la firma, con este emplazamiento, refuerza su presencia en Andalucía y pone de manifiesto su apuesta por seguir acercando su modelo de banca y de asesoramiento personalizado a clientes y profesionales de la zona.
El evento institucional, celebrado ayer, 7 de septiembre, contó con la participación de Carlos Tusquets, presidente de Banco Mediolanum; Sara Doris, Vicepresidenta de Banco Mediolanum; Luca Bosisio, Consejero Delegado de Banco Mediolanum, y Pablo Lora, Responsable de Banco Mediolanum en la Zona Sur, además de representantes de instituciones políticas, sociales y culturales de Sevilla y de Andalucía, como José Luis Sanz, alcalde de Sevilla, y Antonio José Ramírez, delegado Territorial de Economía, Hacienda, Fondos Europeos y de Universidad, Industria, Energía e Innovación en Sevilla de la Junta de Andalucía, entre otras.
Luca Bosisio, Sara Doris y Pablo Lora han destacado la importancia estratégica de esta Family Bankers’ Office dentro del plan de crecimiento de la entidad en España y, especialmente, en Andalucía, una región con un importante potencial de desarrollo para el modelo de negocio del banco.
En concreto, Luca Bosisio, consejero delegado de Banco Mediolanum, ha señalado que «desde enero de 2024 hasta junio de este año hemos aumentado en un 80% los recursos de clientes, hasta los 17.158 millones de euros, lo que demuestra el fuerte crecimiento de nuestro modelo. Pero, además, hemos sido reconocidos por séptimo año consecutivo como el banco con los clientes más satisfechos de España, según el estudio anual elaborado por la consultora Stiga. Y todo ello no es casualidad, es fruto del asesoramiento personalizado que ofrecen nuestros Family Bankers. La apertura de esta nueva Family Bankers’ Office en Sevilla, en un espacio tan especial, representa un paso más en nuestra estrategia de crecimiento en la Zona Sur”.
Un espacio con historia que mira al futuro
La nueva Family Bankers’ Office de Banco Mediolanum se ubica en la histórica Casa Ybarra, proyectada por el arquitecto sevillano Aníbal González, autor, entre otras obras emblemáticas, de la Plaza de España.
Con más de 2.100 m² distribuidos en sótano, planta baja y dos plantas, la nueva FBO dispone de 22 despachos, 6 zonas de trabajo, 4 espacios para reuniones, dos salas de actos con capacidad de 35 personas cada una y un hall polivalente que puede acoger hasta 60 invitados.
Todo ello en el marco de uno de los edificios más representativos de la arquitectura empresarial sevillana del siglo XX y que conserva numerosos elementos originales que reflejan su valor histórico y arquitectónico. Entre ellos, la fachada de piedra y ladrillo visto; la rica decoración de cerámica trianera, con obras pintadas a mano y con firma de M. G. Montalbán; la forja realizada por el maestro herrero sevillano Juan Miró, o el patio central presidido por una singular Rosa de los Vientos.
Modelo de asesoramiento
La elección de este edificio responde a la voluntad de Banco Mediolanum de combinar patrimonio, cercanía e innovación en un mismo espacio. La Casa Ybarra se convierte así en un punto de encuentro para clientes y profesionales de la entidad, reforzando un modelo de asesoramiento basado en las relaciones personales, la confianza y el acompañamiento a largo plazo. Desde aquí también se ofrecerá a los clientes experiencias que van más allá del asesoramiento financiero, como la organización de conferencias, encuentros, actividades culturales, showcookings y otros eventos que fomenten una relación más cercana con la entidad.
Sara Doris, vicepresidenta de Banco Mediolanum y miembro de la familia fundadora y principal accionista de la entidad, ha afirmado que «La apertura de esta Family Bankers’ Office en Sevilla refleja nuestro compromiso de seguir creciendo cerca de las personas. Después de más de 40 años desde el nacimiento de nuestro modelo, hoy seguimos demostrando que es posible combinar la solidez de un gran grupo financiero europeo con una banca cercana, personalizada y centrada en las necesidades de cada familia. Creemos que, cuanto más avanza la tecnología, más importante se vuelve la relación humana. La tecnología es clave para ofrecer mejores herramientas y un mejor servicio, pero las decisiones financieras más relevantes siguen requiriendo confianza, cercanía y acompañamiento profesional. Ese es el valor que aportan nuestros Family Bankers».
Por su parte, Pablo Lora, responsable de Banco Mediolanum en la Zona Sur, que engloba Andalucía y Extremadura, ha añadido que «para los más de 280 Family Bankers que formamos parte de la Zona Sur es un orgullo contar con este espacio emblemático como punto de encuentro con nuestros clientes. Estamos seguros de que la inauguración de esta nueva Family Bankers’ Office impulsará la presencia de la entidad en la región, nos ayudará a seguir acercando nuestro modelo a las familias andaluzas y extremeñas, y permitirá seguir sumando a los mejores profesionales del sector para hacerlo posible».