Foto cedidaJavier Villegas, director para Iberia y Latinoamérica de Franklin Templeton.
Franklin Templeton ha anunciado el lanzamiento del FTGF Putnam Global Research Fund, que amplía el acceso de los inversores europeos a las capacidades de inversión de Putnam Investments. El fondo es un subfondo de la gama Franklin Templeton Global Funds plc (FTGF), domiciliada en Irlanda. Según destaca la gestora, este lanzamiento marca la siguiente fase de la estrategia de Franklin Templeton para ampliar el acceso de los clientes internacionales a las capacidades de Putnam Investments, tras la introducción de sus estrategias estrella de renta variable estadounidense el año pasado.
Javier Villegas, director para Iberia y Latinoamérica de Franklin Templeton, señala que Putnam US Research Fund ha captado más de 5.000 millones de dólares desde su lanzamiento en abril de 2025, “una cifra que pone de manifiesto el atractivo que tiene para los inversores el enfoque diferencial de Putnam en renta variable activa”. Y añade: “Ahora ampliamos el acceso a las capacidades de Putnam para nuestros clientes fuera de Estados Unidos a través de un fondo de renta variable global. El enfoque de Putnam combina un profundo análisis fundamental y una selección de valores de alta convicción con una construcción de carteras disciplinada y una gestión integral del riesgo, buscando generar alfa al tiempo que limita el riesgo de dispersión frente al índice de referencia”.
Sobre el fondo
Sobre el vehículo, la gestora destaca que se apoya en la sólida demanda del FTGF Putnam US Research Fund, que ha captado más de 5.000 millones de dólares desde su lanzamiento entre inversores internacionales en abril de 2025. Además, en los últimos 12 meses ha atraído más flujos que cualquier otro fondo de inversión UCITS o ETF de gestión activa de renta variable estadounidense de gran capitalización. Su estrategia subyacente, la Putnam US Research Equity Strategy, creada en 1995, cuenta con más de 9.600 millones de dólares en activos bajo gestión.
En este sentido, Kate Lakin, gestora de carteras, Putnam Investments, comenta que el análisis fundamental bottom-up es el eje de todo lo que hacen. “Nuestro experimentado equipo posee un profundo conocimiento sectorial, centrado en generar rentabilidad mediante la selección de valores con el objetivo de superar al mercado en distintos entornos. Nos entusiasma aprovechar la solidez de nuestra exitosa estrategia US Research incorporando nuestra experiencia fuera de EE.UU. en una cartera global para inversores europeos. El fondo está diseñado para inversores que buscan exposición a renta variable global con el objetivo de generar rentabilidades superiores mediante una selección de valores de alta convicción, controlando al mismo tiempo las exposiciones a factores para impulsar el rendimiento a partir del riesgo idiosincrático”, añade.
Los gestores de fondos están ejecutando una reestructuración multimillonaria de sus esquemas de construcción de carteras para proteger el capital frente a la volatilidad macroeconómica y la inestabilidad geopolítica, según revela el último estudio global de Clearwater Analytics titulado «The Crowded Trade» y que ha encuestado a 250 altos ejecutivos de gestoras de fondos en EE.UU., Europa y la región de Asia-Pacífico. Las conclusiones indican que los gestores están retirando marcos de asignación de activos tradicionales y estáticos y, en su lugar, están adoptando el reequilibrio dinámico, la exposición a mercados privados y el diseño de carteras core-satellite orientado a objetivos.
Según los datos, un 76% de los gestores encuestados afirma que los sistemas avanzados de gestión de carteras han influido significativamente en la ejecución de las estrategias core-satellite. Además, el 75% señala que las herramientas integradas de analítica de datos son necesarias para la medición y atribución del rendimiento en tiempo real. Para ofrecer retornos más descorrelacionados y amortiguar la desviación típica en las carteras principales, los gestores están ejecutando cada vez más una rotación estructural hacia clases de activos alternativos.
También se muestra un consenso abrumador entre los gestores: el 90% prevé que la inclusión de alternativos —específicamente private equity, crédito privado, infraestructuras y hedge funds— dentro de las estrategias principales aumentará en los próximos tres años. Esto está modificando las necesidades de liquidez entre activos públicos y privados, obligando a los gestores a administrar mayores riesgos de reembolso y de liquidez subyacente. Además del cambio en las clases de activos, el documento muestra una rotación global deliberada para alejarse de la elevada concentración histórica en el mercado de capitales estadounidense. Impulsados por la búsqueda de crecimiento, el 69% de los gestores prevé una rotación estructural hacia la renta variable europea y la inversión temática en los próximos 24 meses.
Al mismo tiempo, el mandato de gestionar los riesgos de transición climática está alterando los flujos de capital regionales. De cara a los próximos cinco años, los gestores prevén que la «descarbonización» de las carteras institucionales se acelerará a velocidades muy diferentes a nivel global. Europa lidera claramente este impulso de sostenibilidad, con un 40% de los gestores anticipando un diseño estructural agresivo de carteras ecológicas a corto plazo. En comparación, las cifras correspondientes para Estados Unidos y Asia-Pacífico son del 18% y el 12%, respectivamente.
En opinión de Keith Viverito, director general para EMEA en Clearwater Analytics, ño que resulta llamativo de estos datos es cuántas firmas están realizando movimientos similares. «Es un fenómeno al que conviene prestar atención, ya que una estrategia adoptada conjuntamente por todo el mercado se comporta de manera muy diferente a una que solo siguen unas pocas entidades. A medida que las carteras ganan en complejidad, la gestión en tiempo real de los activos alternativos y las coberturas depende de poder confiar en los datos que los respaldan. La pregunta que debería hacerse toda firma que esté dando este paso es si esa confianza se ha ganado o simplemente se da por sentada».
El paso al reequilibrio dinámico
Una de las tendencias operativas más profundas reveladas por el estudio es el declive de los ciclos estáticos de reequilibrio de cartera anuales o trimestrales. Los gestores de fondos se están decantando por protocolos automatizados de reequilibrio dinámico intradiario. En concreto, el 77% de los encuestados califica la calidad actual y la agilidad de ejecución de los marcos de reequilibrio de su firma como «buena» o «excelente», mientas que solo el 22% considera su capacidad simplemente promedio y ninguno reporta una infraestructura deficiente, lo que subraya las fuertes inversiones tecnológicas realizadas en el sector.
Además, un 89% afirma haber aumentado sus niveles base de operativa (trading) y alterado la construcción de carteras en los últimos 12 meses para adaptarse a los cambios del mercado. Según el informe, esta operativa táctica continua se produce en el marco de un nuevo enfoque: el diseño de carteras orientado a objetivos. En este esquema, los gestores construyen carteras multiactivo en torno a metas específicas de pasivos o flujos de caja, en lugar de un índice de referencia. Las 250 firmas encuestadas califican su propia capacidad en esta área como «bastante sofisticada» (68%) o «muy sofisticada» (32%).
Sin embargo, esta necesidad constante de ajustes tácticos a corto plazo está creando una paradoja de ejecución para los gestores. A estos les resulta cada vez más difícil mantener sus asignaciones estratégicas de activos a largo plazo. Al ser preguntados si la volatilidad del mercado les impide directamente ceñirse a la estrategia a largo plazo y a los objetivos plurianuales de su fondo, más de la mitad (53%) de los encuestados admitió que era un desafío importante y continuo. Solo el 4% afirmó no enfrentar fricciones para preservar sus horizontes de inversión estratégicos a largo plazo.
«Los gestores confían en sus estrategias orientadas a objetivos, pero más de la mitad lucha por ejecutar sus visiones a largo plazo porque se ven constantemente obligados a reaccionar a la volatilidad a corto plazo. Esa brecha entre convicción y ejecución es donde reside el verdadero riesgo. Las firmas que mejor lo gestionen serán aquellas capaces de determinar, en el momento, si una operación táctica sirve a la estrategia a largo plazo o trabaja en su contra», añade Viverito a su reflexión.
Silverway Asset Management ha lanzado “La Hora del Café con Pedro”, una serie de encuentros con inversores para dar a conocer cómo evoluciona su fondo Silverway Global Apex Equity. La primera sesión será el día 5 de octubre, donde Pedro Escudero, CEO y fundador de Silverway, responderá las preguntas de los inversores en una sesión de media hora de duración y en formato telemático.
Según indican desde la firma, este proyecto nace con la vocación de ser un evento recurrente que acerque a inversores institucionales, actuales y potenciales de Silverway, dando a conocer información sobre el fondo. Los temas a tratar serán, entre otros, la posición actual de la cartera del vehículo, en qué compañías están invirtiendo y por qué, las principales ideas que están incorporando, cómo perciben el mercado y dónde están encontrando las oportunidades de inversión.
Con estos encuentros, Silverway pretende crear un espacio abierto y participativo con sus clientes institucionales. Además, permite a los inversores potenciales dar a conocer sus inquietudes de primera mano y resolver sus preguntas sobre la cartera, la compañía o la evolución del mercado de forma directa.
Si estás interesado en asistir contacta con la firma a través deinfo@silverway.com.
Foto cedidaTom May, Global CIO, Outcome and Derivative Strategies de WisdomTree
WisdomTree ha lanzado dos ETFs UCITS de rentabilidad definida gestionados de forma activa, entrando así en el mercado de fondos cotizados en bolsa (ETFS) de resultados definidos. Como consecuencia, el WisdomTree Defined Return Autocallable EUR Active UCITS ETF (DRTN) y el WisdomTree Defensive Defined Return Autocallable EUR Active UCITS ETF (DRTD) han comenzado a cotizar en Xetra y en Borsa Italiana, con una comisión de gastos totales (TER) del 0,65%.
Los nuevos WisdomTree Defined Return Autocallable EUR Active ETFs están diseñados para ofrecer resultados más predecibles en la inversión en renta variable. El proceso se basa en una exposición, diversificada y gestionada de forma activa, a ETFs autocancelables sobre índices de gran capitalización y alta liquidez, como el Euro Stoxx 50. Al aprovechar tanto la prima de riesgo de renta variable como la de volatilidad, la estrategia pretende ofrecer un perfil de rentabilidad constante y resiliente en distintos entornos de mercado. Por un lado, DRTN tiene como objetivo una rentabilidad anualizada del 8-9 %; mientras que la estrategia defensiva, DRTD, apunta a una rentabilidad del 6-7 % anual.
Los autocancelables se tratan de estrategias de inversión vinculadas a la evolución del mercado bursátil, cuyo objetivo es ofrecer rentabilidades más predecibles. Mediante un enfoque basado en una cartera diversificada, estos ETFs se encargan de reducir la dependencia de resultados concretos, mitigar el riesgo de crédito que suele asociarse a los títulos estructurados, ofrecer una exposición a una rentabilidad definida más transparente y eliminar la necesidad de gestionar carteras de autocancelables individuales.
En cuanto al equipo de gestión de carteras de WisdomTree, incorporado tras la adquisición de Atlantic House, cuenta con más de 20 años de experiencia en productos autocancelables y fue el encargado de lanzar el primer fondo UCITS autocancelable en 2013. Durante estos años, el equipo ha construido relaciones con las contrapartes más importantes y sofisticadas, lo que se traduce en unos precios y una ejecución muy competitivos. Actualmente, es responsable de gestionar más de 4.000 millones de dólares a través de una amplia gama de fondos autocancelables y ha diseñado e implementado soluciones a medida para inversores por un valor superior a 20.000 millones de euros.
“La gestión activa y la experiencia en derivados revisten especial importancia en las estrategias de rentabilidad definida, ya que las condiciones del mercado no se mantienen estables. Aunque los inversores han accedido tradicionalmente a este tipo de resultados a través de certificados de productos estructurados, nuestro enfoque de cartera diversificada está diseñado para mejorar la consistencia de los resultados a lo largo del tiempo. Mediante el ajuste activo de las exposiciones subyacentes, los niveles de barrera, los umbrales de protección, el plazo y el diseño general de la estructura de pagos, el equipo de gestión de la cartera trata de maximizar la probabilidad de alcanzar las rentabilidades deseadas en comparación con un enfoque puramente estático o basado en índices”. Según señala Tom May, Global CIO, Outcome and Derivative Strategies de WisdomTree.
Un mercado en constante crecimiento
Estos lanzamientos forman parte del crecimiento constante del mercado de productos estructurados, que reflejan la fuerte demanda por parte de los inversores de estrategias diseñadas para ofrecer resultados de inversión más definidos y una mayor resiliencia ante las caídas. Es por ello que los ETFs de rentabilidad definida se utilizan cada vez más como una forma alternativa de acceder a este tipo de estrategias en el marco de la asignación de carteras.
“Los ETFs de rentabilidad definida pueden desempeñar un papel importante en las carteras, ya que ayudan a los inversores a alcanzar perfiles de rentabilidad más constantes a lo largo de los ciclos del mercado. Al ofrecerse a través de la estructura de ETFs, estas estrategias pueden integrarse de forma más fluida en el proceso de asignación de carteras ya existente, que las implementaciones tradicionales de productos estructurados”, según explicó Pierre Debru, Head of Research, Europe, WisdomTree.
Por su parte, Alexis Marinof, CEO, Europe, WisdomTree, añadió que «los ETFs basados en opciones son uno de los segmentos de mayor crecimiento en la gestión de activos y patrimonio, ya que los inversores buscan una mayor certeza en cuanto a los resultados. Esta demanda estructural está generando una importante oportunidad para los ETFs diferenciados y gestionados de forma activa en Europa, ya que los inversores buscan cada vez más alternativas a los productos estructurados tradicionales. Nuestra ambición es clara: aprovechando la experiencia en opciones y estrategias de rentabilidad definida obtenida tras la adquisición de Atlantic House, tenemos la intención de lanzar entre 15 y 20 estrategias a nivel mundial en los próximos 18 meses y convertirnos en líderes en este sector”.
Respecto a los nuevos EFTs autocancelables, se incluyen dentro de la gama de fondos Atlantic House Defined Return, valorada en 4.000 millones de dólares que, además, incluye la primera estrategia de UCITS de este tipo lanzada en 2013.
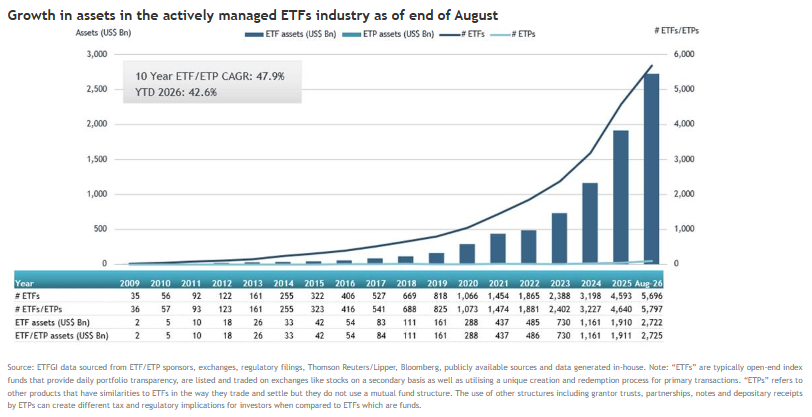
Nuevo récord en la industria global de ETFs activos. Según los datos de agosto de ETFGI, los activos bajo gestión a nivel mundial en fondos cotizados (ETFs) activos alcanzó un récord de 2,72 billones (trillion, en términos estadounidenses) de dólares, lo que supone rebasar el récord anterior de 2,59 billones (trillion) establecido en julio de este año. La cifra de agosto supone un incremento del 42,6% con respecto a los 1,91 billones (trillion) de cierre de 2025.
Por otra parte, el mes pasado, el sector de los ETFs gestionados activamente a nivel mundial registró entradas netas por valor de 73.120 millones de dólares, lo que eleva las entradas netas acumuladas en lo que va de año a la cifra récord de 663.590 millones de dólares, según el informe mensual de ETFGI. Por lo tanto, se rebasan los récords anuales anteriores de 375.980 millones de dólares en 2025 y 211.740 millones de dólares en 2024. Por otra parte, el pasado mes de agosto supuso el 77º mes consecutivo de suscripciones netas en los ETFs gestionados de forma activa a nivel mundial, «lo que pone de manifiesto la demanda sostenida por parte de los inversores», según recoge el informe de ETFGI.
Proveedores
El mercado de los ETFs gestionados de forma activa sigue concentrado en varios proveedores líderes. A finales de agosto, Dimensional lideraba el segmento con 320.100 millones de dólares en activos y una cuota de mercado del 11,8%, seguido de cerca por JP Morgan, con 319.100 millones de dólares y una cuota de mercado del 11,7%. iShares ocupaba el tercer puesto, con 186.700 millones de dólares en activos y una cuota de mercado del 6,9%.
Los tres mayores proveedores de ETFs gestionados de forma activa —Dimensional, JP Morgan e iShares— gestionaban un total de 825.900 millones de dólares en activos a finales de agosto de 2026, lo que representa el 30,4% de los activos globales del sector, que alcanzaron la cifra récord de 2,72 billones de dólares. Las tres empresas también registraron unas entradas netas combinadas de 155.500 millones de dólares en lo que va de año, lo que supone el 23,4% de los 663.600 millones de dólares en nuevos activos netos del sector durante 2026, una cifra récord.
A finales de agosto de 2026, había 5.797 ETF globales de gestión activa con 7.950 cotizaciones y unos activos de 2,72 billones de dólares, procedentes de 736 proveedores en 50 bolsas de 39 países.
BBVA ampliará sus capacidades en Asia después de que BBVA Japan Securities Limited haya completado los correspondientes registros regulatorios locales. Según explica la entidad, esta nueva filial tendrá un propósito estratégico: actuar como el canal directo que conectará a los inversores institucionales japoneses con las soluciones financieras globales del Grupo, operando estrictamente como una plataforma local de ventas y ‘middle office’ para la distribución de los productos internacionales del banco.
La compañía obtuvo el pasado 31 de agosto el registro de la Agencia de Servicios Financieros de Japón (JFSA, por sus siglas en inglés) y de la Oficina Local de Finanzas de Kanto (KLFB, por sus siglas en inglés) para desarrollar actividades de ‘Type I Financial Instruments Business’ y, el 30 de septiembre, se incorporó a la Asociación de Agentes de Valores de Japón (JSDA, por sus siglas en inglés).
“La nueva entidad supondrá un avance en la capacidad de distribución internacional de BBVA Corporate & Investment Banking (CIB). Su modelo de negocio tiene un enfoque muy especializado: ser la vía de acceso de los inversores institucionales nipones a la plataforma global de BBVA, distribuyendo productos de crédito estructurado y soluciones de inversión procedentes de mercados donde BBVA mantiene una destacada presencia, como México, Estados Unidos y España”, indica la entidad en su comunicado.
Según reconocen, Japón ocupa una posición estratégica para BBVA CIB por la profundidad y sofisticación de sus mercados financieros, el peso internacional de sus grandes corporaciones y su creciente relevancia en los flujos globales de inversión y capital. “Precisamente por este contexto, esta nueva plataforma supondrá una ventaja clara y tangible para el cliente institucional japonés”,
Cliente institucional japonés
Desde BBVA explican que, tradicionalmente, acceder a los productos internacionales del Grupo requería contactar con equipos de BBVA fuera de Japón. Pero que con esta nueva filial, los inversores institucionales nipones contarán con un interlocutor experto, regulado y radicado en su propio mercado. Según visión, esto les permitirá diversificar sus carteras de forma ágil, eliminando fricciones operativas y contando con un acompañamiento directo y cercano, sin salir de su ecosistema financiero habitual
“Esta autorización permitirá la creación de un puente de alto valor añadido entre el capital japonés y nuestra plataforma global de productos. Nuestro objetivo fundamental es facilitar la operativa a nuestros clientes institucionales: queremos que accedan a soluciones de inversión de primer nivel en América y Europa con la agilidad, la confianza y la cercanía que sólo una presencia local puede ofrecer”, explica Yuko Kamiya, presidenta y consejera representante de BBVA Japan Securities Limited.
Con este paso, BBVA consolida su compromiso con la región asiática y afina su modelo de negocio, priorizando la excelencia en el servicio a un perfil de cliente que demanda, cada vez más, diversificación y acceso a productos globales de alto rendimiento.
Invesco ha duplicado el número de fondos de su gama de UCITS ETF Enhanced Equity, la cual ya acumula 2.000 millones de dólares en activos bajo gestión a fecha de 25 de septiembre de 2026. Según ha anunciado, la firma añade exposiciones a Global ex USA, Global Small Caps, Reino Unido y Japón, así como a All Country World (ACWI), que se lanzó en agosto de 2026. Cada fondo de esta gama tiene como objetivo superar al índice de referencia correspondiente a largo plazo mediante una gestión activa sistemática basada en factores. Al mismo tiempo, matiza que aplica restricciones para ofrecer una experiencia “similar a la de un índice”, situando a estos fondos a medio camino entre las estrategias pasivas puras y las activas tradicionales.
“La gestión activa ha sido una de las categorías de ETFs de más rápido crecimiento en Europa este año, siendo aquellos productos que buscan batir al mercado de forma controlada los que mayor demanda están registrando. La estrategia Enhanced Equity de Invesco adopta un enfoque sistemático en la selección de valores y en la construcción de carteras, capturando el comportamiento de los factores de forma escalable y aplicándolo a una cartera amplia y diversificada. De este modo, los inversores disponen ahora de un conjunto más completo de exposiciones globales y regionales entre las que elegir”, comenta Matt Tagliani, responsable de Producto ETF para EMEA en Invesco.
El equipo de Estrategias Cuantitativas de Invesco aplica un proceso de optimización basado en los factores Value (valor), Quality (calidad) y Momentum (tendencia). Según destaca la gestora, el modelo propio del equipo evalúa el atractivo de las acciones dentro de cada universo geográfico específico. A continuación, el proceso de optimización busca el mejor equilibrio entre la exposición del fondo a estos tres factores, las consideraciones de riesgo y los costes de transacción. Todo el proceso de evaluación factorial, modelización y construcción de la cartera se repite mensualmente, tras lo cual se reequilibran las posiciones del fondo.
“Nuestra estrategia Enhanced Equity cuenta con un historial de más de 20 años. Aunque estos ETFs no replican un índice de referencia, fijamos límites máximos a las posiciones activas en títulos individuales, industrias, sectores y países, con el fin de ofrecer a los inversores una experiencia similar a la de un índice. Nuestra convicción fundamental, basada en evidencia histórica, es que la combinación de los factores value, momentum y quality tiene el potencial de reducir la volatilidad y ayudar a generar rentabilidades superiores”, añade Erhard Radatz, codirector de Inversiones (Co-CIO) en Invesco Quantitative Strategies.
Invesco cuenta con una dilatada trayectoria en gestión activa, desde estrategias fundamentales hasta enfoques basados en factores, y fue uno de los primeros proveedores en Europa en ofrecer ETF activos. Tras estos últimos lanzamientos, la firma ofrece 19 UCITS ETF de renta variable y renta fija gestionados de forma activa, con un volumen de activos bajo gestión de 8.400 millones de dólares.
Foto cedidaMickaël Bonomo, nuevo CEO de La Française Finance Services
La Française Finance Services (LFFS) ha nombrado a Mickaël Bonomo consejero delegado (CEO), con efecto desde el 1 de julio de 2026. Según explica la firma, Bonomo también pasa a formar parte del Comité Ejecutivo de La Française. En su nuevo cargo, supervisará todas las actividades de distribución del grupo La Française, que cuenta con ocho sociedades gestoras de activos. Entre sus responsabilidades estarán acelerar las captaciones de los segmentos de clientes objetivo, reforzar las alianzas existentes y apoyar el desarrollo de la oferta del grupo en sus mercados clave, Europa y Asia.
“El nombramiento de Mickaël Bonomo marca un nuevo capítulo en nuestro desarrollo. Su profundo conocimiento de nuestras capacidades de inversión, combinado con su capacidad para motivar a los equipos y transformar la ambición comercial en resultados, será fundamental para nuestro éxito”, señala Guillaume Cadiu, CEO del Grupo La Française.
Por su parte, Mickaël Bonomo, recién nombrado CEO de La Française Finance Services, ha añadido: “Nuestra plataforma de distribución está bien posicionada para crecer en estos mercados. Contamos con una gama de productos reconocida, equipos sobre el terreno y una sólida demanda de nuestra experiencia. Mi función consiste en establecer objetivos cuantificados claros, liderar los equipos e impulsar la ejecución de nuestro plan estratégico, en estrecha colaboración con nuestras sociedades gestoras, para que cada mercado clave pueda desarrollar plenamente su potencial de crecimiento”.
Mickaël Bonomo, con más de 25 años de experiencia en los sectores financiero y asegurador, inició su carrera profesional en 2001 en el ámbito de los seguros colectivos y los sistemas de previsión social complementaria. En 2008 se incorporó a Barclays Wealth Managers France como responsable de Ventas de Planes de Ahorro para Empleados. Dos años más tarde pasó a formar parte de Crédit Mutuel Alliance Fédérale, donde se encargó de puestos de responsabilidad en el área de distribución como la supervisión de licitaciones y de las relaciones con distribuidores para Crédit Mutuel AM. Desde 2024 uno de los dos altos directivos de Crédit Mutuel AM, con responsabilidad sobre las funciones de apoyo a las inversiones.
En cuanto a formación académica, Mickaël posee un máster en Administración y Dirección de Empresas por IAE Paris Sorbonne Business School, y un máster en Matemáticas Aplicadas y Ciencias Sociales (MASS). Además, es actuario titulado, miembro del Institut des Actuaires, y se graduó en 2018 en el Centre d’Études Actuarielles.
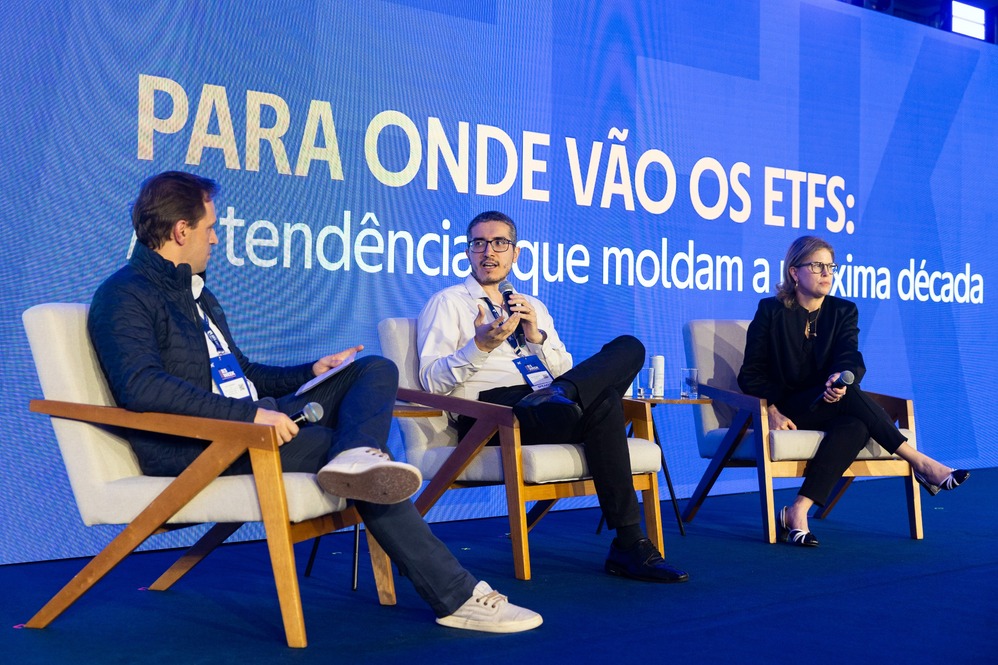
Foto cedidaLa mesa redonda fue moderada por João Morbim (B3) y contó con las intervenciones de Flavio Vegas (Global X) e Isabella Nunes (J.P. Morgan)
La expansión del modelo fee-based en el mercado brasileño puede convertirse en uno de los principales vectores de crecimiento de los ETFs en los próximos años. La evaluación fue compartida por ejecutivos de J.P. MorganAsset Management y Global X durante un panel en B3 Week – ETF Day, en el que se discutieron las tendencias capaces de moldear la industria de ETFs durante la próxima década.
Para Isabella Nunes, Head of Sales de J.P. Morgan Asset Management en Brasil, el cambio en la forma de remuneración de la industria de inversiones tiende a favorecer vehículos más transparentes y de menor costo. La ejecutiva utiliza el desarrollo del mercado estadounidense como referencia de lo que puede suceder en Brasil.
“Hoy, más o menos, se estima que cerca del 60% del volumen del mercado estadounidense está en las estructuras fee-based y no commission-based. Entonces, creo que ahí hay un incentivo más para que utilicemos el vehículo ETF, más transparente, menos costoso, más fácil”, afirmó.
Aunque destaca que todavía existe una discusión sobre la velocidad con la que la transición hacia el fee-based está ocurriendo efectivamente en Brasil, Isabella cree que el cambio debe ganar fuerza.
“El mercado ha hablado bastante de fee-based últimamente. Hablamos mucho sobre hasta qué punto esto está ocurriendo realmente. Pero creo que esto va a cambiar en el mercado brasileño”, dijo. “Creo que el mercado de fee-based va a crecer y, entonces, el ETF ganará todavía más espacio en la asignación estratégica.”
La transformación también puede cambiar la propia actividad de asesores y consultores. En lugar de dedicar gran parte del tiempo a la selección individual de productos, estos profesionales pueden recurrir cada vez más a carteras modelo construidas con ETFs y concentrar sus esfuerzos en la relación y en la planificación patrimonial del cliente.
“Lo que crece mucho es lo que llamamos model portfolios. Se trata, entonces, de aportar toda la experiencia de la gestión, creando el modelo, utilizando ETFs. Cada vez más, quienes están en contacto directo con el cliente dedicarán más tiempo a hablar con el cliente que necesariamente a construir su cartera”, afirmó Isabella.
Flavio Vegas, especialista de productos de Global X, dijo que esta demanda ya aparece en las conversaciones de la gestora con profesionales del mercado. “En el día a día con clientes y asesores, percibimos esta demanda de construir un model portfolio o utilizar ETFs en la asignación del cliente”, afirmó. Con una estructura de cartera más sencilla, según él, el profesional consigue dedicar atención a otras demandas del inversor más allá de la gestión de las inversiones.
Los ETFs activos ganan espacio
Otra tendencia señalada en el panel es el avance de la gestión activa dentro de un vehículo tradicionalmente asociado a la gestión pasiva.
Según Nunes, los ETFs activos cobraron impulso a nivel global a partir de 2019, tras cambios regulatorios que facilitaron la emisión de estos productos. Actualmente, de acuerdo con las cifras presentadas por la ejecutiva, representan aproximadamente el 10% de la industria global de ETFs, pero reciben una proporción mucho mayor de los nuevos recursos.
“Actualmente, todavía representan más o menos el 10% de la industria total de ETFs. Sin embargo, por cada dólar invertido en la industria de ETFs, el 40% se destina a los ETFs activos”, afirmó.
En Brasil, ve una ventaja para la difusión de la categoría: el inversor ya conoce la gestión activa a través de la tradicional industria de fondos.
“El inversor brasileño ya está acostumbrado a la gestión activa a través de los fondos de inversión. Entonces, aquí, cuando hablamos de gestión activa, solo estamos cambiando el vehículo.”
La ejecutiva también ve espacio para los ETFs activos como alternativa a la creciente concentración observada en algunos de los principales índices internacionales. En la renta variable estadounidense, por ejemplo, llamó la atención sobre el peso de las mayores compañías en los índices.
“¿Quiero tener esta exposición? ¿Quiero tener esta concentración? Por lo menos, necesito saberlo. Pero tengo la opción de estar o no concentrada”, dijo.
El mismo razonamiento puede aplicarse a la renta fija. En los índices construidos a partir del volumen de deuda emitida, los mayores emisores tienden a recibir una mayor ponderación, mientras que una estrategia activa puede priorizar otros criterios, como la calidad.
“Creo que existe un gran espacio aquí en el mercado brasileño, así como en el exterior”, afirmó Nunes. “Siempre se ha dicho que Brasil está algunos años por detrás del mercado estadounidense, y creemos que esto también crecerá bastante aquí en el mercado.”
Del precio a las personas
Con la ampliación de la oferta, el inversor también tendrá que comprender mejor las diferencias entre los ETFs tradicionales, smart beta y los productos de gestión activa.
J.P. Morgan posee, según Nunes, 25 ETFs globales disponibles en Brasil, divididos entre ocho de beta tradicional, ocho de smart beta y nueve ETFs activos. Para la ejecutiva, cada categoría exige un análisis diferente.
“En el beta tradicional, se audita el precio; en el smart beta, se audita la metodología; y, en el activo, se auditan las personas, el proceso de inversión y el desempeño.”
En los ETFs que simplemente replican índices, Nunes recomienda observar principalmente el costo, el tracking error y la liquidez. En el smart beta, cobra importancia la metodología utilizada para construir sistemáticamente el índice. En los ETFs activos, por su parte, entran factores tradicionalmente utilizados en la selección de fondos, como el equipo de gestión, el proceso de inversión, el desempeño y el nivel efectivo de gestión activa.
Los temáticos entran como satélite
Por parte de Global X, Vegas destacó el espacio de los ETFs temáticos como instrumento para acceder a tendencias estructurales que muchas veces no encuentran suficiente representación en el mercado brasileño.
Mencionó la electrificación, el envejecimiento de la población, la transición energética, los vehículos eléctricos y la inteligencia artificial entre los movimientos que pueden seguir siendo relevantes durante décadas.
“Son todos temas con los que probablemente conviviremos durante los próximos 10, 15 o 20 años”, afirmó.
Una manera de separar las tendencias estructurales de los movimientos pasajeros, según Vegas, consiste en observar las propias compañías que forman parte de los índices. Más que seguir el interés del mercado por determinado tema, es necesario verificar si estas empresas ya están transformando la tendencia en ingresos y resultados.
“Se identifica si, dentro de los ingresos y de la divulgación de resultados de estas empresas, ya existen compañías ganando dinero con ese determinado tema”, explicó.
La inteligencia artificial, los centros de datos y los semiconductores aparecen entre los ejemplos. “Hemos visto miles de millones, billones de dólares invertidos en esta cadena, y las empresas ya están recogiendo poco a poco los beneficios y mejorando sus márgenes.”
Vegas también destacó las tierras raras y la defensa. En el primer caso, la demanda está vinculada a tendencias como la electrificación, la inteligencia artificial y los semiconductores. La defensa, por su parte, combina una industria históricamente resiliente con el aumento de las inversiones gubernamentales.
En la construcción de las carteras, sin embargo, Global X considera estas exposiciones principalmente como componentes satélite, complementarios a las posiciones centrales del portafolio.
“Generalmente hablamos de alrededor del 10% al 15% para un inversor más audaz, precisamente para trabajar la diversificación de este portafolio”, dijo Vegas.
Según él, sectores como las tierras raras y la defensa presentan poca superposición con los grandes índices estadounidenses, lo que permite buscar descorrelación dentro de la cartera.
“Utilizar los ETFs temáticos dentro de una asignación consiste precisamente en buscar descorrelación y una mayor representación en una estrategia que se quiere incluir en el portafolio del cliente y que no está bien representada por los índices amplios.”
El cuello de botella ahora es la educación
A pesar de la multiplicación de estrategias, Vegas no cree que la próxima etapa de desarrollo de la industria brasileña dependa simplemente de la creación de más ETFs.
Según las cifras presentadas por el ejecutivo en el panel, B3 ya reúne más de 200 ETFs locales y más de 300 ETFs globales, formando un universo de al menos 500 productos disponibles para el inversor, considerando los BDRs.
“En términos de gama de productos, ya estamos muy bien establecidos”, afirmó.
El próximo desafío sería lograr que los inversores y los profesionales de distribución comprendan mejor cómo utilizar esta oferta.
“Se trata más bien de proporcionar precisamente esta educación para que el inversor entienda en qué categoría puede utilizar ese tipo de producto que necesariamente de ampliar la oferta o traer productos más innovadores.”
Nunes coincidió. Para ella, además de comprender el propio vehículo ETF, existe una segunda barrera: convencer al inversor sobre el papel de la diversificación internacional.
“Es 100% educativo. Creo que tenemos dos roadblocks por delante: el ETF, el vehículo, y el segundo es la diversificación internacional”, afirmó.
La combinación entre educación, cambio en el modelo de remuneración de los advisors y una mayor utilización de carteras modelo es, de esta manera, una de las apuestas de los ejecutivos para ampliar la participación de los ETFs en las carteras brasileñas.
Para Nunes, el avance del fee-based puede ser precisamente la pieza que ayude a transformar una oferta de productos que ya ha crecido significativamente en una utilización más estratégica de los ETFs dentro de la gestión patrimonial.
El ecosistema fintech tiende a dejar de ser un sector para convertirse en parte de la infraestructura de los servicios financieros. De hecho, ya ha dejado atrás la fase en la que cualquier novedad tecnológica podía presentarse como una disrupción. Según la visión de la Asociación Española de Fintech e InsurTech (AEFI), ahora los mercados son más exigentes y la regulación ocupa un espacio cada vez mayor, por lo que las compañías tienen que demostrar que sus modelos funcionan más allá de una buena idea o de una primera fase de crecimiento. En consecuencia, a las compañías se les dibuja un claro camino: integrarse, escalar y desaparecer.
“La cuestión ya no es únicamente qué nuevas tecnologías aparecerán, sino qué compañías serán capaces de incorporarlas de forma útil, segura y rentable. La inteligencia artificial, los datos, los pagos, los activos digitales, la identidad o las soluciones RegTech están configurando una nueva etapa en la que las fronteras entre las empresas financieras y tecnológicas son cada vez menos nítidas”, apuntan desde AEFI. Según indican en su último informe, que analiza cuáles serán las tendencias que marcarán la evolución del ecosistema, el fintech del futuro será, en muchos casos, menos visible como categoría empresarial y más presente como capacidad tecnológica. “Su éxito puede medirse precisamente por cuánto consigue desaparecer de la vista del usuario mientras se integra en más decisiones, transacciones y experiencias de la economía digital”, indican.
Su principal conclusión es que, ante las actuales tendencias del sector, la nueva ventaja competitiva será integrar, escalar y desaparecer. “Una buena tecnología puede abrir una oportunidad de negocio, pero no garantiza por sí sola que una compañía pueda crecer. Las fintech necesitan modelos sostenibles, capacidad para cumplir con la regulación, recursos para invertir en seguridad y estructuras que les permitan escalar”, sostiene el informe.
Desde AEFI consideran que, por eso, la próxima etapa del ecosistema no estará definida por una única tecnología. “La verdadera transformación surgirá de la combinación de inteligencia artificial, datos, pagos integrados, identidad digital, activos tokenizados y automatización regulatoria. Tecnologías que hoy analizamos por separado tenderán a funcionar como partes de una misma infraestructura financiera”, afirman.
Del sector a la infraestructura
El informe reconoce que la primera ola fintech se construyó alrededor de empresas que buscaban transformar servicios financieros concretos: pagos, financiación, inversión o contratación de seguros. El objetivo era ofrecer una alternativa más ágil, accesible y digital a los modelos tradicionales. En cambio, el informe sostiene que la próxima etapa será diferente: “El fintech está dejando de ser únicamente un sector formado por compañías especializadas para convertirse en una capa de infraestructura integrada en buena parte de la economía digital. Pagos instantáneos, inteligencia artificial, datos financieros, identidad digital, tokenización o herramientas de cumplimiento pueden incorporarse directamente a productos y servicios que, en muchos casos, el usuario ni siquiera percibirá como financieros”.
Según AEFI, se trata de un cambio que trasciende el ámbito tecnológico. Y sostienen que el valor puede desplazarse desde la creación de un producto financiero concreto hacia el control de los datos, la distribución, las infraestructuras y las capacidades de inteligencia que permiten prestarlo. Además, señalan que en este nuevo escenario, el éxito del fintech no se medirá únicamente por el número de nuevas entidades o soluciones que genere, sino por su capacidad para convertirse en una pieza esencial, interoperable y cada vez más invisible de la economía.
En esta nueva etapa de “infraestructura integrada”, es previsibles que se produzcan operaciones corporativas. «Es algo que ya hemos venido viendo y que puede ganar intensidad en esta nueva etapa del ecosistema. Las entidades de inversión y las gestoras conocen muy bien al cliente, los productos y las necesidades del mercado, pero al mismo tiempo están afrontando unos costes regulatorios y de cumplimiento cada vez mayores, especialmente en el caso de las entidades de menor tamaño. En ese proceso de optimización, la infraestructura integrada puede jugar un papel muy relevante. El acceso a capacidades tecnológicas, operativas o regulatorias de forma más modular permite ganar escala y eficiencia, sin que cada entidad tenga que desarrollar internamente toda la infraestructura necesaria», explica Leyre Celdrán, directora general de la AEFI.
En opinión de Celdrán, los motivos citados harían natural que se «produjera un proceso donde se multipliquen operaciones de M&A protagonizadas por entidades financieras o de inversión que busquen incorporar capacidades tecnológicas, talento o soluciones especializadas. No se tratará necesariamente de comprar una fintech por su volumen, sino de incorporar aquellas capacidades que permitan mejorar la eficiencia, reducir costes y ofrecer un mejor servicio al cliente».
También reconoce que el principal freno en esta evolución ha sido siempre la financiación: «La financiación ha sido siempre uno de los principales retos de las compañías fintech y continúa siéndolo, especialmente para aquellas empresas que necesitan invertir de manera significativa antes de alcanzar una escala suficiente. A esto se suma ahora un segundo reto: la creciente especialización que requiere el sector. La evolución del sistema financiero exige conocimientos y capacidades cada vez más específicos en ámbitos como tecnología, datos, inteligencia artificial, ciberseguridad, pagos o regulación. Para una fintech, disponer internamente de todas estas capacidades puede resultar muy costoso y difícil de escalar».
Precisamente aquí es donde Celdrán considera que se encuentra uno de los principales catalizadores del cambio: la integración de infraestructuras y la colaboración entre distintos actores del ecosistema. «Si una compañía puede acceder de forma sencilla a determinadas capacidades tecnológicas, regulatorias u operativas, puede concentrar sus recursos en aquello que realmente la diferencia y aporta valor en el servicio y productos que ofrece a sus clientes», matiza.
IA, integrada en todos los procesos
El informe reconoce que la inteligencia artificial (IA) lleva tiempo incorporándose a todos los servicios financieros, especialmente en ámbitos como la prevención del fraude, el análisis de riesgos o la automatización. Y matiza que lo que ahora está cambiando es la profundidad con la que puede incorporarse al negocio. “La IA convierte la tecnología financiera en una capacidad invisible integrada en la toma de decisiones, por lo que el salto relevante no estará tanto en utilizar inteligencia artificial como en integrarla de forma transversal en procesos que hasta ahora dependían en mayor medida de tareas manuales”, asegura.
En este sentido, reconoce que la siguiente frontera puede ser todavía más relevante: los agentes de IA podrían pasar de asistir al cliente a actuar en su nombre. En este sentido, un agente analizará sus necesidades, comparará productos, seleccionará alternativas y, dentro de los límites establecidos, podrá ejecutar determinadas operaciones. La competencia podría desplazarse así desde quién posee el producto financiero hacia quién controla la interfaz inteligente que ayuda al cliente a decidir qué producto utiliza. Según Celdrán, tecnológicamente ya estamos muy cerca de que un agente pueda recibir una instrucción del cliente, interpretar su situación financiera, comparar alternativas y ejecutar determinadas actuaciones en su nombre. «La diferencia fundamental está entre que un agente nos asesore y que un agente actúe por nosotros. Podemos imaginar perfectamente un escenario en el que le digamos: organiza mis pagos de este mes, mueve el exceso de liquidez a una cuenta remunerada y avísame si puedes reducir mis costes financieros. Técnicamente es viable, pero el verdadero reto empieza cuando esa IA tiene capacidad para comprometer jurídicamente al cliente o mover su dinero. Ahí tendremos que resolver varias cuestiones», reconoce.
Entre esas cuestiones que cita la directora general de la AEFI señala, como primera, la identidad y el mandato. «Tenemos que saber inequívocamente quién autoriza a ese agente, para qué le autoriza, durante cuánto tiempo y con qué límites. No puede existir una delegación ilimitada y opaca. La segunda es la responsabilidad. Si un agente interpreta incorrectamente una instrucción, contrata un producto equivocado o realiza una operación no deseada, tendremos que tener perfectamente definido quién responde: la entidad financiera, el proveedor tecnológico, el desarrollador del modelo o varios de ellos dentro de una cadena de responsabilidad. Y, en tercer lugar, es la trazabilidad. En servicios financieros necesitamos poder reconstruir por qué se tomó una decisión y qué instrucciones recibió el sistema. Esto es particularmente importante cuando la IA participa en decisiones que afectan significativamente a una persona. El propio AI Act considera determinados usos financieros, como la evaluación de solvencia de personas físicas, dentro de los casos de IA de alto riesgo, sujetos a mayores exigencias», explica.
Celdrán reconoce que un tema a parte es todo lo que tiene que ver con ciberseguridad, la prevención del fraude, la protección de datos y la resiliencia operativa. «DORA, además, deja claro un principio que me parece especialmente relevante para este debate: aunque una entidad utilice proveedores tecnológicos externos, la entidad financiera sigue siendo responsable del cumplimiento de sus obligaciones. Por tanto, no creo que la regulación deba impedir la llegada de los agentes financieros. Al contrario: deberíamos construir un marco que permita utilizarlos de forma segura. El reto será encontrar el equilibrio entre autonomía tecnológica y control humano, estableciendo diferentes niveles de autorización según el riesgo de la operación», añade.
Las finanzas, donde esté el cliente
Como tercera tendencia señala el embedded finance, o finanzas integradas, que consiste en incorporar servicios financieros —como pagos, financiación, seguros o inversión— directamente en plataformas, aplicaciones y experiencias digitales que originalmente no eran financieras. Según su análisis, supondrá un cambio relevante, porque hace desaparecer la frontera entre producto financiero y producto no financiero.
“El cliente ya no tiene que acudir necesariamente a una entidad o aplicación financiera para contratar un servicio: el servicio puede aparecer donde surge la necesidad. Una plataforma de comercio electrónico puede ofrecer financiación en el momento de la compra; una aplicación puede integrar pagos; una empresa puede incorporar seguros a la contratación de un producto”, afirman. Esto supone que el embedded finance se convertirá en una de las capacidades financieras en una pieza más de la experiencia de usuario y refuerza una de las principales tendencias del nuevo ecosistema, siendo menos visibles para el cliente, pero más presentes en su vida digital.
Los activos digitales buscan su lugar
El informe reflexiona sobre cómo el debate sobre los activos digitales, que estuvo años dominado por los criptoactivos y ahora se amplía hacia cuestiones como la tokenización de instrumentos financieros y el uso de nuevas infraestructuras para su emisión, negociación y liquidación. El marco europeo que establece el Reglamento MiCA ha contribuido a establecer unas reglas comunes para buena parte del mercado de criptoactivos. Al mismo tiempo, la tokenización plantea posibilidades que van más allá de la creación de nuevos productos: puede transformar las propias infraestructuras sobre las que se emiten, negocian y liquidan determinados activos financieros. “Su desarrollo dependerá, en buena medida, de que estas soluciones puedan convivir con las infraestructuras existentes. Interoperabilidad, seguridad jurídica e integración serán determinantes para que la tokenización pase de los proyectos piloto a aplicaciones con mayor escala”, argumentan.
Por otro lado, el open banking abrió el acceso a información bancaria y permitió desarrollar nuevos servicios alrededor de ella, mientras que el open finance plantea ampliar esa lógica a otros productos y datos financieros, siempre con autorización del cliente. Pero tener acceso al dato no será suficiente. La ventaja competitiva estará cada vez más en la capacidad para interpretarlo y convertirlo en servicios que aporten valor. Por eso, la evolución del open finance estará estrechamente ligada al desarrollo de la inteligencia artificial, pero también a cuestiones como la privacidad, la seguridad y el control de la información por parte del usuario.
Además, los pagos siguen siendo uno de los ámbitos donde más rápidamente se perciben los cambios. Las transferencias instantáneas, los pagos entre cuentas, las wallets y la evolución de las infraestructuras de pago están configurando un mercado que ofrece cada vez más alternativas a una gran velocidad. “La consecuencia puede ser que el propio acto de pagar pierda protagonismo”, matizan.
Seguridad y regulación ganan peso
Un aspecto relevante que identifica el informe es que, a medida que los servicios financieros se digitalizan, también aumenta la importancia de saber quién está al otro lado de una operación, cómo se protege la información y qué ocurre cuando algo falla. “Identidad digital, prevención del fraude, ciberseguridad y cumplimiento normativo forman ya parte del desarrollo de cualquier servicio financiero. Al mismo tiempo, el reglamento DORA ha elevado las exigencias en materia de resiliencia operativa digital y gestión del riesgo tecnológico”, señalan.
Este contexto, considera, abre un campo relevante para la industria regtech. “La automatización de procesos de verificación, supervisión y cumplimiento puede ayudar a las compañías a gestionar una carga regulatoria cada vez mayor, especialmente en un entorno en el que las amenazas digitales también evolucionan rápidamente”, apunta el informe.