BBVA ficha a Juan Carlos Salazar para su negocio de wealth management en Colombia

  |   Por  |  0 Comentarios

Juan Carlos Salazar BBVA LINKEDIN
LinkedInJuan Carlos Salazar, gerente regional de Global Wealth de BBVA Colombia

Después de una década y media en la rama colombiana de Itaú, Juan Carlos Salazar tiene una nueva residencia profesional. El ejecutivo fue reclutado por BBVA Colombia con un cargo de alcance regional.

Salazar tomó recientemente las funciones de gerente regional de Global Wealth en la compañía, según informó recientemente a su red profesional de LinkedIn.

Ahí, lleva consigo sus 17 años en la industria financiera, que desarrolló principalmente en distintos cargos dentro del grupo Itaú, tanto en el mercado colombiano como en el panameño.

Anteriormente, se desempeñó como gerente nacional de Private Bank e Inversión, cargo que ocupó durante un año. Antes de eso, lideró otra área, como gerente nacional de Grandes Empresas. También trabajó como gerente nacional de Itaú Panamá, gerente comercial del Latam Desk y gerente comercial corporativo, entre otros puestos.

Esta contratación llega en un momento en que BBVA está reformulando su propuesta de gestión patrimonial en Colombia. Hace una semana la firma lanzó la marca Global Wealth para el segmento de altos patrimonios.

Junto con este cambio de identidad, la firma reorganizó su banca privada en tres segmentos específicos. En el nuevo esquema, la categoría premium apunta a personas en la etapa de construcción de patrimonio; private banking está dedicada a la expansión y consolidación; y el nuevo segmento UHNW, para los mayores patrimonios.

Una nueva era: el esquema de emisiones simplificadas apunta a revitalizar el mercado mexicano

  |   Por  |  0 Comentarios

Foto cedida

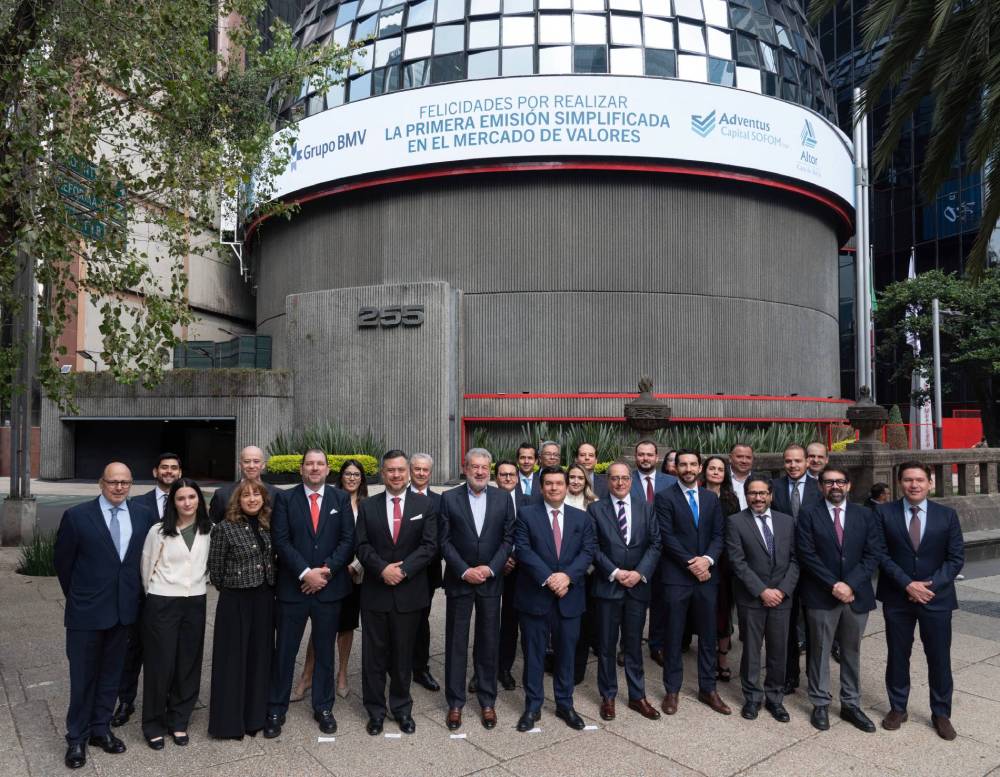
El campanazo que resonó en la Bolsa Mexicana de Valores (BMV) el pasado 15 de octubre podría terminar siendo recordado como algo más que la celebración de una colocación. La operación de Adventus Capital, una sociedad financiera de objeto múltiple (Sofom) que consiguió financiarse por 560 millones de pesos (alrededor de 31,1 millones de dólares), mediante el nuevo esquema de inscripción simplificada, materializó una reforma que durante casi tres años había permanecido a la espera de su primera prueba en el mercado.

La escena tuvo un significado particular para una industria que busca ampliar su base de emisoras y recuperar dinamismo. Por primera vez, una empresa completó una emisión bajo el régimen simplificado, con Altor Casa de Bolsa como participante central de la operación. El proceso de listado se realizó en aproximadamente cuatro semanas, frente a los más de cuatro meses que, en promedio, puede requerir un procedimiento tradicional, de acuerdo con la BMV.

La diferencia no es menor. En un mercado donde el tiempo, los costos de estructuración y las exigencias regulatorias pueden convertirse en barreras de entrada, reducir el recorrido para obtener financiamiento bursátil puede cambiar la ecuación para empresas que hasta ahora consideraban que la Bolsa era una opción demasiado compleja o costosa.

La operación de Adventus, por tanto, pone a prueba una de las apuestas más relevantes de la reforma financiera aprobada en 2023: hacer del mercado de valores una alternativa más accesible para un universo mayor de compañías. La pregunta que queda abierta es si esta primera emisión marcará el comienzo de una nueva etapa o si será un caso excepcional en un mercado que necesita muchas más operaciones para recuperar profundidad y amplitud.

De la reforma a la primera operación

La modificación de la Ley del Mercado de Valores y de la legislación relacionada con los fondos de inversión buscó ampliar las posibilidades de acceso al financiamiento bursátil mediante mecanismos de inscripción simplificada. El objetivo es reducir tiempos, costos y cargas administrativas, sin eliminar las condiciones necesarias para proteger a los inversionistas.

El cambio llega en un momento relevante. El mercado mexicano necesita atraer nuevas empresas, diversificar los instrumentos disponibles y ampliar las fuentes de financiamiento de la economía. Durante años, los procesos de colocación y las exigencias asociadas con una oferta pública han representado obstáculos para compañías que, aun con necesidades de capital, no encuentran viable acudir a la Bolsa.

La primera emisión simplificada convirtió esa promesa regulatoria en una operación concreta. Adventus Capital colocó certificados bursátiles fiduciarios de largo plazo por 560 millones de pesos, respaldados por activos subyacentes vinculados con derechos de cobro de un crédito otorgado al estado de Michoacán y con títulos de respaldo de FIRA.

La estructura contempla que hasta 90% de los activos subyacentes corresponda a créditos a entidades federativas y que al menos 10% esté integrado por títulos de respaldo de FIRA. La emisión recibió una calificación de AAA/M (e), con perspectiva estable, por parte de PCR Verum.

El detalle importa porque muestra que el nuevo régimen no necesariamente implica operaciones pequeñas ni estructuras financieras elementales. También puede utilizarse para diseñar instrumentos respaldados por activos identificables y con mecanismos de pago definidos, siempre bajo las condiciones regulatorias correspondientes.

En este caso, la operación se concretó con Altor Casa de Bolsa como fiduciario emisor, mientras Adventus Capital actuó como fideicomitente y administrador. La colocación representa el primer resultado tangible de un mecanismo que pretende ampliar las alternativas de financiamiento para las empresas mexicanas.

Menos tiempo, menores costos

Uno de los argumentos más importantes a favor del nuevo esquema es económico. El tiempo requerido para acceder al mercado no es solamente una cuestión administrativa: también incide en los costos de estructuración, la planeación financiera y la oportunidad con que una empresa puede obtener recursos.

Fernando Aportela, director general de Altor Casa de Bolsa, destacó durante el evento que la primera emisión simplificada registró costos inferiores a los de una operación convencional. Según sus declaraciones, el ahorro fue de al menos 20%, pese a tratarse de la primera colocación realizada bajo el nuevo régimen; incluso pudo haber alcanzado 30% si se hubieran aprovechado plenamente las reducciones disponibles.

La comparación debe considerar las particularidades de cada emisión, pero el dato ofrece una primera referencia sobre el potencial del mecanismo. Si los ahorros se mantienen en operaciones posteriores, la inscripción simplificada podría modificar las condiciones bajo las cuales algunas empresas evalúan el acceso al financiamiento bursátil.

La reducción de tiempos también tiene implicaciones. Un procedimiento que se resuelve en semanas, en lugar de meses, permite a los emisores planear con mayor certidumbre y disminuye el tiempo durante el cual una operación permanece sujeta a los trámites necesarios para llegar al mercado.

Sin embargo, la velocidad por sí sola no garantiza que una empresa encuentre inversionistas, obtenga condiciones atractivas o consiga financiamiento recurrente. Para que el modelo funcione será necesario que las ventajas administrativas se traduzcan en emisiones viables, con información suficiente, estructuras sólidas y una demanda efectiva por parte de los compradores de valores.

El reto de ampliar el universo de emisoras

La verdadera dimensión de la reforma no se medirá por los 560 millones de pesos colocados por Adventus, sino por su capacidad para atraer a otras compañías. El mercado mexicano necesita que más empresas consideren la Bolsa como una opción real para financiar proyectos, ampliar operaciones y diversificar sus fuentes de recursos.

En ese terreno, las pequeñas y medianas empresas constituyen uno de los públicos potenciales del esquema, aunque no serán necesariamente las únicas beneficiadas. Las Sofomes y otras compañías que puedan cumplir con las condiciones aplicables también podrían encontrar una vía para estructurar operaciones que antes resultaban menos atractivas por sus costos o complejidad.

La participación de las casas de bolsa será determinante. Además de estructurar y acompañar las emisiones, deberán identificar empresas con capacidad de acceder al mercado, evaluar sus necesidades financieras y diseñar instrumentos compatibles con el apetito de los inversionistas.

También será indispensable que estos últimos encuentren razones para participar. Un régimen más ágil puede aumentar la oferta de valores, pero la profundidad del mercado depende igualmente de la confianza, la calidad crediticia de los emisores, la transparencia de la información y la existencia de una base de compradores dispuestos a financiar las operaciones.

En otras palabras, facilitar la entrada es una condición necesaria, pero no suficiente. El mercado tendrá que demostrar que puede conectar de manera sostenida las necesidades de capital de las empresas con los recursos de los inversionistas.

Simplificar sin debilitar la confianza

La ampliación del acceso bursátil plantea otra condición: reducir las barreras de entrada sin sacrificar los estándares de información y protección al inversionista.

Durante la ceremonia, Fernando Fernández, titular de la Unidad de Banca, Valores y Ahorro de la Secretaría de Hacienda, sostuvo que simplificar no significa reducir los estándares del mercado, sino eliminar barreras y minimizar costos preservando la calidad de la información y la protección de quienes invierten.

El mensaje es relevante porque la expansión del mercado no puede descansar exclusivamente en procedimientos más rápidos. La credibilidad de las emisiones, la claridad de sus riesgos y el cumplimiento de las obligaciones de información serán fundamentales para que los inversionistas incorporen estos instrumentos a sus decisiones.

Ángel Cabrera, presidente de la Comisión Nacional Bancaria y de Valores (CNBV), también destacó la necesidad de avanzar hacia una mayor democratización del financiamiento bursátil y de ampliar el papel de la Bolsa como alternativa para las empresas.

La tarea de las autoridades será mantener un marco regulatorio que permita agilizar los procesos sin debilitar la supervisión. Para los intermediarios y emisores, el desafío será demostrar que el nuevo mecanismo puede operar de manera consistente, más allá del entusiasmo que acompaña a una primera colocación.

Una nueva etapa, todavía por construir

La emisión de Adventus Capital ofrece una primera señal de que el mercado mexicano puede abrir una puerta que durante años permaneció estrecha para numerosas empresas. La reducción del plazo de inscripción a unas cuatro semanas y los ahorros reportados en costos muestran que el nuevo régimen tiene posibilidades concretas de modificar la experiencia de acudir a la Bolsa.

Pero una operación pionera no transforma por sí misma un mercado. El siguiente paso será comprobar si aparecen nuevos emisores, si las casas de bolsa consiguen construir una cartera de operaciones y si los inversionistas responden con suficiente demanda para sostener el crecimiento.

El éxito también deberá medirse por la diversidad de empresas que logren financiarse, los recursos que movilice el esquema y la continuidad de las colocaciones. No bastará con que las emisiones sean más rápidas: deberán ser útiles para las empresas, atractivas para los inversionistas y compatibles con un mercado confiable.

La primera emisión simplificada ya superó la prueba de llevar el mecanismo de la regulación a la práctica. Ahora comienza una etapa más exigente: convertir la excepción en una práctica recurrente.

Si el esquema logra ese objetivo, el campanazo de Adventus Capital podrá recordarse como el inicio de una nueva era para el mercado de valores mexicano. No porque una sola colocación haya resuelto sus problemas estructurales, sino porque demostró que una de sus barreras de acceso puede reducirse y que existe una vía para acercar a más empresas al financiamiento bursátil.

La oportunidad está abierta. La dimensión del cambio dependerá de lo que ocurra después de la primera emisión.

José Corena (MFS): “Una máquina no puede comprender una relación entre un asesor y un cliente que puede haberse construido durante 30 años”

  |   Por  |  0 Comentarios

Foto cedida

La incertidumbre macroeconómica y geopolítica, unas tasas de interés que se han mantenido altas durante más tiempo del previsto y la elevada concentración de los índices están poniendo a prueba tanto a los inversionistas como a sus asesores. Ahora, la inteligencia artificial añade una nueva fuente de ruido a la relación entre ambos: “Y los clientes realmente están escuchando a la IA”, advierte José Corena, Director General (Managing Director) para las Américas de MFS Investment Management. En una entrevista exclusiva con Funds Society, Corena explica por qué es poco probable que los inversionistas latinoamericanos pierdan su preferencia por la renta fija y por qué las preocupaciones relacionadas con la liquidez sugieren que los mercados privados podrían haber alcanzado ya su punto máximo: “Probablemente ya hemos visto un techo en el crédito privado y el capital privado”.

Corena también defiende la gestión activa y destaca MFS Meridian Funds – Contrarian Capital Fund y la gama Blended Research de la firma, que combina el análisis fundamental con el cuantitativo. Asimismo, aborda la expansión de la oferta de ETF activos de MFS y los requisitos para incorporar nuevos productos a las plataformas de distribución.

Por último, reflexiona sobre un año de cambios en el equipo regional de MFS, que tiene presencia en Chile, Uruguay, Brasil, Colombia, Miami, Nueva York, Texas y la costa oeste de Estados Unidos, y explica por qué contar con profesionales sobre el terreno sigue siendo un elemento central de su estrategia.

Con mercados tan complejos, ¿qué están pidiendo realmente los clientes?

Es sencillo: no quieren perder dinero. Suena simple, pero los mercados se han vuelto mucho más complejos. La fragmentación geopolítica está transformando las decisiones comerciales y de inversión, las tasas de interés se han mantenido altas durante más tiempo del previsto y un pequeño grupo de acciones domina actualmente los principales índices. Cuando una parte tan importante del mercado depende de tan pocas compañías, invertir en un índice no constituye necesariamente el refugio seguro que parece. En este contexto, el análisis, la selección rigurosa de activos y una diversificación real adquieren mucha más importancia.

A esto se suma la IA, que añade otra capa de ruido a la relación entre los asesores, sus equipos y sus clientes. Y los clientes realmente están escuchándola.

Los inversionistas latinoamericanos siempre han mostrado una marcada preferencia por la renta fija. ¿Sigue estando justificada?

Sin duda. Los inversionistas latinoamericanos siempre tendrán una especial afinidad por la renta fija, y hoy esta clase de activos les ofrece buenas razones para mantenerla. Después de años de tasas de interés cercanas a cero, los bonos vuelven a ofrecer algo que los inversionistas casi habían olvidado: ingresos significativos. Para los clientes, la combinación de ingresos, diversificación y liquidez resulta difícil de ignorar.

Algunos inversionistas han buscado esos ingresos en el crédito privado. Sin embargo, creo que probablemente ya hemos visto un pico tanto en el private credit como en el private equity. Cada vez más clientes se preguntan qué compensación reciben realmente a cambio de inmovilizar su capital durante siete o diez años y, en nuestra opinión, la prima por iliquidez se ha ido reduciendo. En cambio, el crédito negociado en los mercados públicos ofrece rendimientos atractivos y fundamentos sólidos, además de permitir recuperar el dinero cuando se necesita.

Esto no significa que se pueda invertir en renta fija sin analizar cuidadosamente los activos. No todos los emisores tienen la misma solidez, por lo que el análisis y una selección rigurosa del crédito marcan una diferencia importante. Además, cada país tiene sus propias dinámicas. En México, los inversionistas institucionales cuentan con numerosas oportunidades en el mercado local de renta fija, mientras que la reforma del sistema de pensiones en Chile podría aportar mayor flexibilidad a la asignación de activos. Sin embargo, en toda la región existe un objetivo común: obtener ingresos confiables sin renunciar a la liquidez.

MFS apuesta firmemente por la gestión activa. ¿Cómo están respondiendo al avance de la gestión pasiva?

Somos una gestora global con más de 100 años de historia y una firme apuesta por los mercados públicos. No invertimos en activos alternativos, crédito privado ni capital privado. En cambio, nos concentramos en aquello que mejor sabemos hacer: gestionar activamente inversiones en renta variable y renta fija de los mercados públicos, asignando el capital de manera responsable y con una perspectiva siempre orientada al largo plazo.

Dicho esto, reconocemos que los inversionistas tienen distintas opciones, tanto entre la gestión activa y la pasiva como entre los vehículos de inversión, desde los fondos mutuos tradicionales hasta el creciente segmento de los ETF activos. Lanzamos nuestros primeros ETF activos en Estados Unidos en diciembre de 2024 y actualmente contamos con 13 productos, que abarcan renta variable estadounidense e internacional, así como renta fija. La acogida ha sido muy positiva: los activos bajo gestión superan los US$3.000 millones y la estrategia de compensación de ganancias de capital mediante la realización de pérdidas fiscales (tax-loss harvesting) ha sido uno de los principales motores de la demanda.

La gestión activa llegó para quedarse, aunque cada vez convive más con estrategias de bajo error de seguimiento (tracking error), ETF activos y productos pasivos. Las Magnificent Seven han tenido un desempeño extraordinario, pero eso no significa que las otras 493 compañías del S&P 500 carezcan de potencial. La concentración no dura para siempre. Surgen nuevos competidores y la IA está reduciendo las barreras de entrada, lo que podría acelerar este proceso. A medida que el liderazgo del mercado se amplíe, los gestores activos estarán bien posicionados para identificar a la próxima generación de compañías líderes.

¿Qué estrategias están destacando este año?

Hay dos en particular que, a primera vista, difícilmente podrían ser más diferentes. Y precisamente ahí reside su valor: una invierte allí donde otros inversionistas temen hacerlo; la otra busca asegurarse de que no pasemos por alto lo que el mercado no ha reconocido.

MFS Meridian Funds – Contrarian Capital Fund se basa en una realidad sencilla: los mercados cambian, pero la naturaleza humana no. Cuando una compañía atraviesa dificultades —por un error de gestión, un problema en la cadena de suministro o una caída cíclica que se confunde con un deterioro estructural—, el miedo se impone y los inversionistas venden antes de analizar la situación. En esos momentos, empresas perfectamente sólidas pueden terminar cotizando muy por debajo de su valor. Nuestros gestores de portafolio, Anne-Christine Farstad y Zahid Kassam, afrontan esa incomodidad en lugar de evitarla. Como suelen decir, se compra allí donde más duele.

Comprar acciones baratas es la parte fácil; la verdadera habilidad consiste en distinguir entre un contratiempo temporal y un problema permanente. No invertimos buscando certezas, sino evaluando probabilidades. Cuanto menor sea el precio que pagamos, menos cosas tienen que salir bien para obtener un resultado favorable, por lo que contar con un margen de seguridad es innegociable. También lo es disponer de un balance sólido, que dé a la compañía tiempo para corregir lo que ha salido mal. Cuando la situación se estabiliza y los fundamentos vuelven a quedar en evidencia, creemos que el precio de la acción puede recuperarse.

El resultado es un portafolio concentrado, construido mediante la selección individual de acciones y sin tener en cuenta las ponderaciones del índice de referencia. Cabe destacar que actualmente no tiene exposición al sector tecnológico, y eso no es casualidad. La tecnología es una de las apuestas favoritas del mercado, como reflejan sus valoraciones. No hay nada de contracorriente en pagar precios elevados por activos que todo el mundo ya posee. Aun así, desde su lanzamiento en noviembre de 2024, el fondo ha superado a su índice de referencia, el MSCI World Value Index, y ha rebasado los US$1.000 millones en activos en menos de dos años.

Blended Research sigue una vía muy diferente para alcanzar el mismo objetivo: generar alfa para los clientes. Cada acción recibe dos evaluaciones independientes: una de nuestros analistas fundamentales y otra de nuestros modelos cuantitativos. Nos concentramos en las acciones que se encuentran en la intersección de ambos análisis, es decir, aquellas que reciben una valoración positiva de los dos.

Los modelos cuantitativos suelen destacar cuando los mercados están impulsados por el momentum o la inercia de los precios; el análisis fundamental cobra mayor relevancia cuando ese impulso pierde fuerza. La combinación de ambos enfoques permite integrar el criterio humano con la disciplina de los modelos y analizar un universo mucho más amplio de valores. Mucho antes de que la IA se convirtiera en un tema recurrente en las salas de juntas, ya combinábamos el trabajo de profesionales y modelos. Lanzamos nuestra primera estrategia Blended Research en 2001, por lo que contamos con 25 años de experiencia en esta metodología. Son dos caminos distintos que responden a una misma convicción: en los mercados actuales, caracterizados por una elevada concentración, las mejores oportunidades suelen encontrarse allí donde la mayoría no está mirando.

La asesoría basada en honorarios está creciendo en la gestión patrimonial en Estados Unidos. ¿Está siguiendo América Latina la misma tendencia?

En el negocio offshore de Estados Unidos, que atiende a clientes no estadounidenses, los asesores reconocen cada vez más las ventajas del modelo de asesoría basado en honorarios. Se están formando equipos más grandes porque están construyendo negocios con una perspectiva de largo plazo, centrados en la planificación patrimonial intergeneracional y no en transacciones individuales.

Los cambios generacionales y tecnológicos hacen que los asesores necesiten tiempo para construir relaciones con sus clientes y con sus familias. Sin embargo, el modelo transaccional no va a desaparecer. Espero que ambos modelos convivan: algunos clientes preferirán una relación de asesoría continua y otros no, y podemos atender a ambos.

El Cono Sur afronta una transición particularmente difícil del corretaje hacia el modelo de asesoría, y sería complicado alcanzar los niveles de penetración de este último que existen en Estados Unidos, dadas las características del ecosistema independiente. Los brókers independientes dependen de las comisiones recurrentes de distribución (trailers) o de las retrocesiones como remuneración por sus servicios de asesoría. Además, no cuentan con la escala ni con el tiempo necesarios para trabajar con 15, 20 o 25 gestoras de fondos, por lo que suelen concentrarse en cinco o diez. Su modelo incorpora algunos elementos de asesoría, pero no constituye una verdadera asesoría basada en honorarios.

¿Cómo logran incorporar nuevos productos a esas plataformas?

Contamos con un equipo especializado de relationship managers que trabaja con nuestras plataformas nacionales de Estados Unidos, internacionales y globales. Las plataformas se han vuelto más selectivas. Muchos productos fueron aprobados hace 20 o 25 años, por lo que las firmas ya cuentan con una oferta amplia que deben revisar. La pregunta ahora es sencilla: ¿qué diferencia a un producto nuevo lo suficiente como para justificar su incorporación?

En el segmento independiente, plataformas como Insigneo —uno de nuestros mayores clientes en América Latina— tienen una gran importancia. Insigneo se ha mostrado relativamente abierta a incorporar nuevos productos. Lanzar estrategias en el Cono Sur también puede ayudarnos a alcanzar una mayor escala, lo que, a su vez, refuerza los argumentos a favor de esos productos ante los clientes de Estados Unidos. Tenemos algunas estrategias diferenciadas que llegarán al mercado y esperamos que alcancen la masa crítica necesaria para ser aprobadas por las plataformas.

Ha sido un año de cambios para su equipo regional. ¿Qué significa esto para los clientes y asesores con los que trabajan?

Probablemente ha sido el año de mayores cambios para nuestro equipo, y la mayoría de ellos obedecieron a decisiones personales. Como firma, nos caracterizamos por una baja rotación de personal, tanto en el área de inversiones como en distribución. En ocasiones, la salida de compañeros con muchos años en la organización nos recuerda que el cambio es constante.

Lo que no cambia es la continuidad de nuestra relación con los clientes ni la prioridad de contar con profesionales sobre el terreno. Los asesores quieren un socio que conozca su mercado, responda sus llamadas cuando las condiciones se complican y aporte nuestro análisis global a los portafolios de sus clientes. Queremos ser aquellos a quienes los asesores llaman antes de hablar con sus clientes, no después.

Por último, ¿qué papel desempeñará la IA en el futuro de la inversión y la asesoría?

La IA llegó para quedarse. Le digo a mi equipo que no nos reemplazará, porque nada puede replicar la interacción cara a cara: comprender a la persona y la relación que se ha construido con ella. Pero si no utilizan la IA, serán reemplazados. Bien utilizada, puede hacernos mucho más eficientes.

El problema es que añade ruido a la enorme cantidad de información que ya recibimos cada día de las redes sociales y los medios de comunicación tradicionales. Además, distintas plataformas pueden ofrecer respuestas diferentes. Por ejemplo, hemos visto a asesores preparar propuestas detalladas que después los clientes cargan en una herramienta de IA para preguntar si tienen sentido. La respuesta puede apuntar hacia una solución pasiva, incluso cuando toda la conversación se había centrado en satisfacer una necesidad de inversión mediante la gestión activa.

Eso no significa que esas recomendaciones sean correctas o incorrectas. Sin embargo, una máquina no puede comprender una relación entre un asesor y un cliente, o una familia, que puede haberse construido durante 20, 30 o 40 años. La IA puede leer el documento, pero no comprender el contexto que hay detrás de esa relación.

Estrategias innovadoras, calidad y networking: Funds Society Investment Summit Valbuena a través de sus participantes

  |   Por  |  0 Comentarios

Foto cedida

Una de las claves de los Funds Society Investment Summit son sus participantes, principalmente un grupo reducido de profesionales del sector formado por asesores, banqueros privados y selectores de fondos. Ellos completan el binomio y dan sentido a las presentaciones que las gestoras hacen durante las jornadas, ya que estos encuentros están pensados para generar valor tanto al buy side como al sell side. 

Esta es la esencia que hemos visto durante el último Funds Society Investment Summit que se ha celebrado en Valbuena. Hemos preguntado a los asistentes y ellos nos han compartido que lo que más valoran de nuestro evento es que se abordan temas de actualidad y se presentan estrategias innovadoras y diferenciales. “Creo que vivimos en un momento en el que todos los que reman en la misma dirección, que es prestar un buen servicio al cliente, compartan ideas, opiniones y visión de mercado”, destaca José María Michavila, socio fundador y Managing Partner de MDF Family Partner.

También destacan el formato, ágil y flexible, pero, sobre todo, marcado por la accesibilidad a los ponentes, la generación de diálogo y debate, una infraestructura cómoda y espacio para el networking. “Es un evento que me gusta mucho por el formato. Me gusta que cada gestora esté en una sala y seamos nosotros los que nos vamos moviendo, así como que dispongan de presentaciones. Es ágil y da posibilidad de preguntar”, añade Bárbara Ruíz del Árbol, asesora financiera en PlaniFicO Asesores SL.

Emiten en México el quinto fondo en el mundo relacionado con la biodiversidad

  |   Por  |  0 Comentarios

Los Fideicomisos Instituidos en Relación con la Agricultura (FIRA) colocaron 1.657 millones de pesos en su primer bono de biodiversidad, un instrumento de deuda etiquetado que busca financiar prácticas agrícolas sostenibles y reducir la presión sobre los suelos. La operación forma parte de una emisión total de 6,298 millones de pesos (alrededor de 350 millones de dólares), distribuida en tres tramos, y representa el primer bono de esta naturaleza emitido por una entidad gubernamental en América Latina.

El título de biodiversidad se colocó a cinco años, a tasa variable referenciada a la TIIE de fondeo, con un diferencial de 40 puntos base. De acuerdo con Alberto Lara, funcionario de FIRA, la institución cuenta con calificación AAA y logró un costo competitivo pese a no disponer de garantía soberana.

Los otros dos tramos de la operación correspondieron a un instrumento a tres años, por 1.614 millones de pesos, y otro a un plazo de 1,6 años, por 3.027 millones. En conjunto, los tres títulos sumaron los 6.298 millones de pesos anunciados.

El bono de biodiversidad cuenta con la etiqueta de bono verde y una opinión de segunda parte (Second Party Opinion), mecanismo que respalda la evaluación de los proyectos elegibles conforme a los criterios aplicables a este tipo de instrumentos.

Más allá de su dimensión financiera, la operación busca vincular el ahorro institucional con la preservación del capital natural del país. El objetivo inmediato es reducir el uso excesivo de fertilizantes químicos en determinadas regiones agrícolas, mediante financiamiento, incentivos económicos, asistencia técnica y seguimiento de las prácticas productivas.

Afores y bancos financiarán la transición agrícola

La operación también representa un nuevo paso en la conexión entre el mercado de valores y el financiamiento agropecuario. Alan Elizondo, director general de FIRA, explicó que los recursos captados en las subastas provienen de inversionistas como Afores, bancos, casas de bolsa, fondos de inversión y entidades gubernamentales, entre otros participantes.

Una vez recibidos, los recursos se canalizan hacia las regiones y actividades donde se han identificado prácticas de sobrefertilización. Para llegar a los productores, FIRA utiliza intermediarios financieros como bancos, uniones de crédito y sociedades financieras de objeto múltiple (Sofomes), así como empresas que agrupan a agricultores y comercializan sus cosechas.

Elizondo destacó que este modelo no está limitado necesariamente a grandes productores. En algunas regiones, agricultores con superficies de seis o siete hectáreas pueden beneficiarse cuando participan en esquemas de acopio o trabajan con empresas que funcionan como intermediarias para acceder al financiamiento y los insumos.

El programa se concentra inicialmente en regiones donde existen referencias técnicas que permiten identificar aplicaciones de fertilizantes superiores a las necesidades agronómicas de los cultivos. En el caso del maíz, FIRA estima que alrededor de 66% de la producción nacional presenta algún grado de sobrefertilización.

La institución busca reducir las aplicaciones de nitrógeno de aproximadamente 400 a 280 unidades por hectárea, al tiempo que promueve el uso de biofertilizantes, elaborados con microorganismos y otros componentes que contribuyen al aprovechamiento de los nutrientes y a la recuperación de los suelos.

Para evitar que la reducción de fertilizantes afecte los rendimientos, el esquema contempla incentivos económicos y asistencia técnica. Entre los mecanismos mencionados por FIRA figura una reducción de hasta tres puntos porcentuales en la tasa de interés, condicionada a los compromisos de adopción de prácticas elegibles. La institución también supervisará que los productores reduzcan efectivamente las aplicaciones químicas y utilicen adecuadamente los biofertilizantes.

El programa ya tuvo una primera fase piloto durante el ciclo agrícola otoño-invierno 2025-2026, en el que se incorporaron alrededor de 22.000 hectáreas. Para el ciclo 2026-2027, FIRA prevé más que triplicar la superficie atendida, una vez que la mecánica operativa ha sido probada y presentada en algunas de las principales zonas productoras.

Los 1.657 millones de pesos del bono se destinarán exclusivamente a este esquema. Elizondo estimó que los recursos podrían utilizarse durante aproximadamente un año y medio, equivalente a unos tres ciclos agrícolas, y señaló que la institución evaluaría una nueva emisión si la demanda de financiamiento y los resultados justifican ampliar el programa.

El reto de convertir la inversión en resultados ambientales

La relevancia de la emisión se entiende a la luz de los desafíos que enfrenta el sector agroalimentario. José Luis Negrín, director general de Asuntos del Sistema Financiero del Banco de México, advirtió que los riesgos climáticos y la pérdida de biodiversidad constituyen riesgos sistémicos para la economía mexicana.

México ocupa el quinto lugar entre los países megadiversos, alberga más de 12% de las especies del planeta y cuenta con más de 60 tipos de ecosistemas. Sin embargo, la degradación de los suelos, la pérdida de hábitats y la presión sobre los recursos naturales amenazan tanto la conservación ambiental como la productividad agrícola.

De acuerdo con las cifras expuestas por Negrín, 64% del territorio nacional presenta algún nivel de degradación de suelos. Entre sus consecuencias figuran la pérdida de fertilidad, la erosión, la menor capacidad de retención de agua y una mayor vulnerabilidad ante fenómenos climáticos extremos, factores que también pueden incrementar los riesgos de crédito e impago en las cadenas agroalimentarias y la infraestructura rural.

La apuesta de FIRA parte de una contradicción productiva: durante las últimas seis décadas, la producción mundial de cereales pasó de 877 millones a 3.133 millones de toneladas, un incremento de aproximadamente 3,6 veces, mientras la superficie utilizada aumentó apenas 15%, de 648 millones a 745 millones de hectáreas.

La innovación tecnológica permitió elevar la producción y alimentar a una población creciente, pero el uso excesivo de determinados insumos también ha contribuido al deterioro de los recursos que sostienen esa productividad. Para Elizondo, el desafío consiste en corregir esas prácticas sin comprometer la producción de alimentos.

El director general de FIRA subrayó que el problema no radica necesariamente en el uso de fertilizantes, sino en su aplicación por encima de las necesidades de los cultivos. La institución busca modificar los incentivos económicos para que los productores adopten prácticas que reduzcan la presión sobre los suelos y favorezcan la recuperación progresiva de su biodiversidad.

No obstante, el propio funcionario hizo una precisión importante: reducir la fertilización química no restablece por sí sola la biodiversidad. La disminución de la presión sobre los suelos, acompañada del uso de biofertilizantes, puede iniciar un proceso de recuperación cuyos beneficios ambientales requerirán varios años para materializarse.

FIRA refuerza su presencia en el mercado de deuda

El nuevo instrumento se suma a una trayectoria de financiamiento de FIRA a través del mercado de valores. Desde 2012, el Fondo Especial de Financiamientos Agropecuarios (FEFA) ha realizado 194 emisiones por un monto superior a 216.000 millones de pesos, de acuerdo con las cifras presentadas por el presidente del Consejo de Administración del Grupo Bolsa Mexicana de Valores, Marcos Martínez.

Por su parte, representantes de FIRA señalaron que el saldo en circulación de su deuda ronda los 100.000 millones de pesos y que, considerando las emisiones públicas y privadas, de corto y largo plazo, la institución acumula cerca de 500.000 millones de pesos emitidos desde 2012.

Elizondo explicó que el financiamiento del campo ha evolucionado desde un modelo sustentado principalmente en recursos gubernamentales hacia otro en el que el mercado de valores y el ahorro institucional tienen una participación determinante. En ese proceso, las Afores se han convertido en una fuente relevante de recursos de largo plazo para financiar actividades productivas.

Sin embargo, el funcionario reconoció que no toda la deuda en circulación tiene una finalidad temática. Estimó que entre una cuarta parte y una tercera parte corresponde a instrumentos con objetivos específicos de sostenibilidad, lo que deja margen para ampliar el financiamiento vinculado a metas ambientales.

La operación se produce, además, en un contexto en el que los emisores mexicanos enfrentan el reto de mantener el interés de los inversionistas por los bonos sostenibles. Alberto Lara señaló que la discusión internacional sobre sus costos de estructuración y la dificultad para medir sus beneficios ambientales ha influido en la evolución de este mercado, mientras que Elizondo destacó la tensión que enfrentan los inversionistas institucionales entre ofrecer rendimientos a los ahorradores para el retiro y asignar recursos a proyectos con impacto social y ambiental.

En ese sentido, el diferencial de 40 puntos base y la colocación de 1.657 millones de pesos a cinco años constituyen elementos financieros relevantes para evaluar el resultado de la operación. Elizondo consideró que ampliar la participación de emisores y desarrollar una clase de activos reconocible para estos instrumentos será importante para consolidar el mercado.

Cartera de FIRA crecería hasta 285.000 millones de pesos

Durante la presentación, Elizondo también informó que la cartera de crédito de FIRA alcanzó un saldo histórico de 270.000 millones de pesos antes del inicio del ciclo agrícola otoño-invierno. La institución prevé que el monto cierre 2026 entre 280.000 y 285.000 millones de pesos, lo que representaría un crecimiento aproximado de 5% respecto al año anterior.

El funcionario señaló que la cartera vencida se mantiene por debajo de 2%, aunque reconoció que los productores todavía resienten los efectos de ciclos agrícolas anteriores. De los 270.00 millones de pesos de cartera reportados, estimó que entre 85.000 y 90.000 millones cuentan con algún tipo de garantía, incluidos mecanismos de cobertura parcial y esquemas de primeras pérdidas.

De cara al nuevo ciclo, FIRA confía en que la disponibilidad de agua, los apoyos públicos y los instrumentos de estímulo a las tasas de interés, las primas de seguros agropecuarios y las coberturas de precios contribuyan a sostener la actividad productiva, pese a los riesgos climáticos.

El bono de biodiversidad introduce así una dimensión adicional en la estrategia de financiamiento de la institución: además de respaldar la producción agropecuaria, busca que una parte de los recursos del mercado de deuda contribuya a modificar prácticas que pueden deteriorar los recursos naturales.

El reto será demostrar que esa asignación de capital se traduce en cambios verificables en el uso de fertilizantes, la salud de los suelos y la conservación de la biodiversidad. La medición de esos resultados será determinante para evaluar el impacto del instrumento y, eventualmente, sustentar nuevas emisiones.

Deloitte, Inverco y CNMV: una visión poliédrica de los retos de la industria

  |   Por  |  0 Comentarios

Foto cedidaDe izquierda a derecha: Alberto Torija, socio responsable del Área de Asset Management de Deloitte; Carlos San Basilio, presidente de la CNMV; y Ángel Martínez-Aldama, presidente de Inverco.

El Encuentro Nacional de la Inversión Colectiva, organizado por Deloitte e Inverco, es una cita obligatoria para hacer balance de cómo ha evolucionado el año, sus principales tendencias y abrir mesas de debate que aporten nuevas reflexiones. La edición número XVI ha cumplido estas expectativas y ha ofrecido una visión poliédrica sobre los retos y avances de la industria en este último año que han sido presentados por tres figuras muy significativas: Alberto Torija, socio responsable del Área de Asset Management de Deloitte; Ángel Martínez-Aldama, presidente de Inverco; y Carlos San Basilio, presidente de la CNMV.

Los tres coincidieron en algunos de estos retos, como, por ejemplo, la normativa que la Comisión Europea está empujando, el papel de transformación de la tecnología y la IA, o el impacto del envejecimiento de la población de cara a preparar sus ingresos para el futuro. “Los retos se repiten año tras año, con mayor o menor intensidad o recurrencia. Pero lo relevante de todos esos retos es que están dando forma a la futura base de inversores, que es la que estamos construyendo ahora”, indicaba Torija.

Así mismo, los tres coincidieron en el buen diagnóstico de la industria, que ya ha superado la cifra llamativa de un billón de euros en activos bajo gestión. Para todos, se trata de cifras muy positivas que demuestran que la figura del fondo de inversión se ha convertido en una figura clave y de referencia para que el ahorrador retail se convierta en inversor, el gran objetivo que se ha marcado la Comisión Europea. 

Mismos temas, diferentes matices 

Justamente, Torija ha puesto ese imperativo europeo de transformar ahorradores en inversores para canalizar ese capital al crecimiento y competitividad de Europa en el foco. En su opinión, hay un reto y oportunidad en que las crecientes necesidades de financiación pública y privada —derivadas del gasto en defensa, infraestructuras sostenibles y la megatendencia de la inteligencia artificial— no pueden ser cubiertas únicamente por el canal bancario tradicional. En este contexto, “la inversión colectiva actúa como el puente imprescindible entre el excedente de ahorro de los ciudadanos y los requerimientos de capital de las empresas”, apuntó. 

Sobre su visión de los retos, el socio de Deloitte destacó el papel de los mercados privados y su creciente peso en las carteras de los inversores, pero también cómo parte de la economía. “Ahora mismo, ninguna firma se puede dar el lujo de no contar en su oferta con productos de inversión en activos alternativos y esto tiene dos consecuencias claras: son una importante responsabilidad para con los inversores y, a nivel operacional, supone asumir cambios en las organizaciones”, apuntó. También compartió su visión sobre la tecnología, sobre la que quiso destacar que hemos pasado de un ciclo de desarrollo y prueba a uno de implementación y búsqueda de escala. “Para las gestoras el reto está en manejar bien los costes de oportunidad y vincular la inversión que están haciendo con los frutos en sus cuentas de resultados”, matizaba. 

El tercer punto que abordó fue el impacto del reto demográfico en la industria y la oportunidad que esto genera para los planes de pensiones. En su opinión, en un primer paso, la industria debería preguntarse si lo está haciendo bien, si está ofreciendo los servicios y productos que necesita para garantizar que su planificación financiera cubre una vida más larga. 

Movilizar el ahorro hacia la inversión

La industria es consciente de que los retos mencionados por Torija, que son estructurales y transversales, conviven con una de las grandes iniciativas europeas para incentivar la inversión: la Cuenta de Ahorro e Inversión, Financia Europa. “Como asociación estamos a favor de cualquier medida que contribuya a financiar, estimular o promover el ahorro financiero, y por ello valoramos positivamente esta iniciativa y, por supuesto, que los fondos, como no podía ser de otra manera, puedan ser activos elegibles. No obstante, teniendo en cuenta que esta medida es de carácter de corto plazo, estamos hablando de cinco años, debería complementarse, de nuestra punta de vista, con otras medidas estructurales que incentiven el ahorro y que sean susceptibles de mejorar los fondos de inversión como vehículos elegibles, como, por ejemplo, disponiendo directamente de una etiqueta”, apuntaba Martínez-Aldama. 

No hay duda de que Inverco apoya la iniciativa, pero pide resolver sesgos como la exclusión de las gestoras como proveedoras directas o la exigencia excesiva de renta variable, que actualmente dejaría fuera al 96% del patrimonio de los fondos. En este sentido, el presidente de la asociación explicaba: “Parecería razonable que el cómputo de los coeficientes en renta variable se realice por el proveedor de la cuenta y no que el fondo en sí tenga que cumplir los requisitos de la cuenta. Es decir, si queremos que los fondos sean 100 por 100 elegibles, podría haber dentro de la cuenta productos o fondos de renta fija puro que se compensaran con otros productos y otras ponderaciones. Y, en segundo lugar, esos porcentajes de renta variable deberían acompasarse al perfil de riesgo de las familias españolas”. También reclamaba el rol de las gestoras al considerar injustificado que las SGIIC, con experiencia en gestión discrecional y asesoramiento, no hayan sido habilitadas como proveedoras directas de la cuenta. 

En su siguiente reflexión, Martínez-Aldama enfatizó la urgente necesidad de desarrollar el pilar de previsión social en España, donde la tasa de sustitución depende al 100% del sistema público de reparto. En este sentido, reclamó rescatar el informe emitido por la OCDE a finales de 2024 para potenciar los mercados financieros. “No es una casualidad que aquellos países que han desarrollado los fondos de pensiones tengan unos mercados financieros más desarrollados y sus ciudadanos tengan una educación financiera, unos conocimientos financieros mayores, además, obviamente de una mayor capacidad de consumo en la jubilación. Lo cierto es que en España no tenemos un sistema de tres pilares de pensiones, sino tan solo uno, que es el pilar uno de reparto y público. Por lo tanto, nuestra tasa de sustitución depende exclusivamente de ese pilar de reparto”, recordaba. 

Frente a este reto, el presidente de Inverco ponía en el foco impulsar los fondos de pensiones en el ámbito de la empresa -implementando mecanismos de auto enrolment en las empresas para extender el ahorro corporativo al conjunto de los trabajadores tras la jubilación de la generación del baby boom- y en elevar los techos de aportación a planes individuales -poniendo como ejemplo el modelo de las Diputaciones Forales vascas con techos de 5.000 euros- y equiparar la fiscalidad en el momento de la prestación.

La óptica del supervisor

La visión poliédrica sobre los retos de la industria la ha completado Carlos San Basilio, presidente de la CNMV, quien dibujó las líneas maestras de la agenda supervisora para los próximos años. En un contexto de profunda transformación tecnológica y legislativa en Europa, San Basilio abogó por un equilibrio pragmático entre la protección del inversor minorista y el impulso firme a la competitividad del tejido financiero español. En su opinión, la industria tiene por delante cinco grandes retos, siendo el primero de ellos los que surgen ante el proyecto de integración de los mercados europeos, donde lo relevante para la industria es el enfoque de colaboración entre la ESMA y los supervisores nacionales para sus tareas, y la eliminación de barreras para la distribución transfronteriza de fondos. “Desde la CNMV estamos trabajando junto con Inverco para analizar las prácticas regulatorias que están frenando a la industria, pero que no afectan a la protección del inversor. Queremos avanzar en la reducción de las cargas para el cliente y ahora estamos evaluando las primeras medidas que adoptamos el año pasado”, añadía. 

El segundo de los retos que indicó San Basilio se refería a atraer al inversor minorista. En este sentido, coincidía con Martínez-Aldama en poner el foco en las oportunidades que puede traer la puesta en marcha de la Cuenta de Ahorro e Inversión. “El producto que se está aprobando es positivo para movilizar el ahorro. Por nuestra parte, estamos trabajando ya en el registro para los fondos elegibles”, señalaba. 

Por último, en el bloque operativo, San Basilio identificó la ciberseguridad y la digitalización como retos críticos para la estabilidad de la cadena de valor de las transacciones financieras. Por un lado, el supervisor reveló que, ante la futura T+1 y tras detectar cierto retraso en las entidades de menor dimensión dentro de la gestión colectiva, remitió cartas a una veintena de pequeñas gestoras para monitorizar sus planes de adaptación antes del verano. San Basilio constató que la mayoría ya ha asignado presupuesto y pruebas técnicas, pero insistió en no dilatar las modificaciones internas.

Tras destacar los proyectos puestos a prueba en el sandbox regulatorio junto al Banco de España, el presidente de la CNMV avaló el uso de la inteligencia artificial para la automatización de procesos rutinarios y el soporte analítico, advirtiendo de que las decisiones finales de inversión no deben automatizarse de forma excesiva y deben preservar siempre la verificación humana.

Por último, coincidiendo con las advertencias planteadas por la industria, el presidente de la CNMV reconoció la preocupación existente por el fenómeno de circunvalación por el cual entidades españolas domicilian vehículos en Luxemburgo bajo pasaporte europeo para comerciales en el mercado nacional. Para atajar esta desventaja competitiva, el organismo regulador ha puesto en marcha un plan junto a Inverco enfocado en identificar e ir eliminando aquellas prácticas supervisoras internas que supongan una traba operativa: «Estamos trabajando intensamente con Inverco para identificar cuáles son las prácticas supervisoras que pueden estar dificultando la competitividad de nuestro sector sin estar realmente respondiendo a problemas de protección del inversor. Queremos evitar que las gestoras se vayan a Luxemburgo y que puedan quedarse directamente en España haciendo la gestión de sus vehículos», apuntaba durante su intervención.

La guerra en Irán y el fenómeno El Niño transforman el mercado de las materias primas agrícolas

  |   Por  |  0 Comentarios

Canva

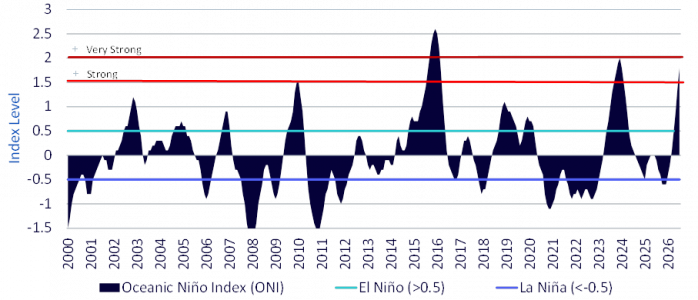
El Centro de Predicción Climática de la Oficina Nacional de Administración Oceánica y Atmosférica (NOAA) mantuvo un aviso sobre el fenómeno El Niño y afirmó que se está intensificando, con una probabilidad superior al 90 % de que se produzca un episodio muy intenso durante el otoño y el invierno del hemisferio norte de 2026-27. El punto de partida para cualquier perspectiva sobre el mercado agrícola de cara a 2027 es que los organismos meteorológicos han llegado a un consenso, y lo han hecho con una seguridad inusual.

La Organización Meteorológica Mundial llegó a la misma conclusión el 3 de septiembre, indicando una probabilidad cercana al 100 % de que El Niño persista durante los periodos de septiembre a noviembre de 2026 y de diciembre a febrero de 2027, con la previsión de que el fenómeno alcance una intensidad muy fuerte antes de alcanzar su punto álgido hacia finales de año. Los datos de seguimiento de la Oficina Australiana de Meteorología coinciden: el denominado índice relativo de El Niño 3.4 alcanzó los +2,51 °C en la semana que finalizó el 13 de septiembre, frente a un umbral de El Niño de +0,80 °C, mientras la mayoría de los modelos indican que se alcanzará un máximo superior a +3,0 °C y se prevé que el fenómeno persista hasta el otoño de 2027.

Índice Oceánico de El Niño (ONI), desde el 2000 hasta la actualidad Fuente: Oficina Nacional de Administración Oceánica y Atmosférica (NOAA), Bloomberg Finance L.P. y WisdomTree, a 31 de julio de 2026

Los efectos de El Niño en la agricultura se producen con un retraso de entre seis y doce meses respecto al pico máximo, debido al tiempo que tardan los cambios atmosféricos en modificar el clima local, afectar a los ciclos de cultivo y repercutir en las cadenas de suministro mundiales. Por lo tanto, un acontecimiento que alcance su punto álgido a finales de año repercute de forma más directa en las cosechas de 2026/27 que se están sembrando o preparando en estos momentos: la cosecha de verano del hemisferio sur, la temporada Rabi de la India, la cosecha principal de África Occidental y los ciclos de la palma aceitera y el café robusta del sudeste asiático. Las repercusiones en los precios de lo que está ocurriendo en el Pacífico se notarán principalmente a partir de 2027.

El conflicto del Golfo ha pasado de centrarse en la energía a ser una cuestión de insumos

El conflicto del Golfo dura ya siete meses y, en lugar de estabilizarse, se ha agravado. El alto el fuego acordado en abril y el memorándum de entendimiento firmado en junio quedaron sin efecto cuando se reanudaron las hostilidades en julio. El acontecimiento reciente de mayor repercusión tuvo lugar el 11 de septiembre, cuando Arabia Saudí cerró su oleoducto este-oeste, de 1.200 kilómetros de longitud, tras un ataque con drones, lo que supuso el cierre de la principal ruta por la que el crudo del Golfo elude el estrecho de Ormuz. 

En el sector agrícola, la principal exposición deriva del comercio de fertilizantes y materias primas que transitan por la misma vía fluvial, y es precisamente la diferencia respecto a 2022 lo que la hace duradera. La guerra entre Rusia y Ucrania en 2022 desvió los flujos comerciales, mientras que esta ha mermado la capacidad productiva. Se calcula que 31 plantas de amoníaco de todo Oriente Medio se han visto directamente afectadas o han cerrado por completo; otras 49 de en el sur de Asia han reducido su producción o están paradas debido a la escasez de materia prima; y al menos 20 plantas rusas han sufrido daños a causa de ataques con drones.

Su reactivación requerirá tiempo y capital mucho más allá del fin de las hostilidades. Los países del Golfo Pérsico representan aproximadamente el 43 % de las exportaciones marítimas de urea y el 44 % del comercio marítimo de azufre. Incluso en Estados Unidos, que obtiene dos tercios tanto de su urea como de su fosfato del mercado nacional, el 12 % del suministro de urea y el 17 % del de DAP/MAP (fosfato diamónico/fosfato monoamónico) procede de más allá del estrecho. Esto apunta a una limitación de capacidad que se extiende a lo largo de varias temporadas, y no a un problema de transporte de mercancías.

Cereales: un conjunto de cultivos anuales que ya conlleva una prima de riesgo

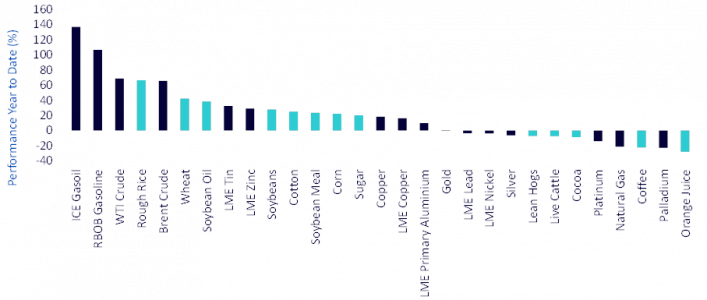
El sector energético ha registrado las mayores variaciones individuales del año 2026, y los productos refinados y el crudo ocupan cuatro de los cinco primeros puestos. Sin embargo, lo más revelador de la tabla de resultados del año hasta la fecha es la amplitud, más que la magnitud. La agricultura ocupa prácticamente todo el espacio de la clasificación entre el arroz y el azúcar. 

Rendimiento acumulado en lo que va de año en el conjunto de las materias primas Fuente: Bloomberg Finance L.P. y WisdomTree, a 21 de septiembre de 2026

Lo que ha impulsado los cultivos a lo largo del año ha sido casi exclusivamente el factor geopolítico y el de los insumos, más que el factor meteorológico. El trigo es el ejemplo más claro: el Informe sobre las estimaciones mundiales de oferta y demanda agrícola (WASDE) de septiembre fue claramente bajista, ya que la producción mundial para la campaña 2026/27 se revisó al alza en 3,1 millones de toneladas, hasta los 822,4 millones, debido al aumento de las cosechas en Australia y Canadá, y las existencias finales se incrementaron en 3 millones de toneladas, hasta los 276,3 millones. Sin embargo, el precio del trigo ha subido un 42 % en lo que va de año, ya que los continuos ataques rusos y ucranianos contra las infraestructuras portuarias del Mar Negro han interrumpido la ruta física de casi una cuarta parte de las exportaciones mundiales de trigo. El posicionamiento especulativo neto en el trigo aumentó un 130 % el mes pasado, lo que refleja una mejora en la confianza respecto a este cereal. En el caso de esta materia prima, la perspectiva estructural podría depender de si la prima de riesgo actual resulta ser persistente, en lugar de esporádica. Las infraestructuras del Mar Negro se han convertido ahora en un objetivo recurrente, en lugar de suponer una interrupción puntual, y el trigo australiano se encuentra en la franja de mayor exposición a El Niño para la cosecha de 2026/27.

Por otro lado, los mercados del maíz están poniendo de manifiesto una auténtica contracción de la oferta. La producción de EE. UU. para 2026/27 se recortó en 5,4 millones de toneladas, hasta los 401,3 millones, debido a unas condiciones climáticas cálidas y con precipitaciones desiguales. La producción mundial se redujo en 7,9 millones de toneladas, hasta los 1.291 millones, y las existencias finales mundiales descendieron en 2,6 millones de toneladas, hasta los 272,1 millones. El posicionamiento neto aumentó un 92 %.  En el caso del maíz, el argumento que se viene esgrimiendo desde hace años es la limitación en los insumos. El maíz es el cultivo más intensivo en nitrógeno, y se prevé que los precios de los fertilizantes se mantengan por encima de los niveles previos al conflicto hasta 2028. En los casos en los que ya se observa una aplicación insuficiente y prolongada de fosfato y potasio, las dosis han disminuido entre un 10 % y un 15 % en los últimos años. Las consecuencias sobre el rendimiento se manifiestan con un desfase de tres años. Se trata de un obstáculo lento y acumulativo que afecta a la tendencia del rendimiento, más que de una alteración puntual de una sola temporada, y es el mecanismo por el que este conflicto se prolonga más allá de sí mismo.

Mientras tanto, el sector de la soja se ha visto impulsado más por la demanda que por la oferta. El Departamento de Agricultura de Estados Unidos (USDA, por sus siglas en inglés) ha elevado la producción estadounidense a 123,4 millones de toneladas, pero China ya ha comprado cerca de 13 millones de toneladas esta temporada, lo que supone más de la mitad de su compromiso anual de 25 millones de toneladas, vigente hasta el año 2028, además de un compromiso más amplio de compra de productos agrícolas por valor de 17.000 millones de dólares. El compromiso de compra chino se extiende hasta 2028 y podría suponer un cierto apoyo a la demanda que dependa menos directamente de las condiciones meteorológicas. El motivo de cautela a corto plazo son las existencias: las reservas de soja y de aceite de soja se sitúan un 7,9 % y un 8,5 % por encima de sus medias estacionales a cinco años. El aceite de soja cuenta con un factor de apoyo adicional y poco valorado en el contexto energético: con el crudo por encima de los 100 dólares, la demanda de biocombustibles podría reforzar el sector de los aceites vegetales independientemente de la producción de aceite.

Materias primas blandas: el sector en el que la señal meteorológica se refleja menos en los precios

La tabla de rendimientos acumulados en lo que va de año lo deja claro. El azúcar ha subido un 20 %, el algodón un 25 %, pero el cacao ha bajado un 9 %, el café un 22 % y el zumo de naranja un 28 %.  El sector de los productos agrícolas blandos, que históricamente ha mostrado la mayor sensibilidad a El Niño, ha sido este año el eslabón más débil del sector agrícola.

La excepción es el azúcar y la expresión más clara del doble impacto. A principios de septiembre, el azúcar en bruto cotizaba a 18,44 céntimos por libra, cerca del máximo de los últimos 16 meses, situado en 18,77 céntimos, ya que la reducción de la oferta reforzó las expectativas de un déficit en la campaña 2026/27. La producción en el centro-sur de Brasil descendió un 7,9 % durante la primera quincena de agosto, y los elevados precios de la energía siguen animando a las fábricas a dar prioridad al etanol frente al azúcar. La India ha autorizado la importación de un millón de toneladas de materia prima libre de aranceles, al tiempo que ha reducido drásticamente el desvío de etanol, una combinación de medidas que sugiere que las existencias nacionales son más escasas de lo que indican las cifras oficiales. Las precipitaciones monzónicas han sido considerablemente inferiores a lo habitual en Maharashtra, Karnataka y Marathwada, regiones que representan cerca de un tercio de la producción india. El azúcar se ve afectado tanto por las condiciones meteorológicas como por la repercusión de los precios de la energía, y cuenta con el colchón de existencias más reducido de entre los principales productos agrícolas blandos. 

El cacao es el cultivo que más controversia suscita. Los precios se han recuperado con fuerza desde el mínimo registrado en el segundo trimestre, con los futuros de Nueva York situándose en torno a los 6.250 dólares por tonelada, y las precipitaciones en África Occidental durante la mini sequía de agosto se situaron muy por debajo de los valores habituales para esta época del año, lo que supone un riesgo real para la supervivencia de las vainas y el desarrollo de la cosecha principal si no llueve. En cambio, la situación de las existencias es fundamentalmente diferente a la de 2023/24. Las existencias certificadas por el ICE se han recuperado hasta situarse cerca de su máximo de los últimos dos años, mientras que la molienda de cacao europea en el primer trimestre cayó un 4,6 % interanual, hasta alcanzar su nivel más bajo en 17 años. El sector del cacao afronta este episodio de El Niño con unas reservas de las que carecía hace dos años, y con una demanda claramente mermada por la anterior crisis de precios. La hipótesis alcista se basa en que las condiciones meteorológicas permitan superar esas reservas; no se trata de la misma estrategia que en 2023. 

Respecto al café arábica se enfrenta a una mejora de la oferta: la cosecha brasileña está muy avanzada y los datos revisados de los registros de exportación indican unos flujos considerablemente mayores de lo que se había informado anteriormente. Las existencias certificadas se mantienen cerca de sus mínimos de varios años y la disponibilidad física es escasa, pero la tendencia del suministro es positiva. La variedad robusta es la inversión más interesante. Ha estado cotizando cerca de los mínimos de varios meses, en torno a los 3.296 dólares por tonelada, precisamente cuando la sequía se extiende por Indonesia y Vietnam durante un periodo crítico de floración. Dado que el café es una planta perenne, los daños sufridos durante la floración afectan ahora a la cosecha de 2027/28, no a la actual. Los precios del café robusta se sitúan cerca de sus mínimos recientes, a pesar de que las principales regiones productoras se encuentran en la franja de mayor exposición al fenómeno El Niño. Esto genera una divergencia entre los precios actuales y los posibles riesgos meteorológicos que amenazan el suministro.

Por su parte, el algodón ha subido un 25 % en lo que va de año y es el producto que más depende de la demanda. La evolución reciente de los precios ha sido decreciente debido a la mejora de las condiciones de los cultivos en EE. UU., al descenso de las ventas de exportación y al fortalecimiento del dólar. La curva se encuentra en contango, algo más marcado que en el caso del trigo o el maíz, lo que contrasta con el hecho de que las existencias de algodón sean las más reducidas del grupo en términos estacionales. Esa divergencia pone de manifiesto que el mercado está dando más importancia a las condiciones actuales de la cosecha que a la escasez de la cosecha anterior, y que, si se produjera una perturbación meteorológica en 2027, habría muy poco margen de maniobra. Sin embargo, la evolución a largo plazo del algodón está más ligada a la demanda textil mundial y al dólar que a la región del Pacífico.

Conclusión

Dos alteraciones inciden en el mismo intervalo de producción desde direcciones diferentes. El conflicto del Golfo aumenta el coste y limita la disponibilidad de los insumos que se utilizan antes de la campaña 2026/27, y lo hace en un horizonte de varios años, ya que el daño afecta a la capacidad de producción y no a las rutas comerciales. El Niño aumenta la probabilidad de que los rendimientos que esos insumos pretenden proteger se sitúen por debajo de la tendencia, con un retraso en la transmisión al mercado de entre seis y doce meses respecto al pico oceánico, por lo que sus efectos se dejarán sentir principalmente en 2027.

La intensidad de El Niño y sus efectos meteorológicos regionales podrían diferir de las previsiones actuales, mientras que una relajación de las tensiones geopolíticas podría reducir la presión sobre los mercados de la energía y los fertilizantes. Unas cosechas mejores de lo previsto, la reposición de existencias, una menor demanda o cambios en la política gubernamental también podrían contrarrestar las presiones derivadas de las condiciones meteorológicas y los costes de los insumos, lo que daría lugar a una evolución de los precios de las materias primas diferente a la analizada anteriormente.


Ebury amplía su presencia en España con la apertura de una oficina operativa en Valencia

  |   Por  |  0 Comentarios

Canva

Ebury ha ampliado su presencia en España con la apertura de una nueva oficina operativa y tecnológica en Valencia, la quinta de la compañía en nuestro país, que se suma a las que ya mantiene en Madrid, Barcelona, Málaga y León. La nueva sede acogerá a profesionales vinculados a las áreas de desarrollo de producto, tecnología y operaciones globales, que darán soporte directo a la plataforma tecnológica e infraestructura financiera con la que Ebury da servicio a empresas en más de 30 mercados internacionales. Además, esta ampliación permitirá a la firma reforzar su proximidad a las empresas de la Comunidad Valenciana y del arco mediterráneo y ofrecerles un soporte más cercano en sus operaciones internacionales.     

Según explica la compañía, la apertura responde a la estrategia de combinar su alcance internacional, modelo operativo y su arquitectura tecnológica con equipos próximos a los principales centros de actividad empresarial y comercio exterior. Valencia se incorpora así a la red territorial que la fintech ha desarrollado en España para acompañar sobre el terreno a compañías con actividad internacional.

“La Comunidad Valenciana cuenta con un tejido empresarial extraordinariamente dinámico y con una clara vocación exterior. La apertura de esta oficina nos permite acercarnos aún más a sus empresas e incorporar perfiles de alto valor apoyándonos al mismo tiempo en un modelo de trabajo flexible, tecnológico y de alto rendimiento”, ha afirmado Luis Merino, director general de Ebury en España.

Una de las grandes regiones exportadoras españolas

La elección de Valencia responde también al peso que la Comunitat Valenciana tiene dentro de la economía española y, especialmente, a la internacionalización de su tejido productivo. Según los últimos datos de la Secretaría de Estado de Comercio, las exportaciones valencianas alcanzaron los 23.611,6 millones de euros durante los siete primeros meses de 2026, un 5,1 % más que en el mismo periodo del año anterior, frente al crecimiento del 2,2 % registrado por el conjunto de las exportaciones españolas. La Comunitat Valenciana concentró en ese periodo el 10 % de las ventas españolas al exterior. La diversificación del tejido productivo valenciano y la elevada exposición internacional de numerosas pequeñas y medianas empresas convierten a la región en un mercado especialmente relevante para los servicios financieros vinculados al comercio exterior.

Una red cada vez más amplia en España

Con Valencia, Ebury contará con cinco oficinas en España, consolidando una estructura territorial que combina su sede de Madrid con centros en Barcelona, Málaga, León y, desde ahora, la capital valenciana. La nueva oficina estará ubicada en WAYCO Pizarro, en el distrito de L’Eixample de Valencia, y su configuración responde al mismo modelo que la empresa está desarrollando en toda su red para favorecer entornos flexibles de trabajo, con especial atención a la colaboración entre equipos, la conectividad y el bienestar de los profesionales.

Presencia local dentro de una plataforma global

La ampliación de su red en España forma parte de la estrategia internacional de Ebury de contar con presencia directa en los principales centros económicos y empresariales de los mercados en los que opera. La compañía dispone actualmente de más de 50  oficinas en más de 30 mercados, y están localizadas en los principales centros financieros y empresariales de Europa, América, Asia-Pacífico, África y Oriente Medio. Esta red permite a Ebury combinar tecnología financiera, infraestructura internacional y conocimiento de los mercados locales con una atención próxima a sus clientes.

“La tecnología nos permite operar globalmente, pero para muchas empresas sigue siendo fundamental contar con equipos que conozcan su mercado, comprendan sus necesidades y estén cerca de ellas. Valencia reúne las condiciones para convertirse en un punto importante dentro de nuestra estructura en España”, ha concluido Luis Merino.

Amundi refuerza su oferta de ETFs temáticos con tres nuevas soluciones sobre IA y tecnología

  |   Por  |  0 Comentarios

Canva

Amundi ha ampliado su oferta de ETFs temáticos con tres nuevas soluciones diseñadas para ofrecer a los  inversores una exposición específica a las megatendencias de la IA y la Tecnología del Futuro: el Amundi Global Space Technologies UCITS ETF, el Amundi Global Critical  Metals & Rare Earths UCITS ETF y el Amundi Global Electrification Infrastructure  UCITS ETF. Estos tres ETF cotizarán en Xetra y Euronext París el 20 de octubre. 

La demanda de exposiciones temáticas sigue creciendo, tanto entre los inversores  profesionales como en el segmento minorista y las plataformas digitales que buscan  formas sencillas y eficaces de capturar temas estructurales a largo plazo. Tras el  lanzamiento este verano de dos ETF temáticos centrados en chips de memoria y centros de datos, estos nuevos ETF amplían la oferta temática de Amundi para incluir los habilitadores físicos de la innovación tecnológica: metales críticos, redes eléctricas e infraestructura espacial.  

Según explica la firma, el Amundi Global Space Technologies UCITS ETF ofrece exposición a la cadena de valor  espacial, como la infraestructura espacial, los lanzadores o las estaciones terrestres, fundamentales para la navegación, la vigilancia y la conectividad global. 

Por otro lado, el Amundi Global Critical Metals & Rare Earths UCITS ETF busca obtener exposición a  compañías que desarrollan actividades en el ámbito de los metales y las tierras raras,  esenciales para el desarrollo de la cadena de valor de la IA y de las tecnologías  energéticas. 

El Amundi Global Electrification Infrastructure UCITS ETF proporciona exposición a  empresas que posibilitan la electrificación de la economía, las redes eléctricas y las  infraestructuras de transmisión y distribución Estas son fundamentales para satisfacer el  crecimiento estructural de la demanda de electricidad y garantizar la resiliencia y la  fiabilidad de las infraestructuras de red. 

Los índices temáticos ofrecen una nueva y más eficiente forma de centrarse en un tema de mercado específico, del mismo modo que lo hicieron los sectores cuando aparecieron hace décadas, y el apetito de los inversores por los ETF temáticos sigue mostrando un fuerte impulso. En Europa, las entradas netas ya han alcanzado casi 22.000 millones de euros en 2026, un año récord en el mercado europeo de ETF , ya que los inversores han buscado diversificar sus carteras mediante una exposición específica a temas de crecimiento estructural a largo plazo.

“Con estos tres ETF, Amundi acelera el desarrollo de su gama de soluciones temáticas, ofreciendo tanto a los inversores minoristas como a los institucionales una forma más precisa de acceder a temas específicos y de alta convicción, como la IA y la Tecnología del Futuro”, ha señalado Benoit Sorel, responsable de la línea de negocio de ETF e Indexación de Amundi.

Por su parte, Juan San Pío, Director Comercial de ETF, Indexing & Smart Beta para Iberia y  Latinoamérica de Amundi, ha afirmado: “Los inversores buscan cada vez más  posiciones más específicas que les permitan aprovechar las oportunidades que surgen  de las grandes transformaciones económicas y tecnológicas. La inteligencia artificial es  un claro ejemplo de ello, ya que su desarrollo impulsa necesidades de inversión en  ámbitos como los metales críticos, la electrificación y las tecnologías espaciales. Con el  lanzamiento de estas nuevas soluciones, Amundi da respuesta a esta demanda y  fortalece así su oferta temática de ETF, ofreciendo a los inversores nuevas herramientas  para expresar sus visiones de mercado con mayor precisión”.

¿Qué son los fondos semilíquidos?

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

Durante años, invertir en mercados privados implicaba aceptar un compromiso exigente: inmovilizar el capital durante ocho, diez o más años, sin posibilidad real de salida anticipada. Los fondos semilíquidos surgieron para suavizar esa restricción y acercar estas clases de activos a un público inversor más amplio.

Es un punto intermedio entre dos mundos. Un fondo semilíquido es un vehículo que invierte en activos que no cotizan en bolsa, como empresas no cotizadas, préstamos privados, infraestructuras o inmuebles, pero que ofrece al inversor cierta capacidad de entrar y salir de forma periódica. Se sitúa, así, entre los fondos tradicionales de liquidez diaria y los fondos cerrados clásicos de capital privado.

La diferencia clave está en la frecuencia. Mientras un fondo de renta variable convencional permite reembolsar participaciones cualquier día hábil, un semilíquido suele abrir ventanas de liquidez mensuales, trimestrales o incluso semestrales.

Cómo se gestiona la liquidez

Los activos subyacentes no pueden venderse de un día para otro sin sacrificar valor. Por eso, estos fondos incorporan mecanismos de protección para el conjunto de los partícipes. Los más habituales son:

  • Preaviso: el inversor debe comunicar su intención de salir con semanas o meses de antelación.
  • Límites de reembolso: muchos fondos fijan un tope por periodo, por ejemplo, un porcentaje del patrimonio total. Si las solicitudes lo superan, se atienden de forma proporcional.
  • Periodos de bloqueo inicial: es frecuente un plazo mínimo de permanencia antes de pedir la salida.
  • Reservas de liquidez: parte de la cartera se mantiene en activos más líquidos para atender reembolsos ordinarios.

Estos mecanismos no son un defecto, sino parte del diseño. Reconocen que la iliquidez del activo es inherente a la estrategia.

Qué busca el inversor

El atractivo principal es la prima de iliquidez: la rentabilidad adicional que, en teoría, se obtiene por mantener activos que no pueden venderse con rapidez. A ello se suma la diversificación, ya que los mercados privados tienen una dinámica distinta a la de los cotizados, y el acceso a oportunidades que no están disponibles en bolsa.

Además, el formato reduce barreras. Muchos vehículos semilíquidos admiten inversiones mínimas inferiores a las de los fondos cerrados tradicionales y evitan las llamadas de capital escalonadas, donde el inversor debe aportar fondos a medida que el gestor los solicita.

Riesgos y puntos de atención

La liquidez es “semi”, no total. En escenarios de tensión, cuando muchos partícipes quieren salir a la vez, los límites pueden activarse y retrasar el cobro. Es fundamental, por tanto, no considerar estas inversiones como capital de uso inmediato.

También conviene prestar atención a la valoración. Al tratarse de activos no cotizados, su precio se calcula mediante modelos y tasaciones periódicas, no mediante una cotización diaria, lo que puede suavizar artificialmente la volatilidad aparente. Y, como en toda estrategia alternativa, las comisiones suelen ser más elevadas que en la gestión tradicional.

Una herramienta, no una solución universal

Los fondos semilíquidos amplían las opciones para quienes buscan diversificar más allá de bolsa y renta fija. Su utilidad depende del horizonte temporal del inversor, de su necesidad de liquidez y de su comprensión de las condiciones de salida. Leer con detalle el folleto, entender las reglas de reembolso y asignar solo una parte prudente de la cartera son prácticas básicas antes de invertir.