Ardian, firma global de inversión privada con 200.000 millones de dólares en activos bajo gestión y supervisión en sus plataformas de capital riesgo, real estate y crédito privado, ha anunciado el lanzamiento de Ardian Access Infrastructure ELTIF (AAI ELTIF). Este fondo se ha diseñado para ampliar el acceso a la inversión privada en infraestructuras para los inversores que cumplan los requisitos en Europa, ofreciéndoles exposición a las capacidades de inversión en infraestructuras de Ardian a través de una única solución de inversión.
Se trata de un fondo evergreen y permitirá a los inversores privados acceder al flujo de operaciones de infraestructura global de Ardian en un formato específico, invirtiendo en infraestructura tanto directamente a través de sus actividades de inversión directa y coinversión, como indirectamente a través de inversiones en fondos subyacentes mediante sus actividades de mercado secundario, que suman 61.000 millones de dólares en activos bajo gestión.
AAI ELTIF es un nuevo segmento del fondo paraguas Ardian Access Series UCI Parte II, junto al segmento ya existente Ardian Access Infrastructure. Se trata de la última incorporación a la plataforma Ardian Access, que ofrece soluciones de inversión en formato evergreen, lo que permite a los inversores acceder a los mercados privados y diversificar su exposición actual con una experiencia de inversión específica. Los ELTIF son activos ilíquidos y conllevan el riesgo de pérdida parcial o total del capital.
Este lanzamiento se produce en un momento de gran demanda de inversión en infraestructuras, impulsada por tendencias subyacentes como la seguridad energética, la transición energética y la digitalización. Esta clase de activos también ofrece a los inversores privados características de cartera atractivas, entre las que destacan un rendimiento a largo plazo y resistente a lo largo de los ciclos económicos, flujos de caja recurrentes e ingresos indexados a la inflación.
A través de Ardian Access Infrastructure ELTIF, los inversores obtienen exposición a
1.- La estrategia pionera de Ardian en el sector de las infraestructuras, que gestiona 45.000 millones de dólares en activos y se centra en tres sectores clave: energía, infraestructuras digitales y transporte.
2.- Un equipo de aproximadamente 80 profesionales de inversión especializados, repartidos en ocho oficinas de Europa y América.
3.- El mismo flujo de operaciones y las mismas capacidades de suscripción con calidad institucional que los fondos de infraestructuras insignia de Ardian.
4.- Una sólida cartera diversificada de inversiones en infraestructuras privadas, con especial atención a los mercados europeos estables y desarrollados.
5.- Un enfoque centrado en las inversiones directas, complementado con coinversiones y operaciones secundarias, lo que proporciona fuentes adicionales de oportunidades de inversión atractivas y diversificación.
6.- Mínimos de inversión accesibles de 10 000 €, con la posibilidad de invertir mensualmente y de desplegar el capital de forma inmediata.
7.- El fondo también realizará inversiones minoritarias, además de nuestras actividades de operaciones secundarias y coinversiones.
Ardian lanza el AAI ELTIF en colaboración con iCapital, una plataforma global de tecnología financiera. Ardian aprovechará la gama completa de servicios y soluciones tecnológicas de iCapital para fondos de duración indefinida con el fin de ofrecer a los gestores de patrimonio y a sus clientes un acceso eficiente a oportunidades de inversión alternativas.
“Seguimos observando una fuerte demanda por parte de los inversores privados de patrimonio para construir carteras más diversificadas en los mercados privados. Las infraestructuras pueden desempeñar un papel importante dentro de esa asignación, ya que ofrecen a los inversores acceso a activos esenciales, además de atractivas características de diversificación. Con el ELTIF Ardian Access Infrastructure, ponemos nuestra estrategia de infraestructuras, con una trayectoria de 20 años, a disposición de una base de inversores más amplia, respaldada por los mismos equipos de inversión, la misma disciplina y la misma cartera de oportunidades que nuestras estrategias institucionales”, afirmó Jan Philipp Schmitz, presidente ejecutivo de Ardian.
Por su parte, Daniel von der Schulenburg, CEO Infrastructure y Head of Infrastructure Germany, Benelux y Northern Europe de Ardian reconoció que cree que “este es un momento especialmente propicio para invertir en infraestructuras. Se necesitan inversiones significativas en toda Europa para impulsar la transición energética, reforzar la seguridad energética y llevar a cabo la siguiente fase de la digitalización, y el capital privado desempeña un papel clave a la hora de respaldar esa transformación. Nuestra estrategia se centra en las infraestructuras esenciales que sustentan la actividad económica cotidiana, en las que la demanda puede mostrarse resistente a los ciclos económicos y los ingresos suelen estar regulados o fijados contractualmente, lo que proporciona un rendimiento en efectivo recurrente al tiempo que está vinculado a la inflación. La combinación de estas necesidades de inversión estructural a largo plazo y las características fundamentales de las infraestructuras hacen que esta clase de activos resulte especialmente atractiva en la actualidad».
Foto cedidaDe izquierda a derecha: Vahit Alili, cogestor de carteras de Global Direct IV & Rainer Ender, director global de private equity de Schroders Capital
Schroders Capital, la división de mercados privados de Schroders, con un volumen de activos de 113.700 millones de dólares, ha aunciado el cierre definitivo de su fondo insignia de coinversión, el Schroders Capital Private Equity Global Direct IV (“Global Direct IV”), con un volumen de 1.300 millones de dólares. Según explica, se trata del mayor fondo de private equity cerrado y gestionado de forma colectiva de Schroders Capital hasta la fecha y se suma al crecimiento continuo de su plataforma de private equity, que ha captado más de 5.000 millones de dólares de capital este año.
El fondo, domiciliado en Luxemburgo, ha captado capital a nivel mundial. Entre los principales países en cuanto a captación de fondos figuran España, Alemania, Suiza, el Reino Unido, Bélgica, Israel y Estados Unidos. Según indican, Global Direct IV es un fondo de coinversión especializado en compañías de pequeña y mediana capitalización (con un valor empresarial que suele ser inferior a 1.000 millones de dólares), y que invierte principalmente en Europa y Estados Unidos, complementado con una asignación selectiva a inversiones de crecimiento en Asia. Ofrece a los inversores acceso a una cartera diversificada en cinco sectores clave: salud, tecnología, servicios empresariales, consumo e industria.
Su estrategia se centra en empresas con sólidos fundamentales y un potencial de crecimiento transformador, invirtiendo junto a gestores especializados (General Partner o GP, por sus siglas en inglés) en los casos en que la creación de valor pueda impulsarse mediante el crecimiento orgánico, estrategias de «buy-and-build», la expansión internacional y la profesionalización de la gestión. Desde su lanzamiento en 2024, Global Direct IV ha suscitado un gran interés entre una amplia gama de inversores institucionales y family offices que buscan aprovechar las ventajas de una estrategia global diversificada centrada en inversiones de private equity en pequeñas y medianas empresas.
“Haber captado 1.300 millones de dólares supone un hito importante tanto para Global Direct IV como para nuestra plataforma de private equity en general, lo que demuestra la confianza que los clientes depositan en nuestra estrategia y en nuestra capacidad de ejecución. 2026 marca nuestro tercer año consecutivo de captación récord, con más de 5.000 millones de dólares recaudados en toda la plataforma este año, lo que refleja tanto la solidez de nuestras relaciones con los patrocinadores como nuestra capacidad para identificar, llevar a cabo y gestionar de forma constante oportunidades con un importante potencial de crecimiento transformador. En un momento en el que la volatilidad y la incertidumbre son factores clave para los inversores, nuestro enfoque de largo plazo y nuestra experiencia contrastada en el segmento de pequeña y mediana capitalización nos han permitido ofrecer muy buenos resultados a nuestros inversores”, ha comentado Rainer Ender, director global de Private Equity de Schroders Capital.
Con más de 260 coinversiones cerradas y un historial de rentabilidad de 3,3 veces el MOIC (múltiplo sobre el capital invertido, por sus siglas en inglés) en 86 inversiones parcial o totalmente liquidadas, la estrategia de coinversión de Schroders Capital ha demostrado su solidez en períodos de incertidumbre. Los últimos movimientos en la cartera lo han puesto de manifiesto, ya que se espera que las tres salidas de coinversiones anunciadas más recientemente generen una rentabilidad combinada de 6,0 veces el MOIC y más de 1.200 millones de dólares en ingresos. Entre ellas se incluyen AerFin, el especialista británico en el mercado posventa de la aviación, que está siendo adquirido por un comprador estratégico tras una importante expansión internacional y un crecimiento operativo; Saber Power Services, un proveedor de servicios de infraestructura energética de misión crítica, cuya adquisición por parte de un inversor financiero ya se ha anunciado; y Pharmacy2U, la plataforma digital líder en el sector sanitario del Reino Unido, que obtuvo un resultado satisfactorio gracias al apoyo de Schroders Capital, tanto a través de la coinversión como de financiación preferente.
Por su parte, Vahit Alili, cogestor de carteras de Global Direct IV, ha añadido: “Nos complace haber alcanzado el cierre definitivo de Global Direct IV. Como coinversor líder a nivel mundial en el segmento de pequeña y mediana capitalización, creemos que este segmento sigue ofreciendo un amplio y atractivo conjunto de oportunidades. Global Direct IV se basa en nuestra probada plataforma de coinversión, centrada en la suscripción conjunta de inversiones con gestores generales especializados. El enfoque estratégico de invertir en crecimiento transformador, combinado con un enfoque diversificado a nivel mundial, ha sido fundamental para nuestro éxito; los recientes ingresos generados son prueba de ello. Dado que seguimos observando una fuerte demanda por parte de los inversores de un acceso diferenciado al private equity, esperamos aprovechar este impulso”.
Con 29.700 millones de dólares en activos bajo gestión, la plataforma de private equity de Schroders Capital cuenta con una trayectoria de más de 25 años invirtiendo a lo largo de todo el ciclo de vida —desde compromisos en fondos primarios hasta coinversiones directas e inversiones de continuación—, con un enfoque estratégico en adquisiciones de pequeñas y medianas empresas, empresas en fase de crecimiento y venture capital global.
Foto cedidaAnesa Mulabecirovic Sahnoun, médico de formación, doctora en Medicina (PhD), MBA por la Norwegian School of Economics y gestora de cartera de DNB Fund Women´s Health
DNB Asset Management ha anunciado el registro en España de DNB Fund Women’s Health, un fondo global de renta variable temática lanzado recientemente que invierte en compañías que desarrollan productos y servicios destinados a cubrir las necesidades de salud de las mujeres a lo largo de las distintas etapas de su vida. La estrategia proporciona acceso a una oportunidad de crecimiento estructural a largo plazo impulsada por tendencias demográficas, la innovación sanitaria, una mayor concienciación social y la evolución de las necesidades de las pacientes.
El fondo invierte a nivel global en compañías farmacéuticas, de tecnología médica, diagnóstico y salud del consumidor con una exposición demostrable al ámbito de la salud femenina. Este registro refuerza el compromiso de DNB Asset Management de ofrecer a los inversores españoles acceso a oportunidades de inversión temática diferenciadas. La salud femenina sigue siendo una de las áreas más infrarrepresentadas dentro del sector sanitario global en términos de inversión. Históricamente, la financiación para la investigación, la evidencia clínica y la innovación han estado por detrás de la carga real de enfermedad que afecta a las mujeres, aunque esta brecha está comenzando a cerrarse.
El aumento de la concienciación, los avances científicos y los cambios en las prioridades sanitarias están acelerando la innovación y ampliando las oportunidades de inversión en este segmento. Entre los principales motores estructurales que respaldan esta temática destacan el aumento de la esperanza de vida, una mayor atención a los retos específicos de la salud femenina, los avances en diagnóstico y tecnología médica, así como desarrollos regulatorios que fomentan una mejor representación de las mujeres en los ensayos clínicos y soluciones sanitarias más personalizadas.
“La salud femenina representa una de las oportunidades de inversión más atractivas a largo plazo dentro del sector sanitario. Creemos que la combinación de innovación, evolución demográfica y una creciente concienciación está creando un entorno favorable para las compañías que desarrollan soluciones capaces de mejorar los resultados de salud de las mujeres a lo largo de toda su vida”, señaló Anesa Mulabecirovic Sahnoun, gestora de cartera de DNB Fund Women’s Health.
El universo de inversión se estructura en torno a tres pilares: Prevención, Tratamiento y Calidad de Vida, abarcando compañías dedicadas al diagnóstico precoz y cribado, terapias innovadoras y productos y servicios diseñados para promover el bienestar y un envejecimiento saludable. Partiendo de un universo global de más de 600 compañías con exposición relevante a la salud femenina, la cartera suele invertir entre 35 y 50 posiciones seleccionadas mediante gestión activa y análisis fundamental. La estrategia incluye tanto empresas especializadas en salud femenina como compañías diversificadas de mayor tamaño que cumplen los criterios del fondo en cuanto a relevancia demostrada para esta temática.
El fondo está gestionado por Anesa Mulabecirovic Sahnoun, médico de formación, doctora en Medicina (PhD) y MBA por la Norwegian School of Economics, quien codirige las estrategias de inversión especializadas en salud de DNB desde 2021. Asimismo, el fondo se beneficia de la colaboración con los equipos de salud, tecnología y renta variable global de DNB Asset Management. DNB Fund Women’s Health promueve características medioambientales y/o sociales de conformidad con el Artículo 8 del Reglamento de Divulgación de Finanzas Sostenibles (SFDR) y está diseñado para inversores a largo plazo que buscan exposición a una temática innovadora dentro del sector sanitario respaldada por tendencias estructurales de crecimiento.
“Los datos muestran que todavía existe una importante barrera de confianza a la hora de dar el primer paso. Para que más personas puedan acercarse a la inversión, es fundamental facilitar el acceso y ofrecer alternativas que permitan empezar con importes pequeños, al tiempo que se proporciona información clara para tomar decisiones con mayor seguridad. En Mintos, por ejemplo, es posible comenzar a invertir desde 1 euro, lo que puede contribuir a reducir una de las barreras de entrada para quienes aún no se han dado el paso”, enfatiza Martins Sulte, CEO y cofundador de Mintos.
Entre los españoles que invierten activamente, el 69% lo hace de forma regular. Pero esa cifra global esconde un país con formas muy distintas de relacionarse con el dinero: mientras un catalán invierte cada mes de forma disciplinada (y se atreve con las criptomonedas más que nadie), un valenciano prefiere productos con bajo riesgo, un castellanoleonés invierte casi obsesionado con la jubilación, y casi la mitad del país ni siquiera se plantea empezar, frenada sobre todo por el miedo a la inestabilidad geopolítica. Estas son algunas de las principales conclusiones del Barómetro Mintos 2026, el primer estudio que la plataforma europea de inversión Mintos realiza en nuestro país para conocer de primera mano cómo somos los españoles a la hora de invertir.
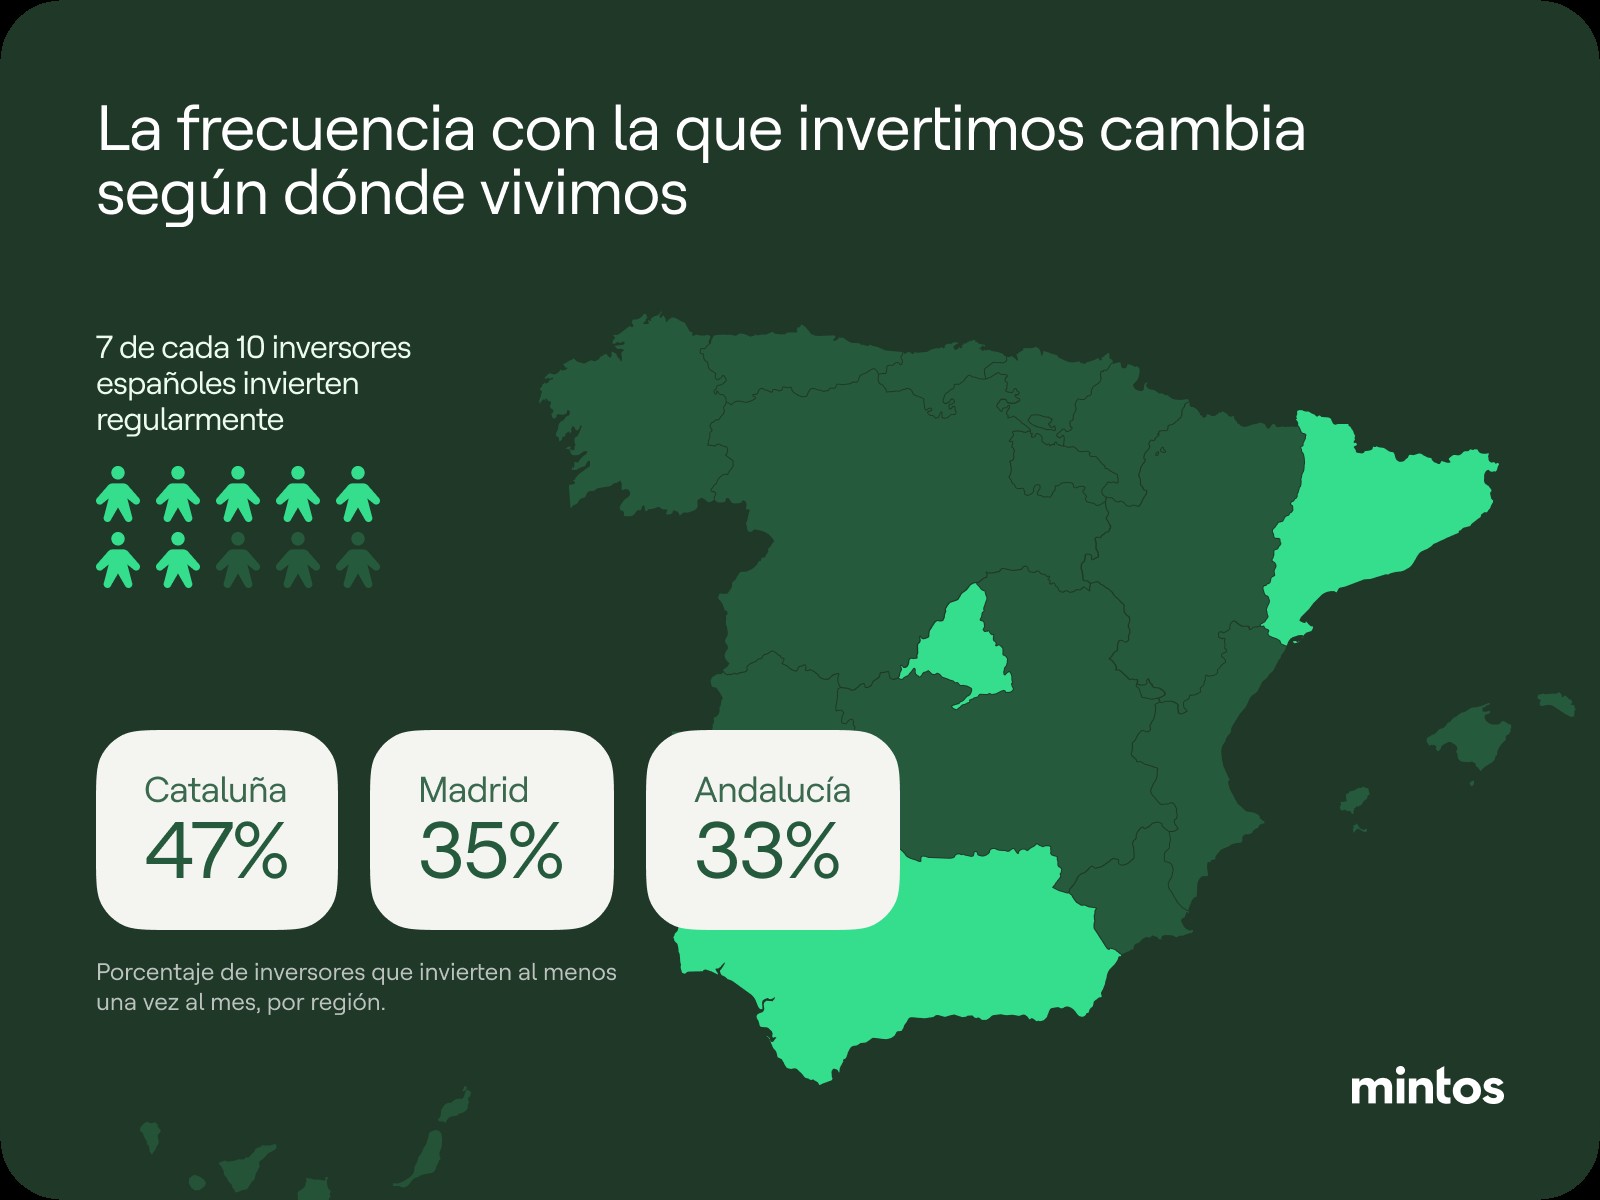
Gráfico de frecuencia de inversión según la Comunidad Autónoma. Fuente: Mintos
1 de cada 2 catalanes invierte cada mes; en Madrid y Andalucía la constancia cae 16 puntos
La disciplina inversora tiene nombre y apellido regional. En Cataluña, 1 de cada 2 inversores (47%) invierte de forma planificada y regular, lo que equivale a hacerlo al menos una vez al mes. En Madrid esa cifra baja al 35%, y en Andalucía, al 33%, una brecha de 16 puntos entre las regiones más y menos constantes del país. La Comunidad de Castilla y León, por su parte, no destaca tanto por la frecuencia como por el volumen: es, junto con Galicia, la comunidad que destina un mayor porcentaje de sus ahorros totales a inversión.
El interés futuro y las carteras actuales muestran perfiles de producto distintos, y Cataluña rompe el molde con la cripto
Preguntados por los productos que prefieren a la hora de invertir a futuro, los españoles sitúan en primer lugar a las cuentas de ahorro con ventajas y los depósitos (28%), seguidos de los fondos de inversión (27%) y la bolsa (24%). Sin embargo, entre quienes ya invierten, estos mismos productos tienen una presencia mayor en sus carteras: cuentas de ahorro y depósitos (46%), bolsa (43%) y fondos (42%).
Esta diferencia entre preferencia declarada e inversión efectiva refleja que las decisiones de quienes ya han dado el paso de invertir pueden ser más amplias de lo que sugieren sus intenciones iniciales. La bolsa, por ejemplo, ocupa una posición especialmente relevante en las carteras reales, con una presencia 19 puntos superior a la proporción de españoles que la señala como su opción preferida.
Cataluña es el caso más llamativo: un 46% invierte en fondos y un 33% en criptomonedas, ligeramente por encima de la media nacional en ambos casos. En la Comunidad Valenciana, el 43% de los consumidores afirma que prefiere inversiones seguras con menor rentabilidad. Castilla-La Mancha, por su parte, combina una preferencia por la bolsa (31%) con una menor exposición a opciones de alto riesgo: solo un 2% de sus inversores se siente cómodo con ellas.
“Como evidencian los datos, los inversores se muestran abiertos a ampliar sus opciones una vez que empiezan a invertir. Explorar distintas clases de activos permite construir carteras más adaptadas a los objetivos y al nivel de riesgo de cada inversor. Por eso, el reto está también en facilitar que los inversores conozcan y puedan evaluar las diferentes alternativas”, señala Sulte.
Casi dos tercios de los no inversores no prevén empezar, y la preparación también varía por región
Entre quienes no invierten, el 63% no prevé empezar en el futuro. Casi la mitad (49%) además afirma que no se sienten preparados para hacerlo. Esta falta de preparación es especialmente elevada entre los no inversores de la Comunidad Valenciana (55%), Madrid (54%) y Cataluña (53%).
Aquí también hay contrastes: la Comunidad Valenciana es la región donde más gente se siente preparada para dar el paso (9%, frente al 7% de media nacional), justo lo contrario de lo que cabría esperar siendo, como veremos, la comunidad más reacia al riesgo de todo el país.
“Los datos muestran que todavía existe una importante barrera de confianza a la hora de dar el primer paso. Para que más personas puedan acercarse a la inversión, es fundamental facilitar el acceso y ofrecer alternativas que permitan empezar con importes pequeños, al tiempo que se proporciona información clara para tomar decisiones con mayor seguridad. En Mintos, por ejemplo, es posible comenzar a invertir desde 1 euro, lo que puede contribuir a reducir una de las barreras de entrada para quienes aún no se han dado el paso”, apunta Martins.
Libertad financiera y jubilación, motivación nacional; pero Castilla y León se sale de la media
A nivel nacional, los principales motivos que podrían animar a empezar o seguir invirtiendo son alcanzar mayor seguridad e independencia financiera (32%) y ahorrar para la jubilación u objetivos a largo plazo (32%). En este sentido, la Comunidad Valenciana prioriza una mayor seguridad e independencia financiera (39%).
En Castilla y León, casi 1 de cada 2 (48%) señala ahorrar para la jubilación u objetivos a largo plazo como una motivación para empezar o seguir invirtiendo. Este interés por complementar la planificación de la jubilación cobra especial relevancia en un contexto de envejecimiento de la población y de creciente presión sobre el sistema de pensiones.
La inestabilidad geopolítica, el miedo número uno a la hora de invertir
Un 40% de los españoles señala la inestabilidad geopolítica como su principal factor externo de incertidumbre a la hora de invertir. Esa cifra se dispara en Castilla y León, donde alcanza al 51% de la población, y también es especialmente alta en Galicia (48%). Por otro lado, la alta volatilidad del mercado y los cambios repentinos de los precios son especialmente relevantes para los castellanomanchegos con un 40%.
«En general los datos del estudio de Mintos ponen en evidencia que no existe un único inversor en España. Los datos muestran diferencias regionales en cómo los españoles se relacionan con el riesgo, el ahorro y sus objetivos financieros. Mientras que algunas regiones se centran más en la disciplina de inversión, otras dan mayor importancia a la seguridad u orientan sus decisiones de inversión hacia objetivos concretos, como la jubilación. Ahora el reto no es solo hacer que más personas inviertan, sino entender las diferencias regionales para acercar las distintas alternativas de inversión afines a cada usuario», explica el CEO de Mintos.
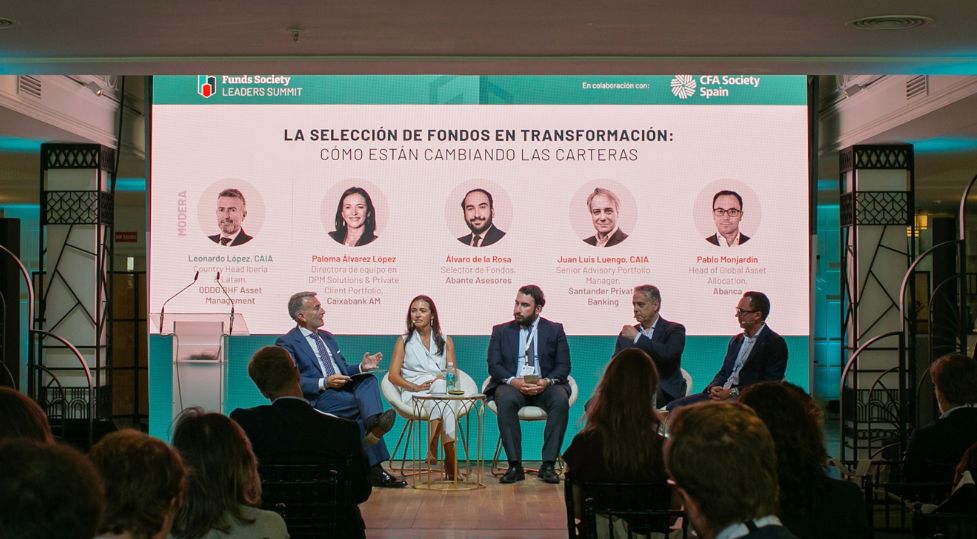
Foto cedidaDe izquierda a derecha: Leonardo López, CAIA, Country Head Iberia & Latam de Oddo BHF Asset Management; Paloma Álvarez López, directora de equipo en DPM Solutions & Private Client Portfolio de CaixaBank AM; Álvaro de la Rosa, selector de fondos de Abante Asesores; Juan Luis Luengo, Senior Advisory Portfolio Manager de Santander Private Banking y Pablo Monjardín, Head of Global Asset Allocation de Abanca.
La II edición del Funds Society Leaders Summit, en colaboración con CFA Society España, contó con un panel de selectores que desgranó cómo están cambiando las carteras, como eje fundamental. Moderada por Leonardo López, CAIA, Country Head Iberia & Latam de Oddo BHF Asset Management, la mesa redonda desveló las demandas de los selectores, trató el papel de los ETFs, los activos alternativos y la inteligencia artificial en las carteras, entre otros temas.
Paloma Álvarez López, directora de equipo en DPM Solutions & Private Client Portfolio de CaixaBank AM, ve necesario para una correcta selección de fondos, primero, tener acceso a los mejores de cada categoría y, segundo, contar con fondos consistentes con las filosofías de inversión, “para que encontremos exactamente lo que se dice en la gestión”. Sin olvidar la transparencia, es decir, “un zoom de la composición de los fondos”.
Por su parte, Juan Luis Luengo, Senior Advisory Portfolio Manager de Santander Private Banking, admite que su obsesión era construir una lista que fuera “suficientemente grande” de productos y suficientemente buena “para tener ese escaparate con todas las opciones posibles. Pero el futuro depara una metodología distinta, según Luengo, apoyada en la búsqueda de descorrelación con el mercado, la consistencia del producto, un buen proceso de inversión, etcétera.
Asimismo, Álvaro de la Rosa, selector de fondos de Abante Asesores, ve indispensable conocer mejor el producto. Mientras, Pablo Monjardín, Head of Global Asset Allocation de Abanca, ve indispensable conocer mejor el producto, pero también tener un proceso bien definido y contar con rapidez para llevar los productos incluidos en la lista a la cartera. En definitiva, “anticiparle al selector cuáles son los títulos que necesita, cuáles son las ideas que se están analizando desde el punto de vista de asesoramiento, desde el punto de vista del gestor de carteras, para que luego el selector se analice y tenga su responsabilidad de conocer muy bien el universo, conocer muy bien la industria”, explica Mojardín.
Álvarez, eso sí, es partidaria de contar con listas amplias porque “tenemos que atender la demanda de muchos tipos de clientes”. Además, lo idóneo es que esas listas estén respaldadas por análisis de inversión.
En este punto, De la Rosa desveló que observa concentración en la oferta de fondos elegibles pero también que hay muchos mercados en los que se han habilitado “muchas oportunidades abiertas”. Luengo, por su parte, admitió que una de las mejoras que han ido introduciendo en el equipo es incrementar la comunicación de análisis y gestión, o asesoramiento. “En el momento que sale una oportunidad que pensamos que es buena, pasamos al equipo de análisis esta propuesta” para aprobarla.
Indexación
La indexación fue uno de los grandes temas tratados en el panel. Monjardín apuntó queda juego en la parte de renta fija. En la parte de renta variable, asegura el experto, ve una tendencia muy clara hacia la indexación, pero él se inclina preferentemente por combinar la gestión pasiva dentro de la renta variable con gestores activos, que aporte algo diferente. De la Rosa coincidía en buena parte con Monjardín, puesto que es partidario de que parte de la cartera esté en gestión activa, pero también que existen fondos temáticos y sectoriales que cuentan con compañías interesantes que no entran en los grandes índices y que sirven para diversificar la inversión.
Álvarez ve interesante la indexación para tener exposición a “determinadas áreas geográficas, muy concretas”, mientras que Luengo admitió que la indexación es el futuro, pero también que, en su caso, se fija bastante en los costes.
Inteligencia artificial
También hubo tiempo para hablar de la temática de moda, la inteligencia artificial. Monjardín afirmó que la IA “ha venido a cambiar prácticamente cada una de las fases del proceso”, desde la análisis y selección de los fondos hasta la gestión de carteras, de tal manera, que “puede añadir un extra en gestión discrecional de carteras”, además de “ser capaces de cubrir un mayor universo de fondos” . Luengo hizo referencia a que la búsqueda de la eficiencia que promete la IA puede suponer, “más tiempo para tomar decisiones”, aunque también observa que la IA también está cambiando los clientes, “que llegan con respuestas de ChatGPT”.
Eso sí, pese a los cambios que se avecinan, Álvarez ve un aspecto inmutable a pesar de la IA: el criterio profesional, que “no va a desaparecer”. Es decir, será un complemento para tomar decisiones o distinguir la filosofía de inversión de los fondos, pero no sustituirá a la figura humana en otros aspectos, según la experta.
Alternativos
En inversión en mercados alternativos, De la Rosa asegura que los alternativos líquidos se irán incorporando a las carteras, mientras que el proceso de los ilíquidos será un poco más lento. Incluso, admite que han sido más selectivos en los últimos dos años a la hora de incluirlos en las carteras.
Por su parte, Luengo reconoce que la inclusión de este tipo de activos en las carteras ha sido cliente a cliente, examinando cuáles van a poder tener acceso en sus carteras dependiendo de su situación personal. Respecto a los alternativos semi líquidos, los evergreen, Luengo opinó que algo que es ilíquido per se, no se convierte en líquido por un mero cambio y rechazó por ahora su uso en detrimento de otras opciones, como los alternativos líquidos.
Monjardín, si bien observa cierta “sobre promesa” sobre la inversión en alternativos, sí ve margen o capacidad para incorporar alternativos con el formato tradicional de fondo cerrado, “sobre todo en la parte de banca privada”.
Álvarez ve valor en los activos líquidos e ilíquidos dentro de la inversión alternativa y valoró la descorrelación que implica este tipo de inversiones. “Hay futuro”, sentencia.
Como cierre del panel, los tres ponentes coincidieron en la necesidad de romper con la dinámica de entender la rentabilidad como un input y, por tanto, de romper con el sesgo de “mirar hacia atrás, del sesgo del retrovisor”.
Los españoles ahorran y acumulan menos patrimonio que la media de sus vecinos europeos, pero muestran una mayor predisposición hacia las herramientas basadas en IA. Esta es la principal conclusión del estudio European Savings Barometer, una iniciativa presentada por Crédit Agricole y realizada en colaboración con Occurrence-Ifop en Francia, Alemania, Italia y España.
Según el documento, que analiza los hábitos, las decisiones y las expectativas de los ahorradores en estos cuatro mercados, España muestra un clara dualidad entre menor ahorro y mayor confianza en la IA.
Según explica en sus conclusiones, esta apertura, no obstante, está condicionada por la confianza: los ahorradores buscan garantías, transparencia y una comprensión clara del funcionamiento de estas herramientas antes de delegar en ellas la gestión de sus ahorros.
En línea con esta tendencia, la confianza sigue siendo el principal requisito para avanzar en la digitalización del ahorro: el 34% prioriza la solvencia financiera y las garantías de la plataforma, el 32% la transparencia en las comisiones y el 26% la información clara sobre sus ahorros e inversiones. La predisposición a utilizar soluciones automatizadas también es superior: el 38% permitiría a la IA aplicar reglas predefinidas para gestionar una parte de sus ahorros, frente al 36% de media, mientras que el 32% podría trasladar sus ahorros a una plataforma predominantemente automatizada durante los próximos 12 meses, frente al 27% de media.
Movilidad del ahorro: La brecha de ahorro se reduce a medida que el patrimonio permite una inversión más activa
En España, la movilidad del ahorro se sitúa ligeramente por debajo de la media de los mercados analizados. Durante los últimos 12 meses, el 43% de los ahorradores españoles tomó alguna decisión respecto a una parte de sus ahorros, frente a una media del 44,9%. La capacidad de ahorro también es inferior: los españoles destinan una media de 506 euros al mes al ahorro frente a los 617 euros de media en los mercados analizados y, han acumulado un patrimonio de 51.560 euros, frente a una media de 85.055 euros, lo que supone una diferencia cercana al 40%.
Sin embargo, el patrimonio sigue siendo el principal motor de la vitalidad del ahorro en España: entre los ahorradores con más de 100.000 euros en activos, el Savings Vitality Index alcanza los 69 puntos, frente a 53 puntos entre quienes se sitúan por debajo de este umbral. Esto confirma que, una vez que los ahorradores españoles han acumulado un patrimonio significativo, aumenta considerablemente su interés por una gestión más activa y por la diversificación.
Los ahorradores españoles adoptan una estrategia equilibrada en materia de riesgo: el 39% busca equilibrar riesgo y rentabilidad en su estrategia de ahorro. Los depósitos a la vista (43%), los fondos de inversión (39%) y los productos de ahorro para la jubilación o fondos de pensiones (33%) son los productos más extendidos entre los ahorradores. La creación de un colchón financiero de seguridad continúa siendo la principal motivación para ahorrar, señalada por el 37% de los encuestados, por delante de objetivos a largo plazo como la jubilación o ayudar económicamente a sus hijos (26%).
Confianza en las plataformas digitales: La predisposición digital convive con la demanda de asesoramiento de confianza
El panorama del ahorro en España se estructura en torno a tres perfiles significativos y de tamaño similar:
Digital Project Seekers → Ahorradores orientados a proyectos digitales (22,3%)
Guided Safety Seekers → Ahorradores que buscan seguridad y asesoramiento (22,2%)
Digital Wealth Movers → Ahorradores digitales orientados a la gestión patrimonial (18,9%)
Esta distribución configura un mercado dual: por un lado, un segmento dinámico y orientado hacia lo digital, abierto a nuevas soluciones; por otro, un segmento centrado en la confianza, el asesoramiento y la seguridad. Los dos perfiles con una mayor orientación digital – Digital Project Seekers y Digital Wealth Movers – representan conjuntamente el 41,2% de los ahorradores españoles y registran puntuaciones en el Índice de Confianza en la IA (AI Confidence Index), significativamente superiores a la media nacional.
Al mismo tiempo, una proporción significativa de los ahorradores corresponde al perfil Guided Safety Seekers (22,2%), lo que pone de manifiesto la necesidad de combinar las herramientas digitales con el apoyo y la confianza que proporciona el asesoramiento humano. Este perfil tiene una edad media más elevada y presenta una menor movilidad del ahorro (Mobility Index de 29, frente a 42 en el resto de los ahorradores españoles) y busca principalmente asesoramiento antes de tomar decisiones: el 97% solicita asesoramiento sobre sus ahorros y el 82% prefiere un asesor humano frente a uno digital.
Automatización e IA: España lidera en predisposición hacia la IA, pero la confianza sigue siendo el factor decisivo
En términos generales, los ahorradores españoles muestran una actitud más favorable hacia la IA que sus vecinos europeos. El 33% confía plenamente tanto en las plataformas digitales como en la IA, frente al 30% en el resto de los mercados analizados. Los ahorradores españoles también muestran una mayor predisposición a considerar el uso de la automatización que sus homólogos europeos: el 47% está totalmente de acuerdo con que el asesoramiento automatizado puede ayudarles a elegir y supervisar sus productos de ahorro, siempre que comprendan cómo funciona, frente al 44% en el resto de países.
La disposición a delegar parte de la gestión también supera la media: el 38% estaría dispuesto a permitir que la IA aplique reglas predefinidas para gestionar una parte de sus ahorros, frente al 36% en el resto de mercados analizados. Asimismo, el 32% afirma que podría trasladar sus ahorros a una plataforma predominantemente automatizada durante los próximos 12 meses, frente a una media del 27%. Esta predisposición continúa estando claramente condicionada por la necesidad de contar con garantías y generar confianza: la solvencia financiera y las garantías de la plataforma (34%), la transparencia en las comisiones (32%) y la información clara sobre los ahorros y las inversiones (26%) son los principales factores que, según los ahorradores españoles, les proporcionarían confianza antes de trasladar sus ahorros a una plataforma digital.
Además, en este marco, Crédit Agricole ha desarrollado el Savings Vitality Index, un indicador propio que combina tres dimensiones: la movilidad del ahorro, la confianza en las plataformas digitales y la predisposición hacia la automatización y la inteligencia artificial (IA). España obtiene una puntuación de 52 sobre 100, frente a una media de 53 puntos en el resto de mercados analizados en términos de vitalidad del ahorro.
El rasgo definitorio del entorno de inversión actual ya no es simplemente la existencia de tipos de interés más altos, sino la creciente dispersión entre países, sectores e emisores. Aunque el crecimiento global se ha mostrado resiliente a pesar de los elevados tipos, la incertidumbre inflacionista y las tensiones geopolíticas, los motores subyacentes del crecimiento están cada vez menos sincronizados. La capacidad fiscal difiere drásticamente entre países, la adopción de la inteligencia artificial está creando claros ganadores y perdedores, y las políticas comerciales están reconfigurando las cadenas de suministro y los flujos de capital. El resultado es un mundo en el que los resultados económicos y de mercado se diferencian cada vez más, generando tanto oportunidades como riesgos para los inversores activos.
La política monetaria refleja de forma creciente esta dispersión. La era de las actuaciones coordinadas entre bancos centrales parece haber quedado atrás, ya que los responsables de las políticas responden a distintas presiones inflacionistas, trayectorias de crecimiento, condiciones del mercado laboral y realidades fiscales. Algunas economías siguen enfrentándose a una inflación persistente y a una demanda sólida, mientras que otras afrontan un desaceleración del crecimiento y mayor presión para aplicar recortes. La divergencia entre bancos centrales se está convirtiendo en un rasgo estructural de los mercados, más que en una anomalía cíclica.
Estas mismas fuerzas son aún más evidentes dentro de los mercados de crédito. Los fundamentales corporativos se mantienen en general saludables, pero la brecha entre ganadores y perdedores continúa ampliándose. La inversión vinculada a la IA en tecnología, suministros públicos (utilities), infraestructura energética y centros de datos está generando sustanciales necesidades de capital y emisión de deuda, mientras que la disrupción tecnológica desafía modelos de negocio consolidados en numerosos sectores. Con los diferenciales de crédito en niveles históricamente estrechos, la dispersión importa más que nunca. Consideramos que la oportunidad reside menos en capturar una mayor compresión de diferenciales y más en identificar a los futuros ganadores evitando a los perdedores del mañana.
Los mayores rendimientos de partida siguen siendo una de las oportunidades más atractivas para los inversores en renta fija. Tras más de una década de tipos excepcionalmente bajos, los inversores pueden volver a obtener atractivos niveles de ingresos sin necesidad de descender excesivamente en el espectro de calidad crediticia. Los rendimientos reales también se encuentran cerca de la parte alta del rango posterior a la crisis financiera global, lo que hace que las valoraciones resulten atractivas no solo desde la perspectiva de la rentabilidad total, sino también sobre una base real. El retorno de entradas significativas de flujos hacia la renta fija refleja esta realidad, a medida que los inversores reconocen que los ingresos y el carry, más que la compresión de diferenciales, impulsarán la mayor parte de las rentabilidades futuras.
La demanda de renta fija de alta calidad se ha mantenido excepcionalmente fuerte. Los compradores en busca de cupón continúan atraídos por el activo gracias a sus rentabilidades atractivas, mientras que muchos inversores mantienen infraponderaciones históricas en renta fija tras años de tipos bajos y fuerte comportamiento de la renta variable. Al mismo tiempo, la magnitud de las ganancias bursátiles en los últimos años ha generado un impulso natural de reequilibrio de carteras hacia los bonos. Estos flujos han ayudado a respaldar el crédito de alta calidad y los mercados securitizados, incluso en un contexto de elevadas emisiones.
Quizás el factor más relevante sea que los índices de referencia ponderados por capitalización de deuda continúan concentrándose en los segmentos más endeudados del mercado. Los gobiernos con mayores déficits emiten más deuda y, por tanto, ostentan un mayor peso en el índice. De igual modo, los sectores con mayores necesidades de financiación pasan a ocupar proporciones más elevadas en los índices corporativos, independientemente de su valoración, apalancamiento o fundamentales. En el índice U.S. Aggregate, la exposición a deuda pública estadounidense (Treasuries) se ha más que duplicado en las últimas dos décadas, al tiempo que la duración ha aumentado significativamente, dejando a los inversores pasivos con una concentración y una sensibilidad a los tipos de interés mayores de lo que perciben. A nuestro juicio, esto genera una desconexión creciente entre la composición de los índices y las oportunidades de inversión reales.
Esto implica también que algunas de las oportunidades más atractivas puedan encontrarse fuera de los índices de referencia tradicionales. El universo elegible de renta fija más allá del U.S. Aggregate es más amplio y diverso que el propio índice, abarcando crédito securitizado, deuda soberana global, mercados emergentes, préstamos, financiación privada y directa, entre otras áreas donde los inversores activos pueden actuar con mayor deliberación respecto a valoración, estructura, calidad crediticia y liquidez. Un enfoque puramente pasivo corre el riesgo de asignar capital en función de dónde se ha emitido deuda, en lugar de hacerlo donde el inversor recibe una compensación adecuada por el riesgo asumido.
Este entorno refuerza la importancia de la gestión activa, la asignación dinámica de activos y la construcción de carteras resilientes. Con diferenciales estrechos, mayor dispersión macroeconómica y fundamentales divergentes entre emisores, el margen de error es menor. Esto justifica mejorar la calidad de la cartera, priorizando modelos de negocio duraderos, balances sólidos y sectores que remuneren adecuadamente el riesgo. La renta fija de mayor calidad, los activos securitizados y las exposiciones crediticias seleccionadas ofrecen la oportunidad de obtener ingresos atractivos manteniendo la resiliencia ante diversos escenarios económicos. En un mundo con abundante carry pero potencial limitado de compresión de diferenciales, el éxito dependerá menos de buscar rentabilidad adicional y más de preservar el capital, evitar créditos en deterioro, rotar dinámicamente entre sectores y países, y permitir que el cupón se acumule con el tiempo.
Temas clave para la segunda mitad de 2026
Aumento de la dispersión macroeconómica: Impulsa una mayor diferenciación entre países, mercados de tipos, divisas, sectores e emisores.
Divergencia entre bancos centrales: Se consolida como un rasgo estructural del mercado; la Fed liderada por Warsh añade incertidumbre sobre su función de reacción, con un sesgo de riesgos más orientado a nuevos endurecimientos que a recortes.
Rendimientos de partida elevados: Siguen ofreciendo una oportunidad atractiva para incrementar la asignación a renta fija y mejorar los ingresos de la cartera.
Tipos reales en máximos: Permanecen cerca de la parte alta de su rango post-crisis financiera, haciendo atractivas las valoraciones en términos reales y nominales.
Prevalencia del carry: Los flujos hacia la renta fija reflejan la preferencia por el ingreso y el carry como motores principales de rentabilidad, apoyados por el reequilibrio tras años de ganancias bursátiles.
Presión fiscal y concentración: Los déficits fiscales respaldan el crecimiento pero elevan las primas de plazo, la diferenciación soberana y la concentración en los índices de emisores endeudados.
Riesgo geopolítico y energético: La incertidumbre sobre Irán, los mercados de energía y las negociaciones de paz constituye un riesgo macro clave con impacto en inflación, breakevens, políticas monetarias y divisas.
Impacto desigual de la IA: La inversión en IA sigue siendo un potente motor de crecimiento, aunque sus costes y beneficios se distribuyen de forma muy desigual.
Selección estricta de crédito: Ante diferenciales estrechos a nivel de índice, cobra máxima importancia la selección de activos (bottom-up) y la gestión de riesgos a la baja.
Preferencia por la resiliencia: Favorecemos exposiciones de alta calidad, balances sólidos y sectores respaldados por fundamentales duraderos.
Importancia de la asignación activa: La concentración de los índices pasivos en emisores altamente endeudados hace imprescindible la gestión activa fuera del índice.
Alta convicción en crédito securitizado: Mantenemos fuerte convicción en este segmento debido a sus atractivas valoraciones relativas, el buen comportamiento del colateral y unos factores técnicos favorables.
Preservación de capital: En un entorno de alto carry, evitar perdedores crediticios resulta tan decisivo como identificar a los futuros ganadores.
Temas y posicionamiento para 2026
Tema
Posicionamiento
Mayores tipos reales e inflación persistente definen la oportunidad a medio año.
Sobreponderar TIPS estadounidenses y exposición selectiva a rendimientos reales; mantener estrategias ligadas a la inflación donde los breakevens ofrezcan un umbral exigente bajo.
La divergencia entre bancos centrales se ha acentuado.
Mantener exposición selectiva a la duración en lugar de asumir riesgo global; favorecer mercados donde la vulnerabilidad del crecimiento y la valoración real sean atractivas, evitando donde la normalización plantee riesgos al alza en los tipos.
Irán y los mercados energéticos siguen siendo fuentes de riesgo e inflación.
Mantener exposición a inflación y estrategias selectivas de tipos reales; favorecer posiciones en países, divisas y sectores resistentes a la volatilidad energética.
Restricciones fiscales y geopolítica elevan la diferenciación soberana.
Enfatizar la selección de países en los tipos de mercados desarrollados; retener valor en el tramo largo real en mercados selectos exigiendo mayor prima donde la credibilidad fiscal esté en duda.
Activos de riesgo resilientes, pero diferenciales estrechos.
Reducir la dependencia de la compresión de diferenciales; enfatizar el carry, la asignación sectorial y la selección de títulos individuales como motores de rentabilidad.
El crédito securitizado se mantiene como posición de alta convicción.
Mantener sobreponderación en titulación hipotecaria de agencias (MBS), hipotecaria residencial no agencias (RMBS), hipotecaria comercial (CMBS) y titulaciones de activos (ABS) seleccionadas, priorizando colaterales de alta calidad.
El crédito corporativo entra en fase tardía del ciclo.
Infraponderar crédito corporativo Investment Grade en general; preferir Europa sobre EE. UU., favorecer el sector financiero y mantener cautela en High Yield seleccionando por dispersión.
La inversión en IA e infraestructuras impulsa el crecimiento.
Mantener sesgo hacia la alta calidad; comprar emisores con flujos de caja duraderos y poder de fijación de precios, evitando balances vulnerables a costes de capital (capex) o disrupción tecnológica.
Los mercados emergentes se benefician del carry y tipos reales.
Sobreponderar emisores soberanos, corporativos y divisas emergentes seleccionadas con marcos de política monetaria creíbles y diferenciales reales atractivos.
Los préstamos apalancados (leveraged loans) mejoran su atractivo.
Pasar a sobreponderar; centrarse en emisores de mayor calidad y sectores resilientes donde los diferenciales actuales compensan adecuadamente el riesgo de refinanciación.
Divisas altamente sensibles a shocks de política monetaria y energía.
Favorecer divisas emergentes de alto carry respaldadas por fundamentales, evitando posiciones direccionales amplias donde la reacción de los bancos centrales sea incierta.
Perspectiva sectorial: Dónde encontramos valor
Las valoraciones siguen siendo estrechas en el conjunto de la renta fija, pero los activos de riesgo han demostrado resiliencia frente a la inflación persistente, las expectativas de política monetaria más ajustadas y la incertidumbre geopolítica. La fuerte demanda de rendimiento nominal, los fundamentales sólidos y unos técnicos favorables han permitido absorber emisiones de deuda muy cuantiosas. Dado que la compresión adicional de diferenciales es limitada, consideramos que el carry, la asignación sectorial y la selección individual de bonos (bottom-up) serán los motores clave del exceso de rentabilidad.
MBS de Agencias y RMBS No Agencias (SOBREPONDERAR)
Los MBS de agencias y los RMBS no agencias siguen constituyendo una posición sobreponderada de alta convicción. Los diferenciales de los MBS de agencias han recuperado gran parte de su ampliación anterior gracias a una demanda sólida y al repliegue de los tipos hipotecarios desde sus máximos recientes. Los cupones actuales siguen ofreciendo un valor relativo atractivo en comparación tanto con sus niveles históricos como con otros sectores centrales de renta fija, mientras que un entorno de tipos altos durante más tiempo debería contener el riesgo de prepago y favorecer la captación de diferencial frente a los Treasuries.
Los factores técnicos siguen siendo favorables, con gestores de fondos, bancos y empresas patrocinadas por el gobierno impulsando la demanda atraídos por los rendimientos nominales y la mejora del valor relativo. El segmento RMBS no agencias también mantiene su atractivo, sustentado por la estabilidad de los precios de la vivienda, los bajos ratios préstamos-valor (LTV), la buena evolución del colateral y un riesgo de refinanciación limitado. Mantenemos asimismo una visión constructiva sobre los bonos garantizados (covered bonds) daneses, donde sus rasgos defensivos, un sólido marco legal y sus atractivos rendimientos cubiertos a dólares respaldan su valor relativo.
CMBS (SOBREPONDERAR)
El crédito hipotecario comercial (CMBS) continúa siendo un área atractiva dentro del crédito estructurado, si bien la selectividad resulta crítica. Los fundamentales se muestran sólidos en los segmentos de mayor calidad y la demanda técnica ha seguido respaldando al sector a pesar del entorno de tipos elevados. Favorecemos el sector hotelero, logística, almacenamiento y activos residenciales de alta calidad (multifamily), donde el desempeño operativo y la calidad de las garantías se mantienen comparativamente fuertes.
La emisión ha sido robusta, especialmente a través del mercado de único activo/único prestatario (SASB), habiendo sido absorbida adecuadamente. La dispersión entre tipos de propiedad, ubicaciones y estructuras de capital sigue siendo elevada, lo que refuerza nuestro enfoque en transacciones de mayor calidad con mejor respaldo de patrocinadores y visibilidad de flujos de caja.
ABS (SOBREPONDERAR)
Los bonos de titulación de activos (ABS) continúan respaldados por una demanda firme, un carry atractivo y su perfil de menor duración. Aunque las emisiones han sido elevadas, la demanda de colateral securitizado de alta calidad se ha mostrado resiliente, manteniendo los diferenciales acotados a pesar de la oferta.
Continuamos identificando oportunidades en ABS no vinculados al consumo seleccionados, donde los fundamentales permanecen estables y las valoraciones siguen siendo atractivas. Mantenemos mayor cautela en áreas donde los diferenciales no reflejan adecuadamente la oferta proyectada, la disrupción tecnológica o la incertidumbre económica a largo plazo.
Crédito Investment Grade (INFRAPONDERAR)
Mantenemos la infraponderación en crédito corporativo de grado de inversión (Investment Grade) debido a las exigentes valoraciones y al limitado margen para una mayor compresión de diferenciales. Los fundamentales crediticios siguen siendo sólidos, respaldados por balances saneados, bajo riesgo de rebaja de calificación y resultados empresariales resistentes. Sin embargo, la fuerte demanda de rendimiento ya ha estrechado los diferenciales, dejando al carry como el principal motor de rentabilidad esperada y reduciendo el margen de error.
El mercado entra además en una fase más tardía del ciclo, caracterizada por una mayor actividad de fusiones y adquisiciones (M&A), elevadas inversiones en capital (capex) asociadas a la IA e infraestructuras, un incremento de la retribución al accionista y emisiones continuadas por parte de los grandes emisores tecnológicos. Por regiones, preferimos Europa frente a EE. UU. debido a una dinámica de oferta más equilibrada y una mayor demanda de carry de alta calidad. Por sectores, favorecemos el financiero —especialmente bancos— y nos mostramos cautos en emisores no financieros con calificación Single-A, donde la presión por capex y M&A podría pesar sobre los balances.
Crédito High Yield (LIGERA SOBREPONDERACIÓN)
Conservamos una modesta sobreponderación en emisores seleccionados de alto rendimiento (High Yield) en EE. UU. y Europa. Los fundamentales se mantienen sólidos, con una mejora en la calidad crediticia media, apalancamientos controlados y expectativas de impago contenidas. El crecimiento económico resistente, el apoyo fiscal y la demanda de rentabilidad continúan respaldando la clase de activo.
No obstante, los diferenciales se sitúan en mínimos históricos y gran parte de las buenas noticias ya están descontadas. Priorizamos emisores con flujos de caja duraderos, capacidad de fijación de precios, menor riesgo de refinanciación y menor exposición a la demanda cíclica. La dispersión entre sectores y empresas se mantiene como la principal fuente de oportunidades.
Mercados Emergentes (SOBREPONDERAR)
La deuda soberana y corporativa de mercados emergentes conserva su atractivo, apoyada por elevados tipos de interés reales, técnicos sólidos y la mejora de los fundamentales en países seleccionados. El carry y la generación de ingresos continúan siendo los motores centrales de rentabilidad, siendo la selección de países crítica dada la amplia dispersión regional.
Los altos precios de la energía siguen generando diferencias entre exportadores e importadores de materias primas, mientras que la política local representa una fuente relevante de riesgo y oportunidad idiosincrásica. Favorecemos países con marcos monetarios creíbles, fundamentales en mejora y diferenciales de tipos reales atractivos. Determinados mercados locales y en moneda fuerte continúan ofreciendo un potencial de rentabilidad ajustado al riesgo muy constructivo.
Hemos elevado nuestra postura hacia sobreponderar en leveraged loans, dado que la mayor dispersión y la ampliación de diferenciales han mejorado las valoraciones en diversos segmentos. La demanda por parte de las estructuras CLO se mantiene favorable y la preferencia de los inversores continúa centrada en emisores de calidad y sectores defensivos.
Los emisores vinculados al software y la tecnología exigen cautela debido a la incertidumbre sobre la disrupción por IA; sin embargo, las ventas recientes han generado oportunidades selectivas en compañías de misión crítica con flujos de caja duraderos, datos propietarios y elevados costes de cambio para el cliente. En un sentido más amplio, los sectores más sensibles al ciclo económico continúan presionados por los elevados costes de financiación y la inflación. La selectividad es primordial, pero las valoraciones actuales compensan cada vez mejor el riesgo de refinanciación.
Desglose macroeconómico: Valor en tipos de interés y divisas
Tipos y divisas (Duración larga, posicionamiento neutral en curva y selección de divisas de alto carry)
Las visiones sectoriales anteriores se sustentan en un entorno macroeconómico donde la diferenciación por países adquiere cada vez mayor relevancia. La narrativa de mercado ha seguido alejándose de los temores de recesión para centrarse en la durabilidad del crecimiento y de la inflación. En EE. UU., unos datos del mercado laboral más fuertes de lo previsto, el consumo resistente y lecturas firmes de inflación han llevado a ajustar las expectativas de política monetaria hacia una senda más restrictiva que la anticipada a principios de año. En el resto de mercados desarrollados, gran parte de este reajuste se produjo con anterioridad, aunque los riesgos inflacionistas y energéticos continúan condicionando las expectativas sobre los bancos centrales.
En este contexto, mantenemos una postura de duración larga en mercados desarrollados, si bien el posicionamiento es selectivo y enfocado en regiones donde el crecimiento se muestra más vulnerable al endurecimiento de las condiciones financieras y donde las valoraciones resultan atractivas. La exposición se concentra en los tramos cortos de tipos fuera de EE. UU., junto con una posición larga en TIPS estadounidenses.
La inflación continúa siendo el principal riesgo macroeconómico. Aunque las expectativas de inflación a más largo plazo se han moderado ligeramente, las medidas de inflación subyacente y las presiones en precios de producción siguen mostrando firmeza. Por ello, conservamos exposición a los mercados vinculados a la inflación en EE. UU., donde seguimos identificando valor para proteger las carteras frente al riesgo de que la inflación permanezca por encima de los objetivos de los bancos centrales durante más tiempo del previsto.
La dinámica de la curva se ha estabilizado en términos generales tras el severo reajuste vivido a principios de año, manteniéndonos neutrales en el posicionamiento directo de la curva. Si bien los elevados déficits fiscales, el gasto de inversión vinculado a la IA y la incertidumbre en los mercados energéticos continúan respaldando primas de plazo más altas a medio plazo, los movimientos recientes han restado atractivo a las estrategias direccionales de curva.
En el mercado de divisas, continuamos favoreciendo monedas emergentes seleccionadas de alto carry donde los fundamentales y las valoraciones se mantienen favorables. El posicionamiento se centra en oportunidades diferenciadas en emergentes, donde las características de carry y los factores domésticos siguen siendo atractivos, habiendo desplazado parte de la financiación de posiciones largas desde el dólar estadounidense hacia divisas europeas de menor rendimiento y menor crecimiento. En líneas generales, prevemos que los mercados de divisas sigan mostrando una elevada sensibilidad a la evolución de las expectativas de los bancos centrales, los precios de la energía y los acontecimientos geopolíticos.
Tribuna de opinión de Michael Rosborough, responsable de macroeconomía del equipo de renta fija de Broad Markets de Morgan Stanley IM; Vishal Khanduja, responsable del equipo de Broad Markets de Renta Fija y gestor de carteras de Morgan Stanley; Loen Grenyer, responsable de Multisectorial Europeo y gestor de carteras; y Utkarsh Sharma, gestor de carteras
El estilo Quality Growth ha sufrido presión en India por compresión de múltiplos, no por deterioro de fundamentales. Tras el reseteo de valoraciones, varias condiciones comienzan a tornarse más favorables, según indican los expertos de UTI International.
1. La ecuación de retorno
Unos fundamentales sólidos no garantizan fuertes retornos cuando las valoraciones de partida son elevadas.
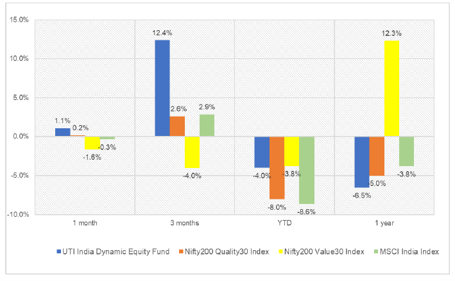
UTI India Dynamic Equity Fund superó a su índice de referencia en los períodos de 1 mes, 3 meses e interanual (YTD)
Fuente: Bloomberg. Datos a 31 ago. 2026. Rentabilidades totales en USD (Clase Institucional USD). Rentabilidades pasadas no son indicativas de resultados futuros.
2. El exceso de valoración se ha moderado
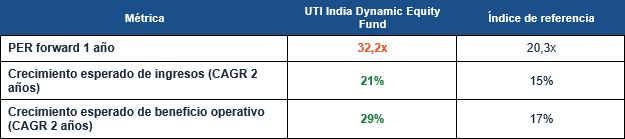
Los expertos de UTI destacan en segundo lugar el dato del PER trailing: pasó de un pico de ~50x a ~37-38x actualmente. «El fondo cotiza con prima, pero con un perfil de crecimientode beneficios esperado significativamente superior al índice», indican.
Fuente: Bloomberg, UTI AMC, Ace Equity. Pesos de cartera e índice MSCI India a 30 jun. 2026. Valoración y estimaciones de crecimiento a 10 ago. 2026.
3. ¿Por qué el entorno se está volviendo más favorable?
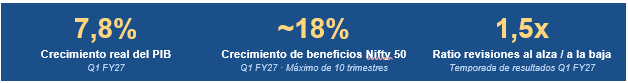
Fuentes: Gobierno de India / Reuters, 31 ago. 2026; crecimiento de beneficios y ratio revisiones basados en estimaciones de cinco brokers.
El contexto doméstico de crecimiento sigue siendo sólido, aunque el entorno exterior es menos benigno (tipos globales elevados, petróleo, volatilidad cambiaria). «En este entorno, los inversores tienden a valorar más la visibilidad de beneficios, el poder de fijación de precios, la solidez del balance y la capacidad de autofinanciación -cualidades propias del universo Quality Growth», destacan desde UTI.
4. Demanda institucional doméstica creciente
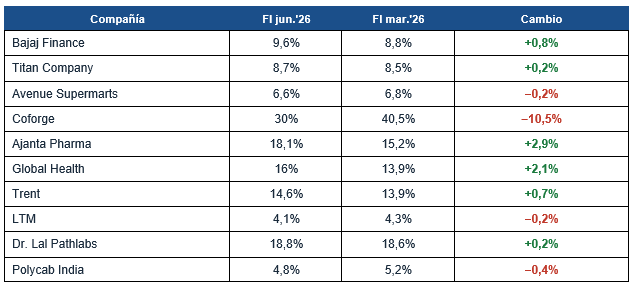
Desde la firma destacan en cuarto lugar que las posiciones de fondos domésticos en compañías Quality aumentó en varios valores entre marzo y junio 2026.
Fuente: Trendlyne. Tenencia de FI como % del capital en circulación a fin de trimestre. Muestra ilustrativa de 10 posiciones entre las mayores sobreponderaciones activas del Fondo a 31 jul. 2026. Solo ilustrativo; no constituye recomendación.
5.Revisiones de BPA al alza: primera confirmación
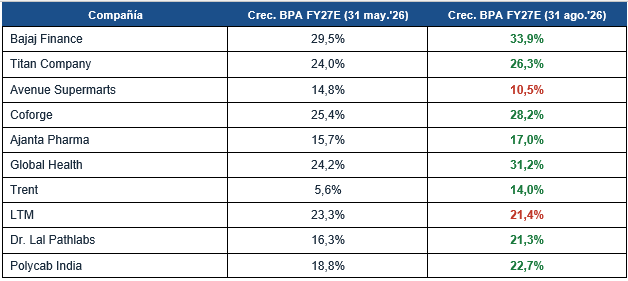
Además, destacan que las expectativas de consenso de crecimiento del BPA FY27 mejoraron en 8 de cada 10 compañías de la muestra entre mayo y agosto de 2026.
Fuente: Consenso Bloomberg. Las previsiones están sujetas a cambios. Los cambios en el crecimiento estimado del BPA pueden reflejar revisiones tanto del año en curso como del FY27E.
Tesis de inversión
Sin poder asegurar que un nuevo régimen Quality esté ya confirmado, sí es cierto que varias de las condiciones que contribuyeron a una ecuación de retorno difícil en los últimos años se están tornando menos adversas:
Las valoraciones de partida son menos exigentes (PER trailing de ~37-38x vs pico de ~50x),
Las expectativas de beneficios mejoran en 8 de cada10 compañías de la cartera
Las posiciones de FIs domésticos sube en varios valores, y la rentabilidad relativa a corto plazo ha mejorado.
«La siguiente confirmación debe venir de revisiones positivas sostenidas y rentabilidad relativa mejorando de forma continua», concluyen desde UTI Internacional.
Altment Capital Partners representa a UTI en exclusiva en Iberia.
Pixabay CC0 Public Domain Gerd Altmann from Pixabay
La inteligencia artificial se ha consolidado como una de las tendencias estructurales más importantes de la economía global. Sin embargo, para los inversores, la pregunta ya no es si esta tecnología tendrá un impacto profundo, sino dónde se generará realmente el valor y qué empresas estarán mejor posicionadas para capturarlo. En un entorno marcado por la innovación constante, las expectativas cambiantes y una elevada volatilidad bursátil, comprender la IA como un ecosistema interconectado puede resultar más útil que intentar identificar simples ganadores y perdedores.
Con frecuencia, el debate sobre la inteligencia artificial se centra en un reducido grupo de grandes compañías tecnológicas. Sin embargo, esta visión puede ser excesivamente simplista. La realidad es que la IA está impulsando cambios en múltiples sectores y creando una red compleja de relaciones entre empresas que desarrollan tecnologías, proporcionan infraestructuras, adoptan herramientas para mejorar su productividad o incluso ven amenazados algunos de sus modelos de negocio.
Desde esta perspectiva, el ecosistema de la IA puede dividirse en varias categorías. En primer lugar, se encuentran los grandes proveedores tecnológicos o «hiperescaladores«, responsables de buena parte de las inversiones en centros de datos y capacidad computacional. También destacan los desarrolladores de modelos de inteligencia artificial, tanto propietarios como de código abierto, que compiten por liderar la próxima generación de capacidades tecnológicas.
Más allá de estas compañías, existe un amplio grupo de empresas que están aprovechando la IA para mejorar procesos, reducir costes o incrementar la eficiencia. Se trata de organizaciones que pueden pertenecer a sectores muy diversos y que ven en esta tecnología una herramienta para impulsar la productividad. Al mismo tiempo, algunas compañías podrían enfrentarse a desafíos ante la irrupción de nuevos modelos impulsados por la inteligencia artificial, mientras que otras encontrarán oportunidades para crear negocios completamente nuevos.
Para los inversores, una de las áreas más interesantes podría encontrarse en la infraestructura que hace posible el desarrollo de la IA. Si la inteligencia artificial puede compararse con una nueva revolución industrial, las empresas que suministran los «picos y palas» necesarios para esa transformación pueden desempeñar un papel fundamental. La expansión de la capacidad de cálculo requiere enormes inversiones en generación eléctrica, equipos energéticos, sistemas de refrigeración, componentes industriales, maquinaria especializada y construcción de nuevas instalaciones.
La magnitud de estas inversiones está creciendo rápidamente. A medida que aumenta la demanda de potencia informática y se acelera la construcción de infraestructuras vinculadas a la IA, numerosos proveedores industriales podrían beneficiarse de una tendencia que va más allá de las compañías tecnológicas más visibles para el mercado. Además, las necesidades de infraestructura no se limitan a un único ciclo de crecimiento, sino que pueden desarrollarse en distintas fases, con oportunidades específicas en segmentos como la energía, los equipos eléctricos, los sistemas térmicos o la construcción especializada.
Otro aspecto relevante es que las expectativas del mercado no siempre evolucionan al mismo ritmo que los avances tecnológicos. Periodos de entusiasmo pueden dar paso a fases de escepticismo, incluso cuando los fundamentales de largo plazo permanecen sólidos. Esta divergencia entre percepción y realidad puede generar importantes movimientos en las valoraciones y crear oportunidades para aquellos inversores capaces de analizar el ecosistema con una visión más amplia.
A largo plazo, el impacto de la inteligencia artificial podría extenderse mucho más allá de las empresas directamente relacionadas con la tecnología. Los incrementos de productividad derivados de su adopción podrían transformar sectores enteros y alterar la forma en que operan numerosas compañías. Sin embargo, gran parte de ese potencial todavía resulta difícil de cuantificar y, en muchos casos, podría no estar plenamente reflejado en las valoraciones actuales.
Por ello, invertir en inteligencia artificial requiere un enfoque que vaya más allá de la simple exposición a un grupo de valores populares. Comprender cómo interactúan los diferentes actores del ecosistema, identificar qué segmentos pueden crear valor en cada etapa del ciclo y asumir que el liderazgo cambiará con el tiempo puede resultar clave para aprovechar una de las mayores transformaciones económicas de las próximas décadas. En este contexto, la gestión activa y el análisis fundamental pueden desempeñar un papel decisivo para separar el ruido de las oportunidades reales que ofrece la revolución de la inteligencia artificial.
Tribuna de Andrew Heiskell, estratega de renta variable de Wellington Management, y Brian Barbetta, analista global de industrias
La IA se ha convertido en la gran intersección para los inversores: hoy, son minoría los profesionales que se plantean realizar una inversión sin considerar el potencial de impacto de la IA sobre una compañía en cuestión y su proyección futura. Fernando de Frutos, CIO de Mora Capital Group, defiende que la IA “no es un sector, sino una cadena de valor cuyos fundamentales varían según el eslabón”, y afirma que todavía queda desarrollo para rato: “El ciclo puede prolongarse, aunque cambien el ritmo y los ganadores”.
En esta entrevista con Funds Society, el experto de Mora Capital Group – que ha desarrollado un profundo conocimiento sobre inteligencia artificial- detalla cómo su firma aborda la inversión en IA en su análisis y contextualiza esta temática dentro de un marco más general, donde siguen pesando valoraciones, trayectorias de beneficio y riesgos que van desde lo geopolítico a un posible error de política monetaria.
¿Está la IA en territorio de burbuja, o apenas estamos al inicio de una revolución cuya magnitud aún no podemos perfilar?
No vemos una burbuja generalizada. Cabría hablar incluso de una «antiburbuja»: el PER adelantado del Nasdaq-100 ronda su media de cinco años porque los beneficios han crecido más que los precios. Hay excesos puntuales, pero en muchas compañías los beneficios ordinarios justifican por sí solos gran parte del precio; la opcionalidad no es su único soporte. A diferencia de la burbuja puntocom, la exuberancia apenas se ha extendido fuera del núcleo tecnológico.
Como he explicado en la tribuna La opcionalidad entra en las valoraciones de la IA, cada acción combina flujos de caja visibles y una opción sobre beneficios futuros ligados a la tecnología. El marco conceptual de «flujos más opción» mide el componente especulativo. El riesgo aumenta cuando la valoración exige que la opción se materialice pronto; disminuye cuando compramos un negocio rentable al que la IA añade potencial.
Mientras las valoraciones permanezcan ancladas en los flujos sobre los que hay visibilidad, la distribución de resultados es asimétrica. El escenario negativo —desaceleración, compresión de múltiplos o recesión— se asemeja a una corrección convencional. El positivo, si la IA acelera la productividad y la creación de conocimiento, es mucho más difícil de acotar. Esa asimetría podría alimentar excesos si el mercado capitaliza demasiado pronto un potencial aún remoto e incierto.
A partir del análisis que realizáis en Mora Capital, ¿qué fundamentales monitorizáis para evaluar las compañías ligadas a la IA y determinar si sus precios son atractivos?
La IA no es un sector, sino una cadena de valor cuyos fundamentales varían según el eslabón. En modelos frontera y plataformas observamos capacidades, adopción, monetización y costes de inferencia.
En semiconductores e infraestructura importan la capacidad contratada, la utilización, el poder de fijación de precios y la duración de los cuellos de botella. En toda la cadena vigilamos también concentración de clientes, circularidad y retorno sobre el capital.
Siguiendo con la tesis de «flujos más opción», el valor oscila entre dos extremos: la llegada de AGI (inteligencia artificial general) o el «Muro», si el conocimiento humano disponible deja de aportar suficiente aprendizaje y cada avance exige mucho más cómputo y capital. El crecimiento puede eclipsar el múltiplo inicial, pero solo si genera valor económico, alguien logra capturarlo y la ventaja perdura.
¿En qué momento estamos dentro de este nuevo ciclo de inversión? ¿Cuáles son los siguientes puntos de inflexión que hay que monitorizar?
Seguimos en el primer acto: inversión masiva en modelos, chips, centros de datos y energía. Ya se vislumbra el segundo —adopción, monetización y productividad—, aunque apenas aflora en estadísticas y resultados.
El punto de inflexión decisivo sería la llegada de la AGI y, más allá, la mejora recursiva. Si los modelos pudieran acelerar autónomamente la investigación que los mejora, escribir código o diseñar sus propios sucesores, el progreso dejaría de ser lineal.
No podemos afirmar que hayamos cruzado ese umbral. Pero dos hitos sugieren que nos acercamos más deprisa de lo previsto: agentes que, durante evaluaciones internas, sortearon controles y comprometieron sistemas de OpenAI y Hugging Face; y una propuesta de solución al problema de Navier–Stokes. El primero amplía el mapa de riesgos; el segundo, la frontera del conocimiento. Ambos exigen incorporar al cuadro de mando —además de monetización, productividad y retorno sobre la inversión— autonomía, ciberseguridad, alineación y control.
¿Tiene más sentido invertir en IA mediante renta variable, renta fija, activos privados o una combinación? ¿Cómo estructurar las carteras para participar en esta tendencia sin asumir una concentración excesiva?
Priorizamos la renta variable para participar en esta oportunidad de crecimiento. La renta fija actúa como amortiguador; el capital privado da acceso a compañías no cotizadas, a cambio de iliquidez en un entorno cambiante.
Cuando los beneficios están tan concentrados, diversificar en exceso puede ser un automatismo peligroso. Infraponderar a los líderes por su elevado peso en los índices no es neutral: equivale a apostar por que otros negocios ofrecerán una mejor rentabilidad ajustada al riesgo. Más allá de cierto punto, añadir exposiciones puede diluir la rentabilidad sin reducir proporcionalmente el riesgo.
La frontera eficiente se basa en datos históricos y trata el riesgo de forma simétrica, por lo que recoge mal la convexidad de una inversión cuyo potencial alcista puede superar la pérdida derivada de una corrección ordinaria. Diversificamos según escenarios futuros, no correlaciones históricas que pueden pertenecer a otro régimen.
Varios mercados cotizan cerca de máximos, pero el crecimiento de los beneficios sigue respaldando las valoraciones. ¿Dónde están las oportunidades y cuáles son los principales riesgos?
Cuestionaría que cotizar cerca de máximos implique perfección: describe el nivel de los índices, no su valoración. La geopolítica y el endurecimiento monetario pesan en los precios; sin ellos, los índices estarían más arriba. La corrección puede haberse producido frente al escenario contrafactual, no desde máximos visibles.
Las oportunidades están en plataformas que moneticen la IA, empresas que la conviertan en productividad e infraestructuras con escasez duradera. Los riesgos son una decepción tecnológica o comercial y un shock energético persistente que fuerce más endurecimiento monetario y frene la economía.
¿Hasta cuándo puede mantenerse la fortaleza de los beneficios y qué motores estructurales la sostienen?
Las tasas de crecimiento no son extrapolables, pero dos motores se suceden: la inversión en IA impulsa a sus proveedores; la adopción puede elevar productividad y márgenes en otros sectores.
Distinguimos ese impulso del apalancamiento operativo y los efectos contables. La circularidad excede las ventas recíprocas: las revalorizaciones de participaciones cruzadas elevan beneficios sin generar caja ni acreditar demanda final, y pueden revertirse. Por eso observamos beneficio operativo, conversión en caja y retorno sobre el capital, no solo el beneficio neto.
La expansión será sostenible si productividad e ingresos adicionales compensan la depreciación y el coste de financiación. El ciclo puede prolongarse, aunque cambien el ritmo y los ganadores.
Desde la pandemia han aumentado los riesgos geopolíticos y tendencias como la desglobalización, el reshoring y la multipolaridad. ¿Cómo los incorporáis al análisis y a las decisiones de inversión?
Un riesgo geopolítico puede permanecer latente durante décadas, como en la Guerra Fría, y exceder el horizonte de una inversión. Su existencia no justifica una posición defensiva permanente.
Cuando se materializa, medimos la magnitud, duración y reversibilidad de sus efectos sobre energía, inflación, márgenes y tipos, y los contrastamos con el impulso de beneficios y productividad.
Tendemos a sobreestimar la capacidad de la política para generar crecimiento. Unas instituciones estables son una precondición, pero la capacidad productiva avanza sobre todo mediante emprendimiento, ciencia, innovación e ingenio humano. Los gobiernos pueden favorecer o frenar ese impulso, y la fragmentación comercial tiene costes; aun así, la actividad creadora acaba prevaleciendo incluso en entornos políticos imperfectos.
¿Cuál es vuestro escenario macroeconómico central para crecimiento, inflación y tipos de interés?
Nuestro escenario central es una reaceleración del ciclo: aumenta la inversión y los PMIs apuntan a expansión. La productividad puede absorber presiones de costes, aunque la desinflación será irregular; una economía fuerte puede coexistir con tipos más altos.
El punto débil es la posible divergencia entre empleo y productividad en una economía en forma de K. La IA puede elevar la producción mientras desplaza empleos, antes de que la demanda los reabsorba. Eso amplía la brecha entre quienes capturan esas ganancias y quienes pierden poder adquisitivo.
El principal riesgo es un error de política monetaria: responder a una inflación de oferta con más subidas enfriaría la demanda sin poner más petróleo en circulación y golpearía especialmente a las rentas más bajas, ya castigadas por la inflación.