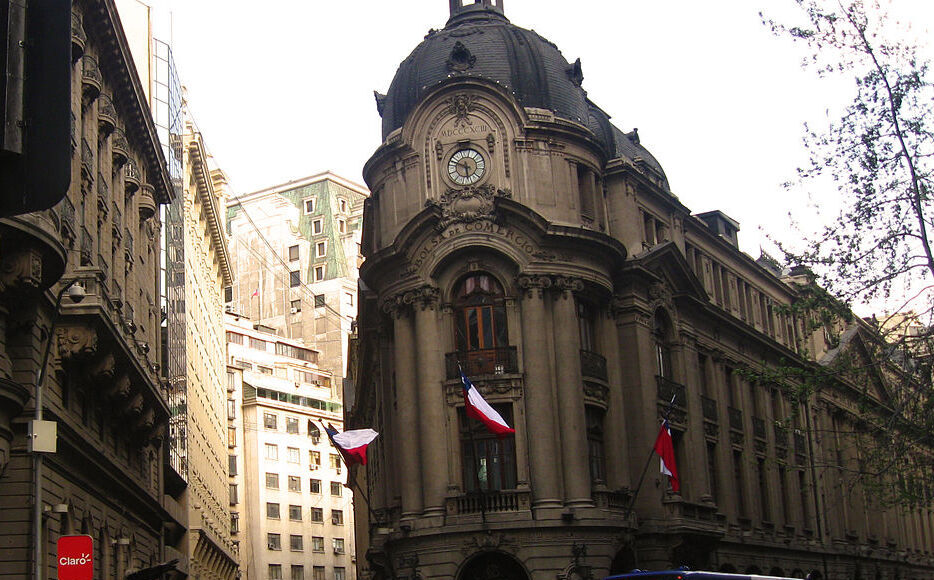
La Bolsa de Santiago continúa ampliando las alternativas de inversión internacional disponibles para los inversionistas locales. La plaza bursátil anunció la incorporación de 16 valores peruanos, que forman parte del índice MSCI nuam Perú Select. Estos títulos, detallaron en un comunicado, ahora pueden ser negociados en Chile a través de su Mercado de Valores Extranjeros, tanto en pesos chilenos como en dólares estadounidenses.
La incorporación permite ampliar las alternativas de activos extranjeros disponibles en el mercado local y, al mismo tiempo, acercar a los inversionistas chilenos a compañías representativas del mercado peruano; uno de los tres mercados que forman parte del proceso de integración que está impulsando nuam entre Chile, Colombia y Perú. Para estos efectos, el Depósito Central de Valores (DCV) proveerá los servicios para facilitar la liquidación y custodia de todos estos instrumentos.
De esta manera, los inversionistas locales podrán acceder, utilizando la infraestructura disponible en Chile, a los valores de Alicorp, Banco BBVA Perú, Banco de Crédito del Perú, Compañía de Minas Buenaventura, Cementos Pacasmayo, Credicorp, Engie Energía Perú, Ferreycorp, InRetail Perú, Intercorp Financial Services, Minsur, Nexa Resources Perú, Orygen Perú, Sociedad Minera Cerro Verde, UNACEM Corp y Volcan Compañía Minera.
“Ampliar el acceso a emisores de los mercados de la región es un paso concreto para seguir desarrollando una oferta de inversión más diversa y con mayor alcance. La incorporación de estos 16 valores peruanos permite que los inversionistas en Chile conozcan y accedan a compañías representativas de distintos sectores de la economía peruana, utilizando la infraestructura que ya tienen disponible. Este tipo de iniciativas contribuye a generar mayor conocimiento entre nuestros mercados y a construir, de manera progresiva, nuevas oportunidades para inversionistas y emisores”, dijo Nicolás Mayorga, gerente senior de Emisiones y Operaciones Especiales de nuam, en la nota de prensa.
La incorporación considera compañías de distintos sectores de la economía peruana, incluyendo minería, servicios financieros, energía, consumo e industria, ampliando así las posibilidades de diversificación para los inversionistas desde el mercado chileno. Las operaciones en pesos chilenos con condición de liquidación contado normal y cuyos valores estén custodiados en el DCV serán liquidadas a través de CCLV Contraparte Central. Cuando no se cumplan estas condiciones, la liquidación se efectuará de manera bilateral.
“Desde el DCV nos complace ser parte de este hito que amplía el acceso de los inversionistas chilenos a mercados internacionales. A través de nuestro servicio Bolsa de Valores Extranjeros, ofrecemos infraestructura de registro, custodia y liquidación segura y eficiente a instrumentos extranjeros, disponible para todos los depositantes, incorporando ahora también valores peruanos a una oferta que ya incluye valores de Colombia, Estados Unidos y Europa, entre otros”, agregó Javier Jara, gerente de desarrollo de productos y negocios del DCV.
Partners Group ha actualizado su estrategia para ser un fondo paraguas con dos subcarteras, diseñada para ofrecer a los inversores una mayor flexibilidad en la forma de asignar dinero al capital privado a lo largo del tiempo. Este cambio forma parte de la evolución de su consolidada estrategia evergreen de capital privado, Global Value SICAV y como respuesta a la ampliación de las preferencias de los inversores. Ambas carteras serán gestionadas por el mismo equipo, según destacaron en un comunicado.
Global Value SICAV cuenta con una trayectoria de 19 años y ha multiplicado por 4,5 el capital invertido desde su creación, recalcaron de la gestora. A medida que la industria crece, los inversores institucionales y de banca privada buscan cada vez más una mayor flexibilidad para asignar el capital de manera más dinámica en los mercados privados. Como respuesta al crecimiento del mercado, la firma ha lanzado las dos subcarteras, que representarán un fondo de acumulación (compounding fund) y un fondo de distribución (distributing fund). Estos vehículos ofrecerán a los inversores la opción de monetizar las rentabilidades a través de la cartera, y se constituirán a partir de diferentes vintages.
La compañía ofrece a sus inversores la posibilidad de mantener la actual estrategia de Global Value SICAV, convertir acciones del fondo de distribución al fondo de acumulación, o reembolsar acciones en una o ambas subcarteras. Según explicaron, el fondo está optimizado para la llegada de nuevos inversores, y gestinará el capital de forma más eficiente.
En cuanto a la evolución del programa, el siguiente pasó será lanzar un fondo paraguas, que se encuentra sujeto a la aprobación de los accionistas. La actualización de la empresa está está alineada con las previsiones de activos bajo gestión comunicadas durante las actualizaciones del primer semestre de Partners Group en julio y septiembre de 2026.
“Nuestra propuesta de segmentar Global Value SICAV en dos perfiles de cartera a medida prepara a una de las estrategias evergreen de capital privado más exitosas para seguir acumulando rentabilidades en el futuro. Estamos simplificando la construcción y gestión de la cartera, permitiendo a los inversores alinear el capital con sus necesidades de liquidez y objetivos de rentabilidad sin concesiones. La exposición a largo plazo que ofrece el fondo de acumulación ya ha despertado el interés de nuevos inversores institucionales”, ha señalado Roberto Cagnati, socio y futuro Co-CEO de Partners Group, en la nota de prensa.
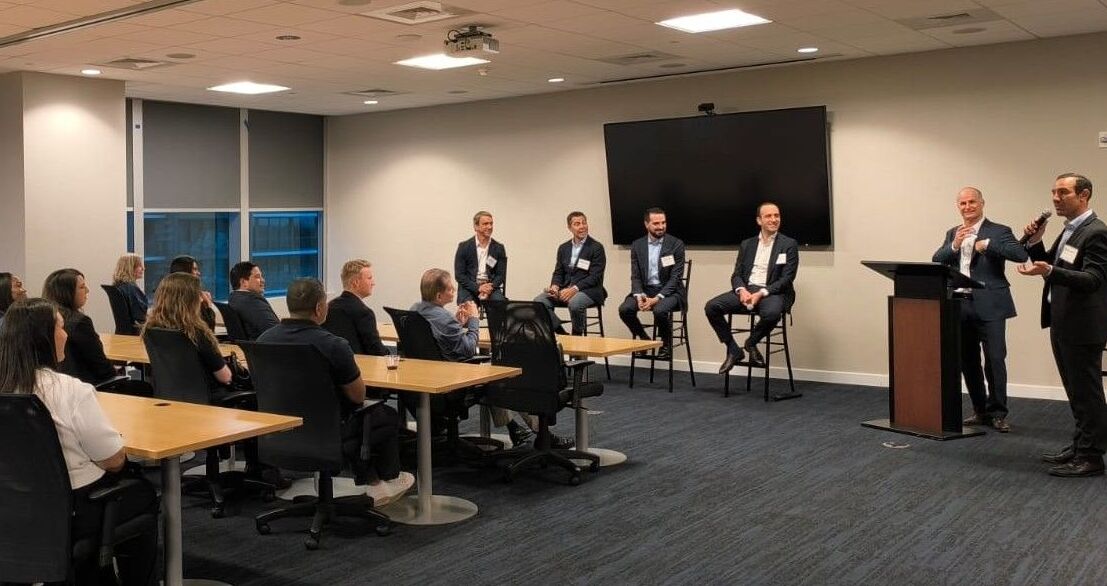
LinkedInPanel Capital Without Borders, organizado por CAIA Florida
Haciendo eco de lo que parece ya ser una tendencia estructural de largo plazo, los inversionistas y la industria de inversiones de América Latina están cada vez más ávidos de activos alternativos. Este fenómeno, impulsado por una variedad de factores, no ha pasado desapercibido en Miami, el corazón de las inversiones offshore latinoamericanas. Por lo mismo, no sorprende que la rama de Florida de la CAIA Association –que agrupa a profesionales de las inversiones con la certificación de alternativos CAIA– dedicara su último panel a este asunto.
La instancia, titulada “Capital Without Borders”, reunió a una variedad de figuras, presentando los puntos de vista de family offices y GPs especializados sobre el devenir de este mercado en la región. En esa discusión, uno de los vectores clave fue la creciente sofisticación de los inversionistas en la región y el viento a favor que presentan las distintas categorías de capitales.
“Lo interesante de LatAm actualmente es que los family offices e inversionistas institucionales realmente han crecido en la última década, volviéndose más institucionalizados”, indicó Hernan van Waveren, CIO de Grupo Werthein Family Office. A esto se suma que la región se ha convertido en una mayor fuente de oportunidades de inversión para mercados privados.
Desde la perspectiva de las firmas globales, el vecindario ofrece una historia interesante. Jordie Olivella, Managing Director de KKR –que representa a la firma tanto en América Latina como en Canadá– describe tres aspectos atractivos: el tamaño del mercado, que BCG cifra em torno a 8,7 billones de dólares; un cambio en el clima político hacia un entorno más favorable para las inversiones; y un entorno macroeconómico y de commodities global que favorece la creación de riqueza en la región.
Además, hay una clara preponderancia de Estados Unidos como destino de inversión. Una tendencia que en la organización profesional esperan que continúe. “El flujo de capital latinoamericano a estrategias de mercados privados de EE.UU. se mantiene como una tendencia creciente”, indicó el Chapter Head de CAIA para Florida y Managing Director de Manulife Investment Management, Scott Greenberg.
En esa línea, el profesional destacó que la organización que lidera “estaba encantada de organizar este evento, uniendo a un estimado panel de LPs y GPs para discutir este tema tan relevante. Apreciamos la oportunidad de crear espacios para que la comunidad de inversiones local intercambie ideas sobre las inversiones alternativas”.
A medida que los alternativos han tomado prominencia en las carteras de la región, los profesionales que se han certificado con CAIA han crecido a la par. De 326 miembros, hace unos cuatro años, hoy alcanzan los 600 profesionales, con Brasil como el principal mercado, seguido de México, Chile, Perú y Colombia.
Demanda y oferta que ha madurado
Uno de los mayores motores del auge en la demanda, según reportan los profesionales reunidos por CAIA, ha sido una creciente sofisticación de los clientes latinoamericanos. Antaño, sólo algunas entidades –principalmente grandes institucionales– tenían conocimiento de alternativos y acceso a mercados privados. Hoy, el universo de inversionistas es más exigente.
Esta mayor sofisticación, destaca desde Visala Capital el CIO, Juan José Daboub, ha provocado una visión distinta de la incorporación de alternativos en las carteras. “Antes pensábamos en los allocators como personas que buscaban acceso a algunos fondos y que se trata del producto. Ahora, en lo que podemos llamar un allocator 2.0, se trata de ver cómo encajan los productos en mi portafolio más amplio”, explicó.
Olivella concuerda con el diagnóstico, delineando una nueva orientación hacia la optimización de portafolios. “Lo que está pasando es que el nivel del juego subió tanto para GPs como para LPs”, comentó, describiendo a los gestores como “arquitectos” de cartera. Y estos profesionales están armando los portafolios con distintas estructuras, acotó, incluyendo estrategias primarias, secundarias, co-inversiones y semilíquidos.
En la otra cara de la moneda, la oferta también se ha ido desarrollando a la par del desarrollo de las capacidades de inversión de la industria. “Absolutamente estamos encontrando más oportunidades para invertir y más socios para invertir directamente en el mercado latinoamericano”, señaló Van Waveren, de Grupo Werthein.
Una de estas transformaciones, por el lado de los vehículos, es el auge de las co-inversiones. Los clientes más sofisticados, explicó David Lopez, Head of LatAm de Thoma Bravo, están acudiendo a este tipo de inversiones por la eficiencia en costos que ofrecen. “Para bien o para mal, los clientes se han estado concentrando en co-inversiones para reducir fees y tratar de conseguir mejores retornos”, dijo.
Flujos de institucionales y family offices
Por primera vez, describió el ejecutivo de Thoma Bravo, ambos motores están funcionando a la vez. “Esto significa que el capital institucional ha sido impulsado por la regulación de la industria de fondos de pensiones y, además, por fin estamos viendo un acceso a escala en el segmento wealth”, comentó en el panel celebrado en Miami.
Por el lado de los institucionales, hay varios casos en que los fondos de pensiones podrían demandar más activos alternativos. México, por ejemplo, tiene una industria de 500.000 millones de dólares que crece a 20% al año, mientras que Chile aumentó la cotización en su última reforma y subió los límites de inversión en alternativos. Además, se están sumando nuevos inversionistas como los vehículos previsionales en El Salvador y Costa Rica.
Además, los single family offices –que cada vez operan más como institucionales que como bancas privadas con un solo cliente– también están subiéndole al apetito. Si bien este segmento lleva décadas invirtiendo en la clase de activos, en la industria ven espacio para crecer. Mientras que actualmente los Fos invierten en torno a 30% de su capital en alternativos, esa cifra podría alcanzar el 40% que registra EE.UU., según López.
El fenómeno de la visión holística de la cartera se vuelve especialmente relevante para este segmento, según recalcó Daboub, de Visala. “La mayoría de estas familiar ya tienen una posición muy concentrada de private equity, que es su propio negocio operativo”, explicó, agregando que esta se ha convertido en una pieza más de la diversificación de cartera, ya que deben encontrar “una alternativa a la exposición que ya tienen”.
“Antes, buscaban qué había disponible, mientras que ahora buscan qué pueden comprar que no esté correlacionado con lo que tienen”, indicó, “qué les va a dar un retorno adicional sobre lo que pueden encontrar a nivel local o en los mercados públicos”, dijo.
El segmento del wealth emergente
Unos peldaños más abajo en la escala de patrimonios privados, un segmento que ha estado tomando importancia en la región –e inspirado la creación de una variedad de firmas de gestión patrimonial– es el de los clientes del segmento private wealth.
Esta, recalcan desde la industria, también es una tendencia que hace eco de un fenómeno mundial. “Las mismas tendencias que se ven en EE.UU. se están llevando a cabo en América Latina”, dijo Olivella, de KKR. “Los grandes bancos privados, canales de wirehouse, RIAs y broker dealers independientes ahora tienen acceso a productos de buena calidad de GPs sólidos”, agregó. En esa línea, el ejecutivo subrayó el rol que jugó el desarrollo de los vehículos evergreen en esta dinámica.
Si bien la cifra más citada es de una penetración de 2% en los canales de wealth management latinoamericanos, acotó el profesional, este promedio esconde un panorama heterogéneo, que combina inversionistas bastante sofisticados, con posiciones de 15% o 20% en alternativos, y clientes que todavía no entran a ese espacio.
Con todo, estos flujos han dejado una huella en la industria, no sólo en el trabajo de gigantes internacionales como JPMorgan o Morgan Stanley, sino también en el desarrollo de extensos grupos financieros latinoamericanos, como Itaú, Credicorp, SURA y BTG Pactual.
Hacia delante, la industria ve en los clientes un poco más masivos la próxima frontera. “Hay mucho interés y capital fluyendo desde el segmento Ultra High Worth, y creo que la próxima ola va a ser el canal affluent”, dijo López, de Thoma Bravo.
Para el profesional, esto requerirá, eso sí, el uso de estructuras locales, pero augura “una oportunidad masiva para los patrimonios privados en los mercados privados en los próximos cinco años”.
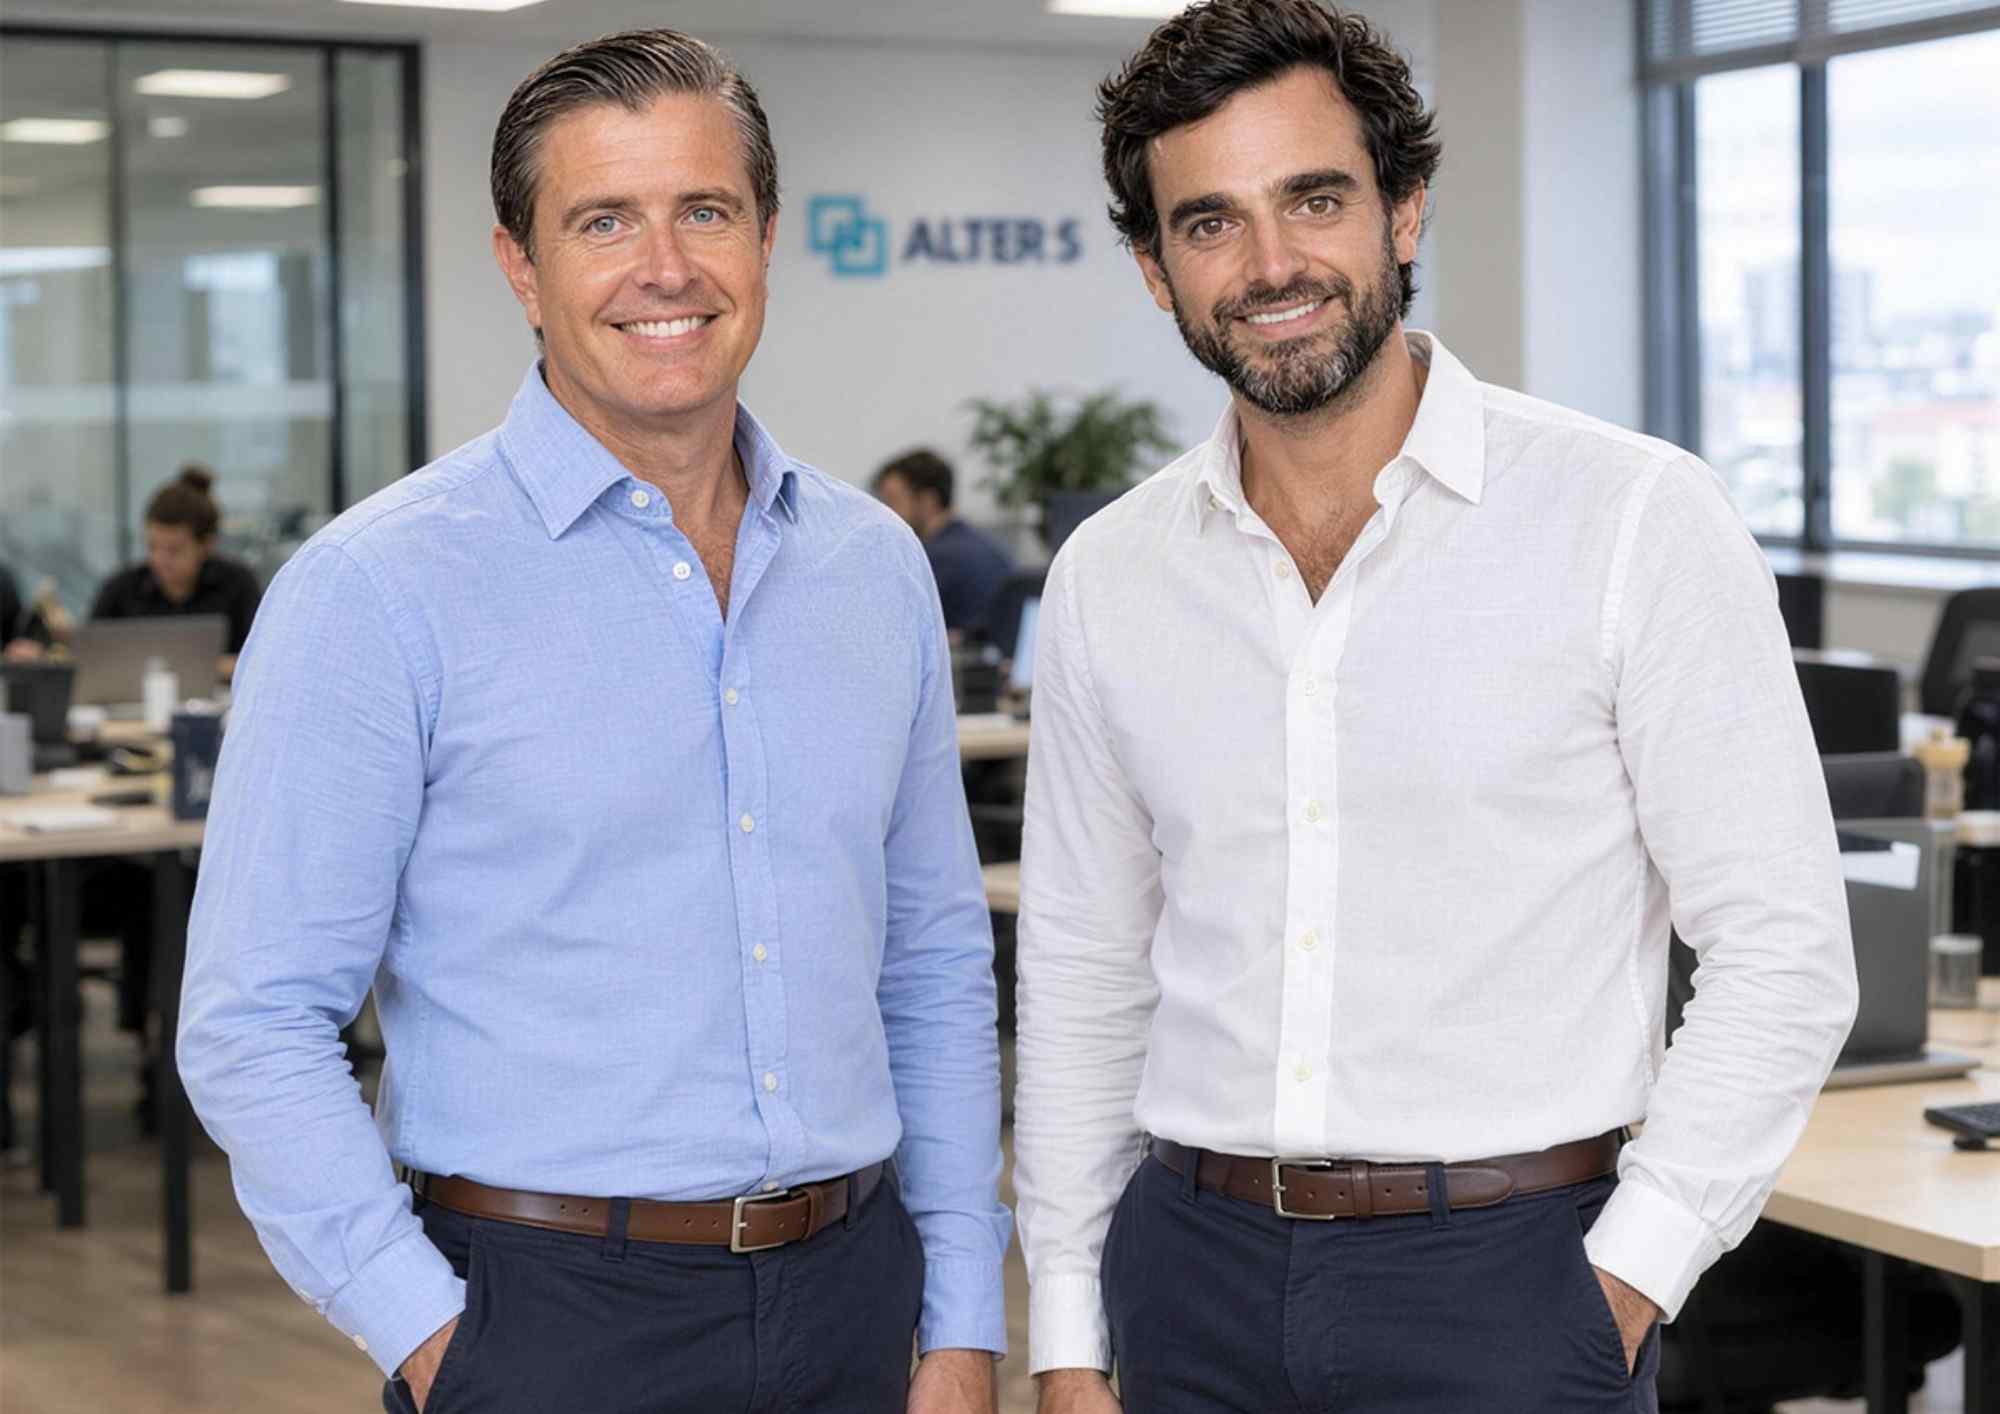
Foto cedidaSalvador Carrillo y Miguel Solana, fundadores de Alter5.
Mutua Ventures, el vehículo de inversión para desarrollar negocios innovadores y acelerar ideas del Grupo Mutua, ha ampliado su cartera de participadas con una nueva inversión: la adquisición de un 10% de Alter5, plataforma española de inteligencia artificial aplicada a los mercados de capitales y a la inversión institucional. La inversión permitirá a Alter5 impulsar su negocio, su desarrollo tecnológico y acelerar sus planes de expansión y crecimiento.
Fundada en 2021 por Salvador Carrillo y Miguel Solana, Alter5 opera como una infraestructura digital en dos segmentos: la financiación corporativa a pymes y midcaps, orientada a planes de expansión e inversiones en transición energética y sostenibilidad; y la financiación de proyectos de energías renovables e infraestructuras (project finance).
Desde su creación, la compañía ha originado y distribuido más de 300 millones de euros en financiación y capital para operaciones corporativas y proyectos de energía renovable, almacenamiento energético, movilidad, centros de datos e infraestructuras. La compañía cuenta con una de las mayores bases de inversores institucionales de Europa (bancos, fondos de deuda, gestoras de activos, aseguradoras, fondos de pensiones, family offices). Alter5 cuenta además con el respaldo del Fondo Europeo de Inversiones desde 2021, con nuevos programas de garantías disponibles desde este año.
Andrés Sánchez, Head of Corporate Venture Capital de Mutua Madrileña, afirma que “Alter5 ha construido una propuesta innovadora en un mercado con un elevado potencial de crecimiento. Destaca por su modelo diferencial, sin riesgo de balance, rentable en EBITDA, con beneficio positivo y con un equipo gestor altamente cualificado y con amplia experiencia en los segmentos financiero y tecnológico”, añade.
Para Alter5, la entrada de Mutua Madrileña supone un importante respaldo a su modelo de negocio y a su potencial de crecimiento en un sector que está en plena expansión. “La operación llega en un momento en el que bancos, aseguradoras y gestoras buscan aumentar su exposición a los activos reales y a la financiación alternativa, pero siguen dependiendo de procesos intensivos en trabajo manual y redes de distribución fragmentadas. Alter5 aporta la capa tecnológica que multiplica la capacidad de originación y distribución de estas entidades, reduce los tiempos de ejecución y permite fabricar productos de inversión alternativa de forma más eficiente, sin necesidad de construir una plataforma propia”, comenta Miguel Solana, socio fundador de Alter5.
Foto cedidaJosé Luis Manrique, director de Estudios del Observatorio Inverco.
El ahorro acumulado en Planes de Pensiones Individuales por los españoles alcanzó los 96.331 millones de euros a cierre de 2025, un nuevo máximo histórico, tras experimentar un crecimiento del 4,4% en todo ese ejercicio, impulsado por la revalorización de los mercados financieros (la rentabilidad de los Planes alcanzó el 6% en el año), que permitió compensar unas prestaciones que, de nuevo, superaron a las aportaciones.
A lo largo de los últimos seis años, el patrimonio en Planes de Pensiones Individuales ha pasado de 82.014 millones a 96.331 millones, lo que supone un incremento acumulado del 17,5%, lo que refleja la resiliencia de este instrumento de ahorro a largo plazo en periodos de mercado con incertidumbre y su capacidad de recuperación en contextos de elevada volatilidad.
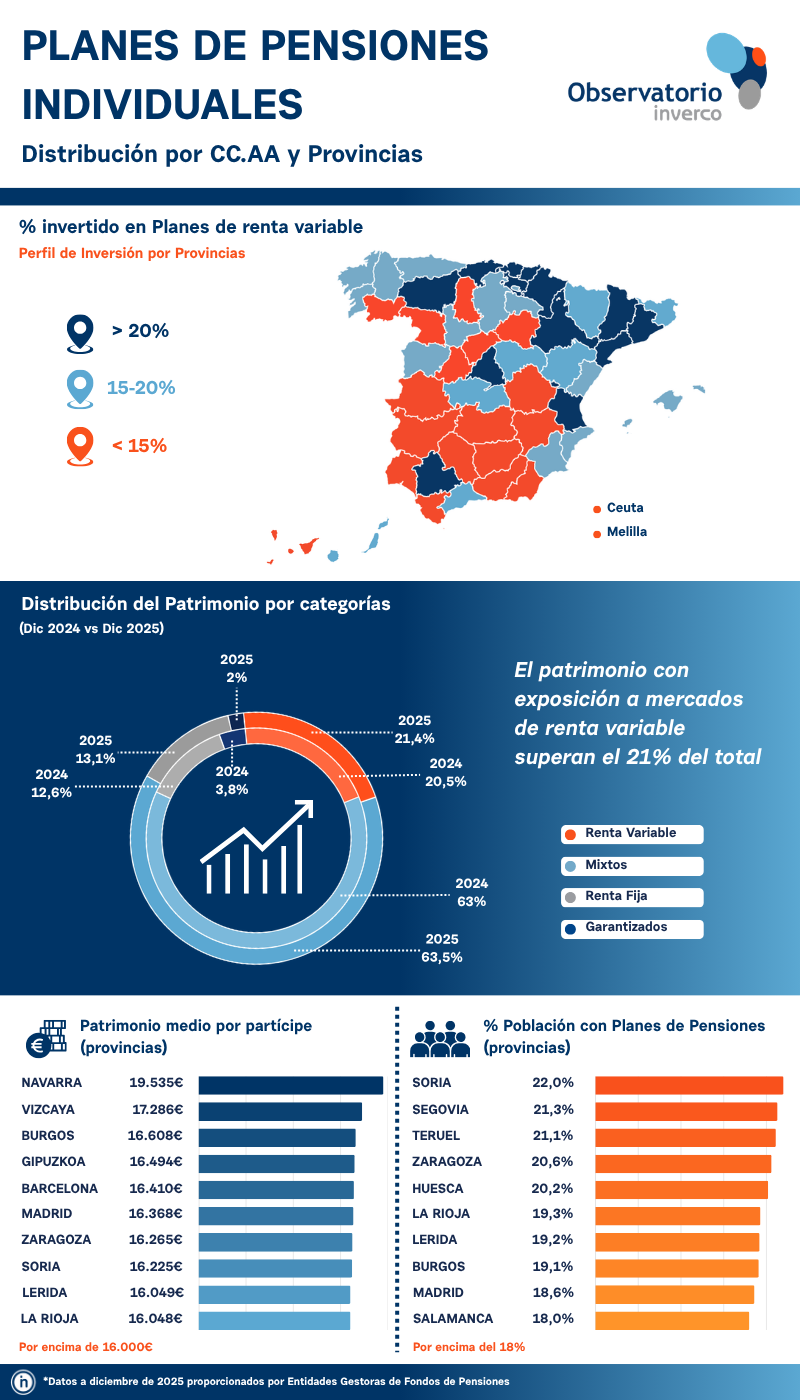
Por Comunidades Autónomas, País Vasco (7,5%), Islas Baleares (5,3%), Madrid y Cantabria (5,0%, en ambos casos) lideran las subidas del ahorro acumulado en estos productos. Además, Cataluña, Madrid, Andalucía y Comunidad Valenciana acumulan el 65,8% del ahorro en Planes de Pensiones Individuales a cierre de 2025, mientras que su población no llega al 60%.
Por otro lado, el patrimonio medio por partícipe alcanzó un nuevo máximo histórico a cierre de 2025, hasta alcanzar los 13.312 euros, frente a los 12.616 euros de 2024 (+5,5%). En este caso, Navarra lidera el ranking con un ahorro medio de 19.535 euros, seguida de País Vasco, Madrid, Cataluña, La Rioja y Aragón, todas ellas por encima de los 16.000 euros.
Cifra clave: el 14,7%
El número de cuentas de partícipes en Planes de Pensiones se situó, a cierre de 2025, en 7,24 millones, lo que supone un ligero descenso del 1% respecto a 2024. Tan solo en tres Comunidades Autónomas creció el número de partícipes durante el pasado ejercicio: Islas Baleares, Cantabria y País Vasco.
De este modo, casi el 14,7% de la población española cuenta con un Plan de Pensiones, un porcentaje que se eleva de forma significativa en el caso de Aragón (20,6%), La Rioja (19,3%), Madrid (18,6%) y Castilla y León (18,1%). No obstante, si se excluye a la población menor de 25 años (por cuestión de capacidad de ahorro) -en torno a 11,5 millones-, y a la población jubilada (9,5 millones), el porcentaje de españoles que cuenta con un Plan de Pensiones rondaría el 25%.
El ahorro acumulado en Planes de Pensiones Individuales se situó en 2025 en el 5,7% del PIB (5,8% en 2024), debido al mayor incremento registrado por el PIB a precios de mercado, respecto al incremento del volumen de activos de los Planes de Pensiones. En el caso de La Rioja, Aragón y Castilla y León, ese porcentaje se sitúa por encima del 8%.
La renta variable sigue ganando peso
A cierre de 2025, más de ocho de cada diez euros ahorrados en Planes de Pensiones (84,9%) estaban invertidos en productos mixtos o de renta variable, frente al 83,5% de 2024. En los últimos cinco años, el peso de la Renta Variable pura ha crecido del 15,3% al 21,4%. En el caso de Madrid y País Vasco, más de 1 de cada 4 euros en Planes de Pensiones se canaliza a través de vehículos de Renta Variable (28,6% y 26,5%, respectivamente).
Por su parte, el 13,1% del ahorro acumulado en Planes de Pensiones se concentra en la categoría de renta fija, cinco décimas más que el ejercicio anterior. Murcia, Castilla y León, Cantabria y Asturias son las regiones con mayor porcentaje de patrimonio en este tipo de Planes, superando el 15%.
La necesidad de reformas
El Observatorio Inverco recuerda que, mientras en España el ahorro en Planes de Pensiones Individuales y Planes de Pensiones de Empleo equivale al 8,3% del PIB nacional, la media ponderada en la OCDE se sitúa en el 57,6%, lo que pone de manifiesto el amplio margen de crecimiento y la importancia de reforzar los incentivos al ahorro privado.
Un informe publicado a finales de 2024 por la OCDE sobre la revisión del mercado de capitales en España identifica algunas reformas necesarias para reforzar el ahorro a largo plazo. Entre sus propuestas destacan la necesidad de incentivar los Planes de Pensiones de Empleo, revisar la liquidez a 10 años de los Planes, desvincular los límites financieros de las aportaciones de los límites fiscales y elevar las deducciones fiscales aplicables a los Planes Individuales.
José Luis Manrique, director de Estudios del Observatorio Inverco, explica que 2025 ha sido un año positivo para los Planes de Pensiones Individuales, que han alcanzado nuevos máximos tanto en patrimonio acumulado como en ahorro medio por partícipe. “Estos datos ponen de manifiesto la capacidad de los Planes de Pensiones para generar ahorro a largo plazo y la importancia de seguir favoreciendo su desarrollo como complemento de cara a la jubilación. Sin embargo, España todavía tiene un amplio recorrido para impulsar el ahorro privado, por lo que es necesario contar con un marco estable y atractivo que incentive las aportaciones y permita que más ciudadanos puedan complementar su futura pensión mediante el ahorro a largo plazo”, apunta.
Foto cedidaJean-Pierre Michalowski, consejero delegado del grupo Crédit Agricole CACEIS.
Crédit Agricole CACEIS y Edmond de Rothschild anuncian una alianza estratégica en asset servicing que refuerza su colaboración en Luxemburgo. Según explican, desde 2013, Crédit Agricole CACEIS presta a Edmond de Rothschild en Luxemburgo diversos servicios de custodia y administración de fondos. Ahora, en virtud del nuevo acuerdo, Crédit Agricole CACEIS adquirirá la totalidad del negocio de asset servicing para terceros de Edmond de Rothschild en Luxemburgo, así como las actividades de asset servicing correspondientes a los fondos de capital privado e infraestructuras de Edmond de Rothschild.
Desde la firma destacan que esta operación convierte a Crédit Agricole CACEIS en socio estratégico de Edmond de Rothschild en Luxemburgo y se alinea plenamente con el objetivo de Crédit Agricole CACEIS de consolidarse como uno de los líderes del mercado europeo. Esta sólida alianza permitirá a ambos grupos diseñar conjuntamente soluciones de servicio a medida para fondos, tanto de activos líquidos como ilíquidos. Según destacan, estas soluciones combinarán la experiencia de Edmond de Rothschild en banca privada y gestión de activos con las capacidades de Crédit Agricole CACEIS en Securities Services.
“Sobre la base de la confianza que Edmond de Rothschild ha depositado en nosotros desde 2013, estamos preparados para reforzar nuestra relación comercial y contribuir al proceso de consolidación del mercado europeo de servicios de activos. Los fondos y los nuevos clientes se beneficiarán de la red global de nuestro grupo, de nuestra amplia oferta de productos y de nuestras continuas inversiones tecnológicas, que están elevando los estándares de servicio, eficiencia y seguridad en todo el sector”, ha señalado Jean-Pierre Michalowski, consejero delegado del grupo Crédit Agricole CACEIS.
Por su parte, Yves Stein, consejero delegado de Edmond de Rothschild Europe, ha añadido: “Este acuerdo abre una nueva etapa en nuestra relación de largo recorrido con Crédit Agricole CACEIS. Nos permitirá centrarnos en el desarrollo de nuestras actividades de banca privada y gestión de activos, incluida una amplia gama de servicios para fondos dedicados de activos líquidos e ilíquidos, apoyándonos al mismo tiempo en las capacidades de un socio histórico y de confianza en servicios de activos”.
La operación está sujeta a la autorización de la Commission de Surveillance du Secteur Financier (CSSF) de Luxemburgo. Los términos de la transacción no se han hecho públicos. La operación es coherente con los objetivos del Grupo Crédit Agricole en materia de rentabilidad de la inversión y su impacto sobre la ratio CET1 de Crédit Agricole S.A. no es significativo.
Foto cedidaMercedes Valcárcel, directora general de SpainNAB.
En opinión de Mercedes Valcárcel, directora general de SpainNAB, en los últimos años, la principal transformación que ha experimentado la inversión de impacto es que el mercado ha pasado de una fase de construcción y prueba de concepto a una fase de consolidación y sofisticación. Según un estudio de SpainNAB, en 2025 la oferta de capital de impacto efectivamente invertido alcanza 5.051 millones de euros, frente a 3.341 millones en 2023, lo que supone un crecimiento cercano al 51% del volumen total.
Según explica, este crecimiento viene principalmente impulsado por la inversión de impacto, que se ha multiplicado por dos en este periodo pasando de 1.601 a 3.217 millones de euros y que tiene comprometidos más de 1.500 millones de euros adicionales. Sobre cómo está evolucionando este tipo de inversión, a qué retos se enfrenta y qué futuro dibuja hemos hablado con Valcárcel en esta entrevista, ante la celebración de su encuentro VII Camino al Impacto.
¿Cuáles son los principales cambios que se han dado en la inversión de impacto?
Más allá del volumen, observamos tres cambios relevantes: mayor protagonismo de la inversión directa en proyectos y empresas sociales y ambientales, que crece un 74% desde 2023 y alcanza los 2.644 millones de euros; aparición de nuevos instrumentos y canales de inversión; y mayor sofisticación en la gestión del capital.
También vemos una evolución en el perfil de los inversores. Hace unos años predominaban actores muy especializados y capital público. Hoy las fuentes de financiación de impacto están mucho más diversificadas: cooperativas, fundaciones, aseguradoras, fondos de pensiones de empleo… Por último, cabría destacar, como síntoma de madurez del sector, que el mercado parece estar dejando atrás la incertidumbre inicial y las expectativas apuntan a un crecimiento gradual, sólido y sostenible.
¿Qué peso real tiene dentro de la industria de gestión de activos?
Aunque la inversión de impacto sigue representando una parte minoritaria del conjunto de la industria financiera y de gestión de activos, ya no puede considerarse un nicho experimental, en tanto que hablamos de un mercado que se ha duplicado en apenas dos años. Hoy hablamos de un mercado con una escala relevante, con una base creciente de inversores y una sofisticación cada vez mayor en sus estrategias y herramientas; con peso importante en la financiación de las empresas sociales y las entidades de economía social; y buenas expectativas de expansión. La inversión de impacto se está consolidando como una estrategia con capacidad para movilizar volúmenes cada vez más relevantes de capital hacia la solución de retos sociales y ambientales.
Su valor diferencial no reside únicamente en la intencionalidad de impacto, sino en la adicionalidad que aporta: la capacidad de financiar organizaciones, sectores o necesidades que siguen encontrando barreras para acceder al capital convencional. Por eso, el desafío hoy consiste en movilizar nuevos tipos de capital, ampliar el abanico de instrumentos financieros disponibles y construir un mercado capaz de llegar allí donde persisten brechas de financiación. Los propios datos muestran que alrededor de un tercio de los inversores acepta rentabilidades inferiores a mercado para financiar oportunidades que de otro modo podrían quedar desatendidas, mientras que casi tres cuartas partes ofrecen capital paciente o flexible.
La ambición, por tanto, no debería ser que toda la inversión de impacto se parezca cada vez más a la inversión convencional, sino que el conjunto del sistema financiero incorpore capacidades que hoy son características de la inversión de impacto: una mayor orientación a largo plazo, instrumentos más flexibles, una mejor gestión del impacto y una mayor capacidad para financiar ámbitos donde persisten fallos de mercado.
¿Qué pasos faltan para que pase de ser una tendencia destacada a un pilar transversal en la construcción de carteras?
A menudo se plantea el futuro de la inversión de impacto únicamente en términos de integración en las carteras tradicionales. Y, sin duda, necesitamos una mayor participación de inversores institucionales. Pero la verdadera oportunidad es más ambiciosa: movilizar nuevos tipos de capital, desarrollar instrumentos más diversos y ampliar la capacidad del sistema financiero para llegar a necesidades que siguen estando insuficientemente cubiertas.
El objetivo no debería ser únicamente que la inversión de impacto ocupe más espacio dentro de las carteras, sino que contribuya a transformar la forma en que entendemos la asignación de capital: incorporando una visión más orientada al largo plazo, más consciente de los retos sociales y ambientales y más capaz de cubrir las brechas que todavía deja el mercado financiero convencional.
¿Cómo debe desplegarse este capital catalítico para desbloquear vehículos de inversión a escala y atraer al inversor institucional más tradicional?
El capital catalítico es esencial cuando queremos desarrollar mercados que todavía no han alcanzado la escala o la madurez suficientes para atraer inversión convencional. Su función no es sustituir al capital privado, sino asumir riesgos que otros actores no pueden asumir y crear las condiciones para que entren nuevos inversores. La clave está en orientar ese capital hacia ámbitos donde persisten brechas de financiación. En estos casos, los mecanismos de financiación combinada o blended finance, las garantías o las estructuras de primera pérdida permiten combinar distintos tipos de capital de forma complementaria.
¿Qué herramientas e instrumentos financieros innovadores se están desarrollando para canalizar capital de impacto?
En los últimos años estamos viendo una mayor diversidad de soluciones. A los vehículos de capital y deuda tradicionales se están sumando mecanismos como las garantías, los préstamos
flexibles o con capital paciente, los contratos de impacto social, la financiación basada en ingresos o en resultados o fórmulas híbridas que permiten adaptar mejor las condiciones financieras a la realidad de cada organización. Y no podemos dejar de mencionar las socimis de vivienda social o asequible, con el desafío que está suponiendo la vivienda hoy en día. Pero también fondos de deuda, fundaciones que desarrollan vehículos de inversión propios… Necesitamos movilizar distintas lógicas de capitales con capacidades e instrumentos diversos para atender las necesidades de un ecosistema generador de impacto que es, también, diverso.
Si miramos hacia la próxima década, ¿cómo te imaginas la inversión de impacto dentro de diez años? ¿Hablaremos aún de «inversión de impacto» como una categoría diferenciada o habrá impregnado el concepto de rentabilidad financiera de forma inseparable?
Seguiremos hablando de inversión de impacto como una categoría diferenciada, igual que hoy hablamos de capital riesgo, infraestructuras o deuda privada. Lo que probablemente cambiará es su peso dentro del sistema financiero y su capacidad para influir en la forma en que se asigna el capital. También creo que conceptos que hoy asociamos principalmente a la inversión de impacto, como la medición de resultados, la gestión de externalidades o la consideración de los efectos sociales y ambientales de las decisiones de inversión, irán ganando relevancia en ámbitos mucho más amplios de las finanzas.
No imagino un futuro en el que toda la inversión pase a ser inversión de impacto. Lo que sí espero es un ecosistema financiero donde exista una mayor diversidad de estrategias y donde la inversión de impacto desempeñe un papel cada vez más relevante. En última instancia, el éxito de la inversión y otras formas de financiación del impacto no consistirá en sustituir a otras formas de inversión, sino en demostrar que es posible generar rentabilidad financiera al tiempo que se amplían las oportunidades para las personas, los territorios y el planeta, especialmente allí donde siguen existiendo necesidades insuficientemente atendidas por el mercado.
La inversión en infraestructuras energéticas ya no es una moda: es una pieza estratégica para el desarrollo de la economía y, como tal, necesita estar correctamente representada en carteras. “Hablamos menos de una moda relacionada con la sostenibilidad y más de una necesidad física del sistema económico”, corrobora Fernando Dávila, CEO y cofundador de Crowmie. En esta entrevista exclusiva con Funds Society, Dávila explica el modelo de negocio de Crowmie y cómo acerca oportunidades de inversión en infraestructuras energéticas a inversores profesionales y particulares.
¿Qué papel desempeña la plataforma de Crowmie dentro de la cadena de valor de las infraestructuras energéticas?
Crowmie es una firma de inversión especializada en estructurar, financiar y gestionar infraestructura energética, que abre esta clase de activo al inversor particular y profesional. Nosotros originamos y seleccionamos las oportunidades, definimos la estructura jurídica y financiera, coordinamos la due diligence y acompañamos el activo durante todo su ciclo de vida. La ejecución técnica se apoya en especialistas: EPC para construcción, O&M para operación y mantenimiento, auditores y operadores energéticos. No somos una plataforma que conecta a un promotor con un inversor, somos responsables legales e inversores de todos los proyectos además de que gestionamos la estructuración y Asset Management del activo. Y estamos muy orgullosos de contar con más de 1.500 inversores de 35 países y más de 25 millones de euros financiados.
¿Qué está impulsando actualmente la inversión en infraestructuras energéticas? Más allá de la transición energética, ¿qué otros factores estructurales están generando nuevas oportunidades?
La verdad es que hay varias fuerzas estructurales convergiendo. La primera es la electrificación de la economía: industria, movilidad, centros de datos e inteligencia artificial necesitan cada vez más electricidad. La segunda es la penetración renovable, que exige más almacenamiento y flexibilidad para equilibrar la red. A esto se suman la seguridad energética europea, la congestión de las redes y una necesidad de capital privado muy elevada para desplegar nueva infraestructura. Por eso hablamos menos de una moda relacionada con la sostenibilidad y más de una necesidad física del sistema económico.
¿Qué papel puede jugar la infraestructura energética dentro de una cartera diversificada? ¿Qué características de estos activos pueden complementar a las tradicionales exposiciones a renta variable, renta fija, inmobiliario o mercados privados?
La infraestructura energética puede aportar una fuente de diversificación distinta a la de los activos financieros tradicionales. La rentabilidad de una planta solar o de una batería depende principalmente de su capacidad para producir, almacenar o gestionar energía y de los contratos y mercados asociados, no de la cotización diaria de una compañía. Eso permite incorporar exposición a economía real, activos tangibles y flujos operativos de largo plazo. Para un asesor, lo relevante no es sustituir renta fija, bolsa o inmobiliario, sino entender qué función puede cumplir la infraestructura dentro del conjunto de la cartera, como afecta a su composición, volatilidad, y rentabilidad, y qué riesgos específicos incorpora, algo que repetimos mucho en Crowmie.
La generación renovable y el almacenamiento son dos de las áreas en las que está trabajando Crowmie. ¿Qué diferencias encuentra un inversor entre invertir en una planta fotovoltaica y hacerlo en sistemas de almacenamiento mediante baterías (BESS)?
Son dos activos energéticos, pero con perfiles diferentes. En fotovoltaica, el ingreso suele apoyarse en un PPA o contrato de renting a largo plazo con empresas consumidoras; eso hace que el modelo sea más estable y predecible, contractualmente. En BESS, el activo monetiza su capacidad de almacenar y liberar energía mediante arbitraje y servicios a la red, por lo que existe una mayor exposición a las condiciones de los mercados eléctricos y, normalmente, un binomio riesgo-retorno más elevado. En ambos casos trabajamos con horizontes de medio y largo plazo, pero la fuente de ingresos y el riesgo operativo son distintos.
¿Qué criterios utiliza Crowmie para seleccionar un proyecto antes de ponerlo a disposición de los inversores?
Lo primero es que existan una necesidad energética y una lógica económica reales. Después analizamos muchas cosas: la solvencia de la contraparte, la estructura de ingresos, permisos y conexión, ubicación, tecnología, previsiones de producción o explotación, CAPEX, deuda y sensibilidad del modelo financiero. También revisamos la estructura societaria y contractual y exigimos una ejecución profesional: contratos EPC y O&M, seguros y mecanismos de contingencia cuando corresponda. Antes de abrir un proyecto al inversor debe haber pasado una due diligence técnica, legal y financiera. Preferimos dejar pasar una operación antes que relajar los criterios de selección.
¿En qué países desarrolla proyectos la compañía? ¿Cuáles ofrecen el mejor entorno regulatorio para un actor como Crowmie?
Actualmente concentramos la actividad en España y Alemania. En España desarrollamos principalmente autoconsumo fotovoltaico industrial, donde existe un tejido empresarial amplio y un marco consolidado para este tipo de instalaciones y contratos. Alemania es especialmente interesante para almacenamiento BESS por la profundidad de sus mercados eléctricos, la elevada penetración renovable y la necesidad de flexibilidad de la red. Más que buscar el país con la regulación más favorable en abstracto, elegimos cada mercado en función del activo y de que podamos entender, estructurar y gestionar correctamente sus riesgos.
¿Cómo se construye el retorno de una inversión en uno de vuestros proyectos?
Nuestra premisa es que el retorno debe venir de la operación del activo, no de confiar en una revalorización futura. En fotovoltaica, el punto de partida son los ingresos por la energía suministrada bajo PPA o renting; de ahí se descuentan costes de operación, mantenimiento, seguros, administración y, cuando existe, financiación. En BESS, los ingresos combinan arbitraje y servicios de red.
Es decir que en el modelo de fotovoltaica el peso que tienen los ingresos contratados en el modelo es del 100% y en el de BESS el 0% ya que vamos a mercado a conseguir los mejores ingresos. Es cierto que dentro de la estrategia es que en 2027 con una cartera de +100MW en Alemania firmemos un Tolling Agreement para contratar el 50% de los ingresos y disminuir la volatilidad y riesgo.
Hablemos de acceso. ¿Cómo puede un cliente particular acceder a estas inversiones a través de Crowmie y cuál es actualmente el ticket mínimo? ¿Qué información recibe el inversor antes de tomar la decisión y qué grado de seguimiento tiene posteriormente sobre el activo y sobre la evolución de su inversión?
El acceso es 100% digital y el ticket mínimo actual es de 10.000 euros. Antes de invertir, el cliente puede revisar la descripción del activo, estructura económica y jurídica, horizonte, riesgos, contratos relevantes y documentación del proyecto. Nuestro objetivo es que pueda responder con claridad a tres preguntas: dónde está su dinero, cómo genera ingresos y qué puede salir mal. Después de invertir, mantiene el seguimiento desde la plataforma y recibe reporting y comunicaciones periódicas. A esto añadimos algo que consideramos esencial: acceso al equipo para resolver dudas antes, durante y después de la inversión.
La liquidez suele ser uno de los principales puntos de fricción de los activos privados. ¿Qué liquidez puede esperar realmente un inversor de Crowmie? ¿Cómo funcionan el marketplace secundario y el pool de liquidez, qué condiciones deben cumplirse para poder salir antes del vencimiento y qué diferencia hay entre disponer de un mecanismo de salida y tener liquidez garantizada?
Hay que distinguir claramente entre tener mecanismos de liquidez y tener liquidez garantizada. La infraestructura privada sigue siendo un activo de largo plazo. En Crowmie incorporamos un espacio interno para que un inversor pueda transmitir su posición a otro inversor y un pool de liquidez que puede facilitar determinadas salidas. Pero ambos mecanismos están sujetos a sus condiciones, capacidad disponible y, en el mercado propio, a la existencia de contrapartida. No queremos trasladar la idea de que es equivalente a vender una acción cotizada. Nuestro objetivo es reducir la fricción histórica de estos activos, pero no podemos negar su naturaleza ilíquida.
¿Con qué frecuencia reciben los inversores los pagos y cómo se determina el calendario de distribuciones de cada proyecto? ¿Son pagos periódicos de intereses, devolución de principal o una combinación de ambos?
En la mayoría de nuestros proyectos, una vez que el activo entra en operación y comienza a generar caja, las distribuciones son mensuales. El inicio exacto y el calendario se detallan en la documentación de cada operación, porque dependen de la construcción, puesta en marcha y modelo de ingresos del activo. La inversión se estructura mediante un préstamo participativo a la sociedad vehículo del proyecto y, normalmente, los pagos combinan remuneración y amortización de principal. Por eso conviene mirar la tabla completa de flujos y no interpretar cada distribución mensual como si fuera únicamente interés.
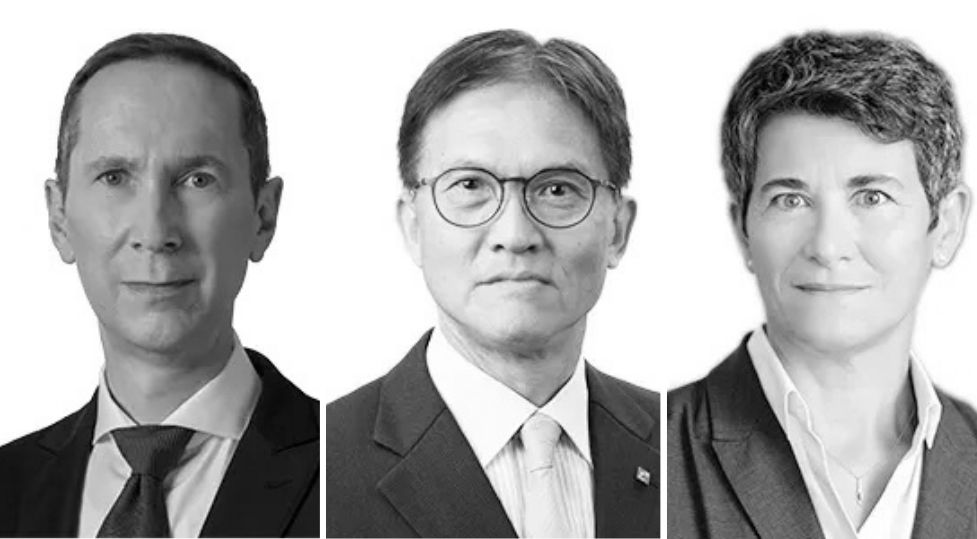
Foto cedidaDe izquierda a derecha: Daniel Morris, estratega jefe de Mercado y codirector del Centro de Perspectivas de Inversión de BNP Paribas Asset Management; Chi Lo, estratega sénior de mercados para Asia-Pacífico y Nathalie Benatia, estratega senior de mercado.
Últimamente, los precios del petróleo han sido el factor que ha marcado la pauta del mercado, y es probable que esta tendencia continúe hasta que se estabilice la situación en Oriente Medio. Al mismo tiempo, la inteligencia artificial sigue siendo un factor clave. La subida de los tipos de interés suele ser negativa para los valores tecnológicos y de pequeña capitalización. De hecho, el índice Russell 2000 se ha rezagado en las últimas semanas. Sin embargo, los valores tecnológicos han evolucionado comparativamente bien, con unas perspectivas de beneficios positivas que han compensado el impacto de la subida de tipos. Con estas premisas, Daniel Morris, estratega jefe de Mercado y codirector del Centro de Perspectivas de Inversión de BNP Paribas Asset Management, junto con Chi Lo, estratega senior de mercados para Asia-Pacífico y Nathalie Benatia, estratega senior de mercado, ajustaron sus perspectivas de mercado.
«Existe un nuevo riesgo para los rendimientos de la deuda pública estadounidense —e indirectamente para los rendimientos mundiales—», señalan, para detallar que la nueva aceleración de la actividad empresarial estadounidense, según muestran los índices de gestores de compras, apunta a un crecimiento económico continuado, por encima de la tendencia. Esta circunstancia se produce en un momento en el que la inflación se mantiene por encima del objetivo del 2% de la Reserva Federal. Por lo tanto, «el riesgo de sobrecalentamiento de la economía está aumentando, por lo que, incluso si los precios del petróleo caen, los rendimientos de los bonos podrían seguir siendo elevados». Como consecuencia, es probable que los mercados de renta variable «acojan inicialmente este entorno: un crecimiento y una inflación relativamente más altos favorecen a las acciones». Sin embargo, los expertos auguran que si las expectativas del mercado respecto al tipo de interés de los fondos federales vuelven a subir, «el ajuste podría ser doloroso».
¿Desajustes de precios en el mercado?
La deuda pública se ha enfrentado a una presión considerable y los rendimientos a largo plazo alcanzaron máximos de varias décadas en septiembre. Los expertos explican que esto se debe a un cóctel de inestabilidad geopolítica, aumento de los precios de la energía, expectativas de inflación, elevados niveles de deuda soberana y políticas monetarias más restrictivas, lo que probablemente refleje un aumento fundamental de las primas por plazo. «Ante el retroceso de los compradores insensibles al rendimiento (bancos centrales y gestores de reservas), la «prima por escasez» se está desvaneciendo, lo que lleva a los inversores a exigir rendimientos más altos por mantener activos de larga duración», argumentan y explican que este giro se ha visto intensificado por los cambios normativos y legislativos -reforma de los fondos de pensiones holandeses; reforma del freno de la deuda alemana- y la mayor competencia de las grandes emisiones de bonos corporativos, en particular de los llamados «hiperescaladores».
«Vemos una clara desconexión en Europa y el Reino Unido entre los precios del mercado y la realidad económica», sentencian, de tal manera que las actuales expectativas del mercado respecto a los tipos oficiales parecen «excesivamente agresivas», en particular, en su reacción a los choques de oferta. Gran parte de esta brecha se centra en el «tipo neutral», es decir, el tipo teórico que mantiene la estabilidad de una economía. Los mercados parecen estar descontando un aumento de la productividad impulsado por la inteligencia artificial (y, por tanto, una subida del tipo neutral en algún momento), pero los bancos centrales mantienen la cautela. Y dado que siempre han hecho hincapié en un enfoque basado en los datos, es posible que la valoración actual del mercado esté siendo excesiva. Esperamos que estas expectativas excesivas se ajusten para alinearse más estrechamente con el enfoque de los bancos centrales, lo que podría reducir la volatilidad de los rendimientos de los bonos a largo plazo.
El oro más allá de las subidas de tipos
El precio del oro se ha mantenido firme ante la resiliencia de la economía estadounidense y el aumento de los rendimientos de los bonos. Pero «esto no significa que los tipos de interés ya no importen, sino que sugiere que el mercado está poniendo más peso en el apetito de los inversores por el metal precioso». Por lo tanto, si la Reserva Federal vuelve a subir tipos, es probable que el precio del oro se corrija, pero esperamos que sea de forma limitada. Con el aumento de la demanda estacional y la persistencia de las compras de los bancos centrales y otras instituciones oficiales, el equilibrio entre riesgo y remuneración a medio plazo del oro parece sesgado al alza.
Los gestores de reservas han seguido añadiendo oro, comprando a precios más bajos y/o más estables, ya que buscan construir posiciones estratégicas. En particular, China incorporó otras 20 toneladas en agosto, lo que elevó sus compras totales este año a 80 toneladas. Los fondos cotizados, los ETFs del oro, también han estado reconstruyendo posiciones hacia los máximos alcanzados a principios de este año.
Con estas premisas, los expertos consideran que los inversores parecen estar mirando más allá de la próxima publicación de datos y las ganancias que podrían perder por mantener oro en lugar de activos generadores de rentas. Por lo tanto, «la atención se ha desplazado hacia el papel a medio y largo plazo del oro como posible forma de hacer que las carteras sean más resilientes frente a una combinación de riesgos macroeconómicos, de políticas y geopolíticos».
Ideas de puesta en marcha
1.- Flexibilidad en el crédito en euros
El mercado de crédito en euros sigue siendo resiliente, respaldado por unos fundamentales sólidos y unos beneficios trimestrales robustos, a pesar de las tensiones geopolíticas y los elevados precios de la energía. Aunque la prima de riesgo de los bonos corporativos sigue siendo baja, las tendencias actuales del mercado son favorables y ofrecen rendimientos absolutos elevados y rentas atractivas. El posicionamiento táctico en duración podría ser beneficioso, sobre todo teniendo en cuenta que el mercado ya ha descontado las expectativas de futuras subidas de tipos por parte del Banco Central Europeo. Un enfoque ágil y flexible podría ayudar a los inversores a aprovechar oportunidades en todo el espectro del crédito investment grade en euros, incluidos los bonos high yield y la deuda subordinada. La asignación activa y la selectividad entre sectores y calificaciones crediticias siguen siendo la principal forma de impulsar los retornos potenciales.
2.- Protección frente a la inflación y las fluctuaciones de tipos
Las tensiones geopolíticas están sosteniendo altos niveles de incertidumbre en torno a la inflación, especialmente debido a la volatilidad de los precios de la energía, mientras que las condiciones financieras siguen siendo restrictivas. El giro marcadamente restrictivo (hawkish) de varios bancos centrales hace que los bonos ligados a la inflación a corto plazo parezcan atractivos, dados su potencial de crecimiento inmediato y los riesgos inflacionarios. Dado que el mercado ya descuenta múltiples subidas de los tipos de interés, tanto la indexación a la inflación —bonos cuyo principal está vinculado a la inflación— como el retorno que los inversores pueden llegar a obtener al mantener el bono ofrecen oportunidades atractivas hasta finales de año. Las estrategias de corta duración pueden contribuir a proteger contra el riesgo de una mayor inflación, ya que son menos sensibles a los tipos de interés en comparación con las estrategias que abarcan todos los plazos de vencimiento.
3.- Soluciones medioambientales que permiten el desarrollo de la IA
La revolución de la inteligencia artificial no consiste solo en invertir en semiconductores y tecnología. Detrás del rápido crecimiento de la IA se esconde una importante expansión de las infraestructuras básicas necesarias, sobre todo en lo que respecta al suministro eléctrico y al agua. El aumento de la demanda de centros de datos requiere más generación de electricidad, redes más fuertes e inteligentes, transformadores, almacenamiento de baterías, refrigeración eficiente desde el punto de vista energético e infraestructuras hídricas fiables. Satisfacer esta creciente demanda al tiempo que se apoya la transición hacia un sistema eléctrico con menos emisiones de carbono requerirá una inversión significativa en soluciones medioambientales. Creemos que esto crea una oportunidad de inversión potencial amplia y plurianual en los proveedores que permiten que la IA siga expandiéndose.
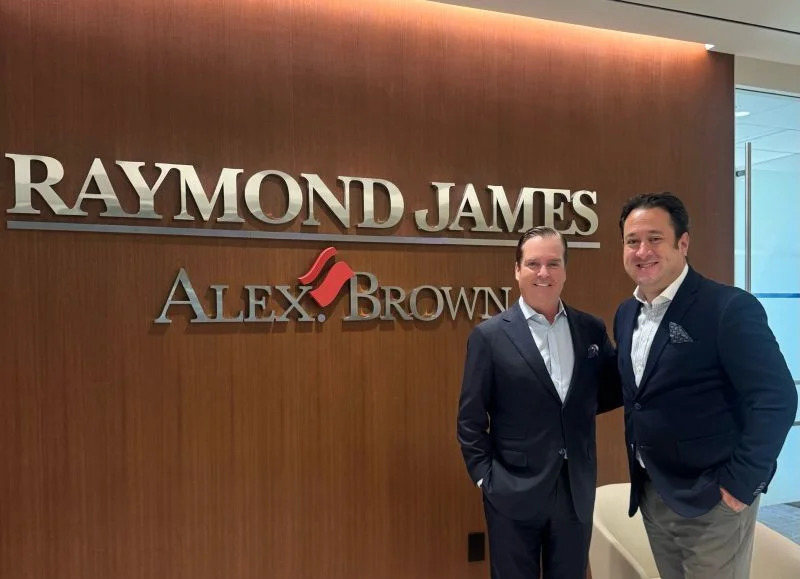
Jorge Bastarrachea llega a Raymond James para reforzar su negocio de asesoría financiera internacional en Miami. El ejecutivo deja Citi después de varios años y se incorpora a la oficina de Brickell, en un mercado que se ha convertido en uno de los principales centros para atender los patrimonios latinoamericanos.
El mercado de gestión patrimonial de Miami continúa atrayendo talento especializado en clientes internacionales. Jorge Bastarrachea es el más reciente ejemplo: el propio ejecutivo anunció su incorporación a Raymond James & Associates como Director y Asesor Financiero Internacional, después de varios años en Citi.
Bastarrachea dio a conocer el movimiento a través de LinkedIn, donde agradeció al equipo de Citi por el apoyo, la mentoría y las experiencias acumuladas durante su paso por la institución, al tiempo que destacó su entusiasmo por trasladar ese aprendizaje a su nueva responsabilidad.
Su llegada fue confirmada también desde Raymond James. En un mensaje de bienvenida, la firma destacó su compromiso con los clientes, su profesionalismo y su experiencia en el acompañamiento de personas en el logro de sus objetivos financieros.
El ejecutivo se integra específicamente a la oficina de Raymond James en Miami/Brickell, una ubicación estratégica para una firma que atiende a inversionistas tanto estadounidenses como internacionales.
El movimiento ocurre en un momento en el que Miami se ha consolidado como uno de los principales puntos de conexión entre el capital latinoamericano y los mercados financieros de Estados Unidos. La ciudad concentra una creciente comunidad de empresarios, inversionistas y familias de alto patrimonio provenientes de México, Brasil, Argentina, Colombia, Venezuela y otros países de la región.
Para las firmas de wealth management, esta concentración representa una oportunidad que va mucho más allá de captar clientes que simplemente buscan invertir en Estados Unidos. La demanda incluye estructuración patrimonial, diversificación internacional, acceso a mercados globales, planeación sucesoria y vehículos de inversión que permitan administrar el patrimonio a través de distintas jurisdicciones.
En ese contexto, el perfil de los asesores con experiencia en clientes internacionales adquiere un valor particular. Las grandes firmas financieras compiten no sólo mediante sus plataformas de inversión, sino también por el talento capaz de establecer relaciones de largo plazo con familias cuyo patrimonio y actividad empresarial pueden estar distribuidos entre varios países. La llegada de Bastarrachea a Raymond James se inscribe precisamente en esa dinámica.
Miami, cada vez más relevante para el patrimonio latinoamericano
El fortalecimiento de los equipos dedicados al segmento internacional coincide con una transformación más amplia de Miami como centro financiero para América Latina.
Durante los últimos años, la ciudad ha recibido una combinación de capital, empresarios y profesionales financieros latinoamericanos, impulsada por factores que van desde la búsqueda de diversificación geográfica hasta la necesidad de contar con estructuras patrimoniales y financieras más internacionales.
Brickell, donde se encuentra la oficina a la que llega Bastarrachea, se ha convertido en uno de los principales polos de esta actividad. Bancos privados, firmas de inversión, administradores de patrimonio y asesores independientes compiten por atender a una clientela latinoamericana cada vez más acostumbrada a mantener parte de sus activos fuera de su país de origen.
Para las instituciones estadounidenses, el atractivo está en que una relación iniciada con un inversionista latinoamericano puede extenderse a toda una estructura familiar: inversiones, empresas, patrimonio inmobiliario y, eventualmente, las siguientes generaciones.
Por ello, el movimiento de profesionales especializados entre grandes instituciones financieras también puede leerse como parte de una competencia mayor por el capital latinoamericano internacionalizado.
En el caso de Bastarrachea, su paso de Citi a Raymond James representa un cambio de plataforma profesional, pero también refleja la creciente importancia que tiene para las firmas estadounidenses contar con especialistas capaces de atender a clientes que ya no piensan su patrimonio exclusivamente dentro de las fronteras de sus países de origen.
La batalla por ese patrimonio tampoco se limita a Miami. Nueva York, Texas y otras plazas estadounidenses han ganado relevancia como destinos para familias latinoamericanas que buscan diversificación y acceso a los mercados globales.
En este escenario, las firmas de wealth management enfrentan una competencia cada vez mayor por dos activos difíciles de construir rápidamente: el patrimonio y la confianza de los clientes. Y precisamente ahí, la experiencia acumulada por los asesores financieros se convierte en uno de los principales activos de las instituciones que buscan crecer en el mercado internacional.