
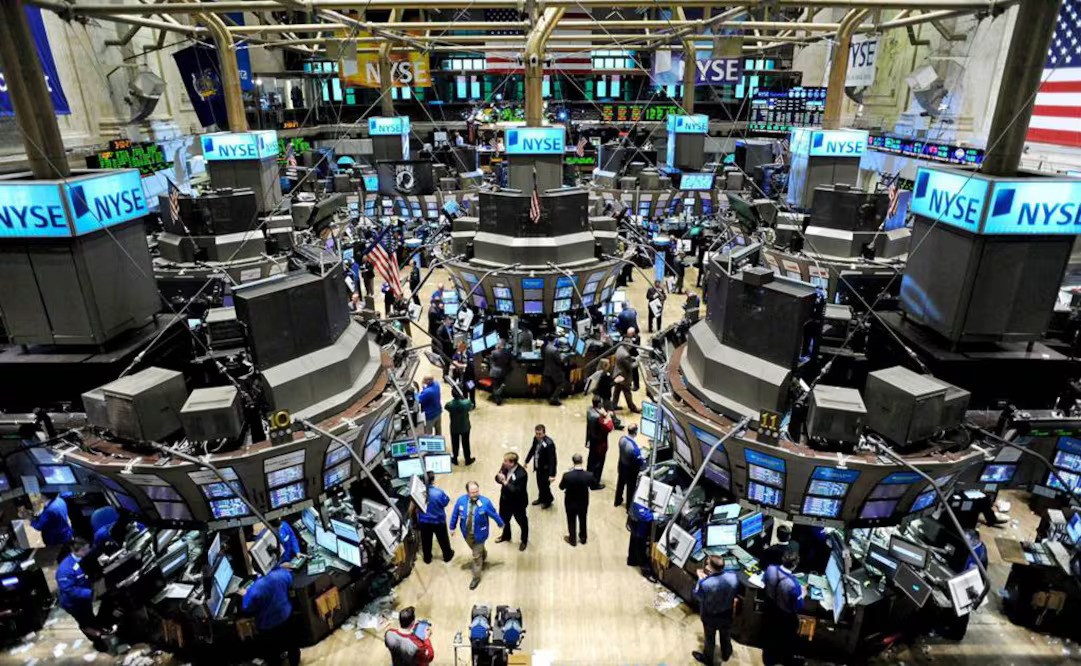
Según datos del Departamento del Tesoro, los inversionistas internacionales destinaron más de un billón de dólares netos a la renta variable estadounidense en los 12 meses hasta agosto de 2026. Aunque la deuda corporativa también gana terreno, las ventas de instrumentos de corto plazo y el cambio en las compras de bonos del Tesoro plantean nuevas preguntas sobre la asignación global de activos.
La cifra anterior no solo dimensiona el apetito de los inversionistas internacionales por Wall Street, sino que también plantea una pregunta fundamental para los gestores de activos: ¿qué están sacrificando, si es que están sacrificando algo, para aumentar su exposición a la renta variable de la mayor economía del mundo?
Los datos del Departamento del Tesoro estadounidense muestran que, durante los 12 meses hasta mayo de 2026, los inversionistas extranjeros acumularon compras netas de acciones por 909.000 millones de dólares. En ese mismo periodo, sus adquisiciones netas de bonos corporativos estadounidenses alcanzaron 449.000 millones, mientras que las de bonos y notas del Tesoro de largo plazo sumaron 290.000 millones.
La actualización de las estadísticas permite observar que la tendencia continuó durante los meses siguientes. En los 12 meses hasta agosto, las compras netas de acciones estadounidenses alcanzaron aproximadamente 1,01 billones de dólares, al sumar 844.200 millones correspondientes a inversionistas privados extranjeros y 165.400 millones de instituciones oficiales.
La deuda corporativa también mantuvo una trayectoria favorable, con compras netas por 464.100 millones de dólares. En contraste, las adquisiciones netas de bonos y notas del Tesoro de largo plazo se situaron en 306.400 millones.
Las cifras proceden de las estadísticas de movimientos internacionales de capital, conocidas como TIC (Treasury International Capital), publicadas por el Departamento del Tesoro el 16 de octubre de 2026.
El mensaje es claro: la renta variable estadounidense concentra una parte extraordinaria de los flujos internacionales. Pero la interpretación requiere matices. Los inversionistas extranjeros no han dejado de comprar bonos; lo que muestran los datos es una diferencia considerable entre las cantidades destinadas a cada clase de activo.
La cuestión para la industria de inversión consiste en determinar si esta distribución refleja una transformación estructural de las carteras globales, una respuesta a las expectativas de crecimiento de las empresas estadounidenses o una combinación de ambos factores.
La renta variable se impone, pero la deuda corporativa conserva su atractivo
La magnitud de los flujos hacia las acciones contrasta con la demanda de otros instrumentos estadounidenses. En los 12 meses hasta agosto, las compras netas de renta variable por parte de inversionistas privados extranjeros alcanzaron 844.200 millones de dólares, frente a 403.200 millones en bonos corporativos y 296.500 millones en bonos y notas del Tesoro de largo plazo.
Las instituciones oficiales extranjeras —una categoría que incluye entidades del sector público— añadieron otros 165.400 millones de dólares en acciones. También realizaron compras netas de deuda corporativa por 60.900 millones y de bonos y notas del Tesoro de largo plazo por 9.900 millones.
La distinción entre inversionistas privados e instituciones oficiales es importante porque sus objetivos no son necesariamente equivalentes. Mientras los primeros pueden buscar crecimiento, rentabilidad o diversificación, los segundos también pueden administrar reservas y otras posiciones financieras vinculadas con necesidades institucionales.
En conjunto, los datos muestran que el predominio de la renta variable no depende exclusivamente de una categoría de inversionistas. Tanto el sector privado como las instituciones oficiales registraron compras netas positivas de acciones durante el periodo anual analizado.
Sin embargo, la deuda corporativa merece especial atención. Sus compras netas de 464.100 millones de dólares, al sumar inversionistas privados e instituciones oficiales, confirman que el interés por los activos estadounidenses no se limita a las empresas cotizadas.
Para los gestores de renta fija, el atractivo de los bonos corporativos depende de una combinación de factores: el nivel de las tasas, los diferenciales de crédito, la calidad de los emisores, las perspectivas de crecimiento y la compensación que ofrecen frente al riesgo de incumplimiento.
Por eso, el hecho de que los flujos hacia acciones sean mayores no significa que los inversionistas consideren irrelevante la renta fija. Más bien, sugiere que la demanda internacional está distribuyéndose entre instrumentos con funciones diferentes, aunque con un claro predominio de las acciones en términos de volumen.
Además, las cifras agregadas no permiten establecer si los mismos inversionistas que compran acciones están reduciendo sus posiciones en bonos. Un fondo de pensiones puede incrementar su exposición a renta variable mientras otro inversionista compra deuda corporativa. El resultado conjunto es un flujo neto positivo hacia ambas categorías, sin que necesariamente exista una sustitución directa entre ellas.
Las letras del Tesoro, una de las pistas más interesantes
Si la pregunta es qué activos podrían estar perdiendo terreno frente a las acciones, las letras del Tesoro estadounidense ofrecen una pista relevante. A diferencia de los bonos de largo plazo, las letras son instrumentos de deuda soberana con vencimientos cortos. Se utilizan habitualmente para administrar liquidez, mantener recursos disponibles y reducir la volatilidad de determinadas posiciones de cartera.
Durante los 12 meses hasta agosto de 2026, las tenencias extranjeras de letras del Tesoro disminuyeron en términos netos en 23.900 millones de dólares. El dato contrasta con el incremento neto de 145.600 millones registrado durante 2025.
La evolución resulta todavía más significativa cuando se observa el comportamiento de las instituciones oficiales extranjeras. Sus operaciones se tradujeron en una reducción neta de 99.400 millones de dólares en letras del Tesoro durante los 12 meses hasta agosto, frente a compras netas de 104.400 millones en el periodo comparable terminado en agosto de 2025.
Los inversionistas privados, en cambio, aumentaron sus tenencias netas de estos instrumentos en 75.500 millones de dólares. Esta divergencia permite formular una hipótesis más precisa que la de un supuesto abandono generalizado de los bonos estadounidenses: una parte del sector oficial extranjero está reduciendo su exposición a instrumentos de corto plazo, mientras que los inversionistas privados mantienen compras netas tanto de letras del Tesoro como de acciones y deuda corporativa.
No se trata de un comportamiento uniforme entre todos los participantes del mercado. Las razones detrás de los movimientos oficiales pueden incluir necesidades de liquidez, cambios en la administración de reservas, vencimientos que no se reinvierten o decisiones sobre la composición de los activos. Las estadísticas TIC no permiten atribuir una motivación específica a cada operación.
Tampoco demuestran que el dinero retirado de las letras haya terminado en acciones estadounidenses. Para establecerlo sería necesario contar con información individualizada de las carteras y de las decisiones de inversión, que no está disponible en estos datos agregados. Aun con esa limitación, la evolución de las letras del Tesoro ofrece una dimensión adicional para evaluar cómo está cambiando la demanda internacional de activos estadounidenses.
Los bonos del Tesoro de largo plazo no están siendo abandonados
La otra parte de la historia se encuentra en la deuda soberana de mayor vencimiento. Aunque las compras netas de bonos y notas del Tesoro de largo plazo fueron inferiores a las de acciones, los inversionistas extranjeros adquirieron 306.400 millones de dólares netos de estos instrumentos durante los 12 meses hasta agosto de 2026.
La cifra, sin embargo, oculta diferencias importantes entre participantes. Los inversionistas privados registraron compras netas por 296.500 millones de dólares, mientras que las instituciones oficiales compraron apenas 9.900 millones.
En consecuencia, la menor demanda relativa de deuda soberana de largo plazo no debe interpretarse como una retirada generalizada del mercado. El sector privado mantuvo un flujo de compras considerable. La deuda pública estadounidense desempeña funciones que no pueden sustituirse de manera directa con acciones. Es un instrumento de referencia para los mercados globales, interviene en la formación de las tasas de interés y puede utilizarse para administrar liquidez, cubrir riesgos o diversificar carteras.
No obstante, los bonos de largo plazo también están expuestos a variaciones importantes de valoración cuando cambian las tasas de interés. Un aumento de los rendimientos suele reducir el precio de los títulos existentes, especialmente de aquellos con mayor duración.
Para un gestor de portafolios, la decisión entre acciones y bonos soberanos depende, por tanto, de algo más que las expectativas de rentabilidad; también requiere evaluar la sensibilidad de la cartera a las tasas, la correlación entre activos y la función que cada posición debe desempeñar frente a distintos escenarios económicos.
En este contexto, la demanda de acciones puede reflejar una búsqueda de crecimiento, mientras que la compra de bonos puede responder a objetivos de preservación de capital, generación de ingresos o gestión de riesgos. Ambas estrategias pueden coexistir dentro de una misma cartera.
La magnitud de las compras extranjeras invita a pensar que los inversionistas internacionales están apostando de manera decidida por las perspectivas de las empresas estadounidenses. Sin embargo, hay una diferencia fundamental entre el volumen de capital que ingresa a un mercado y la rentabilidad que ese mercado ofrecerá en el futuro.
Los 1,01 billones de dólares en compras netas de acciones durante los 12 meses hasta agosto representan un flujo de inversión, no una ganancia obtenida por los inversionistas. El rendimiento de una cartera depende de la evolución de los precios, los dividendos, los costos de transacción, las comisiones y, para quienes invierten desde otros países, los movimientos del tipo de cambio.
Además, los flujos no permiten identificar por sí solos las razones de cada compra. Una operación puede responder a expectativas de crecimiento, a una recomposición de índices, a decisiones de asignación estratégica o a estrategias de inversión más tácticas.
La diferencia importa especialmente en un entorno en el que los gestores deben evaluar si el crecimiento esperado de los beneficios empresariales justifica las valoraciones de mercado. Una entrada elevada de capital puede sostener la demanda de acciones, pero no garantiza que los precios sean atractivos ni que las rentabilidades futuras reproduzcan las del pasado.
Por ello, la magnitud de los flujos debe analizarse junto con indicadores de valoración, perspectivas de beneficios, concentración sectorial y exposición a los principales factores de riesgo.
La concentración en Wall Street plantea otro desafío
La discusión sobre los flujos internacionales tampoco puede separarse de la composición del mercado estadounidense.
Los índices de referencia concentran una parte importante de su ponderación en grandes compañías, particularmente en sectores vinculados con la tecnología y los servicios digitales. Para los inversionistas extranjeros, comprar acciones estadounidenses puede significar aumentar su exposición a empresas que dominan mercados globales y participan en actividades con perspectivas de crecimiento de largo plazo.
Sin embargo, esa misma concentración puede incrementar la dependencia de un conjunto limitado de compañías y de factores comunes, como las expectativas sobre la inteligencia artificial, el gasto en infraestructura tecnológica, las tasas de descuento y los márgenes empresariales.
Las estadísticas del Tesoro no desglosan las compras extranjeras por sector, índice, tamaño de empresa o estilo de inversión. Por lo tanto, no es posible afirmar que los 1,01 billones de dólares se hayan dirigido principalmente a las grandes compañías tecnológicas.
Lo que sí puede plantearse es una pregunta para los gestores: ¿hasta qué punto el incremento de la exposición a Estados Unidos está diversificando las carteras y hasta qué punto está reforzando riesgos que ya estaban presentes?
Una cartera con numerosas posiciones puede mantener una concentración elevada si gran parte de sus activos depende de los mismos factores económicos. De igual manera, una exposición a compañías estadounidenses con ingresos internacionales no equivale necesariamente a una diversificación completa por región, moneda o ciclo económico.
Para los fondos de pensiones, aseguradoras y oficinas familiares, esta distinción resulta esencial. El objetivo no es solamente participar en el crecimiento de las empresas, sino construir una cartera capaz de resistir escenarios adversos sin comprometer sus obligaciones financieras.
El dólar también forma parte de la ecuación
Para los inversionistas cuya moneda de referencia no es el dólar, la rentabilidad de las acciones estadounidenses depende también de la evolución cambiaria.
Una cartera puede registrar ganancias en dólares y, al mismo tiempo, ofrecer un rendimiento inferior al esperado cuando se convierte a otra moneda si el dólar se deprecia. En sentido contrario, una apreciación de la divisa estadounidense puede elevar la rentabilidad medida desde el país de origen.
Este factor es particularmente relevante para los inversionistas latinoamericanos, cuyos portafolios pueden combinar activos denominados en dólares con obligaciones, gastos y objetivos patrimoniales en monedas locales.
La exposición cambiaria puede mantenerse deliberadamente como parte de una estrategia de diversificación o cubrirse mediante instrumentos financieros. La elección depende del horizonte de inversión, los costos de cobertura, las necesidades de liquidez y las expectativas sobre los tipos de cambio.
No obstante, los datos de compras netas del Tesoro no permiten concluir que los flujos recientes hayan respondido a una apuesta específica por el dólar. Para sostener esa tesis sería necesario complementar las cifras con información cambiaria y análisis de las posiciones de los inversionistas.
La misma cautela se aplica a la procedencia geográfica del capital. El Tesoro advierte que sus estadísticas se basan en buena medida en registros de custodia, por lo que la jurisdicción en la que se registra una inversión no siempre coincide con la residencia del propietario efectivo. Esto dificulta atribuir con precisión los movimientos a países concretos.
Para los gestores patrimoniales que atienden a clientes internacionales, esta limitación refuerza la necesidad de distinguir entre el lugar donde se registra una posición, el domicilio del vehículo de inversión y la residencia del beneficiario final.
La magnitud de las compras internacionales plantea un desafío para quienes administran capital: cómo aprovechar las oportunidades de la renta variable estadounidense sin convertir una tendencia favorable en una fuente de concentración excesiva.
La respuesta no consiste en reducir automáticamente las posiciones en acciones ni en aumentar indiscriminadamente la exposición a bonos. Depende de los objetivos de cada cartera, su horizonte de inversión, las necesidades de liquidez y la capacidad para absorber pérdidas.
Para un fondo de pensiones con obligaciones de largo plazo, una mayor exposición a acciones puede ser coherente con la búsqueda de crecimiento real del patrimonio. Para una cartera que debe financiar compromisos próximos, reducir la liquidez o asumir más riesgo de mercado puede resultar contraproducente.
También es necesario evaluar los escenarios adversos: una desaceleración de los beneficios empresariales, un cambio en las expectativas de tasas, una corrección de las compañías de mayor capitalización o una depreciación del dólar frente a la moneda de referencia del inversionista.
En ese contexto, las acciones, los bonos corporativos, los títulos soberanos y las letras del Tesoro no son necesariamente competidores. Pueden desempeñar funciones complementarias dentro de una estrategia que combine crecimiento, ingresos, liquidez y control de riesgos.
Para los responsables de asignación de activos, el reto consiste en determinar si la composición actual de sus carteras refleja sus objetivos de largo plazo o si se ha desplazado, de manera consciente o involuntaria, hacia los segmentos que han concentrado la mayor atención del mercado.
Las cifras del Departamento del Tesoro dejan poco margen para la duda sobre la dirección de los flujos: las acciones estadounidenses han captado una cantidad extraordinaria de capital internacional. En los 12 meses hasta agosto de 2026, las compras netas alcanzaron aproximadamente 1,01 billones de dólares, frente a 464.100 millones en bonos corporativos y 306.400 millones en bonos y notas del Tesoro de largo plazo.
Al mismo tiempo, las tenencias extranjeras de letras del Tesoro disminuyeron en términos netos en 23.900 millones de dólares. Dentro de esa categoría, las instituciones oficiales registraron una reducción de 99.400 millones, mientras que los inversionistas privados aumentaron sus posiciones en 75.500 millones.
El contraste revela que el mercado internacional no está actuando como un bloque homogéneo. Los inversionistas privados y las instituciones oficiales muestran diferencias en sus decisiones, y la evolución de cada categoría de activos responde a necesidades que no pueden deducirse únicamente de los flujos agregados.
Por eso, la respuesta a la pregunta del título no es que los extranjeros estén abandonando los bonos para comprar acciones. Los datos muestran algo más específico: una preferencia extraordinaria por la renta variable, acompañada de compras importantes de deuda corporativa y soberana, y de una reducción neta de determinados instrumentos de corto plazo.
Para los gestores de activos y los grandes patrimonios, la señal no consiste en seguir mecánicamente el dinero que llega a Wall Street, sino en examinar qué riesgos incorpora ese movimiento, qué función cumplen los activos que pierden peso y si la asignación resultante continúa siendo consistente con los objetivos de cada cartera.
 Por Antonio Sandoval