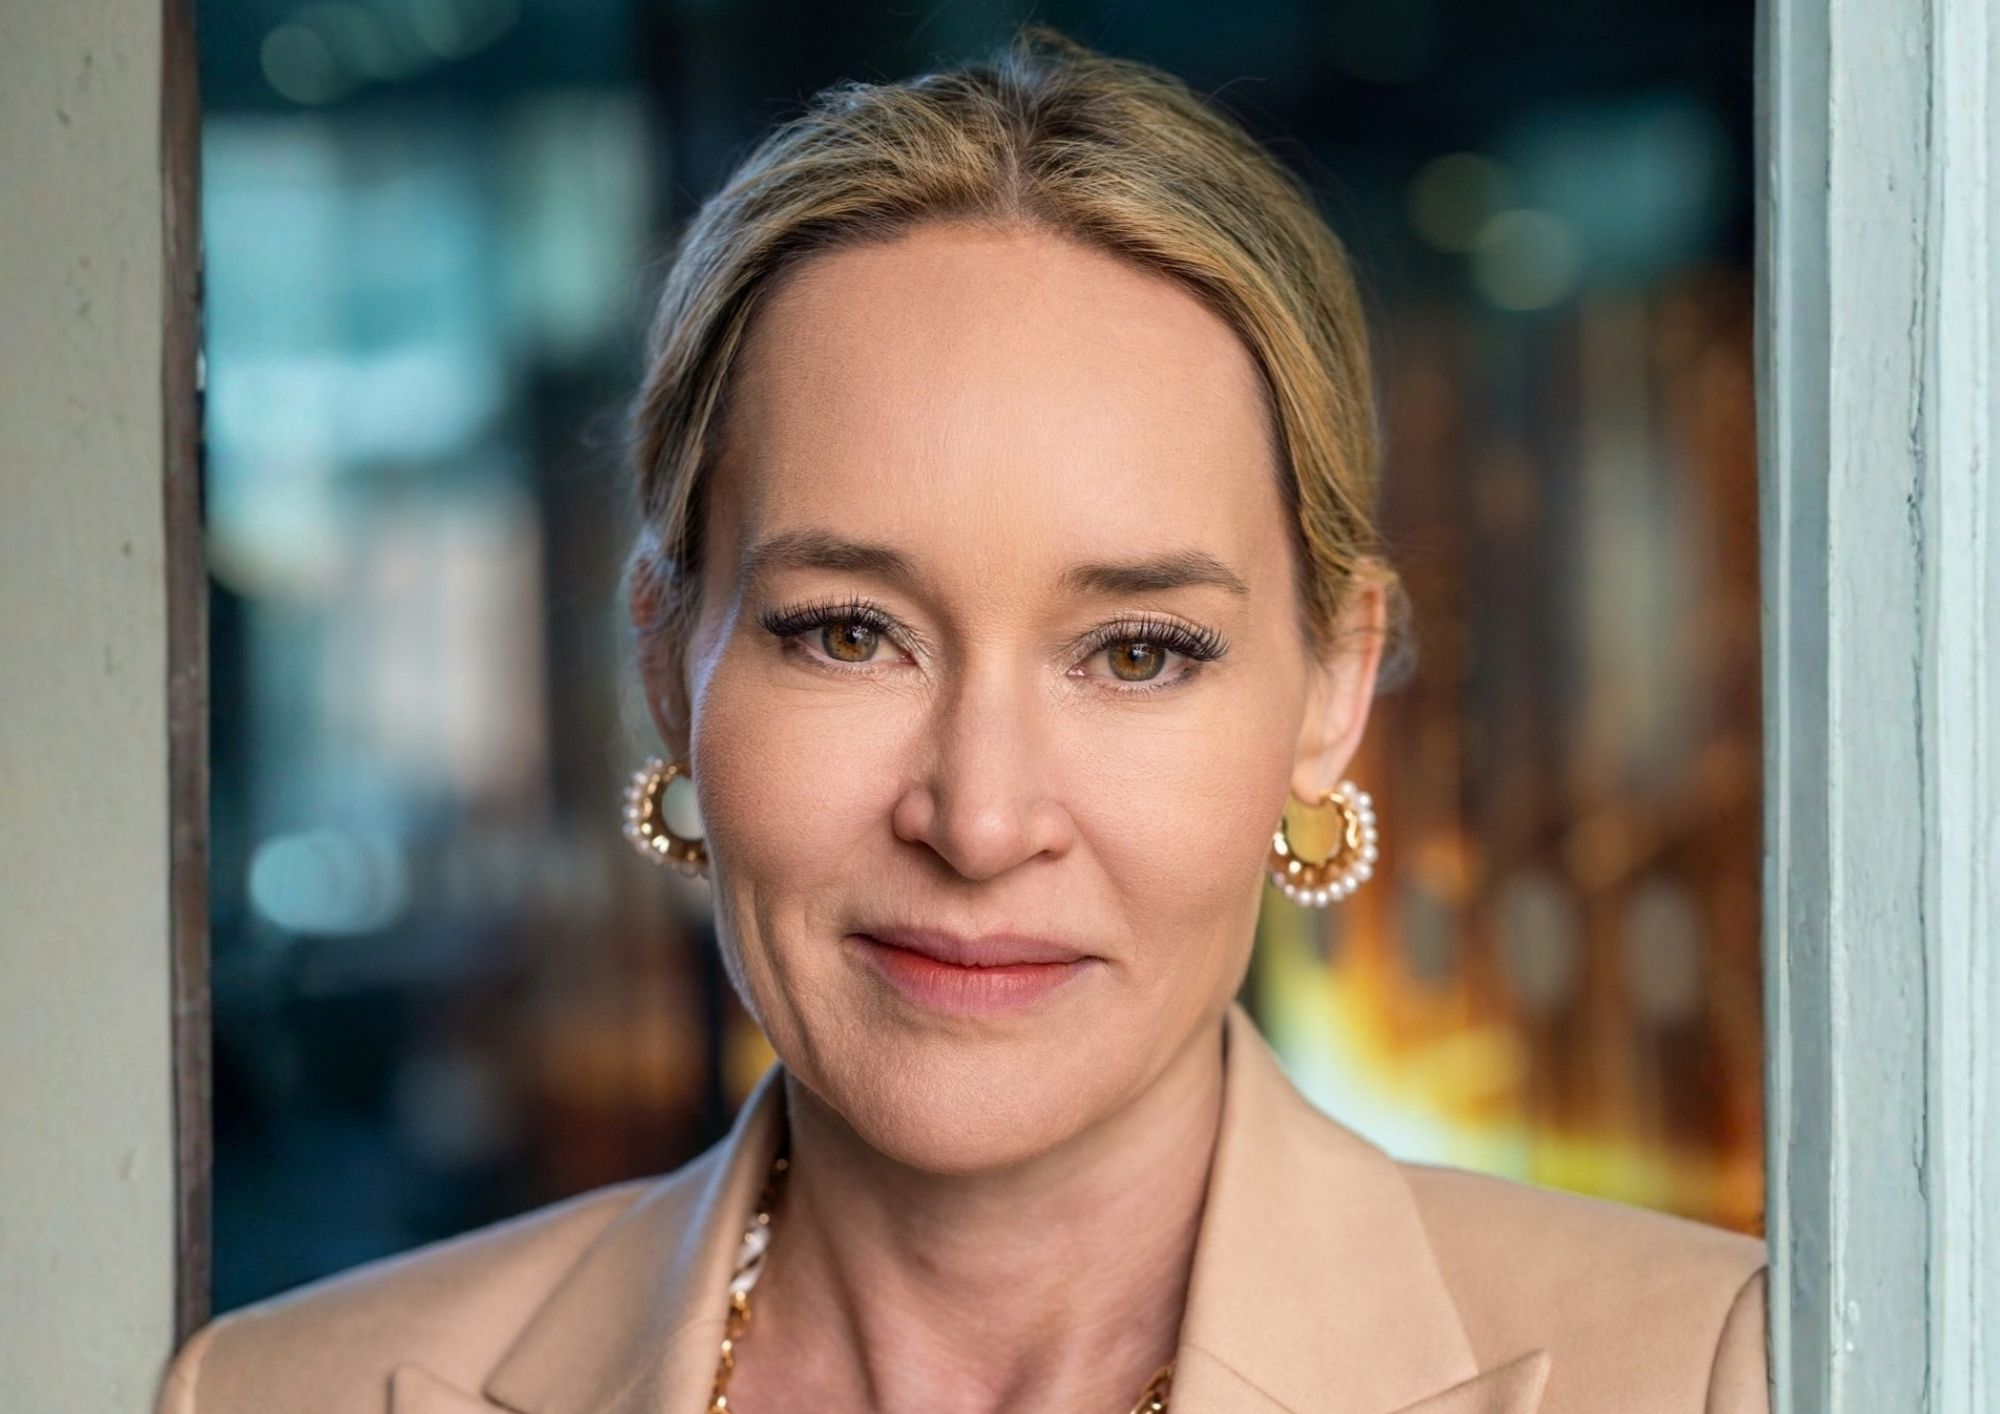
Aberdeen Investments nombra a Caroline Hertrich directora de Estrategia de ETF

  |   Por  |  0 Comentarios

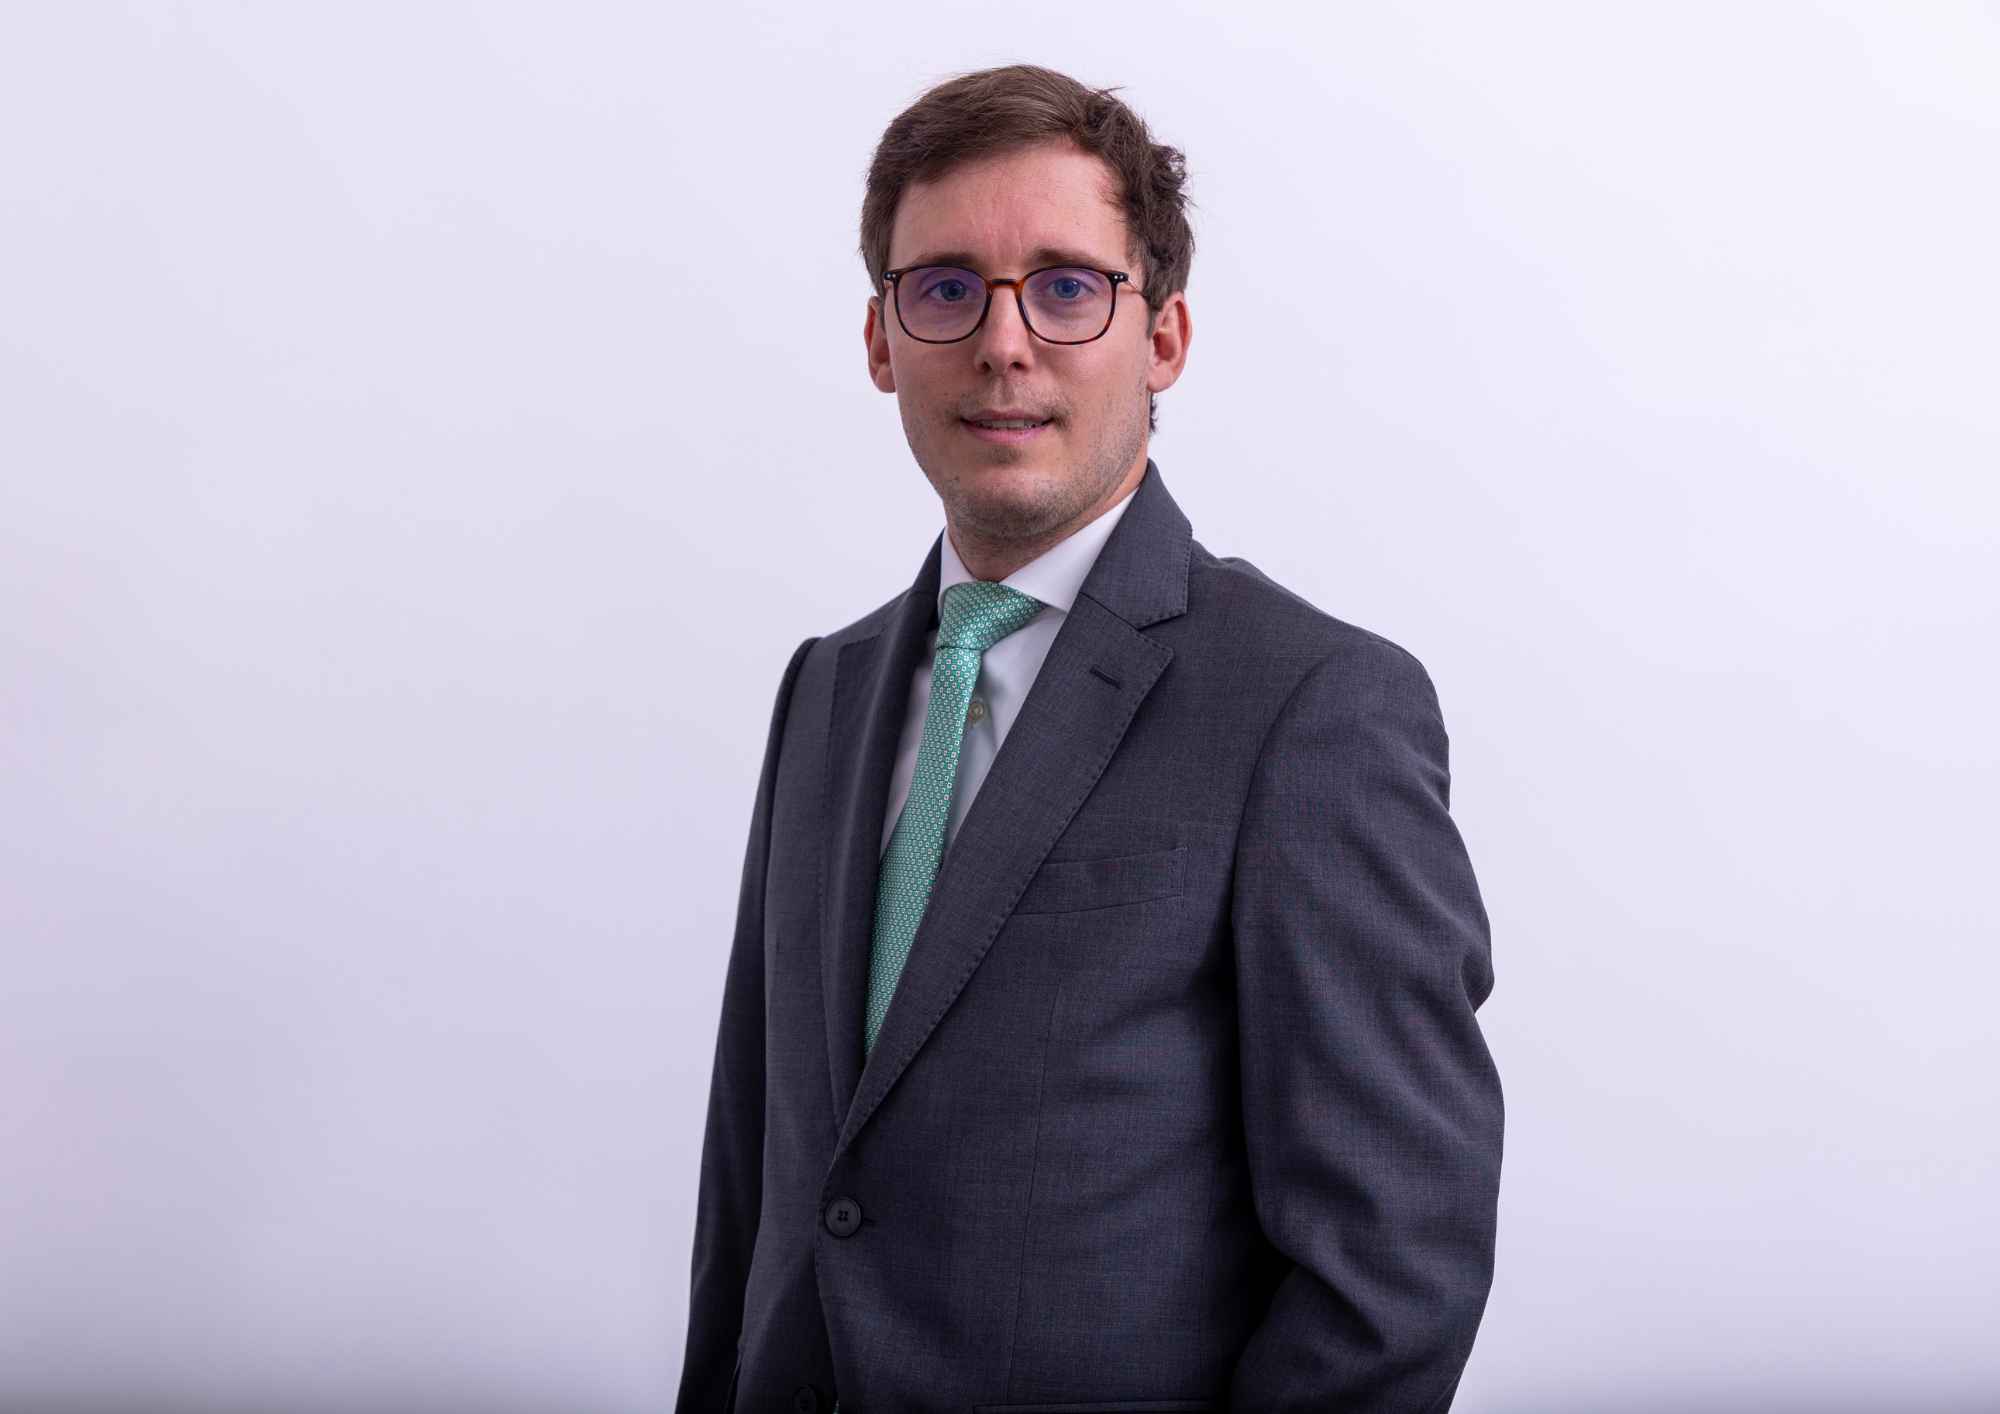
Foto cedidaCaroline Hertrich, directora de estrategia de ETF para el Reino Unido y la región EMEA de Aberdeen Investments

Aberdeen Investments ha nombrado a Caroline Hertrich responsable de Estrategia de ETF para el Reino Unido y la región EMEA. Según explica la firma, su objetivo en este nuevo cargo como directora será impulsar el crecimiento de esta línea de fondos. Su  incorporación se suma al aumento de negocio de EFT de la gestora en Estados Unidos, que cuenta con unos 21.000 millones de dólares en activos bajo gestión, habiendo duplicado su volumen en 2025. «Estos datos la colocan como la tercera gestora por volumen de activos bajo gestión en el mercado de ETF de materias primas de EE.UU.», destacan.

Caroline Hertrich cuenta con más de 15 años de experiencia en el ámbito de los ETF, la inversión en índices y las soluciones de inversión en la región EMEA y en Estados Unidos. Procede de Bloomberg, donde ocupó el cargo de responsable de Ventas de Índices para clientes del segmento buy-side del Reino Unido e Irlanda, y contribuyó a ampliar la oferta de índices de la empresa a toda clase de activos.  Antes de incorporarse a Bloomberg, Caroline ocupó puestos de alta dirección en FTSE Russell y BlackRock, donde desempeñó un papel clave en la estrategia de productos ETF, y mejoró la distribución y la relación con los clientes europeos. Además, a lo largo de su carrera ha colaborado con gestoras de activos, aseguradoras e inversores institucionales para desarrollar e implementar soluciones de inversión. Entre sus logros, destaca la gestión del ciclo de vida de los productos de inversión en BlackRock en la región EMEA y por ser pionera en el uso de los ETF con clientes institucionales.

“Caroline se incorpora a Aberdeen en una etapa apasionante de la evolución de nuestro negocio de ETF. Aporta una amplia experiencia en ETF, un sólido liderazgo comercial y una trayectoria contrastada a la hora de ayudar a las empresas de inversión a crecer y expandirse en múltiples mercados. Al igual que en Estados Unidos, nos centraremos en aquellas áreas en las que tenemos convicción, una propuesta diferenciada y en las que identificamos una clara necesidad por parte de los clientes”, ha señalado Steven Dunn, director global de ETF de Aberdeen Investments.  Y añade: “Europa se encuentra en una fase más incipiente que Estados Unidos en lo que respecta a los ETF, pero el interés va en aumento, sobre todo en lo que se refiere a las estrategias activas. Caroline desempeñará un papel clave a la hora de definir nuestros planes para Europa y convertirlos en un éxito comercial a largo plazo, centrados plenamente en las soluciones para los clientes”.

En su nuevo puesto, Caroline trabajará en estrecha colaboración con los equipos de inversiones, productos, distribución y marketing. Los objetivos de esta contratación serán impulsar el crecimiento de la plataforma de ETF de Aberdeen, reforzar la relación con los clientes y apoyar el desarrollo de futuras capacidades en materia de ETF en toda la región. Según explica Caroline Hertrich, directora de estrategia de ETF para el Reino Unido y la región EMEA de Aberdeen Investments: “El mercado europeo de ETF está entrando en una fase apasionante de desarrollo, especialmente en el ámbito de los ETF activos, donde los inversores buscan cada vez más ideas de inversión diferenciadas a través de estructuras flexibles y accesibles. Los ETF han dejado de ser una herramienta de inversión de nicho y se están convirtiendo rápidamente en el vehículo de referencia tanto para una nueva generación de inversores como para participantes experimentados en el mercado, lo que refleja su creciente papel como una de las áreas más dinámicas e innovadoras de la gestión de activos. En este sentido, Aberdeen se encuentra bien situada para aprovechar esa tendencia gracias a su consolidada plataforma de ETF y a su trayectoria en el ámbito de la inversión”.

También comenta: “Estoy encantada de incorporarme a la empresa y de trabajar en estrecha colaboración con mis compañeros de los departamentos de inversiones, productos y distribución para ampliar nuestra oferta de ETF y ayudar a que más inversores se beneficien de la experiencia de Aberdeen. Espero poder aportar mi experiencia en toda la cadena de valor de los ETF y los fondos mientras construimos el futuro”.
Nuveen completa la adquisición de Schroders

  |   Por  |  0 Comentarios

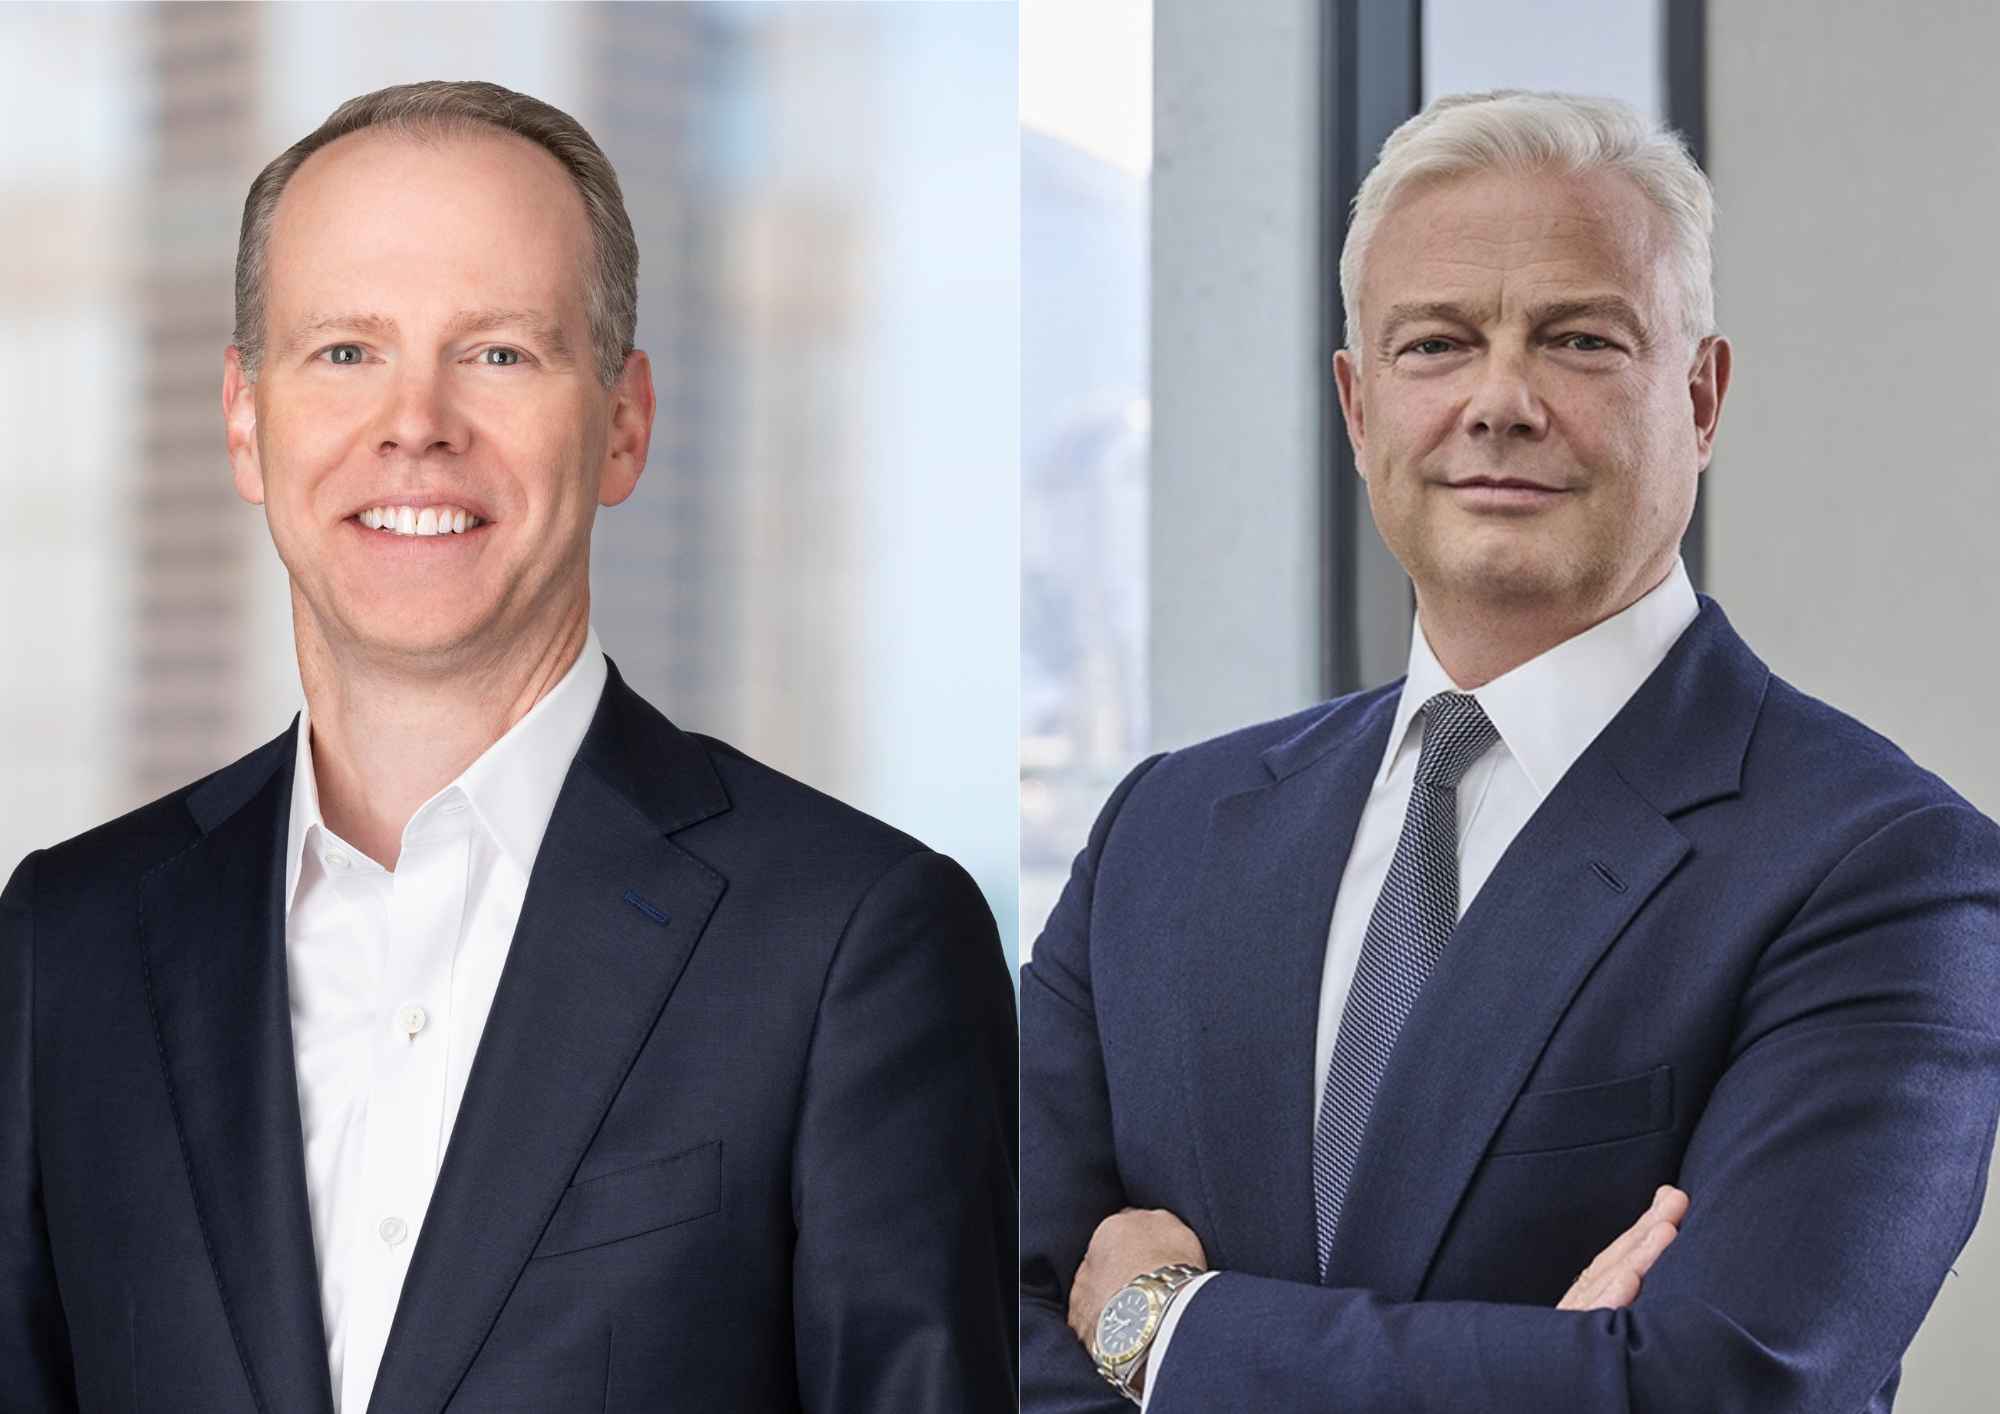
Foto cedidaWilliam Huffman, CEO de Nuveen, y Richard Oldfield, CEO del grupo Schroders.

Nuveen ha completado la adquisición de Schroders, lo que supone la unión de dos instituciones de renombre con negocios altamente complementarios. Según indican, la entidad resultante de la fusión es la única gestora que figura entre las diez primeras a nivel mundial en gestión activa de renta variable, renta fija y mercados privados, y gestiona 2,6 billones de dólares en activos a través de canales institucionales y de gestión patrimonial. Con negocio en más de 40 mercados, la empresa cuenta con una importante presencia en EE.UU., el Reino Unido, Europa y Asia-Pacífico.

“Nuestra histórica fusión nos brinda una oportunidad única para redefinir nuestro sector y ofrecer a los clientes una propuesta que hasta ahora no existía. Juntos, crearemos una plataforma con un desempeño de la inversión líder en los principales mercados de capitales, con la flexibilidad necesaria para adaptar las soluciones a los objetivos específicos de los clientes. Ofreceremos excelencia en materia de inversión y alcance mundial, respaldados por la credibilidad que nos otorgan décadas de presencia sobre el terreno en todo el mundo”, señala William Huffman, CEO de Nuveen.

Según indican, la empresa resultante de la fusión seguirá creciendo e innovando mediante una mayor inversión en capacidades, personal y propuestas para los clientes, y con el apoyo continuo de TIAA (Asociación de Seguros y Rentas Vitalicias para Profesores, por sus siglas en inglés), accionista de largo plazo que invierte junto a los clientes y que ha respaldado las prioridades estratégicas de Nuveen a lo largo de los distintos ciclos de mercado.

Durante los próximos 12 a 18 meses, Schroders seguirá operando de forma independiente dentro de Nuveen, bajo la dirección de Richard Oldfield, CEO del grupo Schroders, que reportará al Sr. Huffman.

Principales valoraciones

“Nuveen es fundamental para que podamos ofrecer ingresos vitalicios y seguridad financiera a millones de personas. La finalización de esta adquisición da lugar a una de las mayores firmas de gestión activa de activos a nivel mundial, con el alcance, el talento y las capacidades necesarias para competir y triunfar en todos los mercados considerados relevantes. Esta unión acelera nuestra estrategia y refuerza las capacidades de inversión que impulsan nuestros productos de jubilación y rentas vitalicias, lo que consolida nuestra capacidad para cumplir nuestra misión de proporcionar ingresos vitalicios a las generaciones venideras”, añade Thasunda Brown Duckett, CEO de TIAA.

Por su parte, Richard Oldfield, CEO del grupo Schroders, ha comentado: “El hito de hoy es un momento extraordinario para nuestros clientes y nuestro negocio. El mundo está cambiando rápidamente en estos momentos, por lo que creemos que la gestión activa es más relevante que nunca: ayuda a los clientes a capear la incertidumbre y a alcanzar los resultados que necesitan. Al aunar nuestras fortalezas complementarias en materia de inversión activa, ofreceremos más a nuestros clientes y tendremos más oportunidades de crecimiento, respaldadas por una cultura compartida centrada en la inversión, una perspectiva a largo plazo y una sólida tradición”.

El futuro de la plataforma de inversión

Como reflejo de la cultura centrada en la inversión de la entidad fusionada, la firma explica que su intención es establecer, con el tiempo, una plataforma de inversión unificada que abarque toda la gama de capacidades en los mercados públicos y privados, dirigida por Saira Malik, que ocupará el cargo de directora de Inversiones y reportará al Sr. Huffman. Además, Johanna Kyrklund pasará a ser la directora de Inversiones de Mercados Públicos y Soluciones de la empresa fusionada, con responsabilidad sobre renta variable, renta fija, multiactivos y soluciones, y reportará en última instancia a la Sra. Malik.

En este sentido, la compañía tiene la intención de organizar su plataforma combinada de mercados privados, valorada en 400.000 millones de dólares, por clases de activos, lo que refleja su compromiso de ampliar su oferta a los clientes. La plataforma de inversión combinada, que abarca desde los mercados públicos hasta los privados, ofrecerá nuevos enfoques para la gestión de los ingresos de jubilación, una mayor eficiencia del capital en las carteras de aseguradoras y una mayor personalización en la gestión patrimonial.

Continuidad para los clientes

Por otro lado, explican que tienen la intención de mantener sus equipos de inversión actuales, tanto en la gestión de activos como en la patrimonial, durante al menos 12 a 18 meses tras la finalización de la operación, mientras se lleva a cabo la planificación de la integración. Según indican, aprovecharán la sólida presencia y el posicionamiento en el mercado de la gestión patrimonial de Schroders, incluida Cazenove Capital, que constituyen elementos estratégicos clave de la estrategia de la entidad resultante de la fusión.

Bajo la dirección del Sr. Huffman, Matt Oomen liderará la atención global a los clientes y se encargará de ayudarles a acceder a toda nuestra gama de servicios. El servicio al cliente sigue siendo una prioridad absoluta, y cualquier cambio que realice la empresa fusionada se realizará pensando en aportar el mayor beneficio a los clientes.

En último lugar, anuncian que, partiendo de la herencia de Schroders, Londres será la sede fuera de EE.UU. de la entidad fusionada. También será su oficina más grande, con puestos de liderazgo clave ubicados en el Reino Unido, lo que reforzará el papel de Londres en la gestión global de activos y patrimonios.

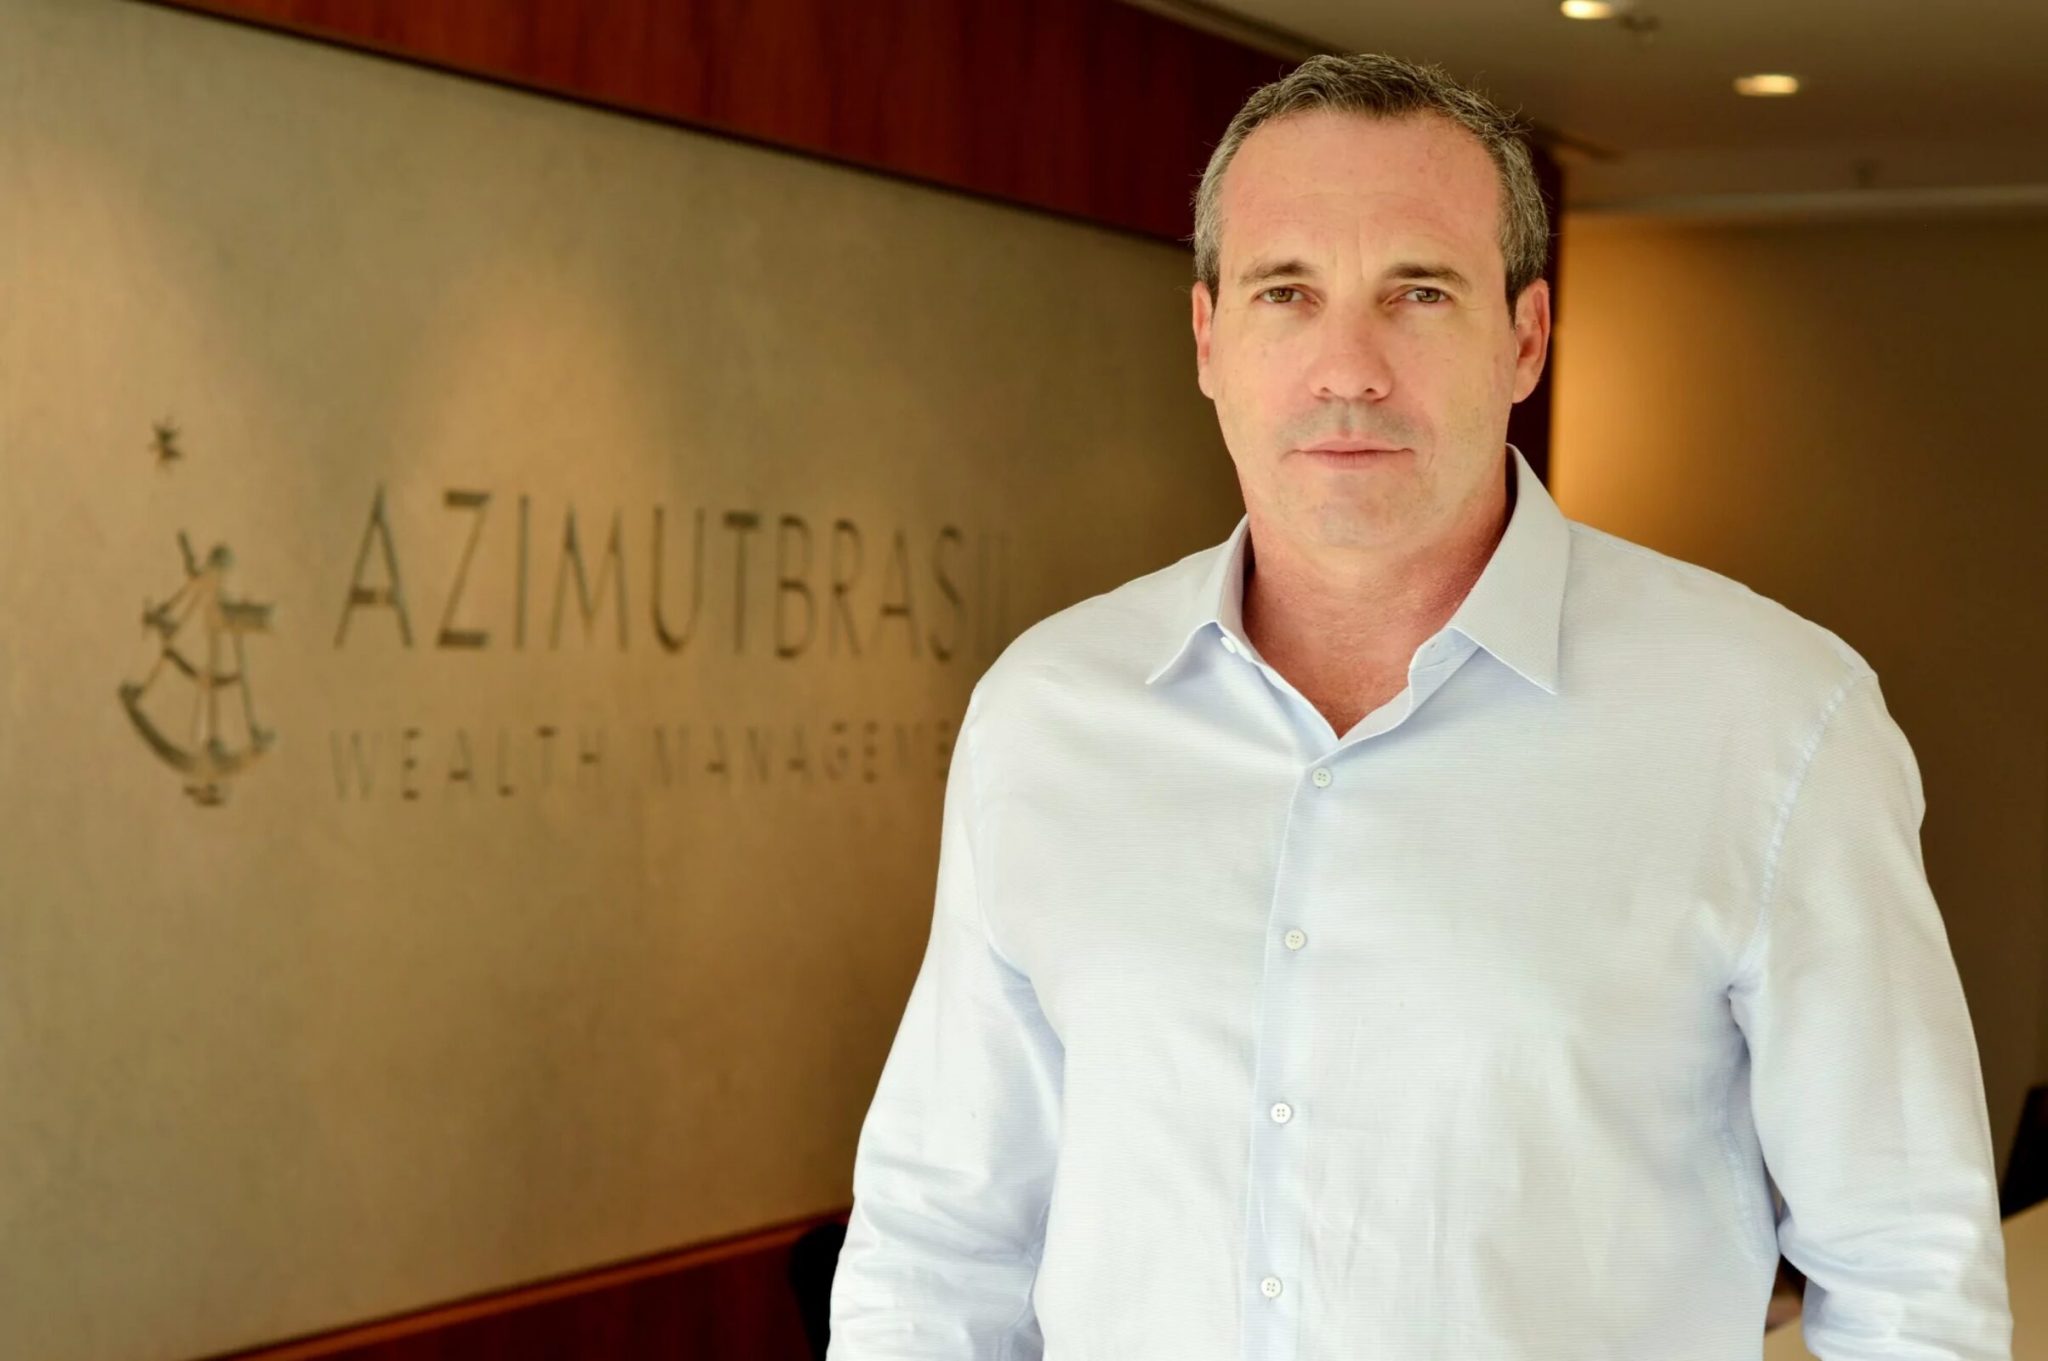
Azimut Wealth: “Queremos alcanzar los 50.000 millones de reales bajo gestión en los próximos meses”

  |   Por  |  0 Comentarios

Foto cedidaWilson Barcellos, CEO de Azimut Brasil Wealth Management

Azimut prepara una nueva etapa de expansión en Brasil. La meta, según Wilson Barcellos, CEO de la operación en el país, es alcanzar los 50.000 millones de reales (unos 9.650 millones de dólares) en un “futuro muy próximo”, combinando crecimiento orgánico, nuevas adquisiciones y la ampliación de los servicios ofrecidos a los clientes.

Hoy con 25.000 millones de reales (4.830 millones de dólares), el holding que integra el grupo italiano prepara una transformación más amplia de la operación brasileña. Según el ejecutivo, la intención es hacer de Azimut un «one-stop shop», reuniendo dentro del mismo ecosistema diferentes soluciones para la gestión del patrimonio.

“Dentro de este ecosistema, vas a tener todo lo que quieras”, afirma. La estrategia, resaltó, no significa transformar la compañía en una plataforma masiva. El objetivo es mantener un enfoque personalizado para clientes de rentas altas y familias con patrimonios más complejos.

Parte de esta construcción deberá realizarse mediante nuevas adquisiciones, como la compañía ha hecho en los últimos años. Barcellos afirma que Azimut analiza actualmente cuatro operaciones, después de haber descartado una quinta oportunidad que estaba en el radar. El foco está en firmas independientes y estructuras de family office.

La estrategia da continuidad a una trayectoria reciente de consolidación. Entre las últimas firmas incorporadas por Azimut en Brasil destacan Mox Capital, formada por profesionales con paso por el área de banca privada de Itaú, y Unifinance. Según Barcellos, Mox gestionaba aproximadamente 6.000 millones de reales (cerca de 1.160 millones de dólares) cuando se cerró la operación y posteriormente alcanzó cerca de 7.000 millones de reales (1.350 millones de dólares), mientras que Unifinance administraba unos 4.000 millones de reales (770 millones de dólares).

Cinco frentes en Brasil

La operación brasileña está dividida hoy en cinco grandes verticales: gestión discrecional de patrimonio, consultoría, asesoría y distribución, Investment Solutions y seguros. «Tenemos cinco verticales de negocio hoy. Cada una con su responsable», afirma Barcellos.

La mayor de ellas es la gestión discrecional de patrimonio. En este modelo, el cliente delega en Azimut la administración de la cartera dentro de unos parámetros previamente definidos. En la consultoría, por otro lado, las decisiones se construyen conjuntamente con el inversor. “La gestión de patrimonio es discrecional: tú me das el dinero y yo te presento los resultados. En la consultoría, construimos el portafolio a cuatro manos”, explica. Las dos estructuras están segregadas y reportan a la CVM.

Como referencia, la gestión discrecional tiende a atender patrimonios a partir de aproximadamente 30 millones de reales (5,8 millones de dólares), mientras que la consultoría trabaja habitualmente con clientes por encima de los 10 millones de reales (1,9 millones de dólares) —aunque existen excepciones, especialmente cuando se considera el patrimonio agregado de una familia o grupo económico—. “¿Estás por encima o por debajo de los 30 millones de reales? Es otra variable”, dice Barcellos al explicar la segmentación. Para la consultoría, añade, la referencia es de “10 millones de reales”, con posibilidad de considerar el grupo familiar.

Para patrimonios menores, la compañía también ofrece acceso a soluciones a través de su DTVM y del área de distribución, utilizando la curaduría de inversiones de la propia Azimut.

En total, la estructura brasileña reúne a cerca de 100 banqueros y cuenta con presencia física en Río de Janeiro, São Paulo, Curitiba, Santa Catarina, Brasilia y el interior del estado de São Paulo. “El grupo tiene 100 bankers”, afirma Barcellos. Según él, estos profesionales utilizan las distintas verticales de la firma para atender las necesidades de los clientes.

Ajuste cultural como base de las adquisiciones

El tamaño del patrimonio administrado, sin embargo, no es suficiente para determinar una adquisición. Según Barcellos, uno de los criterios principales es la compatibilidad entre los equipos.

“Si no hay encaje con nuestra cultura, no se hace”, afirma. Al ser preguntado sobre el principal elemento analizado por Azimut, responde: “La calidad del capital humano”.

Esta evaluación ayuda a explicar por qué la compañía busca principalmente estructuras independientes. La intención es incorporar equipos y negocios que puedan operar dentro del modelo de Azimut sin perder la capacidad de ofrecer soluciones de diferentes instituciones.

En opinión de Barcellos, la propia complejidad del negocio de gestión de patrimonio tiende a favorecer la consolidación del sector. “Los actores tienden a ser cada vez más grandes”, afirmó. Según él, mantener una firma de wealth management exige una estructura cada vez más sofisticada, tanto desde el punto de vista operacional como de personal.

Al mismo tiempo, el ejecutivo defiende que la independencia siga siendo un elemento central del modelo. Azimut trabaja con diferentes plataformas e instituciones y, según señala, procura ejecutar las soluciones donde considere más adecuado para el cliente.

Investment Solutions y el “CIO as a service”

Otra pieza clave de la expansión es el área de Investment Solutions, liderada por Bruno Maueler, quien también actúa como co-CIO de la compañía.

Maueler define la actividad como una especie de “CIO as a service”. Azimut puede asumir desde una parte específica de la cartera —como renta fija, caja, private equity o commodities— hasta un análisis más amplio de la estructura patrimonial del cliente.

El trabajo comienza con el diagnóstico del patrimonio, la definición del perfil y la construcción de la asignación estratégica. La implementación puede incluir activos directos, derivados y fondos, tanto en Brasil como en el exterior.

La estructura cobra relevancia principalmente entre familias de alto patrimonio, cuyos activos a menudo van más allá de una cartera tradicional de inversión e incluyen inmuebles, participaciones empresariales y activos mantenidos en diferentes jurisdicciones.

Para soluciones internacionales, el área utiliza también la estructura del grupo en el extranjero, incluyendo la mesa de operaciones de Luxemburgo. Según Maueler, esto permite desarrollar soluciones específicas de acuerdo con las necesidades de cada cliente.

Brasil gana peso dentro del grupo

La expansión se produce mientras Brasil aumenta su relevancia dentro de la estructura global de Azimut. Según Barcellos, la operación brasileña ya es la tercera más importante del grupo, solo por detrás de Italia y Estados Unidos.

A nivel global, Azimut opera en asset Management, wealth management, investment banking y fintech, y mantiene operaciones en 20 países, atendiendo a más de 1,8 millones de clientes.

Esta estructura internacional también es aprovechada por el equipo brasileño. El grupo cuenta con equipos y gestores en diferentes mercados y centros neurálgicos (hubs) en Europa, América Latina, Estados Unidos, Oriente Medio y Asia.

Para Barcellos, esta capilaridad es precisamente una de las bases del modelo que la compañía pretende profundizar en Brasil: ofrecer dentro de una misma estructura soluciones locales e internacionales para diferentes partes del patrimonio.

“Lo que tengo en Brasil, puedo tenerlo en cualquier parte del mundo”, concluyó.

El Gobierno pone en marcha la cuenta de ahorro e inversión Financia Europa

  |   Por  |  0 Comentarios

Canva

En el polémico Real Decreto-ley 26/2026,1, que se ha promulgado en el BOE del 30-09-2026, sobre medidas urgentes para la vivienda, el Gobierno ha incluído la regulación de la cuenta de ahorro e inversión Financia Europa, su modalidad de reinversión, y el seguro individual de ahorro a largo plazo Financia Europa. Según destacan desde finReg360, esta nueva cuenta, en sus modalidades, persiguen favorecer la canalización del ahorro de los particulares hacia los mercados de capitales y la economía europea.

“Estas medidas responden a las iniciativas europeas para impulsar la inversión minorista a largo plazo, entre ellas la etiqueta Finance Europe y la Recomendación (UE) 2025/2029, que promueve el desarrollo de cuentas nacionales de ahorro e inversión con un tratamiento fiscal simplificado y ventajoso”, explican

En este sentido, los expertos de la firma recuerdan que las características principales de esta nueva cuenta son que permite a las personas físicas contribuyentes con el impuesto sobre la renta de las personas físicas invertir en determinados activos financieros vinculados principalmente al Espacio Económico Europeo (EEE), con un tratamiento fiscal favorable. Se articula mediante una subcuenta de valores y una subcuenta dineraria, y tiene asociada una cuenta de pago que es origen y destino de operaciones de las subcuentas. En la práctica, cada contribuyente podrá ser titular de una única cuenta de ahorro e inversión, con un límite de 150.000 euros de aportaciones dinerarias pendientes de recuperación, con una clara matización: las cantidades obtenidas por la venta o reembolso de activos que permanezcan en la cuenta no computan como nuevas aportaciones.

¿Quién y qué?

“Las entidades de crédito, determinadas empresas de servicios de inversión, y las entidades equivalentes que operen en España mediante sucursal podrán ofrecer esta cuenta. En cambio, no podrán hacerlo las sociedades gestoras de instituciones de inversión colectiva (SGIIC), ni las sociedades gestoras de entidades de inversión colectiva de tipo cerrado (SGEIC), aunque estén autorizadas para prestar determinados servicios de inversión”, explican desde finReg360. 

Además, se establece que la inversión podrá realizarse mediante los servicios de recepción, transmisión y ejecución de órdenes, gestión de carteras y asesoramiento, “con las obligaciones normativas previstas para estos servicios de inversión”, matices. 

Hasta aquí el por qué y quién, pero ¿cuáles serán los activos elegibles? Según destacan desde finReg360, entre los activos en los que se puede invertir, figuran: acciones de sociedades vinculadas a la UE o al EEE, negociadas en mercados regulados o en sistemas multilaterales de negociación, y sus derechos de suscripción preferente, excluidas las sociedades anónimas cotizadas de inversión en el mercado inmobiliario (SOCIMI) y entidades análogas; y acciones y participaciones de instituciones de inversión colectiva (IICs) financieras, incluidos los ETFs (siglas inglesas de fondos cotizados), que cumplan los requisitos fijados, y excluidas las sociedades de inversión de capital variable (sicav).

“Las IICs deberán estar inscritas en un registro específico de la Comisión Nacional del Mercado de Valores (CNMV) y,  entre otros requisitos, mantener al menos el 70 % de su cartera en activos vinculados al EEE, el 50% en renta variable y el 35% en renta variable computable como inversión en el EEE”, matizan desde finReg360.

Y aclaran que si un activo pierde su condición de elegible, deberá subsanarse, con carácter general, en un plazo de tres meses, acción que corresponderá al titular, cuando se haya realizado con el servicio de recepción, transmisión o ejecución de órdenes, y a la entidad que preste el servicio cuando sea mediante asesoramiento o gestión de carteras. “Si no se subsana, el activo deberá venderse y el importe obtenido transferirse a la cuenta de contrapartida”, añaden. 

Fiscalidad y modalidad reinversión

Sobre uno de los aspectos más reclamados desde la industria, el régimen fiscal, se ha decidido que las ganancias y pérdidas derivadas de la transmisión o reembolso de los activos no se integran en la base imponible hasta que se produzca una disposición total o parcial; las modificaciones de la cartera no tienen que tributar por cada operación. Según finReg360, “este diferimiento, actualmente circunscrito, en general, a los traspasos entre determinadas IIC, se extiende así a otros activos, incluidas acciones cotizadas y ETFs”.

Además, se establece que los dividendos y otros rendimientos del capital mobiliario quedan, con carácter general, fuera de este diferimiento. Y que, la parte de las ganancias atribuible a aportaciones mantenidas durante más de cinco años estará exenta del impuesto: en el 100% hasta un máximo acumulado de 10.000 euros por contribuyente y, superado dicho importe, en un 20 % sobre la ganancia restante. Por último, “la cuenta de ahorro e inversión podrá traspasarse íntegramente a otra entidad, conservando la antigüedad fiscal y sin que el traspaso se considere una disposición o nueva aportación. Pero solo podrá realizarse un traspaso por año natural”, destacan.

Por otro lado, desde finReg360 destacan que el Real Decreto crea también una modalidad específica vinculada a determinadas transmisiones de viviendas desocupadas a entidades del sector público destinadas a vivienda social y asequible. “Esta modalidad cuenta con un tratamiento fiscal favorable, que permite aplicar determinadas exenciones en el IRPF sobre la ganancia obtenida en la transmisión de la vivienda y, en su caso, sobre la parte reinvertida en la cuenta. Además, las ganancias generadas por las inversiones correspondientes a aportaciones mantenidas durante más de cinco años disfrutan también de una exención. Esta modalidad es compatible con la tenencia simultánea de una cuenta de ahorro e inversión Financia Europa de la modalidad general”, explican. 

Seguro individual de ahorro a largo plazo Financia Europa 

Por último, el Real Decreto incorpora este seguro como nueva modalidad dentro de los planes de ahorro a largo plazo. Frente al límite anual de 5.000 euros aplicable con carácter general a los planes de ahorro a largo plazo, las aportaciones a este nuevo seguro podrán alcanzar los 10.000 euros anuales. En concreto, las inversiones del nuevo seguro individual a largo plazo han de ajustarse, además, a determinados criterios: pueden incluir acciones de sociedades del EEE, determinadas IICs y renta fija de emisores del EEE con una calificación crediticia mínima de BBB, y al menos el 30 % de los activos debe estar invertido, directa o indirectamente, en renta variable.

Según indican desde finReg360, “su ventaja fiscal consiste en que los rendimientos positivos generados por el seguro quedan exentos del IRPF siempre que el contribuyente no disponga del capital antes de que transcurran cinco años desde la apertura y se mantengan los restantes requisitos exigidos por la norma.

De aplicación no inmediata

Los expertos de la firma advierten de que, aunque el real decreto ley entra en vigor, con carácter general, al día siguiente de su publicación, “la puesta en marcha de estas novedades no será inmediata”. En particular, la cuenta de ahorro e inversión Financia Europa y el seguro individual de ahorro a largo plazo Financia Europa no podrán comercializarse ni contratarse hasta que entren en vigor las órdenes ministeriales necesarias para instrumentar determinadas obligaciones de información.

“Asimismo, la inclusión de IICs requerirá la puesta en funcionamiento del registro de IICs elegibles de la CNMV. Además, el real decreto ley aprobado por el Gobierno tendrá que pasar el trámite  parlamentario en el que el Congreso de los Diputados decidirá sobre su convalidación o derogación en la sesión para el 2-10-2026”, matizan.

Santiago Díez Rubio retoma su actividad como headhunter especializado en banca privada

  |   Por  |  0 Comentarios

Foto cedidaSantiago Díez Rubio, headhunter de Banca Privada

Santiago Díez Rubio retoma su actividad profesional como headhunter especializado en la búsqueda y selección de agentes y banqueros de banca privada, después de algo más de dos años de no competencia tras la venta, en 2024, de la compañía que fundó en 2006 y que desarrolló una actividad altamente especializada en el sector de la banca privada durante más de 18 años.

Díez Rubio vuelve ahora al mercado con un modelo de actividad algo diferente a su anterior etapa, basado en una relación más selectiva con los clientes, pocos clientes ya que así quiere evitar “conflictos de interés entre clientes”, eso sí, centrado 100% en el mercado español y haciendo lo que sabe hacer: asesorar a profesionales de banca privada para hacerse agentes, head hunter de banqueros y su muy conocida práctica de asesorar a gestoras internacionales en el mercado español.

Dos motivos para volver

Una vez retomada su actividad, Santiago Díez Rubio explica que su decisión responde fundamentalmente a dos motivos: el primero que considera que son los cliente y el segundo motivo está relacionado con su actividad al frente de la Fundación + Nakupenda, de la que es su creador y presidente. Según señala, durante estos dos años y medio ha recibido numerosas peticiones de clientes y candidatos que le reclamaban su regreso al sector. La relación construida durante años con los clientes ha sido uno de los principales factores que le han llevado a retomar su actividad. “Algunos clientes me han pedido en numerosas ocasiones que volviera. Después de tantos años de relación y confianza con ellos, no podía permanecer ajeno a esas peticiones”, explica Díez Rubio.

En segundo lugar, explica que la continuidad de su actividad profesional permitirá seguir generando recursos destinados a los proyectos que la fundación desarrolla en África, una labor que, según explica, constituye una de sus principales motivaciones personales ya que su fundación no acepta donaciones externas. “La Fundación familiar + Nakupenda sigue trabajando y tiene proyectos importantes en África, especialmente en Kenia, Etiopia y Burkina Faso y poder generar fondos a través de mi actividad profesional para contribuir a esos proyectos es una de mis grandes ilusiones”, señala.

En este sentido, su vuelta parte de dos premisas. Por un lado, respetar los clientes vinculados a la compañía que vendió en 2024, salvo que expresamente se lo pidan y por otro, evitar posibles conflictos de interés, para lo que ha decidido trabajar con un número significativamente menor de clientes y desarrollar una actividad “tailor-made”, si bien cuenta en su equipo con dos profesionales con alta experiencia financiera nacional e internacional de décadas.

Capital Group entra en el negocio de los ETFs activos UCITS

  |   Por  |  0 Comentarios

Foto cedidaGuy Henriques, presidente del grupo de clientes para Europa y Asia-Pacífico de Capital Group, y Jamie Sinclair, responsable de Producto y Ventas de ETF para Europa y Asia-Pacífico en Capital Group.

Capital Group ha obtenido la aprobación regulatoria del Banco Central de Irlanda para sus primeros ETFs activos UCITS. Según indica, está previsto que las cuatro estrategias se lancen en Europa y Asia-Pacífico durante el primer trimestre de 2027, “acercando las capacidades de inversión activa a largo plazo de Capital Group a los inversores a través de una estructura de ETF UCITS”, afirman.

Desde que lanzó sus primeros ETF activos en Norteamérica en 2022, Capital Group ha desarrollado un negocio de ETF activos por valor de 160.000 millones de dólares estadounidenses, compuesto por 25 estrategias y ocho carteras modelo de ETF en EE.UU., así como siete fondos en Canadá. Con este paso, la compañía, que actualmente es el tercer mayor emisor de ETFs activos de EE.UU., está ampliando su plataforma de ETFs activos a nivel mundial.

“Nuestro objetivo es poner los resultados de inversión a largo plazo de Capital Group al alcance de nuestros clientes a través del vehículo de inversión que mejor se adapte a sus necesidades. Los inversores buscan cada vez más combinar la flexibilidad y eficiencia de los ETFs con las ventajas de la gestión activa. Esta aprobación marca un hito relevante en la expansión global de nuestros ETFs activos. Nuestros ETFs activos figuran entre los de mayor crecimiento en Estados Unidos, y llevar esta oferta a Europa y Asia-Pacífico refuerza nuestra posición como socio de inversión de referencia para clientes intermediarios e institucionales en todo el mundo”, señala Guy Henriques, presidente del grupo de clientes para Europa y Asia-Pacífico de Capital Group.

Según indica, su gama inicial de ETF activos domiciliados en Irlanda está diseñada para ocupar una posición core en las carteras de los inversores, ofreciendo exposición tanto a renta variable como a renta fija. “Estas estrategias se benefician del análisis fundamental de Capital Group, de su enfoque de inversión a largo plazo y de su sistema de inversión multigestor”, destacan.

“La demanda de ETFs activos por parte de los inversores continúa creciendo, y nuestro objetivo es ampliar el acceso a las capacidades de gestión activa de Capital Group en todo el mundo. A medida que los mercados de renta variable presentan una concentración cada vez mayor, los inversores otorgan más valor al análisis fundamental, la gestión activa y la diversificación. En un entorno de mercado incierto, nuestras soluciones de ETFs activos UCITS están diseñadas para ofrecer a los inversores de Europa y Asia-Pacífico oportunidades diferenciadas en renta variable y renta fija, además de servir como componentes clave en la construcción de carteras a largo plazo”, añade Jamie Sinclair, responsable de Producto y Ventas de ETF para Europa y Asia-Pacífico en Capital Group.

Swisscanto ficha a Rafael Segovia como responsable de Ventas para España

  |   Por  |  0 Comentarios

Foto cedidaRafael Segovia, nuevo responsable de Ventas de Swisscanto para España.

Swisscanto Asset Management International S.A. (Swisscanto), gestora perteneciente al banco cantonal de Suiza, Zürcher Kantonalbank, refuerza su presencia en España con la incorporación de Rafael Segovia al equipo liderado por Gonzalo Ramón-Borja Álvarez de Toledo. Según explica la firma, el nuevo directivo se incorpora al equipo comercial de Swisscanto como responsable de Ventas. 

En este sentido, su misión será ampliar la presencia de la gestora entre redes de agentes, banca privada, empresas de asesoramiento financiero (EAF), family offices y asesores financieros independientes, lo que permitirá alcanzar una mayor cobertura comercial, más especializada y eficiente.

Desde la gestora destacan que “esta se produce en un momento de fuerte expansión de Swisscanto en España”. La firma ha mantenido su crecimiento desde la apertura de su oficina en Madrid en marzo de 2025, en el marco de su estrategia de expansión internacional. Desde entonces, la gestora ha formado un equipo local y ha desarrollado relaciones con los principales actores del sector, dando a conocer su amplia gama de estrategias de inversión.

Hasta ahora, el equipo de Swisscanto en España estaba integrado por Gonzalo Ramón-Borja Álvarez de Toledo, director general para España; Antonio Feito, director de ventas; y Rosa del Blanco, asesora senior de marketing y comunicación. Según indica, la incorporación de Rafael Segovia supone un nuevo paso en la ampliación de la estructura de la firma y refleja su compromiso estratégico a largo plazo con el mercado español.

“Hemos tardado más de 150 años en llegar a España, pero ya estamos aquí y tenemos mucho que aportar. La incorporación de Rafael refuerza nuestra capacidad para ofrecer al mercado español estrategias y capacidades que ya han demostrado su solidez en otros mercados, acompañadas de un servicio local de alto nivel. Todo ello refleja también nuestro compromiso con la cercanía a nuestros clientes y con ofrecerles un servicio ‘Swiss made’ que cumple con elevados estándares de calidad”, afirma Gonzalo Ramón-Borja Álvarez de Toledo, responsable de Swisscanto en España.

Por su parte, Rafael Segovia ha señalado: “Estoy encantado de incorporarme a Swisscanto. Es una gran oportunidad para formar parte del proceso de implantación y consolidación de una de las mayores gestoras de gestión activa que han llegado a España en los últimos años. Sus estrategias eran necesarias y responden a la demanda de calidad y diversificación que los clientes españoles vienen planteando desde hace tiempo”.

Con más de siete años de experiencia en la industria de gestión de activos y los mercados financieros, Rafael Segovia está especializado en distribución institucional y desarrollo de negocio. Se incorpora a Swisscanto procedente de Olea Gestión, donde trabajó durante casi tres años, cubriendo el mercado español y desarrollando relaciones con inversores institucionales. Anteriormente, desarrolló su carrera profesional en banca de inversión en PKF Attest, en el área de mercados de capitales de deuda, y en Haitong Securities, en Londres. Rafael Segovia es graduado en Derecho y Administración y Dirección de Empresas por CUNEF.

Desde su llegada a España, Swisscanto ha centrado su actividad en desarrollar relaciones con los segmentos mayorista e institucional, trabajando con entidades de banca privada, EAF, family offices, gestoras, aseguradoras y fondos de pensiones. La firma también ha establecido acuerdos para distribuir sus productos, que ya están disponibles en diversas plataformas y a través de las principales entidades financieras españolas. Según explican, su estrategia de crecimiento en España se apoya en una oferta de inversión con una larga trayectoria en Europa y las máximas calificaciones de entidades como Morningstar. La firma pone a disposición de los inversores españoles estrategias registradas en Luxemburgo que abarcan renta fija, renta variable, multiactivos e inversión temática. Cuenta con una especialización destacada en la gestión activa de crédito corporativo y aplica un enfoque de inversión basado en la calidad y el crecimiento sostenible.

Perspectivas de asignación de activos de crédito multisectorial: navegando la incertidumbre de las tasas con Janus Henderson

  |   Por  |  0 Comentarios

Aranceles y crédito mercado más barato
Foto cedidaFoto cedida por Janus Henderson

Se rebajaron las presiones geopolíticas a pesar de que las tensiones entre EE. UU. e Irán siguieron su curso con altibajos. La atención de los mercados se centró en los tipos a medida que los bancos centrales adoptaron posturas más agresivas y los mercados trataron de interpretar a una Reserva Federal de EE. UU. menos comunicativa. Aquí profundizamos en los sectores y temas que están impulsando nuestra asignación de activos y selección de instrumentos.

Un «memorándum de acuerdo» entre EE. UU. e Irán dio lugar a un alto el fuego intermitente, lo que, junto con la caída del precio del petróleo, permitió a los activos de riesgo recuperar los niveles perdidos a principios de año. Sin embargo, persisten las preocupaciones en torno a la inflación, ya que la inversión liderada por la inteligencia artificial (IA) está impulsando el crecimiento y dando lugar a unas necesidades de financiación sostenidas en todos los mercados de capitales, especialmente en los bonos investment grade. El Banco Central Europeo subió los tipos de interés y la Reserva Federal de EE. UU. (Fed) eliminó su orientación a futuro (forward guidance) bajo su nuevo presidente, Kevin Warsh. La menor visibilidad sobre la trayectoria de la política de la Fed nos lleva a preferir el carry relativamente estable que ofrecen los activos titulizados, manteniendo un enfoque muy selectivo sobre el crédito corporativo.

Los rendimientos en las distintas clases de activos de renta fija siguen pareciendo atractivos en comparación con la última década. Los niveles de diferencial están hacia el extremo más estrecho de sus rangos, aunque relativamente más atractivos entre los activos titulizados.

Dentro del crédito corporativo, las valoraciones relativamente ajustadas están respaldadas por un crecimiento resiliente, la distensión de las tensiones geopolíticas, los sólidos beneficios empresariales y un entorno de consumo generalmente estable, aunque la financiación relacionada con la IA podría limitar el potencial alcista de las valoraciones de los bonos corporativos con calificación investment grade. Por el contrario, creemos que los instrumentos (agency y CMBS) ofrecen un entorno técnico más favorable. Sin embargo, favorecemos el crédito titulizado y los préstamos sobre los bonos corporativos y la deuda de mercados emergentes (ME), porque la convexidad es probable que sea menos valiosa en un entorno en el que el carry probablemente será un factor determinante de los rendimientos.

En nuestra opinión, los activos de corta duración y tipo flotante son atractivos en un régimen de la Fed más incierto, donde la menor visibilidad de la política monetaria puede impulsar la demanda de instrumentos con menor sensibilidad a la volatilidad de los tipos.

En nuestro documento trimestral «Perspectivas» compartimos nuestras opiniones sobre el mercado de renta fija y nuestro ranking trimestral de asignación de activos. Destacamos un Chart to Watch oportuno, exploramos oportunidades de valor relativo y proporcionamos información sobre nuestro último ranking de asignación de activos por subsector de renta fija.


Tribuna de John Lloyd, director global de Crédito Multi Sectorial y gestor de carteras de Janus Henderson 

Cómo La Française convierte la volatilidad en una fuente de oportunidades: el caso de Cigogne Management y sus estrategias alternativas

  |   Por  |  0 Comentarios

Secundarios solución iliquidez capital riesgo
Pixabay CC0 Public Domain

En un entorno marcado por una volatilidad persistente, los inversores recurren cada vez más a estrategias alternativas en busca de diversificación y fuentes flexibles de rentabilidad. Hoy nos enfocamos en Cigogne Management, destacando su historia, su modelo de colaboración diferenciado y por qué su enfoque encaja en el actual entorno de mercado.

Cigogne Management, dos décadas de experiencia en inversiones alternativas

Fundada en 2004, Cigogne Management es una sociedad de gestión alternativa con el objetivo de generar un retorno absoluto independientemente de la dirección de los mercados, un posicionamiento que ha resonado con aquellos que buscan diversificación más allá de las exposiciones “long-only” tradicionales.

Durante más de 20 años, la compañía se ha posicionado en estrategias disciplinadas, basadas en el arbitraje. En un momento en el cual muchos inversores revalúan el papel de las estrategias alternativas en carteras diversificadas, la firma ha consolidado un nicho de especialización reconocido. Cubriendo varios segmentos, incluyendo tipos de interés; M&A1; bonos convertibles; bonos corporativos; y mercados titulizados de ABS/MBS2 y de CLO3.

En la actualidad, Cigogne Management gestiona 2.6 mil millones de euros4 a través de una oferta dedicada y diseñada para satisfacer las diferentes necesidades de los clientes: fondos de estrategia única o diversificados en formato FIA para inversores cualificados; fondos UCITS temáticos; y una oferta global de productos estructurados.

Detrás de estos resultados podemos encontrar un equipo cuya estabilidad se ha convertido en una de las señas de identidad de la gestora. Cigogne Management cuenta actualmente con unos 20 profesionales5, incluyendo a 10 personas dedicadas exclusivamente a gestionar estrategias alternativas. Varios altos directivos llevan en la gestora más de una década y esta continuidad es también un factor clave para garantizar la coherencia de nuestro proceso de inversión.

Un «doble expertise» basado en una colaboración única

Lo que distingue a Cigogne Management en el área de la inversión alternativa es su estrecha colaboración con CIC Corporate & Institutional Banking (CIC CIB), filial del grupo Crédit Mutuel Alliance Fédérale, especializada en actividades de inversión y trading por cuenta propria, que actúa como asesor financiero de inversiones de Cigogne Management.

Dicha relación permite a Cigogne Management acceder a recursos considerables: más de 606 traders, más de 306 años de experiencia en operaciones de arbitraje y una presencia en cinco6 centros estratégicos (París, Estrasburgo, Londres, Nueva York y Singapur), respaldada por equipos de soporte de más de 3506 empleados.

Dicha colaboración se integra directamente en el proceso de inversión de Cigogne Management, la cual sigue tres pasos consistentes en toda su gama de fondos: identificación de anomalías de mercado y oportunidades de arbitraje por parte de los traders de CIC CIB a través de sus propios modelos, y apoyándose en un diálogo constante con los equipos de Cigogne Management; selección de estrategias por parte de los gestores de cartera de Cigogne Management que evalúan de forma independiente cada oportunidad mediante un análisis cuantitativo y cualitativo, conservando total discreción sobre su participación; y construcción de cartera a través de una orden consolidada con CIC CIB, obteniendo así los mismos precios de entrada que el propio banco.

Esta colaboración se traduce en un «doble expertise», que combina las capacidades de trading de CIC CIB con las habilidades de gestión de cartera de Cigogne Management. Esto permite a la firma ofrecer a los inversores convicciones compartidas y la oportunidad de beneficiarse de las oportunidades de inversión identificadas a través de esta estrecha colaboración con un importante grupo bancario europeo.

¿Por qué ahora? La volatilidad como una oportunidad

El contexto actual de mercado, marcado por las tensiones geopolíticas, las presiones inflacionistas, el aumento de los déficits públicos y el cambio en las políticas monetarias, es precisamente el tipo de entorno para el cual están diseñadas las estrategias alternativas.

La incertidumbre y las oportunidades tienden a ir de la mano cuando hablamos de inversiones alternativas: cuando la volatilidad aumenta, estas estrategias pueden volverse especialmente relevantes. También complementan a las clases de activos tradicionales al aprovechar las ineficiencias del mercado, con oportunidades de arbitraje que surgen de temas diversos como las tensiones geopolíticas, las inestabilidades fiscales, y los cambios en las políticas monetarias. En entornos volátiles, estos diferenciales en los precios pueden ser aprovechados para obtener potenciales ganancias.

Las estrategias de Cigogne están diseñadas para beneficiarse de la volatilidad en lugar verse perjudicadas por ella a través de un enfoque oportunista, una asignación flexible, un sesgo de calidad y el uso de posiciones de cobertura.

Conclusión

Veinte años después de su creación y respaldada por la escala y la estabilidad de un importante grupo bancario europeo, Cigogne Management sigue posicionándose como un referente especializado para inversores que buscan fuentes de rentabilidad diversificadas y basadas en el arbitraje. La transparencia, la disciplina de riesgo y la estabilidad son valores fundamentales, temas que se alinean estrechamente con las prioridades de los inversores institucionales y distribuidores cuando evalúan a los gestores alternativos en el entorno actual. En los dos próximos artículos de esta serie, analizaremos cómo se aplican estos principios en las dos estrategias faro de la firma.

Mientras tanto, le invitamos a visitar la página web dedicada para descubrir cómo convertir la volatilidad en oportunidad: https://lp.la-francaise.com/es/cigogne-management/


Tribuna de Reyes Garcia-Reol, Country Head Iberia de Groupe La Française

Perspectivas de asignación de crédito multisectorial: navegando la incertidumbre de las tasas con Janus Henderson

  |   Por  |  0 Comentarios

Aranceles y crédito mercado más barato
Foto cedidaFoto cedida por Janus Henderson

Se rebajaron las presiones geopolíticas a pesar de que las tensiones entre EE. UU. e Irán siguieron su curso con altibajos. La atención de los mercados se centró en los tipos a medida que los bancos centrales adoptaron posturas más agresivas y los mercados trataron de interpretar a una Reserva Federal de EE. UU. menos comunicativa. Aquí profundizamos en los sectores y temas que están impulsando nuestra asignación de activos y selección de instrumentos.

Un «memorándum de acuerdo» entre EE. UU. e Irán dio lugar a un alto el fuego intermitente, lo que, junto con la caída del precio del petróleo, permitió a los activos de riesgo recuperar los niveles perdidos a principios de año. Sin embargo, persisten las preocupaciones en torno a la inflación, ya que la inversión liderada por la inteligencia artificial (IA) está impulsando el crecimiento y dando lugar a unas necesidades de financiación sostenidas en todos los mercados de capitales, especialmente en los bonos investment grade. El Banco Central Europeo subió los tipos de interés y la Reserva Federal de EE. UU. (Fed) eliminó su orientación a futuro (forward guidance) bajo su nuevo presidente, Kevin Warsh. La menor visibilidad sobre la trayectoria de la política de la Fed nos lleva a preferir el carry relativamente estable que ofrecen los activos titulizados, manteniendo un enfoque muy selectivo sobre el crédito corporativo.

Los rendimientos en las distintas clases de activos de renta fija siguen pareciendo atractivos en comparación con la última década. Los niveles de diferencial están hacia el extremo más estrecho de sus rangos, aunque relativamente más atractivos entre los activos titulizados.

Dentro del crédito corporativo, las valoraciones relativamente ajustadas están respaldadas por un crecimiento resiliente, la distensión de las tensiones geopolíticas, los sólidos beneficios empresariales y un entorno de consumo generalmente estable, aunque la financiación relacionada con la IA podría limitar el potencial alcista de las valoraciones de los bonos corporativos con calificación investment grade. Por el contrario, creemos que los instrumentos (agency y CMBS) ofrecen un entorno técnico más favorable. Sin embargo, favorecemos el crédito titulizado y los préstamos sobre los bonos corporativos y la deuda de mercados emergentes (ME), porque la convexidad es probable que sea menos valiosa en un entorno en el que el carry probablemente será un factor determinante de los rendimientos.

En nuestra opinión, los activos de corta duración y tipo flotante son atractivos en un régimen de la Fed más incierto, donde la menor visibilidad de la política monetaria puede impulsar la demanda de instrumentos con menor sensibilidad a la volatilidad de los tipos.

En nuestro documento trimestral «Perspectivas» compartimos nuestras opiniones sobre el mercado de renta fija y nuestro ranking trimestral de asignación de activos. Destacamos un Chart to Watch oportuno, exploramos oportunidades de valor relativo y proporcionamos información sobre nuestro último ranking de asignación de activos por subsector de renta fija.


Tribuna de John Lloyd, director global de Crédito Multi Sectorial y gestor de carteras de Janus Henderson