BY Venture Partners ha anunciado el cierre de su tercer fondo de inversión, Fund III, por valor de 60 millones de dólares, y con esta operación, la gestora internacional supera los 200 millones de dólares en activos bajo gestión . Además, refuerza su apuesta por Europa, donde España se convierte en uno de los mercados prioritarios para identificar nuevas oportunidades de inversión.
El nuevo vehículo cuenta con el respaldo de Dubai Future District Fund (DFDF) como inversor principal, junto con otras entidades institucionales, firmas de inversión corporativa y grupos familiares, entre los que figuran Multi Lane, Transmed Capital e Idriss Family Office. El objetivo será impulsar empresas tecnológicas que incorporen la inteligencia artificial en el desarrollo de sus productos y servicios, especialmente aquellas capaces de transformar los procesos de trabajo de otras compañías y crecer en los mercados internacionales.
“Con este nuevo fondo queremos respaldar a empresas que utilizan la inteligencia artificial como base de su negocio y tienen ambiciones internacionales. Nos interesa especialmente aumentar nuestra inversión en Europa, donde ciudades como Madrid, Londres, París y Berlín están experimentando importantes avances en el desarrollo de software basado en inteligencia artificial”, ha señalado Ghaith Yafi, socio fundador de BY Venture Partners.
España, un mercado prioritario en su expansión europea
La apuesta de BY Venture Partners por España se enmarca en su estrategia de crecimiento en el sur de Europa, que se verá reforzada con la apertura de una oficina en Lisboa. Esta nueva sede actuará como centro de operaciones para la región, con especial atención a España y Portugal.
Desde Lisboa, BY Venture Partners buscará identificar startups españolas y portuguesas con potencial de crecimiento internacional, establecer relaciones con sus fundadores y reforzar su presencia en el ecosistema emprendedor. En este mercado, la inteligencia artificial será uno de sus principales ámbitos de interés, aunque la gestora también estudiará oportunidades en otros sectores tecnológicos que encajen con su estrategia de inversión.
Según ha explicadoAbdallah Yafi, socio de BY Venture Partners: “España se ha convertido en un mercado cada vez más atractivo para la inversión tecnológica, con profesionales altamente cualificados, emprendedores ambiciosos y cada vez más startups que nacen con vocación internacional. Vemos oportunidades especialmente interesantes en inteligencia artificial y creemos que algunas de las próximas grandes compañías tecnológicas pueden surgir en este país”.
Una trayectoria de inversión internacional
La expansión europea de BY Venture Partners se apoya en su experiencia como inversor en compañías tecnológicas de alto crecimiento. El fondo ya ha realizado 15 inversiones de las aproximadamente 40 que prevé completar. Sus dos primeros vehículos -Fund I y Fund II- han respaldado a cuatro compañías que han alcanzado la categoría de unicornio, es decir, una valoración superior a los 1.000 millones de dólares, así como a otras empresas valoradas en cientos de millones. La firma también ha comenzado a generar retornos para sus inversores a través de su cartera de participadas.
Con el lanzamiento de este Fondo III y su nueva presencia en Europa, BY Venture Partners busca ampliar su cartera de empresas tecnológicas y consolidar su posición como inversor internacional en las primeras etapas de desarrollo de compañías con capacidad para competir en mercados globales. Para ello, la entidad invertirá principalmente hasta un millón de dólares por operación, desde las primeras etapas de financiación (pre-seed) hasta la Serie A.
La gestora, con sede en Dubái, opera en más de 16 mercados internacionales, y ha destinado ya hasta ahora dos tercios de su capital a inversiones fuera de Oriente Medio y el norte de África, principalmente en Europa y Norteamérica.
Por décadas, los sistemas de pensiones en el mundo construyeron buena parte de sus diagnósticos sobre una certeza: las poblaciones iban a envejecer y las personas vivirían más. Sin embargo, lo que no estaba suficientemente dimensionado era la velocidad con la que caerían los nacimientos. Para Guillermo Zamarripa, presidente de la Asociación Mexicana de Administradoras de Fondos de Ahorro para el Retiro (Amafore) y de la Federación Internacional de Administradoras de Fondos de Pensiones (FIAP), esa aceleración es hoy uno de los mayores desafíos para el mundo, en prácticamente todos los sentidos.
La advertencia del líder gremial –según explicó a Funds Society– tiene una particularidad: no se trata de una tendencia completamente desconocida, porque el envejecimiento poblacional estaba en el radar desde las reformas pensionarias de las últimas décadas. Sin embargo, el escenario que está llegando no es exactamente el que se proyectaba. El destino alcanzó a los sistemas de pensiones antes de lo que muchos esperaban y, dentro de esa transformación, un dilema clave es la caída en los nacimientos. “El factor que ha cambiado más allá de lo previsto no era el tema del envejecimiento, sino el desplome en la tasa de natalidad”, sostiene. En su lectura, el envejecimiento y la menor natalidad son dos caras del mismo fenómeno demográfico, pero la segunda pieza ha obligado a replantear supuestos que durante años parecían razonables en el mundo de la gestión previsional.
El efecto es sencillo de explicar y difícil de resolver. Menos jóvenes significa, con el paso del tiempo, menos personas en edad de trabajar y cotizar; y más longevidad implica que los recursos acumulados deben financiar retiros potencialmente más largos. Los ejemplos de Chile y Costa Rica resultan particularmente ilustrativos en la región. En ambos casos, el deterioro de las tasas de natalidad está transformando rápidamente la estructura de sus poblaciones. Zamarripa recuerda que la presidenta de Costa Rica, Laura Fernández, advirtió que el país está envejeciendo con rapidez y ya se encuentra muy por debajo del nivel necesario para reemplazar a la población. La brecha entre lo que se anticipaba y lo que está ocurriendo es clave. “Ya se hablaba de la megatendencia”, recuerda Zamarripa, cuando se hicieron reformas pensionarias décadas atrás. En México, puntualmente, el sistema cumplirá 30 años de operación en 2027, mientras que la reforma se aprobó en 1995. Ya en aquel momento se advertía que habría menos trabajadores por pensionado en el futuro. Treinta años después, la dinámica demográfica está instalada.
Guillermo zamarripa: “El factor que ha cambiado más allá de lo previsto no era el tema del envejecimiento, sino el desplome en la tasa de natalidad”
Entre dinámicas sociales y políticas públicas
¿Qué está pasando? Zamarripa apunta a una transformación profunda de los hábitos sociales. Las mujeres tienen una mayor participación laboral, desarrollan carreras y toman decisiones reproductivas distintas a las de generaciones anteriores. En las grandes ciudades de los países desarrollados –y cada vez más en economías en desarrollo–, tener pocos hijos o no tenerlos puede ser una decisión deliberada, no el resultado de una política pública. China ofrece un ejemplo extremo de cómo una política demográfica puede producir consecuencias difíciles de revertir. El país impuso por décadas la política de un solo hijo por familia, para contener el crecimiento de su población. Con el tiempo, uno de los efectos no deseadas fue un fuerte desequilibrio entre hombres y mujeres, derivado de la preferencia por hijos varones.
Pero la historia no terminó cuando el gobierno modificó esas restricciones. Aunque Beijing permitió posteriormente que las familias tuvieran más hijos, en las grandes ciudades la respuesta no fue la esperada. Muchas mujeres ya habían incorporado otros proyectos de vida: carrera profesional, independencia económica y nuevas prioridades. Este fenómeno se expresa de varias formas. Por ejemplo, los llamados “perrijos” o “gatijos” son, para Zamarripa, una manifestación de un cambio de preferencias en el que algunas personas deciden privilegiar su vida profesional y personal frente a la crianza. No es un asunto anecdótico, sino que refleja una transformación con consecuencias económicas de largo plazo, recalca. Zamarripa observa patrones similares en las grandes ciudades latinoamericanas. En México sobran ejemplos: Ciudad de México, Monterrey, Guadalajara, Puebla, San Luis Potosí o Mérida son centros urbanos donde pueden observarse decisiones familiares diferentes a las de generaciones anteriores. El fenómeno puede extenderse a ciudades de menor tamaño, advierte.
El gran reto de las tasas de reemplazo
La consecuencia para las pensiones es estructural. Un sistema puede diseñarse de distintas maneras –contribución definida, beneficio definido o combinaciones de ambos–, pero todos necesitan resolver una pregunta básica: ¿de dónde saldrán los recursos para financiar el ingreso durante la vejez cuando la población en edad de trabajar pierde peso relativo? Para resolver esa pregunta toma protagonismo la tasa de dependencia. Zamarripa recuerda que en México, hacia 1950, podía hablarse de aproximadamente 15 o 18 trabajadores activos por cada pensionado, mientras que actualmente la relación ronda entre siete y ocho trabajadores por pensionado, dependiendo del indicador. Lo más preocupante es que la trayectoria es descendente e incontenible, según los números y las proyecciones actuales.
No basta con modificar una tasa de aportación o cambiar algún parámetro técnico si el supuesto demográfico que sostiene el sistema se transforma de manera profunda
En países que envejecieron antes, el problema es todavía más evidente. Japón y Corea del Sur son ejemplos de sociedades en las que la relación entre población activa y población retirada se ha estrechado considerablemente. Sin embargo, Zamarripa introduce una precisión importante. La esperanza de vida en México sí ha aumentado, pero el problema no puede reducirse a decir que los mexicanos pasaron de vivir 70 años a vivir 85 años. El verdadero cambio está en la estructura de la pirámide poblacional y, sobre todo, en el hecho de que los grupos jóvenes comienzan a perder peso.
Repensar las instituciones y los modelos
Las soluciones no son fáciles, ni siquiera de corto plazo, y mientras más nos tardemos en hacer algo, más complicado será. Para Zamarripa, hay una conclusión que va más allá de reformas puntuales: “Hay que repensar las instituciones y los modelos”. “Los arreglos pensionarios tienen que ser congruentes con esta nueva realidad de las sociedades”, sostiene. No basta con modificar una tasa de aportación o cambiar algún parámetro técnico si el supuesto demográfico que sostiene el sistema se transforma de manera profunda. En ese contexto, el ahorro acumulado adquiere una importancia todavía mayor. Los sistemas de pensiones más sólidos del mundo tienen una base de activos destinada a financiar el ingreso pensionario.
No importa únicamente si el sistema es de contribución definida o de beneficio definido; lo relevante es que exista un stock de ahorro capaz de enfrentar una realidad en la que el ingreso público por sí solo tendrá cada vez más dificultades para absorber las presiones demográficas. “Necesitas tener stocks de ahorro importantes”, resume Zamarripa. Esta es una de las razones por las que el ahorro de largo plazo deja de ser solamente un mecanismo individual para convertirse también en una pieza de estabilidad macroeconómica y social. El caso chino es útil para entender los límites de las soluciones administrativas. Cuando el gobierno decidió que las familias podían tener los hijos que quisieran, la respuesta no fue un repunte automático de la natalidad. En ciudades como Beijing, Shanghai o Shenzhen, donde se concentra parte importante de la actividad económica, la tasa es muy baja y ronda un hijo por mujer. El nivel de reemplazo poblacional se encuentra alrededor de 2,1 hijos por mujer, así que una tasa cercana a uno significa que la población no tiene capacidad de reponerse por sí misma en el largo plazo. Y esa realidad no se puede corregir simplemente mediante un decreto.
“Esta tendencia demográfica no va a cambiar”, advierte el presidente de la Amafore. No es un ciclo económico que pueda revertirse cuando cambie la política monetaria, ni un problema que pueda resolverse sólo con una reforma legislativa. Es una transformación profunda de las sociedades.
La situación en América Latina
Por eso la advertencia de Zamarripa tiene una dimensión que trasciende y pilla a Latinoamérica en un momento en que varios países de la región están ajustando sus sistemas previsionales. Chile, por ejemplo, está implementando su reforma de 2025, mientras Colombia enfrenta la incertidumbre sobre la continuidad de modificaciones realizadas recientemente. Perú necesita frenar los retiros de los fondos y reconstruir el ahorro y Costa Rica discute cambios y fondos generacionales. Uruguay acaba de cerrar un proceso de consulta sobre su sistema y República Dominicana enfrenta, entre otros, retos regulatorios para la inversión. México, por su parte, tiene como tarea consolidar la reforma de 2020 y completar el aumento gradual de las contribuciones hasta 2030. Son problemas diferentes, pero todos están atravesados por la misma transformación de fondo.
El mapa pensionario latinoamericano ya no puede analizarse únicamente a partir de las reformas legales de cada país. Hay que mirar también la demografía que está detrás de ellas, asegura Zamarripa. Hace 30 o 40 años, el envejecimiento era una advertencia. Hoy es una realidad. La caída de la natalidad, en cambio, fue subestimada en velocidad y profundidad. Y esa diferencia puede terminar siendo una de las variables que más cambie la arquitectura de las pensiones durante las próximas décadas. Para los sistemas de pensiones, la diferencia es enorme. Porque cuando una sociedad envejece, puede adaptar sus parámetros. Pero cuando, además, deja de reemplazar a las generaciones que salen al mercado laboral, la pregunta cambia de escala. Ya no se trata solamente de cuánto ahorrar para vivir más años, sino de cómo construir un sistema capaz de financiar la vejez cuando habrá proporcionalmente menos personas trabajando para sostenerlo.
Si bien todavía el mercado de venture capital todavía no recupera los altos que alcanzó la inversión en 2021, sí se ha estado desarrollando con fuerza en América Latina. Sus dos principales mercados, México y Brasil, vieron un aumento en la inversión en la clase de activos durante el último trimestre y han estado madurando, abriendo la puerta a nuevas innovaciones –con una marcada tendencia de aplicación de IA en todo tipo de negocios– y sectores como los negocios B2B y fintech posicionándose como preferidos de la industria. Estas son las conclusiones principales de un estudio reciente de KPMG.
El análisis –titulado Venture Pulse– reveló una subida trimestral en ambos mercados latinoamericanos. En México se registraron inversiones por 693 millones de dólares en la clase de activos, su mejor registro trimestral de 2026. Esto representa una subida respecto al trimestre anterior, cuando la cifra alcanzó 441 millones, y al año anterior, cuando el tercer trimestre sumó una inversión de 259 millones de dólares.
Con estos resultados, el mercado latinoamericano suma inversiones en VC por cerca de 1.596 millones entre enero y septiembre de este año.
En el caso de Brasil, el mercado se sigue consolidando, según destacaron desde la consultora. La mayor economía latinoamericana movilizó recursos por 609 millones de dólares en el tercer trimestre, rebotando con fuerza desde los 390 millones de dólares del trimestre anterior. Si bien la cifra se ubica por debajo de los 1.146,5 millones de dólares que anotaron entre julio y septiembre del año pasado, sí se constituye como el mejor trimestre de este año, de momento.
Con todo, la inversión brasileña en venture capital suma 1.365 millones de dólares en los primeros nueve meses de 2026.
Preferencia por las fintechs
Una tendencia que se mantiene con fuerza es la preferencia de los inversionistas latinoamericanos por las firmas de tecnología financiera. En la región, señaló el reporte de KPMG, las inversiones en fintech siguen bastante robustas en los últimos trimestres, dando cuenta de un interés que lleva un par de años modelando la industria.
Eso sí, resaltó la consultora, un análisis más detallado de las tendencias de inversión en VC muestran que muchas de estas apuestas han estado altamente concentradas en un pequeño número de jugadores fintech. Y en ese segmento, un rubro favorito emerge: los neobancos.
Esto demuestra, señalaron, cómo los inversionistas de VC en América Latina ven una oportunidad para que los neobancos en la región sigan creciendo y atrayendo clientes. Esto, cabe destacar, en una región donde la penetración bancaria y la inclusión financiera sigue siendo heterogénea y –en muchos casos– desafiante.
Hacia delante, la expectativa de KPMG es que las inversiones se mantengan fuertemente enfocadas en las fintech en lo que queda de 2026. Y, si bien esperan que la IA juegue un rol relevante en los análisis, la firma augura que el interés va a estar más enfocado en aplicaciones de esta tecnología en negocios existentes, más que en negocios realmente nativos de IA.
Evolución de la manufactura en México
En el mercado mexicano –que se ha convertido en el epicentro de la inversión latinoamericana en VC en los últimos años– también se mantiene el interés en el mundo fintech, sin embargo, otras tendencias también están emergiendo, según KPMG.
La IA y los data centers están ganando tracción en el país. La firma destacó que se ve un creciente interés en negocios relacionados con esta tecnología, pero destacaron que los tamaños de los deals son más pequeños que los del mundo fintech. La arista manufacturera de los centros de datos, en particular, tiene a los inversionistas mexicanos atentos, ya que ha generado un crecimiento relevante en el país. Esto se ve especialmente cierto para la exportación de materiales necesarios para estos mega proyectos.
“Estamos viendo una verdadera transformación de la manufactura en México, un cambio de lo que se producía aquí anteriormente, que era básicamente partes de automóviles, electrodomésticos y similares”, señaló Guillermo Goñi, Partner de KPMG México.
Este cambio, que el profesional describe como un “boom real”, es una señal que “demuestra que las capacidades manufactureras México son muy profundas y ágiles, así que podemos movernos a estos sectores muy rápidamente”.
El mercado brasileño sigue madurando
En el caso de Brasil, la economía más grande y uno de los mercados de alternativos más desarrollados del vecindario, KPMG está viendo una industria que continúa su marcha hacia la madurez. Y esto, destacaron, se ve reflejado por las inversiones en capital de riesgo durante el tercer trimestre del año.
“Seguimos viendo al mercado de venture madurar, con menos énfasis en una disrupción amplia en consumidores y más interés en tecnología B2B, incluyendo deals cada vez más grandes en áreas como legaltech, tecnología de recursos humanos y gestión financiera”, describió Carolina Oliveira, Global Lead de Emerging Giants de KPMG International y Partner y Private Enterprise Leader de la consultora para Brasil y Sudamérica, en el reporte.
En este caso, también es efectivo que los inversionistas están más interesados en los efectos de la aplicación de IA en distintos negocios, que en la tecnología en sí misma. “Es especialmente interesante cómo la IA está apareciendo a lo largo de todas estas áreas, no como un sector en sí mismo, sino como una capacidad que se está incorporando en la próxima generación de software comercial”, agregó la profesional.
En un momento en que las Fibras (Fideicomisos de Inversión en Bienes Raíces) dominan el mercado de alternativos en México, el lanzamiento de una nueva plataforma de software,Capreits, apunta a entregar herramientas especializadas de valuación y análisis fundamental. Según informaron a través de un comunicado, esto responde a las crecientes necesidades del sector, cada vez más relevante para la economía local, y su demanda de información.
El mercado de Fibras ya administra activos por más de un billón de pesos y cerca de 32 millones de metros cuadrados de Área Bruta Rentable (ABR). De acuerdo con datos de la Asociación Mexicana de Fibras Inmobiliarias (Amefibra), el sector representa actualmente cerca del 4% del PIB nacional y ha registrado un rendimiento acumulado de 100.14% en los últimos cinco años, por encima del IPC y del S&P 500. A pesar del crecimiento y mayor institucionalización del mercado, analizar una FIBRA continúa requiriendo integrar información proveniente de reportes trimestrales, estados financieros, presentaciones corporativas y distintas fuentes de mercado.
En este contexto, Capreits nació para concentrar ese proceso de análisis en una sola plataforma y permitir que el inversionista construya sus propios escenarios de valuación. Según destacaron, el programa permite modificar variables como la tasa de capitalización (cap rate) y estimar un Valor Neto de los Activos (NAV) propio. El objetivo de este software, eso sí, no es emitir recomendaciones de compra o venta de FIBRA, sino proporcionar información, métricas y herramientas para que cada usuario pueda realizar su propio análisis, recalcaron.
“Durante años analicé Fibras utilizando reportes trimestrales, modelos en Excel y distintas fuentes de información. Capreits nace de querer reunir ese proceso en una sola plataforma y, sobre todo, permitir que cada inversionista utilice sus propios supuestos. No buscamos decirle al usuario cuánto vale una FIBRA; buscamos darle las herramientas para que pueda determinarlo”, dijo Antonio Alejandro González Castillo, cofundador dela compañía tecnológica, en la nota de prensa.
En su primera versión, Capreits V1 cubre 15 Fibras e incorpora más de 60 variables de análisis por cada una, incluyendo NAV, cap rates, deuda, FFO, métricas por CBFI y riesgo financiero. El concepto detrás del producto es que el inversionista pueda analizar una FIBRA desde la perspectiva económica de quien evalúa un portafolio inmobiliario, y no únicamente a partir del comportamiento diario de su certificado en bolsa.
Entre sus principales funcionalidades se encuentran: valuación mediante cap rates y NAV, donde el usuario puede modificar sus propios supuestos y construir escenarios de valuación; desagregación el portafolio, que permite diferenciar entre propiedades estabilizadas, desarrollos y reservas de tierra. Además, incorpora métricas de apalancamiento, capacidad de pago y exposición financiera para evaluar la deuda y estructura de capital. También concentra indicadores relevantes para analizar la generación de flujo y distribuciones mediante FFO y métricas por CBFI; y compara entre FIBRAs para facilitar contrastar valuaciones, rendimientos y métricas financieras entre distintas emisoras.
Esta herramienta, relataron desde la empresa, fue desarrollada durante aproximadamente dos años como un proyecto independiente, con el objetivo de construir una herramienta especializada en valuación inmobiliaria aplicada inicialmente al mercado público de Fibras. La primera etapa de la plataforma estará concentrada en México. A largo plazo, la visión de Capreits contempla extender sus herramientas hacia otros mercados inmobiliarios públicos y al análisis de adquisiciones inmobiliarias privadas.
Según Carlos Enrique Agostini Silva, cofundador de Capreits y líder de arquitectura y desarrollo tecnológico: “El reto tecnológico no era solo reunir información, sino estandarizar los reportes de 15 FIBRAs que publican sus datos de formas distintas y convertirlos en un modelo que se recalcula al instante con los supuestos de cada usuario. Lo que antes tomaba horas en Excel, ahora se puede analizar en minutos”.
Latinoamérica ofrece múltiples oportunidades de inversión, impulsadas por el desarrollo de los mercados financieros, las necesidades de financiación de las economías locales y la creciente demanda de soluciones más sofisticadas. Sobre esta premisa, Principal Asset Management busca reforzar su presencia en la región combinando capacidades globales con conocimiento y ejecución local. En esta entrevista exclusiva con Funds Society, Jesús Martín del Burgo, Head of Institutional Coverage LatAm en Principal AM, desgrana las principales claves de la estrategia de crecimiento de la firma en las Américas, con especial atención a las oportunidades en mercados privados, crédito e infraestructura, y al expertise desarrollado en Chile, donde Principal cuenta con equipos especializados en originación, análisis y estructuración de inversiones.
¿Qué factores estructurales hacen de América Latina una apuesta de crecimiento de largo plazo para Principal?
América Latina es una prioridad de crecimiento de largo plazo para Principal porque reúne tendencias estructurales que trascienden los ciclos económicos y políticos: la evolución demográfica, la maduración de los mercados financieros, el desarrollo de los sistemas de pensiones y una demanda creciente por soluciones de inversión más sofisticadas.
La región también necesita movilizar capital hacia infraestructura y crédito para empresas en crecimiento. Ahí vemos una oportunidad especialmente relevante: conectar las necesidades de financiamiento de las economías locales con los objetivos de diversificación y retorno de inversionistas institucionales y de alto patrimonio.
Nuestra ambición es consolidar a Principal Asset Management como uno de los socios de inversión de referencia en la región. Queremos hacerlo construyendo relaciones de largo plazo y combinando capacidades globales con conocimiento local, cercanía y ejecución en cada mercado.
¿Cómo busca Principal conectar sus capacidades globales en activos alternativos con las necesidades de los inversionistas institucionales latinoamericanos?
Los mercados privados son una de las áreas donde mejor podemos conectar nuestra escala global con necesidades concretas de América Latina. Los inversionistas buscan diversificación, fuentes de retorno menos dependientes de los mercados públicos y soluciones alineadas con sus horizontes de largo plazo. Al mismo tiempo, la región requiere capital para infraestructura, crédito privado y financiamiento a pequeñas y medianas empresas.
Nuestro papel es construir ese puente. Combinamos equipos locales, experiencia internacional y capacidades de estructuración para adaptar cada solución a requerimientos de liquidez, distribuciones, plazo, regulación y fiscalidad. Cuando una estrategia exige experiencia muy especializada, complementamos nuestras capacidades mediante alianzas con gestores que aportan una ventaja clara.
Esta capacidad se apoya en nuestra experiencia global en mercados privados y en el trabajo que ya desarrollamos en Latinoamérica. En Chile, por ejemplo, contamos con equipos especializados en originación, análisis y estructuración de inversiones en crédito privado y activos reales, lo que nos permite participar directamente en el desarrollo de soluciones para el mercado local.
¿Qué significa para Principal Asset Management ser un proveedor integral de soluciones de inversión y cómo se traduce esa propuesta en beneficios para sus clientes?
Ser un proveedor integral significa que el cliente puede acudir a Principal con una necesidad de inversión. Partimos de sus objetivos, necesidades y retos y construimos la respuesta combinando mercados públicos y privados, capacidades locales y globales, y distintos formatos de implementación. Total flexibilidad.
Esta visión es relevante tanto para inversionistas institucionales como para clientes de alto patrimonio, cuyos portafolios son cada vez más complejos y requieren acceso, estructuración, servicio y seguimiento. Consideramos el horizonte de inversión, la liquidez, el perfil de riesgo, compromisos asumidos, la regulación y la fiscalidad antes de definir la solución.
El beneficio es una relación más simple y estratégica: acceso a una plataforma amplia, soporte local y respaldo institucional desde un mismo socio, con la flexibilidad necesaria para responder a distintas necesidades a lo largo del tiempo.
¿Qué diferencia a Principal Asset Management de otros gestores y cómo combina sus capacidades globales con el conocimiento y la presencia local?
Nuestro principal diferenciador es la combinación de escala global y capacidad real de ejecución local. No buscamos limitarnos a distribuir estrategias internacionales. Queremos comprender cómo invierte cada cliente, qué restricciones enfrenta y qué estructura se adapta mejor a sus necesidades.
Contamos con equipos locales de distribución y gestión de inversiones, y hemos reforzado nuestras capacidades de estructuración. Nuestra ambición es consolidarnos como un auténtico one-stop shop, con una plataforma que permita acceder a estrategias propias y de terceros, tanto en mercados públicos como privados, mediante vehículos de inversión eficientes para cada segmento de clientes.
Esta combinación nos permite desarrollar una propuesta de valor que integra acceso a estrategias especializadas, capacidades de gestión y estructuración local, y un acompañamiento cercano al cliente. Consideramos que ahí está una de nuestras principales ventajas competitivas frente a otros gestores internacionales.
A ello se suma la solidez institucional de Principal, que aporta confianza, continuidad y una visión de largo plazo. Esa combinación de respaldo, cercanía y capacidad de adaptación es la base sobre la que queremos ampliar nuestra relevancia en el mercado institucional y de alto patrimonio.
¿Qué papel cumplen el producto y el servicio en la construcción de relaciones de largo plazo con los clientes institucionales?
El producto y el servicio son inseparables. Una estrategia competitiva puede iniciar una relación, pero la calidad del servicio determina si esa relación crece y se sostiene en el tiempo.
Para un fondo de pensiones, una aseguradora, un banco central o una plataforma de alto patrimonio, el servicio significa precisión operativa, comunicación oportuna, transparencia, calidad de reportes y capacidad de respuesta. También implica acompañar al cliente cuando el mercado o una estrategia atraviesan periodos complejos, explicando con claridad qué está ocurriendo y cómo se está gestionando.
Los resultados importan, pero una relación de largo plazo se construye además con consistencia, confianza y ejecución. Nuestro objetivo es que el cliente perciba a Principal no solo como un proveedor de productos, sino como un socio que responde.
En muchos casos, nuestros clientes administran recursos que responden a estrategias de largo plazo, como el pago de pensiones o los compromisos de una aseguradora. Por eso necesitan un gestor que comprenda sus responsabilidades y pueda ofrecerles información, seguimiento y soporte para tomar decisiones durante toda la vida de la inversión.
¿Cuáles son las principales prioridades de crecimiento en Latinoamérica y qué oportunidades identifica en México, Chile, Brasil y otros mercados de la región?
Nuestra prioridad es fortalecer nuestro posicionamiento en la región como socio estratégico, apoyándonos en una propuesta de valor diferenciada. Entre nuestros principales objetivos se encuentra el desarrollo de nuevas capacidades de inversión diferenciadas en mercados públicos y privados. Buscamos crecer de manera selectiva, ofreciendo soluciones en las que podamos aportar una ventaja competitiva clara y llevarlas al mercado con agilidad.
En México identificamos oportunidades atractivas en crédito privado e infraestructura. Asimismo, estamos desarrollando soluciones de inversión para compañías de seguros, fondos de pensiones y bancas privadas.
En la región Andina y Centroamérica hemos consolidado una posición relevante en segmentos específicos del negocio institucional a través de soluciones que combinan renta fija local, crédito privado local y renta fija internacional, incluyendo deuda subordinada y deuda emergente. Paralelamente, estamos fortaleciendo nuestra oferta en private equity mediante estrategias de mercado primario y secundario, en alianza con gestores consolidados y de amplio track record.
En Brasil seguimos avanzando en nuestra propuesta para el mercado local mediante el lanzamiento de nuevos fondos multiactivos (target risk) y estrategias de crédito privado local. A su vez, hemos fortalecido nuestro acceso al segmento de bancas privadas y family offices, ampliando nuestra capacidad para ofrecer soluciones de inversión en mercados offshore.
La región no es homogénea. Nuestra ventaja competitiva radica en comprender las particularidades de cada mercado y construir soluciones con relevancia local, respaldadas por una plataforma global.
¿Qué segmentos de clientes son prioritarios y por qué las aseguradoras representan una oportunidad especialmente relevante para Principal?
Los fondos de pensiones continúan siendo un segmento central, pero nuestra estrategia de crecimiento es más amplia. Incluye aseguradoras, bancos centrales, instituciones financieras, así como family y multi-family offices, banca privada y otros clientes de alto patrimonio. El peso de cada segmento depende de la profundidad y de la oportunidad de cada mercado.
Las aseguradoras son especialmente relevantes porque, como parte de un grupo asegurador, entendemos la lógica de su negocio: la gestión coordinada de activos y pasivos, las exigencias regulatorias, la operación y la necesidad de información especializada. En aquellos mercados donde no operamos una aseguradora local, además, podemos aportar esa experiencia sin competir con el cliente.
Nuestra propuesta busca integrar inversiones en mercados públicos y privados con el servicio, la información y los reportes que estos clientes requieren. Contamos con experiencia relevante en Chile y vemos espacio para ampliar esta oportunidad en México, Perú y otros mercados de la región.
¿En qué estrategias tiene mayores fortalezas y cómo define dónde competir directamente, desarrollar nuevas capacidades o establecer alianzas?
La renta fija es una fortaleza histórica de Principal y continúa siendo uno de los pilares de nuestra propuesta de valor en América Latina. Al mismo tiempo, vemos oportunidades atractivas en mercados privados, particularmente en infraestructura y crédito, donde podemos combinar nuestra experiencia institucional en gestión de inversiones, originación, estructuración y distribución con las crecientes necesidades de financiamiento de la economía real.
A estas capacidades se suma nuestro liderazgo global en real estate. Principal cuenta con una plataforma altamente competitiva y una amplia experiencia en las distintas clases de activos del sector, tanto en estrategias de equity como de crédito. Esta escala global, combinada con nuestro conocimiento de los mercados locales, nos permite acercar a los clientes latinoamericanos soluciones relevantes y adaptadas a sus objetivos de inversión.
Nuestra estrategia no consiste en competir en todas las clases de activos, sino en concentrarnos en aquellas en las que podemos ofrecer una ventaja clara. Desarrollamos capacidades propias cuando identificamos oportunidades sostenibles de diferenciación y recurrimos a alianzas estratégicas cuando la participación de un especialista puede fortalecer la solución para el cliente. Además, como gestor activo, estructuramos nuestra oferta principalmente en torno a estrategias generadoras de alfa.
Esa disciplina es fundamental. Nuestra ambición de crecimiento no implica estar presentes en todo, sino concentrar nuestros recursos en las áreas donde podemos ofrecer resultados consistentes, capacidades diferenciadas y un servicio de alta calidad. Nuestro objetivo es construir una propuesta verdaderamente competitiva, que combine relevancia local con el respaldo y la escala de una plataforma global.
¿Cómo se refleja el compromiso de largo plazo de Principal con la región en el desarrollo de soluciones de inversión y el financiamiento de las economías locales?
Nuestro compromiso se demuestra a través de nuestra presencia en los mercados, la inversión en capacidades y el desarrollo de soluciones vinculadas con las necesidades reales de cada país. Queremos construir relaciones duraderas, desarrollar talento local y aportar una sólida capacidad de ejecución en los mercados donde participamos.
A lo largo de los últimos años, hemos desarrollado equipos locales de inversión con un elevado nivel de especialización y un amplio reconocimiento en los mercados en los que operamos. Recientemente, Principal fue reconocido en Chile como uno de los gestores destacados en renta variable latinoamericana. Este hito es especialmente relevante, ya que se trata de estrategias que requieren un profundo conocimiento de los mercados y una estrecha colaboración entre los equipos de inversión a nivel regional.
Principal también es un referente en la gestión de soluciones como los fondos de ciclo de vida y las estrategias target risk. En mercados privados, hemos realizado una apuesta importante por desarrollar equipos locales enfocados en el financiamiento de proyectos de infraestructura y empresas. Estas estrategias requieren una sólida capacidad de originación, así como experiencia en la estructuración de operaciones y un marco de gobierno robusto durante todo el proceso de inversión.
Un aspecto central de nuestra propuesta es el compromiso y la alineación de intereses con nuestros clientes. Respecto a las estrategias de mercados privados, Principal ha mostrado su compromiso a través de la inversión junto a sus clientes, demostrando convicción en las soluciones que ofrecemos.
Cuando conectamos capital de largo plazo con proyectos y empresas que necesitan financiamiento, generamos valor para nuestros clientes y contribuimos al desarrollo de los mercados en los que operamos. Tenemos la convicción de que, cuando hacemos bien nuestro trabajo, ayudamos a nuestros clientes a alcanzar sus objetivos financieros y contribuimos al desarrollo económico de la región. Esa es la visión que guía nuestra ambición de seguir creciendo y consolidarnos como un socio de inversión relevante en América Latina.
El Consejo de la CNMV ha autorizado el Sistema de Negociación y Liquidación, SNL, basado en Tecnología de Registros Distribuidos, TRD, así como las normas internas que regirán su funcionamiento. La infraestructura, denominada Bit2MeSTX, será operada por Bit2Me Security Tokens Exchange STX, S.A.
La infraestructura, denominada Bit2MeSTX, será operada por Bit2Me Security Tokens Exchange STX, S.A. Un SNL es una infraestructura de mercado basada en TRD que combina los servicios prestados por un sistema multilateral de negociación y un sistema de liquidación de instrumentos financieros. En Bit2MeSTX se podrán negociar acciones y bonos representados en TRD.
El Reglamento (UE) 2022/858 establece un régimen piloto para probar infraestructuras del mercado financiero que utilizan la TRD. Su objetivo es facilitar la innovación en el sector financiero y evaluar la seguridad y eficacia de la TRD en la negociación y liquidación de instrumentos financieros. Las infraestructuras que participen en este régimen pueden solicitar exenciones temporales de determinados requisitos normativos, siempre que cumplan las condiciones establecidas.
En este nuevo episodio de Insight Lounge, de Funds Society, Juan Santamaría Uriarte, cofundador y CEO de HWK Techinvestments, explica dónde se encuentran las grandes oportunidades de inversión en venture capital vinculadas a la inteligencia artificial (IA), la ciberseguridad, el gobierno del dato y las infraestructuras digitales.
Exconsejero delegado de Panda Security, Santamaría analiza la carrera por la IA y el papel de OpenAI, Anthropic, Google, Microsoft, Amazon y Meta. ¿Quién lidera esta revolución tecnológica? ¿Qué ventajas competitivas tienen los grandes hiperescaladores y por qué la IA puede transformar sectores enteros durante la próxima década? El directivo también reflexiona sobre las posibilidades de Europa para competir con Estados Unidos y China, el potencial de las startups europeas y los obstáculos que plantea la fragmentación del mercado comunitario.
Desde su experiencia como empresario tecnológico e inversor, Santamaría identifica tres grandes áreas de oportunidad derivadas de la expansión de la IA: la ciberseguridad, el gobierno del dato y la soberanía digital, y las herramientas para supervisar y controlar los agentes de IA y el código que generan. También aborda los riesgos de esta tecnología, el papel de la regulación y la necesidad de que las propias compañías tecnológicas desarrollen mecanismos de control para evitar usos maliciosos.
Además, explica cómo HWK Techinvestments combina la experiencia operativa de su equipo en tecnología con Hawkings, su propia plataforma de inteligencia artificial, para analizar cientos de fuentes de información, anticipar efectos sobre las empresas y detectar nuevas oportunidades de inversión.
En esta conversación, el CEO de HWK Techinvestments también compara el potencial del venture capital con la inversión en mercados cotizados y explica por qué el acceso a compañías disruptivas como OpenAI o Anthropic puede ofrecer oportunidades de crecimiento exponencial. Y, en el plano personal, comparte qué herramientas de IA utiliza en su día a día, desde ChatGPT y Claude hasta Grok, y reflexiona sobre si esta revolución tecnológica puede llegar a superar el impacto de internet.
Una conversación sobre inteligencia artificial, venture capital, inversión tecnológica, ciberseguridad y el futuro de la innovación con Juan Santamaría Uriarte, en Insight Lounge de Funds Society.
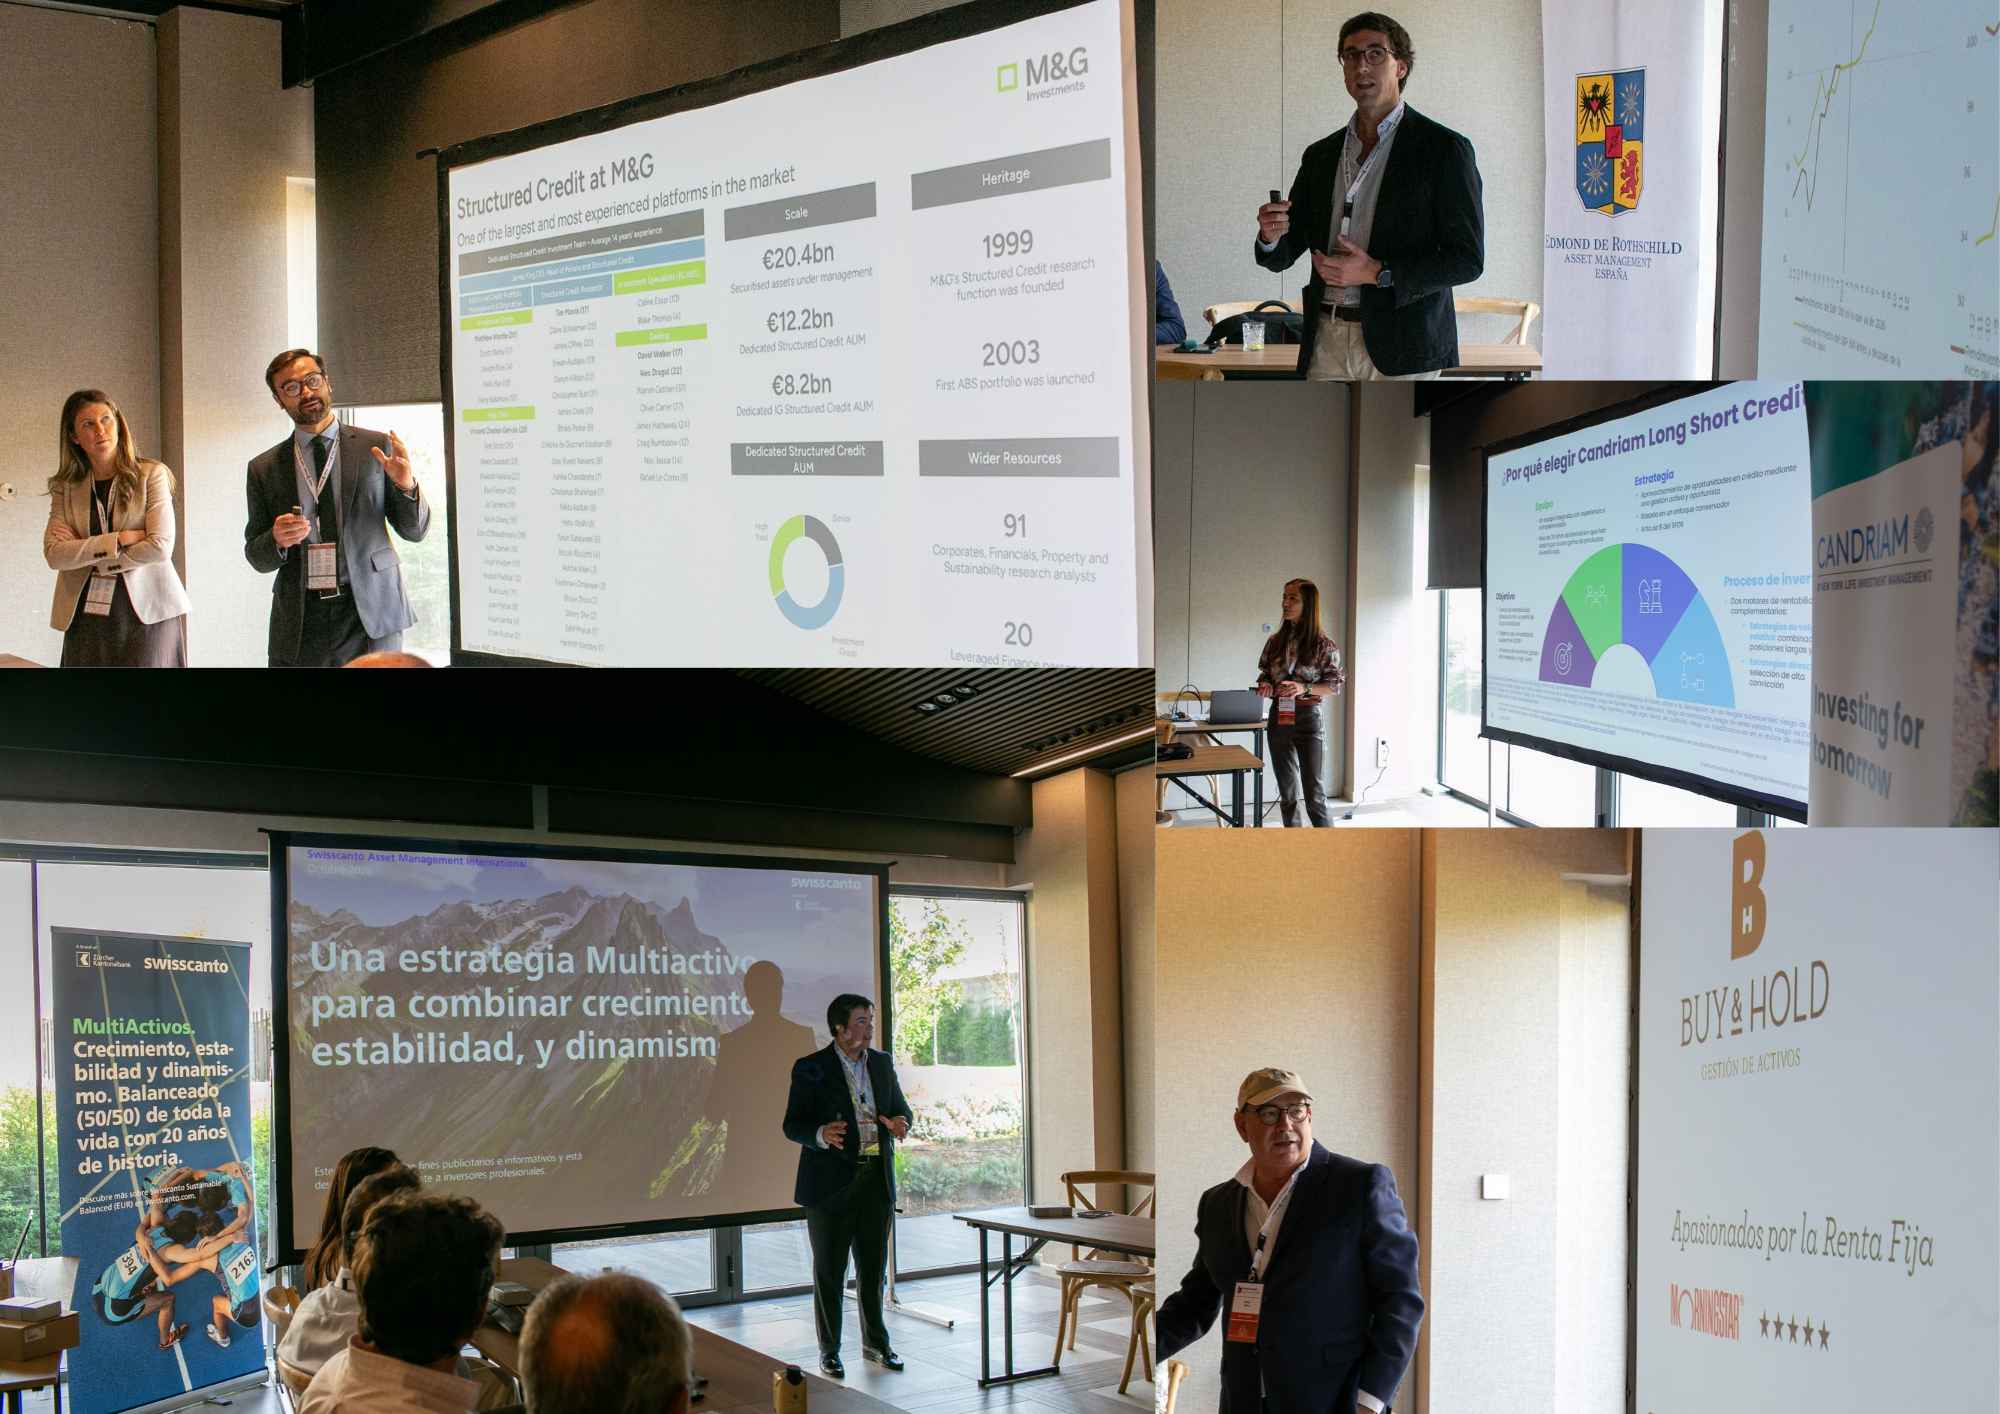
Foto cedidaMomento de las presentaciones durante Funds Society Investment Summit en Valbuena.
Una de las conclusiones que nos está dejando 2026 es que los inversores han demandado una visión nueva sobre los fondos de renta fija y sobre los fondos multiactivo. Por ello, Buy & Hold, M&G, Edmond de Rothschild (EdR) AM, Candriam y Swisscanto abordaron este tipo de estrategias, durante el último Funds Society Investment Summit celebrado en Valbuena, mostrando una clara convicción: diversificación, flexibilidad y gestión activa.
Tal y como reconocían Federico Echeverría-Torres, Sales Manager de Edmond de Rothschild AM, y Joaquín Martín Garre, Sales Manager en Edmond de Rothschild AM, durante su participación en el evento, la sensación es que la renta fija está siendo la decepción del año en comparación con la renta variable. “Sin embargo, estamos viendo puntos de entrada muy atractivos en determinados segmentos como en el high yield europeo de corta duración, y sobre todo a través de vehículos buy & hold con vencimiento definido”, afirmaban y defendían que su perspectiva para lo que queda de año es que continúe habiendo algo de volatilidad, sobre todo en los tipos de interés.
Desde Candriam matizan que su sensación es que la renta fija ha mantenido un comportamiento desigual a lo largo de 2026. “Los ingresos por cupones han contribuido cada vez más a amortiguar las caídas, pero la persistencia de la inflación, el encarecimiento de la energía y el nuevo endurecimiento de la política monetaria han impulsado al alza las rentabilidades de la deuda pública, especialmente en los plazos más largos. Los bonos de corta duración y la deuda corporativa han resistido mejor, mientras que los bonos públicos de larga duración han registrado el peor comportamiento”, explicaba.
Para lo que queda de año, los expertos de Candriam mantienen una visión moderadamente positiva. Según argumentaron ante los asistentes al evento, las rentabilidades actuales ofrecen un atractivo potencial de ingresos y un mayor colchón frente a posibles subidas adicionales moderadas de los tipos. “Sin embargo, la persistencia de la inflación, el elevado volumen de emisiones de deuda pública y de empresas vinculadas a la inteligencia artificial, junto con las dudas sobre las cuentas públicas, especialmente en Estados Unidos y en algunos países europeos, probablemente mantendrán elevada la volatilidad y limitarán el potencial de revalorización del mercado en su conjunto. Mantenemos una posición neutral en tanto en deuda corporativa con grado de inversión como en high yield, y buscamos compañías con poder de fijación de precios y resilientes al actual ciclo de mercado”, matizaban.
Asignación de activos
Para Buy & Hold, en contextos como este, en el que además la acción de los bancos centrales no será la solución definitiva para el problema que buscan atajar, la gestión activa se vuelve indispensable, “para construir con agilidad e independencia carteras con potencial ajustadas a cada perfil de inversión y horizonte temporal”. Según explicó su representante durante el evento, “aunque el mercado parece haber descontado ya cualquier alza de tipos oficiales de aquí a final de año, somos optimistas con el medio plazo debido a la pericia que nuestros gestores han demostrado ya en otros momentos complejos para la inversión, cuando han conseguido resultados por encima de la media”.
Los ponentes insistieron en las oportunidades y ventanas de entrada para, por ejemplo, las estrategias de crédito con vencimiento definido. “Este tipo de vehículos te dan exactamente eso, una buena yield, y mientras los fundamentales de crédito permanezcan sólidos, el carry de los bonos irá aportando rentabilidad de una manera consistente”, defendía Echeverría-Torres. Sobre crédito, Buy & Hold añadía: “Debido a la solidez que están mostrando los balances corporativos, consideramos que los spreads van a seguir trabajando a favor de esta asignación, también en medio de este escenario de tipos más elevados. Más hacia lo concreto, seguimos viendo buenas oportunidades en el sector financiero en un sentido amplio -bancos, aseguradoras, gestión de activos, financiación al consumo-, mientras que no estamos, por ejemplo, en automoción”.
Hablando de oportunidades en crédito, Franco Guitart Romeo, Sales Support de M&G, señaló que una de las áreas donde siguen encontrando valor es el crédito estructurado europeo. “Especialmente en los tramos de mayor calidad crediticia, donde su carácter flotante aporta una baja duración. De cara al resto de 2026, creemos que este segmento puede seguir resultando atractivo, ya que la volatilidad probablemente continúe existiendo también en la renta fija”, explicó. Según explicó, la gestora considera que, más que adoptar una visión direccional de tipos, el entorno favorece una aproximación selectiva y bottom-up, “donde el carácter flotante del crédito mencionado anteriormente aporta una baja duración, además de aprovechar aquellas áreas donde las valoraciones compensen adecuadamente el riesgo”. Su propuesta durante el evento fue una estrategia ABS sobre la que destacó su diversificación, rentabilidad adicional y resiliencia. “Las estructuras senior cuentan con varias capas de protección. Las pérdidas son absorbidas primero por los tramos subordinados y solamente alcanzan los tramos senior una vez agotadas esas protecciones. Además, según amortizan los préstamos subyacentes, el principal se utiliza para repagar primero los tramos más senior, aumentando progresivamente su protección crediticia y, por tanto, su rating”, argumentó.
Desde Candriam ponían el foco en la importancia que tiene ahora la gestión de la duración en las estrategias de crédito. Según explicaron, consideran que la duración, es decir, la sensibilidad a los movimientos de los tipos de interés, es un riesgo que debemos controlar. “Por eso, mantenemos una exposición limitada a los tipos y la gestionamos activamente, para que los resultados reflejen nuestra visión sobre las empresas y los diferenciales de crédito. Este enfoque nos permite aspirar a una rentabilidad superior al €STR con una volatilidad controlada. También es lo que diferencia al fondo de los fondos de renta fija tradicionales, cuyo comportamiento sigue dependiendo en gran medida del ciclo de tipos de interés”, indicó.
¿Qué buscan los selectores?
Durante el evento, estas propuestas e ideas sobre renta fija pudieron ser contrastadas con lo que los banqueros privados, selectores y asesores demandan a las gestoras. “Los selectores se están decantando más por estrategias de deuda financiera subordinada, deuda híbrida corporativa o fondos de corta duración. Sin embargo, los banqueros están optando muchísimo por comprar estrategias con vencimiento definido, ya que con el repunte de yields que estamos viendo, es una fantástica manera de capturar una yield atractiva y con un horizonte temporal definido, ya sea 2028, 2030 o incluso 2032”, afirmaba Echeverría-Torres.
En opinión de Buy & Hold, los profesionales de la inversión buscan dos cosas: novedad en las ideas y consistencia en resultados positivos de gestión. “Esto explica que dentro del universo de la renta fija esté teniendo buena acogida los fondos de nicho focalizados en alguna categoría de activo, ya que son mucho más sencillos de clasificar y seguir en los esquemas de selección que se manejan. Eso sí, nada de ocurrencias sofisticadas, sino vehículos cuya trayectoria y estrategia sea clara e incluso demostrable. Así lo hemos percibido en Valbuena y en los primeros días que cuentan ya del lanzamiento de nuestro nuevo fondo B&H High Yield”, comentaba.
También, según reconoció Guitart durante la presentación de M&G, existe una mayor demanda por titulizaciones, RMBS, ABS, CLOs o CMBS, por dos motivos: el binomio rentabilidad-riesgo resulta atractivo y maduración de la propia clase de activo. “El creciente interés no responde únicamente a unas yields atractivas. Es la combinación de spread adicional, calidad crediticia, baja correlación, estructuras defensivas y una mayor comprensión de la clase de activo lo que está llevando a muchos inversores a incorporar ABS y crédito estructurado dentro de su asignación estratégica de renta fija”, explicó.
Por qué una estrategia multiactivo
Además de la renta variable y la renta fija, las estrategias multiactivo también tuvieron su lugar gracias a la presentación de Swisscanto, que puso el foco en una solución core diseñada para capturar la beta de mercado de forma equilibrada, con una gestión activa alrededor de esa asignación y sin alterar excesivamente el perfil de riesgo del cliente. Según Antonio Feito, Vice President Sales de la firma, este tipo de estrategia dan respuesta al contexto actual de mercado. “Actualmente, estamos pendientes de varios elementos: la evolución de los beneficios empresariales, porque terminarán siendo el principal motor de la bolsa; la evolución de los tipos de interés a largo plazo, que condicionan las valoraciones; y, quizá lo menos comentado, la amplitud del mercado, ya que si el liderazgo empieza a extenderse a más sectores y compañías, sería una señal muy positiva para la salud del mercado”, explicaba.
Y añadía una conjunción más: petróleo, inflación y subida de yields. “El mensaje clave es que un shock energético provocará mayor inflación, esto tipos más altos y, en consecuencia, una fuerte presión sobre los bonos, mientras que la fortaleza de la economía y de los beneficios permitió a la renta variable resistir. Todo se reduce a la duración del conflicto, que es muy difícil de predecir. Además el petróleo incorpora una prima geopolítica considerable. De hecho, aunque la EIA prevé un Brent medio cercano a 105 dólares en el cuarto trimestre, también contempla una normalización hacia 84 dólares en 2027 si se recuperan los flujos y los inventarios”.
Ante esta fotografía, Swisscanto defendió una propuesta más estable y moderada para las estrategias multiactivo. “Apostamos por un enfoque balanceado de toda la vida, y que te da ese valor añadido de estar invertido, mantener la consistencia como elemento clave para una estrategia multiactivo balanceado, y nosotros mantenemos eso combinando crecimiento, estabilidad y dinamismo. La principal utilidad de nuestro Swisscanto Sustainable Balanced está precisamente en su papel como posición core en las carteras de vuestros clientes y que funcione como una solución diversificada para capturar la beta de mercado con un perfil de riesgo moderado, dejando a vosotros como asesores la libertad para construir alrededor posiciones satélite con convicciones más específicas”, destacó.
Foto cedidaIgnacio Fuertes, director de Inversiones de Miraltabank.
Miraltabank ha identificado oportunidades en la renta variable europea y en determinados segmentos de renta fija para afrontar el cuarto trimestre, en un entorno en el que la inversión en inteligencia artificial, la reindustrialización y el gasto público compiten por financiación. La entidad considera que el coste del capital y la capacidad de las empresas para sostener sus inversiones serán factores decisivos en la selección de activos.
Miralta Asset Management mantiene su preferencia por compañías vinculadas a la industria, las infraestructuras estratégicas y los recursos críticos. Según explican, Europa y los mercados emergentes podrían beneficiarse de una diversificación de los flujos internacionales ante la concentración de las carteras en inteligencia artificial.
La gestora vigila un posible cierre de la financiación del ecosistema de inteligencia artificial y nuevas subidas de los tipos reales. En renta fija, considera que el ajuste de las valoraciones permite incorporar duración de forma gradual, con selección de emisores y diversificación geográfica.
“La inversión en inteligencia artificial y la reindustrialización siguen ofreciendo oportunidades, pero debemos analizar cómo se financian. Queremos mantener exposición a esas tendencias con balances sólidos y aprovechar la renta fija allí donde la remuneración compense el riesgo”, señala Ignacio Fuertes, socio y director de Inversiones de Miraltabank.
En renta variable, la firma mantiene su tesis sobre capacidad industrial, recursos críticos e infraestructura estratégica. En renta fija, por su parte, cree que el reajuste de los mercados de renta fija está generando nuevas oportunidades para los inversores con capacidad de selección y un horizonte de medio y largo plazo, por lo que han aumentado la duración de la cartera de manera progresiva. Para el cuarto trimestre, mantiene una gestión activa de la duración, las divisas y el riesgo de crédito, con especial atención a la evolución de los tipos reales y a la capacidad de financiación de los emisores.
La edad de la escalada
La nueva en la economía global está marcada por tres cambios: el paso de la deuda privada a la pública; el traspaso de riqueza de jóvenes a mayores; y un cambio en la mayor producción/ahorro de los países desarrollados a los emergentes. En este escenario de elevadas tensiones geopolíticas y de escalada desigualdad, destaca una mayor demanda de datos y necesidad de financiación.
La deuda pública genera una estructura del stock con niveles parecidos en los países, pero cada una tiene un perfil diferente. Desde Estados Unidos consideran que la forma de crecer por encima de la deuda es mediante inversión en Inteligencia Artificial, ya que las compañías necesitan al gobierno para financiarse y el Estado precisa de esta tecnología para crecer. En el caso de China, están desarrollando nuevos modelos de IA para impulsar la economía: los robots humanoides o los coches eléctricos automáticos son algunos ejemplos de inversión en esta tecnología.
Respecto al balance de los hogares, se construye en base a una deuda baja en comparación con su patrimonio, cuyas inversiones se fundamenta principalmente en acciones. Sin embargo, según explica Fuertes, el principal problema es “la desigualdad en el reparto del patrimonio, concentrado en los babyboomers”, que provoca una acumulación de la riqueza en un segmento de la población. Esta diferencia económica también está presente en las compañías, “sólo 10 empresas concentran el 41% del S&P 500 y el 32% de los beneficios, lo que genera una brecha entre dos capas de la economía”.
Financiación y segmentación de la deuda
El coste de la financiación no se traduce en que el mercado incremente el coste del crédito en general, sino que encarece la cola en las empresas y en los hogares: “Actualmente hay algunas métricas en niveles históricos, algunas en niveles del 2008 o por encima. Como consecuencia se produce una segmentación sobre la capacidad de seguir soportando unos tipos de interés tan elevados”, matiza el director de Inversiones.
En lo referido a la financiación de la deuda, Fuertes explicó que “no todos los países tienen el mismo tiempo para recuperar la deuda. El Estado de Bienestar comienza a ser selectivo: se sacrifica sanidad, vivienda y educación; se incumplen pensiones y se añade mayor presión fiscal a grandes empresas”.
A nivel general, existe una mayor tolerancia a la inflación, aunque se encuentra en niveles más altos que el objetivo. Respecto a la economía, la firma señala que el principal método de financiación para los Estados y las empresas son los bancos, con unos incentivos que fomentan la inversión y la solicitud de préstamos.
Previsiones
MiraltaBank subraya que hay “demasiados proyectos y poco ahorro”, con una escalada de la fragilidad y la complacencia provocadas por la Inteligencia Artificial. Aunque tiene una visión optimista sobre el futuro: “El Estado no sufrirá una crisis gracias a la financiación estable. Los principales problemas en los próximos meses serán la refinanciación de deuda del Estado y la represión financiera más elevada con tasas más altas de tipos”, concluyó Fuertes.
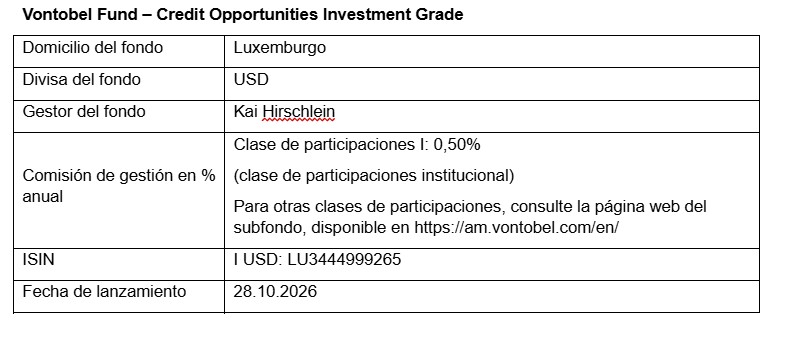
Vontobel ha lanzado el Vontobel Fund – Credit Opportunities Investment Grade, por lo que amplía su oferta de renta fija con una estrategia centrada en crédito global de alta calidad. El nuevo fondo se basa en el enfoque consolidado Credit Opportunities de Vontobel y responde a la demanda de los clientes de una solución que combine un enfoque en emisores investment grade con grado de inversión con la flexibilidad y la gestión activa, que constituyen el núcleo de la estrategia existente.
El fondo invierte a escala global en emisores investment grade y busca aprovechar oportunidades de valor relativo en deuda sénior y subordinada. Aunque las inversiones se limitan principalmente a emisores con grado de inversión, la estrategia puede invertir de forma selectiva en instrumentos subordinados con una calificación inferior a investment grade. Esto proporciona al equipo de inversión flexibilidad a lo largo de las estructuras de capital de los emisores, manteniendo al mismo tiempo un enfoque claro en el crédito de alta calidad.
“Con esta estrategia, ampliamos un enfoque que se ha demostrado válido al ámbito del grado de inversión, ofreciendo a los clientes una forma más conservadora de acceder a los mercados globales de crédito mediante el aprovechamiento de oportunidades de valor relativo, al tiempo que mantenemos una rigurosa disciplina de riesgos”, afirmó Kai Hirschlein, gestor de carteras de la firma.