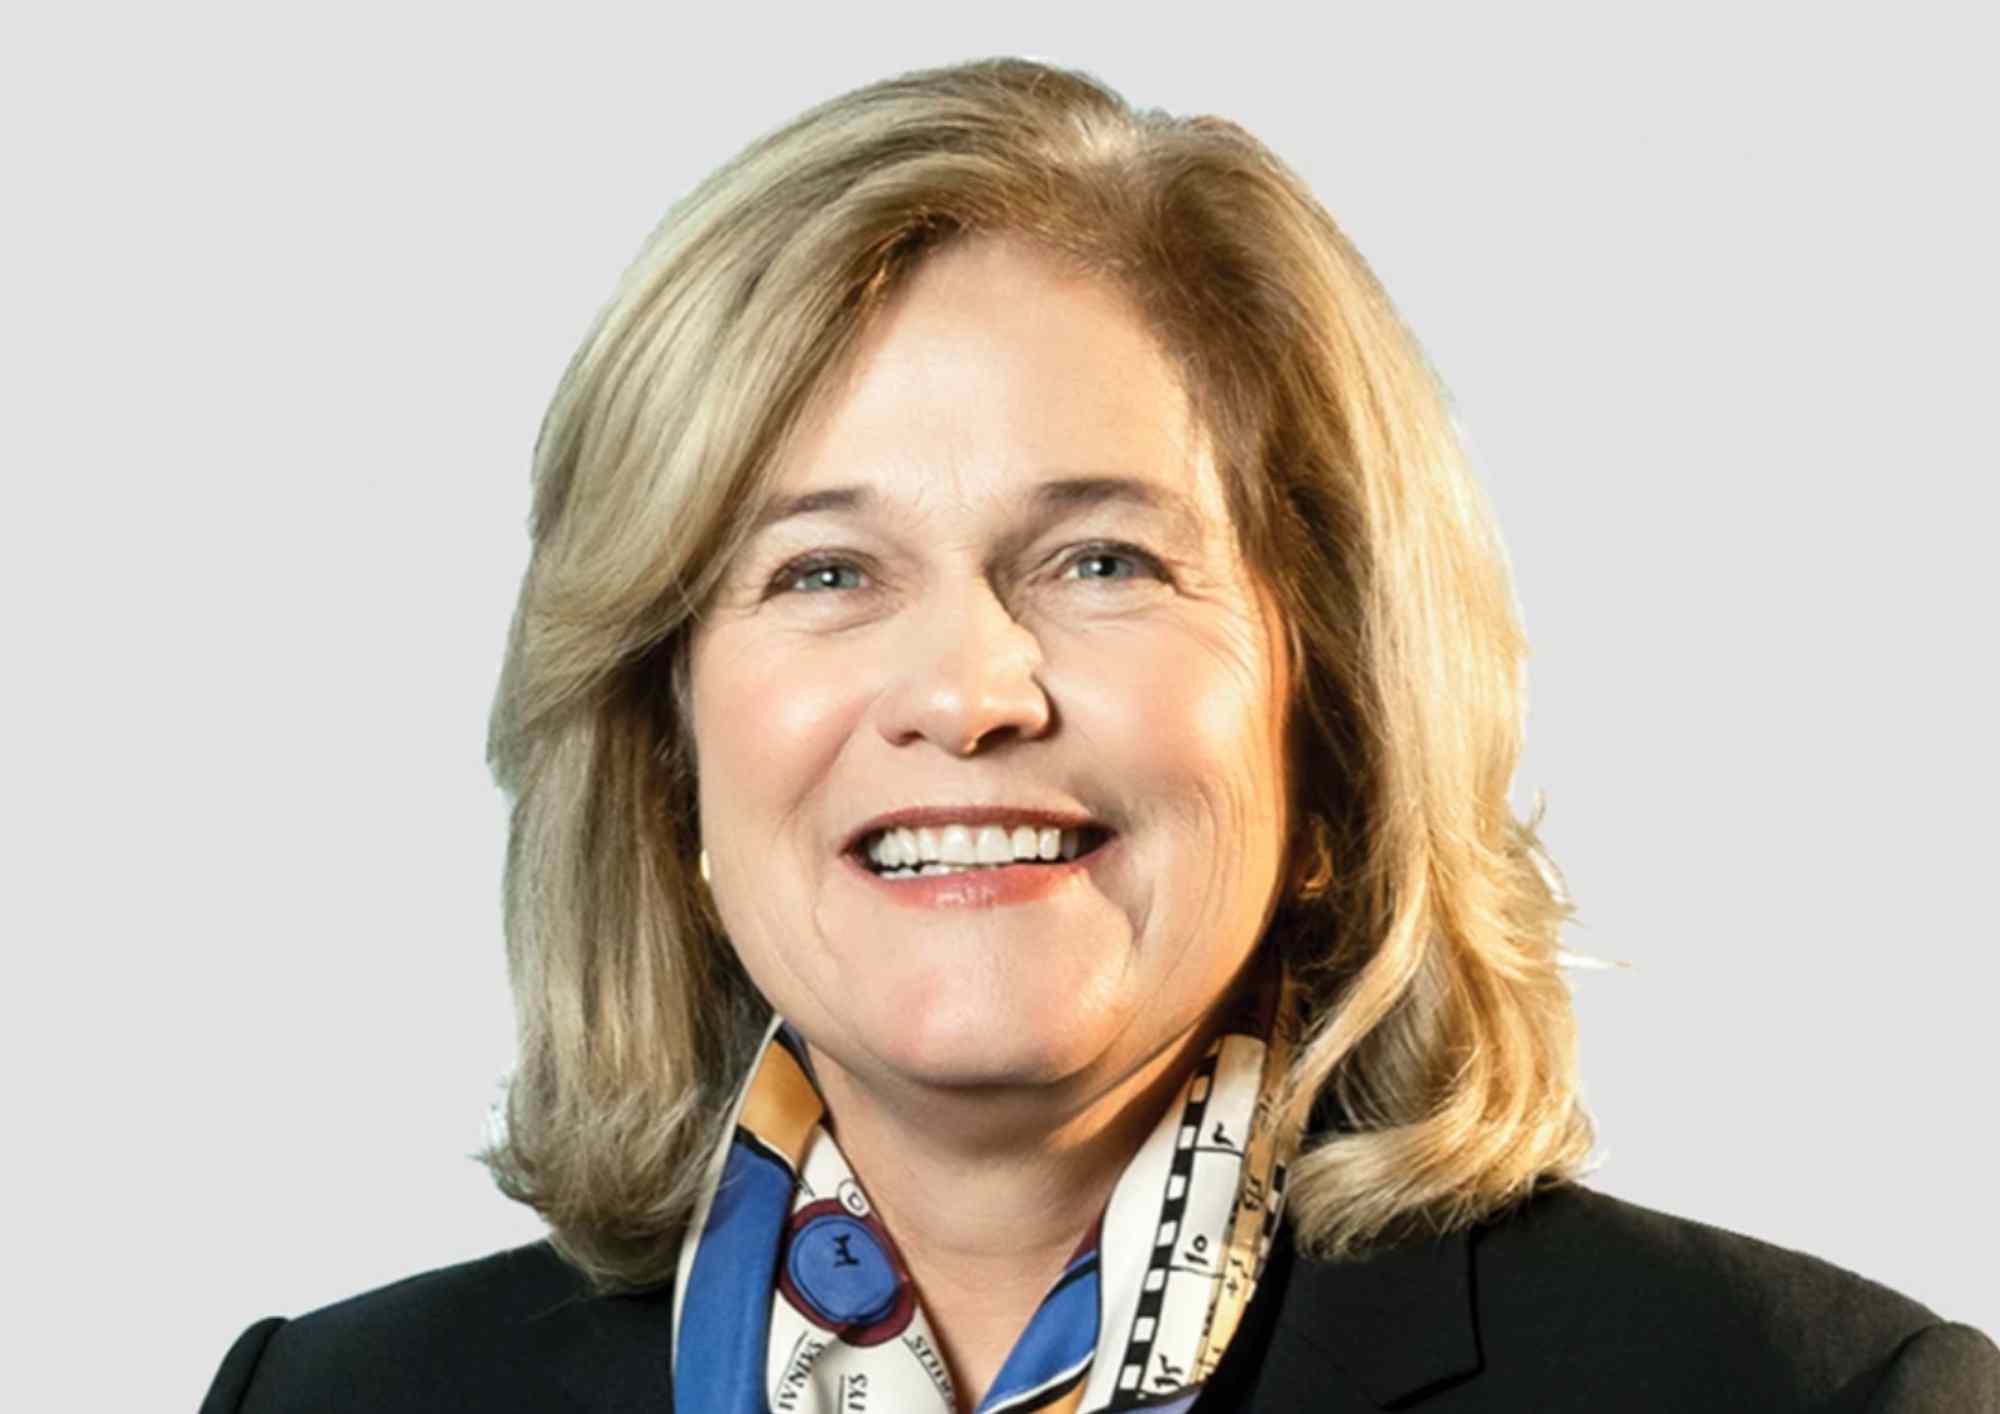
BNP Paribas Asset Management (BNP Paribas AM) anuncia el nombramiento de Sol Hurtado de Mendoza como CEO para España y responsable de distribución para España y Portugal, un paso clave en el fortalecimiento de la estructura organizativa en la región. Hurtado lleva 25 años en la casa y ha ejercido de directora general para Iberia desde 2013. Desde la gestora han afirmado que «el liderazgo de Sol Hurtado de Mendoza en esta nueva fase contribuirá a reforzar el posicionamiento de la gestora en Iberia». Apoyándose en su condición como una de las tres principales gestoras de Europa y en su liderazgo en el ámbito del ahorro a largo plazo², la gestora acelerará la ejecución de su plan «AMplify 2030» para ofrecer a sus clientes en España y Portugal una propuesta de valor más amplia y reforzada, respaldada por más de 1,7 billones de euros en activos bajo gestión³.
Una estructura reforzada para impulsar el crecimiento
Como parte de ese nuevo plan, la nueva organización ha duplicado su tamaño a nivel local y reforzado de manera «significativa» las capacidades comerciales y de servicio al cliente de BNP Paribas AM en España y Portugal.
La estructura incorpora mayores recursos en las áreas de ventas, atención al cliente y desarrollo de negocio, permitiendo ofrecer una cobertura más amplia y coordinada a clientes institucionales, empresas, selectores de fondos y, de manera especial, al segmento de distribuidores y a las redes de banca privada.
Este refuerzo permitirá a BNP Paribas AM acompañar de forma todavía más cercana a sus clientes y facilitarle el acceso al conjunto de las capacidades globales del Grupo desde su plataforma de activos líquidos, con más de 1 billón de euros gestionados a nivel global (datos de diciembre de 2025) que engloba competencias reforzadas en renta fija, renta variable, grandes temáticas de inversión y una innovadora gama de ETF y fondos indexados en continuo crecimiento.
Marketing tendrá asimismo un papel transversal y estratégico dentro de la nueva organización, con responsabilidad sobre la estrategia de marketing y posicionamiento de BNP Paribas AM en Iberia, el desarrollo del engagement con clientes y el apoyo a las prioridades comerciales y de crecimiento.
La nueva estructura favorecerá una mayor alineación entre distribución, marketing, desarrollo de negocio y atención al cliente, reforzando la capacidad de la gestora para ofrecer soluciones y servicios adaptados a las distintas necesidades de sus clientes en España y Portugal.
Las funciones de cumplimiento normativo y legal mantendrán su estructura y responsabilidades específicas dentro de la organización.
Escala global, mayor proximidad local
“Estamos construyendo una organización que aprovecha al máximo las competencias globales y ampliadas de gestión de fondos y soluciones de BNP Paribas AM”, destaca Sol Hurtado de Mendoza. “Tras un crecimiento sostenido en España, donde hemos duplicado nuestro negocio en los últimos cinco años, esta nueva estructura nos permitirá consolidar nuestro liderazgo en el mercado ibérico y dar un nuevo impulso a nuestra estrategia, con un enfoque aún más cercano a selectores, redes de asesoramiento y banca privada, y cada vez más adaptado a las necesidades de nuestros clientes”.
BNP Paribas Asset Management se sitúa como la sexta mayor gestora internacional en España y la tercera en gestión activa, con más de 22.000 millones de euros en activos bajo gestión (datos de Inverco a cierre de junio de 2026), reforzando significativamente su posición en uno de los principales mercados europeos de gestión de activos.
Cuando un patrimonio empieza a crecer, una de las preguntas más habituales es a partir de qué volumen de activos merece la pena acceder a la banca privada. Sin embargo, para Norz Patrimonia, esa cuestión parte de un planteamiento incompleto, ya que reduce la decisión a un umbral económico cuando, en realidad, intervienen otros factores como quién decide qué productos se recomiendan, cómo se remunera el servicio o qué sucede cuando el patrimonio deja de encajar en el perfil estándar de una entidad.
La firma, que asesora más de 600 millones de euros en patrimonio y cuenta con un equipo cuya experiencia media supera los treinta años en los mercados financieros, señala que es frecuente encontrar familias que accedieron a la banca privada sin haber comparado previamente los distintos modelos de asesoramiento existentes. «La decisión no debería basarse únicamente en cuánto patrimonio se tiene, sino en el tipo de acompañamiento que realmente necesita cada cliente y en la independencia con la que se toman las decisiones de inversión», explica Laureano Gris, socio de Norz Patrimonia.
Según la visión de la firma, uno de los principales motivos de confusión es considerar que la banca privada y el asesoramiento financiero independiente son dos formas de denominar un mismo servicio. Sin embargo, ambos responden a modelos muy diferentes. La banca privada constituye una división especializada dentro de una entidad financiera, dirigida a clientes con un patrimonio superior a la media, que cuentan con un gestor especializado y acceso a una gama de productos más amplia que la ofrecida por la banca tradicional.
«El asesoramiento financiero independiente, por el contrario, es prestado por una Empresa de Asesoramiento Financiero (EAF) registrada y supervisada por la Comisión Nacional del Mercado de Valores (CNMV), cuya función consiste en analizar y recomendar soluciones de inversión sin custodiar el patrimonio del cliente ni comercializar productos propios. La diferencia resulta aún más evidente al analizar los distintos niveles de servicio que ofrece el sector financiero. Mientras la banca para particulares cubre la operativa cotidiana y la banca personal incorpora un gestor para clientes con mayor capacidad de ahorro, la banca privada se orienta a la gestión patrimonial dentro de la estructura de una entidad financiera. El asesoramiento independiente no constituye un escalón superior dentro de esa estructura, sino un modelo diferente que puede convivir con cualquiera de ellas, permitiendo que el patrimonio permanezca depositado en una o varias entidades mientras un asesor externo coordina la estrategia global», explican desde la firma.
Los tres aspectos que permiten diferenciar cualquier cifra de patrimonio
Para Norz Patrimonia, el primero aspecto relevante es quién selecciona los productos de inversión. En banca privada, el catálogo suele combinar productos propios de la entidad con acuerdos de distribución de terceros, lo que limita el universo de inversión a las soluciones comercializadas por el banco. En el asesoramiento independiente, en cambio, el asesor no fabrica ni distribuye productos financieros, por lo que sus recomendaciones parten de un universo más amplio y orientado a la idoneidad para cada cliente.
El segundo aspecto es el modelo de remuneración. La normativa MiFID II obliga a las entidades a informar de forma expresa si el asesoramiento que prestan es independiente o no independiente, una distinción que determina si pueden percibir retrocesiones de las gestoras cuyos productos comercializan además de los honorarios abonados por el cliente. Para la firma, comprender el conjunto de costes —tanto los visibles como los implícitos— resulta esencial antes de tomar cualquier decisión.
El tercer elemento diferenciador es el alcance del servicio. Mientras la banca privada suele centrarse en la relación bancaria —cuentas, financiación, inversiones y productos de la propia entidad—, el asesoramiento independiente busca una visión integral del patrimonio, coordinando aspectos financieros, fiscales, legales y sucesorios para que cada decisión se tome teniendo en cuenta el conjunto del patrimonio familiar.
Aunque tradicionalmente se ha asociado la banca privada a patrimonios elevados, Norz Patrimonia recuerda que los umbrales de acceso varían significativamente entre entidades, situándose habitualmente entre los 300.000 euros y más de un millón de euros. No obstante, considera que la complejidad patrimonial pesa tanto o más que el volumen de activos.
La venta de una empresa familiar, la recepción de una importante liquidez, la existencia de patrimonio repartido entre varias entidades, la presencia de activos no financieros como inmuebles, participaciones empresariales u obras de arte, o la necesidad de planificar una sucesión familiar son algunas de las circunstancias que justifican un asesoramiento patrimonial más especializado con independencia del importe total del patrimonio. «Cuando esa complejidad aumenta, el modelo de asesoramiento también evoluciona», apuntan.
La firma considera que existe un momento en el que el patrimonio deja de ser únicamente una cartera de inversiones para convertirse en un proyecto familiar que requiere coordinación entre varias generaciones. Es entonces cuando el concepto de family office adquiere sentido, integrando la gobernanza familiar, la estrategia patrimonial y la educación financiera intergeneracional dentro de un mismo servicio.
Antes de elegir entre un modelo u otro, la firma recomienda plantear algunas cuestiones fundamentales: si el asesoramiento se presta con carácter independiente o no independiente, cuál es el coste total del servicio incluyendo comisiones explícitas e implícitas, si el análisis abarcará únicamente la cartera financiera o el conjunto del patrimonio, cómo se consolidará la información cuando existen varias entidades financieras y con qué frecuencia se revisará la estrategia patrimonial. Para Laureano Gris, no existe un modelo universalmente superior.
«La banca privada ofrece una relación bancaria completa y una elevada capacidad operativa, mientras que el asesoramiento independiente aporta una visión más abierta y menos condicionada por la oferta de productos de una entidad concreta. Lo verdaderamente importante es que el cliente comprenda cómo se toman las decisiones, qué costes asume realmente y qué tipo de acompañamiento necesita. Elegir únicamente por inercia suele ser el mayor error», concluye el socio de Norz Patrimonia.
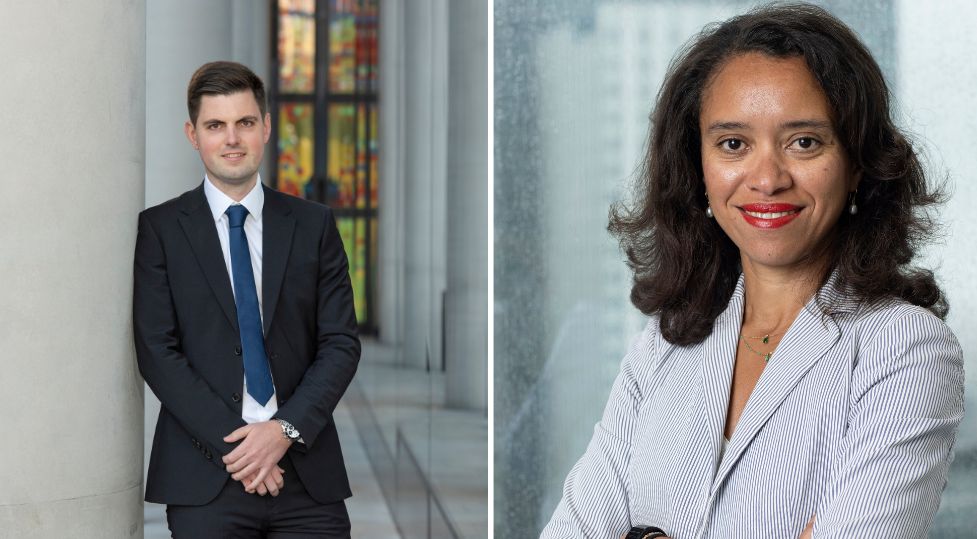
Foto cedidaJack Stephenson, senior investment specialist del equipo de renta fija de BNP Paribas Asset Management (izquierda), y Boutaïna Deixonne, directora de crédito europeo de grado de inversión y high-yield de corta duración.
En un entorno marcado por la volatilidad de los tipos de interés, la incertidumbre geopolítica y las dudas sobre el rumbo de los bancos centrales, el crédito europeo y estadounidense no deja de ofrecer oportunidades. Así lo creen los expertos de BNP Paribas Asset Management. En el caso de Europa, Boutaïna Deixonne, directora de crédito europeo de grado de inversión y high-yield de corta duración de la firma, asegura que esta clase de activo puede ofrecer una combinación “difícil de ignorar: menor sensibilidad a los movimientos de los tipos, potencial de generación de rentas y acceso a un mercado amplio y líquido”.
Deixonne asegura que, cuando aumenta la incertidumbre, “reducir el riesgo suele convertirse en una prioridad para los inversores”. Pero esto no tiene por qué significar “renunciar a buscar rentabilidad”. Precisamente, este es el factor principal por el que la experta considera “especialmente interesante” el momento actual para el crédito europeo de corta duración. Pero no el único:
1.- Menor sensibilidad a tipos, pero también potencial de rentas: Las duraciones cortas pueden ayudar a limitar las caídas de las carteras y gestionar mejor la volatilidad. Deixonne adopta un enfoque que define como “risk aware”: asumir riesgo allí donde considera que está adecuadamente remunerado y apoyarse en una selección rigurosa de emisores y bonos. La otra cara de la estrategia es la generación de rentas. En la actualidad, los rendimientos, desde una perspectiva histórica, siguen en niveles interesantes.
2.- Un mercado cercano al billón de euros: Cerca de un tercio del universo de crédito investment grade en euros presenta una duración inferior a dos años, lo que supone cerca de un billón de euros de valor nominal. Un universo amplio permite diversificar entre sectores, compañías, estructuras de capital y emisiones. También proporciona liquidez. La estrategia de crédito investment grade de corta duración de la firma gestiona alrededor de 3.500 millones de euros e invierte en más de 250 bonos de más de 150 emisores. En high yield, la estrategia supera los 1.700 millones de euros. Eso sí, no elimina la necesidad de ser selectivos.
3.- La rentabilidad no procede únicamente de la duración: Deixonne analiza dónde ve las mejores oportunidades sectoriales, para decidir cómo posicionarse entre deuda sénior y subordinada y evalúa “cuidadosamente” cada emisor, su vencimiento y la estructura de cada bono. En determinadas estrategias investment grade cuenta, además, con flexibilidad para incorporar una exposición limitada a high yield cuando considera que la relación entre riesgo y rentabilidad lo justifica. También puede utilizar futuros, derivados o índices de credit default swaps para ajustar de forma táctica el riesgo y reaccionar con rapidez cuando aparecen oportunidades durante periodos de volatilidad.
4.- En high yield, la selección importa todavía más: Esta filosofía se extiende también al crédito high yield de duraciones cortas, aunque aquí el análisis debe ser todavía más exigente. Su objetivo es tratar de capturar una parte significativa de la rentabilidad potencial del mercado europeo de high yield limitando la volatilidad. Para ello se enfoca en la capacidad de las compañías para generar flujo de caja, su liquidez disponible, la solidez de sus balances y las condiciones financieras asociadas a su deuda. “No basta con fijarse en el cupón que ofrece un bono, sino en la capacidad de la compañía para devolverlo”, asegura.
5.- ¿Qué papel pueden desempeñar las duraciones cortas en una cartera? El crédito europeo de duraciones cortas puede ocupar un espacio interesante entre dos necesidades que a menudo parecen difíciles de reconciliar: buscar estabilidad y mantener potencial de generación de rentas. Se trata de utilizar un universo amplio, líquido y diversificado para buscar rentabilidad de forma selectiva, manteniendo al mismo tiempo un control riguroso del riesgo.
Estados Unidos
El crédito de Estados Unidos presenta características diferentes al europeo, pero ambas clases de activos tienen en común que presentan oportunidades atractivas para las carteras. El mercado de high yield americano ha logrado hacer frente a la reciente inestabilidad de los mercados, pero la selección de títulos resulta cada vez más importante. Jack Stephenson, senior investment specialist del equipo de renta fija de BNP Paribas Asset Management, admite que más allá de la incertidumbre, las perspectivas siguen siendo muy favorables para el high yield americano.
Cita como punto a favor que las tasas de impago se sitúan en niveles muy bajos, en torno al 2% si se incluyen los canjes de deuda en dificultades, o el 1,2% si se contabilizan únicamente en las quiebras propiamente dichas. “Aunque vemos ciertos focos de tensión, no observamos un catalizador que pueda provocar un aumento inmediato de las tasas de impago, siempre que la economía y los fundamentales mantengan su solidez”, apunta el experto, aunque es consciente de la posibilidad de que se produzca un aumento de las expectativas de impago, relacionado con tendencias ajenas al high yield.
En este punto, Stephenson cita a los acontecimientos acaecidos en el crédito privado relacionados con los reembolsos en algunos fondos evergreen semilíquidos. “Como inversores en crédito, no podemos mirar hacia otro lado y decir que este aumento de los impagos en crédito privado y en otros mercados no va a afectar al nuestro”, señala, pero admite que dicho impacto “no vendría tanto por las dudas en torno a los fundamentales del mercado de high yield, sino más bien por la presión técnica que podrían sufrir los inversores si optan por reducir la exposición global a crédito”, explica. Asimismo, considera que la tendencia más probable es una ampliación de los diferenciales hacia finales de año, en un contexto favorable de rentabilidad para la segunda mitad de 2026.
En definitiva, el experto favorece el segmento de corta duración del mercado de high yield americano. “Nos gusta el nivel de rendimiento que ofrece, dado que la curva de tipos del high yield sigue bastante plana, pero también ofrece un buen equilibrio de resultados en una amplia variedad de escenarios económicos, ya que ayuda a los inversores a protegerse tanto frente a la volatilidad de los tipos de interés, que podría mantenerse en niveles elevados, como frente a la volatilidad de los diferenciales, que también podría continuar”, apunta el experto. Stephenson aplica un enfoque muy selectivo y recurre a los recursos de selección de crédito de la firma para invertir en títulos de mayor rendimiento. “En definitiva, mantenemos un posicionamiento tipo barbell en las estrategias gestionadas frente a un índice de referencia”, sentencia.
En sus estrategias orientadas a una mayor rentabilidad total, ha aprovechado parte de la volatilidad que han registrado recientemente los mercados para aumentar la ventaja de rendimiento frente al índice y ha tratado de identificar las oportunidades idiosincráticas que podría seguir generando la volatilidad, con el objetivo de aumentar la beta general de la estrategia manteniendo al mismo tiempo un elevado potencial de alfa.
Stephenson destaca la necesidad de distinguir entre sectores concretos, en un escenario de incremento de la deuda total y del gasto de capital. Resalta la relevancia de la selección de títulos y la disciplina en el análisis de crédito y pone como ejemplos los segmentos del mercado de high yield que se han visto más afectados por el conflicto en Oriente Medio. Se trata de los más sensibles a los precios de las materias primas o del combustible, como las aerolíneas, los químicos básicos y las líneas de crucero, todos ellos relacionados con el sector minorista de bienes de consumo, que podrían verse cada vez más afectados por la subida de los precios de la gasolina que pagan los consumidores.
También menciona al sector químico. “Una resolución del conflicto podría permitirles recomponer las cadenas de suministro de forma favorable, en un contexto en el que los clientes buscan diversificar sus proveedores fuera de Oriente Medio”, señala Stephenson. Por su parte, las líneas de cruceros cuentan con balances sólidos, y tanto las cifras de actividad como las reservas “siguen siendo favorables”.
En inteligencia artificial, Stephenson ha aplicado un marco de estudio relacionado con la fuerza disruptiva de la inteligencia artificial, impulsado por analistas, que trata de clasificar a las distintas compañías en función del riesgo relativo que tienen de acabar obsoletas.
La especulación sigue siendo el atributo definitorio de los mercados financieros actuales. Como muestra de ello, los inversores siguen equiparando los mercados financieros y los mercados de predicción, pese a las finalidades económicas enormemente diferentes de estos mercados.
Los mercados financieros existen para la formación de capital y la inversión empresarial real en plantas, equipos y empleo. Estos mercados son el vínculo económico entre la equivalencia clásica de ahorro e inversión.
Los mercados de predicción, sin embargo, existen exclusivamente para apostar por cualquier resultado, prácticamente sin valor económico añadido.
El exceso de liquidez es el motor de la especulación, y el principal custodio/depositario de ese exceso de liquidez es la Reserva Federal. El hecho de que la Fed pueda necesitar subir los tipos de interés para combatir la inflación podría acabar provocando el fin del fervor especulativo actual. Como dice el dicho popular, «la Fed quita el bol de ponche de la fiesta».
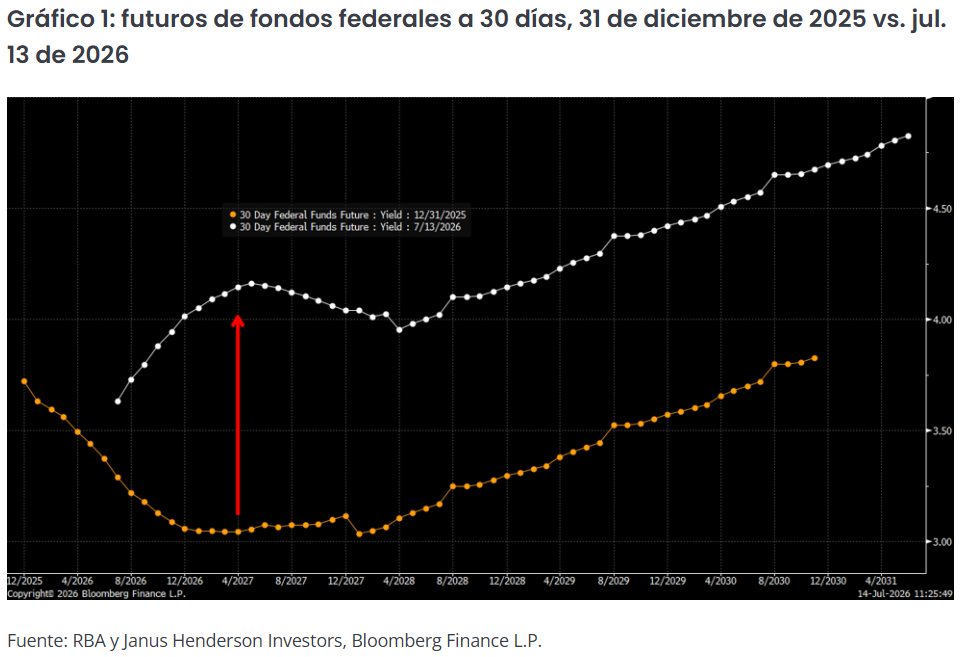
Nuestra opinión a principios de 2026 era que las expectativas de los inversores eran demasiado optimistas con respecto a la cantidad y frecuencia con la que la Fed recortaría los tipos. En otras palabras, la liquidez no fluiría con tanta abundancia como anticipaban los especuladores.
El Gráfico 1 demuestra que los inversores han reconsiderado sus pronósticos sobre la Fed a cierre de 2025 y han empezado a descontar el agotamiento de la liquidez.
Sin excesiva liquidez, los fundamentales vuelven a importar…
Nuestra investigación durante más de 30 años ha demostrado que las rotaciones del mercado (es decir, los cambios entre crecimiento/valor, gran capitalización/pequeña capitalización, alta calidad/baja calidad) se basan en los ciclos de beneficios y en los fundamentales de valoración. Cuando los mercados ignoran los fundamentales, se debe normalmente a que el exceso de liquidez impulsa la especulación y el impulso, y la fuerza relativa domina la rentabilidad en lugar de los beneficios y la valoración.
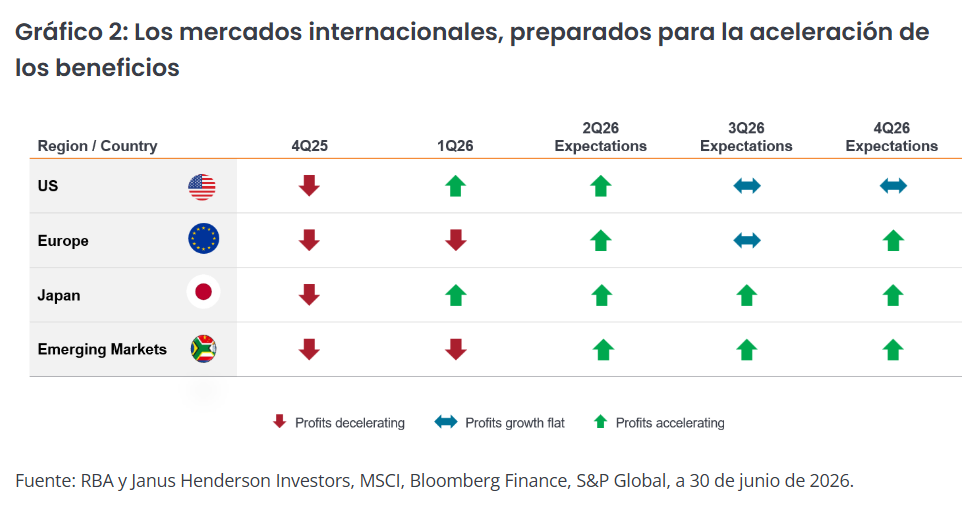
Muchos han comentado sobre la «resiliencia» de la economía estadounidense, y el crecimiento nominal ha sorprendido en 2026. Sin embargo, menos personas han señalado que la solidez de la economía nominal ha dado lugar a un crecimiento de los beneficios más fuerte y más generalizado. Cada vez hay más empresas creciendo tanto en EE. UU. como en otros países.
El Gráfico 2 muestra nuestras previsiones del ciclo de beneficios para las principales regiones. El crecimiento de los beneficios en EE. UU. no es malo, pero el ciclo parece estar alcanzando su punto máximo lentamente. Sin embargo, los valores no estadounidenses los ciclos parecen acelerarse, lo que implica que para los mercados estadounidenses y no estadounidenses el crecimiento de los beneficios está empezando a converger.
Argumentos alcistas a favor de las acciones no estadounidenses se basaron durante varios años casi exclusivamente en la infravaloración de esas regiones. La falta de perspectivas de crecimiento limitó su rentabilidad superior. En la actualidad, las acciones no estadounidenses ofrecen un crecimiento cada vez más competitivo respecto al de EE. UU., y su rentabilidad en lo que va de 2026 refleja esa mejora de la rentabilidad.
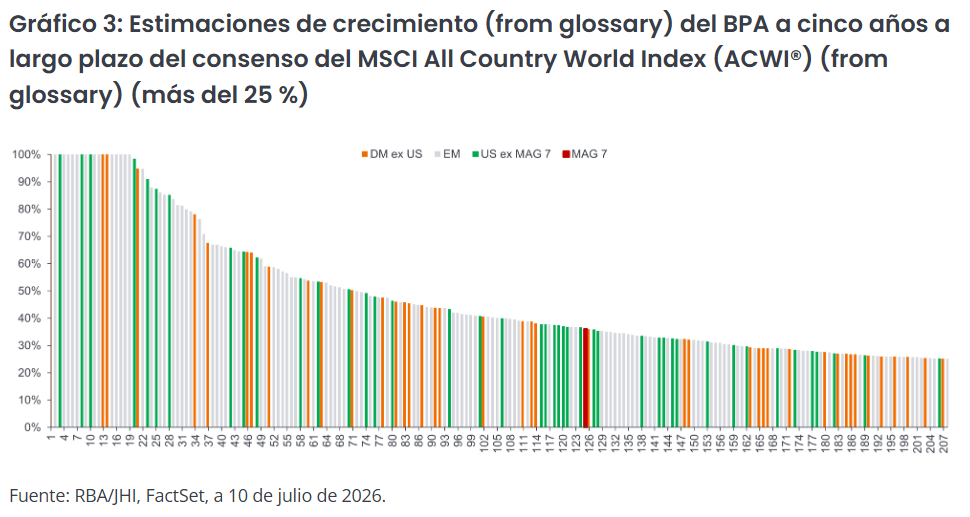
Podría pensarse que EE. UU. es el único mercado que ofrece crecimiento de beneficios a largo plazo, pero no es así en absoluto. El gráfico 3 muestra las tasas de crecimiento proyectadas a largo plazo para todas las acciones del índice ACWI con un crecimiento proyectado superior al 25 %.
Probablemente, para sorpresa de la mayoría de los inversores, el grupo solo incluye una de las denominadas acciones del Grupo de los 7 Magníficos, y las barras multicolor demuestran que hay crecimiento a largo plazo en todo el mundo.
…y la rentabilidad está volviendo a reflejar la mejora generalizada de los beneficios
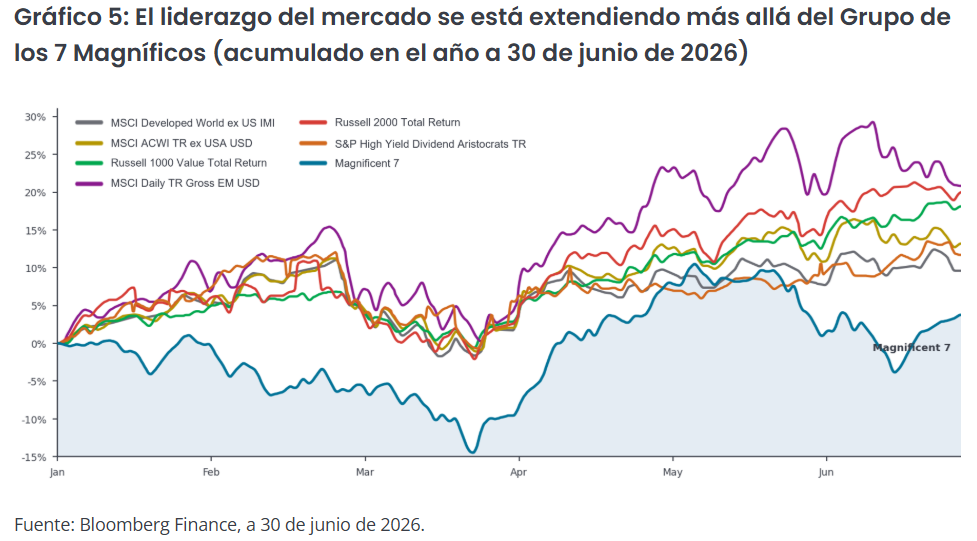
Los inversores se burlaron de nuestra sugerencia de que el mercado de valores podría alejarse del tema de la IA y la tecnología impulsado por el momentum sin un mercado bajista. Sin embargo, realmente ha sido la tónica en lo que va de 2026.
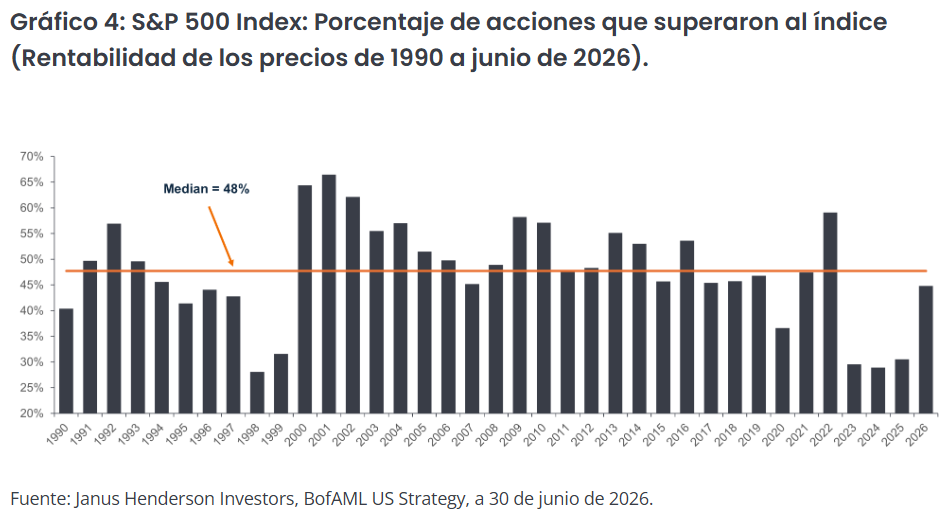
El Gráfico 4 muestra el porcentaje de acciones del S&P 500 que superaron al índice por año. Los años 2023 a 2025 marcaron el período más reducido para el mercado de valores en los últimos 35 años, y la estrechez reciente persistieron durante más tiempo que la Burbuja Tecnológica en 1998/99.
Hasta ahora, el mercado se ha ampliado durante 2026, lo que refleja la reducción de la liquidez especulativa y la mejora de los fundamentales. Aunque el mercado se ha ampliado, el mercado de 2026 sigue siendo menos amplio que la amplitud mediana a largo plazo. Dado que la mayoría de los inversores parecen seguir centrados en los valores de impulso de los últimos años a pesar de los cambios en los contextos de liquidez y beneficios, es posible que todavía estemos en las primeras etapas de un avance más amplio del mercado a largo plazo.
El Gráfico 5 demuestra que la rentabilidad del mercado durante el primer semestre de 2026 ha sido amplia a nivel mundial. El gráfico compara la rentabilidad total de cinco índices estadounidenses y globales de gran amplitud, todos los cuales han superado significativamente a los valores del club de los Siete Magníficos.
Lo aburrido es hermoso: seguir los fundamentales, no el bombo publicitario
Si tenemos razón y la inflación obliga a la Fed a seguir reduciendo la liquidez económica y los beneficios siguen mejorando y ampliándose, las acciones con duraciones más cortas y aquellas con fundamentales en mejora e infravalorados podrían seguir obteniendo rentabilidades superiores.
Tribuna elaborada Richard Bernstein, Global Head of Macro & Customized Investing de Janus Henderson Investors
La especulación sigue siendo el atributo definitorio de los mercados financieros actuales. Como muestra de ello, los inversores siguen equiparando los mercados financieros y los mercados de predicción, pese a las finalidades económicas enormemente diferentes de estos mercados.
Los mercados financieros existen para la formación de capital y la inversión empresarial real en plantas, equipos y empleo. Estos mercados son el vínculo económico entre la equivalencia clásica de ahorro e inversión.
Los mercados de predicción, sin embargo, existen exclusivamente para apostar por cualquier resultado, prácticamente sin valor económico añadido.
El exceso de liquidez es el motor de la especulación, y el principal custodio/depositario de ese exceso de liquidez es la Reserva Federal. El hecho de que la Fed pueda necesitar subir los tipos de interés para combatir la inflación podría acabar provocando el fin del fervor especulativo actual. Como dice el dicho popular, «la Fed quita el bol de ponche de la fiesta».
Nuestra opinión a principios de 2026 era que las expectativas de los inversores eran demasiado optimistas con respecto a la cantidad y frecuencia con la que la Fed recortaría los tipos. En otras palabras, la liquidez no fluiría con tanta abundancia como anticipaban los especuladores.
El Gráfico 1 demuestra que los inversores han reconsiderado sus pronósticos sobre la Fed a cierre de 2025 y han empezado a descontar el agotamiento de la liquidez.
Sin excesiva liquidez, los fundamentales vuelven a importar…
Nuestra investigación durante más de 30 años ha demostrado que las rotaciones del mercado (es decir, los cambios entre crecimiento/valor, gran capitalización/pequeña capitalización, alta calidad/baja calidad) se basan en los ciclos de beneficios y en los fundamentales de valoración. Cuando los mercados ignoran los fundamentales, se debe normalmente a que el exceso de liquidez impulsa la especulación y el impulso, y la fuerza relativa domina la rentabilidad en lugar de los beneficios y la valoración.
Muchos han comentado sobre la «resiliencia» de la economía estadounidense, y el crecimiento nominal ha sorprendido en 2026. Sin embargo, menos personas han señalado que la solidez de la economía nominal ha dado lugar a un crecimiento de los beneficios más fuerte y más generalizado. Cada vez hay más empresas creciendo tanto en EE. UU. como en otros países.
El Gráfico 2 muestra nuestras previsiones del ciclo de beneficios para las principales regiones. El crecimiento de los beneficios en EE. UU. no es malo, pero el ciclo parece estar alcanzando su punto máximo lentamente. Sin embargo, los valores no estadounidenses los ciclos parecen acelerarse, lo que implica que para los mercados estadounidenses y no estadounidenses el crecimiento de los beneficios está empezando a converger.
Argumentos alcistas a favor de las acciones no estadounidenses se basaron durante varios años casi exclusivamente en la infravaloración de esas regiones. La falta de perspectivas de crecimiento limitó su rentabilidad superior. En la actualidad, las acciones no estadounidenses ofrecen un crecimiento cada vez más competitivo respecto al de EE. UU., y su rentabilidad en lo que va de 2026 refleja esa mejora de la rentabilidad.
Podría pensarse que EE. UU. es el único mercado que ofrece crecimiento de beneficios a largo plazo, pero no es así en absoluto. El gráfico 3 muestra las tasas de crecimiento proyectadas a largo plazo para todas las acciones del índice ACWI con un crecimiento proyectado superior al 25 %.
Probablemente, para sorpresa de la mayoría de los inversores, el grupo solo incluye una de las denominadas acciones del Grupo de los 7 Magníficos, y las barras multicolor demuestran que hay crecimiento a largo plazo en todo el mundo.
…y la rentabilidad está volviendo a reflejar la mejora generalizada de los beneficios
Los inversores se burlaron de nuestra sugerencia de que el mercado de valores podría alejarse del tema de la IA y la tecnología impulsado por el momentum sin un mercado bajista. Sin embargo, realmente ha sido la tónica en lo que va de 2026.
El Gráfico 4 muestra el porcentaje de acciones del S&P 500 que superaron al índice por año. Los años 2023 a 2025 marcaron el período más reducido para el mercado de valores en los últimos 35 años, y la estrechez reciente persistieron durante más tiempo que la Burbuja Tecnológica en 1998/99.
Hasta ahora, el mercado se ha ampliado durante 2026, lo que refleja la reducción de la liquidez especulativa y la mejora de los fundamentales. Aunque el mercado se ha ampliado, el mercado de 2026 sigue siendo menos amplio que la amplitud mediana a largo plazo. Dado que la mayoría de los inversores parecen seguir centrados en los valores de impulso de los últimos años a pesar de los cambios en los contextos de liquidez y beneficios, es posible que todavía estemos en las primeras etapas de un avance más amplio del mercado a largo plazo.
El Gráfico 5 demuestra que la rentabilidad del mercado durante el primer semestre de 2026 ha sido amplia a nivel mundial. El gráfico compara la rentabilidad total de cinco índices estadounidenses y globales de gran amplitud, todos los cuales han superado significativamente a los valores del club de los Siete Magníficos.
Lo aburrido es hermoso: seguir los fundamentales, no el bombo publicitario
Si tenemos razón y la inflación obliga a la Fed a seguir reduciendo la liquidez económica y los beneficios siguen mejorando y ampliándose, las acciones con duraciones más cortas y aquellas con fundamentales en mejora e infravalorados podrían seguir obteniendo rentabilidades superiores.
Tribuna elaborada Richard Bernstein, Global Head of Macro & Customized Investing de Janus Henderson Investors
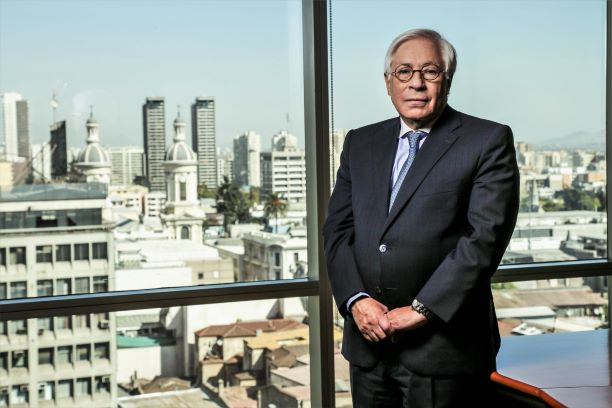
Foto cedidaJoaquín Cortez, superintendente de Pensiones de Chile
Han pasado algunos días desde que la Superintendencia de Pensiones de Chile publicó el altamente anticipado régimen de inversión para los nuevos fondos generacionales del sistema previsional del país, que reemplazarán al esquema de multifondos el próximo año. Sin embargo, el asunto no está concluido. Según señaló el superintendente Joaquín Cortez, en la entidad reguladora ya están evaluando el próximo paso: implementar un presupuesto de riesgo para las carteras de los fondos.
“Siempre consideramos el régimen de inversiones como un proceso de aprendizaje, un work in progress”, señaló la autoridad en el marco de un seminario organizado por el ESE Business School, de la Universidad de los Andes. En esa instancia, Cortez hizo hincapié en que el cambio de régimen y de diseño de gestión de fondos de pensiones “es el cambio más importante que ha tenido el régimen de inversiones en el tiempo”.
Por lo mismo, el profesional delineó que, dentro de los próximos pasos que tienen trazados en la Superintendencia de Pensiones está un proyecto que les permita incorporar un presupuesto de riesgo en las carteras de referencia –que fija cada AFP, según la nueva normativa–, con el fin de poder flexibilizar la selección de activos en base a los criterios de riesgo-retorno.
“Estamos trabajando en un proyecto así. Creo que es un paso importante a mejorar”, recalcó Cortez ante una audiencia de profesionales de la industria, autoridades y académicos, entre otros.
¿Cuál es la lógica? En el régimen publicado este mes, el regulador divide los instrumentos en los que pueden invertir las AFPs entre activos de crecimiento, con un perfil más riesgoso, y activos de protección, que tienden a tener riesgos más bajos. Sin embargo, esta diferenciación hace competir a activos –como ciertos instrumentos locales– dentro de estas grandes categorías.
“Eso es importante a considerar. No es solo el retorno”, explicó Cortez en el seminario, delineando parte de la inspiración de este proyecto futuro.
Si bien las principales AFPs del país andino –y la asociación que las agrupa– prefirieron no referirse al tema, de momento, fuentes ligadas a la industria lo ven como una idea interesante. Esta forma de gestionar el riesgo de la cartera en conjunto, explican, le entrega a los gestores de inversiones más flexibilidad para poder aprovechar las ventajas de distintas clases de activos.
Banco Sabadell llevó a cabo el Real Estate Day 2026, un espacio de diálogo y análisis de alto nivel diseñado para empresarios, desarrolladores y líderes del sector inmobiliario y de negocios en México, el cual contó con la ponencia de Juan Carlos Baker, reconocido especialista en comercio internacional y ex Subsecretario de Comercio Exterior de la Secretaría de Economía. Durante el encuentro, se compartieron opiniones, diagnósticos y perspectivas sobre las principales variables económicas y comerciales del país para lo que resta del año y los meses posteriores.
Como muestra de este compromiso con el desarrollo del sector, Banco Sabadell ha registrado un crecimiento bruto del 29,96% en la colocación de financiamiento durante los últimos 12 meses, fortaleciendo su presencia y acompañamiento financiero a desarrolladores y empresas del sector.
La economía mexicana mantiene resiliencia y dinamismo de inversión
A pesar de que la percepción de los inversionistas y la economía mexicana han operado bajo un ecosistema de permanente cautela y alerta derivado de factores externos e incertidumbres políticas, durante el evento se destacó que las perspectivas de crecimiento para México muestran una resiliencia importante en comparación con otros mercados emergentes similares.
México ha registrado proyecciones de crecimiento moderadas pero sostenidas, con una estimación del PIB de 1,9% para la segunda mitad de 2026 según datos oficiales, con otras variables como inflación y tasas de interés en niveles más balanceados respecto a otras economías en similares desarrollos. Esta condición otorga al país una fortaleza y positividad relativa frente al contexto internacional.
Esta creciente confianza empresarial y el renovado apetito por invertir en el mercado nacional, reflejados en las Encuestas de Expectativas del Banco de México, se respaldan en los 34,97 mil millones de dólares captados por concepto de Inversión Extranjera Directa (IED) durante el primer semestre de 2026. Este flujo estuvo liderado por el sector manufacturero con un 44% y los servicios financieros con un 33%, reafirmando la estrecha integración regional al provenir el 48,2% de estos recursos desde Estados Unidos.
«Aun en contextos de volatilidad global, vemos que México cuenta con fundamentos sólidos y una atractiva posición competitiva. En Banco Sabadell buscamos ser un aliado estratégico con financiamiento y asesoría para que las empresas capitalicen las oportunidades que ofrece la integración comercial de nuestro país.» comentó José Iragorri, Director General de Banco Sabadell en México.
Comercio exterior y perspectivas del T-MEC
En el conversatorio se resaltó que la relación comercial con Estados Unidos continúa fortaleciéndose y está más sólida que nunca, respaldada por un comercio acumulado entre ambas naciones de 491,2 mil millones de dólares que posiciona a México como su primer socio comercial. México ha mantenido una ventaja comercial relativa al enfrentar esquemas arancelarios sensiblemente menores a los impuestos a otros competidores globales. La dinámica del comercio moderno el ideal ya no es únicamente alcanzar un arancel cero, sino asegurar una preferencia y condición arancelaria mejor que la de otros competidores en el mercado.
Respecto a la revisión del T-MEC, se recordó que el acuerdo entró en una fase de revisiones periódicas que garantizan su vigencia durante los próximos diez años (hasta 2036) se comentó que existen diversos escenarios probables sobre la consolidación del tratado, entre los que destaca la posibilidad de que un nuevo acuerdo integral suceda hacia finales de 2027 o durante el primer trimestre de 2028, así como la viabilidad de acuerdos graduales o provisionales a lo largo de las negociaciones.
Banco Sabadell ratificó su compromiso de generar espacios de análisis clave que permitan a sus clientes y aliados tomar las mejores decisiones financieras y de inversión en favor del desarrollo económico del país.
La falta de asesores financieros se ha convertido en un problema global, no es un problema relacionado con una región específica; incluso, uno de los mercados financieros más desarrollados del mundo enfrenta dificultades para llevar asesoría profesional a una proporción amplia de la población: Reino Unido.
La dimensión del problema ayuda a entender lo que ocurre en América Latina. Si en Reino Unido, con uno de los mercados financieros más sofisticados del planeta, la asesoría no alcanza siquiera a uno de cada diez adultos, en una región donde la penetración bursátil y de fondos es considerablemente menor, la brecha es todavía mayor.
Reino Unido, un caso para alertar a Latinoamérica
El caso de Reino Unido resulta ilustrativo. La Financial Conduct Authority (FCA) contabiliza alrededor de 31.000 asesores financieros registrados en el país, pero la asesoría regulada llega apenas a alrededor de 9% de los adultos británicos, unos 4,6 millones de personas. Al mismo tiempo, cerca de siete millones de adultos mantienen al menos 10.000 libras en efectivo que podrían estar perdiendo oportunidades de inversión de largo plazo.
Londres concentra buena parte de la infraestructura financiera británica: en 2025 había 1.027 firmas capaces de prestar asesoría financiera en la capital, de acuerdo con la FCA. Pero ni siquiera la profundidad de este mercado elimina el denominado advice gap, la brecha entre las personas que necesitan orientación financiera y aquellas que efectivamente la reciben.
El problema ha adquirido tal dimensión que el propio regulador británico está modificando el marco regulatorio para facilitar nuevas modalidades de apoyo financiero. La FCA estima que alrededor de 23 millones de consumidores están insuficientemente atendidos por el mercado de asesoría y orientación para decisiones sobre pensiones e inversiones. Desde abril de 2026 comenzó a operar además un esquema de targeted support, diseñado para ampliar el acceso a ayuda financiera sin convertirla necesariamente en asesoría personalizada tradicional.
Así, el panorama en Latinoamérica no es nada favorable considerando que es una región con mucho menos penetración financiera entre la población.
Latinoamérica, gran déficit de asesores financieros
«En México y en Latinoamérica en general hacen falta asesores financieros, es sin duda una región que tiene un grave problema en este sentido», sostiene Luis Felipe Madrigal Mier y Terán, director ejecutivo de GBM Advisors, en charla con Funds Society; el ejecutivo considera que la insuficiencia de profesionales capaces de acompañar al inversionista constituye uno de los principales obstáculos para desarrollar una cultura sólida de inversión en la región.
Y son varios los factores; por ejemplo, el acceso al mercado, que antaño era un gran obstáculo hoy ya no lo es; la gran paradoja latinoamericana es que la tecnología ha resuelto buena parte del problema de acceso. Hoy una persona puede abrir una cuenta de inversión desde un teléfono celular, comprar fondos o valores con cantidades relativamente pequeñas y acceder a productos que hace algunos años estaban reservados a clientes de mayor patrimonio. Sin embargo, el número de personas que efectivamente construyen portafolios diversificados sigue siendo reducido.
La explicación, de acuerdo con Madrigal, está precisamente en la falta de conocimiento, tiempo y acompañamiento para tomar decisiones de inversión.
“El poder acercar vehículos de inversión y acceso al sector bursátil no es un tema solo de acceso”, señala. La existencia de plataformas digitales que permiten comenzar a invertir con cantidades pequeñas no ha eliminado el rezago, porque entre tener acceso a un producto financiero y saber cómo utilizarlo existe una diferencia sustancial.
El fenómeno tampoco es menor desde el punto de vista patrimonial. La FCA encontró que las personas que reciben asesoría financiera presentan una asociación positiva con mayores niveles de riqueza; su investigación estima hasta un 10% más de riqueza en los años posteriores a recibir asesoría, aunque advierte que esa relación se vuelve menos clara con el paso del tiempo.
Madrigal plantea una magnitud todavía mayor a partir de estudios citados en la industria: una diferencia de alrededor de tres puntos porcentuales en el rendimiento anual entre quienes reciben asesoría y quienes no la reciben puede generar, mediante el interés compuesto, una diferencia patrimonial de enorme magnitud a lo largo de la vida.
En otras palabras, la discusión sobre asesores no es solamente una discusión sobre quién vende fondos o valores, es una discusión sobre la capacidad de las familias para convertir ahorro en patrimonio.
Para muestra un botón, Brasil
Brasil es probablemente el mejor ejemplo latinoamericano de que la brecha puede reducirse relativamente rápido cuando se desarrolla una industria profesional de asesoría. Madrigal recuerda que hace alrededor de 15 años este país enfrentaba una situación parecida a la que actualmente vive México: una industria financiera concentrada, escasa arquitectura abierta y pocos asesores.
En aquel momento, los fondos de inversión brasileños representaban alrededor de 14% del PIB, una penetración similar a la que actualmente tiene México, que ronda 15%, de acuerdo con las cifras manejadas en la entrevista, pero la diferencia está en lo que ocurrió después.
Brasil desarrolló durante aproximadamente década y media un ecosistema mucho más amplio de distribución y asesoría, de tal manera que la penetración de los fondos pasó a superar 70% del PIB, según Madrigal.
La evolución brasileña muestra que la expansión de la industria de fondos no depende únicamente de crear productos, también requiere una red capaz de explicar esos productos, identificar las necesidades del cliente, construir portafolios y acompañar al inversionista.
La propia regulación brasileña reconoce actualmente a los asesores de inversiones como una figura formal del mercado. La Comisión de Valores Mobiliarios (CVM) mantiene el registro de estos profesionales y establece que sus funciones incluyen la prospección y captación de clientes, recepción y transmisión de órdenes y suministro de información sobre los productos y servicios ofrecidos.
El tamaño del ecosistema brasileño contrasta con la situación de otros mercados de la región. Y aquí aparece una advertencia metodológica: no existe una estadística regional homogénea que permita decir que todos los países tienen “X asesores por cada mil habitantes”, porque cada regulador utiliza categorías diferentes.
En algunos casos se contabilizan asesores de inversión; en otros, agentes autónomos, asesores de mercados de capitales, planificadores financieros o profesionales certificados, lamentablemente no son figuras equivalentes, pero incluso con esa precaución la fotografía regional muestra un mercado todavía en construcción.
Chile, Colombia, Argentina y Uruguay: mercados distintos, misma oportunidad
Chile representa un caso interesante porque ha avanzado en la formalización de la asesoría de inversión. La Comisión para el Mercado Financiero (CMF) define la asesoría como la prestación de evaluaciones o recomendaciones a terceros sobre la conveniencia de realizar determinadas inversiones y establece que quienes la ofrecen deben estar inscritos y autorizados dentro del Registro de Prestadores de Servicios Financieros, salvo determinadas entidades ya supervisadas.
La regulación chilena es especialmente relevante porque incorpora la asesoría dentro de un ecosistema financiero más amplio, que incluye también nuevos servicios derivados de la Ley Fintech. En 2026, la CMF continuaba autorizando nuevos prestadores de servicios de asesoría de inversión, una señal de que el mercado sigue ampliándose.
Argentina cuenta igualmente con distintas categorías regulatorias relacionadas con la asesoría. La Comisión Nacional de Valores reconoce, entre otras figuras, a los agentes asesores de mercados de capitales, cuya actividad incluye prestar asesoramiento sobre inversiones en el mercado de capitales. También existen agentes productores y agentes asesores globales de inversión.
El caso de Uruguay resulta particularmente llamativo por el tamaño de su economía. El Banco Central del Uruguay registró al cierre de 2025 un total de 176 asesores de inversión y gestores de portafolio, que atendían a casi 88.300 clientes y administraban aproximadamente 47.290 millones de dólares.
Uruguay demuestra, además, que la importancia de la asesoría no necesariamente depende del tamaño de la población porque su posición como centro financiero regional y receptor de capital internacional ha permitido desarrollar un negocio de asesoría patrimonial mucho más orientado hacia clientes internacionales.
Colombia y Perú también cuentan con marcos regulatorios y profesionales vinculados con la intermediación y asesoría en mercados de capitales, aunque las categorías y estadísticas disponibles hacen difícil establecer una comparación directa con México o Brasil.
El común denominador es otro: la región todavía tiene una enorme cantidad de personas que ahorran sin contar con acompañamiento profesional para invertir.
México, el gran mercado pendiente
México tiene una de las mayores economías de América Latina y un sistema de fondos de inversión desarrollado, pero la penetración de la inversión entre la población continúa siendo baja frente al potencial del mercado. El problema no está solamente en convencer a las personas de ahorrar. Una parte importante de la población ya ahorra, pero mantiene sus recursos en instrumentos de bajo rendimiento o directamente en efectivo.
Madrigal señala que existe prácticamente el doble de dinero en chequeras y pagarés que en determinadas alternativas de inversión, una situación que puede provocar que una parte importante del ahorro pierda capacidad adquisitiva frente a la inflación, aquí aparece la verdadera dimensión del mercado potencial.
México no necesita únicamente más productos financieros. Necesita profesionales capaces de traducir esos productos en decisiones concretas para las personas. La brecha que identifica GBM Advisors es de entre 35.000 y 40.000 personas para alcanzar una masa de asesores que permita atender de manera mucho más amplia al mercado mexicano. La firma señala que actualmente cuenta con más de 420 asesores y presencia en más de 30 ciudades.
La magnitud de esa brecha cambia la lectura del negocio. No se trata solamente de una profesión que las instituciones financieras necesitan para vender más productos, sino que en realidad es un mercado laboral y empresarial potencialmente enorme, una profesión que todavía no es conocida
El desafío no es solamente formar profesionales, también consiste en hacer que la profesión sea atractiva para las nuevas generaciones. Madrigal reconoce que existe un interés elevado entre los jóvenes por las finanzas, en buena medida porque están acostumbrados a interactuar con servicios financieros mediante aplicaciones. Pero, todavía existe poco conocimiento sobre qué hace realmente un asesor financiero y cuál es el valor que puede aportar.
Ese desconocimiento representa, paradójicamente, una gran oportunidad; la experiencia brasileña demuestra que un mercado de asesores puede crecer con rapidez cuando existe demanda, tecnología, regulación y modelos de negocio adecuados. México tiene ahora algo que Brasil no tenía hace 15 años: plataformas digitales capaces de reducir drásticamente los costos de entrada, procesos de apertura mucho más sencillos y una generación acostumbrada a utilizar servicios financieros desde el teléfono.
En este sentido el reto en México es convertir esa infraestructura tecnológica en una verdadera infraestructura de asesoría.
El asesor como empresario
El desarrollo de esta profesión también está modificando el modelo tradicional del sector financiero; durante décadas, el asesor era fundamentalmente un empleado de una institución y su cartera de clientes estaba estrechamente ligada al banco, casa de bolsa o administradora para la que trabajaba, hoy ese modelo está cambiando.
En el nuevo ecosistema, un asesor puede formar una firma independiente, construir una cartera propia y eventualmente convertir esa cartera en un activo empresarial. La relación con el cliente continúa dependiendo de la institución, pero también —y de manera importante— de la confianza depositada en el profesional.
“Es una profesión de confianza”, explica Madrigal. La relación puede asemejarse a la que una persona establece con un especialista al que le confía objetivos personales y patrimoniales.
El modelo también abre una oportunidad para profesionales provenientes de otras industrias. En Brasil, por ejemplo, firmas de asesoría están recurriendo a programas para incorporar talento senior de sectores como inmobiliario, agroindustria y consumo. Un programa lanzado recientemente por Blue3, en alianza con XP, busca formar 30 nuevos asesores mediante un proceso de transición profesional.
Esto revela que la escasez de asesores no es únicamente un problema de número, también es un problema de talento, sucesión y renovación generacional. Incluso Reino Unido enfrenta ese desafío: la FCA señala que el asesor promedio está en sus últimos años de los 40 y considera necesario fortalecer las rutas de entrada de nuevos profesionales para sustituir a quienes eventualmente abandonarán la actividad.
El mercado latinoamericano tiene, por tanto, una paradoja. Hay millones de personas que ahorran, pero una proporción mucho menor invierte. Existen plataformas digitales, pero no necesariamente suficiente conocimiento; hay productos financieros cada vez más sofisticados, pero no suficientes profesionales que puedan explicarlos. Y existe una nueva generación interesada en las finanzas, pero que todavía no identifica la asesoría como una profesión.
Por eso la escasez de asesores puede convertirse en uno de los principales cuellos de botella —y simultáneamente en una de las mayores oportunidades— para el desarrollo de la industria de fondos, wealth management y gestión de activos en América Latina.
La experiencia internacional sugiere que la tecnología por sí sola no resolverá el problema, Reino Unido ya cuenta con una infraestructura financiera de primer nivel y aun así reconoce una brecha de asesoría; Brasil, por su parte, muestra que la creación de una red profesional puede acompañar una expansión acelerada de los fondos, mientras que México se encuentra todavía en una etapa temprana de ese proceso.
La siguiente batalla de la industria financiera latinoamericana podría no librarse únicamente por quién tiene el mejor fondo, la mejor aplicación o la comisión más baja, sino por algo mucho más básico: quién tiene suficientes personas capaces de sentarse frente al inversionista y explicarle qué hacer con su dinero.
El pago de dividendos de las empresas de todo el mundo alcanzó la cifra récord de 827.300 millones de dólares en el segundo trimestre de 2026, lo que supone un aumento del 7,9% con respecto al año anterior, según el último informe «Dividend Watch», que forma parte del informe «Capital Group Global Equity Study». El crecimiento subyacente, ajustado a los tipos de cambio, los dividendos extraordinarios y otros factores técnicos, fue del 7,5%, lo que superó las previsiones.
El segundo trimestre es el momento álgido de la temporada de dividendos a nivel mundial y en 2026, los dividendos pagados en ese periodo superaron el total anual de años anteriores, tal y como ocurrió por última vez en 2011. El crecimiento fue además generalizado: el 88% de las empresas a nivel mundial aumentó sus dividendos o los mantuvo estables, con un crecimiento medio del 6%.
En opinión de Alexandra Haggard, responsable de producto para Europa y Asia-Pacífico de Capital Group, los dividendos a nivel mundial se aceleraron en el segundo trimestre de 2026, con un sólido crecimiento en la mayoría de las regiones y sectores, así como fuertes aumentos en algunas de las mayores compañías del mundo. «El auge de la inteligencia artificial ya no solo impulsa los mercados y las cotizaciones bursátiles, sino que también está contribuyendo a generar niveles récord de rentabilidad en efectivo para los accionistas a escala global. Gestoras activas como Capital Group están bien posicionadas para identificar compañías de distintos sectores y regiones que se benefician de un mayor crecimiento de los beneficios, lo que se traduce en pagos de dividendos récord. En un entorno de incertidumbre, la gestión activa puede ayudar a detectar empresas resilientes que reparten dividendos y ofrecen a los inversores una fuente fiable de ingresos, al tiempo que permiten participar en el crecimiento empresarial a largo plazo», ha explicado.
Tendencias de sectores
El crecimiento más rápido del pago de dividendos se produjo en el sector tecnológico, donde la tasa subyacente aumentó un 26,3% interanual en el segundo trimestre. El auge de la inteligencia artificial está impulsando un fuerte crecimiento de los beneficios en toda la cadena de suministro mundial de semiconductores, lo que se traduce en mayores pagos a los accionistas; la mitad del incremento del sector proviene del líder mundial, con sede en EE.UU. El tecnológico va camino de convertirse, por primera vez, en el segundo sector que más dividendos paga, por detrás de las finanzas, en 2026.
El sector financiero sigue siendo, de momento y por un amplio margen, el que más dividendos reparte. Los pagos de dividendos de sus entidades aumentaron en 26.000 millones de dólares estadounidenses (+10,1 %) y fueron los que más contribuyeron al récord registrado en el segundo trimestre. Por otro lado, la recuperación de la minería se aceleró, lo que contribuyó a que el pago de dividendos aumentara un 15,1 %.
Tendencias regionales
Desde el punto de vista geográfico, Japón y la región del Pacífico en general registraron el mayor crecimiento de los dividendos a nivel mundial, gracias a la mejora de la rentabilidad empresarial, las reformas en materia de gobernanza y la constante atención prestada a los accionistas por parte de las empresas que cotizan en bolsa.
El segundo trimestre marca el punto álgido estacional de los dividendos en Europa, ya que representa el 36% del total de dividendos pagados en ese periodo (frente al 21% del conjunto del año). El crecimiento subyacente, del 3,6%, se vio limitado por los recortes en el sector automovilístico, aunque los sólidos pagos de bancos y entidades financieras ayudaron a compensar esta debilidad, respaldados por la fuerte recuperación del sector y su creciente contribución a los ingresos de los accionistas europeos. Y Estados Unidos registró un buen crecimiento, con un aumento de la tasa subyacente que alcanzó el 8,7%, mientras que el incremento de los mercados emergentes se quedó rezagado, en el 4,7%, debido principalmente a la reducción registrada en Oriente Medio.
Por su parte, los dividendos españoles registraron un excelente comportamiento en el segundo trimestre de 2026, y los pagos totales alcanzaron los 19.400 millones de dólares/16.600 millones de euros, lo que supone un aumento del 16,6% en tasa subyacente (un 51,7% en términos nominales). En general, la cifra estuvo en línea con el crecimiento subyacente del 16,1% registrado en el primer semestre de 2026 en su conjunto. Al igual que en muchos otros países europeos, el sector financiero fue el principal motor de este crecimiento. Todas las empresas de nuestro índice aumentaron los dividendos o los mantuvieron estables en términos interanuales.
Perspectivas
Las perspectivas siguen siendo positivas. Capital Group ha revisado al alza su previsión de dividendos globales para 2026 hasta 2,23 billones de dólares estadounidenses (desde 2,20 billones), lo que representa un crecimiento total del 6,4% y un aumento subyacente del 6% (frente al 4,7 % anterior). Entre los principales factores que han motivado esta revisión al alza se encuentran unos dividendos extraordinarios superiores a lo esperado, la depreciación del dólar estadounidense y el cambio en la política de dividendos de una gran empresa estadounidense del sector de los semiconductores.
Foto cedidaJenny Johnson, la consejera delegada de Franklin Templeton.
Franklin Templeton, a través de su filial inmobiliaria de referencia Clarion Partners, ha anunciado que ha alcanzado un acuerdo definitivo para adquirir una participación mayoritaria en Stoneshield Capital. Según explica la firma, la operación triplicará los activos bajo gestión de Clarion en Europa hasta los 13.000 millones de dólares (11.000 millones de euros), incrementará los activos totales bajo gestión de Clarion un 12%, hasta los 82.000 millones de dólares (72.000 millones de euros), y elevará los activos alternativos totales bajo gestión de Franklin Templeton por encima de los 300.000 millones de dólares (265.000 millones de euros).
Stoneshield es una gestora europea líder especializada en activos reales sectoriales, con 9.000 millones de dólares (8.000 millones de euros) bajo gestión. Sus estrategias de inversión son temáticas y se centran en sectores con una oferta estructuralmente limitada, entre ellos el residencial y las residencias de estudiantes, las infraestructuras digitales, la ciencia y la innovación, el sector hotelero y las infraestructuras críticas.
“La incorporación de Stoneshield supone un hito importante en el desarrollo por parte de Clarion de una plataforma integrada de activos reales en Europa. El enfoque de Stoneshield en inversiones de alta rentabilidad y situaciones especiales complementa a la perfección nuestra oferta actual. Esta operación amplía nuestras relaciones con inversores a escala global, diversifica nuestra gama de productos y refuerza nuestro compromiso a largo plazo con la generación de resultados sólidos y soluciones de inversión innovadoras a nuestros clientes”, ha explicado David Gilbert, consejero delegado de Clarion Partners.
Mayor presencia en Europa
Desde la gestora señalan que con la incorporación de Stoneshield, Clarion refuerza su presencia en Europa, complementando su actual especialización en activos logísticos institucionales y activos inmobiliarios con contratos de arrendamiento neto con las capacidades de Stoneshield en digital, residencial y almacenamiento industrial y logístico.
Actualmente, los productos de inversión de Stoneshield incluyen una serie de fondos oportunistas diversificados de capital fijo, así como una plataforma de inversión centrada específicamente en los sectores de residencias de estudiantes y living. La firma cuenta además con participaciones estratégicas en varias de las plataformas de activos reales líderes y de mayor crecimiento en Europa.
“Estamos muy ilusionados con la oportunidad de expansión en Europa, tanto escalando el negocio de fondos oportunistas de Stoneshield como desarrollando nuevas estrategias en torno a sus temáticas de inversión. Las participaciones estratégicas de Stoneshield en diversas compañías no solo tienen el potencial de generar rentabilidades atractivas ajustadas al riesgo, sino que creemos que también generarán nuevas oportunidades de inversión a nivel de activo para productos de inversión actuales y futuros”, ha añadido Josh Pristaw, el presidente de Clarion Partners.
Stoneshield se convertirá en la plataforma especializada de Clarion para inversiones oportunistas en Europa y mantendrá sus oficinas en España, Portugal, Irlanda, Reino Unido y Luxemburgo. Como parte de la operación, sus cofundadores, Juan Pepa y Felipe Morenés, mantienen su compromiso de liderar Stoneshield a largo plazo, conservando la responsabilidad sobre la estrategia de inversión, el crecimiento y la gestión diaria de la firma. En estrecha colaboración con las organizaciones de Clarion Partners y Franklin Templeton, desempeñarán asimismo un papel central en la expansión de la plataforma europea de activos reales de la firma, el desarrollo de nuevas estrategias de inversión en sus áreas de especialización y la creación de productos innovadores para clientes institucionales y de banca privada en todo el mundo. Juntos, seguirán impulsando oportunidades de crecimiento estratégico a través de nuevas temáticas de inversión, expansión geográfica y adquisiciones selectivas.
Juan Pepa comentó: “Nos entusiasma incorporarnos a la plataforma de gestión de inversiones de Clarion Partners y esperamos seguir ampliando la escala y el alcance de nuestro negocio en sectores de crecimiento con oferta limitada. La operación nos permite beneficiarnos de las ventajas de una plataforma global, preservando al mismo tiempo nuestro equipo, nuestra estrategia y nuestra cultura.”
Por su parte, Felipe Morenés añadió: “Creemos firmemente que nuestra alianza con Clarion Partners y Franklin Templeton acelerará nuestro crecimiento y reforzará nuestro compromiso de generar valor para nuestros clientes, respaldado por las necesidades estructurales positivas a largo plazo de la inversión en activos reales en toda Europa”.
La estrategia de Franklin Templeton
Según explica Jenny Johnson, la consejera delegada de Franklin Templeton, Stoneshield ha construido un historial extraordinario de rentabilidades superiores ajustadas al riesgo, y su incorporación a la plataforma de Clarion situará al equipo en una posición idónea para seguir creciendo con solidez.
“Estamos encantados de dar la bienvenida a Stoneshield a Franklin Templeton. Esta combinación refuerza nuestras capacidades en activos reales en Europa y crea oportunidades para extender las fortalezas tanto de Stoneshield como de Clarion a distintas geografías. Esta adquisición representa otro paso importante en nuestra estrategia de globalizar nuestras capacidades en activos reales, ampliar nuestro negocio de mercados privados y mejorar nuestra oferta para clientes de todo el mundo”, ha afirmado Johnson.
Está previsto que la operación se cierre durante el cuarto trimestre natural de 2026, sujeta a las condiciones de cierre habituales, incluida la presentación de determinadas comunicaciones regulatorias.