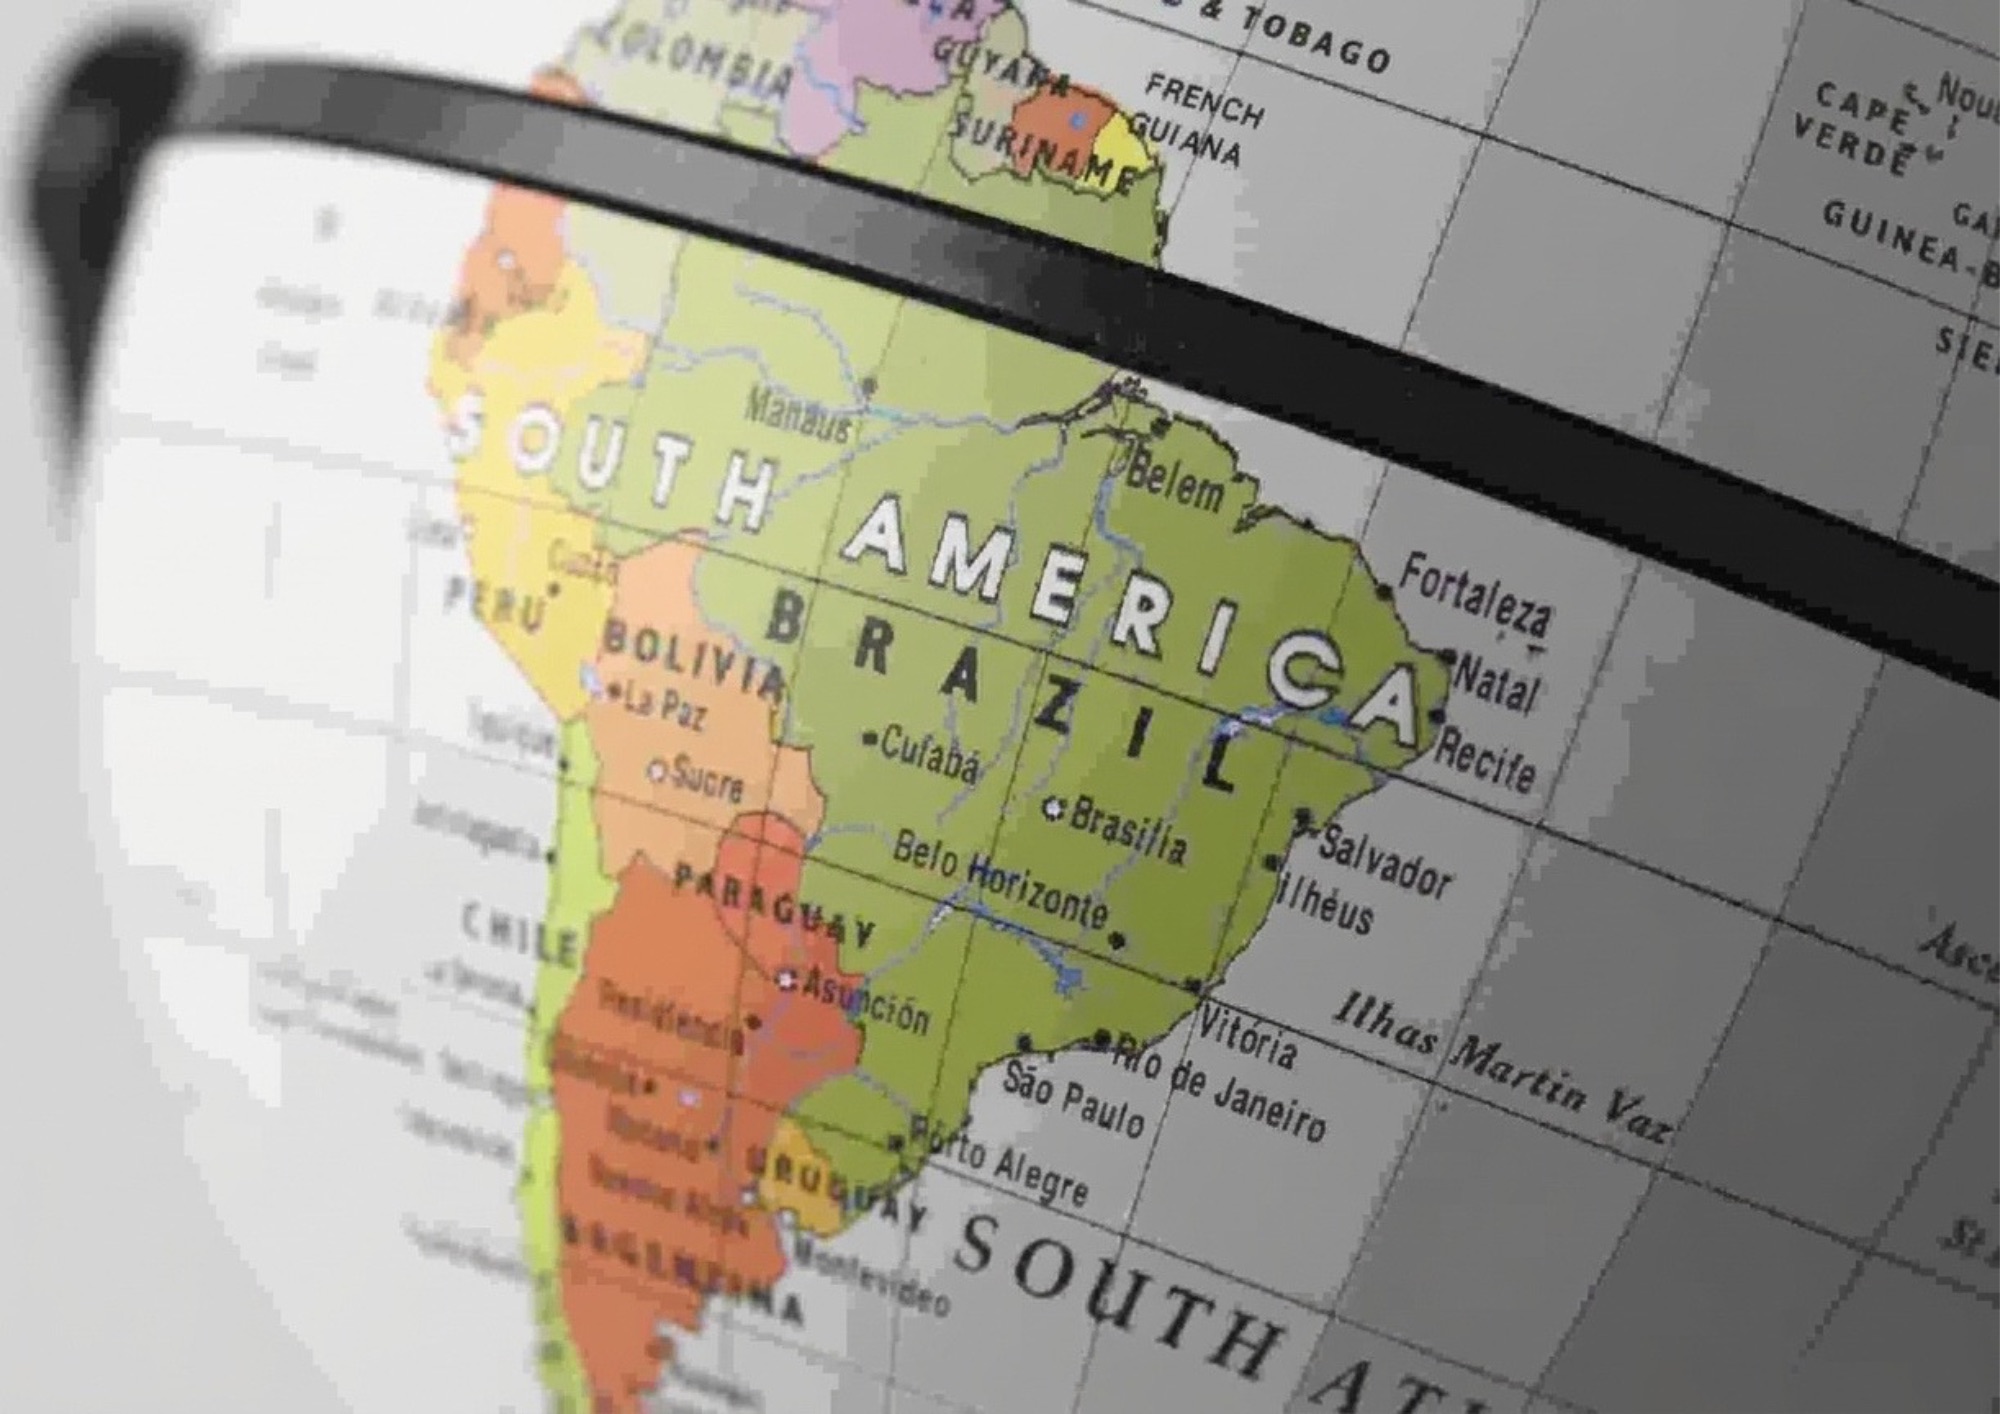
Lo que revelan las encuestas de 2026 sobre cómo invierten en mercados privados los family offices latinoamericanos, y por qué son el pool de capital que gestoras globales y asesores del mercado US Offshore más necesitan entender.
Entre mayo y octubre de 2026 se publicaron cuatro de las encuestas de family offices más leídas del sector, firmadas por Citi Wealth, UBS, J.P. Morgan Private Bank y BlackRock (con Preqin). América Latina representó el 17 % de la muestra de Citi, el 13 % de la de UBS y el 16 % de la de J.P. Morgan. Son cifras elevadas para una región que, según Deloitte, cuenta con menos de 200 de los cerca de 8.000 single family offices del mundo. Las familias latinoamericanas no están infrarrepresentadas en la conversación global: están sobrerrepresentadas, y se comportan como instituciones.
Un tercer pool de capital
La historia del capital latinoamericano en los mercados privados globales se ha contado en dos capítulos. El primero es institucional: Afores, AFP y fondos de pensiones. El segundo es la riqueza privada: más de un billón de dólares fuera de sus países, atendido por bancas privadas, broker-dealers y asesores del mercado US Offshore.
Entre ambos se sitúa un tercer pool que suele confundirse con uno u otro. El family office no es un fondo de pensiones ni un cliente privado. No tiene un regulador que fije sus límites, responde ante una familia y suele poseer, o haber vendido recientemente, una empresa operativa que domina su perfil de riesgo.
Según Citi, América Latina tiene la mayor proporción de family offices con menos de 500 millones de dólares en activos (62 %) y, a la vez, la mayor proporción de familias de tercera generación o posteriores. Es, en definitiva, una institución más pequeña al servicio de una familia más antigua.
Cómo es la cartera
Los family offices latinoamericanos mantienen carteras más completas que sus pares. En la encuesta de Citi tienen un 33 % en renta variable cotizada y un 24 % en renta fija, las cifras más altas de cualquier región, y solo un 7 % en liquidez, frente a una media global del 12 %. Tanto Citi como UBS los sitúan en torno a un tercio de la cartera en alternativos; según UBS, cerca de un 16 % está en private equity.
La asignación geográfica es su rasgo más distintivo. Según UBS, mantienen el 60 % de la cartera en Norteamérica y el 23 % en América Latina, lo que los convierte en uno de los grupos más internacionalizados de la encuesta. Además, el 43 % planea aumentar su exposición a Norteamérica. Ese 60 % no está en Bogotá ni en São Paulo: se custodia en Miami, Nueva York, Houston y Suiza. El family office latinoamericano ya es cliente del mercado US Offshore; la diferencia está en cómo toma sus decisiones, con equipo propio y comité de inversiones.
Cómo invierten: directo, coinversión y secundarios
El 63 % de los family offices latinoamericanos origina operaciones directas a través de otras familias, frente al 49 % global. En el resto de regiones la principal fuente es el equipo interno; en América Latina, son los pares. La mitad espera aumentar su inversión directa.
El ticket directo más habitual se sitúa entre 1 y 5 millones de dólares, institucional en sus exigencias de due diligence y gobernanza, pero propio del canal wealth en tamaño. La coinversión es la vía para conciliar ambas cosas, y los secundarios ganan terreno: en la muestra global de Citi, la proporción que planea aumentarlos pasó del 10 % al 19 % en un año. Para familias con una gran posición ilíquida en su propia empresa, los alternativos sirven para diversificar.
Institucionales en comportamiento, mid-market en tamaño
Las restricciones son institucionales, pero a menor escala. La iliquidez es la principal barrera citada (54 %), la financiación de nuevos compromisos depende de distribuciones y caja, y solo el 30 % describe su gobernanza como muy formalizada.
Un family office de 300 millones con un objetivo del 30% en alternativos dispone de unos 90 millones para desplegar en varias añadas: queda por debajo de los mínimos institucionales y por encima de los productos retail. La economía de este cliente es la del canal wealth; sus expectativas, las del institucional.
Implicaciones para gestoras globales
Primero, resolver la economía mediante estructura: tramos de coinversión, secundarios, feeders que agreguen compromisos de varias familias y vehículos evergreen o semilíquidos.
Segundo, reconocer que el custodio condiciona lo que se puede comprar: una estrategia aprobada en un banco y no en otro es medio producto. Aquí las plataformas de fondos y las notas titulizadas, liquidadas en Euroclear y Clearstream, son dos rutas complementarias hacia el mismo destino.
En tercer lugar, activar la red de pares: el primer family office en un mercado vale mucho más que su ticket.
Por último, ser transparentes sobre la iliquidez.
Implicaciones para asesores, bancas privadas y multi-family offices
En palabras de Citi, el foco ha pasado de la participación a la ejecución. Un family office que ya tiene un 30 % en alternativos no necesita acceso; necesita selección de gestoras, estructuración de coinversiones, reporting consolidado entre custodios, modelización de liquidez y apoyo en gobernanza y sucesión. Su competidor no es otro banco, sino el general partner que llama directamente a la familia.
Los multi-family offices, además, pueden convertir cinco tickets de 2 millones en una asignación institucional de 10 millones y negociar condiciones en consecuencia. Y hay algo más: el family office es el laboratorio donde la siguiente ola de riqueza privada latinoamericana aprende a invertir.
Conclusión
Las tres grandes encuestas de 2026 coinciden: las familias latinoamericanas están entre las más internacionalizadas, más orientadas a alternativos y más inclinadas a la inversión directa, y lo hacen desde instituciones más pequeñas al servicio de familias más antiguas. El 60 % en Norteamérica y el 30 % en alternativos no son proyecciones; es donde ya están.
Ya no es necesario persuadir al family office latinoamericano de que se comporte como una institución: ya lo está haciendo. Ahora, el punto clave es si la industria que pretende servirlo está preparada para tratarlo como tal.
Tribuna de Juan Agualimpia, director de marketing en LYNK Markets.
Fuentes:
Citi Wealth. «Global Family Office Report 2026/27.» Published after August 2026 (survey launched June 2026; charts as of August 6, 2026). https://www.privatebank.citibank.com/ doc/family-office/2026-global-family-office-report.pdf
UBS. «Global Family Office Report 2026.» May 28, 2026 (307 family offices surveyed January 22 to March 30, 2026). https://www.ubs.com/mx/en/wealthmanagement/who-we serve/family-office-and-uhnw/global-family-office-report.html
Funds Society. «Latin American Wealth Crosses Borders and Obtains a Global Passport.» September 28, 2026. https://www.fundssociety.com/en/news/negocio/latin-american-wealth crosses-borders-and-obtains-a-global-passport/
J.P. Morgan Private Bank. «2026 Global Family Office Report.» 2026. https:// privatebank.jpmorgan.com/nam/en/insights/reports/2026-family-office-report
Chief Investment Officer (ai-cio.com). «Key Metrics About Family Offices and Their Strategies.» August 27, 2026. https://www.ai-cio.com/news/key-metrics-about-family-offices and-their-strategies/
BlackRock. «2026 Americas Family Office Survey.» October 2026 (206 single family offices, fielded with Preqin July 13 to August 24, 2026). https://www.blackrock.com/institutions/en-us/ insights/thought-leadership/americas-family-office-survey
Este artículo tiene fines de discusión general únicamente y no constituye asesoramiento legal, fiscal, regulatorio ni de inversión.
This document is for informational and educational purposes only and should not be construed as investment, legal, tax or other professional advice. The information herein reflects public data, academic research and industry reports considered reliable at the time of writing; however, accuracy and completeness cannot be guaranteed. Any opinions expressed are those of the author and are subject to change without notice. Investing in private markets and alternative assets involves risks, including loss of principal, illiquidity, valuation uncertainties and manager selection risk. Past performance is not indicative of future results. Investors should consult their own advisors before making investment decisions.
Este documento es únicamente para fines informativos y educativos y no debe interpretarse como asesoramiento de inversión, legal, fiscal ni de ningún otro tipo profesional. La información contenida en el presente se basa en datos públicos, investigación académica e informes de la industria considerados fiables en el momento de su elaboración; sin embargo, no se puede garantizar su exactitud ni integridad. Cualquier opinión expresada corresponde al autor y está sujeta a cambios sin previo aviso. La inversión en mercados privados y activos alternativos conlleva riesgos, incluida la pérdida de capital, la falta de liquidez, incertidumbres en la valoración y riesgos en la selección de gestores. El rendimiento pasado no es indicativo de resultados futuros. Los inversores deben consultar a sus propios asesores antes de tomar decisiones de inversión.