Tras años de rentabilidades inferiores a las esperadas y de infraasignación, un número cada vez mayor de inversores se está replanteando el papel de los activos reales en sus carteras. La inflación se mantiene estructuralmente más alta de lo que muchos prevían hace tan solo unos años, la fragmentación geopolítica está remodelando las cadenas de suministro globales y un nuevo ciclo de inversión centrado en la electrificación, la inteligencia artificial, la seguridad energética y el gasto en infraestructuras está impulsando la demanda de recursos físicos en todo el mundo.
No obstante, aunque los argumentos a favor de las materias primas parecen cada vez más convincentes, la realidad es que las estrategias tradicionales de materias primas a menudo no han cumplido las expectativas. Para muchos inversores, la experiencia se ha caracterizado por rentabilidades decepcionantes, caídas prolongadas y beneficios de diversificación que no se materializaron cuando más se necesitaban.
A medida que el mundo entra en una nueva fase de transformación económica e industrial, las materias primas siguen siendo muy importantes. Sin embargo, sostenemos que para aprovechar esta oportunidad se necesita un enfoque más moderno que la simple compra de un índice pasivo de materias primas.
La nueva economía sigue dependiendo de la antigua
Una de las ideas erróneas características de los últimos años ha sido la creencia de que el progreso tecnológico de alguna manera reduce la importancia de los activos físicos.
Ocurre lo contrario.
Las tecnologías que están transformando la economía global requieren una cantidad extraordinaria de recursos. La inteligencia artificial requiere centros de datos, generación de energía y redes de transmisión. La electrificación requiere cobre, níquel, litio y metales de tierras raras (como neodimio, disprosio y praseodimio). La seguridad energética exige inversión tanto en sistemas energéticos tradicionales como renovables. La reindustrialización y el gasto en defensa requieren acero, aluminio y otras materias primas industriales.
Detrás de cada tendencia digital hay una base de infraestructura física y materias primas.
Las estimaciones del sector sugieren que el mundo podría necesitar producir tanto cobre entre ahora y 2050 como se ha producido en toda la historia de la humanidad.
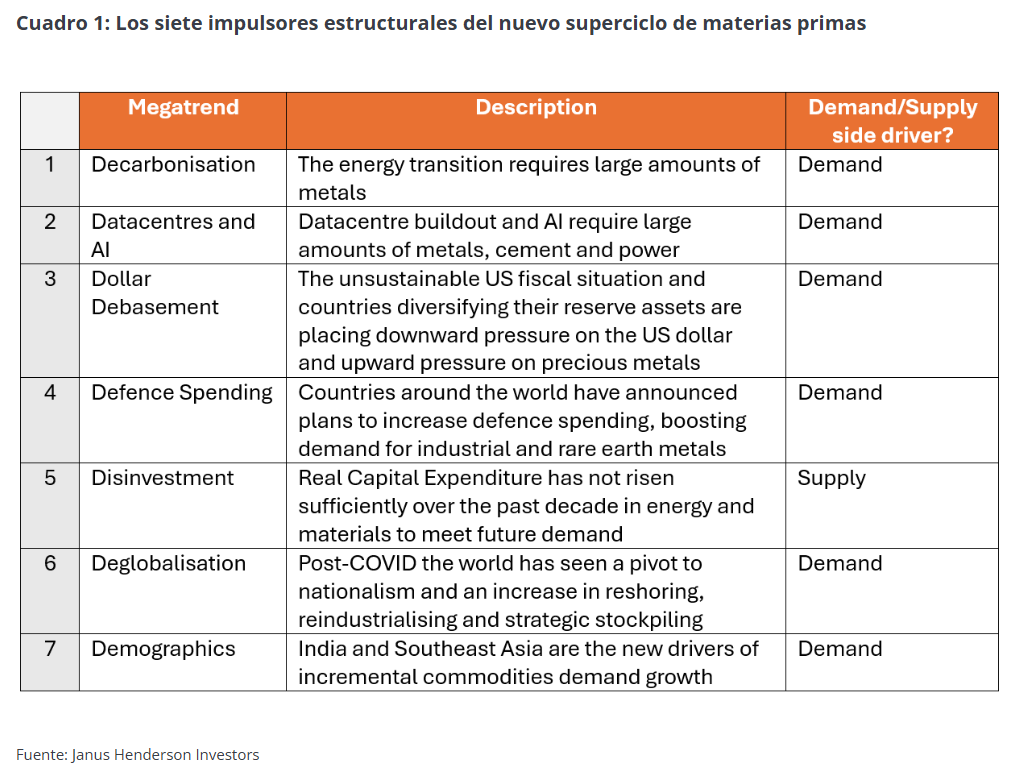
Esta dinámica forma parte de lo que describimos como las “Siete D” (cuadro 1) que impulsan los mercados de materias primas: temas estructurales a largo plazo que están redefiniendo tanto la demanda como la oferta. Desde la descarbonización y la desglobalización hasta la demografía y el gasto en defensa, estas fuerzas están creando un contexto favorable para los activos reales que podría persistir durante muchos años. Mientras que el último superciclo de materias primas, en la década de 2000, se basó en el crecimiento chino y la escasez de oferta, el superciclo actual tiene 7 impulsores estructurales básicos.
Lo que resulta especialmente sorprendente es lo infravaloradas que siguen siendo muchas de estas oportunidades relacionadas con las materias primas. Mientras que los inversores han adoptado con entusiasmo los beneficiarios de la innovación tecnológica, mucha menos atención se ha prestado a los materiales y las infraestructuras necesarios para hacer posible ese crecimiento.
En muchos aspectos, las materias primas parecen cada vez más fundamentales para el panorama económico futuro, al tiempo que siguen siendo periféricas en las carteras de inversión.
¿Por qué ha tenido dificultades la inversión en materias primas tradicional?
El reto no es la clase de activos en sí. A menudo es la forma en que los inversores acceden a ella.
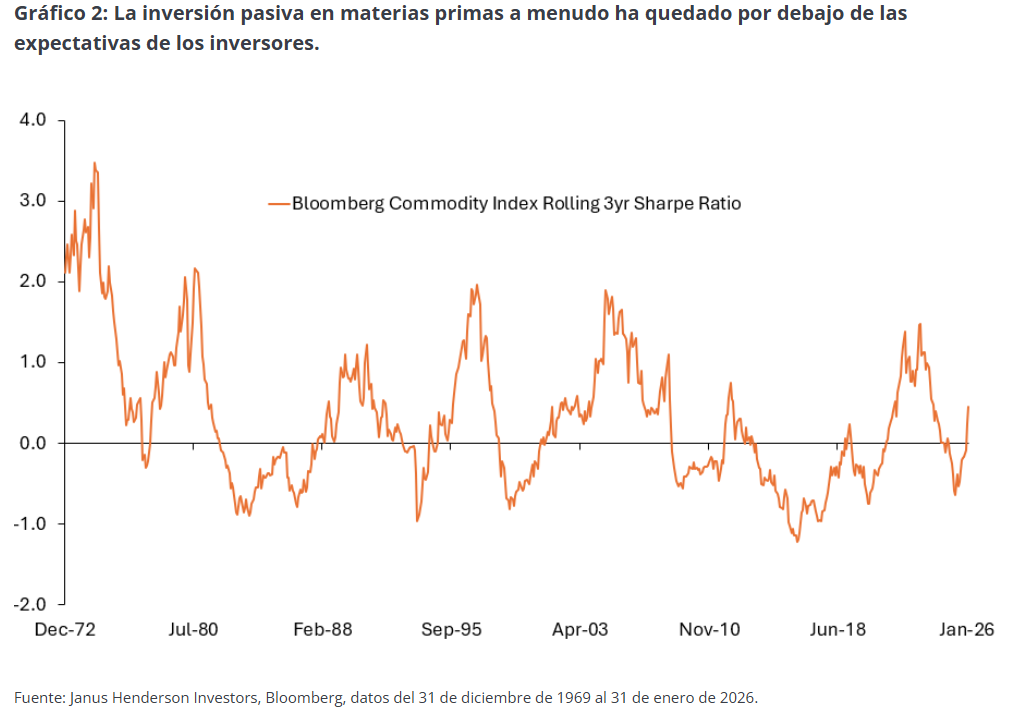
Durante gran parte de las últimas dos décadas, la inversión en materias primas ha sido sinónimo de índices pasivos basados en futuros. La propuesta parecía sencilla: obtener exposición directa a las materias primas, diversificar las carteras de renta variable y bonos, y ofrecer carteras con una buena rentabilidad en entornos inflacionistas.
En la práctica, los resultados a menudo han sido menos convincentes.
Una de las razones es que los futuros sobre materia prima no son lo mismo que poseer materia prima física. Los contratos de futuro vencen y deben renovarse. En los periodos en los que los mercados están en contango, es decir, los contratos de futuros son más caros que los contratos a corto plazo, los inversores pueden sufrir un lastre persistente en su rentabilidad a través de un rendimiento de roll negativo.
En consecuencia, los precios de las materias primas pueden subir, mientras que la rentabilidad de los inversores se queda considerablemente atrás.
Otro desafío es la severidad de los mercados bajistas de materias primas. Los índices de materias primas que solo adoptan posiciones largas pueden experimentar caídas pronunciadas y prolongadas durante períodos de exceso de oferta, crecimiento económico débil o entornos políticos cambiantes (como entre mediados de 2011 y el primer trimestre de 2020). A diferencia de las estrategias activas, las estrategias pasivas tienen poca flexibilidad para adaptarse cuando las condiciones del mercado se deterioran.
La diversificación también ha demostrado ser menos fiable de lo que esperaban muchos inversores. Las materias primas a menudo se consideran un diversificador de carteras, pero las correlaciones con la renta variable han aumentado históricamente durante los periodos de recesión y tensión en los mercados. Cuando el crecimiento económico se debilita, la demanda de materias primas a menudo cae junto con los beneficios empresariales, lo que hace que ambas clases de activos se vean presionadas simultáneamente (por ejemplo, durante la Gran Crisis Financiera (GFC) y la COVID).
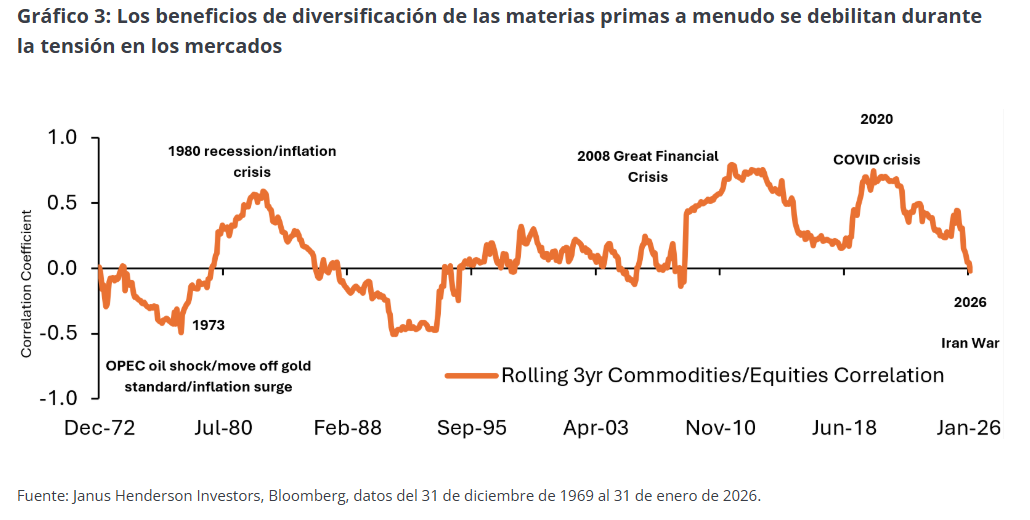
El resultado es que los inversores han recibido a menudo una experiencia más volátil y cíclica de lo que sugería el discurso de ventas original.
La oportunidad más allá de los futuros
Otra limitación de los índices tradicionales de materias primas es que solo capturan una parte del universo más amplio de activos reales.
La mayoría de los índices de referencia de futuros se centran en un conjunto relativamente limitado de contratos cotizados en bolsa ponderados según la producción y la liquidez. Si bien esto proporciona una exposición representativa a los futuros de materias primas, excluye muchas áreas que cada vez son más importantes en la economía moderna.
Minerales críticos como el litio, el uranio y los elementos de tierras raras están ausentes de los índices tradicionales. También lo están las empresas que operan en toda la cadena de valor más amplia de las materias primas, incluidos los procesadores, refinadores, operadores de transporte, empresas de servicios públicos y proveedores de infraestructuras.
Estas empresas a menudo se sitúan en el centro de importantes tendencias estructurales, sin embargo, siguen siendo inaccesibles a través de los índices de referencia convencionales de las materias primas. Sus ponderaciones en los índices de referencia de renta variable más amplios también han caído significativamente en las últimas 3 décadas (durante las cuales el peso del sector tecnológico se ha disparado), dejando a muchos inversores poco expuestos.
Para los inversores que buscan exposición a todo el conjunto de oportunidades de las materias primas, creemos que los futuros por sí solos pueden ser insuficientes.
Un enfoque más completo y dinámico
Si la inversión tradicional en materias primas tiene limitaciones, ¿cuál podría ser una solución mejor?
Creemos que la respuesta reside en combinar dos fuentes de rentabilidad distintas pero complementarias: los derivados activos sobre materias primas y las rentas variables de recursos naturales.
Los derivados de materias primas activos pueden ofrecer una exposición directa a los movimientos de los precios de las materias primas y proporcionar la flexibilidad necesaria para beneficiarse tanto de los mercados alcistas como de los bajistas. Un enfoque sistemático largo/corto permite gestionar el riesgo de forma más activa al tiempo que reduce la dependencia de un único régimen de materias primas alcista.
Esta flexibilidad es especialmente valiosa en una clase de activos conocida por sus ciclos de auge y caída y su importante volatilidad. En lugar de simplemente comprar exposición y esperar a que suban los precios, los inversores pueden beneficiarse potencialmente de las condiciones cambiantes del mercado en los mercados alcistas y bajistas.
La renta variable de recursos naturales ofrece una serie de ventajas diferentes. Amplían el conjunto de oportunidades más allá de los mercados de futuros y ofrecen acceso a empresas que operan en todo el ecosistema de recursos mundiales. Estas empresas pueden beneficiarse no sólo de los mayores precios de las materias primas, sino también de las mejoras operativas, el crecimiento de los beneficios y los dividendos.
Es importante destacar que proporcionan exposición a partes del complejo de materias primas a las que, de otro modo, es difícil acceder, incluidos muchos de los recursos más estrechamente vinculados a la descarbonización, la seguridad energética y la transformación industrial. Además, la renta variable de recursos naturales puede facilitar más fácilmente los principios de inversión sostenible que los futuros.
Aunque cada enfoque tiene puntos fuertes y débiles si se considera individualmente, juntos pueden ser altamente complementarios.
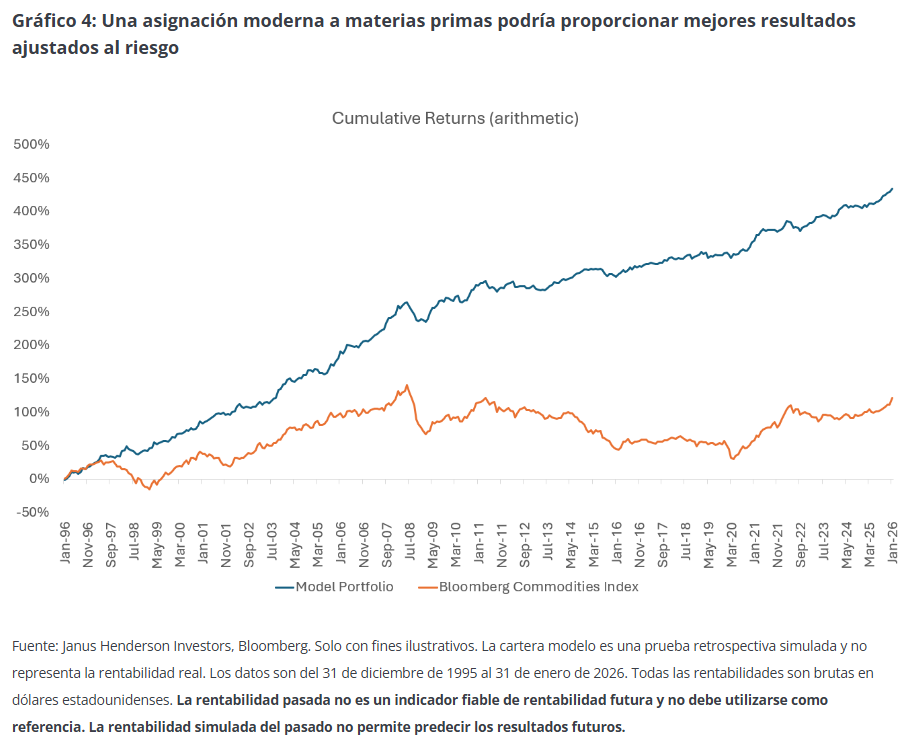
Una mejor asignación de activos reales
Las soluciones sobre materias primas pueden diseñarse para ofrecer los resultados específicos que buscan los inversores: diversificación, resistencia a la inflación, rentabilidad atractiva a largo plazo y protección de la cartera en entornos macroeconómicos cambiantes. Para ello, es necesario un enfoque activo.
La combinación de derivados de materias primas con posiciones largas/cortas con renta variable de recursos naturales puede generar una exposición a las materias primas más equilibrada y resiliente. Los derivados pueden proporcionar flexibilidad, liquidez y protección frente a caídas. La renta variable amplía el conjunto de oportunidades, proporciona acceso a la cadena de valor más amplia de los recursos naturales y permite la incorporación de principios de inversión sostenible y renta a través de dividendos.
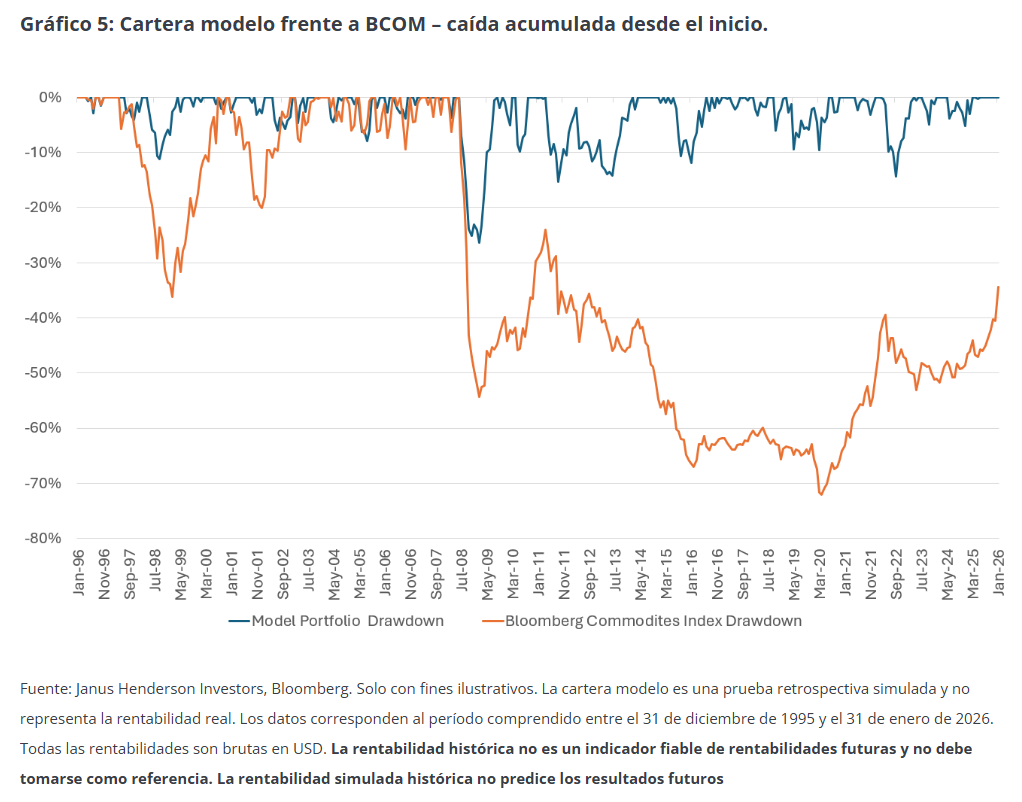
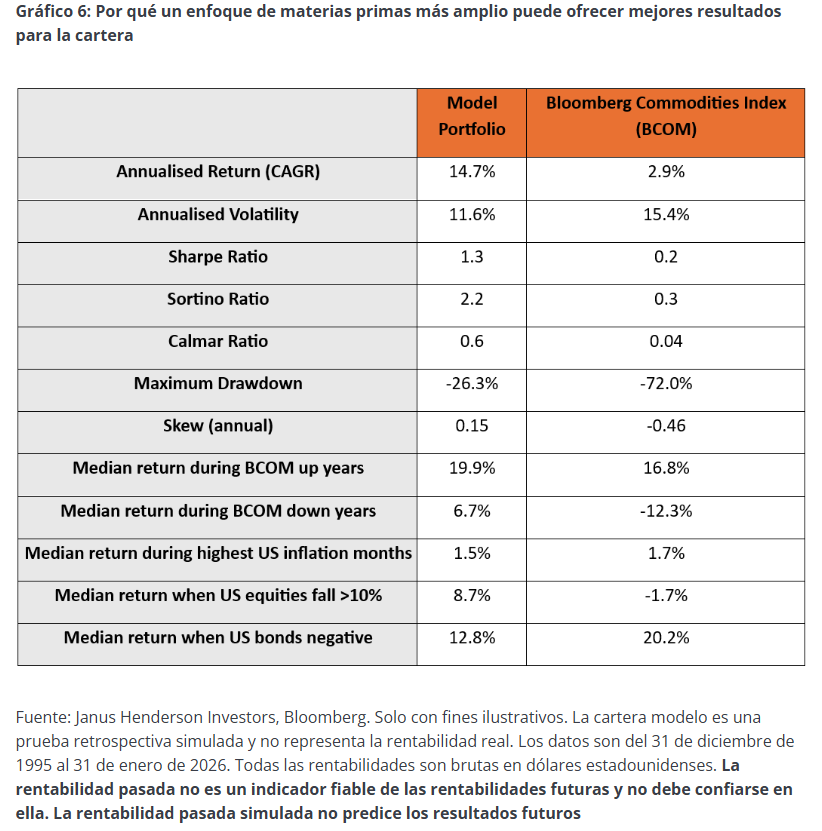
En conjunto, pueden crear un enfoque más exhaustivo, dinámico y adaptable que las soluciones basadas solo en futuros o solo en renta variable.
Lo que es más importante, se alinean más estrechamente con la forma en que los mercados de materias primas están evolucionando.
El futuro
El mundo está entrando en un período que puede resultar cada vez más propicio para los activos reales.
La transición a sistemas de energía más limpios, el desarrollo de infraestructuras de IA, las tensiones geopolíticas actuales y la renovación de las inversiones industriales apuntan a una demanda sostenida de recursos naturales. Al mismo tiempo, el crecimiento de la oferta sigue siendo limitado en muchos mercados de materias primas tras años de infrautilización.
Para los inversores, los argumentos estratégicos a favor de las materias primas rara vez han parecido más fuertes.
Pero el simple hecho de poseer un índice tradicional de materias primas puede no ser suficiente.
A medida que la relación entre las economías física y digital está cada vez más interconectada, los inversores deben replantearse no solo si asignan capital a las materias primas, sino también cómo acceden a la oportunidad. En última instancia, un enfoque más amplio, dinámico y orientado a los resultados podría resultar más adecuado para aprovechar el próximo capítulo de la historia de las materias primas.
Tribuna elaborada por Robert Schimell, gestor de carteras en Janus Henderson.
Los puntos de vista que aquí figuran corresponden a la fecha de publicación. Se ofrecen exclusivamente con fines informativos y no deben considerarse ni utilizarse como asesoramiento de inversión, jurídico o fiscal ni como oferta de venta, solicitud de una oferta de compra o recomendación para comprar, vender o mantener ningún valor, estrategia de inversión o sector de mercado. Nada de lo incluido en el presente material debe considerarse una prestación directa o indirecta de servicios de gestión de inversión específicos para los requisitos de ningún cliente. Las opiniones y los ejemplos se ofrecen a efectos ilustrativos de temas más generales, no son indicativos de ninguna intención de operar, pueden variar y podrían no reflejar los puntos de vista de otros miembros de la organización. No se pretende indicar o dar a entender que cualquier ilustración/ejemplo mencionado forma parte o formó parte en algún momento de ninguna cartera. Las previsiones no pueden garantizarse y no es seguro que la información proporcionada sea completa o puntual, ni hay garantía con respecto a los resultados que se obtengan de su uso. A no ser que se indique lo contrario, Janus Henderson Investors es la fuente de los datos y confía razonablemente en la información y los datos facilitados por terceros. La rentabilidad histórica no predice las rentabilidades futuras. La inversión conlleva riesgo, incluida la posible pérdida de capital y la fluctuación del valor.
No todos los productos o servicios están disponibles en todas las jurisdicciones. El presente material o la información contenida en él podrían estar restringidos por ley y no podrán reproducirse ni mencionarse sin autorización expresa por escrito, ni utilizarse en ninguna jurisdicción o en circunstancias en que su uso resulte ilícito. Janus Henderson no es responsable de cualquier distribución ilícita del presente material a terceros, en parte o su totalidad. El contenido de este material no ha sido aprobado ni respaldado por ningún organismo regulador.
Janus Henderson Investors es el nombre bajo el cual las entidades que se indican ofrecen productos y servicios de inversión en las siguientes jurisdicciones: (a) En Europa, Janus Henderson Investors International Limited (n.º de registro 3594615), Janus Henderson Investors UK Limited (n.º de registro 906355), Janus Henderson Fund Management UK Limited (n.º de registro 2678531), Tabula Investment Management Limited (nº de registro 11286661), (cada una de ellas registrada en Inglaterra y Gales en 201 Bishopsgate, Londres EC2M 3AE y regulada por la Financial Conduct Authority)) y Janus Henderson Investors Europe S.A. (n.º de registro B22848, en 78, Avenue de la Liberté, L-1930 Luxemburgo, Luxemburgo y regulada por la Commission de Surveillance du Secteur Financier) ofrecen productos y servicios de inversión; (b) En EE. UU., los asesores de inversión registrados ante la SEC filiales de Janus Henderson Group Ltd.; (c) En Canadá, a través de Janus Henderson Investors US LLC, solo para inversores institucionales de determinadas jurisdicciones; (d) En Singapur, Janus Henderson Investors (Singapore) Limited (número de registro de la sociedad: 199700782N). Este anuncio o publicación no ha sido revisado por la Autoridad Monetaria de Singapur; (e) En Hong Kong, Janus Henderson Investors Hong Kong Limited. Este material no ha sido revisado por la Comisión de Valores y Futuros de Hong Kong («SFC»); (f) En Corea del Sur, Janus Henderson Investors Limited (Singapur), exclusivamente para Inversores profesionales cualificados (según se definen en la Ley de servicios de inversión financiera y mercados de capitales y sus subreglamentos); (g) En Japón, Janus Henderson Investors (Japan) Limited, regulada por la Agencia de Servicios Financieros y registrada como Entidad de servicios financieros que realiza actividades de gestión de inversión, asesoramiento de inversión y actividad de agencia y actividades de instrumentos financieros de tipo II; (h) En Australia y Nueva Zelanda, por Janus Henderson Investors (Australia) Limited ABN 47 124 279 518 y sus entidades relacionadas, incluida Janus Henderson Investors (Australia) Institutional Funds Management Limited (ABN 16 165 119 531, AFSL 444266) y Janus Henderson Investors (Australia) Funds Management Limited (ABN 43 164 177 244, AFSL 444268); (i) En Oriente Medio, Janus Henderson Investors Middle East Limited (DIFC branch), regulada por la Dubai Financial Services Authority como entidad con licencia de categoría 4. No se realizarán transacciones en Oriente Medio y cualquier consulta deberá dirigirse a Janus Henderson. Las llamadas telefónicas podrán ser grabadas para nuestra mutua protección, para mejorar el servicio al cliente y a efectos de mantenimiento de registros reglamentario.
Fuera de EE. UU: Para uso exclusivo de inversores institucionales, profesionales, cualificados y sofisticados, distribuidores cualificados, inversores y clientes comerciales, según se definen en la jurisdicción aplicable. Prohibida su visualización o distribución al público. Comunicación Publicitaria.
Janus Henderson® y cualquier otra marca comercial utilizada en el presente documento son marcas comerciales de Janus Henderson Group Ltd. o de una de sus filiales. © Janus Henderson Group Ltd.