Los inversionistas latinoamericanos ven las mayores oportunidades en su propia región

  |   Por  |  0 Comentarios

Wikimedia Commons

América Latina está participando de la tendencia global de una creciente adopción de los mercados privados. Y si bien la demanda de activos alternativos en capitales de la región se concentra principalmente en mercados desarrollados –donde Estados Unidos y, en segundo orden, Europa, son los destinos principales–, a futuro, los capitales del vecindario están mirando más cerca de casa.

Esa es una de las conclusiones de un estudio de Preqin, en el que realizaron un sondeo a una variedad de inversionistas en América Latina. El análisis recogió la visión de 73 entidades a lo largo de la región, con un sondeo realizado entre marzo y abril de este año. Esta grupo, detallaron desde la firma dedicada a los alternativos, representa una variada piscina de inversionistas, incluyendo gestores de fondos, bancas de inversión, family offices y fondos de pensiones.

En base a este universo de estudio, la firma concluyó que los latinoamericanos mantienen un fuerte apetito por los mercados privados en la región, con un creciente entusiasmo. En el sondeo de 2026, un 84% de los encuestados señaló que América Latina ofrece las mejores oportunidades de inversión para los próximos 12 meses. Le sigue América del Norte, con un 47% de las preferencias.

Esto representa una subida respecto a la medición del año anterior. En 2025, era un 67% de los inversionistas latinoamericanos quienes veían más oportunidades en su propia región.

El telón de fondo de este creciente interés es un mercado de activos alternativos que cada vez tiene un papel más importante dentro de las carteras. Además, uno de los motores de esta tendencia también se ha hecho presente entre los latinoamericanos: la democratización de estructuras alternativas, más sofisticadas, que anteriormente sólo estaban disponibles para grandes institucionales.

Con todo, la encuesta de inversionistas de América Latina de Preqin recoge la visión de los ecosistemas locales sobre planes de despliegue de capital y prioridades en la selección de activos y gestores.

Activos y países favorecidos

En cuanto a clases de activos, el espacio que tiene a los capitales regionales más optimistas es la infraestructura. En torno a un 65% de los encuestados apunta a este espacio como el mayor espacio de oportunidad dentro de la región en los próximos 12 meses.

Esto, señalaron desde la firma en su reporte, “indica un creciente interés en activos ligados al desarrollo de largo plazo y los servicios esenciales”.

A la par, agregaron, este sentimiento hace eco en los planes de despliegue de capital de los LPs de la región. Más de la mitad, recalcaron, tiene presupuestado comprometer más capital a activos de infraestructura durante el próximo año.

“Aunque los resultados de la encuesta sugieren que la infraestructura lidera, en términos de oportunidades hacia delante, el crédito privado sigue siendo un área de interés relevante”, señalaron desde la firma. Es más, un tercio de los sondeados asegura que esta clase de activos excederá las expectativas en las carteras enfocadas en América Latina durante los próximos 12 meses. Esto, acotaron de Preqin, “refuerza su rol como una posición core para muchos inversionistas regionales”.

Respecto a los mercados, los polos de la región siguen siendo los de siempre: Brasil y México, superando el 60% y 50% de las preferencias, respectivamente, seguidos por Colombia y Chile (con poco menos de 40%).

En cuanto a los managers con los que los inversionistas latinoamericanos trabajan, los resultados del estudio apuntan a que los GPs interesados en recaudar capital en el vecindario tienen que demostrar más que sólo escala global.

“Los inversionistas siguen asignándole un premio a la credibilidad, la relevancia local y la especialización de sectores”, señalaron en el informe, agregando que “la expertise por sector sigue siendo una consideración clave para los inversionistas que están evaluando GPs internacionales”.
Del «superpeso» al «real forte», la fortaleza cambiaria en Latinoamérica será de largo aliento

  |   Por  |  0 Comentarios

Foto cedida

Latinoamérica vive un momento único que se refleja en sus divisas, aquella época de monedas extremadamente volátiles y hasta inservibles, quedó atrás. Desde el río bravo hasta la patagonia, expresiones como «superpeso» y «real forte», sirven para reflejar la fortaleza cambiaria de monedas como el peso mexicano y el real brasileño, solo por mencionar dos de las más importantes de la región.

Y sí, todo indica que las monedas de América Latina (encabezadas por casos representativos como el peso mexicano) están perfiladas para mantener una apreciación sostenida por un periodo prolongado. Este comportamiento responde estructuralmente a un debilitamiento progresivo del dólar estadounidense, un diferencial de tasas de interés atractivo y la solidez en fundamentos macroeconómicos de la región, lo que redefine los flujos comerciales, la gestión de deuda pública y la competitividad en el mercado global.

El dólar pierde impulso estructural

Los análisis que señalan una debilidad de largo aliento del dólar y como contraparte la fortaleza cambiaria en latinoamérica son casi unánimes, el más reciente elaborado por Gerónimo Ugarte Bedwell, Economista en Jefe de Valmex Casa de Bolsa, sostiene que no obstante la economía de EE. UU. muestra señales de firmeza en el consumo privado (crecimiento de 3,4% anualizado en el 2T26) y proyecciones de aceleración para el cierre del año, el dólar enfrenta presiones bajistas de mediano y largo plazo.

Dichas presiones se derivan de factores como: Desbalances fiscales y volumen de deuda, ya que los altos niveles de emisión de papel gubernamental en mercados desarrollados obligan a monitorear la sostenibilidad del servicio de la deuda y el balance entre ingresos públicos y pasivos, pero hay más.

Ciclo de política monetaria: La búsqueda de un ajuste en las tasas de interés internacionales reduce el atractivo del dólar frente a activos emergentes de mayor rendimiento (carry trade). Foco en activos de refugio acotado: Salvo por repuntes coyunturales por tensiones geopolíticas que impulsan el índice del dólar temporalmente, la tendencia general apunta a una diversificación hacia mercados emergentes.

El fenómeno popularizado como la fortaleza de las divisas regionales no es un evento fortuito, sino el resultado de amortiguadores financieros consolidados y políticas monetarias rigurosas. Para el caso de México, las estimaciones ubican el tipo de cambio hacia niveles de 17.45 pesos por dólar hacia el cierre de año, descartando escenarios por encima de los 18.00 unidades a pesar de volatilidad puntual por temas comerciales (como las revisiones del T-MEC). La existencia de colchones macroeconómicos y reservas sólidas permite a los países de la región amortiguar fluctuaciones externas sin alterar la tendencia de apreciación de fondo.

La expectativa de que las divisas de América Latina se mantengan apreciadas por un periodo extendido ante un dólar estadounidense estructuralmente débil reconfigura el panorama de la gestión de activos (asset management). Para las administradoras de fondos de inversión, este entorno representa tanto un imán de flujos globales mediante estrategias de rendimiento (carry trade), como la necesidad urgente de reestructurar coberturas cambiarias (hedging) y rebalancear portafolios globales para proteger la rentabilidad real de sus inversionistas locales e internacionales.

El Imán de Capitales: La Fiebre por la Renta Fija Local y el Carry Trade

La combinación de tasas de interés atractivas en Latinoamérica y la debilidad proyectada del dólar consolida a la región como un destino privilegiado para los administradores de capitales internacionales.

Estrategia de Carry Trade Sostenida: Los fondos internacionales continúan endeudándose en divisas con tasas bajas para posicionarse en activos de renta fija denominados en pesos o divisas latinas. El spread de tasas (diferencial) combinado con una moneda local que no pierde valor —sino que se aprecia o mantiene estabilidad acotada— minimiza el riesgo de tipo de cambio y maximiza la rentabilidad neta del fondo.

Alineación con el perfil de riesgo global: Ante la incertidumbre sobre la deuda pública de las economías desarrolladas, los gestores ven en los bonos soberanos latinoamericanos (como los Cetes o Mbonos en México) activos líquidos, de alta tasa real y respaldados por fundamentos macroeconómicos sólidos.

Pero incluso en este escenario de fortaleza cambiaria para latinoamérica, se presentan retos y riesgos para los operadores en los mercados.

Los Retos Operativos para los Asset Managers locales

Mientras los flujos extranjeros fluyen a la región, los administradores de fondos locales (Afores, Fondos Mutuos, Operadoras de Banca) enfrentan desafíos técnicos clave:

  1. La Trampa del «Efecto Conversión» en Renta Variable Internacional
    Rendimientos opacados en moneda local: Las administradoras que gestionan portafolios con alta exposición a acciones de EE. UU. (por ejemplo, ETF vinculados al S&P 500) enfrentan un viento en contra. Aunque las empresas estadounidenses reporten ganancias en dólares, la conversión a una moneda local fuerte (a niveles de 17,45) «se come» una porción sustancial del rendimiento final presentado a los clientes en sus estados de cuenta.
  2. ) Encarecimiento del Hedging (Coberturas Cambiarias): Históricamente, las operadoras cubrían sus posiciones internacionales asumiendo que las divisas emergentes se depreciarían. Con la expectativa de un dólar débil de forma prolongada, el costo implícito de mantener coberturas cambiarias (currency hedges) debe calibrarse para evitar sobrecostos innecesarios en la gestión de la cartera.

Así, para las firmas de Asset Management, la apreciación de las monedas latinoamericanas ha dejado de ser una anomalía táctica para convertirse en una variable de asignación estructural de activos.

Los gestores de fondos que logren comunicar adecuadamente el impacto de la divisa a sus clientes, diseñen soluciones eficientes de cobertura y mantengan una exposición inteligente al diferencial de tasas regionales, no solo protegerán los portafolios de la erosión del dólar, sino que capturarán una participación de mercado significativa en el nuevo ciclo financiero global.

Volcom Capital refuerza su apuesta por América Latina contratando a Carlos Pérez-Cotapos

  |   Por  |  0 Comentarios

Foto cedidaCarlos Pérez-Cotapos, Head de Wholesale Distribution para América Latina en Volcom Capital

Con el objetivo de reforzar su equipo comercial para el mercado latinoamericano, la casa de inversiones chilena VolcomCapital anunció la contratación de Carlos Pérez-Cotapos Ugarte. El profesional trae una década de trayectoria en la industria, incluyendo su experiencia liderando la expansión internacional de Moneda Patria Investments.

Pérez-Cotapos, señaló a Funds Society un conocedor del asunto, asumió este martes 1 de septiembre el liderazgo comercial de la firma de distribución en Latinoamérica. En esta posición, de Head de Wholesale Distribution para la región, su foco está en ampliar la presencia de la firma entre inversionistas institucionales y actores relevantes de la región.

El profesional estará a cargo de la representación de gestores internacionales como Baillie Gifford, CVC, Ardian, Platinum, Aberdeen, Franklin Templeton y Janus Henderson, fortaleciendo la oferta de estrategias de inversión globales para el mercado latinoamericano.

Su incorporación responde a la estrategia de la compañía de inversiones chilena de acelerar el crecimiento de su plataforma de distribución y profundizar su presencia en el mercado latinoamericano.

Es esta arista, la experiencia de una década en la industria financiera jugará un rol fundamental. Antes de llegar a Volcom, Pérez-Cotapos pasó cerca de nueve años en Moneda Patria Investments, período en el que lideró la expansión internacional de la compañía, en Uruguay, Argentina y Paraguay.

Anteriormente, según consigna su perfil profesional de LinkedIn, se desempeñó como Sales Trader en el área de Mercado de Capitales en LarrainVial.

VolcomCapital es una firma independiente, enfocada en ofrecer oportunidades de inversión para institucionales y altos patrimonios en América Latina.

Suscripciones y el efecto mercado impulsan el patrimonio de los fondos en agosto

  |   Por  |  0 Comentarios

Fondos sostenibles en España
Pixabay CC0 Public Domain

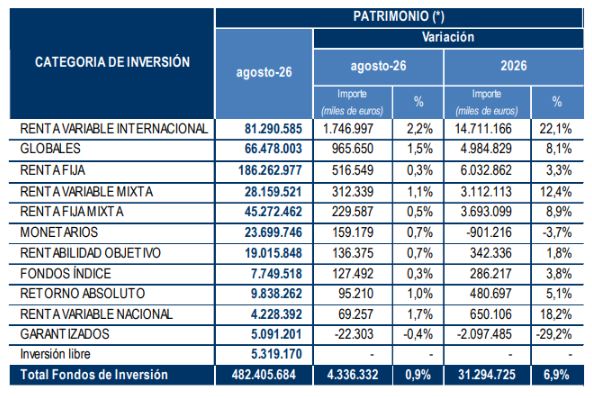
Los fondos de inversión evolucionaron en agosto con un nuevo incremento en su volumen de activos, apoyado tanto en las rentabilidades positivas obtenidas por los fondos de inversión como en los flujos netos positivos registrados en el mes, según recoge el informe mensual de Inverco con datos provisionales de agosto.

En agosto, el patrimonio de fondos de inversión aumentó en 4.336 millones de euros, (0,9% respecto al mes anterior), situándose en 482.406 millones de euros. En lo que va de año, el patrimonio acumula un incremento de 31.295 millones de euros (6,9%).

En el mes, el 69% del incremento del volumen de activos se debió a las revalorizaciones de carteras por efecto mercado, mientras que el 31% restante respondió a los nuevos flujos de inversión registrados en el mes.

La práctica totalidad de las categorías experimentaron aumentos en sus activos, sobre todo aquellas con mayor exposición a mercados de renta variable internacional, que lideraron el crecimiento del patrimonio en términos absolutos, con un incremento de 1.747 millones de euros, apoyado tanto en la evolución positiva de los mercados internaciones de acciones como en las suscripciones registradas.

Los fondos globales experimentaron un incremento de los activos bajo gestión de 966 millones de euros, explicado tanto por el efecto positivo de mercado como por nuevas suscripciones. Los fondos garantizados fue la única categoría que redujo su volumen de activos en el mes, con un descenso de 22 millones de euros debido a los reembolsos registrados.

Suscripciones y reembolsos

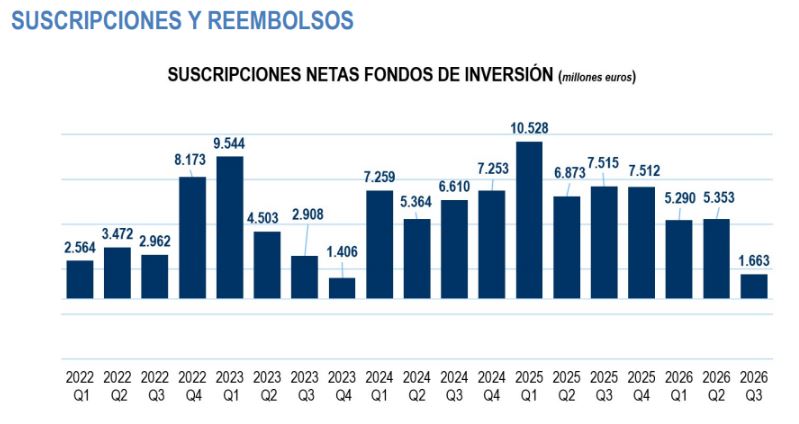
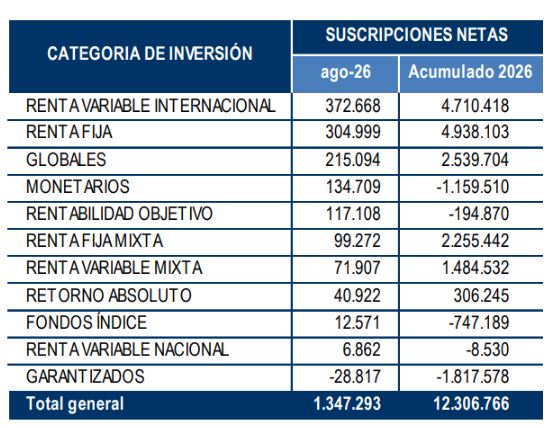
En agosto, los fondos de inversión registraron suscripciones netas de 1.347 millones de euros, lo que deja la cifra acumulada en el año en 12.307 millones de euros. El comportamiento de los flujos fue positivo en la práctica totalidad de las categorías.

Los Fondos de Renta Variable Internacional concentraron el mayor volumen de captaciones del mes, con 373 millones de euros con mayor intensidad en aquellas con mayor exposición a mercados emergentes. Esta categoría ya totaliza más de 4.710 millones de euros de entradas en lo que va de año.

Tras ellos, los fondos de renta fija registraron suscripciones netas de 305 millones de euros, concentrados mayoritariamente en su vertiente de largo plazo. Los fondos globales también registraron entradas de 215 millones de euros, mientras que los monetarios y de rentabilidad objetivo sumaron captaciones netas de 252 millones de euros en su conjunto. Adicionalmente, los fondos mixtos registraron suscripciones netas positivas de 171 millones.

En sentido contrario, únicamente los fondos garantizados registraron salidas (29 millones de euros) motivadas por vencimientos.

Rentabilidades

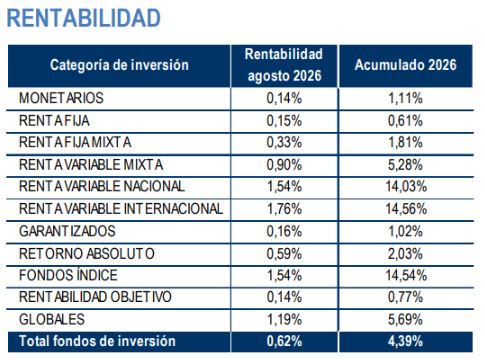
A fecha de elaboración del informe, los fondos de inversión experimentan en el mes una rentabilidad media positiva del 0,6%, situándose en el 4,4% en el acumulado del año. Las mayores rentabilidades se observaron en los fondos de renta variable internacional (1,8%) que ya acumulan en el año una rentabilidad del 14,6%, seguidos por los fondos de renta variable nacional que también ganan en el año más de 14%.

Los fondos globales registraron una rentabilidad positiva del 1,2% mientras que los fondos de renta variable mixta sumaron el 0,9%. Los fondos de renta fija mixta y renta fija obtuvieron rentabilidades del 0,3% y 0,2%, respectivamente.

La IA transformará las operaciones de gestión de activos

  |   Por  |  0 Comentarios

Canva

Un estudio global realizado a 178 altos directivos de gestoras de fondos publicado hoy por Clearwater Analytics revela un cambio decisivo en la industria de la gestión de activos: la mayoría de los gestores prevé que la inteligencia artificial transforme sus funciones operativas de front, middle y back office en los próximos 12 meses. El estudio, titulado «GenAI and the Data Divide» (IA generativa y la brecha de datos), refleja que el 62% de los gestores prevé que la IA transforme la forma en que las firmas generan y sintetizan la información, un 58% espera un cambio radical en los sistemas de soporte a la decisión y recomendaciones de carteras, y un 57% anticipa un impacto transformador en el modelado predictivo y los análisis de estrés.

La adopción se está acelerando en paralelo: el 95% de las firmas aumentó su presupuesto asignado a la IA el año pasado, y el 85% planea incrementarlo al menos un 50% más en los próximos 12 meses. Sin embargo, el análisis también identifica el factor determinante para capturar dicha transformación: existe una brecha de 23 puntos porcentuales entre cómo las entidades valoran la exhaustividad de sus datos frente a su precisión: mientras que el 79% considera que sus datos son completos, solo el 56% cree que son precisos. Esta brecha se perfila como el principal diferenciador entre aquellas firmas que están obteniendo retornos medibles de su información y las que siguen esperando rentabilizarla.

Un año de transformación operativa

El informe refleja un consenso significativo entre los profesionales de la inversión sobre dónde ofrecerá la IA el impacto más profundo en los próximos 12 meses. En cabeza se sitúa la automatización del contenido y la síntesis de datos: el 62% de los gestores confía en que la IA facilite un cambio profundo o transformador en la creación de informes estandarizados y en la síntesis de datos complejos en resúmenes concisos.

La dependencia del sector del modelado predictivo también experimentará una renovación impulsada por la IA. El 57% de los encuestados prevé un impacto transformador en cómo sus firmas analizan datos históricos y actuales para pronosticar resultados y evaluar escenarios de prueba de estrés. Muy cerca, el 58% espera que la IA revolucione los sistemas de apoyo a la decisión, específicamente al proponer acciones potenciales o cambios de parámetros, como el reequilibrio de carteras en función de objetivos y restricciones específicos.

Souvik Das, director de Tecnología (CTO) de Clearwater Analytics, afirma: «Nuestros datos muestran que la comunidad global de inversión ya no siente solo curiosidad por la IA. La está desplegando para resolver las tareas operativas más intensivas en mano de obra en la gestión de activos. Al automatizar la carga pesada de la síntesis de datos y el modelado de escenarios, las firmas están recuperando miles de horas que ahora pueden redirigirse hacia actividades generadoras de alfa».

Éxito táctico en las operaciones del día a día

El estudio aporta también un balance sobre la eficacia de las herramientas de IA actualmente en uso. Lejos de ser un beneficio teórico, la IA ya está aportando ventajas tácticas medibles en el trabajo cotidiano. 

La primera de las ventajas, la interacción mediante lenguaje natural: El 73% de los gestores encuestados califica de «eficaz» el uso de agentes de IA de lenguaje natural para consultar plataformas de inversión con gran densidad de datos, gestión de riesgos y conciliación. En segundo lugar, análisis en profundidad: El 62% de los encuestados considera eficaces los agentes de IA para profundizar en temas complejos como el cumplimiento normativo, y casi la mitad (47%) describe estas herramientas como «muy eficaces».

En tercero, la automatización de flujos de trabajo: El impulso hacia el procesamiento directo de operaciones (straight-through processing) sigue ganando fuerza: el 63% de los gestores utiliza con éxito la IA para automatizar flujos de trabajo repetitivos, como la generación diaria de informes. La última de las ventajas, la orquestación multiagente: El 62% de las firmas señala haber tenido éxito al emplear la IA para desencadenar operaciones basadas en umbrales de datos o calendarios específicos, lo que indica un avance hacia comportamientos del sistema más autónomos y sofisticados.

Resolver el dilema de los datos

La calidad de los datos ha sido históricamente uno de los mayores desafíos del sector. Este estudio demuestra que los gestores comprenden ahora por qué resulta más decisiva que nunca. El 70% de los profesionales encuestados señala que el despliegue de la IA ha intensificado su atención en la gestión de datos, y un 8% califica este cambio de atención como «drástico». Dos tercios (66%) consideran que sus herramientas de IA son efectivas para gestionar las particularidades de los datos alternativos, un ámbito históricamente complejo de escalar.

Ese avance en los datos alternativos es real. Sin embargo, no ha logrado cerrar la brecha verdaderamente determinante: solo el 56% de las firmas califica sus datos como precisos o fiables, frente al 79% que los considera completos. La IA está focalizando la atención en los datos, pero aún no ha resuelto el problema de confianza subyacente.

«Lo que resulta sorprendente es que la adopción de la IA está obligando a los gestores de fondos a enfrentarse a los fundamentos de la gestión de datos como nada lo había hecho antes», añade Souvik Das. «La confianza observada en la gestión de datos alternativos es reveladora. Sugiere que las firmas que invierten en IA son también las que más invierten en garantizar la precisión de sus datos, y que ambas prioridades deben avanzar de la mano. Supone un cambio fundamental en la percepción que tiene la industria sobre la complejidad» concluye.

Divergencia en la adopción

Aunque la mayor parte del sector muestra una postura optimista, el estudio pone de relieve una brecha creciente entre líderes y rezagados. En diversas áreas —como la entrega de software y la coordinación de flujos de trabajo—, entre el 12% y el 18% de los gestores sigue previendo un «impacto menor o escaso» de la IA. Esta divergencia sugiere que, si bien la tecnología está preparada, la infraestructura interna y la madurez cultural de las firmas varían significativamente.

Aranceles, especuladores y menor oferta: qué hay detrás del alza del cobre

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

Los mercados de materias primas llevan tiempo en el foco de los inversiones. Recientemente, la atención se ha centrado en los metales, concretamente en el cobre. En la raíz se encuentra la reciente escalada de su cotización como consecuencia de la prohibición, por parte de la República Democrática del Congo (RDC), de las exportaciones de concentrado de cobre, “lo que agravó la situación de un mercado ya de por sí ajustado”, según explican desde UBS. 

La firma apunta a otro factor desestabilizador más: la producción de cobre en Chile y Perú ha seguido siendo “decepcionante”, con una producción acumulada en lo que va de año un 4% inferior a la del mismo periodo del año anterior, a pesar de un aumento del 2% interanual en junio. “Las interrupciones provocadas por las condiciones meteorológicas en Chile y la lentitud en la puesta en marcha de proyectos han lastrado la oferta”, aseguran en la firma.

Hasta aquí, los problemas en la oferta de cobre, a los que se suman tensiones en la demanda del metal. En este sentido, en UBS apuntan como factor adicional de tensión a un incremento de los envíos a Estados Unidos ante una posible decisión sobre las importaciones de cobre refinado, “lo que ha atraído el metal hacia el país, ha reconfigurado los flujos comerciales mundiales y ha reducido los stocks en otras áreas”, justifican.

Carsten Menke, Head Next Generation Research en Julius Baer, apunta que la Casa Blanca “se ha mantenido muy callada sobre el tema de los aranceles a la importación de cobre, y la aparente estrategia del presidente Trump de no hacer nada se está haciendo cada vez más evidente en el mercado”. En este contexto, Estados Unidos “sigue importando metal refinado, está agotando las existencias en otras regiones y, por tanto, ha impulsado los precios a máximos históricos”. En este punto, Menke señala que teniendo en cuenta que no hay un plazo límite para que el presidente Donald Trump tome una decisión, “se prevé que la tendencia continúe a corto plazo”.

¿Es sostenible la situación? 

Menke argumenta que la actual escasez del mercado “es artificial, no real”, lo que sugiere que “los precios deberían volver a niveles más justificados desde el punto de vista fundamental a medio plazo”. En este punto, explica que la revisión del mercado estadounidense del cobre relacionada con los aranceles “debería haberse realizado hace casi dos meses”. Hasta ahora -prosigue Merke-, “la Casa Blanca ha guardado silencio al respecto, lo que sugiere que el presidente Donald Trump aún no se ha decidido sobre la imposición de aranceles a la importación de metal refinado”. Estados Unidos es un importante importador neto de cobre refinado, principalmente procedente de Canadá, Chile y Perú. Al mismo tiempo, es un exportador neto de minerales y concentrados debido a la falta de capacidad nacional de fundición y refinado. 

“Trump tiene las siguientes opciones: aranceles a la importación del 15% a partir de enero de 2027 y/o del 30% desde de enero de 2028; no imponer ningún arancel y no hacer nada. No hacer nada significa dejar el mercado del cobre en el limbo, lo que parece ser la estrategia del presidente en este momento. El resultado es que Estados Unidos sigue importando metal refinado, que se va acumulando en forma de stock”, argumenta Menke.

Una situación que provoca alzas de precios, que, a su vez, se ve acelerada por un posicionamiento muy alcista de los operadores a corto plazo y especulativos en los mercados de futuros de Estados Unidos. “Por una vez, los operadores chinos parecen estar al margen de la especulación”, asegura Menke, que asegura que teniendo en cuenta que Donald Trump no tiene un plazo límite para tomar una decisión, “se prevé que los precios del cobre se mantengan elevados, al menos a corto plazo”, aunque deberían volver a niveles más justificados desde el punto de vista fundamental a medio plazo.

En UBS opinan que la demanda mundial de cobre sigue respaldada por una actividad económica resistente, el crecimiento constante de China y la inversión relacionada con la inteligencia artificial en toda Asia -el cobre, entre otras materias primas, se utiliza en cables y la alimentación de vehículos y redes eléctricas, como recuerda Aneeka Gupta, Director, Macroeconomic Research, WisdomTree-. Por lo tanto, “dado que es probable que el mercado se mantenga en déficit hasta finales de año, la debilidad de los precios debería ser limitada”, por lo que la firma mantiene una visión constructiva sobre el cobre, de tal forma, que espera que los precios alcancen su objetivo de 15.500 USD/mt en los próximos trimestres, por lo que recomienda una exposición larga.

Sin embargo, otras firmas que observan riesgos en este escenario. En Bank of America señalan que si bien se acelerarán las inversiones en resiliencia energética y que se prevé que las restricciones de oferta mantengan el déficit de oferta en 2026 y en 2027, también recuerdan que la demanda de metales en China se ha ralentizado y podría crecer tan solo un 0,5% interanual en 2026, el crecimiento más débil desde 1988. Además, la demanda en Europa y Estados Unidos se está ralentizando debido a la guerra con Irán. 

Como riesgos a la baja para el precio del cobre, la firma apunta al impacto de las guerras comerciales en la confianza; posibles re exportaciones por parte de China y una “drástica ralentización” de la demanda mundial el año que viene.

La riqueza mundial aumentó más del 10% en 2025

  |   Por  |  0 Comentarios

Canva

La riqueza mundial creció en 2025 a su ritmo más rápido desde 2017, marcando el tercer año consecutivo de crecimiento. La última edición del Global Wealth Report de UBS muestra un aumento generalizado de la riqueza personal, impulsado por la solidez de los mercados financieros y el incremento de los activos no financieros, con un crecimiento de la riqueza media superior al de la producción económica mundial. Sin embargo, este crecimiento fue desigual, con diferencias entre regiones y segmentos de riqueza.

El patrimonio personal mundial aumentó un 10,8% en términos de dólares estadounidenses, superando significativamente el crecimiento observado en 2024 (4,6%) y 2023 (4,2%). El crecimiento de la riqueza fue más sólido en Europa, Oriente Medio y África (EMEA), con un 17,5%, seguido de América, con un 8,5%. Asia-Pacífico (APAC) registró un crecimiento del 5,9%, una aceleración respecto a 2024. Estas diferencias regionales reflejan en parte las fluctuaciones monetarias –en particular, la depreciación del dólar estadounidense–, que amplificaron los aumentos del patrimonio fuera de Estados Unidos, según recoge el informe.

La 17a edición del Global Wealth Report destaca las siguientes tendencias a nivel mundial y regional:

  1. Los adultos de Norteamérica siguieron siendo de media los más ricos, con un patrimonio por adulto de 660.000 dólares de media, seguidos por Australia y Nueva Zelanda, con casi 590.000, mientras que Europa  Occidental superó los 330.000.
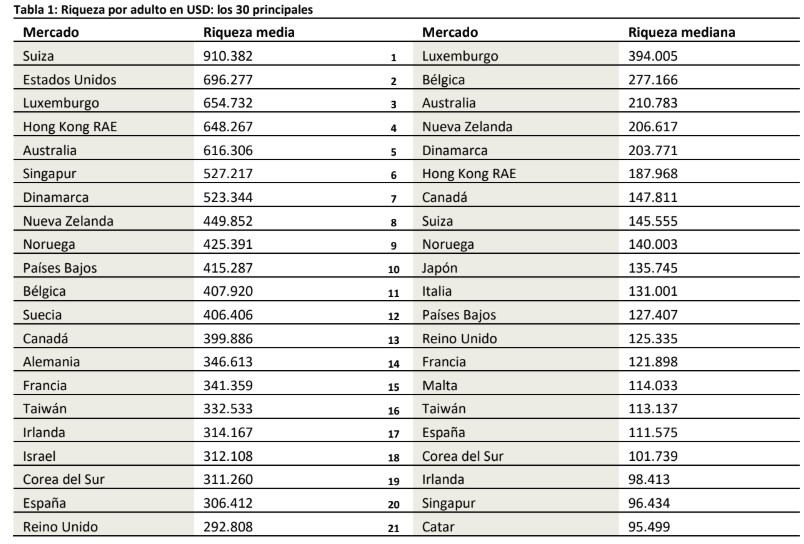
  2. Por su parte, Suiza siguió encabezando la clasificación en cuanto a riqueza media por adulto, con 910.382 dólares,  seguida por Estados Unidos y Luxemburgo.
  3. Desde 2020, Corea del Sur ha liderado el crecimiento de la riqueza media real por adulto entre los  mercados analizados, con aumentos de más del 50%, junto con Croacia, Noruega, Letonia, Taiwán y  Bulgaria, registrando importantes incrementos por encima del 25%.
  4. El número de millonarios en dólares estadounidenses aumentó un 1,5% en 2025, lo que equivale a casi un millón de nuevos millonarios a nivel mundial, o más de 2.600 por día.
  5. Estados Unidos concentró casi la mitad de los nuevos millonarios en 2025, con más de 440.000 personas,  seguido de China continental, Japón, Alemania, Reino Unido y Francia. Cada uno de ellos cuenta con más de 2 millones de millonarios en total.
  6. Más de la mitad de la riqueza personal mundial siguió concentrándose en Estados Unidos y China continental en conjunto, lo que subraya su continuo dominio.
  7. La proporción de adultos en el tramo de riqueza más bajo, es decir, por debajo de los 10.000 dólares, descendió de casi el 75% en 2000 a poco más del 41% en 2025, a pesar de que los segmentos medio y alto se expandieron.
  8. Si se analizan los cambios desde 2020, las tendencias de la riqueza mundial revelan una divergencia creciente entre la riqueza media y la mediana, lo que pone de manifiesto las diferencias en el aumento de  la riqueza entre los distintos hogares.

“El patrimonio mundial está evolucionando a un ritmo acelerado, y su crecimiento se ve cada vez más  condicionado por las cambiantes condiciones económicas, la evolución tecnológica y las nuevas fuentes de  oportunidades en los distintos mercados. Para los clientes, estas dinámicas suponen tanto complejidad como  posibilidades de elección. En este contexto, es fundamental contar con la información adecuada y con un  socio de confianza que les ayude a afrontar la incertidumbre, aprovechar las oportunidades globales y tomar  decisiones seguras a largo plazo para proteger y hacer crecer su patrimonio”, indica Iqbal Khan, copresidente de UBS Global Wealth Management.

“El patrimonio mundial ha aumentado por tercer año consecutivo y a un ritmo notablemente más rápido, ya  que la riqueza media por persona creció a un ritmo que superó con creces el crecimiento económico  mundial. En este contexto, una gestión patrimonial disciplinada es más importante que nunca. Los clientes  recurren a socios de confianza con alcance global, conocimiento del mercado local y capacidades integradas  para ayudarlos a gestionar, hacer crecer y preservar lo que más les importa” comenta Robert Karofsky, copresidente de UBS Global Wealth Management.

Pablo Carrasco, director general de UBS Wealth Management en España, añade: “España se mantiene entre los países con mayores niveles de ahorro y riqueza de Europa, destacando por la  amplitud y el equilibrio en la distribución de su patrimonio. A medida que la riqueza de los hogares continúa  creciendo de forma sostenida, el peso relativamente bajo de los activos financieros frente a otras economías  avanzadas refleja un margen considerable para seguir profundizando en la gestión patrimonial”.  

Los segmentos de mayor riqueza cobraron impulso 

El crecimiento fue especialmente notable en los segmentos de patrimonio superiores a 5 millones de dólares  —los «hermanos mayores» de los millonarios corrientes (EMILLIs), con activos de entre 1 y 5 millones de  dólares—, que representan un grupo en rápido crecimiento dentro de la población acomodada mundial.

Estos niveles superiores, que abarcan desde los 5 millones hasta los 100 millones de dólares, se han expandido rápidamente tanto en número como en patrimonio total. Esta aceleración fue especialmente pronunciada en mercados como China continental, Australia y Estados  Unidos, lo que pone de relieve el creciente dinamismo y la profundidad del crecimiento en la parte más alta  del espectro de riqueza. 

Más allá de la expansión de la riqueza en los segmentos más altos, el informe destaca cómo la composición de los activos ha influido en los resultados. Para muchos hogares, especialmente hasta el nivel de los EMILLI, la vivienda ha seguido siendo el activo predominante, lo que puede limitar la participación en las ganancias generadas por los mercados.

Al mismo tiempo, la proporción de activos líquidos e invertibles ha aumentado  durante la última década en los principales mercados seleccionados, con una elevada riqueza media por  adulto, lo que apunta a un cambio gradual hacia una riqueza más vinculada al mercado.

De cara al futuro, aunque es probable que la riqueza mundial siga creciendo, los resultados dependerán cada vez más del acceso a activos en los que invertir y de la capacidad de diversificar, lo que determinará en qué  medida se repartirán las ganancias futuras. 

Tabla de riqueza por adulto, Fuente: UBS

EthiFinance renueva su Comité Ejecutivo tras la integración con ESG Book

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

EthiFinance ha renovado su Comité Ejecutivo paneuropeo, que refleja las raíces europeas del Grupo y su ambición internacional, con el objetivo de convertirse en el principal referente europeo e independiente en rating de crédito y de sostenibilidad.

Esta renovación llega tras la integración de EthiFinance y ESG Book, anunciada el pasado mes de julio, que dio lugar a una de las mayores agencias independientes de rating de crédito y de sostenibilidad de Europa.

Bajo la nueva organización,Carol Sirou continúa como Group Chief Executive Officer (CEO), con 30 años de experiencia en servicios financieros en Europa y Estados Unidos, incluidos puestos de responsabilidad en Standard & Poor’s Ratings

El nuevo Comité incorpora a Gemma McCarthy-Maidment y Darren Clarke, procedentes de ESG Book, como Chief Product Officer y Chief Technology & Information Officer, respectivamente

También forman parte del Comité Xavier Leroy, Head of ESG; Adolfo Estévez Beneyto, Head of Credit Ratings; Julia Haake, Chief Revenue Officer; y Marc Banget-Mossaz, Chief Financial, People & Legal Officer

La operación combina los datos, ratings y capacidades de análisis de ambas compañías bajo una misma estructura, con un equipo de más de 200 profesionales en Europa, Estados Unidos, India y Japón, cobertura de más de 10.000 compañías y más de 500 clientes.

Carol Sirou, Group Chief Executive Officer de EthiFinance, enmarca esta renovación en la transformación que atraviesa el sector y cuya “ola de consolidación está transformando actualmente el mercado europeo de ratings”. Por ello, “EthiFinance pretende desempeñar un papel clave ofreciendo una propuesta integral y competitiva que combine cobertura global, experiencia financiera y en sostenibilidad, tecnología de vanguardia, capacidades de distribución escalables e inteligencia artificial. Nuestro nuevo Comité Ejecutivo representa esta ambición colectiva y contribuirá a impulsar la próxima etapa del desarrollo de la compañía”.

EthiFinance es el único actor europeo con experiencia tanto en ratings de crédito como en ratings de sostenibilidad. El Grupo cubre una amplia variedad de clases de activos, ofrece a inversores, compañías e instituciones financieras una gama completa de soluciones, accesibles a través de una plataforma tecnológica integrada, y se posiciona como una alternativa sólida frente a las agencias estadounidenses que dominan actualmente el mercado.

Impact Bridge incorpora a David Rodríguez y Cristiano Bartolini para reforzar sus equipos de deuda y private equity

  |   Por  |  0 Comentarios

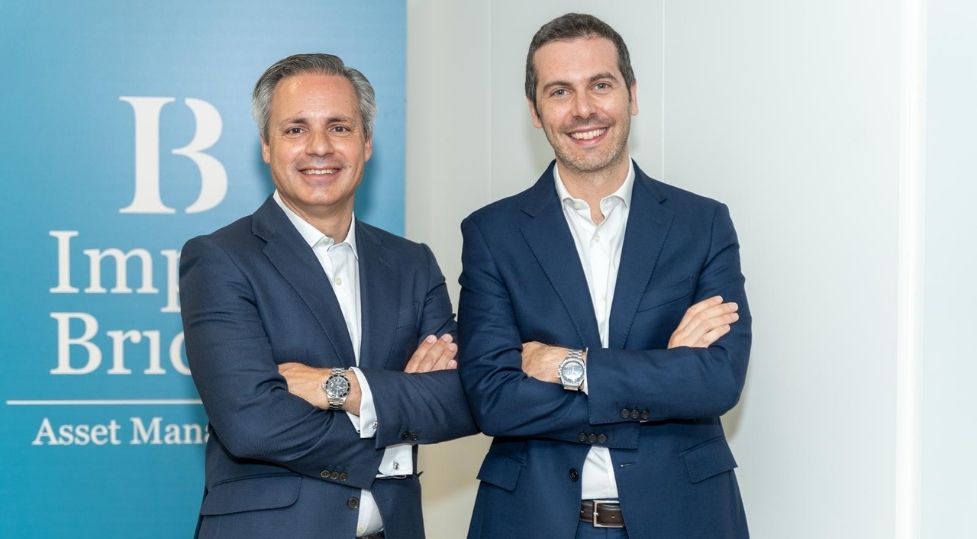
Foto cedidaDavid Rodríguez (izquierda), Managing Director en las estrategias de deuda y Cristiano Bartolini, director Senior en el fondo de private equity, IB Sustainable AgriFood I.

Impact Bridge Asset Management da un paso más en su apuesta por el talento en el ámbito de la inversión de impacto con la incorporación de dos profesionales con amplia experiencia. Por un lado, David Rodríguez se suma a la gestora como Managing Director en las estrategias de deuda, y Cristiano Bartolini, por su parte, llega a la firma en calidad de Director Senior en el fondo de private equity, IB Sustainable AgriFood I.

Fundada en 2018, Impact Bridge es una gestora de instituciones de inversión colectiva española con más de 550 millones de euros bajo gestión, especializada en inversión de impacto de calidad y centrada en proyectos que generan un impacto auténtico, intencionado y medible. Su equipo asciende a una treintena de profesionales con una dilatada experiencia en las más prestigiosas firmas de gestión de activos, capital riesgo, banca de inversión y mundo académico.

David Rodríguez, CFA, cuenta con más de 20 años de experiencia en el ámbito de financiación, especializado en financiación estructurada y reestructuración de deuda. Procede de Alantra, donde ocupaba el cargo de Head of Credit Opportunities, centrado en el sur de Europa. A lo largo de su carrera ha ocupado posiciones de responsabilidad en firmas como Ben Oldman Partners, CaixaBank y Barclays, donde dirigió la Unidad de Reestructuración Corporativa. Ha participado en operaciones de financiación apalancada y ha liderado algunos de los mayores procesos de reestructuración en España. Es licenciado en Administración de Empresas y Derecho por la Universidad Carlos III y Executive MBA por el IESE. Compagina su actividad profesional con la docencia en el Máster en Reestructuración e Insolvencia en la Universidad Carlos III de Madrid.

Cristiano Bartolini cuenta con 15 años de experiencia en finanzas, desarrollada en los ámbitos del M&A y capital riesgo. Hasta su incorporación a Impact Bridge, ocupaba la posición de director de Inversión en Alantra Private Equity. Durante su experiencia en capital privado, se especializó en el sector de la alimentación, participando en operaciones destacadas como la de Frías Nutrición -empresa líder en bebidas vegetales vendida al Grupo Refresco en 2024- y Surexport, grupo global especializado en la producción y comercialización de frutos rojos. Anteriormente formó parte del equipo de M&A de BNP Paribas en Milán y Madrid. Es licenciado en Administración de Empresas por la Universidad de Bolonia y cuenta con un Máster en Finanzas en la Universidad Bocconi de Milán. En la actualidad, es miembro del Comité “Under 40” de SpainCap, cuyo objetivo es impulsar el capital privado en España.

“En Impact Bridge siempre hemos creído que los proyectos se construyen, sobre todo, alrededor de las personas. Incorporar a profesionales con la experiencia, el criterio y los valores de David y Cristiano nos permite seguir fortaleciendo nuestras capacidades sin perder aquello que nos define: una forma de invertir rigurosa, cercana y orientada a generar un impacto positivo, medible y duradero para nuestros inversores y para la sociedad”, señala Arturo Benito, CEO de Impact Bridge.

La Française refuerza su presencia en Iberia con el nombramiento de Gonzalo Thomé Romeo

  |   Por  |  0 Comentarios

Foto cedida

La Française Finance Services (LFFS), la plataforma de distribución multiactivos de La Française (la división de gestión de activos de Crédit Mutuel Alliance Fédérale), ha nombrado a Gonzalo Thomé Romeo nuevo responsable de ventas sénior para Iberia, con efecto desde el 17 de agosto de 2026. En este cargo, Gonzalo reportará directamente a Reyes García-Reol, responsable de La Française para Iberia.

Trayectoría profesional

Gonzalo Thomé Romeo, CAd, cuenta con 18 años de experiencia en la industria de la gestión de activos. Inició su carrera en el sector financiero en 2007 como gestor de carteras y analista de inversiones en Altex Partners, antes de incorporarse a Banco Sabadell en 2012 como gestor de carteras multigestión. En 2015 se unió a Inversis Banco, donde desempeñó inicialmente los cargos de responsable de análisis de fondos de renta fija y retorno absoluto, así como de subdirector comercial. Posteriormente, en 2019, se incorporó a Liontrust Asset Management como director comercial para clientes institucionales y mayoristas en Iberia y Latinoamérica. Más recientemente, ocupó el puesto de director asociado de ventas para clientes institucionales y mayoristas de Iberia en Fidelity International.

«Gonzalo aporta una combinación de experiencia en gestión de carteras, gestión comercial y un profundo conocimiento de los mercados institucionales y mayoristas de Iberia, que son fundamentales para nuestra estrategia de crecimiento en España. Su perfil sénior y su capacidad para gestionar las relaciones con los clientes, tanto a nivel estratégico como técnico, serán clave para continuar nuestro desarrollo en la región», ha comentado sobre este fichaje Reyes García-Reol.

Gonzalo Thomé Romeo posee un MBA por la IE Business School y es Ingeniero Agrónomo por la Universidad Politécnica de Madrid. Asimismo, cuenta con la certificación Certified Advisor (CAd).