La independencia de los bancos centrales se considera un pilar de la estabilidad de precios y económica. Sin embargo, en los últimos años se ha intensificado la presión política sobre estas instituciones, en un contexto marcado por crisis sucesivas, elevados niveles de deuda y expectativas cada vez más amplias. Desde Janus Henderson Investors, el gestor y Head of High Yield Tom Ross analiza los factores detrás de esta tendencia y sus posibles implicaciones para inversionistas en renta fija.
La independencia operativa exige que los bancos centrales mantengan la disciplina, incluso cuando sus decisiones resultan impopulares. No obstante, esta independencia no siempre ha sido la norma. Hasta 1997, por ejemplo, el ministro de Economía del Reino Unido fijaba el principal tipo de interés oficial y el Banco de Inglaterra desempeñaba un papel asesor. Incluso en Estados Unidos se han documentado episodios de presión política sobre la Reserva Federal. En la actualidad, la influencia suele ejercerse de forma más indirecta, mediante nombramientos o cambios en los mandatos. La designación de perfiles considerados más afines puede modificar el rumbo de la política monetaria, aunque también puede debilitar la credibilidad institucional si el mercado percibe que las decisiones responden a prioridades políticas.
Mandatos cada vez más amplios
Los mandatos son esenciales para la independencia de los bancos centrales, pero también pueden convertirse en un canal de intervención. Incorporar objetivos relacionados con el empleo, la financiación de programas o la reducción de desigualdades puede parecer constructivo, aunque corre el riesgo de difuminar las responsabilidades institucionales y generar expectativas difíciles de cumplir. También existe un sesgo estructural a favor de una política monetaria más acomodaticia. Los ciclos políticos suelen favorecer tasas bajas antes de unas elecciones o durante periodos de tensión económica. Cuando un banco central parece alinearse con estas preferencias, los inversionistas pueden exigir una prima de riesgo mayor para compensar la incertidumbre sobre su independencia.
El punto de inflexión tras la crisis financiera
La crisis financiera global transformó el papel de los bancos centrales. La respuesta de emergencia, a través de la expansión cuantitativa —o quantitative easing (QE)— y la provisión de liquidez, amplió enormemente el alcance percibido de la política monetaria. Herramientas que inicialmente eran extraordinarias pasaron a formar parte del marco habitual y los balances de los principales bancos centrales aumentaron de forma considerable. Ese cambio también modificó las expectativas de los gobiernos. Si los bancos centrales podían estabilizar el sistema financiero, respaldar el crecimiento y evitar la deflación, surgía la tentación de utilizar esas herramientas para objetivos cada vez más amplios. En algunos casos, la política monetaria comenzó a sustituir a decisiones fiscales más controvertidas, reforzando la idea de que los bancos centrales podían asumir una parte desproporcionada de la estabilización económica.
El mercado como contrapeso
A pesar de estas presiones, los mercados financieros conservan cierta capacidad disciplinaria. Episodios de fuertes movimientos en los precios, ligados a dudas sobre la sostenibilidad fiscal o posibles errores de política, pueden obligar a los gobiernos y bancos centrales a recalibrar sus decisiones. La reacción al “minipresupuesto” del Reino Unido en 2022 es un ejemplo de cómo el mercado puede actuar como un mecanismo de corrección, aunque de forma reactiva y no exenta de volatilidad.
Los mandatos son esenciales para la independencia de los bancos centrales, pero también pueden convertirse en un canal de intervención. Además, existe un sesgo estructural a favor de una política monetaria más acomodaticia
Los costes de financiación soberana no dependen únicamente de la inflación y las expectativas de crecimiento. También reflejan la percepción sobre la solidez de las instituciones. Aunque la independencia de un banco central es difícil de cuantificar, forma parte de la evaluación de riesgo que realizan los inversionistas.
Más allá del objetivo de inflación
El objetivo de inflación sigue siendo un ancla clave, pero puede resultar demasiado estrecho si se centra exclusivamente en los precios al consumo e ignora otras variables, como la inflación de activos o las condiciones del crédito. Además, la política monetaria tiene limitaciones. En una crisis, los bancos centrales pueden reaccionar con rapidez mediante cambios en las tasas o inyecciones de liquidez, pero una respuesta fiscal posterior puede resultar necesaria para repartir mejor el esfuerzo de estabilización.
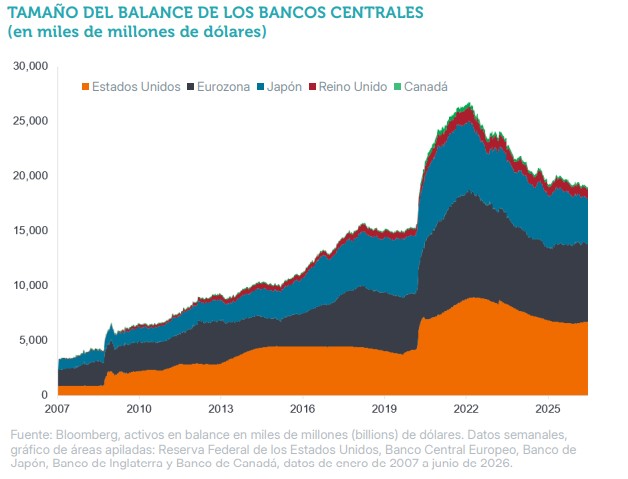
Gráfico sobre el balance de los bancos centrales. Fuente: Janus Henderson para Funds Society Latam
A ello se suma un entorno internacional más fragmentado. La coordinación entre bancos centrales se desarrolló durante una etapa de mayor liderazgo estadounidense y confianza en las instituciones multilaterales. Hoy, las sanciones, la gestión de reservas y los sistemas de pago se observan cada vez más desde una perspectiva competitiva, lo que complica la cooperación y puede afectar a la confianza entre contrapartes.
La renta fja a corto plazo y determinados segmentos titularizados con estructuras a tipo flotante pueden ofrecer herramientas para gestionar la incertidumbre sobre tasas en este entorno
¿Qué significa para los inversionistas en renta fija?
La tensión entre independencia e influencia política probablemente no desaparecerá. Con niveles de deuda elevados y un margen fiscal más limitado, las decisiones monetarias tienen consecuencias distributivas cada vez más visibles. Al mismo tiempo, la capacidad para responder a futuras crisis puede ser menor que en ciclos anteriores, aumentando la dependencia de los bancos centrales y reforzando el proceso de politización. Para los inversionistas, esto puede traducirse en primas de riesgo más altas, un mayor costo de capital y más volatilidad en las curvas de tasas.
En este entorno, la duración adquiere una relevancia especial. Los activos de renta fija a corto plazo y determinados segmentos titulizados con estructuras a tipo flotante pueden ofrecer herramientas para gestionar la incertidumbre sobre las tasas, aunque cualquier asignación debe evaluarse de acuerdo con sus riesgos específicos.Desde la perspectiva del crédito, también es importante analizar los niveles de endeudamiento sin perder de vista que las empresas necesitan asumir cierto riesgo financiero para seguir siendo competitivas.
En áreas como la inteligencia artificial, donde existe una intensa actividad inversora, la selectividad resulta esencial. Más allá de los grandes hyperscalers, pueden existir oportunidades en compañías y segmentos que ayuden a resolver cuellos de botella y presenten un perfil de valor relativo más atractivo. En definitiva, independientemente del grado de autonomía formal de cada institución, llegará un momento en que los bancos centrales deban retirar las medidas acomodaticias. Para los inversionistas en renta fija, comprender cómo interactúan la política, la credibilidad institucional y las condiciones del mercado será clave para posicionarse ante ese cambio.
Gráfico de estabilización económica. Fuente: Janus Henderson para Funds Society Latam
 Por Beatriz Zúñiga
 Por Funds Society