Fidelity: ¿Dónde buscar para dar un sesgo defensivo a la cartera?

  |   Por  |  0 Comentarios

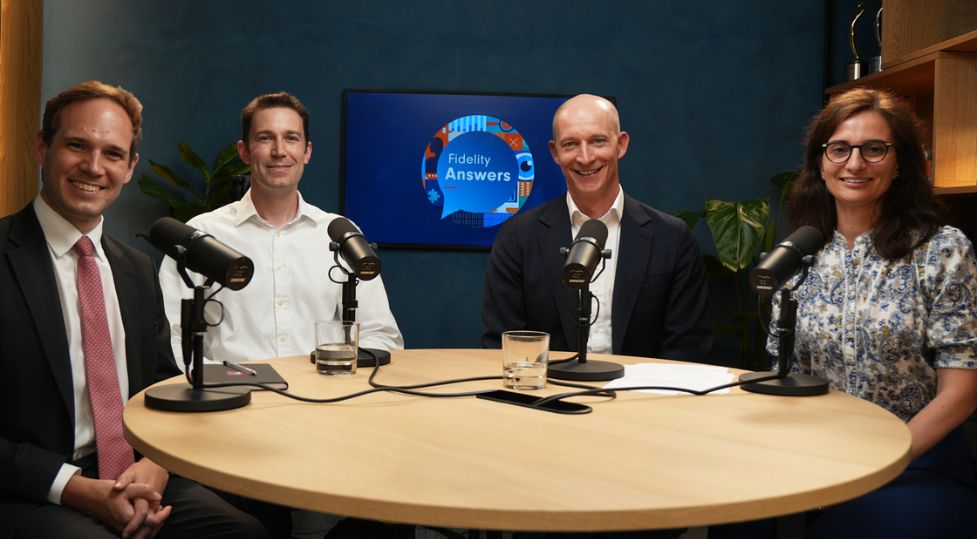
Foto cedidaDe izquierda a derecha: Alex Laing, gestor; Tristan Purcell, gestor; Sebastian Morton-Clark, editor de contenido global, y Rebecca Motta, directora de Análisis UK.

El auge de la inversión en IA ha desviado capital de otros segmentos de los mercados de capitales mundiales que, de otro modo, podrían estar recibiendo más atención. Como consecuencia, las valoraciones relativas de empresas que durante mucho tiempo han gozado de una alta cotización han caído. Sin embargo, estas distorsiones pueden crear oportunidades de cobertura útiles si existe preocupación por que algunos sectores estén peligrosamente sobrevalorados. Esa es la conclusión principal de una de las últimas ediciones del podcast «Fidelity Answers», que pretende dar respuesta a la inquietud que se ha generado entre los inversores bursátiles en los últimos meses.

En el actual contexto de mercado, la inflación es motivo de preocupación. El nuevo presidente de la Reserva Federal, Kevin Warsh, parece estar apostando por un posible ciclo de endurecimiento monetario que comenzaría a finales de este año, en lugar de la esperada bajada de los tipos. Además, el balance de la Fed podría seguir contrayéndose, lo que absorbería parte de la liquidez adicional que ha financiado casi dos décadas de subidas en el mercado bursátil.

Estos factores, sumados a la creciente concentración del mercado, ha suscitado una nueva ronda de preguntas sobre hasta dónde nos puede llevar el auge impulsado por la inversión en IA. Y sobre cómo pueden los inversores proteger sus carteras frente a cualquier corrección de la tendencia.

El gestor de fondos Tristan Purcell gestiona una serie de carteras defensivas que busca respuestas a esas preguntas. Su estrategia tiene como objetivo diversificar el riesgo entre diversos sectores. Pero está claro que algunos se han revalorizado menos que otros, y eso crea oportunidades de compra en activos con unas perspectivas sólidas a largo plazo. «En este momento, es evidente que hay mucho entusiasmo en torno a los segmentos del mercado relacionados con la IA», afirma y añade que el riesgo, incluso si los fundamentales se mantienen y los hiperescaladores siguen invirtiendo, es que los múltiplos sean demasiado altos y se produzca un fuerte impacto en la confianza del mercado. «Estamos encontrando oportunidades interesantes en algunos sectores tradicionalmente más cíclicos, como ciertas empresas industriales, donde los múltiplos están bastante deprimidos», concluye.

Sembrando las semillas

La analista Emma Newey Clark aporta a los gestores de fondos ideas para inversiones en el sector sanitario, que se han visto afectadas por la fuerte caída de las valoraciones. «A medida que los inversores se dan cuenta de lo mucho que han subido las cotizaciones de las tecnológicas, sin duda empiezan a fijarse en los sectores que no han seguido ese ritmo y en cuáles estarán más protegidos», asegura. También observa áreas en las que hay empresas con un crecimiento de entre un dígito medio y alto que están más baratas que nunca, tanto en términos absolutos como relativos.

Otro gestor, Alex Laing, señala indicios de que los ciclos bajistas de larga duración en otras industrias importantes podrían estar llegando a su fin natural. «Cada ciclo lleva en sí mismo las semillas de su propia desaparición», sentencia. El experto explica que un ciclo bajista acaba impulsando, tarde o temprano, un ciclo alcista. «Destacaría el sector automovilístico mundial y, sin duda, todo lo relacionado con la construcción; parece que, en muchas de esas categorías, al menos estamos tocando fondo y la situación no va a empeorar».

Las estrategias de Laing se han beneficiado del auge de la IA. Las empresas de servicios públicos y del sector energético en las que invierte, consideradas durante mucho tiempo activos conservadores y de bajo rendimiento, se han vuelto atractivas debido a las enormes necesidades energéticas de los centros de datos de IA. Sin embargo, sostiene que los argumentos de inversión para estas empresas van más allá de la mera inversión en IA, lo que las hace más resistentes a cualquier desaceleración de la tendencia tecnológica y no duda de que «en un día similar al DeepSeek Day, algunas de esas acciones sufrirían una caída». Sin embargo, no cree que los fundamentos estén tan correlacionados con el sector de la IA pura «como a veces se da a entender».

Pone como ejemplo la tendencia hacia la electrificación en Dinamarca. La longitud de las redes de transporte prácticamente se ha duplicado allí en los últimos 15 años, y las inversiones en capital de sus principales operadores de transporte se han triplicado, a medida que se ha ido transformando un sistema que dependía en gran medida de los combustibles fósiles en uno centrado en las energías renovables y la energía eólica, que alimentará los vehículos eléctricos y la transición energética. «Eso no se debió a que los centros de datos tuvieran que construirse en Dinamarca antes que en cualquier otro lugar», argumenta, para explicar que se debió a que «en la práctica, es el precursor de la transición energética que estamos viendo en varios países, y a la necesidad de lidiar con la dinámica de la misma, con flujos fluctuantes y con instalaciones de generación de energía situadas en el mar en lugar de junto a las ciudades».

Deuda de los hiperescaladores

Otro ámbito tradicionalmente más defensivo para los inversores es el mercado de deuda, donde puede resultar difícil alcanzar las espectaculares rentabilidades bursátiles de los últimos años, pero donde los rendimientos del 5% o superiores han convertido a la renta fija en una parte más natural de la cartera de muchos inversores institucionales. El interés resultante ha provocado un estrechamiento de los diferenciales en el crédito corporativo, lo que ofrece poca prima por el riesgo adicional que conlleva este año. Sin embargo, la directora de análisis, Rebecca Motta, señala que la creciente oferta de emisiones de deuda relacionadas con la IA ofrece algunas nuevas oportunidades, ya que las emisiones de deuda de los hiperescaladores «suelen tener una calificación de AA o superior», afirma.

Asimismo, Motta se muestra optimista respecto a la deuda adicional que están asumiendo las empresas eléctricas y de servicios públicos para suministrar la energía necesaria. «En Estados Unidos, el aumento de la demanda eléctrica derivado de la IA es evidente y, sin duda, las empresas de servicios públicos tienen que invertir mucho», hasta tal punto, que «se ha convertido en una parte muy importante del mercado de grado de inversión».

Sin embargo, se muestra más cautelosa respecto a otras áreas de deuda vinculadas a la IA y cita como ejemplo que «muchas de las empresas que emiten deuda llevan poco tiempo en el mercado o han pasado de ser empresas de criptomonedas a empresas de centros de datos», mientras concluye que existen muchas dudas sobre la necesidad de la inversión y la rentabilidad. «Por ahora, estamos abordando las emisiones de los centros de datos con cierta cautela», admite.

Diversificar el riesgo

Purcell también está analizando los distintos sectores afectados por toda esta evolución, pero prefiere diversificar su riesgo por toda la economía en lugar de centrarse en sectores específicos. «No intentamos crear una cartera defensiva limitándonos a realizar grandes asignaciones a los sectores defensivos, como los productos básicos, los servicios públicos o el sector farmacéutico«, afirma y cree que si un inversor se limita a realizar estas grandes asignaciones generales, «sigue existiendo la posibilidad de que surja algún acontecimiento que afecte a todo el sector de golpe». En este punto, recuerda que el año pasado se produjo el caso RFK y todos los aranceles y las políticas de nación más favorecida que afectaron al sector farmacéutico, «por lo que, a pesar de ser un sector defensivo, también se vio afectado». Por lo tanto, intenta «crear el carácter defensivo de la cartera empresa por empresa».

Además del sector industrial, también ha estado analizando de cerca el sector financiero y los mercados japoneses, donde el aumento del crecimiento y la inflación han cambiado por fin el rumbo del interés de los inversores. Pero también en este caso se muestra prudente a la hora de distinguir entre los diferentes segmentos. Así, a nivel agregado, le interesa el sector financiero como sector cíclico debido a los bancos, pero admite que no tiene ninguna participación en bancos. «Contamos con bolsas de valores, que se benefician cuando hay mucha volatilidad, ya que la gente opera más», asegura.

En el caso de las compañías de seguros, admite que no posee aseguradoras de vida «porque tienden a verse afectadas por los rendimientos de los bonos». En cambio, sí cuenta con muchas aseguradoras de no vida, como las de automóviles, «cuyos beneficios dependen de la frecuencia con la que la gente presente reclamaciones. O reaseguradoras, que dependen de las condiciones meteorológicas».  En definitiva, Purcell ve «evidente» que los mercados atraviesan períodos de «increíble concentración», y  que durante mucho tiempo ha funcionado bien invertir en fondos pasivos y seguir el índice de referencia. «Pero está claro que poner todos los huevos en la misma cesta no es necesariamente lo más acertado», sentencia.
AllianceBernstein: Entonces, ¿por qué no lo tienes en cartera?

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

Podría decirse que los mercados de renta variable actuales son los más concentrados, interconectados y expuestos a riesgos correlacionados de la era moderna. En este entorno frágil, creemos que los inversores necesitan algo más que una simple exposición a las acciones que han impulsado las rentabilidades recientes del mercado. Es esencial una selección disciplinada de valores y unos objetivos de riesgo claros, así como la convicción sobre qué no incluir en la cartera.

Las infraponderaciones siempre han sido importantes para los gestores activos de renta variable. Pero hoy en día, creemos que lo son aún más, ya que un pequeño grupo de empresas de megacapitalización domina el índice, mientras que el gasto en infraestructura de IA, las exposiciones superpuestas a los índices de referencia y los flujos de inversión circulares están haciendo que algunos sectores sean cada vez más interdependientes. Por ejemplo, un cambio en la demanda de GPU o en los gastos de capital (capex) de los hiperescaladores puede repercutir ahora en las acciones relacionadas con los semiconductores, la nube, los centros de datos y la energía.

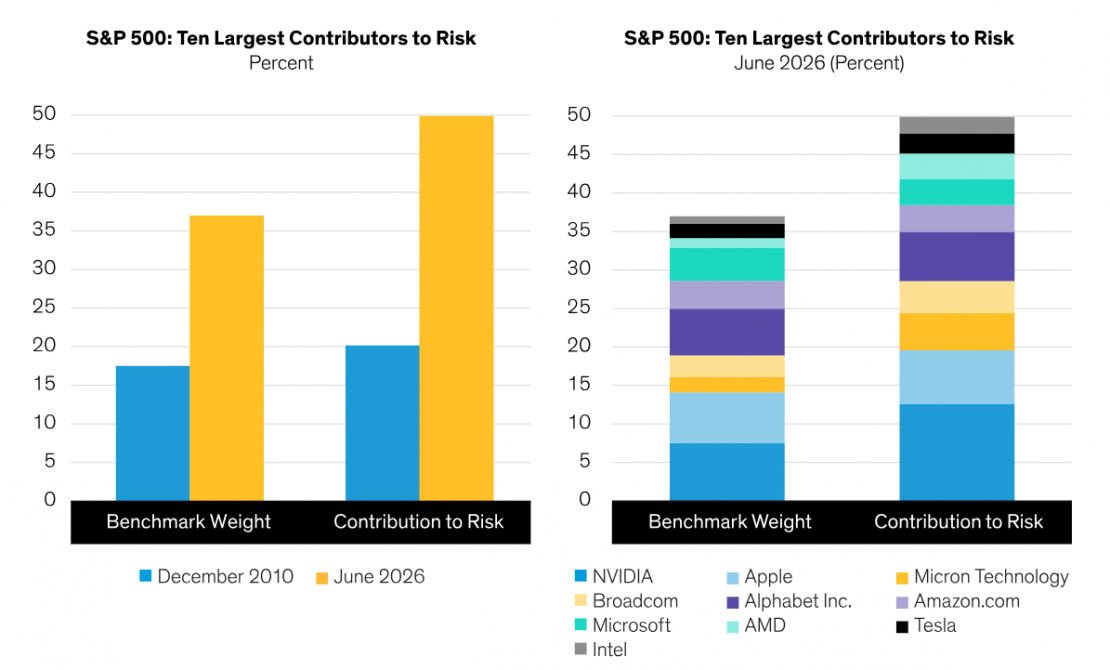
Los diez factores que más contribuyen al riesgo de la renta variable estadounidense tienen un peso mucho mayor en el S&P 500 que el que tenían sus equivalentes tras la crisis financiera mundial. Nuestro análisis sugiere que su peso en el índice de referencia se ha más que duplicado, mientras que su contribución al riesgo total se ha multiplicado por dos y medio (Gráfico).³

Gráfico: Las acciones más arriesgadas tienen un mayor impacto en el índice de referencia

Los análisis actuales e históricos no garantizan resultados futuros.
Los 10 valores de mayor riesgo son las acciones que más contribuyen al riesgo activo global del S&P 500. A 30 de junio de 2026. Fuente: Bloomberg, S&P y AllianceBernstein (AB)


Las acciones del sector de infraestructuras de IA (semiconductores y hardware) representan alrededor del 46 % del crecimiento estimado de los beneficios por acción del S&P 500 en 2026, según un informe reciente de UBS. Solo las acciones de semiconductores y de equipos para semiconductores constituían el 20 % del índice a finales de junio, una cifra cuatro veces superior a la de 2020.

La concentración también está impulsando la volatilidad: en la reciente caída del sector tecnológico, el índice KOSPI de Corea del Sur cayó aproximadamente un 31 % desde su máximo de finales de junio hasta el 7 de agosto de 2026, aunque siguió s3iendo el índice bursátil principal con mejor rendimiento del mundo en lo que va de año, impulsado por la exposición de Samsung y SK Hynix a los semiconductores y los chips de memoria.

La concentración ha creado una nueva ecuación de riesgo

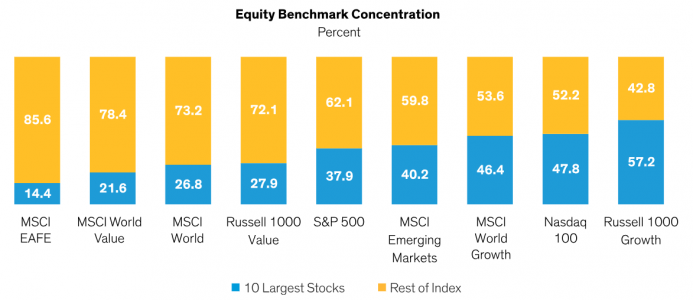
La concentración del mercado varía según la región y el estilo, pero la mayoría de los índices estadounidenses y algunos índices mundiales presentan ahora una exposición desmesurada a sus 10 valores más importantes, que alcanza el 57,2 % del índice Russell 1000 Growth (gráfico). Como resultado, las asignaciones de cartera que, sobre el papel, parecen diversificadas a nivel regional pueden seguir teniendo una exposición superpuesta no deseada a los mismos motores de crecimiento dominantes.

La concentración del mercado varía considerablemente según la región y el estilo

Los resultados anteriores no garantizan resultados futuros. A 30 de junio de 2026. Fuente: FTSE Russell, MSCI, Nasdaq, S&P y AB

Esto no significa que los inversores deban evitar las empresas tecnológicas de gran capitalización. Muchas de ellas son negocios sólidos con ventajas competitivas duraderas. Sin embargo, en nuestra opinión, la decisión de invertir en estas acciones o evitarlas debe ser una elección deliberada, basada en la filosofía de la cartera, y no una respuesta instintiva a la ponderación del índice de referencia o al impulso del mercado.

El gasto en IA eleva las apuestas

La gestión de riesgos se ha convertido en un reto especialmente complejo debido a la expansión de la IA. Los cinco mayores hiperescaladores —Amazon, Microsoft, Alphabet (matriz de Google), Meta Platforms y Oracle— van camino de destinar 1 billón de dólares a inversiones relacionadas con la IA en 2027, según nuestro estudio, frente a los 96 000 millones de dólares de hace cinco años. Para los inversores, las preguntas clave son si ese gasto se traducirá en rentabilidades atractivas a largo plazo y para quién. En un periodo de disrupción transformadora, resulta extremadamente difícil predecir qué empresas serán las ganadoras definitivas.

Por supuesto, cuando las empresas de gran capitalización y las salidas a bolsa (OPV) más destacadas acaparan los titulares, el miedo a perderse algo (FOMO) puede ser muy fuerte. Pero el FOMO no sustituye a un proceso de inversión. Es posible que una salida a bolsa muy popular del sector tecnológico no cumpla los criterios de ciertas estrategias activas si sus perfiles de valoración, rentabilidad o flujo de caja libre no se ajustan al mandato de la cartera.

Lecciones de la era de las puntocom

Los líderes tecnológicos actuales no son réplicas de las empresas puntocom. Muchos cuentan con negocios más sólidos, fuertes ventajas competitivas y un sólido flujo de caja operativo.

Pero hay paralelismos. A finales de la década de 1990, la inversión circular contribuyó a inflar modelos de negocio frágiles. Lucent Technologies, por ejemplo, concedió miles de millones de dólares en financiación a proveedores a pequeñas empresas de Internet y redes; cuando estalló la burbuja, los préstamos incobrables contribuyeron a su caída, destruyendo 250 000 millones de dólares de valor para los accionistas.

Hoy en día, surge una preocupación similar, ya que los fabricantes de chips, los proveedores de servicios en la nube y los desarrolladores de modelos de IA se están convirtiendo cada vez más en inversores, proveedores y clientes entre sí. Esto aumenta el riesgo de que el capital que circula dentro del ecosistema de la IA esté inflando artificialmente la demanda declarada.

Aunque el ciclo de la IA se asiente sobre cimientos más sólidos que los de la era de las puntocom, las posibles vulnerabilidades merecen atención. El gasto en inversión de los hiperescaladores podría superar los flujos de caja, y creemos que el bajo rendimiento de este grupo en lo que va de 2026 podría indicar un cambio en el enfoque de los inversores hacia el flujo de caja libre, la rentabilidad del capital y la resiliencia financiera. Mientras tanto, las inminentes salidas a bolsa de empresas tecnológicas que actualmente no son rentables (en particular, OpenAI y Anthropic) ofrecen otro eco de la era de las puntocom. Los factores técnicos que impulsan el mercado también podrían estar cambiando, ya que los flujos de caja ajustados limitan las recompras de acciones.

El riesgo está relacionado con el objetivo de la cartera

En nuestra opinión, estos riesgos deberían llevar a los inversores a replantearse su apetito de riesgo. Para algunos, el rendimiento relativo es primordial: una infraponderación significativa de los valores dominantes puede lastrar los rendimientos relativos. Para otros, el mayor riesgo es una pérdida absoluta: la caída que perjudica la capitalización y pone en peligro los objetivos a largo plazo. En nuestra opinión, el papel de una cartera dentro de una asignación estratégica de activos debería determinar cómo los gestores equilibran estos riesgos.

Los distintos objetivos de la cartera pueden dar lugar a características muy diferentes de la misma. Por eso es importante la filosofía de inversión. Una estrategia de baja volatilidad, una estrategia de crecimiento rentable o una estrategia de renta variable básica de menor riesgo no deberían responder todas de la misma manera a la concentración en el sector de la IA. Invertir en empresas de alta calidad con un crecimiento compuesto rentable y flujos de caja duraderos es diferente a perseguir empresas de hipercrecimiento cuyas valoraciones dependen de resultados más lejanos. El gestor de cada cartera debería preguntarse si los fundamentos, la valoración, el perfil de flujos de caja y la gestión del capital de una empresa se ajustan al proceso, y estar preparado para explicar por qué una infraponderación significativa es intencionada, y no accidental.

Cuestionar cada exposición… y cada omisión

Creemos que los gestores activos deben reevaluar continuamente tanto las acciones en cartera como las que no lo están, a medida que cambia la información disponible.

  • ¿Es probable que la inversión en IA de una empresa genere una rentabilidad adecuada?
  • ¿Son los flujos de caja lo suficientemente sólidos como para financiar el crecimiento? ¿Se ajusta la valoración a la realidad?
  • ¿Podrían existir mejores oportunidades que captaran los mismos temas de crecimiento estructural con menor riesgo o a precios más bajos?
  • ¿Se ajusta la naturaleza de esta inversión a mi filosofía de inversión y a mi horizonte temporal?

Los clientes también deberían plantearse estas preguntas. En mercados concentrados, la inversión pasiva no elimina el riesgo, sino que lo reformula al integrar más profundamente en las carteras a los ganadores del pasado. Las posiciones infraponderadas en acciones de gran capitalización con un rendimiento superior al del mercado pueden contribuir a obtener rendimientos relativos débiles en un mercado concentrado, pero constituyen una compensación estratégica y calculada destinada a preservar el perfil de riesgo de la cartera. Creemos que la verdadera disciplina requiere saber qué contiene una cartera, qué evita y por qué esas decisiones respaldan los objetivos a largo plazo de la misma.

La disrupción transformadora crea oportunidades y amplía el abanico de resultados. A medida que la concentración, la correlación y la intensidad de capital aumentan conjuntamente, creemos que los inversores necesitan gestores activos capaces de ir más allá de la ponderación del índice, analizar los fundamentales y tomar decisiones difíciles con convicción. El argumento a favor de la selección activa de valores es sencillo: cuando el índice de referencia se satura, el valor de decir «no» puede resultar más valioso a largo plazo que limitarse a decir «sí» por defecto.


Tribuna de Roberto Milano y David Wong,  Co-directores globales de desarrollo de negocio de Renta Variable de AllianceBernstein y Teresa Keane, estratega sénior de inversión 

BBVA GWA elige SS&C Black Diamond Wealth Solutions para impulsar su próxima fase de crecimiento

  |   Por  |  0 Comentarios

Wikimedia Commons

BBVA Global Wealth Advisors (BBVA GWA), un asesor de inversiones registrado que gestiona aproximadamente 1.700 millones de dólares en activos de clientes, anunció recientemente la elección de SS&C Black Diamond Wealth Solutions como su plataforma principal para respaldar su próxima fase de crecimiento y mejorar aún más la experiencia del cliente, según informaron a través de un comunicado.

Con sede en Miami, BBVA GWA atiende a una base de clientes global, centrándose en particulares no estadounidenses que invierten en Estados Unidos. La firma ofrece soluciones de gestión y asesoramiento de inversiones en un mercado financiero dinámico y altamente regulado. El enfoque de la firma se centra en un proceso de inversión personalizado que guía a los clientes a través de cada etapa del ciclo de inversión, desde el establecimiento de objetivos y el diseño de estrategias, hasta la implementación y el seguimiento continuo de la cartera.

La elección de Black Diamond respalda las iniciativas de expansión en curso de BBVA GWA tras la desinversión en banca minorista de su empresa matriz en EE.UU. La firma planea incorporar aproximadamente 10 asesores para finales de año.

Black Diamond proporciona un conjunto integrado de capacidades, que incluye informes de rendimiento de la cartera, un portal para clientes, rebalanceo y negociación, CRM y gestión de documentos. BBVA GWA utiliza Black Diamond para unificar los flujos de trabajo y ofrecer una experiencia de cliente más conectada y de trato cercano.

«Todo lo que hacemos comienza por comprender a nuestros clientes: sus objetivos, sus ambiciones y el camino que desean tomar», afirmó Humberto García, CEO de BBVA GWA. «A medida que seguimos creciendo, necesitamos tecnología que respalde ese nivel de personalización y, al mismo tiempo, nos permita escalar de manera eficiente. Black Diamond nos brinda la flexibilidad para ofrecer una experiencia más a medida y no una estandarizada», concluyó en la nota de prensa.

Steve Leivent, vicepresidente senior y codirector general de SS&C Wealth & Investment Technologies señaló: «Los clientes de hoy esperan una experiencia fluida que refleje tanto la sofisticación de los mercados globales como la naturaleza personal de sus objetivos financieros».»Nuestra plataforma integrada permite a firmas como BBVA GWA ofrecer rápidamente soluciones más cuidadas y adaptadas a las necesidades únicas de cada cliente, manteniendo al mismo tiempo altos estándares de transparencia y servicio» terminó por añadir.

Sebastián Rodríguez asume como nuevo gerente de Riesgos de Visión Capital Chile

  |   Por  |  0 Comentarios

Foto cedidaSebastián Rodríguez, gerente de Riesgos de Visión Capital Chile

Vision Capital anunció el nombramiento de Sebastián Rodríguez Robertson como nuevo gerente de Riesgos. En este cargo, será responsable de liderar la estrategia de evaluación, control y seguimiento de los riesgos asociados a las operaciones de factoring y financiamiento de la empresa, con foco en resguardar la calidad de la cartera y respaldar un crecimiento responsable, según señalaron en un comunicado.

Rodríguez cuenta con más de 15 años de trayectoria en áreas comerciales, financieras y de desarrollo de negocios. Su experiencia incluye la estructuración de productos financieros, gestión de carteras, creación de alianzas con la banca y conducción de equipos orientados a la rentabilidad. También ha liderado iniciativas de transformación digital y automatización de procesos comerciales y de riesgo.

Antes de incorporarse a Vision Capital se desempeñó como gerente comercial de Fingo. 

Entre sus principales responsabilidades en el área, estará robustecer las políticas y modelos de riesgo, optimizar los procesos de evaluación de clientes y monitorear la calidad de la cartera. También impulsará herramientas tecnológicas que permitan agilizar las decisiones, mejorar la trazabilidad y anticipar posibles contingencias, detallaron.

Con su incorporación, Vision Capital busca fortalecer una gestión de riesgos capaz de acompañar el crecimiento de la compañía y responder a las necesidades de financiamiento de las empresas. Su conocimiento del negocio permitirá equilibrar agilidad comercial, control financiero y sostenibilidad en cada operación.

Alberto D’Avenia vuelve a BNP Paribas AM para liderar la distribución en las Américas

  |   Por  |  0 Comentarios

LinkedInAlberto D’Avenia, Head of Americas Distribution en BNP Paribas Asset Management

Después de más de una década trabajando en distintas firmas entre Italia y Miami, el ejecutivo Alberto D’Avenia volvió a BNP Paribas Asset Management. El profesional informó de su nombramiento a través de la red profesional LinkedIn, luego de tomar el cargo de Head of Americas Distribution en la gestora.

En sus nuevas funciones, como director de Distribución para las Américas (Head of Americas Distribution), estará a cargo de toda Américas, por lo que abarca todo el perímetro de LATAM, US Institutional y US Offshore. Eso sí, según detallan fuentes conocedoras del asunto, D’Avenia abarca las estrategias de activos líquidos de BNP Paribas AM. Para los alternativos, el ejecutivo a cargo es Álvaro Correas, encargado de Business Development e Investor Relations para Iberia y América Latina de CAPZA. Esta firma es el brazo dedicado a estrategias de private equity y deuda privada de BNP.

El equipo de distribución de la gestora en la región al que llegó ahora D’Avenia cuenta con participación de John Barletta y Rafael Tovar. En este sentido, John Barletta es actualmente director de Distribución Wholesale (Head of Wholesale Distribution) para BNPP AM, mientras que Rafael Tovar es director de US Offshore y Distribución Wholesale para Latinoamérica en la antigua AXA Investment Managers, ahora totalmente integrada en BNPP AM.

Cabe recordar que AXA IM se incorporó a BNP Paribas AM en julio del año pasado. Dentro de la estructura del grupo, la firma forma parte de la división de Investment & Protection Services, que se especializa en inversiones, ahorro, protección y servicios de bienes raíces. BNP Paribas Asset Management cuenta con presencia local y oficinas en Brasil y México, y cuenta con un director para Latam, excluyendo Brasil, que da soporte a la venta de sus productos en la región: Pedro Pablo Montero, quien tiene su base en Chile. En el caso de Brasil, al frente se encuentra Aquiles Mosca, CEO de Brasil y director de Ventas para el país, y quien ahora reportará a Alberto D’Avenia.

Además del acuerdo que tiene AXA con AMCS –grupo basado en Miami dedicado a la distribución de estrategias de terceros en los mercados de América Latina y US Offshore–, BNP Paribas Asset Management tiene presencia local y oficinas en Brasil y México.

Gran experiencia en la industria

Antes de volver al grupo, D’Avenia se desempeñó por tres años y medio como Head para US Offshore de Voya Investment Management y, anteriormente, pasó una década en Allianz Global Investors, donde alcanzó el cargo de Head of US Non Resident Business and LatAm Retail.

Un tramo importante de la carrera del profesional, de 13 años pasando por distintas posiciones, fue precisamente en BNP Paribas AM. Llegó como Senior Client Relationship Manager, en el año 2000, y avanzó su carrera en la firma hasta convertirse en Head of External Distribution Sales para Italia y los países mediterráneos, entre 2011 y 2013. Adicionalmente, trabajó en Epta Fund SGR, Deutsche Bank Italia, Azimut y Prime Consult SIM.

LYNK Markets: La estructuración es donde se construye la confianza

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain F1 Digitals from Pixabay

Cualquiera puede vender un producto a partir de un term sheet. Lo que realmente distingue a un asesor genuino de un simple tomador de pedidos es comprender qué estructura se adapta mejor a la estrategia de un gestor, cómo construirla, y ser capaz de guiar a ese gestor a través de las disyuntivas antes de que los problemas aparezcan más adelante, no después.

En diez años asesorando a gestores en toda la región EMEA, he dejado de esperar saberlo todo en el momento en que llega una pregunta. Cada gestor aporta una estrategia distinta, y cada estrategia viene con una combinación diferente de lo que es posible y lo que no, tanto en términos de lo que LYNK puede construir como de lo que permite el marco de mercado y regulatorio. Cuando no sé algo con certeza, lo verifico antes de responder. La experiencia en estructuración no consiste en tener todas las respuestas a mano, sino en no adivinar nunca.

Esa distinción rara vez importa mientras las cosas salen según lo previsto, pero cobra una relevancia enorme cuando no es así. Un asesor que puede explicarle a un gestor, en términos sencillos, por qué una valoración diaria, semanal o mensual se ajusta a su estrategia, o cómo deben estructurarse los reembolsos para que coincidan con la liquidez del subyacente, es aquel al que se llama antes de lanzar un nuevo vehículo. Ambas cuestiones son consecuencia de la propia estrategia. Mi función es asesorar sobre la estructura que mejor se ajusta, no cambiar lo que es inherente a la estrategia.

Por qué esto importa ahora

A medida que más gestores de activos buscan acceder a canales de patrimonio (wealth) a nivel global a través de vehículos impulsados por la tecnología, más de ellos exploran estructuras que nunca antes habían construido y sobre las que no cuentan con experiencia interna. El número de gestores que exploran estos vehículos crece más rápido que el conjunto de especialistas capaces de guiarlos a lo largo de todo el proceso de estructuración.

Esa brecha es precisamente donde la confianza se construye o se pierde. Aparece primero en los pequeños momentos: un gestor que pregunta sobre una jurisdicción o un tipo de inversor que no se señaló desde el principio, mucho antes de que se convierta en un problema de cumplimiento una vez que el vehículo ya está en el mercado.

Las decisiones de estructuración se toman mucho antes de que el problema aparezca

Cada decisión de estructuración —cómo se valora un producto, cómo se calibra la liquidez, cómo se constituye la garantía y qué jurisdicciones pretende alcanzar el gestor— se toma meses antes de que un producto llegue a lanzarse. Una vez que se hace público, esas decisiones quedan fijadas. Lo que no queda fijado es si el gestor las comprende lo suficientemente bien como para explicárselas a su propia red de distribución, y qué ocurre si las condiciones cambian.

Esta es la parte del negocio que menos atención recibe públicamente, porque no aparece en un pitch. Las conversaciones de estructuración ocurren aguas arriba, entre el gestor y el equipo de estructuración de LYNK, mucho antes de que el producto llegue al mercado. Pero la calidad de esa conversación previa es exactamente lo que determina si el vehículo realmente se ajusta a la estrategia que está destinado a sostener.

Las disyuntivas que un gestor debería entender antes de elegir una estructura

Hay una serie de temas que surgen una y otra vez en estas conversaciones, y en mi experiencia, el más frecuente con diferencia es la naturaleza del propio vehículo: qué es, cómo opera, cómo se compara con estructuras similares, y cómo es realmente el cumplimiento normativo detrás de escena. Los gestores conocen su estrategia a la perfección; muchos menos llegan entendiendo quién respalda la estructura, o por qué una estructura podría adaptarse mejor a su estrategia que otra.

Una de las decisiones más determinantes que toma un gestor al elegir su estrategia de distribución es optar por una estructura de ISIN único que abarque múltiples jurisdicciones. Si bien esto simplifica el acceso a nivel operativo, también puede implicar que los mínimos, los tipos de inversor elegibles y las restricciones de venta varíen de forma significativa de una jurisdicción a otra. En última instancia, es el gestor quien asume la responsabilidad de garantizar que la estrategia se venda dentro de esas restricciones, no LYNK ni el emisor. Antes de recomendar una estructura, necesito entender exactamente dónde pretende distribuir el gestor, para que el producto que construyamos se ajuste realmente a ese plan desde el principio.

Dónde realmente se pone a prueba la relación asesor-gestor

Nada de esto importa mientras todo funcione según lo esperado. Sin embargo, en el momento en que surge un problema en torno a algo como las restricciones de venta —con mínimos o tipos de inversor elegibles que difieren de lo que el gestor asumía al decidir expandirse a un nuevo mercado— es cuando realmente se pone a prueba la dinámica entre el asesor y el gestor.

Un asesor que ya entendía cómo varían esas restricciones entre jurisdicciones, y que construyó la estructura teniéndolo en cuenta desde el primer día, le ahorra al gestor una conversación difícil con su propia red de distribución meses después. Un asesor que no tuvo esa conversación de antemano se encuentra ahora explicando una limitación estructural después de que el gestor ya haya comenzado a distribuir, una posición mucho más difícil, sobre todo cuando el gestor se da cuenta de que la responsabilidad de cumplimiento fue suya en todo momento.

La diferencia real

Un tomador de pedidos, en ese momento, repite lo que está escrito en la documentación. Un asesor explica lo que una limitación realmente significa para la estrategia y el plan de distribución específicos de ese gestor, porque comprendía la estructura lo suficientemente bien como para señalarla antes de que se volviera urgente.

Cualquiera puede vender un vehículo a partir de una ficha de producto. Solo un asesor que realmente entiende qué estructura es la correcta para cada estrategia específica, y ayuda a construirla en consecuencia, puede vender la confianza que perdura una vez que el producto ya está en el mercado.

Aunque los gestores puedan pasar por alto esta distinción el primer día, sin duda la recordarán y la valorarán el día en que algo no encaje como se había previsto originalmente.


Tribuna de Filippo Rodriguez, Director Regional para EMEA, LYNK Markets

VanEck refuerza su negocio latinoamericano con nuevos liderazgos

  |   Por  |  0 Comentarios

Foto cedidaKaren Knight (izq), Managing Director y Head para América Latina; y Nicolás Fonseca (der), Senior Product Manager y Director de Latin American Product de VanEck

Con el objetivo de estrechar lazos con los inversionistas y profesionales de las finanzas en América Latina, VanEck anunció este viernes una expansión de su liderazgo en la región. Este robustecimiento, señalaron a través de un comunicado, incluye planes de aumentar su equipo dedicado de distribución y seguir invirtiendo en acceso a productos y apoyo de mercado.

La firma ha estado expandiendo su negocio y capacidades en la región –activa desde 2008–, aumentando el acceso a sus estrategias de inversión a través de bolsas locales, plataformas de brokerage y cuentas cross-border.

En este nuevo robustecimiento, la compañía nombró a Karen Knight como Managing Director y Head para América Latina. En su nuevo rol, que asumió el 1 de agosto, la profesional está a cargo de liderar la estrategia y distribución regional. Esto, señalaron, apunta a fortalecer la relación de VanEck con clientes y socios a lo largo de mercado latinoamericanos clave, además de apoyar algunas iniciativas en el mercado US Offshore.

Knight trabaja en la firma desde enero de 2022 y ha jugado un rol activo en su expansión en la región, trabajando de cerca con los equipos de distribución y productos.

“El escenario de inversiones de América Latina ha evolucionado considerablemente. Al igual que la oportunidad de atender a inversionistas y profesionales de las inversiones a lo largo de la región”, indicó la ejecutiva en la nota de prensa, destacando los “fuertes cimientos” que han sentado.

Junto con Knight, VanEck también promovió a Nicolás Fonseca, quien fue nombrado como Senior Product Manager y Director de Latin American Product.

El profesional, destacaron desde la compañía, también ha aportado al crecimiento de la firma en la región, ampliando el abanico de estrategias de la casa de inversiones que está disponible para inversionistas latinoamericanos.

En sus nuevas funciones, agregaron, trabajará para expandir la disponibilidad de ETFs y vehículos UCITS en las bolsas locales, colaborando con Knight para alinear las iniciativas de producto con las necesidades de los inversionistas y profesionales de inversión.

A esto se suma el anuncio de que, en esta nueva fase, VanEck planea aumentar su equipo de distribución dedicado a la región. En esa línea, Eduardo Escario, que tenía el liderazgo regional anteriormente, seguirá apoyando al equipo en este período de transición, mientras expande su rol en el negocio europeo de la compañía.

“América Latina ha sido un mercado importante para VanEck desde hace casi dos décadas, y vemos oportunidades significativas para seguir fortaleciendo nuestro servicio a inversionistas a lo largo de la región”, comentó el CEO de la firma, Jack van Eck, en la nota.

El análisis de la vuelta de vacaciones

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

Los mercados se vieron golpeados este lunes por la nueva escalada de las hostilidades entre Estados Unidos e Irán, con ataques norteamericanos contra objetivos del IRGC en la isla de Larak, en el Estrecho de Ormuz, y represalias iraníes contra Emiratos Árabes Unidos y Jordania. Estos también debían digerir el discurso marcadamente restrictivo del presidente de la Fed, Kevin Warsh, en Jackson Hole, donde reafirmó el objetivo de inflación del 2% y señaló que “queda trabajo por hacer”. Como resultado más inmediato, la probabilidad de una subida de tipos de la Fed en septiembre saltó rápidamente del 36% al 67%.

El bono americano: normalización, no alarma fiscal

La rentabilidad del bono del Tesoro tocó máximos del año, acercándose al 4,8%, mientras que la deuda pública de Japón (con los JGBs cerca de 3%) o la alemana (Bund en 3,3%) también se han visto afectadas.

Las noticias respecto a la deuda estadounidense alcanzando un tamaño de 40 billones de dólares han contribuido a amplificar el ruido, aunque los números apuntan en la dirección contraria: la correlación histórica entre el porcentaje de deuda sobre PIB y los tipos reales (TIPS) es negativa, porque hasta 2017 el gobierno solo incrementaba sustancialmente el gasto en entornos recesivos. La perspectiva fiscal que proyecta el análisis de la Oficina Presupuestaria del Congreso (CBO) no es optimista, pero de momento el crecimiento nominal de la economía (de acuerdo con el modelo de la Fed de Nueva York) supera con creces la rentabilidad del bono 10 años —sugiriendo que los costes de financiación no son onerosos para la inversión— y, sorprendentemente, Trump no ha cumplido con los pronósticos y desde 2024 el déficit presupuestario se mantiene bastante estable a pesar de todo.

Por todo ello, y aunque la incertidumbre que inyecta a la foto macro el cierre de Ormuz, la guerra en Ucrania, la política fiscal de Trump o el abandono de las guías adelantadas de la Fed ha afectado al bono, el aumento en TIR no tiene tanto que ver con la foto fiscal como con la normalización en tendencias de crecimiento, inflación y tipos.

Venimos de una década 2010–2020 muy particular, marcada por dinámicas desinflacionistas, por el desapalancamiento en balances de familias y empresas y por crecimientos por debajo de potencial que llevaron a grandes bancos centrales a adoptar políticas de tipos de interés cero.

Los últimos dos años hemos asistido a una normalización macro, con tasas de inflación algo por encima de la zona de confort y con avances en PIB más robustos. Como consecuencia, los tipos de interés reales a 10 años en Estados Unidos han regresado a la zona donde fluctuaban a mediados del 2000, todavía muy por debajo de las cotas alcanzadas en los años noventa, y la prima por plazo también se ha regularizado.

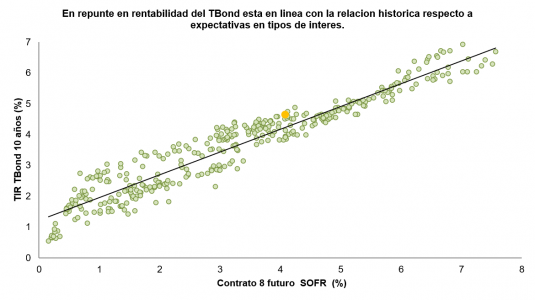
La rentabilidad del bono, a pesar del ruido, ha seguido la pauta histórica de comportamiento que ha mantenido los últimos 30 años con respecto a las expectativas para los tipos de interés (aproximadas a través de los futuros de SOFR). Esto sirve para probar que el repunte en rentabilidades tiene más que ver con una nueva realidad económica que con una mayor percepción de impago asociado a la deuda estadounidense.


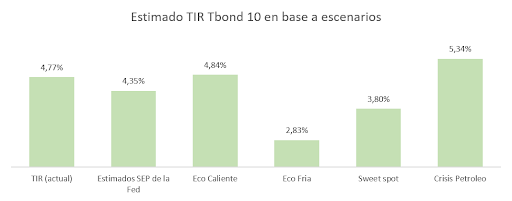
En la misma línea, si modelizamos la rentabilidad del bono estadounidense utilizando la última actualización del informe de proyecciones económicas de la Fed, podemos concluir que el activo cotiza con cierto descuento, atribuible a la incertidumbre que afecta al precio de la energía.


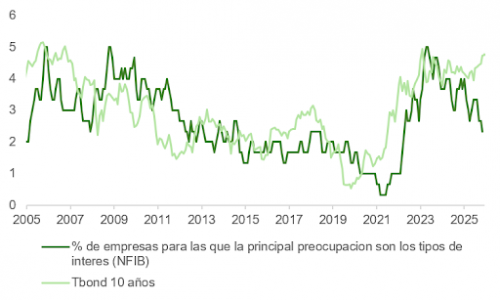
No obstante, los hogares y las empresas son menos sensibles a las subidas de tipos que en la década anterior. Sus balances se han saneado desde entonces: la deuda de los hogares, como porcentaje del PIB, rondaba el 100% entre 2008 y 2009 y hoy se sitúa en el 64,85%, niveles no vistos desde 1997. Además, su tasa de apalancamiento en relación con la riqueza neta se encuentra en mínimos de 60 años. En el ámbito corporativo, y de acuerdo con la encuesta de la NFIB, los equipos gestores tampoco muestran una preocupación significativa por el pago de intereses sobre su deuda.


Sobre la Fed, la inflación y el mercado laboral

Adicionalmente, es posible que la actividad en el mercado laboral y la inflación faciliten la tarea de Warsh en los próximos meses. Los índices de sorpresas de inflación y creación de empleo de Bloomberg apuntan a una moderación en el mensaje “halcón” de la Fed, que es una conclusión similar a la que se destila del índice Truflation, que incorpora el precio de millones de transacciones al día. El dato de índice de precios del mes de agosto, que se publicará el próximo 11 de septiembre, tendrá repercusiones importantes. 

El avance lo tuvimos el jueves con los comentarios de Christopher Waller, que daba validez a los indicios de disminución en presiones inflacionistas, pero a la vez se mantenía a la espera de evidencias con las que poder constatar la tendencia hacia el objetivo de un 2%. Después de su intervención, los futuros han pasado a descontar una probabilidad de solo el 52% de subida en septiembre. Si el dato mensual subyacente queda en +0,2% como estima el consenso de economistas, la Fed probablemente mantenga el tono “halcón”, pero sin cambios en los tipos de referencia.

Y en el ámbito laboral, seguimos operando en un entorno de “pocos despidos, pocas contrataciones”, aunque es posible que estemos perdiendo algo de inercia los últimos meses. El indicador privado ADP de creación de empleo mantiene una trayectoria descendente desde marzo, mientras que el indicador de condiciones en el mercado de trabajo que confecciona la Fed de Kansas no acaba de encontrar un suelo.

Renta variable: resiliencia y valoración

Con todo ello, es posible que los inversores estén sobreestimando el impacto que una TIR del 5% puede tener sobre el comportamiento de la bolsa.

El ejercicio de desapalancamiento realizado entre 2010 y 2020 ha mejorado sustancialmente el balance de situación de los hogares, empresas y bancos, que ahora son más resilientes ante subidas de tipos. Y, a pesar del encarecimiento en el crédito, la demanda se mantiene o incluso mejora.

El PER del S&P 500 ha comprimido desde 23x hasta 19x y la evidencia histórica deja de manifiesto que la relación entre movimientos en las rentabilidades del bono 10 años y las valoraciones no es concluyente.

En la medida en la que el ajuste hacia un entorno normalizado de tipos de interés sea progresivo, el crecimiento en beneficios por acción mandará sobre las valoraciones en los próximos meses.

Así redefine la IA la relación entre las gestoras de activos y sus clientes

  |   Por  |  0 Comentarios

Canva

Un nuevo estudio de Clearwater Analytics “GenAI and the Data Divide” revela cómo la inteligencia artificial (IA) está redefiniendo la interacción entre los inversores institucionales y sus gestoras de activos. El informe, que abarca a gestoras de seguros, hedge funds, especialistas en mercados privados y gestores generales, señala que el 100% de los encuestados ha detectado un aumento en las consultas de los clientes sobre el uso de la IA. Más de dos quintas partes (43%) de las gestoras afirman que entre un 25% y un 50% de sus clientes preguntan cómo emplean esta tecnología, mientras que un 40% indica que lo investiga entre el 10% y el 24% de su base de clientes.

Los participantes en el estudio coinciden en que los inversores y asignadores institucionales examinan cada vez más cómo integran la IA las gestoras de fondos, mostrando mayor disposición a invertir en firmas que destinan un presupuesto significativo a la investigación e implementación de esta tecnología. Más de un tercio (34%) prevé que esta tendencia aumente de forma drástica en los próximos tres años, y un 57% cree que aumentará levemente. Menos de uno de cada diez (9%) considera que se mantendrá igual.

La investigación revela una valoración muy positiva por parte de los clientes sobre la implantación de la IA en las gestoras: el 85% de los encuestados afirma que la percepción de sus inversores sobre el uso de la IA es positiva, y otro 10% señala que es muy positiva. Asimismo, las gestoras muestran confianza en sus capacidades frente a la competencia. Más de una de cada diez (13%) asegura estar más avanzada en IA que otras firmas, el 71% considera que está bastante avanzada, el 15% cree que se encuentra en un nivel similar y solo un 2% admite estar rezagada.

Al ser preguntados por las áreas donde el uso de la IA resulta más crucial para sus clientes, la mayoría de los gestores sitúa la gobernanza de datos, la precisión y la seguridad empresarial como aspectos prioritarios, por delante de la automatización y la intervención humana. Como muestra de hasta qué punto se ha consolidado la IA en la industria, el 91% de los encuestados considera importante para su negocio la IA agéntica —agentes autónomos capaces de ejecutar tareas complejas de múltiples pasos con una intervención humana mínima— y un 2% la califica de crítica.

En cuanto a los ámbitos donde la IA ha generado un mayor impacto positivo en la relación con el cliente, las gestoras destacan el soporte basado en IA, las herramientas de preguntas y respuestas, y la comunicación e informes automatizados. Los encuestados señalan también la personalización a gran escala, la mejora en la transparencia y la rapidez, así como el análisis de sentimiento.

En opinión de Souvik Das, CTO de Clearwater Analytics,“la IA está transformando la relación entre el cliente y el gestor, pasando de una interacción periódica centrada en el producto a una alianza continua y rica en datos, donde la transparencia, la personalización y una capacidad analítica demostrable son clave para captar y retener mandatos institucionales. «La tecnología ya no se limita a mejorar la rentabilidad; está redefiniendo lo que significa prestar un buen servicio. Los inversores institucionales exigen análisis en tiempo real, soluciones a medida y decisiones explicables, lo que eleva el listón para todo el sector”, concluye.

Dos meses, cinco crashes y una advertencia: Wall Street mira al pasado y entra en territorio de riesgo

  |   Por  |  0 Comentarios

Foto cedida

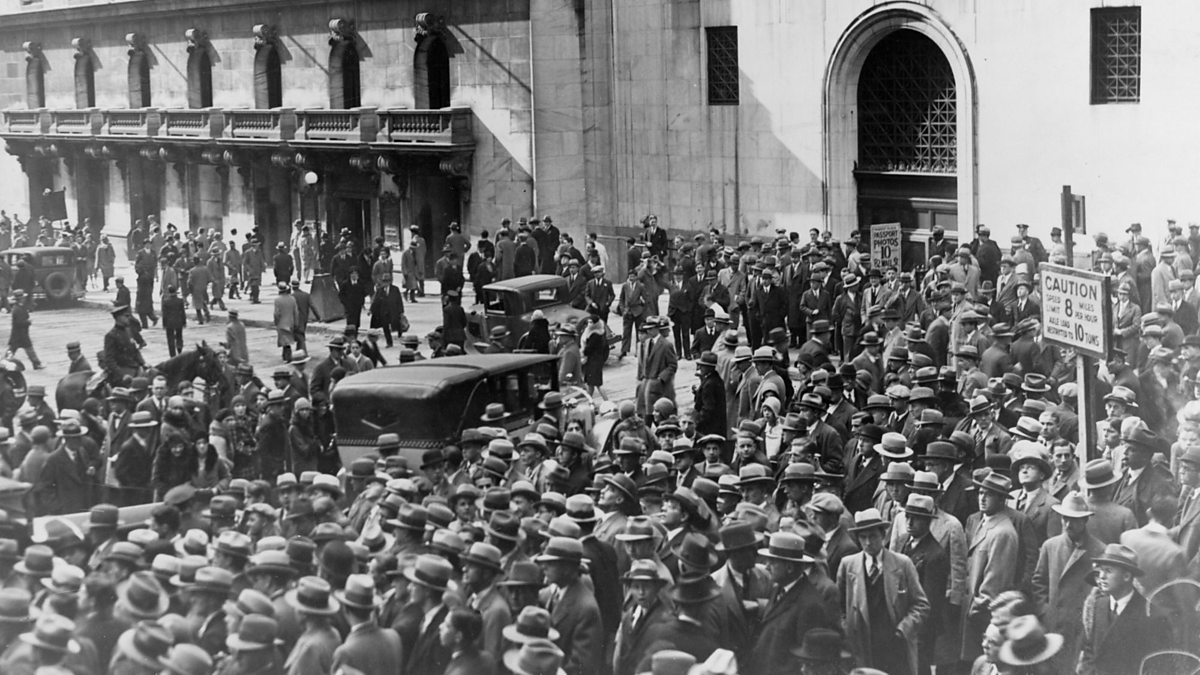
La historia bursátil del mundo está llena de episodios que convirtieron al otoño en sinónimo de riesgo: 1929, 1987, 1997, 2001 y 2008 son algunos ejemplos de años que dejaron algunas de las jornadas y periodos más violentos en estos mercados.

Septiembre es, estadísticamente, el peor mes para las acciones estadounidenses, mientras octubre concentra varios de los mayores desplomes de la historia. Lo anterior es relevante porque en 2026, el calendario vuelve a encontrar un mercado altamente valorado, concentrado en tecnología y enfrentado a nuevas presiones sobre tasas, inflación y geopolítica. Si bien, no hay nada escrito y nadie puede adivinar el futuro, siempre es importante recordar las lecciones de la historia.

Es un hecho, Wall Street está a punto de entrar en uno de los periodos del año que más respeto despierta entre los inversionistas, todo o nada puede pasar.

No porque septiembre u octubre tengan, por sí mismos, el poder de provocar una crisis. La historia financiera no funciona con calendarios. Pero existe una coincidencia difícil de ignorar: algunos de los mayores episodios de destrucción de riqueza bursátil de la era moderna ocurrieron precisamente durante estos dos meses.

El antecedente más famoso es octubre de 1929. Pero después llegaron octubre de 1987, octubre de 1997, septiembre de 2001 y el dramático septiembre-octubre de 2008. Son episodios diferentes, provocados por problemas distintos, pero todos dejaron una misma enseñanza para los administradores de activos: cuando un mercado llega a una zona de elevada confianza, apalancamiento, concentración o valoración, cualquier catalizador puede convertir una corrección en una crisis.

Septiembre no es superstición, es el peor mes del calendario; octubre, el mes de los sustos

Los datos respaldan parcialmente la mala reputación del mes. El S&P 500 ha registrado históricamente en septiembre un rendimiento promedio negativo cercano a 1%, y es el mes con el peor comportamiento promedio del año. Datos de S&P Dow Jones Indices muestran que, desde 1928, septiembre registra un rendimiento promedio de aproximadamente -1,03% y sólo termina con ganancias en alrededor de 44,7% de las ocasiones.

Datos más recientes apuntan en la misma dirección. Para el periodo largo analizado por Dow Jones Market Data, tanto el S&P 500 como el Dow Jones Industrial Average pierden en promedio alrededor de 1,1% en septiembre, mientras el Nasdaq Composite registra una caída promedio cercana a 0,8%.

La estadística no significa que septiembre vaya a ser negativo cada año. De hecho, el mercado puede subir con fuerza durante el mes. Lo que significa es que, estadísticamente, la distribución de resultados es menos favorable que en otros meses. Y aquí aparece la primera diferencia importante entre septiembre y octubre.

Octubre tiene peor reputación, pero septiembre suele ser peor en términos de rendimiento promedio. Octubre es, sobre todo, el mes de los grandes sustos. Cboe ha señalado que octubre ha mostrado históricamente los mayores niveles de volatilidad mensual del S&P 500, aunque buena parte de esa característica está influida por episodios extraordinarios como 1987 y 2008.

En otras palabras: septiembre tiende a castigar más el rendimiento; octubre tiene una mayor asociación histórica con movimientos extremos.

1929: el otoño que cambió para siempre la historia financiera

El primer gran capítulo comenzó incluso antes de octubre. Durante los años veinte, la especulación llevó al Dow Jones Industrial Average desde 63 puntos en agosto de 1921 hasta 381 en septiembre de 1929, un incremento de aproximadamente seis veces en ocho años. El mercado llegó a niveles que parecían justificar la idea de que había entrado en una nueva era de prosperidad permanente.

Pero la realidad fue muy distinta; después del máximo de septiembre comenzaron las señales de deterioro. El 28 de octubre de 1929, el llamado Black Monday, el Dow perdió casi 13%. Un día después, el Black Tuesday, volvió a desplomarse casi 12%. Para mediados de noviembre, el Dow había perdido prácticamente la mitad de su valor desde el máximo.

Pero el verdadero impacto fue mucho mayor que el desplome bursátil; la caída deterioró los balances de bancos y empresas, provocó contracción del crédito y terminó formando parte del proceso que desembocó en la histórica Gran Depresión, la peor contracción económica estadounidense del siglo XX, que se prolongó de 1929 a 1941.

Una precisión histórica es importante: 1929 no provocó por sí solo la Gran Depresión. El crash fue el detonante financiero de un proceso mucho más amplio en el que intervinieron la contracción monetaria, problemas bancarios, deflación, caída del comercio internacional y otros factores.

1987: cuando el Dow perdió 22,6% en un solo día

Casi seis décadas después, octubre volvió a convertirse en sinónimo de pánico. Fue el 19 de octubre de 1987, Black Monday, el Dow Jones se desplomó 508,32 puntos, equivalentes a 22,61%, la mayor caída porcentual de su historia en una sola sesión.

El dato resulta todavía impresionante: el desplome superó ampliamente el récord de 12,8% registrado el 28 de octubre de 1929. La destrucción de riqueza fue devastadora, más de 500.000 millones de dólares de capitalización bursátil desaparecieron de la Bolsa de Nueva York en aquella jornada, mientras se negociaron 604,33 millones de acciones, aproximadamente tres veces el promedio diario de entonces.

Pero 1987 dejó otra enseñanza fundamental: un mercado puede sufrir un desplome extraordinario sin necesariamente desencadenar una depresión económica. La Reserva Federal reaccionó proporcionando liquidez al sistema financiero y los mercados comenzaron posteriormente a estabilizarse.

También nació una de las herramientas que hoy forman parte de la infraestructura de los mercados: los circuit breakers, mecanismos diseñados para detener temporalmente las operaciones cuando las caídas alcanzan determinados umbrales.

1997: la crisis asiática llega a Wall Street

Diez años después, octubre volvió a demostrar que una crisis puede viajar rápidamente de una región gracias a una nueva era, la era de la globalización. El 27 de octubre de 1997, en plena crisis financiera asiática, el Dow perdió 554,26 puntos, equivalentes a 7,2%, después de que el desplome de las bolsas asiáticas aumentara el temor sobre el crecimiento mundial y las ganancias de las empresas estadounidenses.

El episodio fue particularmente relevante para la evolución de la infraestructura financiera; por primera vez desde su creación, los circuit breakers fueron activados en Wall Street. El mercado tuvo que detener temporalmente las operaciones y posteriormente cerrar antes de su horario habitual. La jornada demostró que la globalización financiera había cambiado una característica fundamental del mercado: un shock localizado podía transmitirse en cuestión de horas a otros continentes.

2001: septiembre y el regreso del miedo

El siguiente gran episodio histórico tuvo lugar precisamente en septiembre; después de los atentados del 11 de ese mismo mes los mercados estadounidenses permanecieron cerrados durante cuatro sesiones. Cuando Wall Street reabrió el 17 de septiembre de 2001, el Dow Jones perdió aproximadamente 7%, mientras el S&P 500 cayó alrededor de 5% y el Nasdaq cerca de 6.8%. El Dow llegó a perder cerca de 679 puntos durante la jornada, entonces su mayor caída en puntos en una sola sesión.

No fue simplemente una reacción emocional. El mercado ya venía debilitado por el estallido de la burbuja tecnológica y por el deterioro de la economía estadounidense, septiembre simplemente concentró el shock.

2008: cuando septiembre dejó de ser un mes y se convirtió en una crisis

El episodio más relevante para los inversionistas actuales quizá sea el de 2008; el 15 de septiembre de 2008, Lehman Brothers solicitó protección por bancarrota. La Reserva Federal ha descrito aquel momento como un punto de inflexión que provocó una retirada masiva de los inversionistas de activos de riesgo y una pérdida de liquidez en los mercados de financiamiento de corto plazo.

Pero la crisis no terminó con Lehman; Fannie Mae y Freddie Mac habían sido colocadas bajo tutela gubernamental, AIG enfrentaba una crisis de liquidez y el mercado de fondos del mercado monetario comenzó a experimentar fuertes retiros después de que un fondo rompiera la barrera de un dólar por participación.

Durante septiembre y octubre, la venta masiva se extendió prácticamente por todo el sistema financiero; octubre de 2008 terminó con una caída mensual del S&P 500 cercana a 16,9%, colocándose entre los peores meses de la historia del índice. El mercado ya no estaba reaccionando simplemente a una mala noticia corporativa, estaba descontando la posibilidad de una crisis sistémica del crédito.

Esa quizás sea la principal diferencia entre un crash bursátil y una crisis financiera: el primero destruye valor de mercado; el segundo puede paralizar simultáneamente el crédito, el sistema bancario y la economía real.

El patrón existe, pero no es una profecía

Para los administradores de portafolios, probablemente la conclusión más importante sea también la menos espectacular: septiembre y octubre no tienen una maldición financiera.

De hecho, octubre suele terminar con rendimientos positivos más veces de lo que su reputación sugiere. Entre 1950 y 2024, el S&P 500 terminó octubre con ganancias aproximadamente 59% de las veces, con un rendimiento promedio cercano a 0,85%. El problema es la magnitud de los episodios extremos.

Octubre incluye tres de los peores meses de la historia del S&P 500: octubre de 1987 (-21,8%), octubre de 1929 (-19,9%) y octubre de 2008 (-16,9%). Es decir, octubre no necesariamente cae más que otros meses; simplemente tiene una extraordinaria capacidad para aparecer en los libros de historia cuando las cosas salen mal.

Por eso, utilizar el calendario como una señal automática de venta sería un error. Pero utilizarlo como un recordatorio para revisar riesgos puede ser una decisión racional porque ahora llegar llegamos al  al otoño con sus propias vulnerabilidades y es cuando la comparación histórica adquiere relevancia.

Wall Street termina agosto con ganancias: el Dow avanzaba alrededor de 2,1% en el mes, el S&P 500 3% y el Nasdaq 4,1%, según los datos más recientes. Pero detrás de esa fortaleza existe un mercado particularmente sensible a las expectativas sobre inteligencia artificial, tasas de interés y crecimiento; al mismo tiempo, el escenario macroeconómico acaba de complicarse.

Por otra parte, pero no menos relevante, las tensiones militares entre Estados Unidos e Irán elevaron el precio del petróleo por encima de los 90 dólares por barril en algunos momentos, mientras los rendimientos de los bonos globales aumentaron y el mercado comenzó a descontar una mayor probabilidad de un incremento de tasas por parte de la Reserva Federal en septiembre.

La reunión del FOMC está programada para los días 15 y 16 de septiembre, por lo que el mercado entrará al mes con uno de sus principales catalizadores exactamente dentro del periodo históricamente más débil para las acciones, la combinación resulta especialmente relevante para las gestoras de activos.

Un mercado concentrado en unas cuantas compañías tecnológicas puede parecer sólido mientras los inversionistas continúen pagando múltiplos elevados por crecimiento futuro. Pero si cambian simultáneamente las expectativas sobre tasas, inflación, crecimiento o rentabilidad de las inversiones en inteligencia artificial, la misma concentración que impulsa al mercado durante las fases alcistas puede amplificar las pérdidas durante una fase de corrección.

A eso se suma el crecimiento de estrategias apalancadas y productos derivados. En 2026, por ejemplo, el número de ETF de una sola acción con posiciones apalancadas o inversas se ha multiplicado de manera extraordinaria, aumentando la velocidad con la que determinados movimientos pueden transmitirse entre acciones y productos derivados.

La verdadera lección para fondos y wealth management

Para los gestores de fondos, family offices y administradores de patrimonio, la lección de septiembre y octubre no es salir del mercado, es preguntarse qué ocurriría con una cartera si el escenario cambia rápidamente.

Las lecciones de la historia sirven precisamente para eso: 1929 enseñó el peligro del apalancamiento y de las burbujas especulativas; 1987 mostró que los mecanismos automáticos de negociación pueden amplificar movimientos extremos y que la liquidez de un mercado puede desaparecer mucho más rápido de lo previsto; 1997 confirmó que los shocks financieros se transmiten globalmente; 2001 mostró cómo un shock geopolítico puede golpear a un mercado que ya viene debilitado, y 2008 dejó quizá la lección más importante para los inversionistas institucionales: el verdadero riesgo no está solamente en que caigan las acciones, sino en que desaparezca simultáneamente la liquidez de varios mercados.

Por eso, cuando septiembre de 2026 ha iniciado, la historia no está diciendo que Wall Street necesariamente vaya a caer, pero sí dice algo más útil para un inversionista profesional: cuando las valoraciones son elevadas, las posiciones están concentradas y el costo del dinero vuelve a ser una variable de mercado, conviene entrar al otoño preguntándose no cuánto más puede subir una cartera, sino cuánto puede perder si la historia decide repetirse.

Porque septiembre no provoca los crashes, pero la historia demuestra que cuando un mercado llega vulnerable al otoño, septiembre y octubre han sido capaces de convertir una grieta en una fractura.