Los family offices destinan, de media, el 48,2 % de sus carteras a mercados privados y más de la mitad prevé aumentar su exposición durante los próximos cinco años, mientras que ninguno espera reducirla. En España, esta tendencia es aún más acusada: el 68,1% de los family offices encuestados prevé incrementar su asignación a este tipo de activos, convirtiéndose en una parte central de su estrategia de inversión. Estas son algunas de las principales conclusiones del informe “La evolución del family office en los mercados privados: de familias empresarias a inversores estratégicos”, el primer estudio desarrollado por el IE Family Offices Knowledge Hub.
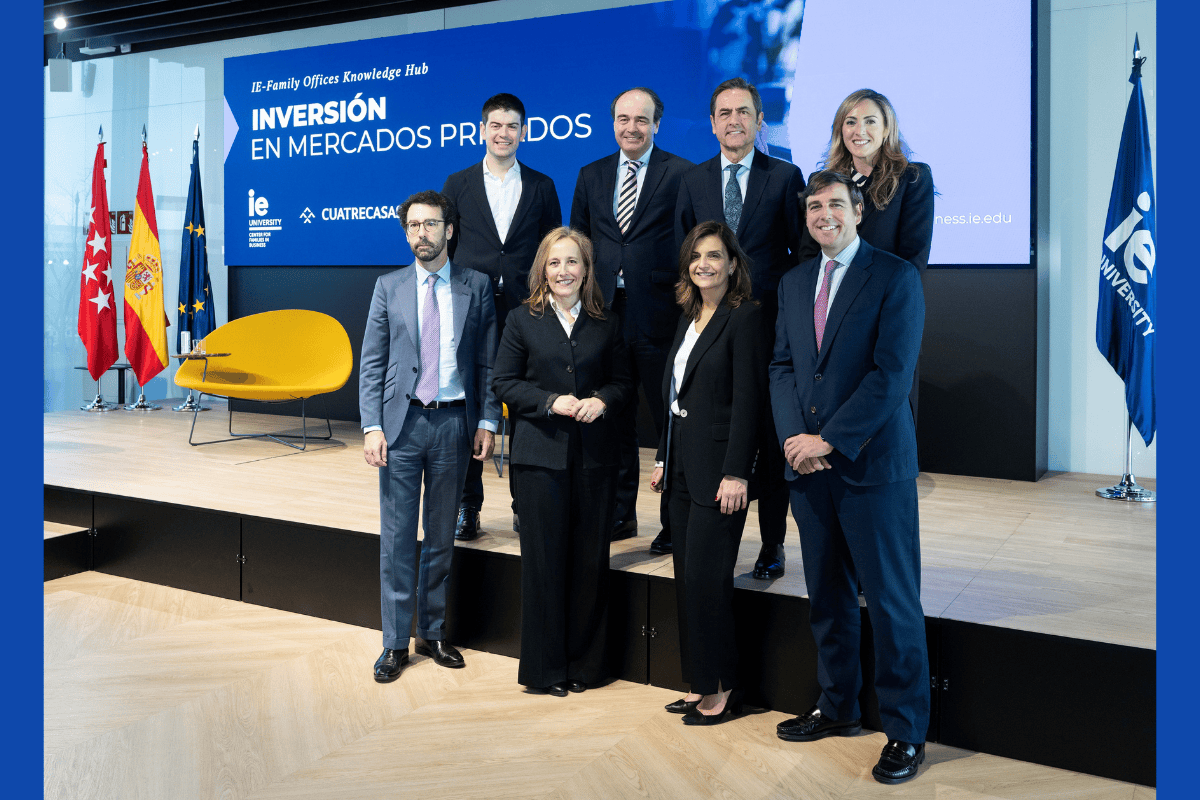
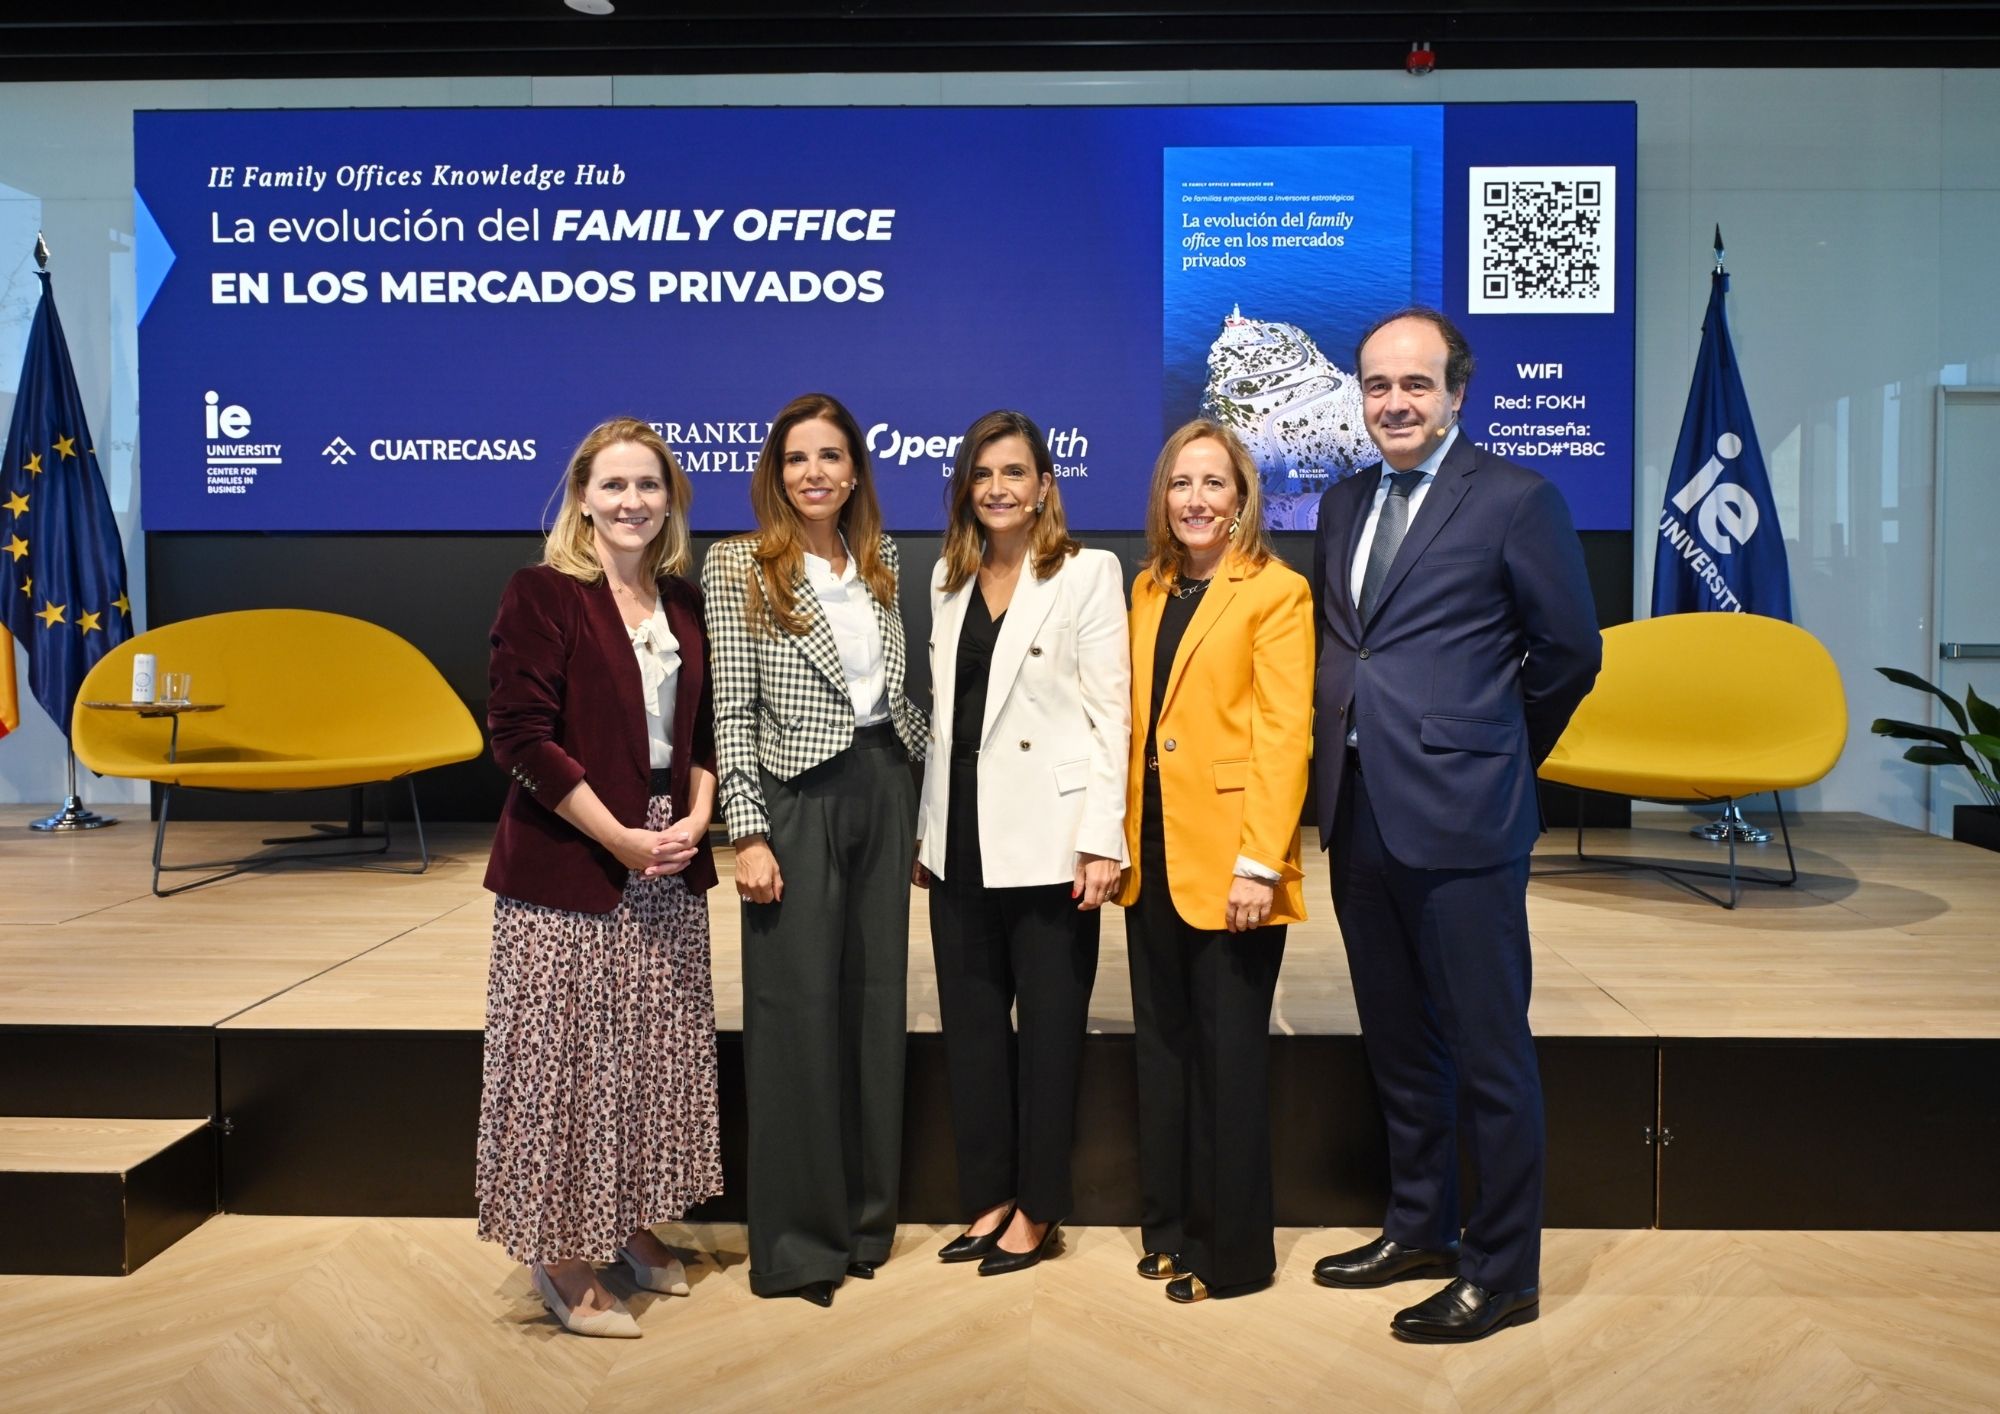
La investigación, impulsada por IE University, Cuatrecasas, Franklin Templeton y OpenWealth (Grupo CaixaBank), se basa en una encuesta internacional a 157 single family offices de Europa, Norteamérica, Latinoamérica, Asia y Oriente Medio, tras 27 entrevistas en profundidad y el análisis de datos históricos de inversión.El informe se ha presentado hoy en IE Tower, el campus de IE University en Madrid, ante representantes de family offices y profesionales del sector de distintos países. El encuentro ha contado con la participación de Carlo Bonomi, Managing Director de Investindustrial, quien ha compartido su experiencia y su visión sobre la evolución de los family offices como inversores en mercados privados.
El estudio muestra una estrecha relación entre la exposición a mercados privados y el desarrollo de capacidades internas. La asignación media a mercados privados pasa del 44,9% entre los family offices con uno o dos profesionales especializados al 62,9% entre aquellos que cuentan con equipos de seis o más personas. Por clases de activo, el private equity (16,1%) y el sector inmobiliario (15,1%) concentran el mayor peso, mientras que y más del 60% de los encuestados se declara satisfecho o muy satisfecho con los retornos obtenidos. Se trata, además, de inversores con una clara orientación internacional: ningún family office de la muestra invierte exclusivamente en su mercado doméstico.
Cristina Cruz, directora académica del IE Family Offices Knowledge Hub, señala que “los family offices ya han incorporado los mercados privados a sus carteras. El verdadero desafío ahora no es acceder a más oportunidades, sino construir la gobernanza, los procesos y las capacidades que les permitan pasar de familias empresarias a inversores estratégicos. Nuestro estudio muestra que esta evolución no se produce de una vez, sino a través de un proceso de aprendizaje en el que las familias desarrollan progresivamente las capacidades necesarias para invertir con disciplina y de manera sostenible”.
A diferencia de los estudios centrados exclusivamente en la asignación de activos, el informe analiza cómo toman sus decisiones de inversión los family offices y cómo evolucionan sus capacidades a medida que adquieren experiencia. Los resultados muestran que la profesionalización no implica necesariamente una pérdida de control familiar: en el 52% de los family offices, la decisión final permanece en manos de la familia y solo el 10% delega plenamente esta responsabilidad. En el caso de España, la decisión final de inversión recae directamente en sus miembros en el 61% de los family offices encuestados.
Más allá de los datos de cartera, el informe identifica cuatro etapas de aprendizaje en esa evolución de familias empresarias a inversores estratégicos en mercados privados. A partir de este análisis, el IE Family Offices Knowledge Hub propone cuatro sistemas prácticos: una política de inversión, un modelo de gobernanza, un sistema de gestión del ciclo del capital y una arquitectura patrimonial, orientados a ayudar a las familias a construir estructuras de inversión sostenibles a largo plazo.
«Los family offices están evolucionando hacia modelos cada vez más sofisticados de gestión patrimonial. Esta transformación exige integrar la inversión en mercados privados dentro de una visión global del patrimonio, apoyada en una gobernanza sólida y una planificación a largo plazo. Desde OpenWealth contribuimos a que las familias empresarias afronten este proceso con una propuesta de consultoría patrimonial que combina experiencia, especialización y una visión integral del patrimonio familiar», señala Marta Alonso, directora general de OpenWealth (Grupo CaixaBank).
“Los family offices son una categoría única de inversor, con objetivos, horizontes temporales y procesos de toma de decisiones propios. Estudios como este nos permiten profundizar en esa realidad, identificar cómo están evolucionando sus prioridades y comprender mejor los retos y oportunidades a los que se enfrentan. En un ecosistema de mercados privados cada vez más complejo, las gestoras desempeñamos un papel clave no solo facilitando acceso e infraestructura, sino también ayudando a las familias a desarrollar sus capacidades de inversión y a evolucionar sus programas hacia estrategias más sofisticadas y diversificadas”, señala Javier Villegas, Head of Iberia and Latam de Franklin Templeton.
“El desafío de los family offices ya no es solo identificar oportunidades de inversión, sino dotarse de las estructuras legales y de gobierno necesarias para gestionar el patrimonio con visión de continuidad generacional,” señala Carlos Ferrer, socio de Cuatrecasas.
El caso de los Family Offices españoles
El análisis específico de España revela un ecosistema de family offices joven, pero con una apuesta plenamente consolidada por los mercados privados. El 41,2% se constituyó después de 2015 y el 53% corresponde a familias en primera generación. A pesar de su menor trayectoria, el 71,7% invierte en mercados privados y les asigna, en promedio, el 47,2% de su cartera. Dentro de esta asignación, los activos inmobiliarios ocupan el primer lugar, con un 16,2%, seguidos del private equity (13,2%) y el venture capital (10,5%), cuyo peso es significativamente superior al observado en el resto de la muestra.
Las perspectivas son, además, claramente expansivas: el 68,1% prevé aumentar su exposición durante los próximos cinco años, frente al 53,4% de la muestra internacional. La satisfacción con los resultados obtenidos también es especialmente elevada: casi uno de cada cuatro —el 23,5%— está muy satisfecho, frente al 7,1% en el resto de la muestra. La profesionalización tampoco supone necesariamente una menor participación de la familia en las decisiones de inversión. En España, la decisión final recae directamente en sus miembros en el 61% de los family offices encuestados.
 Por Funds Society, México