Los inversores institucionales impulsan la IA, pero alertan de riesgos de sobrevaloración y concentración

  |   Por  |  0 Comentarios

Canva

Los inversores institucionales ya no son meros observadores ante el auge de la inteligencia artificial, sino que están contribuyendo activamente a su impulso. Sus amplios volúmenes de capital los convierten en financiadores naturales de los activos más costosos de la IA, desde centros de datos a hiperescala hasta sistemas de entrenamiento, según muestra el informe «Exuberancia y exposición: los inversores institucionales y el auge de la IA», elaborado por Economist Impact con el patrocinio de DWS.

Sin embargo, estas inversiones conllevan riesgos específicos: elevados costes iniciales, rápida obsolescencia y crecientes tensiones geopolíticas en las cadenas de suministro. Estos riesgos plantean una cuestión más amplia: ¿hasta qué punto es sostenible el actual ciclo de inversión en IA? El auge de la IA guarda similitudes con anteriores olas de inversión industrial: transformadoras, pero con riesgo de exceso.

El informe analiza cómo los inversores institucionales están gestionando esta tensión. Basado en una encuesta global a 300 inversores, examina qué está impulsando las asignaciones, cómo reaccionarían ante una corrección brusca del mercado y cómo están posicionando sus carteras para capturar el potencial a largo plazo de la IA.

Conclusiones

El auge de la inversión en inteligencia artificial es frágil y está impulsado, en parte, por la inercia del mercado más que por fundamentos económicos. Más del 70% de los encuestados identifica al menos un factor vinculado al momentum como un motor clave de la inversión. En otras palabras, la subida de precios está contribuyendo a justificar nuevas inversiones.

Sin embargo, el argumento a largo plazo es más sólido: alrededor de la mitad señala las mejoras de productividad como principal motivación, mientras que solo un 14% espera ahorros de costes en el corto o medio plazo. El auge se sustenta en una combinación de convicción y momentum, una mezcla potencialmente inestable.

Los inversores institucionales anticipan una corrección significativa en las acciones vinculadas a la IA, pero podrían no estar preparados para absorber pérdidas de esa magnitud. Cerca del 80% espera caídas de al menos un 20% en los próximos 12 a 18 meses, mientras que menos del 1% afirma que podría soportar un descenso de ese nivel. A pesar de ello, más del 80% expresa confianza en sus carteras, aunque muchos matizan que se trata de una confianza “moderada”. Esta divergencia sugiere que la resiliencia podría estar sobreestimada.

Las carteras ya presentan una elevada exposición a la IA —principalmente a través de renta variable—, lo que genera un riesgo significativo de concentración. Aproximadamente dos tercios de los encuestados señalan que entre el 25% y el 50% de sus carteras de renta variable incluyen compañías relacionadas con la IA. La exposición se distribuye a lo largo de todo el ecosistema, desde proveedores de infraestructuras hasta desarrolladores y usuarios finales. Las posiciones están especialmente concentradas en infraestructuras y fondos pasivos, lo que sugiere una preferencia por apuestas indirectas. Aun así, cerca de un tercio de los inversores reconoce tener sobreponderadas las acciones vinculadas a la IA respecto a sus asignaciones estratégicas, lo que deja a las carteras expuestas a cambios en las valoraciones. Esta elevada exposición a la renta variable incrementa el riesgo de una falsa diversificación: si las valoraciones caen de forma simultánea, la diversificación podría ofrecer menos protección de la esperada.

Los inversores institucionales se están preparando para un entorno de volatilidad, pero muchos planean comprar en lugar de retirarse si las valoraciones caen. Las medidas de gobernanza —como un mayor control por parte de los comités de inversión y la definición de umbrales de rebalanceo— son las estrategias más extendidas. Pocos contemplan reducir su exposición. Por el contrario, la mayoría prevé incrementarla si las valoraciones bajan. Los inversores se posicionan así como compradores oportunistas en un contexto de corrección, más que como vendedores defensivos.

Los inversores esperan que la IA genere rentabilidades en múltiples sectores, aunque tecnología y finanzas siguen siendo los principales beneficiarios. El sector tecnológico se percibe ampliamente como el que ofrecerá mayores ganancias vinculadas a la IA. El sector financiero también ocupa un lugar destacado, impulsado por expectativas de mejoras en eficiencia y el desarrollo de nuevos productos financieros basados en IA. Algunos inversores regionales, especialmente en Asia-Pacífico, prevén mayores oportunidades en sectores como medios de comunicación o logística. Aun así, las expectativas siguen concentradas en sectores ya estrechamente ligados a la tecnología.

Los inversores están apostando claramente por Estados Unidos como líder en la carrera por la supremacía en IA. Más del 40% de los encuestados espera que las mayores rentabilidades provengan de este mercado en los próximos cinco años, muy por delante de cualquier otro. China queda rezagada con un 13%, lo que sugiere que su papel podría estar infravalorado. En conjunto, las expectativas se inclinan hacia los mercados desarrollados: un 27% prevé mayores retornos en ellos, frente a solo un 13% en mercados emergentes.

Los inversores institucionales se están convirtiendo en actores centrales del ecosistema de la IA, tanto como financiadores como usuarios de la tecnología. Su exposición ha crecido rápidamente, especialmente a través de la renta variable, incluso cuando reconocen que las valoraciones pueden ser frágiles. En lugar de replegarse, se están preparando para la volatilidad: refuerzan la gobernanza, mantienen la diversificación y se posicionan para aprovechar oportunidades en un entorno de corrección. Sin embargo, esta confianza se basa en la premisa de que cualquier ajuste será limitado. En la práctica, la elevada concentración en renta variable y la creciente interconexión de los mercados dejan a las carteras expuestas a una posible repricing más amplia. Como gestores de capital a largo plazo, los inversores institucionales no solo condicionarán sus propios resultados, sino también la estabilidad del mercado y el ritmo futuro de la inversión en inteligencia artificial.
La industria de ETFs activos a nivel global imparable: 500.880 millones de dólares en entradas netas

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

Los ETFs activos globales registraron entradas netas récord de 500.880 millones de dólares en lo que va de 2026, mientras que los activos bajo gestión ascendieron a 2,56 billones de dólares al cierre de junio, según destacan desde ETFGI. En concreto, durante junio, la industria mundial de los ETFs gestionados activamente registró entradas netas de 89.130 millones de dólares, lo que elevó las entradas netas acumuladas en el año hasta los 500.880 millones de dólares.

Desde ETFGI, los ETF gestionados activamente continuaron batiendo récords durante junio. Algunos de los puntos más destacados que señalan desde la compañía es que el cierre del mes, los activos bajo gestión alcanzaron los 2,56 billones de dólares, un nuevo máximo histórico que supera los 2,49 billones registrados a finales de mayo. En lo que va de 2026, el patrimonio del sector ha crecido un 34,2 %, al pasar de 1,93 billones al cierre de 2025 a los actuales 2,56 billones de dólares.

Solo en junio, estos vehículos captaron 89.130 millones de dólares en entradas netas, lo que eleva el total acumulado en el año hasta un récord de 500.880 millones de dólares, más del doble del máximo anterior, de 266.480 millones, alcanzado en 2025, y muy por encima de los 152.870 millones registrados en el mismo periodo de 2024. Además, en los seis primeros meses del año se han lanzado 1.019 nuevos ETF de gestión activa por parte de 253 proveedores, mientras que junio marcó el 75.º mes consecutivo de entradas netas para esta categoría de fondos a nivel mundial.

Al cierre de junio existían 5.524 ETF gestionados activamente en todo el mundo, con 7.582 cotizaciones, activos por valor de 2,56 billones de dólares, gestionados por 724 proveedores y negociados en 49 bolsas de 39 países.

Emisores y flujos

Dimensional es el mayor proveedor de ETF por volumen de activos, con 302.980 millones de dólares, lo que representa una cuota de mercado del 11,8 %. Le sigue J.P. Morgan Asset Management, con 299.870 millones de dólares y una cuota del 11,7 %, e iShares, con 174.880 millones de dólares y una cuota del 6,8 %. «Los tres mayores proveedores de ETF gestionados activamente, de un total de 724, concentran el 30,3 % de los activos bajo gestión (AUM) de los ETF activos globales, mientras que los 721 proveedores restantes cuentan individualmente con una cuota de mercado inferior al 6%«, indican desde ETFGI.

Los ETFs gestionados activamente centrados en renta variable cotizados a nivel mundial registraron entradas netas de 56.700 millones de dólares durante junio, elevando el total acumulado en el año a 298.880 millones de dólares, más del doble de los 148.610 millones de dólares captados en el mismo periodo de 2025.

Los ETFs gestionados activamente especializados en renta fija registraron entradas netas de 16.640 millones de dólares en junio, situando las entradas acumuladas en el año en 153.440 millones de dólares, una cifra significativamente superior a los 102.810 millones de dólares registrados hasta junio de 2025.

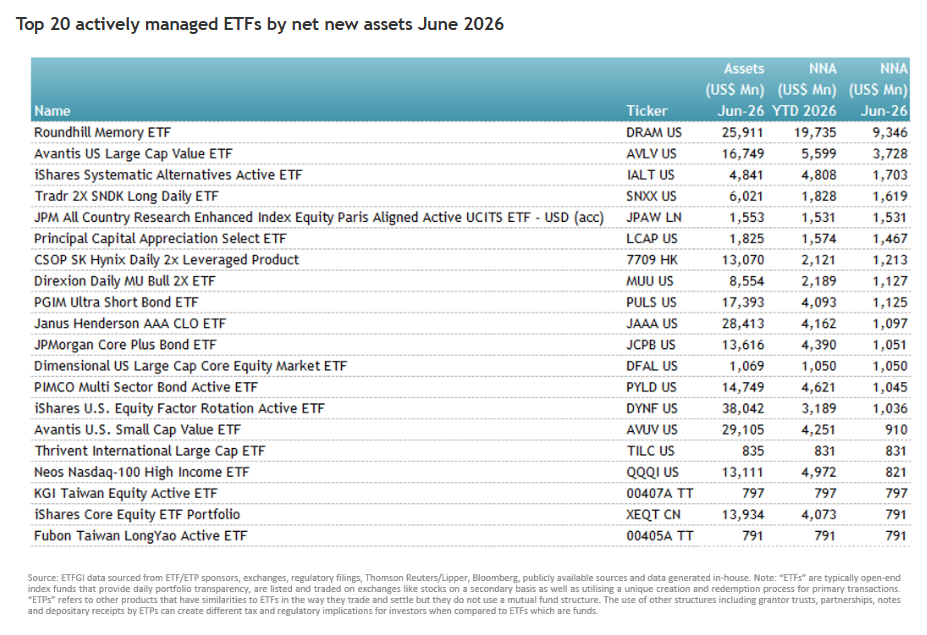
Una parte importante de estas entradas correspondió a los 20 ETF/ETP con mayor captación de nuevos activos, que en conjunto sumaron 33.080 millones de dólares durante junio. En particular, el Roundhill Memory ETF (DRAM US) captó por sí solo 9.350 millones de dólares. Durante junio, los inversores mostraron una clara preferencia por invertir en ETF gestionados activamente de renta variable.

Aranceles y Oriente Medio: la geopolítica vuelve a ganar protagonismo

  |   Por  |  0 Comentarios

Canva

En las previsiones de las gestoras internacionales de cara al segundo semestre del año, la palabra geopolítica se repetía con insistencia, y con razón. Lo ocurrido durante las últimas dos semanas en términos de conflictos bélicos y política comercial son un claro ejemplo de que la geopolítica será un factor a tener en cuenta.

De hecho, la semana acabó con los mercados financieros globales cerrando una jornada marcada por una intensa volatilidad geopolítica y macroeconómica, impulsada por la escalada del conflicto en Oriente Medio, los continuos enfrentamientos y ataques en el Mar Rojo y el estrecho de Ormuz, y los renovados temores sobre el suministro energético que mantienen al petróleo rondando niveles elevados, a pesar de que los precios del crudo registraron un respiro temporal con el WTI cayendo hacia los 88 dólares y el Brent cediendo hasta los 91 dólares. 

Este escenario de tensiones se vio complementado por el anuncio de la administración de Donald Trump sobre nuevos aranceles globales de entre el 10% y el 12,5% aplicados a 60 socios comerciales, lo que reaviva las fricciones comerciales, mientras que en el frente de deuda el rendimiento del Tesoro estadounidense a 30 años se disparó hasta el 5,19%, su nivel más alto en 19 años, elevando los costos de financiamiento global y tensionando a las economías. 

«Aunque los próximos anuncios de política comercial podrían generar volatilidad puntual, no esperamos un aumento significativo en la tasa arancelaria efectiva de Estados Unidos, y prevemos un impacto limitado en el mercado en general dentro de nuestro escenario base. El crecimiento de los beneficios empresariales sigue siendo el principal motor de las acciones globales, mientras que se espera que los rendimientos de los bonos retrocedan gradualmente a medida que se alivien las presiones inflacionarias”, señala Mark Haefele, director de Inversiones (CIO) de UBS Global Wealth Management.

¿Hacia dónde vamos?

En opinión de Laura Torres, directora de Inversiones IMB Capital Quants,la jornada del viernes reflejó un punto de inflexión donde los mercados están comenzando a descontar de forma simultánea el coste real de un choque energético prolongado y una política monetaria restrictiva anclada en tasas de largo plazo históricamente altas. 

“Los intentos de buscar rutas comerciales alternativas como la proyectada ola de endeudamiento de los países del golfo para sortear el estrecho de Ormuz, el aparente apoyo de China y la volatilidad intermitente del crudo demuestran que la geopolítica es actualmente el principal fuerte de la economía global. De cara a los próximos días, la atención de los inversores se mantendrá hiperactiva ante cualquier señal de escalada bélica o intervención militar en Oriente Medio y la respuesta de los bancos centrales, por lo que el sesgo de los mercados seguirá siendo defensivo, priorizando la liquidez y castigando los múltiplos excesivos en tecnología ante el temor de una estanflación inducida por la energía”, explica la experta.

Las gestoras miran hacia delante y destacan que seguimos ante una brillante temporada de resultados. Según la visión de Darrell Spence, economista de Capital Group, el crecimiento de la economía mundial está acusando la presión derivada del conflicto en Oriente Próximo, el aumento de los precios del petróleo y las disputas comerciales. Sin embargo, considera que hay un factor capaz de contrarrestar con creces estas presiones: la inversión relacionada con la inteligencia artificial.

“El auge de la inteligencia artificial es tan fuerte que, incluso en un escenario de actividad cero en el resto de los sectores, el crecimiento económico se mantendría en terreno positivo, sobre todo en Estados Unidos. Sigo siendo más bien prudente en lo que respecta a las perspectivas de crecimiento de la economía estadounidense, pero es posible que el PIB se mantenga muy por encima de lo esperado, en torno al 2,5% o incluso más. Así es cómo la carrera por la inteligencia artificial está eclipsando al resto de las áreas de la economía”, afirma. 

Según su visión, mucho dependerá de la estabilización en Oriente Próximo, del aumento de las presiones inflacionistas, del deterioro de los fundamentales de consumo y de si el auge de la inteligencia artificial mantiene su impulso o acaba perdiendo fuerza. “La economía se encuentra sometida a fuerzas contrapuestas, y podría pasar algún tiempo antes de que una de ellas acabe imponiéndose con claridad”, matiza.

Tikehau Capital anuncia el cierre final de la sexta generación de su estrategia de Direct Lending europeo

  |   Por  |  0 Comentarios

Canva

Tikehau Capital, gestora global de activos alternativos, ha anunciado hoy el cierre final de la sexta edición de su estrategia de préstamos directos europeos (European Direct Lending) por un importe de 5.200 millones de euros (excluyendo apalancamiento), lo que supone un crecimiento de casi el 60 % respecto a su fondo anterior. Este cierre marca un nuevo hito relevante para la plataforma de Crédito de Tikehau Capital y pone de manifiesto la continua confianza de su base de inversores en el enfoque de inversión a largo plazo del Grupo en el mercado mediano (middle market) europeo.

El periodo de inversión del fondo comenzó en marzo de 2024. Desde entonces, la estrategia ya ha completado 30 transacciones y ha realizado cuatro desinversiones generando rentabilidades de doble dígito, lo que demuestra la capacidad de la plataforma para desplegar capital de forma selectiva y ofrecer resultados favorables.

A día de hoy, el fondo ya ha invertido el 44 % de su capital en empresas europeas con modelos de negocio consolidados y una sólida posición competitiva, lo que refleja tanto una originación disciplinada como un proceso de análisis y selección sumamente riguroso. La cartera se ha construido con un firme enfoque en la diversificación, con una exposición media por sector del 10 %. El apalancamiento inicial en el momento de la entrada se limitó a 4,0 veces la deuda neta sobre el EBITDA y actualmente se sitúa en 3,5 veces, respaldado por la sólida evolución de las empresas en cartera.

El fondo ha contado con el respaldo de una base de inversores institucionales amplia y diversificada; la mayoría del capital captado procede de inversores de fuera de Europa, incluyendo un 18 % de Norteamérica y un 28 % de Asia y Oriente Medio.

Tikehau Capital sigue aprovechando sus consolidadas capacidades de originación y sus relaciones con patrocinadores (sponsors) en toda Europa. Su equipo de deuda privada, compuesto por 30 profesionales de la inversión, busca de forma activa oportunidades en el segmento clave del mid-market europeo junto a patrocinadores de capital privado de primer nivel con los que el Grupo ha forjado estrechas relaciones a lo largo de sucesivas añadas.

A través de esta última edición, Tikehau Capital reafirma su compromiso de ofrecer soluciones de financiación a medida a empresas europeas de alta calidad, manteniendo al mismo tiempo un riguroso enfoque de análisis financiero y priorizando la preservación del capital y la diversificación de la cartera.

España tiene potencial inversor: el 83% se plantea invertir, pero solo 4 de cada 10 lo hacen

  |   Por  |  0 Comentarios

Canva

España tiene potencial inversor, pero algo lo frena. 8 de cada 10 personas están abiertas a invertir. Sin embargo, solo 4 de ellas lo hace realmente. ¿Qué ocurre con el resto? La falta de dinero, el miedo a perderlo y la necesidad de mantener liquidez son las principales barreras, según el «Barómetro Mintos 2026: El Mapa de la Inversión en España», un estudio elaborado por Mintos en colaboración con Sapio Research, que radiografía los hábitos, actitudes y obstáculos de los españoles frente a los productos financieros. La investigación revela que el inversor más habitual es un hombre de entre 35 y 44 años, residente en una gran ciudad como Madrid o Barcelona, con un nivel de conocimiento financiero todavía limitado y una actitud cautelosa frente al riesgo.

El ahorro disponible refuerza ese retrato. El 46% de los inversores actuales cuenta con entre 1.000 y 19.999 euros ahorrados, lo que indica que hay capacidad para invertir, pero también una sensibilidad muy alta ante cualquier pérdida potencial. Solo el 21% se describe como bastante conocedor del mundo de la inversión, lo que apunta a una base de alfabetización financiera todavía en construcción.

«Los datos muestran que en España hay interés por invertir y que se valora mucho la confianza, la seguridad y la claridad a la hora de poner a trabajar el dinero. Pero hay una brecha entre la intención y la materialización de esa intención. Por ello, en Mintos defendemos una inversión que esté al alcance de todos, sin importar grandes patrimonios y a través de una plataforma regulada y fácil de entender como la nuestra», señala Martins Sulte, CEO y cofundador de Mintos.

La brecha también tiene una dimensión generacional relevante. Los españoles de entre 25 y 34 años son el grupo más activo, con un 56% que invierte actualmente, desmontando el mito de que invertir es una práctica reservada a etapas más avanzadas de la vida.

Del interés a la acción

Entre quienes no invierten, el estudio identifica un patrón de bloqueo bastante transversal, aunque con algunos matices territoriales y socioeconómicos. El principal freno declarado es la percepción de no disponer de dinero suficiente (35%), seguido del miedo a perder lo ahorrado (28%) y de la necesidad de mantener liquidez para gastos corrientes (27%). En cuarto lugar, aparece la falta de confianza en el propio conocimiento financiero (24%). Estas barreras reflejan que más allá de las limitaciones económicas, hay también una necesidad clara de acompañamiento, educación financiera y herramientas más simples para facilitar la toma de decisiones.

El análisis territorial confirma que estos frenos son transversales, pero con matices. El miedo a perder dinero está más extendido en Andalucía y Cataluña (donde lo expresa el 32% de los no inversores en ambos casos) que en Madrid, donde ese porcentaje baja al 27%. En las tres comunidades, alrededor de 1 de cada 3 no inversores afirma que el dinero disponible es insuficiente, una percepción que apunta no solo a una percibida limitación económica, sino también a una cuestión de confianza y preparación.

“Cuando se les pregunta qué les motivaría a dar el paso, los españoles son claros. Hablan de alcanzar mayor seguridad e independencia financiera, de ahorrar para la jubilación u objetivos a largo plazo y de comprender mejor cómo funciona la inversión”, matiza Martins Sulte.

España, preparada para una nueva ola de inversión

“Los datos expuestos anteriormente apuntan a un escenario de transición en el que España es un mercado en fase de activación. El alto nivel de interés, combinado con la capacidad de ahorro existente y el hecho de que los grupos más jóvenes muestren una mayor propensión a invertir, sugiere una base sólida para el crecimiento de la inversión particular en los próximos años”, señala Sulte.

En este contexto, Mintos se posiciona como una plataforma diseñada para facilitar ese paso entre la intención y la acción. Su propuesta se centra en ofrecer acceso a oportunidades de inversión diversificadas, con un enfoque en la transparencia, la gestión del riesgo y la simplicidad del proceso, con el objetivo de ayudar a más personas a empezar a invertir con confianza. A partir de 50 euros se abre camino hacia la inversión en productos financieros diversificados, de forma sencilla y directa a través de un móvil u ordenador.

Portobello Capital incorpora a Diego de San Román de Simón a su equipo de inversión

  |   Por  |  0 Comentarios

Foto cedida

Portobello Capital, gestora independiente de capital privado centrado en el middle market, ha anunciado que amplía su equipo de inversión con una nueva incorporación. Según ha publicado en su perfil de redes sociales, ha contratado a Diego de San Román de Simón para este equipo, quien se une a la firma como vicepresidente.

“Su paso por Merrill Lynch y AZ Capital le ha permitido trabajar en un entorno altamente exigente y adquirir una visión integral del mercado. Estamos convencidos de que su incorporación contribuirá a seguir impulIsando el crecimiento de Portobello y de las compañías con las que trabajamos”, indica en su publicación. 

Diego de San Román de Simón, CFA, es licenciado en Economía y Finanzas por la Universidad Autónoma de Madrid. Inició su carrera profesional en AZ Capital, para posteriormente trabajar en Bank of America Merrill Lynch y GPF Partners.

Los efectos de El Niño Costero siguen impactando la economía peruana

  |   Por  |  0 Comentarios

Wikimedia Commons

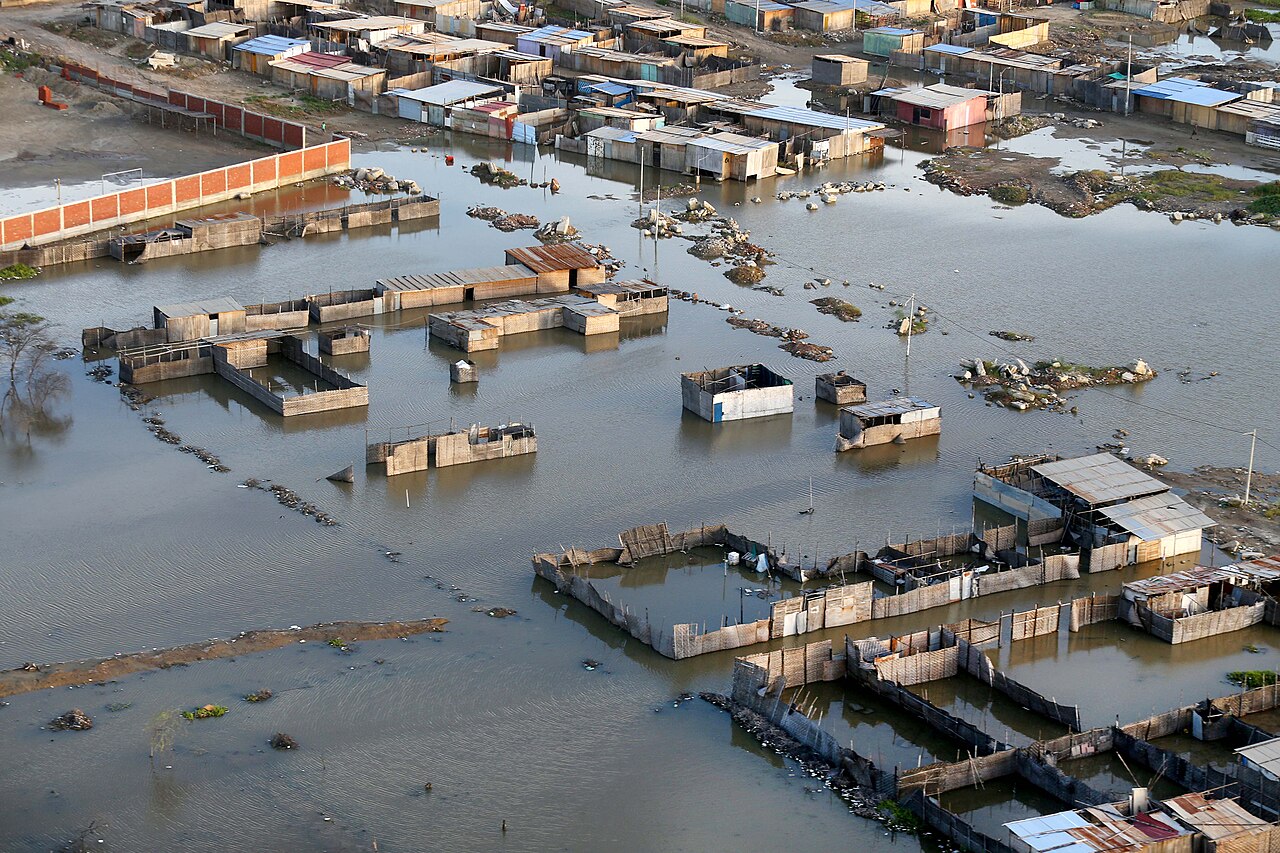
Como uno de los países más afectados por el fenómeno de El Niño, no sorprende que la situación climática esté dejando una huella en la actividad económica en Perú. Según un análisis del BCP, el mayor banco del país andino, El Niño Costero en particular impactó las métricas del segundo trimestre de este año.

En la última versión de su Reporte Semanal Macroeconómico y de Mercados, el Área de Estudios Económicos de la firma financiera estimó que el PIB primario registró una fuerte contracción debido al fenómeno climático, iniciado en marzo.

Esto se produjo a raíz de una caída en la pesca, de 73% interanual. Tras la interrupción de la primera temporada de anchoveta –que sólo alcanzó capturas por medio millón de toneladas, frente a una cuota de 1,9 millones–, la industria registró su peor resultado en seis años.

Este fenómeno, agregaron, también afectó a la manufactura primaria vinculada al procesamiento pesquero, con una contracción de 42% entre junio de este año y junio de 2025.

Desde BCP recalcaron que las condiciones climáticas adversas también están afectando al sector agropecuario. En mayo, la actividad agrícola cayó un 0,6% interanual, reflejando menores rendimientos en diversos cultivos, entre ellos aceituna (-96%), cebolla (-38%), paprika (-27%), cacao (-11%) y palta (-4%).

Los analistas del banco peruano sostuvieron que, hacia adelante, la persistencia de un evento de intensidad fuerte o extraordinaria podría generar mayores disrupciones durante la segunda mitad del año. En este contexto, la probabilidad de que El Niño Costero se extienda hasta el verano de 2027 ha aumentado significativamente y constituye el principal riesgo a monitorear, indicaron.

El Niño, en combinación con El Niño Global, podría afectar la segunda temporada de anchoveta y comprometer el desarrollo de cultivos relevantes como arroz, papa, palta, arándanos, espárragos y uva. En este contexto, el BCP estima una caída del PIB agrícola y pesquero en torno al 4% en 2026, algo mayor a lo observado en 2023.

El crédito privado representa un cuarto del financiamiento de data centers

  |   Por  |  0 Comentarios

Wikimedia Commons

Con el telón de fondo del boom de la inteligencia artificial, los data centers se han ubicado en el centro de una intensa ola de inversión asociada con el auge de la demanda de esta tecnología. Esperando que el furor se mantenga, los inversionistas están mirando con atención la evolución de esta tendencia. Pero no son sólo los fondos de infraestructura. Otra clase de activos alternativa está ganando protagonismo en esta tendencia: el crédito privado, que es cada vez más importante en el financiamiento de estos proyectos.

Para Wellington Management, una de las tendencias estructurales que está dándole forma al mercado de crédito privado es una mayor conexión entre los mercados de deuda público y privado. Y un ejemplo de esto es el financiamiento de centro de datos.

Un análisis de la gestora –en base a datos de Pitchbook– identificó un universo de 330 transacciones de financiamiento de este tipo de proyectos, de enero de 2024 a junio de este año. Midiendo por número de operaciones, el crédito privado representa un 24% del financiamiento de data centers.

Esto complementa un 34% de recursos provenientes de la banca y un 31% de los mercados de valores públicos. El 11% restante es capital de distintas fuentes.

En un comentario de mercado reciente, la firma enfatizó en que esto da cuenta de necesidades de financiamiento complejas, que decantan en “un set de fuentes de capital más diverso e interconectado”. Para los gestores, agregó, “esto puede aumentar la importancia de la originación cross-market, el análisis de valor relativo, la disciplina con la documentación y la selección de riesgo”.

La ventaja de la flexibilidad

Desde la industria destacan la flexibilidad que tiene la industria de deuda privada como prestamista, complementando el mix de fondeo de los proyectos de centros de datos. El desarrollo de este tipo de activo, cabe destacar, es bastante intensivo de capital.

Desde Wellington hacen hincapié en la variedad de las opciones para posicionarse en esta tendencia. “Hay distintas oportunidades. Entonces, en vez de tener FOMO y sólo mirar un tipo de negocio, hay distintas formas en las que podemos participar”, dijo Liz Perenick, Head de Portfolio Management de Investment Grade Private Credit de la gestora, en un panel difundido por el canal de Youtube de la gestora.

“Es importante recordar que todas estas transacciones son diferentes”, con términos y documentación a la medida del negocio, recalcó.

A esto se suma el factor del tamaño de las operaciones, lo que genera distintas necesidades de financiamiento y, por consiguiente, distintas respuestas por parte de la industria financiera. Según un análisis de Principal Asset Management, a medida que los tamaños de las transacciones siguen creciendo, se espera que aumente la brecha entre las transacciones de centros de datos large-cap y las del mercado medio.

“Las oportunidades de middle market probablemente se van a inclinar más por inversiones grupales, más personalizadas”, indicaron en un reporte, agregando que “las transacciones de mayor capitalización van a requerir la participación de firmas de todo el espectro de mercado de capitales”.

Creciente demanda

A medida que se espera que el uso de inteligencia artificial transforme la economía global en todos los niveles, la apuesta de la industria es el desarrollo de data centers para poder captar este entusiasmo.

Además de la deuda, donde las gestoras internacionales han desarrollado una variedad de soluciones de inversión relacionadas con el auge de la infraestructura digital, también se ha visto un aumento en el interés en fondos de infraestructura y vehículos de capital privados orientados al sector.

Con el apoyo de todas estas fuentes de financiamiento, sumadas al fondeo bancario tradicional y los mercados públicos, entre otros, la expectativa es que la demanda se acelere. Estimaciones de McKinsey & Company apuntan a que la demanda de data centers podría casi triplicarse de aquí al cierre de la década, aumentando de alrededor de 82 gigawatts en 2025 a unos 220 gigawatts en 2030.

Este auge, explicaron en un reporte, está íntimamente ligado a la IA. Mientras que la demanda de centros de datos no relacionados con esta tecnología –aquellos dedicados a la computación en la nube, por ejemplo–, la consultora espera que la demanda crezca 1,7 veces en los próximos cuatro años. En contraste, la demanda ligada a IA crecería unas 3,5 veces.

La línea entre los mercados de criptoactivos y las finanzas basadas en blockchain se difumina

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

A simple vista, los activos digitales siguen pareciendo sometidos a una presión considerable. Los mercados han mejorado desde que tocaron mínimos históricos a finales de febrero, pero los precios de las criptomonedas siguen estando lejos de los récords del año pasado y la confianza de los inversores es notablemente más baja que durante el último ciclo.

Sin embargo, más allá de la volatilidad, una transición estructural más importante sigue acelerándose.

En nuestra opinión, el avance determinante en los activos digitales hoy en día es el despliegue constante de una infraestructura financiera basada en blockchain. El debate se está alejando cada vez más de si los activos digitales son importantes para centrarse en la rapidez con la que las entidades financieras pueden adaptarse a la transición de la infraestructura que ya está en marcha.

Ese cambio es más visible en la tokenización.

Durante los últimos dos años, los activos del mundo real tokenizados se han multiplicado aproximadamente por 27 hasta superar los 33.000 millones de dólares a nivel mundial, abarcando productos del Tesoro, deuda corporativa no cotizada, materias primas y, cada vez más, acciones. Aunque su tamaño sigue siendo reducido en comparación con los mercados de capitales tradicionales, la trayectoria de crecimiento es más importante que el tamaño absoluto en esta fase de adopción.

Avances normativos y transición de la infraestructura

Los avances normativos han contribuido a acelerar el impulso institucional. La Genius Act supuso un paso importante para establecer un marco integral en Estados Unidos para las stablecoins, mientras que la SEC y la CFTC han aclarado el tratamiento de varios tokens importantes de blockchain como materias primas digitales. Más recientemente, la SEC autorizó a Nasdaq a facilitar la negociación y la liquidación de acciones y ETFs tokenizados, reforzando la tendencia hacia unos mercados de capitales habilitados por blockchain.

Es importante destacar que la tokenización está evolucionando ahora más allá de la simple digitalización de activos hacia lo que muchos actores del mercado describen como “capital componible”, es decir, un entorno financiero en el que los activos tokenizados pueden moverse con mayor fluidez entre la negociación, las garantías y la tesorería.

Sin embargo, las finanzas tokenizadas no pueden aumentar su escala sin liquidez tokenizada. Por lo tanto, consideramos que la siguiente fase de la tokenización se centrará en la infraestructura de liquidez que rodea a esos activos.

Las entidades financieras reconocen cada vez más que las soluciones de efectivo digitales no pueden sacrificar las variables económicas en aras de la comodidad. A medida que más actividad financiera migra a la cadena de bloques, las soluciones de liquidez tokenizada que combinan la liquidación en tiempo real con la negociación 24/7 pueden acabar convirtiéndose en el tejido conectivo que une los mercados de capitales tradicionales con los ecosistemas de activos digitales.

Aquí es también donde la distinción entre “criptomonedas” y “tokenización” comienza a difuminarse.

Si bien la tokenización se ha convertido más bien en un discurso institucional, las redes blockchain son la capa de infraestructura que permite el movimiento de valor digital, liquidez y garantías a través del ecosistema. En muchos aspectos, las criptomonedas están evolucionando de un mercado impulsado principalmente por los precios a un middleware financiero.

Esa transición sigue siendo desigual, pero hay indicios de una utilidad creciente en determinados criptoactivos. Ethereum sigue siendo la capa de infraestructura dominante para los activos tokenizados y la actividad de las stablecoins debido a la profundidad de su red, su ecosistema de desarrolladores y sus integraciones institucionales. Otras redes blockchain, como Solana, siguen ganando terreno al competir de forma más agresiva en rendimiento y eficiencia de las transacciones, aunque la adopción institucional se encuentra todavía en una fase relativamente temprana.

La dinámica de las stablecoins también pone de relieve el papel creciente de las redes blockchain más allá de la actividad de negociación, especialmente en los ámbitos de los pagos, la liquidación y la movilidad de las garantías.

Desde el episodio de desapalancamiento de finales de 2025, la capitalización de mercado de las stablecoins se ha mantenido cerca de máximos históricos, por encima de los 300.000 millones de dólares, a pesar de que la capitalización total del mercado de las criptomonedas ha descendido. Esto sugiere que, aunque el optimismo se ha enfriado, una parte significativa del capital permanece en la cadena de bloques en lugar de salir del ecosistema por completo.

Una regla para el futuro

La idea general es que, aunque la tokenización pueda ser cada vez más el discurso institucional, las redes blockchain son algo más importante que eso: la capa de infraestructura que sustenta el movimiento del valor digital a través del ecosistema. Los criptoactivos están evolucionando gradualmente hacia componentes de una arquitectura financiera más amplia que, en última instancia, podría redefinir la forma en que se emiten, transfieren, garantizan y liquidan los activos a nivel mundial.

Para las instituciones que llevan a cabo la implementación, es importante recordar una serie de cosas en esta etapa.

En primer lugar, que no existen atajos. En el caso concreto de la tokenización de fondos, estamos rediseñando de forma efectiva las funciones que históricamente desempeñaban los agentes de transferencia, los administradores de fondos, los depositarios y los distribuidores, reconfigurándolas en torno a datos en cadena y flujos de trabajo programables. Ese cambio requiere socios en todas esas funciones con una capacidad genuina para operar en la cadena de bloques, respaldada por procesos y controles de nivel institucional.

En segundo lugar, la nueva infraestructura debe ser revisada y verificada. Las entidades deben evaluar si la infraestructura es segura, resistente y conforme a la normativa, y si puede integrarse de forma sostenible en el ecosistema financiero general. Debe ofrecer una experiencia de alta calidad a los inversores institucionales que vaya más allá de la funcionalidad técnica.

Esto exige un grado adicional de cuidado por parte de todos los implicados. La tokenización introduce un entorno multipartito en el que la gobernanza, la rendición de cuentas y la alineación operativa se vuelven fundamentales para evitar lagunas de supervisión.

Es poco probable que los ganadores a largo plazo se determinen simplemente por quién tokeniza los activos primero, sino por quién resuelve de manera más eficaz las ineficiencias reales de los inversores y del mercado. Los modelos operativos nativos digitales cobran cada vez más importancia porque permiten funcionalidades que la infraestructura tradicional tiene dificultades para ofrecer de manera eficiente, incluyendo la liquidación en tiempo real, la movilidad de las garantías, la programabilidad y la liquidez continua.

Al mismo tiempo, la interconexión entre activos tokenizados, stablecoins, billeteras, bolsas y redes blockchain se está volviendo más crítica que nunca. Los sistemas fragmentados y los componentes aislados limitan en última instancia las mejoras de la eficiencia que la tokenización está diseñada para lograr, pero el mero hecho de que ahora estemos examinando e implementando esta infraestructura a este nivel sugiere claramente que, aunque el mercado pueda parecer todavía cíclico en la superficie, en el fondo la transición hacia las finanzas basadas en blockchain sigue avanzando.

Por qué las plataformas patrimoniales offshore son la próxima frontera de las inversiones alternativas

  |   Por  |  0 Comentarios

Foto cedidaLYNK Markets

Los mercados patrimoniales offshore están atravesando la misma curva de adopción de alternativos que el wealth management privado de Estados Unidos experimentó en la última década. La diferencia es que los mercados offshore lo están haciendo más rápido, de manera más selectiva y con una mirada mucho más precisa puesta en la eficiencia de la distribución transfronteriza. Para los gestores que están atentos, eso no es una historia paralela. Es un indicador adelantado.

El canal offshore ya está en movimiento. La brecha que se está cerrando ahora no es de demanda. La demanda ya existe. La brecha real es de infraestructura, educación y diseño de distribución. Los gestores y plataformas que entiendan esto a tiempo serán quienes definan cómo los mercados privados llegan a la riqueza internacional durante la próxima década.

Por qué los asignadores offshore sub asignaron históricamente

Durante años, las plataformas patrimoniales offshore —los bancos privados, intermediarios internacionales y family offices multifamiliares que atienden clientes en América Latina, Asia y Medio Oriente— mantuvieron a los alternativos en los márgenes de sus carteras. Las razones eran estructurales: entornos regulatorios fragmentados, acceso limitado a gestores de nivel institucional y procesos de suscripción diseñados para compradores institucionales y no para intermediarios patrimoniales.

El resultado fue una brecha persistente entre el interés de los clientes y el despliegue efectivo de capital. Los clientes querían acceso. Los asesores necesitaban mejores herramientas. Las plataformas carecían del marco operativo para distribuir mercados privados de manera eficiente. Los gestores, enfocados principalmente en los canales institucionales y RIA de Estados Unidos, no estaban construyendo para una audiencia que todavía no comprendían. Eso está cambiando.

Qué ha cambiado

Varias fuerzas han convergido para cerrar esa brecha y acelerar la curva de adopción.

Los mercados privados se democratizaron a nivel de producto. El crédito privado, la infraestructura, los secundarios, el private equity evergreen y las estructuras semilíquidas se diseñaron para expandir el canal patrimonial. Hoy están apareciendo en los mercados offshore con un impulso real. Los inversores offshore buscan exposición de calidad institucional a través de envoltorios amigables para el canal patrimonial, y ese menú de productos ya existe.

Al mismo tiempo, las plataformas internacionales han madurado. La infraestructura fintech es mejor. El apetito regulatorio y la sofisticación de los asesores en los principales hubs offshore alcanzaron un nivel donde la distribución a escala es operativamente viable de una manera que simplemente no lo era hace cinco años.

El mercado no apareció de repente. Siempre estuvo ahí. La “plomería” finalmente empezó a alcanzarlo.

Los mercados offshore necesitan un empaquetado distinto

Aquí es donde muchos gestores se equivocan. Asumen que un producto que funciona en el canal patrimonial estadounidense viajará offshore con ajustes menores y una nueva presentación. Rara vez es así.

Los distribuidores offshore evalúan los productos alternativos con una mirada distinta: compatibilidad regulatoria entre jurisdicciones, estructuras feeder adaptadas a los marcos legales locales, ventanas de liquidez calibradas a las expectativas de los clientes, materiales multilingües e integración fluida con las plataformas que sus asesores ya utilizan.

Los montos mínimos de inversión importan. La complejidad de la suscripción importa. Los estándares de reporte importan. La menor fricción operativa puede convertirse en la razón por la que un producto nunca logra tracción.

El mejor producto alternativo no siempre gana offshore. El producto más fácil de distribuir, con frecuencia, sí lo hace. Los gestores que entiendan ese principio a tiempo construirán relaciones de distribución que se acumulan con el paso del tiempo.

La educación es el verdadero cuello de botella de la distribución

En muchos canales offshore, los alternativos todavía se venden; no se compran. La fluidez de los asesores en crédito privado, infraestructura o secundarios sigue siendo desigual, no por falta de interés, sino porque estas clases de activos evolucionaron más rápido que la infraestructura educativa a su alrededor.

Los gestores que lideran únicamente con datos de rendimiento sistemáticamente quedarán por debajo de sus expectativas de distribución. Los ganadores incorporarán la educación directamente en su estrategia de salida al mercado: materiales estructurados, capacitación para asesores, explicaciones simples y soporte continuo que les permita a los asesores hablar con confianza. Explicar qué hace realmente un fondo evergreen, cómo funcionan los mecanismos de rescate, o por qué la infraestructura ofrece protección contra la inflación, no es una función de marketing. En los mercados offshore, es una función de distribución, y a menudo la más importante.

La tecnología definirá a los ganadores

Cada paso manual en un proceso de suscripción, cada brecha en el reporte, cada cuello de botella en el KYC es una razón para que un asesor recomiende otro producto la próxima vez. La digitalización de la suscripción, los flujos automatizados de cumplimiento, los data rooms integrados y el reporte transparente de cartera ya no son un lujo en el canal patrimonial offshore. Son la base mínima para las plataformas que esperan crecer.

El mercado offshore escala cuando la complejidad operativa desaparece. Los gestores y plataformas que invierten hoy en esa infraestructura no solo están mejorando su eficiencia. Están construyendo una posición competitiva que será muy difícil de replicar más adelante.

Las firmas que ganarán construirán ecosistemas, no productos

La oportunidad de los alternativos offshore no será capturada solo con lanzamientos de producto. Las firmas que definan este mercado en la próxima década serán aquellas que construyan ecosistemas: estrategias de inversión combinadas con plataformas educativas, infraestructura de distribución, tecnología y relaciones de largo plazo con los gatekeepers que se ubican entre los gestores y el capital. Funcionarán simultáneamente como gestores de inversión, motores de contenido, socios operativos y facilitadores de capital.

Ese modelo ya está tomando forma a nivel institucional. Está llegando a la riqueza privada offshore a continuación. Para los gestores dispuestos a adaptar su modelo de distribución a las realidades de este canal —en lugar de intentar exportar un playbook que nunca fue diseñado para él—, la oportunidad es mucho mayor de lo que la mayoría cree.

El capital está ahí. Los clientes están ahí. El próximo capítulo lo definirán las firmas capaces de combinar acceso, educación, tecnología y ejecución en un modelo de distribución construido para las realidades del wealth management offshore.


Tribuna firmada por Mario Murillo, Regional Director para US de  LYNK Markets