BNP Paribas Asset Management (BNP Paribas AM) ha lanzado el fondo BNP Paribas Europe Strategic Autonomy Bond, que invierte en emisores del universo agregado de renta fija en euros y que ha sido diseñado para aprovechar la evolución del panorama geopolítico y el creciente interés de Europa por reforzar su seguridad, resiliencia y autonomía.
Según la visión de la gestora, la Unión Europea ha asumido compromisos por valor de más de 1,8 billones de euros para respaldar el impulso hacia una mayor autonomía en la región. En este contexto, el fondo se articula en torno a cuatro pilares de inversión: defensa, infraestructuras, resiliencia y ciberseguridad y tecnología digital.
«Europa ha convertido el fortalecimiento de los sectores estratégicos en una prioridad, en el marco de un proceso que está llevando a la región a tratar de reforzar su resiliencia y de reducir su dependencia del exterior. Para ello, se requieren inversiones específicas en capacidad defensiva, equipamiento fabricado en Europa, infraestructuras críticas (como redes eléctricas, cables, gasoductos y oleoductos, y sistemas energéticos), así como en mecanismos de respuesta ante posibles crisis y autonomía tecnológica», sostienen.
En torno a estos pilares, BNP Paribas AM ha desarrollado un riguroso proceso de selección diseñado para identificar emisores cuyas necesidades de financiación están directamente vinculadas a la transición de Europa hacia una mayor resiliencia y autonomía estratégica. El enfoque de inversión combina una asignación macroeconómica top-down (utilizada para posicionar la cartera en términos de duración, vencimiento, sector, país y calificación crediticia) con una exhaustiva labor de análisis bottom-up para identificar las compañías con mayor exposición a esta transformación estructural.
Ante este anuncio, Fadi Berbari, gestor senior de renta fija en BNP Paribas Asset Management, señala: «Europa debe centrarse en sus prioridades estratégicas. Este nuevo fondo ofrece una oportunidad única a los inversores para contribuir a la transición hacia una Europa más segura y resiliente mediante una solución de renta fija líquida y gestionada activamente, con un enfoque temático diversificado que aprovecha la experiencia de nuestro equipo en el análisis de los fundamentales y la selección de títulos. Contamos con el sólido respaldo del Grupo BNP Paribas, y somos la primera gestora en ofrecer una propuesta completa en la competencia de la autonomía estratégica de Europa, tanto en renta fija como en renta variable».
El lanzamiento de este nuevo fondo llega tras el éxito obtenido por el BNP Paribas Europe Strategic Autonomy, lanzado hace algo más de un año, que ha alcanzado ya un volumen de 975 millones de euros y se sitúa entre los mayores fondos de gestión activa de este ámbito.
“El primer año de trayectoria del fondo de renta variable ha demostrado el valor de su propuesta como una oportunidad única para beneficiarse del impulso destinado a reforzar la resiliencia de Europa frente a la inestabilidad geopolítica y las tensiones en las cadenas de suministro. Nuestro enfoque prospectivo basado en el análisis de los fundamentales nos permite identificar aquellas compañías que desempeñan un papel esencial en la autonomía estratégica de Europa”, apunta Lazare Hounhouayenou, gestor del BNP Paribas Europe Strategic Autonomy en BNP Paribas Asset Management.
Foto cedidaGeorge Nijborg, responsable de Estrategias Respaldadas por Seguros y Colocaciones Privadas Europeas de Aegon AM
Aegon Asset Management ha hecho público hoy el lanzamiento del Aegon Insured Credit Fund, con el que amplía el acceso a su estrategia Insured Credit para los inversores institucionales de Europa y Reino Unido. Constituido como fondo de inversión alternativa reservado domiciliado en Luxemburgo, el fondo proporciona acceso al creciente mercado mundial de la financiación respaldada por seguros (insurance wrapped financing).
Según explican, el fondo ofrece a los inversores rentabilidades atractivas en términos ajustados al riesgo y eficientes en términos de capital, así como una sólida integración de los criterios ESG, mediante la exposición a inversiones de crédito originadas en todo el mundo que están íntegramente respaldadas por seguros de aseguradoras internacionales con calificaciones A y AA.
El fondo tiene carácter evergreen, con opciones de liquidez que se ajustan a las características de la cartera de inversiones subyacente, y está diseñado para satisfacer la demanda continua de estrategias de crédito privado de bajo riesgo y eficientes en términos de capital, al tiempo que ofrece rentabilidades atractivas.
Aegon AM lleva gestionando estrategias respaldadas por seguros desde la década de 1980 y cuenta con una amplia experiencia en los mercados de crédito con garantía estatal y con cobertura de seguro. El fondo se beneficia de esta dilatada trayectoria, que se apoya en un equipo dedicado repartido entre Países Bajos y Reino Unido, respaldado por el equipo global de Análisis y la plataforma de Inversión Responsable de Aegon AM. La estrategia ha mostrado un sólido comportamiento frente a sus objetivos y, hasta la fecha, no ha sufrido ninguna migración negativa del riesgo de crédito ni pérdidas crediticias.
“El seguro de crédito es un producto de sustitución de crédito consolidado y eficiente en términos de capital ampliamente utilizado por las entidades financieras, sobre todo por los bancos. Con este fondo, damos un paso importante para seguir abriendo este mercado escalable a los inversores institucionales. Respaldado por nuestro sólido track record y nuestra ventaja como pioneros, el Aegon Insured Credit Fund aprovecha esta oportunidad al facilitar que los inversores puedan acceder a nuestra experiencia en seguros, a un riguroso análisis ESG y a una amplia red mundial de originación”, apunta George Nijborg, responsable de Estrategias Respaldadas por Seguros y Colocaciones Privadas Europeas de Aegon AM.
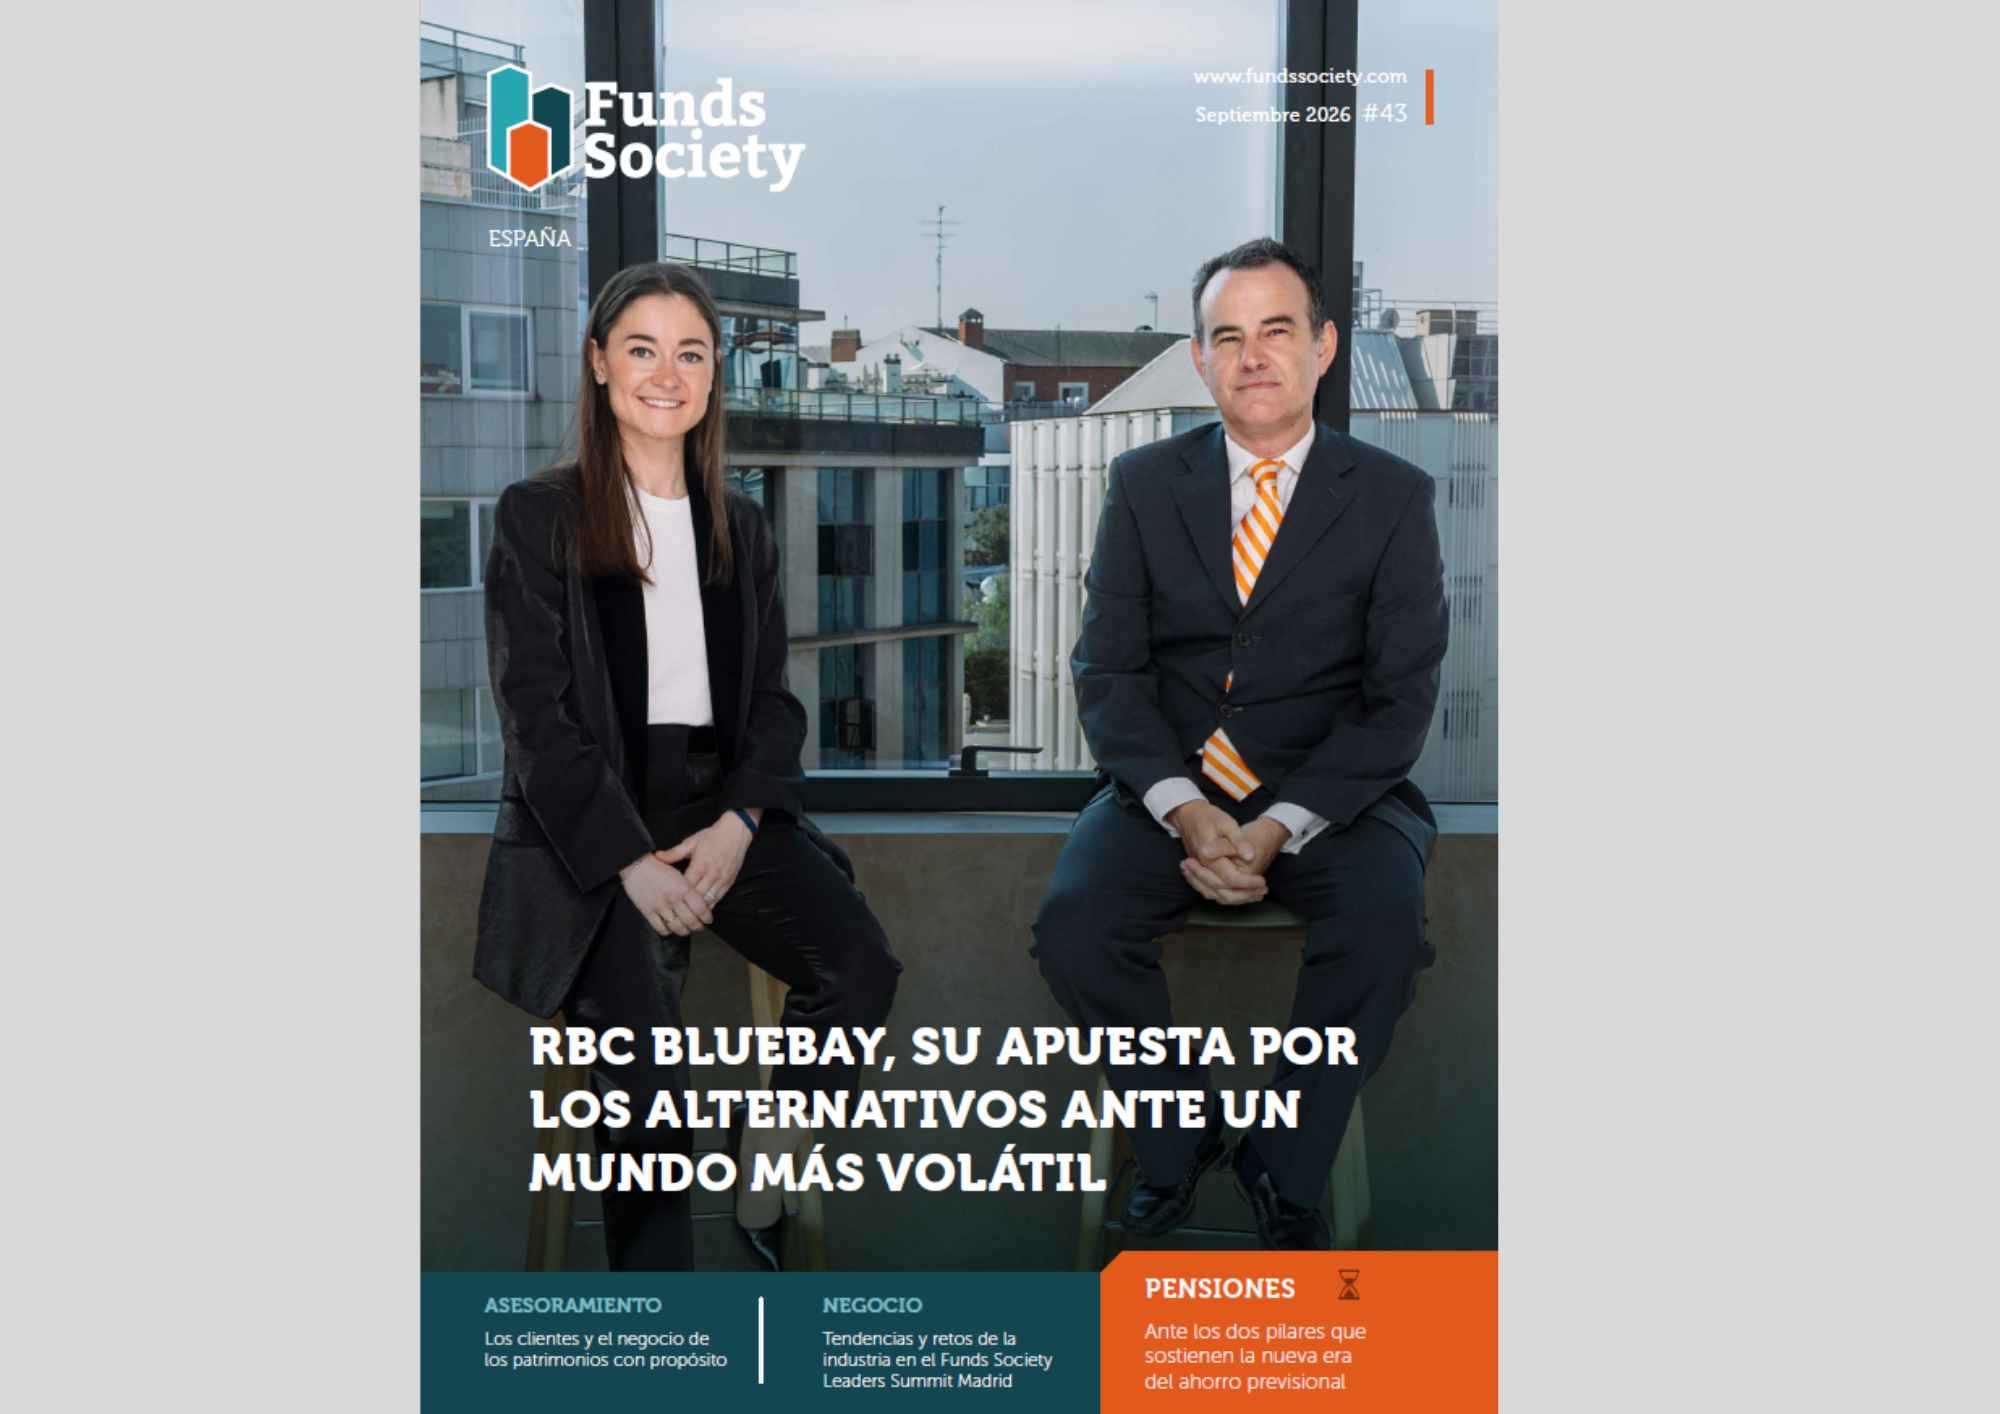
Os presentamos una nueva revista Funds Society España 43, que ya podéis leer a través de este link. En nuestra edición de septiembre hemos puesto el foco en los retos del negocio de la industria de wealth y asset management. Nos alejamos de los temas de mercado para compartir la reflexión que las firmas nos trasladan sobre cómo están afrontando la “brutal, incesante y profunda” revolución que vive la industria y que analizamos de forma profunda durante nuestro evento Funds Society Leaders Summit Madrid, organizado junto con CFA Society Spain.
En las siguientes 60 páginas hablamos de innovación en producto, tecnología, regulación y asesoramiento; cuatro verticales que dan respuesta al entorno actual de cambios y revolución en el sector. Las compañías, conscientes de estos cambios que estrechan sus márgenes, buscan sus propias respuestas. Por ejemplo, RBC BlueBay apuesta de forma decidida por la gestión activa que descansa en tres grandes pilares: productos estructurados, más capacidades en renta fija y un ambicioso plan para reforzar el área de activos privados. Por su parte, Groupama AM ha consolidado su liderazgo en el mercado ibérico y acelerado su expansión en Latinoamérica, así como reorganizado su gama con fondos que aportan alfa y diversificación, y enfocado a su equipo para que esté más cerca de sus clientes.
El objetivo es ser más eficientes, y para ello la tecnología es una pieza clave. En particular, todo lo que tiene que ver con inteligencia artificial. En este número, las bancas privadas explican su experiencia en este proceso y lanzan dos claras conclusiones: hay que mirar más allá de la IA y no se puede renunciar al toque humano. El hecho de poner el foco en lo humano nos lleva a presentar dos temas más en este número: cómo abordar el asesoramiento para patrimonios con propósito y quiénes son realmente los perfiles profesionales que influyen y tienen peso en la industria.
Un claro ejemplo de cómo ha cambiado la industria se puede ver en la nueva era que vive el ahorro provisional, tras la última reforma del sistema de pensiones en España. De hecho, el ahorro a largo plazo ha entrado en una fase marcada por la flexibilidad de las soluciones de inversión, que están más diversificadas por la mayor presencia de la renta variable y los activos alternativos. Gestoras y asesores ya no se focalizan exclusivamente en el aspecto fiscal a la hora de dar respuestas a los clientes, sino que estudian su ciclo de vida y sus circunstancias personales.
Por último, acercamos el análisis de los expertos sobre la plena implantación de MiCA y sobre el avance de las carteras institucionales. Según los expertos, ambas tendencias forman parte de esa revolución que vive la industria y que tiene un impacto directo en los modelos de negocio de las firmas de inversión y asesoramiento.
La suma de estos reportajes y artículos busca proyectar una imagen pragmática de los retos y oportunidades que los modelos de negocio de la industria tienen delante cada vez que dicen la palabra “revolución”.
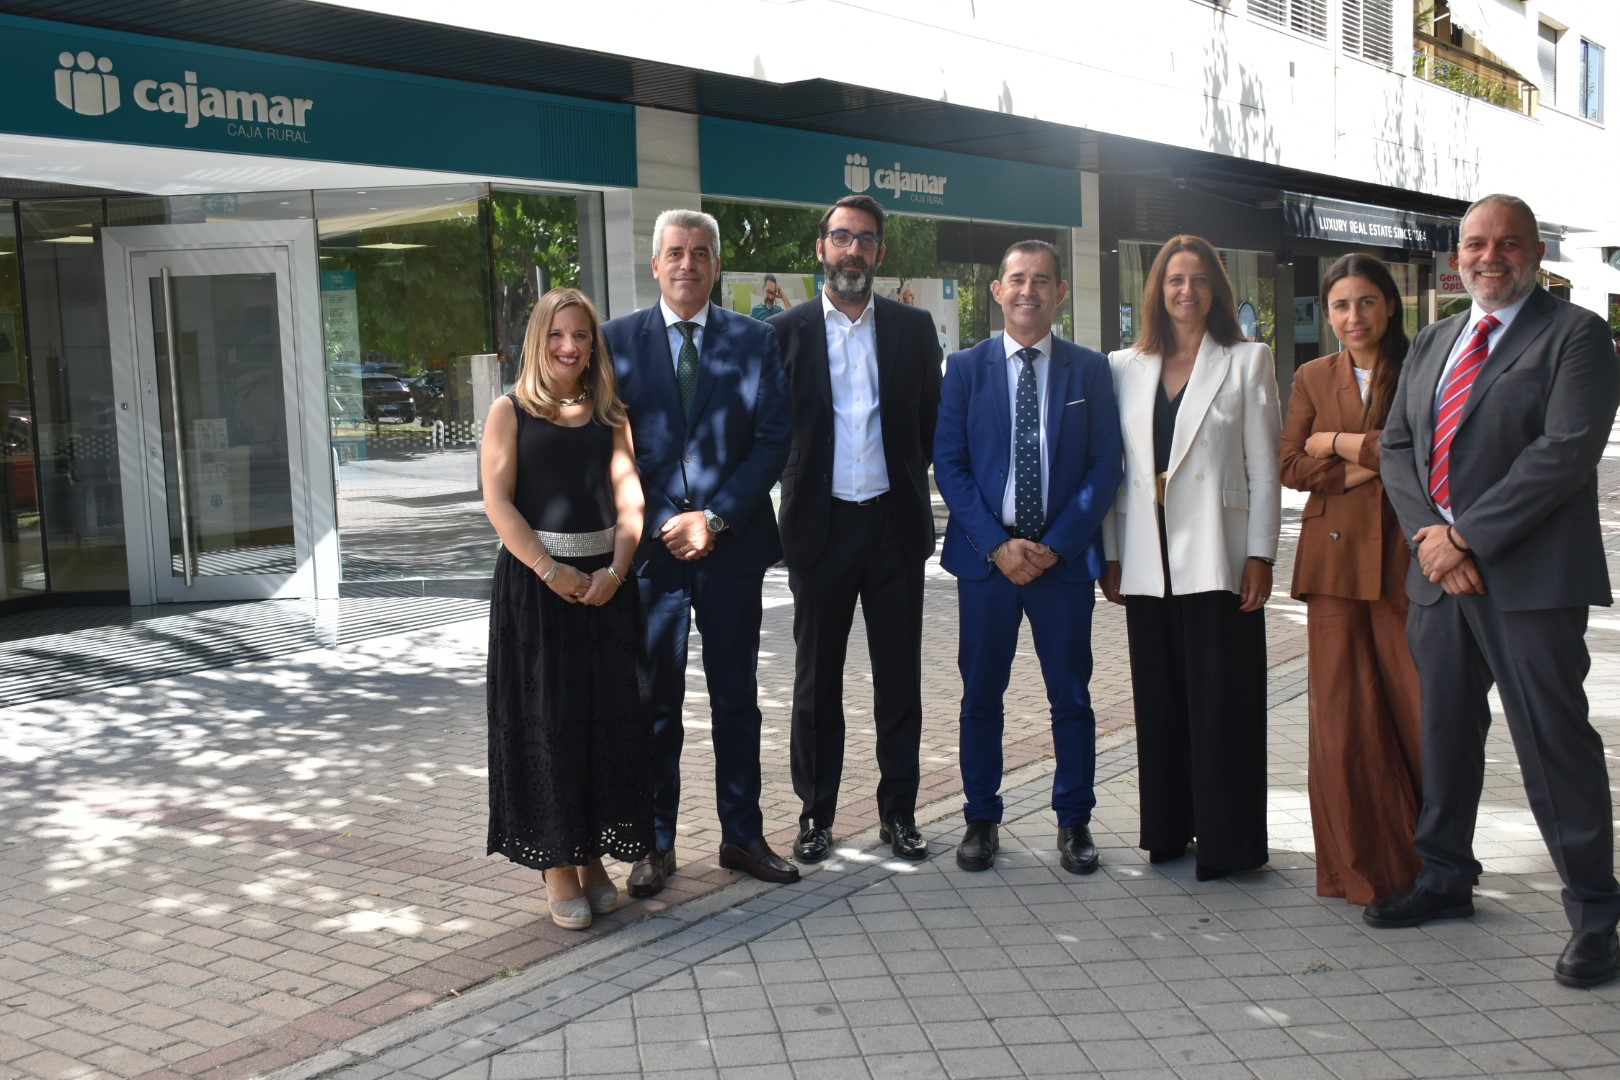
Foto cedidaDe izquierda a derecha: María del Pilar Castellanos, directora de Zona Madrid Norte de Cajamar; José Antonio Montero, director territorial de Cajamar en Madrid; Óscar Sanz, director de la oficina de Cajamar en Pozuelo de Alarcón; Jesús Vargas, subdirector general de la entidad; Rut Barroso, directora de Negocio de la Dirección Territorial de Cajamar en Madrid; Beatriz Paredes, administrativa, y Rubén Pérez, interventor de la oficina de Cajamar en Pozuelo de Alarcón.
La banca cooperativa Cajamar ha abierto una nueva oficina en el número 9 de la avenida de Europa, en Pozuelo de Alarcón. Con esta apertura, la entidad eleva a 36 su número de sucursales en la Comunidad de Madrid y amplía su modelo de atención cercana y personalizada a particulares, familias, profesionales, comercios y empresas del municipio.
Según explican, la nueva sucursal nace con la vocación de acompañar los proyectos personales y empresariales de Pozuelo de Alarcón y de los municipios de su entorno. Para ello, contará con un equipo de profesionales que ofrecerá asesoramiento especializado, basado en el conocimiento directo de las necesidades económicas y financieras de una localidad caracterizada por su amplio tejido empresarial y su relevancia como núcleo residencial.
El equipo de la oficina, formado por su director, Óscar Sanz, y otros tres profesionales, pondrá a disposición de sus clientes una oferta integral de financiación, ahorro, inversión, medios de pago, seguros y banca digital. Asimismo, facilitará a empresas y profesionales soluciones orientadas a impulsar su crecimiento, apoyar nuevas iniciativas y contribuir a la generación de empleo. En el acto de inauguración han participado el subdirector general de la entidad, Jesús Vargas; el director territorial de Cajamar en Madrid, José Antonio Montero; la directora de Negocio de esta Dirección Territorial, Rut Barroso, y la directora de Zona Madrid Norte, María del Pilar Castellanos. Todos ellos han acompañado al equipo de la oficina.
“La apertura de esta sucursal en Pozuelo de Alarcón representa un nuevo avance en la estrategia de crecimiento de Cajamar en la Comunidad de Madrid. Queremos acompañar a empresas de todos los tamaños y a los profesionales que desarrollan aquí su actividad con un servicio cercano, un profundo conocimiento de sus necesidades y un asesoramiento financiero especializado que les ayude a hacer realidad sus proyectos”, ha destacado Jesús Vargas, subdirector general de la entidad.
Por su parte, José Antonio Montero ha señalado que la llegada de Cajamar a Pozuelo de Alarcón permite a la entidad “seguir ampliando su presencia en uno de los entornos económicos más dinámicos del país. La nueva oficina dispone de un equipo preparado para atender a particulares, profesionales y empresas con soluciones adaptadas a sus necesidades y para trasladar al municipio los valores que definen nuestro modelo de banca cooperativa: compromiso, proximidad y contribución al desarrollo económico y social del territorio”.
Desde comienzos de 2025, el liderazgo del mercado cambió de manos. Las acciones de mercados emergentes (EM) entregaron aproximadamente el doble del retorno de los mercados desarrollados hasta julio de 2026, superando a índices como el Nasdaq. Sin embargo, esas ganancias fueron acotadas, impulsadas en gran medida por la tecnología de la información sobre la base de la demanda de hardware para IA. Esto se volvió particularmente marcado en el segundo trimestre de 2026, cuando el sector avanzó cerca de un 73%, el único sector GICS que superó al índice EM en su conjunto.
Este patrón también se observó a nivel país, con Corea del Sur y Taiwán liderando los retornos del índice, junto con otras geografías vinculadas al tema de la IA, en un contexto de sentimiento de mercado positivo. No sorprende que hayan crecido los interrogantes sobre la durabilidad del reciente repunte tecnológico, con preocupaciones por valuaciones exigentes que desataron un período de mayor volatilidad en varios nombres tecnológicos líderes durante julio. Las compañías vinculadas al tema de la IA que habían impulsado a los mercados reportaron fuerte crecimiento de ingresos y beneficios, pero de todos modos vieron caer sus acciones, lo que refleja expectativas de consenso cada vez más exigentes.
Por qué creemos que este ciclo es diferente
El motor del sector tecnológico ha sido el gasto de capital (capex) de los hiperescaladores, que pasó de unos US$110.000 millones en 2020 a una proyección de US$1 billón para 2027, con un incremento cuadruplicado esperado solo desde 2024. Ese capex fluye hacia chips aceleradores de IA y pedidos de memoria de alto ancho de banda (HBM) más rápido de lo que pueden expandirse las plantas de fabricación, dado que la nueva capacidad suele tardar entre dos y tres años desde la decisión hasta la producción. Cada gigabyte de HBM consume además aproximadamente tres veces la capacidad de oblea de la memoria dinámica de acceso aleatorio (DRAM) convencional. Fabricantes líderes como SK Hynix y Samsung Electronics desviaron líneas existentes que antes producían memoria convencional, comprimiendo la oferta en ambos frentes y disparando los precios de contrato de la DRAM en el último año.
Consideramos que el ciclo de memoria es estructuralmente distinto de los anteriores. Una proporción creciente de la demanda, en particular en aplicaciones estratégicas y de memoria avanzada, ahora asegura capacidad futura mediante acuerdos de largo plazo con clientes, que fijan pisos de precio por encima de los márgenes máximos del ciclo previo. En efecto, un negocio que históricamente era una commodity de precio spot se está convirtiendo en una cadena de suministro contractual, lo que mejora la visibilidad de ingresos y márgenes de manera más directa que en ciclos anteriores. La oferta no puede responder con rapidez a esta demanda, y es probable que las adiciones de capacidad sigan restringidas hasta 2028. En conjunto, esto apunta a fundamentos de memoria más ajustados por más tiempo, que mejoran los retornos a través del ciclo en los principales proveedores. A nuestro juicio, esta es la historia más duradera frente a la volatilidad de corto plazo. Las estimaciones de consenso todavía no lo reflejan del todo.
Los resultados recientes respaldan nuestra visión
La reciente temporada de balances reforzó nuestra visión de que se trata de una historia de fundamentos, no de pura inercia.
SK Hynix presentó ingresos y márgenes récord, pero de todos modos cayó en la jornada, arrastrada por un precio promedio de la DRAM que quedó por debajo de las elevadas expectativas del consenso. Creemos que ese déficit fue una cuestión de timing más que de demanda, ya que los envíos de mayor valor se trasladaron a la segunda mitad del año a medida que la producción migra hacia la próxima generación de chips de IA. La dirección de la compañía señaló un número creciente de acuerdos de suministro de largo plazo ya cerrados, y elevó el capex para financiar esta capacidad acelerada.
Samsung Electronics mostró una fuerte recuperación en la rentabilidad de memoria respecto de un año atrás, cuando las depreciaciones vinculadas a controles de exportación habían llevado sus márgenes de semiconductores casi al punto de equilibrio. La compañía envió muestras de HBM de nueva generación antes que sus rivales, evidencia de que la brecha de posicionamiento en HBM que pesó sobre la acción durante dos años se está cerrando. TSMC, por su parte, mejoró su perspectiva de crecimiento anual y su capex. Sin embargo, al igual que SK Hynix, las acciones de Samsung y TSMC reaccionaron a la baja tras estas publicaciones, algo que interpretamos como toma de ganancias después de un período de expectativas elevadas.
Volatilidad por la estructura de mercado, no por los fundamentos
El fuerte desempeño de las acciones surcoreanas este año vino acompañado de un marcado aumento de la volatilidad. El índice KOSPI había más que duplicado su valor antes de la reciente corrección, con SK Hynix y Samsung Electronics —que juntas representan cerca del 60% del índice— responsables de una porción significativa de los movimientos del mercado.
El mayor uso de ETFs apalancados por parte de inversores minoristas en Corea, sumado al creciente financiamiento con margen, agravó la dinámica de concentración al generar posicionamiento más apalancado y masificado, amplificando la sensibilidad del mercado a los cambios de sentimiento. Los movimientos diarios del KOSPI de entre un 5% y un 10% no han sido inusuales en los últimos meses. Mientras el beta de TSMC se mantuvo prácticamente sin cambios, los betas de Samsung Electronics y SK Hynix aumentaron de manera notoria, lo que sugiere que los modelos de riesgo construidos sobre relaciones históricas pueden estar subestimando el riesgo actual.
Una respuesta proactiva
Nuestra respuesta ante esta brecha entre riesgo modelado y riesgo realizado ha sido triple: gestionar de manera proactiva el riesgo y el tamaño de las posiciones; diversificar la exposición tecnológica a lo largo del ecosistema de la cadena de suministro para abordar el riesgo de concentración; y equilibrar la asignación de capital con nombres menos correlacionados con el comercio global de semiconductores.
Redujimos posiciones en Samsung Electronics y SK Hynix aprovechando la fortaleza de sus precios. Mantenemos posiciones en redes, testing, químicos y materiales de pulido, y electrónica de consumo, incluyendo compañías chinas beneficiadas por la sustitución doméstica. Y desplegamos capital fuera de la tecnología —India, partes de China, financieras, salud y América Latina— para que los resultados de inversión no dependan únicamente de la IA.
Tres riesgos clave para nuestra visión actual
Identificamos tres catalizadores que podrían revertir la operación tecnológica: una desaceleración del capex de los hiperescaladores; una capacidad de memoria china más rápida de lo previsto que presione los precios; y avances en los modelos de IA chinos que requieran menos cómputo del proyectado, aunque hasta ahora estos lucen más como un alcance (catch-up) que como un cambio estructural. A nuestro juicio, el riesgo para las ganancias es más probable que emerja a partir de 2027.
Un tema que recién comienza, no que está agotado
Creemos que salir del complejo de IA y semiconductores implicaría renunciar a una historia de ganancias plurianual estructuralmente subestimada. Los precios de las acciones más expuestas ya reflejan cierto escepticismo y descuentan buena parte de ese riesgo a través de múltiplos deprimidos. Seguimos siendo selectivos en la asignación de capital, con la convicción de que este ciclo está temprano, no agotado.
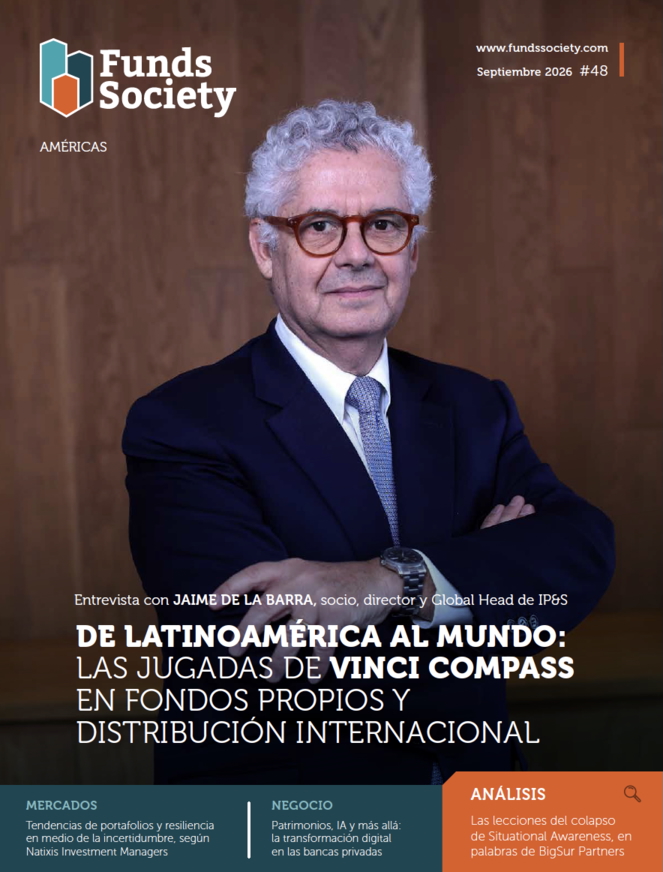
La edición 48 de la revista Funds Society Américas ya está disponible y, en esta oportunidad, el protagonista es la firma brasileño-chilena Vinci Compass y las piezas que están moviendo.
Tuvimos oportunidad de conversar con Jaime de la Barra, socio, director y Global Head de IP&S, sobre las sinergias que han estado cultivando desde la fusión entre Vinci y Compass. Actualmente, la firma tiene puesto el foco en seguir fortaleciendo su oferta de productos propios y su red de distribución de terceros.
Otra temática de peso en esta edición son los distintos cambios que están viviendo las bancas privadas. Una de las más vistosas es la transformación digital que ha estado viviendo el negocio de gestión patrimonial, con las grandes firmas implementando todo tipo de iniciativas a nivel global. La fiebre por la inteligencia artificial sin duda ha dejado una huella, pero la discusión es más amplia, según aseguran ejecutivos del rubro.
Los modelos de negocios también están en transformación, con el esquema fee-based ganando terreno en la región. Este modelo, según señala una columna de LarrainVial, se ha convertido en un generador de valor estratégico para las mismas compañías. Y hacemos un zoom en particular en el mercado brasileño, donde este cambio ha estado presionando las remuneraciones de la industria a la baja y, a la vez, generando un auge de consultores de inversiones en el país.
En un entorno cargado de incertidumbres, como el que se vive actualmente –con tensiones geopolíticas, incertidumbre política y una alta volatilidad definiendo la primera mitad de 2026–, esta edición pone el foco en un abanico de cosas que tienen atentos a los inversionistas, como la creciente presión política que están viviendo los bancos centrales y la particular dinámica de la deuda de EE.UU., delineadas por columnas de Janus Henderson y LATAM ConsultUs, respectivamente, y la fuerte caída en la tasa de natalidad, con el desafío que plantea a las pensiones. Además Natixis Investment Managers sondea las características que distinguen a las carteras modelo con mejores resultados entre los asesores de América Latina y US Offshore.
Estos temas y muchos más ya se pueden encontrar en la edición más reciente de la revista Funds Society Américas, correspondiente al mes de septiembre de 2026.
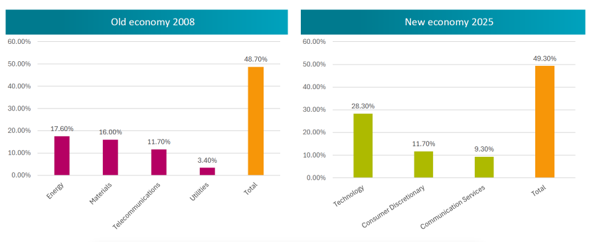
Los mercados emergentes ofrecen hoy acceso a distintos motores de crecimiento, compañías innovadoras y economías con una demanda interna en expansión, lo que refuerza su papel fundamental dentro de una cartera global de renta variable. Sin embargo, aprovechar sus oportunidades exige prestar atención tanto a la decisión de invertir como a la forma de construir esa exposición. El universo emergente ha cambiado profundamente en las últimas dos décadas. La tecnología, el consumo y los servicios de comunicación han ganado protagonismo frente a los sectores tradicionalmente vinculados a las materias primas. Esta transformación ha ampliado las oportunidades de inversión, pero también ha modificado las fuentes de riesgo y la concentración de los índices en determinados países, sectores y compañías. Por ello, contar con una exposición amplia a mercados emergentes requiere comprender qué negocios la componen, qué expectativas recogen sus valoraciones y qué riesgos estamos asumiendo.
Gráfico 1 | Ponderaciones del índice MSCI Emerging Markets: 2008 frente a 2025
Fuente: MSCI, diciembre de 2025.
El valor de distinguir entre compañías
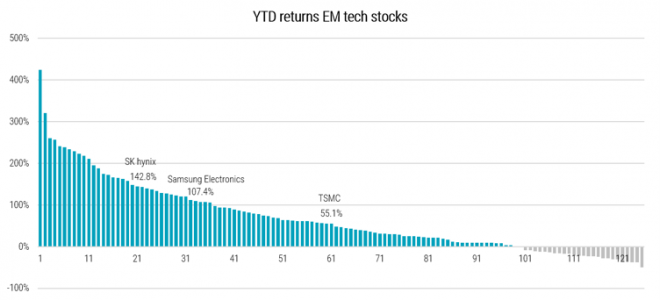
El universo emergente reúne compañías con modelos de negocio, perspectivas de crecimiento y perfiles de riesgo muy distintos. Incluso dentro de un mismo sector, las diferencias en valoración, crecimiento de beneficios, calidad del negocio o posición competitiva pueden ser significativas y ofrecer oportunidades que pueden resultar relevantes para la selección activa de compañías. El ecosistema tecnológico asiático ilustra bien esta idea: los fabricantes de semiconductores, los proveedores de infraestructura para inteligencia artificial y las plataformas digitales participan en tendencias de crecimiento relacionadas, pero presentan modelos de negocio, perspectivas y riesgos diferentes. Además, resulta esencial analizar hasta qué punto las valoraciones ya descuentan esas expectativas de crecimiento.
Frente a la réplica de un índice ponderado por capitalización, la gestión activa permite ajustar el peso de cada compañía en función de la valoración realizada por el gestor sobre sus perspectivas y riesgos relativos. De este modo, es posible buscar oportunidades dentro de un mismo país o sector, manteniendo acotadas las desviaciones respecto al índice de referencia. Este enfoque resulta especialmente relevante para una asignación core: una cartera que constituye el núcleo de la exposición a renta variable emergente y en la que se busca combinar diversificación, selección de compañías y disciplina en la gestión del riesgo.
Gráfico 2 | Una amplia dispersión puede crear margen para la selección de compañías
La rentabilidad obtenida en el pasado no garantiza resultados futuros. El valor de las inversiones puede fluctuar. Todas las compañías mencionadas se incluyen únicamente con fines ilustrativos. No debe realizarse ninguna inferencia sobre su evolución futura. Esta información no constituye una recomendación de compra, venta o mantenimiento. Fuente: Bloomberg y Robeco, a 3 de septiembre de 2026. Rentabilidad total en moneda local de las acciones tecnológicas de Taiwán y Corea incluidas en el universo EM Active de Robeco.
Una exposición core con un enfoque activo
Los ETF activos permiten aplicar esta forma de invertir en un vehículo que combina transparencia y negociación durante la sesión bursátil con una gestión activa de la cartera. En Robeco, trasladamos este planteamiento al Robeco 3D EM Equity UCITS ETF. La estrategia combina una exposición diversificada a los mercados emergentes con un proceso sistemático de selección de compañías. Mediante sobreponderaciones e infraponderaciones de pequeña magnitud respecto al índice de referencia, buscamos diversificar las fuentes potenciales de rentabilidad entre un amplio conjunto de posiciones, manteniendo acotadas las desviaciones por países y sectores.
Nuestro proceso integra tres dimensiones en la construcción de la cartera: potencial de rentabilidad, riesgo relativo y sostenibilidad. La estrategia busca generar una rentabilidad ajustada al riesgo atractiva en relación con el índice de referencia, manteniendo una gestión disciplinada del riesgo e incorporando criterios de sostenibilidad. En un universo con diferencias relevantes en gobernanza corporativa, huella ambiental y exposición a riesgos a largo plazo, evaluar conjuntamente estas dimensiones permite incorporarlas a las decisiones de inversión.
La selección activa no elimina los riesgos propios de los mercados emergentes, como la volatilidad, las fluctuaciones de divisas, las limitaciones de liquidez o la incertidumbre política y regulatoria. Su aportación consiste en integrar su evaluación en la selección de valores y en la construcción de la cartera. Para quienes buscan una exposición diversificada a esta clase de activo, este planteamiento ofrece una alternativa a la réplica del índice. Permite conservar el carácter core de la inversión e incorporar decisiones activas orientadas a identificar oportunidades y gestionar riesgos a largo plazo.
Pese a un entorno económico global marcado por la inflación, la incertidumbre y la tensión geopolítica, las bolsas globales han estado de fiesta. Con mejores y peores resultados, según geografía y sector, los benchmarks accionarios globales han subido con fuerza, impulsados principalmente por la efervescencia en torno al boom de la inteligencia artificial, que ha tenido a Wall Street, en particular, como uno de sus epicentros. Y si bien esta dinámica positiva ha levantado varias preguntas –y ansiedades– en torno a los niveles de valoración de la renta variable, los precios se ven apoyados por fundamentales. Esa es la posición de Morgan Stanley al respecto.
Según el informe global de posicionamiento BEAT (del acrónimo, en inglés de bonos, acciones, alternativos y transición) correspondiente al tercer trimestre del año, los fundamentales económicos apoyan las valoraciones.
“Si bien las valoraciones principales parecen elevadas, siguen razonables en comparación con los prospectos de crecimiento de utilidades y una economía nominal más fuerte estructuralmente”, indicó el banco de inversiones en su informe reciente.
En esa línea, agregaron que esperan que “el mercado se amplíe, a medida que las tensiones geopolíticas bajen, con muchos sectores transando aún en valoraciones más bajas, ofreciendo espacio para rebotar”.
Respecto al upside reciente que han tenido los mercados accionarios, desde Morgan Stanley enfatizaron en que ha estado impulsado por resultados corporativos, más que por múltiplos más altos. Los múltiplos actuales, señalaron, “no son extremos, cuando se ven en relación a los últimos cinco a diez años”.
Viento a favor para las bolsas
Uno de los motores que en Morgan Stanley ven para la renta variable está relacionado con la dinámica económica. “Un crecimiento del PIB nominal más fuerte apoya la expansión de ingresos corporativos, el aumento de las utilidades y la generación de flujo de caja, creando un entorno favorable para las acciones”, comentaron en su informe.
A esto se suma el componente de políticas públicas, considerando que el banco de inversiones anticipa que las políticas fiscales, la desregulación y un crecimiento incentivado por la dinámica tributaria “probablemente van a reforzar esto”.
Para la firma, las ganancias corporativas se mantienen como el principal motor del auge de la renta variable. Hacia delante, anticipan que esta variable siga tendiendo al alza, apoyada por “una demanda resiliente, mejoras en productividad y ciclos de inversión en expansión”. Esta trayectoria, anticiparon, seguirá su curso siempre y cuando el ciclo de capex siga aumentando.
Actualmente, se observa un ciclo de aumento en la inversión en bienes de capital que se ve íntimamente ligado con la rápida adopción de los modelos de inteligencia artificial en todos los niveles de la economía, en lo que muchos describen como una nueva revolución industrial. Este despliegue de músculo corporativo ha ayudado a mantener vivo el optimismo de los inversionistas, en medio de las incertidumbres.
Una dinámica interesante en EE.UU.
Las bolsas en general han tenido un desempeño relativamente sólido. El índice MSCI All Country World Index, que busca reflejar las bolsas del mundo en general, se ha elevado un 18,2% en los últimos 12 meses. Estados Unidos en conjunto ha tenido un desempeño a la par con el resto de los países –con subidas en un año de 16,6% para el MSCI USA Index y de 16,7% para el MSCI World ex USA Index–, pero su sector tecnológico se ha destacado particularmente.
Como reflejo de esto, mientras que el S&P 500 se ha revalorizado en un 16,7% en 12 meses y el Dow Jones Industrial Average, en 11,8%, el Nasdaq Composite se ha empinado un 20,4%.
Haciendo eco de su visión positiva sobre los fundamentos tras las valorizaciones en renta variable, Morgan Stanley ve que Wall Street todavía tiene espacio para correr. Es más, en sus recomendaciones de posicionamiento, sólo tienen la bolsa estadounidense con sobreponderación.
Esta recomendación está apoyada en una “visión constructiva, en general, sobre el crecimiento y las ganancias en 2026”. En ese sentido, destacaron que los estímulos fiscales de la One Big Beautiful Bill impulsada por el país norteamericano, los esfuerzos de desregulación y una continua adopción de IA “siguen apoyando el crecimiento”.
En contraste, la firma tiene una visión neutral para las bolsas de Japón y el mundo emergente y una recomendación de infraponderar para la renta variable europea.
Foto cedidaJoan Bonet, director de Estrategias de Inversión en Banca March.
El equipo de Estrategia de Mercados de Banca March considera que la innovación y el dinamismo de la inversión privada permitirán que el ciclo económico siga extendiéndose pese a la presión de los precios del petróleo y la subida de los tipos de interés. Así lo desveló Joan Bonet, director de Estrategia y Asesoramiento de Banca March durante la presentación de la estrategia macroeconómica de la firma para el cuarto trimestre del año. Bonet prevé que, tras la desaceleración económica vivida este año, el PIB mundial se acelere y logre un crecimiento del 3,3% en 2027. La inversión sería el principal motor, pues explicaría más de una tercera parte de este crecimiento.
El actual ciclo de inversión en bienes de capital (capex) para desarrollar la inteligencia artificial superará este año el billón de dólares a nivel global. En este contexto, la IA abre una “gran pugna” por capital, recursos y energía en cuatro frentes estratégicos. El primero de ellos es la pugna por el capital: «Las elevadas necesidades de financiación de las grandes tecnológicas han generado una creciente competencia por el capital. Estados Unidos lidera este frente gracias a unos mercados financieros más profundos y líquidos que mejoran el acceso a la financiación para sus empresas».
En segundo lugar, la pugna por la energía. Según explican, la IA traerá nuevas necesidades energéticas y, por lo tanto, elevadas inversiones en infraestructuras. Actualmente, los centros de datos representan alrededor del 8% del consumo eléctrico estadounidense, una cifra que podría dispararse hasta el 18% en 2030, según desvelan los expertos de Banca March. A esto se suma un entorno geopolítico donde Estados Unidos ha tenido que liberar cerca de 125 millones de barriles (el 30% de sus reservas estratégicas) y China ha reducido sus importaciones en un 24% a costa de sus inventarios, mientras Europa afronta el invierno con unas reservas de gas del 67%, muy por debajo de su media histórica del 84%.
En tercer lugar, la pugna por los semiconductores. «Considerados bienes escasos y estratégicos, se enfrentarán a una alta demanda continuada y a políticas intervencionistas. De nuevo, Estados Unidos mantiene el liderazgo global en este apartado», indican. Por último, apuntan a la pugna por las materias primas críticas. Según la entidad, elementos fundamentales como las tierras raras y las baterías también enfrentan un fuerte intervencionismo. En este terreno, China concentra buena parte de la producción mundial.
En cuanto al impacto de la IA en el mercado laboral, Bonet no aprecia por ahora una destrucción generalizada de empleo. El efecto se centra en las ocupaciones más expuestas y en determinados perfiles junior, pero las diferencias agregadas son reducidas. «Más que una sustitución masiva, se observa una creciente demanda de capacidades tecnológicas», apunta Bonet.
Aceleración de Estados Unidos y Asia frente a una Europa anémica
La inversión diferencial en tecnología marcará el rumbo económico de las distintas regiones geográficas:
Estados Unidos: Más de la mitad del crecimiento actual de su PIB proviene de la inversión relacionada con tecnología y centros de datos. Esto, sumado a una mayor productividad y un mercado laboral que, aunque con contrataciones más reducidas, resiste lo suficiente para apoyar el consumo privado, apoya unas perspectivas de aceleración hasta tasas cercanas al +2,5% interanual en 2027.
China y Asia: La economía china sigue dividida, ya que por un lado aún sufre la debilidad inmobiliaria provocada por el estallido de la última burbuja, pero por otro experimenta un fuerte crecimiento en alta tecnología y nuevas industrias verdes (vehículos eléctricos, baterías y paneles solares). Estos nuevos sectores alcanzarán aproximadamente el 20% del PIB chino, superando por primera vez el peso del sector inmobiliario.
Europa: En Banca March esperan una aceleración impulsada por Alemania, pero el crecimiento del continente seguirá siendo anémico, lastrado por los altos costes energéticos y la guerra comercial. Desde la pandemia, el PIB de la eurozona apenas ha aumentado siete puntos porcentuales, menos de la mitad que el estadounidense. Alemania aportará este año aproximadamente una cuarta parte del aumento del PIB de la eurozona gracias a su mayor capacidad de estímulo fiscal, mientras que España seguirá creciendo por encima de la media de sus socios (2,1%), aunque mostrará cierta pérdida de dinamismo.
Geopolítica, inflación y un crudo con «prima de guerra»
El entorno macroeconómico estará condicionado por las próximas elecciones de mitad de mandato en Estados Unidos. Bonet recuerda que el presidente Donald Trump afronta las urnas con la popularidad más baja desde la Segunda Guerra Mundial. Las previsiones apuntan a que el Partido Republicano pierda el control de la Cámara de Representantes. No obstante, mantendrá su derecho a veto y tratará de acelerar la aprobación de financiación antes de los comicios para mantener margen de maniobra, especialmente ante un conflicto con Irán sin solución a corto plazo.
Precisamente, este conflicto mantendrá una «prima de guerra» en el petróleo. Banca March sitúa el barril de Brent entre 90 y 95 dólares hasta finales de 2026, con un precio medio de 85 dólares en 2027. Los estudios de la entidad apuntan a que, por cada 10$ de subida del crudo, el IPC se eleva en promedio +0,3 p.p. en EE.UU. y +0,4 p.p. en la eurozona.
Sin embargo, los mayores costes energéticos no se están trasladando aceleradamente a los servicios y la menor presión salarial «favorecerá un freno de la inflación en la segunda mitad del próximo año». Para 2027, en Banca March anticipan un IPC promedio del 2,6% en la eurozona, tasa que se normalizará hacia el objetivo del BCE. Por ello, los bancos centrales aplicarán movimientos preventivos y limitados para no castigar en demasía el crecimiento, según la firma, que estima una única subida adicional por parte de la Reserva Federal y del BCE y que califica de «excesivas» las tres alzas que descuentan los mercados.
Posicionamiento de carteras
En renta fija, Banca March resaltó su cautela con la duración: el elevado endeudamiento público y la creciente competencia por el capital conforman un entorno «resbaladizo» para los tipos largos. «Una prima por plazo de apenas 30 puntos básicos no compensa el riesgo de alargar duración», apuntan. La firma mantiene el posicionamiento en tramos intermedios; prefiere el crédito corporativo de mayor calidad frente a los bonos soberanos y favorece la deuda emergente como fuente adicional de carry. Además, recomienda mantener reducida la liquidez y buscar oportunidades en el oro, cuya cotización se ha visto beneficiada por las compras de China.
Respecto a la renta variable, ofrecen una visión favorable apoyada en una actividad económica sostenida y el impulso de la IA. De tal manera, que el crecimiento «saludable» de los beneficios podría impulsar las bolsas a nuevos máximos y así compensar los mayores costes de financiación. Este crecimiento de beneficios se ampliaría a más sectores y regiones, lo que permitiría la participación de un mayor número de compañías en las subidas. «Aunque las valoraciones son exigentes, se han abaratado un 10% respecto al inicio del año», apuntan en Banca March. Regionalmente, prefieren Estados Unidos y mercados emergentes, y en Europa apuestan por Alemania por su estímulo fiscal. A nivel sectorial, ven oportunidades en tecnología, infraestructuras vinculadas a la IA, defensa y salud.
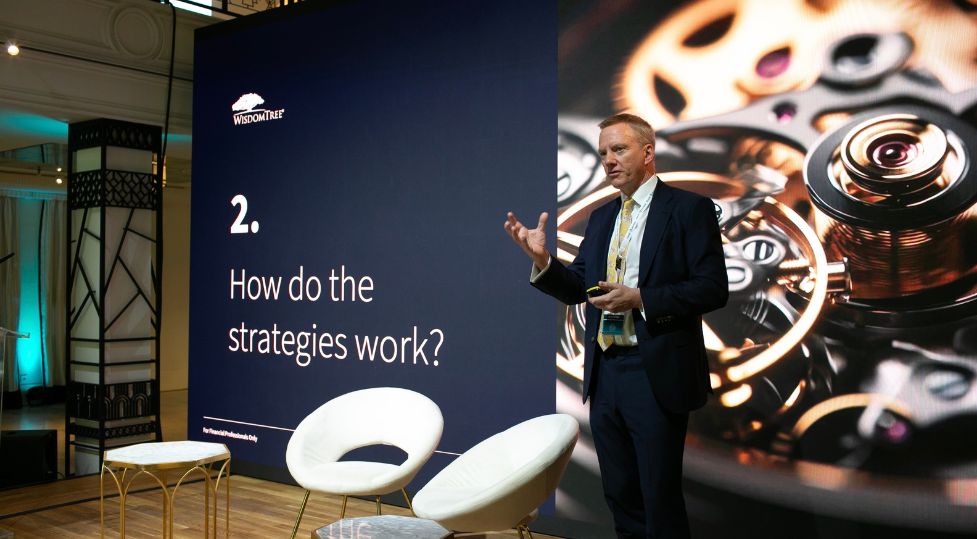
Foto cedidaom May, Global CIO, Outcome and Derivative Strategies de WisdonTree.
Los asistentes a la segunda edición del Funds Society Leaders Summit, en colaboración con CFA Society Spain, pudieron aprender un poco más sobre la inversión de rendimiento definido con el análisis de WisdomTree, de la mano de Tom May, Global CIO, Outcome and Derivative Strategies de la firma.
En su presentación, May recordó que los títulos de renta variable generan rentabilidad a largo plazo, pero puede variar considerablemente a lo largo del tiempo. En la actualidad, por ejemplo, “las acciones europeas tienen una rentabilidad esperada positiva, pero presentan eventos de fuertes caídas y ‘fat tails’”.
En este escenario, las inversiones con rentabilidad definida -conocidas como autocallables- aumentan la probabilidad de alcanzar un objetivo de rentabilidad determinado. Este tipo de productos, “aprovechan la diferencia entre la rentabilidad futura y la rentabilidad real de la renta variable (ERP), así como la prima persistente de la volatilidad implícita sobre la volatilidad real (VRP), para ofrecer rendimientos más elevados y constantes”, asegura May.
En definitiva, plantea la pregunta de por qué conformarse con la incertidumbre cuando un inversor puede definir su rentabilidad y centrarse en conseguir una rentabilidad definida en los escenarios más probables para maximizar la inversión.
Las estrategias de rendimiento definido de WisdomTree cuentan con una cartera diversificada de títulos con opción de rescate automático. Pero, ¿cómo funciona un título con opción de rescate automático? Se trata de un producto estructurado de inversión cuyo vencimiento y pagos dependen de cómo se comporte el activo de referencia.
En definitiva, los «autocallables» permiten una mayor visibilidad en cuanto a la rentabilidad y una trayectoria más probable. Históricamente, las previsiones y los resultados reales han coincidido. Si analizamos la rentabilidad real y la prevista de una cartera de productos con opción de rescate anticipado gestionada históricamente por el equipo de WisdomTree.
¿Por qué considerar las estrategias «defined return autocallable» de WisdomTree? La intervención de May apunta a va razones:
1.- Rentabilidad positiva definida en mercados preestablecidos: Los «autocallables» están diseñados para ofrecer una rentabilidad positiva a lo largo de su vida útil, a menos que el mercado sufra una caída significativa y se mantenga en esos niveles durante un largo periodo de tiempo.
2.- Mayor probabilidad de que se produzcan los resultados previstos. Una cartera diversificada de títulos con opción de rescate anticipado puede limitar la variación de la rentabilidad dentro de un rango de distribución objetivo, lo que aumenta la probabilidad de alcanzar dicho objetivo.
3.- Un proceso de inversión más predecible: Una cartera diversificada de valores con opción de rescate automático puede aprovechar las primas de riesgo de la renta variable a largo plazo, al tiempo que reduce la dispersión de la rentabilidad a la que se enfrentarían los inversores en renta variable.
Con su fondo WisdomTree Defined Return Autocallable Strategies, el inversor opta a una rentabilidad vinculada a la renta variable, con resultados definidos y liquidez diaria, a través de un producto que gestiona activamente una cartera diversificada de productos «autocallables» y de garantías, que optimiza continuamente los plazos, los umbrales, los pares de índices y las garantías. El enfoque activo del producto se adapta a las condiciones del mercado, respaldado por 13 años de experiencia en productos de este tipo.