La Banca Privada de BBVA en España, incluyendo BBVA Patrimonios, ha superado antes de lo previsto los principales objetivos de crecimiento marcados en su plan estratégico. A cierre de agosto de 2026, la entidad cuenta con 201.435 clientes, frente al objetivo de alcanzar los 200.000 que se había marcado alcanzar a cierre del ejercicio 2026. Otro objetivo que la entidad ha alcanzado antes de lo previsto es el de superar la cifra de 150.000 carteras de inversión.
Este crecimiento se acompaña de un aumento del patrimonio gestionado. A cierre de agosto, Banca Privada y BBVA Patrimonios alcanzan un volumen bajo gestión de 174.428 millones de euros, un 9,14% de crecimiento en los ocho primeros meses del año.
“Los objetivos que nos habíamos marcado para el cierre de 2026 eran ambiciosos, pero podemos decir que algunos de los más relevantes los hemos alcanzado antes de lo previsto. Unos datos que avalan el éxito de nuestro modelo, y que los clientes valoran por ser cercano, especializado y apoyado en todas las capacidades de BBVA. Nuestro objetivo es acompañarlos en la gestión global de su patrimonio y ofrecerles soluciones adaptadas a sus necesidades”, ha señalado Fernando Ruiz, director de Altos Patrimonios, de Banca Privada y Banca Personal de BBVA en España.
Un modelo centrado en el asesoramiento integral
La evolución de Banca Privada se apoya en un modelo que combina el acompañamiento del banquero privado, el asesoramiento especializado y la tecnología. BBVA cuenta con una amplia gama de soluciones de inversión, en la que destacan las carteras asesoradas y de gestión discrecional como producto más adecuado para los clientes, con diferentes niveles de servicio, pensadas para adaptarse a los objetivos, el perfil de riesgo y las preferencias de cada cliente.
El objetivo es el verdadero asesoramiento integral: ir más allá del ámbito financiero, con propuestas en todas las áreas que puedan necesitar los clientes para una completa planificación financiera y patrimonial. Junto al crecimiento del negocio, BBVA ha ampliado su propuesta para dar respuesta a necesidades patrimoniales cada vez más diversas
En esta línea, destacan los avances realizados en la inversión en mercados privados, con nuevas alternativas que permiten incorporar a las carteras activos como capital riesgo, deuda privada, infraestructuras o inmobiliario. La entidad también ha ampliado su oferta con soluciones de terceros y nuevos vehículos propios especializados en este tipo de inversiones.
En los últimos meses, BBVA Banca Privada también ha dado pasos relevantes con una nueva gama de tarjetas de crédito para los segmentos de BBVA Patrimonios, Banca Privada y Banca Personal. También destaca el lanzamiento en junio del nuevo Plan EstarSeguro Platino, que ofrece un ahorro del 5% desde la contratación del primer seguro y aumenta sucesivamente la bonificación, hasta alcanzar el 20% para aquellos clientes que agrupen diez o más pólizas.
A ello se suma el lanzamiento en España del servicio de Multi-Family Office, dirigido a familias con grandes patrimonios y necesidades de planificación más complejas. El servicio permite abordar, de forma coordinada, aspectos financieros, empresariales, fiscales, inmobiliarios y sucesorios, así como la transmisión del patrimonio entre generaciones.
En los últimos meses, el banco también ha incorporado nuevas capacidades digitales para facilitar una visión más completa del patrimonio. Los clientes de Banca Privada y Patrimonios pueden visualizar desde la ‘app’ y la web de BBVA sus carteras de inversión, incluyendo las que mantienen en otras entidades financieras. De esta forma, pueden consultar y analizar sus inversiones de manera global desde un mismo espacio.
La evolución de estos últimos meses permite a BBVA afrontar la siguiente etapa poniendo el foco no solo en crecer, sino también en ampliar la relación con sus clientes. La apuesta pasa por conocer cada vez mejor sus necesidades y acompañarles en decisiones que, en muchas ocasiones, van más allá de la inversión financiera.
Todo ello teniendo en cuenta que el papel del banquero privado sigue siendo central. La tecnología permite disponer de más información y simplificar la gestión, pero el objetivo es que el cliente mantenga un interlocutor cercano que conozca su situación y pueda apoyarle a medida que cambian sus necesidades patrimoniales.
Foto cedidaTed Stratigos, Global Head of Aladdin Wealth Tech.
A medida que la gestión de patrimonios sigue evolucionando, las entidades buscan formas de combinar la personalización y la confianza de la banca privada tradicional con la escala, la eficiencia y la capacidad analítica que exigen los clientes actuales. Según la experiencia de Ted Stratigos, Global Head of Aladdin Wealth Tech, esto requiere una tecnología que capacite a los asesores mediante una visión integral de las necesidades del cliente, un análisis más profundo de las carteras y la capacidad de ofrecer un asesoramiento consistente y a medida con mayor confianza y eficiencia. Sobre ello hemos hablado y reflexionado en esta entrevista con él
¿Qué necesidades específicas tienen las entidades de gestión de patrimonios y banca privada?
Además de buscar tecnologías que capaciten a los asesores, muchas entidades están ampliando sus capacidades de gestión discrecional de carteras, lo que genera demanda de una tecnología capaz de ofrecer construcción, ejecución y seguimiento de carteras de forma escalable para grandes bases de clientes, manteniendo los niveles adecuados de personalización y supervisión.
¿Qué es lo que más valoran estas entidades al seleccionar un proveedor tecnológico?
La consideración más importante es si una plataforma ayuda a los asesores a brindar un asesoramiento más informado y personalizado, al tiempo que refuerza, en lugar de sustituir, la relación entre el asesor y el cliente. En mercados donde la banca privada está muy basada en las relaciones personales, las entidades buscan tecnología que respalde un asesoramiento más proactivo, una visión más clara de las carteras y una interacción con el cliente más personalizada a escala. También demandan analíticas fiables, supervisión de riesgos y flujos de trabajo integrados tanto para el asesoramiento como para la gestión discrecional, con tecnología que se adapte a los sistemas que los asesores ya utilizan. Cada vez más, las entidades buscan también flexibilidad, transparencia y aplicabilidad, incluyendo capacidades de IA fundamentadas en datos de alta calidad y marcos de gobernanza sólidos.
¿Qué ofrece Aladdin Wealthy por qué cree que es una de las más utilizadas en el mercado?
Aladdin Wealth está diseñada para ayudar a los asesores a pasar del análisis a la acción dentro de una única plataforma conectada. Al integrar datos, analítica, construcción de carteras, supervisión de riesgos y flujos de trabajo del asesor, permite a las entidades operar partiendo de una visión compartida del cliente y de su cartera. La plataforma acerca la tecnología y el análisis de riesgos de nivel institucional al entorno de la gestión de patrimonios, ayudando a asesores y gestores discrecionales a gestionar la complejidad de las carteras de forma más eficaz.
¿Cuál es su aspecto clave para el asesoramiento?
Un aspecto clave es que Aladdin Wealth da soporte tanto al modelo de negocio de asesoramiento como al de gestión discrecional. A medida que los gestores de patrimonio buscan escalar sus capacidades de gestión manteniendo una experiencia de cliente personalizada, las entidades demandan tecnología capaz de conectar las ideas de inversión, las carteras modelo, la ejecución y la supervisión continua a lo largo de toda la cadena de valor. Asimismo, es importante señalar que la transformación de la gestión de patrimonios va más allá de la banca privada tradicional. Las entidades buscan plataformas tecnológicas que puedan dar soporte a una gama más amplia de segmentos de clientes y modelos de negocio.
Aladdin Wealth ofrece flujos de trabajo integrados para los distintos negocios de gestión patrimonial, dando soporte a los segmentos de banca privada, gestoras de activos, mass affluent y banca minorista , ayudando a las instituciones a crear un ecosistema más conectado, consistente y escalable para la gestión de carteras, la interacción con el cliente y la toma de decisiones de inversión. En lugar de destinar recursos al mantenimiento de entornos tecnológicos fragmentados, las entidades pueden centrarse en lo que más las diferencia: ofrecer un asesoramiento de alta calidad, un servicio al cliente superior y una experiencia más personalizada.
¿Hacia dónde se dirige la tecnología en el sector de la gestión de patrimonios y la banca privada?
El sector avanza hacia un futuro en el que la tecnología, los datos y la experiencia humana colaboran para ofrecer un asesoramiento más personalizado a gran escala. La tecnología desempeñará un papel crucial al permitir a los gestores ejecutar sus ideas de inversión, monitorizar el riesgo y mantener la supervisión de las carteras, permitiendo la personalización cuando corresponda. Prevemos que la IA y la automatización inteligente se integren cada vez más en el flujo de trabajo del asesor: desde la sintetización de información de carteras y la detección de oportunidades hasta el apoyo en la comunicación con clientes y la generación de propuestas de inversión.
Las firmas de gestión de patrimonios están pasando de construir y mantener infraestructuras tecnológicas a utilizar la tecnología como un impulsor estratégico de crecimiento, diferenciación y servicio al cliente. Las entidades que triunfen serán aquellas que combinen datos fiables, automatización inteligente y criterio humano, permitiendo a los asesores estrechar las relaciones con los clientes, responder más rápido a las condiciones cambiantes del mercado y ofrecer un asesoramiento más relevante en un entorno de inversión cada vez más complejo.
¿Cómo responde Aladdin Wealth a esta evolución?
Aladdin Wealth ya incorpora capacidades basadas en IA diseñadas para ayudar a los asesores a trabajar de forma más eficiente y tomar decisiones más informadas. Sin embargo, la efectividad de estas herramientas dependerá en última instancia de la calidad de los datos subyacentes, la solidez de los marcos de gobernanza y la capacidad de explicar los análisis de una manera que asesores y clientes puedan comprender y confiar. Es importante destacar que vemos la IA como una mejora de las capacidades y flujos de trabajo del asesor, nunca como su sustituto. La gestión de patrimonios se basa en las relaciones personales y la confianza; la IA representa una oportunidad para liberar tiempo del asesor y que este pueda centrarse en lo que verdaderamente importa.
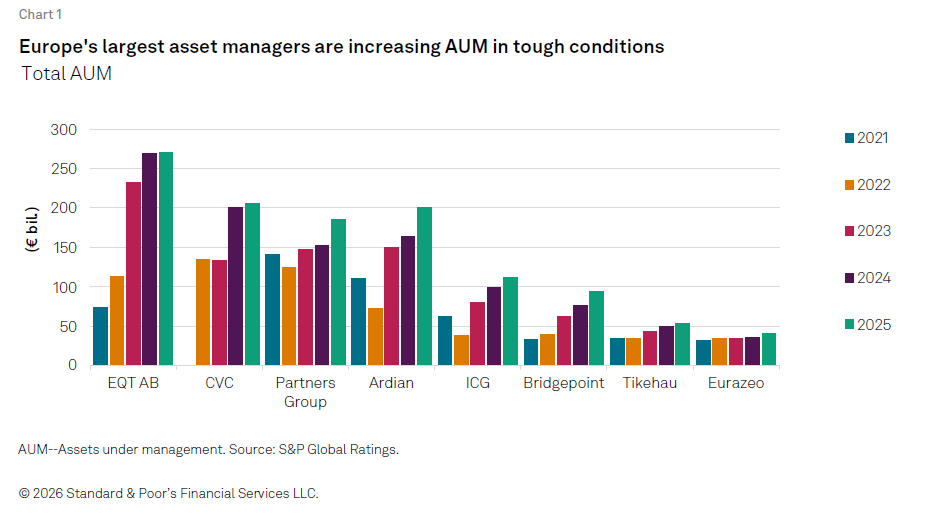
El sector de activos alternativos en Europa vive, según S&P Global Ratings, una clara consolidación. Su último informe, titulado «Slow Exits Are Redrawing Europe’s Alternative Asset Management Map», concluye que las grandes firmas están aprovechando su escala para captar una cuota creciente de las nuevas entradas de capital, mientras que las gestoras más pequeñas -aquellas con menos de 15.000 millones de activos en AUM- están bajo una presión cada vez mayor para demostrar rendimientos excepcionales, vender su negocio a gestores más grandes o incluso cesar sus operaciones.
En consecuencia, S&P advierte que esta creciente presión sobre las gestoras pequeñas se traduce también en una creciente presión para vender su negocio a gestores más grandes, “demostrar retornos excepcionales o directamente cesar su actividad, mientras que los grandes jugadores diversificados están capturando una cuota creciente de las nuevas entradas de capital”.
El informe reconoce mayor presión competitiva entre las grandes gestoras estadounidenses, que están aumentando su presencia en mercados europeos clave, como uno de los motores de esta consolidación. Entre los ejemplos recientes que ilustran esta tendencia en la industria, S&P Global Ratings cita la compra de Coller Capital por parte de EQT, la adquisición de Marathon Asset Management por CVC, la integración de la gestora de AXA por parte de BNP, y la alianza entre ICG y Amundi.
Dinámicas del contexto
Según el citado informe, estas tendencias dentro de la industria se enmarcan dentro un claro escenario: “La volatilidad macroeconómica, la baja actividad de desinversión y la preocupación por las valoraciones de las empresas de software han aumentado los riesgos de liquidez y valoración en la industria europea de gestión de activos alternativos”. En este contexto, el documento asegura que la incapacidad de los gestores para desinvertir activos a las valoraciones históricas ha provocado que las realizaciones se estanquen, dejando a los fondos con dificultades para devolver capital a los inversores.
“El ratio de capital distribuido sobre el desembolsado (distributed to paid-in capital ratio) en el ámbito del buyout europeo cayó a aproximadamente el 6% de los activos bajo gestión (AUM) en 2025, en comparación con la media histórica del 14%-16%, según la consultora de gestión empresarial McKinsey”, indican como dato de referencia.
Además, el retraso en las desinversiones ha contribuido a un mercado de captación de fondos (fundraising) complejo. Según describen desde S&P Global Ratings, el capital de los LPs está bloqueado en añadas (vintages) antiguas y, por lo tanto, es escaso. Ahora bien, matiza que los fondos y gestores de activos más grandes están captando una cuota cada vez mayor del reparto de la captación de fondos, mientras que los gestores más pequeños atraviesan dificultades. Mientras tanto, los sectores minorista y asegurador están ganando mayor presencia en los mercados de activos alternativos a medida que aumentan sus asignaciones a activos privados.
Escala e innovación para frenar la presión sobre los márgenes
Frente al tenso entorno de capital privado escrito se está consolidando la industria europea de gestión de activos alternativos. Según S&P Global Ratings los principales actores están diversificando sus estrategias, lo que les permite ofrecer un modelo de «ventanilla única» a los LPs, que enfrentan sus propias presiones de consolidación. Para ellos, resulta cada vez más atractiva una plataforma que cubra múltiples clases de activos, estrategias y estructuras.
El informe destaca que la consolidación también otorga a los gestores europeos de activos alternativos más capacidad financiera para competir de manera eficaz con los grandes actores estadounidenses, todos los cuales están aumentando su presencia en los principales mercados europeos. Según explica, esta doble presión —un capital privado escaso y la competencia de EE.UU.— impulsará la actividad de fusiones y adquisiciones (M&A). “Dos ejemplos recientes son el acuerdo de EQT para adquirir Coller Capital, especialista británica en mercados secundarios, y la adquisición por parte de CVC de la gestora de crédito estadounidense Marathon Asset Management”, apunta.
En cambio, observan que los grandes actores con un negocio más diversificado están logrando una sólida captación de fondos a pesar de las difíciles condiciones. “Los gestores con activos superiores a los 15 000 millones de euros están captando una cuota de mercado cada vez mayor. Por el contrario, los gestores de menor tamaño cuyos fondos tuvieron éxito en la década anterior se enfrentan a serias dificultades para lanzar nuevos fondos, a menos que cuenten con un historial excepcional de rentabilidades elevadas y oportunas”, señalan.
Las respuestas de la industria
Además de ese horizonte de fusiones y adquisiciones, los gestores europeos de activos alternativos están buscando valor en estructuras de productos innovadoras y nuevos canales de distribución. “Aunque las gestoras de alternativos europeas aún no han adquirido compañías de seguros —a diferencia de sus grandes homólogas estadounidenses—, se están centrando cada vez más en vehículos de inversión especializados”, indican. Entre ellos se incluyen las estructuras alimentadoras (leveraged feeders) y los vehículos multiactivo (multi-asset wrappers), que en conjunto permiten captar capital fresco.
Una de las claves, según el informe, es el canal de distribución de wealth management, que gana cada vez más relevancia para los productos de inversión alternativa. “El patrimonio privado en Europa es elevado y existe un amplio margen para que este capital fluya hacia activos privados. Además, las comisiones aplicadas a una estructura patrimonial suelen ser más altas para la gestora que las obtenidas por esa misma exposición mantenida por una contraparte institucional”, apunta el informe.
S&P Global Ratings detecta que los inversores minoristas se sienten cada vez más cómodos con la complejidad, siempre que adopte una forma regulada, accesible y, a menudo, semilíquida. Sin embargo, esto introduce nuevos riesgos de liquidez y reputacionales para las gestoras de alternativos.
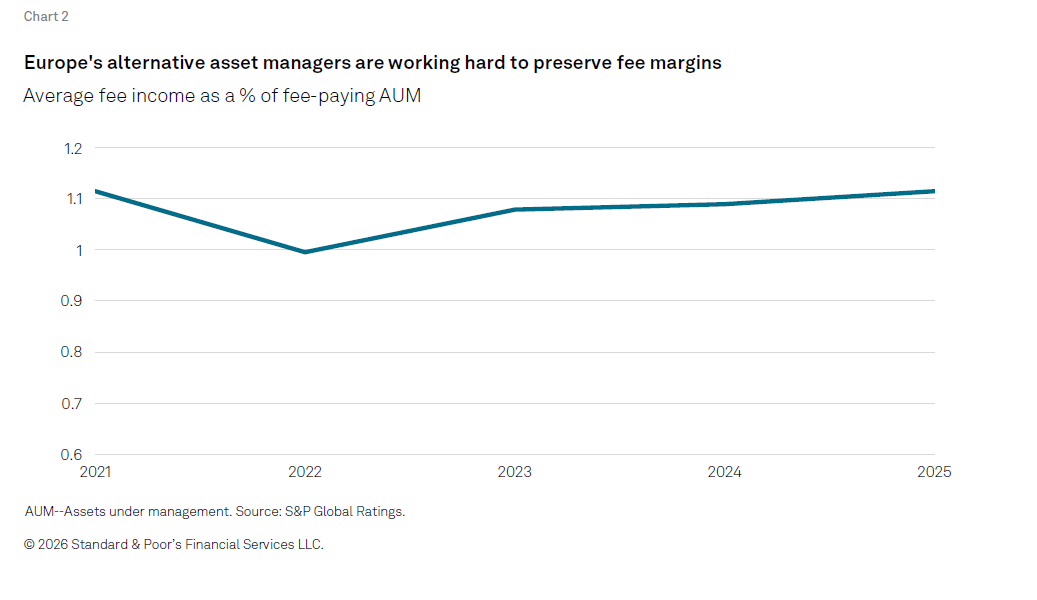
Por último, el documento advierte de que las gestoras de activos alternativos no son inmunes a la presión sobre los márgenes, aunque estos se han mantenido mejor que los de sus homólogas de gestión tradicional. “En la década anterior, los activos alternativos se beneficiaron de los bajos tipos de interés, mientras que ahora el poder de negociación se ha desplazado hacia los LPs. Si bien los activos alternativos siguen siendo más rentables que los tradicionales, los márgenes se han estancado en los últimos cinco años. Este estancamiento, sumado a las preocupaciones sobre las valoraciones y los impagos en deuda privada, explica probablemente el comportamiento bursátil relativamente débil de las gestoras de alternativos en comparación con sus homólogas del mercado de renta variable general”, concluye el informe.
Tras años de rentabilidades inferiores a las esperadas y de infraasignación, un número cada vez mayor de inversores se está replanteando el papel de los activos reales en sus carteras. La inflación se mantiene estructuralmente más alta de lo que muchos prevían hace tan solo unos años; la fragmentación geopolítica está remodelando las cadenas de suministro globales y un nuevo ciclo de inversión centrado en la electrificación, la inteligencia artificial, la seguridad energética y el gasto en infraestructuras está impulsando la demanda de recursos físicos en todo el mundo.
No obstante, aunque los argumentos a favor de las materias primas parecen cada vez más convincentes, la realidad es que las estrategias tradicionales de materias primas a menudo no han cumplido las expectativas. Para muchos inversores, la experiencia se ha caracterizado por rentabilidades decepcionantes, caídas prolongadas y beneficios de diversificación que no se materializaron cuando más se necesitaban.
A medida que el mundo entra en una nueva fase de transformación económica e industrial, las materias primas siguen siendo muy importantes. Sin embargo, sostenemos que para aprovechar esta oportunidad se necesita un enfoque más moderno que la simple compra de un índice pasivo de materias primas.
La nueva economía sigue dependiendo de la antigua
Una de las ideas erróneas características de los últimos años ha sido la creencia de que el progreso tecnológico de alguna manera reduce la importancia de los activos físicos.
Ocurre lo contrario.
Las tecnologías que están transformando la economía global requieren una cantidad extraordinaria de recursos. La inteligencia artificial requiere centros de datos, generación de energía y redes de transmisión. La electrificación requiere cobre, níquel, litio y metales de tierras raras (como neodimio, disprosio y praseodimio). La seguridad energética exige inversión tanto en sistemas energéticos tradicionales como renovables. La reindustrialización y el gasto en defensa requieren acero, aluminio y otras materias primas industriales.
Detrás de cada tendencia digital hay una base de infraestructura física y materias primas.
Las estimaciones del sector sugieren que el mundo podría necesitar producir tanto cobre entre ahora y 2050 como se ha producido en toda la historia de la humanidad.
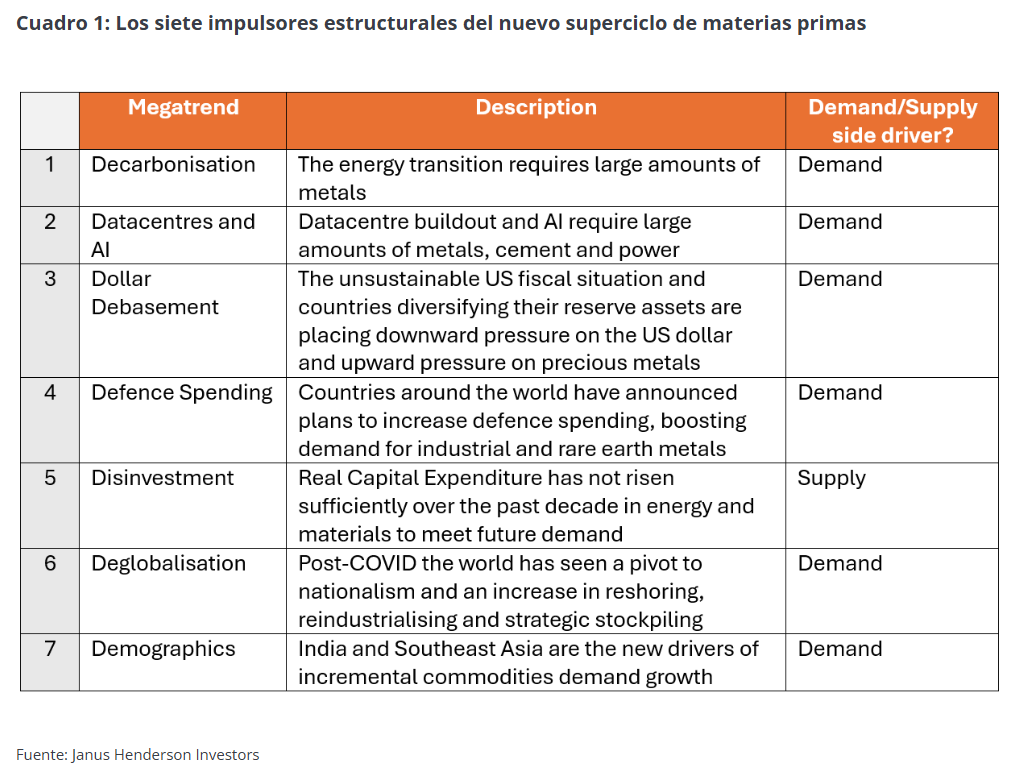
Esta dinámica forma parte de lo que describimos como las “Siete D” (cuadro 1) que impulsan los mercados de materias primas: temas estructurales a largo plazo que están redefiniendo tanto la demanda como la oferta. Desde la descarbonización y la desglobalización hasta la demografía y el gasto en defensa, estas fuerzas están creando un contexto favorable para los activos reales que podría persistir durante muchos años. Mientras que el último superciclo de materias primas, en la década de 2000, se basó en el crecimiento chino y la escasez de oferta, el superciclo actual tiene 7 impulsores estructurales básicos.
Lo que resulta especialmente sorprendente es lo infravaloradas que siguen siendo muchas de estas oportunidades relacionadas con las materias primas. Mientras que los inversores han adoptado con entusiasmo los beneficiarios de la innovación tecnológica, mucha menos atención se ha prestado a los materiales y las infraestructuras necesarios para hacer posible ese crecimiento.
En muchos aspectos, las materias primas parecen cada vez más fundamentales para el panorama económico futuro, al tiempo que siguen siendo periféricas en las carteras de inversión.
¿Por qué ha tenido dificultades la inversión en materias primas tradicional?
El reto no es la clase de activos en sí. A menudo es la forma en que los inversores acceden a ella.
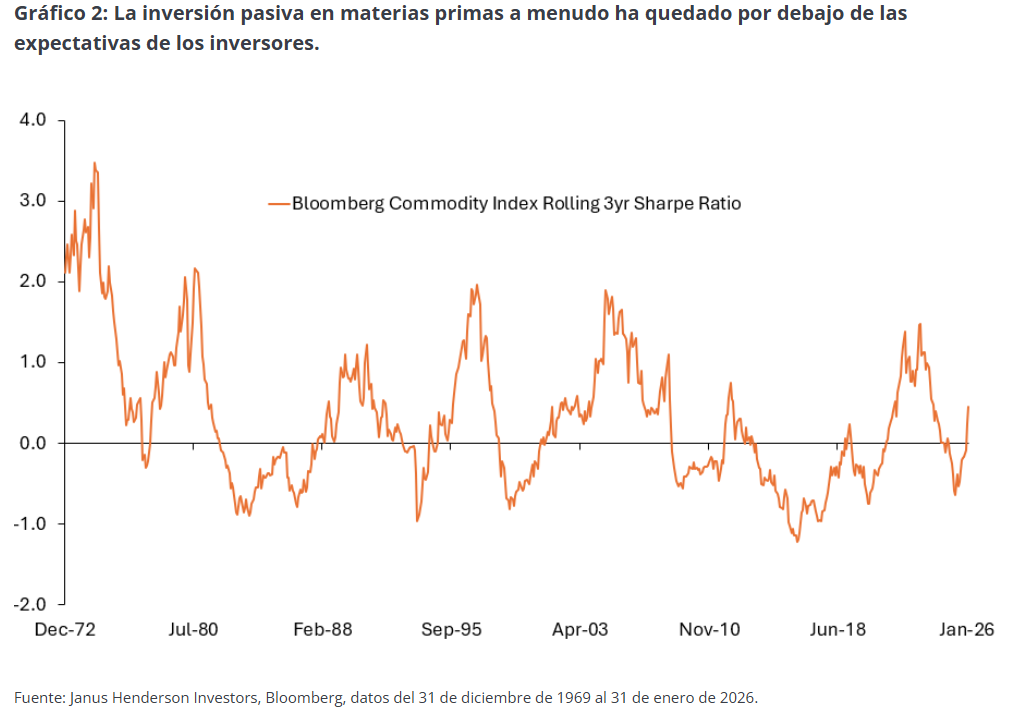
Durante gran parte de las últimas dos décadas, la inversión en materias primas ha sido sinónimo de índices pasivos basados en futuros. La propuesta parecía sencilla: obtener exposición directa a las materias primas, diversificar las carteras de renta variable y bonos, y ofrecer carteras con una buena rentabilidad en entornos inflacionistas.
En la práctica, los resultados a menudo han sido menos convincentes.
Una de las razones es que los futuros sobre materia prima no son lo mismo que poseer materia prima física. Los contratos de futuro vencen y deben renovarse. En los periodos en los que los mercados están en contango, es decir, los contratos de futuros son más caros que los contratos a corto plazo, los inversores pueden sufrir un lastre persistente en su rentabilidad a través de un rendimiento de roll negativo.
En consecuencia, los precios de las materias primas pueden subir, mientras que la rentabilidad de los inversores se queda considerablemente atrás.
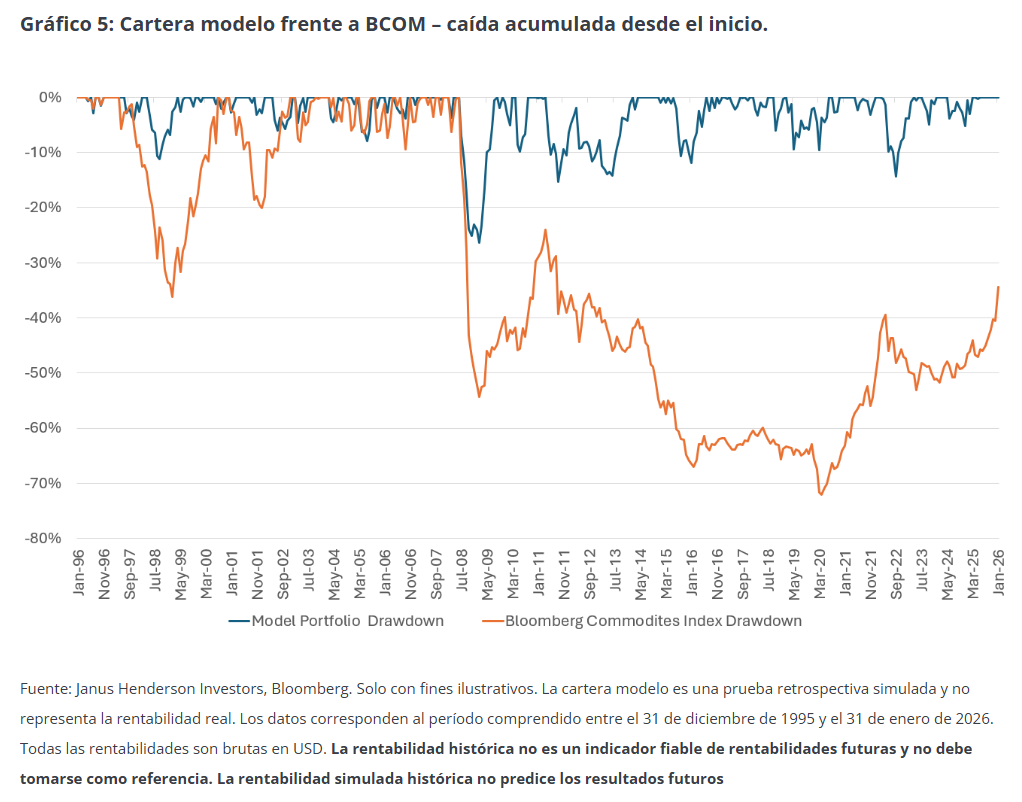
Otro desafío es la severidad de los mercados bajistas de materias primas. Los índices de materias primas que solo adoptan posiciones largas pueden experimentar caídas pronunciadas y prolongadas durante períodos de exceso de oferta, crecimiento económico débil o entornos políticos cambiantes (como entre mediados de 2011 y el primer trimestre de 2020). A diferencia de las estrategias activas, las estrategias pasivas tienen poca flexibilidad para adaptarse cuando las condiciones del mercado se deterioran.
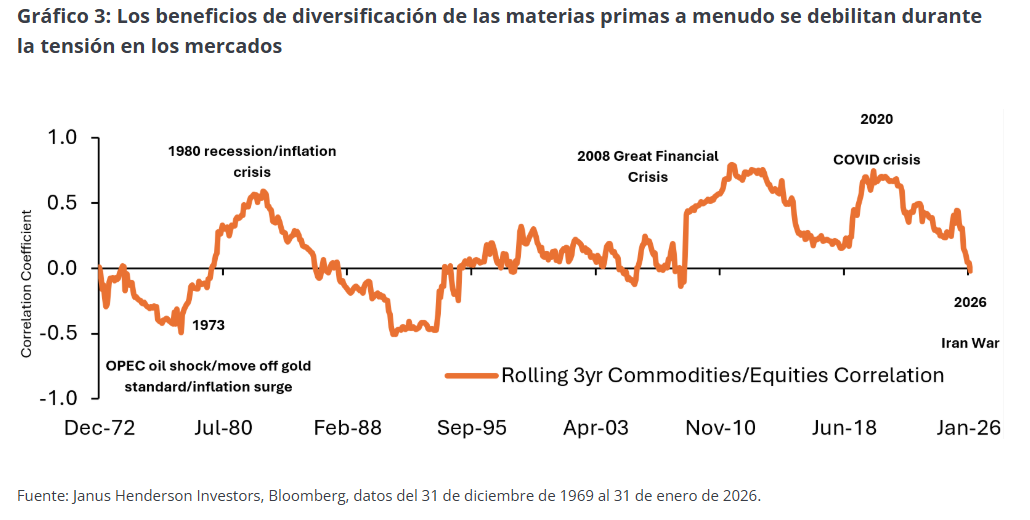
La diversificación también ha demostrado ser menos fiable de lo que esperaban muchos inversores. Las materias primas a menudo se consideran un diversificador de carteras, pero las correlaciones con la renta variable han aumentado históricamente durante los periodos de recesión y tensión en los mercados. Cuando el crecimiento económico se debilita, la demanda de materias primas a menudo cae junto con los beneficios empresariales, lo que hace que ambas clases de activos se vean presionadas simultáneamente (por ejemplo, durante la Gran Crisis Financiera (GFC) y la COVID).
El resultado es que los inversores han recibido a menudo una experiencia más volátil y cíclica de lo que sugería el discurso de ventas original.
La oportunidad más allá de los futuros
Otra limitación de los índices tradicionales de materias primas es que solo capturan una parte del universo más amplio de activos reales.
La mayoría de los índices de referencia de futuros se centran en un conjunto relativamente limitado de contratos cotizados en bolsa ponderados según la producción y la liquidez. Si bien esto proporciona una exposición representativa a los futuros de materias primas, excluye muchas áreas que cada vez son más importantes en la economía moderna.
Minerales críticos como el litio, el uranio y los elementos de tierras raras están ausentes de los índices tradicionales. También lo están las empresas que operan en toda la cadena de valor más amplia de las materias primas, incluidos los procesadores, refinadores, operadores de transporte, empresas de servicios públicos y proveedores de infraestructuras.
Estas empresas a menudo se sitúan en el centro de importantes tendencias estructurales, sin embargo, siguen siendo inaccesibles a través de los índices de referencia convencionales de las materias primas. Sus ponderaciones en los índices de referencia de renta variable más amplios también han caído significativamente en las últimas 3 décadas (durante las cuales el peso del sector tecnológico se ha disparado), dejando a muchos inversores poco expuestos.
Para los inversores que buscan exposición a todo el conjunto de oportunidades de las materias primas, creemos que los futuros por sí solos pueden ser insuficientes.
Un enfoque más completo y dinámico
Si la inversión tradicional en materias primas tiene limitaciones, ¿cuál podría ser una solución mejor?
Creemos que la respuesta reside en combinar dos fuentes de rentabilidad distintas pero complementarias: los derivados activos sobre materias primas y las rentas variables de recursos naturales.
Los derivados de materias primas activos pueden ofrecer una exposición directa a los movimientos de los precios de las materias primas y proporcionar la flexibilidad necesaria para beneficiarse tanto de los mercados alcistas como de los bajistas. Un enfoque sistemático largo/corto permite gestionar el riesgo de forma más activa al tiempo que reduce la dependencia de un único régimen de materias primas alcista.
Esta flexibilidad es especialmente valiosa en una clase de activos conocida por sus ciclos de auge y caída y su importante volatilidad. En lugar de simplemente comprar exposición y esperar a que suban los precios, los inversores pueden beneficiarse potencialmente de las condiciones cambiantes del mercado en los mercados alcistas y bajistas.
La renta variable de recursos naturales ofrece una serie de ventajas diferentes. Amplían el conjunto de oportunidades más allá de los mercados de futuros y ofrecen acceso a empresas que operan en todo el ecosistema de recursos mundiales. Estas empresas pueden beneficiarse no sólo de los mayores precios de las materias primas, sino también de las mejoras operativas, el crecimiento de los beneficios y los dividendos.
Es importante destacar que proporcionan exposición a partes del complejo de materias primas a las que, de otro modo, es difícil acceder, incluidos muchos de los recursos más estrechamente vinculados a la descarbonización, la seguridad energética y la transformación industrial. Además, la renta variable de recursos naturales puede facilitar más fácilmente los principios de inversión sostenible que los futuros.
Aunque cada enfoque tiene puntos fuertes y débiles si se considera individualmente, juntos pueden ser altamente complementarios.
Una mejor asignación de activos reales
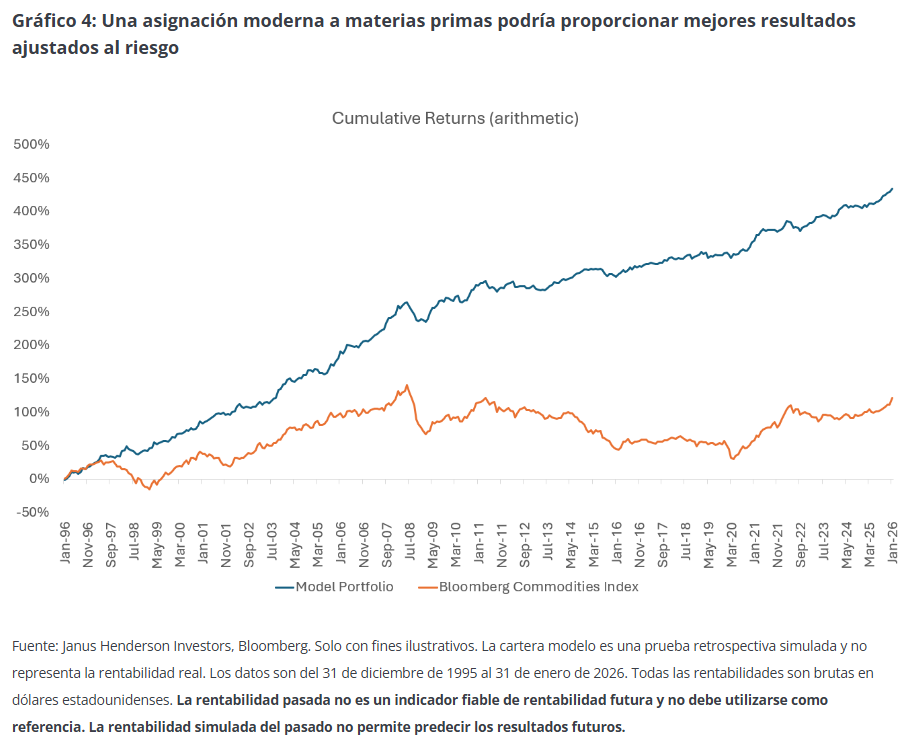
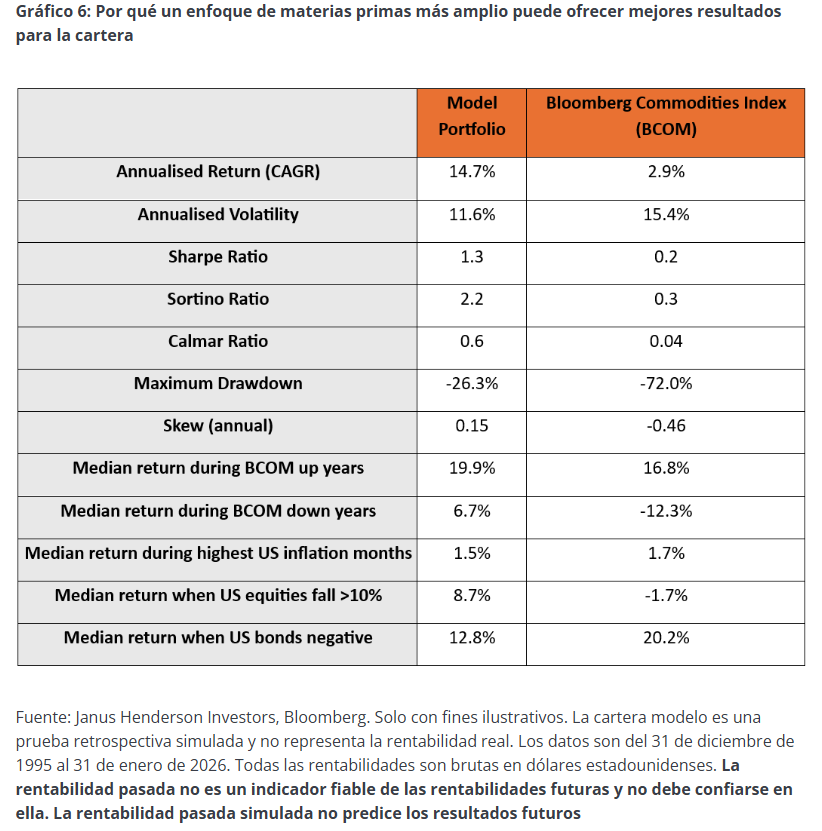
Las soluciones sobre materias primas pueden diseñarse para ofrecer los resultados específicos que buscan los inversores: diversificación, resistencia a la inflación, rentabilidad atractiva a largo plazo y protección de la cartera en entornos macroeconómicos cambiantes. Para ello, es necesario un enfoque activo.
La combinación de derivados de materias primas con posiciones largas/cortas con renta variable de recursos naturales puede generar una exposición a las materias primas más equilibrada y resiliente. Los derivados pueden proporcionar flexibilidad, liquidez y protección frente a caídas. La renta variable amplía el conjunto de oportunidades, proporciona acceso a la cadena de valor más amplia de los recursos naturales y permite la incorporación de principios de inversión sostenible y renta a través de dividendos.
En conjunto, pueden crear un enfoque más exhaustivo, dinámico y adaptable que las soluciones basadas solo en futuros o solo en renta variable.
Lo que es más importante, se alinean más estrechamente con la forma en que los mercados de materias primas están evolucionando.
El futuro
El mundo está entrando en un período que puede resultar cada vez más propicio para los activos reales.
La transición a sistemas de energía más limpios, el desarrollo de infraestructuras de IA, las tensiones geopolíticas actuales y la renovación de las inversiones industriales apuntan a una demanda sostenida de recursos naturales. Al mismo tiempo, el crecimiento de la oferta sigue siendo limitado en muchos mercados de materias primas tras años de infrautilización.
Para los inversores, los argumentos estratégicos a favor de las materias primas rara vez han parecido más fuertes.
Pero el simple hecho de poseer un índice tradicional de materias primas puede no ser suficiente.
A medida que la relación entre las economías física y digital está cada vez más interconectada, los inversores deben replantearse no solo si asignan capital a las materias primas, sino también cómo acceden a la oportunidad. En última instancia, un enfoque más amplio, dinámico y orientado a los resultados podría resultar más adecuado para aprovechar el próximo capítulo de la historia de las materias primas.
Tribuna elaborada por Robert Schimell, gestor de carteras en Janus Henderson.
Victory Park Capital lleva 20 años invirtiendo en valores respaldados por activos (asset-backed securities). Janus Henderson adquirió una participación del 55 % en la compañía en 2024, lo que ha contribuido a reforzar su oferta gracias a la infraestructura de Janus Henderson y a sus capacidades de distribución global. La compañía está ahora más que preparada para aprovechar lo que Brendan Carroll, Senior Partner & Co-Founder de Victory Park Capital, describe como un «mercado masivo» de más de 5 billones de dólares.
«Es un mercado masivo y está muy fragmentado. Por tanto, existe una oportunidad significativa para poner nuestro capital a trabajar», afirma. Carroll se reunió con Funds Society en IPEM Global 2026, en París, para analizar el crecimiento del asset-backed lending, su papel dentro del crédito privado y las oportunidades que ofrece esta estrategia a los inversores.
El crédito privado ha crecido significativamente durante la última década. ¿Seguimos al principio de este cambio estructural de la banca hacia los prestamistas privados o el mercado está alcanzando ya una fase de madurez?
Sin duda, cada vez hay más inversores institucionales que están obteniendo exposición al asset-backed lending. Dependiendo de dónde se encuentre uno en el mundo, todavía hay muchos inversores que entienden el crédito privado, pero que no necesariamente tienen exposición al asset-backed lending. Muchos inversores tienen exposición al direct lending tradicional o al sponsor-backed lending. Están familiarizados con las adquisiciones de private equity y con la deuda utilizada para financiar esas operaciones.
Pero lo que hacemos dentro del asset-backed lending sigue siendo nuevo para muchos inversores. Dicho esto, estamos viendo que cada vez más asset allocators lo incorporan a sus carteras. Creo que todavía hay mucho espacio por cubrir. Seguimos encontrando inversores institucionales aquí en Europa que no tienen ninguna exposición al asset-backed lending.
¿Qué pueden hacer hoy los prestamistas privados que los bancos tradicionales no pueden o no quieren hacer?
Una parte importante de lo que hace Victory Park consiste en prestar contra cuentas por cobrar. Una forma sencilla de describirlo es decir que, en muchos casos, somos un prestamista para otro prestamista. Pensemos, por ejemplo, en una empresa de procesamiento de pagos aquí en Europa. Nosotros prestamos dinero a esa empresa, que después lo presta a sus clientes —la cafetería o el restaurante de la zona—, que pueden tener cada vez más dificultades para obtener de un banco un préstamo de entre 10.000 y 100.000 euros. Los bancos ya no suelen conceder préstamos de ese tamaño.
Pero incluso el préstamo que nosotros concedemos a esa empresa de procesamiento de pagos no es algo que un banco vaya a proporcionar hasta que la compañía tenga entre tres y cinco años de historial y datos, y pueda demostrar que es capaz de alcanzar una escala de cientos de millones de dólares. Por eso, en muchos casos, nuestro capital es necesario antes de que una compañía pueda acceder a una línea de financiación bancaria tradicional o a los mercados de titulización. Esto no cambia en función de quién esté en el poder, de dónde estén los tipos de interés, de dónde cotice el petróleo o de dónde coticen los bonos del Tesoro estadounidense.
Si no tienes un historial de entre tres y cinco años para tu producto o servicio, va a ser muy difícil que un banco te proporcione el capital necesario para financiarlo. Nuestro tipo de capital es necesario para ayudar a demostrar que puedes crecer y gestionar adecuadamente tus riesgos. No veo que los bancos vuelvan a entrar en ese espacio en el futuro próximo.
Lo único que creo que cambia en un entorno de tipos más altos es que estas compañías pueden tardar algo más en demostrar a los bancos que son merecedoras de una línea de crédito que en un entorno de tipos más bajos.
El direct lending ha acaparado gran parte de la atención dentro del crédito privado. ¿Por qué cree que la financiación respaldada por activos podría representar la próxima gran área de crecimiento para esta clase de activo?
La mayoría de las personas que entraron por primera vez en el crédito privado lo hicieron a través del sponsor-backed lending o del direct lending tradicional, financiando adquisiciones de private equity. Pero, a medida que los inversores se fueron sintiendo más cómodos con el crédito privado y con sus características de riesgo y rentabilidad, empezaron a analizar las demás estrategias disponibles dentro de esta clase de activo.
Creo que, una vez que la gente se familiarizó con el crédito privado, quiso diversificarse más allá del direct lending puro. El asset-backed lending es un área donde existe un mercado masivo. No va a desaparecer y existe una necesidad de este tipo de financiación.
Si un inversor ya está invertido en direct lending, ¿qué aporta el asset-backed lending a la cartera?
En el cash-flow lending o sponsor-backed lending estás asumiendo riesgo empresarial. El volumen de crédito que se presta a una empresa se basa en un múltiplo de su flujo de caja, y ese flujo de caja está determinado por el éxito o el crecimiento de la compañía.
En el asset-backed lending, aunque me importa el éxito y el crecimiento de las empresas a las que presto, eso no es lo que determina cuánto dinero les presto. Presto en función del valor de la garantía, algún tipo de activo tangible. Por tanto, el asset-backed lending está más aislado del riesgo empresarial cíclico, porque presto contra una cuenta por cobrar. Sé cuánto vale esa cuenta por cobrar.
Es una parte no correlacionada del crédito privado si prestas exclusivamente contra activos en lugar de prestar a una empresa. Puede ser complementaria. También creo que el perfil de rentabilidad es más elevado, no porque el riesgo sea mayor, sino porque, cuando prestas contra un activo tangible, ese activo sigue teniendo valor independientemente de la empresa que lo posee. Eso lo hace diferente y, en mi opinión, está mejor protegido que el cash-flow lending.
El crédito privado ha sido objeto de un mayor escrutinio tras varios casos de impagos con alta repercusión mediática, como Tricolor o First Brands. ¿Qué señales de alerta deberían buscar los inversores?
Sentirse más cómodo con esta clase de activo también implica familiarizarse con lo que hay que buscar y con las preguntas que hay que plantear a los gestores para ayudar a evitar situaciones de este tipo.
No existe una solución mágica para prevenir el fraude. Si alguien quiere defraudarte, no necesariamente puedes impedirlo. Sin embargo, hay muchas cosas que puedes hacer para dificultar mucho que tenga éxito.
En primer lugar, con nuestra estrategia, normalmente somos el único prestamista de nuestras empresas. Por tanto, cuando eres el único prestamista, no tienes que preocuparte por una doble pignoración de las garantías.
En segundo lugar, nos aseguramos de utilizar medios independientes para verificar que las garantías son reales y que su valor es el que creemos que tienen. Todos nuestros prestatarios se conectan a una API y a nuestro sistema de gestión de riesgos, que nosotros mismos poseemos y controlamos. Obtenemos frecuentemente información sobre cada uno de los activos que forman parte de la base de garantías de uno de nuestros prestatarios.
Es necesario tener acceso y transparencia diarios sobre la información relativa a las garantías contra las que estás prestando. Eso hace mucho más difícil que alguien falsifique una factura o cree un activo contra el que crees que estás prestando, pero que en realidad no existe.
¿Le preocupa la rápida entrada de capital en el crédito privado?
Los flujos de entrada de capital en cualquier clase de activo normalmente tendrían el efecto de reducir las rentabilidades. El viejo dicho de que suele haber más capital que buenas ideas también se aplica, obviamente, al crédito privado.
Pero se trata de un mercado tan grande, especialmente dentro del asset-backed lending —un mercado de más de 5 billones de dólares—, que todavía no me preocupa especialmente que esté entrando tanto capital como para que vaya a tener dificultades para encontrar la próxima operación. Llevamos dos décadas haciendo esto, así que no somos recién llegados a este espacio.
Y el dinero por sí solo no puede crear una estrategia de crédito privado exitosa. La gestión del riesgo, la capacidad para comprender y gestionar la infraestructura necesaria para valorar esas garantías y disponer de transparencia diaria sobre ellas no son elementos que puedan construirse fácilmente de la noche a la mañana.
Victory Park Capital también está especializada en legal credit. ¿En qué consiste?
El legal credit es muy similar a lo que acabo de describir en términos de prestar contra un activo y verificar el valor de ese activo. La diferencia es que, en este caso, el activo es algún tipo de procedimiento judicial. Puede tratarse de un caso que ya ha sido resuelto; por ejemplo, un importante litigio colectivo relacionado con el sector farmacéutico o el tabaco.
Algunos participantes en el sector de la financiación jurídica asumen un riesgo directo sobre el resultado de casos concretos. Nosotros adoptamos un enfoque diferente. Por lo general, concedemos préstamos a bufetes de abogados que tienen una gran cantidad de casos. Evaluamos el valor de esos activos jurídicos y utilizamos ese análisis para crear una base de crédito a partir de la cual concedemos los préstamos.
Es importante contar con un gestor que tenga una cartera diversificada de casos para ayudar a mitigar el riesgo de pérdidas. Lo único que no se puede predecir necesariamente es el calendario. La duración, o el tiempo que tarda un caso en generar un pago, puede cambiar. Por tanto, es una estrategia claramente no correlacionada con el entorno macroeconómico general.
También es muy difícil escalar esta estrategia. Está muy fragmentada. . Encontrar las redes de originación adecuadas no sucede de la noche a la mañana. Hay que construirlas por cuenta propia, por lo que las barreras de entrada son relativamente elevadas.
Espero plenamente que la financiación de litigios sea mucho más habitual dentro de 10 años.
Tras años de rentabilidades inferiores a las esperadas y de infraasignación, un número cada vez mayor de inversores se está replanteando el papel de los activos reales en sus carteras. La inflación se mantiene estructuralmente más alta de lo que muchos prevían hace tan solo unos años; la fragmentación geopolítica está remodelando las cadenas de suministro globales y un nuevo ciclo de inversión centrado en la electrificación, la inteligencia artificial, la seguridad energética y el gasto en infraestructuras está impulsando la demanda de recursos físicos en todo el mundo.
No obstante, aunque los argumentos a favor de las materias primas parecen cada vez más convincentes, la realidad es que las estrategias tradicionales de materias primas a menudo no han cumplido las expectativas. Para muchos inversores, la experiencia se ha caracterizado por rentabilidades decepcionantes, caídas prolongadas y beneficios de diversificación que no se materializaron cuando más se necesitaban.
A medida que el mundo entra en una nueva fase de transformación económica e industrial, las materias primas siguen siendo muy importantes. Sin embargo, sostenemos que para aprovechar esta oportunidad se necesita un enfoque más moderno que la simple compra de un índice pasivo de materias primas.
La nueva economía sigue dependiendo de la antigua
Una de las ideas erróneas características de los últimos años ha sido la creencia de que el progreso tecnológico de alguna manera reduce la importancia de los activos físicos.
Ocurre lo contrario.
Las tecnologías que están transformando la economía global requieren una cantidad extraordinaria de recursos. La inteligencia artificial requiere centros de datos, generación de energía y redes de transmisión. La electrificación requiere cobre, níquel, litio y metales de tierras raras (como neodimio, disprosio y praseodimio). La seguridad energética exige inversión tanto en sistemas energéticos tradicionales como renovables. La reindustrialización y el gasto en defensa requieren acero, aluminio y otras materias primas industriales.
Detrás de cada tendencia digital hay una base de infraestructura física y materias primas.
Las estimaciones del sector sugieren que el mundo podría necesitar producir tanto cobre entre ahora y 2050 como se ha producido en toda la historia de la humanidad.
Esta dinámica forma parte de lo que describimos como las “Siete D” (cuadro 1) que impulsan los mercados de materias primas: temas estructurales a largo plazo que están redefiniendo tanto la demanda como la oferta. Desde la descarbonización y la desglobalización hasta la demografía y el gasto en defensa, estas fuerzas están creando un contexto favorable para los activos reales que podría persistir durante muchos años. Mientras que el último superciclo de materias primas, en la década de 2000, se basó en el crecimiento chino y la escasez de oferta, el superciclo actual tiene 7 impulsores estructurales básicos.
Lo que resulta especialmente sorprendente es lo infravaloradas que siguen siendo muchas de estas oportunidades relacionadas con las materias primas. Mientras que los inversores han adoptado con entusiasmo los beneficiarios de la innovación tecnológica, mucha menos atención se ha prestado a los materiales y las infraestructuras necesarios para hacer posible ese crecimiento.
En muchos aspectos, las materias primas parecen cada vez más fundamentales para el panorama económico futuro, al tiempo que siguen siendo periféricas en las carteras de inversión.
¿Por qué ha tenido dificultades la inversión en materias primas tradicional?
El reto no es la clase de activos en sí. A menudo es la forma en que los inversores acceden a ella.
Durante gran parte de las últimas dos décadas, la inversión en materias primas ha sido sinónimo de índices pasivos basados en futuros. La propuesta parecía sencilla: obtener exposición directa a las materias primas, diversificar las carteras de renta variable y bonos, y ofrecer carteras con una buena rentabilidad en entornos inflacionistas.
En la práctica, los resultados a menudo han sido menos convincentes.
Una de las razones es que los futuros sobre materia prima no son lo mismo que poseer materia prima física. Los contratos de futuro vencen y deben renovarse. En los periodos en los que los mercados están en contango, es decir, los contratos de futuros son más caros que los contratos a corto plazo, los inversores pueden sufrir un lastre persistente en su rentabilidad a través de un rendimiento de roll negativo.
En consecuencia, los precios de las materias primas pueden subir, mientras que la rentabilidad de los inversores se queda considerablemente atrás.
Otro desafío es la severidad de los mercados bajistas de materias primas. Los índices de materias primas que solo adoptan posiciones largas pueden experimentar caídas pronunciadas y prolongadas durante períodos de exceso de oferta, crecimiento económico débil o entornos políticos cambiantes (como entre mediados de 2011 y el primer trimestre de 2020). A diferencia de las estrategias activas, las estrategias pasivas tienen poca flexibilidad para adaptarse cuando las condiciones del mercado se deterioran.
La diversificación también ha demostrado ser menos fiable de lo que esperaban muchos inversores. Las materias primas a menudo se consideran un diversificador de carteras, pero las correlaciones con la renta variable han aumentado históricamente durante los periodos de recesión y tensión en los mercados. Cuando el crecimiento económico se debilita, la demanda de materias primas a menudo cae junto con los beneficios empresariales, lo que hace que ambas clases de activos se vean presionadas simultáneamente (por ejemplo, durante la Gran Crisis Financiera (GFC) y la COVID).
El resultado es que los inversores han recibido a menudo una experiencia más volátil y cíclica de lo que sugería el discurso de ventas original.
La oportunidad más allá de los futuros
Otra limitación de los índices tradicionales de materias primas es que solo capturan una parte del universo más amplio de activos reales.
La mayoría de los índices de referencia de futuros se centran en un conjunto relativamente limitado de contratos cotizados en bolsa ponderados según la producción y la liquidez. Si bien esto proporciona una exposición representativa a los futuros de materias primas, excluye muchas áreas que cada vez son más importantes en la economía moderna.
Minerales críticos como el litio, el uranio y los elementos de tierras raras están ausentes de los índices tradicionales. También lo están las empresas que operan en toda la cadena de valor más amplia de las materias primas, incluidos los procesadores, refinadores, operadores de transporte, empresas de servicios públicos y proveedores de infraestructuras.
Estas empresas a menudo se sitúan en el centro de importantes tendencias estructurales, sin embargo, siguen siendo inaccesibles a través de los índices de referencia convencionales de las materias primas. Sus ponderaciones en los índices de referencia de renta variable más amplios también han caído significativamente en las últimas 3 décadas (durante las cuales el peso del sector tecnológico se ha disparado), dejando a muchos inversores poco expuestos.
Para los inversores que buscan exposición a todo el conjunto de oportunidades de las materias primas, creemos que los futuros por sí solos pueden ser insuficientes.
Un enfoque más completo y dinámico
Si la inversión tradicional en materias primas tiene limitaciones, ¿cuál podría ser una solución mejor?
Creemos que la respuesta reside en combinar dos fuentes de rentabilidad distintas pero complementarias: los derivados activos sobre materias primas y las rentas variables de recursos naturales.
Los derivados de materias primas activos pueden ofrecer una exposición directa a los movimientos de los precios de las materias primas y proporcionar la flexibilidad necesaria para beneficiarse tanto de los mercados alcistas como de los bajistas. Un enfoque sistemático largo/corto permite gestionar el riesgo de forma más activa al tiempo que reduce la dependencia de un único régimen de materias primas alcista.
Esta flexibilidad es especialmente valiosa en una clase de activos conocida por sus ciclos de auge y caída y su importante volatilidad. En lugar de simplemente comprar exposición y esperar a que suban los precios, los inversores pueden beneficiarse potencialmente de las condiciones cambiantes del mercado en los mercados alcistas y bajistas.
La renta variable de recursos naturales ofrece una serie de ventajas diferentes. Amplían el conjunto de oportunidades más allá de los mercados de futuros y ofrecen acceso a empresas que operan en todo el ecosistema de recursos mundiales. Estas empresas pueden beneficiarse no sólo de los mayores precios de las materias primas, sino también de las mejoras operativas, el crecimiento de los beneficios y los dividendos.
Es importante destacar que proporcionan exposición a partes del complejo de materias primas a las que, de otro modo, es difícil acceder, incluidos muchos de los recursos más estrechamente vinculados a la descarbonización, la seguridad energética y la transformación industrial. Además, la renta variable de recursos naturales puede facilitar más fácilmente los principios de inversión sostenible que los futuros.
Aunque cada enfoque tiene puntos fuertes y débiles si se considera individualmente, juntos pueden ser altamente complementarios.
Una mejor asignación de activos reales
Las soluciones sobre materias primas pueden diseñarse para ofrecer los resultados específicos que buscan los inversores: diversificación, resistencia a la inflación, rentabilidad atractiva a largo plazo y protección de la cartera en entornos macroeconómicos cambiantes. Para ello, es necesario un enfoque activo.
La combinación de derivados de materias primas con posiciones largas/cortas con renta variable de recursos naturales puede generar una exposición a las materias primas más equilibrada y resiliente. Los derivados pueden proporcionar flexibilidad, liquidez y protección frente a caídas. La renta variable amplía el conjunto de oportunidades, proporciona acceso a la cadena de valor más amplia de los recursos naturales y permite la incorporación de principios de inversión sostenible y renta a través de dividendos.
En conjunto, pueden crear un enfoque más exhaustivo, dinámico y adaptable que las soluciones basadas solo en futuros o solo en renta variable.
Lo que es más importante, se alinean más estrechamente con la forma en que los mercados de materias primas están evolucionando.
El futuro
El mundo está entrando en un período que puede resultar cada vez más propicio para los activos reales.
La transición a sistemas de energía más limpios, el desarrollo de infraestructuras de IA, las tensiones geopolíticas actuales y la renovación de las inversiones industriales apuntan a una demanda sostenida de recursos naturales. Al mismo tiempo, el crecimiento de la oferta sigue siendo limitado en muchos mercados de materias primas tras años de infrautilización.
Para los inversores, los argumentos estratégicos a favor de las materias primas rara vez han parecido más fuertes.
Pero el simple hecho de poseer un índice tradicional de materias primas puede no ser suficiente.
A medida que la relación entre las economías física y digital está cada vez más interconectada, los inversores deben replantearse no solo si asignan capital a las materias primas, sino también cómo acceden a la oportunidad. En última instancia, un enfoque más amplio, dinámico y orientado a los resultados podría resultar más adecuado para aprovechar el próximo capítulo de la historia de las materias primas.
Tribuna elaborada por Robert Schimell, gestor de carteras en Janus Henderson.
Foto cedidaVincent Nichols, Senior investment specialist en renta variable temática global y de EE.UU.
El periodo comprendido entre la segunda mitad de 2025 y la primera de 2026 marcó un punto de inflexión para las empresas estadounidenses de menor tamaño, que superaron por un cierto margen a las de mayor capitalización y volvieron a situarse en el radar de los inversores.
El índice de small caps americanas Russell 2000 superó al S&P 500 en más de un 18% durante el periodo, marcando así su mejor resultado relativo en un periodo de 12 meses de los últimos cinco años1.
A 19 de agosto, el Russell 2000 acumulaba una subida del 23% desde principios de año, mientras que el S&P 500 había subido un 13% durante el mismo periodo2.
Las small caps han quedado relegadas en ocasiones a un segundo plano por parte de algunos inversores que han prestado más atención a las conocidas como «siete magníficas», al considerar que podrían convertirse en las primeras beneficiaras del auge de la inteligencia artificial.
Sin embargo, pensamos que la clase de activo presenta numerosos atractivos, como la exposición a las infraestructuras de inteligencia artificial, un sólido potencial de crecimiento, capacidad de diversificación y unas valoraciones más reducidas.
El impulso de la inteligencia artificial
Buena parte de los resultados que ha registrado el mercado de las small caps ha venido impulsada por la confianza de los inversores, que se han mostrado optimistas en relación con la inteligencia artificial y el consiguiente desarrollo de las infraestructuras, así como por oportunidades más especulativas en sectores emergentes como la computación cuántica o la tecnología de drones.
En los últimos meses, aquellos segmentos del mercado en los que el impulso alcista había alcanzado niveles excesivos han experimentado una fuerte corrección. Sin embargo, el mercado de pequeña capitalización ha mostrado una notable capacidad de resistencia, ya que los inversores han rotado su exposición hacia segmentos poco valorados por el mercado y castigados en exceso, como el software.
Sin duda, muchas compañías de software se verán amenazadas por los rápidos avances en inteligencia artificial, pero muchas más lograrán reforzar sus ventajas competitivas si son capaces de acelerar la innovación y la adopción de la tecnología, un escenario que, en nuestra opinión, los inversores no están valorando en su justa medida.
Creemos que la evolución reciente del mercado ha sido positiva, pero también pensamos que el auge de la inteligencia artificial aún tiene mucho recorrido. Las small caps podrían seguir beneficiándose del fuerte gasto que están destinando las grandes tecnológicas a las infraestructuras de inteligencia artificial, que asciende a cientos de miles de millones de dólares y favorece directamente a numerosas empresas de menor tamaño.
Existen numerosas compañías de pequeña capitalización que operan en nichos especializados, desde la modernización de las redes eléctricas hasta la fabricación de componentes específicos para la construcción de centros de datos, y que podrían estar bien posicionadas para beneficiarse de este contexto en los próximos años, generando posibles oportunidades para los inversores.
No obstante, este «superciclo» de inversión no deja de ser un ciclo, por lo que, a la hora de reforzar la capacidad de resistencia de la cartera, resulta fundamental llevar a cabo una cuidadosa selección de títulos que permita identificar a aquellas compañías que presentan unas oportunidades más sostenibles y unas valoraciones atractivas a largo plazo.
Impulso cíclico e industrial
Sin embargo, la verdadera base del potencial a largo plazo de las compañías de pequeña capitalización está en la recuperación de la economía real. No creemos que las small caps americanas se hayan convertido de forma estructural en una clase de activo dominada por oportunidades de crecimiento especulativo, sino que esperamos que se mantenga la tendencia hacia un enfoque más centrado en los fundamentales, como la solidez financiera y la evolución operativa de las compañías.
Otro de los sectores que ha contribuido recientemente a impulsar los resultados de las small caps ha sido el sector salud y, más concretamente, los segmentos de servicios sanitarios y biotecnología. Este último segmento ha registrado un notable impulso, gracias a la mejora de la confianza de los inversores y a la intensa actividad de fusiones y adquisiciones en el sector.
Pese a los problemas derivados del conflicto en Oriente Medio, el entorno para los sectores cíclicos de la economía es cada vez más favorable. Las tendencias de crecimiento estructural ligadas a las infraestructuras de inteligencia artificial, la generación de energía, la modernización de las redes eléctricas, la electrificación y la automatización siguen centrando la atención de los inversores.
Sin embargo, el aspecto más destacable es que, más allá de estas tendencias concretas, empezamos a observar ciertos indicios que apuntan a una mejora más generalizada de la actividad industrial.
Los índices de gestión de compras han mostrado una sólida expansión de la actividad del sector privado en Estados Unidos, lo que indica una recuperación más generalizada de la economía. El debate ya no se centra tanto en si la demanda industrial está mejorando, sino en si las previsiones actuales de las compañías y las estimaciones de consenso reflejan plenamente la magnitud de esa recuperación.
Si la recuperación cíclica mantiene su solidez, los segmentos del mercado con mayor exposición a la llamada economía «real» deberían verse especialmente favorecidos. Las compañías de menor tamaño y más centradas en el mercado nacional podrían ser las principales beneficiarias de tendencias propias del mercado estadounidense, como la relocalización de la producción y el aumento del gasto en infraestructuras.
El potencial de las small caps
Pese a los buenos resultados que han registrado recientemente, las small caps siguen cotizando con un descuento de valoración históricamente elevado frente a las compañías de gran capitalización. Según Morningstar, durante el segundo trimestre de 2026, las small caps americanas registraron un ratio precio-beneficios (PER) de 20,1, frente al ratio de 28,3 de las de mayor capitalización3. Un PER más bajo implica una valoración inferior en relación con los beneficios.
Además, la composición estructural de los índices de pequeña capitalización ofrece un mayor grado de diversificación sectorial y de exposición al ciclo económico que los índices de gran capitalización. Las small caps suelen presentar una menor concentración tanto por sectores como por principales posiciones, por lo que la rentabilidad no depende tanto de un reducido grupo de compañías de gran tamaño.
Eso también puede significar que las small caps suelen recibir una menor cobertura por parte de los analistas, lo que puede brindar a los inversores más oportunidades para identificar compañías con potencial que pasan desapercibidas para el conjunto del mercado.
Además, las empresas de pequeña capitalización suelen tener un nivel de flexibilidad y una capacidad de innovación que les permiten responder a nuevas oportunidades o problemas con mayor rapidez que las de mayor tamaño.
También existe la posibilidad de que estas compañías sigan cobrando protagonismo entre los inversores si estos siguen reduciendo su exposición a las empresas de gran capitalización en busca de valoraciones más atractivas y mejores perspectivas de crecimiento.
Gracias a la combinación de valoraciones atractivas y exposición tanto a las infraestructuras de inteligencia artificial como a la recuperación industrial, pensamos que las small caps americanas ofrecen actualmente una interesante oportunidad potencial de crecimiento diversificado.
Victory Park Capital lleva 20 años invirtiendo en valores respaldados por activos (asset-backed securities). Janus Henderson adquirió una participación del 55 % en la compañía en 2024, lo que ha contribuido a reforzar su oferta gracias a la infraestructura de Janus Henderson y a sus capacidades de distribución global. La compañía está ahora más que preparada para aprovechar lo que Brendan Carroll, Senior Partner & Co-Founder de Victory Park Capital, describe como un «mercado masivo» de más de 5 billones de dólares.
«Es un mercado masivo y está muy fragmentado. Por tanto, existe una oportunidad significativa para poner nuestro capital a trabajar», afirma. Carroll se reunió con Funds Society en IPEM Global 2026, en París, para analizar el crecimiento del asset-backed lending, su papel dentro del crédito privado y las oportunidades que ofrece esta estrategia a los inversores.
El crédito privado ha crecido significativamente durante la última década. ¿Seguimos al principio de este cambio estructural de la banca hacia los prestamistas privados o el mercado está alcanzando ya una fase de madurez?
Sin duda, cada vez hay más inversores institucionales que están obteniendo exposición al asset-backed lending. Dependiendo de dónde se encuentre uno en el mundo, todavía hay muchos inversores que entienden el crédito privado, pero que no necesariamente tienen exposición al asset-backed lending. Muchos inversores tienen exposición al direct lending tradicional o al sponsor-backed lending. Están familiarizados con las adquisiciones de private equity y con la deuda utilizada para financiar esas operaciones.
Pero lo que hacemos dentro del asset-backed lending sigue siendo nuevo para muchos inversores. Dicho esto, estamos viendo que cada vez más asset allocators lo incorporan a sus carteras. Creo que todavía hay mucho espacio por cubrir. Seguimos encontrando inversores institucionales aquí en Europa que no tienen ninguna exposición al asset-backed lending.
¿Qué pueden hacer hoy los prestamistas privados que los bancos tradicionales no pueden o no quieren hacer?
Una parte importante de lo que hace Victory Park consiste en prestar contra cuentas por cobrar. Una forma sencilla de describirlo es decir que, en muchos casos, somos un prestamista para otro prestamista. Pensemos, por ejemplo, en una empresa de procesamiento de pagos aquí en Europa. Nosotros prestamos dinero a esa empresa, que después lo presta a sus clientes —la cafetería o el restaurante de la zona—, que pueden tener cada vez más dificultades para obtener de un banco un préstamo de entre 10.000 y 100.000 euros. Los bancos ya no suelen conceder préstamos de ese tamaño.
Pero incluso el préstamo que nosotros concedemos a esa empresa de procesamiento de pagos no es algo que un banco vaya a proporcionar hasta que la compañía tenga entre tres y cinco años de historial y datos, y pueda demostrar que es capaz de alcanzar una escala de cientos de millones de dólares. Por eso, en muchos casos, nuestro capital es necesario antes de que una compañía pueda acceder a una línea de financiación bancaria tradicional o a los mercados de titulización. Esto no cambia en función de quién esté en el poder, de dónde estén los tipos de interés, de dónde cotice el petróleo o de dónde coticen los bonos del Tesoro estadounidense.
Si no tienes un historial de entre tres y cinco años para tu producto o servicio, va a ser muy difícil que un banco te proporcione el capital necesario para financiarlo. Nuestro tipo de capital es necesario para ayudar a demostrar que puedes crecer y gestionar adecuadamente tus riesgos. No veo que los bancos vuelvan a entrar en ese espacio en el futuro próximo.
Lo único que creo que cambia en un entorno de tipos más altos es que estas compañías pueden tardar algo más en demostrar a los bancos que son merecedoras de una línea de crédito que en un entorno de tipos más bajos.
El direct lending ha acaparado gran parte de la atención dentro del crédito privado. ¿Por qué cree que la financiación respaldada por activos podría representar la próxima gran área de crecimiento para esta clase de activo?
La mayoría de las personas que entraron por primera vez en el crédito privado lo hicieron a través del sponsor-backed lending o del direct lending tradicional, financiando adquisiciones de private equity. Pero, a medida que los inversores se fueron sintiendo más cómodos con el crédito privado y con sus características de riesgo y rentabilidad, empezaron a analizar las demás estrategias disponibles dentro de esta clase de activo.
Creo que, una vez que la gente se familiarizó con el crédito privado, quiso diversificarse más allá del direct lending puro. El asset-backed lending es un área donde existe un mercado masivo. No va a desaparecer y existe una necesidad de este tipo de financiación.
Si un inversor ya está invertido en direct lending, ¿qué aporta el asset-backed lending a la cartera?
En el cash-flow lending o sponsor-backed lending estás asumiendo riesgo empresarial. El volumen de crédito que se presta a una empresa se basa en un múltiplo de su flujo de caja, y ese flujo de caja está determinado por el éxito o el crecimiento de la compañía.
En el asset-backed lending, aunque me importa el éxito y el crecimiento de las empresas a las que presto, eso no es lo que determina cuánto dinero les presto. Presto en función del valor de la garantía, algún tipo de activo tangible. Por tanto, el asset-backed lending está más aislado del riesgo empresarial cíclico, porque presto contra una cuenta por cobrar. Sé cuánto vale esa cuenta por cobrar.
Es una parte no correlacionada del crédito privado si prestas exclusivamente contra activos en lugar de prestar a una empresa. Puede ser complementaria. También creo que el perfil de rentabilidad es más elevado, no porque el riesgo sea mayor, sino porque, cuando prestas contra un activo tangible, ese activo sigue teniendo valor independientemente de la empresa que lo posee. Eso lo hace diferente y, en mi opinión, está mejor protegido que el cash-flow lending.
El crédito privado ha sido objeto de un mayor escrutinio tras varios casos de impagos con alta repercusión mediática, como Tricolor o First Brands. ¿Qué señales de alerta deberían buscar los inversores?
Sentirse más cómodo con esta clase de activo también implica familiarizarse con lo que hay que buscar y con las preguntas que hay que plantear a los gestores para ayudar a evitar situaciones de este tipo.
No existe una solución mágica para prevenir el fraude. Si alguien quiere defraudarte, no necesariamente puedes impedirlo. Sin embargo, hay muchas cosas que puedes hacer para dificultar mucho que tenga éxito.
En primer lugar, con nuestra estrategia, normalmente somos el único prestamista de nuestras empresas. Por tanto, cuando eres el único prestamista, no tienes que preocuparte por una doble pignoración de las garantías.
En segundo lugar, nos aseguramos de utilizar medios independientes para verificar que las garantías son reales y que su valor es el que creemos que tienen. Todos nuestros prestatarios se conectan a una API y a nuestro sistema de gestión de riesgos, que nosotros mismos poseemos y controlamos. Obtenemos frecuentemente información sobre cada uno de los activos que forman parte de la base de garantías de uno de nuestros prestatarios.
Es necesario tener acceso y transparencia diarios sobre la información relativa a las garantías contra las que estás prestando. Eso hace mucho más difícil que alguien falsifique una factura o cree un activo contra el que crees que estás prestando, pero que en realidad no existe.
¿Le preocupa la rápida entrada de capital en el crédito privado?
Los flujos de entrada de capital en cualquier clase de activo normalmente tendrían el efecto de reducir las rentabilidades. El viejo dicho de que suele haber más capital que buenas ideas también se aplica, obviamente, al crédito privado.
Pero se trata de un mercado tan grande, especialmente dentro del asset-backed lending —un mercado de más de 5 billones de dólares—, que todavía no me preocupa especialmente que esté entrando tanto capital como para que vaya a tener dificultades para encontrar la próxima operación. Llevamos dos décadas haciendo esto, así que no somos recién llegados a este espacio.
Y el dinero por sí solo no puede crear una estrategia de crédito privado exitosa. La gestión del riesgo, la capacidad para comprender y gestionar la infraestructura necesaria para valorar esas garantías y disponer de transparencia diaria sobre ellas no son elementos que puedan construirse fácilmente de la noche a la mañana.
Victory Park Capital también está especializada en legal credit. ¿En qué consiste?
El legal credit es muy similar a lo que acabo de describir en términos de prestar contra un activo y verificar el valor de ese activo. La diferencia es que, en este caso, el activo es algún tipo de procedimiento judicial. Puede tratarse de un caso que ya ha sido resuelto; por ejemplo, un importante litigio colectivo relacionado con el sector farmacéutico o el tabaco.
Algunos participantes en el sector de la financiación jurídica asumen un riesgo directo sobre el resultado de casos concretos. Nosotros adoptamos un enfoque diferente. Por lo general, concedemos préstamos a bufetes de abogados que tienen una gran cantidad de casos. Evaluamos el valor de esos activos jurídicos y utilizamos ese análisis para crear una base de crédito a partir de la cual concedemos los préstamos.
Es importante contar con un gestor que tenga una cartera diversificada de casos para ayudar a mitigar el riesgo de pérdidas. Lo único que no se puede predecir necesariamente es el calendario. La duración, o el tiempo que tarda un caso en generar un pago, puede cambiar. Por tanto, es una estrategia claramente no correlacionada con el entorno macroeconómico general.
También es muy difícil escalar esta estrategia. Está muy fragmentada. . Encontrar las redes de originación adecuadas no sucede de la noche a la mañana. Hay que construirlas por cuenta propia, por lo que las barreras de entrada son relativamente elevadas.
Espero plenamente que la financiación de litigios sea mucho más habitual dentro de 10 años.
Tras años de rentabilidades inferiores a las esperadas y de infraasignación, un número cada vez mayor de inversores se está replanteando el papel de los activos reales en sus carteras. La inflación se mantiene estructuralmente más alta de lo que muchos prevían hace tan solo unos años; la fragmentación geopolítica está remodelando las cadenas de suministro globales y un nuevo ciclo de inversión centrado en la electrificación, la inteligencia artificial, la seguridad energética y el gasto en infraestructuras está impulsando la demanda de recursos físicos en todo el mundo.
No obstante, aunque los argumentos a favor de las materias primas parecen cada vez más convincentes, la realidad es que las estrategias tradicionales de materias primas a menudo no han cumplido las expectativas. Para muchos inversores, la experiencia se ha caracterizado por rentabilidades decepcionantes, caídas prolongadas y beneficios de diversificación que no se materializaron cuando más se necesitaban.
A medida que el mundo entra en una nueva fase de transformación económica e industrial, las materias primas siguen siendo muy importantes. Sin embargo, sostenemos que para aprovechar esta oportunidad se necesita un enfoque más moderno que la simple compra de un índice pasivo de materias primas.
La nueva economía sigue dependiendo de la antigua
Una de las ideas erróneas características de los últimos años ha sido la creencia de que el progreso tecnológico de alguna manera reduce la importancia de los activos físicos.
Ocurre lo contrario.
Las tecnologías que están transformando la economía global requieren una cantidad extraordinaria de recursos. La inteligencia artificial requiere centros de datos, generación de energía y redes de transmisión. La electrificación requiere cobre, níquel, litio y metales de tierras raras (como neodimio, disprosio y praseodimio). La seguridad energética exige inversión tanto en sistemas energéticos tradicionales como renovables. La reindustrialización y el gasto en defensa requieren acero, aluminio y otras materias primas industriales.
Detrás de cada tendencia digital hay una base de infraestructura física y materias primas.
Las estimaciones del sector sugieren que el mundo podría necesitar producir tanto cobre entre ahora y 2050 como se ha producido en toda la historia de la humanidad.
Esta dinámica forma parte de lo que describimos como las “Siete D” (cuadro 1) que impulsan los mercados de materias primas: temas estructurales a largo plazo que están redefiniendo tanto la demanda como la oferta. Desde la descarbonización y la desglobalización hasta la demografía y el gasto en defensa, estas fuerzas están creando un contexto favorable para los activos reales que podría persistir durante muchos años. Mientras que el último superciclo de materias primas, en la década de 2000, se basó en el crecimiento chino y la escasez de oferta, el superciclo actual tiene 7 impulsores estructurales básicos.
Lo que resulta especialmente sorprendente es lo infravaloradas que siguen siendo muchas de estas oportunidades relacionadas con las materias primas. Mientras que los inversores han adoptado con entusiasmo los beneficiarios de la innovación tecnológica, mucha menos atención se ha prestado a los materiales y las infraestructuras necesarios para hacer posible ese crecimiento.
En muchos aspectos, las materias primas parecen cada vez más fundamentales para el panorama económico futuro, al tiempo que siguen siendo periféricas en las carteras de inversión.
¿Por qué ha tenido dificultades la inversión en materias primas tradicional?
El reto no es la clase de activos en sí. A menudo es la forma en que los inversores acceden a ella.
Durante gran parte de las últimas dos décadas, la inversión en materias primas ha sido sinónimo de índices pasivos basados en futuros. La propuesta parecía sencilla: obtener exposición directa a las materias primas, diversificar las carteras de renta variable y bonos, y ofrecer carteras con una buena rentabilidad en entornos inflacionistas.
En la práctica, los resultados a menudo han sido menos convincentes.
Una de las razones es que los futuros sobre materia prima no son lo mismo que poseer materia prima física. Los contratos de futuro vencen y deben renovarse. En los periodos en los que los mercados están en contango, es decir, los contratos de futuros son más caros que los contratos a corto plazo, los inversores pueden sufrir un lastre persistente en su rentabilidad a través de un rendimiento de roll negativo.
En consecuencia, los precios de las materias primas pueden subir, mientras que la rentabilidad de los inversores se queda considerablemente atrás.
Otro desafío es la severidad de los mercados bajistas de materias primas. Los índices de materias primas que solo adoptan posiciones largas pueden experimentar caídas pronunciadas y prolongadas durante períodos de exceso de oferta, crecimiento económico débil o entornos políticos cambiantes (como entre mediados de 2011 y el primer trimestre de 2020). A diferencia de las estrategias activas, las estrategias pasivas tienen poca flexibilidad para adaptarse cuando las condiciones del mercado se deterioran.
La diversificación también ha demostrado ser menos fiable de lo que esperaban muchos inversores. Las materias primas a menudo se consideran un diversificador de carteras, pero las correlaciones con la renta variable han aumentado históricamente durante los periodos de recesión y tensión en los mercados. Cuando el crecimiento económico se debilita, la demanda de materias primas a menudo cae junto con los beneficios empresariales, lo que hace que ambas clases de activos se vean presionadas simultáneamente (por ejemplo, durante la Gran Crisis Financiera (GFC) y la COVID).
El resultado es que los inversores han recibido a menudo una experiencia más volátil y cíclica de lo que sugería el discurso de ventas original.
La oportunidad más allá de los futuros
Otra limitación de los índices tradicionales de materias primas es que solo capturan una parte del universo más amplio de activos reales.
La mayoría de los índices de referencia de futuros se centran en un conjunto relativamente limitado de contratos cotizados en bolsa ponderados según la producción y la liquidez. Si bien esto proporciona una exposición representativa a los futuros de materias primas, excluye muchas áreas que cada vez son más importantes en la economía moderna.
Minerales críticos como el litio, el uranio y los elementos de tierras raras están ausentes de los índices tradicionales. También lo están las empresas que operan en toda la cadena de valor más amplia de las materias primas, incluidos los procesadores, refinadores, operadores de transporte, empresas de servicios públicos y proveedores de infraestructuras.
Estas empresas a menudo se sitúan en el centro de importantes tendencias estructurales, sin embargo, siguen siendo inaccesibles a través de los índices de referencia convencionales de las materias primas. Sus ponderaciones en los índices de referencia de renta variable más amplios también han caído significativamente en las últimas 3 décadas (durante las cuales el peso del sector tecnológico se ha disparado), dejando a muchos inversores poco expuestos.
Para los inversores que buscan exposición a todo el conjunto de oportunidades de las materias primas, creemos que los futuros por sí solos pueden ser insuficientes.
Un enfoque más completo y dinámico
Si la inversión tradicional en materias primas tiene limitaciones, ¿cuál podría ser una solución mejor?
Creemos que la respuesta reside en combinar dos fuentes de rentabilidad distintas pero complementarias: los derivados activos sobre materias primas y las rentas variables de recursos naturales.
Los derivados de materias primas activos pueden ofrecer una exposición directa a los movimientos de los precios de las materias primas y proporcionar la flexibilidad necesaria para beneficiarse tanto de los mercados alcistas como de los bajistas. Un enfoque sistemático largo/corto permite gestionar el riesgo de forma más activa al tiempo que reduce la dependencia de un único régimen de materias primas alcista.
Esta flexibilidad es especialmente valiosa en una clase de activos conocida por sus ciclos de auge y caída y su importante volatilidad. En lugar de simplemente comprar exposición y esperar a que suban los precios, los inversores pueden beneficiarse potencialmente de las condiciones cambiantes del mercado en los mercados alcistas y bajistas.
La renta variable de recursos naturales ofrece una serie de ventajas diferentes. Amplían el conjunto de oportunidades más allá de los mercados de futuros y ofrecen acceso a empresas que operan en todo el ecosistema de recursos mundiales. Estas empresas pueden beneficiarse no sólo de los mayores precios de las materias primas, sino también de las mejoras operativas, el crecimiento de los beneficios y los dividendos.
Es importante destacar que proporcionan exposición a partes del complejo de materias primas a las que, de otro modo, es difícil acceder, incluidos muchos de los recursos más estrechamente vinculados a la descarbonización, la seguridad energética y la transformación industrial. Además, la renta variable de recursos naturales puede facilitar más fácilmente los principios de inversión sostenible que los futuros.
Aunque cada enfoque tiene puntos fuertes y débiles si se considera individualmente, juntos pueden ser altamente complementarios.
Una mejor asignación de activos reales
Las soluciones sobre materias primas pueden diseñarse para ofrecer los resultados específicos que buscan los inversores: diversificación, resistencia a la inflación, rentabilidad atractiva a largo plazo y protección de la cartera en entornos macroeconómicos cambiantes. Para ello, es necesario un enfoque activo.
La combinación de derivados de materias primas con posiciones largas/cortas con renta variable de recursos naturales puede generar una exposición a las materias primas más equilibrada y resiliente. Los derivados pueden proporcionar flexibilidad, liquidez y protección frente a caídas. La renta variable amplía el conjunto de oportunidades, proporciona acceso a la cadena de valor más amplia de los recursos naturales y permite la incorporación de principios de inversión sostenible y renta a través de dividendos.
En conjunto, pueden crear un enfoque más exhaustivo, dinámico y adaptable que las soluciones basadas solo en futuros o solo en renta variable.
Lo que es más importante, se alinean más estrechamente con la forma en que los mercados de materias primas están evolucionando.
El futuro
El mundo está entrando en un período que puede resultar cada vez más propicio para los activos reales.
La transición a sistemas de energía más limpios, el desarrollo de infraestructuras de IA, las tensiones geopolíticas actuales y la renovación de las inversiones industriales apuntan a una demanda sostenida de recursos naturales. Al mismo tiempo, el crecimiento de la oferta sigue siendo limitado en muchos mercados de materias primas tras años de infrautilización.
Para los inversores, los argumentos estratégicos a favor de las materias primas rara vez han parecido más fuertes.
Pero el simple hecho de poseer un índice tradicional de materias primas puede no ser suficiente.
A medida que la relación entre las economías física y digital está cada vez más interconectada, los inversores deben replantearse no solo si asignan capital a las materias primas, sino también cómo acceden a la oportunidad. En última instancia, un enfoque más amplio, dinámico y orientado a los resultados podría resultar más adecuado para aprovechar el próximo capítulo de la historia de las materias primas.
Tribuna elaborada por Robert Schimell, gestor de carteras en Janus Henderson.
Con las ansiedades de una versión fuerte del fenómeno de El Niño confirmados, los mercados se preparan para lidiar con los impactos económicos en los países de América Latina. El consenso es que habrá consecuencias generalizadas por la disrupción de mercados como el energético y el agrícola, pero también espacios donde podría haber oportunidades. Además, actores del rubro financiero destacan que no todos los países de la región viven este fenómeno climático de la misma forma y con la misma intensidad.
Análisis de las Naciones Unidas advierten de un El Niño de magnitud histórica. Las estimaciones de la National Oceanic and Atmospheric Administration (NOAA) asignan una probabilidad de más de 90% de que el fenómeno alcance una intensidad muy alta durante el período otoño-invierno boreal (primavera-verano, en el hemisferio sur). Es más, la probabilidad de que llegue a un nivel histórico –el llamado Súper El Niño– la ubican en 69%.
Los impactos económicos van a ser profundamente heterogéneos y persistentes, según comentó la Comisión Económica para América Latina y el Caribe (CEPAL) en un reporte reciente. La entidad anticipa una contracción del PIB real, presiones inflacionarias, pobreza y una vulnerabilidad crítica en sectores clave, como energía, pesca, agricultura y algunas infraestructuras.
Desde Neuberger comparten la visión de que el fenómeno de alza de temperatura en el océano puede tener consecuencias “sustanciales”. Disrupciones en la producción agrícola, la seguridad alimenticia y la generación energética pueden alimentar la inflación, en un contexto en que los precios al consumidor ya tienden al alza, con el salto del petróleo y el prolongado conflicto en Medio Oriente.
Una segunda etapa del fenómeno
“Se espera que tenga el impacto en dos fases. La primera ya se ha venido dando, en el año”, comenta Jorge Espada, co-fundador y Managing Partner de Valoro Capital. La primera tiene que ver con el calentamiento de las aguas y el clima, y afectó principalmente a las actividades primarias.
En el caso de Perú –uno de los países que tiende a verse más afectado por El Niño–, se vieron afectados sectores como la pesca, impactando la producción de anchoveta, entre otros, y algunos cultivos, como el mango, tanto de importación como de consumo interno.
Ahora, la preocupación está ligada a la segunda etapa del fenómeno, un período que se extendería entre noviembre de este año y marzo del próximo. “Estamos atentos a lo que podría ser la segunda fase, que es la que espera que sea más fuerte”, explica Espada. Este tramo, relacionado con grandes lluvias, podría afectar infraestructura y generar cortes de vías.
Esto genera pérdidas mayores, acota, “dañando la cadena de pago de la economía”, aunque también rescata que tanto los negocios como el gobierno están tomando medidas para prepararse, especialmente en zonas específicos.
Con todo, la expectativa es que el impacto sea extenso. Los cálculos de la Cepal apuntan a que un El Niño extremo generaría una pérdida acumulada de al menos 2% del PIB regional, en un período de tres año, “del cual la mitad estará concentrada en el primer año después del evento climático”. A la par, esperan que el efecto en los hogares pueda aumentar la pobreza en América Latina por hasta 4,8 millones de personas hacia el fin de la década, respecto a un escenario sin el fenómeno climático.
Principales efectos
“Los países de América Latina y el Sudeste Asiático tienden a estar entre los más expuestos. Economías como Perú, Ecuador, Colombia, Indonesia y Filipinas son particularmente sensibles, dada su exposición a la agricultura, la pesca y la infraestructura energética que depende del clima”, acotan desde Neuberger. Ecuador, por ejemplo, saca un 78% de su energía de fuentes hidroeléctricas, por lo que una sequía fuerte podría afectar el suministro energético, elevando los precios e impactando el crecimiento.
Por el otro lado, algunos países podrían incluso beneficiarse, con patrones de lluvias que podrían apoyar a la agricultura y la generación eléctrica. “Argentina, por ejemplo, donde la agricultura representa alrededor del 50% de los bienes de exportación, se beneficia de lluvias más fuertes en su corazón agricultor de Pampas”, indicaron desde la gestora en un comentario de mercado reciente. Paraguay también podría beneficiarse, por el lado energético.
El rubro financiero también podría verse afectado por El Niño, aunque “todavía es muy temprano para sondear el impacto”, según destacaron desde JPMorgan. Banco do Brasil, por ejemplo, se ve como la firma más expuesta, dado que el negocio agrícola está ligado a un tercio de su cartera de crédito. Sin embargo, como no se ven tendencias claras en el desempeño de la soja y el maíz en ciclos anteriores, “es muy pronto para determinar una dirección”. Por mientras, anticipan que la compañía se siga viendo impactada.
Entre las aseguradoras, calificaron a la india IRB y la brasileña BB Seguridade Participações como las más expuestas al riesgo climático asociado al fenómeno, seguidas por Porto Seguro, también brasileña. “Recordamos que los seguros del negocio agrícola protegen de pérdidas en la producción principalmente, más que de fluctuaciones de precios”, recalcaron en un reporte reciente.