El legendario Warren Buffett ha dejado la operación cotidiana de Berkshire y, de alguna manera, los mercados se han quedado sin un referente que por años los acompañó; sin embargo, la industria financiera tiene muchas otras figuras que transformaron la forma de entender el riesgo, el valor, los mercados y la construcción de patrimonio.
Ahora que Berkshire Hathaway ha entrado formalmente en una nueva etapa —Buffett fue nombrado presidente emérito el 18 de septiembre y Greg Abel mantiene el puesto de CEO— aparece una pregunta inevitable: ¿quiénes son las otras figuras que han construido escuelas de inversión capaces de trascender sus propios resultados? La respuesta no está en buscar otro Buffett.
De hecho, quizá esa sea la principal lección: el mundo de las inversiones no tiene una sola fórmula, tiene distintas escuelas: value investing, inversión macro, crédito, análisis cuantitativo, crecimiento, activismo corporativo y selección global de acciones.
Algunas de estas figuras administraron fondos durante décadas; otras construyeron instituciones; algunas se retiraron hace años y otras continúan participando activamente en los mercados. Pero todas dejaron algo más que una cuenta de resultados: una manera de pensar que sigue siendo estudiada por inversionistas profesionales. Estas son algunas de esas otras leyendas.
Peter Lynch: encontrar oportunidades donde otros no miran
Si Buffett convirtió el value investing en una filosofía casi universal, Peter Lynch hizo algo distinto: consiguió que millones de inversionistas comunes entendieran que la observación cotidiana también podía convertirse en una herramienta de análisis. Lynch dirigió el Magellan Fund de Fidelity entre 1977 y 1990. Durante esos 13 años, el fondo obtuvo un rendimiento anual promedio de 29,2%, frente a 15,8% del S&P 500, de acuerdo con Wharton. Su filosofía quedó condensada en una frase que se convirtió en parte del vocabulario de los mercados: “invest in what you know” (Invierte en lo que conoces).
Pero reducir a Lynch a esa frase sería simplificar demasiado su método. Detrás de la idea estaba una disciplina de investigación: observar empresas, entender sus negocios, identificar oportunidades de crecimiento y posteriormente analizar sus números. Lynch se retiró de Magellan en 1990, con apenas 46 años. Desde entonces se convirtió en uno de los grandes divulgadores de la inversión en acciones. Su legado quizá sea particularmente vigente en una época dominada por algoritmos, inteligencia artificial y grandes modelos cuantitativos: antes de comprar una acción hay que entender qué hace la empresa.
Howard Marks: el inversor que convirtió el riesgo en protagonista
Hay inversionistas conocidos por sus rendimientos. Howard Marks pertenece a una categoría distinta: es conocido también por cómo piensa y cómo escribe sobre el riesgo. Marks cofundó Oaktree Capital Management en 1995, después de haber desarrollado durante años experiencia en bonos de alto rendimiento, deuda distressed y convertibles.
Actualmente continúa como copresidente de Oaktree, pero su influencia va más allá de la administración de activos. Sus memorandos a inversionistas se convirtieron en textos de referencia dentro de la comunidad profesional, y libros como «The Most Important Thing» popularizaron una idea que parece sencilla, pero que resulta extraordinariamente difícil de ejecutar: invertir no consiste únicamente en buscar rendimiento, consiste en entender qué riesgos se están asumiendo para obtenerlo. La propia filosofía de Oaktree resume buena parte de su legado: un enfoque oportunista, orientado al valor y con control del riesgo, particularmente desarrollado en los mercados de crédito. Marks representa, en cierto sentido, la otra cara de Buffett: mientras Buffett construyó buena parte de su reputación alrededor de comprar extraordinarios negocios y mantenerlos durante mucho tiempo, Marks hizo de los momentos de estrés financiero y de la percepción equivocada del riesgo un terreno de oportunidad.
Seth Klarman: esperar también es una decisión de inversión
Seth Klarman es otro heredero directo de la tradición de Benjamin Graham, pero llevó el concepto de margen de seguridad hacia terrenos más amplios. Es CEO y gestor de cartera de Baupost Group, firma que fundó en 1982 y cuyas inversiones ha supervisado desde entonces. Baupost aplica una disciplina de valor con sesgo hacia situaciones especiales, incluyendo acciones públicas y privadas, deuda distressed, quiebras y bienes raíces.
Su libro «Margin of Safety», publicado originalmente en 1991, se convirtió en uno de los textos más buscados por quienes estudian el value investing. La enseñanza de Klarman tiene una característica particularmente incómoda para los mercados actuales: no invertir también puede ser una decisión de inversión. Cuando los precios no ofrecen suficiente margen de seguridad, el capital puede permanecer en efectivo hasta que aparezca una oportunidad. En una industria acostumbrada a medir el éxito por la cantidad de activos colocados y por la actividad de los gestores, esa paciencia constituye casi una provocación.
Stanley Druckenmiller: cuando la convicción pesa más que la etiqueta
Druckenmiller pertenece a una escuela completamente diferente. No construyó su reputación comprando compañías infravaloradas para mantenerlas durante décadas. Su terreno fue el macro investing: tasas de interés, monedas, ciclos económicos, política monetaria y grandes movimientos de mercado.
Al frente de Duquesne Capital Management obtuvo aproximadamente 30% anualizado entre 1981 y 2010 y no registró un año con pérdidas, según Morgan Stanley. Pero quizá lo más interesante de Druckenmiller no sea la cifra, sino su forma de pensar.
En una conversación reciente con Morgan Stanley explicó que no considera que ser contrarian sea una virtud por sí misma. El mercado puede tener razón muchas veces; lo importante, según su experiencia, es reconocer aquellos momentos en los que existe una convicción suficientemente fuerte como para apartarse de la mayoría.
Después de cerrar Duquesne Capital en 2010, continuó administrando su patrimonio a través de su family office. Druckenmiller representa una enseñanza distinta a la de Buffett: no todas las grandes inversiones necesitan décadas para madurar; algunas requieren identificar correctamente un cambio de régimen y tener la convicción para actuar.
Ray Dalio: convertir una filosofía en un sistema
Ray Dalio hizo algo que pocos inversionistas consiguen: transformó una filosofía personal en una institución. Fundó Bridgewater Associates en 1975 desde un departamento de dos habitaciones en Nueva York y la convirtió, con el paso de las décadas, en una de las grandes firmas de inversión alternativa del mundo. Dalio dejó el cargo de CEO en 2017, el de CIO en 2020 y la presidencia en 2021; actualmente se concentra principalmente en transmitir los principios desarrollados durante su carrera. Su aportación más conocida al mundo de las inversiones es el concepto de All Weather y el desarrollo de estrategias de risk parity, junto con una arquitectura de inversión basada en diversificación entre acciones, bonos, monedas y materias primas.
Pero su gran aportación conceptual quizá esté en otro lugar: la obsesión por convertir las decisiones de inversión en procesos repetibles. Bridgewater desarrolló sistemas que combinan investigación histórica, algoritmos, backtesting y juicio humano. La idea es sencilla: si los ciclos económicos se repiten con determinadas características, estudiar el pasado permite construir reglas para enfrentar escenarios futuros. Dalio convirtió así la experiencia del gestor en algo parecido a una ingeniería de decisiones.
Cliff Asness: cuando Wall Street se encuentra con la academia
Si Buffett representa la inversión basada en negocios y Marks la lectura del riesgo, Cliff Asness representa otra revolución: la inversión cuantitativa basada en evidencia estadística. Asness fundó AQR Capital Management junto con David Kabiller, Robert Krail y John Liew en 1998. Antes había sido director de investigación cuantitativa en Goldman Sachs. Su carrera está profundamente ligada a la investigación académica sobre factores como value, momentum, calidad y otras fuentes de rendimiento.
AQR nació precisamente de esa intersección entre economía, finanzas conductuales, datos y tecnología. Asness también ha defendido una idea que resulta especialmente importante en la era de la inteligencia artificial: un buen backtest no basta. En una entrevista publicada por el Journal of Portfolio Management, explicó que el desafío consiste en encontrar estrategias respaldadas tanto por evidencia estadística como por una explicación económica coherente. De lo contrario, el modelo puede terminar capturando simplemente ruido histórico. Su legado es, en esencia, una pregunta: ¿qué ocurre cuando la intuición del gestor puede ser convertida en datos, reglas y procesos que puedan ser comprobados?
Bill Ackman: el accionista que no se queda sentado
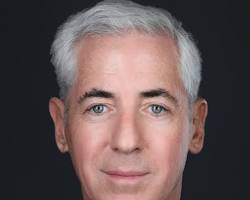
William Ackman pertenece a otra tradición: el activismo accionarial. Fundó Pershing Square Capital Management en 2004 y construyó una estrategia concentrada en un número relativamente reducido de compañías. Pershing Square señala que normalmente mantiene entre ocho y 12 posiciones principales, fundamentalmente en grandes compañías cotizadas de Norteamérica.
La filosofía es diferente de la diversificación convencional: seleccionar pocos negocios de alta calidad, estudiarlos profundamente y, cuando sea necesario, utilizar la posición accionaria para impulsar cambios operativos, financieros o de gobierno corporativo. El historial de Pershing Square también es parte de la conversación. Su documentación corporativa reporta que, desde 2004 hasta diciembre de 2025, el fondo Pershing Square, L.P. obtuvo un rendimiento anual compuesto y acumulado que superó materialmente al S&P 500 durante ese periodo, después de comisiones.
Ackman representa una evolución del papel del inversionista: no solamente asignar capital, sino intentar modificar el destino de la compañía en la que se invierte. Es una filosofía que puede producir enormes éxitos y también importantes controversias, precisamente porque el gestor deja de ser un accionista pasivo y se convierte en un participante activo de la estrategia empresarial.
John Templeton: comprar cuando el mundo quiere vender
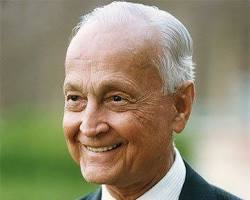
Si hubiera que escoger a uno de los grandes precursores de la inversión global, sería difícil no mencionar a Sir John Templeton. Templeton comenzó su carrera en Wall Street en 1938 y en 1954 creó el Templeton Growth Fund, uno de los primeros grandes vehículos de inversión global. Su filosofía consistía en buscar oportunidades allí donde el pesimismo había llevado los precios a niveles extremos.
Su primera gran operación es casi una parábola del value investing: cuando comenzó la Segunda Guerra Mundial, pidió dinero prestado para comprar 100 acciones de 104 compañías que cotizaban a un dólar o menos. De esas 104 empresas, 34 estaban en bancarrota; solamente cuatro terminaron siendo inversiones completamente perdidas. El resultado de aquella filosofía se convirtió en leyenda. Según la John Templeton Foundation, una inversión de 10.000 dólares en el Templeton Growth Fund desde su creación, con dividendos reinvertidos, habría alcanzado aproximadamente 2 millones de dólares en 1992, cuando Templeton vendió la familia de fondos al Franklin Group.
Su legado es especialmente interesante hoy, cuando los inversionistas tienden a concentrarse en determinados países, sectores y compañías. Templeton enseñó que las mejores oportunidades no siempre están donde está el entusiasmo, sino donde el precio refleja un pesimismo que puede estar exagerado.
Las escuelas sobreviven a sus maestros
Vista en conjunto, esta galería explica algo importante sobre la salida de Buffett de la conducción de Berkshire: No existe un sucesor intelectual único. Lynch enseñó a mirar las empresas desde la vida cotidiana. Marks convirtió el riesgo en el centro de la conversación. Klarman llevó el margen de seguridad hasta sus últimas consecuencias. Druckenmiller demostró el poder de la inversión macro y la convicción. Dalio convirtió la diversificación y la gestión del riesgo en un sistema. Asness llevó la inversión hacia los datos y la investigación cuantitativa. Ackman transformó al accionista en agente de cambio corporativo. Templeton hizo del pesimismo global una fuente de oportunidades.
Son filosofías diferentes e incluso, en algunos casos, contradictorias, pero justamente por eso resultan relevantes. En realidad, todo indica que la industria de inversiones no está entrando en una era posterior a Buffett, sino que está entrando en una etapa en la que la influencia de Buffett convive con muchas otras maneras de entender cómo se crea y se protege el capital. Quizá esa sea la verdadera herencia de las grandes leyendas de la inversión: no haber dejado una fórmula para copiar, sino haber demostrado que detrás de los rendimientos extraordinarios suele existir una manera particular —y disciplinada— de pensar.
Buffett seguirá formando parte de esa historia desde Berkshire, ahora como presidente emérito y director. Pero mientras su silla cambia de ocupante, las distintas escuelas que ayudaron a construir la inversión moderna siguen activas. Y los mercados, como siempre, continuarán poniendo a prueba cada una de ellas.
 Por Carlos Ruiz de Antequera
 Por Funds Society, México