Mercado de crédito: cambio de paradigma y posibles riesgos ocultos

  |   Por  |  0 Comentarios

Canva

En opinión de algunas gestoras, el mercado de renta fija vive un claro cambio de paradigma con respecto al riesgo implícito de los activos (spreads de crédito), con una cantidad cada vez mayor de empresas financiándose a tipos más bajos que sus Estados de referencia. 

“En  Europa más de 80 corporaciones se financiaban en septiembre a tasas más bajas que algunos bonos soberanos. Un ejemplo es Airbus, cuyos bonos a 5 años tienen un rendimiento inferior al de los OAT del Gobierno francés a un lustro. En EE.UU. también estamos viendo casos, como el de Microsoft, financiándose al 4,11% frente al Treasury al 4,12%. Esto se justifica por el apoyo estatal a determinados sectores, como defensa o tecnología/IA, y a la percepción de mayor estabilidad en la gestión de compañías privadas frente a la inestabilidad política que están viviendo algunos gobiernos, la cual, puede afectar a la financiación de los Estados”, explica David Montoya, Fixed Income Client Portfolio Manager de La Française.

Según su análisis del mercado actual de high yield, las curvas entre el crédito europeo y el estadounidense han mejorado su pendiente hasta los 7-8 años, ofreciendo oportunidades potenciales para aprovechar el “carry” y el “roll down”. Sin embargo, reconoce que debido a la volatilidad en la parte larga de tipos, es poco interesante ir más allá de los 5 años. 

“Los niveles de default para el segmento de crédito high yield, el de mayor riesgo, se mantienen bajos: 1,2% en EE.UU., 1,5% en Europa, con previsiones cercanas al 2%. El distress ratio también es bajo, lo que sugiere un entorno crediticio saludable que permite aprovechar el “carry”. No obstante, los spreads de crédito se encuentran en niveles bajos y es probable que aumente la dispersión sectorial y según la calificación crediticia. En caso de que los spreads se amplíen moderadamente podríamos ver un comportamiento inferior de los sectores cíclicos en relación con los no cíclicos, así como entre los emisores de peor calidad crediticia (CCC) en relación con los de mejor calidad (BB). Por ello, el posicionamiento será clave en los próximos meses, que prometen ser volátiles”.

Los riesgos ocultos

Cambio de paradigma o no, los gestores consideran que el ciclo actual se caracteriza por su duración excepcional, con diferenciales en mínimos históricos y tasas de impago muy bajas.. Pero algunas gestoras se preguntan si esto es realmente así o si hay ciertas dinámicas que suponen un riesgo oculto.

El primero en pronunciarse es Mauro Ratto, cofundador y codirector de inversiones, Plenisfer Investments (parte de Generali Investments), quien ve un riesgo en la correlación entre la menor frecuencia de impagos y la creciente prevalencia de operaciones no convencionales de gestión de pasivos corporativos. “Entre ellas se encuentran las operaciones de uptiering, cada vez más comunes en Estados Unidos y ahora también en Europa. La creciente relevancia de este tipo de operaciones también debe evaluarse teniendo en cuenta el aumento del volumen de la deuda privada, estimado actualmente en unos 2 billones de dólares, ya que la gran disponibilidad de capital para invertir en el mercado aumenta exponencialmente el riesgo de deterioro de la calidad crediticia y de los criterios de concesión de préstamos”, argumenta Ratto. 

Otro factor de riesgo que observa Ratto en el crédito de alto rendimiento se refiere al fenómeno creciente de las emisiones destinadas a distribuir dividendos a los accionistas, las denominadas “recapitalizaciones de dividendos”. En su opinión, históricamente marginales en el total de emisiones de alto rendimiento, estas operaciones han cobrado mayor importancia en 2025, alcanzando a principios de verano el 8% de las emisiones europeas de alto rendimiento y aproximadamente el 5% en Estados Unidos. Y, al mismo tiempo, se han reducido las adquisiciones apalancadas y las salidas a bolsa de empresas respaldadas por capital privado.

“La consecuencia para los fondos es una menor capacidad para devolver el capital a sus inversores, una dificultad que se mitiga mediante operaciones de recapitalización de dividendos. Estas transacciones permiten a los fondos distribuir efectivo sin perder el control de las empresas, aunque a costa de aumentar el apalancamiento global y los riesgos asociados a la sostenibilidad de la deuda y los flujos de caja futuros. Esta tendencia exige a los inversores prestar más atención a la calidad real de la deuda y a la sostenibilidad de la estructura de capital del emisor, yendo más allá de las meras calificaciones o los niveles de diferencial a la hora de analizar las oportunidades de inversión”, añade Ratto. 

También en crédito privado

“Cautela” y “selección” también son dos palabras que resuenan en el mercado de crédito privado. “Desde la perspectiva del inversor, es fundamental analizar todo el espectro de liquidez. Lo primero es determinar si se está siendo adecuadamente compensado por asumir una menor liquidez. A lo largo del abanico crediticio, cuanto mayor es la sensibilidad económica de un activo, menor es su calidad y mayor debe ser el diferencial que exigimos como inversores”, señala Dan Ivascyn, CIO de PIMCO.

En opinión de Ivascyn, aunque venimos de varios años de sólidos rendimientos en crédito, los diferenciales están ajustados: “Hemos visto un fuerte crecimiento en algunas de las áreas más sensibles del mercado, tanto en los préstamos bancarios —considerados más públicos— como en el crédito privado, como los préstamos directos a empresas de tamaño medio. Dada esta expansión y el deterioro observado en los estándares de suscripción, no debería sorprender que empiecen a aparecer algunos problemas crediticios. Creemos que ciertas áreas del mercado que han crecido demasiado rápido podrían acabar decepcionando a los inversores”.

Para poner en perspectivas este mercado, Pierre Pincemaille, secretario general de inversiones en DNCA, afiliada de Natixis IM, apunta un par de datos: “La cifra es vertiginosa: 1,7 billones de dólares. Ese es el tamaño del mercado mundial de deuda privada, un segmento del mercado de bonos que ha experimentado un crecimiento excepcional en los últimos cinco años, especialmente en Estados Unidos, donde ahora alcanza el billón de dólares”. En su opinión, las quiebras de Tricolore y First Brands -firmas del sector automovilístico- han aumentado la inquietud de los inversores.

“Siguiendo el patrón clásico de ‘vender primero, pensar después’, los inversores han reducido su exposición al segmento más arriesgado del crédito corporativo de alto rendimiento, lo que ha provocado un aumento de los diferenciales. En cuanto a la renta variable, han ajustado sus posiciones en gestoras de activos privadas y acciones bancarias. La falta de detalles sobre la exposición de los bancos a las NDFI hace que la actual temporada de resultados trimestrales sea aún más crucial para identificar a los perdedores de esta secuencia. En términos más generales, cabe señalar que el factor calidad en Europa ha tenido un rendimiento significativamente inferior en 2025, a pesar de la resistencia de los beneficios en ese segmento. La configuración actual de los mercados de renta variable, caracterizada por valoraciones elevadas e indicadores técnicos ajustados (distancia con respecto a las medias móviles de 50 días), debería llevar naturalmente a los inversores a revisar este tema de cara a 2026″, explica Pincemaille.
Noviembre de contrastes: optimismo y mayor riesgo de burbuja en la IA

  |   Por  |  0 Comentarios

Canva

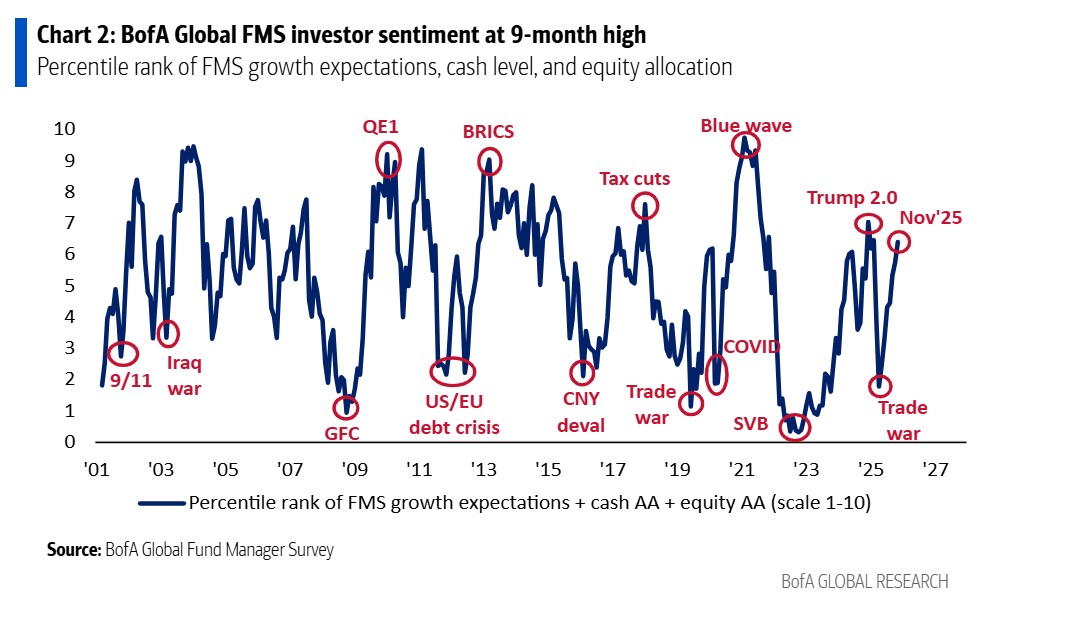
La última encuesta global a gestores de Bank of America muestra un tono optimista respecto al crecimiento, lo cual se traduce en una mayor asignación a activos de riesgo, pero también pone de manifiesto una serie de alertas: el 63% de los encuestados considera que las acciones están sobrevaloradas, que hay poco margen para subida adicional ante el poco efectivo disponible en las carteras, que existe un riesgo de burbuja en IA, y que hay una fuerte dependencia de que la Fed recorte tasas para mantener el impulso del mercado.

La encuesta de noviembre muestra un claro escenario de luces y sombras. Por un lado, se ha producido una mejora en las expectativas de crecimiento global, ya que una mayoría cree en un aterrizaje suave. En concreto, cuando se les preguntó sobre el resultado más probable para la economía mundial durante el próximo año, el 53% espera un aterrizaje suave, el 37% no espera ningún aterrizaje (la mayor proporción desde enero de 2025) y solo el 6% espera un aterrizaje brusco. 

Optimismo también 2026

Otro dato que muestra el optimismo de los inversores es que las expectativas sobre el crecimiento mundial se tornaron positivas (del -8% neto al 3% neto) en noviembre por primera vez este año. En cambio, el dato sobre el nivel de cash en las carteras tiene esta vez una doble lectura: el nivel de cash en las carteras cayó a 3,7%, lo que según BofA activa una señal de “venta”; es decir, que puede haber poco margen para subida adicional si ya hay poco efectivo disponible para entrar.

Este optimismo se extiende a su visión sobre 2026, tanto en términos de sentimiento como de posicionamiento. Según los gestores globales, el desarrollo más alcista en 2026 sería el aumento generalizado de la productividad gracias a la IA (43%), seguido de una aceleración del crecimiento económico de China (24%). En cambio sobre el desarrollo más bajista, el 45% señaló inflación y subidas de tipos de la Fed, seguido de una desaceleración en la inversión en capex de IA (26%).

Respecto al posicionamiento de las carteras, el 37% de los gestores espera que los mercados emergentes (MSCI EM) superarán al resto en 2026, mientras que solo un 3% cree que el FTSE 100 tenga un desempeño superior a otros índices. “En divisas, el 30% espera que el yen japonés sea la divisa con mejor rendimiento en 2026, seguido del oro con un 26%, y solo el 3% espera que la libra esterlina tenga un mejor desempeño”, añaden desde la entidad. 

Las sombras

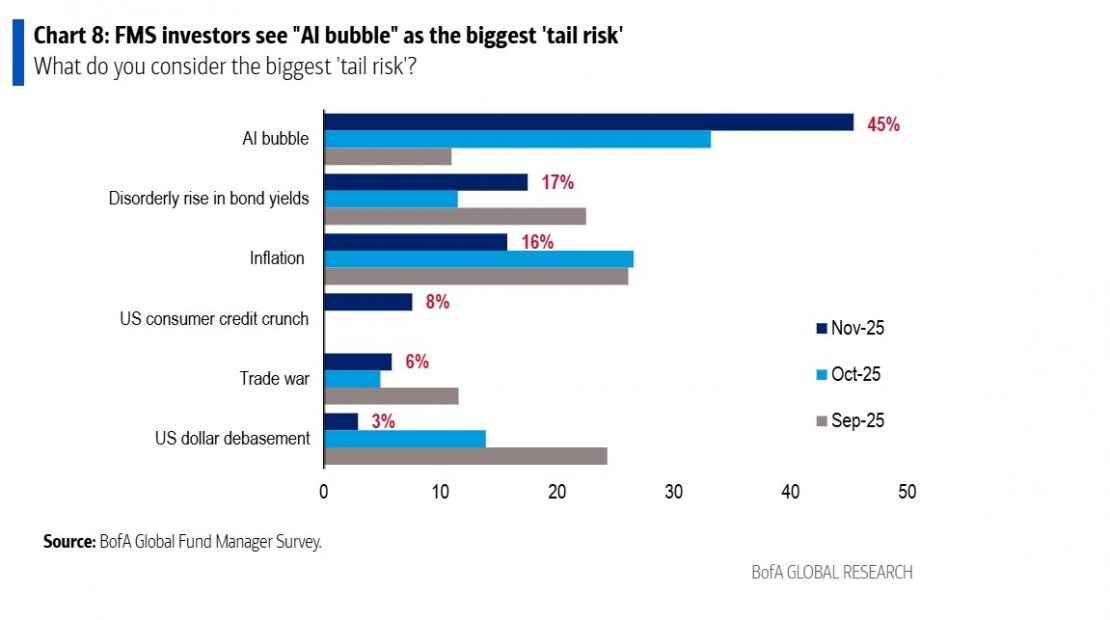
Si miramos la otra cara de la moneda, la encuesta revela algunas señales de alerta. Por ejemplo, preguntados por el mayor riesgo de cola para la economía y los mercados, el 45% de los encuestados afirmó que “una burbuja de IA”; un porcentaje superior al 33% registrado el mes pasado. Además, el 53% cree que las acciones de IA ya están en una burbuja, rebajándose ligeramente el sentimiento de octubre. 

“Cabe destacar que un récord del 63% de los participantes del FMS cree que los mercados globales de renta variable están actualmente sobrevalorados, frente al 60% del mes pasado. La buena noticia es que el 53% de los inversores del FMS piensa que la IA ya está aumentando la productividad, y 15% afirma que el impulso de productividad por la IA llegará en 2026, y un 27% dice que llegará más adelante”, explican desde la entidad. 

También llama la atención que, por primera vez desde agosto de 2005, una mayoría -el 20% neto- de los encuestados dice que las empresas están sobreinvirtiendo; “este salto está impulsado por preocupaciones sobre la magnitud y la financiación del auge de capex en IA”, matizan.

Sobre estas “sombras”, la encuesta muestra que, preguntados por la fuente más probable de un evento de crédito, el 59% señaló a “private equity/private credit”, la mayor convicción sobre el origen de un evento sistémico de crédito desde que comenzamos a hacer esta pregunta en 2022. Además, ven claro que si la Fed no recorta los tipos de interés en diciembre, los mercados  podrían quedar expuestos a movimientos de riesgo.


Posicionamiento de las carteras

Sobre cómo se refleja todo esto en el posicionamiento de las carteras, la principal conclusión de la entidad es que las asignaciones están “netamente sobreponderadas en acciones globales y en materias primas”. Según destaca la entidad, estamos ante el mayor nivel de sobreponderación en materias primas desde septiembre de 2022.

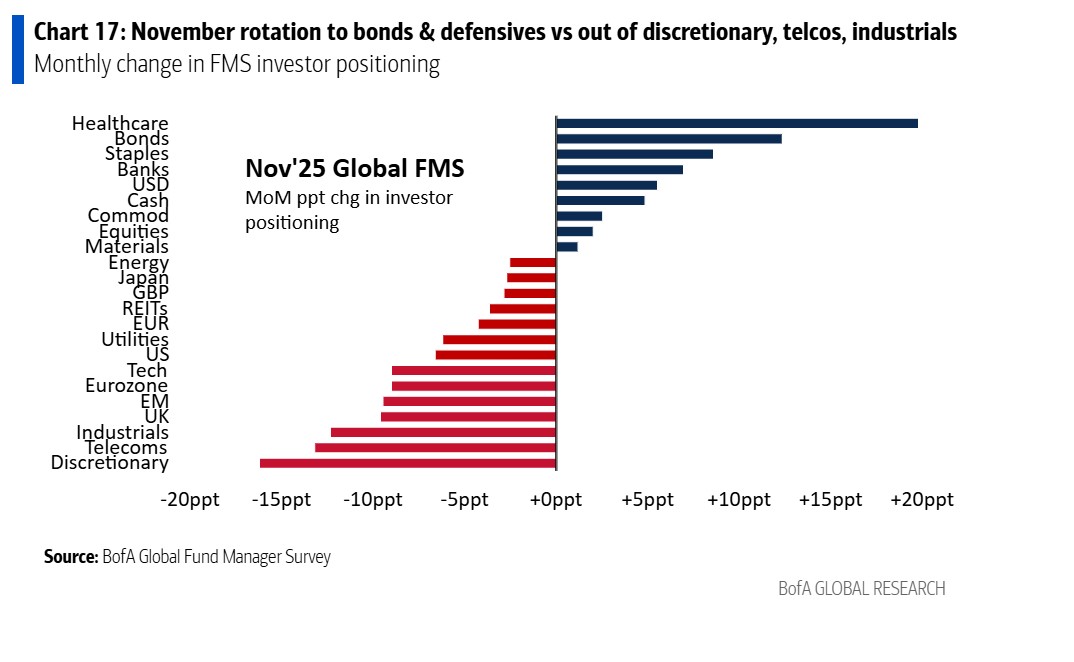
Entre los cambios realizados en noviembre, los inversores aumentaron su asignación a salud, bonos, consumo básico y bancos y redujeron su asignación a consumo discrecional, telecomunicaciones, industriales y acciones del Reino Unido. 

De cara a 2026, el 45% de los encuestados espera que los rendimientos del Treasury estadounidense a 10 años se sitúen en el rango del 4,0% al 4,5% para finales de 2026, mientras que solo el 1% cree que los rendimientos cerrarán 2026 por debajo del 3%, y únicamente el 3% piensa que terminarán por encima del 5%.

En cambio, sobre el euro, el 48% espera que el dólar estadounidense cotice entre 1,10 y 1,20 frente al euro a finales de 2026, y un 2% que el dólar/euro caiga por debajo de 1 y solo el 2% espera que suba por encima de 1,30.

Por último, sobre el S&P 500, destaca que el 43% espera que el índice cierre 2026 en el rango de 7000-7500 y un 9% que cierre 2026 por debajo de 6000, mientras que únicamente el 1% cree que terminará el año por encima de 8000.

“EYSA es un ejemplo representativo de nuestra estrategia de private equity en descarbonización ya que responde a los desafíos urbanos actuales”

  |   Por  |  0 Comentarios

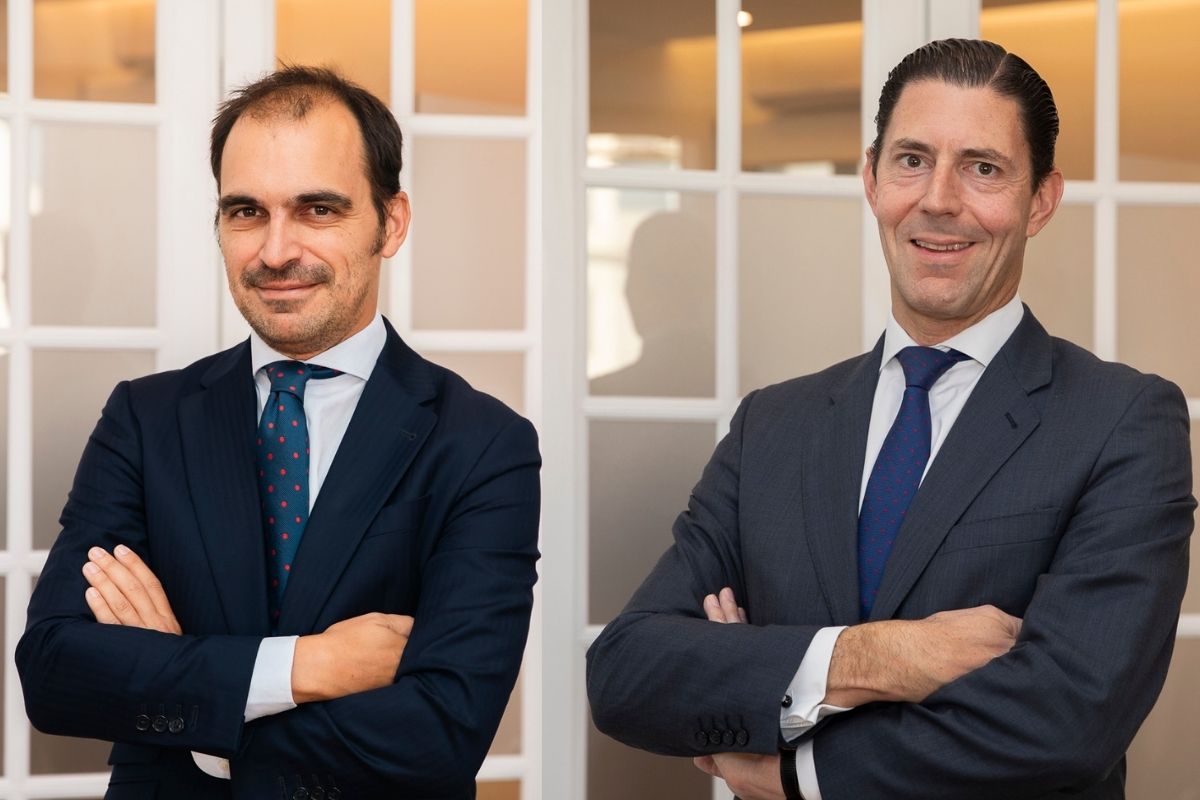
Foto cedidaDavid Martín y Christian Rouquerol, co-heads de Iberia en Tikehau Capital

Más de 50.000 millones de euros en activos bajo gestión y una fuerte apuesta por la inversión temática han consolidado a Tikehau Capital como uno de los actores más activos en la inversión de capital en megatendencias en Europa como la agricultura regenerativa, la ciberseguridad, el aeroespacial y defensa, y la transición energética. A través de su estrategia de private equity en descarbonización, la firma ha realizado operaciones emblemáticas como la adquisición de EYSA, dirigida por el equipo de Iberia, y el vehículo de continuación de Egis ——empresa global de arquitectura, consultoría, ingeniería de construcción, operaciones y servicios de movilidad—, ambas orientadas a descarbonizar sectores críticos como la movilidad y las infraestructuras. David Martín, Co-Head de Iberia y Head of Private Equity, y Christian Rouquerol, Co-Head de Iberia y Head of Sales Iberia & LatAm, comparten la tesis inversora que guía esta estrategia temática y el papel clave del capital privado en este proceso.

¿Qué papel juega el private equity temático en la transformación climática, y cómo articula Tikehau Capital esta estrategia?

En Tikehau Capital concebimos el private equity como una palanca transformadora que va más allá del capital. Aporta estructura, gobernanza y visión industrial. En el contexto de la transición energética, esto es clave para escalar soluciones tecnológicas ya maduras que necesitan respaldo financiero y estratégico para consolidarse. Desde 2013, desplegamos una estrategia temática de descarbonización con doble enfoque: sectorial —movilidad, energía, construcción, industria— y de soluciones —eficiencia energética, electrificación, insumos bajos en carbono y adaptación climática—. Nos centramos en compañías mid-market con modelos operativos sólidos, entre 20 y 100 millones de EBITDA, que cuenten con liderazgo comprometido y potencial de crecimiento internacional. El objetivo es construir carteras con empresas que generan retorno y contribuyen activamente a los objetivos climáticos europeos.

¿Cómo se traduce esta tesis en operaciones concretas como la adquisición de EYSA?

EYSA es una compañía que actúa sobre uno de los principales focos de emisiones en Europa: la movilidad urbana e interurbana. Trabaja con administraciones públicas y concesionarias privadas para digitalizar y fomentar infraestructuras sostenibles, contribuyendo a la optimización del tráfico, la reducción de emisiones y a la mejora de la seguridad vial. Nos atrajo su capacidad de ejecución en entornos reguladores complejos, su enfoque tecnológico aplicado y su trayectoria de crecimiento inorgánico mediante adquisiciones como Tradesegur o Net4things. Además, su presencia en más de 30 países la convierte en una plataforma con vocación europea y proyección internacional.

Es un ejemplo representativo del tipo de compañía que buscamos: con impacto tangible, visión industrial clara y capacidad para escalar soluciones que respondan a los desafíos urbanos actuales.

¿Qué diferencial ofrece un fondo temático de descarbonización a los inversores institucionales?

Un fondo temático permite acceder a una megatendencia estructural —la transición energética— con una tesis clara, criterios de elegibilidad definidos y una cartera especializada. Frente a estrategias más generalistas, ofrece coherencia, trazabilidad y alineamiento explícito entre rentabilidad financiera y sostenibilidad. En nuestro caso, además esa especialización viene acompañada de una enorme convicción alrededor de la temática. Y esta convicción se demuestra con la coinversión de la propia firma con nuestros clientes desde el propio balance, lo cual refuerza aún más esa alineación de intereses… y es que el 78% del capital propio de nuestro balance está invertido junto a nuestros clientes. Para muchos LPs, esta combinación de retorno, impacto y transparencia representa una propuesta diferencial, especialmente en un contexto regulatorio y de mercado cada vez más exigente en materia ESG.

¿Cómo se estructura el acompañamiento estratégico a compañías como EYSA?

Nuestra implicación va más allá del capital. Acompañamos a las compañías desde un enfoque industrial, con visión a largo plazo. EYSA continuará liderada por su equipo directivo, mientras que nosotros aportamos el acompañamiento, rodeando a la compañía de los recursos, visión sectorial y la capacidad de llegada internacional a través de nuestra presencia en 17 países.

Queremos acelerar su crecimiento en dos direcciones: consolidación internacional en mercados estratégicos y desarrollo de nuevas soluciones digitales, especialmente aquellas basadas en datos e inteligencia artificial aplicadas a la movilidad urbana. Buscamos construir un líder europeo en soluciones de movilidad inteligente y sostenible, sin perder la base operativa que lo ha hecho diferencial. Egis representa una inversión de perfil diferente al de EYSA.

¿Cómo encaja en vuestra estrategia y qué valor aporta como plataforma paneuropea?

Egis actúa desde el núcleo de las infraestructuras críticas. Desde nuestra entrada en 2022 hemos acompañado su evolución liderando una estrategia de inversión que incluye, como coinversores principales, un consorcio formado por Apollo S3 y una filial propiedad al 100% de Abu Dhabi Investment Authority («ADIA»), y Neuberger Berman (fondos gestionados en nombre de clientes). Este año se ha reforzado con un continuation fund de más de 1000 millones de euros. En tres años, Egis ha duplicado su EBITDA y ha reforzado su huella internacional, lo que confirma su capacidad para crear y gestionar infraestructuras y edificios inteligentes que respondan a la emergencia climática y contribuyan a un desarrollo territorial más equilibrado, sostenible y resiliente. Para nosotros, invertir en Egis es apostar por la arquitectura operativa de la transición: una plataforma con capacidad global, visión técnica y una cultura de ejecución robusta.

¿Qué rol juegan este tipo de plataformas —como Egis o EYSA— en la ambición europea de soberanía estratégica y resiliencia industrial?

Europa necesita reforzar su soberanía energética, su resiliencia industrial y su capacidad de respuesta ante desafíos climáticos. Compañías como Egis y EYSA contribuyen directamente a esos objetivos. Egis lo hace a través de ingeniería, planificación urbana y grandes infraestructuras. EYSA desde la movilidad urbana y la digitalización del espacio público. Ambas permiten canalizar capital hacia sectores estratégicos que requieren escala, innovación y visión a largo plazo.

¿Qué aprendizajes recientes habéis incorporado en operaciones como EYSA o Egis?

El primero: que impacto y rentabilidad no solo son compatibles, sino complementarios. El segundo: que la coinversión genera niveles de implicación muy superiores. Y el tercero: que las relaciones inversoras más valiosas son las que evolucionan con el tiempo. La reinversión en Egis mediante un continuation fund es un buen ejemplo porque nos permite ampliar la exposición y, a la vez, consolidar una alianza industrial que ya ha demostrado su capacidad transformadora.

¿Cómo está evolucionando el perfil de las compañías objetivo? ¿Observáis un cambio en el mid-market europeo?

Sí, y es significativo. Las compañías mid-market están más profesionalizadas, más digitalizadas y con una cultura ESG cada vez más integrada. Ya no se trata solo de cumplir con regulaciones, sino de competir en sectores donde la sostenibilidad aporta ventaja competitiva. Esto mejora la calidad del dealflow y permite un alineamiento estratégico desde las primeras conversaciones. En ese sentido, el momento actual es muy propicio para el private equity temático: hay oportunidades reales de construir desde dentro y escalar compañías que serán clave en la transformación de sus respectivos sectores.

La resiliencia del mercado y los riesgos geopolíticos reordenan las estrategias de los institucionales

  |   Por  |  0 Comentarios

Canva

A las puertas de 2026, y a pesar de un entorno marcado por aranceles, conflictos geopolíticos y disrupciones en las cadenas de suministro, los mercados globales han demostrado una notable resiliencia en 2025, con la mayoría de los índices registrando rendimientos de doble dígito por tercer año consecutivo. Sin embargo, los resultados de la encuesta Global 2026 Institutional Outlook* de Natixis IM sugieren que los mercados podrían quedarse sin impulso en el nuevo año, ya que el 74% considera que están próximos a una corrección.

Para los encuestados, la geopolítica ha estado en el centro de las preocupaciones en los últimos cinco años, y ahora el riesgo geopolítico encabeza la lista de inquietudes económicas, señalado en primer lugar por el 49% del total de los participantes. Ante una política arancelaria impredecible, la erosión de las normas de seguridad global y la influencia de China, el 73% de los encuestados a nivel global cree que la disfunción política es una amenaza creciente para la estabilidad del mercado.

La preocupación macroeconómica no es menor. Dos tercios de los encuestados (66%) temen que el crecimiento débil sea la antesala de una recesión. Otro aspecto relevante es que para 2026, los inversores consideran que el consumo no actuará como motor, situando al consumo discrecional (18%) y al consumo básico (22%) como los sectores con menor potencial. “Los participantes del mercado afrontan numerosos obstáculos en el próximo año y se anticipa un aumento de la volatilidad en prácticamente todos los activos. En un ciclo como este, donde la dispersión aumenta, la gestión activa y la diversificación vuelven a ser fundamentales y constituyen la clave para generar valor  para las carteras. En estas circunstancias, la reacción de los inversores pasa por enfocarse en la adaptabilidad y la gestión del riesgo”, señala Javier García de Vinuesa, Country Head de Natixis IM para España.

Incertidumbre y oportunidades

Según destaca la encuesta, no se espera un camino fácil para ningún mercado: el resultado global de la encuesta refleja que los inversores prevén un aumento de la volatilidad en renta variable (59%), renta fija (38%) y divisas (46%). Sin embargo, dentro de esta incertidumbre identifican áreas de fortaleza relativa y nuevas oportunidades, guiadas por las tendencias actuales y las dinámicas regionales.

En cuanto a mercados, el sentimiento de los institucionales muestra un menor interés por Estados Unidos, con un 75% que planea reducir (32%) o mantener (44%) su asignación a renta variable estadounidense. En su lugar, el 89% aumentará (44%) o mantendrá (46%) la asignación a renta variable de Asia-Pacífico, y el 85% aumentará (40%) o mantendrá (44%) la exposición a renta variable europea.

Por otro lado, también se observan oportunidades derivadas de las tensiones geopolíticas, con el 77% de las instituciones en Europa y el 81% en Norteamérica siendo optimistas respecto al sector defensa. En general, el 65% considera que el aumento del gasto militar impulsará el crecimiento en los mercados desarrollados y generará nuevas oportunidades en los mercados privados. Asimismo, los emergentes también se reevalúan: la mitad de los inversores cree ahora que India superará a China como principal destino de inversión en este segmento del mercado.

El documento concluye que al buscar nuevas vías de diversificación, muchos institucionales están reconsiderando su postura sobre las criptomonedas: el 33% ya invierte en cripto, frente al 18% en 2024. Además, el 94% de quienes ya están invertidos planea mantener (58%) o aumentar (36%) su asignación. Hace solo un año, el 65% opinaba que las criptomonedas no eran una opción legítima para instituciones; hoy, casi la mitad (49%) afirma que sí lo son.

Inversiones sostenibles

El informe también pone de manifiesto que, entre acusaciones de greenwashing, escepticismo y reacciones políticas, la inversión sostenible ha enfrentado numerosos desafíos. No obstante, al buscar mejorar la rentabilidad ajustada al riesgo, el 58% de los inversores institucionales españoles afirma que hay alfa por capturar en las inversiones ESG.

Ahora bien, en la mayoría de los casos, la integración sigue siendo la estrategia preferida, incorporando la sostenibilidad en el proceso de inversión junto al análisis fundamental. Así, a pesar de la  convicción sobre la capacidad de la sostenibilidad para general alfa, el 51% de los inversores institucionales encuestados indica que el ESG sigue siendo importante. “La inversión sostenible continúa vigente, pero adopta nuevas formas”, determina el informe.

Visión positiva sobre la IA

Por último, el informe indica que, pese a la cautela, las instituciones mantienen una visión positiva sobre la IA. “Aunque la tecnología y la IA han impulsado los mercados a nuevos máximos, el ánimo entre las instituciones globales es cada vez más cauteloso”, apuntan. Se observa que un 46% de los encuestados teme una burbuja de IA y el 35% a nivel global prevé que estallará en 2026. Además, el 69% cree que los avances significativos en IA aumentarán el riesgo de concentración en las Bolsas, y el 64% teme que una desaceleración de la inversión en Capex pueda frenar el crecimiento de los mercados.

En términos globales, los inversores siguen siendo mayoritariamente optimistas sobre las perspectivas de la IA: el 65% espera que el sector vuelva a impulsar el crecimiento. En línea con los mercados públicos, la tecnología también es un eje central en los planes de inversión privada, con un 52% enfocado en oportunidades relacionadas con la IA.

Además, la IA ya se integra en sus prácticas internas: el 68% de los encuestados afirma que está ayudando a detectar oportunidades de inversión antes invisibles, y el 49% dice que les permite identificar riesgos en cartera. En el lado menos favorable, el 41% considera que la IA es solo una herramienta útil, y el 64% teme que la sustitución de roles junior por IA esté afectando negativamente al desarrollo del talento a largo plazo.

EE.UU.: Crece la desconfianza en la IA entre trabajadores

  |   Por  |  0 Comentarios

Canva

SHL, empresa global de análisis de talento, publicó nueva investigación que revela una marcada brecha de confianza hacia la IA en la fuerza laboral estadounidense. Aunque muchos trabajadores sienten curiosidad, gran parte sigue incómoda con su papel en el entorno laboral.

El estudio muestra que el 74% cambiaría su percepción de una empresa si es entrevistado por una IA, señalando tensiones entre innovación y deshumanización. Los empleados están dispuestos a interactuar con tecnología, pero aún exigen transparencia y supervisión humana.

“La IA puede hacer que una empresa parezca innovadora o impersonal”, afirmó Sara Gutierrez, directora científica de SHL. “Los trabajadores quieren claridad sobre dónde y cómo se usa, especialmente en decisiones que afectan carreras”, agregó.

La desconfianza es evidente: solo un 27% confía plenamente en el uso responsable de la IA por parte de sus empleadores, y un 59% cree que aumenta el sesgo. Más de la mitad prefiere que personas revisen solicitudes, evaluaciones y decisiones laborales.

Aun así, los empleados están listos para adaptarse. Cerca del 50% está dispuesto a desarrollar habilidades en IA, aunque muchos dicen no saber por dónde empezar. Gutierrez señaló que este es el momento para que las empresas ofrezcan formación clara y centrada en las personas, fortaleciendo tanto la competitividad como la confianza.

¿Qué compramos cuando compramos oro?

  |   Por  |  0 Comentarios

what do we buy when we buy gold
Canva

En 1992, un granjero de Suffolk se topó con el mayor alijo de monedas romanas jamás encontrado. Sin saberlo, había descubierto una historia de crisis y búsqueda de seguridad cuando los sajones invadieron la zona y una familia romana enterró su oro. Este tesoro, conocido como el Tesoro de Hoxne, permanecería sin descubrir, pero aún precioso, durante 1600 años. La familia nunca llegó a utilizar su activo refugio.

En la actualidad, el oro es objeto de un intenso debate. Warren Buffett lo descarta como un activo que «solo aumenta si crece el número de personas temerosas». Ray Dalio replica que el oro está «infravalorado», especialmente en un momento en el que estamos perdiendo un régimen monetario.

Entonces, ¿el oro es una fuente de pérdidas en términos reales, una reserva de valor o incluso un generador de valor? Por supuesto, la respuesta tiene matices. Para comprender el oro, debemos examinar tres preguntas: por qué lo compran los inversores, por qué su precio se comporta de forma tan extraña y si su escasez perdurará.

Tres razones clásicas para poseer oro

1. Inflación

En la época de Nabucodonosor, con una onza de oro se podían comprar 350 barras de pan a aproximadamente 7,90 dólares cada una (ajustado al valor actual), más o menos el mismo precio que una barra de pan de una panadería artesanal hoy en día. Mil años después, el oro sigue teniendo un poder adquisitivo similar y actúa como una poderosa cobertura contra la inflación.

Pero los plazos son importantes. En horizontes inferiores a 20 años, el oro demuestra ser poco fiable, con una volatilidad que rivaliza con la del S&P 500. Solo en períodos largos el oro ha mantenido históricamente su poder adquisitivo. Por lo tanto, para los inversores con horizontes muy largos, puede servir de cobertura, pero para plazos más cortos, es una apuesta arriesgada.

2. Diversificación

El oro es un valor refugio frente a las acciones, con un historial muy convincente. Históricamente, ha superado a muchas alternativas para la protección de carteras y la correlación media a 10 años del metal amarillo con las acciones es cercana a cero. Pero esta relación no es constante. En horizontes temporales inferiores a una década, las correlaciones pueden volverse positivas y los beneficios pueden evaporarse cuando más se necesitan.

3. Cobertura frente a crisis

Durante las últimas 11 caídas del mercado bursátil, el oro generó rendimientos positivos en ocho de ellas. Incluso cuando cayó, lo hizo en mucha menor medida que las acciones. A diferencia de las costosas opciones de venta (puts), el oro puede generar rendimientos positivos tanto en entornos de crisis como en entornos sin crisis.

Bandas inelásticas

Como se desprende de lo anterior, el precio del oro a largo plazo parece inelástico. Existe una «constante dorada», es decir, el oro parece ser una reserva de valor continua a largo plazo.

¿Por qué? La extracción de oro es difícil, costosa y está geográficamente dispersa. A nivel mundial, nadie controla la producción, y China, el mayor productor, solo representa el 12,5 % de la extracción.

La producción anual es de solo 3.300 toneladas. Por lo tanto, la cantidad total de oro extraído hasta ahora es minúscula en comparación con otros productos básicos preciosos, como la plata. Cabe en un cubo de 23 metros, aproximadamente del tamaño de una piscina olímpica, y la oferta apenas responde a los cambios de precio.

Sin embargo, esta inelasticidad genera fuertes oscilaciones de precios a corto plazo, impulsadas casi en su totalidad por la demanda. Comprender esto debería, como mínimo, influir en la decisión de invertir en oro a corto y medio plazo.

El precio real del oro es en cierto modo similar al ratio precio-beneficio (P/E). Cuando el P/E es muy alto, la rentabilidad esperada de las acciones es baja porque esperamos cierta reversión. Del mismo modo, dado que el precio real del oro se ha mantenido relativamente constante a muy largo plazo, si el precio real del oro es alto, esperamos cierta reversión.

Hoy en día, el oro también es caro en comparación con el petróleo crudo, la plata y el cobre. Los patrones históricos sugieren rendimientos reales bajos o incluso negativos durante la próxima década. Si bien es importante recordar que la demanda estructural derivada de la desdolarización y los posibles cambios normativos podrían sostener los precios durante más tiempo de lo que sugiere la historia, es probable que los inversores que compran a los niveles actuales estén pagando por seguridad y opcionalidad, no por crecimiento.

La constante puede no ser sagrada

Es más, la constante del oro no es sacrosanta. En 2004, la introducción de los ETF sobre oro permitió a los inversores minoristas e institucionales acceder más fácilmente al oro. Esto satisfizo la demanda acumulada y provocó un cambio estructural en el nivel de precios o la constante del oro.

Recientemente, esta relación volvió a cambiar. El Banco Popular de China lidera ahora las compras mundiales, impulsado por el temor a la militarización del dólar después de que Estados Unidos cerrara SWIFT a los bancos rusos en 2022. China ha establecido líneas de swap bilaterales para reducir la dependencia del dólar. Se están diversificando las reservas, y el oro ocupa el primer lugar en la lista.

Y es posible que nos esperen más cambios. Las regulaciones de Basilea III pueden suponer otro catalizador. Una asignación del 3 % al oro para los activos líquidos de alta calidad de los bancos provocaría una sacudida en la demanda similar a la que se produjo con la introducción de los ETF de oro.

¿Y qué hay de las amenazas a la escasez del oro? Han surgido dos amenazas principales. El asteroide cercano a la Tierra 1986 DA contiene aproximadamente 100 000 toneladas de oro por valor de 10 billones de dólares estadounidenses (a precios de mercado). Es pequeño (2,3 km) y no requiere más combustible para llegar a él que a la Luna. Empresas como AstroForge ya están planificando misiones, mientras que asteroides más pequeños y cercanos, como el 4660 Nereus, ofrecen objetivos aún más fáciles.

En segundo lugar, la alquimia nuclear está en marcha. Los científicos transmutaron el bismuto en oro en 1980, aunque en cantidades microscópicas. El mercurio, el vecino atómico más cercano del oro, es barato y abundante. A medida que avanza la tecnología de la fusión nuclear, la transmutación a gran escala puede llegar a ser teóricamente posible.

Si alguna de estas iniciativas tiene éxito, la prima por escasez del oro podría reducirse.

La proporción áurea

El oro es caro hoy en día, por lo que es poco probable que sea un activo de alto rendimiento en los próximos años. Las amenazas a largo plazo para su escasez son reales. Sin embargo, en un mundo con una deuda estadounidense de 38 billones de dólares, monedas utilizadas como arma y una confianza en declive, el oro ofrece algo poco común: un activo que ningún gobierno controla y que ningún banco central puede imprimir.

Es posible que el oro tenga una rentabilidad esperada menor en el futuro, pero podría servir como póliza de seguro. Los romanos que enterraron el tesoro de Hoxne lo entendieron (aunque eso no les salvara la vida).


Este artículo se inspira en un debate dirigido por el profesor Cam Harvey en el Man Alternative Investing Symposium. El debate se basa en dos artículos recientes: Understanding Gold (Entender el oro) y Gold and Bitcoin (El oro y el bitcoin).

¿Cómo invertir en la encrucijada de la IA, la fragmentación y la inflación?

  |   Por  |  0 Comentarios

mercado europeo de ETF mas eficiente que EE UU
Canva

JP Morgan Private Bank ha publicado su informe de perspectivas para 2026, en el que detalla información y oportunidades de inversión en un mundo transformado por la inteligencia artificial, la fragmentación global y los riesgos de inflación. Entre sus principales apuesta destaca la exposición a la inteligencia artificial, a los mercados privados europeos, a la región latinoamericana y Asia.

“En 2025, la incertidumbre ha definido la narrativa del mercado. Actualmente, tres temas principales marcan la agenda, lo que refleja un cambio fundamental en el funcionamiento de las economías y requiere una estrategia de inversión renovada, que combine disciplina y flexibilidad”, apunta Grace Peters, codirectora de Estrategia de Inversión Global de JP Morgan Private Bank, sobre el año que termina. 

De cara a 2026, la firma sostiene que los inversores se enfrentan a la doble fuerza de la productividad impulsada por la inteligencia artificial y la inflación persistente en un panorama global fragmentado. “Nuestro objetivo es ayudar a los clientes a encontrar nuevas oportunidades y construir carteras resilientes, alineadas con sus objetivos a largo plazo”, señala Stephen Parker, codirector de Estrategia de Inversión Global de JP Morgan Private Bank.

Para ayudar a los inversores a trazar un rumbo en este nuevo paradigma, la entidad destaca tres temas principales: la IA, la fragmentación y la inflación.

La IA y sus promesas

Según la visión de la entidad, la inteligencia artificial está transformando las industrias, impulsando la productividad y remodelando los mercados laborales, lo que está alimentando un aumento de la inversión y la especulación sobre una posible burbuja. En su opinión, el auge actual de la IA se sustenta en fundamentos sólidos y no en un exceso especulativo. Y, en última instancia, creen que el mayor riesgo radica en estar poco expuestos al impacto radical de esta tecnología transformadora.

“Las grandes empresas tecnológicas estadounidenses han triplicado su inversión de capital anual, pasando de 150.000 millones de dólares en 2023 a una previsión de 500.000 millones o más en 2026, y las inversiones relacionadas con la IA contribuirán más al crecimiento del PIB estadounidense que el gasto de los consumidores este año”, afirma Jacob Manoukian, director de Estrategia de Inversión para EE.UU.. 

Según su visión, a pesar de este impresionante impulso, la inversión en IA sigue representando menos del 1% del PIB, y una sola empresa tiene previsto construir centros de datos con más de 25 gigavatios de capacidad, lo que supone más de un billón de dólares en gastos de capital en los próximos años.

“La próxima ola de creación de valor de la IA, que abarca los sistemas de IA agéntica (sistemas de inteligencia artificial diseñados para funcionar de forma autónoma) incluyo esta aclaración porque es un término que nunca he escuchado y puede que algunos periodistas tampoco, las aplicaciones industriales verticales y el software horizontal habilitado por la IA, aún se encuentra en sus etapas formativas y se está desarrollando en gran medida dentro de los mercados privados. Para aprovechar el potencial de la revolución de la IA y gestionar los riesgos del exceso de entusiasmo, los inversores deben navegar con cuidado por los mercados privados, dando prioridad a la selección de gestores y al acceso en un sector que se está volviendo cada vez más competitivo”, añade Sitara Sundar, directora global de Estrategia de Inversión Alternativa.

Navegar en la fragmentación

A medida que la globalización retrocede, la fragmentación está llevando a Norteamérica, Europa, Asia y Latinoamérica a redefinir sus roles y oportunidades en un mundo moldeado por los intereses regionales. Según la visión de la entidad, con la aparición de nuevos bloques y los cambios en la dinámica de la seguridad, el comercio y las divisas, los inversores deben navegar por un panorama en el que la resiliencia y la diversificación estratégica son más importantes que nunca.

En opinión de Erik Wytenus, director de Estrategia de Inversión para Europa, Oriente Medio y África, la respuesta de Europa a esta nueva era es decisiva, marcada por el ambicioso estímulo fiscal alemán y el aumento del gasto europeo en defensa, lo que debería impulsar las perspectivas de crecimiento en la región.

“Cabe destacar que los mercados privados europeos ofrecen un amplio abanico de oportunidades que a menudo pasan desapercibidas para los inversores globales, ya que un notable 96% de las empresas europeas con ingresos de 100 millones de euros o más son privadas”, afirma Wytenus.

Por su parte, Nur Cristiani, directora de estrategia de inversión para Latinoamérica, comenta que “Latinoamérica es una fuerza indispensable en las cadenas de suministro globales y en la transición energética, impulsando el futuro de la industria y la inteligencia artificial. Sudamérica controla el 40% de la producción mundial de cobre y posee el 36% de las reservas mundiales de este metal, además de contar con una infraestructura manufacturera y logística bien establecida. Ahora que los bancos centrales se acercan al final de sus ciclos de flexibilización, las perspectivas para las divisas y el crecimiento son alentadoras, tanto a corto como a largo plazo”.

Y para Grace Peters, codirectora de Estrategia de Inversión Global de J.P. Morgan Private Bank, el creciente superávit comercial de China y sus vínculos más fuertes con el sudeste asiático ponen de relieve su influencia global. En este sentido, defiende: “Aunque el impacto en los mercados emergentes varía, vemos oportunidades destacadas en toda Asia, sobre todo en la India y en los sectores tecnológico y exportador de Taiwán, impulsados por su crecimiento independiente. Dentro de China, la innovación tecnológica en inteligencia artificial, plataformas de consumo y vehículos eléctricos está generando rendimientos impresionantes y dando forma a una economía digital dinámica. Para los inversores, la región ofrece oportunidades en constante evolución definidas por la eficiencia, la innovación y la competitividad”.

Inflación: más allá de los bonos

Uno de los temas que analiza la entidad es la inflación. Según su visión, el fuerte aumento de la inflación desde 2022, junto con el incremento del déficit público, ha redefinido el panorama de las inversiones, sustituyendo la estabilidad por presiones continuas sobre los precios y una mayor incertidumbre. 

Consideran que, hoy en día, el impacto gradual pero significativo de la inflación es una consideración fundamental para el rendimiento a largo plazo de las carteras, ya que los inversores deben afrontar un nuevo régimen inflacionista marcado por factores estructurales, como las brechas de capacidad, la solidez de los balances de los consumidores, la resiliencia de las cadenas de suministro y el activismo fiscal.

“Los bonos siguen siendo esenciales para la construcción de carteras, pero los inversores deben mirar más allá de la renta fija tradicional para hacer frente a la inflación persistente y al aumento de la volatilidad de los tipos”, señala Stephen Parker, codirector de Estrategia de Inversión Global de J.P. Morgan Private Bank. 

En opinión de Parker, para navegar por este nuevo régimen, será necesario “complementar los bonos básicos con materias primas, activos reales y fondos de cobertura no correlacionados proporciona diversificación para la exposición a la renta variable en un contexto de inflación persistente”

Profundidad de datos, gobernanza y visibilidad de plataformas: los principales retos de la cinta consolidada europea

  |   Por  |  0 Comentarios

Grant Thornton Espana en Grant Thornton Advisors
Canva

La creación de una cinta consolidada (CT) de la UE para acciones y ETFs, diseñada para mejorar la transparencia y eficiencia de los mercados europeos, enfrenta importantes desafíos, según un informe reciente de Efama, EPTA y Protiviti.

En una carta dirigida a ESMA y a la Comisión Europea, estas organizaciones identificaron vacíos clave en el marco regulatorio actual y presentaron recomendaciones para garantizar que la implementación de la CT sea efectiva y cumpla con su objetivo de facilitar decisiones de inversión más informadas y apoyar la Unión de Ahorro e Inversión (SIU).

Entre las propuestas se incluyen ampliar la profundidad de las cotizaciones pre–negociación hasta cinco niveles de precios y volúmenes, lo que permitiría a los inversores tener una visión más detallada de la oferta y la demanda; mejorar la ejecución de órdenes y favorecer la liquidez en los mercados secundarios. También se sugiere identificar la plataforma en los datos pre-negociación para aumentar la confianza de los usuarios; optimizar la enrutación de órdenes y la mejor ejecución; reducir la asimetría de información y dar visibilidad a plataformas más pequeñas.

Además, Efama, EPTA y Protiviti consideran necesario incluir ETCs y ETNs en la cinta, evitando así la fragmentación del panorama de datos de mercado, y fomentar que las plataformas más pequeñas aporten sus datos para visibilizar nichos de liquidez y tipos de órdenes no presentes en mercados más grandes. Por último, destacan la importancia de establecer un sólido marco de gobernanza que incorpore a la comunidad de usuarios de datos en la toma de decisiones sobre precios, contenido de datos, latencia y acceso.

Los analistas señalan que los legisladores europeos tienen ahora la oportunidad de abordar estas cuestiones en el próximo paquete legislativo de la SIU, fortaleciendo la transparencia y la competitividad de los mercados de capitales. Estas recomendaciones se suman a las declaraciones previas de EFAMA sobre precios, base comercial razonable y atribución de plataformas, que buscan garantizar un mercado más equitativo y eficiente para todos los participantes.

Perspectivas globales: búsqueda activa de valor en renta fija

  |   Por  |  0 Comentarios

Canva

Los bonos vuelven a ofrecer rendimientos atractivos y retoman su papel como diversificadores clave dentro de las carteras 60/40, aunque persisten dudas sobre la salud crediticia en ciertos sectores. En el último episodio de Perspectivas Globales, el podcast de Janus Henderson, los expertos de la gestora analizaron estos temas y destacaron las oportunidades que aún ofrecen los valores respaldados por activos (ABS) a los inversores. La anfitriona, Lara Castleton, directora de Construcción y Estrategia de Carteras de EE. UU., moderó la conversación con John Lloyd, director global de crédito multisectorial, y John Kerschner, director global de productos titulizados, quienes aportaron una visión detallada sobre los mercados de crédito y la economía estadounidense.

Eventos aislados y estabilidad del mercado crediticio

John Lloyd explicó que los recientes titulares sobre incumplimientos corporativos y de ABS, como los casos de First Brands y Tricolor, no reflejan debilidades sistémicas, sino eventos idiosincrásicos en los que el fraude fue el principal factor. “Si miramos los mercados de crédito en general, están muy sólidos”, señaló Lloyd, añadiendo que las ratios de impago se mantienen cerca de mínimos históricos y los estándares de suscripción han sido estrictos tanto en high yield como en préstamos apalancados. Según el experto, incluso los múltiplos de deuda impuestos en operaciones de capital privado son conservadores, y los controles de capital de las firmas de private equity protegen los balances de las compañías.

Por su parte, John Kerschner destacó la fortaleza del consumidor estadounidense, especialmente en los segmentos de ingresos medio y alto, que sostienen el gasto y ayudan a mantener la estabilidad de los instrumentos vinculados al consumo. “Aunque el consumidor de menor renta enfrenta presión por la inflación, la economía en su conjunto sigue mostrando crecimiento sólido y estable”, explicó Kerschner, citando cifras de crecimiento del PIB por encima del 3% en el tercer trimestre y perspectivas positivas para 2026.

Oportunidades en valores respaldados por activos (ABS)

El episodio también abordó el atractivo de los ABS como clase de activos. John Lloyd señaló que los estándares de suscripción en este sector han mejorado significativamente desde la crisis financiera global, aumentando su solidez estructural. Entre los sectores más prometedores mencionó tarjetas de crédito prime, préstamos para automóviles y, de manera creciente, centros de datos vinculados a la inversión en inteligencia artificial, financiados tanto vía ABS como CMBS, aunque recalcó la diversidad de sectores dentro del universo de inversión, desde préstamos estudiantiles a torres de telefonía. “Estos sectores ofrecen mejores diferenciales para el nivel de riesgo en comparación con el crédito corporativo tradicional”, afirmó Lloyd.

John Kerschner añadió que la duración promedio de los ABS, generalmente entre dos y cinco años, proporciona flexibilidad frente a posibles movimientos de tipos de interés. Esto los convierte en instrumentos atractivos en un entorno donde los tipos siguen siendo relativamente altos, y permite a los inversores mantener exposición a activos de riesgo con volatilidad controlada. Ambos expertos coincidieron en que la gestión activa es clave para seleccionar emisores, tramos de capital y sectores específicos, maximizando la rentabilidad ajustada al riesgo.

Perspectiva macroeconómica y política monetaria

En cuanto a la política monetaria, Kerschner indicó que la Reserva Federal probablemente seguirá reduciendo tipos en los próximos meses, apoyada por un mercado laboral estable y un crecimiento económico moderado. “Esto, junto con la fortaleza del consumidor y la estabilidad de los mercados crediticios, crea un contexto favorable para estrategias de renta fija diversificadas y activamente gestionadas”, afirmó.

El podcast de Janus Henderson subraya que, aunque los titulares recientes pueden generar preocupación, los fundamentos del crédito permanecen sólidos. Los ABS, en particular, continúan ofreciendo oportunidades atractivas, especialmente en sectores vinculados al consumo y la tecnología, reforzando la importancia de una gestión activa y una selección cuidadosa dentro de la renta fija.

Para acceder al episodio completo y visualizar el podcast de Perspectivas Globales, los interesados pueden visitar el sitio web de Janus Henderson.

MiraltaBank redefine su estrategia con una mayor apuesta por Europa y más duración en renta fija

  |   Por  |  0 Comentarios

real estate de Miami con fundamentos solidos
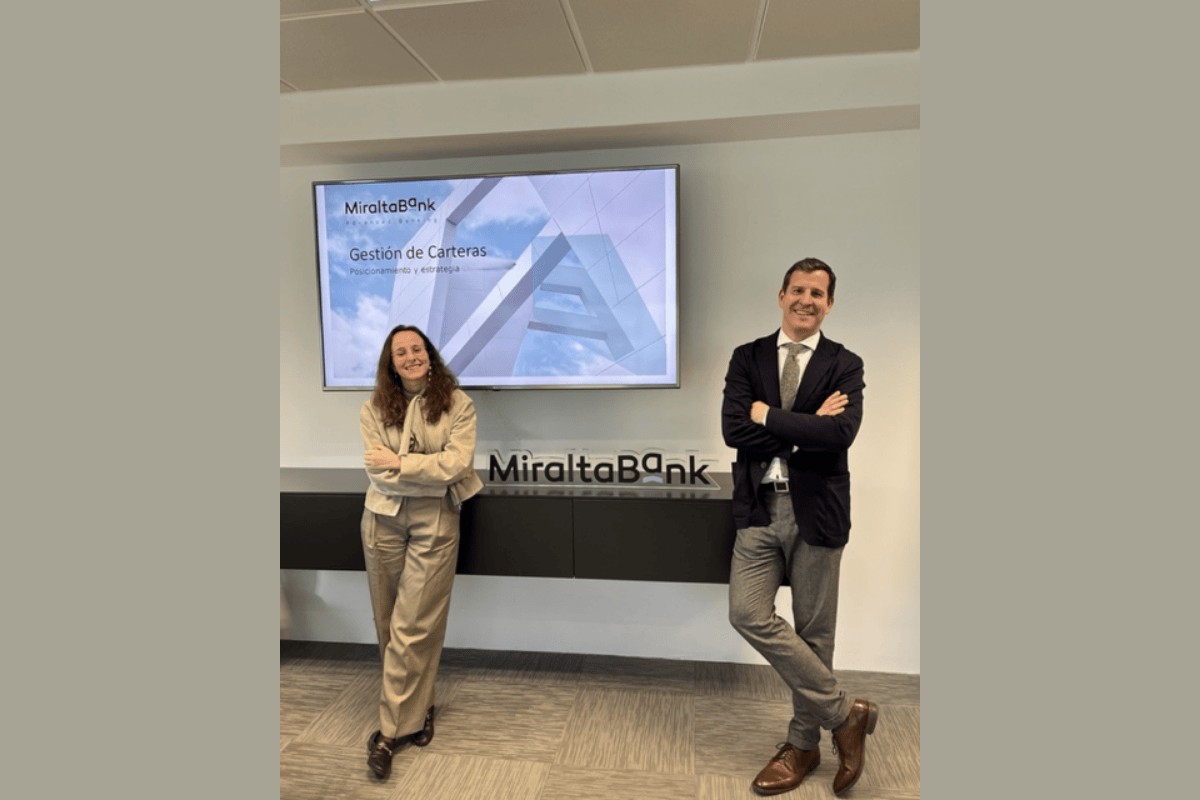
Foto cedidaClaudia Casco y Víctor, MiraltaBank

MiraltaBank ha anunciado una actualización de su estrategia global de gestión de carteras de cara al cierre de 2025 y el inicio de 2026. En una reunión celebrada en su oficina de Madrid, el equipo de gestión presentó ajustes tácticos y estratégicos orientados a aprovechar un escenario marcado por la estabilización de la inflación, la expectativa de futuras bajadas de tipos y un contexto geopolítico cada vez más multipolar y neomercantilista.

Refuerzo en Europa y reposicionamiento geográfico

La gestora mantiene una sobreponderación estructural en Europa, donde sigue identificando un valor relativo superior al de Estados Unidos. Dentro de esta visión, ha reforzado su exposición a Europa del Este —con especial foco en Polonia, Hungría, Turquía y Grecia— al considerar que estas economías se verán favorecidas por el proceso de reindustrialización y relocalización productiva impulsado por la Unión Europea tras el informe Draghi. Este movimiento se apoya también en valoraciones más atractivas y en la previsión de nuevos programas europeos destinados a canalizar inversión hacia la región.

Ajustes en renta fija y prudencia en tecnología estadounidense

En el ámbito de la renta fija, MiraltaBank ha reducido parcialmente su exposición a bonos ligados a la inflación ante la normalización de las curvas de tipos. Parte de ese peso se traslada ahora a fondos globales de renta fija gubernamental flexible y a titulizaciones hipotecarias estadounidenses (MBS) de alta calidad, en un entorno que, según la entidad, favorece a los bonos a medio y largo plazo, especialmente en Estados Unidos.

La firma mantiene además una postura prudente en renta variable estadounidense, particularmente en el sector tecnológico, donde aprecia valoraciones excesivamente tensionadas tras el rally de las grandes compañías vinculadas a la inteligencia artificial. En su lugar, está rotando parte de la exposición hacia sectores como industriales, infraestructuras, utilities y materiales, con el objetivo de reducir la elevada concentración de los grandes índices y orientarse hacia megatendencias como la transición energética, el reshoring industrial y la seguridad estratégica.

Durante la presentación, MiraltaBank contextualizó esta estrategia dentro de un nuevo paradigma económico y político más centrado en la autonomía estratégica y la gestión del riesgo, subrayando la importancia de mantener carteras diversificadas, flexibles y preparadas para posibles cisnes negros o eventos imprevistos que puedan alterar la evolución de los mercados.