Europa acelera su inversión en defensa y autonomía estratégica

  |   Por  |  0 Comentarios

Europa inversion en defensa

La autonomía estratégica de Europa comenzó como un eslogan pospandemia de los gobiernos, pero según analizan desde BNP Paribas Asset Management, se ha convertido en una realidad financiera, con implicaciones de inversión tangibles: Europa asigna ahora miles de millones de euros al año en defensa, resiliencia industrial y sectores tecnológicos clave.

A ello se suma el “momento de Europa”, que dista de haber pasado como podrían  indicar algunas noticias negativas sobre el continente, tal y como subraya Isabelle Mateos y Lago, economista jefe del Grupo BNP Paribas.

Por el contrario, Mateos y Lago analiza el repunte generalizado de la actividad: durante las últimas semanas, los indicadores económicos de la eurozona han sorprendido positivamente, especialmente tras unos datos de PIB del tercer trimestre mejores de lo esperado. El crecimiento repuntó al 0,2% trimestral y 1,4% interanual, impulsado por Francia (0,5%) y España (0,6%), mientras que Alemania e Italia permanecieron estancadas. No obstante, señales recientes —como la mejora en la producción industrial y en la matriculación de vehículos en septiembre— sugieren que la debilidad del verano podría haber quedado atrás.

Indicadores de una tendencia positiva

La capacidad utilizada en la eurozona se mantuvo en el 78,2%, el nivel más alto en 18 meses, y la cartera de pedidos alcanzó máximos no vistos en tres años y medio. Las exportaciones también mostraron fortaleza pese al contexto adverso, registrando un incremento mensual del 4,7% en septiembre, el mayor desde la pandemia, llevando el acumulado anual a un nuevo récord. Además, los índices de gestión de compras señalan un buen inicio del cuarto trimestre, con una aceleración del crecimiento de la producción por quinto mes consecutivo y un PIB estimado del 0,3% trimestral.

El sentimiento económico mejora de forma sostenida: el índice de la Comisión Europea acumula cinco meses al alza, alcanzando su mejor nivel en 18 meses. Aunque persisten la debilidad del consumo y ventas minoristas modestas, los indicadores de bienes y servicios de consumo muestran mejoras, y la confianza del consumidor repuntó hasta –14,2 puntos, acercándose a su media histórica. Los balances familiares saneados y un crecimiento salarial superior al 2% podrían favorecer la recuperación del poder adquisitivo, especialmente con una inflación que podría caer por debajo del 2% en 2026.

Mejora de la regulación

En paralelo, Europa está adoptando un enfoque normativo más pragmático desde el Informe Draghi (2024), con simplificaciones regulatorias, retrasos en cargas climáticas y financieras, y pasos hacia una mayor integración del mercado de capitales. También destaca el avance en tecnologías avanzadas: la adopción de IA y big data en la UE es comparable —e incluso superior en manufacturas— a la de EE. UU., y la región cuenta con un 30% más de expertos en IA per cápita.

En conjunto, Europa atraviesa un cambio estructural profundo que, pese a los retos, está sentando las bases para un crecimiento más sólido y competitivo.

El sector de defensa

El gasto europeo en defensa, tradicionalmente relegado a un segundo plano, ha experimentado un giro estructural desde 2022 a raíz del conflicto entre Rusia y Ucrania y de la creciente presión estadounidense sobre los miembros de la OTAN. Este cambio se consolidó en la cumbre de La Haya de junio de 2025, donde los países aliados se comprometieron a elevar el gasto en defensa hasta el 3,5% del PIB anual y a dedicar un 1,5% del PIB específicamente a seguridad y defensa para 2035.

Aunque algunos Estados muestran reticencias ante estas cifras en un contexto de finanzas públicas tensionadas, la dirección política es clara y se apoya en iniciativas de gran envergadura. Destaca el Plan ReArmar Europa / Preparación 2030, dotado con 800.000 millones de euros, que servirá de catalizador para la modernización militar y la reconstrucción de capacidades industriales. Este esfuerzo anticipa un periodo prolongado de aumento del gasto en seguridad, con implicaciones directas para los mercados de capitales.

Un universo de inversión en rápida expansión

Según la Agencia Europea de Defensa (AED), el mercado accesible para inversores europeos crecerá a un ritmo anual del 29% hasta 2030. Esta previsión parte de un escenario de gasto en defensa del 3% del PIB (por debajo del 3,5% acordado por la OTAN), incorpora el objetivo europeo de alcanzar un 65% de componentes producidos en la UE y contempla un mayor peso del gasto en equipamiento frente al destinado a personal.

A pesar de que desde 2022 los valores de defensa han visto un notable aumento en sus múltiplos de valoración, estos siguen siendo inferiores a los de sus equivalentes estadounidenses y ofrecen un crecimiento superior al de la mayoría de sectores europeos. Al ajustar las valoraciones por crecimiento, el subsector continúa cotizando con un descuento significativo frente al mercado.
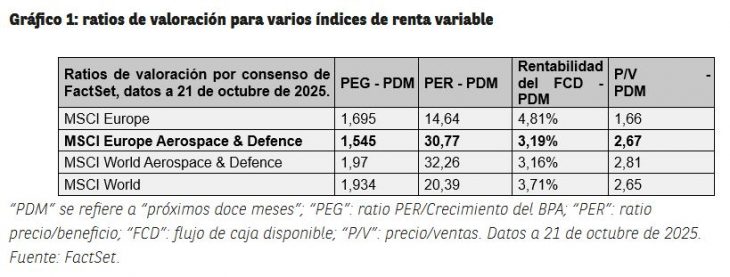
A corto plazo, la posibilidad de un alto el fuego en Ucrania podría generar volatilidad, pero los fundamentales del sector se mantienen firmes. Empresas como TKMS, recientemente escindida de ThyssenKrupp, cuentan con carteras de pedidos aseguradas hasta 2040, lo que da visibilidad a largo plazo. Además, la industria ya atraviesa un proceso de consolidación: la compra de Naval Vessels Lürssen por Rheinmetall y el proyecto satelital Bromo, que integra capacidades espaciales de Airbus, Thales y Leonardo, ejemplifican esta reconfiguración y creación de nuevas oportunidades.

Autonomía industrial, tecnológica y energética: los pilares complementarios

Más allá de la defensa, sectores como industria, TI, utilities y recursos básicos son esenciales para reforzar la autonomía estratégica europea. La UE avanza en diferentes frentes:

  • REPowerEU, con 300.000 millones de euros, busca eliminar la dependencia energética de Rusia antes de 2030.
  • Se movilizarán 100.000 millones de euros para descarbonizar industrias de alto consumo energético antes de 2030.
  • Alemania ha aprobado un fondo especial de 500.000 millones de euros, con 83.000 millones previstos para 2026, destinado a infraestructuras y transición verde.
  • La Ley de Materias Primas Fundamentales fija objetivos de extracción (10%), procesamiento (40%) y reciclaje (25%) dentro de la UE de aquí a 2030, crucial ante las restricciones chinas en tierras raras.
  • La Ley Europea de Chips sumará 43.000 millones de euros en inversiones público-privadas hasta 2030.

En conclusión, la gestora destaca que Europa cuenta con las hojas de ruta, el talento y la financiación necesarios para lograr la soberanía económica y la producción de tecnologías avanzadas. Y no se ve tan afectada como otras regiones por los desajustes evidentes o las profundas divisiones sociales que podrían poner en peligro la sostenibilidad de estas tendencias positivas. Ahora –indica- “solo tiene que aprender a incorporar esa capacidad de poner en valor los logros conseguidos, algo que nuestros socios estadounidenses saben hacer tan bien”.
BBVA AM & Global Wealth observa un buen entorno para las bolsas y la renta fija de cara a 2026

  |   Por  |  0 Comentarios

BBVA AM Global Wealth 2026
Foto cedida

El año que viene tiene visos de ser muy parecido a 2025, en lo que a comportamiento de los mercados financieros se refiere. “En líneas generales, 2026 puede ser una continuación de 2025, con sus pros y sus contras”, tal y como concluye el informe de perspectivas de BBVA Asset Management & Global Wealth, presentado por Joaquín García Huerga, director de Estrategia Global de la firma. Un contexto que, en principio, puede ser favorable tanto para las posiciones en renta fija como en renta variable.

García Huerga afirmó que el crecimiento al cierre del año próximo debería situarse en zonas próximas al potencial de sus economías, aunque con recorrido para sorpresas positivas como consecuencia de la implantación de la inteligencia artificial. En este sentido, el experto recordó que la inversión en IA ya está generando efectos visibles en la economía: en la primera mitad de 2025 aportó cerca de un punto porcentual al crecimiento del PIB americano. Para el año que viene, el impacto “tenderá a normalizarse”: el ritmo de crecimiento de capex se moderará del 65% al 35%.

Pero no será el único factor que sostendrá la economía. García Huerga cita que el consumo privado puede seguir creciendo a tasas cercanas al 2%, con unos hogares que mantienen un sólido colchón financiero. En definitiva, el PIB estadounidense podría crecer al 2% en 2026.

En la zona euro, el aumento del gasto público, sobre todo en Alemania, será determinante en el impulso económico que prevé García Huerga para 2026, del 1,2%. El experto resaltó que el consumo crecerá firmemente, apoyado en un aumento de los salarios en un contexto de baja tasa de paro. También, el exceso de ahorro desde la pandemia, que aún supone un “fuerte colchón”.

Estos factores compensarán una contribución negativa de las exportaciones netas, ante el deterioro de las relaciones comerciales con Estados Unidos y el menor crecimiento económico de China.

Respecto al gigante asiático, el experto considera que habrá “continuismo” con respecto a la actualidad. El crecimiento económico se situará en el 4,4%, apoyado en la política fiscal y la firmeza del comercio exterior, pero con el lastre de un mercado inmobiliario que sigue sin recuperarse de la última crisis.

En el apartado de política monetaria de los bancos centrales, las previsiones de la firma apuntan a posibles bajadas de los tipos de interés por parte de la Reserva Federal. Espera que los Fed Funds alcancen el 3,25% al final del año, un nivel que considera cercano a una política neutral. El foco estará en la inflación, que sigue condicionada y por encima del objetivo de la Fed del 2%, como consecuencia de los alquileres.

El BCE tiene un panorama más tranquilo, ya que con la inflación controlada no cuenta con presiones desde este frente. “No hay necesidad de bajada de tipos por parte del BCE y, mucho menos, de subidas”, asegura el experto.

Con todas estas premisas económicas en la mano, García Huerga espera que continúe el atractivo de la renta fija de países desarrollados y de los emergentes. Estos últimos “siguen ofreciendo una buena combinación de rentabilidad-riesgo”. El riesgo, según el experto, residiría en la deriva fiscal de algunos países, como Estados Unidos o Francia”, en los que el mercado “podría exigir una prima de riesgo, lo que daría lugar a episodios de volatilidad”.

En crédito, García Huerga no descarta una ampliación de los spreads, sobre todo en el segmento de high yield. Prefiere las emisiones con calificación investment grade, aunque, en general, sigue encontrando atractivas las rentabilidades que ofrecen los activos de crédito.

En lo que respecta a la renta variable, “se dan las condiciones para que sea un año positivo en las bolsas, como consecuencia del crecimiento de los resultados de las compañías”. Por lo tanto, García Huerga considera que “hay terreno en bolsa para encontrar oportunidades porque Europa y Asia no presentan sobrevaloraciones”.

Todo lo contrario que el mercado estadounidense, según el experto, que recordó la fuerte dependencia de las tecnológicas en los índices americanos. Eso sí, no cree que haya una burbuja en el sector tecnológico puesto que se trata de buenas compañías que generan beneficios. Esta alta valoración del sector tecnológico, es, para el experto, “una invitación a diversificar inversiones en otros sectores o activos”.

En general, las perspectivas apuntan a un potencial de revalorización de los mercados bursátiles mundiales de alrededor del 10%, apoyados en un ritmo de crecimiento de similar cuantía.

En cuanto al oro, el activo de moda en este 2025, García Huerga cree que el metal precioso se encontraría por encima de su valor teórico por lo que observa un escenario de prudencia entorno a este activo.

La unión de las bolsas andinas llega a su segundo aniversario con avances del 70%

  |   Por  |  0 Comentarios

Scotia Wealth Management banca privada Mexico
Foto cedidaJuan Pablo Córdoba, CEO de nuam

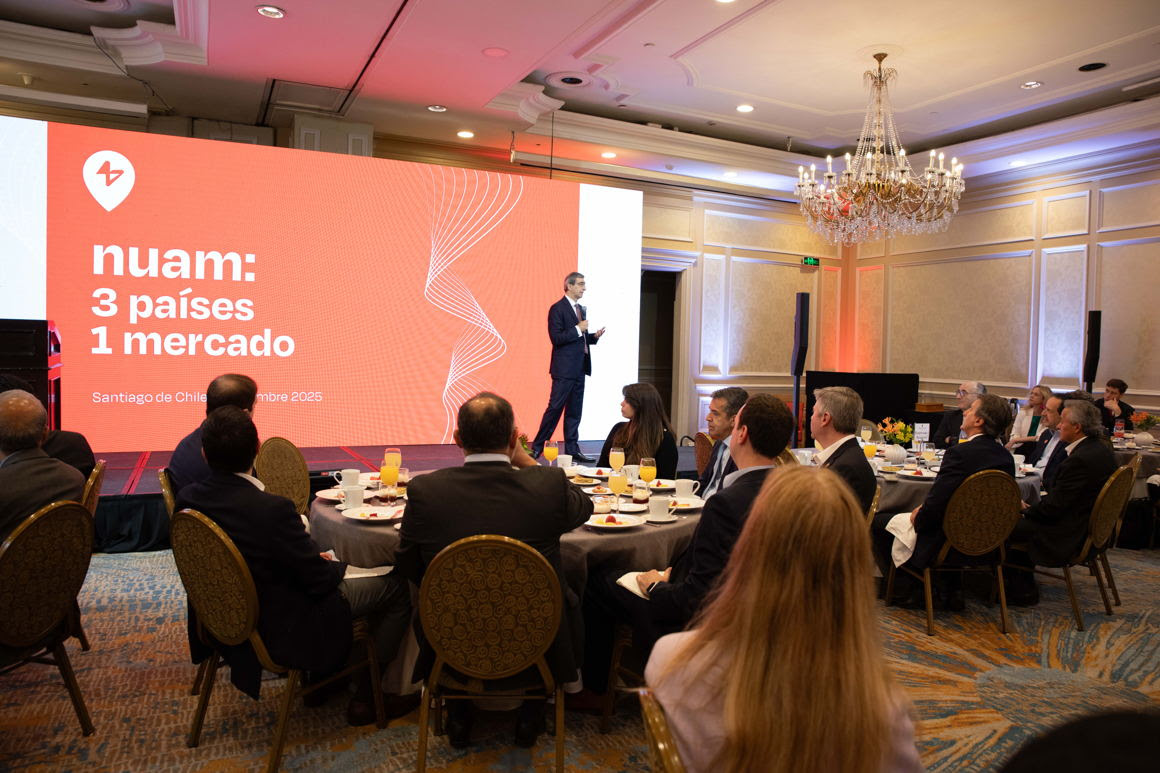
El holding bursátil nuam, que integra a las principales bolsas de valores de Chile, Perú y Colombia, celebró su segundo aniversario recientemente, dando cuenta de los avances que han hecho en su ambición de generar un mercado único en la región andina.

En un encuentro que reunió a distintos actores del sector financiero de los tres países, según detallaron en un comunicado, la firma reportó un avance de cerca del 70% en la consolidación de un mercado bursátil unificado. Esto, aseguraron, traerá una multiplicación de oportunidades para emisores e inversionistas.

Dentro de los hitos alcanzados en el último año está la adaptación del nuevo Manual de Operaciones en Acciones (MOA), aprobado por cada una de las entidades regulatorias de Chile, Colombia y Perú tras un trabajo conjunto. Esto permite sentar las bases para poner en marcha la nueva plataforma tecnológica unificada para la negociación de renta variable, explicaron.

Además, uno de los principales avances de 2025 fue el lanzamiento e incorporación del índice regional MSCI nuam en los tres mercados donde opera el holding. Actualmente, este referente bursátil acumula un alza del 49,5% este año, superando el 15,5% de rentabilidad registrado por el S&P 500 en el mismo período.

En su discurso inaugural, el CEO de nuam, Juan Pablo Córdoba, destacó que el grupo es actualmente el principal operador de infraestructuras del mercado de capitales de Chile. “Junto a todos ustedes hemos construido la hoja de ruta para transformar los mercados y el desarrollo de capitales en nuestra región”, dijo.

“El crecimiento económico en nuestra sociedad requiere un mercado de capitales más grande, más vibrante, más profundo, y que le sirva mejor a nuestra sociedad, y es lo que estamos construyendo desde nuam”, agregó el máximo ejecutivo.

¿Tiene la inversión pasiva riesgos ocultos?

  |   Por  |  0 Comentarios

Canva

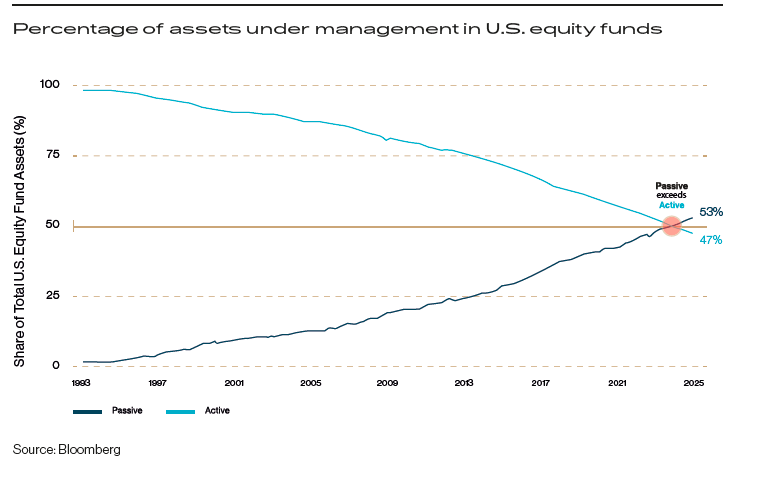
“La inversión pasiva ya no es solo una estrategia: está transformando silenciosamente los mercados, inflando las valoraciones y creando riesgos sistémicos que la mayoría de los inversores no ven venir”, afirma Guy Wagner, Chief Investment de BLI – Banque de Luxembourg Investments. Con estas palabras, Wagner abre de nuevo el debate sobre los riesgos asociados a la gestión pasiva. 

En su experiencia, pocas tendencias han transformado las finanzas modernas de manera tan profunda como el auge de la inversión pasiva. “Con sus promesas de bajo coste, diversificación y rentabilidades fiables a largo plazo, se ha convertido en la estrategia predeterminada para millones de inversores minoristas e institucionales. Durante la última década, los fondos indexados y los ETFs han recibido flujos de entrada constantes, mientras que los gestores activos han sufrido reembolsos sostenidos”, comenta.

Del mismo modo, reconoce que la inversión pasiva ofrece beneficios innegables: “Democratiza el acceso a los mercados financieros, permitiendo que los inversores comunes posean carteras diversificadas a un coste mínimo. Sin embargo, advierte que su rápido crecimiento ilustra una paradoja económica clásica: la “falacia de la composición”, la creencia errónea de que lo que es racional para un individuo es necesariamente bueno para el sistema en su conjunto.

“Para un inversor individual, comprar un fondo indexado tiene sentido. Pero cuando la mayoría lo hace, el mecanismo que mantiene eficientes a los mercados —el descubrimiento activo de precios— empieza a erosionarse. Si una persona se pone de pie en un concierto, ve mejor. Si todos se ponen de pie, la visión no mejora para nadie. De la misma manera, cuando todos invierten de forma pasiva, el resultado colectivo puede ser una menor eficiencia y precios distorsionados. Aunque las estrategias pasivas son eficientes a nivel individual, su dominio colectivo introduce riesgos profundos, a menudo ocultos, que amenazan los mismos cimientos de los mercados modernos”, argumenta Wagner.

Las suposiciones detrás de la inversión pasiva

Según la reflexión que lanza Wagner, la inversión pasiva se apoya en dos creencias centrales: eficiencia del mercado -los precios reflejan toda la información disponible, por lo que intentar batir al mercado es inútil-, y neutralidad del mercado -la inversión pasiva no afecta de manera significativa a los precios-.

En su opinión, ambas suposiciones son erróneas. “La inversión pasiva trata los precios como sagrados, como si siempre representaran el valor real de una empresa. Esta suposición es discutible incluso en el mejor de los casos. Pero solo se cumple realmente cuando los mercados están dominados por participantes activos que analizan compañías, cuestionan valoraciones y corrigen ineficiencias. Cuando la participación activa disminuye, los mercados pierden esta función autocorrectora y se vuelven menos eficientes”, explica respecto a la suposición de mercados eficientes.

Respecto a la segunda premisa, considera que gestores pasivos “moldean” el mercado, no lo “reflejan”. “Cuando miles de millones de dólares entran o salen de los fondos indexados, estos mueven simultáneamente cestas enteras de acciones, amplificando las oscilaciones del mercado y contribuyendo a movimientos sincronizados de precios”, argumenta Wagner.

En su opinión a menudo se retrata a las estrategias pasivas como estáticas, “pero en realidad implican compras y ventas constantes impulsadas por entradas de dinero de los inversores, reembolsos, inclusiones y exclusiones en índices, y rebalanceos periódicos. Estas operaciones mecánicas pueden mover los precios de forma considerable. La inversión pasiva no es “dejar hacer”: es algorítmica, refleja patrones y es procíclica”, añade. 

Los riesgos ocultos de la inversión pasiva

Para Wagner estos fallos importaban poco cuando los fondos pasivos representaban una pequeña parte del mercado. “Ahora que dominan, sus debilidades estructurales exponen a los inversores —y al sistema— a una serie de riesgos”, afirma. En este sentido, el Chief Investment de BLI – Banque de Luxembourg Investments identifica diez riesgos:

    1. Erosión del descubrimiento de precios: cuando los flujos pasivos representan la mayor parte de las compras y ventas, quedan menos participantes para determinar cuál es el verdadero valor de una empresa. La capacidad del mercado para valorar a las compañías según sus méritos se debilita, lo que conduce a correcciones más violentas cuando, de forma puntual, las órdenes activas logran imponerse a los flujos pasivo
    2. Aumento de las valoraciones y bucles de retroalimentación: La ponderación por capitalización bursátil garantiza que los fondos pasivos asignen más capital a las empresas cuyas cotizaciones ya han subido, independientemente de sus fundamentales. Este efecto momentum perpetúa la sobrevaloración, ya que el capital persigue de forma continua el tamaño y el precio.
    3. Mayor correlación: A medida que la inversión pasiva se expande, también aumenta la correlación entre las acciones. Los fondos que replican índices invierten en los mismos valores de gran capitalización, independientemente de las características y el rendimiento individual de las empresas, lo que provoca que los precios de distintos sectores se muevan al unísono. Esto erosiona la diversificación, precisamente el beneficio que muchos inversores buscan.
    4. Concentración del mercado: A medida que los fondos pasivos replican estos índices, canalizan una cantidad desproporcionada de capital hacia las mismas pocas empresas. Lo que parece ser diversificación es, a menudo, una exposición concentrada a las mismas compañías dominantes.
    5. La ilusión de liquidez: Muchas acciones de gran capitalización son mucho menos líquidas de lo que su capitalización bursátil sugiere, ya que una parte significativa de su free float permanece bloqueada dentro de vehículos pasivos. En momentos de tensión, las ventas de los fondos indexados pueden superar a los compradores, desencadenando fuertes caídas en los precios.
    6. Demanda sintética y exposición a derivados: La demanda pasiva a menudo supera la oferta de acciones disponibles. Para mantener la exposición, los fondos pueden recurrir a derivados como los futuros en lugar de comprar las acciones subyacentes. En efecto, múltiples inversores pueden “reclamar” la propiedad de la misma exposición subyacente. Esta estructura sintética introduce apalancamiento y crea una peligrosa ilusión de liquidez. 
    7. Riesgo sistémico: Los productos pasivos prometen liquidez diaria a los inversores, pero en la práctica sus activos subyacentes pueden volverse ilíquidos.
    8. Distorsión de la narrativa: A medida que se deteriora el descubrimiento de precios, los mercados pasan cada vez más a crear los fundamentales en lugar de reflejarlos. Las subidas en las cotizaciones generan narrativas optimistas que luego justifican nuevas subidas de precio: una lógica circular que desvincula las valoraciones de la realidad.
    9. Señales de mercado y política: Los responsables de política económica pueden extraer conclusiones engañosas sobre el estado de la economía a partir de lo que, en realidad, son simples reasignaciones mecánicas de cartera.
    10. Riesgos de gobernanza: Un pequeño número de gestoras de activos controla ahora la mayoría de los activos pasivos a nivel global. El resultado es un poder concentrado con una responsabilidad diluida, y decisiones de gobierno que pueden priorizar los rendimientos a corto plazo frente a la creación de valor a largo plazo.

Bancos centrales: objetivos que convergen a ritmos diferentes

  |   Por  |  0 Comentarios

Canva

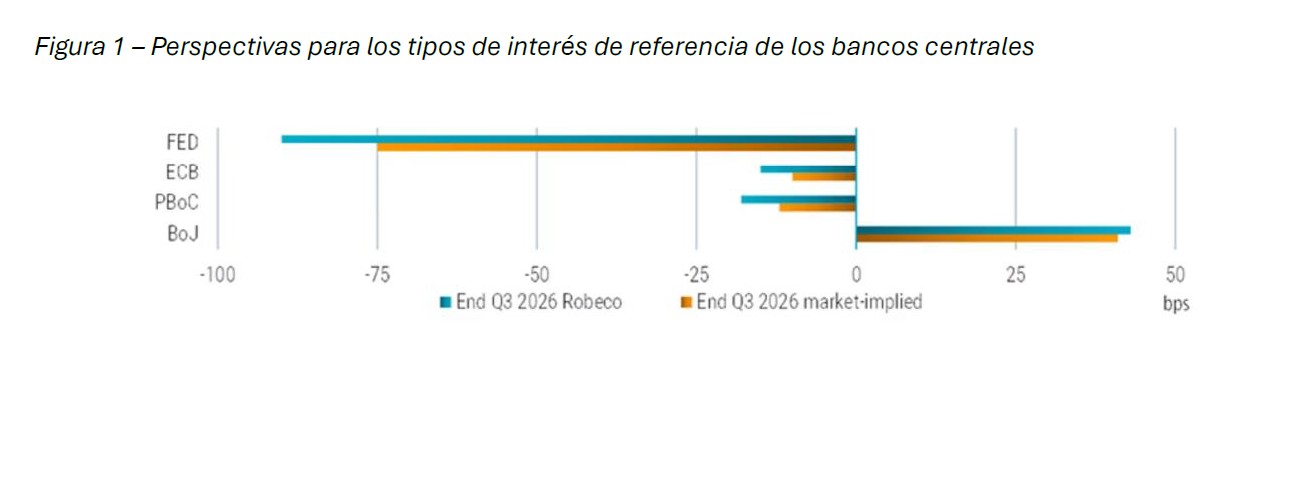
Los bancos centrales, entre ellos la Reserva Federal de Estados Unidos (Fed) y varios responsables de la política monetaria de mercados emergentes, están recortando los tipos de interés y llegando al final de sus ciclos de flexibilización con tipos neutrales, y con ello, están poniendo las bases de un nuevo escenario para 2026.

En opinión de François Rimeu, estratega senior de Crédit Mutuel Asset Management, los riesgos de inflación siguen estando ampliamente contenidos, incluso en EE.UU., donde las expectativas se han mantenido estables, brinda a los bancos centrales margen para mantener una postura acomodaticia, proporcionando un mayor respaldo a los activos de riesgo.

Ahora bien, los expertos de las gestoras destacan que pese a esta convergencia, cada institución monetaria mantiene su propio ritmo. “Las trayectorias de política monetaria están desalineadas. Por otro lado, el Banco Central Europeo se mantiene a la espera, el Banco de Japón está decidido a subir los tipos de interés en algún momento, por lo que las distintas direcciones de los tipos generarán oportunidades en algunos mercados. En el Reino Unido, un recorte en diciembre parece cada vez más probable, mientras que en Estados Unidos el panorama es menos claro”, resume Anthony Willis, Senior Economist de Columbia Threadneedle Investments.

La cuestión del balance

Según las gestoras internacionales, los tipos de interés no son lo único que avanza a diferente ritmo, también lo hace la reducción y evolución de su balance. En concreto la Fed se apresura a detener la Q, el BCE mantiene su eslogan gastado, pero válido; y el BoJ sigue esperando a los salarios.

Según explican desde Robeco, la reducción del balance de la Fed ha estado causando algunos problemas (“blues”) en EE.UU. “Las condiciones del mercado monetario se han endurecido, lo que ha llevado a la Fed a decidir poner fin a su programa de endurecimiento cuantitativo (QT) a partir del 1 de diciembre. Esperamos que, a partir de principios de 2026, la Fed comience compras de gestión de reservas (RMP, por sus siglas en inglés) y vuelva a expandir su balance en línea con el crecimiento del PIB nominal. Esto debería aliviar parte de la presión sobre los tipos de interés a corto plazo, que prevemos sigan cayendo en los próximos meses y trimestres, incluso si hay una pausa en las subidas de tipos en diciembre”, apuntan.

Mientras tanto, consideran que la reducción del balance del BCE ha ido funcionando sin problemas: “En un discurso reciente, la integrante del Consejo de Gobierno, Isabel Schnabel, expuso sus planes para futuros ajustes del balance. Ella considera la reducción de tenencias de bonos como un proceso de normalización cuantitativa (QN, por sus siglas en inglés), no de endurecimiento cuantitativo (QT). Schnabel no tiene intención de detener este proceso, y es probable que su visión refleje la de una coalición más amplia dentro del Consejo”.

En contraste, el Banco Popular de China prefiere impulsar su balance y en octubre, el PBoC anunció la reanudación de las compras de bonos del gobierno chino (CGB) para limitar los rendimientos y estimular la economía.

En opinión de Robeco, quizá el “blues” del balance en su forma más pura se esté sintiendo en Japón. “El balance del Banco de Japón lleva más de un año reduciéndose y está programado para disminuir a un ritmo cada vez más rápido durante los próximos dos años. La combinación de subidas de tipos y una menor influencia del BoJ en los bonos del gobierno japonés (JGB) ha impulsado los rendimientos al alza. Vigilaremos esto de cerca, ya que el nuevo gobierno de Takaichi ha expresado su preferencia por políticas monetarias y fiscales más laxas”, concluye la gestora.

Guía práctica: qué son las titulizaciones y cómo aprovecharlas

  |   Por  |  0 Comentarios

Pixabay CC0 Public DomainFree Photos from Pixabay

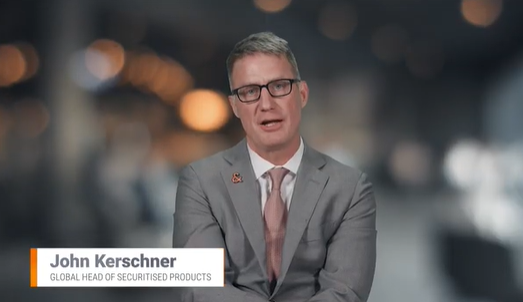
El mercado de titulizaciones es una clase de activo estrechamente ligada a la economía real —desde hipotecas y préstamos de autos hasta créditos al consumo— y que mueve billones de dólares en todo el mundo, ofreciendo a los inversores una fuente adicional de diversificación y acceso a flujos de crédito muy amplios. John Kerschner, responsable global de productos de titulización y gestor de fondos de Janus Henderson, explica en un nuevo vídeo divulgativo por qué el mercado de titulizaciones se ha consolidado como una de las áreas más relevantes y dinámicas dentro de la renta fija global.

Según Kerschner, los activos titulizados permiten mejorar la calidad crediticia de las carteras y gestionar mejor la sensibilidad a los tipos de interés, gracias a una arquitectura que combina instrumentos a tipo fijo y variable. Además, la dispersión de emisores y préstamos subyacentes reduce el riesgo idiosincrático y contribuye a generar diferenciales de crédito históricamente atractivos frente a la renta fija tradicional.

El directivo subraya que este mercado evoluciona rápidamente en función del comportamiento del consumidor y de los ciclos económicos, lo que hace imprescindible un enfoque de gestión activa. Con miles de valores disponibles, el análisis fundamental detallado y la capacidad de evaluar el riesgo de forma homogénea frente a otras clases de activos son, a su juicio, elementos clave para identificar oportunidades de valor.

Kerschner pone en valor también la capilaridad del equipo global de Janus Henderson, con presencia en EE.UU., Europa y Australia, y su relación directa con los principales originadores y participantes del mercado. El experto afirma que esta combinación de alcance internacional y análisis exhaustivo resulta decisiva para detectar valor en un universo tan amplio. El vídeo que acompaña esta información ofrece una introducción clara al funcionamiento de las titulizaciones y, en particular, de los CLOs, y permite profundizar en los aspectos técnicos que sustentan este segmento en expansión.

Por qué la gestión activa, la diversificación global y los dividendos son más importantes hoy en día, cuando los mercados se estrechan

  |   Por  |  0 Comentarios

CNMV alerta sobre estafas amorosas

El liderazgo de la renta variable global se ha concentrado cada vez más en un pequeño grupo de compañías tecnológicas y relacionadas con la IA de mega capitalización. En este entorno, combinar gestión activa, una amplia diversificación internacional y disciplina de dividendos puede ayudar a los inversores a construir carteras más resilientes.

Cuando unas pocas empresas impulsan el mercado, la resiliencia se vuelve aún más importante

En los mercados globales, un grupo reducido de grandes compañías tecnológicas, en su mayoría domiciliadas en EE. UU. y vinculadas al tema de la IA, ha impulsado una parte significativa de los rendimientos. Estas empresas han generado un crecimiento sólido, pero su dominio del mercado también ha despertado preocupaciones sobre el riesgo de valoración, el posicionamiento abarrotado y la sostenibilidad de un liderazgo tan concentrado. Para los inversores que buscan estabilidad a largo plazo, una pregunta clave es si las carteras se han vuelto excesivamente dependientes de una única narrativa.

En este entorno, tres elementos adquieren una importancia mayor: la gestión activa, la diversificación global y la contribución de la renta al rendimiento total. En conjunto, ayudan a ampliar las fuentes de retorno y pueden reducir la dependencia de un pequeño número de impulsores del mercado.

Gestión activa: vital cuando los índices se concentran

Las estrategias pasivas están diseñadas para seguir la capitalización bursátil — lo que significa que asignan de forma natural más peso a las empresas que ya han subido más. Cuando el liderazgo se estrecha, esto puede aumentar la exposición precisamente a las áreas donde las valoraciones parecen tensas.

La gestión activa ofrece un camino diferente. Mediante investigación fundamental y “bottom-up”, los gestores activos pueden identificar empresas infravaloradas en distintas regiones y sectores, ajustar el tamaño de las posiciones cuando cambia el valor relativo entre valores individuales y asignar capital hacia otras fuentes de beneficios diferenciadas y duraderas.

Es importante destacar que, mientras que los flujos pasivos están desconectados de los fundamentales de cada compañía, los gestores activos pueden evaluar las empresas según su solidez financiera, la resiliencia de sus flujos de caja y la disciplina en el uso del capital — cualidades que importan especialmente a medio y largo plazo, cuando los titulares y las modas del mercado pierden fuerza.

Diversificación global: oportunidades más allá de la narrativa de la IA

Muchas regiones del mundo ofrecen estructuras de mercado más equilibradas, valoraciones más atractivas y una combinación más amplia de sectores que los que están impulsando el rally estadounidense ligado a la IA. Europa, Asia-Pacífico y partes de los mercados emergentes presentan oportunidades menos asociadas a un único motor temático y más vinculadas a la ejecución operativa en torno a dinámicas locales, reformas estructurales o trayectorias de beneficios en mejora.

Al ampliar la exposición a renta variable en los mercados globales, los inversores pueden mejorar la diversificación, reducir el riesgo de concentración y acceder a un conjunto más amplio de posibles motores de retorno. Este abanico más amplio de oportunidades es especialmente valioso cuando un solo tema está dominando los índices globales.

Dividendos: una fuerza estabilizadora en condiciones especulativas

Las empresas que pagan dividendos siguen ofreciendo un ancla práctica para quienes buscan resiliencia. A lo largo de las décadas y a través de distintos ciclos de mercado, los dividendos han tendido a aportar alrededor de la mitad del rendimiento total de los mercados de renta variable. Las compañías que mantienen dividendos sostenibles suelen mostrar disciplina financiera y cuentan con balances sólidos — características que favorecen la protección a la baja y ayudan a amortiguar las carteras durante dislocaciones del mercado o cuando el miedo de los inversores se intensifica.

En muchos mercados internacionales, las rentabilidades por dividendo siguen siendo atractivas — son, de media, 200 puntos básicos más altas fuera de EE. UU. — ofreciendo una renta que compite con los rendimientos de la renta fija y que se complementa con unas buenas perspectivas de apreciación del capital. Con tantísimo dinero pasivo concentrado en el tema tecnológico, un gestor global activo puede construir una cartera centrada en la exposición a empresas de alta calidad y diferenciadas, cuyo desempeño esté impulsado por fundamentales más que por el mero impulso del mercado.

Un camino más resiliente hacia adelante

Combinando gestión activa, diversificación global y disciplina de dividendos, los inversores pueden reducir la sobreconcentración, reequilibrar el riesgo y perseguir resultados a largo plazo más duraderos. En Thornburg, nuestro enfoque independiente de índices y basado en investigación está diseñado para ayudar a los inversores a navegar mercados que recientemente han estado más moldeados por narrativas que por fundamentales.

Para quienes están preocupados por un liderazgo tan estrecho y la persistencia del rally de la IA, este puede ser el momento adecuado para ampliar el conjunto de oportunidades — y devolver la calidad y la selectividad al centro de la ecuación.

Para más información, visite Thornburg.com.

Tribuna de opinión escrita por Josh Rubin, gestor de carteras de clientes, Thornburg Investment Management.

Redefiniendo la sanidad: el rol crítico de la prevención y el diagnóstico precoz

  |   Por  |  0 Comentarios

fondos UCITS y FIA gestion de liquidez

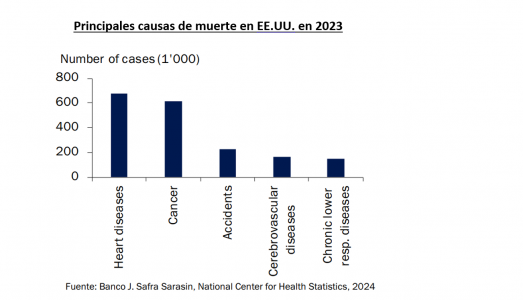
La innovación en el sector de la salud se está produciendo a una velocidad nunca vista hasta ahora. Más allá del descubrimiento de nuevos fármacos, la introducción de una nueva categoría de sustancias terapéuticas con nuevos mecanismos de acción está desencadenando una revolución en el tratamiento de numerosos problemas de salud, como las enfermedades cardiovasculares, la obesidad y la diabetes. Estas afecciones tienen un impacto significativo en la salud mundial y son la causa de la mayoría de las muertes en todo el mundo. Como consecuencia, existe una necesidad creciente de contar con tratamientos eficaces que sean capaces de abordar estos problemas acuciantes. La buena noticia es que una serie de tratamientos revolucionarios están dando esperanza a muchos pacientes. Esta convergencia entre innovación y potencial de crecimiento a largo plazo representa una oportunidad de inversión única en el sector sanitario.

La próxima ola de innovación cardiovascular

Imaginemos una prueba diagnóstica habitual en la que se detecta un trastorno cardíaco silencioso previamente a la aparición de los primeros síntomas, y un solo tratamiento diseñado con precisión que transforma inmediatamente el pronóstico del paciente. Las enfermedades cardiovasculares continúan siendo la principal causa de muerte a escala mundial, con un coste de casi 18 millones de vidas al año o, lo que es lo mismo, aproximadamente una de cada tres muertes que se producen en el mundo. Los infartos de miocardio y los accidentes cerebrovasculares suponen el 85 % de estas muertes. Sin embargo, el panorama médico actual es muy distinto al de hace una década: las pruebas avanzadas de diagnóstico por imagen y de marcadores sanguíneos permiten ahora a los médicos identificar tipos específicos de cardiopatía, lo que convierte la atención generalizada de la insuficiencia cardíaca en un tratamiento preciso y específico. La insuficiencia cardíaca ya no se trata como una afección general para todos, sino que el tratamiento se centra en la enfermedad específica de cada paciente.

Actualmente, este cambio está reescribiendo el futuro de cuatro importantes afecciones cardiovasculares, desde enfermedades genéticas infradiagnosticadas hasta problemas de salud pública generalizados. ¿Qué tienen en común? La innovación, la cual está redefiniendo tanto los resultados clínicos como las oportunidades comerciales.

Soluciones de última generación para las miocardiopatías

Un ejemplo es la amiloidosis cardíaca por transtiretina (ATTRCM). Durante mucho tiempo se había considerado una enfermedad extremadamente rara, con menos de 100.000 casos diagnosticados. Sin embargo, nuevas investigaciones sugieren que su prevalencia real (número de pacientes afectados) puede ser hasta cinco veces mayor. A menudo, la ATTR-CM sigue el mismo patrón que la insuficiencia cardíaca habitual, por lo que es fácil pasarla por alto. Afortunadamente, tanto las herramientas de diagnóstico modernas, como el diagnóstico por imagen avanzado y las pruebas genéticas, están sacando a la luz una población de pacientes hasta ahora oculta. La innovación en los tratamientos sigue avanzando continuamente. Los medicamentos estabilizadores de primera generación, que unen y estabilizan la proteína mal plegada, ya han demostrado ejercer una mejora en la evolución de la enfermedad. Más recientemente, los pequeños tratamientos con ARN interferente, conocidos como «silenciadores», van más allá al detener la producción de la proteína defectuosa en su origen. Estos tratamientos han demostrado reducir de forma significativa tanto la mortalidad como las hospitalizaciones. Conforme van siendo más conocidos, los diagnósticos mejoran su precisión y se introducen estos tratamientos novedosos, los analistas esperan que el mercado de la ATTR-CM supere los 30.000 millones de USD.

Una evolución similar está teniendo lugar en relación con la miocardiopatía hipertrófica (MCH), una enfermedad genética en la que se engrosa el músculo cardíaco y se restringe el flujo sanguíneo, que afecta a aproximadamente una de cada 500 personas y suele estar infradiagnosticada. Hasta hace poco, las opciones de tratamiento se limitaban a betabloqueantes tradicionales, mientras que los antagonistas del calcio no hacían más que aliviar los síntomas. Los inhibidores de la miosina cardíaca suponen un cambio importante al actuar sobre la causa subyacente, y los primeros datos apuntan a efectos modificadores de la enfermedad reales. Le siguen de cerca las genoterapias y los tratamientos basados en el ARN; y, juntas, estas innovaciones podrían impulsar el mercado de la MCH por encima de los 10.000 millones de USD.

Tratamientos eficaces contra el colesterol y la hipertensión

El tratamiento del colesterol también está entrando en una nueva fase, dado que ahora una sola pastilla puede lograr reducciones significativas del colesterol «perjudicial» que antes solo eran posibles mediante inyecciones. Durante años, los fármacos derivados de la mevastatina fueron la piedra angular del tratamiento, y las ventas de medicamentos de marca ascendían a más de 20.000 millones de USD, hasta que los tratamientos inyectables bloqueadores de los receptores se hicieron con una cuota de mercado de 4000 millones de USD gracias a su acción específicamente sobre las vías del hígado. A día de hoy, las versiones orales de estos tratamientos prometen un grado de eficacia y comodidad similar. Más allá de esto, están surgiendo nuevos fármacos que inhiben las proteínas de transferencia del colesterol y tratamientos contra las partículas lipídicas persistentes vinculadas al riesgo de enfermedad cardíaca, lo cual está sentando las bases para una nueva ola de crecimiento en los tratamientos para la reducción del colesterol.

Más de mil millones de personas tienen la tensión arterial alta,

y hasta un 30% continúan sin estar sujetas a ningún tipo de control

a pesar de estar tomando múltiples medicamentos

El obstáculo quizás más urgente sea la hipertensión resistente, dado que puede representar la mayor necesidad no cubierta. Más de mil millones de personas tienen la tensión arterial alta, y hasta un 30 % siguen sin estar sujetas a ningún tipo de control a pesar de estar tomando múltiples medicamentos. Los fármacos de nueva generación en ensayos de fase avanzada están generando reducciones impresionantes de la tensión tanto sistólica como diastólica, mientras que los primeros tratamientos con ARN interferente pequeño (siRNA) podrían garantizar un control a largo plazo con una dosificación más espaciada. Dada la magnitud de esta población de pacientes, estos tratamientos podrían mover un mercado de 13.000 millones de USD.

Estos grandes avances no solo salvan vidas, sino que rediseñan los horizontes de inversión. Conforme la mejora del diagnóstico amplía los grupos de pacientes y los nuevos fármacos llegan a los centros sanitarios, se prevé que las oportunidades de rentabilidad se multipliquen. Para los inversores, la innovación en materia cardiovascular puede ofrecer una rara combinación de estabilidad defensiva y potencial de crecimiento, anclada en las necesidades médicas permanentes y alimentada por la ciencia de última generación. En este dinámico segmento con altas barreras de entrada, las carteras con visión de futuro podrían combinar la seguridad del sector sanitario con el impulso de los tratamientos transformadores.

Medicamentos GLP-1: crece la lista de afecciones aprobadas

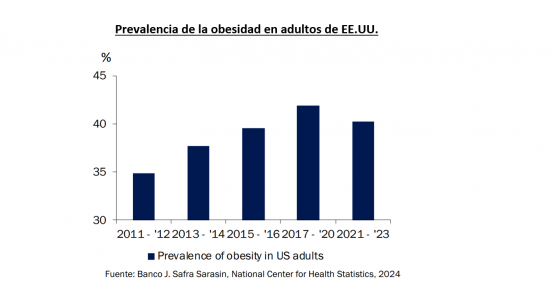
En algunos ensayos clínicos, los medicamentos GLP-1 han ayudado a los pacientes a perder más del 20 % de su masa corporal y a controlar la diabetes. Además, estos prometedores medicamentos han sido autorizados por la FDA (Administración de Alimentos y Medicamentos de EE. UU.) para el tratamiento de enfermedades renales crónicas y la apnea obstructiva del sueño, y para prevenir acontecimientos cardiovasculares potencialmente mortales como infartos de miocardio y accidentes cerebrovasculares en adultos con enfermedades cardiovasculares. Los siguientes en la lista son la fibrosis hepática, la osteoartritis, los trastornos dermatológicos e incluso las enfermedades neurodegenerativas como el Alzheimer: todas ellas enfermedades crónicas que se suman a la carga del gasto sanitario.

La adopción generalizada de los medicamentos GLP-1 podría alterar drásticamente el enfoque aplicado al tratamiento de la obesidad y las enfermedades conexas. Dado que en todo el mundo hay más de 1000 millones de personas candidatas tan solo al tratamiento contra la obesidad, el gasto anual en estas medicaciones podría ascender a varios billones de dólares. Morgan Stanley prevé que de aquí a 2035 el mercado de los medicamentos para el tratamiento de la obesidad podría alcanzar los 150.000 millones de USD en ventas anuales. Los desafíos económicos son considerables. Con la aparición de nuevos tratamientos y el aumento de la competencia entre farmacéuticas, el acceso a este tratamiento mejorará gradualmente. Conforme siga avanzando el desarrollo de los fármacos GLP-1, se podría sentar las bases para un importante punto de inflexión en la atención sanitaria, al pasarse de la atención a pacientes enfermos a la atención a pacientes sanos, el diagnóstico temprano y la prevención.

La innovación en materia sanitaria espoleará las oportunidades de inversión

La innovación en el sector sanitario no solo supone un salto cualitativo significativo para la salud pública, sino que también trae consigo oportunidades para los inversores que comprendan la ciencia y tecnología que hay detrás de estos cambios. Desde las enfermedades cardiovasculares hasta la obesidad y la diabetes, los avances en ciencia y tecnología están abordando algunas de las necesidades más urgentes en el campo de la medicina. En particular, las cuantiosas inversiones en investigación y desarrollo realizadas por compañías biotecnológicas en los últimos años ya están dando resultados prometedores. Por otra parte, las farmacéuticas poseen un potencial considerable para realizar grandes innovaciones, con varios posibles fármacos en el horizonte que se perfilan como la solución a grandes necesidades médicas sin cubrir. Como instrumentos para el desarrollo de medicamentos, las empresas del segmento de servicios relativos a las ciencias biológicas también presentan oportunidades de inversión atractivas. Conforme el sector sanitario continúa evolucionando, determinar el siguiente gran salto, a pesar de su complejidad, ofrece recompensas considerables a quienes afronten esta intersección dinámica entre ciencia, tecnología e inversión.

Tribuna de opinión escrita por Simone Poma, Gestor de JSS Sustainable Equity – Future Health y analista de inversión temática en J. Safra Sarasin Sustainable Asset Management.

Deuda y más capital riesgo: así se financian las empresas españolas en los mercados

  |   Por  |  0 Comentarios

Canva

La Asociación de Mercados Financieros de Europa (AFME) ha presentado en Bruselas la octava edición de su informe ‘Indicadores clave de rendimiento de la Unión de los Mercados de Capitales’, en el que evalúa y estudia el rendimiento de los mercados europeos durante el primer semestre de 2025. En el caso de España, el documento refleja un incremento del 6% interanual en la financiación captada en los mercados procedente de bonos y acciones por parte de las sociedades no financieras durante el primer semestre del año, hasta los 16.000 millones de euros. En el periodo, hubo una fuerte apuesta por las emisiones de deuda frente a la captación de capital.

Estas empresas emitieron 10.800 millones de euros en bonos corporativos con grado de inversión, un 3% más que en 2024, y 4.000 millones de euros en bonos de alto rendimiento (high yield), lo que supone un fuerte repunte del 42% interanual. Sin embargo, durante este mismo periodo, las ofertas públicas de venta (OPV) experimentaron una caída del 49%, hasta los 800 millones de euros y las ampliaciones de capital se redujeron un 31%, hasta los 400 millones de euros.

La simplificación regulatoria, clave para el crecimiento

“El informe muestra señales positivas en el acceso al capital para las empresas españolas, que recurren cada vez más al mercado de deuda, pero también pone de manifiesto el estancamiento del mercado de renta variable y la necesidad de reforzar la financiación vía capital”, destaca Adam Farkas, director ejecutivo de AFME. “España necesita seguir avanzando hacia una Unión del Mercado de Capitales plenamente integrada, que permita diversificar las fuentes de financiación, movilizar el ahorro de los hogares y apoyar la transición verde y digital de las empresas”, agregó.

El director ejecutivo de AFME remarcó de igual forma la necesidad de una simplificación de la regulación: “También será determinante garantizar que el marco regulatorio europeo sea claro y ágil. Reducir la complejidad innecesaria y los costes asociados puede impulsar la inversión y la innovación, fortalecer la competitividad y ayudar a movilizar capital privado para que la UMCE pueda cumplir plenamente sus objetivos”. “Para que las empresas sean competitivas a escala global, necesitan acceso a los mercados de capitales internacionales, un acceso que proporcionan los bancos. Por ello, es esencial contar con un entorno competitivo para la banca. Reducir la complejidad regulatoria permitirá canalizar capital público y privado, mejorar la liquidez del mercado y ayudar a que las empresas europeas crezcan y compitan a escala mundial”, dijo.

A nivel europeo, el informe destaca que, pese a algunos progresos, la UE sigue rezagada frente a sus homólogos globales, con una actividad de OPV débil, un creciente peso de los mercados privados y fuertes diferencias nacionales en el acceso a capital, lo que subraya la necesidad de reformas para mejorar la competitividad y la canalización del ahorro.

Principales indicadores de España vs Europa

Entre los principales datos y conclusiones de los diferentes indicadores de este informe publicado por AFME respecto a los mercados de España durante el primer semestre de este año, las sociedades no financieras experimentaron un alza del 6% interanual en la financiación total (deuda + capital) captada en los mercados durante el primer semestre de 2025. Un resultado que se vio impulsado principalmente por un aumento de la emisión de bonos. Sin embargo, la emisión de acciones en el mercado de este tipo de empresas registró importantes caídas, con una reducción del 49% del valor de las OPV y de un 31% en las ampliaciones de capital secundarias.

En total, el 7% de la financiación de las empresas no financieras españolas procedió de la financiación basada en el mercado (bonos y acciones), una proporción que se mantiene sin cambios respecto al mismo periodo de 2024. Este porcentaje se sitúa por debajo de la media de la UE (13%), así como de la de Reino Unido (29,8%) y de la EE.UU. (29,8%).

En los seis primeros meses de 2025 salieron al mercado 10.800 millones de euros en bonos con grado de inversión, lo que supuso un aumento anualizado del 3%. Se trata del nivel más alto registrado en el país en los últimos años, si bien el crecimiento se sitúa por debajo de la media de la UE. La emisión de bonos de alto rendimiento (high yield) experimentó un aumento anualizado del 42% durante el primer semestre, hasta los 4.000 millones de euros. Durante el primer semestre de 2025, los mercados españoles registraron un nivel extremadamente bajo de OPV de sociedades no financieras. En total, se contabilizaron 800 millones de euros en OPVs, lo que supone una caída interanual del 49%. Por su parte, el volumen de las ampliaciones de capital cayó un 31%, hasta los 400 millones de euros.

Financiación sostenible

El informe de AFME destaca que España sigue siendo uno de los emisores más activos de financiación sostenible en Europa, aunque el volumen total de bonos ESG se redujo un 12% interanual, hasta los 9.500 millones de euros. Esta caída ha tenido lugar como consecuencia de una reducción en las emisiones de bonos verdes (- 40%) y sociales (-100%), compensada en parte por un repunte excepcional del 181% en bonos sostenibles, que, de mantenerse la tendencia, podrían alcanzar un volumen récord anual en 2025, según el informe de AFME.

Pese a este dinamismo, solo el 4,9% del total de bonos emitidos en España contaron con etiquetado ESG, frente al 10,7% de media en la UE, lo que amplía la brecha con respecto a otros mercados más avanzados. Aun así, España ocupa la sexta posición europea por volumen nominal de bonos ESG emitidos, confirmando su papel relevante en la financiación de la transición verde. Entre las emisiones realizadas en el primer semestre del año, destaca la emisión de 1.500 millones de euros realizada por la Comunidad de Madrid y otra por el mismo valor por parte de la Junta de Andalucía.

Capital riesgo

En el primer semestre de este año, el 1,7% de la inversión total en pymes procedió del capital riesgo, frente al 0,4% del mismo periodo de 2024. Durante la última década, el valor del indicador de capital de riesgo en la UE casi se ha duplicado, pasando del 1,8% en 2015 al 3,5% en 2025, aunque aún por debajo de los niveles observados en los dos años de euforia de mercado vinculada al COVID.

Este incremento sostenido a lo largo de diez años, sin embargo, queda rezagado respecto a otras regiones. En Reino Unido, por ejemplo, registró un 17% de la financiación de las pymes procedente del capital de riesgo, frente al 7,4% registrado hace una década.

Los datos muestran la importancia de los mercados privados: las empresas europeas, especialmente aquellas de rápido crecimiento, han experimentado un cambio profundo en su estructura de financiación. Según datos de AFME, más del 70% de los unicornios europeos de 2016 (es decir, empresas privadas valoradas en más de 1.000 millones de dólares) completaron una OPV en un plazo de cuatro años (un 55% cotizó en la UE y un 15% en Estados Unidos), mientras que solo el 18% permaneció privado. En cambio, en 2025, el 90% de los unicornios europeos de 2021 seguían siendo privados, y únicamente el 5% había realizado una salida a bolsa. Una evolución similar se ha observado en Estados Unidos, aunque allí el mercado de OPVs continúa siendo una vía de salida más dinámica. Esta tendencia refleja una dependencia creciente de los mercados privados para la financiación a largo plazo, así como una redefinición de las estrategias de salida ante la limitada profundidad y actividad del mercado europeo de OPVs.

La transferencia de préstamos hacia los mercados de capitales —a través de titulizaciones y ventas de carteras—aumentó al 2,8% del total de préstamos, frente al 2,5% en 2024, y se situó por encima de la media de la UE (1,6%). España también se consolida como un actor destacado en el desarrollo de los fondos europeos de inversión a largo plazo (ELTIFs, por sus siglas en inglés), al ofrecer la cuarta cifra más alta de la Unión, con 77 instrumentos registrados, frente a 51 en el ejercicio anterior.

Con respecto a las fintechs, España ocupa la decimoquinta posición en la UE en el indicador de desarrollo fintech, con ligeras mejoras en la financiación de empresas del sector, pero con descensos en la actividad innovadora. Durante el primer semestre de 2025 se registró un fuerte aumento del 201% en las operaciones de fusiones y adquisiciones (M&A) y un 47% más de exits, aunque la inversión en fintechs españolas cayó un 10% y el número de patentes se redujo un 2%. El valor de los principales “unicornios” españoles se mantuvo estable. Según el informe de AFME, estos datos reflejan un ecosistema en consolidación, con mayor madurez en operaciones corporativas, pero que aún necesita reforzar su capacidad de innovación y desarrollo tecnológico para alcanzar los niveles de liderazgo europeos.

Ahorro de los hogares y competitividad del mercado

•El informe señala que los hogares españoles mantienen un bajo nivel de inversión en los mercados de capitales. En 2025, el equivalente al 66% del PIB nacional se encuentra invertido en acciones cotizadas, bonos, fondos de inversión y productos de seguros o pensiones, muy por debajo de la media europea (94%) y de economías como Dinamarca (194%) o los Países Bajos (164%).

•En cuanto a competitividad general del mercado de capitales, España se sitúa en la posición 14a del ranking europeo, con una ligera pérdida de terreno respecto al año anterior debido a la reducción de la liquidez, la contracción de la financiación sostenible y la menor disponibilidad de capital. No obstante, se observan mejoras en el acceso al crédito corporativo y en la calidad del ecosistema fintech.

Masterclass en CLOs: todo lo que necesita saber antes de invertir en este activo

  |   Por  |  0 Comentarios

Masterclass en CLOs LATAM
Canva

Los CLOs se han convertido en el tercer mercado de renta fija más líquido de EE.UU., solo por detrás de los treasuries y de los MBS de agencia. Lo afirmó John Kerschner, responsable global de productos de titulización y gestor de fondos de Janus Henderson, durante el evento Madrid Investment Summit que celebró la firma en septiembre.


Sin embargo, Kerschner admitió que este activo sigue ofreciendo cierta prima por complejidad, dado que no todos los inversores están igual de informados sobre su funcionamiento. Desde la firma llevan tiempo realizando un esfuerzo para educar a sus clientes, aunque ello implique que esta prima desaparezca, pues consideran que la oportunidad de inversión en CLOs está más viva que nunca. Así, Kerschner – que gestiona el ETF activo de CLOs más grande del mundo (JAAA)– aprovechó su presencia en estas jornadas para impartir una clase sobre la estructuración, funcionamiento y características de estos instrumentos de inversión.

Desmitificando la titulización de activos

Su presentación comenzó abordando el propio concepto de titulización, siendo el gestor consciente de que “es una gran palabra que para algunos es complicada y, para otros, puede llegar a ser aterradora, pero no tiene por qué serlo”.

“La titulización consiste, y siempre ha consistido, en reunir un conjunto de préstamos, combinarlos, establecer un marco para ellos, de modo que se tome el flujo de caja de esos préstamos y se divida en diferentes niveles de riesgo y rendimiento. Eso es todo. Ni más ni menos”, explicó el experto con sencillez. Esto aplica a un préstamo para adquirir un auto, a una hipoteca, a un crédito para activos inmobiliarios o un préstamo corporativo, aunque el proceso ha evolucionado a lo largo del tiempo.

Kerschner recordó que el mercado de préstamos nació en la década de 1980 como una respuesta para las compañías que no tenían suficiente tamaño ni liquidez para acceder a financiarse como deuda high yield. Inicialmente, estas compañías optaron por la vía bancaria para poder obtener préstamos, aunque en condiciones muy estrictas, pero después Wall Street detectó la oportunidad en este mercado y varios operadores iniciaron lo que hoy conocemos como el mercado de préstamos apalancados. “El problema es que los préstamos apalancados son bastante arriesgados, incluso en la actualidad, con un rating medio B”, apunta el gestor.

Siguiendo con su narración, Kerschner explicó que “incluso con todos los inversores institucionales disponibles, el mercado de deuda apalancada empezó a quedarse sin inversores”. En ese momento aparece la idea de usar la tecnología de la titulización presente en el mercado de ABS, hipotecas o real estate y aplicarla a los préstamos corporativos. “Esa es la magia de los CLOs: tomas algo que es relativamente arriesgado, algo líquido y volátil, y creas otros activos que son mucho más seguros, más líquidos, menos volátiles y con mejores ratings”, resumió.

Datos relevantes sobre los CLOs

El experto dio algunos datos importantes para comprender el tamaño y comportamiento de esta clase de activos. Para empezar, calcula que los ABS de automóviles equivalen a un mercado de 200.000 millones de dólares, y no han presentado ningún default desde finales de 1980, “no solo el segmento AAA”. El experto aclara que algunos de los préstamos sí cayeron en impago, “pero la titulización se estructuró para gestionarlo”, de ahí que los CLOs no hayan presentado ningún default en 40 años. Además, añadió Kerschner, “desde la Gran Crisis Financiera (GCF) nunca ha impagado ningún CLO con grado de inversión”. “La seguridad funciona y la titulización funciona la mayor parte del tiempo, particularmente en los CLOs”, concluyó.

El experto señaló que el PIB de EE.UU. equivale a 30 billones de dólares y el de la UE a 20 billones, mientras que el mercado estadounidense de titulizaciones equivale a 5 billones, es decir, que equivale aproximadamente a un 17% del PIB “sin incluir las hipotecas de agencia”. En el caso europeo, las titulizaciones equivalen a solo 660.000 millones de dólares. En resumen, el mercado estadounidense es cinco veces más grande que el europeo, y según Kerschner esta distinción es importante porque “los préstamos que no están securitizados están en los balances de los bancos europeos; eso es por lo que los bancos europeos no son tan dinámicos como los estadounidenses”.

En conjunto, según datos del experto, el mercado global de CLOs está valorado en 1,7 billones de dólares, mientras que el europeo equivale a unos 400.000 millones. “Obviamente no es tan grande como el mercado estadounidense, pero proporcionalmente está bastante cerca”, concluye.

¿Qué hace especiales a los CLOs?

El resto de la masterclass de Kerschner se centró en las cuatro principales características que se atribuyen a los CLOs: rentabilidad, seguridad, liquidez y diversificación.

Respecto al primer punto, el experto indicó que un activo que combina un rendimiento más elevado y una volatilidad más baja apunta obviamente a una mejor ratio de Sharpe; los rendimientos de los CLOs son superiores al crédito corporativo, con menor volatilidad. Aunque consciente de que la rentabilidad del CLO es flotante, “incluso si se cubriera ese componente, seguirían teniendo menor volatilidad”, explicó el experto.

En cuanto a la seguridad, Kerschner insistió en que ningún CLO AAA ha impagado desde la GCF, y esto se debe al endurecimiento de los criterios de las agencias de rating.

Referente a la liquidez, el gestor destacó la experiencia adquirida por la firma en el trading de CLOs durante las condiciones extremas de mercado vividas en marzo de 2020 con el estallido de la pandemia. “Esta experiencia, particularmente con los CLOs AAA, nos dio la confianza para lanzar el JAAA en octubre de 2020”. Hoy, este ETF es capaz de cotizar “cientos de millones en valor de mercado en un día, con un bid-ask de un centavo”, habiendo llegado a alcanzar un volumen récord de 1.200 millones de dólares en una sesión. Durante el episodio de fuerte volatilidad provocado por el Día de la Liberación de abril, este ETF presentó una caída de entre el 1% y el 2%, de ahí que el gestor puntualice que este vehículo “tienen más volatilidad que el cash, pero durante las dislocaciones”. “Los CLOs son mucho más líquidos de lo que piensa la gente”, remató el experto.

Finalmente, respecto a la diversificación, Kerschner afirmó que “los CLOs son bastante similares al crédito corporativo, pero proporcionan mucha mejor diversificación de la que se ve en préstamos apalancados y high yield”. El gestor considera que esto es especialmente relevante para los inversores que tienen productos de renta fija basados en índices de tipo Aggregate, donde los CLOs no están representados por tener tipos flotantes. “Mucha gente está infra representada en esta clase de activo porque no están en los índices”, concluyó el gestor.