Los bonos vuelven a ofrecer rendimientos atractivos y retoman su papel como diversificadores clave dentro de las carteras 60/40, aunque persisten dudas sobre la salud crediticia en ciertos sectores. En el último episodio de Perspectivas Globales, el podcast de Janus Henderson, los expertos de la gestora analizaron estos temas y destacaron las oportunidades que aún ofrecen los valores respaldados por activos (ABS) a los inversores. La anfitriona, Lara Castleton, directora de Construcción y Estrategia de Carteras de EE. UU., moderó la conversación con John Lloyd, director global de crédito multisectorial, y John Kerschner, director global de productos titulizados, quienes aportaron una visión detallada sobre los mercados de crédito y la economía estadounidense.
Eventos aislados y estabilidad del mercado crediticio
John Lloyd explicó que los recientes titulares sobre incumplimientos corporativos y de ABS, como los casos de First Brands y Tricolor, no reflejan debilidades sistémicas, sino eventos idiosincrásicos en los que el fraude fue el principal factor. “Si miramos los mercados de crédito en general, están muy sólidos”, señaló Lloyd, añadiendo que las ratios de impago se mantienen cerca de mínimos históricos y los estándares de suscripción han sido estrictos tanto en high yield como en préstamos apalancados. Según el experto, incluso los múltiplos de deuda impuestos en operaciones de capital privado son conservadores, y los controles de capital de las firmas de private equity protegen los balances de las compañías.
Por su parte, John Kerschner destacó la fortaleza del consumidor estadounidense, especialmente en los segmentos de ingresos medio y alto, que sostienen el gasto y ayudan a mantener la estabilidad de los instrumentos vinculados al consumo. “Aunque el consumidor de menor renta enfrenta presión por la inflación, la economía en su conjunto sigue mostrando crecimiento sólido y estable”, explicó Kerschner, citando cifras de crecimiento del PIB por encima del 3% en el tercer trimestre y perspectivas positivas para 2026.
Oportunidades en valores respaldados por activos (ABS)
El episodio también abordó el atractivo de los ABS como clase de activos. John Lloyd señaló que los estándares de suscripción en este sector han mejorado significativamente desde la crisis financiera global, aumentando su solidez estructural. Entre los sectores más prometedores mencionó tarjetas de crédito prime,préstamos para automóviles y, de manera creciente, centros de datos vinculados a la inversión en inteligencia artificial, financiados tanto vía ABS como CMBS, aunque recalcó la diversidad de sectores dentro del universo de inversión, desde préstamos estudiantiles a torres de telefonía. “Estos sectores ofrecen mejores diferenciales para el nivel de riesgo en comparación con el crédito corporativo tradicional”, afirmó Lloyd.
John Kerschner añadió que la duración promedio de los ABS, generalmente entre dos y cinco años, proporciona flexibilidad frente a posibles movimientos de tipos de interés. Esto los convierte en instrumentos atractivos en un entorno donde los tipos siguen siendo relativamente altos, y permite a los inversores mantener exposición a activos de riesgo con volatilidad controlada. Ambos expertos coincidieron en que la gestión activa es clave para seleccionar emisores, tramos de capital y sectores específicos, maximizando la rentabilidad ajustada al riesgo.
Perspectiva macroeconómica y política monetaria
En cuanto a la política monetaria, Kerschner indicó que la Reserva Federal probablemente seguirá reduciendo tipos en los próximos meses, apoyada por un mercado laboral estable y un crecimiento económico moderado. “Esto, junto con la fortaleza del consumidor y la estabilidad de los mercados crediticios, crea un contexto favorable para estrategias de renta fija diversificadas y activamente gestionadas”, afirmó.
El podcast de Janus Henderson subraya que, aunque los titulares recientes pueden generar preocupación, los fundamentos del crédito permanecen sólidos. Los ABS, en particular, continúan ofreciendo oportunidades atractivas, especialmente en sectores vinculados al consumo y la tecnología, reforzando la importancia de una gestión activa y una selección cuidadosa dentro de la renta fija.
Para acceder al episodio completo y visualizar el podcast de Perspectivas Globales, los interesados pueden visitar el sitio web de Janus Henderson.
Los bonos vuelven a ofrecer rendimientos atractivos y retoman su papel como diversificadores clave dentro de las carteras 60/40, aunque persisten dudas sobre la salud crediticia en ciertos sectores. En el último episodio de Perspectivas Globales, el podcast de Janus Henderson, los expertos de la gestora analizaron estos temas y destacaron las oportunidades que aún ofrecen los valores respaldados por activos (ABS) a los inversores. La anfitriona, Lara Castleton, directora de Construcción y Estrategia de Carteras de EE. UU., moderó la conversación con John Lloyd, director global de crédito multisectorial, y John Kerschner, director global de productos titulizados, quienes aportaron una visión detallada sobre los mercados de crédito y la economía estadounidense.
Eventos aislados y estabilidad del mercado crediticio
John Lloyd explicó que los recientes titulares sobre incumplimientos corporativos y de ABS, como los casos de First Brands y Tricolor, no reflejan debilidades sistémicas, sino eventos idiosincrásicos en los que el fraude fue el principal factor. “Si miramos los mercados de crédito en general, están muy sólidos”, señaló Lloyd, añadiendo que las ratios de impago se mantienen cerca de mínimos históricos y los estándares de suscripción han sido estrictos tanto en high yield como en préstamos apalancados. Según el experto, incluso los múltiplos de deuda impuestos en operaciones de capital privado son conservadores, y los controles de capital de las firmas de private equity protegen los balances de las compañías.
Por su parte, John Kerschner destacó la fortaleza del consumidor estadounidense, especialmente en los segmentos de ingresos medio y alto, que sostienen el gasto y ayudan a mantener la estabilidad de los instrumentos vinculados al consumo. “Aunque el consumidor de menor renta enfrenta presión por la inflación, la economía en su conjunto sigue mostrando crecimiento sólido y estable”, explicó Kerschner, citando cifras de crecimiento del PIB por encima del 3% en el tercer trimestre y perspectivas positivas para 2026.
Oportunidades en valores respaldados por activos (ABS)
El episodio también abordó el atractivo de los ABS como clase de activos. John Lloyd señaló que los estándares de suscripción en este sector han mejorado significativamente desde la crisis financiera global, aumentando su solidez estructural. Entre los sectores más prometedores mencionó tarjetas de crédito prime,préstamos para automóviles y, de manera creciente, centros de datos vinculados a la inversión en inteligencia artificial, financiados tanto vía ABS como CMBS, aunque recalcó la diversidad de sectores dentro del universo de inversión, desde préstamos estudiantiles a torres de telefonía. “Estos sectores ofrecen mejores diferenciales para el nivel de riesgo en comparación con el crédito corporativo tradicional”, afirmó Lloyd.
John Kerschner añadió que la duración promedio de los ABS, generalmente entre dos y cinco años, proporciona flexibilidad frente a posibles movimientos de tipos de interés. Esto los convierte en instrumentos atractivos en un entorno donde los tipos siguen siendo relativamente altos, y permite a los inversores mantener exposición a activos de riesgo con volatilidad controlada. Ambos expertos coincidieron en que la gestión activa es clave para seleccionar emisores, tramos de capital y sectores específicos, maximizando la rentabilidad ajustada al riesgo.
Perspectiva macroeconómica y política monetaria
En cuanto a la política monetaria, Kerschner indicó que la Reserva Federal probablemente seguirá reduciendo tipos en los próximos meses, apoyada por un mercado laboral estable y un crecimiento económico moderado. “Esto, junto con la fortaleza del consumidor y la estabilidad de los mercados crediticios, crea un contexto favorable para estrategias de renta fija diversificadas y activamente gestionadas”, afirmó.
El podcast de Janus Henderson subraya que, aunque los titulares recientes pueden generar preocupación, los fundamentos del crédito permanecen sólidos. Los ABS, en particular, continúan ofreciendo oportunidades atractivas, especialmente en sectores vinculados al consumo y la tecnología, reforzando la importancia de una gestión activa y una selección cuidadosa dentro de la renta fija.
Para acceder al episodio completo y visualizar el podcast de Perspectivas Globales, los interesados pueden visitar el sitio web de Janus Henderson.
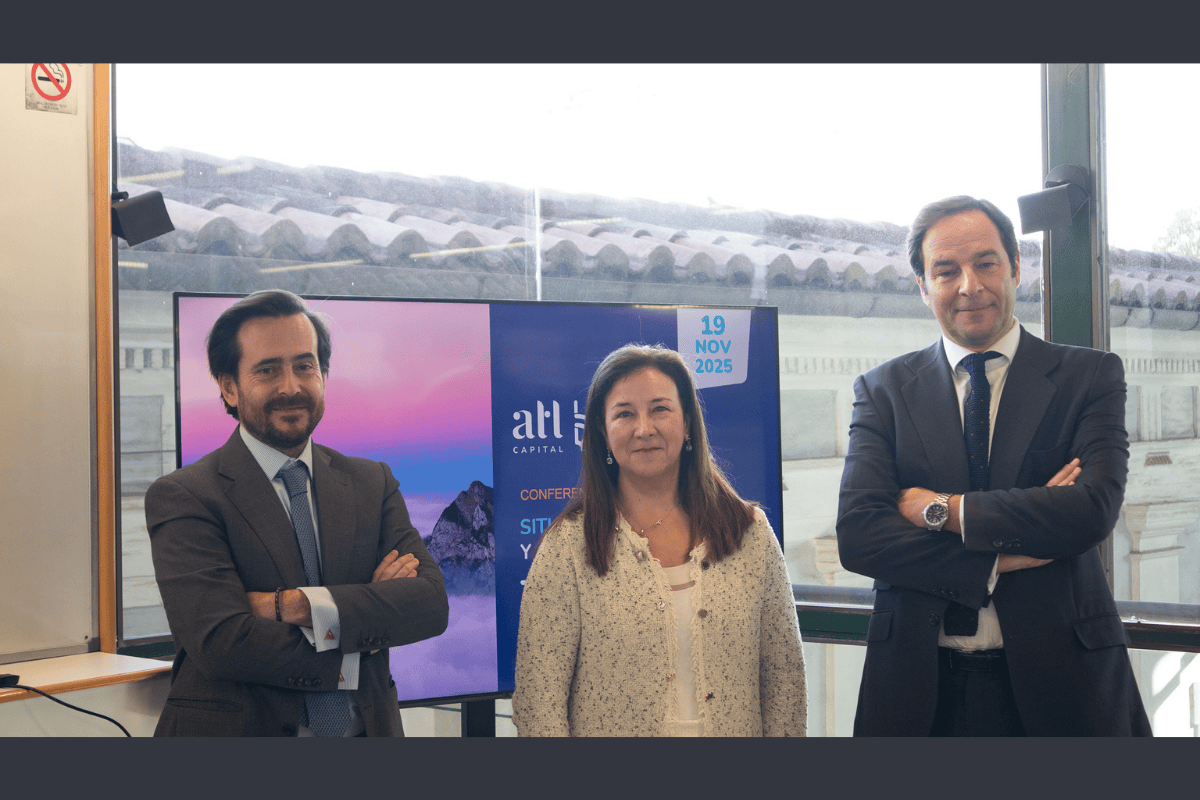
Foto cedidaFelix lópez, socio director de atl Capital SGIIC, Isabel Giménez, directora general FEBF y José Manuel García, socio director de atl Capital Grandes Patrimonios, en la sede de la FEBF
Los mercados han sobrevivido a la incertidumbre geopolítica que ha marcado el año 2025, e incluso han encontrado oportunidades de crecimiento en un contexto de volatilidad. Una tendencia positiva que previsiblemente se mantendrá a lo largo de 2026, especialmente en Europa, donde las medidas de protección fiscal pueden suponer un impulso de los mercados.
Estas han sido las conclusiones de la jornada ‘Perspectivas macroeconómicas y de mercados para 2026’, que ha organizado la Fundación de Estudios Bursátiles y Financieros (FEBF) de la mano de atl Capital. En el encuentro, se ha hecho un repaso por los principales hitos que han marcado la economía del año 2025 en el entorno global, especialmente en el mercado europeo y estadounidense.
La directora general de la FEBF, Isabel Giménez, ha recordado que los mercados han ofrecido oportunidades interesantes en 2025 en renta fija y variable, si bien las carteras en USA se han visto afectadas por la caída del dólar y la institucionalización de las stable coins. La política arancelaria de Estados Unidos “ha supuesto una desaceleración en el proceso de globalización”, junto con las denominadas grandes guerras en Ucrania y Gaza que han contribuido al clima de inestabilidad.
Aun así, Isabel Giménez ha considerado que este contexto volátil, a priori adverso para los mercados, ha permitido oportunidades con valores más asequibles en Europa, destacando la bolsa española, y en divisas, con otras monedas alternativas al billete verde.
En este sentido se ha pronunciado también José Manuel García, socio director de grandes patrimonios de atl Capital SGIIC, quien ha definido 2025 como un año “excepcional”, especialmente para los mercados europeos. Así, ha defendido que las medidas de protección fiscal en las que está trabajando la Unión Europea “tendrán un efecto multiplicador sobre la inversión”.
Además, también ha puesto en valor el “excelente” papel de los mercados centrales, que han llevado la inflación al 2% en Europa y al 3% en Estados Unidos. Así, García ha indicado que el objetivo de inflación del 2% del Banco Central Europeo se ha manifestado en una vertiginosa bajada de tipos, que ha incentivado el movimiento en los mercados y reflejado la buena salud de la economía a nivel global.
Renta fija: no es recomendable asumir riesgos de duración
Por su parte, Félix López, socio director de atl Capital SGIIC, ha hecho un análisis de las tendencias y principales riesgos de los mercados para 2026. En el caso de la renta fija, ha indicado que Europa no tiene expectativas de cambiar los tipos de interés, por lo que habrá una tendencia continuista con lo que ha sido el año 2025. En contraste, en USA, con el cambio en la presidencia de la Fed, es previsible que los tipos de interés sigan bajando, impulsados por Trump.
“Las curvas de los tipos de interés no tienen mucha pendiente, así que la diferencia en rentabilidad entre invertir a dos años o cinco años es mínima, asumiendo más riesgo de duración en los tramos largos”, ha señalado López. Ahora bien, a pesar del buen comportamiento de los mercados en este último ejercicio, también ha señalado que el escenario cambiante actual desaconseja las inversiones en renta fija en los tramos de más largo plazo. “No compensa asumir mucho riesgo de duración en las carteras en el momento actual en ningún caso”, ha considerado.
Con todo, Félix López ha valorado positivamente la situación de la renta fija durante los últimos 10 y 15 años, aunque ha advertido de varios riesgos en el corto plazo. Por un lado, la sostenibilidad de la deuda americana, basada en cómo se financia el tesoro americano, con numerosas emisiones a muy corto plazo.
Y en el horizonte europeo, la principal preocupación es la inestabilidad del estado del bienestar en Francia, que siempre ha sido el máximo representante de este modelo y empieza a mostrar síntomas de serio desgaste, lo que podría acabar en políticas para amainar el gasto público. Una situación que, de producirse, tiene posibilidades de ser “contagiosa” para otros estados del bienestar europeos.
Renta variable: euforia al calor de un mercado estable
Por lo que respecta a la renta variable, Félix López ha indicado que ha habido un récord de beneficio para las compañías, lo que nuevamente demuestra el buen aguante de la economía durante el año 2025. “Hay crecimiento y las bolsas dan rentabilidad. La renta variable ha sido muy potente este año”, ha señalado. “Cuando las empresas se pueden financiar con tipos bajos, la economía suele ir bien”.
En cuanto a los mercados estadounidenses, José Manuel García ha mostrado cómo sus valoraciones son más exigentes, con PER por encima de medias históricas, y aunque el beneficio por acción de las compañías americanas ha subido considerablemente, su crecimiento ha estado demasiado concentrado en una decena de valores tecnológicos con elevada incertidumbre en sus valoraciones.
Por su parte, en los mercados europeos se ha mantenido el beneficio por acción, pero se espera que las medidas de impulso fiscal sean un catalizador positivo de cara a 2026.
Igualmente, Félix López ha señalado algunos de los posibles riesgos de la renta variable, que en este caso es un exceso de confianza por parte de los inversores, especialmente los minoristas, que tienden a invertir cuando el mercado está estable y vender cuando se producen bajadas.
Por último, Félix López también ha incidido en el crecimiento de los activos privados, como los fondos de inversión, lo que está contribuyendo a la disminución del número de empresas cotizadas.
A modo de conclusión, los socios directores de atl Capital han hablado de continuidad en el crecimiento, inflación controlada, oportunidad en el carry dentro de los mercados de renta fija y elevada volatilidad.
Fusión con Abante
Abante y atl Capital han alcanzado un acuerdo de integración que marca un nuevo hito en el sector financiero español. Esta operación supone la unión de dos firmas líderes e independientes que comparten un origen común en AB Asesores, una cultura empresarial alineada y más de dos décadas de trayectoria convergente en el asesoramiento financiero. La integración, que se desarrollará de forma progresiva a lo largo de los próximos dos años, refuerza el liderazgo del grupo y amplía su capacidad de crecimiento. A cierre de junio, los activos gestionados por ambas entidades superan los 11.000 millones de euros, una cifra que, junto con el patrimonio asesorado, se sitúa por encima de 16.000 millones. El grupo cuenta con más de 17.000 clientes y un equipo de más de 400 profesionales, de los cuales 200 están dedicados directamente al asesoramiento a inversores. La mayoría de los socios ejecutivos de atl Capital se integrarán en la estructura de partnership de Abante. De igual manera, todo el grupo de personas que conforman el equipo de atl Capital se integrará en la nueva compañía.
Foto cedidaHervé Boiral, director de inversiones de Crédito Euro de Amundi
El BCE ha recortado a lo largo de 2025 los tipos de interés hasta el 2%, provocando una rotación de dinero desde el cash hacia otras partes del mercado financiero… ¿o no exactamente? “Esperábamos que los inversores salieran de los fondos monetarios para entrar en fondos de crédito. Pero, del lado institucional, no hemos visto muchos flujos de entrada, estos han venido principalmente del lado minorista”, detalla Hervé Boiral, director de inversiones de Crédito Euro de Amundi, y gestor del fondo de crédito a corto plazo Amundi S. F. Diversified Short Term.
¿Qué explica este movimiento? “Muchos clientes ha comprado muchos fondos a vencimiento, generalmente con duraciones de 4 a 5 años. Hemos visto este movimiento particularmente en el sur de Europa”, sigue explicando Boiral, que atribuye este éxito entre los inversores minoristas a que, “eran estrategias muy sencillas, fáciles de vender y de comprender”.
Para el experto, la clave es que este movimiento ha provocado un gran cambio en el mercado europeo de crédito: “Previamente, los inversores profesionales, como nosotros, estábamos más enfocados en el spread respecto a la deuda soberana. Pero ahora estamos viendo cada vez más gente comprando crédito interesada por el nivel de retorno. No están enfocados en los diferenciales, solo quieren comprar un instrumento de renta fija que les dé un 4%”. Boiral habla concretamente de que estamos ante “la llegada de participantes externos al mercado de renta fija”. Un nuevo tipo de inversor “probablemente más orientado hacia los multi activos o que da más prioridad al asset allocation”. Por tanto, concluye Boiral, hoy lo que está impulsando a esta clase de activo – ya sea en Europa o en EE.UU., aclara- es el rendimiento en sí, “sin que les importe cuál va a ser la prima respecto a la TIR de los bonos de gobierno”, y más en abierta competición con la renta variable.
Al mismo tiempo, desde Amundi han constatado que el apetito por bonos corporativos ha sido notorio a lo largo de 2025, particularmente en el mercado primario: “Hemos visto que la demanda por estos bonos es enorme. Con frecuencia, hemos visto sobre suscripciones a bonos de cinco y a veces de hasta diez veces. Por tanto, parece que todavía hay mucho dinero que quiere ser invertido en crédito”, concluye Boiral.
El experto ha viajado recientemente a España para explicar los detalles de la gama de fondos de crédito a corto plazo de Amundi, particularmente el Amundi S. F. Diversified Short Term, que describe como “una manera intermedia de salir del mercado monetario”, dado que los inversores obtienen exposición a deuda IG con vencimientos a cinco años.
Hemos visto que los factores técnicos son muy fuertes para el crédito. ¿Qué hay del lado de los fundamentales?
En la parte fundamental, diría que el entorno es bastante fácil porque tenemos crecimiento, pero este no es ni demasiado alto, ni demasiado bajo, ni apunta a una recesión. Es el tipo de situación que me gusta para invertir en crédito. Si tienes tasas muy elevadas de crecimiento, las compañías tendrán más disposición a endeudarse mucho. Como gestor de crédito, no me gusta el apalancamiento, pues implica que las compañías adquieren demasiados compromisos. Por otra parte, si nos dirigimos hacia una recesión, las ventas caerían, y eso tampoco sería bueno para las compañías. Por tanto, estar en una situación intermedia, de crecimiento ni muy alto ni muy bajo, es el entorno perfecto para el crédito: las compañías siguen siendo cautas, no van a apalancarse ni a meterse en operaciones de M&A, y siguen ganando dinero.
¿Qué previsiones maneja para el lado de la política monetaria? ¿Ha terminado el BCE con su ciclo de bajada de tipos?
Según las previsiones del Instituto Amundi, podríamos ver la tasa terminal del BCE en el 1,5%, sabiendo que el ritmo de los próximos recortes podría ser un poco más complicado. Esta tasa final podría darse por dos cosas. La primera, que el crecimiento no es muy alto en Europa, por lo que podría ser bueno para tratar de impulsar el crecimiento. Y el segundo aspecto tendría que ver con que, si la Fed también baja tipos, pondrá algo de presión sobre el BCE, porque si el diferencial entre la Fed y el BCE es demasiado estrecho, esto debería debilitar al dólar e importar inflación. Por tanto, al final, también podría empujar al BCE a rebajar los tipos. Mientras el BCE no está hablando todavía de recortar más, nuestra visión es que habrá dos bajadas de tipos más, lo que difiere del consenso actual.
¿Cómo podría afectar esto al crédito europeo?
Si la Fed baja más los tipos, que es lo que espera el mercado, y si, como pensamos, el BCE puede verse tentado a recortar, estas tasas más baja sería bastante beneficiosa para el crédito. Si eres un inversor en dólares, puede que obtengas un 4%. Si piensas que a un año tendrías el 3%, podrías verte tentado a asumir más riesgo a través del crédito. Es por eso que debería ser positivo para el crédito, tanto en EE.UU. como obviamente en Europa, y por eso estamos bastante positivos en crédito por el momento.
¿Cómo está posicionada ahora su estrategia?
Nuestro proceso de inversión combina análisis top down y bottom up. Tenemos especial predilección por el sector financiero y estamos muy optimistas con el sector bancario. Los bancos lo han hecho muy bien hasta ahora, con sólidos beneficios, y hemos visto muchas mejoras de rating en Italia y España. Además, si tienes temores en torno al crecimiento o a los aranceles, el primero en sufrir sería el sector industrial, los bancos irían en la segunda ronda, si es que sucede.
Dentro del universo clásico de crédito, creo que el 40% de los bonos son del sector financiero. Los bancos europeos tienen muy buenos ingresos y todavía ofrecen diferenciales un poco amplios, especialmente en deuda subordinada, y pensamos que la mejor manera de obtener exposición a la banca es invirtiendo en la estructura de capital más baja. Nos gusta la deuda Tier 2 y los AT1s, aunque en los últimos tiempos hemos visto algunos AT1s, especialmente en el sur de Europa, un poco caros. Así que hemos incrementado posiciones en RT1s, que son el equivalente a los AT1s en aseguradoras. Tenemos un gran equipo de análisis de crédito, y nos beneficiamos de contar con analistas especializados en seguros, que nos permite ser más perspicaces.
Otro sector con sobreponderación es el real estate. Está muy correlacionado con el nivel de las tires, por lo que se podría beneficiar de más bajadas del BCE. Por otra parte, este sector todavía ofrece diferenciales muy grandes, por lo que estamos realmente compensados por el riesgo que estamos tomando. Además, el plan de infraestructuras de Alemania podría ser positivo para el real estate, lo que explica nuestra posición positiva en compañías alemanas del sector.
Por otra parte, como esperamos algunos recortes más del BCE, estamos sobreponderados en la duración en el segmento de dos años, que está rindiendo actualmente al 2%. Si el BCE no hace nada, debería mantenerse al 2%, y si recorta, deberíamos beneficiarnos del recorte, pues parece una opción gratuita (si bien sabemos que no hay ninguna opción gratuita).
¿En qué sectores son más cautos?
Si vemos más aranceles, podría ser un poco complicado para el sector industrial, como las químicas o los consumidores. Afectaría a estos sectores cíclicos.
Por otro lado, el sector de automoción es muy particular: está experimentando una intensa competencia con China, alta presión de los aranceles, mientras invierten masivamente en vehículos eléctricos … Los fabricantes de automóviles se están enfrentando a dificultades, y esperamos que algunos emisores sean degradados a high yield. Es un sector complejo, donde tendemos a ser cautos. Y, si invirtiéramos en el sector, elegiríamos bonos a corto plazo”.
Nadia Grant, directora de renta variable global de BNP Paribas Asset Management
Tras un período marcado por la incertidumbre y la volatilidad, la renta variable ha sorprendido al mercado con una recuperación más sólida de lo que muchos anticipaban. La caída registrada tras el llamado “Día de la Liberación” llevó a prever un escenario complejo, pero la realidad ha sido distinta: las bolsas han repuntado con fuerza, impulsadas por la resiliencia empresarial y el dinamismo del consumo, considera en un pódcast de BNP Paribas Asset Management su directora de renta variable global, Nadia Grant.
Un entorno macroeconómico favorable
Las previsiones para 2026 se presentan, en su opinión, positivas. Tanto empresas como consumidores muestran una posición financiera saludable: las primeras exhiben balances robustos y los segundos mantienen un elevado nivel de empleo. A pesar de ciertos riesgos a la baja en el mercado laboral, la reducción estructural de la oferta de trabajadores —por el avance de la jubilación de los “boomers” y el endurecimiento de las políticas migratorias— podría sostener la fortaleza del empleo durante más tiempo.
Además del consumo, otros componentes del PIB también apuntan al alza. La inversión está recibiendo un impulso extraordinario gracias al desarrollo de la inteligencia artificial (IA), cuyo impacto se extiende ya a toda la economía, subraya Grant.
A diferencia de ciclos anteriores, esta ola inversora es más intensiva y se centra en infraestructura tecnológica esencial. En Estados Unidos se observa, además, un repunte notable de la actividad constructora, un motor adicional para el crecimiento. En paralelo, las políticas fiscales siguen siendo expansivas, aunque los aranceles podrían restar parte del efecto positivo.
Beneficios empresariales en ascenso
Este entorno de mayor crecimiento se refleja, según Grant, en las expectativas de beneficios. El consenso prevé que las empresas estadounidenses aumenten sus ganancias más de un 10% en 2026, apoyadas también por la debilidad del dólar, que favorece a los exportadores. El sector tecnológico ha sido el principal beneficiado de las revisiones al alza en las estimaciones de beneficios por acción.
Sin embargo, se espera un cambio importante: una mayor diversificación en la contribución por sectores. En 2025, el conjunto de tecnología, medios y telecomunicaciones representó el 65% de los beneficios del S&P 500. Para 2026, se prevé un descenso hasta el 44%, dejando espacio para que otros sectores ganen protagonismo. Grant señala que “esta ampliación de la base de crecimiento se interpreta como una señal de mayor salud y equilibrio en el mercado”.
Convicciones de inversión: defensa, relocalización y energía
Grant cree que entre las grandes temáticas que concentran mayor convicción destacan varias: “Seguimos pensando que nos encontramos en un superciclo del sector de defensa, lo que nos lleva a invertir en compañías del sector en todo el mundo, especialmente en Europa. La relocalización es otra de las temáticas que nos sigue resultando interesante. He mencionado antes el repunte de la actividad de construcción en Estados Unidos, pero dicho repunte no se limita al mercado estadounidense; también está el plan alemán de infraestructuras. Nos gustan las empresas europeas que podrían verse favorecidas por dicho plan, como las expuestas al sector de la construcción, entre las que se incluyen las cementeras de la región”.
Asimismo, el sector financiero europeo continúa siendo atractivo, igual que determinadas áreas tecnológicas en China, especialmente las relacionadas con IA. También se mantiene un fuerte interés por la electrificación y la creciente demanda energética, que obliga a modernizar redes de transmisión e integrar una mayor capacidad renovable.
“Una de nuestras convicciones que quizás es más contraria a la opinión de consenso es el sector salud, al que pensamos que merece la pena prestar mayor atención. El sector cotiza a unas valoraciones muy bajas, a niveles que no veíamos desde la crisis financiera mundial, lo que se debe principalmente al contexto de incertidumbre política”, indica la experta.
Muchas compañías exhiben fundamentales sólidos y un perfil de crecimiento atractivo, especialmente las vinculadas al envejecimiento de la población y áreas terapéuticas como la oncología.
¿Riesgo de burbuja? Una comparación con el 2000
Aunque el temor a una recesión ha disminuido, crece la inquietud frente a una posible burbuja, especialmente en torno a la inteligencia artificial. Sin embargo, las comparaciones con el año 2000 parecen prematuras, opina Grant. A diferencia de las empresas de la burbuja puntocom, los grandes actores actuales —las llamadas “Siete Magníficas”— presentan márgenes de flujo de caja muy superiores a la media del S&P 500 (16% frente a 11%). Además, gran parte de sus gigantescos gastos de capital se financian con recursos propios, no con deuda. La nueva política fiscal estadounidense podría incluso reforzar esos flujos de caja.
“Aunque es posible que exista un cierto exceso de optimismo que conviene vigilar, no creo que estemos todavía en los niveles propios de una burbuja”, explica.
Valoraciones: más calidad estructural que exceso
Por otra parte, el análisis de las valoraciones exige distinguir entre distintos enfoques. La prima de riesgo de la renta variable se sitúa en niveles reducidos frente a los años recientes. Grant indica que “si analizamos las medias a largo plazo, y nos fijamos en los niveles que se registraban en las décadas de 1960 o 1970, vemos que seguimos muy por debajo de los niveles históricos. Seguimos estando por debajo del nivel de la década de 1980. Ello refleja una mayor visibilidad de los beneficios y una composición del índice dominada por empresas de mayor calidad. Las compañías son mucho menos cíclicas, y cuentan con factores impulsores de crecimiento estructurales”.
La rentabilidad sobre el patrimonio también muestra que el mercado no se encuentra excesivamente sobrevalorado respecto a su media histórica. En Asia, pese a las fuertes subidas del último año, las valoraciones siguen muy por debajo de los máximos de años anteriores, lo que indica un amplio margen de revalorización a medio plazo.
De este modo, a nivel global en 2026 la inteligencia artificial continuará siendo un motor clave, acompañada de tendencias como defensa, relocalización industrial, electrificación y salud. Aunque existen riesgos —especialmente relacionados con valoraciones y expectativas—, desde la gestora destacan que la clave, como siempre, será mantener una visión selectiva y centrada en sectores con fundamentos sólidos y capacidad real de generar beneficios en un entorno global cambiante.
La transparencia en torno a la raza y etnia de los consejeros se ha desplomado en la última temporada de reporting en Estados Unidos. Según un informe de The Conference Board, la proporción de empresas que publican esta información cayó un40% en el Russell 3000 y un 32% en el S&P 500 entre 2024 y 2025. La principal causa es la sentencia que anuló la norma de Nasdaq sobre divulgación de diversidad, junto con una retirada más amplia de las políticas DEI ante presiones legales y políticas.
En género, aunque la representación femenina total sigue en máximos, el impulso se frena: los nombramientos de consejeras bajan del 42% al 33% en el Russell 3000 y del 43% al 36% en el S&P 500 desde 2022.
El informe también muestra un cambio en la estructura de edad. La presencia de consejeros con entre 66 y 70 años aumenta en ambos índices, señal de que las compañías priorizan continuidad y experiencia en un entorno volátil. En paralelo, las políticas de jubilación obligatoria pierden fuerza.
En cuanto a capacidades, los consejos están reforzando perfiles tecnológicos y de riesgo: la experiencia en tecnología, ciberseguridad y capital humano registra subidas de doble dígito desde 2021, mientras que áreas tradicionales como estrategia y derecho retroceden ligeramente.
La rotación también se enfría. En el Russell 3000, la proporción de nuevos consejeros cae del 13,3% al 8,6% entre 2022 y 2025, y el S&P 500 muestra una dinámica estable, con apenas variación. No obstante, las políticas de overboarding continúan en expansión, alcanzando el 85% en el S&P 500.
El estudio fue elaborado junto con ESGAUGE, Russell Reynolds Associates, KPMG y el Center for Corporate Governance de la Universidad de Delaware.
La economía mexicana es la segunda más grande de Latinoamérica y su relevancia se ha consolidado en las últimas dos décadas con el tratado comercial que la une con los dos gigantes globales: Estados Unidos, la mayor potencia del mundo, y Canadá, una de las siete mayores economías. Pero tiene un problema que no ha podido resolver durante décadas: el bajo crecimiento.
En lo que va del siglo, el promedio del PIB de México se ubica en 1,73%, un incremento totalmente insuficiente para una economía que debería crecer cuando menos entre 5% y 7% a nivel anual para generar los empleos suficientes que abatan el rezago acumulado durante décadas, así como la demanda de los empleos que solicitan las nuevas generaciones.
Mientras tanto, México también se consolida en los mercados financieros. Durante los años recientes, un espectacular crecimiento en su mercado de valores así como una fortaleza inusitada de su moneda dan cuenta de lo anterior; el mercado financiero mexicano es quizás el más beneficiado de los años recientes ante los temores que han generado los reacomodos geopolíticos, así como la nueva política comercial de Estados Unidos.
Pero las noticias y las expectativas de los analistas que siguen el día a día de la economía mexicana no son las más optimistas. Todo indica que México está atrapado en la llamada “trampa del crecimiento”, que no es exclusiva del país pero sí es una constante en la segunda potencia de la región.
Factores que impiden el despegue de la economía
La encuesta de octubre entre analistas del sector privado en México muestra que los especialistas proyectan un crecimiento del PIB al cierre de 2025 del 0,50%, manteniéndose sin cambios respecto a la encuesta del mes anterior.
De esta manera, se interrumpe una racha de cuatro meses de aumentos en los que la expectativa de crecimiento pasó de 0,18% a 0,50%. A pesar de esto, la expectativa de 0,50% aún se encuentra por debajo de lo que se registró en la encuesta de enero (1,00%). Por su parte, la expectativa de crecimiento para 2026 fue ajustada al alza al pasar de 1,35% a 1,40%.
De acuerdo con el porcentaje de respuestas de los especialistas, los seis principales factores que frenan el crecimiento económico de México son:
a. Gobernanza (41%)
Se mantiene como el primer factor que más obstaculiza el crecimiento económico de México. Al interior de la gobernanza, el factor de problemas de inseguridad pública se ubica como el principal riesgo para el crecimiento, con un 17% de las respuestas, y se posiciona como el principal factor dentro de gobernanza desde noviembre de 2024. Le siguen otros problemas como la falta de derecho (9%), incertidumbre política interna (6%), corrupción (6%) e impunidad (3%).
b. Condiciones externas (28%)
Al interior del rubro de condiciones externas, el principal riesgo identificado es la política sobre comercio exterior, con 17% de las respuestas, posicionándose, junto con inseguridad pública, como el principal riesgo para el crecimiento económico de México de entre los 32 factores. Esto se debe a la elevada incertidumbre sobre las políticas proteccionistas de Trump en Estados Unidos. Al interior de las condiciones externas, también destacan la inestabilidad política internacional (4%), la debilidad del mercado externo y la economía mundial (2%).
c. Condiciones económicas internas (22%)
Los factores con mayor porcentaje fueron la debilidad del mercado interno, incertidumbre sobre la situación económica interna (7%), ausencia de cambio estructural en México (6%) y debilidad en el mercado interno (6%).
d. Finanzas públicas (6%)
Este factor bajó de 8% a 6%. Sin embargo, destaca que en los últimos dos meses se ha ubicado por encima del promedio del año de 3,7%. Esto se debe a la presentación del Paquete Económico 2026, que genera dudas entre los especialistas del sector privado, pues la Secretaría de Hacienda estima un déficit de 4,1% para 2026 y un crecimiento en un rango de 1,8% a 2,8%, lo que se considera optimista.
e. Política monetaria (2%)
La política monetaria que se está aplicando con 1% y el elevado costo de financiamiento interno con 1% son los factores que obstaculizan el crecimiento económico de México, de acuerdo a la encuesta.
f. Inflación (2%)
Este factor subió un punto porcentual respecto a la encuesta de septiembre. El aumento de costos salariales fue el único factor que los especialistas perciben como obstáculo para el crecimiento.
Así, el gran reto de la segunda mayor economía de la región está claro: impulsar el crecimiento sí o sí, salir de esa “trampa del crecimiento”, que de acuerdo con los expertos le pone en riesgo de repetir con el paso del tiempo episodios que se supone ya han sido superados.
Sin embargo, no será fácil. La transición política, los reacomodos en la región, así como la agresiva política comercial del principal socio del país, Estados Unidos, no auguran para los especialistas un escenario terso para un asunto que no puede esperar más. México debe crecer a tasas mayores a la brevedad, y no se observa cómo sucederá en el corto plazo.
Foto cedidaPablo Duarte, Senior Research Analyst | Javier Ruiz, Country Head Spain
El cierre del año invita a hacer balance y evaluar tanto los acontecimientos de los últimos doce meses como las tendencias que marcarán 2026. Con este objetivo, Flossbach von Storch organiza su próxima conferencia, en la que destacados representantes de la firma ofrecerán un análisis exhaustivo del entorno económico y financiero.
La jornada contará con la participación del Dr. Pablo Duarte, Senior Research Analyst del Flossbach von Storch Research Institute, quien presentará una visión panorámica de cómo ha evolucionado el mundo durante el último año y detallará el contexto en el que se desarrollará la actividad económica en el futuro inmediato.
A continuación, Javier Ruiz Villabrille, Country Head de Flossbach von Storch en España, abordará el impacto de estos acontecimientos en los resultados de las distintas estrategias de la firma, además de ofrecer un adelanto de la posición estratégica para 2026, destacando los ajustes realizados y las oportunidades que se vislumbran para el próximo ejercicio.
La conferencia se celebrará el próximo miércoles, 3 de diciembre, a las 9:00 CET, en formato de videoconferencia, tendrá una duración aproximada de una hora, seguida de un turno de preguntas, y constituye una oportunidad única para conocer de primera mano la visión y planificación de Flossbach von Storch de cara al nuevo año.
Es posible inscribirte enviando un E-Mail a elena.taroncher@fvsag.com
Tras el registro, recibirás un correo electrónico de confirmación que incluye una nota que podrás añadir directamente a tu calendario en formato ics.
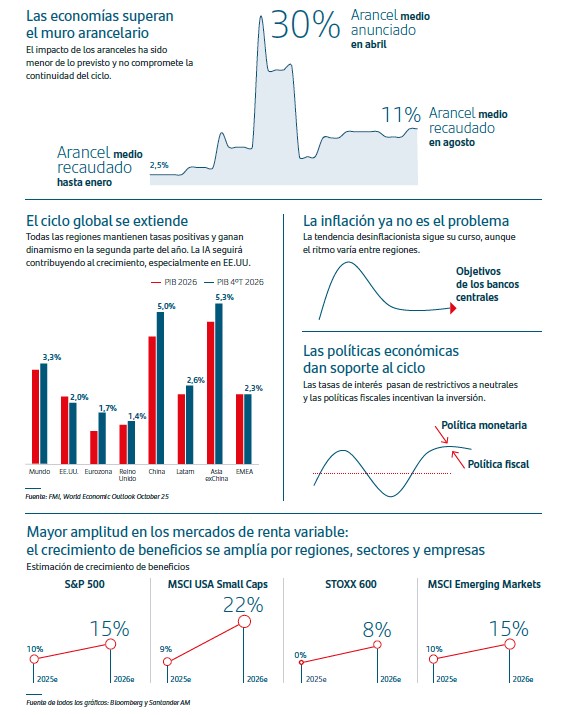
La visión de Santander Asset Management (SAM) para 2026 es, ante todo, optimista. Durante la presentación de su informe de mercado para el próximo año, los portavoces de la gestora dejaron claro que estamos ante un aterrizaje suave de la economía y ante una moderación de la inflación, lo que dibuja un contexto favorable para los activos de riesgo.
Argumentan que la actual dinámica ha encontrado soporte en un nivel arancelario menor de lo esperado -tras las decisiones en política comercial de la Administración Trump-; en un balance sólido y sin desequilibrios por parte de empresas y familias; en unas políticas monetarias que tienden a tipos neutrales; y el anuncio de importante políticas fiscales por parte de los gobiernos.
Desde el punto de vista macro, consideran relevante que las economías han superado el “muro arancelario”, y dado que estas tasas han tenido un impacto menor de lo esperado, el ciclo se ha extendido. “Se espera que para la segunda mitad de 2026 se recupere el dinamismo económico y que el ciclo global se extienda, y el ejercicio termine con tasas de crecimiento superiores a las que veremos a principios de año”, apunta Delfina Pérez, directora de Estrategia de Mercados de SAM.
En este sentido, la gestora destaca la resiliencia de la economía global. Según argumenta en su informe, “afrontar de forma sucesiva un shock sanitario sin precedentes, un shock inflacionista -que en muchas economías alcanzó niveles no vistos desde los años setenta- y un shock arancelario que llegó a poner en duda el futuro del comercio internacional no ha sido tarea fácil y, sin embargo, el ciclo global sigue mostrando una notable capacidad de extensión”.
En opinión de Samantha Ricciardi, CEO de Santander Asset Management, “la resiliencia de la economía global confirma que el ciclo no solo resiste, sino que evoluciona”. En la carta de presentación del informe insiste en que, para 2026, “anticipamos un entorno caracterizado por un crecimiento sostenido, una inflación contenida y políticas económicas que acompañan al ciclo, configurando un marco favorable para la inversión y la diversificación. En este contexto, destacamos tres grandes ideas de inversión para el año: renta variable global, renta fija, oro y mercados privados”.
Al mismo tiempo, destacan cinco factores a vigilar: las elevadas inversiones realizadas en determinados sectores de la IA, las implicaciones de la geoeconomía, la trayectoria de los déficits fiscales, los flujos minoristas en los mercados y el rumbo del consumo en EE. UU..
Renta variable: pilar central de las carteras
La gestora considera que este escenario base beneficio para los activos riesgos, lo que explica que “el pilar central de las carteras para 2026 sea la renta variable global, donde la diversificación seguirá siendo esencial”, afirma José Mazoy, director de Inversiones Global de SAM.
Para Mazoy vamos hacia una “mayor amplitud en los mercados de renta variable, ya que el crecimiento de beneficios se amplía por regiones, sectores y empresas”. Es decir, mientras que este año los protagonistas han sido sectores, empresas y regiones concretas, para 2026 el abanico se amplía, según Mazoy, por dos motivos: “Por la expansión de los beneficios en EE.UU. y Europa es sólida, y por el dinamismo de las economías emergentes gracias a su política monetaria”. De hecho, la gestora espera, por ejemplo, que en EE.UU. haya una expansión de los beneficios empresariales del entorno del 15% en el caso del Standard & Poor’s 500 -que se extenderá a sectores más allá de la tecnología ligada a la IA- y del 22% en el caso de las small caps. Mientras que en la Eurozona se prevén crecimientos de beneficios cercanos al doble dígito.
Entonces, ¿qué oportunidades de inversión concretas ve Santander AM en la renta variable global? Jacobo Ortega, director de Inversiones de Europa de la gestora, señala directamente a la Eurozona: “Estamos muy constructivos en los índices europeos, en particular en Alemania y España. Las valoraciones siguen siendo atractivas y las previsiones de crecimiento de los beneficios están justificadas con los fundamentales. En 2026, apostamos por la renta variable europea, a diferencia de otros años en que estábamos más neutrales. Creemos que será otro año bueno para esta clase de activo”.
Basándose en esa “amplitud” de los mercados de renta variable que señala Mazoy, la gestora también ve oportunidades en los mercados emergentes. “Dentro de Europa, vemos que Polonia cuenta con un entorno macro favorable y que, con un enfoque más selectivo, hay grandes oportunidades de valoración y en el segmento de las small caps. Respecto a la región latinoamericana, ha experimentado un rally de mercado tremendo y mantiene unas valoraciones atractivas, como es el caso de México, Chile y Argentina”, apunta el director de Inversiones Global de la gestora.
Ahora bien, reconoce que la historia de inversión de renta variable global se sustenta en EE.UU., Europa y Latam, pero también pasa por Asia, con Japón, India y China como principales focos. “Pese a persistente desequilibrio en real estate, China ofrece un crecimiento basado en políticas públicas que apoyan sectores claves para el país. Es cierto que las valoraciones son algo más exigentes, pero todavía hay oportunidades”, comenta.
Renta fija y oro
En cuanto a la renta fija, la gestora ve oportunidades en los bonos soberanos de Reino Unido y Brasil, donde el carry elevado se suma a la previsión de recortes de tipos. En Brasil, la situación macro “debería permitir al Banco Central iniciar un ciclo de relajación monetaria a comienzos de 2026, con posibles sorpresas de sesgo acomodaticio”, afirma Mário Felisberto, director de Inversiones de SAM Brasil.
En la Eurozona, Ortega defiende el potencial en crédito debido a la solidez del sector empresarial y un carry claramente atractivo en términos históricos sitúan al crédito como una fuente estable de rentabilidad para 2026. “El crédito europeo investment grade ha tenido un buen comportamiento por la comprensión de los tipos, pero su bajo apalancamiento unido al contexto descrito de fortaleza de beneficios empresariales y de demanda por activos por encima de la inflación, nos hace pensar que lo hará bien en 2026 y que va a ser un buen complemento a todas las carteras multiactivo y para los inversores que quieran mantener sus ahorros”, apunta Ortega.
En este sentido, la gestora argumenta que las TIRES siguen siendo atractivas, claramente por encima de las medias de los últimos diez y veinte años, y ofrecen un diferencial adicional frente a la deuda soberana. “La sólida demanda, especialmente del inversor minorista, y la fortaleza de los balances empresariales dejan margen para una compresión adicional de diferenciales”, apuntan.
Por su parte, considera que el oro sigue siendo una cobertura eficaz como elemento clave para la diversificación de las carteras, debido tanto a la persistencia de los riesgos geopolíticos y de la inflación como a los buenos fundamentales de fondo. Según Mazoy, la gran continuidad de las compras de bancos centrales y el interés de los inversores tras años de flujos negativos mantendrá el pulso de su rally.
“En un contexto en el que persisten los riesgos geopolíticos, la inflación no ha desaparecido y los inversores perciben que los bancos centrales seguirán priorizando crecimiento sobre control de precios, el metal precioso ofrece una cobertura efectiva como elemento clave para la diversificación de carteras”, reitera el informe de perspectivas.
Mercados privados
Desde la gestora subrayan el valor de los mercados privados, lo que convierte a este activo en su cuarto pilar para las carteras en 2026. Según explica Borja Díaz-Llanos, CIO Global de Santander Alternative Investments, la rentabilidad y la diversificación de esta clase de activo continúan manteniendo una evolución positiva. “Son la oportunidad de tener una representación de la economía real en tu cartera, por lo tanto, seguirán teniendo un papel cada vez más relevante en la construcción de carteras diversificadas. Estos activos han dejado de ser un mero complemento para convertirse en un componente integral”, afirma.
Para Díaz-Llanos, “en un entorno de tipos base más bajos y compresión en la renta fija tradicional, los inversores ven cada vez más la deuda privada europea (European Private Debt) como un componente esencial de la asignación de income de la cartera, no solo como un nicho de alto rendimiento”.
Es decir, para la gestora la deuda privada europea (European Private Debt) destaca por su valor intrínseco, sustentado tanto en factores estructurales, dado el menor desarrollo del mercado de capitales y de financiación alternativa frente al peso del sistema bancario, como en su atractivo relativo respecto a otras regiones, especialmente Estados Unidos. “Creemos que Europa ofrece actualmente un terreno más fértil para generar alfa en deuda privada que Estados Unidos, por razones tanto estructurales como cíclicas”, concluye el informe.
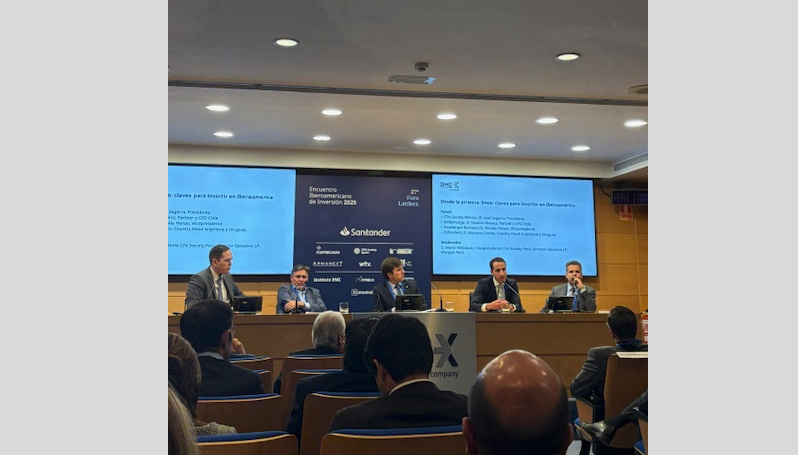
De izquierda a derecha, José Segarra, presidente de CFA Society México; Nicolás Álvarez, Partner y CFO de DeltaHedge en Chile; Nicolás Henao, vicepresidente de Neuberger Berman; Mariano Fiorito, Country Head Argentina y Uruguay de Schroders; y Mario Velásquez, vicepresidente de CFA Society Perú, y director ejecutivo de JP Morgan en el país.
En el ecosistema inversor y de los mercados financieros, los lazos entre España y Latinoamérica son cada vez más profundos. Prueba de ello es la celebración del 27º Foro Latibex, en Madrid, que dio buena muestra de una relación que fluye en ambos sentidos. “España es hoy el principal destino de la inversión de la región latinoamericana en Europa y el segundo destino extrarregional del capital iberoamericano, solo por detrás de Estados Unidos. Actualmente, 20 países iberoamericanos mantienen inversiones activas en territorio español, conformando una comunidad empresarial compuesta por más de 600 compañías que generan aproximadamente 44.000 empleos directos. Este ecosistema empresarial refuerza los vínculos económicos y culturales entre ambas regiones, consolidando a España como el principal puente de conexión entre Iberoamérica y Europa”, decía Juan Flames, CEO de BME en la inauguración.
Y viceversa: las oportunidades de inversión en los distintos países latinoamericanos están sobre la mesa, algo que se puede aprovechar a través de los mercados de capitales y las infraestructuras de mercados privados. “Es esencial la participación de intermediarios financieros, gestores de fondos, autoridades y, sobre todo, inversores finales españoles. Debemos romper prejuicios y ayudar a que estos inversores europeos puedan percibir el valor de estas compañías y, en correspondencia, estas consigan impulsar su crecimiento con nueva financiación en nuestros mercados”, decía el CEO de BME.
Y es que lo que está por venir el año próximo resulta prometedor, aunque los retos no pueden obviarse, por ejemplo en el plano político. México, Chile, Colombia, Argentina o Perú son algunos ejemplos hacia los que mirar, con oportunidades en sectores como las infraestructuras, el real estate, las finanzas, la minería, la energía o en sus mercados de deuda.
México: infraestructuras, real estate y finanzas
De cara a 2026, México se encuentra ante un panorama donde no se esperan grandes tensiones políticas internas, y con el Mundial de fútbol como potencial revulsivo inversor. “México es una economía globalizada cuyos flujos comerciales están altamente diversificados: exporta más del 80% hacia Estados Unidos, pero solo importa el 40% desde ese país; el resto proviene principalmente de China, Corea, Japón, Alemania, Taiwán, Vietnam, Canadá y Brasil”, explicó José Segarra, presidente de CFA Society México. Uno de los focos actuales es el fuerte crecimiento de los autos eléctricos chinos, que ya representan 60% del mercado local y han reactivado la discusión sobre aumentos arancelarios debido a que las inversiones prometidas en fábricas en México no se han materializado. El textil es otro sector bajo análisis arancelario, pero incluso con medidas de este tipo, el impacto macro sería limitado: la inflación se mueve en torno al 4%–4,5% (con objetivo del 3% más/menos 1%), el crecimiento tendencial ronda el 1,5% y un déficit del 6% no genera presiones de deuda significativas.
“Las bases del país son demasiado fuertes como para que incluso una mala gestión las pueda tumbar”, aseguró el experto. El Mundial, que se espera genere más de 3.000 millones de dólares de derrama económica, podría ayudar también. “El recorte del gasto en infraestructura abre espacio a asociaciones público-privadas (“La falta de infraestructura pública derivará en proyectos privados y sectores como salud y educación se posicionan como espacios naturales para proveedores privados”, dijo), y existe un potencial enorme en logística: todo el real estate de este tipo en México equivale apenas al 5% del existente en Dallas, lo que muestra la oportunidad en expansión inmobiliaria y consumo interno”.
Al hablar de oportunidades concretas, Segarra se centró también en los servicios financieros: “México avanza en un proceso de formalización empresarial que abre un campo inmenso para empresas que ofrecen servicios B2B orientados a mejorar la gestión corporativa”, añadió. En banca, jugadores como BBVA mantienen una rentabilidad sobresaliente, impulsados por una baja cultura financiera que mantiene amplios márgenes de crecimiento.“En el ámbito corporativo, la economía real ofrece más posibilidades que la renta variable, aún limitada en número de emisores”, resumió el experto.
Chile: banca, minería y sector inmobiliario, con una macro ordenada
En Chile, el reciente resultado electoral estuvo dentro de lo previsto y trajo de la mano un alza moderada de la bolsa y una apreciación del peso. “El país se encamina a un gobierno de derechas tras un ciclo de casi 24 años de alternancia política que ha reforzado la cultura de contrapesos institucionales. El Ejecutivo deberá convivir con un Senado dividido y una Cámara de Diputados similar, lo que obligará a un diálogo constante para aprobar una legislación razonable”, explicó Nicolás Álvarez, Partner y CFO de DeltaHedge en Chile. En su análisis, explicó que el nuevo Gobierno se encontrará una macro ordenada: el país mantiene un déficit estructural del 1%–2%, una deuda equivalente al 42% del PIB y un estricto marco de disciplina fiscal respaldado por la legislación, además de una buena gobernanza. El potencial de crecimiento se sitúa entre el 3% y el 3,5%, con iniciativas público-privadas que podrían elevar el techo al 4%.
Entre las opciones de inversión, habló de oportunidades a corto plazo en un sector bancario rezagado y con potencial para crecer, así como del despertar del sector inmobiliario y de la construcción, mientras el ciclo minero se fortalece con los precios de commodities como el cobre y el litio. Sin olvidar las finanzas: “La implementación de un marco moderno de open finance abre la puerta a nuevos servicios tecnológicos, con usuarios dueños de sus datos y empresas capaces de negociar condiciones financieras en su nombre”, indicó. A largo plazo, la disipación de la polarización política y la reforma de pensiones —que administra unos 200.000 millones de dólares, equivalentes al 65% del PIB, y que podría ascender a 700.000 millones, que podrán invertir en la economía chilena— son factores a favor, junto con la restitución de las reservas de los fondos soberanos y el banco central. “En Chile se está armando una base sólida, el país está recuperando holgura”, añadió.
Colombia: energía o educación en capital privado y deuda en mercados cotizados, “oportunidad total”
También Colombia presenta un horizonte favorable de cara a 2026, donde “la oportunidad es total”. Las mejoras en la política energética, el control del gasto y la recompra de deuda externa con descuento han permitido cerrar la brecha de riesgo frente a países de calificación similar y reducir el spread frente a Brasil. La incógnita más relevante continúa siendo Venezuela: las tres olas migratorias han integrado talento y dinamismo, pero la evolución política del país vecino seguirá condicionando. “Si la inflación se modera y los aumentos del salario mínimo —cercanos al 20%— convergen con un ciclo de baja de tasas, sectores como infraestructuras, construcción y energía podrían reactivarse. Aunque la transición energética gana espacio, Colombia no puede abandonar su producción petrolera”, indicó Nicolás Henao, vicepresidente de Neuberger Berman. A esto se suman oportunidades en capital privado en ámbitos como educación, digitalización y servicios financieros, donde la penetración y la resiliencia bancaria han sorprendido. El potencial está a la vista, incluso sin grandes cambios de agenda, defendió.
Colombia, además, continúa mostrando dinamismo en turismo y servicios gracias a su ubicación estratégica entre océanos. Aunque el acceso a sus mercados de capitales no está muy desarrollado y la integración con las bolsas de Perú y Chile avanza con lentitud, la deuda soberana ya muestra compresión de spreads y varios casos corporativos apuntan a buenas rentabilidades futuras. Un sector para aprovechar oportunidades vía mercado de capitales es el financiero, que vive un proceso de transformación ligado a la reforma de las pensiones y al desarrollo de los fondos mutuos, que ampliarán el acceso a los mercados de capitales.
En Perú, Mario Velásquez, vicepresidente de CFA Society Perú, y director ejecutivo de JP Morgan en el país, habló de las oportunidades en dólares, pues es un mercado “bimoneda”. Su estabilidad institucional y monetaria se refleja en la apreciación acumulada del sol —un 8% en lo que va del milenio—.
Argentina: energía, minería, finanzas y deuda corporativa con peso político de fondo
A diferencia de los países desarrollados donde la macroeconomía pesa más que la política, en Argentina el 80% del ciclo responde a factores políticos y puede considerarse que el ciclo actual ya empezó con Macri en 2015. “Aquella etapa terminó de manera desordenada por el gradualismo fiscal y un shock monetario, fue seguida por un ciclo interrumpido durante la pandemia y culminó con una inflación mensual de dos dígitos bajo el gobierno de Alberto Fernández. En medio de ese deterioro y de una profunda transferencia de riqueza, emergió Milei con un programa pragmático que sorprendió al mercado por su agresiva consolidación fiscal, su rápida vuelta al equilibrio y un reordenamiento macro que muchos dudaban que la sociedad estuviera dispuesta a tolerar”, indicó Mariano Fiorito, Country Head Argentina y Uruguay de Schroders. Los recientes acontecimientos confirmaron un apoyo más amplio del esperado y pavimentaron el nuevo ciclo, con el apoyo de EE.UU. Junto con los avances estructurales, entre ellos el impulso de Vaca Muerta y la mayor visibilidad sobre la capacidad de pago gracias al swap de dólares, el país ingresa en una etapa que podría traducirse en una caída sostenida de la inflación y un regresopleno a los mercados internacionales, describía el experto.
Con todo, los desafíos persisten. “El país deberá demostrar que puede sostener la estabilidad fiscal, controlar la inflación y acumular reservas sin caer en sobrerreacciones que perjudiquen el proceso. La confianza del mercado global será clave para financiar sectores de capital intensivo como la minería o Vaca Muerta”. Las reformas estructurales, especialmente la laboral, serán determinantes para reducir una informalidad superior al 50% y para dinamizar la creación de empleo. “En paralelo, hay oportunidades en energía, minería, tecnología y capital humano, donde Argentina podría posicionarse como hub regional”, dijo.
Profundizando en las oportunidades, indicó que la inversión extranjera directa negativa empieza a revertirse, especialmente en energía y minería. “Vaca Muerta podría generar hacia 2030 un aporte comparable al del agro; la minería, que comparte potencial con Chile, ofrece una oportunidad excepcional”, añadió. En el plano financiero, el país está a las puertas de una revolución: “Mercado Libre transformó los pagos, la relación crédito/PIB es apenas del 17%, prácticamente no existe mercado hipotecario y actores como Revolut y el propio Mercado Libre avanzan hacia la obtención de licencias bancarias. El agro seguirá siendo un pilar, pero el futuro se construirá sobre energía, minería y servicios financieros, ahí está todo por hacer”, indicó. Por otra parte, la deuda corporativa se presenta como un activo especialmente atractivo, con retornos del 8% al 10% en dólares, compañías disciplinadas: “La relación riesgo-retorno es equilibrada y merece la pena mirar”, apostilló.