Diaphanum apuesta por tesorería y alternativos en un escenario de inflación controlada, crecimiento robusto y próximo fin de los recortes de tipos

  |   Por  |  0 Comentarios

Diaphanum tesoreria y alternativos
Canva

Diaphanum SV, entidad de asesoramiento financiero independiente, apunta a un próximo fin de los recortes de tipos en la mayoría de las geografías y una amortiguación de la guerra arancelaria, en un escenario de inflación controlada, sobre todo en la Unión Europea, y unas tasas de crecimiento robustas a nivel global. La entidad cree que en los próximos meses la guerra arancelaria se podría suavizar, aún con tarifas por encima de la media, al igual que los conflictos latentes en Ucrania y Oriente Medio, con un mayor riesgo si se reaviva en Taiwán, aunque la probabilidad es baja. 

En este escenario, la entidad arrancará 2026 con previsiones positivas en tesorería y alternativos, una visión más negativa en renta variable y neutral en renta fija (corporativa y pública). 

Diaphanum cree que el impacto de los aranceles está siendo limitado, en un momento donde la inflación en la UE está cerca del objetivo del BCE y es más difícil de controlar en EE.UU., en torno al 3%. La entidad cree que habrá una resistencia del ciclo económico, a pesar de un mayor nivel de incertidumbre, con crecimientos a nivel global cercanos al 3% en 2026. EE.UU. y emergentes continuarán liderando la contribución al crecimiento del PIB, mientras que Europa podría ganar tracción, gracias al plan fiscal de Alemania.

La entidad explica que la mayoría de los bancos centrales están en modo pausa, aunque la Fed seguirá recortando a medida que el mercado laboral de muestras de ralentización. Apunta a un fin del Quantitative Tightening y la posible injerencia de Trump en el FOMC. Miguel Ángel García, director de inversiones de Diaphanum, explica que “la Fed tiene margen para seguir recortando por su doble mandato de inflación y empleo mientras que, en el caso del BCE, mantendrá los tipos en el 2% por la menor inflación y bajo crecimiento”. 

Apuestas de inversión para 2026

La entidad arrancará 2026 con previsiones positivas en tesorería por su baja volatilidad y agilidad para reaccionar a movimientos del mercado, en un escenario que descuenta que el BCE retrasará la bajada de los tipos de intervención. Apuesta por alargar al máximo posible el vencimiento de los activos de tesorería ya que irán perdiendo atractivo.
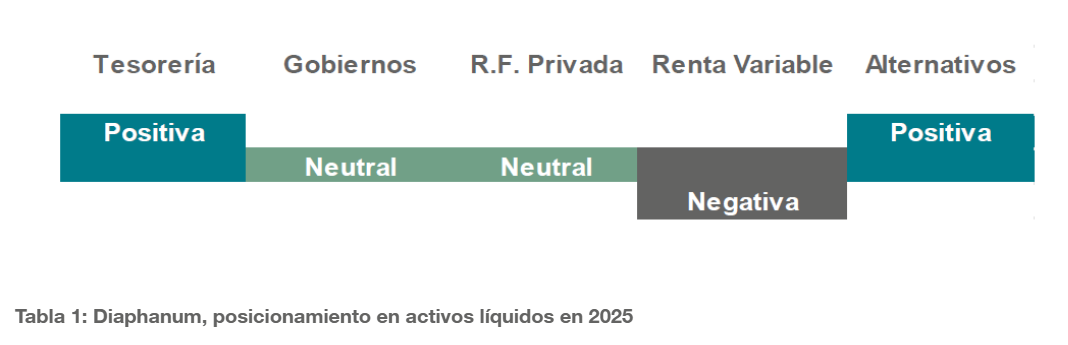
En el caso de los bonos gubernamentales, Diaphanum considera que sus perspectivas se han visto afectadas negativamente por el abandono de la disciplina fiscal, por lo que apuesta por bonos periféricos europeos, con unos diferenciales atractivos, como mejor forma de aprovechar los niveles actuales. En el largo plazo, la entidad prevé que el bund alemán a diez años se sitúe en torno al 2,5%, el español al 3% y el americano al 3,5%. 

Con respecto a la deuda corporativa, los diferenciales están muy bajos desde un punto de vista histórico, tanto en los bonos Investment Grade como en los de baja calidad crediticia, descontando crecimiento económico razonable y buenos resultados. Para la entidad, el atractivo de los bonos corporativos se encuentra en las rentabilidades que ofrecen, que están por encima de la media histórica, sobre todo los de mayor calidad crediticia. Ve potencial de revalorización en los bonos corporativos europeos de mayor calidad crediticia.

En el caso de la renta variable, su desempeño en los próximos meses estará protagonizado por el repunte de los beneficios esperado para 2026, especialmente en las tecnológicas de EE.UU. y por los estímulos fiscales en Europa, la reducción de gastos financieros y la normalización del comercio internacional. A cierre de 2025, las compañías europeas y japonesas experimentarán un crecimiento más bajo, por el menor peso de la tecnología, los aranceles y la depreciación del dólar. 

En el segmento de inversiones alternativas, Diaphanum selecciona activos de baja volatilidad con una aspiración de rentabilidad baja que estén descorrelacionados con la marcha de los mercados de riesgo. Así, la entidad volverá a aumentar su peso por la pérdida de atractivo de la renta fija. Con respecto al oro, cree que puede seguir subiendo por la compra de los bancos centrales y economías emergentes, la desconfianza y depreciación del dólar y como cobertura de la inflación. También mantiene los bonos catástrofes en sus carteras e incorpora una estrategia “Market Neutral”.

Sobre el dólar, uno de los activos protagonistas en 2025, la entidad explica que los diferenciales de crecimiento y de tipos de interés, la incertidumbre geopolítica y el deterioro de la balanza exterior de la Unión Europea llevaron a una fuerte debilidad del euro frente a la divisa norteamericana. Con el cambio de estas circunstancias, la tendencia será de debilidad del dólar. 

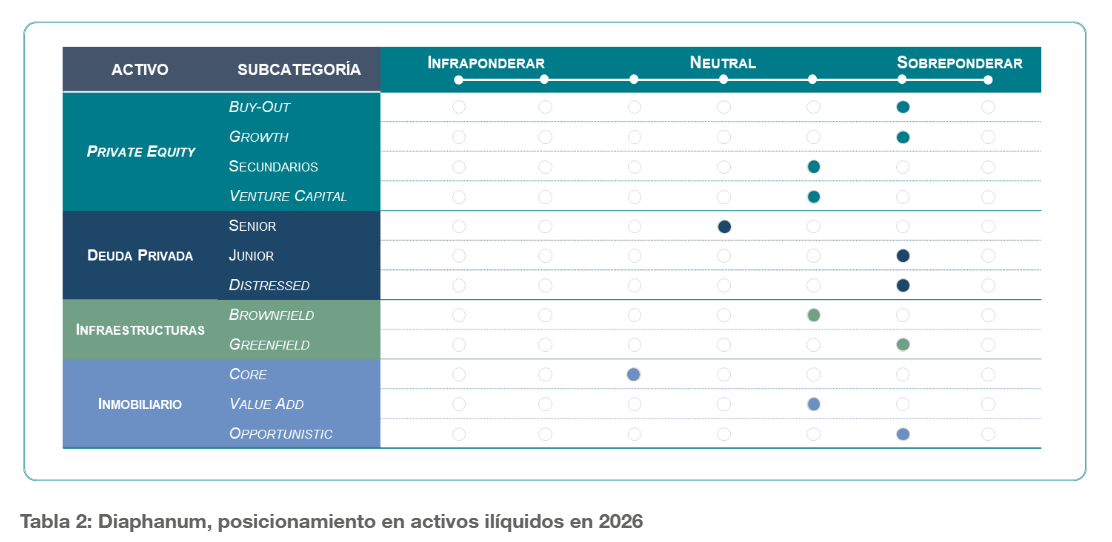
Mantenimiento de la actividad en ilíquidos

La visibilidad en la evolución de tipos de interés, salvo que se produzca algún accidente inflacionista, permite a Diaphanum ser positivo en su visión sobre la actividad corporativa, que no habría caído en este segmento a lo largo del ejercicio 2025, a la espera de conocer las cifras a cierre del último trimestre del año. 

José Cloquell, director de inversiones ilíquidas de Diaphanum, explica que “a medida que la actividad corporativa se recupere deberían reactivarse, por este orden, las distribuciones a inversores, las llamadas de capital y el levantamiento de fondos”. 

Para la entidad, el entorno de estabilidad en tipos de interés o, al menos, de baja probabilidad de bajadas de tipos de interés, junto a la estabilidad en valoraciones refuerza la visión positiva sobre el private equity más operativo, con más capacidad de influencia en las compañías, frente a estrategias de inversión más vinculadas a consolidación de mercado y/o maximización de apalancamiento y expansión de múltiplos por efecto mercado.

En el caso de la deuda privada, Diaphanum prevé estabilidad en tipos de interés cobrados a compañías en deuda senior, con algo más de actividad en transacciones primarias relacionadas con la reactivación corporativa, que compensa la alta competencia entre fondos de financiación alternativa de primer rango. 

Para Diaphanum, en este momento, el par rentabilidad/apalancamiento para situaciones muy concretas es más interesante que en deuda privada senior. 

En el ámbito de las infraestructuras, la entidad sigue apostando por estrategias de valor añadido, dada su visión sobre política monetaria, que no dependan de compresión de tipos de interés y tasas de descuento de salida para generar su retorno objetivo. Finalmente, y en esa misma línea, en inversión inmobiliaria, Diaphanum favorece la inversión en valor añadido e, incluso, en estrategias oportunistas que permitan invertir con descuentos relevantes frente al valor razonable de los activos.
10 años de Natixis IM en Latam: expertos comparten mejores prácticas de inversión y oportunidades de crecimiento futuro

  |   Por  |  0 Comentarios

forward thinking Natixis diez aniversario Latam
CanvaCiudad de México

El año 2025 marca un hito importante en la historia de Natixis Investment Managers en América Latina, ya que representa el décimo aniversario de la apertura de sus oficinas en México, Bogotá y Montevideo. Para celebrar su aniversario en México, más de 60 inversionistas institucionales, wealth managers y reguladores acompañaron a Natixis en un evento a mediados de octubre en Ciudad de México, donde se discutieron las tendencias, factores disruptivos y soluciones que están dando forma al futuro de las finanzas y de los portafolios de los clientes.

“Qué mejor manera de iniciar nuestra próxima década con clientes, amigos y expertos de nuestras gestoras Loomis Sayles & Company, Mirova y Natixis IM Solutions – incluyendo a un destacado especialista en tecnología – para compartir ideas que invitan a la reflexión sobre las mejores prácticas de inversión y cómo posicionar los portafolios para lograr el éxito a largo plazo”, comentó Mauricio Giordano, Country Head para México de Natixis IM. Entre los temas clave del evento destacaron la adopción de la inteligencia artificial (IA) y otros avances tecnológicos, así como la importancia que tiene la gestión activa ante la incertidumbre y el cambio, y para poder acceder hoy al crecimiento potencial de largo plazo.

Jesús Cochegrús – nuestro renombrado presentador invitado – dio una impactante charla sobre el futuro inmediato de la IA, cómo afectará todos los aspectos de la vida diaria y por qué los manejadores de inversión necesitan repensar cómo cambiará las vidas de sus clientes y reposicionarse para aprovechar las oportunidades de crecimiento que esto traerá consigo. “Algo que realmente resonó en esta sala llena de inversionistas profesionales fue el cómo la tecnología no podrá reemplazar a la capacidad humana de conexión e influencia – que es clave para la construcción de las relaciones con los clientes”, agregó Maider Lasarte, Senior Sales Manager de Natixis IM México. 

Mega tendencias que transforman el mundo

Siguiendo con el tema de la transformación, Jens Peers, CEO y Portfolio Manager de Mirova – US, compartió varios ejemplos de megatendencias en las que su firma se enfoca, entre ellas el creciente consumo energético global impulsado por la IA, la electrificación y la relocalización de la producción. Considera que el aumento de la demanda de energía, la necesidad de modernizar las redes eléctricas y el incremento de las energías renovables están generando oportunidades de crecimiento a lo largo de toda la cadena de valor.

Peers explicó que en Mirova creen que los mercados de renta variable subestiman sistemáticamente las oportunidades de crecimiento respaldadas por las megatendencias que moldean nuestra economía. Como resultado, su equipo busca aprovechar esas ineficiencias para generar un valor real en los portafolios de sus clientes.

El caso de la diversificación activa

Profundizando en las tendencias actuales del mercado, Carmen Olds, CFA, directora de Natixis IM Solutions, explicó que los flujos de renta fija revelan una preferencia por la gestión activa y advirtió que la creciente exposición pasiva en acciones estadounidenses trae consigo una alta concentración y menor diversificación.

“En el caso del S&P 500, el peso de las 10 principales acciones supera el 30%. Esta mayor concentración implica una menor diversificación”, señaló Olds. Ella considera que los inversionistas deberían reconsiderar su posicionamiento para evitar riesgos de concentración no intencionados y buscar una diversificación significativa. “La concentración pasiva es involuntaria, impulsada completamente por el impulso del mercado. La concentración activa debe ser intencional. Los gestores deben evaluar las fuerzas que probablemente impulsen cada acción individual y construir un portafolio impulsado por múltiples factores, evitando concentrarse en las acciones con el mayor impulso evidente”, agregó Olds.

Evitar el cortoplacismo para lograr un mejor desempeño a largo plazo

Ante el exceso de ruido proveniente de las noticias actuales, Hollie Briggs, miembro del equipo de Estrategias de Renta Variable Growth de Loomis Sayles & Company, abordó la importancia de evitar los sesgos conductuales y mantener la disciplina y la paciencia al invertir.

Titulares como “¿Está el mercado de valores estadounidense en territorio de burbuja?” suelen alimentar el cortoplacismo y la toma de decisiones irracionales. Otros sesgos, como el comportamiento en manada o seguir el consenso, también aportan poco valor con el tiempo. Sin embargo, estos sesgos pueden ofrecer anomalías de precios, lo que crea oportunidades para gestores activos y de largo plazo como el equipo de Estrategias de Renta Variable de Crecimiento (GES) de Loomis Sayles.

Con un enfoque de alta convicción y largo plazo, el equipo GES asigna estratégicamente capital a negocios de muy alta calidad con crecimiento sostenible, solo cuando se negocian a un descuento significativo respecto a su valor intrínseco estimado. Los principales impulsores de alfa en los que el equipo se enfoca incluyen un horizonte de inversión largo (reflejado en una baja rotación de portafolio), la construcción de portafolios basada exclusivamente en valuación (proporcionando un margen de seguridad), una muy alta convicción, la gestión activa del riesgo y una cultura disciplinada de equipo. El historial de largo plazo de las estrategias del equipo GES demuestra la efectividad de este enfoque distintivo para la inversión enfocada en el crecimiento.

Tokenización: entre la euforia de la tecnología y la realidad jurídica de los fondos de inversión

  |   Por  |  0 Comentarios

perfil del nuevo inversor en alternativos
Foto cedidaLeovigildo Domene, KPMG

La tokenización vive su momento de gloria. Conferencias, titulares y documentos de estrategia la presentan como la llave que abrirá el futuro de los mercados financieros, pero, en realidad, su éxito, al menos en Europa y en particular en España, no depende de la sofisticación del código ni de la velocidad de los “smart constracts”, sino del peso, aún dominante, del Derecho.

Y es que el entusiasmo con la tokenización suele olvidar un hecho elemental: transformar digitalmente un derecho no equivale a transformar su régimen jurídico. Ni la blockchain ni las tecnologías de registro distribuido (DLT) alteran la naturaleza de los derechos subyacentes. Podrán hacer más eficiente su representación, su custodia o su transmisión, pero no pueden reescribir el Código Civil, la Ley de Instituciones de Inversión Colectiva o las protecciones del inversor a ojos de la Comisión Nacional del Mercado de Valores (CNMV).

Tokenizar un activo significa representar en formato digital un derecho (por ejemplo, un crédito o un valor) susceptible de transmitirse electrónicamente. En teoría, la tokenización promete trazabilidad, eficiencia y menor fricción en la intermediación. En la práctica, sin embargo, cada token reposa sobre un derecho cuya validez y transmisibilidad siguen regidas por el Derecho positivo.

Por eso, antes de hablar del fenómeno “tokenizar un fondo”, hay que descender a los fundamentos jurídicos: (i) verificar la naturaleza del derecho representado (si es real o personal), (ii) cumplir con los requisitos legales aplicables a su transmisión y (iii) evaluar si el mercado normativo reconoce efectos jurídicos plenos a la infraestructura tecnológica utilizada (DLT o blockchain).

Solo cuando concurren estos tres elementos puede hablarse de una tokenización jurídicamente eficaz. En caso contrario, el token no es más que un reflejo informático, sin efectos sobre la titularidad real del derecho.

La legislación española ha avanzado notablemente con la Ley de los Mercados de Valores y de los Servicios de Inversión, que reconoce expresamente los sistemas basados en tecnología de registros distribuidos. El artículo 13 presume titular legítimo a quien figure en el sistema DLT, permitiéndole exigir las prestaciones correspondientes al valor. Además, este reconocimiento se extiende a la Ley de Sociedades de Capital y a la Ley de Instituciones de Inversión Colectiva, consolidando a un nuevo régimen de representación.

Sin embargo, este avance normativo no convierte automáticamente a cualquier token en un valor transmisible. La infraestructura tecnológica que soporte la tokenización debe reunir garantías equivalentes a las de los sistemas tradicionales de registro, compensación y liquidación. Esto implica sujeción a supervisión, mecanismos de verificación de identidad, registro de cambios de titularidad con efectos jurídicos reconocidos y cumplimiento de la normativa de prevención del blanqueo, protección al inversor y demás disposiciones imperativas.

En otras palabras, el registro en un sistema DLT no suprime la necesidad de una estructura institucional de confianza. De ahí que los promotores de fondos tokenizados deban actuar bajo amparo de entidades registradas o, en su caso, de emisores reconocidos por la CNMV o por depositarios centrales de valores.

La tokenización, efectivamente, será una oportunidad formidable para modernizar los mercados financieros, pero su éxito dependerá menos de la tecnología que de la capacidad de los operadores de mercado para dotarla de efectos jurídicos sólidos.

En el ecosistema de los fondos, donde conviven depositarios, gestores, inversores y activos reales, el código podrá automatizar procesos, pero no sustituir la confianza ni el control jurídico. El token es un instrumento, no un sujeto de derecho; y su promesa de liquidez o desintermediación no exime del cumplimiento de normas que son, en última instancia, garantías de estabilidad.

Quizá el futuro sea digital, pero el Derecho seguirá siendo el lenguaje en el que se articulan las garantías jurídicas. Y los fondos -tokenizados o no- seguirán necesitando algo más que blockchain, necesitarán del Derecho.


Tribuna de Leovigildo Domene, socio del área Legal del sector Financiero de KPMG Abogados.

Renta variable global y private equity: las estrellas en términos de rentabilidad a largo plazo

  |   Por  |  0 Comentarios

renta variable global y private equity estrellas
Canva

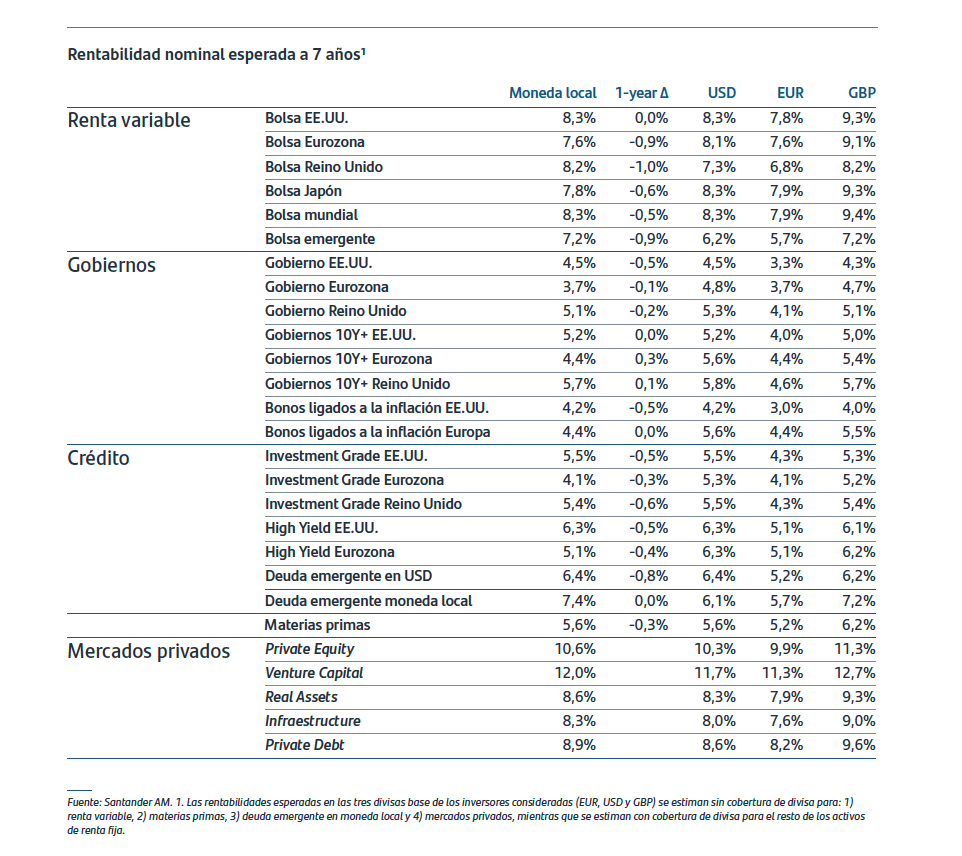
El aterrizaje suave de la economía global y la normalización de las políticas económicas sustentan unas expectativas sólidas a medio plazo en todas las clases de activos de Santander Asset Management (SAM). Según sus supuestos del Mercado de Capitales de largo plazo (Capital Market Assumptions), la rentabilidad nominal en moneda local esperada a 7 años para la renta variable global alcanzará el 8,3%, destacando la bolsa de EE.UU. y del Reino Unido, que ofrecerán un 8,3% y un 8,2%, respectivamente. 

“En un entorno caracterizado por un aterrizaje suave de la economía global, una desinflación más lenta en EE.UU. y una normalización de la política monetaria en las principales economías, unos Supuestos del Mercado de Capitales (CMAs) sólidos son esenciales para sustentar las decisiones estratégicas. Los CMAs traducen las expectativas macroeconómicas en estimaciones coherentes de rentabilidad y riesgo entre las distintas clases de activos. De cara a 2026, la calibración de los CMAs refleja unas condiciones monetarias que avanzan hacia la neutralidad y un dinamismo económico resistente, sentando las bases de una nueva fase de crecimiento global más equilibrado”, explican Luiz Felix, director global de Asignación de Activos de SAM, y Haydn Davies, director de Análisis Cuantitativo de SAM.

Según argumenta la entidad en su informe de perspectivas de mercado, la renta variable de EE.UU. sigue siendo un motor clave de la rentabilidad a largo plazo de las carteras, “respaldada por ganancias de productividad sólidas, márgenes empresariales resistentes y un ciclo de beneficios sostenido”. Pero atención porque, en el resto de mercados desarrollados, apuntan que “las rentabilidades nominales esperadas a siete años se sitúan en torno al 8%, excluyendo efectos de divisa”.

En el caso de renta fija, el documento de la gestora sostiene que las TIRES —especialmente en la Eurozona— se han mantenido en un rango estrecho durante el año, sin cambios relevantes. No obstante, reconoce que las preocupaciones sobre la sostenibilidad de la deuda han incrementado la prima por riesgo de duración, especialmente en la Eurozona, mientras que la reducción de los diferenciales ha reducido el potencial del crédito, sobre todo en la deuda denominada en dólares. 

“Aun así, los inversores a largo plazo siguen encontrando oportunidades en el crédito. Un inversor estadounidense puede esperar una rentabilidad nominal del 6,3% en el medio plazo en high yield, frente al 5,5% en investment grade y el 4,5% en bonos del Tesoro. En la Eurozona, el patrón es similar: se prevén rentabilidades del 5,1% en high yield, del 4,1% en investment grade y del 3,7% en bonos soberanos”, apunta el documento.

Mercados privados

Respecto a los mercados privados, Felix y Davies explican que 2026 deberían ofrecer un espectro de rentabilidades diferenciado, acorde con el nivel de riesgo, la iliquidez y el potencial de creación de valor. “Nuestras previsiones a largo plazo para el private equity (buyout y growth) sitúan la rentabilidad media en un 10,6% neto de comisiones, manteniendo el perfil de alta rentabilidad del segmento”, afirman. 

En su opinión, el sentimiento entre los gestores se ha vuelto moderadamente optimista, a medida que mejoran las condiciones de desinversión y el flujo de operaciones, tras algunos años más débiles. “La captación de fondos continúa siendo selectiva y las distribuciones permanecen por debajo de los niveles históricos, aunque las condiciones de liquidez se han relajado”, añaden. 

Además del private equity, según el informe, el venture capital sigue ofreciendo el mayor potencial nominal, en torno al 12%, “aunque con elevada dispersión, lo que subraya la importancia de la selección de gestoras y añadas (vintages) a medida que mejora la visibilidad del crecimiento”, matiza el documento. Por su parte, apuntan que los real assets mantienen un perfil de rentabilidad anclado en el ingreso y que en deuda privada, se esperan rentabilidades netas a medio plazo del 8,9%, impulsadas por tipos elevados y altos niveles de ingreso recurrente.

“En definitiva, nuestros CMAs apuntan a un panorama de rentabilidades más equilibrado y diversificado, determinado por un aterrizaje suave de la economía global, una desinflación más lenta en EE.UU. y la normalización de la política monetaria. En este entorno de crecimiento moderado e inflación estable, las expectativas de rentabilidad a medio plazo se mantienen sólidas. Por encima de todo, una asignación estratégica de activos disciplinada sigue siendo la herramienta más eficaz para los inversores a largo plazo, al permitirles capturar oportunidades entre regiones y clases de activos a medida que la política económica, las condiciones financieras y los fundamentales empresariales actúan de forma conjunta para prolongar el ciclo”, concluye el informe de SAM.

Ante la volatilidad: calma, reequilibrio y búsqueda de oportunidades

  |   Por  |  0 Comentarios

ante la volatilidad calma y reequilibrio
Canva

A medida que nos acercamos a 2026, los inversores se enfrentan a una mezcla volátil de tensiones comerciales y cambios en los aranceles. Los expertos de Morningstar señalan, en su informe de perspectivas para el próximo año, que la receta más acertada para navegar en este entorno es “evitar una reacción exagerada”. 

Tras lo vivido en 2025, estos expertos tienen claro que, como nadie puede predecir lo que traerá 2026, los inversores deberán estar preparados para una amplia variedad de resultados. “Los mercados son impredecibles, y 2026 pondrá a prueba la disciplina de los inversores de formas tanto familiares como nuevas. Aunque es tentador centrarse únicamente en los factores de inversión cuando se preparan para la volatilidad, es igual de importante considerar los aspectos conductuales de cómo los inversores toman decisiones y procesan la información durante los periodos turbulentos”, señala en su informe.

Desde su punto de vista, al tener en cuenta tanto las implicaciones conductuales como las de inversión, los inversores estarán mejor posicionados para mantenerse disciplinados y conservar una perspectiva a largo plazo, incluso cuando se enfrenten a acontecimientos imprevistos. “Los eventos relacionados con la volatilidad a menudo nos predisponen a caer en trampas conductuales, ya que la tendencia a recurrir a atajos mentales (heurísticas) aumenta en momentos de estrés, lo que conduce, a su vez, a errores costosos para el inversor”, argumentan.

Permanecer invertido

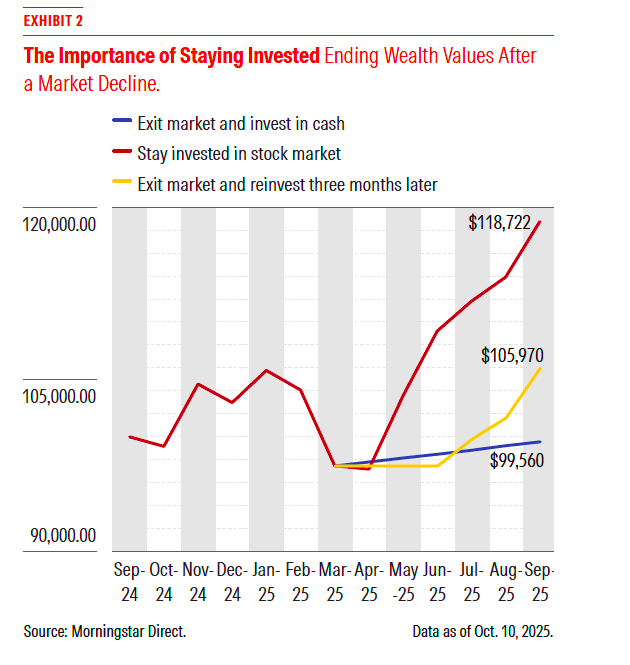
Para muestra este gráfico que muestra cómo aquellos inversores que se retiraron del mercado tras los anuncios de aranceles a principios de este año perdieron importantes ganancias posteriormente; y quienes permanecieron invertidos, a pesar de la volatilidad a corto plazo, obtuvieron casi 20.000 dólares más que quienes salieron del mercado y optaron por invertir en efectivo.

En este sentido, destacan que, en medio de la incertidumbre arancelaria, el apoyo más común que los clientes demandaban a sus asesores era educación sobre el mercado—algo que muchos asesores proporcionaron. Según lo visto, “esa educación resultó útil, ya que los asesores afirmaron que los clientes se sentían más cómodos afrontando la volatilidad cuando se les proporcionaba contexto histórico y datos a largo plazo”. 

E insisten en que, durante estos periodos, los asesores desempeñan un papel clave para ayudar a los clientes a evitar errores conductuales, en parte guiando su atención hacia lo que realmente importa. “La educación sobre el mercado va más allá de ofrecer más información sobre la volatilidad actual. Infunde los conocimientos que los inversores necesitan para dar sentido a los acontecimientos y brinda a los asesores la oportunidad de desviar la atención de los titulares a corto plazo hacia los principios de inversión a largo plazo, haciendo hincapié en los ciclos completos del mercado y en el valor de permanecer invertido con el paso del tiempo”, matiza la firma en su informe.

“Los inversores entrarán en 2026 preguntándose cómo tomar buenas decisiones de inversión en medio de la incertidumbre continua, desde el comercio hasta la Fed. Nuestra investigación indica que los inversores pueden ser menos propensos a reaccionar de forma exagerada ante la incertidumbre del mercado si cuentan con formación que conecte los titulares con principios fundamentales y un contexto más amplio. Esto incluye aprender de nuestro equipo de inversión estrategias probadas para mercados inciertos, como no vender por titulares alarmistas, reequilibrar durante shocks del mercado y encontrar oportunidades de compra cuando los activos están con descuento”, afirma Danielle Labotka, Behavioral Scientist at Morningstar.

Del ruido a las señales

De cara a un 2026 que nos tendrá pendiente de la política comercial internacional, la Fed, la inflación, la geopolítica y otras áreas que aún desconocemos, los expertos de Morningstar recuerdan que invertir requiere lidiar con la incertidumbre estructural, es decir, con resultados que son imposibles de conocer de antemano. “Creemos que los inversores están mejor preparados si se adhieren a principios de inversión probados a lo largo del tiempo cuando navegan estos episodios”, añaden. 

Desde el equipo de inversión de Morningstar sugieren enfrentar el contexto bajo un triple enfoque:

  • Evitar sobrerreaccionar a los titulares. Aconseja no vender activos durante las caídas del mercado. “Los periodos de incertidumbre elevada suelen dar lugar a fuertes repuntes de recuperación: perderse estos puede afectar significativamente los resultados de inversión a largo plazo. Por ejemplo, perderse los 10 mejores días del mercado en los últimos 25 años habría reducido a más de la mitad la rentabilidad del periodo de tenencia”, explican.
  • Reequilibrar y mantener el compromiso con su estrategia. Según su experiencia, durante los sobresaltos provocados por titulares, reequilibramos las carteras hasta sus asignaciones objetivo. Mientras que el reequilibrio -vender los ganadores y comprar los perdedores- es contracíclico y, históricamente, ha añadido valor durante periodos de volatilidad.
  • Buscar oportunidades donde los mercados hayan sobrecorregido en relación con los fundamentales. Está claro que una incertidumbre elevada puede llevar a los inversores a descontar ciertos activos más de lo que justifican sus fundamentales. Frente a ello, “nuestros equipos analizan rigurosamente el impacto en los fundamentales corporativos y económicos y se toman el tiempo para construir convicción antes de actuar”, afirman.

La principal reflexión de Morningstar es que el mejor enfoque es reconocer los sesgos, prepararse para un amplio abanico de posibles escenarios económicos en 2026 y fundamentar las decisiones de inversión en un marco disciplinado y probado, ya que “los seres humanos estamos naturalmente predispuestos a actuar en el momento equivocado”.

Por qué una corrección del 30% es algo usual para el bitcoin

  |   Por  |  0 Comentarios

correccion del 30 por ciento en bitcoin
Canva

El bitcoin cayó la semana pasada hasta alcanzar un mínimo de 80.500 dólares, un nivel que no se veía desde el mes de abril. Según los expertos, el comportamiento del bitcoin ha emitido una señal temprana al mercado de que se está tomando un respiro, con una caída de aproximadamente un 33% (al cierre del 22 de noviembre) desde su máximo de octubre, y tras una ola de liquidaciones de 2.200 millones.

“Aunque la reciente corrección ha inquietado a algunos inversores, una volatilidad de esta magnitud no es inusual. El bitcoin ha sufrido varias caídas superiores al 30% en los últimos años. La última, entre enero y abril, cuando pasó de 109.000 a 74.500 dólares antes de rebotar un 70% hasta el actual máximo histórico de 126.300 dólares, aunque entonces el descenso fue más gradual que la corrección ‘más abrupta’ que estamos viendo ahora”, explica Simon Peters, analista de eToro.

En opinión de Peters, pese a estas correcciones, el precio mantiene una tendencia alcista de largo plazo, formando máximos y mínimos crecientes. “Ahora mismo estamos en un drawdown del 30% desde el máximo histórico, así que, si la historia reciente se repitiese, es posible que estemos ya en el fondo de esta corrección. Los indicadores on-chain también muestran que las grandes carteras (o ballenas) han empezado a recomprar”, argumenta. 

Para Manuel Villegas, analista de Investigación Next Generation de Julius Baer, aun así, los fundamentales de bitcoin se mantienen, ya que el potencial a largo plazo de una escasez de oferta sigue vigente, pese a las salidas a corto plazo de los vehículos de inversión al contado (spot wrappers). “Persisten los riesgos derivados de las Digital Asset Treasuries apalancadas, pero los verdaderos impulsores del mercado siguen sin ser específicos del cripto. Las altcoins continúan siendo pura beta cripto”, señala.

Tecnológicas, datos y la Fed

En opinión de Villegas, el sentimiento del mercado cripto está deprimido, reflejando un entorno macroeconómico incierto y una oleada de aversión al riesgo en la renta variable a pesar de los sólidos resultados de las compañías tecnológicas. “La realidad es que esta corrección está impulsada exclusivamente por factores macroeconómicos y por una ola de aversión al riesgo en los mercados bursátiles. Desde una perspectiva bottom-up, el contexto importa y, aunque los vehículos al contado de bitcoin han registrado salidas a corto plazo, el potencial a largo plazo de una escasez de oferta permanece intacto. Los fundamentales de bitcoin no son tan débiles; la demanda existe, especialmente si sumamos los ETF a las compañías con tesorerías en criptoactivos, hasta el punto de que, en conjunto, han superado ampliamente el ritmo de crecimiento de la oferta desde principios de año. Los flujos hacia los ETF de ethereum y solana se han mantenido positivos desde comienzos de año”, afirma el experto de Julius Baer.

Además, parte de la lectura que hacen los expertos es que esta corrección y posterior rebote está relacionada con las nuevas expectativas de recortes de la Fed y por la falta de datos durante el cierre de la administración estadounidense. “En el plano macro, las probabilidades de un recorte de tipos en diciembre han aumentado desde la semana pasada, hasta el 71% según CME FedWatch, después de que el presidente de la Reserva Federal de Nueva York, John Williams, afirmase el viernes que espera que el banco central pueda bajar los tipos porque la debilidad del mercado laboral supone una amenaza mayor que la inflación. Esto ha impulsado un rebote del bitcoin desde los mínimos y el criptoactivo cotiza esta mañana en torno a 86.000 dólares”, añade el experto de eToro. 

Esta semana llegarán datos relevantes en Estados Unidos, por lo que considera que unos datos favorables podrían dar continuidad al pequeño rebote que están mostrando los mercados cripto. “El retraso en los recortes de tipos por parte de la Fed y la fuga temporal de liquidez han afectado a los activos de riesgo. La correlación a corto plazo entre la liquidez global y el precio de Bitcoin está bien documentada”, sostiene su colega Lale Akoner, la analista Global de Mercados de eToro.

Muestra de este momento de “pausa” que ha marcado el mercado con este ajuste es que los ETFs de bitcoin al contado han experimentado también un parón en las entradas, mientras que algunos bonos del Tesoro de Activos Digitales (DAT) se están reequilibrando y la oferta de stablecoins se está reduciendo.Como conclusión, los expertos de eToro consideran que todo ello indica un enfriamiento del mercado tras meses de intensa actividad. “Mantenemos la cautela a corto plazo, pero confiamos en los fundamentos a largo plazo”, concluyen en un llamamiento a la calma.

Todo marcha de acuerdo con el plan de Trump

  |   Por  |  0 Comentarios

Donald Trump
Foto cedida

“Inversiones globales: todo marcha de acuerdo con el plan de Trump”. El título del informe de fin de año de la firma Criteria, tajante y claro, dice todo sobre este 2025, en el cual el presidente estadounidense consiguió impulsar una depreciación del dólar sin que el billete verde dejara de ser moneda de reserva global, manteniendo además el flujo de inversiones a Estados Unidos. Pero eso no es todo.

La economía estadounidense, que había iniciado el segundo trimestre bajo un clima de elevada incertidumbre —principalmente por las tensiones comerciales tras el anuncio del “Liberation Day”—, sorprendió al consenso de mercado al mostrar tasas de crecimiento anualizadas cercanas al 4% en el segundo trimestre.

A medida que los riesgos de recesión se disipaban, el consenso del mercado recalibraba al alza las estimaciones de crecimiento. Esto producto de la relajación fiscal ante un nuevo presupuesto que estimula el gasto, la inversión en capital para centro de datos vinculados a la IA, donde las principales compañías tecnológicas compiten por el liderazgo, y precios del petróleo más bajos, todos objetivos alineados con las políticas pro-crecimiento de Trump.

La Fed baila al son de Trump

Aunque el dólar sigue siendo la principal moneda de reserva, las fuerzas estructurales y cíclicas se están volviendo bajistas. Un crecimiento más débil del empleo en Estados Unidos y la presión política del presidente Trump obligan a la Fed a continuar recortando las tasas de interés y reducir el diferencial de rendimiento del dólar, explican los analistas de Criteria.

“Al cierre de octubre, el Dollar Index acumulaba una caída en torno al 8% en el año, siendo el tamaño de la baja, uno de los peores registros para esa moneda en más de 30 años”, dice el informe que resume el Comité Global de Inversiones de Criteria, encuentro trimestral para evaluar estrategias de inversión hacia el cierre de 2025 y el inicio de 2026.

En contra de los temores iniciales, esta debilidad no parece responder a una salida masiva de capitales del mercado estadounidense, que sigue mostrando fortaleza, particularmente en su segmento accionario. Los spreads de crédito corporativo, tanto en el tramo grado de inversión como el especulativo, se mantienen en mínimos y los datos del Departamento del Tesoro de EE.UU. indican una renovada demanda extranjera por bonos gubernamentales de ese país.

A la hora de encontrar las razones del movimiento, de corto plazo, la debilidad del dólar se produjo por una acentuada actividad de cobertura, ya que los inversores extranjeros, tras décadas de invertir sin cubrir los riesgos de moneda de sus activos en Estados Unidos, comenzaron a proteger su exposición al dólar ante una mayor volatilidad. Esta cobertura, a través de ventas en mercados de futuros, agrega presión bajista sobre la moneda.

“Con una mirada más de largo plazo, aunque el dólar continuará siendo la principal moneda de reserva por su uso global en el comercio, las finanzas, y su facilidad de conversión, factores como la inestabilidad en la política económica con cambios bruscos en cuanto a su dirección, junto a los continuos y amplios déficits (fiscal y de cuenta corriente), erosionan la confianza en su valor, que se encuentra aún por encima de valores promedio respecto a su historia”, señalan desde Criteria.

Cómo invertir: una visión positiva sobre la deuda emergente

“Con el S&P 500 superando los 6.700 puntos, resulta legítimo preguntarse si este impulso es sostenible. En este contexto, aumentar exposición en estos niveles luce poco atractivo frente a otras alternativas”, dice el informe de la firma financiera.

El manejo de riesgos sigue siendo central en la construcción del portafolio. El menor atractivo del dólar refuerza la necesidad de una diversificación progresiva hacia activos en otras monedas, siempre con el objetivo de mejorar retornos en dólares.

Los expertos de la firma sostienen una visión positiva sobre la deuda emergente en moneda dura y en monedas locales, y una posición neutral en renta variable, con preferencia por el sector de alto crecimiento en EE. UU., y acciones globales, que cotizan con descuentos de valuación respecto de las estadounidenses, mientras su desempeño en la generación de ganancias corporativas es similar.

Cambio de ciclo, nuevos desafíos para la renta fija en ‘Aseafi Fixed 2025’

  |   Por  |  0 Comentarios

cambio de ciclo en la renta fija

Los desafíos del actual entorno macroeconómico y las estrategias para navegar en el mercado de la renta fija, serán el eje central del evento ‘Aseafi Fixed 2025’, que organiza la Asociación Española de Empresas de Asesoramiento Financiero (Aseafi). Expertos y profesionales del asesoramiento financiero y gestión de activos abordarán la situación de las políticas monetarias, las oportunidades en activos de crédito especializado y la gestión activa de las carteras. Todo ello, en una jornada que tendrá lugar en Madrid el próximo 27 de noviembre y que será dirigida y moderada por Fernando Latienda.

El presidente de Aseafi, Carlos García Ciriza, será el encargado de la bienvenida institucional a la jornada.

Tras la bienvenida, el evento comenzará con el primer panel sobre entorno macro y políticas monetarias, titulado ‘Perspectivas para la política monetaria: ¿subidas de tipos de interés en 2026?’, a cargo de David Cano, director general de Afi Inversiones Globales SGIIC. En su ponencia, ofrecerá un análisis del entorno económico con especial foco en las variables que guían la política monetaria, con una consideración particular a la política monetaria no convencional y sus implicaciones sobre la curva de tipos de interés.

En este punto de la jornada se abrirá una mesa redonda con la participación de gestoras internacionales, moderada por Fernando Latienda. La mesa contará con la participación de Pilar Vila, directora de cuentas de Schroders; Alejandro Domecq, Sales Director en M&G Investments; y Joaquín Martín Garre, de Edmond de Rothschild. Los oradores expondrán las perspectivas macroeconómicas de sus respectivas casas, con especial foco en la inflación y las políticas monetarias en las diferentes áreas geográficas. Además, debatirán sobre qué tipos de activos son más favorables para el actual entorno macroeconómico y teniendo en cuenta aspectos claves como la duración, y finalmente, presentarán un activo de inversión junto con la mejor estrategia para invertirlo.

El evento continuará con un panel individual a cargo de Gonzalo Ramón Borja-Álvarez de Toledo, Country Manager de SwissCanto AM, quien presentará una alternativa poco explorada: Secured High Yield. Bajo el título, ‘Secured High Yield; un activo de valor para las carteras de renta fija’, la sesión profundizará en cómo esta estrategia ofrece una combinación de rentabilidad atractiva y protección real a través de bonos senior secured.

Tras la presentación de Swisscanto, le seguirá otra a cargo de Álvaro Bárcena Soto, Sales Manager de Fidelity International, titulada “Maximizando rendimientos, minimizando duración”. Álvaro hablará sobre por qué la renta fija de corta duración es especialmente relevante en un contexto de la incertidumbre macroeconómica como el actual y cómo el FF Global Short Duration Income Fund constituye una buena alternativa para quienes buscan rentabilidad de calidad y protección frente a la volatilidad.

A continuación, se celebrará una segunda mesa redonda de selectores de inversión, en la que participarán Carlos Farras, CIO y socio fundador de DPM Finanzas; Diego Fernández de Elices, director de inversiones de A&G Global Investors; y Manuel Rodríguez Torrecillas, gestor y selector de fondos de renta fija en Abante Asesores. El debate se centrará en cómo, ante el actual entorno macro, están adaptando las carteras de inversión, qué activos están sobreponderando, dónde ven las mejores oportunidades y qué expectativas de rentabilidad manejan para los inversores.

Finalmente, como broche final del evento, un último panel a cargo de Santalucía Asset Management, pondrá el foco en la gestión del riesgo. Luis Merino González, responsable de renta fija, ha titulado su ponencia “¿Qué porcentaje de estrategias de gestión activa en renta fija baten a las de gestión pasiva?”. Durante la ponencia, Luis analizará qué porcentaje de estrategias activas consiguen batir a las pasivas, en qué segmentos y ciclos de mercado se genera más valor, y cómo la selección de emisores, la gestión de duración y el control del riesgo de crédito pueden marcar la diferencia en la rentabilidad ajustada al riesgo.

El evento está dirigido a profesionales del sector financiero, gestores de patrimonios y asesores financieros interesados. La inscripción al evento es gratuita y se puede realizar a través de la página web oficial de Aseafi.

Foro económico sobre gestión patrimonial para inversores profesionales de Mapfre

  |   Por  |  0 Comentarios

Mapfre foro economico gestion patrimonial
Canva

MAPFRE organiza su I Foro Económico en Valencia, un encuentro dirigido a inversores profesionales que tendrá lugar el próximo 4 de diciembre, de 12 a 16 horas, en la sede de la Fundación de Estudios Bursátiles y Financieros, ubicada en el Palacio Boïl d’Arenós, en la calle Libreros 2 y 4. La Jornada será moderada por Susana Criado González, periodista especializada en finanzas y mercados de Radio Intereconomía.

El programa incluye la conferencia de Juan Bernal Aranda, director general del Área Corporativa de Inversiones de MAPFRE, quien abordará la gestión patrimonial en la era de la inteligencia artificial y explicará cómo la combinación del expertise y la tecnología puede generar un valor diferencial para los clientes.

A continuación se celebrará una mesa redonda con destacados empresarios y directivos que analizarán los retos y oportunidades de la reconstrucción tras la DANA con la participación de Agnès Noguera, consejera delegada de Libertas 7, Javier Quiles, director de Relaciones Externas de Consum, y Pilar García Alcover, profesora titular de la Universidad CEU Cardenal Herrera.

Después tendrá lugar otra mesa redonda centrada en las oportunidades de inversión tecnológicas y de inteligencia artificial, con la presencia de Pilar García-Germán de Fidelity International, Eduardo Ripollés de la Peña de MAPFRE Inversión Sociedad de Valores y Alfonso del Moral de T. Rowe Price.

La jornada se cerrará con la intervención de Ricardo Garzó Montagud, director general territorial Este de MAPFRE, quien se encargará de la clausura del foro.

Además los asistentes que cumplimenten un test de conocimientos recibirán 2 horas de recertificación EFPA.

Las plazas son limitadas, para inscribirse envie un correo a sanchop@mapfre.com

Líderes que transforman Europa: la Finance Week 2025 consolida una nueva edición

  |   Por  |  0 Comentarios

Finance Week 2025 lideres que transforman Europa
Foto cedidaFinance Week 25

La Finance Week 2025, organizada por CMS People, Presented by Permisso, concluyó una nueva edición que se celebró entre el 17 y el 20 de noviembre, dejando una huella clara sobre la transformación que vive el sector financiero en España. Con un opening celebrado en la Bolsa de Barcelona el 17 de noviembre, seguido por el Digital Day el 18 y jornadas multitudinarias los días 19 y 20 en Kinépolis Ciudad de la Imagen, Madrid, el evento reunió a directivos, expertos en tecnología y líderes de bancos, fintechs, servicers y proveedores especializados, consolidándose como un espacio estratégico para debatir innovación, talento y modelos de negocio en un entorno digital y altamente competitivo.

La Finance Week abarcó todos los aspectos críticos del ciclo financiero en las voces de más de 150 ponentes que trajeron lo último sobre: Crédito, Innovación, Gestión de Riesgos, Ciberseguridad y Fraude, Medios de Pago, y las Nuevas Tecnologías como IA, GenIA, ML, DL, Blockchain, Big Data, Cloud Computing, Quantum Computing, NeoBiometría e Identidad Digital. Con más de 1100 inscritos, 54 sponsors y 21 media partners y apoyos institucionales, la Finance Week sigue reafirmando que no es sólo un evento, es la plataforma de referencia donde las marcas líderes del sector financiero pueden anticipar tendencias y posicionarse estratégicamente frente a un público clave.

Opening Day: estrategia, talento e innovación

La jornada inaugural, celebrada el 17 de noviembre en Barcelona, reunió a líderes del sector en torno a los retos que marcarán la próxima década financiera. En la sesión se habló sobre la competencia frente a los gigantes de la Inteligencia Artificial, destacando que la innovación no se limita a la adopción tecnológica, sino que exige repensar modelos de negocio, culturas organizativas y estrategias de confianza en un contexto de cambio constante.

La transformación del sector también se analizó desde la perspectiva del talento. Nuevos perfiles emergen en tres áreas principales: personalización basada en datos, experiencia de cliente y empleado, y tecnología, incluyendo infraestructuras complejas, desarrollo de aplicaciones móviles, canales de pago y ciberseguridad. Las competencias transversales, como orientación al logro, colaboración, adaptabilidad y aprendizaje ágil, se identificaron como esenciales para mantener la ventaja competitiva en un ecosistema digital en constante evolución. La jornada concluyó con un cóctel y networking, consolidando la Finance Week como un espacio de generación de alianzas estratégicas y descubrimiento de tendencias.

Paneles, debates y transformación digital

La jornada en Madrid comenzó con un debate sobre liderazgo estratégico en tiempos de incertidumbre prolongada, titulado “Del Riesgo a la Reinvención”, en el que se analizaron las mejores estrategias para adaptar la gestión del riesgo y fortalecer el liderazgo en contextos de alta volatilidad. En este marco, el panel “La influencia de la estrategia de datos en el diseño de riesgos financieros” destacó cómo la integración de analítica avanzada e inteligencia artificial permite anticipar y gestionar riesgos con mayor precisión, estableciendo un vínculo directo entre los datos, la toma de decisiones y la sostenibilidad de las operaciones. Asimismo, se profundizó en la evolución de los modelos de riesgo y scoring crediticio, incorporando datos alternativos y criterios ESG, así como en la implementación de agentes de voz e IA en la recuperación amistosa de crédito.

Productos financieros inteligentes y banca digital

Se abordó también la transformación de los perfiles y competencias en la banca, que ha pasado de un modelo presencial a un enfoque omnicanal y basado en datos. Los roles emergentes combinan personalización, experiencia de cliente y tecnología, mientras que la agilidad de aprendizaje se identifica como clave para mantener la competitividad.

En este contexto, la jornada exploró los nuevos productos financieros basados en IA generativa y estrategias de Open Finance intersectorial, así como la evolución de la identidad digital europea, desde las Wallets personales hasta la European Business Wallet, subrayando la importancia de la interoperabilidad y la creación de estándares comunes. De manera paralela, se discutió la transformación del crédito Pyme hacia modelos más sostenibles y eficientes, integrando la digitalización de procesos y la mejora de la experiencia del cliente.

Innovación y transformación tecnológica

La innovación tecnológica fue otro eje central del evento, con un enfoque particular en la Inteligencia Artificial y su capacidad para redefinir la banca. Durante su intervención, un referente de GenAI en EMEA explicó cómo las nuevas tecnologías abren posibilidades crecientes para análisis de datos, toma de decisiones y escalabilidad, tanto en el sector financiero como en otros sectores.

Los debates mostraron cómo los líderes financieros equilibran control, innovación y crecimiento, mientras analizan el impacto de la IA, la tokenización, la computación cuántica y las nuevas exigencias regulatorias. Se destacó que la innovación tecnológica no sólo redefine procesos y productos, sino que también genera oportunidades para una banca más inclusiva, responsable y centrada en el cliente en un entorno altamente dinámico.

Innovación y transformación: recobro inteligente y estrategias en collections

Otro tema central fue la transformación del recobro y la gestión de collections, donde se puso en valor la colaboración entre bancos y servicers, la Legaltech aplicada a procesos judiciales y la automatización de operaciones. Se discutió el liderazgo jurídico estratégico para adaptarse a la LO 1/2025 y a los métodos alternativos de resolución de conflictos, optimizando la colaboración y alineando los criterios legales con los objetivos de negocio.

También se habló de la co-innovación entre bancos y servicers en collections y la transformación del crédito Pyme hacia modelos más sostenibles y eficientes. Asimismo, la Legaltech en la recuperación judicial demostró cómo la automatización, la IA y la integración de sistemas están revolucionando la operativa de bancos, servicers y despachos, generando mejoras tangibles en eficiencia, aunque aún con desafíos de adopción. De esta manera se puso de relieve cómo la transformación digital de la administración de Justicia, con la modernización de los juzgados y la digitalización de los trámites, está impulsando una gestión más ágil y eficiente de los procedimientos.

En el debate sobre Tendencias en el Mercado de NPLs, se evidenció cómo las carteras re-performing están transformando la gestión de activos, mientras que en el panel “Evolucionando el Modelo Colaborativo en Collections” se subrayó que pasar de un modelo centrado en la intensidad de llamadas a uno colaborativo permite mejorar la experiencia del cliente, optimizar recursos y compartir riesgos, con la inteligencia artificial y la digitalización como herramientas clave.

Seguridad y confianza digital

La jornada ofreció una visión sobre la seguridad y la confianza en el ecosistema financiero digital, incluyendo la gestión del fraude mediante IA, credenciales verificables e infraestructura descentralizada. También se analizaron estrategias en cloud y tecnología para optimizar operaciones.

Blockchain y tokenización

Durante la Finance Week también se profundizó en la exploración de la tokenización y la infraestructura blockchain en el sector financiero, destacando su papel transformador en la banca digital, la creación de estándares y la interoperabilidad de soluciones como la European Business Wallet, que abren nuevas oportunidades para productos y servicios innovadores.

Financiación responsable y experiencia del cliente

Finalmente, se reflexionó sobre las tendencias en financiación al consumo y automoción, así como sobre la digitalización de la experiencia del cliente y del crédito. La colaboración entre bancos, fintechs y otros actores se destacó como clave para democratizar el acceso al crédito mediante financiación alternativa, promoviendo modelos sostenibles, eficientes y centrados en el cliente.

También hubo lugar para poner en valor la labor de inclusión y apoyo a los colectivos más vulnerables. En “El gran Corazón del Servicing: Más Allá de los Números, el Impacto Social y Solidario de nuestro Sector”, puso el foco en las acciones solidarias que deben ser entendidas como core dentro de las organizaciones, generando involucramiento y compromiso de todos los niveles.

Un hito que pone en valor a los líderes financieros de Europa

La Finance Week 2025 cerró con la premiación de los CMS TOP30 Finance Leaders, una nueva distinción incorporada este año al universo CMS People, creada para reconocer a 30 profesionales que están impulsando la transformación del sector financiero en Europa. No se trata de un ranking competitivo, sino de una selección colaborativa elaborada desde dentro de la propia industria, que pone en valor el liderazgo, la innovación y el impacto real de quienes trabajan en ámbitos tan diversos como la innovación financiera, el crédito al consumo, la experiencia de cliente, el servicing inmobiliario y la recuperación de crédito. Con estos premios, CMS People refuerza su compromiso por visibilizar el talento y destacar a quienes marcan el rumbo del sector en un contexto de cambio constante.

Pablo Salamone, presidente de CMS People, destacó durante la presentación del Top30 Finance Leader el enfoque innovador de la compañía y la importancia de reconocer a quienes impulsan el crecimiento de la industria, una iniciativa que comenzó en Brasil hace dos años. A continuación, Sebastián Duh, Managing Director de CMS People, anunció a los ganadores, que celebraron esta primera edición (con 21.000 votos de 7.000 participantes y 60 nominados) con una foto grupal de los 30 CMS TOP30 Finance Leaders del 2025 y sus galardones en alto.