¿Cambio de sentimiento en las valoraciones y perspectivas de la IA?

  |   Por  |  0 Comentarios

Cambio de sentimiento en la IA
Canva

Los mercados siguen mostrando una importante resiliencia tras un inicio de noviembre marcado por correcciones en las principales bolsas. Según las gestoras, la fuerte revalorización de la renta variable desde abril, las valoraciones ajustadas de muchas de las compañías que han liderado el crecimiento y las dudas que se han instaurado entre algunos inversores respecto a los cientos de miles de millones que se están invirtiendo en el desarrollo de la inteligencia artificial son algunos de los factores que explican la corrección vista durante la primera semana.

Según destaca Mathieu Racheter, Head of Equity Strategy Research en Julius Baer, la reciente volatilidad del mercado refleja cambios de sentimiento en torno a las valoraciones vinculadas a la IA más que un deterioro de los fundamentales. “La dinámica de beneficios sigue siendo positiva y, mientras los beneficios mantengan su tendencia al alza, es poco probable que unas valoraciones elevadas desencadenen una corrección prolongada. Los retrocesos deben verse como oportunidades para aumentar la exposición a temáticas de renta variable a largo plazo”, apunta.

Las posibles dudas

Racheter reconoce que, tras un año en el que las compañías ligadas a la IA y los valores de semiconductores han liderado las subidas del mercado, vuelven a surgir dudas entre los inversores sobre si el volumen de gasto de capital que se está desplegando hoy se traducirá realmente en el crecimiento de beneficios que descuentan las valoraciones actuales.

“Estas dudas han dado lugar a una oleada de toma de beneficios, especialmente en las áreas más concurridas del mercado. Sin embargo, una volatilidad impulsada por el sentimiento no implica necesariamente una ruptura de la tendencia subyacente del mercado. En este contexto, el episodio actual se asemeja más a una fase de consolidación tras fuertes ganancias que al inicio de una caída cíclica”, defiende el experto de Julius Baer.

Y explica que las correcciones del 5%–10% son un rasgo habitual en mercados alcistas y a menudo sirven para reequilibrar las posiciones y ampliar la participación en el mercado. “Mientras la senda de beneficios se mantenga, unas valoraciones exigentes pueden digerirse a través de un crecimiento continuado de los beneficios, en lugar de mediante una compresión de precios. Para los inversores, el mensaje es coherente: en lugar de reaccionar a la volatilidad inducida por los titulares, conviene centrarse en las revisiones de beneficios y en hasta qué punto las inversiones relacionadas con la IA se traducen en retornos tangibles”, asegura Racheter.

Sin embargo, algunas voces del mercado piden precaución para no llevar a la IA a una burbuja. Por ejemplo, Bank of America advierte en uno de sus últimos informes que es probable que la IA todavía acabe generando una burbuja, por lo que la volatilidad de la renta variable debería tener más recorrido al alza. 

“No solo el aumento de la volatilidad acompañado de subidas de precios es una característica típica de burbujas anteriores, sino que, además, las valoraciones exigentes, como las actuales, han precedido históricamente a niveles posteriores de volatilidad más elevados. Una nueva caída de la correlación, que tendría un efecto amortiguador sobre la volatilidad, parece poco probable, dado que ya se sitúa en niveles históricamente bajos. Y aunque la volatilidad de las acciones individuales podría frenar su tendencia alcista de los últimos años, sigue muy por debajo de los niveles observados durante la burbuja puntocom, con la fragilidad de los valores individuales como un factor de apoyo clave que probablemente no desaparecerá”, señala su informe.

IA: una inversión que no se puede ignorar

La lectura más positiva es que la temática de la IA ha impulsado a las acciones hasta nuevos máximos este año, por ello los inversores siguen apostando claramente por la temática de la IA, dado su potencial y su papel transformador. 

“Sam Altman, cofundador de OpenAI y figura clave detrás de ChatGPT, considera que la humanidad está entrando en una nueva ‘era de la inteligencia’ tras las eras agrícola e industrial. Como siempre, el progreso tecnológico impulsa este cambio de paradigma, esta vez con el aprendizaje automático llevándolo a un nivel completamente nuevo. En los mercados de capitales, los activos vinculados al universo de la IA han sido catapultados a su propia órbita y determinan el ritmo de los mercados bursátiles, especialmente en Estados Unidos y China”, destaca Stefan Rondorf, Senior Investment Strategist, Global Economics & Strategy de Allianz Global Investors.

Según su análisis, no podemos olvidar que, desde una perspectiva económica, la tecnología se ha convertido en un motor de crecimiento decisivo. “Un análisis más detallado revela que una parte sustancial del aumento del PIB estadounidense durante la primera mitad de 2025 provino de inversiones en tecnología y software: alrededor de 1,3 puntos porcentuales del total del 1,6% de expansión. En otras palabras, el sector representó algo más del 80% del crecimiento total”, afirma Rondorf.

Thomas Mucha, estratega geopolítico en Wellington Management, coincide con esta visión y considera que la historia de la IA va más allá de la transformación de las economías y sus sectores. “En mi opinión, el aspecto más determinante de la revolución de la IA reside en la dura realidad de la seguridad nacional. Tanto estrategas militares como responsables políticos han equiparado el potencial disruptivo de la IA con la aparición de las armas nucleares hace 80 años, una comparación que nos lleva a una pregunta clave: ¿Podrán los gobiernos y las fuerzas armadas del mundo gestionar de forma pacífica un desafío titánico por el control de esta tecnología en rápida evolución? Dada la magnitud de lo que está en juego y la inestabilidad del actual contexto geopolítico, los inversores podrían beneficiarse de comprender mejor la dimensión de seguridad nacional de la IA y sus posibles repercusiones en los mercados públicos y privados”, sostiene el estratega de Wellington Management.

“En el transcurso de nuestro Foro de Perspectivas para 2026, celebrado la semana pasada, se debatió sobre el desarrollo de la IA, su dimensión y posibles limitaciones, sobre todo energéticas. Nuestros gestores de fondos también centraron su atención en el papel clave de la IA en el pulso estratégico entre Estados Unidos y China. También se habló mucho sobre el auge de las stablecoins y los límites cada vez más difusos entre lo público y lo privado, en el marco del debate sobre la rápida evolución de la megafuerza del futuro de las finanzas”, añaden desde el BlackRock Investment Institute (BII).

Gestión activa: qué puede aportar

Para abordar estas oportunidades, teniendo en cuenta el contexto actual, John Fogarty, co-CIO de Renta Variable Growth y Relative Value estadounidense, y Matthew Whitehurst, director y estratega de Inversiones de Renta Variable de AllianceBernstein, consideran que la gestión activa es lo más apropiado. “Los inversores disciplinados también deberían mirar más allá de la actual fase de ‘picos y palas’ del boom de la IA, que eventualmente terminará, como sucedió en la era puntocom. Muchos de los líderes tecnológicos actuales no compitieron directamente con los primeros ganadores de internet en el año 2000; solo se convirtieron en actores principales años después. Del mismo modo, pensamos que los verdaderos líderes del mercado de IA a largo plazo aún no han surgido. La tarea interesante ahora es identificar a los adoptantes de IA que aplicarán la tecnología para generar mejoras sostenibles de productividad y rentabilidad. Empresas de este tipo ofrecen potencial de alfa a largo plazo, independientemente de cómo evolucione la fase de construcción de infraestructura”, sostienen en favor de la gestión activa. 

Además, para Forgarty y Whitehurst, es importante, en medio de la euforia por la IA, no perder de vista a las compañías de alta calidad en el resto del mercado que hoy no están siendo recompensadas. “En sectores que van desde la sanidad al consumo discrecional o los servicios financieros, encontramos valores con sólidos fundamentales, modelos de negocio resilientes y un atractivo potencial de rentabilidad a largo plazo, esperando a ser desbloqueado cuando el mercado se amplíe. En última instancia, los inversores que miran más allá de lo obvio, cuestionan las narrativas dominantes y se preparan activamente para un largo viaje de inversión estarán en una posición privilegiada para ser recompensados cuando el péndulo del mercado cambie de dirección”, concluyen los expertos de AllianceBernstein.
El sector financiero lidera el récord de dividendos globales: 519.000 millones de dólares en el tercer trimestre

  |   Por  |  0 Comentarios

Sector financiero record de dividendos globales
Canva

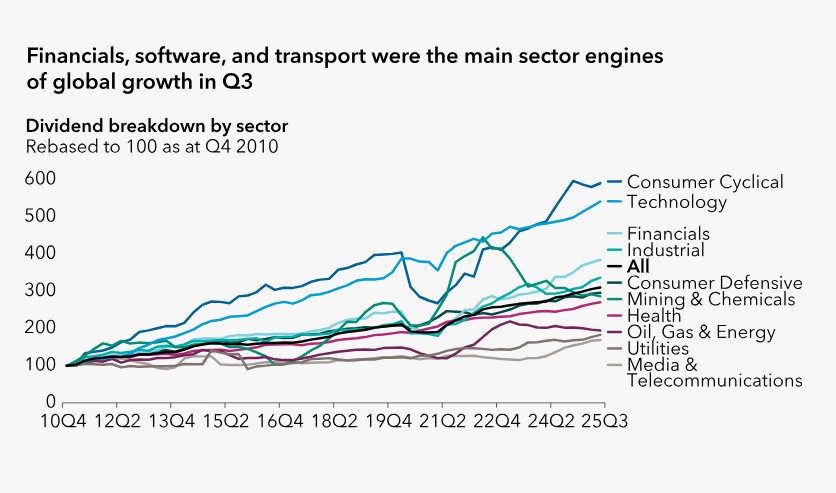
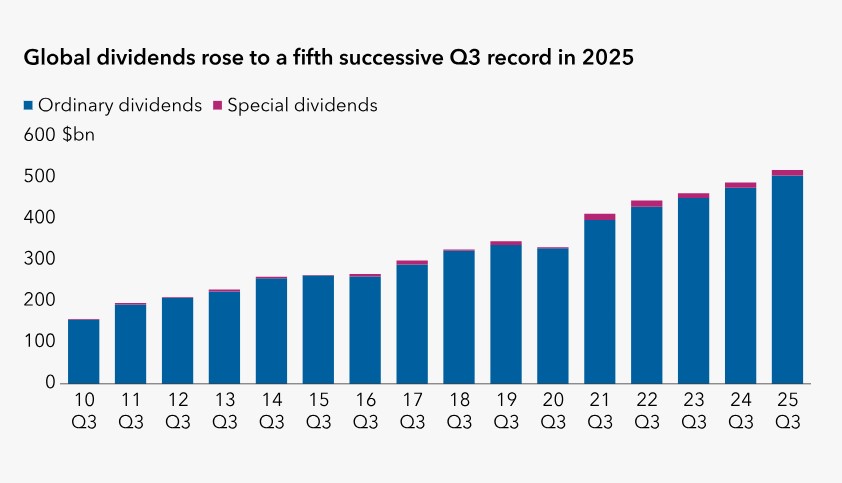
Los dividendos globales siguen batiendo récords, reflejando la resiliencia y solidez de las empresas a nivel mundial. Según el informe Dividend Watch, parte del Global Equity Study de Capital Group, los dividendos interanuales brutos aumentaron un 6,2%, alcanzando 518.700 millones de dólares en el tercer trimestre de 2025, la cifra más alta registrada para este periodo. Destaca que, ajustando factores puntuales, tipos de cambio y calendario, el crecimiento de los dividendos “core” fue del 6,1%.

“El tercer trimestre continuó con el fuerte crecimiento de los dividendos globales, prolongando una secuencia de cuatro años de máximos trimestrales. La diversificación mundial permite a los inversores acceder a fuentes duraderas de crecimiento, desde Estados Unidos y su mercado diverso hasta tendencias sectoriales y regiones con expansión significativa, como Europa. Las empresas que pagan y aumentan sus dividendos consistentemente suelen mostrar beneficios sólidos, flujo de caja saludable y gestión disciplinada, siendo un punto de referencia incluso en tiempos de incertidumbre”, apunta Christophe Braun, director de Inversiones en renta variable de Capital Group.

Desde una perspectiva sectorial, casi la mitad del aumento global en el tercer trimestre provino del sector financiero, que registró un crecimiento de los dividendos core del 11%, exactamente el doble que el resto de sectores combinados (5,5%). El crecimiento más rápido se produjo en el sector de las aseguradoras, cuyos dividendos ascendieron a 18.000 millones de dólares, lo que supone un aumento del 18,6% en términos core, mientras que los bancos registraron un aumento del 8 % y las entidades financieras en general del 16,1%.

Según muestra el informe, entre enero y septiembre, los bancos, las entidades financieras generales y las aseguradoras fueron los tres sectores que más contribuyeron en dólares estadounidenses al aumento de los pagos globales, con un incremento de los dividendos de 44.000 millones de dólares. En todo el mundo, el 88% de las empresas aumentaron sus dividendos o los mantuvieron estables en el tercer trimestre, y el crecimiento medio de los dividendos fue del 5,7%.

Visión por geografía

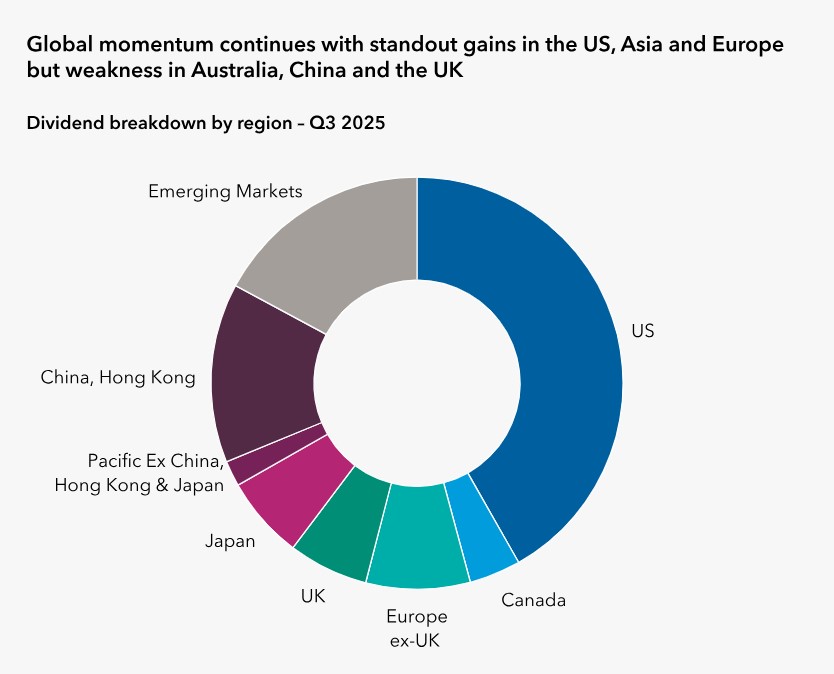
Si hacemos un análisis de cómo ha sido la distribución de dividendos por geografía, destaca que los pagos récord en EE.UU. alcanzaron 179.300 millones de dólares, con un crecimiento core del 5,7 %. “En los últimos 15 años, solo se registraron dos trimestres consecutivos de descenso, ambos durante la pandemia”, apunta el informe. En cambio, en Europa, Polonia y España impulsaron la mitad del crecimiento regional (10,2 % core). Según el documento, los dividendos europeos subieron 6,1% en términos core, y en España, los pagos alcanzaron 5.200 millones de euros, con un aumento del 13,5%, liderado por el sector eléctrico.

Otro mercado clave fue Japón. El país mantuvo su rápido crecimiento de los dividendos en el tercer trimestre (13%, core), pero los patrones estacionales hicieron que no fuera un importante motor de crecimiento a nivel mundial. “Los pagos de Hong Kong aumentaron casi una sexta parte (15,4 %) en su temporada alta de dividendos y no hubo recortes entre las empresas incluidas en el estudio. Sin embargo, en China no hubo crecimiento en términos core y más de un tercio de las empresas redujeron la distribución”, señalan las conclusiones.

Respecto a otros mercados, el informe indica que el rendimiento del Reino Unido fue moderado, con un descenso del crecimiento de los dividendos core del 0,9 %. Los mercados emergentes registraron un rápido crecimiento (11,2 %, core), en particular India, Arabia Saudí, Sudáfrica y México. Por último, Australia fue un punto débil, con una nueva caída de los pagos en el tercer trimestre (7,4 %, core), impulsada por los recortes en los sectores minero y energético, lo que situó al país en la última posición de la clasificación mundial en lo que va de año entre los principales mercados.

FlexFunds hace zoom en la gestión de activos y la titulización en el II Funds Society Investment Summit en Chile

  |   Por  |  0 Comentarios

Funds Society Investment Summit Chile
Foto cedida

Con la segunda edición del Funds Society Investment Summit en Chile a la vuelta de la esquina, FlexFunds se prepara para tomar el podio en el Hotel Las Majadas de Pirque. El objetivo es delinear tendencias en gestión de activos, además de compartir perspectivas con un panel de actores del mercado local.

Con la premisa de “Perspectivas 2025-2026: tendencias clave para gestores de activos”, la firma presentará –este jueves 13 de noviembre– la tercera versión de su informe anual, consolidado como una referencia para comprender el rumbo de la gestión de activos a través de vehículos titulizados.

El estudio recoge un análisis exhaustivo basado en la opinión de profesionales de más de 100 compañías del sector, abarcando América Latina, Estados Unidos y Europa, detallaron desde la firma de servicios financieros.

Junto con esta presentación, el evento contará con un panel de invitados de distintas aristas del sector de inversiones. Se trata de Maricarmen de Mateo, Head of Alternatives Distribution en VinciCompass; José Quiroga, Managing Partner de Cross Assets Solutions & CTO en Ventum Group; y María Francisca Silva; gerente de Inversiones de Administración de Cartera de Inversiones Security.

“Los mercados emergentes seguirán desempeñando un papel clave en el desarrollo de nuevas tecnologías como la IA”

  |   Por  |  0 Comentarios

Foto cedidaSilvia García Castaño es directora de Inversiones en Lombard Odier.

Los efectos de los aranceles están en fase de evaluación y podrían afectar al crecimiento y la inflación en todo el mundo pero, para Silvia García-Castaño, CEFA, Cad, CFA ESG, directora de Inversiones en Lombard Odier, podrían pasar a un segundo plano en las narrativas de mercado, que se enfocarán más en los beneficios empresariales y los tipos de interés, en un entorno en el que el BCE, de no haber sustos, podría haber finalizado sus bajadas mientras la Fed podría continuar su senda a lo largo del año que viene, algo ya descontado.

Por ello, explica en esta entrevista exclusiva con Funds Society, en Lombard Odier han reducido su exposición a renta fija soberana, sobre todo al otro lado del Atlántico, mientras favorecen la renta fija corporativa. Y, por geografías, favorecen los mercados emergentes frente a los desarrollados, atraídos por las valoraciones, los beneficios empresariales, los fundamentos macroeconómicos y los factores técnicos, además de su liderazgo en temáticas como la IA y la tecnología.

Pueden leer la entrevista completa a continuación, en la que la experta apoya también el oro como activo refugio y, sobre todo, los activos privados por su fuerte potencial de rentabilidad y diversificación.


La política arancelaria de Trump ya está bastante más definida: ¿están descontadas las consecuencias en los mercados o todavía están por llegar?

En efecto, tras la etapa más difícil de las negociaciones, ahora nos encontramos en la fase de evaluar las consecuencias de los aranceles, así como de finalizar los elementos restantes con algunas regiones —destacando China por su importancia— y ciertos sectores. En Lombard Odier (LO), estimamos que la tasa arancelaria efectiva se situará por encima del 15%. Este peaje sobre el comercio internacional tendrá consecuencias tanto para el crecimiento de EE.UU. como para otros países, así como en las cifras de inflación. Por esta razón, esperamos que el crecimiento de EE.UU. se desacelere ligeramente hasta el 1,4% en 2026, junto con un pequeño aumento de la inflación hasta el 2,8%. Sin embargo, no prevemos una recesión, ya que el consumo se mantiene sólido gracias a unas condiciones financieras favorables y al efecto riqueza. Además, esperamos una política monetaria acomodaticia, que se relajará aún más en la segunda mitad de 2026.

Por tanto, esperamos que los aranceles pasen a un segundo plano en las narrativas de mercado, con un mayor enfoque en la evolución de los beneficios empresariales y los tipos de interés. No obstante, seguiremos vigilando muy de cerca el consumo estadounidense, por si nos advirtiera de un escenario más negativo, que no constituye nuestro caso central. En cualquier caso, los cambios en el panorama comercial afectarían a las divisas, al comportamiento relativo de los mercados emergentes y desarrollados, y a la prima de riesgo de determinados sectores o países. Tras un año de tregua entre EE.UU. y China, no parece probable una nueva escalada de la guerra comercial.

A pesar de la frágil paz en Gaza, los riesgos geopolíticos siguen sobre la mesa. ¿Las tensiones se han relajado, o los mercados han dejado de reflejarlas? ¿Se ha instalado la complacencia?

En Lombard Odier siempre hemos gestionado nuestras carteras con un enfoque prudente, lo que implica evaluar los riesgos geopolíticos en cada momento y sus consecuencias. Durante 2025, no reducimos nuestros niveles de inversión en renta variable, convencidos de que existían factores de apoyo para esta clase de activo a pesar de los riesgos geopolíticos. Finalmente, el mercado los dejó de lado.

Los mercados se han recuperado, pero esto no significa necesariamente complacencia, ya que los indicadores técnicos no muestran niveles de sobrecompra excesivos y el posicionamiento de los inversores no es extremo. Las valoraciones han aumentado, lo que genera dudas sobre si los precios tecnológicos reflejan un posible escenario de burbuja. Creemos que este sólido desempeño está impulsado por un crecimiento real de los beneficios empresariales, especialmente entre las grandes compañías tecnológicas estadounidenses.

Con la Reserva Federal empezando a relajar tipos pero el BCE acercándose al final de su ciclo… ¿aplaudirán los mercados a la Fed o castigarán la interferencia política y los riesgos de inflación? Y en Europa, ¿retrocederán los mercados ante la pausa prevista del BCE?

No esperamos más recortes de tipos en Europa y prevemos que se mantengan en el 2% durante un tiempo. Solo si el crecimiento de la zona euro, o de países como Francia o Alemania, continúa en niveles muy débiles, el banco central podría considerar un recorte adicional, como han mencionado algunos miembros del BCE. Sin embargo, este no es el escenario base de Lombard Odier. En Estados Unidos, esperamos otro recorte de tipos en diciembre y luego una pausa en este nivel neutral durante la primera mitad de 2026, antes de nuevos recortes que llevarían la tasa a alrededor del 3% hacia finales del próximo año. Estos recortes están, en cierta medida, ya descontados por el mercado. Por ello, hemos reducido nuestra exposición a renta fija soberana, especialmente a los bonos del Tesoro de EE.UU., ya que esperamos que el bono a 10 años se mantenga aproximadamente en los niveles actuales.

La independencia de la Reserva Federal es un asunto serio. El mercado debe confiar en que el banco central es independiente al cumplir su doble mandato de garantizar el crecimiento y la estabilidad de precios, sin interferencias del gobierno en sus decisiones. En Lombard Odier creemos que esta independencia debería permanecer intacta, aunque seguiremos la situación de cerca.

En este contexto, ¿en Lombard Odier favorecéis la inversión en Europa, como parecía ser el consenso a principios de año, o EE.UU. vuelve a estar sobre la mesa?

Creemos que seguimos en un mercado alcista. En la primera parte de 2025 modificamos nuestra asignación de activos, adoptando una posición sobreponderada en Suiza, Japón y los mercados emergentes frente a EE.UU., aunque este último sigue siendo un componente importante en nuestras carteras. La razón es que buscamos mercados que, en nuestra opinión, tienen mayor potencial, una buena tendencia de beneficios y un margen de seguridad en valoración que reduce el riesgo de concentración.

Existen muchos desafíos en EE.UU.: el dólar sigue débil, los rendimientos de los bonos son altos y el déficit puede aumentar… ¿veis oportunidades en la deuda pública del país o es momento de refugiarse en otros activos?

Actualmente vemos un potencial limitado al alza en los bonos del Tesoro estadounidense a largo plazo, ya que nuestros rendimientos esperados se sitúan en torno a los niveles actuales. Dado que los movimientos de la curva de rendimientos ya están descontados, redujimos nuestra exposición a renta fija el mes pasado, pasando de sobreponderar a una posición neutral. En bonos soberanos globales estamos infraponderados.

El segmento de renta fija corporativa —a pesar de los estrechos diferenciales de crédito— sigue siendo la clase de activo más relevante en nuestras carteras. Además, somos positivos en renta fija de mercados emergentes, dado que se esperan recortes de tipos en algunas de estas regiones y los niveles de rentabilidad general resultan adecuados en relación con el riesgo.

Entonces los emergentes, ¿se vuelven ahora más atractivos ante la debilidad del dólar?

Favorecemos los mercados emergentes frente a los desarrollados. Creemos que las valoraciones ofrecen un amplio margen de seguridad, mientras los beneficios continúan creciendo y lo peor de la guerra comercial probablemente haya quedado atrás. Los fundamentos macroeconómicos y los factores técnicos también respaldan nuestra tesis de inversión. Preferimos India sobre China y evitamos Taiwán, ya que sus valoraciones reflejan expectativas muy elevadas.

¿Hay temáticas de inversión que favorecen vuestra tesis?

La inteligencia artificial se ha convertido en un motor clave de desarrollo para las empresas, no solo en el sector tecnológico sino en todas las áreas de la economía. En este contexto global, los mercados emergentes han logrado posicionarse con fuerza, impulsados por empresas innovadoras que lideran el crecimiento. Corea del Sur destaca, con resultados corporativos del último trimestre que reflejan un sólido progreso, mientras que Taiwán parece más limitado. Por otro lado, mantenemos una preferencia por India sobre China, tras un desempeño más moderado, aunque ambos siguen cerca de los líderes regionales. Sin duda, los mercados emergentes seguirán desempeñando un papel clave en el desarrollo de nuevas tecnologías como la IA, donde la competitividad y la capacidad de adaptación serán decisivas.

¿Sigue siendo el oro un activo refugio?

En un escenario de incertidumbre macroeconómica, fragmentación geopolítica y volatilidad en los mercados tradicionales, el oro destaca como una alternativa estratégica. Su capacidad para diversificar, cubrirse frente a la inflación y aportar resiliencia a las carteras en tiempos de crisis lo convierte en un diversificador eficaz, gracias a su baja correlación con los mercados cotizados, lo que reduce la volatilidad total de la cartera, especialmente en entornos de estrés. Además, los desequilibrios fiscales han incrementado la demanda de activos refugio de valor.

A pesar de mantener una perspectiva negativa para el dólar frente a otras divisas como el franco suizo o el euro, creemos que el oro aún tiene potencial alcista dentro de las carteras. La demanda reciente por parte de bancos centrales —especialmente en mercados emergentes— y de inversores privados refuerza el papel del oro como activo refugio.

Los mercados alternativos y privados: ¿son útiles en las carteras en un entorno como este?

En un entorno de mercado cada vez más complejo, la diversificación sigue siendo una de las principales herramientas para construir carteras sólidas. Los activos privados, en sus diferentes formas —capital riesgo (VC), capital privado (PE), coinversiones o estrategias secundarias—, ofrecen una vía eficaz para que los inversores elegibles accedan a rentabilidades atractivas, con características diferenciadas frente a los activos tradicionales.

Aunque estos vehículos no reducen necesariamente el riesgo en términos de liquidez, sí aportan valor en otras dimensiones: su baja correlación con los mercados cotizados, especialmente en estrategias como infraestructuras, ayuda a suavizar la volatilidad agregada de la cartera. Además, algunas estrategias permiten un uso más eficiente del capital, ayudando a mitigar la clásica curva en “J” y, en ciertos casos, los inversores pueden acceder a descuentos relevantes en las valoraciones.

Históricamente, las rentabilidades han sido sólidas. El mercado de activos privados ha generado un rendimiento anual promedio del 12,1% en la última década. Aunque las rentabilidades futuras podrían moderarse, se espera que mantengan una prima estructural de aproximadamente 3 puntos porcentuales sobre la renta variable pública. Sin embargo, la dispersión de rendimientos entre gestores es significativa, lo que refuerza la importancia de una selección rigurosa. El entorno actual ofrece condiciones especialmente atractivas. Desde 2020, las valoraciones se han corregido tanto en los mercados públicos como en los privados, abriendo oportunidades de entrada con mayor potencial de revalorización. A ello se suma una menor competencia en algunos segmentos y señales de recuperación en la captación de fondos, que podrían beneficiar a los inversores con capital disponible.

Desde un punto de vista macroeconómico, los tipos de interés más altos y la inflación persistente han reforzado el papel de los activos reales. Las infraestructuras, por ejemplo, no solo ofrecen ingresos vinculados a la inflación, sino que en muchos casos operan dentro de marcos regulatorios que permiten trasladar los aumentos de costes a los usuarios finales. Así, incluso en un escenario de presión inflacionaria, estos activos pueden preservar —o incluso mejorar— su rentabilidad real. En resumen, los activos privados representan no solo una fuente potencial de rentabilidad, sino también una herramienta estratégica para construir carteras más sólidas y diversificadas, alineadas con los desafíos del nuevo ciclo económico.

¿Y los criptoactivos? ¿También tienen cabida en las carteras?

El bitcoin, al igual que las acciones globales y el oro, es muy sensible a las condiciones de liquidez del mercado. Sin embargo, durante los periodos de aversión al riesgo, su comportamiento diverge del del oro, mostrando habitualmente caídas cuando el riesgo aumenta. Esta diferencia se acentúa por su elevada volatilidad, lo que significa que incluso asignaciones pequeñas a bitcóin pueden representar una parte significativa del riesgo total de una cartera, diferenciándolo claramente de otros activos tradicionales.

Dado que no existen marcos fundamentales sólidos para estimar su valor razonable, el análisis técnico puede ofrecer cierto contexto a los inversores. Si se mantiene por encima de los 105.650 dólares, la tendencia alcista del bitcoin parece sostenerse. No obstante, su inclusión en una cartera requiere un análisis cuidadoso y riguroso. Por esta razón, no consideramos los criptoactivos dentro de nuestras asignaciones estratégicas o tácticas.

BNY Investments lanza un fondo global de crédito de vencimiento a corto plazo

  |   Por  |  0 Comentarios

Canva

BNY Investments, parte de BNY, compañía global de servicios financieros, ha anunciado el lanzamiento de BNY Global Short Dated Credit Fund, gestionado por Insight Investment.  Según explica la gestora, el fondo ofrece una solución alternativa de vencimiento a corto plazo frente al BNY Mellon Global Credit Fund, el fondo más grande de la gama de productos de BNY Investments, que ha atraído a clientes en el Reino Unido, Europa y Asia, con un patrimonio gestionado de 2.900 millones de euros.

“Ante el contexto actual del mercado, los clientes buscan cada vez más soluciones de crédito flexibles y dinámicas con perfiles de vencimiento a corto plazo. Nuestro Fondo se ha lanzado en respuesta a esta demanda. Ofrece a los inversores acceso a una cartera de crédito global y la oportunidad de lograr rentabilidades atractivas ajustadas al riesgo e ingresos, manteniendo al mismo tiempo una menor sensibilidad a los tipos de interés”, ha señalado Gerald Rehn, director de Distribución para EMEA en BNY Investments.

Desde la gestora destacan que el fondo tiene como objetivo obtener una rentabilidad total a partir de los ingresos y del crecimiento del capital. Invierte principalmente en deuda a corto plazo con vencimiento inferior a cinco años, y su rendimiento se mide frente a un índice de referencia de 1 a 5 años. El vehículo está gestionado por Adam Whiteley, director de Crédito Global en Insight, junto con los gestores de cartera Shaun Casey y Alex Schiffeldrin.

“Esta estrategia se basa en la selección de valores con grado de inversión, beneficiándose de la diversificación y del mayor abanico de ideas que ofrece un conjunto de oportunidades global. El actual entorno de elevada incertidumbre económica, política y de política monetaria debería seguir generando oportunidades para los gestores activos”, ha añadido Whiteley.

El fondo está registrado para su venta en Reino Unido, Austria, Bélgica, Dinamarca, Finlandia, Francia, Italia, Alemania, Luxemburgo, Países Bajos, Noruega, España, Suecia y Suiza.

El ahorro a largo plazo se consolida: el 51% invierte con un horizonte superior a 3 años y el 33% superior a 5

  |   Por  |  0 Comentarios

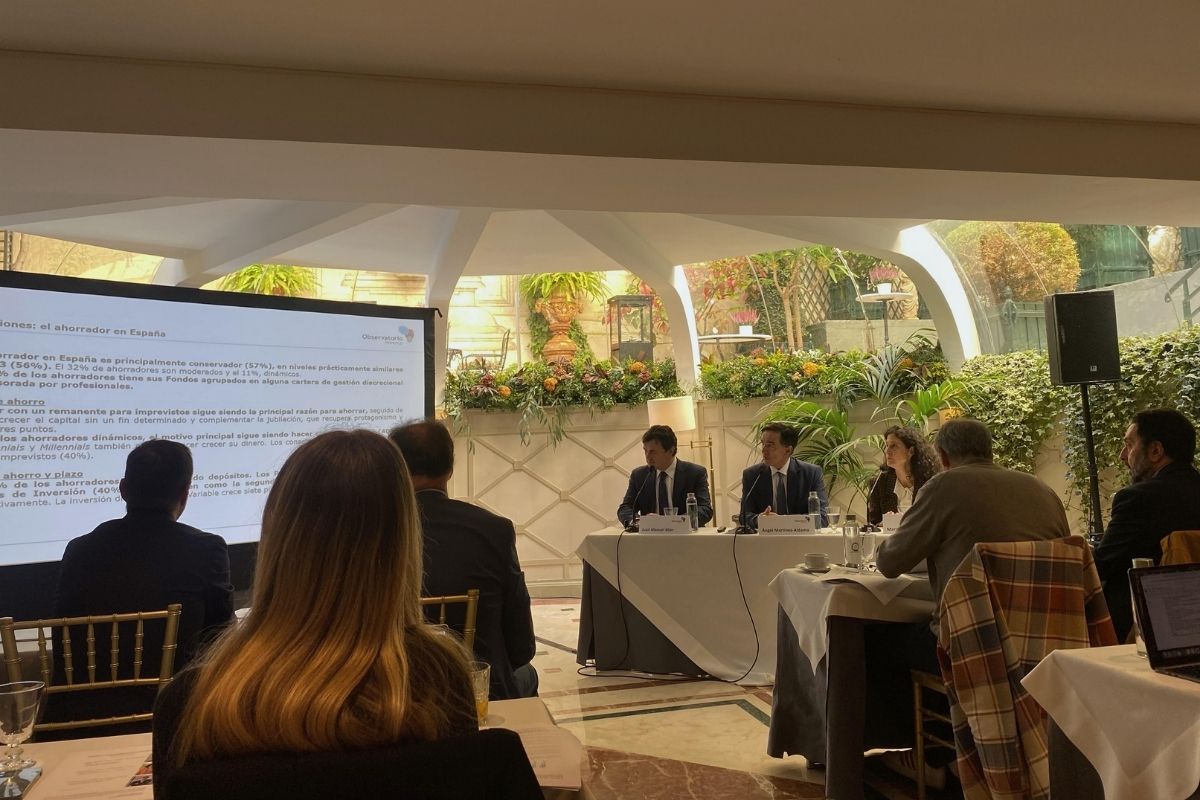
Foto cedidaPresentación del IX Barómetro del Ahorro del Observatorio Inverco, hoy en Madrid.

El ahorro a largo plazo se está consolidando en España y el dinamismo gana terreno, según el Barómetro del Ahorro, un estudio elaborado por el Observatorio Inverco en colaboración con Front Query, que analiza la evolución de los ahorradores españoles, sus motivaciones, los productos financieros que utilizan y sus horizontes de inversión.

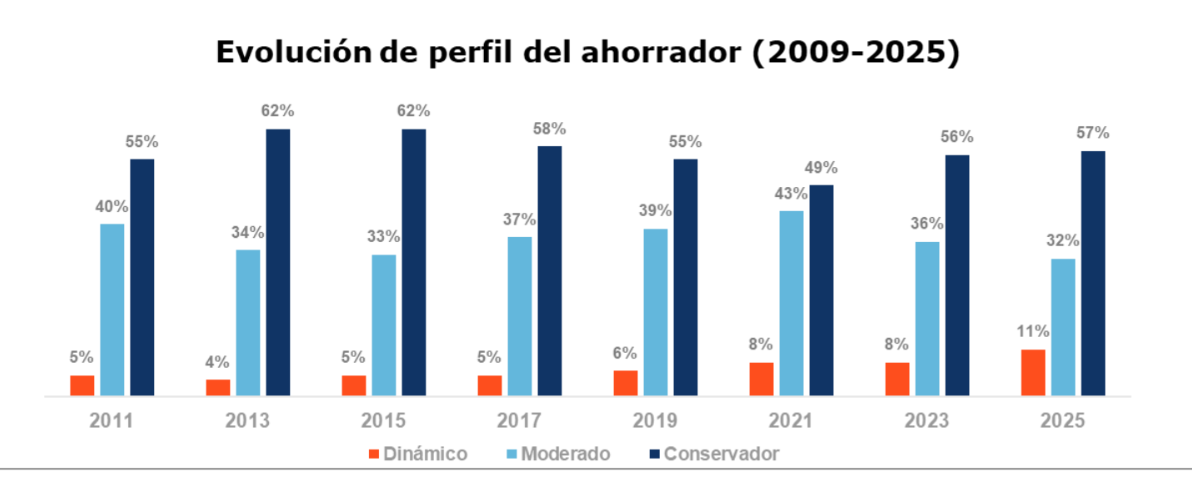
Según los datos, el 57% de los ahorradores españoles mantiene un perfil de inversión conservador, porcentaje similar al de 2023, mientras que la cifra de inversores con un perfil dinámico alcanza el 11%, el nivel más alto desde 2011, fecha en la que se empezó a realizarse el barómetro.

El porcentaje de ahorradores dinámicos alcanza el 19% entre los Centennials, la generación más joven de ahorradores, mientras que el porcentaje de conservadores supera el 50% en todas las generaciones, salvo entre los más jóvenes (45%). 

Más ahorro a largo plazo

El porcentaje de ahorradores que invierte con un horizonte superior a tres años se sitúa en el 51%, 16 puntos más que hace seis años, consolidando la tendencia hacia la planificación financiera y la inversión a largo plazo que comenzó en 2021, y los que lo hacen con un horizonte superior a cinco años se sitúa en el 33%, once puntos más que hace seis años. Por generaciones, los Centennials (57%) y la Generación X (60%) son los que más invierten pensando en el largo plazo. Por perfil de riesgo, crece hasta el 61% entre los inversores dinámicos y los moderados.  

Ángel Martinez-Aldama, presidente del Observatorio Inverco, explica que “hay una evolución interesante en el comportamiento del ahorrador en España, ya hay un tercio que piensa a más largo plazo (más de cinco años) a la hora de fijarse un horizonte de ahorro”.  

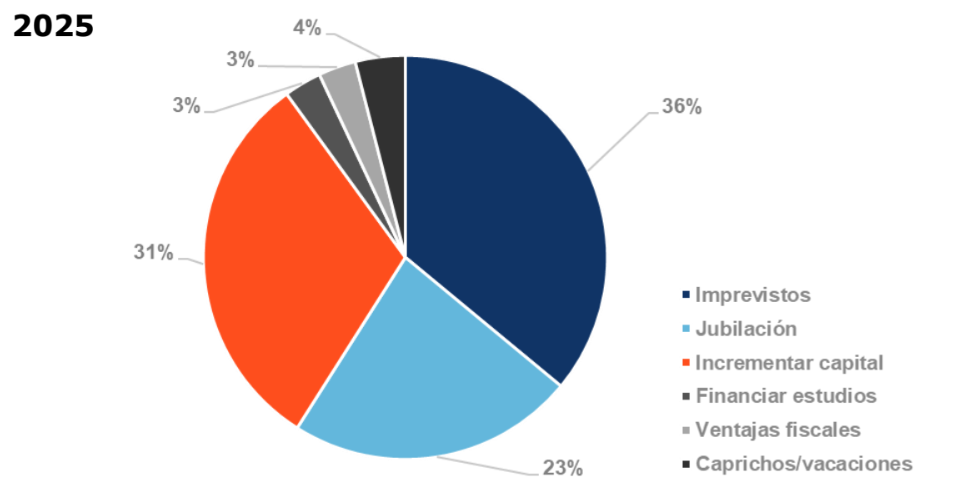
¿Cuáles son las principales motivaciones para ahorrar? Contar con un remanente para imprevistos (36%) sigue siendo la principal razón para ahorrar en España, aunque desciende cuatro puntos respecto a 2023. Le siguen hacer crecer el dinero sin un fin determinado (31%) y ahorrar para la jubilación (23%), que gana tres puntos y recupera protagonismo.

Por perfiles, los ahorradores conservadores priorizan la seguridad ante imprevistos (40%), mientras que los moderados (35%) y dinámicos (40%) buscan hacer crecer su capital. Por generaciones, los ahorradores de la Generación Centennial (36%) y Millennial (39%) priorizan incrementar el capital, sin un fin determinado, frente al resto de generaciones que ahorran, principalmente, para cubrir imprevistos. 

Motivos de ahorro

La cartera de productos de los españoles

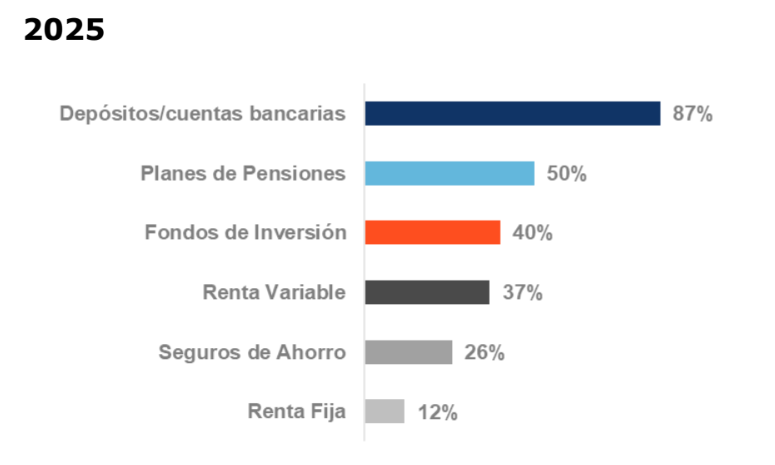
El 87% de los ahorradores españoles cuenta con un depósito o cuenta bancaria, seguido de los planes de pensiones (50%) y los fondos de inversión (40%), nueve puntos más en el caso de los Centennials. Planes y fondos continúan siendo las principales alternativas de inversión a largo plazo. Por otro lado, la inversión directa en renta variable crece siete puntos en los dos últimos años, hasta el 37%.

Los depósitos/cuentas bancarias y planes de pensiones son los productos que mejor conocen los ahorradores en España (51% y 41%, respectivamente). Por generaciones, la Generación X es la que mayor conocimiento tiene sobre los planes de pensiones y los Centennials, la que más conoce los fondos de inversión.

El 59% de los inversores en fondos los gestiona a través de carteras discrecionales o asesoradas, proporción que asciende al 64% entre los inversores de perfil conservador, reflejando la confianza en la gestión profesional. En este sentido, la despreocupación a la hora de gestionar la cartera pasa de la tercera a la primera ventaja más valorada, por delante de la transparencia a la hora de realizar cualquier consulta y la posibilidad de diversificación de las inversiones.

En qué invierten los españoles

Factores de decisión: seguridad y confianza, claves

La seguridad y la confianza siguen siendo los factores más valorados a la hora de invertir, por delante de la rentabilidad, que supera a la transparencia en esta edición. Para los ahorradores dinámicos, la rentabilidad es el factor más importante, seguido de la seguridad. Los moderados y conservadores priorizan la seguridad y la confianza.

El grado de conocimiento de los fondos se multiplica: el 28% de los ahorradores tienen un conocimiento alto o muy alto, 12 puntos porcentuales más que hace dos años. 

Marta González, miembro del Observatorio Inverco, explica que “los fondos de inversión y los planes de pensiones se han consolidado en estos últimos años como herramientas de ahorro esenciales en el largo plazo, con un grado de conocimiento y valoración elevado por parte de los ahorradores. Además, en el caso de las generaciones más jóvenes, se detecta un mayor interés por la inversión en fondos, que son vistos como un producto adecuado por la confianza, seguridad y rentabilidad”.

Canales de información y contratación

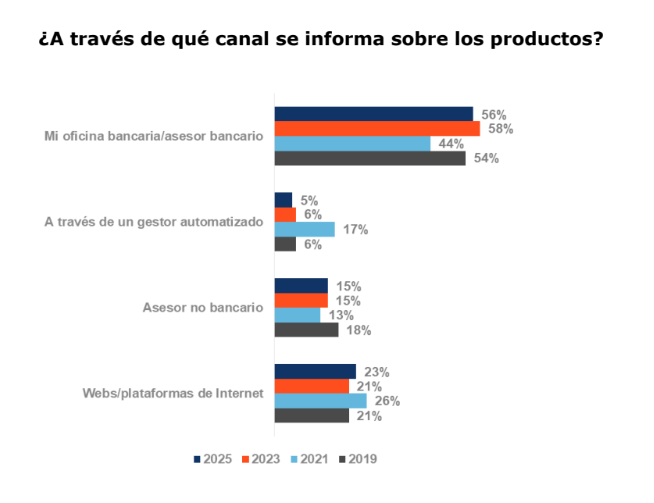
El 56% de los ahorradores en España se informa sobre productos financieros a través de su oficina o asesor bancario, doce puntos más que en 2021, mientras que el 23% utiliza plataformas y webs online. A la hora de contratar, la oficina bancaria (65%) sigue siendo el canal principal, aunque desciende siete puntos, mientras que la contratación vía web crece del 16% al 21% (32% y 35% entre los Centennials y Millennials, respectivamente). 

Juan Manuel Mier, miembro del Observatorio Inverco, apunta que “el canal digital sigue ganando terreno, especialmente entre los más jóvenes, pero la oficina/el asesor bancario continúa siendo un referente de confianza para la mayoría de los ahorradores”.
El interés por la inversión con criterios sostenibles crece. El 24% de los ahorradores invierte ya en fondos que aplican criterios de sostenibilidad, un punto más que en 2023; en el caso de los inversores el porcentaje asciende hasta el 33%. El conocimiento sobre este tipo de productos reduce al 37%, frente al 55% de hace cuatro años, lo que pone de manifiesto el esfuerzo en formación desde las entidades y toda la industria.

IA y recursos críticos: la minería se prepara para un nuevo ciclo de inversión

  |   Por  |  0 Comentarios

Canva

La industria minera a nivel global atraviesa una etapa de redefinición estratégica. Según el informe PwC Mine 2025, se encamina hacia un nuevo ciclo de inversión impulsado por la demanda de minerales críticos, la digitalización de operaciones y la búsqueda de mayor resiliencia ante la volatilidad económica.

El informe, que analiza la evolución de las 40 principales compañías mineras del mundo, destaca un proceso de consolidación en curso: menos transacciones, pero más enfocadas en activos estratégicos. Los metales vinculados a la transición energética —como el cobre, el litio y el níquel— lideran el interés de los inversores, al tiempo que las empresas fortalecen su estructura de capital y priorizan proyectos con retorno sostenible.

“La minería está ingresando en una etapa de madurez donde el desafío no es solo producir más, sino hacerlo de manera inteligente, rentable y socialmente aceptada. El foco está en combinar eficiencia financiera con credibilidad institucional: la licencia social para operar hoy es un activo de gestión tan relevante como cualquier otro”, explicó Leonardo Viglione, socio de PwC Argentina.

“El futuro de la minería en la región se definirá por la capacidad de construir ecosistemas colaborativos. Las empresas que logren integrar tecnología, talento y sostenibilidad serán las que consoliden el crecimiento en la próxima década”, agregó Viglione.

Por otra parte, según el reporte PwC Industrial Products Insights Q3 2025, los avances en inteligencia artificial responsable y la reconfiguración de las cadenas de suministro están transformando la estrategia industrial, incluida la minería.

El estudio también revela que los aranceles y la fragmentación comercial global actúan como impulsores de resiliencia, acelerando la digitalización logística y la relocalización de procesos críticos. “Este escenario denota que la energía está dejando de ser un recurso pasivo para convertirse en un activo estratégico, gestionado por algoritmos que optimizan su uso, reducen desperdicios y mejoran la sostenibilidad operativa. Es así como la IA, junto con el análisis de datos y la automatización, están impulsando una transición hacia modelos energéticos más resilientes, descentralizados y eficientes”, comentó Juan Manuel Gallego Tinto, socio de PwC Argentina, líder de Energy, Utilities & Mining. 

En este sentido, el informe detalla que la inteligencia artificial (IA) se está consolidando como un factor transformador y relevante para la minería global: el 87% de las empresas del sector afirma que la IA generará un impacto positivo directo en la eficiencia operativa en los próximos tres años. En particular, las compañías mineras líderes ya están aplicando modelos predictivos de mantenimiento, sistemas de visión por computadora para control de calidad en línea y algoritmos de optimización de flotas y perforaciones, reduciendo tiempos de inactividad y emisiones.

 El uso de IA generativa y aprendizaje automático también está cambiando la planificación geológica: los sistemas avanzados integran imágenes satelitales, datos sísmicos y variables climáticas para identificar y modelar depósitos minerales con mayor precisión y menor riesgo exploratorio. A nivel de seguridad, los sensores inteligentes y las redes neuronales permiten monitorear condiciones críticas en tiempo real, anticipar fallas y proteger al personal en entornos de alto riesgo.

Jim Caron (Morgan Stanley IM): “Invertir hoy exige mirar más allá de los aranceles: la política fiscal y la desregulación cambian el juego”

  |   Por  |  0 Comentarios

Foto cedida

Las acciones han subido de manera constante a lo largo de 2025, incluso frente a la incertidumbre geopolítica y los vaivenes de los mercados. En opinión de Jim Caron, responsable macro de Renta Fija y gestor de Morgan Stanley IM, y pese a su cargo, considera que el activo estrella de este año ha sido la renta variable: “Las valoraciones y los niveles de precios han seguido aumentando de forma constante a pesar de la incertidumbre geopolítica y general. Esta clase de activos ha demostrado ser resistente a las crisis, recuperándose con más fuerza tras cada caída”. A falta de dos meses para acabar el año, el gestor ha hecho un primer balance de 2025 en su última entrevista con Funds Society.

¿Qué balance hace del comportamiento de las principales clases de activos en lo que va de año? 

Nos encontramos en un año en el que tanto la política fiscal como la monetaria parecen estar funcionando de forma conjunta, lo que resulta en una reactivación de los activos tanto en acciones como en bonos. Se observan estímulos fiscales y una flexibilización de la política monetaria en Alemania, Japón y Estados Unidos, lo cual favorece a la renta variable. En Estados Unidos y Europa, la política monetaria se está relajando, lo que favorece a los bonos. Solo el Banco de Japón está subiendo los tipos de interés, de forma gradual y desde niveles muy bajos.

El panorama de las alternativas es mixto. El crédito privado ha estado bien valorado y recientemente ha entrado en una fase de tensión. El capital privado, por otro lado, parece haberse estabilizado en niveles más bajos y, para quienes tengan paciencia, este podría ser un buen momento para adquirir exposición.

Hemos pasado un 2025 marcado por Trump, la geopolítica y la política monetaria ¿cómo ha impactado y cambiado la forma en que los gestores han afrontado las oportunidades de inversión este año?

Los gestores de inversión aprendieron a analizar las políticas de forma integral. Más allá de los aranceles, que son negativos, estos se ven contrarrestados por las políticas de desregulación y estímulo fiscal, que son positivas. La clave está en considerar los tres aspectos y no centrarse únicamente en los aranceles para tener una visión global y valorar el efecto neto de los aranceles, la política fiscal y la desregulación para evaluar el rendimiento de los activos. Hasta ahora, el balance neto es positivo para el mercado.

Vamos a poner la mirada ya en 2026: ¿cuáles cree que serán los principales temas a tener en cuenta para el próximo año?

El mercado laboral es fundamental. Si el mercado laboral se debilita significativamente, el consumo y los márgenes de beneficio se verán afectados. Esto provocará más despidos y un deterioro del consumo y del PIB. Este es el principal foco de atención. También se analiza la inversión empresarial, el gasto de capital y si, en última instancia, no solo continuarán en 2026, sino que además conducirán a una mayor productividad económica que respalde el crecimiento potencial, las ganancias y las valoraciones.

Cada vez más inversores institucionales demandan soluciones personalizadas frente a productos estandarizados. ¿Qué tipo de estructuras o estrategias a medida están desarrollando para responder a esta necesidad?

Este es un campo muy amplio, pero permítanme destacar un ejemplo. Muchos inversores buscan incorporar tanto mercados públicos como privados en sus carteras. Los objetivos de rentabilidad y las necesidades de liquidez no son uniformes, por lo que las soluciones personalizadas son imprescindibles. Nuestro equipo lleva casi 20 años diseñando y gestionando el riesgo de carteras tanto en mercados públicos como privados. Este tipo de estrategia se utilizaba principalmente para instituciones, OCIO e inversores de alto patrimonio. Sin embargo, hoy podemos ofrecer soluciones de cartera más personalizadas en mercados públicos y privados a clientes con una inversión mínima requerida mucho menor.

El Portfolio Solutions Group se presenta como un “laboratorio” de innovación en gestión. ¿Cómo están integrando herramientas cuantitativas, inteligencia artificial o modelos de optimización avanzada en el proceso de asset allocation?

Hemos incorporado grandes modelos de lenguaje y herramientas de IA para ayudarnos a identificar sectores y empresas individuales y así construir cestas de acciones vinculadas a tendencias de mercado. En esencia, hemos desarrollado un enfoque de inversión temática que va más allá de la inversión basada en factores tradicional para implementar nuestras perspectivas y construir carteras. Podemos incorporar rápidamente gran cantidad de información y datos y reducirlos a ideas prácticas que se convierten en expresiones temáticas de nuestras perspectivas. Creemos que este es el camino a seguir para la inversión.

Vanguard pone la lupa sobre la deuda emergente en el II Funds Society Investment Summit en Chile

  |   Por  |  0 Comentarios

Foto cedidaDan Larkin, Investment Product Manager y Senior Specialist de Strategy, Product, Marketing, Communications de Vanguard (iqz), y Daniel Derzavich, Head of Business Development para Centroamérica y Sudamérica ex Brasil de la firma

La gestora internacional Vanguard está calentando los motores para tomar el podio durante el II Funds Society Investment Summit en Chile, que se celebrará esta semana en el Hotel Las Majadas de Pirque. En esta ocasión, la firma se enfocará en los encantos de la renta fija de mercados emergente.

El evento, agendado para el 13 de noviembre, contará con la presencia de Dan Larkin y Daniel Derzavich, en representación de la gestora. Allí, presentarán “el caso estratégico para el crédito de mercados emergentes”, según lo describen.

La visión de la gestora es que los bonos emergentes en moneda dura ofrecen una interesante combinación de rendimiento, diversificación y retorno total potencial. La sesión, adelantan desde Vanguard, explorará los méritos de la clase de activos, incluyendo su rol dentro de la construcción de portafolio y los perfiles de retorno ajustado al riesgo.

En esa línea, la estrategia que destacarán es Emerging Market Bond Fund, un vehículo de gestión activa que “ejemplifica los beneficios de la clase de activos a través de una exposición disciplinada, una gestión de riesgos robusta y un track record de desempeños fuertes y consistentes”.

El ejecutivo a cargo de la charla será Dan Larkin, Investment Product Manager y Senior Specialist de Strategy, Product, Marketing, Communications de Vanguard. El profesional llegó a la gestora en 2016 a través del Vanguard Portfolio Review Department, cumpliendo una variedad de funciones relacionadas con la línea de productos de renta fija. Anteriormente, trabajó en Nationwide Financial y Barclays Capital.

Además, lo acompañará Daniel Derzavich, el Head of Business Development para Centroamérica y Sudamérica ex Brasil de la gestora. La experiencia del ejecutivo en el desarrollo del negocio de ventas de trading a institucionales, durante casi 15 años en Bank of America Merrill Lynch México lo llevó a liderar la expansión del área al resto de América Latina. Posteriormente, en 2021, Derzavich fue reclutado por Vanguard para la cobertura de los clientes sudamericanos, siendo ascendido a su actual cargo este año.

Milei impulsa las reformas en Argentina, pero el panorama de las reservas sigue incierto

  |   Por  |  0 Comentarios

Canva

Los resultados de las elecciones de medio término en Argentina podrían fortalecer la capacidad del presidente Javier Milei para impulsar su agenda de reformas, al aumentar el respaldo legislativo y transmitir confianza popular en su nueva política. Queda por ver cómo Milei mejorará la precaria posición de liquidez externa, que ha expuesto a la economía argentina a una gran volatilidad en los últimos dos meses, señala un informe de Fitch Ratings.

Las elecciones intermedias representaron la primera gran prueba electoral para Milei desde que asumió el cargo en diciembre de 2023 y sugieren que aún existe apoyo público a su programa de ajuste. Por lo tanto, el resultado electoral fortalece las perspectivas de mantener un superávit fiscal primario, que ha sido el eje central del programa de ajuste, al permitir que el gobierno deje de depender del financiamiento monetario del banco central.

La importante mejora fiscal de 2024 dependió significativamente de factores transitorios (impuestos a la compra de divisas, un repunte inicial de la inflación), por lo que su preservación y extensión dependerán de medidas más permanentes y específicas, como la reducción de subsidios. De igual manera, los resultados mejoran las posibilidades de que se implementen las reformas microeconómicas contempladas en el programa del FMI para Argentina, incluyendo aquellas destinadas a simplificar el sistema tributario y reducir las distorsiones, promover el empleo formal y la movilidad laboral, desregular la economía y corregir un importante desequilibrio actuarial en el sistema de pensiones.

Sin embargo, las perspectivas de acumulación de reservas internacionales, tal como lo establece el programa del FMI, siguen siendo una importante incertidumbre tras las elecciones. El cambio de un tipo de cambio fijo ajustable a uno de flotación administrada (dentro de una banda) en abril de 2025 no generó un aumento de reservas más allá de los fondos provenientes del programa del fondo internacional. Las reservas volvieron a verse presionadas después de que las elecciones de la PBA sacudieran la confianza del mercado, ya que el Banco Central y el Tesoro argentinos vendieron fuertemente divisas para defender el peso argentino en el límite superior de la banda, lo que provocó un apoyo extraordinario del Tesoro de Estados Unidos.

Las reservas ascienden a 40.000 millones de dólares a finales de octubre, pero las reservas líquidas representan solo 20.000 millones de dólares, netos de oro y la porción no utilizable de un swap con China. Un intercambio de 20.000 millones de dólares con el Tesoro estadounidense representa un nuevo colchón, pero sus términos no se han divulgado y no elimina la necesidad de acumular reservas endógenas.

El régimen cambiario actual no parece propiciar superávits en cuenta corriente que impulsen la acumulación de reservas, lo que la hace dependiente de los flujos financieros. La eliminación de los controles cambiarios y del régimen de incentivos RIGI podría atraer inversión. Está por verse si el aumento de la confianza tras las elecciones de medio término será suficiente para respaldar la acumulación de reservas, o si las autoridades también implementarán cambios en la política monetaria o cambiaria para garantizarlo.

Si bien el respaldo estadounidense ayudó a Argentina a sobrellevar la reciente volatilidad del mercado, su necesidad de dicho apoyo pone de manifiesto la elevada vulnerabilidad externa que aún se refleja en su calificación soberana de “CCC+”, según Fitch Ratings. Mejorar la calificación dependerá de nuevos cambios en las políticas que permitan al país austral acumular de forma sostenible colchones de divisas por sí misma y recuperar el acceso a los mercados, de modo que ya no tenga que depender de préstamos de emergencia de acreedores oficiales y pueda, eventualmente, saldar su elevado volumen de préstamos contraídos en crisis anteriores.