LinkedInGuy Wagner, director de Inversiones de Banque de Luxembourg Investments
Los aranceles impuestos por Estados Unidos no han afectado significativamente el crecimiento económico mundial hasta ahora, que se mantuvo estable durante el verano, según el último informe mensual de mercado Highlights elaborado por Guy Wagner, director de Inversiones de Banque de Luxembourg Investments.
En Estados Unidos, el consumointerno sigue en aumento, aunque principalmente impulsado por los hogares más ricos. El gasto empresarial se mantiene sólido, especialmente gracias a la inversión en inteligencia artificial. Por su parte, la eurozona experimenta un crecimiento más débil, especialmente en el sector manufacturero, mientras que las esperanzas de recuperación se concentran en un aumento del gasto público alemán a partir de 2026. En China, persisten presiones deflacionarias debido a la débil demanda interna, la falta de recuperación en el mercado inmobiliario y la sobrecapacidad industrial. Japón, afectado por los aranceles estadounidenses, ha visto caer sus exportaciones por cuarto mes consecutivo, con un crecimiento que depende principalmente del consumo interno.
Principales temas: inflación, Fed y bolsa
La inflación estadounidense se ha estabilizado en torno al 3%, por encima del objetivo del 2% de la Reserva Federal. En agosto, la inflación general subió del 2,7% al 2,9%, mientras que la inflación subyacente se mantuvo en 3,1%. En la eurozona, la inflación general aumentó del 2,0% al 2,2% en septiembre, manteniéndose cercana al objetivo del Banco Central Europeo.
Como se esperaba, la Reserva Federal bajó su tasa de referencia en 25puntos básicos, situándola entre el 4% y el 4,25%. Jerome Powell, presidente de la Fed, indicó que el objetivo de pleno empleo está más en riesgo que el de mantener la inflación en el 2%. Por su parte, el Banco Central Europeo mantuvo sin cambios sus tipos de interés clave, considerando que el proceso de desinflación iniciado en octubre de 2022 está llegando a su fin.
En septiembre, los mercadosdevalores continuaron su ascenso. Según Wagner, el impulso principal provino del sector de inteligenciaartificial, tras el anuncio de Oracle sobre un crecimiento significativo en su infraestructura de centros de datos. Este optimismo se contagió a los mercados asiáticos, apoyado por inversiones masivas de gigantes tecnológicos chinos.
El índice MSCI All Country World Index, en euros, subió un 3,2% durante el mes. Entre los mercados regionales, el S&P 500 (USD), el STOXX Europe 600 (EUR), el Topix japonés (JPY) y el MSCI Emerging Markets Index (USD) registraron alzas. Por sectores, destacaron tecnología, servicios de comunicación y consumo discrecional, mientras que inmobiliario, salud y bienes de consumo básico registraron caídas.
Los mercados emergentes van camino de cerrar su cuarto año en positivo (medido por la rentabilidad del MSCI Emerging Markets), y siguen presentando perspectivas brillantes de cara a 2027. Así lo confirma Richard Cao, gestor de la estrategia AB Emerging markets Multi Asset (EMMA) Portfolio, de AllianceBernstein. El experto explica que su previsión para el año que viene es “constructiva”, anticipando un crecimiento superior al del bloque de países desarrollados sustentado en varias tendencias que considera estructurales. La propuesta de AllianceBernstein para seguir participando de estas tendencias o incorporarse a ellas pasa por una estrategia multi activo que combina tres fuentes clave de retorno – renta variable, renta fija y una gestión activa de las divisas- y que está concebida para ocupar una asignación “core” dentro de una cartera diversificada.
¿Cuál es su perspectiva sobre los mercados emergentes?
Nuestra perspectiva sobre los mercados emergentes sigue siendo positiva. Esperamos que las economías emergentes continúen creciendo a un ritmo superior al de los mercados desarrollados hasta 2027, respaldadas por la resiliencia del crecimiento mundial y un entorno macroeconómico favorable.
Varios factores estructurales sustentan esta visión. En primer lugar, muchos países emergentes desempeñan un papel fundamental en la cadena de suministro mundial de la inteligencia artificial (IA), al fabricar los semiconductores, componentes e infraestructuras necesarios para mantener la inversión en esta tecnología. Consideramos que esto sigue representando una importante oportunidad de crecimiento a largo plazo en algunas regiones de Asia y en otros mercados emergentes.
En segundo lugar, esperamos que el dólar estadounidense se debilite a medio y largo plazo. Históricamente, un dólar más débil ha favorecido a las divisas de los mercados emergentes, los flujos de capital y los activos de riesgo, creando un entorno propicio tanto para los inversores en renta variable como en renta fija.
Desde el punto de vista de las valoraciones, los activos chinos parecen descontar un escenario muy pesimista, lo que deja margen para sorpresas positivas. Un estímulo adicional por parte de las autoridades o señales de mejora de la actividad económica podrían impulsar una revalorización significativa de estos activos.
Entre los principales riesgos de cola para nuestras perspectivas figuran una desaceleración del crecimiento mundial más acusada de lo esperado, un nuevo fortalecimiento del dólar estadounidense, una escalada de las tensiones geopolíticas o un deterioro de las perspectivas económicas de China. No obstante, consideramos que las valoraciones actuales de varios segmentos de esta clase de activo ofrecen una compensación adecuada por muchos de estos riesgos.
¿Puede explicar su proceso de inversión?
La estrategia Emerging Market Multi-Asset se gestiona mediante un enfoque basado en el trabajo en equipo, que combina conocimientos especializados en asignación de activos, divisas, renta variable y renta fija.
El equipo de gestión de carteras colabora estrechamente para garantizar que los riesgos se comprendan tanto a nivel de cada clase de activo como en el conjunto de la cartera. La construcción de la cartera se basa en una combinación de análisis cuantitativo y fundamental, que se utiliza para evaluar las rentabilidades y los riesgos esperados de la renta variable, la renta fija y las divisas de los mercados emergentes.
A nivel de país, evaluamos las oportunidades relativas entre los distintos mercados para identificar las alternativas de inversión más atractivas. Las posiciones en divisas se gestionan activamente y se determinan, en gran medida, a partir de modelos cuantitativos propios, mientras que las exposiciones a renta variable y renta fija se seleccionan a través de equipos especializados en cada área.
Este enfoque integrado nos permite identificar oportunidades en todo el universo de inversión de los mercados emergentes, manteniendo al mismo tiempo un firme compromiso con la diversificación y la gestión del riesgo.
¿Cómo distribuyen la cartera entre las distintas clases de activos?
La cartera se construye en torno a un objetivo claro: ofrecer una rentabilidad similar a la de la renta variable de los mercados emergentes, pero con una volatilidad y unas caídas inferiores a las de un enfoque tradicional basado exclusivamente en renta variable.
Para lograrlo, combinamos tres fuentes principales de rentabilidad:
Renta variable de mercados emergentes.
Renta fija de mercados emergentes.
Gestión activa de divisas de mercados emergentes.
Desde un punto de vista estratégico, la renta variable representa la mayor parte de la cartera, ya que constituye el principal motor de rentabilidad a largo plazo. La renta fija de los mercados emergentes actúa como primera línea de defensa de la cartera durante los periodos de debilidad de los mercados de renta variable, ayudando a reducir el riesgo global y proporcionando, al mismo tiempo, una fuente adicional de ingresos y rentabilidad.
Las decisiones de asignación de activos son una de las principales vías a través de las cuales expresamos nuestras mayores convicciones de inversión. El equilibrio entre renta variable, renta fija y divisas variará con el tiempo a medida que evolucionen las oportunidades. Esto permite que la cartera responda de forma dinámica a los cambios en las condiciones del mercado, sin perder de vista su objetivo global.
¿Cuál es la posición actual de la cartera?
Actualmente, la cartera mantiene una ligera sobreponderación en renta variable de mercados emergentes, en consonancia con nuestras perspectivas positivas sobre el crecimiento económico y los activos de riesgo.
Esta posición responde a varios factores:
La continuidad de la fortaleza de la inversión y la demanda relacionadas con la IA, que beneficia a numerosas economías emergentes.
Nuestra expectativa de que el dólar estadounidense se debilite con el tiempo.
Las atractivas valoraciones de determinados segmentos del mercado, especialmente China, donde el sentimiento de los inversores sigue siendo muy pesimista.
Al mismo tiempo, la cartera mantiene una exposición significativa a la renta fija de los mercados emergentes, que aporta diversificación y una posible protección frente a las caídas si las condiciones del mercado se vuelven más adversas.
Las exposiciones a divisas se gestionan activamente y se ajustan en función de la evaluación cuantitativa que realiza el equipo sobre el valor relativo y las rentabilidades esperadas de las distintas divisas de los mercados emergentes.
¿Está concebida esta estrategia para funcionar como un componente dentro de una cartera más amplia?
Sí. La estrategia se ha diseñado teniendo en cuenta distintos casos de uso.
Para los inversores que buscan exposición a los mercados emergentes, puede servir como sustituto directo de una asignación tradicional a renta variable de estos mercados, con el objetivo de ofrecer rentabilidades similares a largo plazo, pero potencialmente con una menor volatilidad.
Por otra parte, para los inversores que ya invierten por separado en renta variable y renta fija de mercados emergentes, la estrategia puede funcionar como una solución integrada que combina ambas clases de activos bajo un único marco de inversión.
Por tanto, la estrategia puede utilizarse tanto como una asignación independiente a mercados emergentes como un componente central dentro de una cartera multiactivo más amplia.
Reforzando su posición de capital, el banco peruano BCP –parte del grupo financiero Credicorp– acudió a los mercados internacionales de deuda. La firma, informaron a través de un comunicado, colocó un bono subordinado por un total de 500 millones de dólares.
El papel, detallaron, tiene un plazo de 11 años, con una opción de recompra en el sexto año. La tasa fija es de 5,65%, consiguiendo un spread sobre la deuda del Tesoro estadounidense de 186 puntos base.
Desde la firma financiera enfatizaron en que esta operación marca el menor spread sobre el bono de EE.UU. que ha conseguido cualquier banco peruano con una emisión de deuda subordinada.
La operación generó una alta demanda, con la participación de más de 100 inversionistas globales de renta fija. Esto generó una sobresuscripción de más de dos veces la oferta, lo que permitió a la firma “ajustar el precio y cerrar la transacción con resultados sobresalientes”, indicaron en la nota de prensa.
Con esto, el banco suma sobre 2.600 millones de dólares en bonos corporativos emitidos en los últimos 22 meses.
“Con esta operación, el BCP reafirma su posición como el banco comercial peruano con mayor presencia en el mercado de capitales internacional”, destacó Pablo Hurtado, gerente de la División de Tesorería del BCP.
Foto cedidaDaniel Claringbull, Global Product Manager de DNCA Finance (izq), y Lucas Pérez, Country Head para el Cono Sur de Natixis Investment Management (der)
La segunda edición del Funds Society Investment Summit en Chile está a la vuelta de la esquina y las gestoras que protagonizarán la velada en la región vitivinícola de Pirque. En el caso de Natixis Investment Management, la idea de inversión que buscan compartir es Alpha Bonds, un sub-fondo de renta fija global flexible.
Compartiendo con la industria de gestión patrimonial local –el 13 de noviembre de este año–, en el Hotel Las Majadas, ubicado en sector vitivinícola del Valle del Maipo, la firma presentará el vehículo, gestionada por DNCA Finance, filial de Natixis.
La estrategia tiene un enfoque de retorno absoluto, buscando captar oportunidades en un entorno volátil. Para esto, su cartera combina posiciones largas y cortas, apostando por la generación de alfa. Así, la estrategia cuenta con una baja correlación con los mercados de acciones y bonos y una volatilidad anual inferior al 5%.
Para presentar esta estrategia, viajarán a Chile Daniel Claringbull, Global Product Manager de DNCA Finance, y Lucas Pérez, Country Head para el Cono Sur de Natixis Investment Management.
Claringbull lleva 15 años en la industria de servicios financieros. El profesional llegó a DNCA en 2014 y, desde entonces, ha ocupado una variedad de roles en ingeniería financiera, desarrollo y gestión de productos y gestión de carteras de clientes. Actualmente, se desempeña como Global Product Manager, actuando como un nodo entre los equipos de ventas e inversiones y clientes. Anteriormente, trabajó en BNP Exane NY y Bloomberg London.
Pérez, por su parte, dirige la operación del Cono Sur de Natixis IM desde Montevideo. Antes de llegar a la firma de matriz europea, en 2019, se desempeñó en BNP Paribas Asset Management, Seguros Colpatria (actualmente Axa) y la corredora Gesvalores (actualmente Global Valores). Con todo, suma más de dos décadas de experiencia en mercados financieros, incluyendo siete años de gestión de portafolios.
Natixis Investment Managers es el segundo grupo financiero más grande de Francia y está integrado por más de 15 gestoras, incluyendo DNCA Finance. Con todo, el grupo administra más de 1,5 billones (millones de millones) de dólares y tiene presencia en América Latina, con oficinas en México, Colombia y Uruguay.
Wikimedia CommonsWarren Buffett, presidente y CEO de Berkshire Hathaway.
En una extensa carta dirigida a los accionistas de Berkshire Hathaway publicada este lunes, Warren Buffett anunció que acelerará sus donaciones filantrópicas a fundaciones familiares y confirmó que cede el liderazgo de la empresa a Greg Abel, a quien describió como “un gran gestor, un trabajador incansable y un comunicador honesto”.
Dijo también que “mantendrá una cantidad significativa de acciones de clase A hasta que los accionistas de Berkshire tengan plena confianza en su sucesor”. En mayo, había indicado que dejaría su cargo como director ejecutivo de Berkshire Hathaway a finales de este año.
En ocho hojas escritas en un tono íntimo y reflexivo, pero fiel a su estilo, con anécdotas personales que reflejan su filosofía de inversión y un estilo de vida austero, el legendario inversor multimillonario de 95 años de edad habló de una serie de pasos que marcan el inicio de su retiro efectivo como figura pública de la compañía. Comunicó que convertirá 1.800 acciones clase A en 2,7 millones de acciones clase B, destinadas a donaciones a cuatro fundaciones familiares:
1,5 millones de acciones a The Susan Thompson Buffett Foundation
400.000 acciones a The Sherwood Foundation
400.000 acciones a The Howard G. Buffett Foundation
400.000 acciones a NoVo Foundation
Las donaciones implican unos 1.300 millones de dólares. Según Buffett, sus hijos, de 72, 70 y 67 años, “han superado la edad normal de jubilación” y tienen tres fideicomisarios suplentes en caso de fallecimiento prematuro o discapacidad.
Warren Buffett expresó en su carta que necesitaba “acelerar el ritmo de las donaciones en vida” a las tres fundaciones de sus hijos para “aumentar la probabilidad de que distribuyan lo que esencialmente será la totalidad de mi patrimonio antes de que los nuevos fideicomisarios los reemplacen”.
Transición de liderazgo
Buffett confirmó que Greg Abel asumirá oficialmente como CEO de Berkshire Hathaway a fin de año. “Le deseo una larga y exitosa gestión”, afirmó el magnate. Reiterando su plena confianza en Abel y en el futuro de Berkshire Hathaway, señaló: “Greg entiende nuestras empresas y nuestro personal mejor que yo. No puedo pensar en nadie más capaz para manejar los ahorros de ustedes y los míos”, expresó.
“Greg entiende, por ejemplo, mucho más sobre el potencial y los riesgos de nuestro negocio de seguros de propiedad y accidentes (P/C) que muchos ejecutivos veteranos del sector”, puntualizó. “Mi esperanza es que su salud se mantenga buena durante varias décadas”, agregó.
Agregó luego que, pese a su salida gradual, no cambia su visión sobre las perspectivas del conglomerado: “Berkshire tiene menos riesgo de desastre que cualquier negocio que conozca. Y su dirección siempre actuará en beneficio de los accionistas”, dijo en el escrito.
Reflexiones personales y legado
En su extenso escrito, el inversor repasó pasajes de su infancia en Omaha, recordó que su médico familiar lo llamaba “Skipper”, habló de su vínculo con Charlie Munger —su socio y amigo de más de seis décadas— y otras figuras clave de su vida empresarial, como Don Keough, ex presidente de Coca-Cola y director de Berkshire Hathaway.
“Tardé en envejecer —su aparición varía considerablemente—, pero una vez que aparece, no se puede negar”, reflexionó. “En general me siento bien. Aunque me muevo lentamente y me cuesta cada vez más leer”, agregó. “A medida que se acerca el Día de Acción de Gracias, me siento agradecido y sorprendido por la suerte que tengo de estar vivo a los 95 años”, dejó por escrito también.
En su última carta de Acción de Gracias al frente del conglomerado de empresas, Warren Buffett reflexionó además sobre la desigualdad, la suerte, el comportamiento humano, la envidia y la codicia. Y dejó reflexiones morales, como “la grandeza no se mide por el dinero, la fama o el poder. Cuando ayudas a alguien, ayudas al mundo. La amabilidad no cuesta nada, pero vale mucho”.
El inversor recordó que en el año 1958 compró su primera y única casa, y que sus hijos siempre asistieron a escuelas públicas. Aseguró sentirse “muy afortunado” de haber recibido él mismo una “excelente educación” en la escuela pública. En su despedida, también dejó otra frase: “Decide lo que quieres que diga tu obituario y vive para merecerlo”, aconsejó, evocando la historia de Alfred Nobel, quien cambió su vida después de leer por error su propio obituario.
Quienes alcanzan la vejez necesitan una gran dosis de buena suerte -continuó-, pero “la Dama Suerte es voluble y —no hay otro término— profundamente injusta. En muchos casos, nuestros líderes y los ricos han recibido más de su parte de suerte, algo que con demasiada frecuencia prefieren no reconocer. Los herederos dinásticos alcanzan la independencia financiera de por vida en el mismo momento en que nacen, mientras que otros llegan al mundo enfrentando un infierno desde sus primeros días”, describió.
Buffett seguró que continuará comunicándose con los accionistas mediante su mensaje anual de Acción de Gracias, pero dio por cerrada su participación en el informe anual y en las largas sesiones de preguntas y respuestas que caracterizaban las reuniones del conglomerado. La carta de este lunes marca el cierre de un ciclo para uno de los inversores más influyentes, cuyas palabras guiaron a generaciones de analistas y ahorradores.
Foto cedidaEckhard Weidner, Head of Product Specialists Systematic Equity de Allianz GI (izq); y Sam Ross, director de Growth Markets (der)
Con la misión de entregar a la industria de gestión patrimonial chilena sus visiones de mercados e ideas de inversión preferidas, Allianz Global Investors será una de las gestoras internacionales que tomarán la palabra en la segunda versión del Funds Society Investment Summit en Chile.
Los ejecutivos Eckhard Weidner, Head of Product Specialists Systematic Equity de la firma, y Sam Ross, director de Growth Markets, estarán a cargo de representar a la gestora en el evento. Este se llevará a cabo en el Hotel Las Majadas, de Pirque, del 13 al 14 de noviembre.
Durante la instancia, la estrategia destacada de la casa de inversiones es el fondo Allianz Best Styles Global Equity, un vehículo de renta variable cuya filosofía es la convicción de que los estilos de inversión, como Value y Momentum, tienen potencial si se los cultiva con un enfoque sistemático y disciplinado. Esto independiente del entorno económico o de mercado.
Así, el proceso tras la cartera del vehículo combina research propio sobre los premios de riesgo de los distintos estilos de inversión, una selección de acciones disciplinada y potenciada por la inteligencia artificial, y un riguroso manejo de riesgos.
Esta estrategia, han observado desde Allianz, ha tenido buenos resultados en mercados desarrollados y emergentes, tanto globales como regionales.
Weidner y Ross representarán a la gestora en el evento en Chile. El primero es Head of Product Specialists Systematic Equity de la firma desde diciembre de 2022. Actualmente, el profesional trabaja de cerca con el equipo de renta variable sistemática, coronando una trayectoria de 28 años en la industria financiera. Antes, trabajó en HSBC Private Banking, HSBC Asset Management, TELOS y Deutsche Bank.
Por su parte, Ross se sumó al equipo de distribución de Growth Markets en abril de 2023. En su posición, está a cargo de apoyar el crecimiento del negocio en África, Europa Central y del Este, el Medio Oriente y América Latina. Además de una serie de cargos dentro de Allianz GI, en el pasado se ha desempeñado en Rogge Global Partners (adquirida por Allianz).
Dedicada a la gestión activa, Allianz Global Investors cuenta con más de 700 profesionales de inversión y 20 oficinas alrededor del mundo, totalizando un AUM de 562.000 millones de euros (cerca de 650.000 millones de dólares).
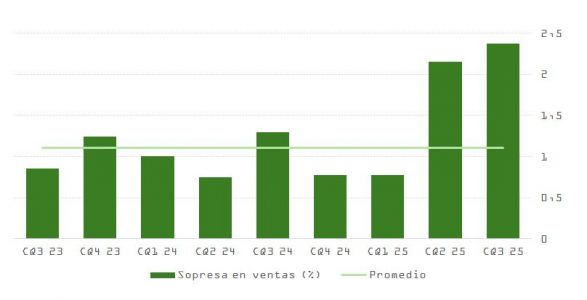
Los mercados continúan superando incertidumbres clave. La semana más intensa de presentación de resultados cerró con tono positivo:
El 2,4% de sorpresa media en ingresos duplicó la media histórica (~1,1%).
Los márgenes se mantuvieron estables, incluso con aranceles en vigor, lo que impulsa el apalancamiento operativo ante mejora potencial en la demanda.
La narrativa de fondo sigue siendo de impulso a beneficios y crecimiento de la inversión.
Por otro lado, la última reunión de la Fed trajo una rebaja de 25 puntos básicos en los tipos (hasta el 4%), más hawkish de lo anticipado, pero sin romper el sesgo de relajación futura. La probabilidad de un nuevo recorte en diciembre sigue por encima del 65%.
Xi Jinping–Donald Trump y el Tribunal Supremo de Estados Unidos: tregua comercial de 12 meses y debate sobre la legalidad de los aranceles
El acuerdo alcanzado entre Xi Jinping y Donald Trump ha evitado, por ahora, un nuevo choque comercial. China, apalancada en su monopolio sobre tierras raras, ha obtenido una tregua de un año. Mientras, Trump gana tiempo para enfocarse en las elecciones legislativas de noviembre. La paz comercial temporal reduce volatilidad de corto plazo, aunque es improbable que se mantenga sin sobresaltos.
La Corte Suprema ha comenzado a evaluar el caso que cuestiona la legalidad de los aranceles impuestos por la administración Trump bajo la Ley de Emergencias Económicas Internacionales (IEEPA). Durante la audiencia, los jueces llevaron a cabo un riguroso turno de preguntas que debilitan la base jurídica de Trump.
Más allá del aspecto legal, el enfoque de los magistrados sugiere una preferencia por una visión económica ortodoxa: los aranceles actúan como un impuesto sobre consumidores y empresas, por lo que su imposición debería recaer en el Congreso, no en el Ejecutivo.
Desde una perspectiva fiscal, la eliminación de los aranceles sería teóricamente positiva para los activos de riesgo. La tasa arancelaria efectiva actual es del 17,9% y su derogación parcial podría reducirla al 9%, según estimaciones del Yale Budget Lab.
Sin embargo, existen dudas razonables:
1. Trump no abandonará fácilmente la vía arancelaria
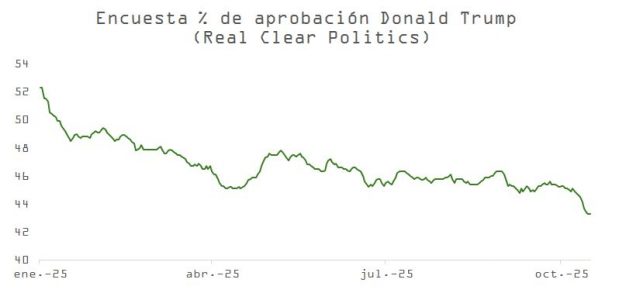
La valoración de Trump en las encuestas está en mínimos. Con el riesgo creciente de pérdida de control del Congreso tras las legislativas de 2026, es probable que Trump busque el amparo de vías legales alternativas, como el artículo 232 de seguridad nacional, para mantener aranceles por sectores o países y ponerlos en práctica antes de las elecciones.
2. La incertidumbre al alza
Un bloqueo de las sanciones IEEPA solo cambiaría la fórmula legal. Esto podría derivar en meses de incertidumbre regulatoria y comercial, afectando decisiones de inversión y flujo de capital hacia sectores sensibles al comercio internacional.
3. Riesgo adicional para la Fed
La posible transición hacia nuevas formas de aranceles complicaría la labor de la Reserva Federal. Cualquier duda acerca del repunte en la inflación de bienes podría restringir la flexibilidad para nuevos recortes de tasas de interés, justo cuando el ciclo empieza a beneficiarse de una postura más acomodaticia.
Datos económicos: señales mixtas, no alarmantes
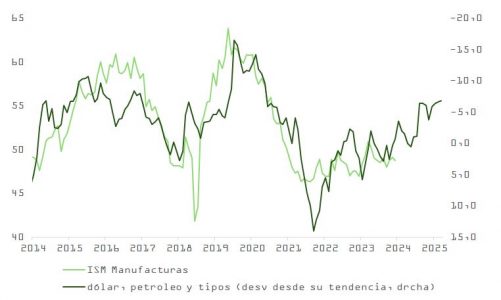
La falta de datos oficiales por el shutdown obliga a la Fed a mirar indicadores alternativos. Esta semana, los índices ISM ofrecen lecturas mixtas:
ISM Manufacturero: bajó a 48,7 (desde 49,1), pero con mejora en subíndices de empleo y nuevos pedidos.
ISM Servicios: subió de 50 a 52,4; nuevos pedidos y precios pagados muestran firmeza. El subíndice de precios volvió a 70, lo que podría presionar a la Fed a moderar los próximos recortes.
Las condiciones financieras también han mejorado:
Un dólar más competitivo.
Tipos más bajos.
Energía más accesible.
Esto favorece una estabilización del ciclo económico y un entorno menos contractivo.
Mercado laboral: ¿normalización o señal de debilidad?
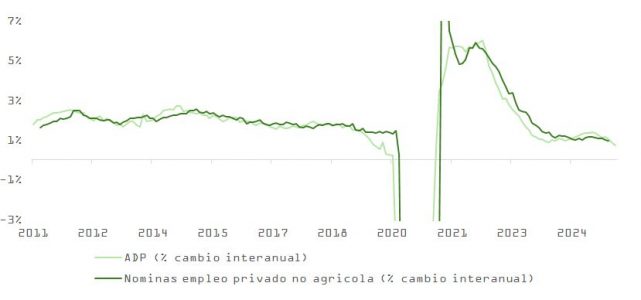
Los datos laborales de fuentes privadas siguen sin ofrecer claridad a los inversores. Esta semana, su interpretación es de nuevo inconcluyente:
ADP: más de 42.000 empleos en octubre, el primer dato positivo desde julio, pero se mantiene el descenso en la tasa interanual. Anticipa cifras negativas oficiales (BLS) en creación de empleo en septiembre – octubre. Es, por tanto, neutro-positivo.
Challenger: +175% en despidos interanuales (153.074 en octubre), el mayor volumen mensual en 22 años. Negativo.
Fed de Chicago (modelo en tiempo real): anticipa una ligera subida del desempleo al 4,35%, aún por debajo del umbral de tolerancia de la Fed (4,5%). Neutro.
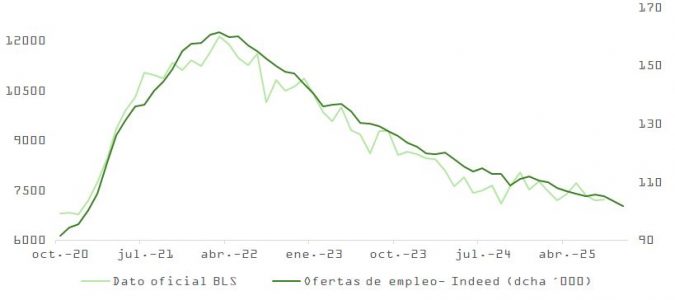
Indeed: sigue cayendo la oferta de empleo. Negativo.
ISM: el subíndice de empleo mejora en manufacturas, pero no en servicios. Neutro.
El debate gira en torno a si esta desaceleración es una normalización post-2021 o si es un síntoma de debilidad estructural. Factores como la caída de la inmigración, el envejecimiento demográfico y el impacto de la IA sobre la demanda laboral agravan la complejidad del diagnóstico. Los datos de ventas minoristas de Johnson Redbook, que cubre unos 9.000 establecimientos, no muestran una transmisión negativa desde la desaceleración en contrataciones al gasto personal.
IA y empleo: nuevas fronteras, nuevos dilemas
Empresas como Amazon, Target o UPS han anunciado recortes de plantilla directamente vinculados a la adopción de herramientas basadas en inteligencia artificial. Esto alimenta la tesis de que el avance tecnológico puede estar reemplazando empleo más rápido de lo que lo genera.
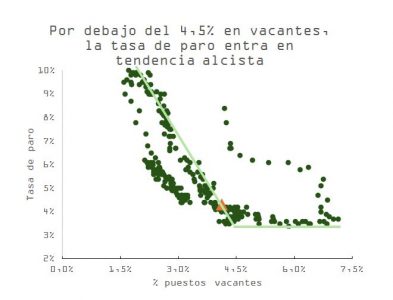
En ausencia del dato de vacantes oficial (JOLTS), el publicado por Indeed nos situaría mas allá del punto de no retorno (4,5%) en el cuadrante de % vacantes – % tasa de desempleo que históricamente ha anticipado un rápido deterioro en las condiciones de empleo.
El impacto sobre la Fed es doble:
Mayor presión para mantener tipos bajos si el desempleo sube por automatización.
Menor margen de maniobra ante la incertidumbre que supondría la suspensión de los aranceles IEEPA.
Fed: datos alternativos y dudas políticas
Con más de 36 días de shutdown, el más largo desde 2018-2019, la Fed está navegando con visibilidad parcial. Aunque Powell ha indicado que aún cuentan con la información necesaria, admite que la falta de datos clave podría dejar a la reunión de diciemb re en modo “esperar y ver”.
El factor político complica aún más el panorama:
Las victorias demócratas en Virginia y Nueva Jersey reducen el margen de maniobra para terminar el shutdown.
Trump enfrenta presión dentro del propio partido tras el rechazo al fin del filibuster, y las encuestas lo responsabilizan en mayor medida del cierre de gobierno.
En este contexto, las casas de apuestas han rebajado las probabilidades de un acuerdo en noviembre para la reactivación de operaciones del gobierno federal.
Esto incrementa el ruido político en torno a la política fiscal y monetaria para el cierre del año.
En resumen: positivo, pero con sesgos de precaución
Claves positivas para el mercado:
Sorpresas sólidas en resultados trimestrales.
Datos ISM que apuntan a estabilización.
Condiciones financieras más favorables.
Tregua comercial con China.
Receso en la presión inflacionaria de servicios y vivienda.
Factores a vigilar:
Debilidad creciente en indicadores laborales (despidos, ofertas, nóminas).
Falta de datos clave por shutdown. Una vez comiencen a publicarse, la volatilidad en los mercados de renta variable y deuda pública podría repuntar.
Tensiones políticas.
Incertidumbre en política arancelaria y fiscal.
Persistencia de la presión sobre la Fed para mantener credibilidad y estabilidad.
El mercado sigue premiando el crecimiento con soporte fundamental. Pero el margen de error se estrecha. La combinación de IA, política monetaria más laxa y sorpresas en resultados ha funcionado, pero el balance de riesgos se está desplazando hacia factores no financieros: inestabilidad política, burbuja, impacto del shutdown y distorsiones estructurales en el mercado laboral.
Seguimos en una fase donde el sesgo sigue siendo comprador de caídas, pero la gestión de riesgo —a través de “moat”, calidad de balance, visibilidad de beneficios y exposición sectorial— se vuelve más crítica.
Un nuevo informe titulado Sovereign Impact Report de IE University destaca el papel estratégico que están jugando los fondos soberanos en el avance del desarrollo sostenible, con especial énfasis en el continente africano. Con más de 13 billones de dólares en activos bajo gestión, estos fondos están alineando cada vez más sus inversiones con los Objetivos de Desarrollo Sostenible (ODS) de Naciones Unidas, marcando una tendencia hacia la inversión de impacto que contribuye al progreso social y económico.
El informe ofrece un análisis detallado de los fondos soberanos en nueve países africanos: Nigeria, Marruecos, Senegal, Egipto, Etiopía, Ghana, Ruanda, Gabón y Angola. Además, incluye estudios de caso sobre los fondos de Nigeria, Senegal y Singapur, que ejemplifican buenas prácticas y estrategias exitosas.
Destacan también un especial enfoque en el fondo soberano de Azerbaiyán, reconocido por su liderazgo en la reciente COP29, reafirmando el compromiso de estos actores financieros con la lucha contra el cambio climático.
Finalmente, el informe presenta la Sovereign Impact Initiative, una iniciativa liderada por CGC en colaboración con fondos soberanos, que busca promover la inversión de impacto para avanzar en los ODS en países en desarrollo.
Este reporte subraya la creciente importancia de los fondos soberanos como motores clave para la sostenibilidad global, especialmente en regiones donde la inversión responsable puede generar cambios significativos.
LinkedInKristina Hooper, Chief Market Strategist de Man Group
La globalización y la integración financiera mundial están en riesgo, ante un contexto de tensiones geopolíticas y de cambios profundos en las cadenas de suministro. Kristina Hooper, Chief Market Strategist de Man Group, advierte de que estos factores podrían revertir décadas de convergencia económica que durante más de 200 años han unido mercados y países. “Nunca intentes producir en casa lo que te costará más producir que comprar”, apunta Hooper, recordando la célebre máxima de Adam Smith.
En este sentido, la experta señala que, si bien esta idea ha sostenido el comercio global, los recientes acontecimientos muestran que la era de integración podría estar llegando a su fin. En su opinión, entre los elementos que amenazan la globalización se encuentran la guerra tecnológica entre Estados Unidos y China, la reestructuración de cadenas de suministro y la emergencia de bloques regionales que podrían fragmentar los mercados financieros. La semana pasada, la renuncia del primer ministro francés Bayrou y los rumores de un posible rescate del FMI, junto con una incursión rusa en Polonia, ilustran, según Hooper, la creciente volatilidad geopolítica.
A qué amenazas se enfrenta la globalización
La especialista explica que la exclusión de Rusia del sistema de pagos SWIFT tras su invasión de Ucrania demuestra cómo la infraestructura financiera puede convertirse en un arma geopolítica. Hooper agrega que iniciativas como el “Belt and Road” de China y el fortalecimiento de alianzas democráticas en Occidente podrían forzar a los países a alinearse políticamente más que económicamente, afectando los mercados globales.
Además, según Hooper, la estrategia arancelaria estadounidense rompe con normas tradicionales del comercio y puede impulsar la creación de alianzas regionales como el RCEP en Asia, que representa el 30% del PIB mundial. La especialista advierte que esta fragmentación se refleja también en la desdolarización gradual, donde monedas alternativas, el oro e incluso criptomonedas podrían ganar relevancia.
También, subraya que la reestructuración de las cadenas de suministro redefine la interconexión económica. Por ejemplo, Estados Unidos destina 280.000 millones de dólares para recuperar su industria de semiconductores, mientras la Unión Europea impulsa su autonomía tecnológica. Hooper explica que, de esta manera, los impactos económicos podrían volverse más locales: una escasez de semiconductores en Taiwán afectaría a Asia, pero no tanto a América del Norte. Además, la fragmentación tecnológica con 5G, semiconductores e inteligencia artificial genera estándares incompatibles entre regiones, algo que la experta compara con la necesidad de adaptadores eléctricos distintos en cada país.
Por último, señala que la coordinación monetaria que marcó la recuperación post-2008 ha terminado. “La Reserva Federal estadounidense ha seguido una política agresiva de aumento de tasas, mientras que el BCE y el Banco de Japón adoptan un enfoque más cauteloso. En paralelo, la especialista advierte sobre los altos niveles de deuda de países como Japón, Reino Unido, Francia y Estados Unidos, que podrían limitar su capacidad de estimular la economía frente a crisis futuras”, afirma Hooper.
Implicaciones para los inversores
La analista de Man Group sostiene que, en este nuevo escenario, la diversificación tradicional de portafolios podría perder eficacia, y los inversores deberán priorizar la exposición geopolítica sobre las clases de activos. Hooper asegura que la oportunidad para los gestores activos reside en navegar estos bloques regionales, donde la correlación de los mercados estará más influida por alianzas políticas que por fundamentos económicos.
En resumen, según Hooper, la diversificación global deberá pensarse en términos de bloques geopolíticos, riesgos y retornos, adaptándose a un mundo cada vez más fragmentado e impredecible.
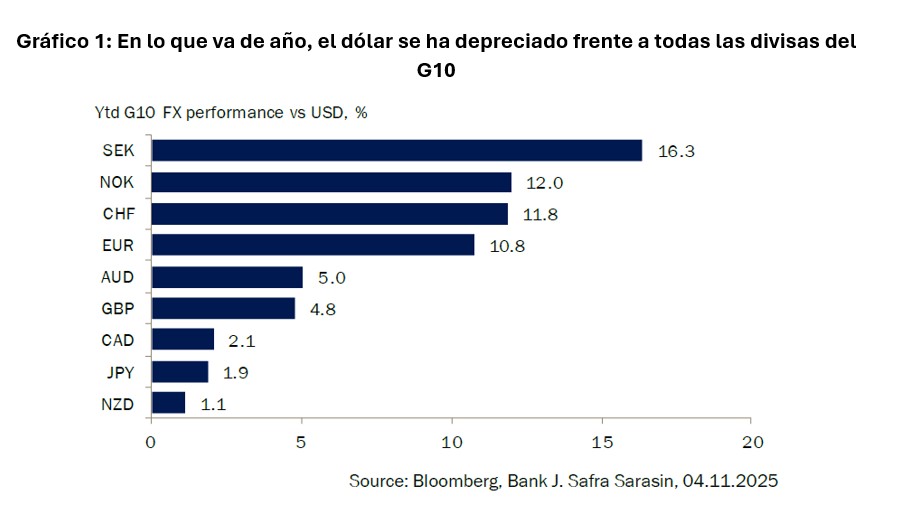
Esta semana, en concreto el pasado 5 de noviembre, se cumplió un año desde que Donald Trump ganó las elecciones presidenciales de 2024 en EE.UU. Desde entonces, el consenso de mercado ha pasado de apostar por un dólar fuerte -ante la promesa de Trump de imponer aranceles a las importaciones de bienes extranjeros- a experimentar una depreciación frente a todas las divisas del G10.
“Tras la venta masiva de principios de año, el dólar se ha estabilizado en los últimos meses. Sin embargo, es fácil imaginar un escenario en el que la depreciación siga avanzando”, explica George Brown, economista de Economía Global de Schroders.
Según su visión, es innegable que la fortaleza del dólar ha tenido amplias repercusiones en el crecimiento mundial, la inflación, los flujos de capital y los precios de los activos. Sin embargo, “este año, el dólar está en camino de registrar la mayor caída de su valor desde al menos el año 2000. En este contexto, tiene sentido que todos los inversores evalúen lo que tal caída podría significar ya que creemos que podría haber claros ganadores y perdedores”, afirma Brown.
“Los inversores temían que las políticas de la Administración Trump perjudicaran al conjunto de la economía estadounidense. Además, una serie de propuestas poco ortodoxas generaron preocupación: además de los aranceles, el Gobierno barajó gravar la renta obtenida de bonos del Tesoro en manos extranjeras y exigir a sus aliados la compra de bonos “centenarios” de baja rentabilidad a cambio de garantías de seguridad. Además, los ataques a la independencia de la Reserva Federal también pesaron sobre la divisa”, explica Claudio Wewel, estratega de divisas en J. Safra Sarasin Sustainable AM, sobre qué incertidumbre han pesado sobre la divisa estadounidense.
Perspectivas sobre el dólar
En opinión del economista de Schroders, los fundamentales del dólar, como los grandes déficits gemelos presupuestario y por cuenta corriente, y un tipo de cambio muy por encima de su media a largo plazo, podrían sentar las bases para una nueva depreciación del 20%-30%. “La reacción de los mercados en los últimos meses a los anuncios de política estadounidense sugiere que las preocupaciones sobre la Administración Trump han sido el catalizador para que esos fundamentales débiles comenzaran a manifestarse”, advierte Brown.
Por su parte, Wewel ve poco probable que esta tendencia hacia la depreciación se revierta y espera que el dólar siga debilitándose en 2026.“Es cierto que la inversión en inteligencia artificial está impulsando el crecimiento del PIB estadounidense, y la inversión en tecnología de procesamiento de información seguirá siendo un viento de cola importante en 2026. No obstante, el apoyo desde el frente monetario debería ir menguando. A raíz del cierre del Gobierno, la Fed tomará decisiones con una información limitada. A pesar de que el recorte de tipos en diciembre no está garantizado, anticipamos más flexibilización en 2026, ya que la institución mantendrá su enfoque de ‘gestión del riesgo’. Con la finalización del mandato de Powell en mayo de 2026, la independencia de la Fed volverá al centro del debate. Creemos que esto llevará al mercado a anticipar una política monetaria más acomodaticia que la actual, incluso si la inflación continúa siendo elevada. Además, no esperamos que la volatilidad previa a las elecciones legislativas de EE.UU. impulse el dólar al alza. En nuestra opinión, un repunte significativo de la divisa requeriría un repunte claro del impulso macroeconómico estadounidense, algo que no forma parte de nuestro escenario base”, argumenta Wewel.
Respecto a la recuperación que el dólar vivió justo el pasado 4 de noviembre -momento en el que alcanzó su nivel más alto desde mayo-, David A. Meier, economista de Julius Baer, considera que el regreso de los datos económicos de Estados Unidos acabará rompiendo la fase de consolidación del dólar estadounidense, allanando el camino hacia una mayor debilidad del dólar.
“La consolidación del dólar continúa, con un nuevo impulso alcista la semana pasada que llevó al par euro/dólar al nivel de 1,15. A medida que ha regresado cierta confianza en los activos estadounidenses, el dólar disfruta de la falta de datos económicos, mostrando una volatilidad muy baja. No obstante, mantenemos nuestra visión de que, una vez que vuelvan los datos económicos, se hará más evidente la desaceleración impulsada por la política arancelaria de EE. UU., lo que finalmente pondrá fin a la consolidación y empujará al dólar a la baja. Aunque resulta difícil de justificar dada su reciente resistencia, mantenemos nuestras previsiones de euro/dólar en 1,20 a tres meses y 1,25 a doce meses, lo que sigue estando en línea con la depreciación media del dólar en esos períodos”, señala Maier.
Implicaciones para la inversión
Para Pierre-Alexis Dumont, director de inversiones de Sycomore AM (parte de Generali Investments), una de las implicaciones lecciones para los inversores en este primer año es que tanto el dólar como los bonos del Tesoro han visto cuestionada su condición de moneda de reserva y refugio seguro, respectivamente. “Como resultado, los inversores han buscado diversificación e inversiones alternativas seguras. El disruptivo programa de Trump también ha creado un nuevo liderazgo en el mercado, especialmente para las empresas exportadoras europeas. Tendremos que acostumbrarnos a un entorno de menor visibilidad, mayor dispersión y un liderazgo bursátil diferente”, explica Dumont.
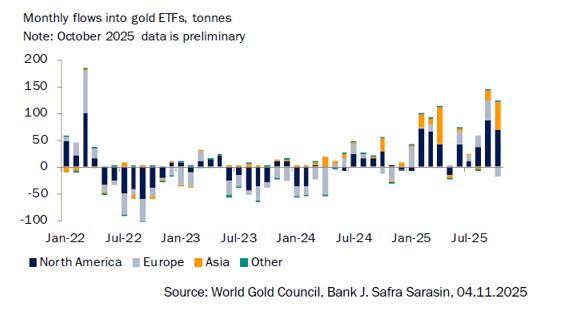
Según el estratega de divisas en J. Safra Sarasin Sustainable AM, el debilitamiento del dólar refleja la inquietud de los inversores, que han buscado cómo protegerse frente a una caída del dólar. En este sentido, uno de los grandes ganadores ha sido el oro, que ha registrado su mejor desempeño desde 1979, con una subida superior al 50% en lo que va de ejercicio.
“Los flujos hacia ETFs respaldados por oro han aumentado de forma significativa, mientras que las compras de los bancos centrales se han moderado. Pese a su reciente corrección, mantenemos la convicción de que el entorno sigue siendo favorable para el metal precioso, tanto a medio como a largo plazo. Esperamos que siga ampliando su papel como activo refugio global”, apunta Wewel.
Por último, Brown pone el foco en el impacto que el debilitamiento del dólar tendrá en los mercados emergentes y en sus oportunidades de inversión. El economista de Schroders recuerda que un dólar más débil sería un impulso deflacionario para el resto del mundo, impacto que suele ser más fuerte en los mercados emergentes.
“Una depreciación del 20% del dólar podría reducir la tasa media de inflación de los alimentos en los mercados emergentes en alrededor de un 1,2% y reducir la inflación de la energía en otro 1,4%. En conjunto, solo los efectos de los alimentos y la energía podrían reducir en alrededor de un 0,5% la tasa media de inflación general de los mercados emergentes, que se situó en el 3,2% en mayo de 2025. Una menor inflación debido a la apreciación de la moneda abriría la puerta a que los bancos centrales de los mercados emergentes flexibilizaran aún más su política monetaria, lo que mejoraría las perspectivas de crecimiento”, concluye Brown.