El próximo 12 de diciembre de 9:30 a 11:00 h tendrá lugar a través de la plataforma multimedia de la Fundación de Estudios Bursátiles y Financieros la presentación de BME Easy Access. Presentación técnica dirigida a inversores profesionales sobre el nuevo procedimiento diseñado para facilitar y agilizar la salida a bolsa de compañías de menor tamaño. La sesión, impartida por Álvaro Castro, Director de Mercados Primarios de BME, examinará el marco operativo, los criterios de elegibilidad y las implicaciones prácticas para emisores y para la construcción de carteras por parte de inversores institucionales y profesionales.
Todos los inversores profesionales acreditados recibirán un enlace con carácter previo al acto. Todos los asistentes que cumplimenten un test recibirán una hora de recertificación EFPA. Para incluir este evento en su agenda y recibir el enlace de acceso, envíe un correo a formacion@febf.org
Los mercados privados cada vez ofrecen más oportunidades a los inversores para participar en empresas con altos perfiles de crecimiento que están en los primeros estadios de su desarrollo. La fórmula de M&G Investments para invertir en este segmento se llama Catalyst y se centra en un segmento muy concreto de estas compañías, con un fuerte componente de impacto: impacto sobre la salud, sobre la sociedad y sobre el medioambiente. “Las compañías privadas ‘growth’ juegan un rol vital en el desarrollo de la economía del futuro”, resume Niranjan Sirdeshpande, responsable de Catalyst, que recientemente estuvo de visita en España y participó en la tradicional Winter Soirée que organiza la firma para sus clientes.
La estrategia Catalyst empezó como un fondo con dinero propio de Prudential, la matriz de M&G, y ha evolucionado hasta convertirse en un fondoabierto que gestiona 1.500 millones de dólares en activos bajo gestión y que cuenta con un equipo integrado por 25 personas con capacidad para invertir a nivel global. Esto se ve reflejado en la cartera, que cuenta con estrategias con una amplia diversificación geográfica, de Latinoamérica a África, pasando por la India.
Un perfil muy concreto de inversión
Lo cierto es que hoy cotizan solo en la bolsa de Estados Unidos menos de la mitad de compañías que cotizaban hace 20 años Esto lleva a Sirdeshpande a aventurar que “los mercados públicos representan a la parte de la ‘vieja economía’, mientras que las compañías cuyos negocios tendrán eco en el futuro son más jóvenes, más pequeñas y pasan más tiempo siendo privadas”.
Así, Catalyst se centra en compañías con pocos años de funcionamiento en el mercado, que generalmente suelen tener un perfil tecnológico – aunque no necesariamente sean etiquetadas como compañías del sector tech- y les proporciona capital para ayudarles a “alcanzar su potencial”, siempre en palabras del experto. Son compañías que ya tienen un tamaño grande para ser financiadas por un venture capital, pero al mismo tiempo pequeñas para ser consideradas un private equity. Según datos aportados por M&G, este tipo de negocios representa un 12% del total de compañías privadas que hay en el mercado actualmente.
Para obtener acceso a estas compañías, el punto de partida del equipo es la identificación de grandes tendencias estructurales, para después identificar a compañías que sean capaces de desarrollar soluciones tecnológicas a grandes problemas de la humanidad: salud, educación, descarbonización o electrificación de la economía son algunas de las tendencias con mayor peso en la cartera de Catalyst. El equipo las categoriza a su vez en cuatro apartados: salud del planeta, salud humana, acceso e inclusión y facilitadores de la tecnología.
Sirdeshpande citó como ejemplo nombres como BioFirst – el mayor proveedor de biofertilizantes del mundo-, SunKing – una compañía líder en acceso a energía solar ‘pay as you go’- o Gradiant, una empresa especializada en el tratamiento de aguas residuales. El experto defendió que la mayor parte de las compañías en las que invierten “ya son rentables”, y destacó su fuerte componente innovador y su manejo de datos de alta calidad.
El enfoque de M&G, finaliza Sirdeshpande, se refiere a “utilizar más capital para que el mundo sea más sostenible”, lo que implica a su vez “una responsabilidad sobre la asignación del capital en compañías que estén preparadas para el futuro”. En suma, concluye el experto, invertir en compañías privadas con alto perfil de crecimiento y negocios de impacto aporta para los inversores el acceso a altos retornos fundamentales, así como “una buena gestión del riesgo y diversificación”.
StepStone Group, firma global de inversión en mercados privados y asesoramiento, continúa reafirmando su apuesta por Europa con la apertura de su oficina en Madrid. Se trata de la novena sucursal de la entidad en la región y, según explica, “supone un importante hito en la continua expansión de la firma y reafirma su compromiso con clientes y socios en todo el continente”.
Según ha señalado David Jeffrey, socio y responsable de Europa, “esta apertura es una clara muestra de nuestro compromiso a largo plazo con el crecimiento en el sur de Europa. Seguimos centrados en ampliar el acceso a oportunidades de inversión globales de alta calidad y nivel institucional para todos nuestros clientes, y estamos muy ilusionados por reforzar nuestra presencia en el mercado ibérico”.
Por su parte, Giada De Mattia, socia y responsable de Desarrollo de Negocio en el sur de Europa, ha añadido: “La apertura de una oficina en Madrid refuerza nuestra proximidad a clientes e inversores en España, Portugal y Andorra. Al combinar nuestro profundo conocimiento de las dinámicas locales con la experiencia global de StepStone, podemos ayudar a nuestros clientes a aprovechar oportunidades tanto en la región como más allá”.
La oficina estará dirigida por Guglielmo Russo Walti, responsable regional para Iberia de Desarrollo de Negocio y Relación con Clientes. Con 31 oficinas en todo el mundo, la firma busca reafirma su posición para actuar como socio de confianza de sus clientes y responder a la creciente demanda global de oportunidades de inversión y carteras que ofrezcan rentabilidades atractivas ajustadas al riesgo.
Foto cedidaChristophe Morel, economista jefe de Groupama AM. Christophe Morel presenta el escenario macroeconómico del año próximo
Uno de los grandes cambios que ha dejado este 2025 es el cambio en la percepción del riesgo en torno a la deuda de los EE.UU. En abril, con el anuncio de la nueva política arancelaria, los CDS de EE.UU. se dispararon, el dólar y la renta variable cayeron simultáneamente y las tires de los bonos se dispararon. “El problema de la deuda está en EE.UU., no en Europa. Es un gran problema, pero la Administración Trump es totalmente consciente y está comprometida a resolverlo, y tengo confianza en que lo arreglarán”, afirma con rotundidad Christophe Morel, economista jefe de Groupama Asset Management. Ahora bien, ¿cómo va a ser la nueva arquitectura de la financiación en EE.UU.? ¿qué implica para los inversores?
En una reciente presentación a medios en París, Morel procedió a detallar cómo será el cambio en la arquitectura de la deuda de EE.UU., el mercado de bonos más líquido e influyente del mundo. Aunque entusiasmado, también se mostró claro respecto a la magnitud de la tarea: “El problema de EE.UU. es tan enorme que la solución no va a ser convencional”.
El experto anticipa para los próximos meses cambios en la Reserva Federal y un entorno de represión financiera para facilitar la refinanciación de la deuda. “El plan claramente es reducir la duración de la deuda en EE.UU.”, declaró. Actualmente, la deuda soberana estadounidense presenta una duración media en torno a los 5 años. Según Morel, la nueva administración está buscando que la tasa de refinanciación dependa de la parte corta de la curva, “porque es más fácil de manejar”, y esto explicaría asimismo las fuertes presiones que ha recibido la Reserva Federal en los últimos meses para empezar a rebajar los tipos de interés.
Esta nueva arquitectura de la política económica estaría pensada para afrontar la financiación del gobierno y constaría de cuatro patas: guerra comercial, desregulación bancaria (dar mayor flexibilidad a los bancos estadounidenses para comprar más treasuries), más stablecoins – maniobra que Morel describe como “otra manera de refinanciar al Tesoro”-, y que la Fed vuelva a ampliar su balance. Según cálculos del experto a partir de cifras públicas, sumando estas cuatro patas el Tesoro estadounidense podría llegar a captar hasta 10 billones de dólares, el equivalente a un tercio de la deuda pública del país.
Pero el plan no quedaría aquí. Para Morel, en EE.UU. “todas las luces están en verde para la reaceleración de la inversión en los próximos meses, no solo en IA sino en todas las partes de la economía”. A favor de esta tesis está el hecho de que la deuda corporativa “está reduciéndose”, en un momento en que las compañías norteamericanas “tienen mucho efectivo” en sus balances. Puede resultar una visión más positiva que la del consenso, pero el experto defiende que esta previsión “no se está reflejando todavía en las narrativas”, en referencia a las últimas lecturas de los PMI.
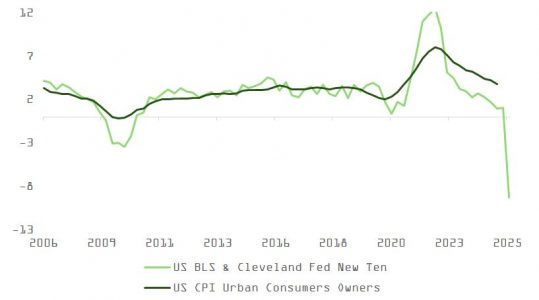
¿Qué riesgos podrían enturbiar este panorama de recuperación? Morel cita dos principalmente: que no se efectúen inversiones en el país fuera de la IA, y un posible regreso de la inflación que obligue a la Fed a interrumpir su ciclo de bajadas de tipos, por lo que en la firma están monitorizando las expectativas de inflación. Dicho esto, al mismo tiempo también está monitorizando la política dura con la inmigración que está aplicando la administración Trump, dado que tiene un impacto sobre el componente de precio de la vivienda sobre el IPC: la reducción de la migración neta ejerce una presión negativa sobre el precio de la vivienda, que representa actualmente un tercio del componente de la inflación actualmente.
Hacia un régimen de resiliencia cíclica
En líneas generales, Christophe Morel se declara optimista con el entorno económico, incluso a pesar del contexto actual de múltiples incertidumbres. Su punto de vista es que el mundo está inmerso en un proceso de transición con múltiples facetas (geopolítica, demográfica, energética…) y la clave para afrontar estos desafíos va a pasar necesariamente por un incremento de las inversiones, que alimentarán el nuevo ciclo macroeconómico. “Para mí, lo más importante en los últimos 3-4 años es que estamos viendo y que vamos a ver más inversiones. Es la única manera de conseguir tasas más altas de crecimiento en el futuro, y es el gran cambio respecto a lo que vivimos en la anterior década”, resume.
Para Morel, la pandemia de 2020 ha sido lo que ha cambiado las reglas del juego: “Antes, la deuda era algo malo, estábamos atemorizados por el problema de la deuda en Europa. La crisis del covid fue muy importante, porque de un día para otro todas las ratios de deuda en países desarrollados se dispararon en un 10-20% y nada pasó en los mercados. La deuda no siempre es el problema. A veces es parte de la solución”, concluye.
Así, el economista anticipa que estamos en los primeros estadios de un ciclo de inversión sostenible y de largo plazo, en el que estados y compañías “no tendrán más elección que invertir para mantenerse vivos”. Morel describe el entorno que ha imperado en los mercados desde 2022 como “un régimen de resiliencia cíclica”, en el que los mercados son capaces de resistir a la adversidad y las empresas son conscientes de que necesitan tener una visión de muy largo plazo.
Al mismo tiempo, Morel retoma el concepto de múltiples transiciones al mismo tiempo, para añadir una idea más: “Las transiciones son inflacionarias por definición, sobre todo en el contexto geopolítico y medioambiental”.
Por tanto, la tesis principal con la que trabaja el experto es un entorno reflacionario y más dirigido hacia la normalización económica (crecimiento más equilibrado entre consumo e inversión), en el que la normalización monetaria de los tipos de interés después de años de tipos cero está induciendo a su vez a una normalización de los activos financieros.
Si metemos todos estos ingredientes en una coctelera, el experto concluye que se ha producido “un alineamiento planetario a favor de un shock de productividad”. “La inversión está de vuelta y aún no hay un exceso de inversión, vemos mayor innovación (IA, robótica, biotecnología, energía…) y hay un impulso público que favorece la extensión de la innovación a lo largo de la economía”. En este sentido, Morel anticipa que en 2026 se producirá una reaceleración en el desembolso de dinero de los fondos Next Generation.
¿Qué podría salir mal? El experto terminó su análisis explicando que el riesgo principal en este entorno es la inestabilidad financiera: “El incremento del apalancamiento amenaza la estabilidad y por eso estamos vigilando la tasa de endeudamiento marginal, que es un indicador de burbuja, aunque no creo que estemos en una burbuja. Es posible que estemos en un régimen de exuberancia financiera”, concluyó.
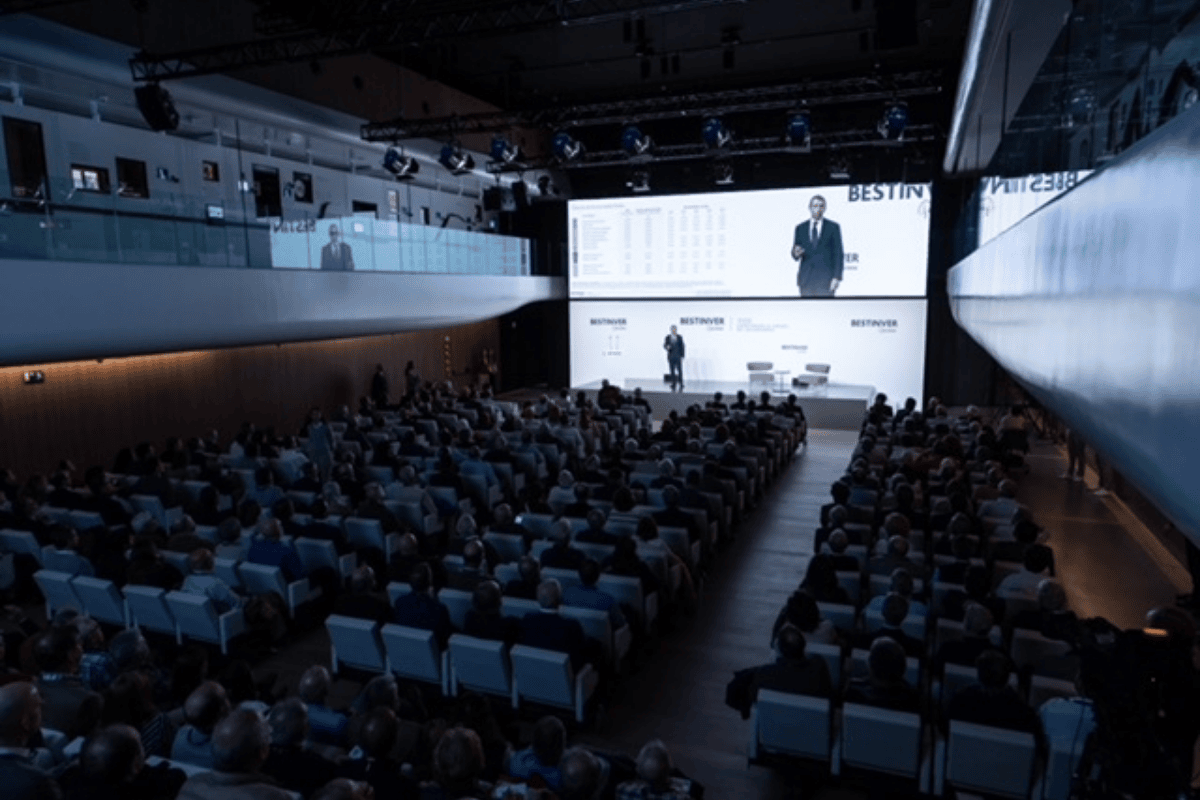
Potencial en la cartera internacional y margen alcista también en la bolsa española: fueron algunos de los mensajes de la XXIV Conferencia Anual de Inversores de Bestinver, que se celebró el pasado jueves en el Campus de Acciona, reuniendo a los principales responsables de la firma y a numerosos inversores.
El acto fue inaugurado por Rafael Amil, director de Negocio, y continuó con un breve discurso institucional de Enrique Pérez-Plá, consejero delegado de Bestinver. Durante aproximadamente dos horas, los responsables del equipo de inversión presentaron un repaso detallado de la evolución de las carteras en los últimos doce meses. El director de Inversiones, Mark Giacopazzi, expuso la visión de la firma sobre el entorno económico global, mientras que Tomás Pintó, Ricardo Seixas y Eduardo Roque analizaron respectivamente la evolución de la renta variable internacional, la renta variable ibérica y la renta fija. La última media hora se dedicó a un turno de preguntas, cerrando el acto Rafael Amil, que invitó a los asistentes a un cóctel en las instalaciones del Campus.
Mercados en máximos, pero potencial del 50% en la cartera internacional
Bestinver cuenta con más de 48.000 inversores y alrededor de 7.424 millones de euros bajo gestión, con una distribución de activos del 74% en renta variable, 17% en renta fija y 9% en inversiones alternativas. A lo largo de 2025, la firma ha abierto oficinas en San Sebastián y Zaragoza, y próximamente contará con una nueva sede en Málaga, explicó Rafael Amil, director de Negocio.
Durante los últimos tres años, los fondos Bestinfond y Bestinver Internacional han acumulado una rentabilidad anualizada del 14% y 14,5%, respectivamente. Por su parte, Bestinver Bolsa registra un 27% anualizado, tras alcanzar un 50% en los últimos doce meses. Giacopazzi explicó que los mercados se encuentran en máximos históricos respaldados por razones sólidas: moderación de la política arancelaria de EE.UU., aparente entente con China, control de la inflación, plan de estímulo en Europa, solvencia de familias y empresas y fortaleza de los beneficios corporativos. La economía global mantiene su impulso gracias a mejoras de productividad, impulsadas por la capacidad de adaptación de las empresas post-Covid y el impacto positivo de la inteligencia artificial, comparable a la revolución de Internet en los últimos 30 años, explicó Mark Giacopazzi, director de Inversiones.
En términos de inversión a largo plazo, señaló que una aportación de 100.000 euros hace 33 años se habría convertido hoy en 5 millones. Citó a Charlie Munger, socio de Warren Buffett: “Las únicas personas que pierden dinero en una crisis son los desinversores, no los inversores”. Aunque los índices estén en máximos, tarde o temprano volverán episodios de miedo, volatilidad y caídas, y la paciencia y disciplina son clave, como demuestra la historia de Bestinfond, dijo.
En los últimos tres años, Bestinver Internacional acumula una rentabilidad anualizada del 14%, con un 9,1% desde la última conferencia anual. Se estima que los beneficios de la cartera crecerán cerca de un 80,5% en los próximos años, y la cartera cotiza con un descuento del 50% frente a los índices, añadió Tomás Pintó, director de Renta Variable Internacional.
Pintó destacó que, pese al impacto inicial de la política arancelaria de EE.UU., las compañías han mostrado gran capacidad de adaptación a entornos exigentes, y durante este año se espera que los beneficios de las empresas crezcan un 11,8% y el flujo de caja libre un 10,5%. La cartera de los fondos bandera está muy diversificada por sectores, modelos de negocio y tesis de inversión, buscando reducir riesgos y proteger el capital. La estrategia permite que el conjunto de la cartera tenga más valor que sus partes por separado. Dos aspectos claves que fortalecen la confianza son la solvencia de las compañías, con la caja neta representando cerca del 7,8% de la capitalización de mercado, y la atractiva retribución a los accionistas, con rentabilidad agregada por dividendos y recompras superior al 4,3%.
El método sigue siendo el mismo de los últimos 36 años: invertir en buenas empresas, comprarlas a precios atractivos y ser pacientes. Se destacaron ejemplos concretos: Heidelberg Materials, adquirida hace más de cinco años y vendida tras triplicar su valor, y ArcelorMittal, incorporada hace más de un año, con un 50% de rentabilidad. Otras posiciones comentadas fueron Saint Gobain, Rentokil, BMW, Expedia, Meta, Philips y Heineken.
Por su parte, Bestinver Bolsa acumula una rentabilidad anualizada del 27% en los últimos tres años, con un 50% desde la última Conferencia. La subida de la bolsa española se apoya en fundamentales muy positivos, con expectativas de crecimiento revisadas al alza, mientras en Europa sucedía lo contrario. Los beneficios empresariales han permanecido sólidos en un entorno mundial complejo, y el punto de partida de las valoraciones era muy deprimido, generando una combinación favorable para la renta variable ibérica.
El mercado español se comporta especialmente bien en periodos de tipos reales positivos. Aunque el top 5 de la cartera aportó el 71% de la rentabilidad, el fondo mantiene muchas posiciones con potencial de retorno futuro, confirmando que aún hay valor significativo en la bolsa española, defendió Ricardo Seixas, director de Renta Variable Ibérica. Entre las posiciones comentadas se encuentran Zegona e Indra.
Alternativa en renta fija
Los fondos de renta fija han demostrado ser una gran alternativa frente a productos de ahorro de baja remuneración, como depósitos y cuentas corrientes, acumulando rentabilidades entre 2,9% y 4,4% en el último año, en un contexto de inflación entre 2% y 3%.
“La renta fija vuelve a ser el activo tranquilo y conservador que tradicionalmente ha sido. Tras años de alta volatilidad, 2025 ha marcado el inicio de un periodo normalizado, con tipos en torno al 2% en la eurozona y mayor visibilidad. Desde 2018, la estrategia ha atravesado tres regímenes: tipos cero hasta 2021, alta volatilidad y tipos muy altos entre 2021 y 2024, y normalización iniciada en 2025″, recordó Eduardo Roque, director de Renta Fija. La rentabilidad anual esperada de los fondos sigue siendo atractiva: 2,2% en Bestinver Corto Plazo, 3,5% en Bestinver Renta y 5,25% en Bestinver Deuda Corporativa.
La publicación de las actas de la Fed ha llevado al mercado a rebajar de forma drástica la probabilidad de un recorte de 25 puntos básicos en diciembre, desde alrededor del 75% a comienzos de mes a apenas un 37%. Las minutas confirmaron la falta de consenso que ya se intuía cuando, en septiembre, solo 10 de los 19 miembros del FOMC apoyaban recortes tanto en octubre como en diciembre.
El sesgo de fondo sigue siendo “dovish” y hay acuerdo de que habrá más bajadas más adelante, pero muchos miembros prefieren no mover ficha en la última reunión de 2025. Si no recortan ahora, es probable que lo hagan el 28 de enero; lo relevante es que el mercado ha dejado de ver un “ciclo de bajadas asegurado”, y ese matiz ha pesado sobre los activos de riesgo.
Aunque se habló de condiciones financieras, crédito privado y valoraciones (“algunos participantes comentaron valoraciones tensas en los mercados financieros”), el mensaje central fue un aumento de la inquietud ante un posible repunte de la inflación, más explícito que en las intervenciones públicas recientes.
Schmid frente a Waller: dos lecturas del mismo ciclo
En este contexto destacan las declaraciones de Schmid, presidente de la Fed de Kansas y único voto en contra del recorte de octubre. A su juicio, la inflación sigue siendo un fenómeno amplio, persistentemente por encima del 2%, mientras el crecimiento se mantiene razonable y el mercado laboral está, en conjunto, equilibrado.
Esta visión contrasta con la de Christopher Waller, uno de los miembros más “dovish”, quien se muestra más preocupado por el riesgo de enfriamiento económico. El debate entre ambos resume bien la discusión actual: ¿es prioritario terminar de doblegar la inflación o evitar un deterioro excesivo del empleo y del crédito? La respuesta condicionará el ritmo de recortes de 2025–2026.
Un mercado laboral que no dicta sentencia
El informe de empleo de septiembre tampoco zanja el debate. La economía estadounidense creó 119.000 puestos de trabajo, por encima de las expectativas, con el impulso concentrado en sanidad, alimentación y bebidas y asistencia social.
Por otra parte, las revisiones de julio y agosto restaron 33.000 empleos, y la media móvil de tres meses pasó de 29.000 a 62.000 nuevas nóminas, dentro del rango que la Fed de Dallas considera consistente con una tasa de paro estable. Aun así, los analistas más pesimistas se apoyarán en la sorpresa al alza del dato mensual para justificar una Fed menos generosa y un tramo largo de la curva algo más tensionado.
La tasa de participación subió del 62,3% al 62,4% y la tasa de paro repuntó del 4,3% al 4,44%, muy en línea con el modelo de empleo en tiempo real de la Fed de Chicago. La lectura razonable es que la demanda de trabajo ha aumentado, en un contexto de restricciones a la inmigración y salida progresiva de los baby boomers, mientras la oferta de trabajo sigue siendo relativamente escasa. Este punto arroja algunas dudas respecto al equilibrio entre demanda y oferta de empleo.
Inflación, productividad y margen de maniobra de la Fed
Si este diagnóstico es correcto, gana peso la posibilidad de que 2026 traiga una sorpresa positiva en inflación. El encarecimiento de algunos bienes podría afectar también al gasto en los servicios (“crowding out”), la moderación de los costes de la vivienda —principal componente del IPC— continuaría, y las ganancias de productividad asociadas a la digitalización y la IA son, por definición, desinflacionistas.
En ese escenario, la Fed podría seguir recortando tipos con algo más de confianza, a diferencia de los últimos trimestres, en los que cada dato de inflación reforzaba la cautela. No hay que olvidar que el objetivo de paro de la Fed para final de año es del 4,4% y ya nos situamos ligeramente por encima. Esto ofrece cierto margen para priorizar el anclaje de expectativas de inflación sin asfixiar por completo la actividad.
Nvidia y el veredicto sobre la “burbuja de la IA”
Pese a la relevancia de las actas y del mercado laboral tras el shutdown, la atención de los inversores se concentró en los resultados de Nvidia, convertidos en referéndum sobre la sostenibilidad del boom inversor en inteligencia artificial.
Jensen Huang, CEO de la compañía, fue claro desde el inicio: “Demand for AI infrastructure continues to exceed our expectations”, descartando la idea de una desaceleración inminente del ciclo de inversión. Nvidia asegura tener visibilidad sobre unos 500.000 millones de dólares de ingresos potenciales en sus plataformas Blackwell y Rubin hasta finales de 2026, cifra que presenta más bien como compromisos de demanda que como ventas ya aseguradas, pero cuyo volumen y horizonte temporal siguen siendo muy significativos.
Los ingresos de las GPUs H10 para China rondan los 50 millones de dólares y son hoy marginales. Cualquier relajación en las restricciones comerciales entre Estados Unidos y China podría, por tanto, generar un importante impulso adicional sobre una base de márgenes cercana al 70%.
Circularidad, precios del software y vida útil de las GPUs
Al mismo tiempo, las noticias sobre la inversión conjunta de Microsoft y Nvidia en Anthropic o el programa de 100.000 millones de dólares de Brookfield —también con Nvidia y KIA— alimentan el discurso sobre riesgos de “circularidad” en el ecosistema de IA: los mismos actores que venden hardware participan en la financiación de clientes y proyectos.
Sin embargo, otras novedades apuntan en la dirección contraria. Alphabet ha encarecido en torno a un 20% las tarifas de Gemini 3 Pro frente a la versión previa, desmintiendo que el software de IA se esté “comoditizando”. El índice Ramp AI indica además que cerca de la mitad de las empresas estadounidenses cuenta ya con alguna suscripción de pago a herramientas de IA, lo que sugiere una base de ingresos recurrentes en expansión.
Por otro lado, un informe reciente de Bernstein cuestiona la tesis de Michael Burry sobre la vida útil de las GPUs: la evidencia apunta a horizontes de depreciación más próximos a seis años que a dos. Nvidia insiste en que su software y su plataforma de computación paralela prolongan la vida económica de sus chips. Si los centros de datos extraen más años de uso de cada generación de hardware, mejora el ROIC y se debilita la narrativa de un “capex irracional” sin retorno.
Nvidia como arquitecto de la infraestructura de IA
Las cifras del trimestre reflejan además un cambio cualitativo: los ingresos de centros de datos crecen un 66% y los de networking un 162%, reforzando la percepción de Nvidia no solo como fabricante de GPUs, sino como arquitecto integral de centros de datos de IA (computación, redes y software), capturando una parte creciente del “stack” de valor.
Este resultado reduce el riesgo de un “earnings cliff” a corto plazo y fortalece la tesis de un “superciclo” de IA, aunque no elimina todas las dudas. Es evidente que Huang nunca reconocerá abiertamente una burbuja de capex, pero también lo es que, en dos o tres años, los inversores exigirán flujos de caja tangibles que justifiquen las inversiones anunciadas para 2026–2028. Todavía no hemos llegado a ese punto de escrutinio máximo.
Implicaciones para el inversor: tipos, IA y S&P 500 a 12 meses
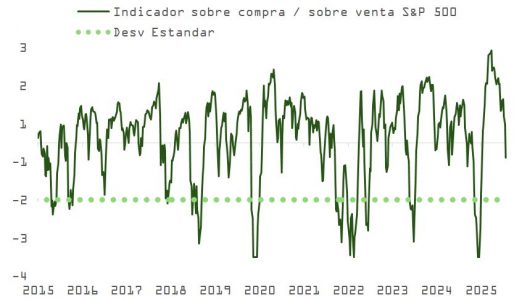
Las caídas de los últimos días parecen responder a factores técnicos y de sentimiento. El mercado puede seguir corrigiendo, pero ya muestra síntomas de sobreventa y un sentimiento dominado por la cautela e incluso el temor. No parece probable que la inversión en IA se desplome en los próximos 12 meses; el pipeline de proyectos sigue siendo considerable y el debate se sitúa más en el ritmo de crecimiento que en su continuidad.
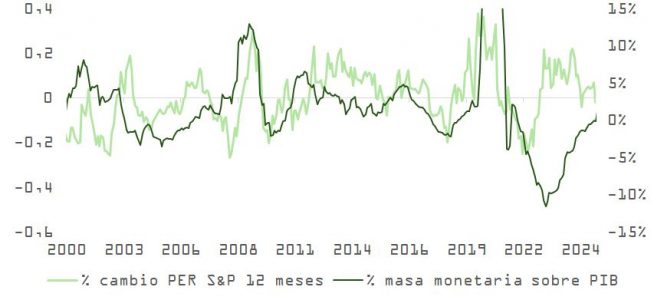
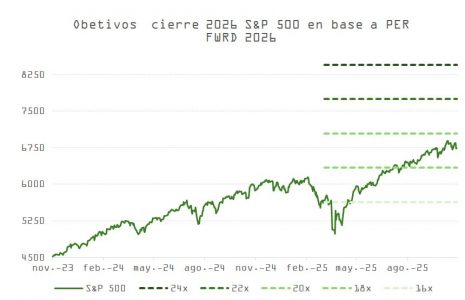
Con una Fed aún en fase de recortes, una masa monetaria con margen de expansión (especialmente si se reactivan programas de compras de activos) y un impulso fiscal positivo de cara a 2026, la probabilidad de recesión no es elevada, y es factible que, como indica nuestro modelo, los beneficios corporativos registren un crecimiento superior al de su media histórica. En este contexto, un S&P 500 en el entorno de los 7.100 – 7.700 puntos a 12 meses resulta perfectamente plausible, incluso contemplando cierta compresión de múltiplos.
Para los inversores, la cuestión clave no es tanto anticipar el próximo titular —un matiz más “hawkish” en la Fed o un nuevo debate sobre burbuja de IA— como aprovechar la volatilidad para reforzar posiciones en activos de calidad, con capacidad de generar beneficios sostenibles en un entorno de tipos moderadamente más bajos y productividad al alza impulsada por la propia IA.
La delegación del Instituto Español de Analistas celebra dos nuevas sesiones de su Anuario del Euro 2025, centradas en los desafíos y perspectivas del euro digital y en la competitividad del sector financiero de la Unión Europea. Los encuentros tendrán lugar en Madrid y Barcelona, con la participación de destacados expertos y responsables políticos, y cuentan con la colaboración de la Fundación ICO y el Círculo de Empresarios.
Madrid: el euro digital y sus retos
La primera sesión se celebrará el lunes 1 de diciembre a las 12:00 horas en la Fundación Rafael del Pino (C/ Rafael Calvo, 39, Madrid). La sesión se centrará en el proyecto del euro digital, abordando tanto sus motivaciones como los retos regulatorios y las posibles implicaciones para la estabilidad financiera.
El eurodiputado Fernando Navarrete presentará las principales conclusiones de su capítulo ¿Realmente necesitamos el euro digital? ¿Una solución a qué problema exactamente?, donde analiza las razones detrás del proyecto, su utilidad potencial y los desafíos que plantea su implementación.
La apertura del acto estará a cargo de Lola Solana, presidenta del Instituto Español de Analistas, mientras que Francisco Uría, director de Análisis y Estudios del Instituto, ofrecerá su visión experta sobre el contexto europeo y el impacto que el euro digital podría tener en los mercados y la política monetaria.
El encuentro se perfila como una oportunidad para profundizar en el debate sobre la transformación digital del dinero en Europa y sus efectos sobre la economía real y financiera.
Más información y el formulario de inscripción están disponibles en este enlace.
Barcelona: retos regulatorios y competitividad financiera
La segunda sesión tendrá lugar el miércoles 3 de diciembre a las 12:00 horas en la Bolsa de Barcelona (Pg. de Gràcia, 19, L’Eixample, Barcelona). Esta sesión se centrará en el sector financiero europeo, con especial atención a la evolución del marco regulatorio y sus implicaciones para la competitividad de las entidades financieras.
Santiago Fernández de Lis, responsable de Regulación en BBVA, presentará su capítulo Sector financiero de la UE: ¿competitividad, simplicidad, desregulación?, en el que analiza los cambios normativos recientes y evalúa su impacto sobre la eficiencia y competitividad del sector en el contexto europeo.
Asimismo, Francisco Uría aportará su análisis sobre el contexto regulatorio y financiero de la Unión Europea, ofreciendo a los asistentes una visión integral de los retos y oportunidades que afronta el sector financiero en un entorno marcado por la transformación digital, la presión regulatoria y la competencia global.
Los interesados en asistir pueden consultar más información e inscribirse a través de este enlace
Un foro para el análisis económico y financiero europeo
Ambos encuentros forman parte del programa del Anuario del Euro 2025, una iniciativa del Instituto Español de Analistas que busca ofrecer un análisis riguroso y actualizado sobre los principales desafíos económicos y financieros de la UE. Las sesiones combinan la perspectiva política y regulatoria con el análisis técnico, proporcionando a inversores, analistas y profesionales del sector financiero herramientas para comprender el futuro del euro y la competitividad de los mercados europeos.
Los analistas acertaron al asegurar que la semana estaría marcada por la presentación de los resultados de Nvidia que, de nuevo, volvieron a sorprender al alza. Ante el incipiente debate sobre si se está generando -o ya existe- una burbuja de la IA, ¿qué suponen los resultados del gigante tecnológico?
Según explica Richard Clode, gestor de carteras del equipo de Global Technology Leaders de Janus Henderson, Nvidia superó las expectativas, reacelerando el crecimiento y habiendo presentado ya en su reciente evento GTC Washington una hoja de ruta para alcanzar más de 300 000 millones de dólares en ventas de centros de datos el próximo año, afirmó que el acuerdo de esta semana con HUMAIN Arabia Saudí, así como con Anthropic, contribuyeron a esa cifra.
De hecho, tras la presentación, las acciones de NVIDIA repuntaron con fuerza tras el cierre del mercado, después de que el fabricante de chips presentara una sólida previsión de ingresos para el trimestre actual, reforzando la confianza de los inversores en el crecimiento de la inteligencia artificial (IA).
“Las previsiones de los compradores siguen estando muy por delante del consenso formal de los vendedores, por lo que las mejoras de la noche a la mañana son más bien una puesta al día, pero las acciones siguen cotizando a una valoración lejos de ser exagerada, lo que sigue siendo una respuesta clave a las recientes preocupaciones sobre la burbuja de la IA y las comparaciones con el año 2000”, comenta Clode.
Disipando los temores
Según reconocen los expertos de Banca March, los temores recientes en torno a la inversión en inteligencia artificial se disipan tras otro trimestre en el que las expectativas no solo se han cumplido, sino que se han superado. “La efervescencia continúa en un entorno cambiante. Por ahora, las voces más escépticas se apagan, al menos hasta la próxima presentación de resultados en febrero”, señalan los expertos de Banca March en su análisis.
Desde UBS Global Wealth Management consideran que la continuidad de las inversiones en IA, la sólida salud financiera de las principales tecnológicas y la creciente evidencia de monetización de la IA, refuerzan su convicción de que el rally global de la renta variable aún tiene recorrido en los próximos meses.
“Sin adoptar posiciones sobre compañías individuales, creemos que contar con suficiente exposición a acciones vinculadas a la IA es clave para construir y preservar el patrimonio a largo plazo. Los inversores deberían asegurarse de estar presentes en toda la cadena de valor de la IA, incluyendo las capas de inteligencia y de aplicaciones, además de la capa habilitadora”, afirma Mark Haefele, CIO en UBS GMW.
Las preocupaciones
Sin embargo, otras preocupaciones recientes han sido la tesis corta de Michael Burry sobre los hiperescaladores que exageran sus ganancias mediante la subestimación de la depreciación, la financiación circular y los recientes acuerdos con clientes de la competencia. En este sentido, Charlotte Daughtrey, directora de Inversiones de Equites en Federated Hermes Limited, señala que se trata más bien de toque de realidad ante el auge de La IA. “El mercado ha estado bajo presión esta semana debido a la bajada del sentimiento de los inversores ante las crecientes dudas sobre la sostenibilidad del auge de la IA. Sin embargo, los excelentes beneficios de Nvidia ofrecieron un punto positivo, reforzando la fuerte demanda de infraestructura de IA”, explica.
Por su parte, Patrick Artus, asesor económico senior en Ostrum AM, firma afiliada de Natixis IM, apunta en su último análisis tres áreas que le causan duda respecto a este auge: el peso de los sectores que serán fuertemente afectados por la IA, con estimaciones que varían drásticamente; si la IA será complementaria o sustitutiva del empleo, lo que determinará las ganancias o pérdidas de productividad a nivel macroeconómico; y quién se beneficiará de las ganancias generadas por la IA, dependiendo de si el mercado de productores de IA es competitivo u oligopolístico.
Según Artus, las consecuencias más favorables para la economía se darían si la IA afectara muchos sectores, complementara el empleo y los usuarios de IA capturaran la mayoría de las ganancias.
Los bonos vuelven a ofrecer rendimientos atractivos y retoman su papel como diversificadores clave dentro de las carteras 60/40, aunque persisten dudas sobre la salud crediticia en ciertos sectores. En el último episodio de Perspectivas Globales, el podcast de Janus Henderson, los expertos de la gestora analizaron estos temas y destacaron las oportunidades que aún ofrecen los valores respaldados por activos (ABS) a los inversores. La anfitriona, Lara Castleton, directora de Construcción y Estrategia de Carteras de EE. UU., moderó la conversación con John Lloyd, director global de crédito multisectorial, y John Kerschner, director global de productos titulizados, quienes aportaron una visión detallada sobre los mercados de crédito y la economía estadounidense.
Eventos aislados y estabilidad del mercado crediticio
John Lloyd explicó que los recientes titulares sobre incumplimientos corporativos y de ABS, como los casos de First Brands y Tricolor, no reflejan debilidades sistémicas, sino eventos idiosincrásicos en los que el fraude fue el principal factor. “Si miramos los mercados de crédito en general, están muy sólidos”, señaló Lloyd, añadiendo que las ratios de impago se mantienen cerca de mínimos históricos y los estándares de suscripción han sido estrictos tanto en high yield como en préstamos apalancados. Según el experto, incluso los múltiplos de deuda impuestos en operaciones de capital privado son conservadores, y los controles de capital de las firmas de private equity protegen los balances de las compañías.
Por su parte, John Kerschner destacó la fortaleza del consumidor estadounidense, especialmente en los segmentos de ingresos medio y alto, que sostienen el gasto y ayudan a mantener la estabilidad de los instrumentos vinculados al consumo. “Aunque el consumidor de menor renta enfrenta presión por la inflación, la economía en su conjunto sigue mostrando crecimiento sólido y estable”, explicó Kerschner, citando cifras de crecimiento del PIB por encima del 3% en el tercer trimestre y perspectivas positivas para 2026.
Oportunidades en valores respaldados por activos (ABS)
El episodio también abordó el atractivo de los ABS como clase de activos. John Lloyd señaló que los estándares de suscripción en este sector han mejorado significativamente desde la crisis financiera global, aumentando su solidez estructural. Entre los sectores más prometedores mencionó tarjetas de crédito prime,préstamos para automóviles y, de manera creciente, centros de datos vinculados a la inversión en inteligencia artificial, financiados tanto vía ABS como CMBS, aunque recalcó la diversidad de sectores dentro del universo de inversión, desde préstamos estudiantiles a torres de telefonía. “Estos sectores ofrecen mejores diferenciales para el nivel de riesgo en comparación con el crédito corporativo tradicional”, afirmó Lloyd.
John Kerschner añadió que la duración promedio de los ABS, generalmente entre dos y cinco años, proporciona flexibilidad frente a posibles movimientos de tipos de interés. Esto los convierte en instrumentos atractivos en un entorno donde los tipos siguen siendo relativamente altos, y permite a los inversores mantener exposición a activos de riesgo con volatilidad controlada. Ambos expertos coincidieron en que la gestión activa es clave para seleccionar emisores, tramos de capital y sectores específicos, maximizando la rentabilidad ajustada al riesgo.
Perspectiva macroeconómica y política monetaria
En cuanto a la política monetaria, Kerschner indicó que la Reserva Federal probablemente seguirá reduciendo tipos en los próximos meses, apoyada por un mercado laboral estable y un crecimiento económico moderado. “Esto, junto con la fortaleza del consumidor y la estabilidad de los mercados crediticios, crea un contexto favorable para estrategias de renta fija diversificadas y activamente gestionadas”, afirmó.
El podcast de Janus Henderson subraya que, aunque los titulares recientes pueden generar preocupación, los fundamentos del crédito permanecen sólidos. Los ABS, en particular, continúan ofreciendo oportunidades atractivas, especialmente en sectores vinculados al consumo y la tecnología, reforzando la importancia de una gestión activa y una selección cuidadosa dentro de la renta fija.
Para acceder al episodio completo y visualizar el podcast de Perspectivas Globales, los interesados pueden visitar el sitio web de Janus Henderson.
A seis semanas de dar por terminado 2025, las gestoras y firmas de inversión internacional comienzan a pronunciarse sobre cuáles son las principales claves para 2026 y cuáles son sus preferencias en términos de asset allocation. Aunque cada una tiene un punto de vista diferenciado, consideran que, a medida que avance 2026, la incertidumbre derivada de los cambios en las políticas de los bancos centrales, las tensiones geopolíticas y los cambios estructurales definirán el contexto macroeconómico.
Para Alexandra Wilson-Elizondo, codirectora de inversiones de Multi-Asset Solutions en Goldman Sachs Asset Management, estas fuerzas crean oportunidades en los mercados públicos y privados, desde perturbaciones hasta temas de crecimiento secular y fuentes alternativas de rentabilidad. “Creemos que los inversores necesitan un enfoque verdaderamente diversificado y multiactivos que combine un posicionamiento activo entre activos, una selección granular de valores, una gestión disciplinada del riesgo y una cobertura explícita del riesgo de cola, con el fin de proteger el capital y, al mismo tiempo, abrir nuevas vías de crecimiento,” afirma Wilson-Elizondo.
En opinión de Mark Haefele, Chief Investment Officer de UBS Global Wealth Management, para 2026 la pregunta es si las poderosas fuerzas de la IA, el estímulo fiscal y la flexibilización de la política monetaria pueden impulsar los mercados globales más allá de la gravedad de la deuda, la demografía y la desglobalización, hacia una nueva era de crecimiento. “Navegar por estos cambios estructurales exige que los inversores adapten sus estrategias centrándose en sectores y temas donde el capital está fluyendo y la transformación está teniendo lugar”, señala Haefele.
Ahora bien, ¿cuál es el escenario central de estas y otras gestoras internacionales para el próximo año? Y lo qué es más relevante, ¿qué asignación de activos consideran la más adecuada para navegar por ese escenario? Será mejor ir una a una:
Robeco: regreso a 2017
En el caso de Robeco, la gestora prevé un repunte cíclico, mundial y sincronizado que supondría una repetición de las condiciones de 2017, debido a la convergencia de varios factores: la moderación de las tensiones comerciales, la recuperación del ciclo manufacturero y los efectos retardados de la flexibilización monetaria.
Según su visión, uno de los temas del año serán los bancos centrales, que se tendrán que abrir camino por un laberinto y tratan de hallar el equilibrio entre las presiones políticas y una economía bajo alta presión. “A pesar de la persistente incertidumbre, la economía mundial está preparada para tocar al unísono, aunque sea una pieza breve”, señalan.
En la hipótesis base de Robeco, se prevé que el PIB real de EE.UU. crezca un 2,1% en 2026 gracias a las mejoras de productividad basadas en la IA y al estímulo fiscal que contempla la ley One Big Beautiful Bill Act. Sin embargo,considera que la economía de EE.UU. sigue dividida: el consumo de las rentas altas será boyante, pero los hogares con rentas más bajas sufrirán la presión del aumento de los aranceles y la ralentización del crecimiento del empleo.
Además, afirma que el motor del crecimiento europeo está “subiendo revoluciones” y, en concreto, Alemania muestra una aceleración de la actividad gracias al estímulo fiscal. “Se espera que la zona euro crezca un 1,6% respaldada por la expansión fiscal y la demanda contenida de los consumidores. China, aunque sigue luchando contra las presiones deflacionistas, podría experimentar una reactivación interna en el segundo semestre de 2026 con el final del desapalancamiento del mercado inmobiliario”, añaden.
Ante este contexto, ve potencial para un repunte continuado de la renta variable, especialmente en sectores sensibles a los tipos y en mercados distintos de EE.UU. Aunque las valoraciones de EE.UU. siguen siendo elevadas, la obtención de beneficios, especialmente en el sector tecnológico, será clave. “La renta variable de la zona euro parece atractiva por su valoración y los factores macroeconómicos favorables y los mercados emergentes podrían beneficiarse de un dólar más débil y de la mejora de los flujos comerciales”, añaden. En cuanto a la renta fija, Robeco favorece la exposición a plazos más cortos ante las expectativas de mayores TIRs a largo plazo.
Para 2026 Rachel Whittaker, Head of Sustainable Alpha Research de Robeco, suma un mensaje más: “La inversión sostenible no está desapareciendo, sino reajustándose. Dado que el tempo está cambiando, estamos sosteniendo la nota en interés de nuestros clientes al tiempo que nos adaptamos a las nuevas realidades. Al mantenernos centrados en nuestras convicciones de inversión a largo plazo, se refuerza la pertinencia y resiliencia de la inversión sostenible, puesto que no se basa en tendencias, sino en la ciencia y en principios imperecederos”.
JSS SAM: un escenario global
Para Claudio Wewel, estratega de divisas en J. Safra Sarasin Sustainable AM, la palabra clave para empezar hablar de 2026 es resiliencia. “La economía estadounidense continúa mostrando resiliencia, con la inversión en inteligencia artificial contribuyendo cada vez más al crecimiento del PIB. Los índices de gestores de compras reflejan una actividad sólida tanto en manufacturas como en servicios. La confianza del consumidor se mantiene estable y apenas ha cambiado desde septiembre. Sin embargo, hay indicios crecientes de que el estado general de la economía se ha vuelto más frágil”, defiende Wewel.
En cuanto a la eurozona, espera una mejora con el tiempo-. “Somos más optimistas de cara al próximo año, cuando el gasto fiscal en Alemania comience a tener un impacto positivo en el crecimiento. Hasta ahora, las empresas no han ampliado su capacidad productiva en previsión de una mayor demanda. El gasto en inversión y los pedidos industriales se mantienen en niveles bajos”, comenta el estratega.
Según su análisis, debido a la evolución de los mercados, las carteras mostraron ligeras sobreponderaciones en renta variable durante el mes. Sin embargo, afirma que mantienen esa posición y que la han incrementado ligeramente en áreas seleccionadas. “Al hacerlo, hemos tenido en cuenta la mejora de la situación macroeconómica, una política monetaria más flexible y el inminente incremento del estímulo fiscal. Y, en respuesta al reciente descenso de los tipos de interés, hemos reducido la asignación a renta fija”, añade Wewel.
Además, matiza que siguen sin mostrar preferencia regional en renta variable y mantienen una posición en gran medida neutral entre los distintos segmentos de bonos con grado de inversión, alto rendimiento y mercados emergentes. “Mantenemos nuestra posición en oro, aunque hemos aprovechado el rápido aumento del precio para materializar parte de las ganancias acumuladas”, concluye.
GSAM: mercados públicos y privados
Desde Goldman Sachs Asset Management estiman que la IA seguirá alimentando el optimismo de los inversores, si bien recomienda una estrategia de diversificación multiactivos basada en gestión activa y selección granular de valores para transitar por un año complejo en lo geopolítico, monetario, comercial y fiscal.
Según su informe “Seeking Catalysts Amid Complexity”, existe la posibilidad de una mayor dispersión en los mercados de renta variable, con una tendencia favorable hacia la diversificación global de la renta variable y una combinación de estrategias fundamentales y cuantitativas. En cuanto a la renta fija, la atención se centra en la diversificación de la duración y el posicionamiento estratégico de la curva para navegar por las señales macroeconómicas mixtas. “Las oportunidades de ingresos pueden provenir de los créditos titulizados, de alto rendimiento y de los mercados emergentes”, sostienen.
Respecto a los mercados privados, consideran que 2026 será un contexto más constructivo para las nuevas operaciones y las salidas puede dar lugar también a una mayo dispersión de los rendimientos de los gestores en el capital privado. “El crédito privado sigue generando un rendimiento superior al de los mercados públicos, con un índice de impagos históricamente inferior al de los préstamos sindicados. Es fundamental realizar una rigurosa evaluación de riesgos y están surgiendo oportunidades en infraestructuras impulsadas por la inteligencia artificial y la transición energética”, afirman.
UBS GWM: ¿se quebrará la ley de la gravedad?
En el Year Ahead 2026, el Chief Investment Office (CIO) de UBSGlobal Wealth Management (GWM) apunta que si bien los titulares políticos seguirán siendo el centro de atención en 2026, la historia sugiere que su impacto en los mercados financieros a menudo es de corta duración. Sin embargo, sostienen que existen riesgos que podrían hacer que los mercados retrocedan en el próximo año, incluyendo: una posible decepción en el progreso o adopción de la IA, un resurgimiento o persistencia de la inflación, una fase más arraigada de rivalidad estratégica entre Estados Unidos y China, y la (re)aparición de preocupaciones sobre la deuda soberana o del sector privado.
Fuera de estos riesgos consideran que la innovación generada por la IA ha impulsado los mercados al alza en 2025, con solo el sector de tecnología de la información representando ahora el 28% del índice MSCI AC World. “Las poderosas tendencias en el gasto de capital y la aceleración de la adopción probablemente impulsen un mayor crecimiento para las acciones vinculadas a la IA”, matizan.
Además, afirman que el contexto económico en 2026 debería apoyar a las acciones de manera más amplia, con un crecimiento que se acelera en la segunda mitad del año. Sobre datos concretos, apuntan: en Estados Unidos, se espera un crecimiento del 1,7%, respaldado por condiciones financieras más favorables y políticas fiscales acomodaticias; y que el PIB de la zona euro crezca un 1,1%, mientras que el crecimiento económico de la región Asia-Pacífico (APAC) debería alcanzar alrededor del 5%.
Teniendo en cuenta estos desarrollos, UBS GWM destaca entre sus propuestas de inversión aumentar la exposición a acciones y buscar oportunidades en China. “Las condiciones económicas favorables deberían respaldar las acciones globales, que se espera que suban alrededor de un 15% para finales de 2026. El sólido crecimiento de Estados Unidos y la política fiscal y monetaria acomodaticia favorecen a la tecnología, los servicios públicos, la atención médica y la banca, con ganancias probables en Estados Unidos, China, Japón y Europa. Además, el sector tecnológico de China se destaca como una oportunidad clave a nivel global. La fuerte liquidez, los flujos minoristas y las ganancias que se espera que aumenten al 37% en 2026 deberían sostener el impulso de las acciones chinas. Una exposición más amplia a Asia, en particular a India y Singapur, podría proporcionar beneficios adicionales para los inversores que buscan diversificación, al igual que los mercados emergentes”, defiende la gestora.
Su otra propuesta para el asset allocation es favorecer las materias primas. “Las limitaciones de suministro, el aumento de la demanda, los riesgos geopolíticos y las tendencias a largo plazo como la transición energética global deberían apoyar a las materias primas. Dentro de esta clase de activos, existen oportunidades particulares en cobre, aluminio y materias primas agrícolas, mientras que el oro sirve como un valioso diversificador”, argumentan a su favor.