Hywel Franklin: “Las valoraciones importan más que las historias maravillosas, por eso Europa es atractiva”

  |   Por  |  0 Comentarios

nuevos fondos con tesis complementarias en web3
Foto cedida

Las acciones europeas han superado ampliamente a las estadounidenses este año. En concreto, si observamos los rendimientos, el S&P 500 ha subido un 2%, mientras que el MSCI Europe ha subido un 13% (a 20 de octubre de 2025). Según explica Hywel Franklin, responsable de Renta Variable Europea en Mirabaud Asset Management, los flujos han comenzado a desplazarse hacia Europa, pero todavía estamos en una fase inicial. “La mayoría de los inversores siguen apostando fuertemente por EE.UU., con una ponderación del 72% en el MSCI World, cerca de su máximo histórico”, apunta. Teniendo estos dos datos en cuenta, hemos abordado con él qué posición está teniendo realmente la renta variable europea en las carteras.

En este año hemos hablado de la vuelta a la renta variable europea, pero los máximos en la bolsa norteamericana continúan. ¿Hasta qué punto se ha materializado un giro hacia la renta variable europea? ¿Qué tendencias habéis observado vosotros?

Las acciones europeas han superado ampliamente a las estadounidenses este año: si observamos los rendimientos, el S&P 500 ha subido un 2%, mientras que el MSCI Europe ha subido un 13% (a 20 de octubre de 2025). Los flujos han comenzado a desplazarse hacia Europa, pero todavía estamos en una fase inicial. La mayoría de los inversores siguen apostando fuertemente por EE. UU., con una ponderación del 72 % en el MSCI World, cerca de su máximo histórico.

¿El llamado “fin del excepcionalismo americano” cree que es real?, ¿estáis realizando rotaciones en vuestras estrategias de renta variable global o temática hacia valores europeos

Al cien por cien. Incluso los propios estadounidenses reconocen ahora que se ha acabado. Esta era en la que una sola potencia ejercía un dominio global indiscutible era, en realidad, muy poco habitual. Y no hace falta que me creáis a mí, basta con fijarse en lo que dice el secretario de Estado estadounidense: Marco Rubio afirmó en una entrevista con Megyn Kelly en enero que “eso fue una anomalía”. Creemos que Europa es interesante ahora.

Hemos escuchado a muchos gestores decir que el mayor gasto europeo, la política fiscal y unas valoraciones más baratas explican el mayor atractivo por las inversiones europeas. ¿Cree que hay algo más aparte de esto? ¿Considera que estos argumentos son sostenibles en un horizonte de inversión a largo plazo?

Las valoraciones no resultan tan apasionantes como hablar de nuevas tecnologías, coches voladores o la llegada de la singularidad, pero lo cierto es que importan mucho. La mayoría de las veces, los inversores se centran en las grandes empresas o en las que han obtenido buenos resultados porque tienen una historia maravillosa que contar. Sin embargo, lo que más importa es lo que se paga por una inversión. Eso es lo que suele reducir el riesgo y sentar las bases para obtener rendimientos positivos. Con las valoraciones actuales, Europa sigue siendo atractiva a largo plazo.

De cara a prepararse para 2026, ¿cómo están ajustando las carteras ante la incertidumbre política y comercial?

No estamos haciendo cambios top-down; preferimos centrarnos en los nombres que nos gustan y que presentan perfiles de riesgo asimétricos potentes.

Si nos centramos en la parte de incertidumbre comercial. ¿Cuál es tu lectura y valoración sobre el impacto que tendrán los altos aranceles propuestos con Trump para el mercado de renta variable? ¿Está descontando el mercado nuevas tensiones comerciales o ya se le ha pasado el susto?

Creo que ya hemos superado el “pico de aranceles”. El abanico de resultados posibles se ha reducido mucho desde principios de año. Es un avance importante, porque ahora las empresas tienen más visibilidad sobre las reglas del juego, por lo que pueden planificar y seguir adelante. Los mercados miran hacia el futuro y ya están anticipando el final de este año y el inicio de 2026.

De todas las oportunidades de inversión que hemos ido hablar a partir del entorno actual, la más repetida es defensa. ¿Coincide con esta visión? ¿Hay algo más a parte del sector de defensa europeo que se pueda beneficiar del entorno actual?

La defensa acapara mucha atención, pero algunas de esas acciones me parecen algo caras. La mejora de la confianza gracias a la reducción del caos político, la mayor estabilidad económica, etc., debería provocar una marea ascendente que beneficie a muchos sectores, no solo al de la defensa.

El otro gran debate es si en el mercado de la IA se está generando una burbuja, ¿cuál es su visión sobre ello?

Creo que se está formando una burbuja, sí. La IA es fundamental para el mercado. La única pregunta es cuán avanzada está esa burbuja. Lo que es seguro es que es más difícil crecer rápidamente como empresa cuando se tiene una valoración de 4 billones de dólares que cuando se tiene una de 400 millones: hay demasiada gente que quiere una porción del pastel. Ahora tenemos a funcionarios del FMI y del Banco de Inglaterra advirtiendo sobre una burbuja de IA en Estados Unidos, y hemos tenido a la Fed de San Francisco y a Jeff Bezos diciendo que es una «burbuja buena». No sé qué tipo de burbuja es, pero el problema de las burbujas es que acaban estallando.

Teniendo en cuenta todo este entorno, ¿qué tipo de estrategia considera que es la más adecuada para capturar las oportunidades? (dividendos, inversión temática, ETFs activos…)

Hay que diversificar, y quizá convenga replantearse la exposición a EE.UU. Estados Unidos tiene una deuda considerable y va a emitir mucha más. Algunas acciones estadounidenses se cotizan a más de 20 veces sus ganancias, lo que me parece increíblemente caro. Por lo tanto, creo que tener una cartera diversificada será más importante que nunca y adoptar posturas contrarias al consenso dará sus frutos si el futuro difiere bastante del pasado reciente.

Según su experiencia, ¿qué errores suelen cometer los inversores al abordar la renta variable europea?

El error clásico en los mercados es fijarse en lo que acaba de ocurrir y dar por sentado que el futuro será más de lo mismo. Un buen ejemplo son los bancos europeos, cuyas acciones nadie quería hace cinco años, pero que desde entonces han superado incluso a los titanes tecnológicos. En este momento, los inversores no creen que Europa tenga mucho que ofrecer, pero aquí hay grandes empresas, innovación de primer nivel y un enorme potencial de inversión.

Si tuviera que resumir su visión para el inversor europeo a cinco años vista, ¿cuál sería su mensaje clave?

Confíen en Europa. A veces, las mejores oportunidades se esconden a plena vista.
¿Y si Asia ha sido, en realidad, la gran ganadora de la guerra arancelaria de Trump?

  |   Por  |  0 Comentarios

Canva

China está de vuelta. Es uno de los mercados que más avanza del mundo, varias de sus compañías son líderes indiscutibles en sus respectivos sectores y el “momento Deepseek” de principios de año ha demostrado que pueden seguir a la vanguardia de la innovación tecnológica y competir codo con codo con las compañías estadounidenses en la carrera por la IA. “Tenemos enormes razones para ser optimistas con la fuerte performance del mercado chino”, apunta Andrew Keiller, especialista de inversiones de Baillie Gifford, mientras que Linda Lin, directora del equipo de renta variable china de la firma, corrobora que, a pesar del fuerte rally visto desde septiembre de 2024, “sigue cotizando con descuento”. 

En un evento con medios europeos celebrado recientemente en Edimburgo, la firma escocesa Baillie Gifford organizó varios paneles en los que sus expertos aportaron diversos puntos de vista sobre la inversión en Asia emergente y particularmente en China, donde están encontrando grandes oportunidades de inversión en compañías con altas tasas de crecimiento. 

En concreto, Keiller detalló que el 80% de las compañías que cotizan en el índice MSCI ACWI que consideran como “high growth” en la firma (es decir, que presenten un crecimiento de sus ventas a una tasa de al menos el 20% en los próximos tres años) se encuentran en mercados emergentes. “Considerando que solo el 10% del ACWI son compañías de países emergentes, esto refleja una enorme desconexión que demuestra que los emergentes están infrarrepresentados en carteras”, concluye el experto. 

Los aranceles no son tan importantes

El punto de vista de la firma, que corroboran tanto Lin como Keiller, es que el enfoque en los aranceles para evaluar qué está sucediendo en la región está siendo incorrecto. “No creo que los aranceles importen tanto como sugieren los titulares”, afirma Keiller, que explica que un buen número de compañías de países emergentes han sido capaces de adaptarse muy rápidamente al nuevo entorno para el comercio mundial y anticiparse a las tensiones geopolíticas, incluyendo a compañías asiáticas.  De hecho, subraya que este enfoque en el impacto de los aranceles es particularmente “incorrecto” en lo que respecta a China: “Las exportaciones de China a EE.UU. equivalen al 3% del PIB, mientras que las ventas minoristas en el país son diez veces el tamaño de las exportaciones en EE.UU.”. 

De hecho, desde Baillie Gifford consideran más bien que la guerra comercial desatada por Trump ha liberado o acelerado nuevas dinámicas que favorecen el crecimiento no solo en China, sino en toda la región asiática. “Vemos una gran cantidad de países que quieren hacer negocios con ambos bandos del bloque geopolítico y que lo están haciendo con éxito, porque muchos tienen los recursos y materias primas que necesitan ambos. Por ejemplo, Indonesia tiene níquel, Corea del Sur tiene chips de memoria y Brasil, semillas de soja”, detalla el especialista de inversiones. 

Keiller explica que, particularmente para la producción en el sudeste asiático, las diferencias de costes respecto a los países desarrollados siguen haciendo que sea entre 6 y 7 veces más barato seguir fabricando en Asia, incluso con los nuevos aranceles, y apunta como beneficiados a países como Indonesia, Vietnam, Tailandia y Taiwán. En particular, el experto indica que Baillie Gifford está invirtiendo en compañías de Indonesia y Vietnam, mercado este último que califica como “la mejor historia de crecimiento en exportación del mundo”. 

Debido a estas dinámicas, el experto incide sobre la necesidad para los inversores de analizar dónde está haciendo actualmente negocios los mercados emergentes: “En el pasado exportaban a Occidente, pero ahora casi la mitad de las exportaciones se están yendo a otros mercados emergentes. Como consecuencia, la dependencia de los dólares y la política monetaria de EE.UU. ha caído, ahora hay exportadores que prefieren hacer operaciones en renmimbis. Todo esto proporciona más estabilidad a estos mercados: cuando EE.UU. estornuda, no necesariamente van a coger ellos un constipado”, concluye Keiller. 

Vientos de cambio para China

Aunque los expertos de Baillie Gifford admiten que “China es arriesgada” y que, si no fuera por los riesgos geopolíticos, “tendríamos más inversiones en China”, de modo que están siendo más selectivos para enfocarse en las compañías con altas tasas de crecimiento y visibilidad a largo plazo, al mismo tiempo están monitorizando muy de cerca los progresos que se están produciendo en el país. 

En concreto, Lin habla de varios factores que hasta ahora habían obstaculizado el crecimiento y que cree que a partir de ahora actuarán más bien como un impulso, partiendo de la confianza del consumidor, que todavía ahora está regresando tras la pandemia. “Unos 800 millones de chinos están alcanzando la clase media. Esto convierte a China en el mercado individual de consumo más grande del mundo”, afirma la experta, que cita como una de las compañías en las que está invirtiendo Baillie Gifford a PopMart, el fabricante de los muñecos virales Labubu. 

Esta mayor disposición para gastar lleva al siguiente punto de la lista, el desarrollo del mercado de capitales chino, del que la experta afirma que ha iniciado “una recuperación de largo plazo”. Lin indica que se calcula que hay unos 22 billones de dólares en depósitos en China. “Los inversores locales están empezando a darse cuenta de que pueden obtener más retornos invirtiendo en la bolsa china”, explica. 

En este contexto, la directora de renta variable china enfatiza la importancia del punto de entrada a la bolsa china: “Estamos viendo que las valoraciones son razonables, menos de la mitad del PER medio de EE.UU. Es un gran momento para que los inversores vuelvan a poner el foco sobre China”. 

Linda Lin cita en tercer lugar el cambio de mentalidad del gobierno chino: “La prioridad más importante para Xi Jinping es el crecimiento. China necesita crecimiento, quienes lo van a impulsar son las compañías privadas, y Xi no va a sacrificar crecimiento por ideología”. 

La experta destaca que dentro de la renta variable china ve ahora mismo muchas áreas interesantes de crecimiento, como compañías del sector de la robótica o compañías que pueden participar en la transición energética, y aporta un dato significativo al respecto, que China está produciendo más del 40% de los vehículos eléctricos y más del 70% de las baterías a nivel mundial.

La competición por la IA también es relevante. El lanzamiento de Deepseek demostró la capacidad para poder desarrollar inteligencia artificial fuera de EE.UU. Lin cita como ejemplo a la compañía china Minimax, e indica que esta y otras compañías que están liderando el desarrollo de LLMs en China están usando menos del 10% de lo que están gastando sus equivalentes estadounidenses, por lo que Baillie Gifford ve “un gran potencial” en esta área, aunque también matiza que la asignatura pendiente del país será “alcanzar autosuficiencia en áreas tecnológicas que le permitan proporcionar infraestructura de IA”. 

“Vemos muchas compañías chinas con probabilidad de convertirse en líderes mundiales en sus respectivos verticales”, sentencia Lin. En cambio, en la firma están evitando todo lo relacionado con el sector inmobiliario: “El crecimiento futuro vendrá menos de los rascacielos, y más de los servicios y el software”, sentencia la experta. 

El fondo long/short de Brigade que cumple tres años y quiere crecer de la mano de UBP

  |   Por  |  0 Comentarios

Foto cedidaDoug Pardon, gestor de Brigade Capital

Para los inversores que estén buscando alternativas de renta fija tradicional y una gestión flexible, UBP ha traído a España una estrategia que acaba de cumplir tres años con un buen track record, el fondo U ACCESS (IRL) Brigade Credit Long/Short UCITS. Este fondo long/short de crédito corporativo de Brigade Capital Management ha sido presentado recientemente en Madrid por Doug Pardon, co gestor de cartera y co CIO de la firma. 

Pardon, a preguntas de Funds Society, explicó que la percepción del mercado hacia los hedge funds parece que “se está volviendo más favorable”. Para el gestor, cuando la gente piensa en un hedge fund -fondo de cobertura-, la palabra “cobertura” es la más importante. Aunque “obviamente, buscan rentabilidad, pero protegiendo a los inversores de situaciones de crisis realmente difíciles, sin sacrificar la rentabilidad, que es lo más importante para cualquier inversor”.

Para que la percepción del inversor hacia las estrategias de los hedge funds sea favorable es indispensable un mayor conocimiento de este tipo de vehículos y, sobre todo, por qué los alternativos líquidos contribuyen a la estabilidad de la cartera. Pardon explica, en este sentido, que la idea es suavizar la volatilidad y “evitar que la cartera esté constantemente sujeta a las fluctuaciones del mercado de valores”. En este punto, recuerda que está comprobado que la cantidad y el tipo adecuado de inversiones alternativas líquidas pueden lograrlo.

También lo considera un buen producto para el inversor minorista, porque, “si piensas en lo que ofrece, dará estabilidad. Al menos, esa es la idea: es líquido”.  

Hablando de su gira por Europa, ¿cuáles son las dudas que les transmiten los clientes acerca de este vehículo? ¿Cuáles son las preguntas principales que le realizan? 

Creo que quieren comprender la liquidez de la clase de activo. Esto siempre es muy importante. Asimismo, por su uso, cómo funciona, pero también si hay operativas que no se pueden hacer y que sí se querrían realizar. Incluso, sobre la estructura del vehículo. Sin olvidar los mercados: muchos clientes solo quieren saber qué creo que pasará; cómo protegerse de las caídas. En definitiva, cómo elegimos las empresas. 

Precisamente, ¿cómo elige los activos, las empresas, en las que el fondo se posiciona a corto y largo plazo?

Contamos con un equipo de analistas que examinan todo tipo de opciones. Por ejemplo, escuchan a grandes bancos, que, digamos, tienen un negocio de high yield; traen una empresa a nuestras oficinas -y a las de otros- y dicen: “Oigan, buscan préstamos. ¿Qué les parece?”. Es así como nos llegan oportunidades de ese tipo de empresas. 

También analizamos muchos datos. Todavía no hemos empezado a usar inteligencia artificial para buscar ideas. En cambio, asistimos a conferencias, nos reunimos con empresas y enviamos a nuestros analistas a realizar trabajo de campo. Así que es realmente una combinación de factores. El mercado estadounidense de bonos de alto rendimiento (high yield) por sí solo incluye alrededor de 2.000 empresas, pero la parte de crédito corporativo de la cartera se centra aproximadamente en 40-50 posiciones largas y 20 posiciones cortas. En general, la cartera cuenta con unas 8-10 temáticas de inversión (incluido el crédito corporativo), con múltiples posiciones dentro de cada una.

A la hora de diseñar una posición long/short, ¿empareja empresas de un mismo sector o hay flexibilidad en este aspecto? 

Hacemos ambas. Podemos trabajar con la misma empresa, porque, por ejemplo, muchas compañías no tienen una sola serie de deuda. Tienen, quizás, dos series y la primera, pongo por caso, la están construyendo como garantía para pagar en caso de default. Así que, se consideraría “deuda buena”. Luego, estaría la deuda subordinada, que es más arriesgada. Podríamos, por ejemplo, comprar la deuda senior buena, la deuda colateralizada, y vender en corto la deuda no garantizada. Es una forma de ganar dinero mientras esperamos que la empresa tenga un mal desempeño. También realizamos esta operativa dentro de un mismo sector, con una buena empresa y otra no tan buena, donde abrimos posiciones largas en la buena y cortas en la mala. En definitiva, tenemos mucha flexibilidad.

Un momento adecuado para añadir hedge funds

En la presentación del fondo Brigade Credit Long/Short UCITS, Pardon recordó que Brigade Capital Management lanzó su primer hedge fund long/short en 2007, que sigue vigente hoy en día, con la misma estructura. Sobre el contexto actual de mercado, el experto señaló que vivimos en una época en la que los mercados están caros y “francamente, es en esos momentos en los que los hedge funds son importantes y ofrecen esa protección a la baja en caso de que las cosas no salgan como se espera”. 

El U ACCESS (IRL) Brigade Credit Long/Short UCITS es un hedge fund centrado en crédito. De hecho, es la especialidad de la firma: “por debajo del grado de inversión, ese espacio de high yield donde se requiere un nivel adicional de sofisticación. No prestamos dinero a ninguna de esas grandes empresas donde realmente no hay que preocuparse por nada”, asegura.

Este vehículo, dado que la mayor parte de lo que opera la firma son empresas y bonos high yield, trata de obtener una tasa de rentabilidad similar a la que se podría lograr simplemente invirtiendo en un instrumento pasivo de high yield, “ya sea un ETF o un fondo de inversión”. Pero, al operar con posiciones largas y cortas, busca proporcionar esa cobertura con una volatilidad mucho menor.

Otro de los objetivos del fondo es evitar los riesgos relacionados con los tipos de interés ya que “predecir su evolución es difícil para cualquiera”, de tal manera, que ve factible “generar rentabilidades similares a las del mercado sin necesidad de que las tasas de interés se eleven en cierta dirección”.

En este escenario, el experto apunta que el único riesgo que les gusta asumir es el crediticio. “Corremos aproximadamente la mitad del riesgo de un instrumento pasivo. Y nos sentimos muy cómodos así”. Pero el mercado está relativamente caro y consideran que es un buen momento para cubrir carteras.

Por otra parte, suele operar “con un buen carry” porque “la cobertura cuesta dinero”, por lo que la meta es generar un rendimiento relativamente alto o mantener el carry del fondo, lo que les permite invertir en coberturas, “algo muy importante para nosotros”.

La exposición máxima del fondo a una sola compañía es del 2%. “Intentamos ser conservadores. Mucha gente piensa que los fondos de cobertura son súper agresivos. Y, en muchos sentidos, creo que son todo lo contrario”, explica. Su objetivo es lograr rendimientos similares a los de alto rendimiento con menos volatilidad: la relación riesgo ajustado/rentabilidad, o ratio Sharpe, es muy alta. El experto menciona que en marzo de 2023 este ratio se situó en 2,67%. También buscan una beta baja, en el entorno del 0,3%.

El entorno actual, con un mercado un tanto encarecido, ofrece, según el experto, menores rentabilidades esperadas. “Creo que se puede obtener una rentabilidad de un dígito alto, hasta potencialmente un 7% – 10%, quizás un poco mejor. Pero es factible encontrar buenas ideas, eso sí, en un entorno de rentabilidad un poco más difícil”.

El vehículo invierte en crédito corporativo global, aunque con un fuerte foco en títulos de mercados desarrollados. La rotación anual de la cartera se sitúa entre las dos y las tres veces y la volatilidad esperada a largo plazo está entre el 4% y el 5%.

“Somos líderes en ETFs de materias primas; este año hemos estado cerca de nuestros clientes con esta temática”

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

Invesco ha alcanzado una cuota del 10% en el mercado de ETFs en España. Laure Peyranne, Head of ETF Iberia, LatAm & US Offshore en Invesco, afirma que de cara al año nuevo será “todo un reto” mantenerla, aunque desde la firma cuentan con varios ases debajo de la manga, por ejemplo, su apuesta por vehículos innovadores como los ETFs sobre CLOs, un producto de gestión activa. La experta ha mantenido, una entrevista con Funds Society en la que actualiza la marcha del negocio en España, qué objetivos se ha marcado, y cómo han ido evolucionando los inversores españoles desde el aterrizaje de la oferta de ETFs de Invesco en España a finales de 2018. Peyranne, una veterana del mercado, también subraya cómo los clientes están empezando a mostrar interés por temáticas distintas de las habituales, y explica cómo su firma piensa apalancarse en sus capacidades para satisfacer ese interés.

¿Cuántos años lleva Invesco en la industria de ETFs en España y cómo han cambiado el mercado y el cliente español en estos años?

Empezamos en la industria de ETFs en España a finales de 2018, por lo que llevamos casi siete años. La verdad es que este mercado ha cambiado desde entonces. Para tener un poco de perspectiva, a nivel europeo ya se han alcanzado los 3 bill. USD en activos bajo gestión en ETFs; a nivel global, la cifra oscila cerca de 17 bill. USD. En los últimos cinco años, el crecimiento en la industria ha sido exponencial, también en España. Nosotros, solamente en España, y sobre toda la región que yo llevo, si se incluye Latinoamérica y US Offshore, contabilizamos 25.000 mill. USD en patrimonio gestionado en ETFs. Respecto a la evolución del cliente en estos años, diría que, quizás, se ha producido una mayor diversificación. Primero, en cuanto al cliente, porque hay inversores que no utilizaban ETFs y ahora han empezado a utilizarlos. Y también, en cuanto a uso de los vehículos, ya que inversores que sí que utilizaban ETFs en el pasado, ahora han puesto el foco en una mayor diversidad de temáticas y mercados.

¿Cuál es vuestro objetivo de activos bajo gestión?

En Iberia contamos con 10.000 mill. EUR bajo gestión. Hemos alcanzado una cuota de mercado en España superior al 10% muy por encima de nuestra cuota a nivel global, donde estamos más cerca de un 6%. Mi objetivo es mantener este rango.

¿Qué ETFs os piden los clientes en España?

Debido a las peculiaridades del mercado español, se suele solicitar vehículos que permiten buscar replicar un índice de referencia definido por el cliente, y lo que más demandan son vehículos relacionados con el S&P 500, crédito con grado de inversión o que replique el MSCI World. También hemos visto muchas peticiones de clientes para estrategias temáticas, por ejemplo, relacionadas con defensa en Europa, sobre nuestro ETC de oro o nuestros ETFs de Nasdaq el QQQ en Estados Unidos es uno de los ETF más grande del mundo. En España, aunque los flujos hacia productos temáticos de oro o Nasdaq aún no alcanzan los niveles que vemos en países como Suiza, Reino Unido o Alemania, seguimos observando un creciente interés y potencial de desarrollo.

¿Cómo os habéis adaptado al cliente español?

La clave es ajustarnos a sus necesidades y asegurarnos de que les estamos acompañando en todos sus retos. El inversor español sigue siendo un perfil que busca ETFs muy determinados. Prefiere vehículos relacionados con, por ejemplo, S&P 500, MSCI World, o crédito con grado de inversión. Al final, la gran mayoría de los inversores de ETFs en España, en cuanto a volumen, siguen siendo inversores profesionales, institucionales, gestores de fondos de fondos, de planes de pensiones, etc. que se ven referenciados a un benchmark. En este sentido, los ETFs ofrecen una herramienta muy fina para batir estos índices controlando sus riesgos, y por esto se están usando cada vez más.

¿Qué rol ha jugado la innovación en producto?

De manera importante, hemos acompañado a muchos inversores con sus inversiones en commodities. Invesco es líder en ETFs que ofrecen exposición a materias primas. Había inversores que querían incluir posiciones sobre oro en cartera, pero no podían porque sus folletos no lo autorizaban. Trabajamos con abogados, equipos de compliance, etc, para ver cómo se podían modificar esos folletos. Un poco de oro en la cartera este año ha resultado una inversión bastante interesante, por lo que creo que hemos estado cerca de nuestros clientes con este tema. Pero no es la única temática. Los tipos de interés bajan y la rentabilidad de las posiciones en liquidez cae. Las soluciones que damos en este entorno pasan por ETFs sobre CLOs, que es una categoría nicho pero que permite, con un perfil rentabilidad-riesgo bastante innovador, obtener algo más de yield. Es una clase de activo que todavía se considera como mercado privado y donde hemos decidido lanzar ETFs con gestión activa. Esta apuesta es una innovación: aúna ETFs y mercados privados, y responde a esta necesidad de buscar algo más de rentabilidad. Acabamos de lanzar también unos productos de cash, Overnight Enhanced, diseñados para ofrecer un mayor potencial de rentabilidad frente a los tradicionales instrumentos de liquidez, generando un diferencial positivo respecto al índice de referencia.

¿Qué función tienen los ETFs en las carteras de los clientes?

Creo que algo que ha sido muy importante es entender sus necesidades. Por ejemplo, los fondos de pensiones en España están limitados en cuanto a la comisión total que pueden cobrar. Entonces, ahí era muy importante poder ofrecer una solución de inversión muy competitiva en costes. Por ejemplo, Invesco ofrece un ETF sobre el S&P 500 de solamente cinco puntos básicos. Además, muchos clientes están interesados en lo que llamamos el look through, es decir, saber en cualquier momento las posiciones del fondo de inversión. En este punto, los ETFs, por definición, pueden ofrecer total transparencia.

¿Qué exposición media tienen los inversores a ETFs?

Ha ido evolucionando. Hay clientes que tienen más de un 50% a fondos de terceros en ETFs. Lo que observamos es una estrategia barbell. Por un lado, existe mucha demanda por la gestión pasiva y ETFs de coste competitivo. Por otro lado, interés por mercados privados o alternativos. Si un inversor tiene recursos limitados para hacer una due diligence, un ETF le facilita la vida, lo que le permita dedicar más recursos al análisis de los productos de mercados privados que son más complejos. Por eso, los ETFs dan una solución, porque son vehículos muy sencillos lo que puede explicar una parte del crecimiento de los ETFs en las carteras de inversores. Además, Hay algunas categorías en las que es difícil encontrar alfa, como por ejemplo la renta variable americana. Así que, hay inversores que se decantan por una estrategia de ETF indexado en algunas clases de activos y delegan en un gestor la búsqueda de alfa a través de la gestión activa para otros segmentos. Por lo tanto, estamos viendo que hay algunas clases de activos, donde los ETFs empiezan a tener cada vez más peso en las carteras.

¿Qué tipo de ETFs estáis empujando más en España?

Por las características del mercado español, nosotros no vamos a empujar un producto que no tenga sentido para nuestros clientes. Estamos apostando fuerte por la estrategia sobre el S&P 500 en todas las versiones, con clase de divisa cubierta, con versión ESG, etc. También hemos estado hablando mucho con nuestros inversores de oro, que ha tenido una rentabilidad extraordinaria en los últimos meses, y de materias primas en general. En renta fija, hablamos de soluciones innovadora para la parte de cash o soluciones más nicho como AT1 o Preferred. Sin olvidar los ETFs de renta variable global con réplica pasiva o activa.

El sector tecnológico de China: la oportunidad más allá de EE.UU.

  |   Por  |  0 Comentarios

Canva

El sector tecnológico en China ha experimentado un repunte de más del 39% en lo que va de año, prácticamente del doble del Nasdaq 100 en EE.UU., y los analistas de Fynsa piensan que su impulso estratégico hacia la autosuficiencia tecnológica y la innovación está sentando las bases para que este crecimiento continúe.

China ya no busca solo alcanzar a Occidente en materia tecnológica: está rediseñando las reglas del juego. Detrás de su ambición por la autosuficiencia digital se esconde una estrategia meticulosamente integrada que conecta desde las materias primas críticas hasta la inteligencia artificial más avanzada. Este ecosistema —que une software, hardware, robótica y control de minerales— constituye la base de un nuevo modelo económico orientado a la resiliencia, la soberanía tecnológica y el liderazgo global.

“Consideramos el sector tecnológico chino entre los más atractivos a nivel mundial. La tendencia de la IA ha demostrado ser favorable y el sector ha experimentado un repunte de más del 39% en lo que va de año (CQQQ ETF), prácticamente del doble del Nasdaq 100 en EE.UU.”, dicen desde la firma chilena.

El impulso estratégico de China hacia la autosuficiencia tecnológica y la innovación está sentando las bases para que este repunte continúe. Los sectores tecnológicos impulsan actualmente la mayor parte del rendimiento del MSCI China (MCHI ETF +38% Ytd), y las empresas líderes están generando sólidas ganancias gracias a los avances en inteligencia artificial, la nube y el desarrollo nacional de chips. las utilidades esperadas se han revisado al alza en +36% en los últimos 12 meses.

“Nuestra visión positiva del sector tecnológico chino, y del mercado chino en general, también debería ser favorable para los índices de mercados emergentes (EM)” dicen desde Fynsa.

Los recortes de tasas de la Fed y la depreciación del dólar estadounidense deberían ofrecer un respaldo general, mientras que la resiliencia de las monedas de los EM y las tendencias macroeconómicas favorables también podrían contribuir a atraer nuevos flujos y justificar valoraciones más altas.

Las valoraciones siguen siendo atractivas frente a sus pares globales, con el MSCI EM cotizando a aproximadamente 14 veces las ganancias futuras (un descuento del 30% respecto al MSCI ACWI). Los expertos de Fynsa recuerdan que los mercados emergentes han rentado un 28% en 2025, eso es el doble del S&P 500. 

El informe de la firma chilena desarrolla los avances de China en inteligencia artificial, robótica, energía limpia, infraestructura y control de tierras raras. Para más información hacer click aquí.

Roubini defiende que el avance tecnológico compensará los riesgos sistémicos globales

  |   Por  |  0 Comentarios

Roubini avance tecnologico y riesgos sistemicos
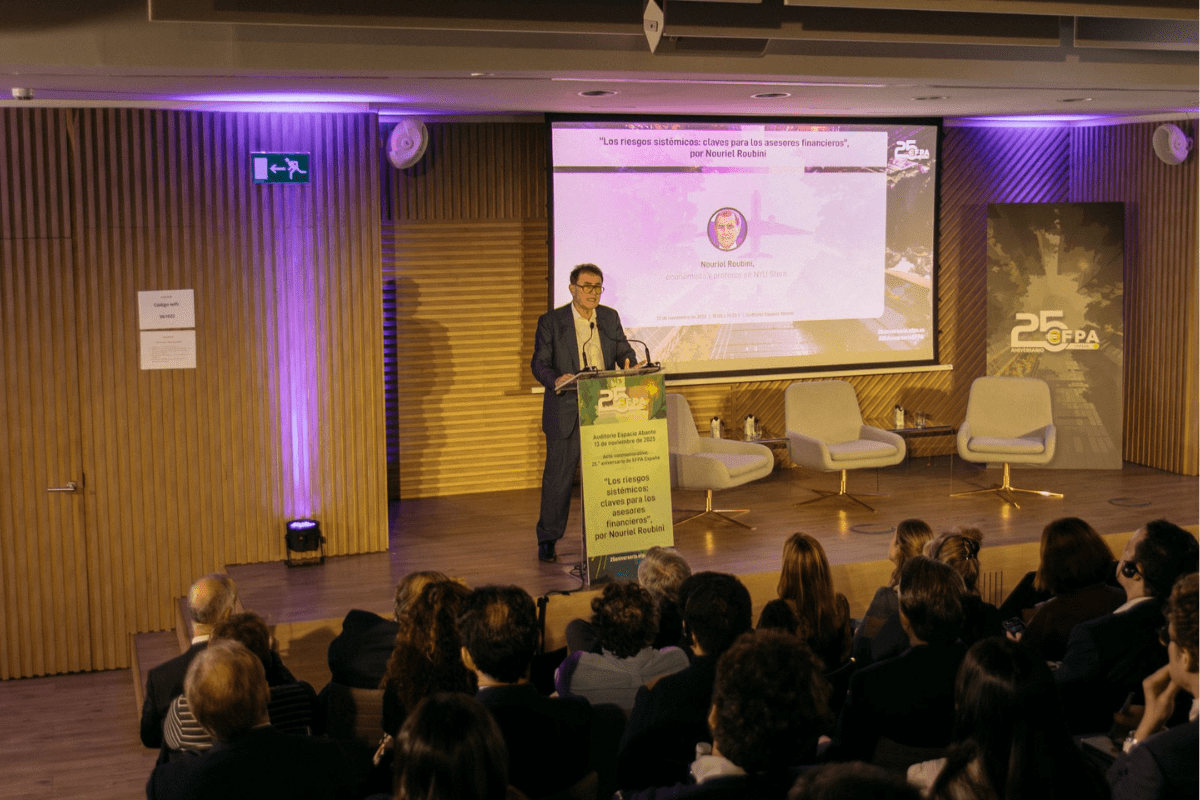
Foto cedidaNouriel Roubini. Acto conmemorativo 25ºAniversario EFPA España

Pese a las tensiones geopolíticas y al elevado endeudamiento de Estados Unidos, la economía norteamericana mantiene un potencial de crecimiento sólido. “El comportamiento excepcional del mercado americano no ha terminado aún”, afirmó Nouriel Roubini, profesor en la New York University Stern School of Business y conocido por anticipar la crisis financiera de 2008, en el marco de la celebración del 25º aniversario de EFPA España recientemente en Madrid.

Ante un auditorio de 200 profesionales del asesoramiento financiero, en una de las jornadas centrales de su año conmemorativo, el economista protagonizó la conferencia magistral del encuentro, titulada “Los riesgos sistémicos: claves para los asesores financieros”, en la que combinó advertencias sobre los desafíos estructurales de la economía global con un mensaje inusualmente optimista. Según sus previsiones, el crecimiento potencial de EE.UU. se situará entre el 2% y el 4% en los próximos años, apoyado en un ciclo inversor robusto y en el impulso de la innovación tecnológica.

El economista defendió además la fortaleza estructural del dólar, incluso en un contexto de déficit fiscal elevado. “Destronar el dólar como divisa de reserva es algo muy complicado. La debilidad del dólar es solo a corto plazo”, señaló. En su análisis, la posición de liderazgo tecnológico, financiero e institucional de Estados Unidos seguirá actuando como ancla de confianza para los mercados internacionales.

Tras la conferencia, Roubini mantuvo un diálogo con José Miguel Maté y Josep Soler, vicepresidente y consejero ejecutivo de EFPA España, respectivamente. En el intercambio se abordaron los retos que este escenario plantea para el asesoramiento financiero, así como el papel estratégico que desempeñarán los profesionales del sector en un entorno marcado por la incertidumbre. Ambos portavoces destacaron la visión más constructiva que mantiene actualmente el economista —pese a su reputación como Dr. Doom— y el valor añadido que aporta el acompañamiento experto en la toma de decisiones financieras.

El presidente de EFPA España, Santiago Satrústegui, aprovechó el encuentro para reivindicar la profesionalización del asesoramiento: “Lo que hacemos es más parecido a lo que hace un abogado, un médico o un arquitecto. Una carrera profesional en la cual vas construyendo una reputación, y esa reputación tiene más valor cuanto mejor cuides a tus clientes”. Por su parte, Andrea Carreras-Candi, directora de EFPA España, remarcó el papel del asesor en el entorno actual: “El asesoramiento financiero de calidad nunca ha sido tan necesario. Las personas demandan confianza, seguridad y visión a largo plazo”.

La conferencia de Madrid tuvo lugar tras la jornada institucional organizada este miércoles por EFPA España en el Congreso de los Diputados, una iniciativa con la que la asociación consolida su presencia tanto en el ámbito profesional como en el institucional. Ese encuentro reunió también a más de 200 asistentes y contó con la participación de los principales grupos parlamentarios, poniendo de relieve el peso creciente del asesoramiento financiero en la economía y la sociedad.

Los actos del 25º aniversario de EFPA España culminarán el 19 de noviembre en Barcelona con una jornada que clausurará el presidente de la Generalitat, Salvador Illa, y que contará con la intervención del economista y divulgador Tim Harford, autor de El economista camuflado y columnista de Financial Times. El evento reunirá asimismo a referentes del sector financiero español, entre ellos Miguel Ángel Fernández Ordóñez, exgobernador del Banco de España, y Sebastián Albella, expresidente de la CNMV.

Una fase de exuberancia racional

  |   Por  |  0 Comentarios

Fase de exuberancia racional
Imagen creada con IA

En el plano macroeconómico, aunque el despliegue del paquete fiscal alemán puede ofrecer sorpresas positivas en Europa en lo que a crecimiento económico se refiere, el contexto sigue favoreciendo las inversiones en Estados Unidos, si bien el tono sigue siendo de moderación en ambos casos.

EE.UU: tregua al shutdown y desacuerdos en la Fed

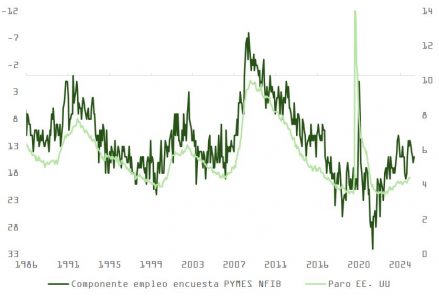
Siguiendo la tendencia de la semana pasada, los indicadores del empleo privado estadounidense han continuado mostrando debilidad, pero sin ser concluyentes. La nueva serie semanal de ADP apunta a una pérdida media de unos 11.000 empleos privados en la última semana con respecto a la media móvil de las cuatro anteriores, mientras que la encuesta entre PYMES de la NFIB ha caído a un mínimo de seis meses y se reduce el porcentaje de empresas que planean contratar.


En paralelo, el foco ha estado en el ámbito político-fiscal. La tregua es solo temporal. Tras 43 días, el cierre de operaciones del gobierno federal (shutdown) más largo de la historia ha terminado con la firma del paquete de financiación que mantiene a la mayoría de agencias abiertas hasta el 30 de enero, si bien persiste el riesgo de nuevas tensiones a comienzos de 2026.

El cierre generará un importante “cuello de botella” estadístico: la Casa Blanca ha sugerido que podría omitirse por completo el dato de IPC de octubre, algo sin precedentes en las series modernas. En la misma línea, Kevin Hasset ha confirmado que el informe de empleo de septiembre será comunicado en su totalidad, pero la cifra de paro del mes pasado no será publicada al no contarse –ni poder reproducir de forma concluyente- las encuestas de empleo entre familias, que son la base de ese cálculo.

En un artículo publicado por el especialista del Wall Street Journal en asuntos relacionados con la Fed, Nick Timiraos, se explica cómo esta situación puede evidenciar aún más la fractura en el seno del banco central estadounidense respecto a la rebaja de 0,25% que los inversores esperaban para el próximo 10 de diciembre, cuya probabilidad era del 65% y ha pasado en los últimos días a solo el 50%.

El inusual estado de la economía, con la inflación muy por encima del objetivo y la creación de empleo debilitándose rápidamente, la falta de datos recientes que permitan evaluar la evolución en ambos frentes o el efecto que en ambos casos podría tener una desautorización por parte del Tribunal Supremo a las tarifas IEEPA de Trump, anima a pensar que la polarización en las perspectivas de los miembros de la Fed, con 10 de 19 de sus miembros apoyando en septiembre recortes para octubre y diciembre, puede haberse agudizado desde entonces.

Varios miembros de la Fed han enfriado la probabilidad de un recorte en diciembre, mientras otros siguen mostrándose dovish. Gobernadores como Miran, Bowman o Waller han defendido mayores recortes en días previos, pero voces más cautas, como Collins (Boston), Hammack (Cleveland), Musalem (San Luis, que tiene voto) o Kashkari (Minneapolis), insisten en mantener los tipos sin cambios “por algún tiempo”. Hay incluso alguno que, como John Williams (de la Fed de Nueva York), y ante el riesgo de un drenaje brusco de liquidez en el sistema, sugiere el regreso de la expansión cuantitativa de balance (o QE) cuando aún no ha finalizado el proceso de reducción (QT). Hacía tiempo que no se percibía tanta discordancia en los mensajes desde la Reserva Federal.

Europa: empleo, sentimiento e inflación, con ruido político-fiscal

En Reino Unido, el mercado laboral da señales de enfriamiento: la tasa de paro de los tres meses hasta septiembre ha repuntado al 5% interanual y el número de trabajadores en nómina se ha reducido en octubre, lo que ha incrementado la probabilidad de un recorte del BoE en diciembre y ha impulsado una fuerte caída de rentabilidades en los gilts a 10 años.

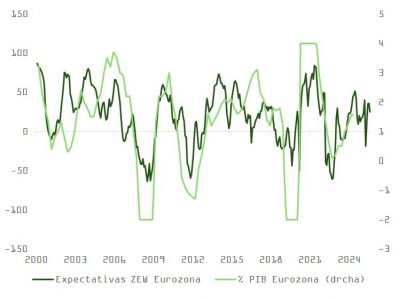
El índice germano ZEW de sentimiento económico de noviembre ha decepcionado al retroceder por debajo de lo esperado, anticipando un entorno aún frágil para la actividad que no señala una aceleración en crecimiento a corto plazo. En el terreno de precios, la inflación armonizada alemana de octubre se ha confirmado en el 2,3% interanual, con servicios todavía tensos, algo que la propia Schnabel (BCE) ha subrayado al advertir de riesgos inflacionistas al alza ligados a servicios y cuellos de botella geopolíticos.


En Francia, el foco se ha desplazado a las cuentas públicas: la Asamblea Nacional ha votado mantener suspendida la reforma de pensiones dentro del presupuesto, retrasando la subida de la edad de jubilación y reduciendo, a corto plazo, el ruido político sobre el déficit, aunque a costa de un mayor desequilibrio a largo plazo. Los mercados han acogido positivamente el paso, estrechándose el diferencial OAT-Bund a mínimos desde agosto y descontando una probabilidad baja de contagio hacia los mercados de deuda pública. No obstante, con las grandes agencias calificadoras habiendo recortado y colocado una perspectiva negativa sobre la deuda francesa, la volatilidad e incertidumbre en los spreads se mantendrá elevada.

La insaciable demanda de computación, las dudas de la Fed y la esperada corrección

Respecto al mercado, la esperada digestión de las ganancias acumuladas desde los mínimos de abril parece haber llegado. Aunque los resultados de CoreWeave deberían haber despejado inquietudes, el temor en torno a la hipotética burbuja IA y a la “economía K”, que divide a los miembros de la Fed, han pesado sobre las cotizaciones.


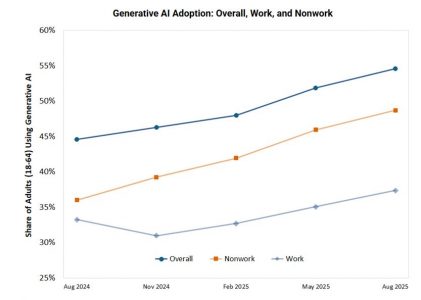
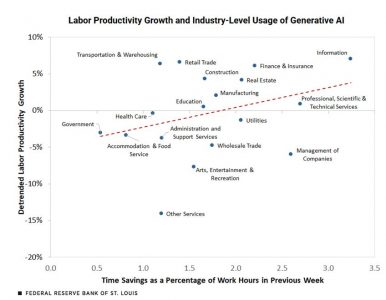
En línea con comentarios de otros hiperescaladores y empresas neocloud, CoreWeave no pudo ser más optimista: “estamos experimentando una demanda implacable e insaciable”. Y aunque empresas como Meta y OpenAI son clientes muy relevantes, CoreWeave advirtió de que está viendo también un aumento de los pedidos desde la empresa tradicional y el sector público. Este mensaje coincide con las conclusiones del informe publicado por la Fed de San Luis respecto a la aceleración en adopción de servicios IA fuera del ámbito de las empresas tecnológicas.


La compañía dijo que está viendo mucho interés no solo por los GPU Blackwell, el chip de última generación de Nvidia, sino también por los de generaciones anteriores que se siguen alquilando a precios nada baratos, algo que vendría a desmontar las tesis de que el valor de los GPUs se depreciará totalmente en los próximos dos años.

Balance

En conjunto, la semana ha mezclado señales de enfriamiento en algunos mercados laborales y encuestas con un contexto de inflación global algo más controlada, apoyo fiscal y monetario todavía presentes y, de fondo, una mejora notable del apetito por riesgo en Europa, frente a un Estados Unidos lastrado por el sector tecnológico y la incertidumbre estadística tras el shutdown. Como hemos venido explicando, todo apunta a que no estamos en una burbuja todavía, pero sí en una fase de exuberancia racional que ofrecerá oportunidades.

Los mercados digieren con sentimientos encontrados el fin del cierre del gobierno de EE.UU.

  |   Por  |  0 Comentarios

Mercados digieren el fin del cierre de EE UU
Canva

Alegría y cautela han sido los dos sentimientos que han reinado en el mercado tras darse por terminado el cierre de la administración estadounidense más largo de su historia, en total 43 días. Por un lado, en EE.UU., los operadores de Wall Street impulsaron la mayoría de las acciones al alza mientras los rendimientos de los bonos retrocedían, y, por otro lado, los inversores se movían sin olvidar que, el retorno a la normalidad tomará varias semanas y que el grueso del acuerdo durará apenas hasta principios del año que viene, en concreto, hasta el 31 de enero.

“La resolución del cierre del Gobierno estadounidense elimina parte de la incertidumbre a corto plazo y es, sin duda, un avance positivo. Sin embargo, somos conscientes de que la tregua es temporal: la próxima fecha límite llegará rápidamente. Queda por ver si esta pausa creará un margen para negociar un acuerdo más duradero. Para la renta variable mundial, la conclusión ha sido moderadamente favorable, y la reanudación de la recopilación de datos debería proporcionar a los inversores una mejor visibilidad del estado de la economía estadounidense. Dicho esto, el retraso en los datos puede generar ambigüedad en torno a la verdadera situación económica de Estados Unidos, y persisten riesgos clave, como la fortaleza del consumidor estadounidense y el debate sobre si el comercio de IA es una burbuja”, señala Paul Dalton, director de inversiones en renta variable de Federated Hermes Limited.

La alegría

Al poner el foco en la parte más positiva, Benoit Anne, Senior Managing Director del Grupo de Estrategia e Insights MFS Investment Management, reconoce que se trata de una gran noticia en muchos sentidos. “Para empezar, los analistas volverán a beneficiarse de la reanudación del flujo de datos oficiales. También significa que el impacto negativo del cierre sobre el crecimiento será bastante limitado. La pregunta clave ahora es qué panorama macroeconómico nos vamos a encontrar. Parece que los datos laborales están marcando la pauta en este momento, aunque es muy posible que sigan enviando señales contradictorias”, señala Anne.

Un dato objetivo es que el optimismo ante el fin del cierre de gobierno de EE.UU. ayudó a que la renta variable estadounidense ampliara sus ganancias el pasado martes. Históricamente, los cierres del gobierno estadounidense han tenido un impacto limitado en los mercados, por lo que este cambio rápido en el sentimiento de los inversores no debería sorprender. En opinión de Mark Haefele, CIO de UBS Global Wealth Management, “la política monetaria expansiva de la Reserva Federal, los sólidos beneficios corporativos y el fuerte gasto en inteligencia artificial (IA) han sido los principales motores del mercado y deberían seguir respaldando el rally bursátil. Creemos que las acciones estadounidenses aún tienen recorrido al alza y esperamos que el S&P 500 alcance los 7.300 puntos en junio de 2026”.

La cautela

Anthony Willis, Senior Economist de Columbia Threadneedle Investments, coincide en que esta reapertura ofrecerá finalmente a la Reserva Federal de EE.UU. mayor claridad sobre los datos económicos y la dirección de la política monetaria, un factor cuya ausencia ha contribuido a frenar la actividad legislativa. Pero advierte: “Aunque el impacto económico del cierre podría haber sido limitado, los importantes retrasos en los vuelos y el riesgo de suspensión de los cupones de alimentos llevaron la situación a un punto crítico. No obstante, persisten otros desafíos, como la revisión por parte de la Corte Suprema de la legalidad de los aranceles impuestos por el presidente Trump”.

Desde Banca March consideran que los mercados financieros reciben con cautela la reactivación del Gobierno, conscientes de su carácter transitorio. Además, consideran que siguen pendientes de las publicaciones macroeconómicas aplazadas, y la próxima semana se esperan los resultados de Nvidia, en medio del debate sobre la evolución de la inteligencia artificial. 

“En los próximos días se actualizarán los calendarios de publicación de las agencias afectadas, y se conocerá la decisión final al respecto. Este calendario será clave, ya que dichos datos serán utilizados por el Comité de la Reserva Federal en su reunión de política monetaria prevista para el 10 de diciembre. Aunque el regreso a la normalidad será progresivo, llega justo a tiempo para el inicio del periodo navideño. El impacto económico más grave se ha evitado, y la Administración Trump presenta esta reapertura, una vez más, como una victoria frente a un problema que, en realidad, fue autoinducido”, señalan en su análisis diario.  

La visión de Muzinich&Co es más dura y considera que EE.UU. está en el centro del repunte de la cautela global. “Los inversores están poniendo a prueba el muro de preocupaciones, verificando la solidez de sus ladrillos, crecimiento, geopolítica, valoraciones, liquidez y desequilibrios, en una versión inversora del juego Jenga. En otras palabras, el sentimiento se ha deteriorado. Nuestro indicador preferido, el índice VIX, superó recientemente el nivel de 20, lo que sugiere un aumento de la incertidumbre. Estados Unidos se sitúa en el centro de este repunte de incertidumbre global, comenzando por el cierre parcial del Gobierno, que ha sido el más largo de la historia y por el que se estima que ha costado a la economía unos 15.000 millones de dólares por semana”, apuntan.

Balance del impacto del cierre

Según los expertos, tras este cierre récord es probable que se recupere gran parte de la actividad económica perdida en las últimas semanas, ya que los trabajadores federales serán recontratados y recibirán el pago íntegro de sus salarios atrasados. “Se prevé que el PIB de EE.UU. del cuarto trimestre se reduzca varias décimas debido al cierre del Gobierno, aunque gran parte de ello debería compensarse con una producción más fuerte en el primer trimestre de 2026, lo que impulsará el crecimiento para el año natural 2026. En concreto, prevemos un crecimiento del 2,4% para el próximo año, frente al 2,1% estimado para este año, a pesar del aumento de las amenazas para el crecimiento económico de EE.UU..

Los cierres de corta duración suelen tener efectos económicos limitados, pero este podría dejar una huella duradera debido a su extensión récord. La Oficina Presupuestaria del Congreso estimó recientemente que se podrían perder de forma permanente alrededor de 11.000 millones de dólares en actividad económica”, señala Dennis Shen, presidente del Consejo Macroeconómico de Scope Ratings.

Para Susan Hill, directora de Liquidez Gubernamental en Federated Hermes, el impacto más notable del cierre del Gobierno en los mercados de liquidez ha sido la falta de datos oficiales y el grado en que esto puede haber influido en las consideraciones de la Fed sobre futuras medidas políticas.  “Acogemos con satisfacción el fin del cierre y la reanudación de los datos antes de la reunión del FOMC de diciembre. Desde un punto de vista técnico, el elevado saldo de caja operativo del Tesoro —en parte una manifestación del cierre del Gobierno que ha provocado retrasos en las salidas de fondos— ha contribuido al aumento de los tipos de financiación a un día en el tramo inicial”, concluye Hill.

Michael Burry, famoso por el film “La gran apuesta”, da de baja el hedge fund Scion Asset Management

  |   Por  |  0 Comentarios

Michael Burry cierra Scion Asset Management
LinkedIn

Michael Burry, el inversor conocido por sus acertadas apuestas contra el mercado inmobiliario estadounidense en 2008, ha dado de baja su hedge fund, Scion Asset Management de los registros de la Comisión de Bolsa y Valores (SEC) de Estados Unidos. La base de datos del regulador del mercado estadounidense mostraba el estado de registro de Scion como “cancelado” a fecha de 10 de noviembre. La baja implicaría que el fondo no está obligado a presentar informes al regulador ni a ningún estado, según informa la agencia Reuters.

Las apuestas de Scion, que gestionaba 155 millones de dólares en activos en marzo, han sido analizadas durante mucho tiempo por los inversores como indicador de posibles burbujas inminentes y señales de efervescencia del mercado. Los fondos de inversión que gestionan más de 100 millones de dólares de capital están obligados a registrarse en la SEC.

Burry habría escrito una carta a los partícipes del fondo, y que ha sido difundida a través de la red social X (antes Twitter) en la que anunciaba “con el corazón apesadumbrado” la liquidación del fondo y el retorno a los inversores del capital a finales de año. “Mi estimación del valor de las acciones no está ahora, ni ha estado durante algún tiempo, en sintonía con el mercado”, recoge el escrito.

Unos días antes, el propio Burry escribió en su perfil de X: “Hacia cosas mucho mejores el 25 de noviembre”. Burry, que apareció en el famoso libro y película “The Big Short”, ha intensificado en las últimas semanas sus críticas a los gigantes tecnológicos, entre ellos Nvidia y Palantir Technologies, al cuestionar el auge de la infraestructura en la nube y acusando a los principales proveedores de utilizar una contabilidad agresiva para inflar los beneficios de sus enormes inversiones en hardware.

En su publicación en X, Burry afirmó que había gastado unos 9,2 millones de dólares en la compra de unas 50.000 put options sobre Palantir, y señaló que las opciones le permitirían vender las acciones a 50 dólares cada una en 2027. Las opciones de venta otorgan el derecho a vender acciones a un precio fijado en el futuro y suelen comprarse para expresar una visión bajista o defensiva. Las acciones de Palantir cotizaban a 178,29 dólares el jueves, lo que otorgaba a la empresa un valor de mercado de 422.360 millones de dólares.

Posiciones bajistas en la inteligencia artificial

El mes pasado, Burry publicó una imagen de su personaje de la película “La gran apuesta” y advirtió sobre las burbujas, diciendo que “a veces, la única jugada ganadora es no jugar”. Burry, en su crítica a las tecnológicas, argumenta que, a medida que empresas como Microsoft, Google, Oracle y Meta invierten miles de millones de dólares en chips y servidores de Nvidia, también están alargando silenciosamente los calendarios de amortización para que las ganancias parezcan más uniformes. Hasta tal punto, que según sus estimaciones, entre 2026 y 2028, esas decisiones contables podrían subestimar la depreciación en unos 176.000 millones de dólares, inflando los beneficios declarados en todo el sector.

Su perfil en X, titulado “Cassandra Unchained”, se considera un guiño a la figura mitológica griega condenada por Apolo a pronunciar profecías verdaderas que nadie creería.

La revalorización de las acciones de las compañías relacionadas con la inteligencia artificial han representado el 75% del rendimiento del índice S&P 500 desde noviembre de 2022, cuando OpenAI lanzó ChatGPT, según un análisis de septiembre de JP Morgan Asset Management.

Scion, la empresa de Burry, cerró el año pasado con acciones en American Coastal, Bruker, Canada Goose, HCA Healthcare, Magnera, Molina Healthcare, Oscar Health y VF Corp, pero la empresa puso fin a esas posiciones a principios de este año. Durante el trimestre que finalizó el 30 de junio, Scion Asset Management se mostró más optimista con respecto a empresas de diferentes sectores y geografías, después de haber apostado contra las empresas chinas cuando la administración del presidente Donald Trump consideraba la imposición de aranceles.

Dificultades para los vendedores en corto

Burry, que fundó Scion Asset Management en 2013, se une a un grupo de inversores de alto perfil que navegan por un mercado que se ha vuelto cada vez más hostil hacia las opiniones bajistas en los últimos años, gracias al optimismo desenfrenado en torno a la tecnología y al fuerte interés de los inversores minoristas.

En este contexto, Hindenburg Research cerró a principios de este año tras una serie de predicciones de gran repercusión, entre las que se incluyen apuestas contra el grupo indio Adani y el fabricante estadounidense de camiones eléctricos Nikola.

El veterano vendedor en corto Jim Chanos, conocido por sus apuestas contra la empresa energética Enron meses antes de la quiebra de esta, también se ha enfrentado a la empresa de bitcoins de Michael Saylor, Strategy. Chanos ha argumentado que la prima de valoración de Strategy era injustificada, una crítica que provocó una dura respuesta por parte de Saylor.

Pictet AM organiza la conferencia “Market Outlook 2026” para inversores profesionales en Barcelona y Madrid

  |   Por  |  0 Comentarios

Pictet AM Market Outlook 2026
Canva

La abundante liquidez en los mercados ha llevado a los índices de renta variable a niveles máximos, especialmente en Estados Unidos. Sin embargo, los analistas anticipan que el panorama para 2026 estará marcado por crecimientos moderados, políticas monetarias laxas e inflaciones bajo control, donde la dinámica predominante será de carácter microeconómico. En este contexto, los resultados empresariales podrían mantenerse sólidos, siempre que se eviten shocks de crecimiento o de inflación. La recomendación de los expertos es ser selectivos por regiones y sectores, privilegiando empresas capaces de generar resultados de manera sostenible.

La diversificación entre activos líquidos e ilíquidos y la gestión activa se presentan como estrategias eficaces para superar la inflación, aunque probablemente con rendimientos más moderados que en años recientes.

Con el objetivo de analizar estas perspectivas y profundizar en los riesgos y oportunidades del mercado, Pictet Asset Management organiza, exclusivamente para inversores profesionales, la conferencia “Market Outlook 2026 – Fundamentos sólidos, riesgos latentes”, que contará con la participación de Luca Paolini, estratega jefe de la firma.

El evento se celebrará en dos ciudades:

  • Barcelona: Miércoles 3 de diciembre de 2025, 09:00 AM, en el Círculo Ecuestre, Carrer de Balmes, 169 bis.

  • Madrid: Jueves 4 de diciembre de 2025, 09:00 AM, en Comet Retiro, Calle Alfonso XII, 30.

Cada sesión tendrá una duración de una hora, seguida de un turno de preguntas y respuestas, y será válida para recertificación EIA, EIP, EFA y EFP tras superar el test de formación disponible en la intranet de EFPA España.

Los interesados pueden registrarse a través de los siguientes enlaces: Barcelona / Madrid.