El excepcionalismo estadounidense ha moldeado las carteras tanto como las expectativas del mercado. Tras más de una década de liderazgo de EE. UU., nuestro punto de partida es cuestionar si las condiciones detrás de ese dominio pasado aún se mantienen.
Creemos que una pregunta más reveladora es qué hizo que la década anterior fuera tan inusual. Los años posteriores a la Crisis Financiera Global combinaron tipos de interés excepcionalmente bajos, un dólar fuerte y un potente crecimiento en un grupo reducido de empresas estadounidenses. A medida que esas condiciones cambian, vemos un conjunto de oportunidades globales que merece una nueva mirada. ¿Reflejan plenamente las carteras construidas alrededor de los ganadores de ayer de dónde pueden provenir los beneficios y retornos del mañana?
Cuando el tamaño del mercado supera a los fundamentales
El éxito de las empresas líderes de EE. UU. es innegable. Sin embargo, la magnitud del dominio del mercado estadounidense revela más que la simple solidez de esos negocios.
A lo largo de tres décadas, la cuota de EE. UU. en el PIB mundial y en los beneficios de las empresas cotizadas ha variado relativamente poco. Su peso en la capitalización bursátil global, no obstante, ha aumentado de forma sustancial desde la crisis financiera. Las cotizaciones se han vuelto más excepcionales que las proporciones económicas subyacentes.
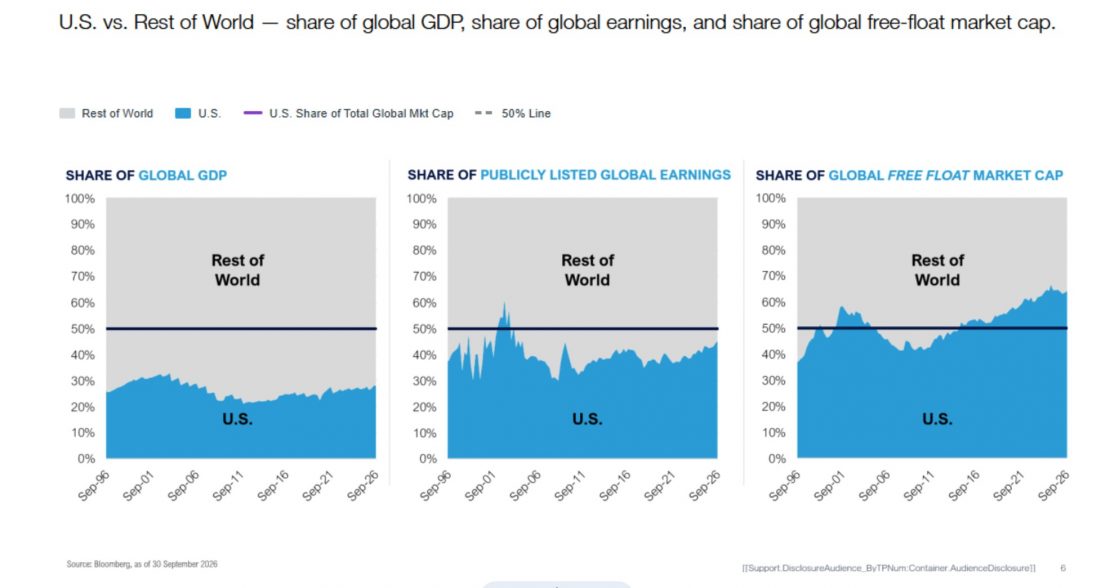
Una comparación pone de manifiesto esa concentración: a mediados de 2026, la capitalización bursátil combinada de los «Siete Magníficos» superaba el valor de todo el índice MSCI US en 2016.
Para nosotros, esto plantea una cuestión de gestión de carteras: ¿Hasta qué punto la rentabilidad futura depende de que un pequeño grupo de empresas continúe cumpliendo unas expectativas cada vez más exigentes? ¿Y qué oportunidades podrían estarse pasando por alto en otros lugares?
El crecimiento tiene una dirección más amplia
La tecnología sigue siendo un motor importante del crecimiento de beneficios, pero dista mucho de ser el único.
Observamos un fortalecimiento de los beneficios en diversos sectores fuera de EE. UU., lo que genera oportunidades en empresas que reciben menos atención que los líderes dominantes del mercado. Un coste del capital más normalizado está ayudando a reconfigurar ese panorama.
Los tipos de interés positivos han mejorado la rentabilidad del negocio crediticio para las entidades financieras en muchos mercados internacionales. Un sector financiero más saneado puede respaldar a las empresas que buscan capital para expandirse. La recuperación del mercado laboral y el continuo avance del comercio mundial también desafían la premisa de que el destino de las compañías internacionales gire exclusivamente en torno a la demanda estadounidense.
Estos cambios hacen que el análisis sea más interesante: ¿Qué empresas pueden transformar la mejora de las condiciones en beneficios sostenibles? ¿Cuáles cuentan con las ventajas competitivas para mantenerlos? ¿Y cuánto de ese potencial está ya descontado en el precio?
Un negocio sólido sigue necesitando el precio adecuado
Una historia de crecimiento atractiva puede convertirse en una inversión exigente cuando las expectativas se adelantan a los fundamentales.
Nuestro análisis histórico muestra que unas valoraciones iniciales más altas en la renta variable estadounidense se han asociado con un rango menos favorable de rentabilidades en los cinco años posteriores. La valoración no puede predecir cuándo cambiará el liderazgo, pero ayuda a juzgar qué debe salir bien para justificar el precio.
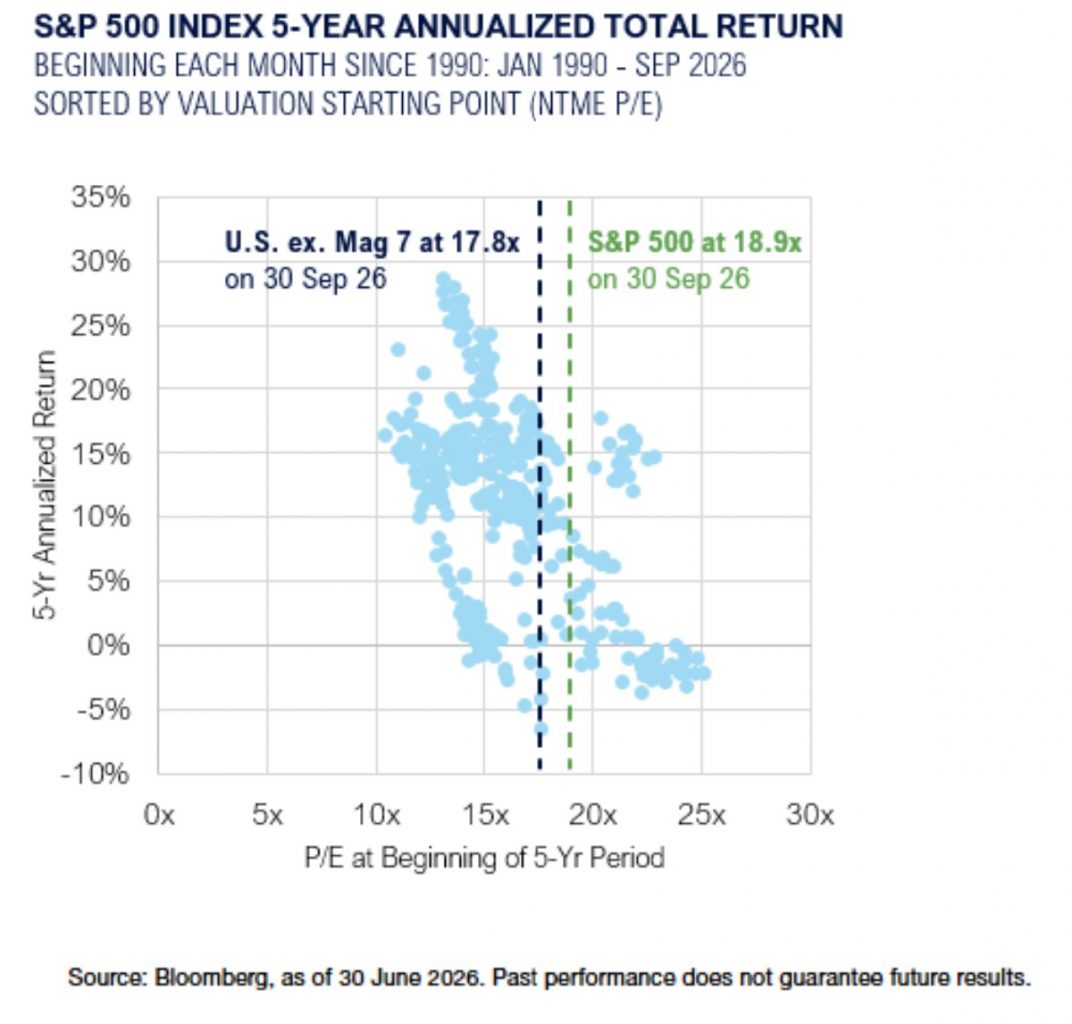
Las divisas también importan. La fortaleza del dólar respaldó el comportamiento relativo de los activos estadounidenses durante buena parte de la década anterior. Un dólar que se estabilice o se debilite podría aliviar un viento en contra persistente para la renta variable internacional en manos de inversores basados en dólares.
Las rentabilidades por dividendo más elevadas fuera de EE. UU. ofrecen otra aportación potencial al retorno total. Examinamos los flujos de caja que respaldan dichos pagos, en lugar de tratar el dividendo por sí solo como prueba de valor.
Llevar la oportunidad a la cartera
Nuestro modelo de análisis generalista global aporta una perspectiva más amplia a la selección de valores. Comparamos empresas entre sectores y países, cuestionando asunciones y sopesando conjuntamente calidad, valoración y contribución a la cartera. Cada posición potencial debe competir por el capital frente a las ideas más sólidas del equipo.
Esa disciplina adopta formas diferenciadas en tres estrategias UCITS: Equity Income Builder busca empresas con flujos de caja sostenibles y capacidad para mantener y hacer crecer los dividendos; Global Opportunities construye una cartera concentrada y de alta convicción, no sujeta a los pesos de los índices de referencia; e International Equity aplica nuestro marco de Three-Basket a oportunidades fuera de EE. UU.
Cada estrategia ofrece una vía distinta para poner a trabajar esa perspectiva más amplia. Nuestro enfoque generalista nos mantiene abiertos a las oportunidades allí donde surjan —incluido EE. UU.—, con una convicción basada en el análisis y la valoración en lugar de en el liderazgo pasado del mercado.
Tribuna realizada por Josh Rubin, gestor de carteras de clientes en Thornburg.
Explore la evidencia detrás de nuestra perspectiva en «Back to Normal» in Global Equities: https://www.thornburg.com/insights/back-to-normal-in-global-equities-ucits/
Este material está destinado exclusivamente a profesionales de la inversión e inversores institucionales.
Información importante
Esta es una comunicación comercial.
Las inversiones conllevan riesgos, incluida la posible pérdida del capital principal. Los riesgos adicionales asociados a inversiones en mercados emergentes incluyen fluctuaciones cambiarias, falta de liquidez, volatilidad y riesgos políticos y económicos. Las inversiones en empresas de pequeña y mediana capitalización pueden incrementar el riesgo de mayores fluctuaciones en el precio. Las carteras que invierten en bonos conllevan los mismos riesgos de tipo de interés, inflación y crédito asociados a los bonos subyacentes. El valor de los bonos fluctuará en función de los cambios en los tipos de interés, disminuyendo cuando estos suben. A diferencia de los bonos individuales, los fondos de bonos conllevan comisiones y gastos continuos. Las inversiones en valores respaldados por hipotecas (MBS) pueden implicar riesgos adicionales. Las inversiones en el Fondo no están aseguradas, no constituyen depósitos bancarios ni están garantizadas por un banco ni ninguna otra entidad. Para conocer los riesgos materialmente relevantes para el Fondo, consulte el Informe Anual o el Folleto/Suplemento del Fondo disponible en www.thornburg.com/ucits.
Esto no constituye ni contiene una oferta, solicitud, recomendación o asesoramiento de inversión con respecto a la adquisición de los Fondos descritos en el presente documento o de cualquier valor. Las acciones del Fondo no pueden venderse a ciudadanos o residentes de los Estados Unidos ni en ningún otro estado, país o jurisdicción donde resultase ilícito ofrecer, solicitar o vender dichas participaciones. Para obtener información relativa a las jurisdicciones en las que el Fondo está registrado o comercializado mediante pasaporte europeo, póngase en contacto con Thornburg en global@thornburg.com o en el +1.855.732.9301. Las participaciones del Fondo pueden comercializarse mediante colocación privada según la jurisdicción. Este documento no debe utilizarse ni distribuirse en ninguna jurisdicción distinta de aquellas en las que el Fondo esté autorizado, cuando se requiera autorización para la distribución. Thornburg está autorizada por el Fondo para facilitar la distribución de sus participaciones en determinadas jurisdicciones a través de intermediarios, agentes de referencia, subdistribuidores y otros agentes financieros. Toda entidad que reenvíe este documento, elaborado por Thornburg en Estados Unidos, asume plena responsabilidad respecto al cumplimiento de la legislación de valores aplicable en relación con su distribución.
El Fondo es un subfondo de Thornburg Global Investment plc («TGI»), una sociedad de inversión colectiva de capital variable constituida como fondo paraguas con responsabilidad segregada entre subfondos, autorizada y regulada por el Banco Central de Irlanda («CBI») como Organismo de Inversión Colectiva en Valores Mobiliarios («UCITS»). La autorización de TGI por parte del CBI no constituye un respaldo ni garantía por parte del CBI, ni el CBI es responsable de los contenidos de ningún material de comercialización ni del folleto, suplemento o Documento de Datos Fundamentales («KID») aplicable del Fondo. La autorización por parte del CBI no constituirá garantía respecto al rendimiento de TGI y el CBI no será responsable del rendimiento de TGI.
Antes de invertir, los inversores deben revisar el folleto completo y el suplemento del Fondo, junto con el KID aplicable y los informes anuales y semestrales más recientes.
Las copias del folleto y suplemento del Fondo pueden obtenerse en State Street Fund Services (Ireland) Limited, visitando www.thornburg.com/ucits o contactando con el agente de pagos o representante local o distribuidor local en las jurisdicciones donde el Fondo esté disponible para su distribución, y están redactadas en inglés.
Los KID pueden obtenerse en www.thornburg.com/ucits y están disponibles en una de las lenguas oficiales de cada uno de los Estados miembros de la UE en los que se ha notificado la comercialización del Fondo en virtud de la Directiva 2009/65/CE (la Directiva UCITS).
Asimismo, existe un resumen de los derechos de los inversores disponible en www.thornburg.com/ucits en lengua inglesa.
El Fondo se encuentra actualmente notificado para su comercialización en diversos Estados miembros de la UE con arreglo a la Directiva UCITS. El Fondo puede rescindir dichas notificaciones para cualquier clase de participaciones y/o para el Fondo en cualquier momento mediante el procedimiento establecido en el Artículo 93 bis de la Directiva UCITS.
Ninguna comisión de valores u organismo regulador se ha pronunciado de modo alguno sobre la conveniencia de una inversión en el Fondo ni sobre la exactitud o idoneidad de esta información o del material aquí contenido. Ni este documento ni los Documentos de Oferta han sido aprobados en ninguna jurisdicción donde el Fondo no esté registrado para oferta pública y venta. Esta información no es, y bajo ninguna circunstancia debe interpretarse como, Documentos de Oferta, una oferta pública o un folleto de emisión según la legislación de valores aplicable. La solicitud de participaciones solo puede realizarse mediante los Documentos de Oferta más recientes del Fondo.
El Fondo se gestiona de forma activa y no está limitado por ningún índice de referencia.
Para Argentina, Bolivia, Brasil, Chile, México, Perú y Uruguay: Este material tiene fines meramente informativos y está destinado únicamente a Profesionales de la Inversión, según la definición de dicho término en cada jurisdicción. Esta información se refiere a un Fondo extranjero que no está sujeto a ninguna forma de regulación o autorización local. Ningún organismo regulador, autoridad gubernamental u otras entidades son responsables de revisar o verificar, ni han revisado o verificado, esta información, la conveniencia del Fondo o los servicios representados, los documentos de oferta o cualquier otro documento relacionado con este Fondo. Las participaciones no pueden ofrecerse ni venderse al público y los documentos relativos a este Fondo (así como la información aquí contenida) no pueden facilitarse al público general a efectos de una oferta pública ni utilizarse en relación con ninguna oferta o suscripción para su venta al público.