La adopción de los ETFs activos se ha acelerado de forma significativa en Europa, según el análisis difundido por Janus Henderson Investors, que sitúa el incremento de activos gestionados en este segmento en un 50 % en lo que va de año, pasando de 50.000 a 75.000 millones de dólares. Este dinamismo responde a un entorno macroeconómico caracterizado por mayor volatilidad e incertidumbre, que exige instrumentos líquidoss y de ejecución inmediata para facilitar la implementación táctica. La estructura UCITS ofrece liquidez intradía, transparencia continua de posiciones y mayor operatividad frente a los fondos no cotizados, lo que hace de los ETFs activos una alternativa atractiva para gestores institucionales que buscan reducir los tiempos de implementación y mejorar el control de costes y riesgos en carteras multiactivo.
El surgimiento de ETFs activos representa asimismo una evolución en la concepción del vehículo negociado: el formato deja de ser, de facto, sinónimo de replicación pasiva y admite desde enfoques “índice-plus” con tracking error controlado hasta mandatos de alta convicción orientados a la generación de alfa neto. Según Michael John Lytle, Jefe de Innovación de Productos, el envoltorio ETF “no limita la estrategia” y permite desplegar capacidad activa con disciplina de riesgo; mientras que Stefan García, Director de ventas especializadas para EMEA, subraya la ventaja operativa —“una operativa similar a la de una acción”— que facilita la entrada y salida inmediata en universos complejos como high yield global o titulizaciones (incluidas exposiciones a CLO AAA). En particular, en renta fija —donde la replicación indexada top-down se ve dificultada por la amplitud del universo y la calidad dispar de los datos— la gestión activa dentro de un ETF permite ampliar la cobertura y acceder a fuentes de rendimiento que los índices tradicionales no capturan con eficacia.
Completa la visión institucional Matthew Bullock, Director de Construcción y Estrategia de Carteras para EMEA y APAC, quien señala que los ETFs activos están evolucionando desde un uso táctico hacia un papel estructural en la arquitectura de inversión: “su capacidad para proporcionar acceso inmediato y transparente a exposiciones específicas reduce las fricciones de onboarding y amplía las posibilidades de gestión dinámica del riesgo y la liquidez en carteras núcleo”, afirma. Para gestores profesionales, la combinación de agilidad operativa, supervisión intradía y un universo de producto en expansión convierte a los ETFs activos en herramientas idóneas tanto para la construcción del núcleo como para la ejecución de sobreponderaciones tácticas. Janus Henderson Investors prevé que, si continúan la ampliación de oferta y la inversión en recursos de mercado, los ETFs activos seguirán ganando cuota en Europa en los próximos años, consolidándose como componente central en la gestión institucional moderna.
Puede ver la entrevista al completo a través de este enlace.
La adopción de los ETFs activos se ha acelerado de forma significativa en Europa, según el análisis difundido por Janus Henderson Investors, que sitúa el incremento de activos gestionados en este segmento en un 50 % en lo que va de año, pasando de 50.000 a 75.000 millones de dólares. Este dinamismo responde a un entorno macroeconómico caracterizado por mayor volatilidad e incertidumbre, que exige instrumentos líquidoss y de ejecución inmediata para facilitar la implementación táctica. La estructura UCITS ofrece liquidez intradía, transparencia continua de posiciones y mayor operatividad frente a los fondos no cotizados, lo que hace de los ETFs activos una alternativa atractiva para gestores institucionales que buscan reducir los tiempos de implementación y mejorar el control de costes y riesgos en carteras multiactivo.
El surgimiento de ETFs activos representa asimismo una evolución en la concepción del vehículo negociado: el formato deja de ser, de facto, sinónimo de replicación pasiva y admite desde enfoques “índice-plus” con tracking error controlado hasta mandatos de alta convicción orientados a la generación de alfa neto. Según Michael John Lytle, Jefe de Innovación de Productos, el envoltorio ETF “no limita la estrategia” y permite desplegar capacidad activa con disciplina de riesgo; mientras que Stefan García, Director de ventas especializadas para EMEA, subraya la ventaja operativa —“una operativa similar a la de una acción”— que facilita la entrada y salida inmediata en universos complejos como high yield global o titulizaciones (incluidas exposiciones a CLO AAA). En particular, en renta fija —donde la replicación indexada top-down se ve dificultada por la amplitud del universo y la calidad dispar de los datos— la gestión activa dentro de un ETF permite ampliar la cobertura y acceder a fuentes de rendimiento que los índices tradicionales no capturan con eficacia.
Completa la visión institucional Matthew Bullock, Director de Construcción y Estrategia de Carteras para EMEA y APAC, quien señala que los ETFs activos están evolucionando desde un uso táctico hacia un papel estructural en la arquitectura de inversión: “su capacidad para proporcionar acceso inmediato y transparente a exposiciones específicas reduce las fricciones de onboarding y amplía las posibilidades de gestión dinámica del riesgo y la liquidez en carteras núcleo”, afirma. Para gestores profesionales, la combinación de agilidad operativa, supervisión intradía y un universo de producto en expansión convierte a los ETF activos en herramientas idóneas tanto para la construcción del núcleo como para la ejecución de sobreponderaciones tácticas. Janus Henderson Investors prevé que, si continúan la ampliación de oferta y la inversión en recursos de mercado, los ETFs activos seguirán ganando cuota en Europa en los próximos años, consolidándose como componente central en la gestión institucional moderna.
Puede ver la entrevista al completo a través de este enlace.
Los bonos convertibles enfilan la recta final de otro año que prometen cerrar con éxito tras un fuerte 2024. “Cada vez más inversores están regresando a esta clase de activos especial, una forma híbrida entre bonos y acciones”, corrobora Tania Minella, Senior Portfolio Manager para estrategias de renta fija en Zürcher Kantonalbank y Swisscanto. “Los flujos sostenibles hacia el segmento de fondos de bonos convertibles son el resultado positivo de esta tendencia”, añade.
La experta subraya que la principal razón de este buen comportamiento de los bonos convertibles “es el rendimiento subyacente de las acciones”, en un año en el que hemos visto cómo varios de los principales índices bursátiles de referencia han tocado máximos históricos, con el S&P 500 de forma destacado. A esto suma la experta otros factores, como “el sentimiento positivo de los inversores y las políticas fiscales de apoyo”, particularmente en EE.UU.
La gestora destaca que en 2025 se han visto rendimientos positivos en una amplia variedad de sectores, destacando particularmente TI y electrónica, pero también acero y metales e incluso en criptomonedas, con varias empresas que han superado a la media del mercado.
Jamil Bouallai, gestor de renta fija de Zürcher Kantonalbank y Swisscanto, observa que el lado de la oferta también muestra señales positivas: “El mercado primario está en mejor estado que en 2020–2021”, explica, porque los emisores actuales “suelen ser empresas de gran capitalización y alta calidad”. También constata que “las condiciones de los acuerdos son menos agresivas, por lo que el universo global de convertibles debería mantener un perfil equilibrado y suelos de bonos relativamente altos”.
Tania Minella destaca asimismo el incremento en las emisiones de bonos sintéticos, bonos convertibles emitidos por bancos. “Los valores están destinados a permitir a los inversores invertir en empresas con una mayor capitalización de mercado (large caps) que no son emisores típicos de bonos convertibles”, explica. En cambio, el otro motor habitual del mercado de convertibles, la actividad de fusiones y adquisiciones (M&A) no ha sido tan fuerte como se anticipaba, aunque la experta sí constata transacciones “selectivas” en varios sectores, como TI, inteligencia artificial, energía o productores de acero y metales. “Medido en relación con las emisiones globales de bonos convertibles, el volumen de financiación de M&A se mantiene en el rango de un solo dígito porcentual”, detalla la experta.
Una clase de activo en evolución
Bouallai constata la gran transformación que ha experimentado el mercado de convertibles: si bien hace cinco años el mercado de bonos convertibles tenía una gran proporción de bonos “similares a bonos tradicionales”, a medida que estos bonos de baja delta se han refinanciado, el mercado de convertibles ha adoptado un perfil mucho más equilibrado: en los dos últimos años, los convertibles capturaron alrededor del 45 % de la subida de las acciones subyacentes, frente a un 37 % de la bajada.
El gestor también comenta la mayor profundidad de este mercado, con una recuperación de los niveles de liquidez desde 2018 y particularmente tras el shock de los tipos de 2002: “Desde entonces la liquidez del mercado de convertibles ha mejorado considerablemente, alcanzando ahora niveles de volumen diario previos a la crisis financiera”. En general, los bonos con mayor sensibilidad a acciones, grado de inversión y grandes capitalizaciones “presentan mejor liquidez que los bonos sensibles al crédito, de alto rendimiento o de pequeña capitalización”, concluye Bouallai.
Esta mejora en el perfil de liquidez se refleja en los costes, ya que el coste de una transacción institucional completa ha caído más de 30 % en los últimos dos años, de modo que hoy en día se sitúa entre los niveles de los bonos de grado de inversión (IG) y los de alto rendimiento (HY).
Otro factor relevante es la rotación en el perfil de los inversores que son más activos en el universo de bonos convertibles. Es un mercado en el que hoy operan más hedge funds multiestrategia y menos arbitrajistas de bonos convertibles, con un menor apalancamiento, “lo que reduce los riesgos de ventas forzadas”, explica el gestor.
¿Por qué invertir ahora en bonos convertibles?
Los expertos consideran que el momento actual sigue siendo propicio para ganar exposición a bonos convertibles, en un contexto de altas valoraciones en la renta variable y cambio hacia una política monetaria más acomodaticia en los principales mercados desarrollados. “Actualmente sigo considerando atractivos los bonos convertibles en comparación con las inversiones puras en acciones o en bonos, debido al bajo coste de la opción implícita”, resume Bouallai. Éste añade que la parte de bono del convertible medio “sigue siendo bastante alta (casi el 80 %), lo que ofrece protección a la baja, especialmente ante las elevadas valoraciones bursátiles”.
Aunque el gestor admite que hoy el mercado de convertibles está relativamente caro respecto a la historia reciente, parece seguir estando “mucho más barato” que durante la pandemia, el periodo 2017-2018 o en 2013-2014. La actividad de nuevas emisiones ayuda a mantener la valoración atractiva en el universo, “aunque las nuevas emisiones tienden a ser algo más caras hoy en día”, con cupones y primas promedio del 2,5 % y 30 %. Por regiones, indica que Asia es el mercado más barato, mientras que EE. UU. parece más caro.
Además, Bouallai señala que la volatilidad implícita de los bonos convertibles parece atractiva frente a la volatilidad realizada o la volatilidad implícita de las opciones cotizadas.
Son más las ventajas que presentan los bonos convertibles en el entorno actual, según los expertos de renta fija de Swisscanto. Por ejemplo, son una forma de obtener exposición al sector tecnológico y la temática de la IA, dado que históricamente los convertibles han sido una vía atractiva de financiación para empresas de alto crecimiento en los sectores tecnológico y sanitario/biotecnológico, especialmente de pequeña y mediana capitalización, ya que les permite obtener capital sin diluir de inmediato sus acciones ni asumir deudas con intereses elevados.
Para una cartera equilibrada, el gestor de renta fija señala “el peso del sector tecnológico se mantiene constante y sigue siendo el mayor dentro del universo equilibrado”. Al mismo tiempo, considera adecuado reducir la exposición al sector salud y aumentar la diversificación hacia utilities, financieros y retail. “Veo el mayor potencial para los próximos meses en los sectores de TI, electrónica, así como viajes y ocio”, añade Minella.
En definitiva, el experto de Swisscanto considera que esta clase de activo está bien diversificada por sectores, especialmente si se compara con los bonos corporativos globales (36 % en valores financieros) o con las acciones globales (27 % en tecnología, y las 10 principales acciones representan el 27 % del índice MSCI World). La diversificación también es buena por geografías, con un creciente volumen de emisiones procedentes de Asia. “En términos de valoración, consideramos que los mercados asiáticos son particularmente atractivos”, apunta la gestora sénior.
Finalmente, está la cuestión de los tipos de interés. Los expertos de la firma suiza recuerdan que, en ciclos anteriores de reducción de tipos, los bonos convertibles han superado a los bonos tradicionales, salvo en los casos en que se produjo una recesión. “Las acciones subyacentes también tienden a tener menor sensibilidad a los tipos de interés que los índices bursátiles tradicionales”, añaden Bouallai.
Los convertibles son per se instrumentos de baja duración: actualmente, los convertibles equilibrados tienen una duración de 1,4, frente a los 6 años de los bonos corporativos globales. Por sectores, petróleo y gas muestran la mayor duración (2,3), mientras que medios y utilities tienen la más baja (0,9).
Por todas estas razones, ambos gestores de Zürcher Kantonalbank y Swisscanto se muestran optimistas con su clase de activo: “Los inversores podrían reconocer cada vez más el potencial de los bonos convertibles dado los diferenciales históricamente bajos de los bonos corporativos”, concluye Tania Minella.
Foto cedidaArnaud de Lasteyrie, Chief Investment Officer at Machina Capital.
Aunque Amundi lleva desarrollando activamente su plataforma de alternativos líquidos desde 2021, no ha sido hasta 2025 que ha añadido su primera estrategia de renta variable market neutral: Amundi Machina Systematic Equity Fund. Es un vehículo cuya gestión queda delegada en el hedge fund Machina Capital y que cuenta con la gran particularidad de haber aplicado estrategias de machine learning desde el lanzamiento de la estrategia original (en versión offshore) hace casi cinco años. La versión UCITS ha sido lanzada hace menos de 12 meses y ya dispone de un patrimonio superior a los 100 millones de euros. “Probablemente la mitad de nuestro trabajo está guiado por la IA. Pero esto va más allá de una estrategia de marketing, porque hace 5 años la IA ya formaba parte de nuestros procesos, aunque su peso no ha parado de crecer. El machine learning ha ido filtrándose lentamente en todo lo que hacemos” aclara Arnaud de Lasteyrie, director de inversiones y accionista mayoritario de Machina Capital, en la que ha sido su primera visita a Madrid.
La estrategia presenta una beta de cero en términos históricos, ofreciendo exposición absolutamente neutral al mercado. “La mayor parte del tiempo, intentamos mantenernos relativamente inmunes durante los picos de volatilidad”, afirma de Lasteyrie. De hecho, durante la fuerte corrección vista en abril a cuenta del “Día de la Liberación”, el experto afirma que “la volatilidad se mantuvo silenciada”, lo que sirvió al equipo para demostrar que la estrategia no solo se mantuvo estable o incluso ligeramente en positivo en momentos de caída, sino que, “cuando todo se recuperó de forma espectacular, nosotros no perdimos de forma espectacular. Seguimos igual”.
Al mismo tiempo, la cartera presenta una gran profundidad, ya que invierten en las acciones más líquidas de EE.UU., Europa y Japón. “Lo interesante es que tenemos a tener posiciones en casi todas las acciones constantemente, ya sean en posiciones cortas o largas. Tenemos un universo de unas 2.000 compañías y probablemente tengamos posiciones en 1.700 en cartera en cualquier momento”, detalla Lasteyrie. Cabe aclarar que las transacciones se hacen con acciones, no con ETF, y que el equipo utiliza derivados solo para cubrir la beta, generalmente futuros sobre el S&P 500 o sobre el EuroStoxx. “El 95% del libro de operaciones son acciones”, puntualiza el experto, que reivindica no solo la liquidez, sino la transparencia de este modo de invertir en una estrategia alternativa.
¿Puede darme un ejemplo de cómo emplea la IA en su proceso de inversión?
Actualmente puede usarse la IA en múltiples dimensiones de la cadena de inversión: para recopiar datos de internet, para estructurar datos, para codificar programas que permitan procesar más rápidamente las operaciones, y para la ejecución. Pero también se puede utilizar para hacer análisis real de alfa, que es más interesante y en lo que tendemos a centrarnos. Aunque hay varios tipos de IA, usamos sobre todo machine learning. Imagina que tienes un catálogo de 100 estrategias diferentes de pequeño tamaño. Si te pidiera que determines qué ponderaciones asignarías a todas las estrategias, probablemente intentaríamos ver la volatilidad asociada y las correlaciones y acabaríamos con una asignación manual en una hoja de Excel donde pensamos que podría funcionar cada cosa. Con machine learning, se pueden analizar esos cientos de datos y la rentabilidad histórica y encontrar relaciones que nuestro cerebro no puede encontrar. El problema es que todo esto es cierto históricamente, pero solo algunas cosas funcionarán en el futuro, porque existe un problema de sobreajuste estadístico en el que se encuentra causalidad y correlación, por lo que siempre está el riesgo de que quede bien en papel, pero no funcione cuando lo uses. Así que la clave está en saber cómo generar estas relaciones, pero también en saber seleccionar las que puedan funcionar realmente.
Otro ejemplo: uno de nuestros socios en EE. UU. contó con 12 becarios en el verano. Generalmente la mayoría son graduados y doctorandos, pero en esta ocasión sólo había uno preparando el doctorado, cuatro graduados y el resto todavía en la carrera. Y quien consiguió mejores resultados fue una chica en su segundo año de carrera. Tuvo un rendimiento estelarmente mejor que el resto, y la razón para esto fue su habilidad para apalancarse en el uso de cuatro modelos de IA diferentes. Nuestros socios concluyeron que los estudiantes más jóvenes son más flexibles y están más dispuestos a utilizar todas estas herramientas de forma creativa. Esto implica que, de aquí en adelante, es posible que las firmas más jóvenes y de menor tamaño sean más ágiles para apalancarse en todas estas herramientas.
Nosotros estamos detectando lo mismo internamente. Vemos que la productividad del talento junior que tenemos es claramente mucho mejor que hace diez o veinte años, cuando habríamos necesitado dos años para su formación. Hoy, pueden generar ideas que son interesantes para el negocio mucho más rápido.
¿Cómo implementan las posiciones dentro de la estrategia?
Todo lo que hacemos ha sido validado estadísticamente y respaldado por un test. Siempre somos sistemáticos. Que yo vaya o no vaya un día a la oficina no cambia nada de lo que hacemos. El beneficio de nuestra manera de trabajar es que mantenemos la cabeza fría cuando el resto pierde la suya, porque dependemos de la máquina, y durante periodos de pánico en el mercado la máquina hace cosas inteligentes. Por tanto, a menor intervención manual, mejor.
El proceso que seguimos es el siguiente: conseguimos un nuevo conjunto de datos, basados en los cuales sacamos una idea de inversión. Construimos una señal sobre esa idea, y después vamos a comprobar si esa idea a funcionado todos los días de los últimos diez años, si ha generado dinero de manera consistente. Si ha sido capaz de generar ganancias casi todos los años, potencialmente puede ser una idea interesante para añadir a la lista de ideas que implementamos.
¿Invierten por temáticas de inversión?
Sí. Podemos llegar a ser extremadamente específicos. Siempre que la información sea pública, podemos hacer pruebas y comprobar si hay algún cambio: podría ser el tiempo medio que se mantienen los empleados en la empresa, las noticias en torno a esa compañía, las patentes que haya registrado… Siempre y cuando tenga un impacto sobre la cotización, podemos analizarlo.
Por ejemplo, teníamos la idea de si las compañías con mayoría de mujeres en el equipo directivo serían capaces de batir al mercado. Así que analizamos el porcentaje de mujeres de todas las cotizadas europeas, y recreamos su comportamiento en los últimos diez años. Lo que descubrimos es que la proporción de mujeres no genera una ventaja competitiva, pero tampoco pesa negativamente, simplemente no afecta a la performance. Otro ejemplo: analizamos las imágenes por satélite en los aparcamientos de Wal-Mart, y los comparamos con el número medio de coches aparcados a la semana respecto al año pasado, y el anterior. Si hubiéramos visto un 30% menos de coches aparcados, lo podríamos interpretar como un problema para Wal-Mart.
¿De dónde sacan esas ideas?
La clave para mi negocio es contratar a gente que tenga una mentalidad muy estructurada, pero que también sean muy creativos. Son dos cualidades que no suelen ir de la mano. Necesitamos buscar a personas que muestren un buen equilibrio entre ambas, y por eso entrevistamos a muchas personas hasta encontrar a quienes presentan un buen historial en términos de estructura. Al mismo tiempo, necesitamos poner a prueba su creatividad, y eso es muy interesante, porque poner a prueba la creatividad en una entrevista de trabajo es muy difícil.
Entonces, aunque estén muy enfocados en la IA, al final necesitan invertir mucho en talento, ¿no?
Sí, eso es lo que nos diferencia. Nuestra sede central está en París y pienso que es un gran activo porque, en el espacio cuantitativo, los ingenieros franceses están muy bien valorados, y no hay muchos hedge funds en París. Nosotros, con alrededor de 1.000 millones de euros en activos, somos los más pequeños, pero estamos creciendo muy rápido. En Machina Capital, los graduados jóvenes tendrán exposición directa a los fundadores y los miembros senior del equipo, no tenemos mandos intermedios, por lo que la curva de aprendizaje será más inclinada y, si ya son buenos, podrán progresar mucho más rápido. En los últimos tres años, nunca hemos hecho una oferta a un joven graduado que no haya sido aceptada. En un negocio en el que todo depende de tu habilidad para elegir a la persona que crees que es la adecuada, esto significa muchísimo para nosotros.
Foto cedidaCarlos San Basilio, presidente de la CNMV.
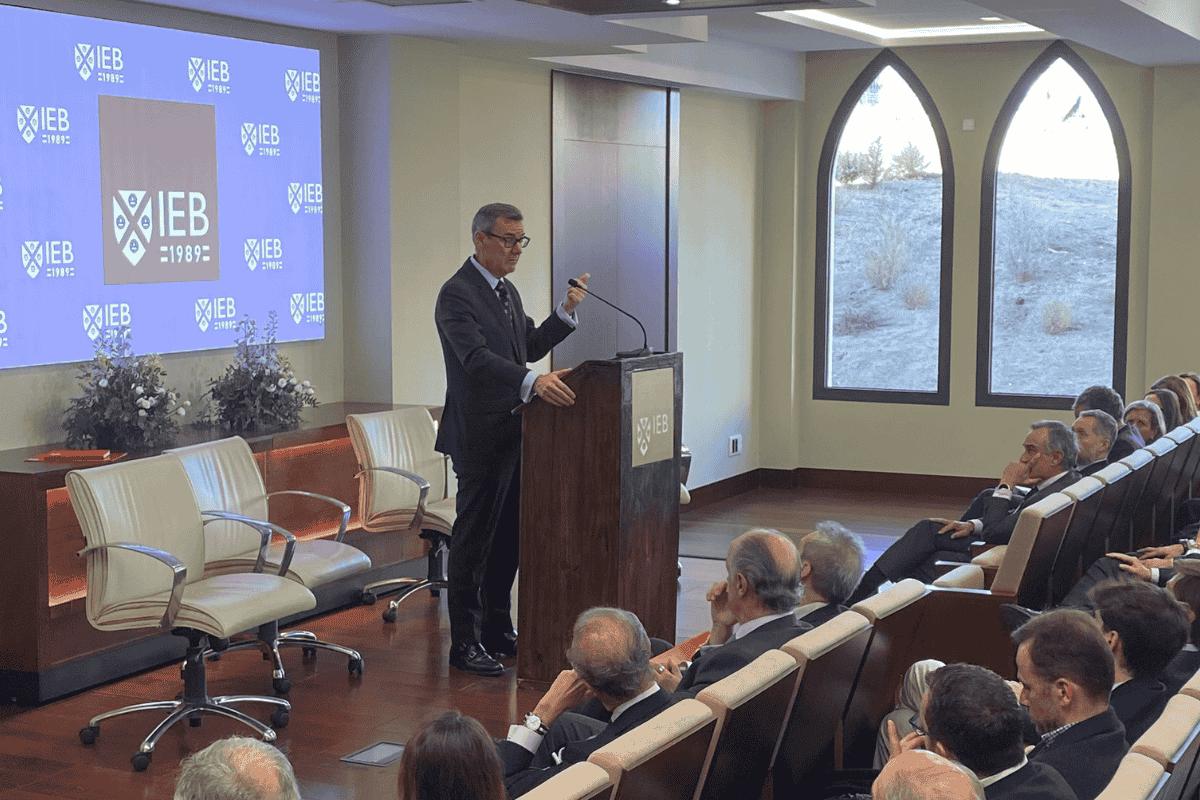
Carlos San Basilio, presidente de la CNMV, ha realizado un balance de los mercados en 2025 y compartido sus perspectivas para 2026, durante unas jornadas organizadas por el IEB bajo el título “Los desafíos financieros y económicos de España en 2026”. Basilio, a cargo de la conferencia inaugural, destacó que cerramos un año de exuberancia en los mercados, pero también un claro crecimiento de los desafíos y riesgos. Además, con la vista puesta en el próximo ejercicio, ha destacado que nos enfrentaremos a una agenda normativa que “redefinirá el marco regulatorio de los mercados en Europa”.
Empezando por su valoración sobre el comportamiento de los mercados en este año, San Basilio considera que este ha sido un buen año para los principales activos -renta variable, renta fija y private equity-: “La renta variable es la más atención mediática ha tenido, la realidad es que es difícil encontrar un índice que no haya subido entre un 10% y un 20% durante año. Lo mismo ocurre en renta fija, aunque también se ha observado una tendencia muy clara en los precios, una compresión de los diferenciales y una demanda pujante. Incluso hemos visto la consolidación de los instrumentos más relevantes del mundo cripto, básicamente el bitcoin que ha tenido una tendencia positiva durante todo el año y ha llegado a niveles de capitalización récord. Comienza a ser un componente del mercado relevante que no se puede obviar”.
Exuberancia y riesgos
Aunque ha insistido en el buen momento de los mercados, “mires a donde mires”, también ha señalado que esta gran exuberancia viene acompañada de un aumento de los riesgos, los desafíos y las amenazas. En este sentido, San Basilio señaló que las conversaciones sobre si habrá una corrección o no, y sobre cómo será, reflejan claramente que los riesgos del mercado han aumentado. “En 2025, hemos visto un claro debate sobre posibles burbujas de valoración en determinadas bolsas, en especial en valores relacionados con la tecnología y la inteligencia artificial. Un debate que nos retrotrae a lo ocurrido con la burbuja de las puntocom, aunque las circunstancias no sean exactamente las mismas”, ha señalado.
Es más, reconoce que lo que más le ha llamado la atención ha sido que esta evolución tan positiva de todos los mercados financieros se produce en un año en el que hemos tenido bastantes “malas noticias” desde el punto de vista de la geopolítica. “Estamos teniendo una geopolítica cada vez más complicada, con las alianzas tradicionales que están bajo revisión, con tensiones arancelarias, con un proceso de cambio en el sentido de globalización y con la vuelta de las luchas comerciales”, ha afirmado San Basilio.
A estos riesgos y desafíos, ha añadido el bajo nivel de crecimiento de la economía global, en particular en Europa. Según su visión, se trata de un escenario de crecimiento reducido, donde España muestra un mejor comportamiento frente a Italia, ni Francia, ni Alemania, ni Reino Unido, que hasta ahora eran los motores de la región. “Este entorno no es el más favorable para los mercados financieros en Europa. Además, frente a este crecimiento reducido, vemos unos elevadísimos niveles de endeudamiento del sector público y privado”, ha comentado.
Según San Basilio, a pesar de todos estos desafíos, los mercados han seguido creciendo y confiando en que “unas noticias se compensan con otras”, así como en las fuertes expectativas en torno a la IA. Sobre estas expectativas y la posibilidad de una burbuja, ha señalado que, probablemente, hay elementos fundamentales muy diferenciadores de la posible situación que se está generando ahora con la inteligencia artificial respecto a la que vivimos en principios de los 2000 con la burbuja de las puntocom y con la generalización de la utilización de las redes y de Internet. “La principal diferencia es que en aquella ocasión las expectativas se basaban en que, de forma rápida, la tecnología revolucionaría los modelos de negocio de las compañías y aumentaría los beneficios de las empresas, y aquello no ocurrió a la velocidad esperada. En cambio, ahora vemos cómo las empresas centrales que empujan esta tecnología ya tienen beneficios y nuevos modelos de negocio”, ha explicado.
Bolsa española
Al poner el foco en el mercado financiero español, el presidente de la CNMV ha destacado algunas de las tendencias vistas en 2025. “Empezando por la renta variable, el Ibex ha tenido un gran comportamiento, duplicándose en casi tres años y convirtiéndose en uno de los índices más dinámicos de Europa. También es verdad que ha sido uno de los índices que más ha tardado en recuperar sus niveles tras todos los episodios de volatilidad vividos, como el COVID. Si miramos los múltiplos en nuestro mercado, pues pensarías que todavía hay recorrido, comparándose no ya con los múltiplos americanos, sino con los múltiplos de otros mercados europeos”, ha afirmado tras recordar el alto nivel de concentración que tiene el Ibex.
Además, San Basilio ha destacado el aumento de la actividad de mercado. “Se ha producido una cierta recuperación de los niveles de negociación, tanto en el mercado primario como en el secundario, tendencia que no ha sido capaz de frenar la incertidumbre geopolítica. Aunque no se ha revertido la tendencia del bajo número de salidas a bolsa, que se lleva arrastrando en los últimos cinco años”, ha explicado.
En lo que sí considera que se ha producido un cambio es en las emisiones de renta fija. Según ha comentado, se han orientado más hacia el mercado doméstico frente al mercado extranjero: “Este año vamos a tener unas emisiones en conjunto por parte de las empresas españolas de renta fija parecidas a las del año pasado, pero va a estar casi 50-50 entre las emisiones que se van a realizar en el mercado español frente a las que se realizan fuera de España, que son en gran medida en Irlanda, pero también en algunos otros mercados europeos. Aquí, para nosotros como emisor, como supervisor, es importante que nuestras infraestructuras, en este caso puestos y mercados, ofrezcan soluciones para las empresas españolas eficientes y en tiempo, que no les obliguen a salir a otros mercados para conseguir los objetivos que persiguen, de poder hacer una colocación rápida y profunda en muy poco tiempo”.
Para terminar la foto de los mercados financieros en España en 2025, San Basilio ha comentado cómo el private equity ha continuado con su crecimiento, tanto en términos de número de vehículos como de activos bajo gestión, que ahora mismo se sitúan ya cerca de los 50.000 millones de euros, la décima parte de lo que los inversores españoles invierten en los fondos de inversión tradicionales.
“Empieza a ser uno de los elementos relevantes en nuestro mercado, que además es complementario al inversión en fondos de inversión tradicionales, que sigue manteniendo un dinamismo, Mientras los fondos de inversión tradicionales, los activos bajo gestión pueden crecer en torno a un 5% o 7% al año, en private equity, los fondos bajo gestión están creciendo un 10% o 15% al año”, ha señalado.
Una mirada a 2026
A la hora de comentar cuál es su visión para el próximo año, no ha querido compartir su opinión sobre qué ocurrirá en el mercado, pero sí ha reconocido que muchas de las dinámicas que han funcionado este año, serán objeto de mayor análisis en 2026, entre ellos el debate en torno a una posible burbuja de la IA y el sostenimiento del nivel de endeudamiento de los gobiernos de países desarrollados. “Estos niveles de deuda en un entorno de crecimiento en general bastante limitado no dejan de ser una amenaza. ¿Hasta qué punto esta deuda es sostenible en la zona euro? Tenemos un banco central que ha demostrado su capacidad para la gestión de crisis en el pasado, pero no deja de ser por sorprendente que, a pesar del crecimiento de la deuda de los soberanos europeos, los spreads sigan en niveles tan bajos y que incluso se vayan reduciendo con lo que este es junto con las valoraciones uno de los elementos a los que ir poniendo el foco en los próximos meses”, ha comentado sobre el último la deuda pública.
En línea con su valoración del año, San Basilio ha querido recordar que en 2026 habrá que observar la evolución del mundo cripto, en particular de las llamadas stablecoin. Según ha reclamado, no nos podemos quedar fuera del debate sobre qué ventajas puede tener para el sistema financiero una stablecoin vinculada al euro y cómo incorporar esta tecnología a los instrumentos financieros, así como los riesgos y desafíos que plantea.
“En resumen, en 2026 nos vamos a encontrar con la duda de si vamos a tener un nuevo 2025, es decir, con tensiones pero con un buen comportamiento por parte de los mercados; o si finalmente vamos a ver ajustes significativos y un cambio de tendencia”, ha concluido sobre su visión para el próximo año.
Agenda regulatoria
Desde su labor como regulador, San Basilio ha querido destacar que 2026 será un año relevante en términos de regulación; en concreto, considera que habrá un cambio de tendencia. “En línea con las conclusiones del informe Draghi, y tal y como ya estamos viendo en 2025, estamos asistiendo a un cambio en la orientación de la normativa, pasando de poner el foco en la protección del inversor, a generar un marco regulatorio que, sin perder este objetivo, se simplifique y no suponga una pérdida de competitividad de nuestras empresas”, ha afirmado.
En su opinión, hemos acumulado un “exceso de regulación” y una fragmentación en los mercados de la Unión Europea, “con lo que algunas de las ventajas fundamentales de todo el proyecto comunitario no terminan de desarrollarse”.
San Basilio ha defendido que no se trata de una desregulación, sino de una simplificación de las normas. “No se trata de un movimiento pendular que nos haga retroceder y nos lleve a los males originarios, si no de conseguir un equilibrio”, ha señalado. Para el presidente de la CNMV, en 2026 se redefinirá el marco regulatorio de los mercados en Europa”.
Ampliación, aumento y debilitamiento son las tres palabras claves que, según Franklin Templeton, los inversores deben tener en su radar si no quieren perderse en la dinámica actual y subirse a las “vías de rentabilidad”.
“El panorama inversor mundial está evolucionando, debido a la mejora de la rentabilidad y al aumento de las valoraciones en sectores y regiones que históricamente se han pasado por alto, lo que supone un giro positivo para los inversores. Aunque Estados Unidos sigue siendo un imán para los flujos de inversión globales, las regiones, sectores y clases de activos fuera de Estados Unidos están bien posicionados para beneficiarse en 2026 de la flexibilización monetaria que está ganando terreno a nivel mundial y de la presión sobre el dólar”, ha señalado ”, afirmó Stephen Dover, responsable de Estrategia de Mercado y Director del Franklin Templeton Institute.
Temas para 2026
Según su outlook, dada la resistencia de la economía estadounidense y el aumento de los beneficios empresariales, se espera un repunte de las acciones no estadounidenses, especialmente en los mercados emergentes y Europa, a medida que mejoren las valoraciones y se acelere el impulso de los beneficios. “Se espera que las acciones de pequeña capitalización estadounidenses y los sectores cíclicos, incluidos el industrial y el financiero, se beneficien de la reducción de los tipos de interés por parte de la Reserva Federal y de la disminución de los costes del servicio de la deuda”, sostiene.
La firma también destaca que la relajación de la política monetaria por parte de los bancos centrales mundiales, junto con el aumento de la demanda de inversión en infraestructura y capital para apoyar la innovación impulsada por la inteligencia artificial y los proyectos energéticos, empujará al alza los tipos de interés a largo plazo y pronunciará la curva de rendimiento. A su vez, espera que una curva de rendimiento más pronunciada debería incitar a los inversores a mirar más allá del efectivo y buscar oportunidades en bonos, crédito y renta variable.
Por último, debido a los nuevos recortes de tipos de interés por parte de la Reserva Federal y al debilitamiento del mercado laboral estadounidense, el Franklin Templeton Institute prevé que el dólar estadounidense continúe su trayectoria bajista hasta 2026. “El debilitamiento del dólar estadounidense debería mejorar la rentabilidad para los inversores globales y proporcionar un contexto favorable para los activos remunerados en dólares, como la deuda de los mercados emergentes y las acciones no estadounidenses”, explica.
Más allá del ciclo
A largo plazo, el Instituto prevé tres fuerzas seculares que darán forma al panorama de las inversiones: la IA, los mercados privados y los gobiernos. Sobre la primera de estas fuerzas seculares señala que la inteligencia artificial, la infraestructura de datos y las tecnologías avanzadas impulsarán la demanda estructural de capital en todos los sectores y geografías. La necesidad de “alimentar a la bestia” de la IA generará nuevas inversiones en la producción, transmisión y almacenamiento de electricidad.
“Los mercados privados se expanden. El capital privado, el crédito privado y otras inversiones alternativas están a punto de expandirse. Este crecimiento crea oportunidades para que un mayor número de ahorradores participen en fuentes de rendimiento más elevadas y diversificadas, lo que implica mayores entradas de capital”, añade sobre la segunda de las fuerzas.
Por último, concluye que estamos ante la “era del gran gobierno”. En este sentido, explica que es probable que el aumento del déficit fiscal, la política industrial y las tendencias de desglobalización eleven los costes estructurales de endeudamiento y modifiquen las expectativas de rentabilidad, lo que se traducirá en tipos de interés reales más elevados durante el resto de la década.
“De cara a 2026, la innovación será el principal motor de la rentabilidad, especialmente en tecnología, mercados privados y finanzas digitales. Sin embargo, ante la probabilidad de que persistan las divisiones geopolíticas, las presiones inflacionistas y los posibles cambios en la política de la Reserva Federal, los inversores deben mantenerse selectivos y alerta en los próximos años”, concluye Larry Hatheway, estratega de Inversiones Global de Franklin Templeton.
Foto cedidaHenri Marcoux, director general adjunto de Tikehau Capital.
Tikehau Capital, gestor global de activos alternativos, ha anunciado su intención de fusionar su filial Sofidy, firma independiente en ahorro inmobiliario y especialista en SCPIs, con Tikehau Investment Management, su gestora de activos. Esta iniciativa estratégica tiene como objetivo unir las capacidades de dos equipos inmobiliarios complementarios, creando una plataforma “ambiciosa, multiestrategia, multigeográfica y más diversificada”.
Según explica, en previsión de una recuperación de los mercados inmobiliarios, Tikehau Capital busca unificar sus plataformas, presentes en varios países europeos y en Estados Unidos, para acelerar su desarrollo y ampliar su huella internacional. Este enfoque está diseñado para reforzar las capacidades de originación del Grupo y consolidar su posicionamiento global.
Desde la firma explican que la futura plataforma reuniría las fortalezas de las filiales de Tikehau Capital dedicadas a actividades inmobiliarias, incluyendo inversión, gestión de activos, gestión de fondos, distribución y servicio al cliente. Aprovechando la experiencia combinada de ambos equipos, el Grupo maximizaría las sinergias y complementariedades, reforzando aún más su oferta.
La experiencia de Sofidy en el segmento de las SCPIs complementaría el enfoque de valor añadido de Tikehau Capital, permitiendo al Grupo ofrecer una gama más amplia e innovadora de soluciones de inversión inmobiliaria a una base de clientes diversa, que incluye tanto inversores particulares como institucionales. Según matizan, Sofidy conservaría su marca y seguiría centrada en apoyar a los inversores particulares a través de fondos abiertos, lo que permitiría a Tikehau Capital reforzar aún más su posición en el dinámico mercado de la gestión de activos alternativos, especialmente entre la clientela privada.
Objetivo de la operación
“Esta propuesta de fusión representa un hito significativo en nuestra estrategia de desarrollo inmobiliario. Al reunir nuestras competencias complementarias, queremos crear una plataforma diferenciada, capaz de responder a los retos de un mercado en rápida evolución y de acompañar a nuestros clientes en todos los segmentos inmobiliarios”, ha explicado Henri Marcoux, director general adjunto de Tikehau Capital.
Por su parte, Jérôme Grumler, miembro del Consejo de Dirección de Sofidy, ha señalado: “El objetivo de combinar nuestros equipos y conocimientos es permitir a Sofidy alcanzar una nueva etapa de crecimiento, preservando al mismo tiempo nuestra identidad como especialista en inversión inmobiliaria. Confiamos en que esta operación genere un valor significativo para nuestros clientes y socios»”.
La operación propuesta, estructurada como una fusión de Sofidy con Tikehau Investment Management, está sujeta a un proceso de información y consulta con los órganos de representación de los empleados de las entidades afectadas. El objetivo es obtener su dictamen antes de final de año, lo que permitiría finalizar la operación antes del cierre del primer trimestre de 2026. El proyecto estará supervisado por un comité específico, que reunirá a gestores inmobiliarios experimentados de ambas entidades.
Desde la firma destacan que Tikehau Capital se ha consolidado como un actor de referencia en la gestión de activos inmobiliarios, combinando innovación, disciplina de inversión y un firme compromiso con la sostenibilidad. Con 13,8 millones de euros en activos bajo gestión, la estrategia de Real Assets del Grupo representa ya el 27% del total de activos bajo gestión.
El mercado estadounidense de bienes de lujo atraviesa una etapa de expansión sostenida. De acuerdo con el informe “United States Luxury Goods Market Report by Product Type, Distribution Channel, End User, States and Company Analysis 2025-2033” de Research And Markets, el segmento podría pasar de los 115.220 millones de dólares en 2024 a los 196.160 millones de dólares en 2033, lo que implica una tasa de crecimiento anual compuesta (CAGR) del 6,09% entre dichos años.
La proyección confirma el dinamismo de una industria que combina tradición, aspiracionalidad y adaptación a nuevas preferencias de consumo, con una agenda crecientemente marcada por la innovación digital, la sostenibilidad y la búsqueda de experiencias exclusivas.
Un crecimiento con múltiples motores
El avance del lujo en EE.UU. se explica por una confluencia de factores estructurales y coyunturales. Por un lado, la mejora de los ingresos disponibles sostiene la base de demanda de productos premium. Por otro, millennials y Generación Z consolidan su papel como fuerzas centrales del consumo: son públicos con fuerte reconocimiento de marca, alto vínculo con entornos digitales y una relación más dinámica con la compra de lujo, tanto por canales online como por redes sociales.
A esto se suma el efecto del turismo internacional, que aporta flujo adicional de compras de alto valor por parte de visitantes extranjeros, y la expansión de la oferta a través de e-commerce y modelos omnicanal, que amplían el acceso sin abandonar la estrategia de exclusividad propia del segmento.
Uno de los impulsores más visibles del crecimiento es la transformación del marketing de lujo. Las redes sociales cambiaron la forma en que las marcas se vinculan con sus comunidades: hoy son un canal directo de aspiración, storytelling y conversión.
Este fenómeno se potencia con el rol de celebridades e influencers, que ya no solo participan en campañas sino que también ocupan lugares creativos estratégicos. Como ejemplo de este giro, el informe menciona el nombramiento de ASAP Rocky como director creativo global de Ray-Ban en febrero de 2025, señalando cómo las firmas priorizan figuras culturales con llegada masiva en ámbitos que antes estaban reservados casi exclusivamente a diseñadores tradicionales.
Sostenibilidad: de diferencial a requisito
La conciencia ambiental dejó de ser un atributo opcional en el lujo estadounidense para convertirse en una exigencia de mercado. El informe destaca que marcas como Stella McCartney incorporan principios de economía circular mediante el uso de materiales reciclados y textiles deadstock en colecciones premium, manteniendo estándares de calidad mientras reducen impacto ambiental.
La preferencia del consumidor también empuja esta transición. Una encuesta citada en el documento (Stifel, octubre de 2023) muestra que el 20% de los millennials y el 22% de la Generación Z en EE.UU. solo compra a compañías alineadas con sus valores o con prácticas sostenibles.
En esa línea, se observa una aceleración de inversiones en materiales eco-friendly, sourcing ético y transparencia de cadena de suministro. El informe ilustra esta tendencia con el lanzamiento por parte de Rolex de packaging sostenible en diciembre de 2024, elaborado con cartón reciclado y madera contrachapada, mostrando que la sostenibilidad puede integrarse sin erosionar el posicionamiento de lujo.
Como señal reciente de actividad, el informe menciona que Tacori abrió en febrero de 2025 15 puntos autorizados bajo un concepto shop-in-shop premium, reforzando presencia minorista con espacios exclusivos para exhibir sus líneas de joyería.
Hacia adelante
La proyección hacia 2033 muestra un mercado que combina crecimiento con transformación. En EE.UU., el lujo se expande no solo por mayores ingresos o aspiracionalidad, sino también por su capacidad de adaptarse a las nuevas reglas del consumo: digitalización plena, sostenibilidad verificable, innovación en materiales y una narrativa de marca alimentada por la cultura pop y las redes sociales.
Para la industria global, el avance del lujo en Estados Unidos funciona como termómetro y laboratorio: marca tendencias que luego se trasladan a otros mercados —incluidos los de América Latina— donde las nuevas generaciones también empiezan a redefinir qué significa “lujo” y por qué están dispuestas a pagarlo.
El proyecto del euro digital ha dado un nuevo paso, aunque persisten importantes obstáculos legales, según fuentes del Banco Central Europeo (BCE). Tras completar un periodo de preparación de dos años, su Consejo de Gobierno anunció los siguientes pasos del proyecto, indicando que la decisión final sobre su lanzamiento dependerá del proceso legislativo de la Unión Europea, que se espera concluya a mediados de 2026, mientras que una fecha objetivo realista de implementación se sitúa alrededor de 2029.
La analista Milya Safiullina, de Scope Ratings, señala que en esta fase se espera que las asociaciones se centren en la aplicación del euro digital y en el desarrollo de software relacionado, la funcionalidad fuera de línea, la minimización de datos, la prevención de fraude y la seguridad, reforzando la integridad de las transacciones y protegiendo contra vulnerabilidades sistémicas. “La ejecución exitosa de estos acuerdos será crucial para la credibilidad y resiliencia del euro digital”, apunta Safiullina.
El panorama de las finanzas digitales en Europa está evolucionando a lo largo de tres vías interconectadas: el euro digital, las stablecoins en euros y los bonos digitales. Cada una ofrece un camino distinto hacia la digitalización del dinero y de los mercados de capitales, pero en conjunto apunta a un cambio estructural hacia un ecosistema financiero plenamente tokenizado. Safiullina asegura que si Europa logra alinear estas iniciativas, podrá modernizar los pagos y reforzar el papel global del euro, mientras que los primeros bancos que adopten estas tecnologías podrían obtener una ventaja competitiva frente a los rezagados.
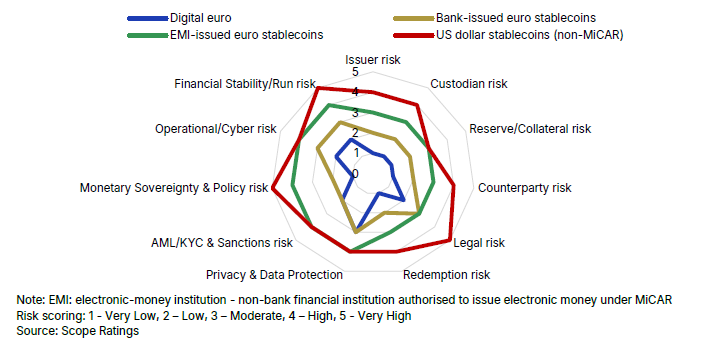
La coexistencia del euro digital y las stablecoins en euros está llamada a transformar el ecosistema de pagos europeo a medio plazo, aumentando la resiliencia frente a la fragmentación económica. Según Safiullina, el euro digital ofrece ventajas estructurales como su condición de moneda de curso legal, el respaldo del BCE, la inclusión financiera y la posibilidad de realizar pagos en línea y fuera de línea. Por su parte, las stablecoins reguladas en euros permitirán una innovación más ágil, sobre todo en programabilidad y eficiencia transfronteriza.
La adopción del euro digital se prevé de moderada a alta, mientras que las stablecoins en euros emitidas por bancos bajo el Reglamento de Mercados de Criptoactivos (MiCAR) deberían crecer de forma constante en Europa. Las emitidas por entidades de dinero electrónico (EMIs), en cambio, tendrán una aceptación más limitada. A nivel global, las stablecoins vinculadas al dólar estadounidense continuarán expandiéndose, aunque las no conformes con MiCAR en Europa tenderán a desaparecer con el tiempo. Safiullina advierte que uno de los principales factores de incertidumbre es la velocidad con que madure la infraestructura de stablecoins en euros; si progresa lentamente, la dominancia del dólar podría mantenerse.
El euro digital sigue siendo un proyecto a varios años vista, aunque algunos hitos clave requerirán atención de los inversores en los próximos meses. La decisión del BCE de avanzar a la siguiente fase marcará el tono para un posible lanzamiento hacia finales de la década. El siguiente paso será la adopción del reglamento del euro digital por parte de los legisladores de la UE, prevista para mediados de 2026, según Safiullina.
Las cuestiones relacionadas con diseño, regulación y adopción podrían provocar retrasos temporales, pero la experta considera que a largo plazo el euro digital será fundamental para apuntalar la estabilidad monetaria y financiera, garantizando que el activo de liquidación central de Europa siga siendo soberano y europeo, y no emitido de forma privada o extranjera.
Riesgos y oportunidades para los bancos europeos
La introducción de nuevos instrumentos de pago digitales plantea riesgos y oportunidades para los bancos europeos. Safiullina explica que aquellos que integren de forma proactiva las capacidades del euro digital junto con servicios de stablecoins estarán mejor posicionados para captar nuevas fuentes de ingresos y reforzar la relación con sus clientes. En cambio, una adopción más lenta o limitada podría aumentar la presión sobre la financiación tradicional basada en depósitos. La competencia de fintechs, grandes tecnológicas y stablecoins en dólares estadounidenses añade un desafío adicional.
Entre los riesgos principales se encuentran la desintermediación de depósitos, la reducción de la capacidad de crédito, el aumento del coste de financiación y la presión sobre márgenes e ingresos por comisiones. También hay desafíos de fraude, cumplimiento, inversión tecnológica y ciberseguridad. Safiullina apunta que los bancos más grandes, con balances sólidos y mayor escala, están mejor posicionados para gestionar estos riesgos, y que las sinergias de mercado, como la externalización compartida, pueden reducir costes tecnológicos.
Según datos del BCE de octubre de 2025, la inversión estimada de los bancos en el euro digital podría situarse entre 4.000 y 5.800 millones de euros en cuatro años, comparable a los costes de la Directiva de Servicios de Pago (PSD2) y muy inferior a los de la Zona Única de Pagos en Euros (SEPA). La analista subraya que el límite de tenencia del euro digital será clave para equilibrar la accesibilidad del usuario con la estabilidad financiera. En escenarios de tensión, las salidas de depósitos podrían oscilar entre 156.000 millones y 699.000 millones de euros, dependiendo del límite establecido.
Con un límite de 3.000 euros, el impacto sobre los ratios de liquidez LCR y NSFR sería marginal, y las facilidades de liquidez del BCE actuarían como salvaguarda, señala Safiullina.
Stablecoins y bonos digitales
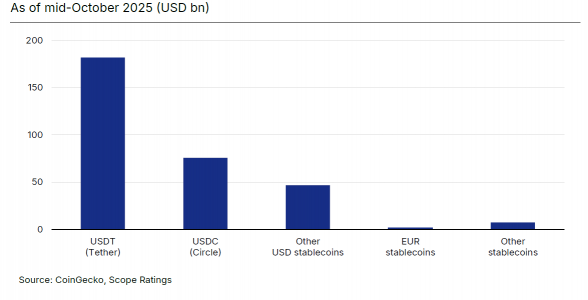
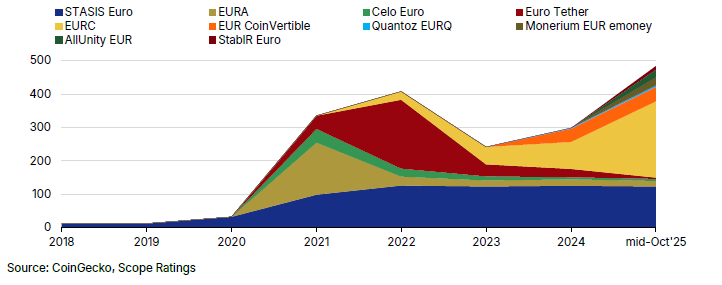
Las stablecoins en euros complementan, pero no sustituyen, al euro digital. Safiullina explica que ofrecen pagos instantáneos, de bajo coste, programables y liquidación transfronteriza, pero que la soberanía y el respaldo del BCE siguen siendo exclusivos del euro digital. La capitalización de mercado de las stablecoins en euros es actualmente marginal, apenas el 0,2% del mercado global, y se concentra en EURC y STASIS EURS. Las emitidas por bancos tienen mejores perspectivas de adopción que las emitidas por EMIs o empresas cripto-nativas.
El desarrollo de bonos digitales emitidos mediante blockchain o DLT está modernizando el mercado de capitales europeo. Varias instituciones, como el Banco Europeo de Inversiones, KfW, Société Générale y UBS, ya han probado estas emisiones. Safiullina indica que el euro digital, en su versión mayorista, permitiría la liquidación segura y eficiente de estos bonos, reduciendo riesgos de contraparte y aumentando la eficiencia de mercado.
En conjunto, el euro digital minorista y los bonos digitales podrían crear un ecosistema integral de pagos y liquidación, reforzando el papel del euro en los mercados de capitales, mientras que las stablecoins actuarían como un complemento de innovación, especialmente para pagos transfronterizos y programables, según la experta.
Candriam describe un contexto cambiante en la reciente presentación de sus perspectivas de cara a 2026. En un evento con prensa en Bruselas, Vincent Hamelink, CEO de la firma, recordó el compromiso de Candriam con la ESG: el 75% de los activos que confían los clientes a la firma están relacionados con la ESG; la primera estrategia con filosofía ESG de la firma se lanzó en 1996 y la propia entidad destina parte de los ingresos y honorarios de gestión a causas como la lucha contra el cáncer, proyectos ambientales, inclusión social y educación.
Asimismo, Hamelink enfatizó el enfoque de largo plazo de la firma: “Pensamos a largo plazo, actuamos a largo plazo y construimos para el largo plazo”, afirmó. Asimismo, resaltó el foco en el cliente, tras “ganar la confianza de diversos tipos de clientes, tanto institucionales como de distribución” a lo largo de los años.
Macroeconomía
De cara a cómo navegar en los mercados en el futuro más inmediato, Nicolas Forest, Chief Investment Officer, describe un escenario en el que los inversores seguirán afrontando un elevado riesgo geopolítico, que ya influye en el sentimiento del mercado de manera creciente. En el plano económico, Forest apunta que los precios al consumo van a situarse en niveles altos por un largo periodo de tiempo, mientras que están resurgiendo las políticas de reindustrialización nacionales.
Como resultado, la receta para los inversores de largo plazo incluye añadir protección a las carteras, a través de coberturas con activos de calidad y en mercados alternativos. Asimismo, cree necesario ampliar y gestionar la diversificación, tanto por país como por divisa. También, la duración en la parte de renta fija, de forma activa “para navegar las persistentes presiones inflacionistas”. Tampoco estaría de más,capturar nuevas tendencias en regiones de crecimiento y sectores estratégicos. Y, por último, confiar en la gestión activa para adaptarse a los desafíos generados por las decisiones políticas.
Florence Pisani, Chief Economist, dio más detalles acerca de lo que le espera a los mercados a 12 meses vista desde el ámbito económico. El año arrancará, según la experta, con un aumento de los aranceles por debajo de lo que temía el mercado y con una actividad económica aún resiliente. Pisani puso el foco en China, que presenta un sólido crecimiento económico, pero con dudas desde el lado de la inflación. Y, “al menos temporalmente, ha ganado la guerra comercial” con Estados Unidos, según la experta.
Sobre Estados Unidos, reconoció que el presidente Donald Trump está cumpliendo con su agenda -aumento de los aranceles, reducción de impuestos y deportaciones de inmigrantes- y que la actividad sigue resistiendo “gracias principalmente al auge de la inteligencia artificial”. Todo, en un ciclo “totalmente atípico”: fuerte gasto en inversión, pero con debilidad en las nuevas contrataciones de personal; los hogares con ingresos bajos y medios afrontan tensiones financieras, pero la fortaleza del mercado de valores sostiene el consumo de los hogares con mayores ingresos. En consecuencia, la experta espera una desaceleración del crecimiento, aunque se logrará evitar la recesión económica. Pero el panorama no será sencillo para la Reserva Federal, que “hace bien en ser cautelosa en las bajadas de los tipos de interés”.
La zona euro, por su parte, disfrutaría de una situación entre medias de la que presenta China y Estados Unidos. Observa vientos de cara “reales”, como el incremento de los aranceles, con posibles efectos en el PIB del bloque de 0,4 puntos porcentuales, o el descenso de las importaciones procedentes de China. Eso sí, confía en que los estímulos fiscales compensen parte de este efecto y, después de una desaceleración del crecimiento de la economía, la eurozona experimentará una reactivación. Su escenario es, incluso, más optimista que el que maneja el BCE.
Renta fija
Estas estimaciones tienen su reflejo en la política de inversión de la firma. Jamie Niven, Senior Fund Manager-Global Bonds, detalló la estrategia en renta fija. Sus conclusiones apuntan al final de la era de persistentes ganancias de capital derivadas de la caída de los tipos de interés. Además, los inversores “deben adaptarse a un mundo en el que la volatilidad es la norma, no la excepción”.
Por lo tanto, “el valor relativo es un factor clave para el rendimiento”. Los fondos flexibles pueden aprovechar las oportunidades existentes en la curva de tipos, los vencimientos y las distintas divisas, según el experto. Asimismo, recuerda que “el pasado no dicta el futuro”, ya que los patrones y correlaciones históricas ya no son guías fiables.
En crédito, Charudatta Shende, Fixed Income Strategist, considera que los mercados ofrecen oportunidades, con fuertes rentabilidades, sólidos fundamentales de las compañías y flujos de inversión favorables. Pero también existen riesgos que en la actualidad están infra estimados: spreads comprimidos típicos de las últimas fases del ciclo expansionista; elevada oferta y fuerte dispersión. Eso sí, admite que los fundamentales “favorecen a las compañías europeas”.
Renta variable
Candriam observa cuatro megatendencias que están conformando el nuevo futuro: dinámicas socio-demográficas; medio ambiente y transición energética, disrupción tecnológica y fragmentación geopolítica. Johan Van der Biest, Head of Thematic Global Equity, se concentró en la temática tecnológica. “A largo plazo, estamos convencidos del posicionamiento en tecnología. Ahora, el mercado está pagando primas por un crecimiento y unos buenos márgenes”, aseguró. Pero, a corto plazo, el sector lo tiene “un poco más complicado”.
Van der Biest observa cuellos de botella relacionados con el elevado consumo energético de este tipo de compañías. Además, las fuertes interrelaciones entre los gigantes del sector elevan el riesgo de efecto dominó en el caso de que una de ellas tenga problemas, según el experto.
Pero también es consciente de que la adopción de la IA está solo comenzando, a pesar de que la financiación de su desarrollo cada vez más se realiza a través de emisiones de deuda. Además, “los beneficios que presenta el sector están en sintonía con la evolución del mercado”.
En definitiva, mantienen un enfoque equilibrado con respecto a la tecnología, sobre la que creen que las estimaciones de mercado para el sector están algo sobrevaloradas.
Linden Thomson, Senior Fund Manager, se centró en la biotecnología, que da un enfoque defensivo a las carteras, pero con exposición a la tecnología a través de temáticas como la cirugía robótica.
Respecto a la inversión alternativa, Steeve Brument, Global Head of Alternative Investments, aseguró que los hedge funds “añaden valor, mejoran los retornos y reducen la volatilidad de las carteras”. Así, observa un renovado interés por los hedge funds. Las estrategias de arbitraje están bien posicionadas, con vientos de cola estructurales. Mientras, las estrategias market neutral, presentan perspectivas positivas.
En cuanto a mercados privados, Nadège Dufossé, Global Head of Multi-Asset, opina que “juegan un papel vital en el apoyo del crecimiento de la economía real”. Se trata de un segmento en expansión, que va a continuar, con crecimientos a un ritmo de un billón de dólares al año. En crédito privado, la experta observa cierta tensión, aunque no riesgos sistémicos. Y en private equity, considera que las desinversiones de los fondos cerrados “están ganando momentum”.
ESG
Al tratarse de una firma muy enfocada en ESG, la presentación de perspectivas contó con las dos expertas de la firma para dar sus puntos de vista de cara a 2026. Alix Chosson, Lead ESG Analyst Environment, y Marie Niemczyk, Head of ESG Client Portfolio Management, comentaron que la ESG “no es una tendencia, sino un imperativo de inversión científica y económica”. También, que el análisis fundamental de ESG y el compromiso pueden ser fundamentales para la inversión.