La firma estadounidense Strategy, antes MicroStrategy, anunció la constitución de una reserva en dólares por 1.440 millones de dólares, destinada a garantizar el pago de dividendos de su deuda preferente y los intereses sobre su endeudamiento.
La reserva fue financiada mediante una emisión de acciones comunes bajo su programa “at-the-market” (ATM). El objetivo inmediato de la compañía es que esa reserva cubra al menos 12 meses de obligaciones, con la intención de extenderla hasta 24 meses o más, según informó.
Con esta medida, Strategy busca reducir la necesidad de vender bitcoin para honrar sus compromisos financieros, evitando así exponer su tesorería a la volatilidad de la criptomoneda.
“El establecimiento de una reserva en dólares estadounidenses para complementar nuestra reserva en BTC marca el siguiente paso en nuestra evolución, y creemos que nos posicionará mejor para navegar por la volatilidad del mercado a corto plazo, al tiempo que cumplimos nuestra visión de ser el emisor líder mundial de crédito digital”, afirmó Michael Saylor, fundador y presidente ejecutivo de la empresa.
“Strategy posee ahora 650 000 bitcoins, aproximadamente el 3,1 % de los 21 millones de bitcoins que existirán jamás. En reconocimiento del importante papel que desempeñamos en el ecosistema más amplio de Bitcoin, y para reforzar aún más nuestro compromiso con nuestros inversores de crédito y accionistas, hemos establecido una reserva en dólares que actualmente cubre 21 meses de dividendos. Tenemos la intención de utilizar esta reserva para pagar nuestros dividendos y hacerla crecer con el tiempo”, señaló Phong Le, presidente y director ejecutivo.
Ajuste a la baja de la guía financiera 2025
La empresa también revisó sus previsiones para fin de año. Su guía anterior asumía un precio de bitcoin de 150.000 dólares. La caída del bitcoin obligó a modificar esa referencia. El nuevo rango estimado se ubica entre 85.000 y 110.000 dólares. Este ajuste impacta en los resultados proyectados.
Los rangos actualizados son los siguientes:
Operating Income: entre aproximadamente 7.000 millones y 9.500 millones de dólares.
Net Income: entre 5.500 millones y 6.300 millones de dólares.
Resultado diluido por acción: entre 17 dólares y 19 dólares por acción.
La compañía también actualizó sus indicadores clave. El BTC Yield esperado se sitúa entre 22% y 26%. La ganancia en dólares por BTC se estima entre 8.400 millones y 12.800 millones de dólares. Todos estos valores dependen del precio final del bitcoin al 31 de diciembre. Cambios bruscos en la cotización podrían modificar los resultados, según la empresa.
Una estructura dual de reservas
La decisión marca un paso adicional en la evolución del modelo de tesorería de Strategy, que desde 2020 se caracteriza por mantener la mayor parte de su reserva de valor en bitcoin. La nueva reserva en dólares funciona como una capa adicional de protección para su estructura de capital, especialmente frente a compromisos de corto y mediano plazo.
Al segregar activos en bitcoin (orientados al largo plazo) y recursos en dólares (orientados a obligaciones exigibles), la empresa intenta ofrecer una mayor estabilidad operativa sin renunciar a su tesis de acumulación de bitcoin. Para los inversores institucionales, esta arquitectura puede representar un elemento diferenciador, ya que combina una estrategia de crecimiento apalancada en criptomonedas con un mecanismo de liquidez tangible.
Implicancias para inversores y mercado
La creación de esta reserva en efectivo tiene múltiples efectos potenciales:
Para los tenedores de instrumentos preferentes, reduce la probabilidad de incumplimiento o ventas forzadas de bitcoin.
Para los accionistas comunes, contribuye a mitigar riesgos operativos en un entorno de alta volatilidad, aunque el desempeño sigue atado al valor del bitcoin.
Para el mercado, señala una posible tendencia: modelos híbridos que combinan exposición a criptoactivos con buffers financieros tradicionales para sostener compromisos corporativos.
Esta postura marcaría un precedente para otras compañías con grandes tenencias en bitcoin o activos volátiles, especialmente si buscan atraer capital institucional sin perder exposición al upside de largo plazo.
El índice S&P 500 ha vivido un 2025 lleno de sobresaltos, marcado por avances fulgurantes, episodios de volatilidad y un entorno macroeconómico cambiante que ha puesto a prueba la estrategia de cualquier inversor. Un año intenso que deja tres acontecimientos decisivos en el rumbo del índice.
Entre correcciones y récords: cómo se movió el S&P 500 en 2025
2025 ha sido para el índice S&P 500 una verdadera montaña rusa, con momentos de fuerte euforia y episodios de caídas abruptas. Durante los primeros meses, el índice avanzó con determinación gracias al buen desempeño corporativo, especialmente del sector tecnológico. Sin embargo, la trayectoria no ha sido lineal: diversos riesgos macroeconómicos, geopolíticos y comerciales introdujeron una elevada volatilidad.
A lo largo de estos 11 meses, los inversores han tenido que navegar entre amenazas arancelarias, tensiones internacionales y expectativas cambiantes sobre los recortes de tipos por parte de la Reserva Federal. Aun así, en la segunda mitad del año, el índice S&P 500 volvió a apoyarse en el impulso de las grandes tecnológicas hasta alcanzar máximos históricos.Para inversores que buscan aprovechar estas oportunidades, pueden encontrar más detalles del E-mini S&P 500 en iBroker.
En este contexto, hay tres eventos que han destacado por su impacto directo sobre el comportamiento del índice y que conviene revisar para entender qué ha pasado… y qué podría venir después.
1. Guerra comercial arancelaría y colapso bursátil de abril
Uno de los episodios más disruptivos del año fue la escalada arancelaria liderada por Estados Unidos. Estos incrementos generaron temor entre los inversores por su posible impacto inflacionario —al encarecer los costes de producción— y por el riesgo de recesión derivado de un comercio global debilitado.
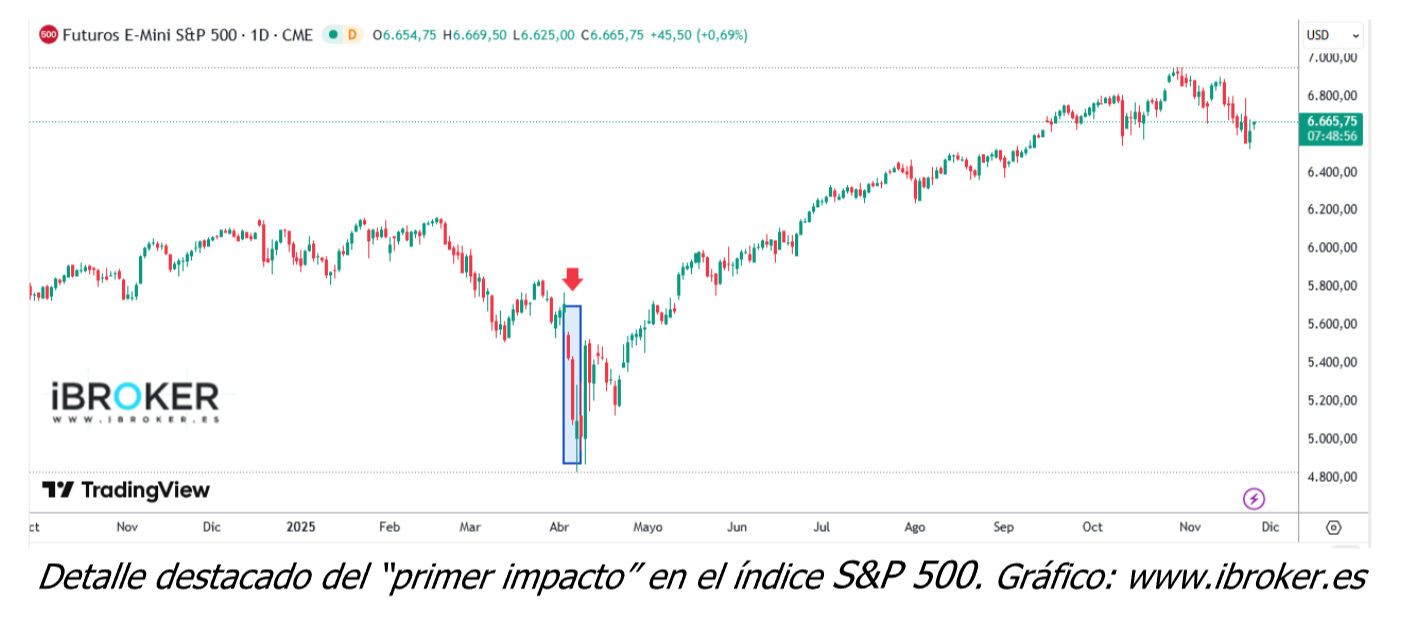
La tensión alcanzó su punto crítico el 2 de abril, cuando el miedo dominó al mercado y provocó una retirada masiva de capital. Los días 3 y 4 de abril el S&P 500 sufrió algunas de sus peores sesiones desde 2020. El cóctel de aranceles agresivos, riesgo de contracción económica y aumento de los spreads de crédito disparó la volatilidad y elevó el “índice del miedo”.
El mercado no reaccionó positivamente hasta el 9 de abril, tras la suspensión temporal de algunos aranceles. No obstante, a finales de mayo el índice aún cotizaba por debajo de los máximos registrados en febrero.
En el futuro E-mini S&P 500 de CME Group, puede observarse con claridad una caída cercana al 15%, fácilmente destacable mediante un rectángulo en el gráfico histórico de esos días.
2. Tensiones geopolíticas en Oriente Medio
Otro factor determinante ha sido el aumento de la incertidumbre por las tensiones entre Israel e Irán. A mediados de junio, analistas de entidades como RBC advirtieron que un conflicto prolongado podría desencadenar un retroceso superior al 20% en el S&P 500, impulsado por un repunte del petróleo y una presión añadida sobre la inflación.
El incremento del riesgo geopolítico elevó la aversión al riesgo entre inversores, ante el temor de que precios energéticos más altos limitaran la flexibilidad de la Reserva Federal para aplicar recortes de tipos. Aunque hasta el momento no se ha producido una corrección profunda, el mercado continúa extremadamente sensible a cualquier posible escalada.
3. La Inteligencia Artificial impulsa los máximos históricos
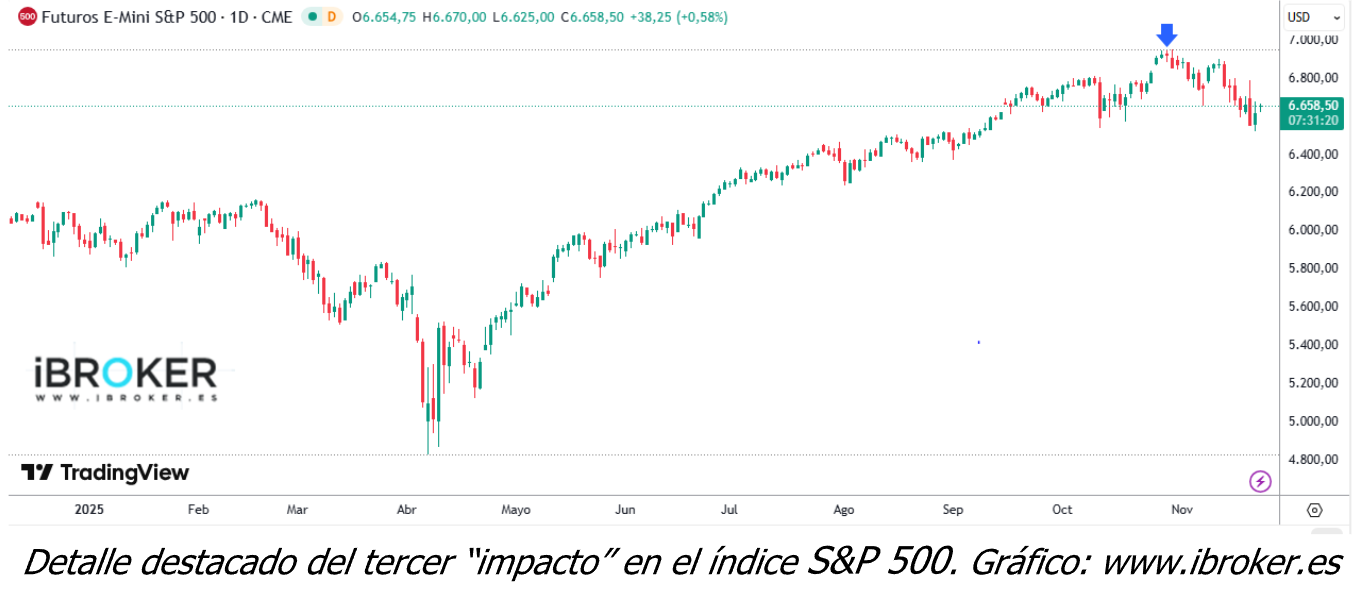
Pese a la inestabilidad, el S&P 500 logró recuperar terreno y marcar nuevos máximos gracias al impulso del sector tecnológico. En octubre de 2025, el índice alcanzó niveles récord cercanos a los 6.950 puntos, y actualmente se mantiene muy próximo a esos valores, sin señales técnicas claras de giro.
El rally ha estado encabezado por gigantes tecnológicos como Nvidia, cuya cotización se ha revalorizado más de un 100% desde los mínimos de abril.
La inteligencia artificial se consolida así no solo como motor de futuro, sino también como una palanca sólida para generar ingresos en el presente, justificando valoraciones elevadas. Además, la moderación de los datos de inflación ha permitido que los inversores anticipen futuros recortes de tasas, lo que ha reforzado el apetito por activos de riesgo.
Lo que inicialmente parecía un conjunto de riesgos terminó transformándose en una oportunidad: el mercado subió incluso cuando el sentimiento general era precavido.
Conclusión
El 2025 ha sido un año marcado por la incertidumbre para el S&P 500. La guerra comercial y el fuerte desplome de abril evidenciaron lo rápido que la euforia puede evaporarse. Al mismo tiempo, el auge de la inteligencia artificial permitió al índice no solo recuperarse, sino alcanzar nuevos máximos. Para los inversores particulares, el mensaje es doble:
Mantener prudencia, dado que los riesgos persisten.
Aprovechar las tendencias estructurales, especialmente las relacionadas con la tecnología y la IA.
En mercados tan dinámicos, la diversificación y el enfoque a medio-largo plazo siguen siendo aliados fundamentales.
La adopción de los ETFs activos se ha acelerado de forma significativa en Europa, según el análisis difundido por Janus Henderson Investors, que sitúa el incremento de activos gestionados en este segmento en un 50 % en lo que va de año, pasando de 50.000 a 75.000 millones de dólares. Este dinamismo responde a un entorno macroeconómico caracterizado por mayor volatilidad e incertidumbre, que exige instrumentos líquidoss y de ejecución inmediata para facilitar la implementación táctica. La estructura UCITS ofrece liquidez intradía, transparencia continua de posiciones y mayor operatividad frente a los fondos no cotizados, lo que hace de los ETFs activos una alternativa atractiva para gestores institucionales que buscan reducir los tiempos de implementación y mejorar el control de costes y riesgos en carteras multiactivo.
El surgimiento de ETF activos representa asimismo una evolución en la concepción del vehículo negociado: el formato deja de ser, de facto, sinónimo de replicación pasiva y admite desde enfoques “índice-plus” con tracking error controlado hasta mandatos de alta convicción orientados a la generación de alfa neto. Según Michael John Lytle, Jefe de Innovación de Productos, el envoltorio ETF “no limita la estrategia” y permite desplegar capacidad activa con disciplina de riesgo; mientras que Stefan García, Director de ventas especializadas para EMEA, subraya la ventaja operativa —“una operativa similar a la de una acción”— que facilita la entrada y salida inmediata en universos complejos como high yield global o titulizaciones (incluidas exposiciones a CLO AAA). En particular, en renta fija —donde la replicación indexada top-down se ve dificultada por la amplitud del universo y la calidad dispar de los datos— la gestión activa dentro de un ETF permite ampliar la cobertura y acceder a fuentes de rendimiento que los índices tradicionales no capturan con eficacia.
Completa la visión institucional Matthew Bullock, Director de Construcción y Estrategia de Carteras para EMEA y APAC, quien señala que los ETFs activos están evolucionando desde un uso táctico hacia un papel estructural en la arquitectura de inversión: “su capacidad para proporcionar acceso inmediato y transparente a exposiciones específicas reduce las fricciones de onboarding y amplía las posibilidades de gestión dinámica del riesgo y la liquidez en carteras núcleo”, afirma. Para gestores profesionales, la combinación de agilidad operativa, supervisión intradía y un universo de producto en expansión convierte a los ETFs activos en herramientas idóneas tanto para la construcción del núcleo como para la ejecución de sobreponderaciones tácticas. Janus Henderson Investors prevé que, si continúan la ampliación de oferta y la inversión en recursos de mercado, los ETFs activos seguirán ganando cuota en Europa en los próximos años, consolidándose como componente central en la gestión institucional moderna.
Puede ver la entrevista al completo a través de este enlace.
Foto cedidaTomas Hildebrand, Senior Portfolio Manager en Evli Investment Management
El entorno actual es un auténtico reto para las carteras de los inversores. Las gestoras internacionales insisten en la diversificación y la gestión como fórmula para “navegar”, pero la gran pregunta es cómo concretar estas dos ideas. En opinión de Tomas Hildebrand, Senior Portfolio Manager en Evli Investment Management, la diversificación es beneficiosa para todo tipo de inversores, independientemente de su tolerancia al riesgo y su estilo de inversión.
Según Hildebrand, una de las claves para realizar una diversificación de la cartera eficaz es, aunque suena repetitivo, “conocer cómo es el inversor”. En su experiencia, el primer paso es saber si el inversor tiene aversión al riesgo, es neutral, o busca el riesgo para alcanzar buenos retornos en la inversión. “Porque saber cuál es el horizonte de inversión, los objetivos y las circunstancias personales que influyen en el perfil individual como inversor, en el fondo es un reflejo, en la cartera de inversión, de la forma en la que cada persona gestiona su vida en sus diferentes etapas, Así, por ejemplo, un inversor joven y con ingresos regulares, puede asumir más riesgos que un inversor cercano a la jubilación, que aplica un enfoque más cauteloso”, explica.
La cuestión de la diversificación
Respecto a la diversificación, Hildebrandt indica que, para cualquier tipología de inversor, es beneficiosa, independientemente de la clase de activo. “Consigue que el inversor no dependa excesivamente de una sola inversión o de un factor externo. Tener diferentes activos en la cartera que no se mueven en la misma dirección es siempre positivo. Y ello, porque invertir siempre conlleva riesgos, pero es más fácil gestionarlos si las inversiones de la cartera reaccionan de manera diferente, y a diferentes ritmos, a los eventos del mercado”, recuerda.
Una de las recomendaciones que realiza es enfocar la diversificación a través de cuatro ámbitos de la inversión: efectivo, inversiones líquidas, inversiones alternativas e inversiones protegidas contra la inflación. “El efectivo, debe ser obviamente el capital necesario para vivir. Y también, puede incluir inversiones en bonos a corto plazo que pueden actuar como colchón con el que realizar otras inversiones. Las inversiones líquidas, como acciones y bonos, deben poder convertirse rápidamente en efectivo si fuera necesario. Para los inversores profesionales y los grandes inversores, es frecuente la diversificación en un tercer ámbito, las inversiones alternativas. Inversiones que contemplan activos como capital privado, inmobiliario, préstamos o inversiones en infraestructuras”, afirma.
Una vez que la se ha definido la perspectiva de la cartera en función de la distribución de sus activos, según Hildebrandt es necesario diversificar dentro de cada clase de activo: “Para muchos inversores, los fondos que invierten en múltiples activos son la forma más fácil de invertir, porque aportan diversificación en diferentes sectores o geografías. Además, los pequeños inversores, en la práctica, sólo pueden acceder a productos como bonos corporativos si lo hacen a través de fondos de inversión, porque las cantidades requeridas para la inversión directa en bonos suelen ser elevadas”.
Revisar la diversificación
Además, según Hildebrandt, vale la pena evaluar el estilo de inversión y la diversificación de la cartera por parte del inversor, especialmente cuando ocurren cambios significativos en los mercados o en sus circunstancias personales. “Un inversor a largo plazo no debe reaccionar a cada movimiento del mercado. Sin embargo, si los cambios son más significativos, es bueno que el inversor considere cómo afectan a su cartera, y qué oportunidades surgen. Esto se vio, por ejemplo, cuando cambió la política monetaria en junio de 2022, con los tipos de interés que estaban en nivel cero, y empezaron a subir hacia niveles más elevados”, explica.
Para este experto, es bueno revisar la estrategia de inversión cuando los mercados fluctúan significativamente. “Pero no hay que apresurarse; hay que considerar en qué consiste realmente el cambio que se está produciendo, y cómo puede afectar a la cartera. Además, el inversor debe tener en cuenta qué ocurre con sus inversiones cuando se producen cambios en su vida personal. Por ejemplo, cuando llegan nuevos miembros a la familia, o cuando reciben herencias. Este tipo de situaciones pueden provocar que el inversor quiera replantearse su enfoque hacia los riesgos, y los objetivos de inversión, que había definido inicialmente”, advierte.
Ajustar los pesos de la inversión
El último paso en el proceso para una diversificación eficaz que propone Evli, es actualizar la diversificación que se refleja en una distribución de activos determinada, si las condiciones del mercado cambian de forma relevante. Según su visión, para que el inversor pueda llevarlo a cabo, en primer lugar debe observar la distribución de los activos y evaluar si la relación entre los cuatro ámbitos de inversión, es la adecuada para su situación y objetivos particulares.
Y, en segundo lugar, conviene reflexionar sobre cuestiones como si las diferentes clases de activos son apropiadas en su forma y su perfil para el inversor, si las inversiones en acciones y bonos están diversificadas adecuadamente, o si el análisis da como resultado que hay demasiada exposición a un mercado o activo en particular.
“También es necesario tener en cuenta las implicaciones fiscales al ajustar las inversiones. Porque invertir no debería causar demasiados dolores de cabeza. Siempre es una buena idea buscar ayuda profesional”, concluye Hildebrandt.
Después de un 2025 sólido para los mercados —tanto en Estados Unidos como en el resto del mundo— Bank of America es constructivo respecto a 2026: espera recuperación económica en forma de K, crecimiento sólido de la inversión en IA, más volatilidad, retorno moderado para el S&P, dos recortes de tasas (en junio y julio) y mercados emergentes con impulso.
“Los grandes temas del último año —política fiscal incierta, auge de la IA, exceso de capacidad en China, déficits fiscales récord y liquidez excedente— están evolucionando en lugar de desaparecer”, señaló el banco estadounidense.
“A medida que el mundo empieza a comprender mejor cómo la inteligencia artificial impacta en el crecimiento económico, la inflación y la inversión corporativa, los economistas y estrategas de BofA Global Research se preparan para más volatilidad en 2026. El boom bursátil impulsado por la IA sigue siendo un rasgo definitorio de la economía en forma de K, sumando otra capa de riesgo”, añadió.
“A pesar de estas preocupaciones persistentes, nuestro equipo sigue siendo optimista respecto de la economía y la IA”, dijo Candace Browning, directora de BofA Global Research.
“Somos optimistas sobre las dos economías más influyentes, y esperamos un crecimiento del PIB por encima del consenso para EE. UU. y China. Además, en nuestra opinión, las preocupaciones sobre una burbuja de IA inminente están exageradas, y esperamos que la inversión en IA continúe creciendo a un ritmo sólido en 2026”, agregó.
Las principales proyecciones macro para los mercados y la economía en el próximo año son:
PIB de EE.UU.: más optimistas que el consenso
El economista senior de Estados Unidos de BofA, Aditya Bhave, espera un crecimiento del PIB 4T/4T de 2,4% en 2026. Las previsiones por encima del consenso del equipo de Economía de EE. UU. se basan en varios factores: un impulso esperado del “One Big Beautiful Bill Act”; mayor inversión empresarial por la restauración de beneficios de la “Tax Cuts and Jobs Act”; política comercial; estímulo fiscal; y los efectos rezagados de los recortes de tasas por parte de la Reserva Federal.
Boom de la IA, pero todavía sin burbuja
El gasto en inversión en IA ya ha impulsado el crecimiento del PIB y los economistas del banco esperan que siga creciendo el próximo año. El análisis propio de burbujas pasadas sugiere que el sector tecnológico del mercado accionario de Estados Unidos todavía se mantiene sobre bases sólidas.
El S&P con retornos moderados, mientras repunta el capex
Savita Subramanian, directora de Estrategia de Renta Variable de EE. UU., espera un crecimiento de EPS del 14% pero solo una apreciación del precio del S&P de 4–5%, con un objetivo de fin de año de 7100 para el índice. Los expertos del banco están atentos a señales que indiquen que podríamos estar pasando de un mercado alcista impulsado por el consumo a uno impulsado por la inversión de capital (capex).
Dos recortes de tasas en el año
Casi la mitad de los inversores encuestados por Bank of America espera que el Treasury a 10 años termine 2026 entre 4–4,5%, es decir, estable o incluso más alto que los niveles actuales. Los recortes de la Fed y un foco en bajar la inflación podrían significar que los inversores están siendo demasiado pesimistas con los precios de los bonos. Mark Cabana, jefe de Estrategia de Tasas de EE. UU., espera que el bono a 10 años termine 2026 en 4–4,25%, con riesgos a la baja.
Los economistas de EE. UU. prevén que la Fed recorte tasas en 25 puntos básicos en la reunión de diciembre de 2025 y dos veces en 2026 (junio y julio).
Precios de la vivienda planos con riesgos al alza
Chris Flanagan y el equipo de Productos Securitizados esperan que la vivienda pase a ocupar un lugar central en 2026. BofA pronostica una apreciación plana de los precios de las casas y una mejora en la rotación/actividad del mercado inmobiliario. Los riesgos están inclinados al alza dependiendo de la política de la Fed.
Más volatilidad debido al impacto de la IA
Una mejor comprensión del impacto de la IA sobre el crecimiento, la inflación y el capex probablemente genere volatilidad en el mercado. La recuperación económica en forma de K y la dominancia fiscal son otras fuentes de turbulencia esperada, según el banco.
El retorno del crédito privado, ¿más bajo en 2026?
Neha Khoda, jefa de Estrategia de Crédito de EE. UU., espera retornos totales de 5,4% para el crédito privado en 2026, frente al 9% de este año. Esta posibilidad de menores retornos impactará las decisiones de asignación, y los inversores podrían rotar hacia bonos high yield u otras clases de activos.
Un impulso a los mercados emergentes
David Hauner, jefe de Estrategia de Renta Fija de Mercados Emergentes Globales, afirmó que un dólar estadounidense más débil, tasas más bajas y precios del petróleo reducidos brindan un contexto sólido para que los mercados emergentes sigan rindiendo bien en 2026.
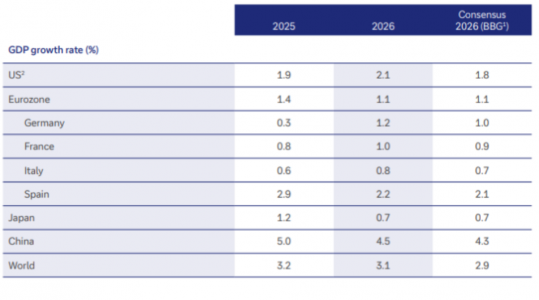
Deutsche Bank anticipa que España seguirá creciendo muy por encima de la media de la Eurozona en términos de Producto Interior Bruto en 2026, pues prevé un incremento del 2,2% frente al 1,1% del conjunto de la Eurozona. Igualmente, cerrará este año con un crecimiento de su PIB del 2,9%, muy por encima del 1,4% de la Eurozona o del 1,9% de Estados Unidos, según ha subrayado hoy en un encuentro con medios, donde ha presentado sus perspectivas macroeconómicas y estrategia de inversión para 2026.
“El consumo y la inversión han pasado a ser los principales motores de este crecimiento en España, y lo seguirán siendo en 2026, si bien todo apunta a que el agotamiento del sector turístico, el menor dinamismo de las exportaciones de bienes (por los aranceles) y la subida de las importaciones, deberían llevar a una aportación del sector exterior negativa el próximo año. El resultado será un crecimiento todavía alto, pero con tendencia a estabilizarse”, ha explicado Rosa Duce, Chief Investment Officer de Deutsche Bank en España, quien ha destacado además que persistirán problemas estructurales el año que viene como “baja productividad, cualificación de los trabajadores no acordes con las necesidades de empleo y una corrección del déficit estructural escasa”.
De acuerdo a las previsiones de la entidad, la economía mundial se mantendrá en general sólida, si bien los conflictos geopolíticos, la preocupación por el crecimiento de la inflación o la deuda soberana, además de las disputas comerciales internacionales persistirán como factores de riesgo en 2026. Así, en Europa las medidas monetarias y fiscales deberían impulsar el crecimiento a corto y medio plazo. Se espera que Alemania, en particular, se beneficie de las inversiones a gran escala planificadas en infraestructura y defensa, lo que debería impulsar aún más el sector manufacturero una vez que se hayan desplegado los fondos y debería ayudar también a otros países europeos. Con todo, es probable que el Banco Central Europeo mantenga los tipos de interés en el 2% hasta finales de 2026.
Respecto a EEUU, la recuperación tras el fin del cierre gubernamental y la disminución de la incertidumbre en torno a la política comercial deberían impulsar una recuperación gradual de la actividad económica en el nuevo año. Entre los factores clave se encuentran probablemente la fortaleza de los consumidores estadounidenses -que el 4 de julio celebran el 250º aniversario de la independencia-, los sólidos balances corporativos, el crecimiento continuo de las inversiones en inteligencia artificial y el gasto público. En este contexto, la Reserva Federal (Fed) realizará tres recortes de tipos de 25 puntos básicos cada uno para finales de 2026, lo que situará el tipo de interés oficial en un rango del 3% al 3,25%.
Por su parte, la economía china, a pesar de la tregua comercial con EE.UU. y su innovadora industria de inteligencia artificial, podría perder impulso en 2026, debido principalmente a la actual crisis inmobiliaria, que está frenando el consumo de los hogares. En Japón, la primera ministra Sanae Takaichi planea aumentar el gasto, las exenciones fiscales y las inversiones para estimular el mercado interno.
Oportunidades en renta variable
Ante este contexto macroeconómico, en renta variable, la tecnología seguirá siendo un motor, especialmente en el mercado estadounidense. El auge actual de la IA también debería beneficiar a otras industrias como la construcción, gracias a los nuevos centros de datos; los servicios públicos, debido a la mayor demanda de electricidad; y las empresas de materiales en toda la cadena de suministro. Los bancos, con buenos resultados y favorecidos por el entorno de tipos de interés, así como el sector farmacéutico, los bienes de lujo, el sector sanitario o las acciones industriales podrían ser el foco de atención de los inversores en 2026. Asimismo, las acciones de pequeña y mediana capitalización podrían ampliar aún más el universo de inversión. En el lado de los emergentes, Asia se perfila como el motor de crecimiento y debería ofrecer también oportunidades atractivas para los inversores en renta variable.
“Si bien esperamos un universo de atractivas oportunidades de inversión en los mercados, es posible que se produzcan correcciones a lo largo de 2026, ya sea por la toma de beneficios, una decepcionante evolución de los resultados empresariales o la preocupación por una supuesta burbuja de la IA. En un entorno de persistente incertidumbre en el mercado y posibles reveses a corto plazo, los inversores deberían actuar con disciplina y practicar una gestión activadel riesgo”, ha destacado Dirk Steffen, Chief Investment Officer EMEA & Global Chief Investment Strategist.
La renta fija premiará la duración
En renta fija, los bonos seguirán ofreciendo perspectivas atractivas para los inversores hasta finales de 2026, premiando la duración. Tanto en Europa como en EEUU es posible que vuelvan a registrarse rentabilidades reales positivas de la deuda pública. En 2026 anticipan que la pendiente de la curva se mantendrá elevada a ambos lados del Atlántico. Para finales del año, se preve una rentabilidad del 4,15% para los bonos del Tesoro estadounidense a 10 años y del 2,70% para los Bunds correspondientes. Para la deuda pública a 2 años, se espera una rentabilidad del 3,50% en EEUU y del 2,00% en Alemania.
Los bonos con grado de inversión (IG), tanto en dólares como en euros, continúan cotizando con diferenciales cercanos a mínimos de varias décadas, respaldados por fuertes entradas de capital y sólidos balances corporativos. Por lo tanto, en 2026, la rentabilidad total prevista es del 4,9% en EEUU y del 3,1% en la eurozona. Las condiciones y expectativas para los bonos de mercados emergentes son similares a las de los bonos de EEUU y Europa: los bajos diferenciales, junto con los riesgos idiosincrásicos de algunos emisores, implican que la calidad debería ser la prioridad para las inversiones en deuda soberana y corporativa.
Respecto a las materias primas, la entidad prevé un mayor potencial alcista del oro en 2026, a pesar de ya haber sido uno los grandes protagonistas de este 2025, debido a una fuerte demanda, especialmente de los bancos centrales. En cuanto al petróleo, cuyos precios ya han experimentado una tendencia a la baja, se espera que persista el elevado superávit de producción, el mayor en la historia del sector petrolero, lo que daría lugar a que sus precios se estabilicen en niveles bajos. Por último, se prevé también que la competencia por las tierras raras se intensifique, al igual que los esfuerzos por encontrar sustitutos.
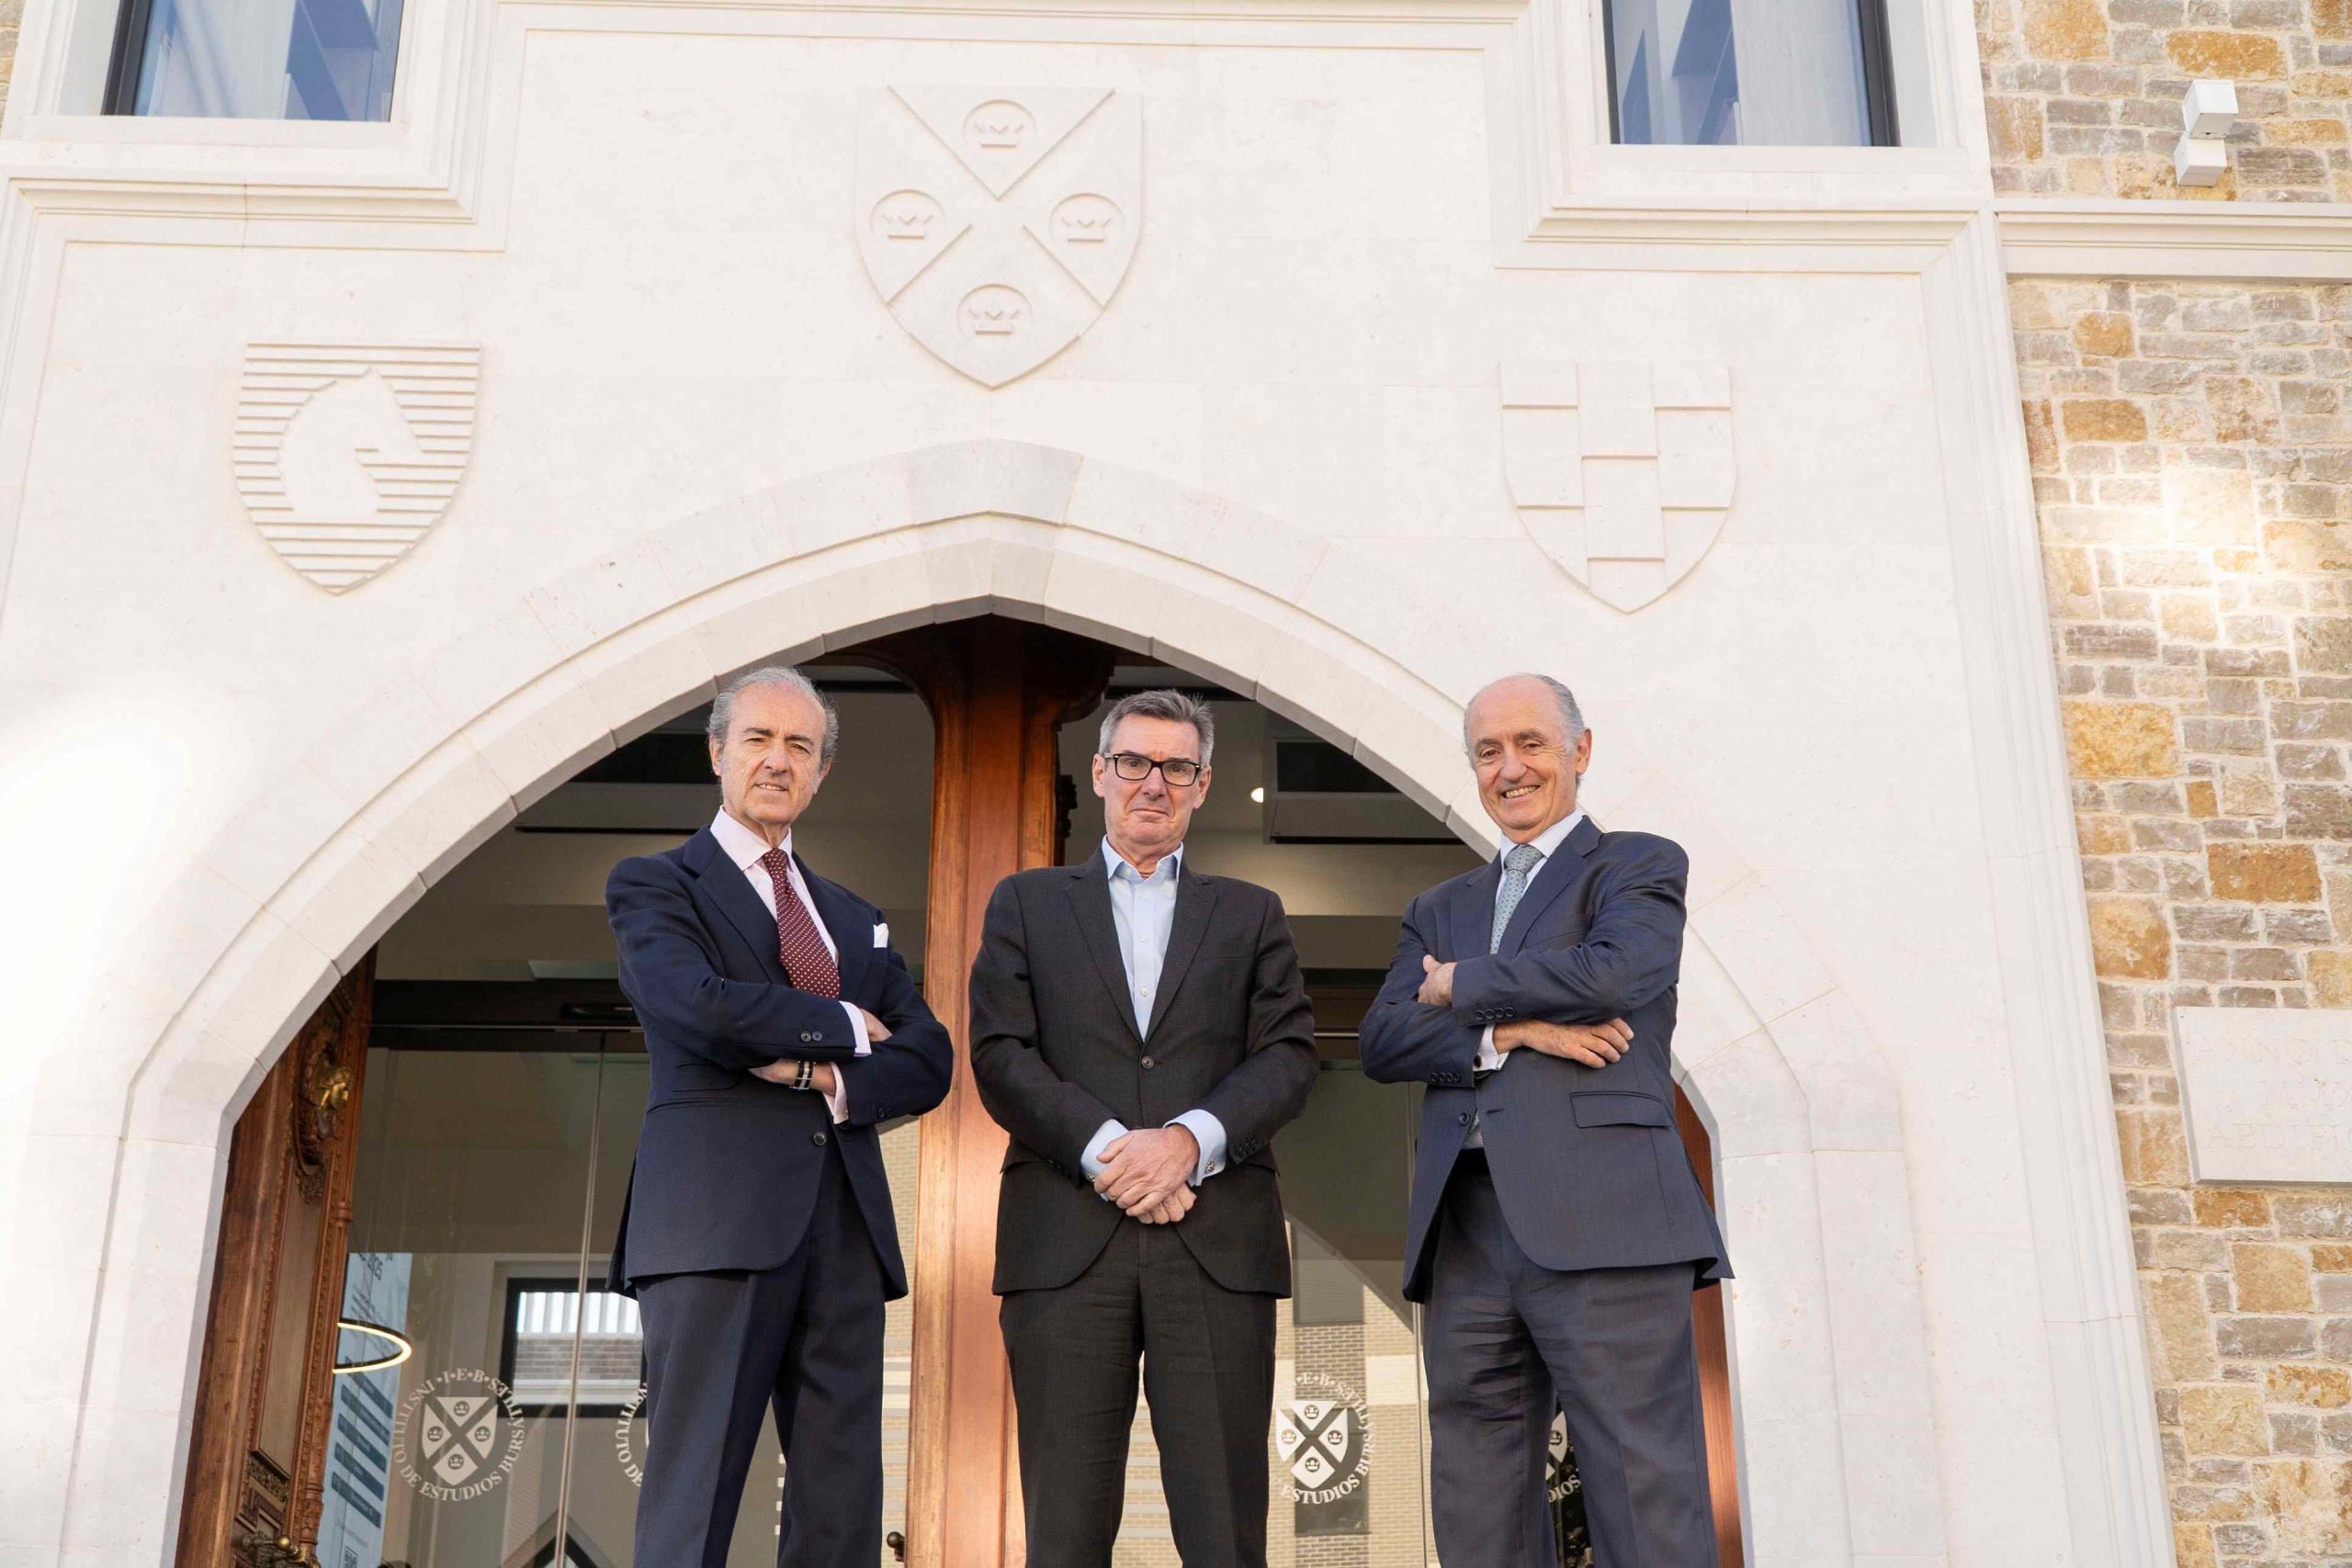
Foto cedidaDe izquierda a derecha, Álvaro Martínez-Echevarría, director general del IEB, Carlos San Basilio, presidente de la CNMV y Álvaro Drake, director de Relaciones Institucionales del IEB.
El IEB celebró recientemente el encuentro “Los desafíos financieros y económicos de España en 2026”, una jornada dedicada a analizar las perspectivas económicas del país y los retos que marcarán el futuro inmediato del sistema financiero.
Tras la bienvenida de Álvaro Martínez-Echevarría, director general del IEB, quien destacó los 36 años de trayectoria en formación financiera de la institución, el acto fue inaugurado por el presidente de la CNMV, Carlos San Basilio, quien destacó los factores a tener en cuenta en los mercados para el próximo año “valoraciones de empresas, sobre todo de IA, endeudamiento público y privado, criptomonedas y stablecoins, interrelación entre los distintos mercados, así como los retos de la supervisión para 2026, como la simplificación y la integración de los mercados europeos”.
San Basilio hizo balance del año 2025, un año de muy buenos resultados en los mercados financieros. En renta variable es difícil encontrar mercados o índices que no hayan subido un 10%, un 15%, un 20% durante el año. En renta fija, lo mismo, pero en sentido contrario: los precios suben, las rentabilidades bajan, los spreads se comprimen.
Otro componente de los mercados que ya no se puede obviar es el mundo cripto. Durante el año 2025 se ha visto una consolidación de algunos de los instrumentos más relevantes, básicamente el bitcoin, pero algunas de las otras stablecoins más estabilizadas, con correcciones las últimas semanas, pero con una tendencia positiva durante todo el año, destacó el regulador.
Asimismo, San Basilio destacó que ha sido un año continuado de impulso del private equity, que lleva entre 5 y 10 años creciendo a doble dígito, con 50.000 millones de euros, que es la décima parte de lo que inversores tradicionales invierten en fondos tradicionales, pero empieza a pesar y además es compatible con fondos. Por último, la agenda regulatoria para 2026 centró el cierre de la ponencia. San Basilio subrayó que va a ser un año muy interesante al que prestar atención en materia de regulación.
Con la lentitud en la toma de decisiones en la UE, finalmente se ha optado por una reorientación de objetivo último de regulación financiera, que antes se centró en la protección del inversor y que ha dado lugar a un entorno sobre regulado con dificultades para la competitividad de las empresas. Exceso de regulación y fragmentación de mercados en la UE. En los próximos años, 2026-2027, se va a redefinir completamente el marco regulatorio de los mercados financieros en Europa. Los mercados financieros no son una burbuja al margen de la economía real, sino que las interacciones son constantes y agresivas. El desafío es lograr unos mercados financieros más líquidos, más eficientes y seguros. La jornada tuvo lugar en el nuevo campus del IEB, un espacio concebido como punto de encuentro entre profesionales, académicos y estudiantes, que combina tradición arquitectónica e innovación institucional.
España ante los desafíos económicos y políticos actuales
Moderado por Aurelio García del Barrio, director del Global MBA con especialización en Finanzas del IEB, el primer panel abordó los principales retos económicos de España en un contexto internacional marcado por tensiones geopolíticas, cambios en las cadenas globales de valor, moderación de la productividad y presiones sobre las cuentas públicas.
García del Barrio contextualizó el debate destacando el dinamismo reciente de la economía española, que creció un 3,1% en 2024, superando ampliamente a la media de la eurozona. Subrayó que este avance se sustentó en “el fuerte comportamiento del consumo, la fortaleza del sector servicios y el impulso derivado de la diversificación turística y la mejora de la infraestructura digital”. Asimismo, recordó que en 2025 la actividad mantiene un tono robusto, aunque en un entorno internacional de elevada incertidumbre y riesgos a la baja. De cara a 2026, señaló que “el crecimiento convergerá hacia tasas más moderadas, en torno al 1,8%, en un momento en el que España deberá afrontar retos estructurales como la productividad, la sostenibilidad fiscal, el mercado laboral y el acceso a la vivienda”.
Los economistas, José Carlos Díez, Javier Santacruz y Mario Weitz, analizaron estos desafíos desde diferentes perspectivas.
Para José Carlos Díez, “la economía española tiene una enorme capacidad de crecimiento, pero seguimos atrapados en un modelo de baja productividad y rigideces que generan volatilidad y precariedad. Aun así, la revolución energética, con la mejor combinación de sol y viento de Europa y un coste de energía históricamente bajo, nos coloca en una posición extraordinariamente favorable para los próximos años. El reto no es el potencial, sino nuestra capacidad de gestionarlo y de incorporarnos a la revolución del dato que Europa está desaprovechando”. Para Weitz, “España está creciendo gracias a la llegada de población, no por productividad, y eso no es sostenible a largo plazo. Tenemos sectores de bajo valor añadido, salarios bajos y un mercado laboral que no impulsa suficiente eficiencia. Asimismo, destacó que la inteligencia artificial puede ser el mayor catalizador de productividad en décadas: destruirá algo de empleo, sí, pero permitirá producir más y mejor, mejorar los salarios y transformar nuestra estructura económica. La clave será apostar por educación, inversión y por un modelo que deje atrás el crecimiento por inercia demográfica”.
Por su parte, Javier Santacruz resaltó que “la energía es uno de los grandes nudos gordianos de la economía española: desaprovechamos nuestra ventaja competitiva en renovables por decisiones políticas mal coordinadas, cierres de nucleares mal planteados, infraestructuras eléctricas insuficientes y una planificación que ignora la realidad de la demanda industrial. A nivel macro las cosas van bien, pero las familias no lo sienten: más de un 20% de inflación desde 2018 y un traslado insuficiente de productividad a salarios y calidad de vida. El verdadero desafío no es el crecimiento, sino que llegue a todos”.
El futuro de las inversiones: mercados y geografías
El segundo panel estuvo moderado por Javier Amo, director del Máster en Bolsa y Mercados Financieros del IEB y socio fundador de REEM Partners. Durante su intervención, Amo introdujo el debate destacando “los grandes retos de las inversiones y las oportunidades de las megatendencias”, y ofreció una visión global sobre cómo los cambios estructurales están redefiniendo la toma de decisiones financieras. Amo señaló que la inversión actual se desarrolla “en un escenario marcado por la incertidumbre geopolítica, la transición tecnológica acelerada y la presión regulatoria”, factores que exigen estrategias más flexibles y un análisis de riesgo más preciso.
Asimismo, puso de relieve que las megatendencias —inteligencia artificial, digitalización, transición energética, envejecimiento demográfico o nuevas infraestructuras— “abrirán espacios para inversiones más resilientes y sostenibles, capaces de transformar sectores completos”.
¿Oportunidad en rentabilidad/riesgo?
El panel contó con la participación de Alejandra Hernández, directora general de atl Capital, quien destacó: “Vemos oportunidades en tres tipos de activos: en renta fija en Investment Grade europeo con duración 3 – 4 años, los spread están muy estrechos y la alta calidad crediticia en Europa nos hace sentir bastante cómodos. En renta variable, vemos que están sobrevaloradas compañías muy concretas, estamos en posición neutral, pero hay oportunidades en EE.UU. y Europa y, por último, en mercados privados, el private equity ha venido para quedarse”. Asimismo, Hernández destacó que “el regulador ha hecho un esfuerzo por facilitar la inversión y se ha demostrado que es un activo que aporta diversificación y aunque pase por el peaje de la liquidez permite no pulsar el botón del pánico”.
¿Gestión activa o pasiva?
Rodrigo Utrera, subdirector del Máster en Bolsa y Mercados Financieros del IEB, subrayó que en los últimos años el auge de gestión pasiva ha sido enorme, con efectos positivos que se traducen en “optimización, mayor acceso universal a gestión pasiva con coste bajo que le pone las pilas a la gestión activa, porque el gestor debe justificar que la prima que cobra contra gestión pasiva está justificada. Esto pone de manifiesto y aprieta en costes, lo que al final beneficia al consumidor”.No obstante, puntualizó que un mercado no puede vivir solo con gestión activa o pasiva. “Si todo fuera gestión activa, tendríamos un mercado extremadamente eficiente imposible de batir. Eso generaría movimientos a favor de la pasiva”.
Por último, a nivel de geografías, Carlos de Vega, portfolio manager de Alpinum IM, destacó que en el escenario actual “los países del Golfo, especialmente Emiratos Árabes Unidos son los claros ganadores en la atracción de patrimonio y empresas, gracias a un sistema jurídico fuerte, ventajas impositivas y alta seguridad jurídica. Además, señaló que Suiza sigue siendo el centro transfronterizo más grande para la gestión de altos patrimonios”.
Innovación, regulación y disrupción tecnológica: nuevos modelos de negocio
El tercer panel, moderado por Miguel Ángel Barrio, director del Máster en Finanzas Digitales e Innovación del IEB, profundizó en el impacto de la tecnología —desde la tokenización y la IA hasta la automatización regulatoria— sobre los modelos económicos y la evolución de los marcos regulatorios. Barrio subrayó que el actual ciclo económico está marcado por un cambio estructural, impulsado por un crecimiento robusto en 2024 (+3,1%), un mercado laboral dinámico, el avance de sectores de alto valor añadido y la aplicación de fondos europeos. No obstante, advirtió de riesgos significativos vinculados a la desaceleración global, las tensiones comerciales y los retos persistentes de productividad y sostenibilidad fiscal.
Por su parte, Juan Alberto Sánchez, director del Máster en Blockchain e Inversión en Activos Digitales del IEB y partner en V4 Financial Partners, destacó que “el verdadero motor no es la tecnología en sí, sino la búsqueda de mejores retornos ajustados a riesgo; la tecnología es el catalizador que el inversor utiliza para conseguirlos”. Explicó que las decisiones de inversión actuales se articulan en un triángulo formado por tecnología, regulación y capital, con el inversor en el centro. Subrayó que el capital se orienta hacia compañías donde la tecnología es estrategia y ventaja competitiva real, no mero acompañamiento. Sánchez señaló que la tokenización está entrando en la “fontanería” del sistema financiero —tesorería, deuda, colateral— y que los ámbitos con mayor impacto real incluyen private markets, real estate, infraestructuras, private credit y activos climáticos.
También advirtió sobre las barreras que frenan la adopción masiva de nuevos modelos digitales —integración tecnológica, escalabilidad, regulación, cultura corporativa y talento híbrido— y compartió los criterios que utiliza un inversor para distinguir proyectos serios de los meramente especulativos: negocio antes que tecnología, evidencia económica y encaje regulatorio.
El panel contó también con la participación de Juan Jiménez Zaballos, presidente del consejo asesor de Alastria, quien señaló que “la disrupción en los modelos financieros nos traerán apetito por la tokenización financiera en el régimen piloto en Europa, con esta nueva ola de digital asset. El buy side ve que hay eficiencia y abaratamiento de costes. En cuanto seamos capaces de tokenizar lo ilíquido, con una norma adecuada de securitización, veremos un mayor crecimiento. Aunque necesitamos otro régimen piloto, el actual se queda corto”.
Por su parte, Virginia García-Trevijano, cofundadora de Abbaco Markets, subrayó que uno de los grandes retos de la regulación y la disrupción tecnológica es afinar la clasificación de los tokens —distinguir con mayor precisión entre security y utility tokens—, así como acompañar a más promotores en sus proyectos y procesos de obtención de licencias. Todo ello, señaló, buscando ofrecer mayor transparencia y autonomía al inversor, sin perder de vista que el objetivo último de la regulación sigue siendo su protección.”
El encuentro fue clausurado por Íñigo Fernández de Mesa, vicepresidente de la Comisión de Economía y Fiscalidad de la CEOE, quien ofreció una reflexión final sobre la competitividad de la economía española y los retos asociados al déficit público. A su juicio, “España atraviesa un buen momento para aprovechar las oportunidades que vienen, creciendo en torno al 3%, fundamentalmente por el aumento de la población. Sin embargo, la renta per cápita se ha mantenido estancada y persisten varios problemas por resolver: la productividad no ha mejorado y seguimos sin avances en renta por habitante. Otro desafío relevante es la falta de inversión: tenemos inversiones paralizadas en carreteras, agua o puertos, y también la inversión privada se ha visto muy limitada. El principal beneficiario de esta situación ha sido el sector público, donde el gasto se ha disparado y el IRPF no se ha deflactado”.
Finalmente, añadió que “el siguiente gran reto es el déficit público, especialmente a la luz de los fondos Next Generation. El déficit estructural podría situarse en torno al 4%. La gestión del gasto y una reducción selectiva de impuestos serán claves, junto con la capacidad para atraer talento, en un país donde contratar se ha vuelto extraordinariamente costoso. Es necesario abordar una reforma fiscal que incentive la llegada de profesionales cualificados y repensar el problema de la vivienda para poder aprovechar un entorno favorable, con energía barata y muy diversificada”.
En un contexto en el que la Comisión Europea ha reabierto el debate sobre la importancia de fomentar el ahorro y la inversión a largo plazo a través de su Estrategia para la Alfabetización Financiera, los datos ponen de manifiesto que la brecha de género es también una diferencia estructural que afecta a la inversión. Solo el 23,3% de las mujeres invierte en algún producto financiero, frente al 32,4% de los hombres, lo que supone una diferencia cercana a los diez puntos porcentuales.
Así lo revela la segunda edición del estudio Conductas sostenibles de la población española realizado por la entidad de banca ética Triodos Bank, que recoge información sobre las preferencias de la ciudadanía en finanzas, movilidad, consumo, ahorro energético o bienestar personal, entre otros.
Las causas de esa diferencia son diversas y en buena medida estructurales. La brecha salarial de género, que en la Unión Europea es del 12,7%, según la Comisión Europea, la confianza o la percepción de las mujeres respecto a la inversión limitan su participación en los mercados. De hecho, esas desigualdades no solo reflejan diferencias económicas, sino también culturales y educativas que influyen en la toma de decisiones financieras. La propia Comisión Europea explica que también se debe a la menor presencia femenina en puestos de liderazgo, la infravaloración de sectores feminizados y la carga de tareas de cuidado no remuneradas, elementos que tienen un impacto directo en los ingresos de las mujeres y, por lo tanto, en su participación en los mercados financieros.
Este desequilibrio refleja las dificultades que todavía enfrentan las mujeres para acceder y participar en los mercados financieros. El estudio evidencia también una mayor aversión al riesgo entre las mujeres que invierten: del total de hombres que invierte el 36% elige la renta variable, frente al 31% de las mujeres. Sin embargo, hay una preferencia común y generalizada por la renta fija en tramo minorista, en el que el 42% de los hombres y el 43% de las mujeres prefieren ese tipo de productos.
Además de esas diferencias de género, los datos del Estudio muestran que el interés por los productos de inversión comienza a abrirse paso entre la ciudadanía española. Un 27,7% de la población declara invertir en algún tipo de producto de inversión. Del 72,3% que no invierte, un 37% reconoce que sus reticencias se deben al miedo a perder su dinero, y un 35,3% afirma que no sabe cómo hacerlo. Además, los resultados reflejan que un 22,1% de quienes invierten lo hace de forma selectiva y se limita a determinados instrumentos financieros, frente a un 5,6% que aborda cualquier tipo de producto que le resulte interesante.
De igual manera, la edad y la formación juegan también un papel relevante en el apetito inversor. Del total de la población que afirma invertir, las personas mayores de 65 años son las que más lo hacen (35%), seguidas por las de la generación millennial (entre 26 y 40 años), con un 30,7%. La población más joven (18 a 25 años) es la que menos invierte, con apenas un 26,5%, probablemente por falta de ingresos. El nivel educativo marca otra diferencia clara y mucho más de un tercio (38,4%) de quienes tienen estudios superiores invierte, frente a uno de cada cinco en el caso de quienes tienen formación secundaria (20,3%) y apenas un 16,4% entre quienes poseen estudios primarios o menos. Esas diferencias muestran que la inversión requiere no solo capacidad económica, sino también conocimiento y educación financiera, aspectos que no están al alcance de toda la población.
Desde la perspectiva territorial, las comunidades autónomas con mayor proporción de personas que afirman invertir son La Rioja (33,9%), Madrid (32,7%) y el País Vasco (32,4%), que lideran el ranking nacional con porcentajes por encima de la media. En el extremo opuesto se sitúan Extremadura (22,4%), Asturias (21,8%) y Andalucía (21,3%).
Preferencia por los fondos de inversión y por la renta fija
En lo que se refiere a la tipología de producto, los fondos de inversión son, con diferencia, los más populares. Un 78,3% de las personas que dicen invertir lo hacen a través de este vehículo, y los fondos de renta fija son la elección del 42,6%, frente al 35,7% que elige la renta variable.
Destacan también otros productos, como las acciones (28,7%) o los planes de pensiones (20,8%). En cambio, las Letras del Tesoro, que despertaron mucho interés cuando los tipos de interés se encontraban en niveles altos, solo atraen al 17,2% de las personas inversoras consultadas.
Pese a su popularidad, apenas un 10,6% invierte en activos digitales como las criptomonedas y solo un 2,8% afirma adquirir inmuebles como forma de inversión.
Las remesas en México registran su mayor caída en 16 años en el balance del año, aunque todavía son lo suficientemente relevantes para mantener al país entre los primeros tres sitios del mundo por concepto de ingreso de este tipo de recursos.
Según cifras del Banco de México, durante octubre de este año los ingresos por la vía de las remesas familiares disminuyeron 1,67% a 5.635 millones de dólares. Así, los flujos de remesas familiares ligaron siete meses a la baja en su comparación nominal anual, lo que ya ha provocado que de forma acumulada registren su mayor retroceso desde 2009, el año de la crisis subprime que en su momento hundió a las finanzas y la economía global.
La disminución anual se explicó por un retroceso de 5,4% en el número de operaciones, pese a un aumento de 40% en el monto promedio enviado. A tasa mensual, las remesas repuntaron 80%, “aunque el incremento luce temporal y no cambia la tendencia de desaceleración estructural”, señalaron analistas de Valmex Casa de Bolsa.
En el balance acumulado enero–octubre del presente año los flujos totalizaron la cantidad de 51.344 millones de dólares, cifra que resulta 4% menor a la del mismo periodo del año pasado, presionando el consumo en regiones dependientes por ingresos de remesas. En términos reales, las remesas acumulan cinco caídas consecutivas (-11,1% en octubre), afectadas por menores ingresos en dólares, inflación interna y la apreciación del peso.
“La tendencia descendente de las remesas en 2025 refleja un entorno más adverso, afectado por cambios en las políticas comerciales y migratorias en Estados Unidos. Hacia adelante, es probable que el deterioro continuo del poder adquisitivo limite el ingreso disponible de las familias que dependen de estos recursos. Si bien, los niveles se podrían mantener elevados, es probable que la debilidad en los flujos persista, con implicaciones relevantes para el consumo privado”, explicaron en Valmex.
India, México y China son los tres principales destinos de remesas en el mundo; el primer país es por mucho líder en este segmento con ingresos en 2024 por un total de 129.000 millones de dólares, México ocupa el segundo sitio en el ranking del año anterior con 68.000 millones, mientras que China captó en 2024 un total de 48.000 millones de dólares.
La dependencia de las remesas por parte de un porcentaje de la población en estos países ha impulsado el consumo en los años recientes ante el incremento global de las remesas, pero se espera que este año se interrumpa el crecimiento y con ello las presiones sobre el consumo local sean mayores, ante los cambios en los flujos migratorios determinado por nuevas políticas globales respecto al fenómeno.
Pese a múltiples obstáculos y desafíos, las distintas cestas de renta fija han registrado rentabilidades eminentemente positivas en 2025, con una contribución importante de los niveles de renta, señalan expertos de BNP Paribas Asset Management y AXA IM.
No obstante -subrayan-, en un entorno dominado por la incertidumbre que rodea al comercio internacional, los mercados afrontan 2026 con la perspectiva de un crecimiento económico potencialmente más bajo, junto a dudas en torno al rumbo de la política monetaria y la inflación. Lo que sí está claro es que los inversores deberán aplicar un enfoque de inversión más flexible en adelante, para asegurarse de poder navegar la evolución impredecible de los mercados.
En este contexto, cuatro expertos en renta fija comparten sus perspectivas sobre qué aspectos tener en cuenta en los mercados en 2026: James McAlevey, director de renta fija global agregada en BNP Paribas Asset Management y gestor del el BNP Paribas Global Absolute Return Bond; y desde AXA IM Boutaina Deixonne, responsable de crédito europeo IG y HY, Michael Graham, responsable de crédito HY estadounidense, y Jack Stephenson, investment specialist de renta fija estadounidense.
El papel de la rentabilidad absoluta
James McAlevey apunta que, en los últimos años, los inversores han tenido que lidiar con numerosos desafíos, entre ellos la incertidumbre geopolítica, los cambios en la política monetaria y, más recientemente, la imposición de nuevos aranceles por parte de Estados Unidos. Aunque hoy el contexto difiere del periodo de ajuste de tipos de 2022-2024, el entorno económico sigue siendo altamente dinámico. Muchos bancos centrales han comenzado a recortar sus tipos de intervención, lo que favorece a las estrategias tradicionales de renta fija, pero persisten importantes dudas sobre la velocidad y profundidad de estos recortes. La inflación continúa siendo más resistente de lo previsto, y las nuevas políticas arancelarias podrían generar presiones inflacionistas adicionales en 2026. Esto apunta a una posible era de inflación estructuralmente más elevada, en la que los tipos quizá no caigan tanto como se anticipa, complicando la labor de los bancos centrales ante un crecimiento económico moderado.
Pese a que las rentabilidades al vencimiento de la renta fija han mejorado considerablemente respecto a hace cinco años, para 2026 será crucial adoptar un enfoque de inversión flexible, diversificado y dinámico. “Pese a que los mercados pueden ser siempre turbulentos, la volatilidad conlleva oportunidades, y ahora mismo vemos potencial de inversión en todo el espectro de los mercados de deuda globales”, señala McAlevey. Y añade: “Por ejemplo, la tendencia de depreciación del dólar es particularmente favorable para algunos emisores en el universo de la deuda emergente denominada en moneda local, donde unas TIR relativamente elevadas remuneran adecuadamente el riesgo de estos bonos. En el universo desarrollado, los bonos de titulización hipotecaria (MBS) a la par de agencias estadounidenses ofrecen una prima de renta respecto a la deuda corporativa con grado de inversión del país, pese a conllevar un menor riesgo de crédito”.
A futuro, las tensiones comerciales, el elevado endeudamiento público y los riesgos geopolíticos podrían llevar a los inversores a exigir mayores primas en la deuda soberana a largo plazo, lo que favorecería curvas de tipos más empinadas. En este entorno incierto y cambiante, que probablemente se prolongará hasta 2026, las estrategias globales y flexibles se vuelven esenciales, ya que las aproximaciones tradicionales y rígidas enfrentan riesgos significativos.
¿Y en Europa?
Los mercados europeos han atravesado episodios significativos de volatilidad en los últimos años, pero las empresas han demostrado una notable capacidad de adaptación, manteniéndose resilientes en un entorno complejo, señala por su parte Deixonne, de AXA IM. De cara a 2026, surgen dos retos principales: un posible deterioro del crecimiento del PIB y las implicaciones que ello tendría para la política monetaria. Aunque es probable que los bancos centrales continúen bajando los tipos de interés y que la inflación tienda a moderarse, persisten riesgos importantes, incluidos los efectos de los aranceles impuestos por Estados Unidos. En este contexto, los inversores deben adoptar estrategias flexibles y sin restricciones que les permitan gestionar adecuadamente los riesgos de crédito y duración.
“Pese a los numerosos obstáculos tanto reales como potenciales, vemos abundantes oportunidades en un amplio abanico de sectores, incluyendo áreas más defensivas como suministro público y telecomunicaciones, o el inmobiliario, que presenta proyecciones de crecimiento de los alquileres por encima de la inflación”, indica Deixonne. Asimismo, el sector financiero destaca por su solidez: los bancos presentan altos niveles de capitalización, amplios márgenes y una rentabilidad sostenida por comisiones.
Las fuertes entradas en crédito europeo reflejan una demanda estable por activos con rentabilidad, impulsada por TIR atractivas tanto en grado de inversión como en high yield. Con una calidad crediticia generalmente sólida y una demanda creciente de ingresos estables, los mercados de deuda europeos mantienen un buen posicionamiento. No obstante, dada la persistente incertidumbre macroeconómica, será crucial adoptar un enfoque ágil y selectivo para navegar eficazmente este entorno.
Estados Unidos burla las expectativas de recesión
En su análisis sobre el crédito HY y la renta fija estadounidense en general, Michael Graham y Jack Stephenson apuntan a su vez que “en los últimos tres años, la economía americana ha burlado las expectativas de recesión y continuado superando a otras economías del universo desarrollado”.
Para el crédito del país, y pese a rachas de volatilidad relacionadas con los tipos de interés, los bancos regionales y los aranceles, este periodo ha estado definido por fuertes rentabilidades. Este resultado ha reflejado factores como la fortaleza fundamental, un nivel muy bajo de incumplimientos y un abundante suministro de capital para los emisores, que han creado un sólido trasfondo técnico en todos los sectores de financiación apalancada.
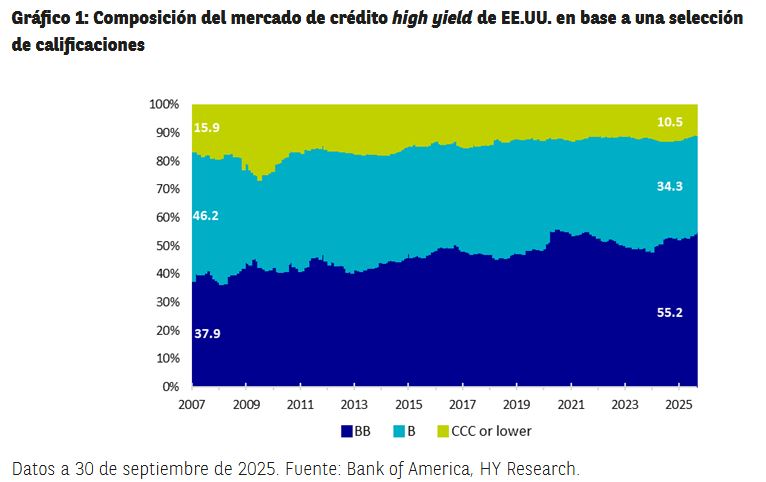
En este entorno favorable, los diferenciales de crédito han continuado estrechándose, llevando a los inversores a preguntarse cuánto recorrido alcista podría quedarle a la clase de activo en 2026. Vale la pena recordar que, aunque los diferenciales parecen bajos en términos históricos, no lo son tanto si tenemos en cuenta la composición del mercado high yield americano de hoy en día. Los niveles de diferencial actuales están respaldados por un porcentaje casi récord de bonos BB, cerca de un mínimo histórico de títulos CCC, un máximo histórico de bonos garantizados (35%) y mínimos de duración y diferenciales de compra y venta (es decir, una mejor liquidez)1.
Dicho esto, la abundante oferta de capital ha conducido a un mayor endeudamiento de las empresas en ciertas áreas del universo global de financiación apalancada, sobre todo en el extremo inferior el espectro de crédito en los mercados de préstamos sindicados de gran tamaño y de deuda no cotizada.
Pese a ello, los autores creen que “la actividad de incumplimientos en el segmento high yield debería permanecer moderada y seguramente dominada por las circunstancias de empresas individuales. En este contexto, un enfoque activo y disciplinado de inversión en los mercados de deuda corporativa de menor calidad podría estar justificado”.
Y concluyen: “Nuestra expectativa es que los diferenciales high yield continuarán fluctuando en un rango relativamente estrecho, con el segmento respaldado por la demanda continuada de unos inversores concentrados en el potencial de rentabilidad total disponible a medida que disminuyen las tasas del efectivo. Pensamos que los instrumentos con baja duración seguirán siendo atractivos debido a su capacidad para mitigar la volatilidad de los tipos de interés y de los diferenciales, al tiempo que brindan acceso a la parte más líquida del mercado. Para los inversores que buscan mayores niveles de rentabilidad dentro del mercado high yield americano, cualquier caída del segmento (como la sufrida en abril de 2025) podría dar pie a oportunidades de compra atractivas en instrumentos con mayor riesgo”.