Foto cedidaGonzalo Ramón- Borja Álvarez de Toledo, director general de Swisscanto en España.
El año 2025 ha estado marcado por la complacencia del mercado, mientras que el mayor riesgo ha sido no estar invertido. Así lo cree Gonzalo Ramón- Borja Álvarez de Toledo, director general de Swisscanto en España, que recuerda que de haber salido del mercado tras el Día de la Liberación, en el que el presidente Donald Trump dio a conocer sus aranceles al resto del mundo, “los inversores se habrían perdido un gran año”.
Con estas premisas, Ramón-Borja ofrece las recetas para repetir un año de ganancias en las carteras. Eso sí, describe un escenario marcado por un crecimiento económico algo más débil; un contexto de inflación bajo control, excepto en Estados Unidos y Reino Unido.
Asimismo, no espera grandes estímulos fiscales a nivel mundial y el ciclo de reducción de los tipos de interés llega a su fin: en Estados Unidos, la tasa quedará en el 3,25%, frente al 4% actual, mientras que en la zona euro se mantendrán en el 2%.
En definitiva, “se dirá adiós a las tasas reales positivas”, un entorno favorable para que los inversores de perfil conservador busquen activos que ofrezcan una mayor rentabilidad.
Foco en los resultados empresariales
De esta forma, Ramón-Borja apunta que los rendimientos reales atractivos parecen estar en los mercados emergentes. “La renta variable y la renta fija lo han hecho bien y tenemos la convicción de que 2026 seguirá siendo así” sentenció.
En los países desarrollados, el foco estará en los resultados empresariales. En este punto, Ramón-Borja estima que Europa se quedará rezagada con respecto a Estados Unidos. Respecto a sectores protagonistas, el experto resaltó las valoraciones atractivas que presenta el sector salud y, respecto a las tecnológicas, las valoraciones están algo elevadas, pero no observa una burbuja. Eso sí, aconseja vigilar las expectativas de beneficios e ingresos, los flujos de caja, aumento de las valoraciones sin crecimiento de beneficios, entre otros.
En este contexto, afirma que el estilo de calidad “vuelve a ser rentable” y propone la renta variable global como estrategia preferida de cara a 2026. Además, como tendencias de fondo en renta variable, destaca a la economía circular, la longevidad y la economía digital.
Renta fija
En renta fija, Ramón-Borja resaltó las bondades del arbitraje en la estructura de capital, al tiempo que favorece las emisiones globales de secured yigh yield. “Buscamos que la emisión esté cubierta con un colateral en, al menos, una vez”, afirma.
Las razones que les llevan a invertir en este tipo de activo son, principalmente, que se trata de bonos de alto rendimiento con coberturas; presentan altas tires que mitigan el riesgo de crédito; son emisiones garantizadas por activos específicos; excluyen bonos con calificación CCC y emisiones in garantías y presentan una atractiva combinación de rentabilidad/riesgo/duración.
2026 será un año de significativa transformación económica impulsada por la aceleración de la revolución de la inteligencia artificial (IA) y los cambios en las dinámicas de la política global. Es la opinión de Mercer, que ha publicado sus perspectivas económicas y de mercados para el año próximo. El informe ofrece una visión moderadamente optimista de la economía mundial y destaca la inversión en IA y la política fiscal como motores clave del crecimiento.
Rupert Watson, director global de Economía y Asignación Dinámica de Activos en Mercer, ha declarado que “esperamos que la economía global se fortalezca ligeramente en 2026, a medida que se desvanezcan los efectos de la agenda comercial del presidente Trump y que la política monetaria y fiscal se suavicen, aunque sea de forma marginal. En Estados Unidos, la ley One Big Beautiful Bill Act (OBBBA) debería aportar apoyo fiscal, mientras que unos mercados bursátiles sólidos en los últimos años deberían mejorar aún más la situación financiera de los hogares, proporcionando mayor capacidad de gasto. Además, el auge continuo de la IA debería seguir impulsando la actividad del mercado en Estados Unidos”.
Max Becker, estratega de multiactivos de Mercer, ha afirmado que “la inteligencia artificial sigue siendo un riesgo clave para los inversores, ya que se espera que las empresas que operan centros de datos a gran escala (empresas hyperscaler) inviertan cerca de 450.000 millones de dólares en 2026 y 500.000 millones en 2027. Si bien estas inversiones ponen de manifiesto el potencial transformador de la IA, el volumen de capital plantea interrogantes sobre el momento y la magnitud de los retornos. Aún es incierto si estas inversiones darán sus frutos, lo que supone un riesgo relevante para nuestras perspectivas, dado que el mercado ya refleja expectativas muy optimistas”.
Jorge Bernaldo de Quirós, director del área de inversiones de Mercer, da una receta: la diversificación. “En el entorno de elevada volatilidad, fragilidad geopolítica y elevadas valoraciones en el que nos encontramos, la diversificación sigue siendo la mejor forma de navegar en el entorno actual. La recomendación que venimos haciendo a nuestros clientes institucionales desde hace más de una década, sobre la necesidad de globalizar las carteras e incrementar la inversión en activos alternativos tanto líquidos como ilíquidos, es hoy la cobertura más eficiente que podemos llevar a cabo en nuestras carteras ante los riesgos que sobrevuelan los mercados”, explica.
Aceleración moderada del crecimiento, con EE.UU. resistiendo
En este contexto, la consultora espera una aceleración moderada del crecimiento global: tras un 2025 marcado por las políticas comerciales de Estados Unidos y el auge de la inteligencia artificial, Mercer prevé un leve fortalecimiento del crecimiento económico global para 2026. La relajación de las tensiones comerciales, junto con una ligera relajación de la política monetaria y fiscal, deberían favorecer esta expansión.
Además, habla de una economía estadounidense resistente, pese a los aranceles y estimulada por la inversión en IA: se espera que la economía de Estados Unidos mantenga un crecimiento cercano a su tendencia, a pesar de que los aranceles vayan afectando gradualmente los precios al consumidor y las rentas reales. La ley One Big Beautiful Bill Act (OBBBA) proporcionará estímulos fiscales, mientras que la fortaleza de los mercados bursátiles y unos tipos de interés más bajos deberían aumentar la capacidad de gasto de los hogares. Se prevé que la inversión en capital relacionada con la IA, especialmente por parte de las empresas hyperscaler, roce los 500.000 millones de dólares, impulsando una robusta inversión empresarial.
También tiene perspectivas divergentes para Reino Unido y Europa: se prevé que la zona euro crezca, apoyada por el gasto en infraestructuras y defensa de Alemania, aunque la implementación de reformas aún es incierta. El Reino Unido se enfrenta a desafíos, como una productividad contenida y un endurecimiento fiscal, pero Mercer considera que los temores a una crisis fiscal están sobredimensionados.
Mercer habla de renacimiento del crecimiento en Japón y liderazgo tecnológico de China: Japón está saliendo de la deflación con un mayor crecimiento nominal y reformas en el gobierno corporativo. Aunque el mercado inmobiliario chino sigue mostrando dificultades, su liderazgo en los sectores de inteligencia artificial y tecnología constituye un motor de crecimiento a largo plazo, a pesar de los obstáculos al consumo en el corto plazo.
Oportunidades selectivas en crédito y riesgo de burbuja en IA
En este escenario, Mercer cree que la inflación estará cerca de los objetivos, pero con los bancos centrales prudentes: se espera que la inflación se mantenga cerca de los objetivos de los bancos centrales a nivel global, aunque en Estados Unidos seguirá elevada a corto plazo debido a los aranceles, normalizándose hacia 2027. Se prevé que la Reserva Federal continúe con un ciclo de recortes de tipos de interés de forma gradual, mientras que el Banco Central Europeo y el Banco de Inglaterra mantendrán posturas prudentes. Por su parte, se espera que el Banco de Japón siga subiendo los tipos de interés ante el endurecimiento del mercado laboral.
Así, opta por una estrategia de neutralidad en renta variable y oportunidades selectivas en crédito: Mercer mantiene una postura neutral respecto a la renta variable de mercados desarrollados, equilibrando el fuerte crecimiento de beneficios impulsado por la IA con las elevadas valoraciones y las incertidumbres derivadas de los aranceles. Los mercados emergentes presentan perspectivas mixtas, con preferencia por la deuda high yield asiática y de mercados frontera debido a sus sólidos fundamentales y rentabilidades atractivas. Se espera que los rendimientos de la deuda soberana permanezcan estables, con una preferencia por los gilts británicos ante los recortes de tipos previstos.
Y habla de una burbuja de valoración en IA, incertidumbre política y riesgos geopolíticos: los analistas destacan riesgos como una posible decepción en los retornos de la inversión en IA, la persistente incertidumbre política relacionada con las elecciones de medio mandato en Estados Unidos y la futura presidencia de la Reserva Federal, así como focos geopolíticos de tensión, como el conflicto entre Rusia y Ucrania y las tensiones en otras partes del mundo.
Democratización de los mercados privados
Mercer también destaca la democratización de los mercados privados y oportunidades para hedge funds en un entorno de volatilidad. La democratización de los mercados privados continúa, con una creciente participación minorista y con inversiones relacionadas con la IA que están permeando las carteras tanto públicas como privadas. Aunque los primeros signos de recuperación en la rotación de capital y el aumento de salidas a bolsa son alentadores, persisten las preocupaciones sobre posibles situaciones de estrés en las carteras de capital riesgo tradicional y de financiación directa. Los hedge funds están bien posicionados para aprovechar oportunidades de generación de alfa en un entorno de volatilidad en los mercados, defienden en la entidad.
SIX anuncia su intención de integrar SIX x-clear y BME Clearing en una única cámara de contrapartida central (CCP, por sus siglas en inglés) multiactivos, con presencia internacional y enlaces interoperables en el segmento de renta variable al contado. Sujeto a las pertinentes aprobaciones regulatorias, SIX constituirá una única cámara de compensación multiactivos.
SIX opera actualmente dos CCP: SIX x-clear en Suiza y BME Clearing en España. Actualmente, ambas cámaras colaboran entre sí, pero mantienen estructuras jurídicas y sistemas independientes. Como entidad unificada, la nueva cámara, denominada SIX Clearing, ganará escala, optimizará procesos y establecerá una base sólida para su crecimiento en todos los segmentos.
La adquisición de BME por parte de SIX sentó las bases para una plataforma de crecimiento paneuropea y reforzó el posicionamiento de SIX en los mercados de capitales de la UE. Este nuevo proyecto estratégico fusiona SIX x-clear y BME Clearing en una única CCP multiactivos con sede en Madrid y presencia en Zúrich y Oslo. La cámara resultante está diseñada para fortalecer la resiliencia, la eficiencia y la competencia en los mercados financieros europeos.
Los enlaces y funcionalidades de interoperabilidad de SIX x-clear se transferirán a la cámara consolidada, convirtiendo a la nueva entidad en una CCP paneuropea multiactivos plenamente interoperable para valores de renta variable al contado. SIX Clearing seguirá impulsando y promoviendo la adopción de modelos interoperables en Europa con el fin de mejorar la eficiencia de los mercados financieros. La licencia europea existente de BME Clearing otorgará a SIX Clearing acceso a la liquidez en euros del Banco Central Europeo (BCE), así como a T2, T2S y a otros mercados regulados y MTF relevantes dentro de la UE.
La nueva CCP combinará el modelo interoperable paneuropeo de renta variable al contado de SIX x-clear con las capacidades multiactivos de BME Clearing, creando una alternativa escalada, abierta y competitiva para la compensación de múltiples clases de activos en Europa. “Estamos muy contentos de anunciar este proyecto, que permitirá ofrecer un servicio de compensación más completo. Como cámara de contrapartida central consolidada, SIX estará en posición de diversificarse hacia otras clases de activos y ampliar el alcance de nuestra propuesta de valor. Gracias a la licencia europea, podemos situarnos como el proveedor de referencia de soluciones de post-contratación integradas y digitales para el mercado europeo, compitiendo a escala internacional con una propuesta única”, declaró Rafael Moral Santiago, Head Securities Services & Executive Board Member, SIX.
Las bancas privadas boutique independientes tienen un futuro prometedor, pero existen algunos desafíos y oportunidades, que definirán su éxito a largo plazo, en los que conviene detenerse. En primer lugar, en el escenario actual, existe una mayor demanda de asesoramiento imparcial. Los clientes buscan asesores independientes que prioricen sus necesidades. Además, el auge de la digitalización está permitiendo que surjan plataformas de análisis que permiten escalar el negocio con menor coste operativo. Por otro lado, existe una necesidad de adoptar un enfoque en segmentos específicos: millennials, profesionales liberales, expatriados o pequeños empresarios que demandan servicios personalizados que la banca tradicional no cubre y donde la banca privada puede encontrar un interesante nicho de negocio. Y, por último, existe un entorno regulatorio favorable en Europa, donde MiFID II y la normativa ESG impulsan la transparencia.
Las oportunidades en el segmento de la banca privada también esconden algunos desafíos que las entidades no deberían obviar. Por un lado, se enfrentan a la competencia de grandes gestoras y bancos, cuyo poder comercial y marca pueden dificultar la captación de clientes. Además, existe una exigencia de formación continua, con certificaciones profesionales como EFPA, CFA o CFP que son cada vez más valoradas. También es importante tener en cuenta la necesidad de cumplir con la regulación creciente en normativas AML (anti-lavado), fiscalidad internacional (CRS, FATCA) y protección de datos (GDPR), lo que requiere elevados niveles de inversión para las entidades. En este sector, donde la confianza es clave y muchos clientes comparan comisiones y resultados, resulta fundamental la fidelización de clientes.
¿Cuáles son las tendencias que marcarán el futuro de la banca privada? Por un lado, la inversión sostenible (ESG), con el empuje de los clientes jóvenes que exigen portfolios alineados con sus valores. Además, cabe tener en cuenta la apuesta por la tecnología híbrida que permite combinar herramientas automatizadas (como optimizadores de cartera) con trato humano diferenciador. En el escenario actual, existen modelos de remuneración transparentes: el Fee-only (honorarios fijos) gana terreno frente a comisiones por productos y la expansión internacional. Por otro lado, el incremento de la clientela global (nómadas digitales, expats) requiere que las entidades adopten conocimientos multijurisdiccionales.
Otro de los aspectos a tener en cuenta en la gestión patrimonial es saber qué proyectos invertir en economía real. De ahí que los vehículos de private equity (PE) cada vez tengan más peso en las carteras y cada vez sean más demandados por los clientes, debido a su descorrelación con el mercado bursátil.
El private equity tiene un futuro prometedor, aunque con desafíos y cambios dentro del panorama financiero global. Se trata de un mercado que sigue atrayendo capital, especialmente de inversores institucionales (fondos de pensiones, family offices, fondos soberanos…) que buscan mayores rendimientos.
La acumulación de liquidez sigue en niveles históricamente altos, lo que indica confianza en nuevas oportunidades. Existen diferentes sectores con perspectivas positivas, como la tecnología e innovación (empresas de SaaS, inteligencia artificial, ciberseguridad y fintech siguen siendo objetivos clave); energía y sostenibilidad (transición energética, energías renovables y ESG); salud y biotecnología, en un entorno de envejecimiento poblacional y avances médicos que impulsan la demanda; e infraestructura y real assets, con proyectos en telecomunicaciones (5G), logística y energía limpia que están atrayendo inversiones.
En este ámbito, también existen algunos riesgos como las valoraciones elevadas en un momento donde los precios de adquisición son altos, lo que puede comprimir retornos futuros. Nos enfrentamos a un escenario de una mayor competencia, puesto que más fondos compiten por menos targets de calidad, especialmente en mercados desarrollados. Con respecto a la regulación, hay un aumento de la supervisión en algunas jurisdicciones, como EE.UU. y la UE, sobre transacciones y deuda. Además, conviene tener en cuenta el ciclo económico, ya que una recesión o subida abrupta de tasas podría afectar el desempeño de las carteras.
También existen en el ámbito del private equity una serie de tendencias emergentes, como los mercados secundarios. Crece la compraventa de participaciones en fondos de private equity, dando liquidez a inversores, se incrementa el interés por la deuda privada como una alternativa de financiación ante las restricciones bancarias, con atractivos yields, y toman posiciones los mercados emergentes, como el sudeste asiático, India, América Latina, que cuentan con mejores valoraciones, así como un incremento del peso de la tecnología operacional, con fondos que usan más data analytics e IA para mejorar gestión de portafolios.
El private equity tiene expectativas de rentabilidad elevadas. Todavía sigue superando a muchas clases de activos, como la renta variable, en el largo plazo. Estrategias como buy-and-build (crecimiento vía adquisiciones) y turn around de empresas en crisis siguen generando valor. Seguirá siendo una clase de atractiva para diversificar y buscar alpha, pero requiere una selección disciplinada de gestores (track record, sector de expertise), la paciencia (horizontes de 5-10 años) y la diversificación por geografía, sector y etapa (venture capital, buy out, growth equity).
El futuro es favorable para las bancas privadas boutiques especializadas, que deben adoptar tecnología y mantener altos estándares éticos. Quienes logren diferenciarse con un servicio cercano, transparente y basado en datos tendrán ventaja frente a la banca tradicional.
Tribuna de José Luis Boix, banquero privado de Creand Wealth Management en Valencia
Los valores respaldados por hipotecas son conjuntos de hipotecas residenciales con características similares que se empaquetan juntos, o se titulizan y se venden a los inversores. Los flujos de efectivo (capital y pagos de intereses) de los préstamos hipotecarios subyacentes se transfieren a los inversores.
A diferencia de los valores respaldados por hipotecas (MBS) institucionales, los valores respaldados por hipotecas residenciales no institucionales o no respaldados por agencias (RMBS) son creados por entidades privadas y no llevan aparejada ninguna garantía pública. Los RMBS no institucionales suelen estar compuestos por hipotecas residenciales que no cumplen los criterios para que se consideren préstamos conformes (o de instituciones).
Si bien las hipotecas respaldadas por agencias constituyen la mayor parte del mercado hipotecario estadounidense, el mercado de RMBS no respaldados por agencias es amplio y diverso, con más de 1,7 billones de dólares en valores en circulación. Incluimos 1,1 billones de dólares de obligaciones hipotecarias garantizadas por agencias (CMO de agencias) en la categoría de RMBS no garantizados por agencias. A pesar de contar con el respaldo de agencias, las CMO de agencias tienen una estructura de capital y, por lo tanto, se asemejan más a los valores no garantizados por agencias.
Características clave de los RMBS no de agencia
1. Diversificación de la exposición al riesgo
A diferencia de los bonos corporativos, en los que los inversores están expuestos a un único prestatario, los RMBS no de agencia se componen de fondos comunes de miles de préstamos individuales de diferentes prestatarios. Y mientras que los bonos corporativos exponen a los inversores al ciclo económico empresarial, los RMBS no de agencia permiten a los inversores diversificar su exposición global al riesgo al incluir activos vinculados al consumidor estadounidense.
2. Rendimientos atractivos
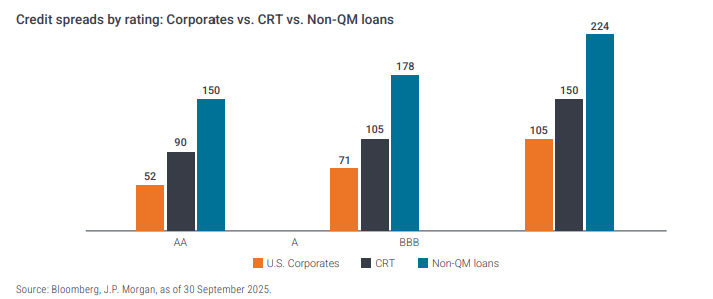
Aunque los rendimientos pueden variar mucho dentro de los RMBS no institucionales, el sector ofrece en general rendimientos atractivos en comparación con los bonos corporativos de calificación similar. Los préstamos no QM ofrecen un aumento significativo del diferencial de crédito frente a los bonos corporativos, mientras que los diferenciales de los valores CRT son ligeramente inferiores, como era de esperar, teniendo en cuenta que solo una parte de su riesgo de crédito se transfiere a los inversores, mientras que el resto lo retienen las agencias gubernamentales.
3. La titulización crea tramos con distintos grados de riesgo
Al igual que la mayoría de los sectores titulizados, los RMBS no de agencia se dividen en tramos de diferente calidad crediticia. Esto permite a los inversores obtener exposición a activos dentro del sector, al tiempo que ajustan su nivel de riesgo preferido.
4. Riesgo de prepago
Al igual que los MBS de agencia, el riesgo de prepago es un riesgo fundamental clave para los RMBS no de agencia. Los prestatarios pueden liquidar o refinanciar su hipoteca en cualquier momento, lo que anularía los ingresos futuros de dicha hipoteca. Los RMBS no de agencia pagan un rendimiento adicional, o diferencial, por encima del rendimiento de un bono del Tesoro estadounidense comparable para compensar a los inversores por la incertidumbre sobre cuándo, o si, un prestatario pagará anticipadamente su hipoteca.
5. Riesgo de impago
A diferencia de los MBS de agencias, que cuentan con una garantía gubernamental y tienen un riesgo crediticio insignificante, los inversores en RMBS no gubernamentales están expuestos al riesgo de impago. Como resultado, los RMBS no gubernamentales pagan diferenciales crediticios más altos que los MBS de agencias. Los inversores no deben dar por sentado que todas las hipotecas no gubernamentales son de baja calidad crediticia por el hecho de no contar con una garantía gubernamental. Una parte significativa del mercado no institucional está compuesta por préstamos de alta calidad que pueden no cumplir los requisitos para ser considerados préstamos institucionales por razones ajenas a su calidad crediticia.
A través de los RMBS no institucionales, los inversores pueden obtener exposición a activos con un riesgo de impago muy bajo y rendimientos más atractivos, simplemente porque no cuentan con garantía del gobierno. Creemos que un proceso profundo y basado en la investigación es clave para identificar aquellos préstamos que pueden ofrecer una relación riesgo-recompensa atractiva.
Janus Henderson Investors ha elaborado una guía sobre hipotecas no respaldadas por agencia. Puede leer el documento aquí.
Foto cedidaJeremy Richardson, senior portfolio manager de RBC Bluebay.
Es 1999. The Masterplan, el último álbum de Oasis, lleva meses sonando en las emisoras de todo el mundo. La bolsa burbujea de entusiasmo en torno a las compañías tecnológicas y su brillante futuro en internet. El crecimiento en el mundo desarrollado es bajo, pero razonable. La inflación y los tiposde interés están bajo control. En este 2025, vuelve a haber grandes niveles de entusiasmo en torno a las compañías tecnológicas, en esta ocasión por la explosión de la inteligencia artificial. El crecimiento del mundo desarrollado es bajo, pero razonable y los principales bancos centrales están bajando los tipos de interés o a punto de hacerlo. “El entorno actual recuerda mucho a los noventa. Incluso los Oasis están de vuelta. Si tuviera que revisar los signos vitales de la economía global, diría que hoy está mucho más cerca del equilibrio que hace cinco años y, por esto, parece un entorno mucho más cómodo para estar invertidos”, afirma Jeremy Richardson, senior portfolio manager de RBC Bluebay.
Richardson lleva más de 30 años operando en el mercado de renta variable. Reivindica una manera de invertir paciente, a largo plazo, enfocándose en la búsqueda de aquellos negocios con capacidad para la creación de valor y que de una manera u otra contribuyan a la prosperidad de las generaciones presentes y futuras. “Lo mejor sobre invertir en compañías es que te permiten participar en esa maravillosa oportunidad de crear valor al combinar trabajo, capital e innovación. Recibes más de lo que estás poniendo. No consigo pensar en ninguna otra clase de activo que haga lo mismo”, afirma.
Por tanto, el enfoque de inversión que sigue su equipo, con el que lleva trabajando más de 20 años, está basado en un enfoque bottomup, con un sesgo claro hacia negocios de calidad, poniendo un gran acento en la diversificación y el control de riesgos.
¿Ve complacencia en los mercados?
No quiero decir complacencia, pero hay áreas que plantean ciertas dudas y otras donde quizá vemos algo más de oportunidad. Las zonas que suscitan dudas están relacionadas con este entusiasmo que estamos viendo en el mercado por la inteligencia artificial, que, para quienes llevamos tiempo invirtiendo y recordamos los años noventa, tiene ecos del pasado. Por ejemplo, acabamos de anunciar la mayor compra apalancada del mundo en el segmento de electronicarts, 55.000 millones de dólares. NVIDIA ha anunciado una inversión de 100.000 millones de dólares en OpenAI: 10.000 millones de inmediato y 90.000 millones que se invertirán en algún momento en el futuro, a una valoración que aún no conocemos. Es decir, ¿quién compra algo sin saber a qué precio? Son cifras muy grandes. Esto refleja un cierto grado de optimismo sobre el futuro, pero también un grado de miedo y codicia en los mercados. Por ello, los inversores deben ser muy cuidadosos a la hora de decidir cómo y dónde obtienen exposición.
Por otro lado, hay otras partes del mercado que están algo pasadas por alto y poco apreciadas. Y dentro de ese segmento hay mucho valor relativo.
¿Sigue siendo este un buen terreno para los inversores activos?
El 28% del valor de los mercados globales de renta variable está concentrado en las 10 mayores compañías. Si estás invertido en el S&P 500, de cada 100 dólares, 8 van a NVIDIA. Esta concentración no ha facilitado las cosas a los gestores activos, porque el momentum lo ha impulsado todo. Estamos viendo cambios en la manera en que opera el mercado, y algunos de estos cambios están interfiriendo en el reconocimiento del valor dentro del propio mercado.
Y me refiero, en particular, al auge de formas más sistemáticas de inversión. Las personas que destinan dinero a ese tipo de estrategias no están calculando flujos de caja descontados de cada una de las compañías subyacentes. Compran un índice. Y si hay dinero persiguiendo activos en función de criterios no relacionados con los fundamentales reales de las empresas, eso puede distorsionar la transmisión entre el valor que crean las compañías y el comportamiento de sus cotizaciones a corto plazo.
Una de las cosas que estamos observando es que sigue habiendo bastante ineficiencia en el mercado. Hay mucho por lo que entusiasmarse como inversor activo, porque se aprecia una fuerte dispersión entre las buenas empresas y sus valoraciones.
¿Cómo están posicionando la cartera?
La calidad está muy barata ahora mismo en el mercado. Es posible construir una cartera de grandes compañías cuyo retorno sobre el capital sea muy superior al del mercado en general sin tener que pagar una prima por tenerlas.
Un área donde estamos viendo un aumento de oportunidades es la salud. Hemos tenido mucha incertidumbre regulatoria, pero creemos que ahora esa incertidumbre está disminuyendo. Y eso es interesante porque siguen siendo buenos negocios, pero debido a esa incertidumbre se encuentran ahora a valoraciones bastante atractivas. Hemos aumentado la exposición en ese segmento.
Otra área a la que estamos dedicando más tiempo es la de los llamados left-behind stocks, que podrían beneficiarse de un entorno de recortes continuados de tipos por parte de la ReservaFederal y de una posible victoria republicana en las elecciones de mitad de mandato que dé lugar a políticas de apoyo a los hogares de clase trabajadora: estímulos fiscales, recortes de impuestos, etc. Podríamos ver una situación en la que el coste del dinero cae y los hogares estadounidenses tienen más para gastar. Es una historia interesante, optimista y positiva, que podría generar cierta rotación dentro del mercado. El mercado podría tener que cambiar su énfasis desde las grandes tecnológicas hacia modelos de negocio más tradicionales y domésticos. Eso sería una oportunidad real y positiva para los selectores activos, porque los inversores pasivos seguirán atados a las grandes compañías.
También prestamos atención a los cambios sectoriales, por ejemplo en la generación eléctrica. Tenemos exposición a algunas compañías industriales que hacen cosas poco glamuriosas, como conectar cables.
Asimismo, estamos analizando cambios en el sector financiero. Si tienes curvas de tipos con pendiente positiva y la actividad crediticia es más rentable, los negocios intensivos en capital lo harán mejor, especialmente si la inteligencia artificial interrumpe algunos de los negocios más ligeros en capital, porque en la medida en que eres intensivo en conocimiento, el conocimiento vale menos con la inteligencia artificial. Estamos llenos de ideas; estamos realmente entusiasmados porque estamos viendo muchos cambios sectoriales en este momento. Y eso genera oportunidades.
¿Qué tipos de riesgos deberían vigilar los inversores en este entorno?
Una posible fuente de riesgo es lo que está ocurriendo en los mercados de deuda y la salud financiera de los gobiernos. Las políticas aplicadas tras la pandemia han dejado un legado muy complicado para esta y las próximas generaciones. Y eso significa que la capacidad de los gobiernos para seguir endeudándose estará limitada por el precio al que el mercado les preste ese dinero. Cuanta más deuda haya, más debería subir su coste. Y esto es una preocupación para los inversores en renta variable por dos motivos. El primero es que si los gobiernos tienen que dejar de gastar porque no pueden permitirse el pago de los intereses, hay menos dinero entrando en la economía. Y eso no es bueno para los beneficios empresariales: supone un lastre para la actividad económica y reduce la disposición del consumidor a gastar.
El segundo factor es la valoración, porque si los tipos siguen subiendo, esto afecta al tipo libre de riesgo con el que valoramos los flujos de caja futuros de las empresas. Así, las valoraciones de los activos de riesgo se verían afectadas por unos tipos más altos. Y eso es algo de lo que los inversores deben estar muy atentos.
¿Y qué ocurre con los aranceles? ¿Prevé más consecuencias para la renta variable?
Es notable que, pese a toda esta incertidumbre política, la renta variable haya tenido tan buen comportamiento. Según lo que entendemos al hablar con varias compañías, están gestionando el impacto de los aranceles actuales. Y la forma en que esto parece funcionar es que un tercio del arancel lo asume el fabricante, otro tercio el distribuidor —puede ser una tienda o una empresa minorista— y el último tercio se traslada al consumidor. Si lo desglosamos así, para muchas empresas el cambio arancelario probablemente no sea mucho más significativo que movimientos similares en los tipos de interés o en los tipos de cambio.
Pensemos en esto: el Gobierno estadounidense ha estado cerrado, hay incertidumbre arancelaria y hay una guerra importante en Europa. Y aun así, aquí estamos. Si cada uno de esos tres factores acaba resolviéndose, será positivo. Y ninguno de ellos va a durar para siempre.
¿Están reflejando estas preocupaciones en sus carteras?
Lo que podemos hacer es tratar de mitigar el impacto de algunas de estas incertidumbres garantizando buenos niveles de diversificación en la cartera. Por ejemplo, sería imprudente en este entorno tener muchas compañías que dependan del gasto público para una parte sustancial de sus ingresos. Conviene tener algunas, pero no una concentración elevada, porque si los gobiernos acaban recortando el gasto, se verán afectadas negativamente.
Asimismo, quizá no sea prudente tener demasiadas empresas cuya actividad dependa del crecimiento a muy largo plazo, porque si los tipos suben por los factores que mencionábamos antes, lo que ocurre es que, matemáticamente, el largo plazo vale menos —de forma desproporcionada— frente al corto plazo. Por tanto, tener ese sesgo de estilo en una cartera también puede generar ciertos riesgos y preocupaciones.
En muchos sentidos, invertir nunca ha sido tan difícil y nunca ha habido tantas oportunidades. Como parte del enfoque de BNY de ser un líder intelectual para los clientes, la firma reúne a líderes de inversiones y mercados de toda la empresa para debatir las cuestiones clave que configuran los mercados actuales teniendo en cuenta a los clientes. Este grupo de expertos se reúne trimestralmente para debatir las tendencias macroeconómicas, cuestionar las hipótesis y plantear opiniones direccionales sobre los mercados y las clases de activos. Va más allá de un ejercicio académico; la investigación determina el posicionamiento de carteras, la identificación de oportunidades, la manera en que se enmarcan los riesgos y cómo comunican su pensamiento a los clientes. En esta línea, la firma acaba de lanzar su informe Shifting Gears- At the table with BNY Experts, que analiza el mercado desde diferentes ángulos, incluyendo el de la renta fija. Así, la firma ha sentado a Ella Hoxha, directora de renta fija de Newton, y BrendanMurphy, director de renta fija para Norteamérica de Insight, para debatir sobre la evolución del panorama de la renta fija, su enfoque del riesgo y las áreas en las que ven oportunidades de inversión atractivas.
¿Cómo evalúan las oportunidades crediticias en este entorno, especialmente ante los indicios de desaceleración de la economía estadounidense?
ELLA: Seguimos confiando en el mercadocrediticio. Hay oportunidades en todos los sectores, aunque las valoraciones no son baratas en general y el universo de inversión se ha reducido. Se está captando una cantidad sustancial de capital en los mercados de deudaprivada que ha creado una dinámica de oferta favorable, lo que nos mantiene optimistas con respecto a esta clase de activos.
BRENDAN: Partiendo de la opinión de Ella, la trayectoria de crecimiento es clave. Un escenario en el que el crecimiento de EE. UU. se ralentiza, pero evita la contracción, podría ser beneficioso para los bonos corporativos. La ralentización del crecimiento supone un reto para la renta variable, ya que mantener los beneficios resulta más difícil cuando la economía se enfría, pero en el crédito, lo que importa es la amortización de los bonos. Mientras el crecimiento siga siendo positivo, la mayoría de las empresas deberían ser capaces de pagar su deuda. Si la economía se contrae, el riesgo crediticio aumentaría, aunque los bonos del Tesoro deberían aguantar.
En este contexto, es importante tener en consideración el riesgo de valoración. Ahora no vemos una compensación suficiente por los riesgos de recesión en todo el espectro de calificaciones y liquidez. Actualmente, nos decantamos por emisiones de mayor calidad y liquidez, de modo que podamos aprovechar la posible revalorización a más largo plazo de los bonos corporativos con grado de inversión y BB.
Con unos rendimientos más altos, parece que algunos inversores se están centrando más en los rendimientos absolutos que en los diferenciales, que están muy ajustados en términos históricos. ¿Cómo cree que están equilibrando los inversores rendimientos y diferenciales en este momento?
BRENDAN: Los rendimientos totales son probablemente el factor más importante para la mayoría de los inversores. Por lo general, invierten en bonos para obtener ingresos constantes y fiables, y el rendimiento total es lo que obtienen a largo plazo. Los diferenciales de crédito y los rendimientos de la deuda soberana suelen moverse en direcciones opuestas. Esto tiende a ayudar a estabilizar el rendimiento total a lo largo del tiempo, por lo que esperar a invertir con un diferencial más amplio no garantiza un mayor rendimiento global.
Dicho esto, algunos inversores, como los fondos de pensiones, pueden tener más motivos para pensar en los diferenciales, ya que suelen poseer bonos como cobertura frente a sus pasivos. Lo que constituye un «buen valor» varía según los distintos inversores. Si lo que busca es obtener una rentabilidad global atractiva, los bonos corporativos ofrecen una rentabilidad históricamente atractiva de aproximadamente el 5 %. Sin embargo, si es sensible a los diferenciales, los bonos corporativos parecen históricamente caros.
Un enfoque activo puede ayudar a los inversores a encontrar el «punto óptimo», al tiempo que garantiza suficiente liquidez para aprovechar las oportunidades de correcciones del mercado.
Nuestros clientes nos han dicho que buscan income, pero con menos riesgo de duración. ¿Qué enfoques está utilizando en sus carteras?
ELLA: Es posible que la mayoría de los clientes estén utilizando una estrategia indexada o una estrategia de duración corta, pero quizá no sea el enfoque más eficaz. Nos encontramos en un entorno de tipos más altos que requiere una gestión más activa de la duración, por lo que preferimos un marco de rentabilidad total que se centre en el retorno absoluto. Esto nos permite navegar por diversos activos de renta fija y por toda la curva, de modo que podamos gestionar activamente la duración.
Con la inflación por encima del objetivo de la Reserva Federal y los aranceles ralentizando posiblemente su descenso, los bonos no han sido una buena opción para cubrir el riesgo de las acciones últimamente. ¿Cómo cree que evolucionará la correlación entre acciones y bonos y qué pueden hacer los inversores al respecto ahora?
ELLA: Intentar predecir las correlaciones es una tarea inútil, pero comprender la dinámica entre los bonos y las acciones es muy valioso. En los últimos 20 años, los bonos han actuado normalmente como cobertura frente a la renta variable. Se podía construir una cartera tradicional y dormir tranquilo por la noche, ya que las caídas de la renta variable se compensaban con las ganancias de los bonos.
Hoy en día, los ciclos de mercado son más cortos y diferentes. El primer paso es comprender en qué punto del ciclo económico nos encontramos para poder evaluar la exposición y la beta de cada clase de activos. El segundo es diversificar con otros componentes.
Durante los últimos tres años, el dólar estadounidense ha desempeñado ese papel, pero las materias primas podrían asumir esa función en los próximos dos a cinco años. La gestión activa, tanto en los tipos de interés como en toda la curva de rendimiento, es una herramienta importante.
¿Cómo ve la inversión en bonos fuera de EE. UU., dadas las crecientes diferencias en las políticas de los bancos centrales en todo el mundo? ¿Cómo ha cambiado el panorama global de la renta fija a medida que nos acercamos a 2026?
ELLA: Los países, especialmente en Asia y Europa, pueden experimentar presiones deflacionistas relacionadas con las políticas como resultado de las tendencias macroeconómicas. En términos generales, estos países podrían experimentar una menor inflación en el futuro, en parte debido a la apreciación de la moneda y en parte debido a la competencia global y a los aranceles, lo que, a su vez, podría aumentar el atractivo de sus mercados de bonos para los inversores.
También hay mercados como Nueva Zelanda y Australia, donde los niveles de deuda no son tan altos y los rendimientos de los bonos son más favorables. Lo mismo podría decirse del mercado de gilts británicos, que también nos parece atractivo. Una de nuestras mayores asignaciones se encuentra en los mercados emergentes, donde estamos observando tipos reales positivos y una apreciación de la moneda. A medida que nos acercamos a 2026, el riesgo fiscal podría cobrar mayor importancia, lo que también nos lleva a pensar que lo más adecuado es adoptar un enfoque global.
BRENDAN: Los ciclos de política monetaria han sido cada vez más asincrónicos desde la pandemia, por lo que los mercados de bonos con mejor y peor rendimiento tienden a ser diferentes cada año. Esto puede proteger a los inversores de estar expuestos a un solo bancocentral y a un solo ciclo de tipos de interés.
El rendimiento habla por sí solo. Los bonos globales han ofrecido de forma constante rendimientos superiores con una volatilidad significativamente menor que los bonos estadounidenses con divisa cubierta. Además, los bonos globales son un universo mucho más amplio y ofrecen una gama más amplia de oportunidades de alfa.
Cuando los clientes preguntan sobre invertir fuera de EE. UU., a menudo surge el tema del debilitamiento del dólar. ¿Cuál es su opinión a corto y largo plazo sobre el dólar y cómo afecta eso a la inversión en bonos no estadounidenses?
ELLA: En la actualidad, el dólar recibe cierto apoyo del mercado de valores estadounidense, que ha estado correlacionado positivamente con la divisa. A corto plazo, el escenario más probable es una tendencia lateral estable para el dólar. Sin embargo, la trayectoria a largo plazo apunta hacia un dólar más débil, lo que debería beneficiar a las divisas de los mercados emergentes. También vemos que algunas divisas de mercados desarrollados, como el yen, se están comportando bien en este entorno.
BRENDAN: Las estrategias globales de renta fija pueden estar cubiertas o no frente a una moneda base, lo que a menudo se denomina sin cobertura. En una estrategia cubierta, las fluctuaciones del dólar estadounidense no afectan al rendimiento y el coste de la cobertura suele ser insignificante. En una estrategia no cubierta, es probable que el riesgo cambiario impulse la mayor parte de la volatilidad de la cartera, lo que podría socavar sus ventajas de diversificación en relación con la renta variable. Sin embargo, a largo plazo, una depreciación del dólar estadounidense es beneficiosa para los inversores estadounidenses.
¿Qué riesgos ve actualmente en la renta fija y qué deben tener en cuenta los inversores a la hora de gestionar sus asignaciones de bonos?
ELLA: El deterioro fiscal continuo, como el que se observa en Estados Unidos y Francia, es uno de nuestros principales riesgos. Ya hay indicadores de que los retos fiscales a nivel mundial están afectando a los mercados crediticios. Alemania, por ejemplo, ha relajado su política fiscal este año, lo que ha provocado una importante revalorización de los tipos europeos. También se ha producido una importante ruptura en los bonos japoneses. Menciono estos dos países porque han anclado los mercados que han mantenido los tipos más bajos a nivel mundial. Ambos países han experimentado largos periodos de tipos de interés negativos y ahora están subiendo, lo que indica que esto podría ser una tendencia generalizada en el mercado de bonos. En los próximos años, es probable que veamos un aumento considerable de la oferta de bonos. La pregunta clave es: ¿a qué nivel estarán dispuestos los inversores en bonos a financiar estas deudas?
BRENDAN: Es evidente que nos encontramos en una época inusual e incierta, lo que conlleva riesgos tanto tradicionales como no tradicionales. En el horizonte inmediato, el creciente interés por la deuda soberana estadounidense ha provocado un aumento de la atención sobre los patrones de emisión del Tesoro. Si la oferta aumenta cuando la demanda extranjera se debilita, esto podría dar lugar a un riesgo de rendimiento asociado a la exposición a la duración. Aunque no es nuestro caso base, también existe la posibilidad de un riesgo de estanflación derivado de la inflación relacionada con los aranceles. Otro riesgo al que estamos prestando atención es la recalibración en curso del comercio mundial, que podría provocar efectos secundarios inesperados en la demanda del sector privado.
ELLA: Nuestra opinión es que una asignación diversificada de bonos, especialmente en los mercados mundiales, es fundamental. La gestión activa también es muy importante para gestionar los riesgos de tipos de interés y divisas. No se trata solo de elegir las jurisdicciones adecuadas y los puntos de la curva, sino también de saber cuándo cambiar la asignación de bonos soberanos a bonos corporativos, comprender qué riesgo cambiario cubrir y qué sensibilidad a los tipos de interés o duración es adecuada para la cartera.
BRENDAN: Además, creemos que puede ser beneficioso adherirse a una estricta disciplina de valoración y disponer de recursos para actuar rápidamente cuando surjan oportunidades.
Los valores respaldados por hipotecas son conjuntos de hipotecas residenciales con características similares que se empaquetan juntos, o se titulizan y se venden a los inversores. Los flujos de efectivo (capital y pagos de intereses) de los préstamos hipotecarios subyacentes se transfieren a los inversores.
A diferencia de los valores respaldados por hipotecas (MBS) institucionales, los valores respaldados por hipotecas residenciales no institucionales o no respaldados por agencias (RMBS) son creados por entidades privadas y no llevan aparejada ninguna garantía pública. Los RMBS no institucionales suelen estar compuestos por hipotecas residenciales que no cumplen los criterios para que se consideren préstamos conformes (o de instituciones).
Si bien las hipotecas respaldadas por agencias constituyen la mayor parte del mercado hipotecario estadounidense, el mercado de RMBS no respaldados por agencias es amplio y diverso, con más de 1,7 billones de dólares en valores en circulación. Incluimos 1,1 billones de dólares de obligaciones hipotecarias garantizadas por agencias (CMO de agencias) en la categoría de RMBS no garantizados por agencias. A pesar de contar con el respaldo de agencias, las CMO de agencias tienen una estructura de capital y, por lo tanto, se asemejan más a los valores no garantizados por agencias.
Características clave de los RMBS no de agencia
1. Diversificación de la exposición al riesgo
A diferencia de los bonos corporativos, en los que los inversores están expuestos a un único prestatario, los RMBS no de agencia se componen de fondos comunes de miles de préstamos individuales de diferentes prestatarios. Y mientras que los bonos corporativos exponen a los inversores al ciclo económico empresarial, los RMBS no de agencia permiten a los inversores diversificar su exposición global al riesgo al incluir activos vinculados al consumidor estadounidense.
2. Rendimientos atractivos
Aunque los rendimientos pueden variar mucho dentro de los RMBS no institucionales, el sector ofrece en general rendimientos atractivos en comparación con los bonos corporativos de calificación similar. Los préstamos no QM ofrecen un aumento significativo del diferencial de crédito frente a los bonos corporativos, mientras que los diferenciales de los valores CRT son ligeramente inferiores, como era de esperar, teniendo en cuenta que solo una parte de su riesgo de crédito se transfiere a los inversores, mientras que el resto lo retienen las agencias gubernamentales.
3. La titulización crea tramos con distintos grados de riesgo
Al igual que la mayoría de los sectores titulizados, los RMBS no de agencia se dividen en tramos de diferente calidad crediticia. Esto permite a los inversores obtener exposición a activos dentro del sector, al tiempo que ajustan su nivel de riesgo preferido.
4. Riesgo de prepago
Al igual que los MBS de agencia, el riesgo de prepago es un riesgo fundamental clave para los RMBS no de agencia. Los prestatarios pueden liquidar o refinanciar su hipoteca en cualquier momento, lo que anularía los ingresos futuros de dicha hipoteca. Los RMBS no de agencia pagan un rendimiento adicional, o diferencial, por encima del rendimiento de un bono del Tesoro estadounidense comparable para compensar a los inversores por la incertidumbre sobre cuándo, o si, un prestatario pagará anticipadamente su hipoteca.
5. Riesgo de impago
A diferencia de los MBS de agencias, que cuentan con una garantía gubernamental y tienen un riesgo crediticio insignificante, los inversores en RMBS no gubernamentales están expuestos al riesgo de impago. Como resultado, los RMBS no gubernamentales pagan diferenciales crediticios más altos que los MBS de agencias. Los inversores no deben dar por sentado que todas las hipotecas no gubernamentales son de baja calidad crediticia por el hecho de no contar con una garantía gubernamental. Una parte significativa del mercado no institucional está compuesta por préstamos de alta calidad que pueden no cumplir los requisitos para ser considerados préstamos institucionales por razones ajenas a su calidad crediticia.
A través de los RMBS no institucionales, los inversores pueden obtener exposición a activos con un riesgo de impago muy bajo y rendimientos más atractivos, simplemente porque no cuentan con garantía del gobierno. Creemos que un proceso profundo y basado en la investigación es clave para identificar aquellos préstamos que pueden ofrecer una relación riesgo-recompensa atractiva.
Janus Henderson Investors ha elaborado una guía sobre hipotecas no respaldadas por agencia. Puede leer el documento aquí.
Los valores respaldados por hipotecas son conjuntos de hipotecas residenciales con características similares que se empaquetan juntos, o se titulizan y se venden a los inversores. Los flujos de efectivo (capital y pagos de intereses) de los préstamos hipotecarios subyacentes se transfieren a los inversores.
A diferencia de los valores respaldados por hipotecas (MBS) institucionales, los valores respaldados por hipotecas residenciales no institucionales o no respaldados por agencias (RMBS) son creados por entidades privadas y no llevan aparejada ninguna garantía pública. Los RMBS no institucionales suelen estar compuestos por hipotecas residenciales que no cumplen los criterios para que se consideren préstamos conformes (o de instituciones).
Si bien las hipotecas respaldadas por agencias constituyen la mayor parte del mercado hipotecario estadounidense, el mercado de RMBS no respaldados por agencias es amplio y diverso, con más de 1,7 billones de dólares en valores en circulación. Incluimos 1,1 billones de dólares de obligaciones hipotecarias garantizadas por agencias (CMO de agencias) en la categoría de RMBS no garantizados por agencias. A pesar de contar con el respaldo de agencias, las CMO de agencias tienen una estructura de capital y, por lo tanto, se asemejan más a los valores no garantizados por agencias.
Características clave de los RMBS no de agencia
1. Diversificación de la exposición al riesgo
A diferencia de los bonos corporativos, en los que los inversores están expuestos a un único prestatario, los RMBS no de agencia se componen de fondos comunes de miles de préstamos individuales de diferentes prestatarios. Y mientras que los bonos corporativos exponen a los inversores al ciclo económico empresarial, los RMBS no de agencia permiten a los inversores diversificar su exposición global al riesgo al incluir activos vinculados al consumidor estadounidense.
2. Rendimientos atractivos
Aunque los rendimientos pueden variar mucho dentro de los RMBS no institucionales, el sector ofrece en general rendimientos atractivos en comparación con los bonos corporativos de calificación similar. Los préstamos no QM ofrecen un aumento significativo del diferencial de crédito frente a los bonos corporativos, mientras que los diferenciales de los valores CRT son ligeramente inferiores, como era de esperar, teniendo en cuenta que solo una parte de su riesgo de crédito se transfiere a los inversores, mientras que el resto lo retienen las agencias gubernamentales.
3. La titulización crea tramos con distintos grados de riesgo
Al igual que la mayoría de los sectores titulizados, los RMBS no de agencia se dividen en tramos de diferente calidad crediticia. Esto permite a los inversores obtener exposición a activos dentro del sector, al tiempo que ajustan su nivel de riesgo preferido.
4. Riesgo de prepago
Al igual que los MBS de agencia, el riesgo de prepago es un riesgo fundamental clave para los RMBS no de agencia. Los prestatarios pueden liquidar o refinanciar su hipoteca en cualquier momento, lo que anularía los ingresos futuros de dicha hipoteca. Los RMBS no de agencia pagan un rendimiento adicional, o diferencial, por encima del rendimiento de un bono del Tesoro estadounidense comparable para compensar a los inversores por la incertidumbre sobre cuándo, o si, un prestatario pagará anticipadamente su hipoteca.
5. Riesgo de impago
A diferencia de los MBS de agencias, que cuentan con una garantía gubernamental y tienen un riesgo crediticio insignificante, los inversores en RMBS no gubernamentales están expuestos al riesgo de impago. Como resultado, los RMBS no gubernamentales pagan diferenciales crediticios más altos que los MBS de agencias. Los inversores no deben dar por sentado que todas las hipotecas no gubernamentales son de baja calidad crediticia por el hecho de no contar con una garantía gubernamental. Una parte significativa del mercado no institucional está compuesta por préstamos de alta calidad que pueden no cumplir los requisitos para ser considerados préstamos institucionales por razones ajenas a su calidad crediticia.
A través de los RMBS no institucionales, los inversores pueden obtener exposición a activos con un riesgo de impago muy bajo y rendimientos más atractivos, simplemente porque no cuentan con garantía del gobierno. Creemos que un proceso profundo y basado en la investigación es clave para identificar aquellos préstamos que pueden ofrecer una relación riesgo-recompensa atractiva.
Janus Henderson Investors ha elaborado una guía sobre hipotecas no respaldadas por agencia. Puede leer el documento aquí.
Las pequeñas y medianas compañías europeas ofrecen innovación global y valoraciones atractivas, aunque siguen estando poco invertidas e infravaloradas.
La renta variable europea está viviendo un momento de recuperación. En lo que va de año, el MSCI Europe acumula un 15%, situándose por delante del S&P 500 estadounidense, que en el mismo periodo registra solo un 6% (datos a 31 de octubre de 2025, en términos de EUR). Los flujos de inversión también han empezado a girar hacia Europa, aunque este cambio aún se encuentra en una fase inicial. Las carteras globales siguen fuertemente sesgadas hacia Estados Unidos, con un MSCI World que mantiene un peso cercano al 72% en acciones norteamericanas, uno de los niveles más altos de su historia.
Sin embargo, con Europa liderando los rendimientos de forma consistente durante el año, la necesidad de una asignación más equilibrada resulta cada vez más evidente. Incluso algunos responsables políticos estadounidenses reconocen el fin de la llamada “excepcionalidad americana”, y el secretario de Estado Marco Rubio calificó el periodo de dominio indiscutible de EE. UU. como “una anomalía”. Los inversores que continúan mirando el mundo únicamente desde una perspectiva estadounidense corren el riesgo de pasar por alto lo que ocurre al otro lado del Atlántico: Europa está resurgiendo con un nuevo impulso, mayor apoyo político y valoraciones claramente más atractivas.
Las valoraciones siguen importando
En un contexto en el que los titulares diarios suelen centrarse en los últimos avances relacionados con la IA o la llegada de la singularidad tecnológica, las valoraciones casi nunca son el centro de atención. Sin embargo, nuestro director de Renta Variable Europea, Hywel Franklin, recuerda que suelen ser determinantes para los retornos a largo plazo.
“La mayoría de los inversores se fijan en empresas que han sido grandes casos de éxito, porque tienen una historia fascinante que contar. Pero lo que realmente marca la diferencia en el rendimiento es cuánto pagas por la inversión. Con Europa cotizando con un fuerte descuento frente a EE. UU. en múltiplos de beneficios, el margen de seguridad es hoy considerablemente mayor en este lado del Atlántico”.
Los mercados también han superado el punto álgido de incertidumbre en torno a los aranceles. El abanico de posibles escenarios se ha estrechado, proporcionando a las empresas más claridad para planificar e invertir. Franklin destaca que esta estabilización, combinada con una confianza en la recuperación y unas políticas más previsibles, podría convertirse en un viento de cola para una amplia gama de sectores europeos, no solo para los más mediáticos como el de defensa.
La ventaja del enfoque contracorriente
La próxima fase del ciclo podría beneficiar a los inversores dispuestos a adoptar una visión contraria. En algunas áreas del mercado estadounidense, las valoraciones han alcanzado múltiplos superiores a 20 veces sus beneficios, lo que limita el potencial de crecimiento. “La diversificación y la selección serán claves para navegar esta nueva etapa”, afirma Franklin.
A menudo, las mejores oportunidades están a simple vista. Las compañías europeas de pequeña y mediana capitalización combinan innovación de primer nivel, balances sólidos y un entorno macroeconómico más favorable. Tras una década de dominio estadounidense, apostar por Europa podría volver a ser la decisión más acertada.
Tribuna de opinión escrita por Elena Villalba, Directora general de Mirabaud Asset Management para Iberia y Latam