Los tiempos van rápido y la industria financiera empieza a escuchar hablar del “dinero programable”, un nuevo animal dentro del sistema de pagos que tiene un uso mucho más claro y útil que el de sus hermanos digitales: las criptomonedas.
Definición de una innovación
¿Qué es el dinero programable?, Ronit Ghose, Head of Future of Finance del Citi Institute lo resume en un párrafo: “A diferencia del dinero tradicional o incluso de las primeras formas de dinero digital, el dinero programable incorpora lógica automática: cada unidad monetaria puede tener reglas preestablecidas que determinan cómo, cuándo y bajo qué condiciones se mueve o se utiliza”.
Esto no solo acelera las transacciones, sino que convierte cada pago en una operación inteligente: con liquidación en tiempo real, cumplimiento normativo integrado desde su origen y trazabilidad total.
Los smart contracts cambian la contabilidad tal y como la conocíamos
Según el experto, este enfoque cambia radicalmente la forma en que las empresas, y en particular los departamentos de tesorería corporativa, gestionan sus finanzas. En lugar de depender de reconciliaciones manuales, aprobaciones posteriores o sistemas fragmentados, las transferencias pueden automatizarse mediante “contratos inteligentes” (smart contracts) que ejecutan pagos cuando se cumplen ciertas condiciones — por ejemplo, cuando una mercancía ha pasado la aduana, cuando un hito de proyecto se completa, o cuando una factura es aceptada. Esto permite optimizar la liquidez en tiempo real, sincronizar pagos entre múltiples filiales y monedas, y reducir drásticamente los retrasos o errores humanos.
Para las instituciones financieras reguladas —bancos y grandes corporaciones— el atractivo fundamental del dinero programable radica en la posibilidad de integrar el cumplimiento normativo directamente en la capa transaccional.
“Las reglas regulatorias, los umbrales de riesgo, las validaciones de contraparte o de jurisdicción, pueden codificarse en el propio token monetario. En consecuencia, cada operación no solo se ejecuta automáticamente, sino que deja un rastro completo, auditable y verificable, con validaciones previas al pago. Esto transforma la función de cumplimiento de algo reactivo (revisar después del hecho) a algo proactivo, automático y permanente”, explica Ronit Ghose.
Los expertos de Citi estiman que este tipo de transacciones tokenizadas podrían crecer dramáticamente en los próximos años, llegando a volúmenes enormes, quizá superiores incluso a los del segmento de stablecoins hoy dominante.
Existen dificultades técnicas y operativas para que el “dinero programable” se convierta en una realidad como la necesaria interoperabilidad entre distintas cadenas o redes de pago, cuestiones de privacidad, tratamiento contable, normalización regulatoria y adaptación de sistemas heredados.
Pero el impulso es claro, asegura Ronit Ghose: “Muchas instituciones ya están pasando de pruebas piloto a implementaciones de escala empresarial, en colaboración con reguladores que preparan marcos normativos para activos digitales. Si este proceso continúa, la gestión financiera, la liquidez corporativa y el cumplimiento regulatorio podrían redefinirse profundamente”.
En estos ocho meses, la incertidumbre ha sido la gran protagonista de los mercados financieros. Las medidas tomadas por la Administración Trump, los aranceles, las tensiones geopolíticas, las guerras, los cambios regulatorios, los máximos en los mercados y las consiguientes correcciones… la lista ha sido larga hasta el final del verano y los eventos se han sucedido con rapidez en los titulares que los selectores de fondos repasan a diario.
No es la primera vez que se enfrentan a un escenario de este tipo. “Ya hemos pasado por otros episodios de incertidumbre como, por ejemplo, la gran crisis financiera de 2008 o el COVID. De ello aprendimos a relativizar los titulares de las malas notcias que generan incertidumbre y a focalizar en las oportunidades que brinda el mercado”, afirma Jordi Sánchez, responsable de Fondos Externos de Creand Crèdit Andorrà.
Para Rubén Ruiz, director Long Only de CaixaBank, los selectores de fondos han lidiado y vivido muchísimos escenarios de volatilidad, correcciones y cambios de opinión de los inversores, pero, en su opinión, el elemento diferenciador de 2025 es el mayor peso de la
geopolítica en la economía global y en la política comercial. “La lección más valiosa que he aprendido es que, por mucho que hayas vivido, el mercado te sorprenderá. Nunca hay que bajar la guardia”, comenta.
Al hacer balance, Patricia Gutiérrez, miembro del equipo de selección de fondos y ETFs de BBVA Quality Funds, reconoce que si bien a comienzos de 2025 era el excepcionalismo americano lo que marcaba la evolución de los mercados, actualmente los aranceles y su impacto en la economía copan el protagonismo. “En cuanto a qué vigilar, es relevante todo lo que tiene que ver con EE.UU.: tarifas, datos de inflación, empleo, PIB, etc., actuaciones de la Fed y el futuro cambio de su presidente. Igualmente, nos preocupan los conflictos entre los distintos países, y que estos puedan extenderse como, por ejemplo, China-Taiwán o China-Filipinas”, cita la experta.
En opinión de José María Martínez-Sanjuán, responsable global del equipo de selección de fondos de Santander Private Banking, parece que los riesgos de la primera mitad de año están evolucionando hacia un menor rango de incertidumbre, con un escenario de desaceleración económica, sin estancamiento a nivel global, con una desinflación que persiste en los datos y con los bancos centrales con capacidad de actuación. “Debemos monitorizar a los sospechosos habituales, como son los aranceles y la energía, que exigen un análisis pormenorizado debido a sus efectos de segunda ronda”, matiza.
Los selectores coinciden en que EE.UU. será el tema estrella para lo que queda de año, pero no el único. A medida que se acerca el cierre de 2025, lo que más les preocupa no es tanto que se produzca un evento concreto, sino la acumulación de factores que podrían amplificar la incertidumbre y la volatilidad de los mercados. “En el tema arancelario, el mercado ha asumido que las nuevas tarifas que impondrá EE.UU. al resto del mundo estarán entre un 10% y un 15%. Lo que nos preocupa es que éstas se incrementen de manera importante y no estén descontadas por el mercado. En segundo lugar, se encuentra la propuesta fiscal del gobierno americano y su incidencia sobre la deuda de EE.UU. Y, por último, el comportamiento de la inflación, principalmente, la americana”, afirma Diego Rueda, responsable de Fondos de Fondos de Unicaja Asset Management.
Una visión que también comparte Ion Zulueta, director de Análisis de iCapital: “Me preocupa la sobre-valoración de algunos mercados, el auge de la gestión pasiva que no discrimina entre lo bueno y lo malo y el comportamiento de algunos inversores que miran en exceso por el retrovisor, son demasiado corto placistas y/o especuladores. Me genera también desasosiego el repunte en EE.UU. de la mora en préstamos al consumo y ligados a oficinas y la polarización política y sus potenciales consecuencias”, reconoce.
En este entorno, los selectores consideran fundamental distinguir el ruido de las señales, y evitar así caer en movimientos tácticos excesivamente reactivos. “En entornos de mercado tan cambiantes como el actual, es fácil dejarse llevar por los resultados de corto plazo, pero hay que mirar más allá y evaluar la solidez del proceso de inversión, la alineación de intereses, la gestión del riesgo y la capacidad de adaptación a distintos ciclos. Además, debemos tener una visión transversal.
El selector ya no puede limitarse a analizar fondos en compartimentos estancos. Es fundamental entender cómo cada fondo encaja dentro de la construcción global de carteras, qué aporta en términos de diversificación real y cómo se correlaciona con otras exposiciones”, defiende Francisco Julve, responsable de Productos de Terceros en A&G.
La multitud de vehículos existentes, las nuevas tendencias, el creciente uso de la tecnología y de las herramientas digitales, y la mayor sofisticación de los clientes hacen necesaria una mayor especialización para el correcto análisis y la selección de fondos
Estrategias favorecidas
Fruto de comprender cómo encaja cada fondo en la construcción de las carteras y del contexto actual, los profesionales reconocen que se han detenido más en la búsqueda y análisis de ciertas estrategias. Con todo, dejan claro que su elección de gestores y fondos no depende del contexto económico o del mercado, sino de su férreo y sólido proceso de análisis. Dicho esto, por ejemplo, Julve señala que han puesto el foco en estrategias flexibles. “Tanto de renta fija como en estrategias global macro y fondos mixtos, estamos favoreciendo gestores con capacidad de adaptación a distintos entornos, con procesos robustos y probados en diferentes ciclos”, afirma. Por su parte, Zulueta matiza que, a nivel de clases de activos y estrategias, han visto atractivo en metales preciosos, small cap equities, retorno absoluto no direccional, deuda local emergente y CLOs. “En mercados privados, favorecemos secundarios tanto en buy outs como en venture capital, infraestructuras y deuda privada”, añade.
Mientras Rueda afirma que, en líneas generales, están priorizando mantener una duración elevada en las posiciones de renta fija, reduciendo la exposición a renta variable. “Entrando más en profundidad, en cada activo, preferimos la duración europea frente a la americana, y el crédito con grado de inversión, más que los bonos de alto rendimiento. Dentro del crédito con grado de inversión, estamos muy positivos en la deuda subordinada de los bancos europeos. En renta variable, tenemos el mismo peso tanto en renta variable europea como americana. Por tanto, respecto a un índice global de renta variable, estamos infraponderados en EE.UU. y sobreponderados en Europa. Dentro de Europa, como nos ocurre en renta fija, tenemos posiciones en el sector financiero. En EE.UU., las posiciones están en fondos con un comportamiento muy similar al índice de referencia y en empresas de pequeña capitalización que se pueden ver beneficiadas por las medidas implementadas por el gobierno de Trump”, señala desde su óptica de responsable de Fondos.
Un trabajo continuo
Como bien recuerda el responsable de Fondos Externos de Creand Crèdit Andorrà, no hace falta esperar a un evento concreto de mercado, pues la labor constante de análisis de los selectores hace que, en cual- quier momento, haya cambios en los fondos seleccionados o recomenda- dos. “Este inicio de año seguimos dando preferencia a la renta fija flexible porque el mercado es muy volátil y el activo sigue ofreciendo un yield interesante. Aunque, úl- timamente, también estamos primando categorías de renta variable como emergentes, compañías de pequeña o mediana capitalización o estrategias de dividendo”, comenta Sánchez.
Esta visión de trabajo también la comparten desde Andbank. “Nuestra selección es en tiempo continuo. Todos los días revisamos y analizamos los desempeños de los fondos y de los activos en los que invierten. Es cierto que las categorías que más hemos tocado han sido en renta variable growth y en small caps. Pero lo relevante en este caso es estar atentos a los cambios que hacen las gestoras, así como los gestores que se mueven de una firma a otra y, sobre todo, las tripas de las estrategias de inversión”, destaca Sebastián Larraza, director de Análisis, Selección y Gestión de fondos de Andbank Wealth Management.
Martínez-Sanjuán explica que su trabajo no trata de priorizar unas estrategias frente a otras, sino hacer la lista recomendada de productos que consideran mejor para el cliente. “No gestionamos carteras, ni somos asset allocators, pero damos respuesta a los inversores de forma que puedan aterrizar sus ideas de inversión en todo momento. Los cambios de fondos recomendados son consecuencia de pérdidas de recomendación a nivel producto o vehículo, no porque se favorezca un asset class u otro”, afirma. Eso sí, reconoce que ahora están incrementando el análisis y recomendación de fondos, incluyendo los ETFs: “Hay una demanda por este tipo de vehículo y tiene todo el sentido construir las carteras de inversión combinando mutual funds y ETFs, apostando por el alfa o la beta en función de las circunstancias. Hay, en líneas generales, producto para lo que estamos buscando”.
Rubén Ruiz (CaixaBank): “La oferta de proveedores continúa creciendo, por lo que cada vez tenemos más gestoras en el universo, con una oferta de producto amplísima que cubre con creces nuestras necesidades”
El prisma de los criterios
Un aspecto clave en el trabajo que realizan los selectores de fondos es que los criterios y metodología que usan permanecen inmutables ante cualquier circunstancia. Por ejemplo, para Martínez-Sanjuán los tres criterios que marcan su trabajo son prudencia, “para no dejarse llevar por el momento”; análisis riguroso, “para ser fieles a la forma de hacer las cosas en Santander Private Banking”; y visión al plazo que demanda la clase de activo recomendado, “es decir, alineando el producto con el horizonte temporal de inversión”.
El responsable de Fondos Externos de Creand Crèdit Andorrà explica que los criterios para seleccionar fondos no han cambiado, pero sí reconoce que tienen en cuenta otros elementos como, por ejemplo, la exposición a las 7 Magníficas en los fondos de renta variable global o norteamericanos. Aun así, Sánchez apunta claramente a la generación de alfa de forma consistente a través de la selección de compañías; el control de los drawdowns en episodios de estrés de mercado; y el enfoque diferencial en la estrategia o el proceso de inversión.
En el caso de A&G, Julve considera que uno de los pilares de su trabajo es estar muy cerca de los gestores de fondos con mandatos flexibles para entender cómo están interpretando el entorno y cómo están posicionando sus carteras, ya que esa visión aporta información muy valiosa para afinar sus propias decisiones de selección y construcción de carteras.
“La interlocución con muchas casas y gestores de fondos supone una fuente muy valiosa de generación de ideas de inversión, tanto en temas como en fondos que ayudan, especialmente en momentos de incertidumbre, a alimentar el debate en los comités internos de asset allocation y dar soporte a los gestores de car- teras en la implementación práctica de esas ideas con herramientas contrastadas. También somos el termómetro en nuestra casa para detectar nuevas tendencias en el sector como puedan ser los fondos semilíquidos evergeen en alternativos o la gama de passive enhanced que están ofreciendo cada vez más gestoras internacionales; o en formato líquido, para trackear ciertos índices con presupuesto de riesgo limitado que permita generar algo de alfa”, añade Julve.
El trabajo que realizan los selectores es complejo e implica numerosas variables a tener en cuenta al elegir un fondo o entidad: “Los criterios son múltiples como para enumerarlos todos. Haciendo un gran esfuerzo de síntesis, a riesgo de simplificar en exceso diría: gestoras consolidadas, pero centradas en generar valor para sus inversores; equipo gestor experimentado, motivado y dotado de los suficientes recursos; filosofía clara basada en unos principios que permitan generar alfa en el mercado en el que se invierta; proceso de inversión completo y bien estructurado; track record, generado por el mismo equipo gestor, suficientemente longevo como para que la valía del equipo gestor se haya podido poner a prueba en diferentes entornos; y por último, riesgo operacional mínimo”, comenta el director de Análisis de iCapital.
Más allá de los datos
Para Gutiérrez, si nos centramos exclusivamente en la selección de fondos, los criterios a destacar son el estudio de los procesos de inversión y la búsqueda de equipos estables y consistentes, que permitan entender de dónde proceden las fuentes de rentabilidad de cada fondo de inversión: gestión del riesgo, especialmente en un entorno como el actual, y gestión de la liquidez, que siempre es un aspecto muy relevante en la parte de renta fija.
También considera que no se puede quedar fuera la aplicación de las nuevas tecnologías, “tanto conociendo cómo la aplican los gestores en sus procesos, como evaluando casos de uso por nuestra parte”. Y, teniendo una visión más amplia sobre su trabajo, apunta como clave “entender las necesidades de nuestros clientes, ir de la mano con ellos para cubrirlas, y darles todo el apoyo en la información y seguimiento de los fondos en los que invierten”.
Dada la amplia gama de gestoras con las que trabajan, los profesionales consideran imprescindible conocer bien sus equipos de inversión. En palabras de Ruiz, de CaixaBank, “la principal apuesta pasa por la solidez de las gestoras involucradas en las recomendaciones y la fortaleza de los procesos y equipos involucrados en los fondos de nuestras gamas. La oferta de proveedores continúa creciendo, por lo que cada vez tenemos más gestoras en el universo, con una oferta de producto amplísima que cubre con creces nuestras necesidades”.
Más allá de analizar las gestoras y sus equipos de inversión y el aspecto técnico de los fondos como su desempeño, sus métricas o su política de inversión, Rueda considera muy importante dedicar una parte significativa del tiempo a la lectura. Según el responsable de Fondos de fondos de Unicaja Asset Management, “no sólo a lo que te ayuda a mantener la convicción, sino también —y más importante— a leer aquellos argumentos que ponen en cuestión la tesis de inversión. Si son lo suficientemente convincentes, debes tener la flexibilidad y la cabeza fría para cambiar de opinión, y, si no lo son, es muy probable que estés en lo correcto. En un mercado cada vez más eficiente y donde la información se mueve cada vez más rápido, considero fundamental que un gestor disponga de esa habilidad para asumir que no siempre va a tener razón. Invertimos con probabilidades y riesgos y se trata de ganar más de lo que se pierde con una menor volatilidad”.
Con todos estos criterios sobre la mesa, los selectores de fondos consideran que su trabajo no debería verse afectado por el entorno de mercado, ya que su objetivo sigue siendo seleccionar las mejores opciones de inversión para el cliente, que le permitan posicionarse de acuerdo con sus decisiones de asset allocation.
“En estos entornos, es importante mantener la calma. Igual que pedimos consistencia a los gestores en los que confiamos, esa misma consistencia debemos mostrarla nosotros. Si hemos hecho bien nuestro trabajo, no deberíamos vernos forzados a realizar cambios significativos en nuestra selección, ni precipitarnos en retirar de nuestro listado de recomendaciones algún fondo que se haya visto afectado. Lo importante es hablar con los equipos, entender bien qué ha podido pasar, qué medidas han aplicado y, con toda la información, analizarla en detalle y tomar una decisión razonada”, sostiene Gutiérrez. Eso sí, coincide con sus colegas en que, en entornos complicados, sí se esfuerzan aún más en la comunicación con el cliente.
José María Martínez Sanjuán (Santander Private Banking): “Los cambios de fondos recomendados son consecuencia de pérdidas de recomendación a nivel producto o vehículo, no porque se favorezca un asset class u otro”
Los retos del selector
Durante las últimas décadas, el trabajo del selector se ha vuelto más complejo, ya sea porque el entorno de mercado lo es o bien porque sus metodologías y criterios han ido evolucionando para dar respuestas a nuevas realidades y exigencias, lo que ha hecho que sus retos también evolucionen. Según los profesionales, la multitud de vehículos existentes, las nuevas tendencias, el mayor uso de la tecnología y de las herramientas digitales, y la mayor sofisticación de los clientes hacen necesaria una mayor especialización para el correcto análisis y la selección de fondos. “Asimismo, debemos tener muy presente que estamos en un negocio de personas. La capacidad de comunicación con gestores, clientes y proveedores es imprescindible”, recuerda Ruiz.
Para Gutiérrez, el éxito radica en lograr una oferta que permita a sus clientes poder gestionar o mover la cartera en función de sus necesidades o decisiones de asset allocation en cada momento. “Por este motivo, no seleccionamos los fondos pensando en cuál se comportará mejor en los próximos meses, sino en que sean consistentes y estables, que nos permitan conocer el porqué de su comportamiento y qué podemos esperar de ellos. En línea con nuestro objetivo de buscar consistencia, la idea cuando un fondo de inversión pasa a formar parte de nuestro catálogo de recomendaciones es que permanezca a largo plazo”.
En este contexto de incertidumbre, Martínez-Sanjuán considera que uno de los retos a los que se enfrenta como selector es evadirse del ruido del mercado. “Los flujos y el interés a veces no se corresponden con la paciencia y el análisis bien hecho. Los inversores quieren ganar dinero pronto y van buscando la próxima historia que les va a dar frutos antes que a los demás”, reconoce.
Dentro de ese ruido también está la información referida a las propias gestoras y sus equipos. Sobre ello, Ruiz añade que un reto es evaluar la calidad de los gestores y los procesos en un entorno de tanta volatilidad y ruido en los mercados. “Como selectores tenemos que desgranar
la evolución de los fondos y decidir si se están comportando como esperábamos en el entorno de mercado actual (si el gestor hace lo que dice que hace). Otro de los grandes retos es el de comunicar a nuestros clientes cómo se están comportando los fondos y qué cambios están realizando los equipos gestores. Transmitir esta información es clave para fortalecer la confianza”.FFfF
Por último, y en línea con la esencia de su trabajo, todos estos profesionales coinciden en que, pase el tiempo que pase y sea cual sea el entorno, el mayor reto sigue siendo acertar. “La cuestión es acertar en la selección de gestores y, por lo tanto, en que estos generen valor o alfa a medio largo plazo. Un reto adicional es lograr que los clientes, compañeros y superiores sigan confiando en el equipo de selección y en su filosofía, diferente a la del mercado, que consiste en permanecer invertidos a largo plazo en los fondos de gestores capaces de batir a sus índices de referencia”, afirma Zulueta.
Por último, en la interpretación de sus retos como selectores pesa mucho lo aprendido a lo largo de su trayectoria profesional. “Normalmente, los selectores cubrimos todas las clases de activos y tenemos la posibilidad de acceder a cualquier gestor, así que lo importante es que, cuando lleguen la incertidumbre y los eventos de mercado, estés con el manager, el equipo gestor y la estrategia adecuada. Al menos, con aquel equipo de gestión que sea capaz de dar la mejor respuesta posible y ser transparente. Si el activo sufre, tú sufrirás, pero hay maneras y maneras de sufrir. Lo relevante es estar, en cada clase de activo, con la gestora adecuada”, concluye Larraza.
Foto cedidaThibault Douard, gestor de Groupama AM.
BBVA fue el primer banco en emitir un CoCo en 2013. Hoy, 12 años más tarde, la deuda subordinada está en un momento dulce, gracias a la fortaleza del sistema bancario europeo y la inclinación de cada vez más inversores por incrementar su asignación en cartera; todo ello, en un momento en que esta clase de activo sigue ofreciendo atractivos rendimientos – en torno al 5%-, especialmente si se compara con el crédito. “Nunca los bancos han estado tan fuertes”, corrobora Thibault Douard, gestor de Groupama AM al cargo del fondo Groupama Euro Financial Debt: “Con los tipos de interés al 2%, estamos viviendo una era de oro para la deuda subordinada”, insiste.
El fondo Groupama Euro Financial Debt fue lanzado en 2017, pero con la incorporación de Thibault Douard en 2024 se ha implantado gradualmente un nuevo proceso de inversión más dinámico, para recoger mejor las condiciones cambiantes del mercado. El equipo gestiona con un enfoque muy selectivo que combina análisis top down con un exhaustivo análisis bottom up. La diversificación geográfica es el resultado de este proceso de análisis, de modo que hoy la cartera está posicionada en bancos españoles, italianos, irlandeses e incluso griegos: “Ahora que se ha producido cierto nivel de armonización entre los diferentes sistemas bancarios, vemos valor en todas partes”. El gestor aclara que el único país donde están infraponderando activamente es en Francia, por las circunstancias políticas actuales.
Hoy, la cartera presenta un posicionamiento más defensivo que refleja la visión del equipo de que existe poco margen adicional para la compresión de diferenciales, de modo que los AT1s suponen actualmente un 40% de la cartera, cuando llegaron a pesar un 50% a lo largo del año.
¿Ha terminado el BCE su ciclo de bajadas de tipos?
No esperamos más bajadas de tipos del BCE, aunque hay posibilidad de ver una bajada más el año que viene, y probablemente dependería de la Fed: si se vuelve un poco más política tras el final del mandato de Jerome Powell, si es más agresiva, esto podría tener impacto especialmente sobre el euro/dólar. Pero, de no ser así, creemos que el 2% es la tasa terminal: el mercado laboral se está portando muy bien y la inflación está cercana al 2%, al objetivo del BCE. Por tanto, si todo se mantiene igual, diría que 2026 va a ser un año de estabilidad.
¿Cómo puede un entorno de bajadas de tipos ser favorable para la banca europea?
Pienso que el factor más importante para la banca es que la parte corta de la curva se haya mantenido en el 2%. Realmente esto ha sido un motor de rentabilidad en los últimos años: la tasa se mantuvo baja en Europa, los depósitos se mantuvieron bastante estables y esto permitió incrementar la remuneración. El hecho de que pudieran hacer esta transformación, de remunerar los depósitos a 50 puntos básicos y ponerlos al 2% en la ventanilla del BCE, ha sido perfecto para la rentabilidad del sistema bancario. Es un poco contraintuitivo, porque cuando piensas en los bancos siempre piensas en la inclinación de la curva, pero en los dos últimos años han girado en torno al tramo corto.
Tras un año de gran apetito inversor por la deuda financiera, ¿en qué estado se encuentran ahora las valoraciones?
Del lado de los fundamentales, los bancos están en máximos, y tenemos visibilidad sobre sus balances: tienen exceso de capital, exceso de liquidez, su rentabilidad está de vuelta al área del 10-15%, lo que es genial. Y la calidad de los activos nunca había sido mejor. Por tanto, no es inusual que los diferenciales se hayan comprimido hasta mínimos.
Dicho esto, obviamente, hay margen para una mayor compresión, pero es mucho más limitado de lo habitual. Todavía tenemos una rentabilidad decente, porque los rendimientos están en la parte alta del rango histórico, en torno al 5-6% de media para los AT1s y entre un 3,5-4% para Tier 2. Así que ahora estamos más orientados hacia el carry trade, aunque pienso que en términos de rentabilidad riesgo la combinación de rentabilidad decente y mayor visibilidad sobre ingresos y balances es la mejor dentro del crédito.
Desde mediados de septiembre hemos visto cierta corrección en renta variable y un poco de contagio hacia el crédito, con un ensanchamiento de los diferenciales. En nuestra opinión, es una revisión saludable de los precios que nos ha dado un poco más de margen en términos de spreads y rendimientos para el año que viene.
¿Dónde podría encontrar más oportunidades para generar alfa en 2026?
La consolidación bancaria sigue en marcha, y esto significa que todavía hay margen para la compresión. Si analizas los bancos de menor tamaño, estos presentan diferenciales más amplios y rentas mayores, a pesar de que han mejorado mucho en términos de solvencia, liquidez y rentabilidad.
Este año hemos visto mucha actividad, todavía concentrada en la consolidación a nivel local, y pensamos que en los próximos dos años seguirá siendo así. El BCE ha mostrado su apoyo en este sentido, quieren bancos más grandes que compitan con los de EE.UU., y en algún momento, yo diría que, dentro de un par de años, querrán que haya campeones europeos más que campeones nacionales en cada país. Esa sería la segunda fase de la consolidación, pero en mi opinión probablemente sea demasiado pronto para una gran fusión transfronteriza.
¿Cómo es su proceso de selección para el fondo?
Podemos invertir en bancos más pequeños, pero si surge la oportunidad somos muy selectivos con los precios, exigimos diferenciales más elevados, algo de prima. Preferimos centrarnos en oportunidades de tamaño medio y grande. Dedicamos mucho tiempo al análisis de la estructura: incluso en algunos bancos cuyos fundamentales nos gustan, puede que la estructura de la rentabilidad o de los diferenciales no sea lo que estemos buscando. Tienes que ser selectivo tanto con el emisor como con la emisión en sí.
Para mí el mejor ejemplo de esto es Unicredit. En 2015 estaban afrontando una situación difícil, y emitieron un AT1 con un cupón del 9,25%, tenía un diferencial de 900 puntos básicos. Cuando tienes un diferencial tan amplio se supone que refinanciarás más adelante con un bono más barato, por lo que lo importante es el diferencial: se resetea el cupón con el nuevo swap a 5 años, pero tomando el diferencial inicial. Nos vamos a febrero de 2020: en aquel momento, el mercado estaba muy recalentado, con los diferenciales bajos. Unicredit lanza otro AT1 con un cupón del 3,78% y 400 puntos básicos de diferencial. Esto sucedió tan solo semanas antes de que se declarase el confinamiento por covid y se desatara una fuerte corrección. El AT1 fue emitido a la par en febrero y se desplomó al 50% en marzo. Es decir, un bono con un cupón del 10% en ese momento, con la seguridad de que no lo ejecutarían dadas las circunstancias. Es por esto que tienes que revisar el emisor y la estructura, porque dependiendo de las condiciones del mercado, no generan el mismo rendimiento. Esto es muy importante cuando estás construyendo la cartera, porque es la manera en que puedes expresar la visión del mercado, más que la visión del emisor.
La deuda subordinada ha pasado de ser una exposición de nicho a ganar su propio lugar dentro de las asignaciones a renta fija. ¿Cuál debería ser el allocation ideal a esta clase de activo?
El primer CoCo fue emitido por BBVA en 2013 y yo diría que la democratización de los CoCos empezó a partir de 2014. En aquel entonces, la base de inversores estaba compuesta principalmente por bancas privadas, hedge funds y alguna gestora. Ahora sigue habiendo hedge funds, pero serán entre un 5 y un 10% de la base inversora, la mayoría son fondos dedicados; de manera interesante, estamos empezando a ver a algunos fondos soberanos interesados en nuevas emisiones.
Ahora, las gestoras especializadas en crédito ven los ATs y los Tier 2 como una parte core en la construcción de sus carteras, dedicando entre un 10% y un 20% de asignación dependiendo de su visión sobre el activo. Es decir, que la base de inversores es mucho más estable y tiene un mayor conocimiento de este mercado y los riesgos que entraña, y además contamos con el hecho de que el sistema bancario europeo es mucho más fuerte de lo que solía ser.
Dicen los manuales de periodismo que el titular de una noticia jamás debe plantearse con una negación. Sin embargo, la última reunión de la Reserva Federal de EE.UU. (Fed) de 2025 resulta más relevante por aquello que el mercado aún no ve claro, que por lo que ya descuenta que ocurrirá.
¿Qué sabemos y qué se descuenta? Los mercados consideran que los actuales datos disponibles fortalecen las expectativas de un nuevo recorte. De hecho, el mercado asigna una probabilidad de más del 90% a un recorte de tipos de 25 puntos básicos. “Las perspectivas económicas –o lo que sabemos de ellas, dado la falta de datos oficiales por el cierre del Gobierno federal– no han cambiado de forma sustancial. Creemos que el FOMC aplicará otro recorte en diciembre, ya que la lógica que justificó las decisiones de las dos reuniones anteriores probablemente seguirá vigente”, afirma Vincent Reinhart, economista jefe de BNY Investments.
Frente a lo que sabemos, Blerina Uruci, economista jefe para EE.UU. en T. Rowe Price, reconoce estar en desacuerdo con la valoración del mercado sobre los recortes en el primer semestre de 2026. “Considero que es demasiado moderada. Si mi previsión macroeconómica es correcta, es decir, que la inflación se acelerará de nuevo a partir del cuarto trimestre de 2025 y el crecimiento será sólido, la Fed no podrá cumplir con la valoración del mercado de una mayor flexibilización el próximo año y detendrá sus recortes de tipos de interés tras la reunión de diciembre. La trayectoria de la política monetaria en el segundo semestre de 2026 sigue siendo muy incierta”, afirma Uruci.
La cuestión de los datos
Ahora bien, en opinión de Christian Scherrmann, economista jefe de DWS para Estados Unidos, la Fed se encuentra, de nuevo, entre “la espada y la pared”. Según explica, debido al cierre del gobierno, los datos disponibles son limitados y probablemente estén distorsionados. En consecuencia, Scherrmann sostiene que la verdadera pregunta es si los banqueros centrales están dispuestos a decepcionar a los mercados, lo que podría afectar negativamente las condiciones financieras y, en consecuencia, el consumo a corto plazo.
“En cualquier caso, será difícil para el presidente de la Fed, Powell, alcanzar un consenso entre los más restrictivos y moderados del FOMC, y convencer al público sobre la decisión probablemente será aún más difícil: o una pausa acomodaticia dovish que prometa nuevos recortes u otro recorte de tasas con enfoque más restrictivo hawkish que, probablemente, pondría a prueba la credibilidad de la Fed. Además, se esperan actualizaciones sobre las proyecciones económicas y el diagrama de puntos de la Fed, lo que complica aún más el panorama”, afirma el economista jefe de DWS.
Las desavenencias
“La próxima reunión de la Fed se presenta rodeada de una elevada incertidumbre. Powell ha subrayado que un recorte en diciembre ‘no es en absoluto una conclusión inevitable’. La limitada visibilidad sobre la situación económica —derivada de la falta de datos oficiales por el cierre de la Administración— y una economía más resistente de lo previsto han reforzado su cautela. Powell comparó la situación con ‘conducir en la niebla’, lo que sugiere un enfoque más lento y gradual que podría retrasar una mayor flexibilización hasta principios de 2026”, apunta Michael Krautzberger, CIO de Mercados Públicos de Allianz Global Investors.
Las gestoras recuerdan que, en la reunión del FOMC de octubre, muy en contra de las expectativas, el presidente Powell se opuso a la valoración del mercado de un recorte en diciembre, lo que sugiere que el Comité está dividido. En opinión de Erik Weisman, economista jefe y gestor de carteras, y Kish Pathak, analista de renta fija, de MFS Investment Management, desde entonces, las declaraciones de la Fed han puesto de manifiesto las divisiones dentro del FOMC.
“Jefferson (vicepresidente del Sistema de la Reserva Federal, con derecho a voto), Musalem (St. Louis, con derecho a voto), Collins (Boston, con derecho a voto), Goolsbee (Chicago, con derecho a voto), Kashkari (Minneapolis, sin derecho a voto), Hammack (Cleveland, sin derecho a voto) y Logan (Dallas, sin derecho a voto) se han opuesto o han respaldado una visión cautelosa sobre nuevas bajadas de tipos ante la escasez de datos. Las actas del FOMC de octubre, de tono agresivo (hawkish), reforzaron aún más el bando contrario a la bajada. De las actas se desprende claramente que la bajada de octubre por motivos de gestión de riesgos fue una decisión difícil incluso para quienes la apoyaron. Y “muchos” consideraron que una bajada en diciembre podría no ser adecuada. En el bando contrario, los argumentos a favor de la relajación en diciembre han sido defendidos con mayor contundencia por Waller, Miran y Williams”, señalan los expertos de MFS IM.
Para Deborah Cunningham, directora de inversiones para liquidez global en Federated Hermes, es un riesgo que los inversores escuchen los comentarios de todos los líderes políticos de la Reserva Federal, pero solo presten atención a unos pocos. “Por supuesto, el principal es el presidente. Pero el presidente de la Fed de Nueva York no se queda atrás. Mientras que otros presidentes de bancos regionales pasan un número limitado de años como miembros con derecho a voto del Comité Federal de Mercado Abierto, el presidente de la Fed de Nueva York es un votante permanente y, tradicionalmente, una figura influyente. Por eso, cuando su actual director, el veterano John Williams, dijo que, en esencia, estaría a favor de una bajada de tipos en la reunión de diciembre para fijar la política monetaria, los inversores tomaron nota”, advierte Cunningham.
La experiencia colectiva del equipo Global Macro de Morgan Stanley Investment Management busca ofrecer acceso eficiente a los mercados y conocimiento profundo de infraestructuras únicas en más de 130 países. Las flujos cruzados en los mercados globales actuales presentan desafíos únicos para los inversores. Ya sea por posibles guerras comerciales, los avances de China en inteligencia artificial, el compromiso de la OTAN de aumentar el gasto en defensa, el retorno de Argentina al capitalismo o la revalorización de la moneda de Taiwán, la capacidad de interpretar las implicaciones de inversión nunca ha sido tancrucial.
En opinión del equipo de Morgan Stanley IM, estos flujos cruzados inevitablemente dan lugar a errores de valoración e ineficiencias en el mercado, lo que a su vez crea oportunidades de inversión para quienes cuentan con los recursos, la experiencia y la flexibilidad para descubrirlas. A continuación, se explica cómo la estrategia de Macro Global busca precisamente eso, y capturar valor para nuestros inversores.
¿Cómo puede beneficiar las rentabilidades absolutas de Global Macro a las carteras?
Como una estrategia de rentabilidades absolutas, Global Macro busca ofrecer a los inversores los siguientes objetivos clave:
Rentabilidades ajustadas al riesgo consistentemente sólidas.
Caídas limitadas en términos absolutos y relativas a otras clases de activos.
Diversificación efectiva de cartera, con sensibilidad cercana a cero frente a los mercados tradicionales de acciones y bonos.
Estos objetivos ofrecen a los inversores una amplia flexibilidad en cuanto a la asignación de la estrategia Global Macro:
Alternativa líquida. Global Macro suele a implementarse en vehículos de liquidez diaria, buscando beneficios históricos de diversificación sin empaquetar los riesgos del mercado tradicional.
Complemento a la renta fija. La estrategia busca busca los beneficios de la renta fija —rentabilidad y mitigación de caídas— pero con sensibilidad limitada a cambios en tipos de interés, diferenciales de crédito y renta variable.
Puente entre bonos y acciones. El retorno histórico de Global Macro por encima de los T-bills a 90 días lo sitúa entre la prima de renta fija a largo plazo y la de renta variable.
Asignación flexible según la visión del mercado. Los inversores pueden ponderar más la estrategia cuando los activos tradicionales parecen caros, y reducirla cuando el panorama para dichos activos es más positivo.
La ventaja diferencial de Global Macro
Red de alcance amplio:
El equipo multidisciplinario de Global Macro está compuesto por más de 50 profesionales de inversión en Boston, Londres, Singapur, Nueva York, Washington, D.C., Abu Dhabi y Hong Kong, y cubre un universo de más de 130 países. La estrategia emplea un proceso de inversión descentralizado orientado a una construcción de cartera imparcial, donde el capital se asigna a posiciones con el perfil de riesgo/rentabilidad más atractiva.
Enfoque intenso en países:
El equipo de inversión genera ideas a través de un enfoque intenso en países individuales, especialmente aquellos que están en proceso de cambio estructural. Por ejemplo, actualmente, países como Egipto, Kazajistán y Argentina están implementando reformas positivas en política monetaria y fiscal, tipos de cambio y empoderamiento del sector privado.
Potencial de rentabilidad con riesgo preciso:
La investigación propia de Global Macro también identifica los factores de riesgo que pueden generar una rentabilidad positiva, y que pueden implementarse como posiciones largas o cortas, al tiempo que se eliminan o evitan factores que no aportan valor.
Acceso a los mercados:
El tradinges otra otra característica clave que distingue a Global Macro, gracias a un equipo de 14 personas en operaciones y trading integrado en el equipo. La experiencia colectiva del equipo busca ofrecer acceso eficiente los mercados y un conocimiento profundo de infraestructuras de mercado únicas en 130 países. Esta infraestructura permite una amplitud sin precedentes, eficiencias únicas y ejecuciones rentables.
Conclusión
El equipo de Morgan Stanley IM implementa estratégicamente las ideas derivadas de la investigación propia de Global Macro en sus estrategias, guiados por el potencial de riesgo y recompensa en crédito soberano, tipos de interés, mercados de divisas y otros factores en más de 130 países.
La confianza financiera 2025 en Estados Unidos muestra un deterioro significativo según la última encuesta de Union Credit. Los consumidores reportan menor estabilidad, menos capacidad de ahorro y más dificultades para acceder a crédito durante la segunda mitad del año.
La fintech estadounidense presentó su encuesta nacional sobre consumidores en EE.UU. Los resultados muestran un deterioro importante en la confianza financiera durante la segunda mitad de 2025. Más hogares reportan inestabilidad económica, menor capacidad de ahorro y dificultades crecientes para acceder a crédito. La presión inflacionaria y el aumento del costo de vida siguen afectando las finanzas del consumidor.
La confianza financiera cae en la segunda mitad de 2025
El informe muestra que más personas sienten que su situación económica empeoró respecto del primer semestre. La inflación continúa siendo el factor principal detrás de esta percepción. También aumenta el número de hogares que reducen gastos, posponen inversiones y ajustan su presupuesto.
La proporción de consumidores que considera “difícil” acceder a crédito crece de forma sostenida. Este cambio refleja condiciones más estrictas y menor confianza para asumir nuevas deudas. A su vez, disminuye la expectativa de ahorro para los próximos meses, lo que muestra un clima de cautela general.
El acceso al crédito se complica para hogares y jóvenes
Los consumidores jóvenes son los más afectados. Este grupo muestra la mayor caída en estabilidad financiera. Muchos utilizan crédito para gastos esenciales y tienen menos capacidad para generar ahorro constante. Los adultos mayores presentan una caída más moderada, pero también perciben un empeoramiento.
La preocupación por el endeudamiento aumenta en todos los segmentos. Esto podría influir en la demanda de crédito en 2026 y en las estrategias de evaluación de riesgo de las instituciones financieras.
Plataformas digitales ganan terreno ante la baja confianza
La encuesta revela un descenso en la confianza hacia instituciones financieras tradicionales. Más consumidores cuestionan la claridad y accesibilidad de las ofertas de crédito. Este escenario favorece a plataformas digitales que ofrecen procesos más simples y experiencias centradas en el usuario.
Union Credit señala que los consumidores no rechazan el crédito en sí. Buscan opciones más transparentes y flexibles. Las entidades que modernicen sus procesos podrían captar a usuarios que hoy se sienten desatendidos.
Implicancias de la caída en la confianza financiera:
La encuesta deja varias conclusiones clave:
La confianza del consumidor se debilita en 2025.
Aumenta la presión del costo de vida y se reduce el ahorro.
El acceso al crédito se vuelve más complejo para muchos hogares.
Las plataformas digitales podrían ganar participación ante este contexto.
Las instituciones financieras deberán ajustar modelos, procesos y ofertas.
En un entorno económico incierto, comprender las necesidades reales del consumidor será fundamental para sostener el crecimiento del sector en 2026.
Euronext ha presentado su nuevo tipo de orden Auction Volume Discovery (AVD) para renta variable, reforzando la oferta de Euronext en torno a las subastas de apertura y cierre. A través de un flujo operativo integrado y sin fricciones, “este nuevo servicio responde a la creciente demanda de los clientes de formas innovadoras de interactuar con la liquidez durante las subastas”, explican.
Como una de las principales infraestructuras de mercados de capitales de Europa, Euronext opera el mayor mecanismo de subastas del continente. Las subastas representan más del 25% de los volúmenes *lit* consolidados en valores cotizados en Euronext y han registrado un crecimiento sostenido como momentos estratégicos de liquidez. Según explica, en 2024, el desequilibrio medio diario de las subastas de Euronext superó los 200 millones de euros en liquidez no casada, alrededor del 6% del volumen negociado en subastas, lo que pone de manifiesto la importante oportunidad existente.
Desde Euronext señalan que las órdenes Auction Volume Discovery permitirán a los participantes aprovechar el desequilibrio de la subasta, además de ofrecerles oportunidades únicas de negociación en bloques. “Los miembros del mercado podrán introducir órdenes Auction Volume Discovery no mostradas en el libro a lo largo de toda la sesión de negociación. Estas órdenes se ejecutarán al precio oficial de la subasta de apertura o de cierre sin contribuir al proceso de determinación de dicho precio”, matizan.
Y añaden que, en la fase de cruce de la subasta de apertura o de cierre, las órdenes Auction Volume Discovery se cruzarán en primer lugar contra el desequilibrio de la subasta. “Las órdenes AVD restantes se ejecutarán a continuación entre sí. Cualquier orden AVD no ejecutada expirará al concluir la subasta correspondiente”, matizan.
En opinión de Nicolas Rivard, Global Head of Cash Equity and Data Services en Euronext, el lanzamiento del tipo de orden Auction Volume Discovery para renta variable es un hito importante en su plan estratégico Innovate for Growth 2027 para la negociación de contado. “Esta nueva solución subraya nuestro compromiso de ampliar las oportunidades de negociación para nuestros clientes y, al mismo tiempo, reforzar la liquidez en todos nuestros mercados europeos. Estamos orgullosos de aprovechar nuestro liderazgo en negociación en Europa para aportar valor añadido a los participantes del mercado”, comenta Rivard.
Las perspectivas de las gestoras sobre el recorrido de Wall Street sigue siendo positiva, pese a que algunos analistas advierten de que el mercado bursátil necesitaba una corrección “para reactivar el avance y eliminar a los especuladores”. La realidad es que las firmas de inversión coinciden en que no se puede ignorar a la renta variable estadounidense, aunque reconocen que es necesario un nuevo enfoque.
En opinión de George Brown, economista senior de EE.UU. de Schroders, incluso en medio de todos los reveses que preocuparon a los inversores a principios de año, incluidos el aumento de los aranceles, el debilitamiento del dólar y el flujo de capital global fuera de Estados Unidos, las perspectivas de crecimiento de la economía estadounidense siguen siendo sólidas.
“Dos importantes índices bursátiles estadounidenses, el S&P 500, que representa a las grandes capitalizaciones, y el NASDAQ, cargado de tecnología, se han disparado a máximos históricos. Los recortes de tipos de la Reserva Federal (Fed) también podrían beneficiar a los mercados, ya que la historia sugiere que los recortes en una economía en crecimiento, en lugar de una recesión, pueden ser positivos para las acciones”, argumenta Brown.
Fin de la concentración
Un argumento claro a favor de no dar la espalda a la renta variable estadounidense lo da Diana Wagner, gestora de renta variable de Capital Group, al sostener que el mercado camina hacia una menor concentración. “De cara a 2026, creo que ciertos factores podrían impulsar el crecimiento de los beneficios empresariales y respaldar al mercado, como las medidas de estímulo contempladas en la reforma fiscal y la mayor claridad en el ámbito político. Hay muchas oportunidades más allá de las siete magníficas, y creo que la diversificación que hemos comenzado a ver este año va a continuar”, apunta Wagner.
En su opinión, estamos ante una “ampliación de liderazgo del mercado”. Según explica la gestora de Capital Group, “la participación en el liderazgo del mercado ha ido en aumento desde el nivel mínimo que marcó en junio de 2023, cuando las siete magníficas dominaron la rentabilidad del S&P 500”. De hecho, en periodos móviles de seis meses hasta el 30 de junio de 2025, el porcentaje de compañías que registraron una rentabilidad superior a la mediana de las siete magníficas alcanzó el 51%, 251 empresas, frente al 1%, cinco compañías, que representaban en junio de 2023.
Para Wagner, otro indicio significativo es que, desde el 2 de abril, cuando la Casa Blanca anunció su propuesta de aranceles, “el porcentaje de compañías que cotizaban por encima de su media en periodos móviles de 200 días subió del 16% al 64% a finales del mes pasado”.
Selección de valores
En este contexto, Frank Thormann, gestor de carteras de renta variable global de Schroders, defiende que a los inversores les puede ir mejor a largo plazo si se centran en los fundamentales de las empresas y no se preocupan demasiado por el clima actual del mercado.
“A largo plazo, los precios de las acciones siguen las ganancias corporativas, y las mejores empresas se benefician de características como operar en una industria con altas barreras de entrada, ofertas de productos superiores, ganancias de participación de mercado y poder de fijación de precios, que respaldan una sólida distribución de beneficios a lo largo del ciclo del mercado”, añade, poniendo el foco en la selección de valores.
Una reflexión que, según Raphaël Thuin, Head of Capital Markets Strategies en Tikehau Capital, es aplicable al atractivo sector tecnológico estadounidense. Según análisis, las elevadas valoraciones, especialmente en la renta variable estadounidense, dejan poco margen de error a los inversores; por ello considera que la dispersión ofrece oportunidades de inversión en determinados segmentos bien identificados
“En Estados Unidos, el sector tecnológico sigue siendo esencial en cualquier asignación de renta variable. De hecho, en la última década, los beneficios de las compañías tecnológicas han crecido más rápido que el mercado, gracias en particular a la publicidad en línea, la inteligencia artificial y la nube. Los últimos resultados de Nvidia son una ilustración perfecta de ello y confirman la solidez del ciclo de la IA”, argumenta Thuin.
En el caso del sector tecnológico y la IA, el mensaje del experto de Tikehau Capital es sencillo: “Mantener la exposición parece adecuado a largo plazo, al tiempo que favorecer un enfoque selectivo centrado en actores con visibilidad sobre la demanda, poder de fijación de precios y capacidad para generar flujos de caja que cubran las inversiones. Al mismo tiempo, será importante vigilar la transformación efectiva de las carteras de pedidos, la disciplina financiera, la trayectoria de las inversiones y el acceso y el coste de la energía”.
Brechas de crecimiento
A la hora de ser selectivos, Thormann habla de “buscar brechas de crecimiento”. El gestor de Schroders considera que se pueden lograr rentabilidades que superen a los índices de referencia buscando “brechas de crecimiento” que surjan con empresas cuyas perspectivas de crecimiento a largo plazo están siendo subestimadas por el mercado en general.
“Para muchas empresas, las opiniones de consenso parecen correctas, pero todavía hay situaciones que se pueden encontrar cuando otros analistas no parecen haber reconocido completamente los beneficios potenciales a largo plazo de una ventaja competitiva. Parte de eso se debe al pensamiento a corto plazo, que se ha vuelto aún más frecuente debido a tecnologías como el trading algorítmico, así como a la creciente participación de inversores retail en los mercados”, afirma.
La gestora cree que el núcleo de una cartera centrada en identificar brechas de crecimiento se puede construir con empresas que tienen ventajas competitivas excepcionales. “Esas podrían ser una ventaja estructural como un canal de distribución único o el impacto a largo plazo de operar en una industria con importantes barreras de entrada. O bien, la empresa podría tener una ventaja debido a la propiedad intelectual o una marca dominante con un alto nivel de fidelidad por parte del cliente que los competidores no pueden igualar. Las posiciones oportunistas para una cartera de este tipo incluyen empresas que podrían estar en el auge de su ciclo económico o empresas recientemente oprimidas con nuevos equipos de gestión o enfoques que podrían estar preparándose para un cambio significativo”, concluye Thormann.
El ISM manufacturero de noviembre cayó a 48,2 (desde 48,7), su noveno mes consecutivo en contracción. El subíndice de nuevos pedidos sigue por debajo del de inventarios, anticipando más debilidad. El componente de empleo también retrocede (de 46 a 44), lo que refuerza la narrativa de un sector industrial aún débil.
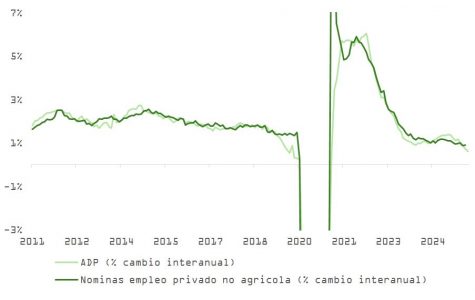
Por otro lado, el informe de empleo de ADP muestra una reducción de 32.000 puestos de trabajo, mientras que el informe Challenger reflejó un aumento interanual de despidos del 23,5%, aunque muy por debajo del 175% de octubre. Aun así, la escasa contratación y la baja rotación siguen caracterizando al mercado laboral, sin señales de colapso.
Consumo: dinámico en la superficie, frágil en el fondo
Durante el Black Friday, los consumidores gastaron una cifra récord de 11.800 millones de dólares online, con el gasto navideño proyectado por encima del billón de dólares. No obstante, el impulso se concentró en promociones agresivas, búsqueda de valor y uso de esquemas tipo “compra ahora, paga después”, lo que apunta a estrategias defensivas del consumidor medio. Es la misma pauta que pudimos observar, por ejemplo, en los resultados trimestrales de Walmart, que mostraban cómo las familias con mayores ingresos cambiaban de marca o ajustaban algo la calidad de sus compras para reducir el gasto.
La estabilidad del consumo depende ahora del estímulo político, como el posible cheque de 2.000 dólares que Trump podría distribuir, y la expectativa de una caída en los costes de financiación. La economía en “K” se hace más evidente: hogares de ingresos altos siguen gastando, mientras los de ingresos medios se ven forzados a buscar liquidez.
La Fed: recorte a la vista, pero con sello hawkish
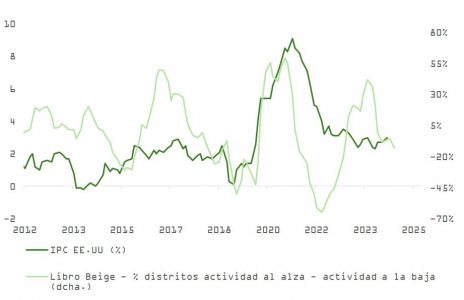
Ante la falta de datos completos por el shutdown, la Fed prestará especial atención al Libro Beige, que refleja una diferencia cercana al -20% entre distritos en expansión y contracción, y una moderación clara de los índices de precios.
Ante la ausencia de consenso en el seno de la Fed, se perfila un recorte hawkish en la reunión del 10 de diciembre, con un mensaje prudente para contener expectativas. Este movimiento podría fortalecer al dólar (DXY), que amenaza con romper su media móvil de 200 sesiones. En ese caso, el EURUSD tendría como objetivo la zona de 1,14–1,12. Aunque es importante seguir la evolución técnica del cruce cambiario, que ha recuperado brevemente su media móvil de 50 sesiones, las ganancias de productividad –más evidentes en EE.UU- redundan en incrementos en rentas reales que deberían favorecer a corto plazo el precio de activos estadounidenses y, por lo tanto, los flujos internacionales hacia su divisa. El índice dólar DXY (representado mayoritariamente por los cruces del dólar y el euro, dólar canadiense y yen japonés), intenta romper al alza su media móvil de 200 dias. Si Powell acaba sembrando dudas respecto a la integridad de los 3 recortes que la curva descuenta para 2026, la recuperación de este nivel de referencia impulsaría la cotización del billete verde.
El Nasdaq rebota, pero el sentimiento sigue mixto
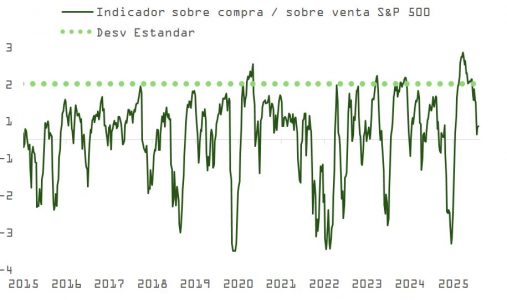
El Nasdaq ha recuperado cerca del 80% de la caída sufrida en noviembre, mientras que el S&P 500 ha corregido su sobrecompra. No obstante, el sentimiento inversor sigue siendo cauto. El mercado ha internalizado el escenario de recortes, pero empieza a cuestionar la sostenibilidad del rally si los datos no mejoran de forma homogénea.
2026: cuando el resto de la “K” entre en escena
La macro de Estados Unidos muestra señales que justifican los recortes de tipos:
Consumo privado estancado: las ventas minoristas reales están planas desde diciembre y los impagos en tarjetas de crédito siguen elevados, aunque estabilizándose.
Vivienda débil: la inversión residencial ha caído dos trimestres seguidos y más del 60% de los condados registran caídas de precios (Zillow).
Mercado laboral flojo: de momento, el crecimiento de empleo se desacelera y los ingresos reales avanzan por debajo del ritmo histórico.
Pero se empieza a percibir un cambio en el horizonte:
La incertidumbre arancelaria comienza a disiparse y Trump va cerrando focos de estrés geopolítico (Israel, Ucrania, China).
Las exenciones fiscales del plan OBBA entrarán en vigor en 2026.
La productividad asociada a la IA muestra resultados que van extrapolándose a sectores fuera del ámbito de la tecnología y servicios de comunicación.
El coste de financiación ha bajado sustancialmente, con tipos similares a niveles de 2018, y el balance de situación de hogares y empresas es saludable y deja margen para incrementos en endeudamiento que impulsarían la inversión y el gasto.
Demanda de crédito y reapalancamiento positivo
Con un mercado laboral aún débil pero estable, y una percepción más positiva del futuro económico, la demanda de crédito comienza a repuntar, tanto en hogares como en empresas. El apalancamiento, medido frente al PIB y niveles históricos, se mantiene bajo, lo que otorga margen para un reapalancamiento positivo.
Además, los indicadores adelantados de empleo muestran señales de mejora:
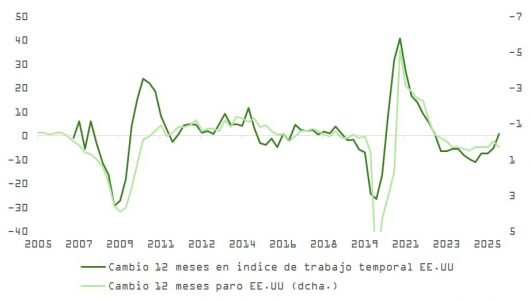
El índice de la Asociación Americana de Personal lleva 10 semanas consecutivas en alza, lo que sugiere una recuperación en la demanda de empleo temporal.
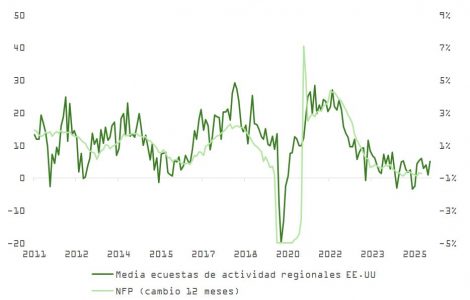
Los subíndices de empleo de las encuestas regionales indican estabilización de las nóminas en manufactura para 2026.
Las intenciones de inversión en capital fijo están repuntando tras el freno de los aranceles.
Riesgo fiscal y giro en la estrategia republicana
Con un nivel de deuda del 120% del PIB, la palanca fiscal se agota. A partir del segundo semestre de 2026, el impulso fiscal podría pasar a ser negativo, aunque el OBBA acabe aportando un 0,4% al PIB.
Esto cambia el enfoque político: Trump y los republicanos buscarán sostener el consumo sin más gasto público, lo que implica reducir aranceles sobre bienes de consumo, reinstaurar transferencias directas (como el cheque de $2.000), y —críticamente— garantizar tipos de interés bajos para abaratar el coste de financiación.
A partir de mayo de 2026, se espera que Trump controle la Fed, lo que reforzaría esta estrategia de crecimiento vía coste del dinero, en lugar de gasto público.
Conclusión: una Fed reactiva, un mercado selectivo
El entorno actual da a la Fed espacio para seguir recortando, pero con comunicación medida. El mercado ha internalizado los recortes, pero necesita evidencias de que la parte baja de la “K” se reactiva para mantener el rally.
El mayor riesgo ya no es la inflación ni la recesión, sino una combinación de crecimiento desigual, política monetaria instrumentalizada y un exceso de optimismo en segmentos tecnológicos que aún no entregan rentabilidad clara.
Tiene sentido mantener, de momento, posiciones en los sectores más ligados al boom de IA, pero empezar a compensar en otros que pueden beneficiarse del abandono de la teoria de la “K”.
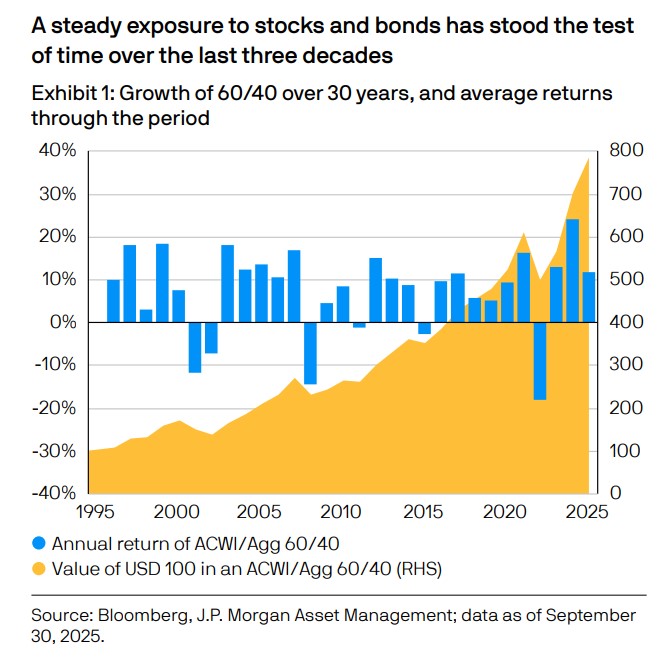
Los últimos 30 años han traído internet, la burbuja puntocom, el nacimiento del euro, el ascenso de China, la crisis financiera global, la expansión cuantitativa, la pandemia y el amanecer de la inteligencia artificial. Si hablamos en términos de mercado, en este mismo periodo, los bonos globales han registrado una rentabilidad total anualizada del 4,3% al año, y las acciones globales del 8,3%. “Esto significa que 100 dólares invertidos en una cartera 60/40 de renta variable y renta fija en dólares en septiembre de 1995 valen hoy 785 dólares”, señala JP Morgan AM en la 30ª edición de su informe Long Term Capital Markets Assumptions 2026.
Tal y como se plantea la gestora en su informe, la cuestión es cómo puede evolucionar la economía global y los mercados en la próxima década. Según su visión, los fundamentos más saludables de la economía global, como unos balances corporativos sólidos y una mayor disposición a invertir, se mantienen. Aun así, reconoce que los acontecimientos políticos recientes están cambiando el panorama, con una tendencia hacia el nacionalismo económico y un aumento de las barreras al comercio y a la migración.
Según el informe, estas tendencias pueden limitar el crecimiento global, pero también están impulsando con rapidez fuerzas positivas compensatorias, creando ‘rayos de esperanza’. Dos de estas fuerzas ya formaban parte de nuestras proyecciones del año pasado, pero esta adversidad está acelerando los temas que destacamos. En primer lugar, señala que la incertidumbre comercial y la desaceleración de la globalización implican que los países con superávit no tienen más remedio que invertir a nivel local para apuntalar sus economías. El activismo fiscal —un tema central en nuestras proyecciones del año pasado— se ha visto fuertemente intensificado.
Y, en segundo lugar, explica que una oferta de mano de obra menos abundante, a medida que las poblaciones envejecen y la migración se ralentiza, obligará a las empresas a recurrir a soluciones tecnológicas para mantener tanto los niveles de producción como los márgenes de beneficio. Esto, a su vez, acelerará la adopción de la IA y de otras tecnologías.
“La economía global se está adaptando a un nuevo conjunto de realidades, incluyendo activismo fiscal, adopción tecnológica y cambios demográficos, que impulsan tanto desafíos como oportunidades. Aunque se prevé una moderación en el crecimiento de los mercados desarrollados, las mejoras en inversión y productividad, impulsadas por la IA, respaldan una visión constructiva para el largo plazo”, apunta David Kelly, estratega jefe global de JP Morgan Asset Management.
Rentabilidad a 10-15 años
Teniendo en cuenta este escenario, la gestora señala que la rentabilidad anual prevista para una cartera 60/40 renta variable/renta fija, en dólares, durante los próximos 10-15 años sigue siendo atractiva: 6,4%. “Incluso después de un año de fuertes ganancias en el mercado de renta variable, las proyecciones de rentabilidad de los activos siguen siendo sólidas. La adopción de la IA impulsará tanto a corto como a largo plazo los beneficios y la productividad”, señala.
La gestora reconoce que las fuertes rentabilidades de la renta variable en lo que va de año implican valoraciones iniciales más altas para las acciones. No obstante, con el aumento del capex (inversión en capital) y del gasto fiscal, y con unos márgenes resistentes, sus previsiones de rentabilidad para la renta variable global apenas cambian con respecto al año pasado. “Combinadas con nuestra previsión para la renta fija, el escenario de rentabilidad para una sencilla cartera global 60/40 de renta variable y renta fija en USD se mantiene en el 6,4%. Y para una cartera 60/40+, que incluye una asignación del 30% a inversiones alternativas diversificadas, proyectamos una rentabilidad del 6,9% y una mejora del 25% en el ratio de sharpe en comparación con una simple 60/40. Aunque la asignación de los inversores a activos alternativos variará inevitablemente en gran medida, la inclusión incluso de una pequeña asignación puede hacer que las carteras sean más resistentes”, matizan.
En opinión de Grace Peters, codirectora global de Estrategia de Inversión de JP Morgan Banca Privada, para los inversores actuales, desarrollar resiliencia significa ir más allá de lo tradicional. “Los inversores deben adoptar activos alternativos y activos reales para gestionar el riesgo y desbloquear nuevas fuentes de rentabilidad. Lo más importante es vincular las inversiones a un plan orientado a objetivos, asegurando que las carteras se mantengan alineadas y flexibles, permitiendo conservar la confianza incluso en entornos de incertidumbre”, afirma Peters.
Rentabilidad por clase de activo
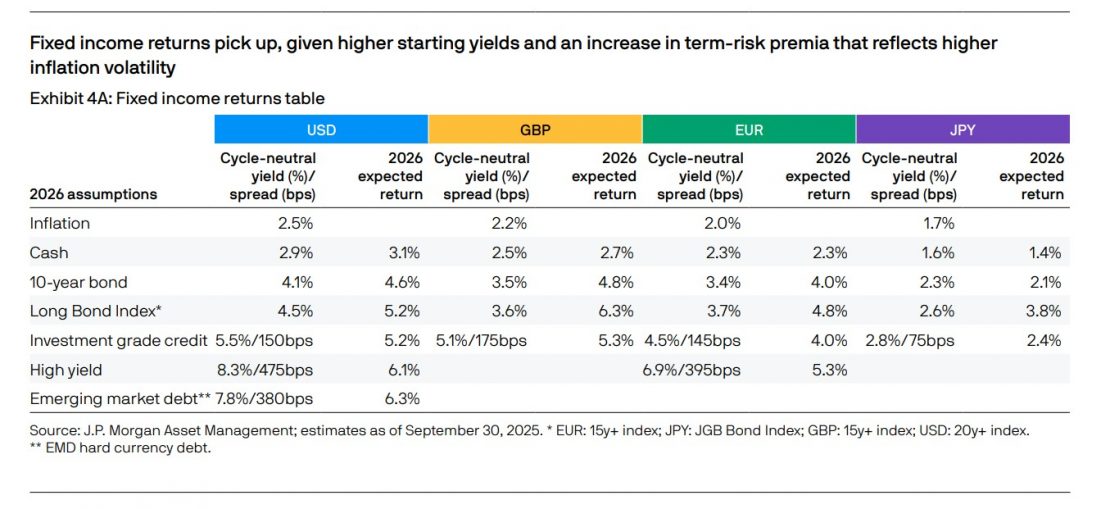
En cuanto a las previsiones de rentabilidad por clase de activo, el informe señala que los bonos del Tesoro intermedios de EE.UU. presentan un rendimiento del 4%, mientras que los de largo plazo alcanzan el 4,9%. Por su parte, el crédito con grado de inversión de EE.UU. se sitúa en 5,2%, “con ajustes por el acortamiento de los vencimientos”, y el crédito high yield estadounidense ofrece un 6,1%, impulsado por una mayor calidad crediticia.
En renta variable, la gran capitalización estadounidense mantiene un 6,7%, mientras que la renta variable global alcanza un 7% en dólares, beneficiándose de la apreciación de la moneda. “Los mercados emergentes proyectan un 7,8%, ligeramente inferior tras un año de sólidos resultados”, apunta el informe.
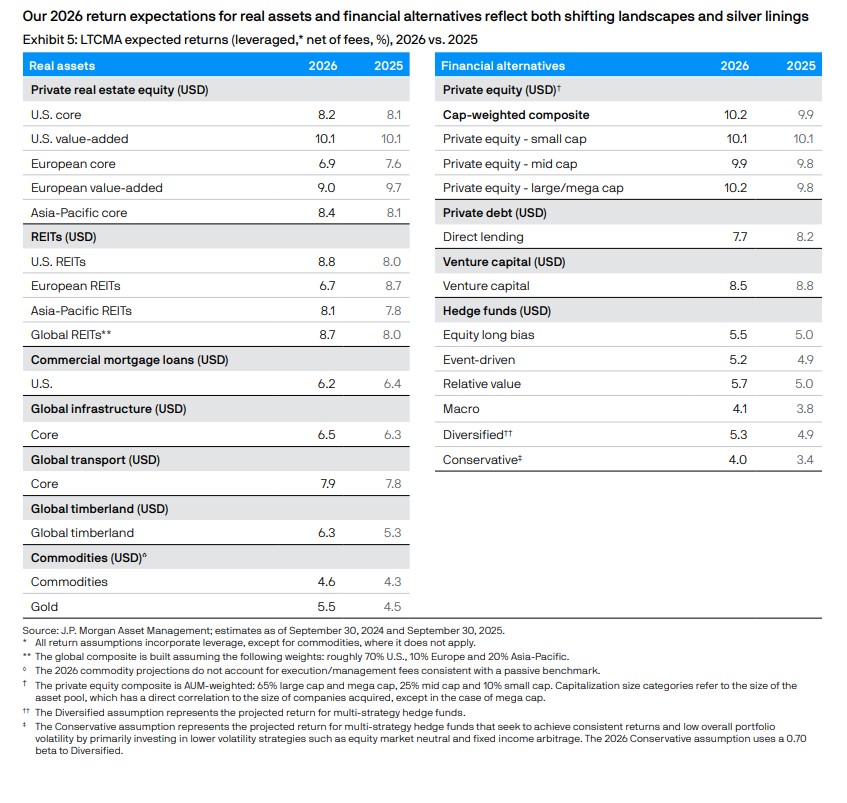
En el caso de los activos alternativos, señala que el private equity registra un 10,2%, reflejando un entorno de salida más favorable y mayores oportunidades en tecnología e IA. En el caso del real estate, estima que EE.UU. ofrece un 8,2%, mientras que en Europa se sitúa en 6,9%. Por último, considera que la infraestructura global alcanza un 6,5%, destacando la importancia de los servicios esenciales en un entorno de políticas comerciales cambiantes, y para las materias primas proyecta un 4,6% para una cesta amplia, con el oro en 5,5%, y el Timberland global sube a 6,3%, aumentando respecto al año anterior.
Principales tendencias y conclusiones
Entre las tendencias que identifica el informe para los próximos 10-15 años, destaca lo que llama el “nacionalismo económico”, que considera un desafío, pero no un obstáculo insuperable. “Las fricciones comerciales, aunque dominan los titulares, están impulsando a algunos países a incrementar la inversión interna, lo que representa un efecto positivo frente al impacto de los aranceles”, explica.
Fuera de los riesgos, considera que uno de los principales motores de los mercados alcistas seguirá siendo la tecnología. Según sostiene, la inversión de capital y el gasto en innovación tecnológica aportan impulso al mercado en general, mientras que los gobiernos intensifican sus esfuerzos mediante estímulos e incentivos sin precedentes. “En este contexto, el auge de la inteligencia artificial (IA) se encuentra en un momento crítico. Su adopción está creciendo rápidamente y la inversión es masiva, por lo que los inversores deben centrarse en identificar ganadores y perdedores en esta nueva ola tecnológica, haciendo que la gestión activa sea más relevante que nunca”, apunta el documento en sus conclusiones.
El informe lanza también una reflexión sobre el impacto que tendrá la evolución de las divisas. Explica que tras dos años de ganancias del 20% y otro 14% en lo que va de año, la rentabilidad de la renta variable estadounidense ha sido excepcional para los inversores en dólares. Sin embargo, advierte de que quienes invierten en euros han experimentado un desempeño más ambiguo, “ya que la fortaleza de la divisa ha compensado parcialmente el retorno positivo de las acciones estadounidenses”.
Por último, lanza una conclusión clara para los inversores: la diversificación no es opcional, sino esencial. “Los cambios en políticas y la mayor inversión generan una inflación más volátil, lo que exige carteras más inteligentes que incorporen activos alternativos y activos reales para garantizar resiliencia y rentabilidad. Asimismo, la selección de gestores se vuelve clave para aprovechar un entorno marcado por cambios disruptivos”, concluye el informe.