Banco Mediolanum: 25 años reivindicando el valor del asesoramiento financiero

  |   Por  |  0 Comentarios

Banco Mediolanum 25 anos de asesoramiento
Foto cedidaJuan Massana, nuevo director comercial de la entidad.

LEER LA REVISTA

Banco Mediolanum celebra su 25 aniversario en España con más de 14.000 millones de euros de patrimonio y una red de asesores financieros compuesta por más de 1.600 profesionales –la mayor de toda España–, y el ambicioso objetivo de llegar a los 2.000 en los próximos 5 años. “Queremos seguir creciendo a doble dígito, tanto en patrimonio como en número de clientes. Nuestro objetivo es llevar el asesoramiento y la planificación financiera a largo plazo al mayor número de hogares en España”, afirma Juan Massana, director comercial de la firma desde el 1 de junio de 2025.

Massana es el ejemplo perfecto del modelo de Banco Mediolanum, pues su trayectoria de casi dos décadas en la entidad, donde comenzó como asesor, simboliza la cultura interna de promoción y desarrollo del talento. Afirma que los principales aprendizajes que se lleva de todo lo vivido profesionalmente hasta ahora son tres: “Constancia, centralidad en el cliente, que es nuestra razón de ser, y el valor de la colaboración y del trabajo en equipo”. Massana subraya el valor de contar con un equipo sólido: “Porque compartir tu día a día con personas que tienen unas mismas metas y propósitos, que se cuidan y apoyan, es fundamental. Al final, compartir el camino que nos lleva a un objetivo común, y alcanzarlo juntos, es lo verdaderamente enriquecedor.”

Massana releva en el cargo a Salvo La Porta, director comercial de la firma en los 17 años anteriores, poniendo en valor su legado. Califica a La Porta como “mi referente”, y destaca “su pasión por esta profesión, su generosidad y su cercanía”. “Él encarna los valores de Banco Mediolanum: servicio, trato humano y relaciones a largo plazo”, concluye.

Con este cambio en la dirección, el banco quiere transmitir la idea de una nueva etapa en la entidad en la que se combina experiencia, conocimiento del modelo y visión de futuro. O, como afirma el nuevo director comercial, se trata de “mirar siempre hacia delante con luces cortas y largas: para afrontar lo inmediato sin perder la visión a largo plazo”.


“Nuestro crecimiento seguirá siendo orgánico, como lo ha sido siempre. Es la forma más coherente con nuestro modelo y con nuestra manera de entender la banca.”


Mediolanum celebra su 25 aniversario en España este año. Si tuviera que hacer un examen a la entidad, ¿qué nota le pondría?

Yo le pondría una muy alta. Básicamente, porque durante este cuarto de siglo hemos trabajado con una enorme dedicación y hemos alcanzado hitos muy relevantes.

Nos hemos consolidado como la primera red de asesores financieros de España, hemos desarrollado y afianzado un modelo de servicio pionero y hemos logrado ofrecer una calidad de atención excepcional: llevamos seis años consecutivos siendo reconocidos como la entidad con los clientes más satisfechos del país, según el estudio de la consultora independiente Stiga.

Estamos muy orgullosos del camino recorrido, pero también estamos convencidos de que todavía quedan cosas por hacer. Tenemos mucho que ofrecer. Por tanto, sí, sería una nota muy muy alta, pero siempre con la vista puesta en el enorme recorrido que tenemos por delante, que nos reta a seguir creciendo para dar lo mejor de nosotros.

¿Qué retos afronta Mediolanum en el entorno macroeconómico y de negocio actual?

Nuestros desafíos están directamente relacionados con nuestro crecimiento y nuestra esencia. Seguir creciendo sin perder un ápice de lo que nos hace únicos. Vivimos en un entorno caracterizado por una aceleración del tiempo. Con ciclos económicos rápidos y mayor incertidumbre, pero también con una progresiva toma de conciencia de la importancia del ahorro a largo plazo y de la planificación financiera de las familias.

De ahí que nuestros retos sean tres. El primero, velar por un crecimiento sostenible y sostenido en el tiempo. El segundo, ofrecer un acompañamiento constante, tanto a nuestros asesores –para que sigan creciendo profesionalmente– como a nuestros clientes, para que puedan lograr sus objetivos. Y el tercero, seguir adaptándonos a los nuevos requerimientos tecnológicos y regulatorios e incorporarlos a nuestro quehacer para dar cada vez un mejor asesoramiento en un entorno en continua evolución.

Afirma que se ha fijado como objetivo crecer, en todos los aspectos, de forma sostenible. ¿Será un crecimiento puramente orgánico?

Nuestro crecimiento seguirá siendo orgánico, como lo ha sido siempre. Es la forma más coherente con nuestro modelo y con nuestra manera de entender la banca. Para ello, nos apoyaremos en lo que son, para nosotros, las dos principales palancas. Por una parte, el incremento del número de clientes y, por tanto, de patrimonio. Por otra, el desarrollo de nuestra red de profesionales, tanto incorporando nuevo talento como apoyando a los profesionales que ya forman parte de la red de Banco Mediolanum, cuidándoles y atendiendo a sus necesidades. Porque las mejores ideas surgen de la escucha y la implicación. Porque, si nuestros clientes son el eje central de nuestra actividad, los Family Bankers son el pilar que lo sostiene todo.

Precisamente uno de los aspectos más diferenciales de Mediolanum es su modelo de Family Bankers. ¿Qué balance hace de la implementación de este modelo desde sus orígenes hasta la actualidad?

La valoración no puede ser más positiva. Cuando yo empecé, en 2006, la figura del asesor financiero era desconocida. Éramos poquísimos. Además, por aquel entonces, la banca tradicional abría oficinas por doquier, lo que hacía que nuestra propuesta de entidad sin sucursales, en la que tu propio asesor financiero iba a ti, sonara, como poco, disonante. Pero el tiempo nos ha dado la razón. Ha consolidado esta visión de cercanía y de vocación de servicio en la banca. En la actualidad somos la primera red de asesores financieros de España: uno de cada cinco agentes financieros del país es Family Banker.

Hemos pasado de ser una alternativa distinta a convertirnos en un referente del sector. Y lo hemos hecho dando una respuesta real a las necesidades de nuestros clientes.

Además, formamos parte de un grupo bancario sólido y robusto, solvente y rentable. De hecho, en estos años, Grupo Mediolanum no solo ha experimentado un crecimiento enorme, sino que ha adquirido una gran relevancia en el sector financiero europeo. De las miles de entidades que hay en Europa, solo 114 son significativas y están supervisadas por el BCE. Y Banca Mediolanum es una de ellas. Todo ello demuestra la solidez de un modelo que pone al cliente en el centro de todo.


“Somos la primera red de asesores financieros de España: uno de cada cinco agentes financieros del país es Family Banker”
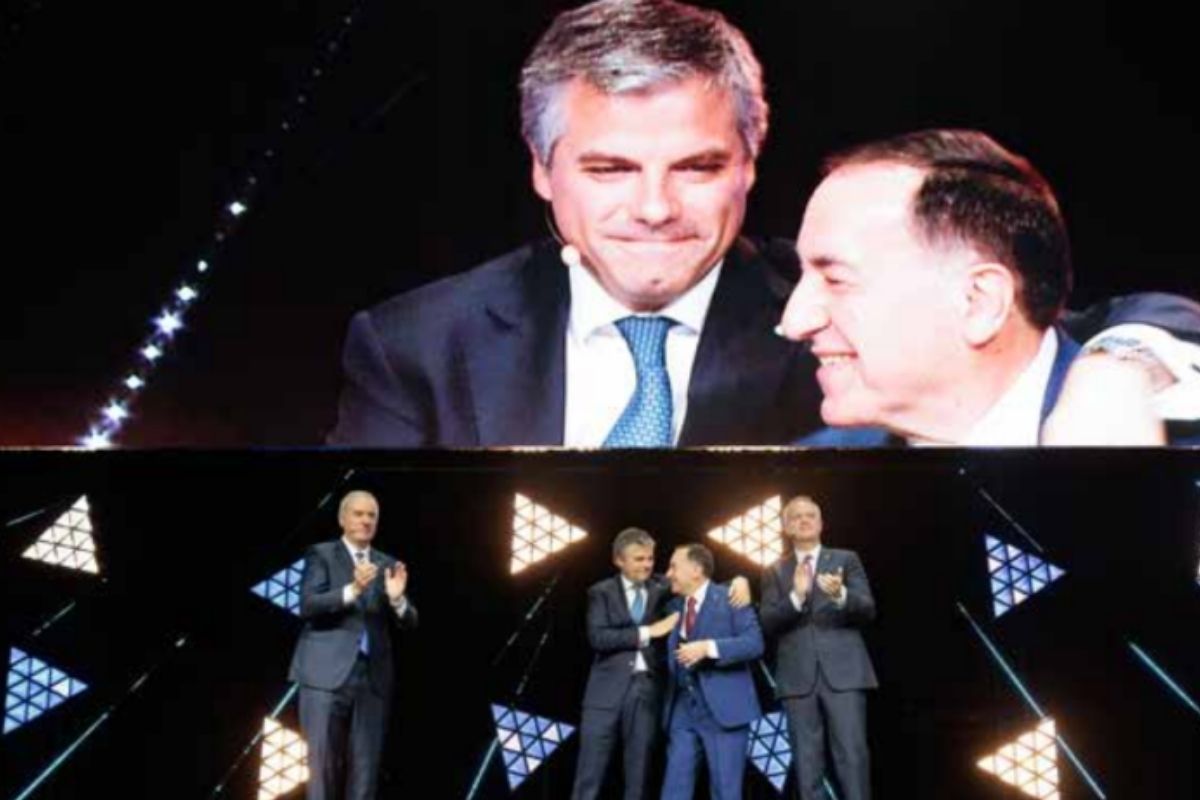

De izquierda a derecha: Luca Bosisio, Consejero Delegado de Banco Mediolanum; Juan Massana, Director Comercial de Banco Mediolanum; Salvo La Porta, Responsable de Desarrollo Profesional Managers Red de Ventas, y Massimo Doris, CEO de Banca Mediolanum, el día del nombramiento de Juan Massana como Director Comercial.


¿Qué iniciativas tiene Mediolanum en marcha para motivar a esta red de asesores y seguir atrayendo talento? ¿Qué perfiles profesionales están buscando?

Nuestro compromiso con los Family Bankers es absoluto. Sin ellos, Banco Mediolanum no existiría. Apostamos por ofrecerles formación continua, apoyo constante y todas las herramientas al alcance para que puedan desarrollar su asesoramiento de la mejor manera posible. Para ello, todos reciben el soporte de los 450 empleados de la sede de Barcelona en materia de formación, productos, servicios, herramientas, estrategias, comunicación, tecnología, etc. Además, cuentan con un nutrido grupo de expertos en protección y financiación.

Sobre los perfiles que buscamos, nos interesan tanto profesionales experimentados en los sectores de banca o gestión patrimonial como personas que desean construir un proyecto profesional en el ámbito del asesoramiento financiero. Porque nuestro trabajo es mucho más que una profesión: es una vocación de servicio.

Además, en los casos de profesionales que vienen de otras entidades, les ofrecemos planes personalizados de acompañamiento y transición. De hecho, este año hemos incorporado una veintena de profesionales de alto nivel para impulsar nuestra División Wealth & Banca Privada, que es una de las apuestas estratégicas de la entidad.

Queremos seguir fortaleciendo esta área, tanto en número de profesionales especializados como en oferta de productos y soluciones de valor.

El objetivo es ofrecer un asesoramiento más personalizado, integral y diversificado.


“El asesoramiento financiero crea riqueza y es una fuerza positiva para cualquier país”


Afirma que los objetivos que impulsará durante su mandato se centrarán en impulsar el crecimiento, la profesionalización y la consolidación de la figura del asesor financiero. ¿Cómo planea hacerlo?

Creemos que la clave está en seguir potenciando la formación, las herramientas y la visibilidad de nuestros asesores. Nuestro mejor argumento para atraer y retener talento es mostrar lo que hacemos y cómo lo hacemos: un modelo centrado en el cliente, sólido y humano. Queremos que la figura del asesor financiero siga ganando reconocimiento social. Por eso estamos abiertos a colaborar con organismos e iniciativas que ayuden a promover la certificación y el desarrollo profesional.

Creemos que el asesoramiento financiero crea riqueza y es una fuerza positiva para cualquier país, porque unas finanzas personales bien gestionadas contribuyen a que los países tengan economías más sólidas y dinámicas.

¿Qué iniciativas están impulsando para mejorar la formación de la red? ¿Qué novedades podemos esperar en el corto a medio plazo?

Impulsar aún más la formación que reciben los asesores es fundamental para mí, para nosotros. En este sentido estamos llevando a cabo iniciativas a cuatro niveles: de cumplimiento normativo, a nivel técnico, en cuanto a relaciones y habilidades comunicativas y en herramientas digitales.

Concretando en cada una de ellas, es imprescindible mantener las certificaciones en vigor y estar al día en cuanto a las novedades que surgen en el ámbito de la regulación; disponer de las máximas competencias tecnológicas para poder dar las mejores respuestas a nuestros clientes; contar con excelentes habilidades comunicativas para saber crear y mantener relaciones de calidad y duraderas en el tiempo, y, finalmente, en este mundo cada vez más tecnológico, resulta más imprescindible tener amplias competencias digitales para que les ayuden a realizar su actividad de la forma más eficaz y eficiente, dando un servicio de máxima calidad.

Además, por supuesto, ofrecemos actualizaciones permanentes y constantes acerca de la situación y las tendencias de mercado, así como de las novedades geopolíticas y económicas que se producen a diario.

Esto lo llevamos a cabo a través de las diferentes herramientas internas que tienen a su disposición, como un canal de televisión específico, de formación e información, para los Family Bankers.

También en él, y en encuentros puntuales y específicos, les ponemos al día y formamos acerca de las novedades internas que puedan darse. Desde la incorporación de nuevos productos en nuestra cartera hasta mantener viva la esencia y la razón de nuestra labor.


“Se puede ser rentable teniendo clientes satisfechos y bien asesorados, y profesionales que desarrollan su profesión con éxito”


En la planificación financiera personalizada. en un momento en que hay presión sobre los costes, ¿cómo conjugan personalización y rentabilidad? ¿qué papel juega la tecnología?

Se puede ser rentable teniendo clientes satisfechos y bien asesorados, y profesionales que desarrollan su profesión con éxito. Nuestro modelo de banca se adapta perfectamente a las necesidades del mercado y de los clientes.

En cuanto a la tecnología, para nosotros es importantísima. es una herramienta de gran importancia, una palanca. Eso sí, nunca podrá sustituir el trato personal. Tenga en cuenta que nosotros siempre nos hemos apoyado en la tecnología. nuestro modelo sin oficinas nos ha hecho requerir de ella desde nuestros orígenes. En 1997, cuando pocos confiaban en internet, mediolanum ya apostaba por la banca online como un soporte. hoy somos la entidad con el mayor nivel de digitalización, pero al lado de cada cliente siempre hay una persona de confianza que le acompaña en todas las etapas de su vida.

Por eso creo que muchos clientes apuestan por nosotros, porque a pesar de querer disponer de las mejores herramientas tecnológicas, desean continuar teniendo el apoyo de un profesional, una cara conocida, algo que no siempre es posible en el sector. En definitiva, la tecnología es una herramienta, una commodity, pero sería un error considerarla un fin en sí misma. Desde nuestro punto de vista, en los entornos tecnológicos, el trato humano cobra aún mayor importancia. porque nuestra apuesta decidida son las personas. ellas son nuestro eje.

Si bien hoy los inversores españoles muestran un nivel de educación financiera superior al de hace 5-10 años, todavía quedan 1,13 billones de euros en depósitos bancarios y efectivo. ¿qué rol juega la figura del asesor financiero en este proceso de educación al inversor y mayor desarrollo de la industria financiera española?

La educación financiera ha mejorado en los últimos años, pero aún queda mucho por hacer. Y ahí, el papel del asesor es fundamental. porque una persona con conocimientos financieros no solo toma mejores decisiones en cuanto a su dinero, sino que vive con más tranquilidad. El asesor ayuda al cliente a mantener la calma, evita sesgos emocionales y facilita que se centre en sus objetivos a largo plazo. le orienta en la toma de decisiones financieras adecuadas.

Todos sabemos que hay que comprar barato y vender caro, pero en momentos de euforia o miedo, incluso los inversores más preparados se pueden dejar llevar por las emociones. Y ahí es donde el acompañamiento de un buen profesional de confianza marca la diferencia.

Y, por último, ¿cómo imagina a banco mediolanum dentro de 25 años?

Más líderes aún. líder absoluto en asesoramiento financiero en españa, en patrimonio, en número de clientes y de profesionales. Pero, sobre todo, me lo imagino como un banco que sigue siendo un referente en cuanto a cercanía, confianza y servicio. Porque son los valores que verdaderamente nos definen.
LEER LA REVISTA

Renta variable europea: mantiene el atractivo, pero pierde el liderazgo

  |   Por  |  0 Comentarios

renta variable europea atractivo y liderazgo
Canva

Europa no pierde atractivo para los inversores. Según las principales firmas de inversión, la renta variable sigue ofreciendo argumentos a favor; incluso consideran indispensable mantener la exposición a esta geografía en las carteras de 2026, más allá de ser un activo para diversificar.

La renta variable europea se comportó mejor que la estadounidense a comienzos de este año, pero desde entonces ha cedido esas ganancias, a pesar de que las encuestas de actividad empresarial de octubre alcanzaron el nivel más alto desde mayo de 2023. ¿Qué hace falta para encender un renacimiento de la inversión? 

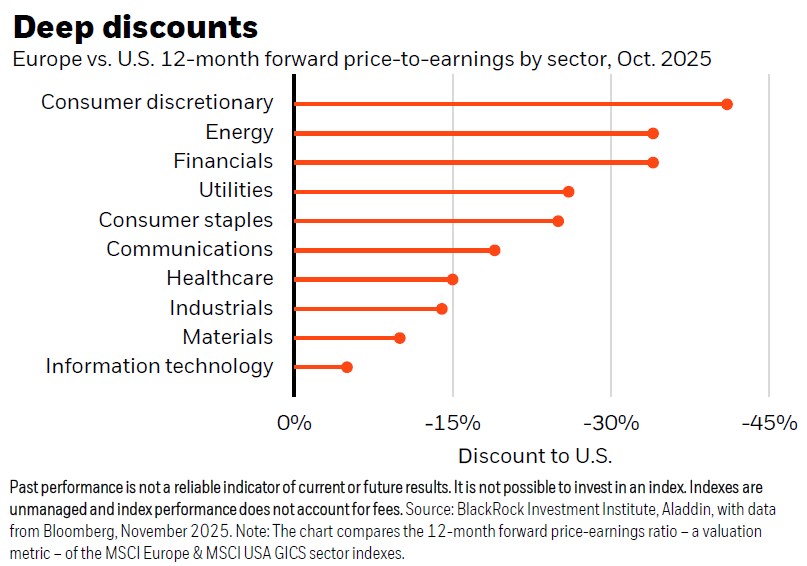
En opinión de BlackRock Investment Institute (BII), creen necesario políticas más favorables a las empresas y mercados de capitales más profundos para justificar una sobreponderación amplia de las acciones europeas. “La renta variable europea lleva mucho tiempo rezagada frente a la estadounidense desde la crisis financiera global, lastrada por retos estructurales como el envejecimiento de la población, después de haber superado a EE.UU. en la década de 2000. El repunte de las acciones europeas a comienzos de este año —el primer trimestre fue el más fuerte frente a EE.UU. desde 2015, según datos de MSCI— alimentó las expectativas de que la suerte de Europa pudiera cambiar pronto. La actividad económica de la zona del euro también ha demostrado ser resistente: el índice PMI compuesto de octubre alcanzó un máximo de dos años y medio. Sin embargo, este periodo de mejor comportamiento fue efímero. El prolongado bajo rendimiento de Europa implica que las valoraciones de las acciones europeas también vayan a la zaga: todos los sectores regionales cotizan con descuento frente a sus equivalentes estadounidenses”, argumentan. 

Coyuntura favorable

En este contexto, la gestora se plantea qué haría falta para que Europa asumiera un liderazgo sostenido. A su juicio, explican que reformas que aborden los retos de larga data, que creen un entorno más favorable a los negocios y que profundicen sus mercados de capitales. “Unas políticas más proempresa podrían impulsar la rentabilidad del capital del sector corporativo. La fragmentación del mercado limita la capacidad de las empresas europeas para escalar a nivel continental —un estudio de la Comisión Europea de 2019 estimaba que las fricciones comerciales restan alrededor de un 10 % al PIB potencial—, al igual que el carácter intervencionista del marco regulatorio de la región. Eliminar barreras internas y flexibilizar la regulación podría mejorar las rentabilidades”, señala BlackRock Investment Institute (BII) en su último informe.

Pese a los retos que se identifican desde BlackRock, el análisis de la región revela que la coyuntura es favorable para la renta variable europea. En opinión de Mac Elatab y Lee Sotos, gestores de fondos de Fidelity Interantional, sin duda esta clase de activo ha exhibido músculo este año, reforzada por una política monetaria expansiva, unas valoraciones atractivas y una mejora de la confianza.

“En el plano de la inflación, el BCE trata de ponderar las presiones derivadas de un euro más fuerte con el aumento del gasto público y los problemas de las cadenas de suministro. Estas señales de la política monetaria, sumadas a unos datos macro estables y un modesto crecimiento del PIB, crean un entorno propicio para las bolsas europeas. Las empresas siguen siendo optimistas y esperan mejoras en la demanda de los consumidores y una expansión de los márgenes. A pesar de las fuertes ganancias, las valoraciones siguen siendo atractivas en comparación con las de EE.UU. y el mercado europeo ofrece oportunidades atractivas a los inversores que se centren en empresas de calidad con sólidas perspectivas de beneficios y crecimiento”, defienden los gestores de Fidelity International.

Momento para entrar

Desde UBS Global Wealth Management (UBS GWM) consideran que es un buen momento para entrar en renta variable de la eurozona. Según su análisis, a medida que se acerca el final de noviembre, el sentimiento hacia la renta variable europea se ha vuelto más volátil. “El índice de volatilidad del Stoxx 50 ha repuntado hasta su nivel más alto en un mes, y los principales mercados de la región, de Alemania a Francia, volvieron a sufrir presión la semana pasada”, destacan. 

Aun así, consideran que este cambio de ánimo del mercado no está del todo justificado. De hecho, la entidad ha mejorado su recomendación para la renta variable de la Eurozona a Atractiva, apoyados en tres factores principales: las perspectivas cíclicas de Europa están mejorando; su posición estructural es la más sólida en 15 años; y las valoraciones son razonables y el crecimiento de beneficios debería acelerarse.

“Creemos que es un buen momento para que los inversores se planteen aumentar su exposición a la renta variable de la Eurozona, que elevamos a una calificación ‘atractiva’. Favorecemos una combinación de beneficiarios estructurales y cíclicos, incluidos los sectores industrial, tecnológico y de utilities europeos, que pensamos se beneficiarán de tendencias globales como la IA, la transición energética y el aumento del gasto en defensa”, afirma Mark Haefele, Chief Investment Officer de UBS GWM.

Según matiza Haefele, desde una perspectiva cíclica, mejoran también a atractivo el sector bancario europeo, respaldado por un mayor crecimiento del crédito, la revalorización de los activos y unos sólidos retornos al accionista. “El sector inmobiliario y la renta variable alemana también destacan, impulsados por unos tipos bajos del BCE y una política fiscal más flexible”, comenta. Por último, desde BlackRock Investment Institute (BII) añaden: “Nos gustan los sectores financiero, de servicios públicos y sanitario, y de cara al largo plazo observamos oportunidades en defensa, industriales y en áreas vinculadas a la IA”.

De los mitos a las oportunidades: los motivos para no ignorar la renta variable india

  |   Por  |  0 Comentarios

renta variable india oportunidades
Canva

La percepción que los inversores internacionales mantienen sobre la India lleva años de retraso, en opinión de Avinash Vazirani y Colin Croft, gestores de Jupiter AM. Según explican, esa visión desfasada ha provocado que muchos inversores extranjeros se hayan perdido una parte sustancial de las fuertes rentabilidades registradas por la renta variable india durante el último cuarto de siglo.

“El  país ya ha superado a Japón y se ha convertido en 2025 en la cuarta economía mundial, un hito que contrasta con la reducida exposición que recibe en las carteras globales, donde suele tener solo unos pocos puntos porcentuales de peso, según apuntan los expertos. Hablan de una infraponderación difícil de justificar, dado que India es actualmente la gran economía que más crece, con un PIB en torno al 6,5% anual“, explican.

Los gestores destacan que los factores que impulsan el crecimiento indio son estructurales y de muy largo plazo. Entre ellos, la favorable pirámide demográfica ocupa un papel central: la India cuenta con una edad media por debajo de los 30 años, muy por debajo de los más de 40 años que presentan las economías occidentales. Entre 7 y 8 millones de indios se incorporan cada año al mercado laboral, y alrededor de 1,5 millones son ingenieros titulados, subrayan.

Mientras tanto, consideran que muchos países occidentales se enfrentan a retos crecientes derivados del envejecimiento poblacional, como sistemas de pensiones y sanidad tensionados. En cambio, subrayan que en India, el ratio de dependencia de personas mayores sigue siendo bajo, lo que permite redirigir recursos hacia inversión pública en infraestructuras (como autopistas y aeropuertos) y en industrias estratégicas para consolidar el crecimiento futuro, según apuntan Vazirani y Croft.

Pero los expertos matizan que la demografía por sí sola no basta para crear un relato de inversión positivo. Lo que diferencia realmente a la India son sus instituciones: “Un marco democrático, estado de derecho y estabilidad suficiente para que empresas y consumidores puedan planificar a largo plazo. Bajo el gobierno de Narendra Modi, el país ha acometido reformas impresionantes, como la unificación fiscal a través del impuesto sobre bienes y servicios o la construcción de infraestructuras digitales que, los analistas afirman, superan claramente a las del Reino Unido”.

Además, comentan que el sistema de identidad digital Aadhar y la plataforma de pagos UPI han impulsado un crecimiento seguro y rápido del crédito, facilitando hipotecas, vivienda nueva y financiación para pymes. “Pese al fuerte avance estructural, el relato positivo de la India ha pasado casi desapercibido en los medios occidentales, afirman los gestores, quienes consideran que ello ha reforzado una imagen desalineada con la realidad actual del país. El resultado es que muchos inversores internacionales siguen viendo India como una oportunidad táctica o especulativa dentro del universo emergente, y no como la tendencia estructural a varias décadas vista que, según ellos, representa”, añaden los gestores de Jupiter AM.

Acciones indias: motivos a favor

Uno de los argumentos más habituales entre quienes evitan aumentar exposición es la supuesta sobrevaloración del mercado indio. Según los expertos de la gestora, India cotiza con prima frente a los emergentes desde hace 25 años, y aun así los ha superado ampliamente, recuerdan. Para ellos, en periodos largos lo que importa es el crecimiento y la consistencia de los beneficios empresariales, no los múltiplos de valoración del corto plazo. “Una prima del 10% o del 20% puede convertirse en descuento después de uno o dos años de mayor crecimiento de beneficios, explican”, afirman.

Según su visión, la prima actual estaría, en su opinión, plenamente justificada tanto por el crecimiento esperado como por la posición geopolítica única del país, que actúa como gran potencia no alineada y menos expuesta a riesgos como el conflicto en torno a Taiwán, que sí afecta a China y Estados Unidos.

En este sentido, Vazirani y Croft defienden que la clave está en identificar compañías cuyo crecimiento de beneficios sea igual o superior al del índice, pero que coticen con valoraciones más bajas. Y, según apuntan, la bolsa india está llena de oportunidades de este tipo.

“El principal índice del país está, según explican, muy concentrado en grandes compañías bien conocidas y muy caras, mientras que fuera de él existen cientos de empresas grandes, líquidas y valoradas en miles de millones de dólares, con perspectivas de crecimiento incluso mejores. Son valores que muchos inversores no analizan lo suficiente, y ahí es donde los gestores activos pueden aportar un enorme valor”, concluyen.

La industria financiera mira con atención la polarizada elección presidencial en Chile

  |   Por  |  0 Comentarios

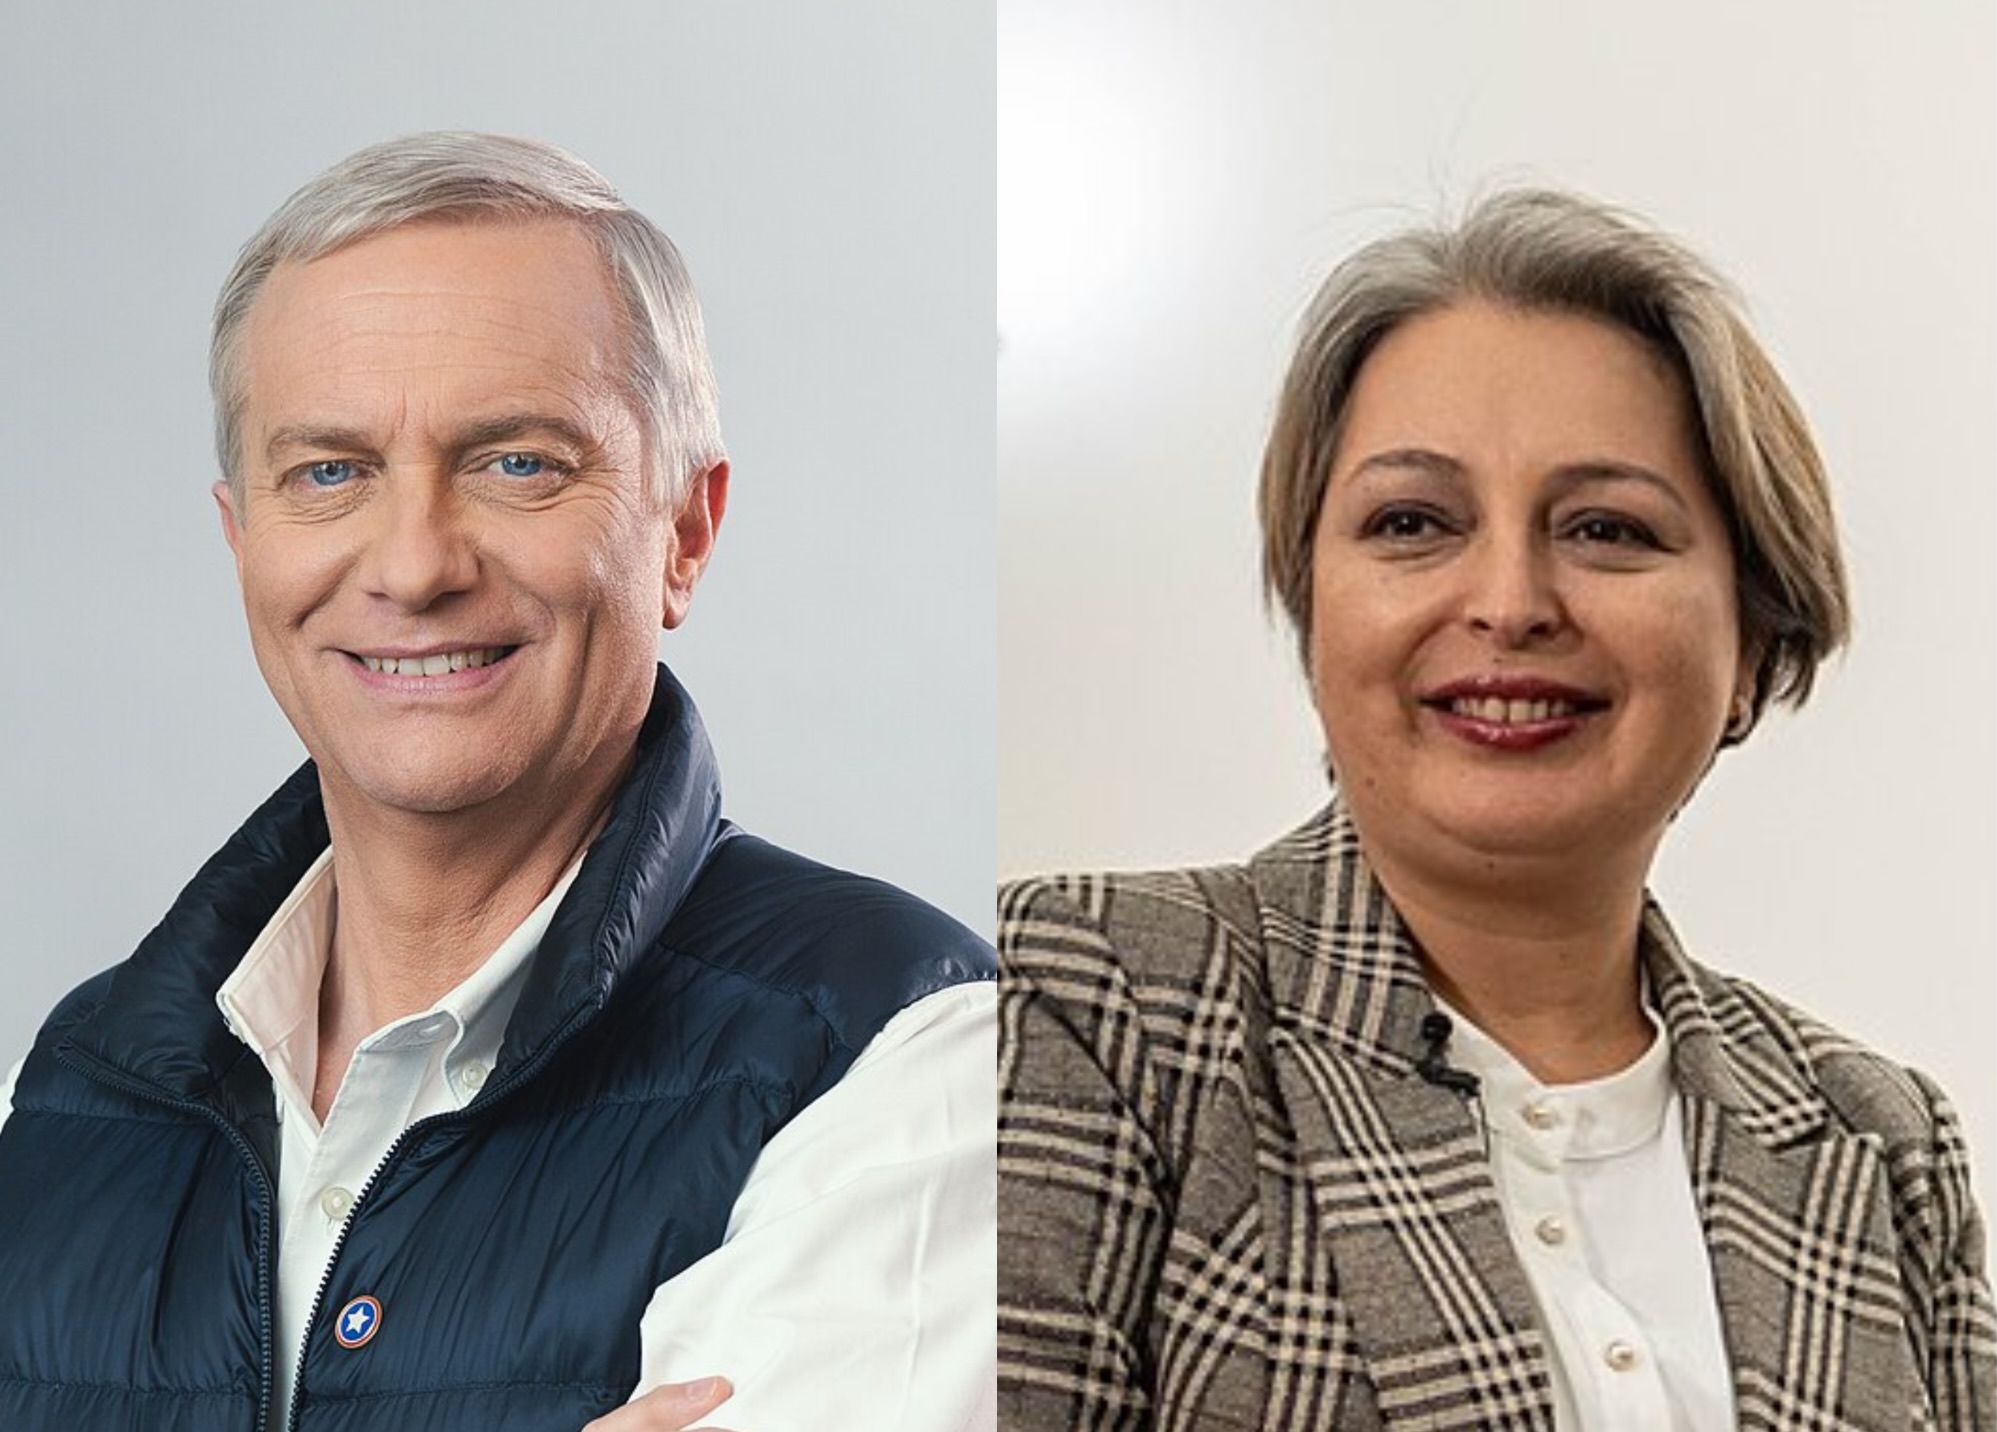
Wikimedia CommonsJosé Antonio Kast (izq), candidato del Partido Republicano y el bloque de derecha, y Jeannette Jara (der), candidata del Partido Comunista y el bloque de izquierda

Después de una carrera presidencial que se redujo a mediados de noviembre, de ocho candidatos a las dos opciones que buscan gobernar Chile por los próximos cuatro años, los ciudadanos del país andino zanjarán el balotaje este domingo. ¿José Antonio Kast, conservador de ultraderecha y fundador del Partido Republicano, o Jeannette Jara, la candidata de continuidad, exministra del Trabajo y militante del Partido Comunista? En esta polarizada carrera, el mercado está mirando con atención el desempeño de su favorito.

La esperanza de que el próximo sea un gobierno de corte pro-mercado es algo que ha estado apuntalando a los activos locales durante el año. Desde el mercado local apuntan a que este es uno de los ingredientes del buen desempeño de la bolsa local en 2025, junto con una buena temporada de resultados para algunas grandes compañías chilenas y la reducción de incertidumbre generalizada, entre otros factores.

El benchmark bursátil S&P IPSA ha tenido un año redondo, superando en noviembre la línea de los 10.000 puntos por primera vez en la historia y consolidándose en torno a ese nivel. Con todo, en las 10.170,08 unidades que cerró el indicador la sesión del miércoles, suma una valorización de 51,6% en lo que va del año. A la par, el entusiasmo con los activos locales ha fortalecido al peso chileno, llevando al tipo de cambio local de 992,6 pesos por dólar a 923,9 pesos en lo que va del año. Esto marca una caída de 6,9% en 2025.

La recta final de las campañas de Kast y Jara ha estado acompañada de un relativo silencio en el mundo financiero. Aunque el abanderado republicano es un claro favorito para la industria –con un programa que ven como más pro-crecimiento y grandes ambiciones de recortes de gasto fiscal–, las principales casas de inversión no están circulando informes con escenarios posibles para el domingo y la docena de firmas contactadas por Funds Society prefirieron no aventurar nada antes de la segunda vuelta.

El candidato del mercado

En conversaciones de pasillo, la visión es clara: el resultado más probable, dicen las conversaciones informales, es una victoria de Kast, lo que dejaría una Moneda más favorable para los inversionistas. Un triunfo de Jara sería, en cambio, una sorpresa para la esfera financiera.

Reflejo de esto es el salto que dio el IPSA después de la primera vuelta, celebrada el domingo 16 de noviembre. En esa oportunidad, el mercado estaba mirando con atención qué candidato de derecha se imponía y el desempeño electoral de Jara, vista como una continuidad del gobierno de Gabriel Boric, no muy estimado por el mundo financiero. El resultado fue contundente: la exministra consiguió el apoyo del 26,9% de los votos, seguida por Kast, con un 23,9%.

Estas cifras, sumadas a los votos obtenidos por otros candidatos de derecha –el 13,9% obtenido por Johannes Kaiser, una polémica figura con visiones de extrema derecha, y el 12,5% de Evelyn Matthei, la carta de la derecha tradicional–, darían a Kast como ganador. Y tras conocer el resultado, el mercado hizo sentir su voz, levantando al IPSA un 3% en la sesión del lunes siguiente.

“Los mercados ven a Kast como positivo para las acciones, los bonos y el CLP (peso chileno), mientras que una victoria de Jara se considera negativa”, señaló Eirini Tsekeridou, analista de Renta Fija de Julius Baer, en un comentario de mercado tras la segunda vuelta.

Los factores del balotaje

La reactivación de la alicaída economía chilena es una de las discusiones centrales en el mercado local, y ambos candidatos han hecho promesas de destrabar proyectos de inversión –atacando el fenómeno de la “permisología”, como se llama al exceso de burocracia para este tipo de iniciativas– y de prudencia fiscal. Los dos políticos –junto con Matthei– incluso llevaron sus propuestas y posiciones respecto a temas como impuestos, regulación y gasto fiscal al seminario de Moneda Patria Investment, a mediados de agosto de este año.

Sin embargo, esos no son los únicos factores. Fuera del tema directamente económico, la migración y la seguridad pública son temas que se han instalado al centro del debate. “Para los votantes chilenos, el debate sobre el crimen y la inmigración es más apremiante que el panorama económico”, dijo Tsekeridou.

El programa de Kast tiene el beneplácito de los inversionistas, pero algunos flancos que se han abierto durante la campaña incluyen su posición respecto a la ley que limita la jornada laboral a 40 horas semanales –una medida de amplio apoyo popular– y los beneficios estatales que puedan reducirse o eliminarse con su agresivo plan de recortes.

Cabe recordar que el aumento del costo de vida en el país andino fue el gatillante original del llamado “estallido social”, una ola de protestas que iniciaron el 18 de octubre de 2019 y se extendieron a lo largo del país por meses. Las protestas fueron masivas y los disturbios prominentes y todo el asunto decantó en un proceso de cambio de Constitución que terminó con años de incertidumbre política, inversiones frenadas y con la misma Carta Magna que Chile ha tenido desde los años 80. De por medio, dos Asambleas Constituyentes infructuosas, una de corte izquierdista –respaldada por el gobierno al que pertenece Jara– y una de corte derechista –liderada por el mismo Kast–, ambas rechazadas.

El misterio Parisi y el Congreso

Otro elemento que está sobre la mesa es el votante del tercer candidato con más votos en la primera vuelta: Franco Parisi, fundador del Partido de la Gente (PDG), un actor político que surgió en los últimos años y que es un poco difícil de ubicar en el espectro político. Él consiguió un 19,7% de los votos en noviembre, equivalente a 2,5 millones de preferencias.

“Históricamente, el electorado de Parisi se ha inclinado a la derecha en los escenarios de segunda vuelta y su plataforma económica se alinea más con las políticas orientadas al mercado de Kast que con el enfoque intervencionista de Jara”, señaló JPMorgan en un informe posterior a los comicios, escrito por su equipo de Economic and Policy Research.

Desde Vontobel apuntan al PDG como el “claro ganador en las elecciones legislativas” de noviembre, que se realizaron en paralelo con las presidenciales. Para Thierry Larose, gestor de la firma, los votos conseguidos por Parisi mismo “no impacta directamente en la carrera presidencial”, pero los 14 escaños que consiguieron en la Cámara Baja los deja como “un actor clave en las negociaciones legislativas” hacia delante.

Esto, explicó el gestor en un comentario de mercados, considerando que las coaliciones de derecha Chile Grande y Unido y Cambio por Chile –que consiguieron 34 y 42 disputados, respectivamente– los deja a sólo dos votos de la mayoría necesaria para controlar la Cámara. Esto, dijo, deja al PDF en “una posición de árbitro”.

Hablando del Congreso, tras las elecciones legislativas de mediados noviembre, el mercado quedó contento con un Parlamento que se ve como terreno fértil para medidas en favor del crecimiento económico. “La composición del nuevo Congreso de Chile va a dar un apoyo robusto a reformas orientadas al mercado y la disciplina fiscal si Kast gana la presidencia”, escribió el equipo de JPMorgan, mientras que, en el escenario de una victoria de Jara, “limitaría notablemente la posibilidad de la continuidad de políticas”.

“El desempeño de la derecha en la carrera por escaños de diputados fue más fuerte que en la contienda presidencial”, concluyeron.

¿Qué significa el último recorte de la Fed de cara a 2026?

  |   Por  |  0 Comentarios

Foto cedidaJerome Powell, presidente de la Fed.

La Reserva Federal de EE.UU. (Fed) celebró ayer su última reunión de 2025 y anunció una rebaja de 25 puntos básicos, cumpliendo con las expectativas del mercado. Así, el año cierra con los tipos de interés en el rango objetivo del 3,5% al 3,75%. En opinión de las gestoras internacionales, el hecho de que la Fed siga inclinándose por tipos más bajos, incluso cuando EE.UU. registra una inflación y un crecimiento más fuertes, pone de manifiesto una desconexión en la política monetaria global. 

“Los datos disponibles sugieren que la actividad económica se ha expandido a un ritmo moderado. El crecimiento del empleo se ha ralentizado este año y la tasa de desempleo ha aumentado ligeramente hasta septiembre. Los indicadores más recientes confirman dicha evolución. La inflación ha venido aumentando desde principios de año y se mantiene en niveles elevados”, ha argumentado la Fed. 

En opinión de Gordon Shannon, gestor de carteras de TwentyFour Asset Management (Boutique de Vontobel), se trata de un recorte agresivo, ya que el FOMC ha señalado un listón más alto para la flexibilización de la política monetaria en 2026. “Los inversores están rebajando sus expectativas sobre el número de recortes de tipos que puede realizar la Fed. Sin embargo, con el mayor número de disidentes desde 2019, incluso antes de la llegada del nuevo presidente, el comité parece fracturado”, señala Shannon.

Desde lo ojos del FOMC

Los expertos de las gestoras coinciden en que la institución monetaria se enfrenta a un delicado ejercicio de equilibrio: frenar la inflación mientras apoya el mercado laboral para que los hogares se sientan económicamente seguros. En la reunión, Powell advirtió que no hay un camino libre de riesgos y señaló que una referencia razonable es que los efectos de la inflación impulsados por los aranceles —esencialmente un cambio puntual en el nivel de precios— probablemente se aliviarán, y destacó un avance notable este año en la inflación no relacionada con los aranceles.

Además, la Fed hizo hincapié en que las medidas futuras dependerán de los datos, pasando a adoptar un enfoque firme de reunión por reunión. Según destaca Daniel Siluk, gestor de carteras y responsable de Global Short Duration and Liquidity en Janus Henderson, Powell reforzó esta postura en su rueda de prensa, señalando que el Comité considera la bajada de hoy como un “ajuste prudente” y no como el inicio de un nuevo ciclo.

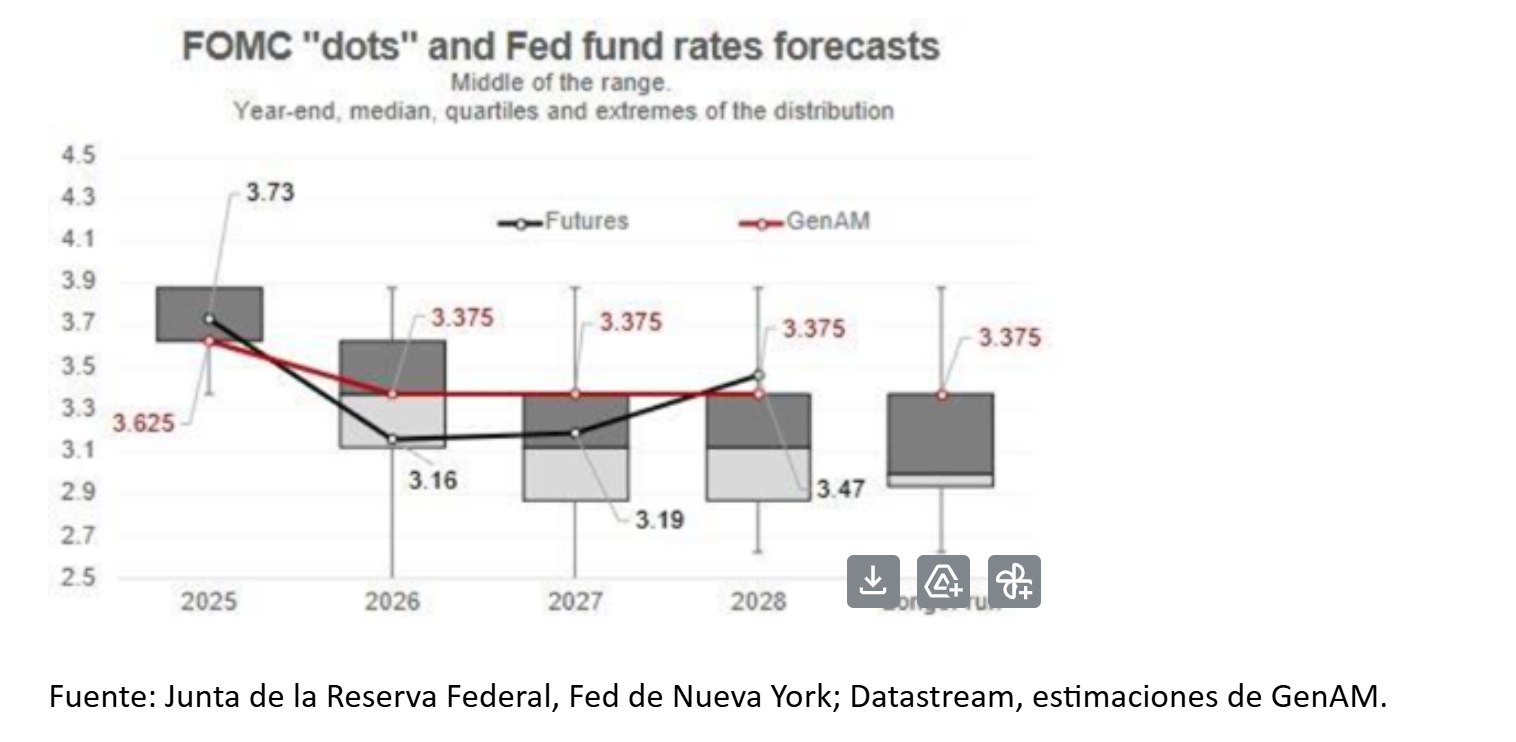
“El Resumen de las Proyecciones Económicas (SEP) se hizo eco de ese tono agresivo. Las previsiones de crecimiento para 2026 y 2027 se revisaron ligeramente al alza, la inflación bajó ligeramente para 2026 y el desempleo se mantuvo estable en el horizonte a medio plazo, lo que difícilmente constituye un contexto propicio para una flexibilización agresiva. La mediana de los puntos de los tipos de interés oficiales se mantuvo sin cambios en el 3,6 % para 2025 y el 3,4% para 2026, lo que indica solo un recorte al año. Las expectativas a largo plazo se mantienen ancladas en el 3,0%”, señala Siluk.

Con la vista en 2026

Hasta aquí los argumentos de la Fed, pero ¿qué significa esta decisión de cara a 2026? En primer lugar, y a corto plazo, Ray Sharma-Ong, director global adjunto de Soluciones Multiactivos Bespoke, Aberdeen Investments, considera que la decisión de la Fed justificaría un rally de alivio en los mercados. “Los mercados acudieron a la reunión del FOMC preocupados por la posibilidad de que se debatiera una subida de los tipos de interés. El comentario de Powell de que una subida ‘no era el escenario base’ eliminó ese riesgo por el momento. Además, los mercados también se sentirán aliviados por la decisión de la Fed de abordar la tensión en los mercados de repos y de financiación mediante la compra de 40.000 millones de dólares en letras a través de la OMO, lo que servirá como medida provisional de liquidez a corto plazo”, explica Sharma-Ong. 

Más allá de este alivio inmediato,  el experto de Aberdeen Investments añade que la política monetaria de la Fed ya no es un catalizador para los mercados. “La tasa neutral a largo plazo se mantuvo en el 3%. Ahora que la tasa de los tipos de interés de los fondos federales se sitúa entre el 3,5% y el 3,75%, el Comité considera que la política monetaria se encuentra dentro del rango efectivo de neutralidad. El listón para nuevos recortes es muy alto, lo que implica que es probable que el escenario de la política monetaria se mantenga estático durante algún tiempo”, argumenta.

De cara al próximo año, Tiffany Wilding y Allison Boxer, economistas de PIMCO, sostienen que la Fed entra en 2026 en modo de espera y observación, pensando de recortes a precaución. Con el tipo de interés en territorio neutral, la Fed adopta la dependencia de los datos y se enfrenta a un delicado acto de equilibrio en 2026.“Salvo un shock económico, probablemente no veremos otra bajada de tipos hasta la segunda mitad del próximo año. Nuestra perspectiva está en gran medida alineada con la de la Fed y con la actualidad de precios del mercado: esperamos que la Fed mantenga los tipos estables en un rango del 3,5% al 3,75% durante el resto del mandato de Powell como presidente, que se extenderá hasta mayo, antes de reanudar los recortes graduales de tipos más adelante en el año bajo el nuevo liderazgo de la Fed”, argumentan las economistas de PIMCO.

Las desavenencias

Una de las conclusiones que deja esta última reunión de la Fed es que la decisión tomada no contó con la unanimidad de los miembros del FOMC, puesto que Stephen Miran abogaba por un recorte de 50 puntos básicos frente a la mayoría. Por el contrario el gobernador de la Fed de Kansas, Jeffrey Schmid, y el de la Fed de Chicago, Austan Goolsbee, defendían mantener los tipos sin cambios.

“La decisión de la Fed de recortar tipos vino acompañada de tres votos en contra, el mayor número desde 2019. Esto pone de relieve un desacuerdo creciente dentro de la Fed en los últimos meses sobre los próximos pasos en materia de tipos de interés, lo que refuerza un punto que ya señalamos en octubre: el comité que fija los tipos se enfrenta ahora a dinámicas de decisión más complejas”, señala Jean Boivin, responsable del BlackRock Investment Institute. 

En este sentido, para Max Stainton, estratega Senior de Macroeconomía Global en Fidelity International, la trayectoria de los tipos de interés en el mercado estará cada vez más determinada por las especulaciones en torno a la elección del nuevo presidente de la Fed por parte de Donald Trump, más que por los datos. 

“En nuestro escenario base para 2026, anticipamos que la Administración Trump nombrará a un presidente de perfil acomodaticio o dovish y no tradicional, cuyo objetivo principal será reducir aún más los tipos. Esta dinámica probablemente hará que la curva de tipos a futuro se distorsione en torno a la fecha en que el nuevo presidente asuma el cargo, en mayo de 2026, con un nuevo ciclo de recortes incorporándose si este escenario se materializa. Aunque el mercado ya ha empezado a descontar esta posibilidad, aún hay margen para que se extienda tanto en el tramo corto como en el largo de la curva, siendo la llegada de un presidente dovish no convencional un riesgo poco valorado para el extremo largo”, afirma Stainton.

Emergentes en moneda local y sectores defensivos en Europa: las apuestas en renta fija y crédito de Invesco

  |   Por  |  0 Comentarios

Canva

Julien Eberhardt, gestor del Invesco Euro Corporate Bond Fund, presentó en España una actualización de los fondos insignia de renta fija de la firma, en concordancia con las actuales perspectivas macroeconómicas. “Me complace estar aquí y no tener que preocuparme por ciertos créditos o sectores en este momento”, aseguró el gestor, que en resumen, considera que el hecho de que las curvas se hayan acentuado y sean más estables “nos da mayor tranquilidad al tener una mayor exposición a largo plazo”. 

El cuadro macro que describió Eberhardt evidencia una estabilización, con tendencia a la baja, de la inflación en la zona euro y en el Reino Unido, mientras que en Estados Unidos persiste la incertidumbre “debido a los aranceles”. En cuanto al crecimiento, Eberhardt observa una división entre el norte y el sur de la eurozona: mientras el sur está teniendo “un desempeño excepcional, como se puede apreciar en España”, la situación en el norte “es algo más compleja”. En este punto, cita a Francia por sus problemas fiscales y políticos “sin resolver, lo cual repercute en su economía”.

Pero también a Alemania, que “enfrenta problemas estructurales debido a los elevados costes de la energía, en comparación con otros países y jurisdicciones”. Un factor que, unido a los aranceles estadounidenses y la fortaleza del euro, genera “dificultades” para la economía germana. Dicho esto, de cara al próximo año, “podríamos esperar una menor influencia negativa de los aranceles y una mayor certidumbre en Europa y la eurozona, lo cual sería positivo”, según el experto. El estímulo fiscal que se avecina en Alemanía puede contribuir a este cambio de tendencia.

En política monetaria, Eberhardt recordó que el BCE da ya su trabajo por terminado. Pero “el mercado aún presiona ligeramente para que se produzcan más recortes”, de tal manera, que se podría ver una bajada más de tipos, de carácter preventivo. “Esto se debe a que el crecimiento es realmente decepcionante y se prevé que la inflación disminuya considerablemente y no repunte hacia el 2%”. 

En el Reino Unido, cree que ya se ha descontado un recorte de medio punto porcentual para noviembre, pero “nuestra opinión es que tendremos que esperar”. La inflación ha sido bastante fuerte, según Eberhardt, “aunque no tanto como se esperaba”. El crecimiento también ha sido algo decepcionante y el desempleo está aumentando. La clave, para el experto, será el presupuesto a fin de mes: Eberhardt explica que todo apunta a “un presupuesto amplio”, que implicaría subidas de impuestos, menos actividad económica y, por lo tanto, “confianza en la trayectoria fiscal del Reino Unido, lo cual debería ser positivo para los gilts”.

Por lo tanto, considera que aún es un poco pronto para que el Banco de Inglaterra recorte los tipos de interés de forma preventiva antes de la presentación del presupuesto, “lo más probable es que el mercado ya haya anticipado completamente los precios para febrero del próximo año”, argumenta.

En Estados Unidos, la inflación “ha sido menor de lo esperado, lo cual es positivo”. Además, la curva de rendimientos “se ha estabilizado, hemos visto una menor pendiente”. Pero Eberhardt espera que la Reserva Federal recorte los tipos tres veces más, para dejar la tasa terminal en el 3%. Respecto al dólar, cree que si la Fed no recorta demasiado del tipos “favorecerá a la divisa”, que debería moverse en el tanto 1,15-1,2 euros por dólar. 

Estrategia 

Con estas premisas macroeconómicas, Eberhardt desgranó la composición actual de la cartera del Euro Corporate Bond Fund. A primera vista, la diferencia en posicionamiento con respecto al año pasado es clara: menor peso de los activos de más corto plazo. De hecho, Eberhardt detalla que se siente “cómodo” con duraciones un poco más elevadas.

Pero también está claro el mayor sesgo defensivo a través de deuda corporativa con grado de inversión, una clase de activo que ha pasado de ponderar por el 47,7% el año pasado al 55,1% al cierre del tercer trimestre de 2025. Los títulos de este apartado pertenecen a sectores defensivos, como utilities, telecomunicaciones, tecnología, alimentación y property: el 36% de las posiciones de estos sectores cuenta con un rating de A o superior. 

Además, es notable la apuesta por la deuda subordinada del sector bancario, si bien es cierto que su peso actual del 13% en la cartera del fondo es muy similar al de hace 12 meses. 

Respecto al Invesco Global Total Return Bond Fund, la liquidez y cuasi-liquidez ha bajado con fuerza desde el posicionamiento de septiembre del año pasado, desde el 53,6% al 49,2%. El entorno de tipos le ha llevado a salir con fuerza del cash -que ha pasado del 9% al 2,4%- y de la renta fija con vencimiento inferior a un año -del 8,6% al 2,2%- mientras que ha aumentado levemente la exposición a bonos de gobiernos en algo más de ocho puntos porcentuales, hasta el 44,6%. 

Pero el auténtico giro en esta actualización del fondo se encuentra en la toma de riesgo, a través de una mayor exposición a los mercados emergentes, “que es la principal fuente de yield para el fondo”, a través de títulos de deuda soberana en moneda local. Todo, con una gestión muy activa, ya que, como asegura Eberhardt, “somos muy rápidos a la hora de hacer switch en emergentes si una apuesta en un país no funciona bien”. 

Reino Unido, Estados Unidos, México, Italia y Brasil son los cinco principales emisores a los que está expuesto el fondo. 

En su presentación, Eberhardt destacó las oportunidades que ofrecen otros sectores, como el químico a nivel mundial. “En el mercado europeo de alto rendimiento, hay empresas químicas que cotizan entre 30 y 40 dólares. Y, más recientemente, en Brasil, tuvimos el caso de una gran empresa química llamada Braskem, que hace dos años tenía una calificación crediticia de grado de inversión. Ahora, no”. La razón es la incapacidad para competir con las compañías chinas, aunque no deja de haber oportunidades en este segmento.

Creand AM confía en la renta fija de países nórdicos y la renta variable europea y emergente para 2026

  |   Por  |  0 Comentarios

Foto cedidaLuis Buceta, a izquierda, y Miguel Ángel Rico.

Creand Asset Management, gestora del grupo Creand en España, recoge en sus perspectivas para el año que viene tres patas en las que apoyará su estrategia: la renta fija corporativa de países nórdicos; la renta variable europea, apoyada en el sector bancario, y la renta variable emergente; favorecida por un contexto de dólar débil y tipos de interés más bajos.

Así lo explicaron Luis Buceta, director general de Negocio e Inversiones de Creand Asset Management en España, y Miguel Ángel Rico, director de Inversiones de Creand Asset Management España. Su escenario central está marcado por una fase de clara complacencia de los mercados, en el que no se terminan de reflejar los riesgos existentes en el contexto macroeconómico, como los elevados déficits públicos. “No es un problema cercano, pero habrá que vigilarlo”, aseguró Buceta.

Pese a que la inflación se sitúa en niveles todavía elevados y persisten las tensiones geopolíticas y la incertidumbre comercial, los índices mantienen un tono positivo sustentado por una elevada liquidez y valoraciones que continúan en niveles exigentes.

Buceta, ante un optimismo excesivo y la existencia de elementos de riesgo relevantes, considera necesario mantener un enfoque prudente y selectivo, centrado en activos de calidad y en compañías con modelos de negocio sólidos.

Política monetaria

En las últimas semanas, la Reserva Federal ha enfriado las expectativas de bajadas de tipos para 2026. En este contexto, los expertos de Creand AM consideran que los tipos podrían colocarse “más cerca del 3% que del 4% a finales del próximo año”. Eso sí, será indispensable que la inflación siga con su tendencia a la baja.

Respecto a este tema, Buceta y Rico explicaron que el mercado ha descontado buena parte del ruido inicial generado por la guerra arancelaria desatada por el presidente estadounidense Donald Trump, aunque también advierten que su efecto todavía no se ha diluido por completo.

Renta variable: la IA seguirá marcando la pauta

Los expertos de Creand AM consideran que, mientras no se produzca un giro al alza en los tipos de interés, es razonable pensar que el impulso de las compañías ligadas a la inteligencia artificial continuará en 2026. La firma observa una dinámica de “economía circular”, donde el capital fluye entre compañías estrechamente vinculadas a la IA. No obstante, la gestora apunta que los elevados niveles de inversión asociados a la IA podrían presionar los márgenes a futuro, aunque aclara que el entorno actual sigue favoreciendo a las compañías mejor posicionadas y será inevitable que los márgenes de las grandes tecnológicas bajen, ante la dificultad de hacer rentables inversiones tan grandes.

También creen que el contexto de tipos de interés seguirá siendo favorable para el crecimiento de los beneficios de los bancos. Precisamente, ante el elevado peso de la banca en la bolsa española, Buceta no descarta que el mercado español repita un buen comportamiento en 2026. El momentum también juega a favor del sector defensa, según los expertos.

Por geografías, la entidad explica que el crecimiento medio de los beneficios por acción en Estados Unidos se sitúa por encima del 10% en términos interanuales, superando lo esperado hace unos meses. Creand Asset Management apunta a un exceso de liquidez y un escenario donde al mercado se mantiene en modo “complacencia”, lo que puede llevar a altas valoraciones.

Mientras tanto, en Europa, a pesar de que no exista una expectativa de que los beneficios sean tan potentes, podría haber sorpresas positivas si el sentimiento empresarial empieza a ser mejor y se traduce en un mayor crecimiento económico. Si el dólar no sigue debilitándose, las compañías europeas podrían ver como sus beneficios por fin despegan. Con un nivel de valoración razonable en la región, podría generar una buena oportunidad.

Por otro lado, la renta variable emergente, sigue siendo atractiva. Las principales bolsas de los mercados emergentes parece que empiezan a funcionar después de unos años muy complicados. El diferencial de crecimiento respecto a desarrollados es lo que realmente importa, y está empezando a ensancharse otra vez, las economías emergentes lo están haciendo bien, indicadores de actividad económica como los PMIs están subiendo. Históricamente ha habido una fuerte correlación entre el diferencial de crecimiento en PIB y los retornos relativos de renta variable.

Renta fija: crédito de calidad y duración en Estados Unidos

Buceta y Rico explicaron que, en renta fija, los inversores se están volviendo más cautelosos. El entorno de tipos de interés ya no favorece las altas rentabilidades que se han visto en los últimos años coincidiendo con el endurecimiento de la política monetaria por parte de los bancos centrales. “Conseguir rentabilidades del 5%-6% será más complicado a partir de ahora, lo que requerirá asumir más riesgo”, apuntan.

En la firma mantienen una postura constructiva de cara a 2026 en crédito corporativo de alta calidad, en un escenario con niveles de morosidad a la baja, tanto en Estados Unidos como en la zona euro. En definitiva, señalan al crédito corporativo de los países nórdicos como una opción para añadir rentabilidad extra a la parte de renta fija de las carteras: “Con un bajo nivel de riesgo se logran yields que se han visto este año en el crédito core de Europa”, asegura Buceta.

La firma, asimismo, considera razonable ampliar la duración de la cartera de renta fija hacia el tramo 7-10 años en renta fija estadounidense, donde se observan rentabilidades atractivas y mayor visibilidad sobre los tipos. “En este escenario, asegurar un buen nivel de rendimiento en plazos medios y largos es una estrategia coherente con un ciclo monetario más estable al mismo tiempo que actúa de protección, encontrándonos en un mercado todavía muy líquido”, apuntó Rico.

En cuanto a las materias primas, la entidad señala que el oro mantiene potencial en un entorno donde la liquidez sigue siendo elevada y los riesgos geopolíticos continúan presentes. En el caso del petróleo, el mercado se encuentra en una situación de superávit amplificado por el crecimiento del Gas Natural Licuado (GNL), lo que reduce presiones adicionales sobre los precios.

Global Macro: aprovechando ineficiencias en los rincones más remotos del mercado

  |   Por  |  0 Comentarios

Canva

La experiencia colectiva del equipo Global Macro de Morgan Stanley Investment Management busca ofrecer acceso eficiente a los mercados y conocimiento profundo de infraestructuras únicas en más de 130 países. Los flujos cruzados en los mercados globales actuales presentan desafíos únicos para los inversores. Ya sea por posibles guerras comerciales, los avances de China en inteligencia artificial, el compromiso de la OTAN de aumentar el gasto en defensa, el retorno de Argentina al capitalismo o la revalorización de la moneda de Taiwán, la capacidad de interpretar las implicaciones de inversión nunca ha sido tan crucial.

En opinión del equipo de Morgan Stanley IM, estos flujos cruzados inevitablemente dan lugar a errores de valoración e ineficiencias en el mercado, lo que a su vez crea oportunidades de inversión para quienes cuentan con los recursos, la experiencia y la flexibilidad para descubrirlas. A continuación, se explica cómo la estrategia de Macro Global busca precisamente eso, y capturar valor para nuestros inversores.

¿Cómo puede beneficiar las rentabilidades absolutas de Global Macro a las carteras?

Como una estrategia de rentabilidades absolutas, Global Macro busca ofrecer a los inversores los siguientes objetivos clave:

  • Rentabilidades ajustadas al riesgo consistentemente sólidas.
  • Caídas limitadas en términos absolutos y relativas a otras clases de activos.
  • Diversificación efectiva de cartera, con sensibilidad cercana a cero frente a los mercados tradicionales de acciones y bonos.

Estos objetivos ofrecen a los inversores una amplia flexibilidad en cuanto a la asignación de la estrategia Global Macro:

  • Alternativa líquida. Global Macro suele a implementarse en vehículos de liquidez diaria, buscando beneficios históricos de diversificación sin empaquetar  los riesgos del mercado tradicional.
  • Complemento a la renta fija. La estrategia busca busca los beneficios de la renta fija —rentabilidad y mitigación de caídas— pero con sensibilidad limitada a cambios en tipos de interés, diferenciales de crédito y renta variable.
  • Puente entre bonos y acciones. El retorno histórico de Global Macro por encima de los T-bills a 90 días lo sitúa entre la prima de renta fija a largo plazo y la de renta variable.
  • Asignación flexible según la visión del mercado. Los inversores pueden ponderar más la estrategia cuando los activos tradicionales parecen caros, y reducirla cuando el panorama para dichos activos es más positivo.


La ventaja diferencial de Global Macro

Red de alcance amplio:

El equipo multidisciplinario de Global Macro está compuesto por más de 50 profesionales de inversión en Boston, Londres, Singapur, Nueva York, Washington, D.C., Abu Dhabi y Hong Kong, y cubre un universo de más de 130 países. La estrategia emplea un proceso de inversión descentralizado orientado a una construcción de cartera imparcial, donde el capital se asigna a posiciones con el perfil de riesgo/rentabilidad más atractiva.

Enfoque intenso en países:

El equipo de inversión genera ideas a través de un enfoque intenso en países individuales, especialmente aquellos que están en proceso de cambio estructural. Por ejemplo, actualmente, países como Egipto, Kazajistán y Argentina están implementando reformas positivas en política monetaria y fiscal, tipos de cambio y empoderamiento del sector privado.

Potencial de rentabilidad con riesgo preciso:

La investigación propia de Global Macro también identifica los factores de riesgo que pueden generar una rentabilidad positiva, y que pueden implementarse como posiciones largas o cortas, al tiempo que se eliminan o evitan factores que no aportan valor. 

Acceso a los mercados:

El trading es otra otra característica clave que distingue a Global Macro, gracias a un equipo de 14 personas en operaciones y trading integrado en el equipo. La experiencia colectiva del equipo busca ofrecer acceso eficiente los mercados y un conocimiento profundo de infraestructuras de mercado únicas en 130 países. Esta infraestructura permite una amplitud sin precedentes, eficiencias únicas y ejecuciones rentables.

Conclusión

El equipo de Morgan Stanley IM implementa estratégicamente las ideas derivadas de la investigación propia de Global Macro en sus estrategias, guiados por el potencial de riesgo y recompensa en crédito soberano, tipos de interés, mercados de divisas y otros factores en más de 130 países.

State Street IM: “El mercado europeo de ETFs está más fuerte que nunca”

  |   Por  |  0 Comentarios

Canva

Antoine Lesné, Head of ETF Specialists EMEA de State Street Investment Managers, presentó en Madrid la visión macro y de mercados de la firma para 2026. Según explicó, el escenario base “no ha cambiado significativamente”, y la posibilidad de un soft landing “sigue abierta”. En términos globales, apuntó que el impacto de los aranceles “viene ligeramente retrasado”, por lo que consideran que “la ventana sigue abierta para el crecimiento”, con un avance que se mantendría en terreno positivo en EE.UU. y que “mejorará un poco en Europa”.

En renta variable, Lesné señaló que el mercado continúa impulsado por la inteligencia artificial, mientras que las grandes compañías estadounidenses “parecen caras de acuerdo con la mayoría de las métricas”. Sin embargo, subrayó que “no vemos un gran número de compañías que presenten valoraciones exuberantes” y defendió que los valores pequeños y medianos resultan “atractivos en términos absolutos”. En este contexto, destacó que una vía eficiente para ganar exposición a la IA, con sesgo growth y hacia small y mid caps, es la inversión en bonos convertibles, un segmento que este año “se ha visto bendecido” por la combinación de estos factores y por el aumento de las emisiones.

Lesné añadió que Europa “ha vuelto al territorio value”, aunque “Alemania parece cara”, y precisó que los mercados emergentes “están dando sorpresas positivas” apoyados por un dólar más débil y por los cambios estructurales en China, pese a que el posicionamiento inversor continúa “infraponderado en la región”.

En renta fija, el responsable de State Street describió 2025 como “una montaña rusa para la performance en EE.UU.”. No obstante, anticipó que el PIB estadounidense “se mantendrá en positivo” y podría entrar en una “fase expansiva” que, según indicó, aún no está reflejada plenamente en los indicadores macro, en referencia al contraste entre las lecturas negativas del PMI industrial y las positivas del PMI de servicios. 

Otro factor que, a su juicio, añadirá impulso a la economía estadounidense es el final del programa de reducción del balance de la Reserva Federal (QT), algo que calificó como “positivo en sí mismo”. State Street prevé que el PIB de EE.UU. alcance el 2,6% y espera que la Fed sea “más agresiva” en las bajadas de tipos que el consenso. En detalle, Lesné anticipa “3 bajadas hasta el segundo trimestre de 2026”. Para Europa, señaló que el BCE “quizás” podría recortar los tipos una vez más, con una previsión de crecimiento del 1,4%.

Donde la firma se muestra más cauta que el mercado es en China: Lesné anticipa un crecimiento del 4,4%, frente al 5% que estima el consenso.

¿Hacia dónde se está moviendo el dinero?

En un mercado donde la sospecha de burbuja ha empezado a copar titulares en los últimos meses, y muy dominado por el sentimiento, Lesné enfatizó la importancia de entender cuál es el posicionamiento de los inversores en los distintos tipos de activos. State Street realiza un análisis de flujos a partir de datos de custodios equivalentes a 4,5 billones de dólares de los activos globales (entre un 15% y un 20% del patrimonio mundial) que les sirve para obtener una aproximación de dicho posicionamiento. 

De acuerdo con State Street IM, en septiembre se registraron más de 47.000 millones de dólares en entradas netas hacia ETF, de los cuales 36.000 millones se dirigieron a ETFs de renta variable, llevando a Lesné a afirmar que “el mercado europeo de ETFs está más fuerte que nunca”.

Desde la firma indican que el posicionamiento en renta variable se mantiene elevado respecto a la historia reciente, y que en Europa los flujos hacia ETFs de renta variable han dado el sorpasso a los de renta fija. 

El experto interpreta este movimiento como el salto por parte de muchos de inversores “directamente de cash a renta variable, sin tocar la asignación a renta fija”.  Por categorías, la renta variable global fue la que atrajo más dinero en septiembre con 15.000 millones de dólares en entradas netas, seguida por la renta variable estadounidense, con suscripciones netas de 10.000 millones de dólares. Dicho esto, actualmente la firma detecta un mayor posicionamiento vía ETFs listados en Europa en renta variable estadounidense, frente a la preferencia por la renta variable europea vista particularmente en el primer trimestre del año; de hecho, Lesné indicó que en la firma venían constatando desde junio que “el movimiento de gran rotación desde activos estadounidenses a otras partes del mundo se está ralentizando”.

Al mismo tiempo, el responsable de State Street indicó que todavía hay áreas del mercado fuertemente infraponderadas en las carteras, como Reino Unido y mercados emergentes, particularmente la región Asia-Pacífico. No obstante, afirma que “los emergentes tienen más margen para ganar peso en las carteras”, y de hecho constata que los inversores compraron ETFs de mercados emergentes y de Japón en verano, y “un poco de EE.UU.”, y vendieron activos europeos. 

Por estilos, la polarización también está presente: Lesné describe una fuerte infraponderación del value, rentabilidad por dividendo y por factores de tamaño (small caps), mientras que ha prevalecido la sobreponderación en el estilo growth. La reflexión que hace de cara a esta recta final de año y mirando hacia 2026 es que los inversores necesitan “diversificar sus carteras con nuevos ángulos de inversión”. Por ejemplo, destaca que las mid caps “están menos apalancadas” que las small caps y presentan menor dependencia de lo que haga la Fed. Otra idea que lanza el experto es que los inversores deberían “seguir en EE.UU., pero estar más diversificados”, con ideas de inversión en convertibles, small caps y compañías que pagan dividendos estables y de forma consistente, por ejemplo. 

El posicionamiento de State Street IM 

La firma considera que el entorno actual es neutral, y en consecuencia han posicionado sus carteras con un tono ligeramente risk on. Por clases de activos, sobreponderan oro y materias primas y renta variable (con preferencia por small caps y mercados emergentes, ya que infraponderan la renta variable estadounidense salvo en exposiciones nicho) e infraponderan deuda soberana europea y REITs. 

De cara a lo que queda de año y en 2026, Lesné recomienda las conocidas estrategias Dividend Aristocrats and Free Clash Flow (FCF) Aristocrats, basados en la metodología propia de State Street Investment Management y que encajan con la idea ya citada de mantener exposición a Estados Unidos, pero buscando distintos ángulos de inversión. 

Para más información, visite State Street Investment Management

Renta fija al alza e impulso de la IA: las claves de Columbia Threadneedle para 2026

  |   Por  |  0 Comentarios

Canva

Columbia Threadneedle Investments prevé para 2026 un escenario de crecimiento global moderado, con un entorno especialmente favorable para la renta fija gracias a un ciclo generalizado de bajada de tipos y a un contexto constructivo para la renta variable impulsado por la mejora de beneficios y el avance de la inteligencia artificial.  De acuerdo con la gestora, 2026 será un año de crecimiento global moderado pero resistente – entre el 2,5% y el 3% – impulsado por el consumo, la inversión tecnológica y políticas fiscales más expansivas, aunque condicionado por el impacto persistente de los aranceles sobre los precios y las cadenas de suministro. 

Según su visión, las economías desarrolladas crecerán en torno al 1,5%, frente al 4% previsto para los países emergentes, favorecidos por un dólar más débil y condiciones financieras más flexibles. A escala global, la inflación mostrará un panorama fragmentado y seguirá moderándose hasta el 2,9% en el G20, aunque persistirán riesgos derivados de las tensiones comerciales y los costes energéticos.

Estima que, en Estados Unidos, la inversión en inteligencia artificial seguirá sosteniendo la actividad pese a un mercado laboral menos dinámico y una inflación cercana al 3%, que llevará a la Reserva Federal de EE.UU. (Fed) a bajadas graduales de tipos. Europa se beneficiará de mejores condiciones de financiación y estímulos en infraestructuras, con una inflación próxima al 2% y un crecimiento cercano al 1%. Asia mostrará un ritmo desigual, con China desacelerando hacia el 4,4% e India consolidándose como el principal motor regional.

En palabras de Ruben García Páez, director general para Iberia y Latam de Columbia Threadneedle Investments, “2026 será un año de resiliencia con riesgos, donde la gestión activa y la diversificación serán esenciales para capturar oportunidades. En este contexto, los inversores deben pensar en tres dimensiones: entre clases de activos -renta variable, renta fija y alternativos-; regiones -EE.UU., Europa y mercados emergentes-; y temáticas como, por ejemplo, inteligencia artificial, resiliencia fiscal o transición energética”.

Momento favorable para la renta fija

Columbia Threadneedle proyecta que 2026 será un año favorable para la renta fija, aunque no exento de riesgos. Según su visión, si bien la Fed ha iniciado en 2025 un ciclo de recortes preventivos, el mercado descuenta una bajada de tipos mucho más profunda – de hasta 175 puntos básicos entre 2025 y 2026 -, una expectativa que podría no cumplirse y que abre oportunidades para los inversores. En su escenario base, la gestora sitúa los rendimientos del Tesoro a 10 años en torno al 4% y el crédito con grado de inversión cerca del 5%, lo que configura una propuesta de valor atractiva en un entorno de inflación moderándose hacia el 3%. 

A partir de este punto, la firma identifica focos claros de oportunidad: préstamos al consumo; valores respaldados por hipotecas de agencias como alternativa más interesante al crédito corporativo; necesidades de financiación derivadas del despliegue de infraestructuras de inteligencia artificial y los bonos de mercados como Japón, Francia o Australia, además de oportunidades selectivas en deuda emergente. Asimismo, Columbia Threadneedle ve recorrido en los préstamos apalancados como extensión del universo high yield.

“En un entorno marcado por la dispersión crediticia, el posible enfriamiento del mercado laboral y el impacto retardado de los aranceles, apostamos por duración, rentabilidad y una diversificación disciplinada como claves para capear la volatilidad y capturar oportunidades en renta fija”, señala Roman Gaiser, responsable de Renta Fija para EMEA en Columbia Threadneedle Investments. 

Visión constructiva en renta variable

Columbia Threadneedle mantiene una visión constructiva para la renta variable en 2026 y pronostica un mayor abanico de oportunidades para la inversión selectiva y diversificada, apoyada por una política monetaria más relajada, el impulso de la inteligencia artificial y la expansión fiscal en Europa, junto con las reformas estructurales en Japón. En Estados Unidos, la gestora prevé que los beneficios empresariales vuelvan a ser un motor esencial del mercado, con un crecimiento robusto y ganancias de un dígito alto. 

En este sentido, Nicolas Janvier, director de Renta Variable Norteamericana de Columbia Threadneedle Investments, apunta que “las compañías estadounidenses han demostrado una notable capacidad para adaptarse a aranceles más altos y a un entorno más exigente, y esa resiliencia será un pilar fundamental en 2026”. 

Según la visión de la gestora, la tendencia a la baja de los tipos de interés y la ampliación de inventarios deberían favorecer a sectores que han atravesado años más complejos, mientras que Europa y Japón podrán avanzar al ritmo de Estados Unidos, con un conjunto más amplio de sectores – incluidos defensa y financiero – capaces de generar valor.

A pesar de los riesgos a medio plazo, como la fragmentación política o el elevado endeudamiento público, Columbia Threadneedle ve poco probable una corrección significativa en los valores ligados a la inteligencia artificial, pese a sus valoraciones elevadas, gracias a la combinación de tipos más bajos y un crecimiento de beneficios previsto de cara a 2026.