Foto cedidaArt Basel & UBS: "Detail of a work" by Tracey Emin, presented by White Cube at Art Basel Hong Kong 2026
El informe global sobre coleccionismo elaborado por Art Basel y UBS señala que la Generación Z se ha consolidado como el motor de gasto más dinámico delmercado del arte, registrando una inversión media en arte fino de 347.460 dólares en 2025. Según revelan desde la entidad, este estudio anual —que analiza los patrones de comportamiento de 3.100 grandes patrimonios (HNWIs) en diez mercados clave— muestra una clara evolución hacia decisiones de compra más documentadas, la adopción de la IA en la búsqueda de obras y un marcado sesgo por preservar la privacidad de las colecciones.
Desde la firma explican que la entrada al mundo del arte continúa profundamente ligada a la influencia familiar, vía que motivó el inicio del 28% de los coleccionistas globales y hasta del 40% entre los jóvenes de la Gen Z. Además, un 72% de la muestra total afirma haber recibido obras por herencia o legado, registrándose una alta tasa de retención entre las nuevas generaciones.
En la asignación global de riqueza, los coleccionistas destinan en promedio un 15% de sus carteras financieras al arte, una cifra que se eleva hasta el 23% en el segmento de Ultra-Altos Patrimonios (UHNWIs, con un patrimonio superior a 50 millones de dólares). Por disciplinas, la pintura se mantiene a la cabeza, al concentrar el 31% del gasto total en arte fino, seguida por la escultura (15%), las obras sobre papel (10%) y el arte digital (9%).
El nuevo perfil de la Generación Z y la diversidad de activos
El estudio revela un comportamiento diferencial en los coleccionistas más jóvenes. En 2025, el gasto medio en arte fino de la Generación Z alcanzó los 347.460 dólares, superando en más del doble el promedio de las generaciones previas.
Asimismo, este segmento lideró las compras en el estrato superior a un millón de dólares por obra y mostró la mayor diversificación hacia categorías adyacentes de lujo y coleccionables, como joyas y gemas, relojes, accesorios de diseño y zapatillas de colección.
Cautela compradora, digitalización e Inteligencia Artificial
Pese a la fortaleza del gasto, el mercado muestra un comportamiento más adverso al riesgo. Tras el máximo registrado en 2024, la proporción de inversores que adquirió obras de artistas recién descubiertos cayó al 45%, reflejando una clara preferencia por nombres con historial comercial y trayectoria probada.
En la fase de análisis y toma de decisiones, la digitalización se afianza de manera irreversible. El 58% de los encuestados recurre a fuentes digitales para asesorarse y un 22% utiliza activamente aplicaciones y herramientas de Inteligencia Artificial para el seguimiento del mercado, cifra sensiblemente superior al 4% registrado en 2024. Los inversores destacan el impacto positivo de la IA en el descubrimiento de artistas (67%), el análisis de valoración y precios (64%) y la verificación de autenticidad (65%).
Multicanalidad comercial y el auge del canal directo con el artista
En lo relativo a las vías de adquisición, los galeristas y dealers se consolidan como el eje central de la industria, canalizando compras del 87% de los grandes patrimonios en el último año. No obstante, se observa una consolidación de la multicanalidad:
Venta en galería y ferias: El 62% compró de forma presencial en galerías y un porcentaje similar transaccionó en el marco de ferias de arte.
Venta directa de artistas: Experimentó un notable avance hasta el 69%, a través de visitas a estudio (48%), encargos directos (40%) y operaciones vía redes sociales como Instagram (38%).
Casas de subastas y canales online: Las subastas registraron la participación del 50% de los coleccionistas, mientras que los mercados virtuales y plataformas de terceros captaron el 59% de los compradores.
Gestión de la privacidad y perspectivas de mercado
Una de las aportaciones más sugerentes del informe es la brecha entre la exposición digital y la privacidad personal. Frente a los esquemas tradicionales de consumo ostentoso, solo el 10% de los compradores busca ser reconocido públicamente como coleccionista, mientras que el 64% prefiere mantener la titularidad de sus fondos reservada a su círculo familiar o íntimo. Esta reserva es especialmente acusada entre la Generación Z, donde un 39% limita las visitas físicas a su vivienda y un 36% restringe el acceso a sus contenidos digitales.
De cara a los próximos meses, las perspectivas del sector son favorables. El 57% de los encuestados prevé que el mercado del arte fino continuará creciendo en lo que resta de año y un 60% anticipa una evolución positiva con un horizonte a diez años, situando la transparencia de precios y la seguridad de los datos online como sus principales focos de atención e inquietud.
Foto cedidaJanus Henderson para la revista de Funds Society Latam
La independencia de los bancos centrales se considera un pilar de la estabilidad de precios y económica. Sin embargo, en los últimos años se ha intensificado la presión política sobre estas instituciones, en un contexto marcado por crisis sucesivas, elevados niveles de deuda y expectativas cada vez más amplias. Desde Janus Henderson Investors, el gestor y Head of High Yield Tom Ross analiza los factores detrás de esta tendencia y sus posibles implicaciones para inversionistas en renta fija.
La independencia operativa exige que los bancos centrales mantengan la disciplina, incluso cuando sus decisiones resultan impopulares. No obstante, esta independencia no siempre ha sido la norma. Hasta 1997, por ejemplo, el ministro de Economía del Reino Unido fijaba el principal tipo de interés oficial y el Banco de Inglaterra desempeñaba un papel asesor. Incluso en Estados Unidos se han documentado episodios de presión política sobre la Reserva Federal. En la actualidad, la influencia suele ejercerse de forma más indirecta, mediante nombramientos o cambios en los mandatos. La designación de perfiles considerados más afines puede modificar el rumbo de la política monetaria, aunque también puede debilitar la credibilidad institucional si el mercado percibe que las decisiones responden a prioridades políticas.
Mandatos cada vez más amplios
Los mandatos son esenciales para la independencia de los bancos centrales, pero también pueden convertirse en un canal de intervención. Incorporar objetivos relacionados con el empleo, la financiación de programas o la reducción de desigualdades puede parecer constructivo, aunque corre el riesgo de difuminar las responsabilidades institucionales y generar expectativas difíciles de cumplir. También existe un sesgo estructural a favor de una política monetaria más acomodaticia. Los ciclos políticos suelen favorecer tasas bajas antes de unas elecciones o durante periodos de tensión económica. Cuando un banco central parece alinearse con estas preferencias, los inversionistas pueden exigir una prima de riesgo mayor para compensar la incertidumbre sobre su independencia.
El punto de inflexión tras la crisis financiera
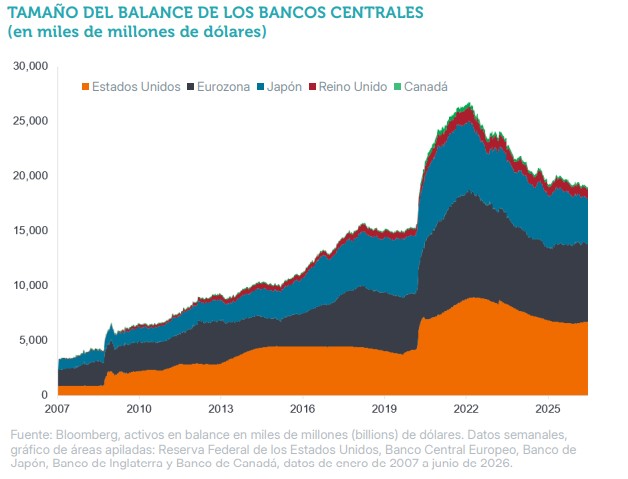
La crisis financiera global transformó el papel de los bancos centrales. La respuesta de emergencia, a través de la expansión cuantitativa —o quantitative easing (QE)— y la provisión de liquidez, amplió enormemente el alcance percibido de la política monetaria. Herramientas que inicialmente eran extraordinarias pasaron a formar parte del marco habitual y los balances de los principales bancos centrales aumentaron de forma considerable. Ese cambio también modificó las expectativas de los gobiernos. Si los bancos centrales podían estabilizar el sistema financiero, respaldar el crecimiento y evitar la deflación, surgía la tentación de utilizar esas herramientas para objetivos cada vez más amplios. En algunos casos, la política monetaria comenzó a sustituir a decisiones fiscales más controvertidas, reforzando la idea de que los bancos centrales podían asumir una parte desproporcionada de la estabilización económica.
El mercado como contrapeso
A pesar de estas presiones, los mercados financieros conservan cierta capacidad disciplinaria. Episodios de fuertes movimientos en los precios, ligados a dudas sobre la sostenibilidad fiscal o posibles errores de política, pueden obligar a los gobiernos y bancos centrales a recalibrar sus decisiones. La reacción al “minipresupuesto” del Reino Unido en 2022 es un ejemplo de cómo el mercado puede actuar como un mecanismo de corrección, aunque de forma reactiva y no exenta de volatilidad.
Los mandatos son esenciales para la independencia de los bancos centrales, pero también pueden convertirse en un canal de intervención. Además, existe un sesgo estructural a favor de una política monetaria más acomodaticia
Los costes de financiación soberana no dependen únicamente de la inflación y las expectativas de crecimiento. También reflejan la percepción sobre la solidez de las instituciones. Aunque la independencia de un banco central es difícil de cuantificar, forma parte de la evaluación de riesgo que realizan los inversionistas.
Más allá del objetivo de inflación
El objetivo de inflación sigue siendo un ancla clave, pero puede resultar demasiado estrecho si se centra exclusivamente en los precios al consumo e ignora otras variables, como la inflación de activos o las condiciones del crédito. Además, la política monetaria tiene limitaciones. En una crisis, los bancos centrales pueden reaccionar con rapidez mediante cambios en las tasas o inyecciones de liquidez, pero una respuesta fiscal posterior puede resultar necesaria para repartir mejor el esfuerzo de estabilización.
Gráfico sobre el balance de los bancos centrales. Fuente: Janus Henderson para Funds Society Latam
A ello se suma un entorno internacional más fragmentado. La coordinación entre bancos centrales se desarrolló durante una etapa de mayor liderazgo estadounidense y confianza en las instituciones multilaterales. Hoy, las sanciones, la gestión de reservas y los sistemas de pago se observan cada vez más desde una perspectiva competitiva, lo que complica la cooperación y puede afectar a la confianza entre contrapartes.
La renta fja a corto plazo y determinados segmentos titularizados con estructuras a tipo flotante pueden ofrecer herramientas para gestionar la incertidumbre sobre tasas en este entorno
¿Qué significa para los inversionistas en renta fija?
La tensión entre independencia e influencia política probablemente no desaparecerá. Con niveles de deuda elevados y un margen fiscal más limitado, las decisiones monetarias tienen consecuencias distributivas cada vez más visibles. Al mismo tiempo, la capacidad para responder a futuras crisis puede ser menor que en ciclos anteriores, aumentando la dependencia de los bancos centrales y reforzando el proceso de politización. Para los inversionistas, esto puede traducirse en primas de riesgo más altas, un mayor costo de capital y más volatilidad en las curvas de tasas.
En este entorno, la duración adquiere una relevancia especial. Los activos de renta fija a corto plazo y determinados segmentos titulizados con estructuras a tipo flotante pueden ofrecer herramientas para gestionar la incertidumbre sobre las tasas, aunque cualquier asignación debe evaluarse de acuerdo con sus riesgos específicos.Desde la perspectiva del crédito, también es importante analizar los niveles de endeudamiento sin perder de vista que las empresas necesitan asumir cierto riesgo financiero para seguir siendo competitivas.
En áreas como la inteligencia artificial, donde existe una intensa actividad inversora, la selectividad resulta esencial. Más allá de los grandes hyperscalers, pueden existir oportunidades en compañías y segmentos que ayuden a resolver cuellos de botella y presenten un perfil de valor relativo más atractivo. En definitiva, independientemente del grado de autonomía formal de cada institución, llegará un momento en que los bancos centrales deban retirar las medidas acomodaticias. Para los inversionistas en renta fija, comprender cómo interactúan la política, la credibilidad institucional y las condiciones del mercado será clave para posicionarse ante ese cambio.
Gráfico de estabilización económica. Fuente: Janus Henderson para Funds Society Latam
La caja de herramientas de la riqueza privada en Chile sumó una nueva alternativa, que está atrayendo la mirada de familias de alto patrimonio, banqueros privados y abogados tributarios, entre otros. Se trata de una ventana de rebaja del impuesto a las donaciones, con el objetivo de incentivar que se adelanten las herencias en el país andino.
Se trata de una reducción transitoria del 50% de este gravamen, por una única vez y durante un año. Este mecanismo, que se puede aplicar con un tope de 50% del patrimonio del donante, sólo puede beneficiar a hijos y cónyuges del donante y cuartas de mejora. Sólo en caso de que una persona no tenga este tipo de relaciones el beneficiario pueden ser terceros.
En el mundo de la gestión y planificación familiar, esta ventana es una oportunidad atractiva para adelantar procesos sucesorios y estructurar herencias. Una que tiene como telón de fondo la tendencia global de la Gran Transferencia de Riqueza, un período en el que se espera que una gran cantidad de fortunas vivan un cambio generacional.
Esta ventana de un año se extenderá por 12 meses, a partir del primer día del mes subsiguiente a la publicación de la ley –la megarreforma económica aprobada este año, titulada Ley para la Reconstrucción Nacional y el Desarrollo Económico y Social– en el Diario Oficial. Como esto todavía no sucede, la fecha está pendiente.
La rebaja transitoria, comenta a Funds Society el Managing Partner de SW Chile, Rodrigo Benítez, “puede ser atractiva para familias que ya tienen un plan de sucesión, quieren anticipar transferencias y pueden desprenderse de activos sin comprometer su liquidez ni su control patrimonial”.
En esa línea, el ejecutivo indica que también podría interesarle a familias con participaciones empresariales o activos ilíquidos, cuando el financiamiento del impuesto sea relevante y la estructura sea aplicable. “Se debe recordar siempre que lo que se pretende con este incentivo es siempre beneficiar a las familias y negocios familiares, que componen más del 80% de la actividad empresarial en Chile”, recalca.
Y esto no sólo apunta a las mayores fortunas de la plaza chilena. “La gran ventaja de esta ley es su simpleza y la facilidad del trámite, lo que permite beneficiar también a familias con patrimonios medios”, comenta Mauricio López, presidente ejecutivo de Addwise Multi Family Office.
Desde Conpat Global, el director ejecutivo Patricio Elgueta, recalca que los beneficiarios naturales son los que están sujetos a elevados impuestos a la herencia en el futuro. “.Por ejemplo, 1.000 dólares (unos 985.000 dólares) ya está en la tasa máxima de impuesto de un 25%”, subraya.
Una herramienta de utilidad
Un aspecto especialmente atractivo para los capitales locales es que ofrece una carga tributaria menor que el gravamen normal. “En la herencia y la donación rige una escala progresiva de 1% a 25% sobre el valor de lo donado, por tanto, en la parte máxima, significa un ahorro del 12,5% de impuesto”, señala Benítez.
La norma, destaca el ejecutivo, “combina ahorro tributario con herramientas prácticas: simplifica el trámite, permite distribuir activos entre familiares elegibles y, bajo condiciones, financiar el impuesto con mutuos o pagarés de sociedades relacionadas en UF y hasta diez años. Es un incentivo para que las nuevas generaciones se involucren en los negocios de los padres”.
Es más, agrega, es una oportunidad para iniciar un traspaso progresivo del patrimonio y los negocios, estableciendo un gobierno corporativo adecuado.
Para Elgueta, la belleza de la ventana aprobada en la megarreforma está en que es “muchísimo más rápida”, más sencilla y que tiene un plazo acotado, entre otros. En ese sentido, en la esfera de la asesoría y planificación patrimonial celebran que simplifica un aspecto clave: “Ya no se requiere la autorización de un juez para hacer una donación a un legitimario. Antes de la reforma, se debía hacer ese trámite, que se denominaba ‘Insinuación de Donación’”, explica.
Además, agrega, otro aspecto de la reforma transitoria “es la posibilidad de pagar el impuesto definido con un préstamo al nuevo socio, sin efectos tributarios en la persona jurídica y natural”.
Y no se trata sólo de aspectos patrimoniales, sino también de otras aristas del legado familiares. Según López, la transferencia también se relaciona con “la dedicación del tiempo a actividades altruistas de los patriarcas”.
Con todo, el ejecutivo califica la medida tributaria como “una herramienta que permite ordenar las transferencias intergeneracionales en vida, en vez de dejar toda la planificación para la sucesión”.
De todos modos, desde la industria recalcan que esta ventana es una pieza más de la caja de herramientas. La idea, comenta Benítez, es combinarla con otros mecanismos de traspaso, como el testamento, el usufructo y los fideicomisos. “Además, se debe revisar las ventajas de crear un vehículo de inversión tipo family office que asegure un adecuado gobierno corporativo o administración, definitivamente conviene aprovechar esta oportunidad”, recalca.
Aunque se espera que la proliferación de soluciones de inteligencia artificial (IA) acabe afectando a la mayoría de las industrias principales, la preocupación de los inversores se centra actualmente en la amenaza que plantea a las empresas de software.
Los agentes autónomos son cada vez más capaces de ejecutar tareas directamente en las aplicaciones empresariales, lo que podría socavar el modelo de suscripción tradicional por asiento de muchos proveedores de software. Al mismo tiempo, la IA está reduciendo las barreras de entrada al reducir el coste y la complejidad del desarrollo de software, facilitando a los nuevos competidores —o incluso a los propios clientes corporativos— la creación de herramientas personalizadas.
¿Dónde reside el riesgo?
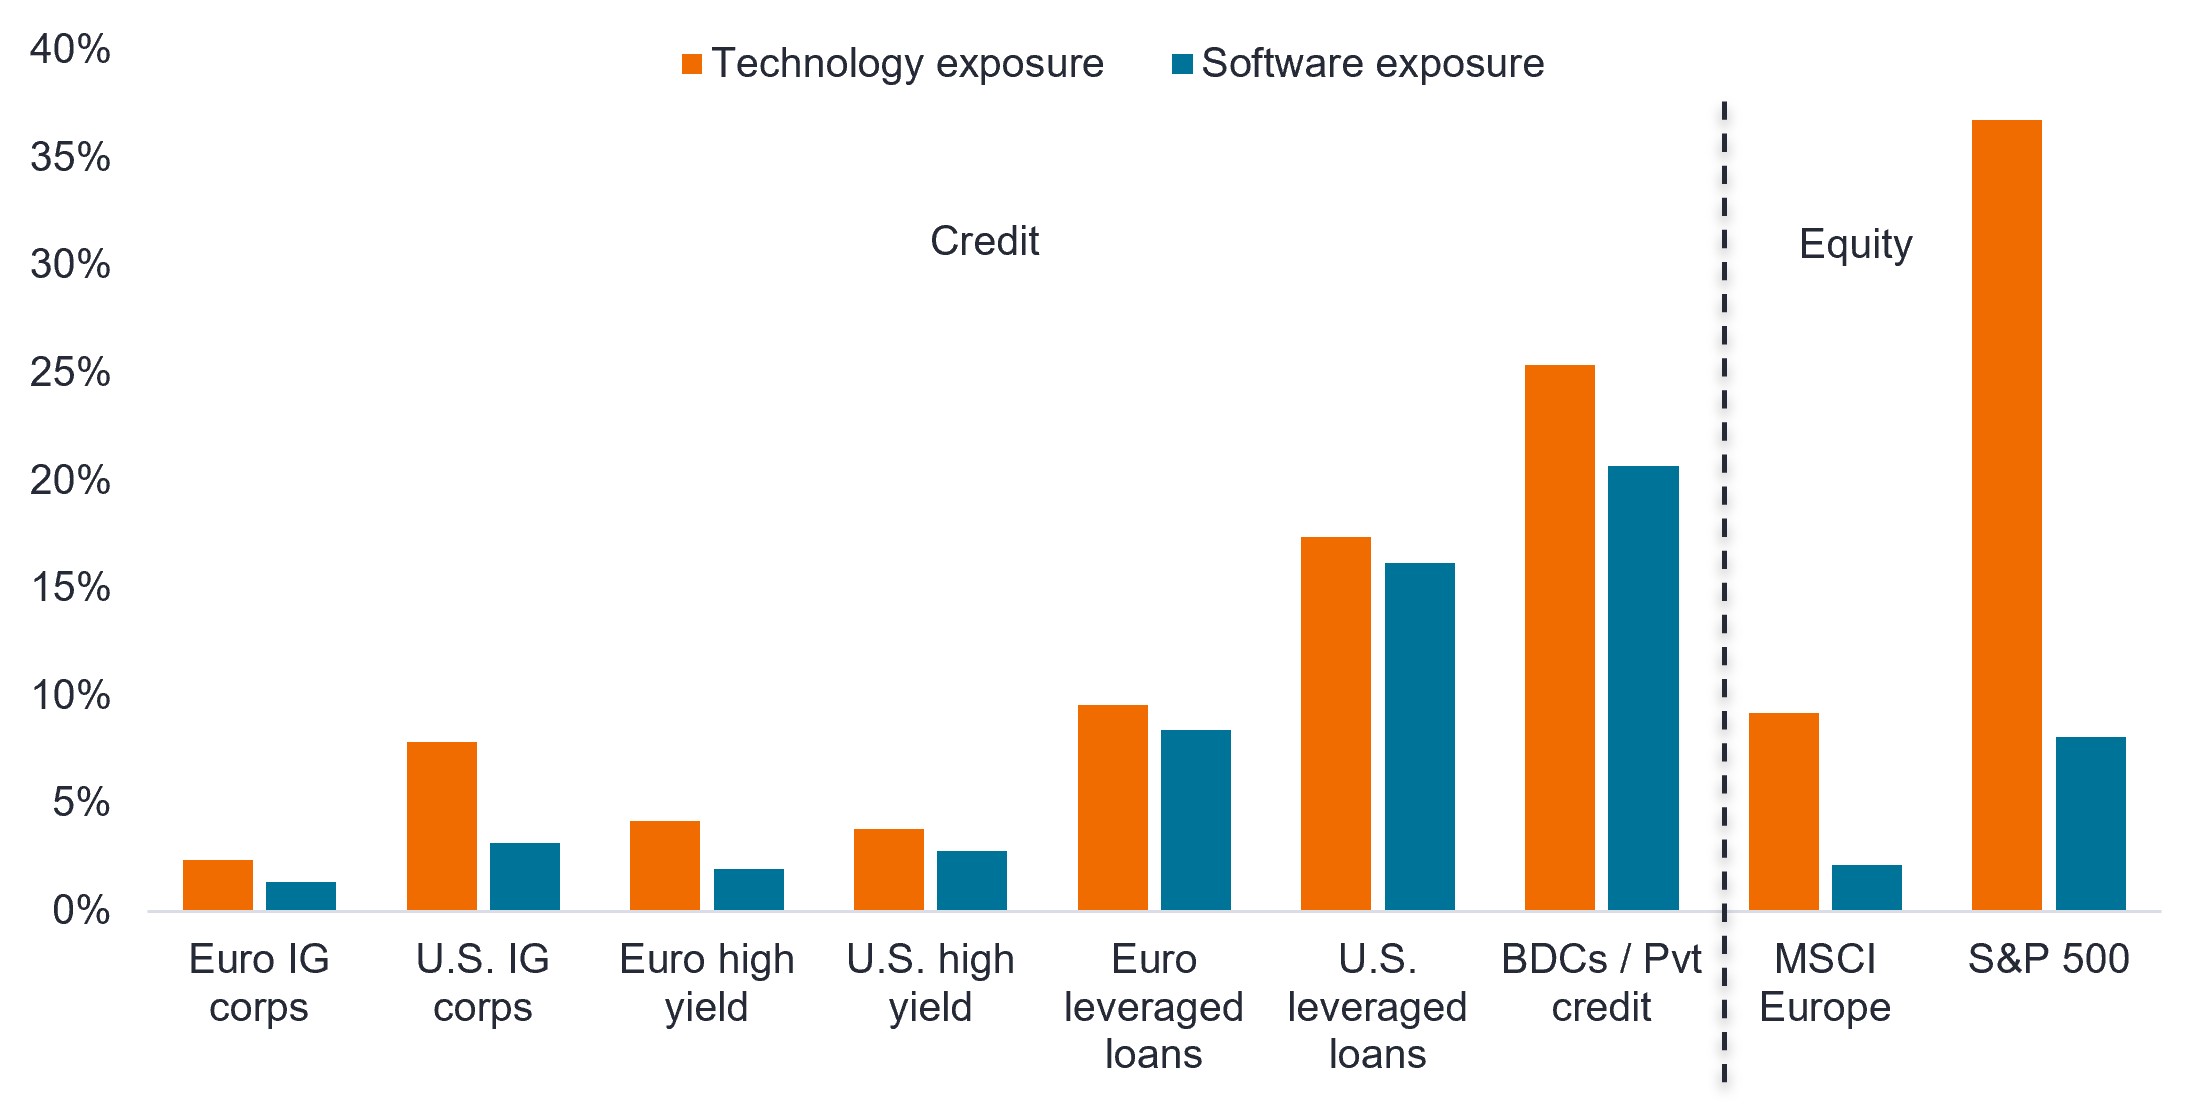
Las empresas de software han recurrido más a los préstamos apalancados y al crédito privado para financiarse que a los mercados empresariales. Las sociedades de desarrollo empresarial (BDC) se han visto atraídas por las empresas de software para adquisiciones apalancadas, porque sus ingresos recurrentes por suscripciones, sus fuertes márgenes y sus modelos operativos ligeros en activos se han adaptado bien a la asunción de mayores cargas de deuda.
Gráfico 1: Exposición a tecnología y software en los mercados estadounidense y europeo
Fuente: Bloomberg, Barclays Research, a 31 de julio de 2026.
Dada la mayor exposición a tecnología y software de los préstamos apalancados o los CLOs, los inversores pueden verse tentados a evitar por completo estas clases de activos. Pero creemos que esta cuestión requiere un enfoque más mesurado y merece un examen más atento de los parámetros a nivel del préstamo.
Como se explica a continuación, nuestro método consiste en aislar y cuantificar el riesgo, tratar de mitigar dicho riesgo mediante la gestión activa y seleccionar los vehículos de inversión que creemos que pueden ofrecer protecciones estructurales frente a los impagos.
1. Aislar y cuantificar el riesgo
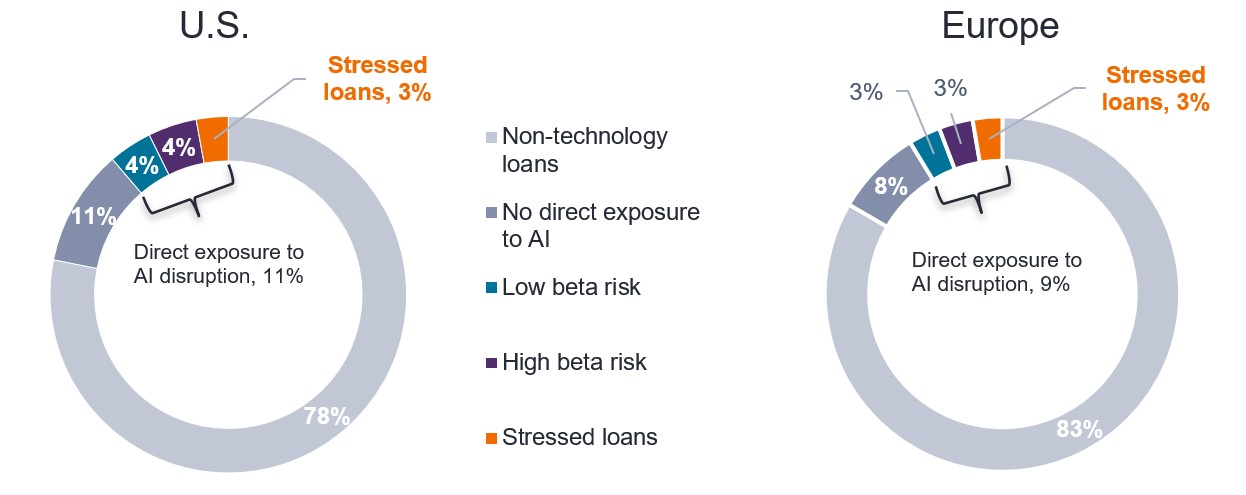
Los préstamos de tecnología y tecnología adyacente 1 representan alrededor del 22 % del universo de préstamos CLO estadounidense y el 17 % del universo de préstamos CLO europeo. Sin embargo, en nuestra opinión, la clasificación sectorial por sí sola sobreestima el riesgo, porque no todos los emisores están directamente expuestos a la disrupción por IA.
Gracias a nuestras fuertes capacidades de investigación de crédito empresarial, evaluamos cada préstamo individualmente y hemos determinado que solo el 11 % de los préstamos CLO estadounidenses y el 9 % de los préstamos CLO europeos están directamente expuestos a la disrupción por IA, es decir, aproximadamente la mitad de la exposición global a tecnología.
Vamos un paso más allá y separamos los préstamos con exposición directa a la IA en tres categorías de riesgo utilizando datos de precios en tiempo real –que consideramos un agregador de información muy eficiente– para determinar si el mercado percibe el préstamo como de menor riesgo, mayor riesgo o estrés.
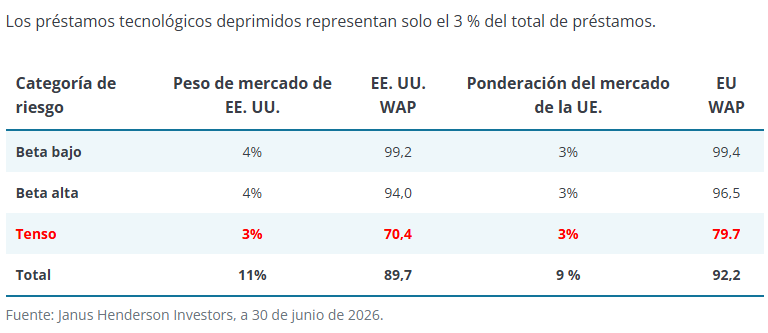
Gráfico 2: Precio medio ponderado (PMP) de los préstamos de tecnología directamente expuestos a la disrupción de la IA
Los préstamos de beta baja en Estados Unidos y Europa se están valorando muy cerca del par (100) en 99,2 y 99,4 respectivamente, lo que indica que el mercado no ve ningún riesgo de crédito en esos préstamos. La cohorte de riesgo de beta alta, con precios de 94,0 y 96,5, refleja cierta incertidumbre, pero todavía está valorada muy por encima de los niveles de estrés.
La parte en dificultad, que representa apenas el 3 % del índice, es donde reside el verdadero riesgo de crédito. No obstante, la cohorte en tensión es mucho menor de lo que podría sugerir el titular.
Gráfico 3: Préstamos tecnológicos expuestos a la disrupción de la IA
Los préstamos tecnológicos directamente expuestos a la disrupción de la IA representan un porcentaje mucho menor del índice de lo que sugieren las ponderaciones principales.
Fuente: Janus Henderson Investors, a 30 de junio de 2026.
2. Buscar mitigar el riesgo a través de la gestión activa
Una vez que hemos aislado y cuantificado adecuadamente el riesgo, tratamos de mitigar el riesgo mediante la gestión activa. Aquí caben dos puntos destacables: a) evaluar el perfil de vencimiento de los préstamos en dificultad para cuantificar el riesgo inminente de refinanciación, y b) identificar las variaciones en la exposición directa a la IA por operación de CLO.
Con respecto a a), un posible motivo de preocupación respecto a los prestatarios afectados por la IA es el riesgo de refinanciación. Si un préstamo vence demasiado pronto para un prestatario que se enfrenta a una incertidumbre estructural de ingresos, podría verse obligado a refinanciar con diferenciales significativamente más amplios o no conseguir refinanciación en absoluto.
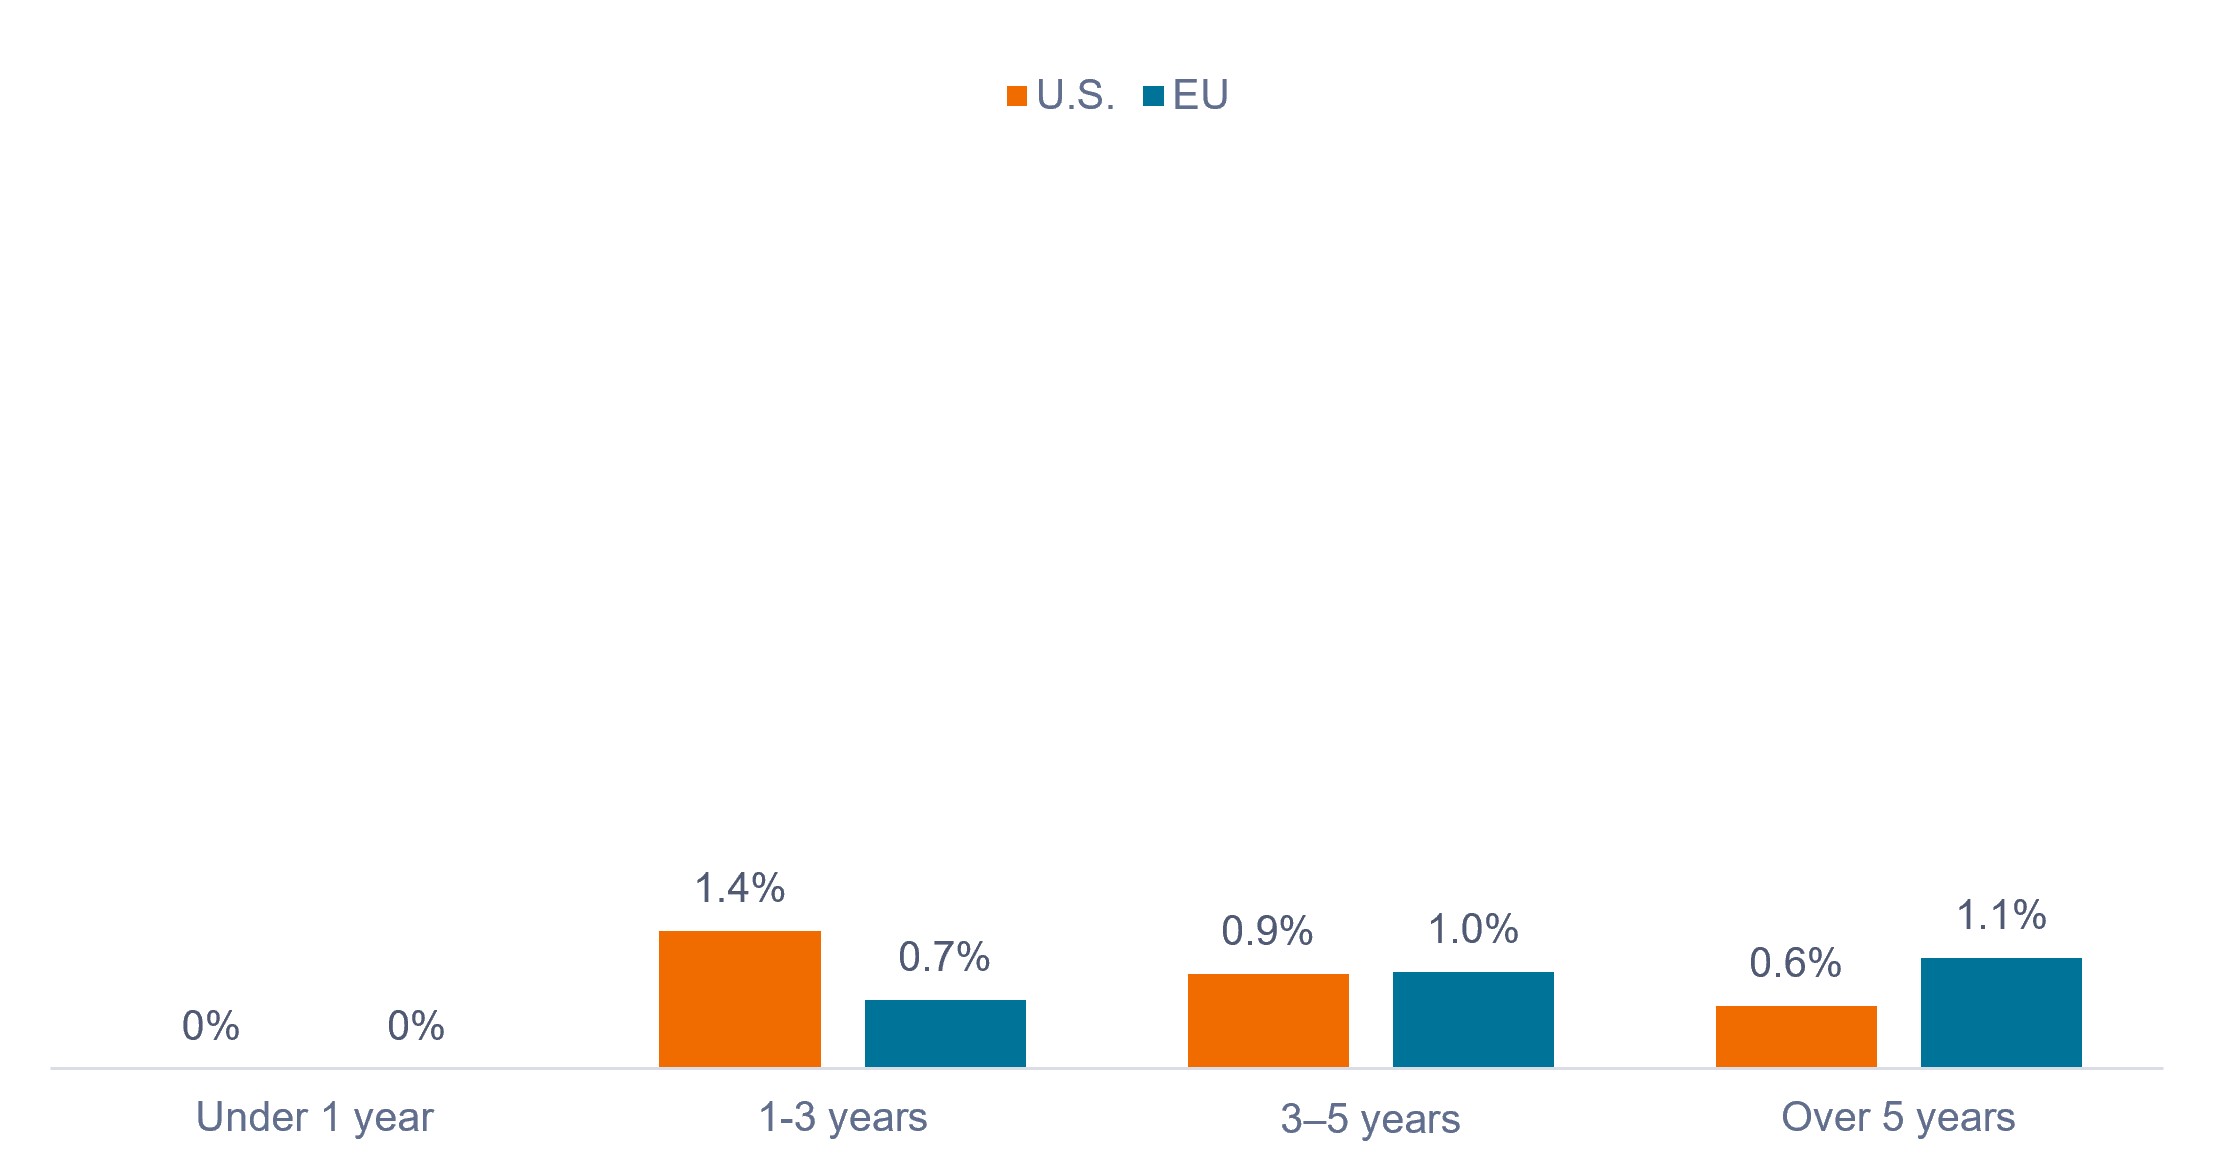
En EE. UU., los préstamos de tecnología con estrés con vencimiento a tres años representan solo el 1,4 % del universo de préstamos, mientras que en Europa esa cifra es del 0,7 %. Ningún préstamo de tecnología con estrés vence en un año.
Este perfil de vencimientos saneado proporciona tiempo para que las situaciones crediticias evolucionen o se resuelvan antes de que la presión de refinanciación aumente y, por tanto, no existe una acumulación de vencimientos inminente que obligue a materializar pérdidas.
Gráfico 4: Préstamos tecnológicos deprimidos como porcentaje del total de préstamos, por vencimiento
Un porcentaje muy pequeño del universo de préstamos está en dificultades y tiene vencimientos en los próximos tres años.
Fuente: Janus Henderson Investors, a 30 de junio de 2026.
Con respecto al punto 2), las cifras anteriores describen el universo como una única cartera, pero los deals CLO individuales son muy diferentes.
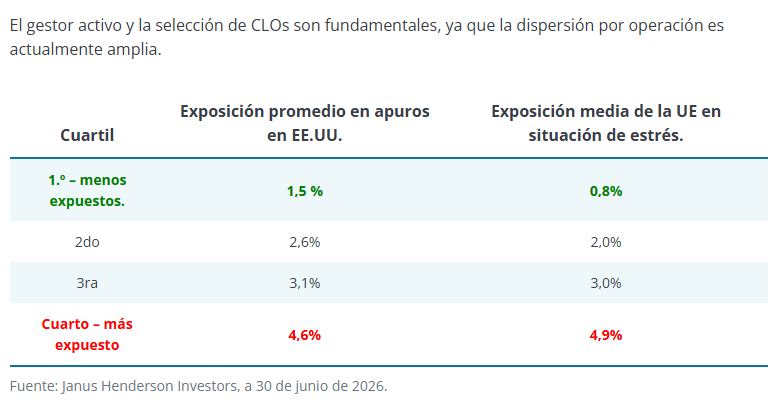
Después de analizar más de 2.750 operaciones CLO en los mercados estadounidense y europeo, comprobamos que la exposición a los préstamos tecnológicos en apuros varió significativamente según la operación y el gestor de CLO. En nuestro análisis, identificamos y medimos la exposición de cada CLO a los préstamos tecnológicos en apuros y luego clasificamos las operaciones de menor a mayor exposición y las agrupamos en cuartiles.
Los datos del Gráfico 6 representan la exposición media en todas las transacciones dentro de cada cuartil respectivo. La exposición a préstamos tecnológicos deprimidos en el cuartil más expuesto fue alrededor del 300 % más alta en EE. UU. y alrededor del 600 % más alta en Europa en comparación con el cuartil menos expuesto.
Gráfico 5: CLOs individuales ordenados y agrupados por nivel de exposición a préstamos de tecnología con estrés
Con más de 170 gestores de CLO que operan en ambos mercados y gestores individuales que realizan operaciones de composición y antigüedad variables, la exposición se determina en última instancia por la selección crediticia a nivel de transacción.
3. Seleccionar los vehículos de inversión que creemos que pueden ofrecer protección estructural
En nuestra opinión, los inversores que buscan exposición a tipos flotantes deberían considerar los CLO por encima de los préstamos apalancamiento debido a las protecciones estructurales y a la mayor calidad crediticia de los CLO, así como a la posibilidad de seleccionar el nivel deseado de riesgo de crédito.
Mientras que los CLOs emplean una estructura en cascada² para ofrecer mejora crediticia, los préstamos apalancados participan en las pérdidas relacionadas con impago desde el primer dólar, ya que no hay una jerarquía de tramos inherente a la exposición directa a préstamos.
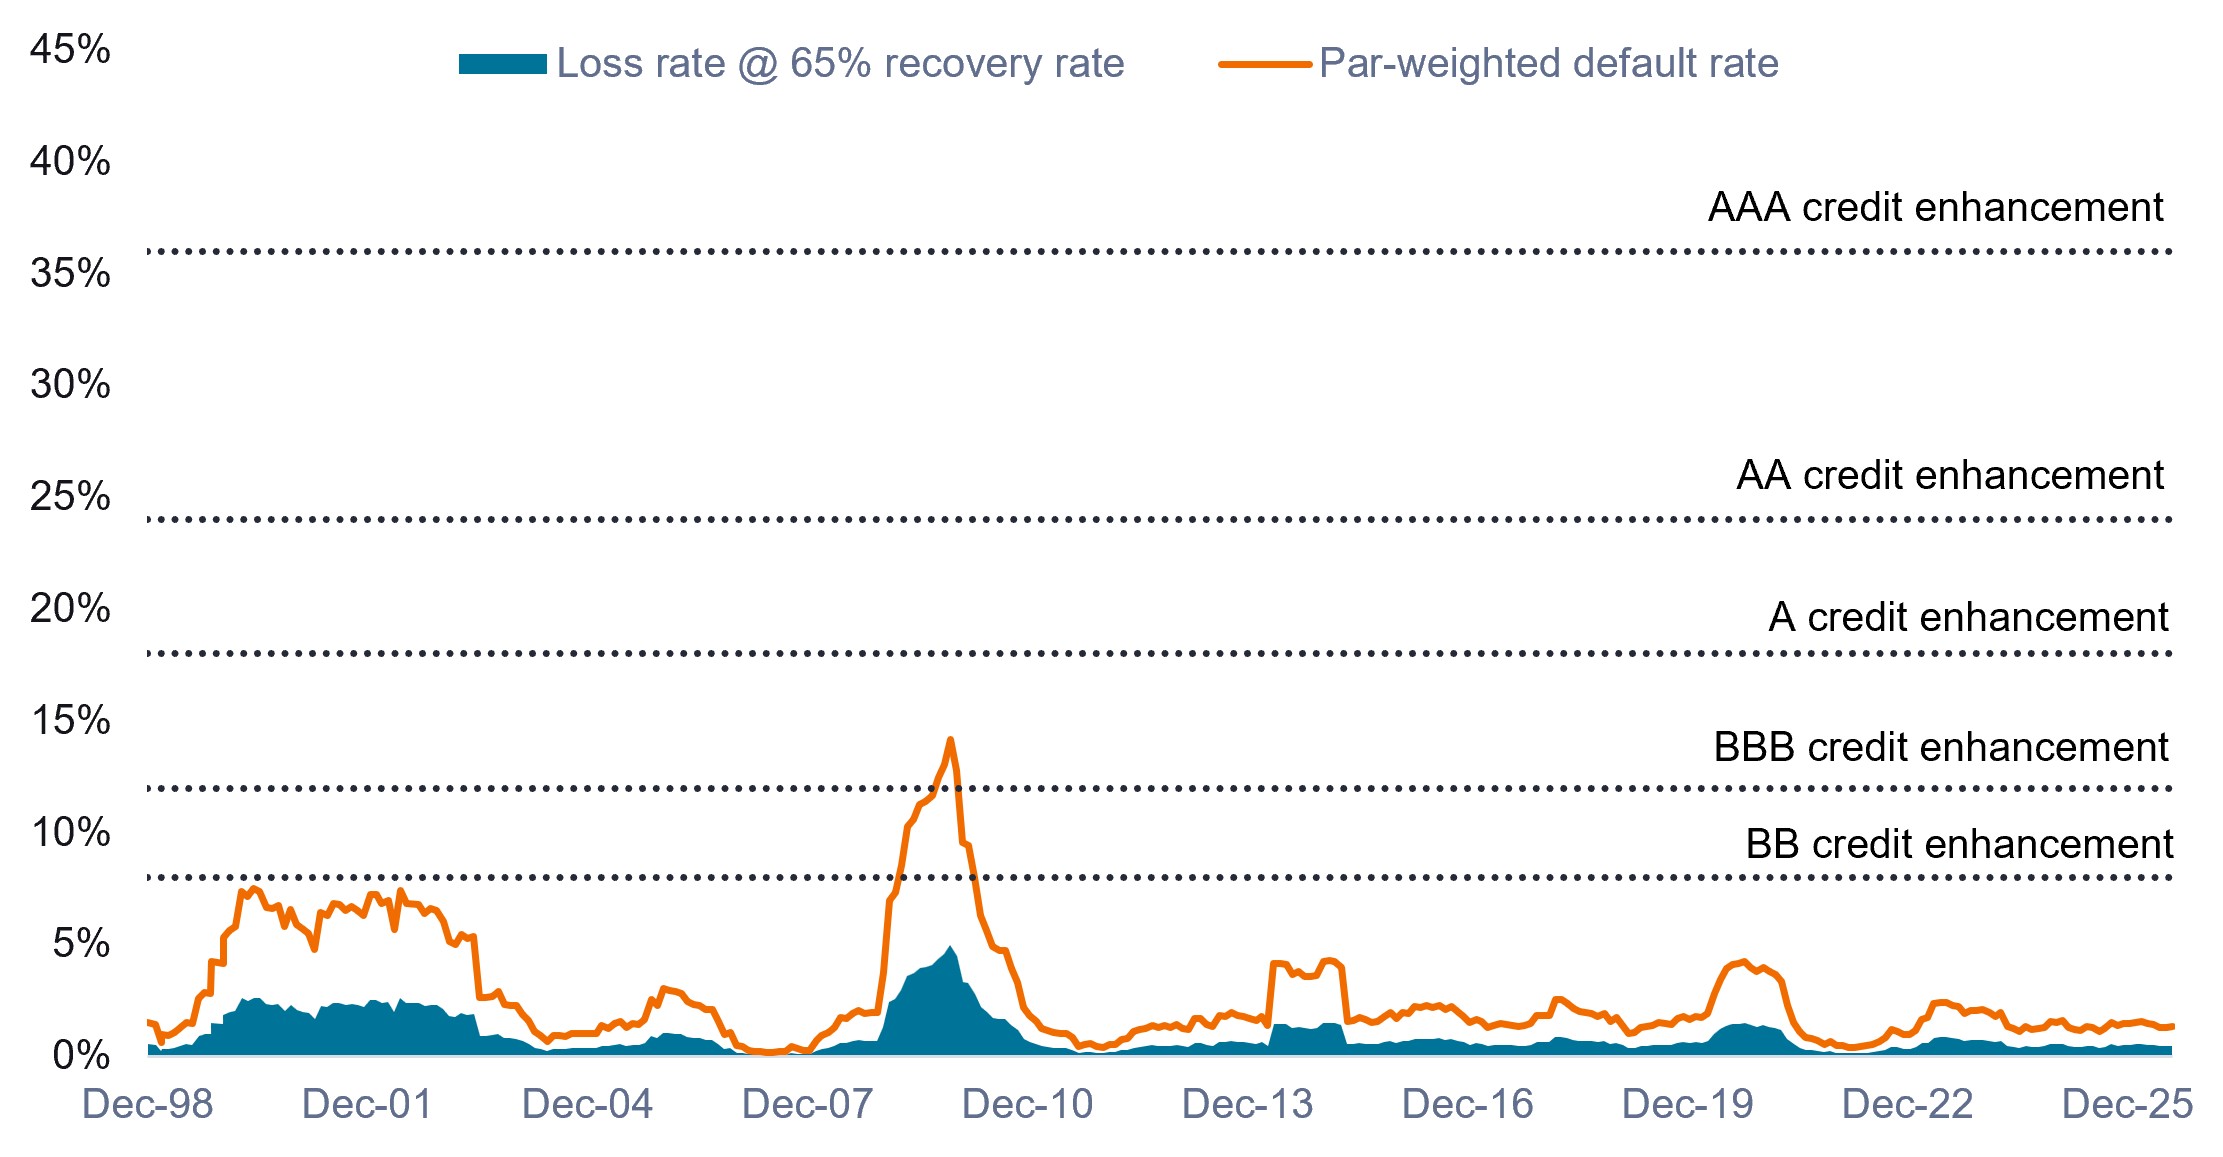
Esta característica de mejora crediticia dentro de los CLO ha demostrado ser resistente con el tiempo, especialmente para los tramos de mayor calificación. Eso se debe a que las pérdidas de los préstamos subyacentes afectan primero al tramo de rentas variables, avanzando a través de las jerarquías B y BB antes de llegar a los tramos BBB, A, AA y AAA.
Gráfico 6: Impacto de los impagos de préstamos apalancados en los tramos de CLO estadounidenses (1998-2026)
Los tramos CLO de mayor calificación históricamente han sido extremadamente resilientes a la quiebra.
Fuente: JP Morgan, LSTA, Janus Henderson Investors, a 31 de julio de 2026.
La mejora crediticia es la relación entre el valor principal de los activos y los tramos de deuda en circulación que componen la estructura de capital. Representa el nivel de pérdidas que puede soportar un tramo. La tasa de pérdida asume una tasa de recuperación del 65 %, coherente con las tendencias históricas. La rentabilidad histórica no predice los resultados futuros.
Debido al mayor nivel de incertidumbre dentro del sector tecnológico, preferimos la exposición a los tramos de CLOs mejor valorados (AAA), en los que la protección estructural es máxima. Los CLOs con calificación AA y A siguen siendo una opción interesante, ya que presentan un nivel muy alto de mejora crediticia y ofrecen algún diferencial de crédito adicional con respecto al tramo AAA.
En el caso de los inversores en tramos BB y B de los CLO, los riesgos son más directos. Un cambio negativo en los créditos expuestos a la IA podría provocar recortes de rating de los tramos y ajustes de precio de los diferenciales en la parte inferior de la estructura de capital, y creemos que los tramos BB y B no compensan adecuadamente a los inversores por este riesgo. Por tanto, creemos que los inversores deberían considerar la posibilidad de pasar a un tramo de mayor calidad, como el BBB, o potencialmente a los tramos A, AA y AAA.
En resumen
Creemos que el bombo mediático sobre los préstamos de software es exagerado a corto plazo, mientras que los impactos a largo plazo aún están por verse.
La exposición a bonos de tipo flotante sigue siendo un componente esencial de una asignación diversificada de renta fija, siendo los CLOs el vehículo de inversión preferido debido a sus sólidos rating crediticios, sus protecciones estructurales y su resistencia histórica.
Una combinación de análisis profundo a nivel de préstamo, selección activa y un sesgo hacia los tramos de CLOs mejor valorados sigue siendo nuestro enfoque preferido para gestionar el riesgo de disrupción de la IA en los préstamos de software. La selección de operaciones con una exposición al crédito disciplinada y la evitación de aquellas con riesgo concentrado en sectores sensibles a la IA es donde vemos la oportunidad más clara de añadir valor para los inversores.
Tribuna de John Kerschner, director global de Productos Securitizados y gestor de Janus Henderson; Denis Struc, gestor de carteras, y John Baumgardner, gestor de carteras y analista de productos securitizados
La reforma tributaria de 2026 amplía el alcance del IRPF sobre las rentas del exterior y modifica las reglas de planificación para residentes, nuevos inversores y estructuras patrimoniales internacionales.
Uruguay atraviesa una transformación relevante en materia de fiscalidad internacional. La Ley N.º 20.446 y su reglamentación ampliaron, desde el 1.º de enero de 2026, el alcance del IRPF sobre determinadas rentas obtenidas en el exterior e introdujeron nuevas reglas de atribución de rentas, junto con alternativas específicas para nuevos residentes fiscales.
Para el mercado de wealth management, el cambio es significativo. No se trata simplemente de una ampliación de la base imponible: el nuevo régimen obliga a reconsiderar cómo se estructuran las carteras internacionales, dónde se ubican los activos, quién aparece como titular jurídico y quién es considerado beneficiario efectivo a efectos fiscales.
En otras palabras, la estructura patrimonial pasa a ser una variable más del retorno de las inversiones.
Un cambio de alcance para las rentas internacionales
A partir de 2026, el IRPF uruguayo alcanza un universo más amplio de rentas de capital obtenidas fuera del país. La tasa general es del 12% y el régimen comprende, además de intereses y dividendos, determinadas rentas inmobiliarias y ganancias derivadas de la venta de activos del exterior.
El cambio resulta particularmente relevante para inversores con portfolios internacionales. La venta de acciones, participaciones, títulos y determinados inmuebles situados en el exterior puede generar ahora una obligación tributaria en Uruguay.
La normativa, no obstante, incorpora mecanismos destinados a mitigar la doble imposición. El impuesto análogo a la renta efectivamente pagado en el exterior puede utilizarse como crédito contra el IRPF uruguayo correspondiente, dentro de los límites establecidos.
También se prevén mecanismos de compensación de determinadas pérdidas de inversiones del exterior con otras rentas externas comprendidas en el régimen.
Para el inversor, por tanto, la pregunta ya no es únicamente cuál es el rendimiento bruto de un activo, sino cuál será su retorno después de impuestos en una cartera global.
El segundo gran cambio se encuentra en las reglas de transparencia fiscal.
Determinadas rentas obtenidas a través de entidades uruguayas o extranjeras pueden ser atribuidas directamente a una persona física residente, aun cuando la renta no haya sido distribuida. La condición de beneficiario final adquiere así una importancia central y, como regla general, se establece un umbral de participación del 5%.
La consecuencia práctica es relevante para estructuras que son habituales en la gestión patrimonial internacional: sociedades holding, vehículos de inversión, fondos, fideicomisos y trusts.
En el caso de estructuras fiduciarias o similares no residentes, las reglas pueden llevar a atribuir las rentas a los beneficiarios actuales o, cuando estos no existan, al fideicomitente hasta que se configure un beneficiario.
Para family offices y asesores patrimoniales, esto implica que el análisis fiscal no puede limitarse a la entidad que aparece formalmente como propietaria del activo. La cadena de titularidad y la identificación del beneficiario final pasan a formar parte del análisis tributario de la inversión.
La ingeniería fiscal de la salida
Otro elemento que merece especial atención es el tratamiento de las ganancias de capital.
Para determinados activos financieros, la regla general consiste en determinar la renta como la diferencia entre el precio de venta y el costo fiscal. En el caso de activos adquiridos antes de 2026, puede resultar relevante el valor del activo al 31 de diciembre de 2025, de acuerdo con las condiciones previstas por la normativa.
Pero el régimen también contempla alternativas fictas para determinados activos. En ciertos casos, considerar como renta el 20% del precio de venta implica, a una tasa del 12%, una carga efectiva del 2,4% sobre el valor de realización.
En inmuebles del exterior, la regla general considera la diferencia entre precio de venta y costo fiscal documentado. Alternativamente, puede optarse por considerar como renta el 15% del precio de venta, equivalente a una carga efectiva del 1,8%.
La diferencia entre ambos métodos puede ser material. Por eso, la determinación del costo fiscal, la documentación histórica y la elección del mecanismo de cálculo pasan a tener un impacto directo sobre el resultado de una inversión.
Uruguay mantiene incentivos para atraer capital
La reforma también contiene un elemento que resulta particularmente relevante desde la perspectiva de la competencia regional por atraer individuos de alto patrimonio.
Los nuevos residentes fiscales que cumplan determinados requisitos pueden optar por un régimen de “Tax Holiday” aplicable a determinadas rentas de capital e incrementos patrimoniales del exterior durante el año en que adquieren la residencia y los diez ejercicios siguientes.
El acceso exige no haber sido residente fiscal uruguayo durante los dos ejercicios anteriores y cumplir anualmente con determinadas condiciones.
Entre ellas se encuentran una permanencia superior a 183 días en Uruguay, una inversión inmobiliaria superior a UI 12.500.000, o determinadas inversiones anuales en fondos destinados a proyectos productivos, investigación o innovación.
La combinación es interesante: Uruguay amplía la tributación sobre las rentas internacionales de sus residentes, pero al mismo tiempo mantiene un régimen de transición especialmente atractivo para determinados nuevos residentes.
El resultado es un sistema más sofisticado, en el que la decisión de radicación y la decisión de inversión pasan a estar estrechamente vinculadas.
La planificación patrimonial entra en una nueva etapa
El nuevo escenario obliga a revisar las estructuras existentes, pero también cambia la conversación entre inversores y asesores.
Para los residentes actuales, resulta prioritario reconstruir la posición patrimonial al 31 de diciembre de 2025, revisar costos fiscales y analizar las estructuras societarias y fiduciarias utilizadas para mantener inversiones internacionales.
Para quienes estén evaluando trasladar su residencia a Uruguay, la planificación debería comenzar antes de la mudanza: residencia, inversión, estructura de tenencia y tratamiento fiscal ya no pueden analizarse como decisiones independientes.
Y para los gestores patrimoniales, el desafío es todavía más amplio. El nuevo régimen introduce una dimensión fiscal que deberá integrarse en la construcción y gestión de portfolios internacionales, junto con variables tradicionales como riesgo, liquidez, diversificación y retorno.
Uruguay sigue ofreciendo una plataforma atractiva para la gestión de patrimonio internacional, pero el nuevo régimen eleva considerablemente el nivel de sofisticación requerido.
La fiscalidad deja de ser una variable que se incorpora al final del proceso de inversión. En el nuevo mapa uruguayo, forma parte del diseño de la estrategia desde el comienzo.
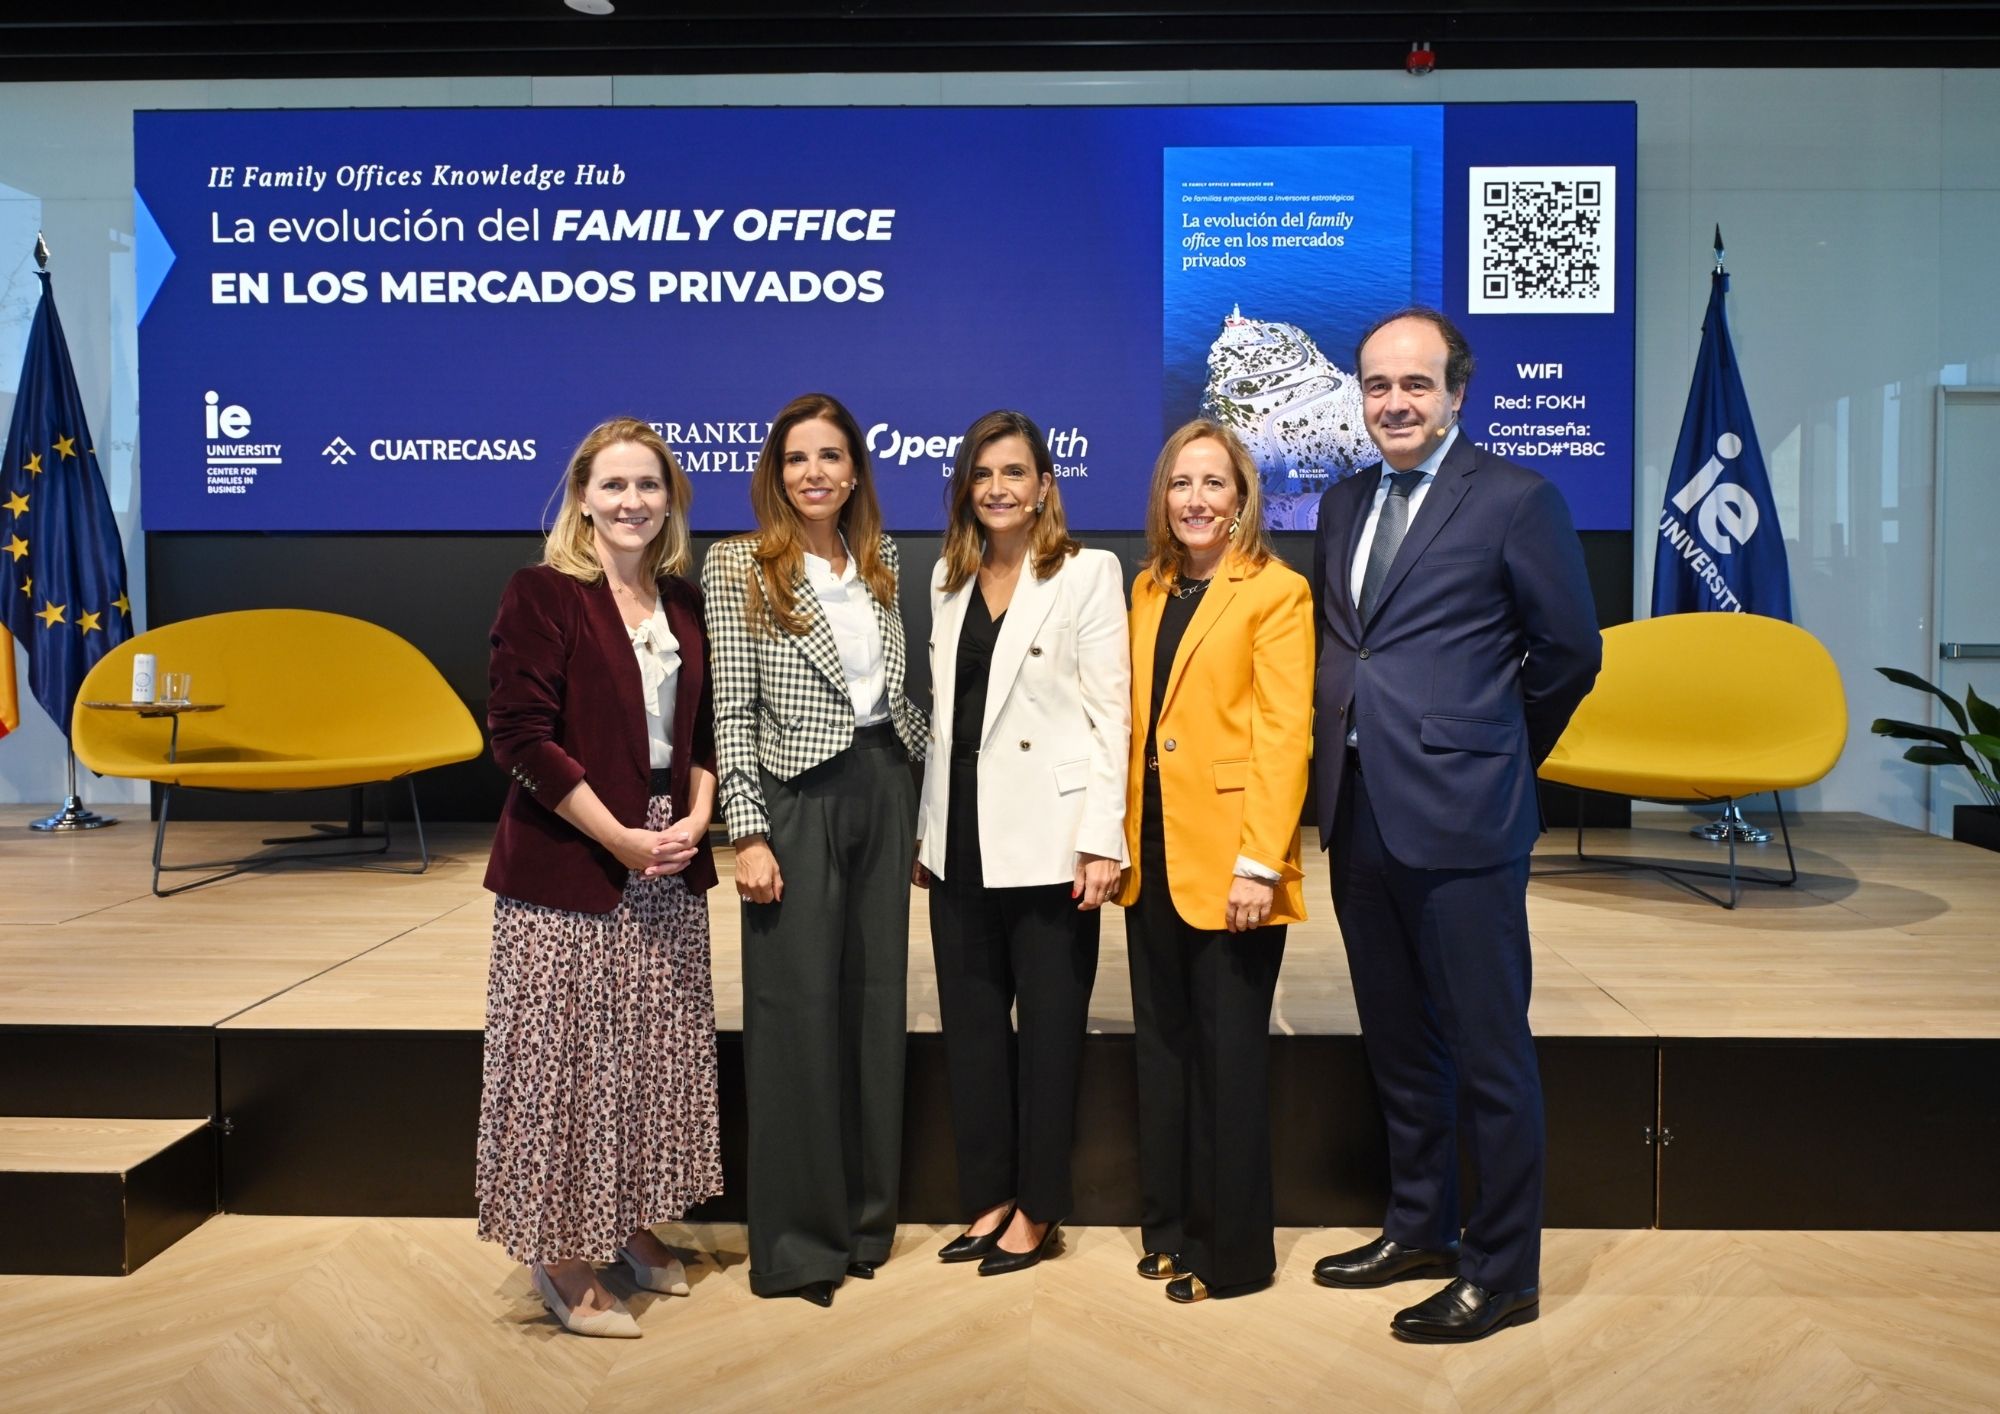
Foto cedidaDe izquierda a derecha: Nancy Cueto, Vicerrectora adjunta de Fundación IE; Ana Álvarez, Head of Sales Iberia de Franklin Templeton; Cristina Cruz, directora académica del IE Family Offices Knowledge Hub; Marta Alonso, directora general de OpenWealth (Grupo CaixaBank); y Carlos Ferrer, socio de Cuatrecasas.
Los family offices destinan, de media, el 48,2 % de sus carteras a mercados privados y más de la mitad prevé aumentar su exposición durante los próximos cinco años, mientras que ninguno espera reducirla. En España, esta tendencia es aún más acusada: el 68,1% de los family offices encuestados prevé incrementar su asignación a este tipo de activos, convirtiéndose en una parte central de su estrategia de inversión. Estas son algunas de las principales conclusiones del informe “La evolución del family office en los mercados privados: de familias empresarias a inversores estratégicos”, el primer estudio desarrollado por el IE Family Offices Knowledge Hub.
La investigación, impulsada por IE University, Cuatrecasas, Franklin Templeton y OpenWealth (Grupo CaixaBank), se basa en una encuesta internacional a 157 single family offices de Europa, Norteamérica, Latinoamérica, Asia y Oriente Medio, tras 27 entrevistas en profundidad y el análisis de datos históricos de inversión.El informe se ha presentado hoy en IE Tower, el campus de IE University en Madrid, ante representantes de family offices y profesionales del sector de distintos países. El encuentro ha contado con la participación de Carlo Bonomi, Managing Director de Investindustrial, quien ha compartido su experiencia y su visión sobre la evolución de los family offices como inversores en mercados privados.
El estudio muestra una estrecha relación entre la exposición a mercados privados y el desarrollo de capacidades internas. La asignación media a mercados privados pasa del 44,9% entre los family offices con uno o dos profesionales especializados al 62,9% entre aquellos que cuentan con equipos de seis o más personas. Por clases de activo, el private equity (16,1%) y el sector inmobiliario (15,1%) concentran el mayor peso, mientras que y más del 60% de los encuestados se declara satisfecho o muy satisfecho con los retornos obtenidos. Se trata, además, de inversores con una clara orientación internacional: ningún family office de la muestra invierte exclusivamente en su mercado doméstico.
Cristina Cruz, directora académica del IE Family Offices Knowledge Hub, señala que “los family offices ya han incorporado los mercados privados a sus carteras. El verdadero desafío ahora no es acceder a más oportunidades, sino construir la gobernanza, los procesos y las capacidades que les permitan pasar de familias empresarias a inversores estratégicos. Nuestro estudio muestra que esta evolución no se produce de una vez, sino a través de un proceso de aprendizaje en el que las familias desarrollan progresivamente las capacidades necesarias para invertir con disciplina y de manera sostenible”.
A diferencia de los estudios centrados exclusivamente en la asignación de activos, el informe analiza cómo toman sus decisiones de inversión los family offices y cómo evolucionan sus capacidades a medida que adquieren experiencia. Los resultados muestran que la profesionalización no implica necesariamente una pérdida de control familiar: en el 52% de los family offices, la decisión final permanece en manos de la familia y solo el 10% delega plenamente esta responsabilidad. En el caso de España, la decisión final de inversión recae directamente en sus miembros en el 61% de los family offices encuestados.
Más allá de los datos de cartera, el informe identifica cuatro etapas de aprendizaje en esa evolución de familias empresarias a inversores estratégicos en mercados privados. A partir de este análisis, el IE Family Offices Knowledge Hub propone cuatro sistemas prácticos: una política de inversión, un modelo de gobernanza, un sistema de gestión del ciclo del capital y una arquitectura patrimonial, orientados a ayudar a las familias a construir estructuras de inversión sostenibles a largo plazo.
«Los family offices están evolucionando hacia modelos cada vez más sofisticados de gestión patrimonial. Esta transformación exige integrar la inversión en mercados privados dentro de una visión global del patrimonio, apoyada en una gobernanza sólida y una planificación a largo plazo. Desde OpenWealth contribuimos a que las familias empresarias afronten este proceso con una propuesta de consultoría patrimonial que combina experiencia, especialización y una visión integral del patrimonio familiar», señala Marta Alonso, directora general de OpenWealth (Grupo CaixaBank).
“Los family offices son una categoría única de inversor, con objetivos, horizontes temporales y procesos de toma de decisiones propios. Estudios como este nos permiten profundizar en esa realidad, identificar cómo están evolucionando sus prioridades y comprender mejor los retos y oportunidades a los que se enfrentan. En un ecosistema de mercados privados cada vez más complejo, las gestoras desempeñamos un papel clave no solo facilitando acceso e infraestructura, sino también ayudando a las familias a desarrollar sus capacidades de inversión y a evolucionar sus programas hacia estrategias más sofisticadas y diversificadas”, señala Javier Villegas, Head of Iberia and Latam de Franklin Templeton.
“El desafío de los family offices ya no es solo identificar oportunidades de inversión, sino dotarse de las estructuras legales y de gobierno necesarias para gestionar el patrimonio con visión de continuidad generacional,” señala Carlos Ferrer, socio de Cuatrecasas.
El caso de los Family Offices españoles
El análisis específico de España revela un ecosistema de family offices joven, pero con una apuesta plenamente consolidada por los mercados privados. El 41,2% se constituyó después de 2015 y el 53% corresponde a familias en primera generación. A pesar de su menor trayectoria, el 71,7% invierte en mercados privados y les asigna, en promedio, el 47,2% de su cartera. Dentro de esta asignación, los activos inmobiliarios ocupan el primer lugar, con un 16,2%, seguidos del private equity (13,2%) y el venture capital (10,5%), cuyo peso es significativamente superior al observado en el resto de la muestra.
Las perspectivas son, además, claramente expansivas: el 68,1% prevé aumentar su exposición durante los próximos cinco años, frente al 53,4% de la muestra internacional. La satisfacción con los resultados obtenidos también es especialmente elevada: casi uno de cada cuatro —el 23,5%— está muy satisfecho, frente al 7,1% en el resto de la muestra. La profesionalización tampoco supone necesariamente una menor participación de la familia en las decisiones de inversión. En España, la decisión final recae directamente en sus miembros en el 61% de los family offices encuestados.
VanEck ha lanzado el ETF VanEck U.S. Equity Buffer – October (OCT), diseñado para ayudar a los inversores a hacer frente a la incertidumbre del mercado de valores, ofreciendo exposición al potencial de subida del mercado de valores estadounidense, hasta un límite máximo predeterminado, con un colchón integrado frente a las pérdidas iniciales durante un periodo de resultados anual. Este ETF cotiza en NYSE Arca.
El OCT llega tras el lanzamiento del ETF VanEck U.S. Equity Buffer – July (JULV) y es el segundo de los cuatro ETFs con mecanismo de protección trimestrales que la firma tiene previsto introducir en el mercado. Basados en una estrategia de resultado definido, cada fondo está diseñado para ayudar a los inversores a mantener sus inversiones durante los periodos de volatilidad del mercado, estableciendo de antemano cuánta caída están dispuestos a aceptar y qué ganancias pueden obtener a cambio antes de que comience el periodo. Los ETFs «buffer» trimestrales ofrecen a los inversores múltiples puntos de entrada escalonados a lo largo del año, en lugar de una única ventana anual.
A partir de OCT, VanEck y Lido han mejorado la estrategia para diferenciar esta gama de muchos productos «buffer» de la competencia. En lugar de restablecerse a un nivel de colchón fijo cada año, el OCT permite a Lido seleccionar un «buffer» de entre el 15% y el 20% en el momento del lanzamiento y en cada restablecimiento anual, en función de las condiciones imperantes del mercado. Dado que el colchón y el límite máximo están vinculados, esta flexibilidad está diseñada para permitir un límite máximo más atractivo.
«El OCT se suma al lanzamiento del JULV y refleja el creciente interés de los inversores por perfiles de rentabilidad que puedan definir desde el principio», afirmó Ed López, Managing Director, Head of Product Management de VanEck. «La incorporación de un segundo ETF con mecanismo de amortiguación ofrece a los inversores otra oportunidad de incorporar una estrategia de resultado definido en un momento diferente del año», añadió.
El fondo está diseñado para ofrecer rentabilidades vinculadas a la evolución del índice S&P 500, a través de opciones FLEX sobre el SPDR® S&P 500® ETF Trust (SPY), hasta un límite máximo predeterminado, al tiempo que protege frente a una parte definida de las pérdidas, antes de comisiones y gastos, durante un periodo de resultado de aproximadamente un año que se reinicia cada mes de octubre. Para el periodo de rendimiento inicial del OCT (del 1 de octubre de 2026 al 30 de septiembre de 2027), el colchón y el límite máximo, antes de comisiones y gastos, son del 17% y del 13,75%, respectivamente.
En el caso del OCT, VanEck publicará periódicamente una serie de actualizaciones y datos clave, entre los que se incluyen el límite máximo y el colchón iniciales; los valores actualizados diariamente, incluido el límite máximo restante; el colchón restante; hasta qué punto puede caer el fondo antes de que se active el colchón; y el número de días que quedan en el periodo.
Foto cedidaJohn Zito, copresidente de Apollo Asset Management.
Apollo ha anunciado que ha comenzado a ofrecer información sobre la fijación diaria de precios (daily pricing) a más inversores en todo su negocio de crédito de 850.000 millones de dólares, lo que supone un paso más en los esfuerzos de la firma por construir un mercado de crédito privado más transparente.
La firma, lanzó la valoración diaria para los inversores de su gama de productos de sustitución de renta fija con grado de inversión el 1 de julio de 2026, y ahora ha ampliado la iniciativa a varios vehículos de concesión directa de préstamos (direct lending), financiación respaldada por activos (asset-backed finance), multicrédito y crédito oportunista. Se prevé que la valoración a nivel de activo para los fondos aplicables esté a disposición de los inversores a partir del 30 de octubre de 2026.
Según explica, la iniciativa refleja la continua evolución del crédito privado hacia la infraestructura de valoración, datos y creación de mercado habitual en otros mercados de crédito consolidados. En este sentido, apuntan que una fijación de precios más frecuente, la información estandarizada a nivel de activo y la negociación en el mercado secundario son partes complementarias de ese desarrollo, diseñadas para ayudar a los inversores a evaluar y gestionar el crédito privado junto con sus inversiones en los mercados públicos.
“A medida que los mercados públicos y privados continúan convergiendo, los inversores exigen cada vez más una experiencia más coherente en todas sus carteras. Esto requiere información de precios más oportuna, datos estandarizados y la infraestructura necesaria para respaldar una creación de mercado más eficiente. La fijación diaria de precios es un paso más en esta evolución. Junto con nuestros esfuerzos más amplios, está diseñada para ofrecer a los inversores una mayor visibilidad sobre sus posiciones y respaldar su capacidad para participar en los mercados privados con confianza. Creemos que una mayor transparencia favorece una mejor experiencia para todos los participantes del mercado y para el sistema financiero en general”, ha señalado John Zito, copresidente de Apollo Asset Management.
Esta ampliación complementa otras iniciativas de Apollo para reforzar la infraestructura del mercado privado. Por ejemplo, en marzo de 2026, Apollo se asoció con Intercontinental Exchange para lanzar ICE Private Credit Intelligence, que ha introducido identificadores únicos de activos, los ICE IDs. Estos identificadores se utilizarán para ofrecer conjuntos de datos de referencia estandarizados, así como análisis y valoraciones independientes sobre activos privados a lo largo del tiempo. Hasta la fecha, se han creado más de 5.000 ICE IDs. La mesa de negociación secundaria especializada de Apollo, lanzada en 2024, también ha facilitado más de 30.000 millones de dólares en volumen de negociación hasta la fecha con un número creciente de socios, demostrando cómo la formación de precios puede respaldar la evolución continua de los mercados privados.
Desde la firma defienden que, en conjunto, estas iniciativas están orientadas a favorecer una mayor transparencia, una participación más amplia y estructuras de producto modernas a medida que el crédito privado se consolida como un componente cada vez más relevante en las carteras de los inversores.
Por último, indican que la fijación diaria de precios está a disposición de los inversores a través del portal de inversores de Apollo. «Cuando la información concierna a un fondo registrado, se publicará a través de los canales aplicables a dicho vehículo», matizan..
El negocio de gestión patrimonial se ha visto transformado por la tecnología, con las grandes firmas implementando todo tipo de iniciativas a nivel global. La fiebre por la inteligencia artificial sin duda ha dejado una huella, con el sector entero mirando a estas innovaciones en busca de eficiencias y apoyo a sus banqueros. Sin embargo, la discusión es más amplia, según aseguran ejecutivos del rubro, poniendo énfasis en necesidades de infraestructura y gestión de datos, entre otros.
Como el grueso de los sectores de la economía, la industria de wealth management ha estado viviendo un proceso de transformación tecnológica a nivel global. Especialmente con el auge de la inteligencia artificial, las compañías han estado implementando todo tipo de iniciativas e invirtiendo en sistemas y talento. Al mismo tiempo, los desafíos son relevantes: personalización, plataformas, ciberseguridad, agentes de IA… Varias aristas están dictando la dinámica de este proceso de transformación. “El principal reto ya no es digitalizar procesos, sino escalar la personalización sin incrementar proporcionalmente los costes”, comenta el socio de Transformación y Tecnología del sector financiero de KPMG en España, Javier González Perandones. En la consultora identifican cinco desafíos simultáneos: la fragmentación tecnológica y de datos, la personalización a escala, la industrialización del servicio, el cumplimiento regulatorio y la ciberseguridad y protección de datos.
“El reto es combinar experiencia de cliente, eficiencia operativa y cumplimiento regulatorio”, apunta. Al otro lado del mundo, en Sudamérica, Credicorp Capital ve el mismo fenómeno. Según recalca el Managing Director de Tecnología de la firma, Axel Pozo, las expectativas de los clientes han aumentado. “Uno de los principales retos es satisfacer las expectativas de clientes cada vez más digitales sin aumentar la complejidad operativa que existe detrás del negocio”, destaca. El telón de fondo de estas nuevas expectativas es el fenómeno global de la Gran Transferencia de Riqueza. Este proceso implica el traspaso a una nueva generación, que está mucho más familiarizada que la saliente con las herramientas digitales, en todas las aristas de sus vidas. “Sería ingenuo no pensar que esa generación va a querer tener la opción de poder operar digitalmente”, explica Andrew Daer, gerente de Innovación y Marketing de LarrainVial.
Todas las miradas en la IA
El boom global de la IA también ha permeado en el mundo de las bancas privadas. Según el EY Global Wealth Research Report 2025, el 60% de los inversores espera que las firmas de gestión patrimonial utilicen inteligencia artificial.
La oportunidad pasa por combinar la experiencia del asesor y su criterio con agentes de IA que actúan como compañeros digitales, ampliando su capacidad para atender a cada cliente con un mayor nivel de personalización, proactividad y eficiencia. Esto es clave, ya que las firmas coinciden en que no hay cómo reemplazar al asesor humano. Según relata el equipo de Banca Privada de BBVA, las firmas enfrentan el reto de “integrar estas capacidades de manera sencilla y eficiente en el día a día de nuestros banqueros, de forma que la tecnología complemente su criterio y su amplia experiencia y conocimientos, y le ayude a ofrecer a los clientes un servicio mejor y más completo”.
La gran transferencia de riqueza implica el traspaso a una nueva generación, que está mucho más familiarizada con las herramientas digitales, en todas las aristas de sus vidas
Además, es relevante mantener estándares en la implementación, agregan. Para ellos, la clave está en incorporar esta tecnología de forma responsable; es decir, garantizando la transparencia, la seguridad, la protección de datos y el cumplimiento regulatorio, con supervisión humana sobre las decisiones. A futuro, la expectativa del sector es que la IA siga permeando en las distintas capas del negocio de gestión patrimonial. “Prevemos que la IA y la automatización inteligente se integrarán cada vez más en el flujo de trabajo del asesor: desde la síntesis de la información de la cartera y la detección de oportunidades, hasta el soporte en las comunicaciones con el cliente y la generación de propuestas de inversión”, explica Ted Stratigos, Global Head de Aladdin Wealth en BlackRock.
Por ahora, el uso de esta tecnología es positivo. En la experiencia de la banca privada de Citi, las inversiones que han realizado en esta arista –enfocadas en mitigar riesgos, automatizar y generar eficiencias– ya están mostrando un resultado en productividad. “Las mejoras en eficiencia de entrega de software nos han permitido generar una cartera de iniciativas de negocios sin aumentos en el presupuesto, demostrando retornos tangibles”, comenta Dipendra Malhotra, Head de Wealth Technology de la firma estadounidense.
Más allá de la Inteligencia Artificial
Si bien la IA es lo que está en boca de todos en la industria, los distintos actores hacen hincapié en que la discusión va más allá. “El concepto es más global. Los clientes buscan cada vez mayor agilidad operativa, mayor inmediatez en las respuestas y un mejor y más completo acceso a la información”, comenta Inés Comellas, responsable de Desarrollo de Clientes en Santander Private Banking. Desde Rothschild & Co Wealth Management concuerdan con que, “aunque esta tecnología está acaparando la mayoría de la atención”, señala el director general para España de la firma, Hugo Martin, “su éxito depende de que existan unos cimientos sólidos, especialmente en materia de datos, infraestructura tecnológica y gobernanza”.
Junto con el desarrollo de capacidades de IA, la firma también está trabajando su músculo en infraestructura de nube avanzada y plataformas de datos. A la par, distintas compañías están ampliando sus capacidades de gestión discrecional de carteras, según recalcan desde BlackRock. Esto, señala Stratigos, encargado de Aladdin Wealth, “genera una demanda de tecnología capaz de ofrecer una construcción, ejecución y supervisión de carteras escalable para amplias bases de clientes, manteniendo los niveles adecuados de personalización y control”.
La industria en conjunto parece avanzar hacia el objetivo de una herramienta en que converjan funcionalidades. “Hoy la prioridad número uno es disponer de una plataforma integrada de gestión patrimonial”, comenta González, de KPMG. El profesional asegura que las entidades financieras están buscando una visión de 360 grados de los clientes, la consolidación de posiciones y patrimonio, informes en tiempo real, automatizar el proceso de onboarding y suitability, la integración de activos líquidos e ilíquidos, capacidades avanzadas de analítica y una experiencia omnicanal.
De izquierda a derechas, de arriba abajo: Andrew Daer, LarrainVial, Axel Pozo, Credicorp Capital, Dipendra Malhorta, Citi, Hugo Martin, Rothschild & Co Wealth , Javier González, KPMG y Ted Stratigos, BalckRock. Fuente: Revista Funds Society Latam
Desarrollos propios y proveedores de confianza
Las bancas privadas internacionales tienen sus propias estrategias de transformación tecnológica, entre desarrollo de áreas especializadas y herramientas propias, y proveedores tecnológicos de distinto tipo. Muchas de ellas están ancladas en aplicaciones de IA. BBVA, por ejemplo, creó un área llamada AI Transformation a nivel global, encargada de industrializar la creación, el despliegue y la gestión de agentes de IA en todo el grupo. La entidad española describe la IA como una “capacidad estratégica”. En cuanto a proveedores con los que trabajan, el equipo de banca privada se apoya en ChatGPT Enterprise y Gemini.
En Rothschild & Co Wealth Management comparten este enfoque mixto, según Martin. “Aplicamos un enfoque híbrido que combina el desarrollo interno con soluciones tecnológicas externas, en función de cada caso de uso”, indica, destacando la creación de un Centro de Excelencia de IA a nivel de grupo, una red de embajadores de IA (llamados AI Champions), el desarrollo de un enfoque de plataforma de IA escalable, usar esta tecnología para potenciar a sus equipos tecnológicos y ampliar canales de comunicación e intercambio. Por su parte, Citi Wealth Technology está enfocado en tres prioridades: la modernización de su plataforma, ingeniería de IA nativa y reducción de riesgos. En el negocio de gestión patrimonial, destaca Malhotra, el grupo está “modernizando plataformas core a lo largo de asesores, canales de clientes, onboarding, trading, reportería y comunicaciones”. Dentro de las soluciones clave que han desarrollado, destaca AskWealth, un asistente de IA; Citi Scribe y Citi Scribe Supervision, que automatizan la arista de compliance; la plataforma virtual de IA Citi Sky; Citi Advisor Insights (CAI), que genera insights para clientes; y la Wealth Automated Control Execution Platform, ligada al seguimiento de riesgos.
La industria en conjunto parece avanzar hacia el objetivo de una herramienta en que converjan funcionalidades, con el objetivo de conseguir una plataforma integrada de gestión patrimonial
Credicorp Capital, por su parte, está “avanzando en la renovación y regionalización de plataformas core para simplificar la operación y generar mayores economías de escala”, según explica Pozo. “Paralelamente, continuamos nuestra transición hacia arquitecturas cloud, fortalecemos nuestras capacidades de datos sobre plataformas modernas y evolucionamos nuestros modelos de trabajo hacia esquemas ágiles y DevSecOps para acelerar la entrega de valor”, comenta. Respecto a la IA, el ejecutivo destaca que lo están implementando en distintas capas de la organización, “desde el desarrollo del software hasta la productividad de los equipos y la automatización de procesos”.
Con todo, están trabajando en iniciativas de migración cloud, plataformas core regionales, CRM, Datalake y otros, como parte de su estrategia tecnológica. Finalmente, en el caso de LarrainVial, el grupo creó una unidad a nivel corporativo, transversal a líneas de negocios y mercados y reportando directamente al gerente general. Esto, explica Daer, para articular casos de uso –principalmente en materia de back-office– y no tener una adopción “desordenada” de la IA. Más que desarrollos internos, la compañía de matriz chilena trabaja con la compañía Palo Alto.
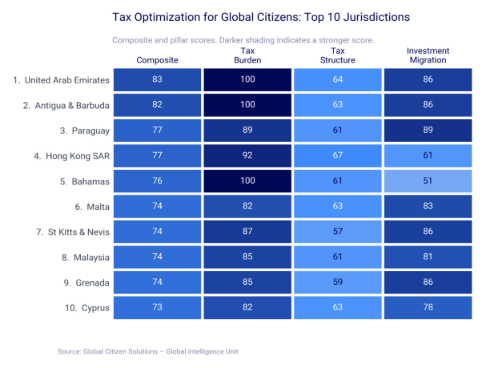
Global Citizen Solutions (GCS), la firma internacional de asesoría en planificación de residencia y ciudadanía, ha publicado un nuevo informe elaborado por su unidad de investigación, la Global Intelligence Unit (GIU), titulado Tax Optimization for Global Citizens, un estudio comparativo de las posiciones fiscales en 48 jurisdicciones para personas internacionalmente móviles. El informe evalúa cada jurisdicción a partir de 11 indicadores agrupados en tres pilares (Carga Fiscal, Estructura Fiscal e Inversión Migratoria, con una ponderación del 42,5%, 42,5% y 15% respectivamente), bajo la premisa de que el trato que un sistema fiscal da a los ingresos extranjeros y a los residentes que se marchan importa tanto como la tasa nominal que cobra.
Los Emiratos Árabes Unidos lideran la clasificación general, al combinar una tasa de impuesto sobre la renta personal del 0% con un impuesto al consumo del 5% y sin cargos al momento de la salida. Antigua y Barbuda, Paraguay, Hong Kong y Bahamas completan el top cinco. Malta y Chipre son las únicas dos jurisdicciones europeas que logran entrar al top diez, y lo hacen mediante regímenes preferenciales y no gracias a tasas nominales bajas.
Gráfico de impuestos optimizados para Global Citizens. Fuente: Global Inteligence Unit en su informe «Tax Optimization for Global Citizens»
La estructura fiscal pesa más que la tasa nominal
El hallazgo central del informe es que la tasa impositiva de una jurisdicción y la estructura de su sistema fiscal son, en gran medida, independientes entre sí. Uruguay cobra un 36%, una tasa más cercana a la de Europa Occidental que a la del Caribe, y sin embargo registra el puntaje de Estructura Fiscal más alto de toda la muestra, ubicándose en el puesto doce a nivel general gracias exclusivamente a esa estructura. Hungría, en cambio, cobra un 15% pero ocupa el puesto 31, porque grava a sus residentes fiscales sobre la renta mundial y no ofrece alivios sustanciales a quienes llegan.
Dos mecanismos explican un puntaje alto en Estructura Fiscal: una base tributaria que nunca alcanza los ingresos extranjeros, como en Uruguay, Panamá y Hong Kong, o que solo los alcanza al momento de remesarlos, como en Malta y Mauricio; y un régimen preferencial superpuesto a un sistema que, por lo demás, grava la renta mundial, como en Chipre, Portugal e Italia.
«Los países que rompen con el dilema entre impuestos y calidad de vida, entre ellos Malta, Chipre, Uruguay, Costa Rica, Mauricio, Suiza y Portugal, no lo logran cobrando cero impuestos. Lo consiguen gravando sobre una base territorial o de remesas, o mediante un régimen preferencial bien diseñado, lo que deja margen para financiar los servicios públicos de los que depende la calidad de vida. Esa es la verdadera decisión que enfrenta cualquier persona que se relocaliza: no se trata simplemente de la tasa impositiva más baja, sino de cómo se trata a los ingresos extranjeros, ya sea mediante exención automática, alivio parcial o excepciones más acotadas, y de cuánta certeza ofrece realmente esa estructura», comenta Artur Saraiva, Fundador y COO, Global Citizen Solutions.
Vivir bien, partir bien
Los dos hallazgos estructurales del informe apuntan en direcciones opuestas. Las jurisdicciones que cobran menos impuestos tienden a ubicarse más bajo en calidad de vida, de modo que lo que un residente ahorra en impuestos se mide frente a lo que sacrifica en el día a día. Treinta y una de las 48 jurisdicciones del estudio no imponen ningún impuesto de salida, incluidas todas las jurisdicciones de América Latina y el Caribe, por lo que un menor costo de vida rara vez viene acompañado de un menor costo de partida, y un mayor costo de vida tampoco garantiza una salida más sencilla.
Siete jurisdicciones rompen con ese patrón de calidad de vida al combinar una posición fiscal en la mitad superior de la tabla con una ubicación entre las 50 mejores del mundo en calidad de vida: Malta, Chipre, Uruguay, Costa Rica, Mauricio, Suiza y Portugal. Ninguna lo logra cobrando cero impuesto sobre la renta. Cada una utiliza, en cambio, una estructura territorial, de remesas o de régimen preferencial que deja margen para financiar los servicios públicos de los que depende la calidad de vida. En materia de salida, once de las diecisiete jurisdicciones que sí cobran al momento de la partida, entre ellas Australia, Canadá, Dinamarca, Alemania, Noruega, España y Suiza, aplican un cargo amplio con posibilidad de diferimiento, mientras que cinco, entre ellas Portugal, el Reino Unido y Japón, aplican una versión más acotada. Estados Unidos concentra la mayor carga fiscal de toda la muestra, tanto por tasa como por estructura, y además impone las condiciones de salida más exigentes de todas las jurisdicciones analizadas: el diferimiento solo está disponible contra una garantía aceptable para el Tesoro de EE. UU., solo si el expatriado renuncia de forma permanente a la protección de los tratados, y solo con intereses que se acumulan hasta que se paga el impuesto.
Muerte, impuestos y excepciones
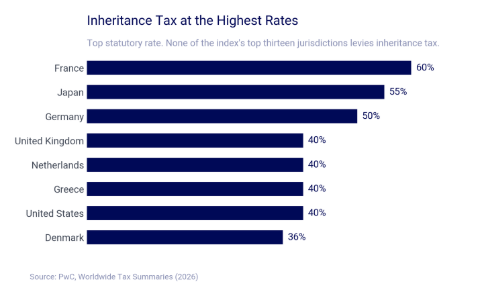
El impuesto a la herencia separa a los sistemas de mayor carga de los líderes del índice con más claridad que cualquier otra medida. Francia cobra hasta un 60%, Japón un 55% y Alemania un 50%, mientras que ninguna de las trece jurisdicciones líderes del índice cobra impuesto a la herencia. El informe también señala a Estados Unidos como un caso aparte: dado que grava a sus ciudadanos sobre su renta mundial sin importar dónde vivan, relocalizarse por sí solo no pone fin a las obligaciones fiscales de un estadounidense.
Gráfico de impuesto sobre sucesiones en mayores porcentajes. Fuente: Global Inteligence Unit en su informe «Tax Optimization for Global Citizens»
El impuesto al patrimonio, una rareza
El impuesto al patrimonio neto se aplica en solo ocho de las 48 jurisdicciones de la muestra, con tasas que van del 0,1% en Uruguay al 3,5% en España. Ninguna de las jurisdicciones que no cobra impuesto sobre la renta personal aplica tampoco un impuesto al patrimonio, por lo que la ausencia de un gravamen sobre la renta y la ausencia de un gravamen sobre el patrimonio suelen ir de la mano, en lugar de compensarse mutuamente.
El informe concluye que ninguna jurisdicción por sí sola se ajusta a todos los perfiles. Los emprendedores que se acercan a un evento de liquidez se rigen por el tratamiento de las ganancias de capital y el costo de salida; los jubilados, por la sucesión, la salud y los impuestos al consumo; y los profesionales remotos, casi exclusivamente, por la base tributaria aplicada a los ingresos de fuente extranjera. El informe completo presenta listas específicas para cada uno de estos perfiles en las 48 jurisdicciones analizadas.