La cartera 60/40 es una de las asignaciones más famosas del mundo de las finanzas. Un 60 % en acciones para buscar el crecimiento y un 40 % en bonos para servir de contrapeso. Durante décadas, dio buenos resultados, en gran parte porque se cumplía una hipótesis crucial: cuando las acciones caían, los bonos subían. Esa hipótesis se ha puesto a prueba recientemente, y de forma dolorosa en algunos momentos, como en 2022. Ambas clases de activos sufrieron pérdidas significativas simultáneamente, y en realidad no se trató de una anomalía. Es que toda una generación de inversores simplemente no había visto ni vivido nada parecido antes.
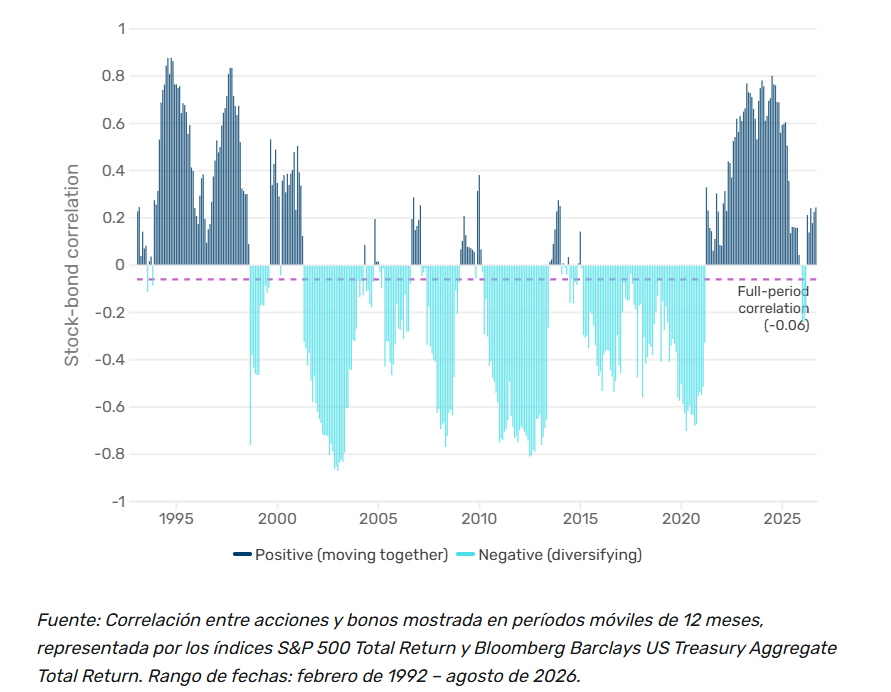
Al igual que una pandemia mundial, fue un shock, como también lo fue el posterior ciclo de endurecimiento monetario acelerado. Si avanzamos hasta la actualidad, siguen existiendo grandes interrogantes en el ámbito macroeconómico que, en nuestra opinión, podrían tener importantes implicaciones para los mercados y, concretamente, para la relación entre acciones y bonos. Cuando la inflación subyacente se mantiene por encima de aproximadamente el 2,5 % de media, la correlación entre acciones y bonos ha pasado históricamente a ser positiva. Las acciones y los bonos comienzan a moverse al unísono y la diversificación en la que se basa la estrategia 60/40 puede parecer escasa justo cuando más se necesita. Eso es exactamente lo que hemos observado desde principios de 2021, como se aprecia en la ola azul oscuro ascendente de la figura 1, que muestra una correlación positiva cada vez mayor y más persistente entre las acciones y los bonos.
Correlación móvil de 12 meses entre las rentabilidades mensuales de las acciones y los bonos
Esta correlación positiva podría continuar, ya que la inflación se mantiene persistente y los principales bancos centrales, como la Reserva Federal (Fed), se ven obligados a mantener los tipos de interés relativamente altos y restrictivos, incluso si el crecimiento se ralentiza o se estanca y las acciones caen en picado. Esto nos lleva a la razón principal por la que, en nuestra opinión, la estrategia 60/40 ya no funciona.
Durante los últimos veinte años aproximadamente, cuando se producían caídas en los mercados bursátiles, los inversores compraban bonos como refugio seguro, lo cual se veía respaldado por la suposición (y la realidad) de que la política monetaria sería más acomodaticia en momentos de tensión (siendo los rápidos recortes de tipos la medida provisional más obvia). Esto se convirtió en la «Fed put», o la idea de una red de seguridad informal derivada de ese apoyo político. Pero ahora, con un mercado de valores en alza y una deuda pública galopante, junto con una inflación persistente, parece que podría haber llegado el momento de pagar la factura de dos décadas de estímulos. Seguir impulsando el estímulo y la política acomodaticia tiene un coste.
El precio de ejercicio de la «Fed put», o el umbral a partir del cual la Fed intervendría, podría estar desplazándose hacia una mayor tolerancia al «dolor» (un precio de ejercicio más bajo) bajo el mandato del nuevo presidente de la Fed, Kevin Warsh, quien parece dispuesto a observar cómo se desarrollan las fuerzas del mercado y debe hacer frente a diversas perturbaciones de la oferta y a sus repercusiones en la inflación. Para los inversores que necesitan mantener sus inversiones, esto no es un ejercicio académico. Es un problema práctico. Si la asignación en bonos no puede amortiguar de forma fiable las caídas de la renta variable, ¿qué puede hacerlo? ¿Y en qué proporción?
La diversificación de la que carecen la mayoría de las carteras
El instinto es añadir más clases de activos, como el capital riesgo, el sector inmobiliario, las materias primas y las infraestructuras. Esto suena a diversificación, pero ¿lo es realmente? Muchos de estos «alternativos» pueden conllevar un riesgo más similar al de la renta variable de lo que se piensa. Las rentabilidades del capital riesgo, por ejemplo, están muy correlacionadas con los mercados públicos una vez que se tienen en cuenta los desfases de valoración y el efecto amortiguador de la iliquidez. Los REIT pueden comportarse como acciones en una crisis. Las materias primas pueden ser volátiles y difíciles de implementar de forma coherente.
La verdadera pregunta no es «¿cuántas clases de activos tengo?», sino «¿a cuántos factores de rentabilidad genuinamente diferentes tengo acceso?».
Esa distinción es importante. Una cartera con seis clases de activos que responden todas a las mismas fuerzas macroeconómicas, como el crecimiento y los tipos de interés, no está diversificada. Simplemente lo parece hasta que los mercados la someten a una prueba de resistencia.
Cómo conseguir alternativos verdaderamente diversificadores
La verdadera diversificación de una cartera proviene del acceso a fuentes de rentabilidad que se comportan de forma diferente a tus posiciones principales en acciones y bonos, no solo en mercados tranquilos, sino especialmente durante las caídas. Esto también hace que la liquidez sea un factor importante a tener en cuenta a la hora de analizar tus «alternativos». Merece la pena dedicar un momento a desentrañar este término: en esencia, los alternativos son simplemente opciones de inversión distintas a las tradicionales (normalmente acciones y bonos).
Los mercados privados han sido un foco de atención importante en el ámbito de las inversiones alternativas en los últimos años, pero también existen estrategias alternativas disponibles a través de los mercados públicos. Los alternativos líquidos pueden ofrecer un punto óptimo atractivo en cuanto a diversificación y liquidez, y están resurgiendo ahora que la cartera tradicional 60/40 muestra cierto desgaste en el entorno macroeconómico actual, tras un largo periodo de resistencia en el que los tipos de interés y la inflación se mantuvieron relativamente bajos.
Si echamos la vista atrás a la figura 1, veremos casi dos décadas de correlación negativa entre acciones y bonos, desde principios de la década de 2000 hasta 2020. La cartera 60/40 prosperaba. Los bonos cumplían su función de diversificación tal y como se esperaba, amortiguando las caídas de las acciones. Los alternativos líquidos, por su parte, pasaron menos tiempo en el punto de mira durante la mayor parte de ese periodo. No es difícil entender por qué. Las estrategias y la arquitectura, desde el punto de vista de la construcción de carteras, eran novedosas e interesantes y tenían sentido desde el punto de vista empresarial, pero el argumento de inversión, al tener en cuenta los costes, resultaba más difícil de justificar para los inversores. ¿Por qué pagar más (o pagar en absoluto) por la diversificación cuando, en esencia, se podía obtener de forma gratuita en la asignación tradicional de renta fija a los bonos?
Creemos que esa mentalidad está cambiando ahora, a medida que se pone a prueba la diversificación tradicional. Como resultado, cada vez más inversores buscan activos alternativos líquidos. Estos ahora encuentran estrategias que también han madurado, con las lecciones aprendidas de períodos más difíciles ya incorporadas a los procesos de inversión (de forma similar al «alfa portátil», que también aprendió duras lecciones de la crisis financiera global y ahora resurge con estructuras más sólidas). Los activos alternativos líquidos abarcan muchas estrategias. Estas son algunas de las que destacan en este entorno de mercado:
- Seguimiento de tendencias. Estas estrategias toman posiciones largas en activos que muestran una tendencia al alza y cortas en activos con presentan una tendencia a la baja, en docenas de mercados líquidos que abarcan acciones, bonos, divisas y materias primas. Dado que tienen el potencial de obtener beneficios tanto en mercados alcistas como bajistas, históricamente han proporcionado rentabilidades positivas durante las prolongadas caídas de la renta variable, precisamente en los momentos en que los diversificadores tradicionales tienden a fallar.
- Estrategias de valor relativo neutrales respecto al mercado. Al tomar posiciones largas en acciones que se espera que tengan un rendimiento superior y posiciones cortas en aquellas que se espera que tengan un rendimiento inferior, en proporciones aproximadamente iguales, las estrategias neutrales respecto al mercado pretenden eliminar por completo la exposición al mercado en general. El objetivo es generar rentabilidad únicamente a partir de la selección de valores, con una correlación casi nula con el mercado de renta variable. En un mercado con un alto grado de dispersión, las estrategias de valor relativo tienen la oportunidad de generar rentabilidades sin la exposición al mercado en general, conocida como «beta».
- Enfoques multiactivos dinámicos. En lugar de mantener una combinación estática de activos tradicionales, estas estrategias utilizan señales de riesgo para ajustar activamente las exposiciones, reduciendo la asignación a los mercados en descenso y aumentándola en los que muestran signos de mejora. Es una gestión del riesgo integrada en la cartera, no añadida a posteriori.
- Posición larga en volatilidad. Una apuesta por el riesgo puede ser una apuesta contra la volatilidad. La posición larga en volatilidad es un diversificador conocido, pero puede tener un coste elevado. Hasta hace poco, muchos inversores consideraban la posición larga en volatilidad como una prima de seguro que preferían no pagar, ya que reduce la tasa de rentabilidad total de la cartera en su conjunto. La mayor turbulencia de los mercados podría estar cambiando esa visión.
Lo que estos enfoques tienen en común es que se centran en cómo se generan las rentabilidades, y no solo en de qué clase de activos proceden. Utilizan instrumentos líquidos (acciones que cotizan en bolsa, bonos y futuros), lo que significa que son transparentes y efectivas en cuanto a costes.
Qué significa esto para las carteras
Nada de esto implica abandonar por completo la estrategia 60/40. Las acciones y los bonos siguen desempeñando un papel esencial. Sin embargo, confiar únicamente en ellos para proporcionar tanto crecimiento como protección podría suponer, en nuestra opinión, una apuesta involuntaria por un régimen macroeconómico que quizá no perdure. Si entramos en un periodo de estanflación, por ejemplo, creemos que es probable que tanto los bonos como las acciones sufran una caída simultánea.
Por eso creen que integrar en la cartera un componente de alternativos líquidos que ofrezcan una diversificación genuina podría ayudar de varias formas concretas:
- Reducir la gravedad de las caídas. Cuando los mercados de renta variable sufren una caída, las estrategias con una correlación baja o negativa con el mercado podrían amortiguar el impacto en la cartera global.
- Suavizar la trayectoria de los rendimientos. Para los inversores que se acercan a la jubilación o que ya están jubilados, el riesgo de secuenciación —el peligro de que las retiradas de fondos en un momento inadecuado perjudiquen de forma permanente los resultados— es una preocupación real y cada vez mayor. Un flujo de rendimientos más estable podría ayudar a protegerse frente a ello.
- Permitir a los inversores mantener sus inversiones. El mayor enemigo de la rentabilidad a largo plazo son las ventas motivadas por el pánico. Una cartera que resista mejor las situaciones de tensión tiene más probabilidades de dar a los inversores la confianza necesaria para mantener el rumbo.
La cartera 60/40 ha dado buenos resultados a toda una generación. Pero las condiciones que la hicieron funcionar parecen estar cambiando. Para los inversores que construyen carteras hoy en día, la cuestión no es si incluir activos alternativos, sino cómo elegir los adecuados para cada necesidad.
Tribuna de Edward Cole, Director de soluciones de renta variable multiestrategia en Man Group
DISCLAIMER
La correspondiente entidad de Man identificada a continuación (colectivamente la “Sociedad”) comunica y/o distribuye la presente información con sujeción a las siguientes condiciones y restricciones en sus territorios respectivos. Las opiniones expresadas son las del autor y pueden no ser compartidas por todo el personal de Man Group plc (“Man”). Estas opiniones están sujetas a cambios sin previo aviso, tienen un carácter meramente informativo y no constituyen una oferta o invitación para realizar una inversión en ningún instrumento financiero ni en ningún producto al que la Sociedad y/o sus sociedades del grupo presten servicios de asesoramiento en materia de inversiones o cualquier otro servicio financiero. Las organizaciones, los instrumentos financieros o los productos descritos en esta publicación se mencionan únicamente a modo de referencia, por lo que no deben considerarse una recomendación para su compra o venta. Ni la Sociedad ni los autores serán responsables ante ninguna persona por cualquier actuación llevada a cabo basándose en la información proporcionada. Algunas de las declaraciones contenidas en el presente documento sobre objetivos, estrategias, perspectivas u otros asuntos no históricos pueden ser declaraciones acerca del futuro y se basan en parámetros y expectativas actuales. Dichas declaraciones acerca del futuro se refieren únicamente al momento en que se realizan y la Sociedad no asume ninguna obligación de actualizarlas o revisarlas. Dichas declaraciones acerca del futuro están sujetas a riesgos e incertidumbres que pueden hacer que los resultados reales difieran sustancialmente de los contenidos en las declaraciones. La Sociedad y/o sus sociedades del grupo pueden o no mantener posiciones en cualquiera de los instrumentos financieros mencionados y pueden o no estar negociando activamente con cualquiera de dichos valores. La rentabilidad pasada no es indicativa de la rentabilidad futura.
Salvo que se indique lo contrario, la información proporcionada ha sido facilitada por las entidades jurídicas que se enumeran a continuación. Espacio Económico Europeo: A menos que se indique lo contrario, este material es comunicado en el Espacio Económico Europeo por Man Asset Management (Ireland) Limited (“MAMIL”), que está registrada en Irlanda con el número de sociedad 250493 y tiene su domicilio social en 70 Sir John Rogerson’s Quay, Grand Canal Dock, Dublín 2, Irlanda. MAMIL está autorizada y regulada por el Banco Central de Irlanda con el número C22513.
Esta información es de carácter privado y no puede ser reproducida o difundida de otro modo, en su totalidad o en parte, sin consentimiento previo por escrito. Todos los servicios de datos e información disponibles procedentes de recursos de carácter público utilizados en la elaboración de esta documentación se consideran fiables. Sin embargo, no se garantiza la exactitud. © Man 2026
 Por Funds Society