Las promesas y desafíos de América Latina en un panorama global sacudido

  |   Por  |  0 Comentarios

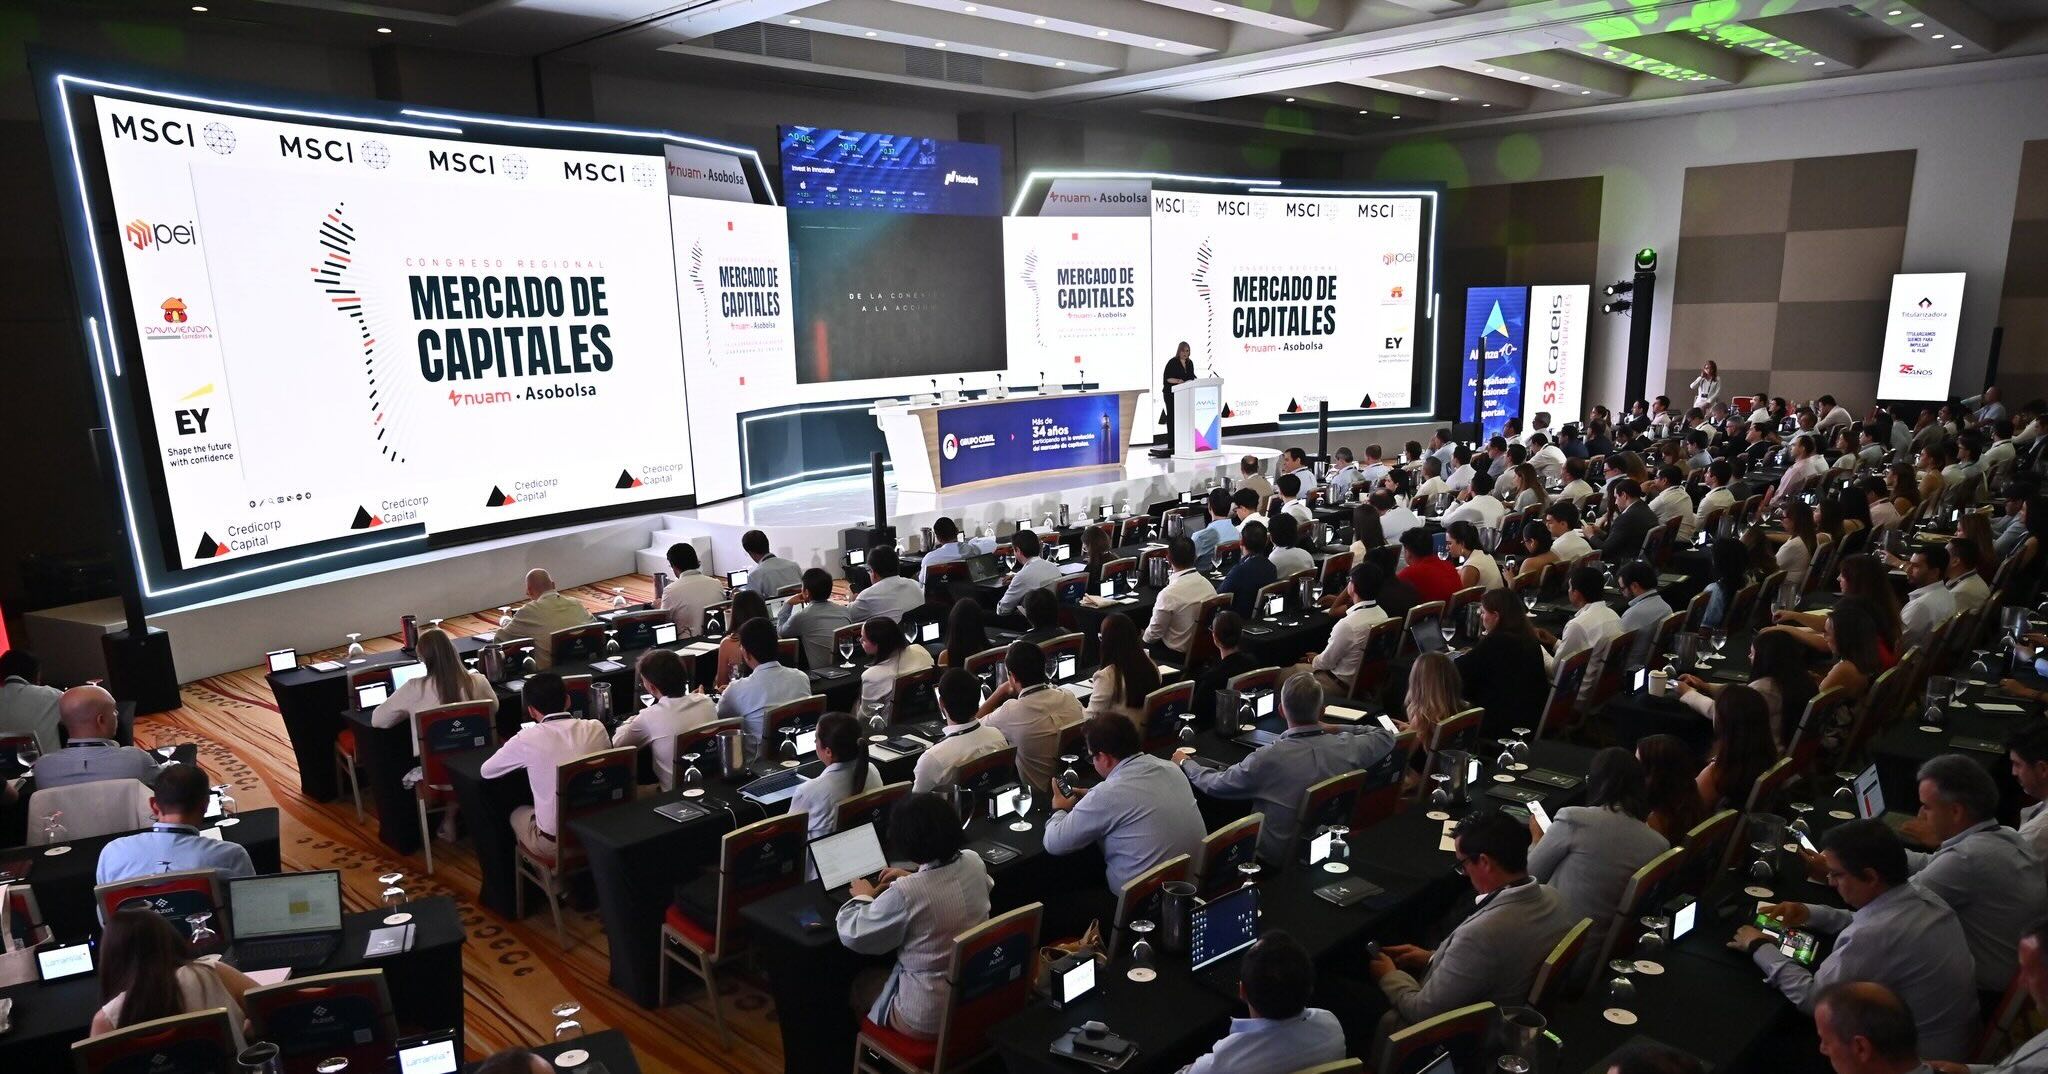
Foto cedidaCongreso Regional del Mercado de Capitales 2026, organizado por nuam y Asobolsa

En un entorno subrayado de cierto optimismo generalizado, a tono con la calidez del mar Caribe, nuam y Asobolsa llevaron a cabo una nueva edición del Congreso Regional del Mercado de Capitales. El evento, celebrado en el hotel Hyatt Regency de Cartagena de Indias, reunió a unas 400 personas inscritas.

Ante una audiencia de profesionales de la industria, asset managers, prensa y reguladores de Colombia, Chile y Perú, los dos días de congreso reunieron una variedad de visiones sobre la industria y el mercado, con el telón de fondo del viento a favor de América Latina, la integración de las bolsas andinas y un mundo cargado de riesgos geopolíticos y oportunidades de negocio.

En términos generales, hay un optimismo en torno a la región. “Estamos pasando por un momento muy positivo para América Latina”, dijo Elijah Oliveros-Rosen, Chief Economist de Mercados Emergentes de S&P Global Ratings, con mucho interés por parte de inversionistas globales.

El optimismo tiene varios fundamentos. Por el lado internacional, América Latina se perfila como una región lejana a conflictos geopolíticos clave, con una alta exposición a los materiales que la revolución de la IA demanda y una demografía que todavía está un poco más lejana al envejecimiento de los mercados desarrollados.

Y por el lado nacional, destacan cambios de signos políticos en varias de las principales economías de la región, girando en una dirección considerada como más promercados.

Perspectivas y flujos a la región

Uno de los ingredientes del buen momento de los mercados latinoamericanos. El cambio de signo político “tiene un gran énfasis en el buen desempeño” que han tenido los activos en la región andina, según el gerente general de la corredora de BTG Pactual en Chile, Hugo Rubio. “Esto está en la mente de todos los inversionistas”, indicó, refiriéndose a la expectativa de que venga un período de expansión.

Para el profesional, los países de la región “se dieron cuenta de que están compitiendo por los mismos capitales”, lo que ha puesto sobre la mesa el tema de los flujos de capitales y los vehículos de inversión que lo pueden canalizar a la región.

Parte de los flujos de capital vienen como derivado de una tendencia que se ha extendido por la región: el auge del inversionista retail, que “está creciendo más y está participando” en el auge de la inversión pasiva en América Latina, según César Cuervo, CIO de SURA Investments. Apoyado por un desarrollo de plataformas de inversión, asesores independientes y la democratización de productos de todo tipo, este segmento ha ido tomando protagonismo con el tiempo.

Eso sí, como parte del ciclo político, pese al optimismo, lo importante es la dinámica fiscal. “El tema es que la disciplina fiscal tiene distintos niveles de urgencia”, indicó Elijah Oliveros-Rosen, Chief Economist de Mercados Emergentes de S&P Global Ratings, y actualmente los países de la región enfrentan un nivel bastante elevado, considerando los shocks del fenómeno de El Niño, el aumento del petróleo y la subida de las tasas globales. A esto se suma la seguridad pública, que suma presión.

Ventajas y desafíos de la integración

Ante el panorama de estos movimientos, la integración de las bolsas de Chile, Perú y Colombia se ve especialmente relevante. En el corazón de este proceso está la idea de que la unión hace la fuerza, y esta es una idea que los reguladores de los tres países tienen en mente. “La integración resulta crucial, porque tenemos un problema de escala”, indicó Beltrán de Ramón, comisionado de la Comisión para el Mercado Financiero (CMF) de Chile.

Chile, Perú y Colombia son mercados que, por su cuenta, son absolutamente eclipsados por Brasil y México, en la escala regional. Por lo mismo, la integración abre la puerta a una oferta unificada más diversificada, profunda y amplia.

Eso sí, el proceso no está exento de desafíos. Según destacó De Ramón, la experiencia del Mercado Integrado Latinoamericano (MILA) dejó al descubierto las fricciones operativas de este tipo de unión. Considerando estas mejoras, actualmente los reguladores están dedicados a abordar distintos problemas, como el reconocimiento de intermediarios, la integración de los mecanismos post-trade, armonizando las contrapartes centrales y buscando fricciones regulatorias.

Perú, en particular, está en la cruzada de la contraparte central, ya que Cavali no cumple con todas las funciones de compensación y liquidación que tienen los otros depósitos centrales de valores del marco nuam. Según explicó Juan Pichihua, superintendente del Mercado de Valores de Perú, la propuesta ya tiene el visto bueno de la entidad que lidera y ahora falta el visado del Congreso.

Con todo, la expectativa es que esta integración exige cierto nivel de homogeneidad en las reglas, con los temas tributarios y cambiarios como aspecto limitante.

En materias de impuestos, si bien no hay un sistema tributario integrado, sí existen ciertas sinergias entre los tres, recalcó Mariana Baigorria, socia de la Práctica Tributaria de EY Perú. Además, De Ramón hizo hincapié en que no es necesario tener un sistema de impuestos único para poder generar el mercado común.

El tema del cruce de monedas también se ubica como un factor central. Para César Cuervo, CIO de SURA Investments, es uno de los elementos estructurales de la integración de las bolsas andinas: “Para hacer esto de forma más estructural, tenemos que hacer un esfuerzo institucional”, con el objetivo de que no se convierta en un punto de fricción.

Vectores del escenario

Un ingrediente relevante del panorama global está en la reciente dinámica de Estados Unidos, según delineó Ricardo Hausmann, fundador y director del Growth Lab de Harvard.

La clave del nuevo orden es que Estados Unidos, bajo el liderazgo de Donald Trump, está tratando de “monetizar” la interdependencia con los demás países que se promovió con el proceso de globalización de décadas pasadas. Además de generar ingresos para el Fisco, explicó Hausmann, la administración Trump buscaba usarlos como punto de partida de negociaciones comerciales bilaterales con sus aliados.

Sin embargo, para el académico, esto representa un “error estratégico” por parte de la Casa Blanca. Actualmente, los antiguos aliados del país –como Europa y Canadá– están más dedicados a “gerenciar el riesgo americano” en sus propias economías. “No creo que las coerciones políticas ganen esta guerra”, dijo, agregando que espera que el país norteamericano enmiende el camino a futuro.

Ahora, si bien el mundo pareciera estar volviendo a las finanzas de antes de la Crisis Financiera Global, en realidad se trata de un “nuevo, nuevo normal”, con EE.UU. más endeudado, consumidores más resilientes y buenos resultados corporativos, subrayados por el boom de capex asociado a la IA, destacó la Global Market Strategist de JPMorgan Asset Management, Marina Valentini. Este último fenómeno, destacó, es lo que está definiendo este nuevo entorno de mercados.

Para la estrategia, “no es el fin del mundo si la Fed sube las tasas”, ya que está en los precios de mercado. Además, la visión del banco de inversiones estadounidense es que la economía global está preparada para enfrentar estos ajustes de tasas en EE.UU.

De todos modos, uno de los principales motores del entusiasmo hoy en día es la inteligencia artificial. Alejandro Correa, VP de Data & AI de la mexicana GBM, aseguró que la conversación en torno a esta tecnología ha evolucionado. “Más que cómo usamos IA, es cómo nos transformamos en torno a la IA”, señaló.

Esta tecnología está impactando a la misma industria. “Hay muchas cosas que se pueden automatizar, que no lo estamos haciendo”, dijo, comentando que lo ideal es que los asesores humanos se concentren en las interacciones en las que realmente generan valor para el cliente.
Janus Henderson: acuerdos en el sector biofarmacéutico ganan impulso

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

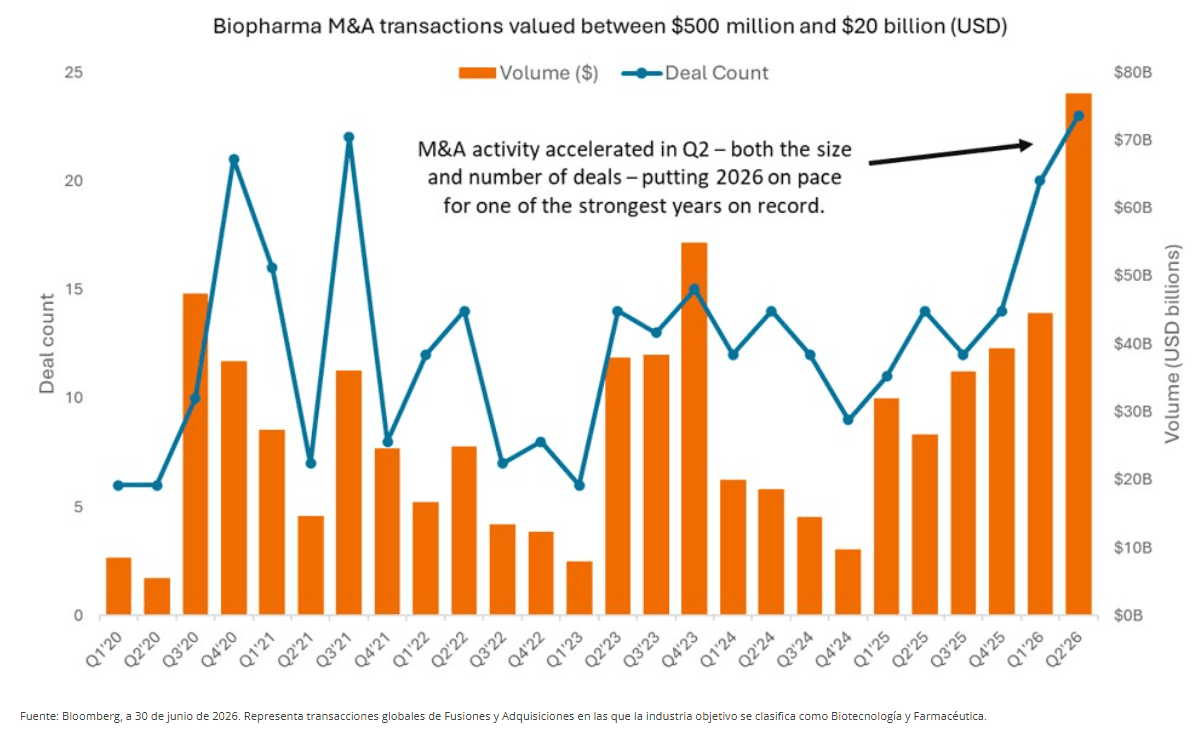
A pesar de un contexto de tipos de interés más elevados de lo que muchos esperaban a principios de año, el impulso que vimos crecer en la actividad de los acuerdos biotecnológicos ha continuado ininterrumpidamente, con un aumento tanto del valor en dólares como de la amplitud de las transacciones durante el primer semestre de 2026.

Aspectos destacados

El ritmo continuo de adquisiciones subraya el importante papel de la biotecnología en el impulso de la innovación en salud. En particular, muchos acuerdos se han dirigido a empresas biotecnológicas de pequeña y mediana capitalización que impulsan prometedores programas clínicos, un área en la que seguimos encontrando atractivas oportunidades de inversión. Con las grandes farmacéuticas presionadas para reemplazar cientos de miles de millones de dólares en ingresos por medicamentos que perderán la protección de patentes en los próximos años, creemos que la demanda de activos biotecnológicos diferenciados se mantendrá fuerte.

Más allá del M&A, la actividad de ofertas públicas de venta (OPV) en biotecnología se ha recuperado, incluyendo dos de las mayores OPV biotecnológicas de la historia durante el segundo trimestre. Un entorno de financiación más sano puede beneficiar al ecosistema biofarmacéutico en general, contribuyendo a apoyar el descubrimiento y el desarrollo de medicamentos futuros al tiempo que crea oportunidades para las empresas que proporcionan las herramientas y los servicios que permiten la innovación.

Lo que más nos ilusiona no es necesariamente el aumento de la actividad de acuerdos, sino lo que dice sobre la innovación en el panorama biotecnológico. Seguimos asistiendo a una vasta oleada de avances científicos que está tomando forma en áreas como la oncología, la inmunología, las enfermedades raras, y otros ámbitos con una necesidad médica importante y no cubierta.

La recuperación de la actividad en fusión y adquisición (M&A) y en los mercados de capitales sugiere que los compradores estratégicos y los inversores reconocen cada vez más el valor de estas innovaciones y su potencial para mejorar los resultados de los pacientes.

Tribuna elaborada por Andy Acker, gestor de carteras en Janus Henderson.

Janus Henderson lanza el International Core Alpha ETF

  |   Por  |  0 Comentarios

Foto cedida

Janus Henderson ha anunciado el lanzamiento del Janus Henderson International Core Alpha ETF, un fondo cotizado de gestión activa diseñado con el objetivo de buscar el crecimiento del capital a largo plazo mediante la inversión en renta variable internacional. El producto cotizará en el índice estadounidense Nasdaq. 

JINT amplía la misma estructura de inversión SystemActive utilizada en toda la gama de ETFs de Janus Henderson, tanto de small caps (JSML),  como small y mid cap (JSMD), además de mid cap (JMID) de Estados Unidos hacia los mercados internacionales. La estrategia combina análisis fundamental con señales de inversión propietarias para identificar de forma sistemática acciones con características de rentabilidad esperada atractivas, mientras gestiona de forma activa el riesgo de la cartera.

Gestionado por Benjamin Wang y Zoey Zhu, JINT amplía la oferta de ETFs activos de Janus Henderson y proporciona acceso a una estrategia central de renta variable internacional respaldada por la consolidada experiencia de la firma en inversión cuantitativa.

Para los asesores e inversores que buscan exposición a la renta variable internacional, JINT está diseñado para servir como asignación central que combina la selección sistemática de valores, la gestión activa del riesgo y la transparencia propia de la estructura de un ETF.

“El lanzamiento del Janus Henderson International Core Alpha ETF refleja nuestro compromiso de ofrecer a los inversores soluciones innovadoras de ETF activos”, declaró Wang y añadió que «al aprovechar nuestra experiencia en inversión sistemática y aplicarla a la renta variable internacional, buscamos incrementar la eficiencia, mejorar la diversificación y generar más alfa a lo largo del tiempo”.

“Lo que diferencia a esta estrategia es la combinación de análisis fundamental, factores de alfa propietarios y una gestión explícita del riesgo dentro de un marco transparente y repetible”, afirmó Zhu, que cree que enfoque «nos posiciona para aprovechar oportunidades atractivas en los mercados internacionales manteniendo un proceso de inversión constante”.

UBS AM lanza su primer ETF de renta variable activa

  |   Por  |  0 Comentarios

Canva

UBS Asset Management (UBS AM) ha anunciado el lanzamiento del ETF UBS Global Equity Income Plus UCITS, el primer fondo de su gama de ETFs que aprovecha sus capacidades diferenciadas en renta variable activa. Este hito se suma al lanzamiento el año pasado de los primeros fondos activos de renta fija: los ETF UBS EUR AAA CLO y UBS Treasury Yield Plus UCITS.

Según explica, el ETF UBS Global Equity Income Plus UCITS está gestionado por el equipo de Renta Variable de Rendimiento Global (Global Income Equity), responsable de carteras gestionadas activamente por un valor aproximado de 9.000 millones de dólares (a finales de julio de 2026). La gestora destaca que el proceso de inversión se basa en un marco cuantitativo de selección de acciones con supervisión discrecional, y tiene como objetivo ofrecer ingresos constantes a lo largo de un ciclo de mercado combinando dividendos, recompras de acciones y primas de opciones.

Desde UBS AM apuntan que la mayoría de las estrategias activas de renta variable orientadas al rendimiento tienen un perfil defensivo con un proceso de selección de valores centrado en las rentas, lo que suele traducirse en una beta de la cartera inferior a la del mercado general. Por el contrario, defienden que su nuevo fondo pretende ofrecer una estrategia orientada a los ingresos manteniendo una beta alineada a grandes rasgos con el índice MSCI World.

“El nuevo ETF UBS Global Equity Income Plus supone una evolución en nuestra oferta de fondos y se apoya en nuestra experiencia en la gestión de estrategias activas de rendimiento durante los últimos 15 años. Creemos que ocupa una posición destacada en el mercado para los inversores que buscan una solución de ingresos que ofrezca acceso a todo el potencial de crecimiento de la renta variable global, lo que lo diferencia de la mayoría de los productos de rendimiento disponibles en la actualidad”, señala Jeremy Raccio, responsable de Renta Variable de Rendimiento Global en UBS AM.

Por su parte, Amanda Rebello, responsable global de Cobertura de Clientes de ETF y Fondos Indexados en UBS AM, añade: “La demanda de productos con resultados definidos se está disparando, por lo que estoy encantada de que ahora podamos ofrecer a los clientes acceso a una solución activa de renta variable que combina dividendos, recompra de acciones y una estrategia superpuesta de opciones (options overlay) dentro de la estructura de costes eficiente de un ETF”.

El fondo está registrado para su venta en Alemania, Austria, Dinamarca, España, Finlandia, Francia, Italia, Liechtenstein, Luxemburgo, Noruega, Países Bajos, Reino Unido, Suecia y Suiza, y cotizará en las bolsas SIX y XETRA.

T. Rowe Price pone en marcha un ETF activo de crédito titulizado

  |   Por  |  0 Comentarios

Canva

T. Rowe Price, firma global de gestión de inversiones, ha anunciado la incorporación del T. Rowe Price Securitized Income ETF a su gama de productos. El nuevo fondo cotizado (ETF) de renta fija activa, totalmente transparente, ha comenzado a cotizar  en el mercado NYSE Arca.

El T. Rowe Price Securitized Income ETF está diseñado para inversores que buscan incrementar las rentabilidades periódicas de su cartera mientras diversifican su exposición a renta fija más allá de los bonos gubernamentales y corporativos tradicionales. Gestionado de forma activa y apoyándose en la capacidad de análisis fundamental de la firma, el TSCZ busca generar elevados ingresos corrientes mediante una cartera diversificada en sectores de crédito titulizado estadounidense, tales como bonos respaldados por activos (ABS), bonos respaldados por hipotecas comerciales (CMBS), obligaciones de préstamo garantizadas (CLO) y bonos respaldados por hipotecas residenciales (RMBS) no agenciales. La ratio total de gastos del TSCZ es del 0,20%.

El TSCZ está cogestionado de forma activa por Jean-Marc Breaux, CFA®, y Ramón de Castro. Breaux es responsable de productos titulizados en la división de Renta Fija y cuenta con 20 años de experiencia en inversión, ocho de ellos en T. Rowe Price. De Castro es gestor sectorial en la división de Renta Fija y suma más de 30 años de experiencia, 14 en la firma. Asimismo, es gestor del fondo T. Rowe Price GNMA Fund (Ticker: PRGMX) y responsable de los tramos de titulización hipotecaria residencial (RMBS) en diversas carteras de renta fija multisectorial.

Con esta incorporación, la oferta de ETFs de T. Rowe Price asciende a un total de 35 fondos, que abarcan estrategias de renta fija, renta variable, multiactivos, activos digitales y temáticas. Cada solución cotizada aporta características clave como eficiencia fiscal, ratios de gastos competitivas y la flexibilidad de comprar y vender participaciones a lo largo de la jornada bursátil. Todos los fondos se benefician del riguroso análisis fundamental de los analistas y gestores de T. Rowe Price, orientados a plantear las mejores preguntas para ofrecer mejores resultados a los clientes.

Por otra parte, T. Rowe Price anunció recientemente un acuerdo para adquirir F/m Investments LLC, gestora especializada en renta fija y ETF, una operación que, tras su cierre previsto para principios de 2027, incrementará sus activos bajo gestión en renta fija en casi un 9%, duplicando con creces su volumen en ETFs de esta clase de activo y expandiendo su negocio de cuentas gestionadas de forma individual (SMA). Junto al lanzamiento de hoy, esta transacción refleja el compromiso continuo de la entidad por ampliar sus capacidades en ETFs de renta fija y diversificar la gama de soluciones disponibles para sus clientes.

La revolución detrás de los ETFs tokenizados: transparencia, accesibilidad y modernización

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

La revolución digital en marcha incluye un proceso que apunta a ser revolucionario en la industria: la tokenización de los activos, entre ellos, los ETFs. Se trata de un proceso por el cual las acciones de un fondo cotizado tradicional se convierten en tokens digitales únicos dentro de una red blockchain. Cada token representa una fracción o la totalidad del valor del ETF subyacente y mantiene un respaldo directo. 

En State Street recuerdan que el sector de los ETFs se ha caracterizado por mejorar el acceso, la transparencia, la liquidez y la eficiencia tanto para los inversores como para los emisores y que, por lo tanto, la tokenización debe considerarse como el siguiente paso en esa evolución”, además de que existe la posibilidad “real” de que, como «envoltura», acabe siendo la opción óptima para las soluciones de inversión.

Una opinión similar expresa, Laure Peyranne, Head of ETF for Iberia, Latinoamérica & US Offshore, que asegura que la tokenización de los ETFs podría “añadir una nueva capa de eficiencia” a un vehículo que ya destaca por su liquidez, transparencia y escalabilidad. En definitiva, podría representar una evolución significativa en la infraestructura de la industria de fondos, “más allá de un simple cambio en el formato de los productos” y más que sustituir la estructura tradicional del ETF, “puede contribuir a su evolución hacia un modelo más digital, automatizado y conectado con nuevos sistemas de distribución”. 

Mientras, Dovile Silenskyte, Director, Digital Assets Research en WisdomTree, aclara que la tokenización no modificará la exposición económica de un fondo cotizado en bols, pero podría modernizar la infraestructura a través de la cual se emiten, transfieren, liquidan y gestionan las participaciones de los ETFs. “En la actualidad, el proceso de post negociación involucra a múltiples partes, y cada una de ellas mantiene registros y concilia posiciones. La tokenización tiene el potencial de crear un registro de propiedad más sincronizado y automatizar elementos de este proceso”, apunta y resalta que, en la práctica, “es probable que el modelo a corto plazo sea híbrido: la infraestructura del mercado regulado seguirá siendo fundamental, mientras que la tecnología de registro distribuido (distributed-ledger technology) mejorará determinados flujos de trabajo”.

Los beneficios

La futura tokenización de los ETFs tendrá ventajas para los inversores, así como para la industria en general. En este sentido, Peyranne señala que la tokenización puede facilitar una mayor accesibilidad a ciertos vehículos de inversión debido a que permite fraccionar las participaciones, con la consiguiente reducción de los importes mínimos de acceso. “También puede contribuir a una mayor eficiencia operativa, al permitir registros de propiedad y transferencias más ágiles y transparentes. Incluso, podría habilitar nuevas funcionalidades para determinados perfiles de inversor, como el uso de activos tokenizados como garantía, si la regulación lo permitiese”, señala. 

Silenskyte, por su parte, ve factible que la tokenización de los ETFs suponga, para los emisores, menos procesos manuales, menor necesidad de conciliación, menores costes de gestión y mayor visibilidad de la actividad de distribución. Y se atreve a vaticinar la posibilidad de que la tokenización cree una nueva vía de acceso al mercado, puesto que ofrece a los emisores una forma de presentar productos de inversión diversificados a inversores nativos digitales que actualmente “mantienen una parte sustancial de sus activos en criptoactivos altamente volátiles”.

En State Street apuntan a que la tokenización abre las puertas a una ampliación de acceso de los inversores, una extensión de la distribución de los ETFs y la reducción de las fricciones operativas. Para los inversores -aseguran en la firma- la tokenización podría hacer que las participaciones en ETFs fueran más transferibles y fáciles de utilizar a través de carteras digitales, incluso en aplicaciones de garantía, tesorería y financiación. 

Fase inicial

El futuro aguarda grandes oportunidades para la industria de los ETFs, pero el proceso de tokenización de los fondos cotizados aún tiene un largo recorrido por delante. Peyranne recuerda que, según las estimaciones, los fondos tokenizados el mercado rondan los 30.000-35.000 millones de dólares, incluyendo fondos monetarios, fondos de crédito y otras estrategias de inversión.

“El impulso va en aumento, ya que muchos de los mayores gestores de activos y proveedores de infraestructura del mundo están invirtiendo activamente en iniciativas de fondos tokenizados”, apuntan desde State Street, pero en la firma constatan que la tokenización de los ETFs se encuentra todavía en una fase inicial. “La siguiente etapa consistirá en demostrar la demanda de los inversores institucionales, la interoperabilidad con la infraestructura de mercado existente y mejoras cuantificables en la distribución y la eficiencia”, explican.

Silenskyte desvela que el sector ha superado la fase de proyectos piloto conceptuales y los fondos tokenizados ya están operativos en varias jurisdicciones, y grandes gestoras de activos y proveedores de infraestructuras de mercado están destinando capital a esta tecnología. Pero es consciente de que la adopción a gran escala aún queda lejos y cita limitaciones técnicas, pero también obstáculos como el tratamiento jurídico de los valores digitales, la interoperabilidad entre plataformas, la integración con los sistemas de custodia y liquidación existentes, la disponibilidad de efectivo tokenizado a escala institucional y una regulación transfronteriza coherente.

A su juicio, la siguiente fase del proceso determinará si la tokenización “se convierte en una mejora significativa del modelo operativo de los ETFs o si sigue siendo un conjunto de estructuras digitales aisladas”.

Fidelity amplía su gama de ETFs Fundamental Equity ante la aceleración del mercado europeo de ETFs activos

  |   Por  |  0 Comentarios

crecimiento global de fondos ETFs
Canva

Fidelity International ha anunciado el lanzamiento del Fidelity US Fundamental Large Cap Growth UCITS ETF, ampliando su gama de ETFs Fundamental Equity en respuesta a la creciente demanda de los clientes y a medida que la adopción de los ETFs activos continúa acelerándose en toda Europa.

El mercado europeo de ETFs activos sigue expandiéndose con rapidez, con unos activos domiciliados en Europa que alcanzaron los 142.600 millones de dólares a finales de agosto pasado, casi cuadruplicándose desde finales de 2023. Pese a este rápido crecimiento, las estrategias activas a cierre de agosto representan solo el 3,6% del total de activos en ETFs europeos, frente a alrededor del 12,8% en Estados Unidos, lo que pone de relieve su potencial de crecimiento.

El ETF está subasesorado por Fidelity Investments, una compañía independiente con sede en Estados Unidos y disponible para los clientes de Fidelity International a través de su gama de ETFs UCITS irlandeses. La estrategia combina la experiencia en gestión activa y las capacidades de análisis fundamental ascendente de Fidelity Investments con un proceso de inversión sistemático en el universo de renta variable de crecimiento estadounidense de gran capitalización, diseñado para capturar las ideas de inversión de mayor convicción de varios gestores dentro de una única estrategia.

El lanzamiento incorpora este producto a la gama de ETFs Fundamental Equity de Fidelity International, presentada en septiembre de 2025 con el Fidelity US Fundamental Large Cap Core UCITS ETF y el Fidelity US Fundamental Small-Mid Cap UCITS ETF. Las dos estrategias han suscitado un interés alentador por parte de los clientes desde su lanzamiento, reflejando el apetito por estrategias activas de renta variable de alta convicción ofrecidas a través de una estructura ETF.

Neil Davies, responsable de ETFs y Mercados de Capitales para Europa y Asia-Pacífico en Fidelity International, comenta: “Los ETFs activos son una de las áreas de mayor crecimiento del mercado europeo de inversión, y vemos una oportunidad significativa por delante a medida que más inversores adoptan la flexibilidad, la transparencia y la negociabilidad de la estructura ETF. Nuestro foco se encuentra en capturar ese crecimiento, poniendo a disposición de nuestros clientes lo mejor de las capacidades de Fidelity a través de ETFs nuevos y diferenciados. El lanzamiento del Fidelity US Fundamental Large Cap Growth ETF se apoya en la sólida respuesta de los clientes a nuestra gama de ETFs Fundamental Equity y supone otro paso en la ampliación de nuestra oferta de ETFs activos para responder a la evolución de las necesidades de los clientes».

Con el lanzamiento del Fidelity US Fundamental Large Cap Growth UCITS ETF, la gama de la firma se amplía a 27 ETFs.

La tecnología y la IA impulsan la remuneración al accionista

  |   Por  |  0 Comentarios

Foto cedida

Las recompras de acciones a nivel mundial se dispararon un 26,8% interanual hasta alcanzar los 572.000 millones de dólares en el segundo trimestre de 2026, impulsadas por el aumento de la rentabilidad de las empresas tecnológicas y financieras, según el último Índice Global de Dividendos y Recompras de Janus Henderson.

Según muestran las conclusiones del documento, el sector tecnológico fue el principal impulsor de este aumento, superando al financiero para convertirse en la mayor fuente de recompras a nivel mundial, con empresas que recompraron acciones por valor de 121.100 millones de dólares durante el trimestre

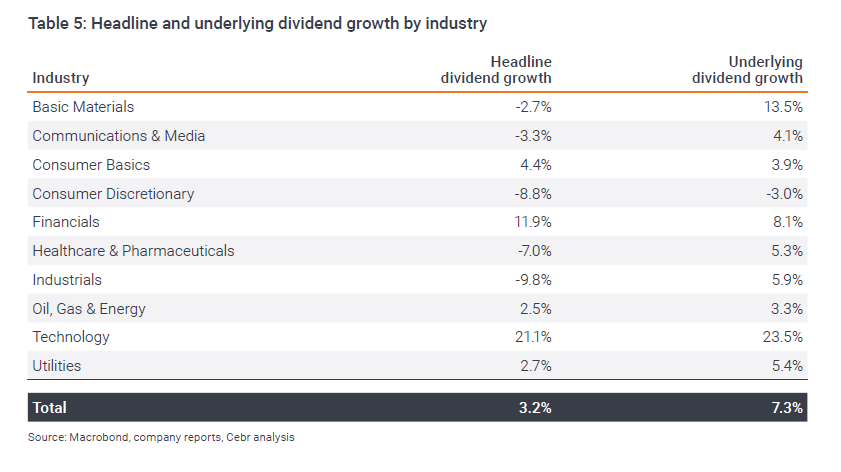
Hasta la fecha, la sólida rentabilidad ha permitido a las principales empresas tecnológicas combinar una rentabilidad significativa para los accionistas con una inversión creciente en infraestructura de inteligencia artificial, incluidos los centros de datos y la capacidad informática. El sector tecnológico también registró el crecimiento subyacente de los dividendos más rápido de todos los sectores, con un 23,5%, y unos pagos que ascendieron a un total de 70.500 millones de dólares.

Los dividendos globales también se mantuvieron sólidos, alcanzando los 757.800 millones de dólares en el segundo trimestre. “El crecimiento subyacente de los dividendos fue del 7,3 %, registrándose un crecimiento subyacente positivo en todas las regiones cubiertas por el índice. El crecimiento nominal fue inferior, del 3,2 %, lo que refleja en gran medida los efectos relacionados con el calendario de pagos”, explican desde Janus Henderson.

El sector financiero 

El informe destaca que sector financiero siguió desempeñando un papel central en la remuneración al accionista a nivel mundial, ya que los bancos recuperaron progresivamente unos niveles de dividendos más próximos a sus medias históricas tras años de recuperación y recurrieron cada vez más a las recompras de acciones para distribuir el excedente de capital adicional. 

“El sector siguió siendo el que más contribuyó a los dividendos, con una distribución de 239.700 millones de dólares en el segundo trimestre y un crecimiento subyacente del 8,1%”, apunta el documento. También señala que la tendencia fue especialmente evidente en el Reino Unido, donde las empresas del índice distribuyeron 39.500 millones de dólares en dividendos. En concreto, el crecimiento alcanzó el 14,6%, muy por encima de la tasa mundial, con los bancos a la cabeza del aumento.

Un reto estructural

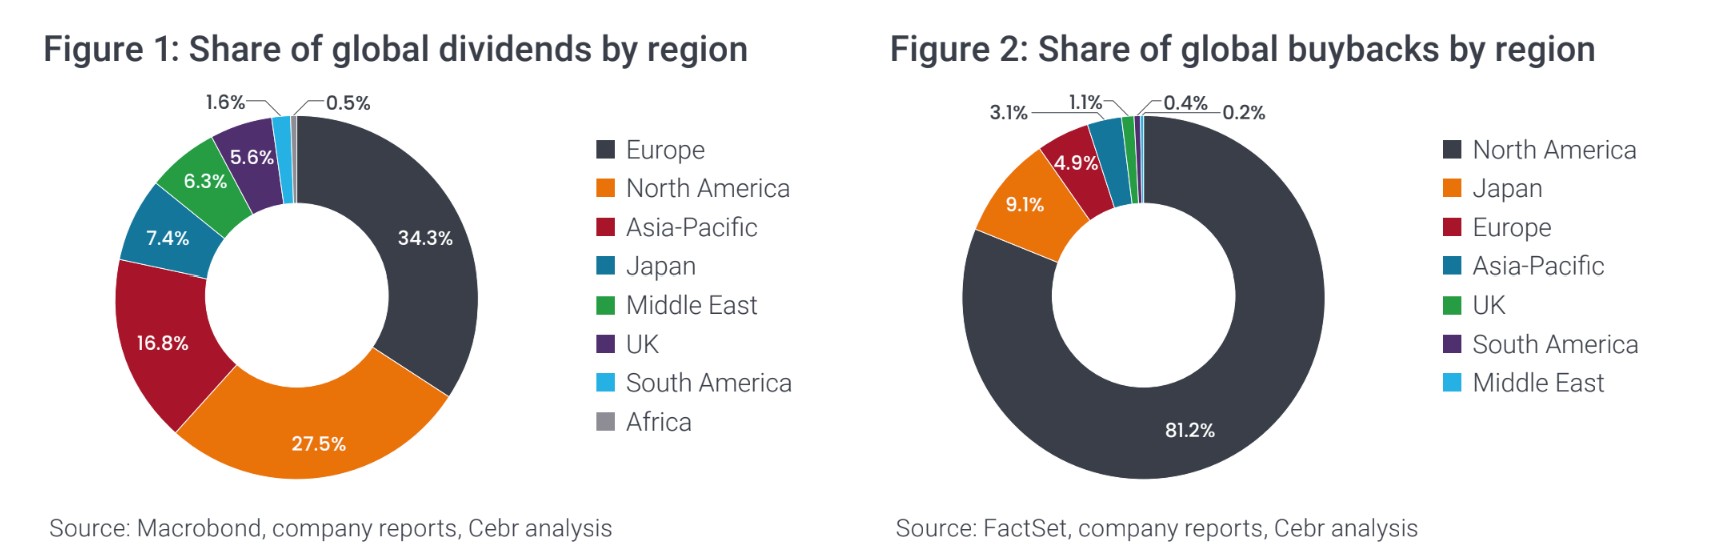
Desde la gestora consideran que la presiones sobre el consumo en Europa ponen de manifiesto un reto más estructural. Según los datos del informe, Europa, excluido el Reino Unido, fue la región que más dividendos repartió en el segundo trimestre, con 242.300 millones de dólares, lo que refleja la concentración estacional de los dividendos europeos en este periodo. Sin embargo, el crecimiento fue más modesto, del 3,2%, en comparación con el crecimiento más sólido registrado en mercados como el Reino Unido, Japón y Norteamérica.

“La debilidad del consumo se está haciendo cada vez más patente en algunos segmentos del mercado europeo, especialmente entre los fabricantes de automóviles. La menor demanda se ve agravada por la creciente competencia de los fabricantes chinos de vehículos eléctricos, lo que plantea un reto más estructural para los fabricantes de automóviles europeos”, apuntan.

Perspectivas para el resto del año

Janus Henderson prevé un crecimiento global de los dividendos de entre el 5% y el 6% en 2026, mientras que se espera que las recompras de acciones crezcan en torno al 7% – 8%. Las perspectivas para los dividendos siguen respaldadas por la solidez de los beneficios empresariales y la fuerte generación de efectivo en los sectores financiero y tecnológico. Los dividendos siguen estando relativamente bien protegidos, ya que las empresas suelen dar mucha importancia al mantenimiento de distribuciones regulares, incluso cuando el contexto económico se vuelve más difícil.

En opinión de Jane Shoemake, responsable de CPM de renta variable para EMEA en Janus Henderson, estamos ante un cambio en la forma en que las empresas conciben la devolución de capital. “Los dividendos siguen siendo un compromiso importante a largo plazo, pero las recompras de acciones ofrecen a los equipos directivos mucho más margen para reaccionar a medida que cambian sus prioridades. Esa flexibilidad es especialmente importante en el sector tecnológico, donde la magnitud de la inversión en inteligencia artificial está obligando a las empresas a equilibrar la rentabilidad para los accionistas con unas demandas de capital considerables. A medida que aumentan esas necesidades de inversión, es probable que las recompras de acciones sean la primera palanca que las empresas ajusten, en lugar de los dividendos regulares”, explica. 

Shoemake añade que esa misma distinción ayuda a explicar lo que estamos observando en el sector financiero: “Los bancos han dedicado años a reconstruir sus bases de dividendos y ahora recurren cada vez más a las recompras de acciones para devolver el capital excedente sin comprometerse a unos pagos permanentemente más elevados. En términos más generales, este se está convirtiendo en un mercado mucho más selectivo, en el que los sólidos beneficios siguen respaldando la rentabilidad para los accionistas, pero el origen de ese crecimiento depende de las fuerzas estructurales y competitivas a las que se enfrenta cada sector”.

Electrificación: un motor de resiliencia para las economías emergentes

  |   Por  |  0 Comentarios

Canva

Para los inversores que buscan generar un impacto positivo, la temática de la electrificación siempre ha desempeñado un papel relevante dentro del universo de inversión. La electrificación de una economía le permite beneficiarse tanto de una mayor eficiencia energética como del creciente protagonismo de las energías renovables. Aunque la electrificación sigue dependiendo de un sistema de generación que aún se basa parcialmente en combustibles fósiles, allana el camino para sustituir las centrales más contaminantes por alternativas con menores emisiones de carbono, como las energías renovables, la energía nuclear y la hidroeléctrica, mejorando así la flexibilidad del sistema energético a largo plazo.

Durante mucho tiempo, el objetivo de la electrificación parecía más adecuado para las economías desarrolladas, que contaban con infraestructuras más antiguas y extensas. Sin embargo, en los últimos años esta cuestión ha adquirido una importancia creciente en los mercados emergentes por, al menos, dos motivos.

En primer lugar, la producción de equipos eléctricos está cada vez más dominada por empresas con sede en países emergentes. Por ejemplo, el mayor fabricante mundial de motores eléctricos para aplicaciones industriales es una empresa brasileña. Del mismo modo, Asia domina la cadena de valor y las compañías líderes de China, Taiwán y Corea del Sur representan una cuota cada vez mayor del mercado internacional de cables, baterías, interruptores, transformadores y otros componentes eléctricos.

En segundo lugar, las economías emergentes están electrificando su propio consumo a un ritmo superior al previsto. China, junto con Bangladesh y Vietnam, ha incrementado en más de diez puntos porcentuales la participación de la electricidad en la demanda final de energía desde 2010. También se han registrado avances significativos en otros mercados emergentes, como India, Indonesia y México.

Algunos países han experimentado transformaciones especialmente rápidas. En Nepal, las ventas de vehículos eléctricos se han disparado durante los últimos cinco años hasta representar ya más del 50% de las ventas de automóviles. El año pasado, Etiopía prohibió la importación de vehículos con motores de combustión, lo que ha acelerado también la electrificación de su mercado nacional. Estos avances no habrían sido posibles sin la exportación de vehículos eléctricos chinos a precios asequibles, algo que los fabricantes occidentales todavía no han conseguido ofrecer. Empresas líderes como BYD, en automóviles, y CATL, en baterías, están siendo algunas de las principales beneficiarias de esta tendencia.

La inteligencia artificial: un nuevo impulsor de la demanda de electricidad

El mayor catalizador de la electrificación no se encuentra en el transporte, sino en el desarrollo de la inteligencia artificial. Su expansión requiere infraestructuras con un elevado consumo de electricidad, lo que representa tanto un reto como una oportunidad para el sector. Es un reto porque esta demanda adicional de energía se suma a las necesidades ya existentes. Pero también constituye una oportunidad, ya que las grandes compañías del sector cuentan con una enorme capacidad financiera para acelerar el despliegue de nuevas infraestructuras, favoreciendo así el avance de la electrificación.

También en este ámbito el papel de los mercados emergentes resulta fundamental. Estas inversiones están impulsando una extraordinaria demanda de semiconductores, cuya fabricación está dominada en gran medida por Corea del Sur y Taiwán. El rápido crecimiento de esta industria ha convertido a estos dos países en los mayores componentes del índice MSCI Emerging Markets, por delante de China. Los tres principales valores del índice —TSMC, Samsung Electronics y SK Hynix— pertenecen a este sector y representan conjuntamente el 30% de su ponderación.

Resiliencia energética y consenso político

Para muchos países, tanto emergentes como desarrollados, la electrificación constituye un factor clave de resiliencia. La mayoría de las economías siguen dependiendo de la importación de una parte significativa de los combustibles fósiles que consumen. En menor medida, esta dependencia también afecta a algunos sistemas de generación eléctrica. En última instancia, la electrificación contribuye, para la mayoría de los países, a reforzar la independencia energética y a mejorar la balanza comercial, dos objetivos sobre los que resulta relativamente sencillo construir un amplio consenso político.

La electrificación es, por tanto, un motor de la descarbonización, pero también una importante fuente de oportunidades de inversión en los mercados emergentes, tanto desde el lado de la demanda final como desde el de la fabricación de equipos e infraestructuras. La combinación de sectores como los equipos eléctricos, los semiconductores, el transporte eléctrico —no solo automóviles— y las infraestructuras permite construir una exposición muy significativa a esta temática. Esto resulta especialmente relevante para las carteras de inversión de impacto, que combinan una gestión altamente activa con una valoración explícita de los beneficios medioambientales que aportan determinadas compañías de estos sectores.

La aceleración actual está beneficiando a los inversores que llevan años posicionados en esta temática. Sin embargo, aún queda un largo camino por recorrer para alcanzar los niveles de electrificación necesarios para cumplir los objetivos de reducción de emisiones. La presidencia de la COP31, que se celebrará en Turquía en noviembre, está impulsando el objetivo «35 para 2035», que pretende que el 35% de la demanda energética mundial sea cubierta mediante electricidad en 2035. En la actualidad, esa cifra se sitúa en torno al 20%.

Tribuna firmada por Mathieu Nègre, Head of Impact Investing

Los mercados asumen un horizonte divergente y con tipos más altos

  |   Por  |  0 Comentarios

Canva

Los bancos centrales protagonizan un mes de septiembre cargado de reuniones de política monetaria, con los mercados descontando una alta probabilidad de subidas de tipos en varias de las principales economías. El horizonte muestra una narrativa clara, que los mercados también asumen: volvemos a tipos más altos durante más tiempo. En cambio, lo relevante no es tanto el próximo movimiento de tipos como las señales que den los bancos centrales sobre el rumbo de la política monetaria más allá de septiembre.

Hoy le tocó el turno a la Reserva Federal de EE.UU. (Fed) que anunció una subida de 25 puntos básicos. Desde la última reunión, los datos del mercado laboral habían mostrado una recuperación de la contratación en condiciones de pleno empleo, sin que se hayan producido presiones salariales significativas, lo que prácticamente eliminó los riesgos a la baja. Además, la inflación fluctúa ligeramente por encima del límite superior de lo que podría considerarse aceptable.

Kevin Warsh ya había adoptado un tono más agresivo en Jackson Hole, lo que reforzó los argumentos a favor de una subida de tipos en septiembre, resalta François Rimeu, estratega sénior de Crédit Mutuel, junto con las cifras de inflación. El IPC de agosto también confirmó que las presiones inflacionistas siguen siendo persistentes, con una inflación subyacente que aumentó un 0,3 % mensual.

Más que la subida –que dejó el rango objetivo de los fondos federales en 3,75%-4%– en sí misma, la cuestión clave, según dijo el ejecutivo, es la trayectoria futura de los tipos de interés, junto con la actualización del Resumen de Proyecciones Económicas (SEP) y el gráfico de puntos (dot plot), dado que Kevin Warsh se abstuvo de presentar una proyección en el SEP anterior.

En esta ocasión, la decisión del Comité Federal de Mercado Abierto (FOMC) de subir tipos fue unánime y las proyecciones que publicaron apuntan a que haya una nueva subida antes de fin de año.

La divergencia tras la narrativa

“Los bancos centrales están acostumbrados a tomar decisiones bajo presión. Y menos mal que es así, estos días tres de ellos se enfrentarán a una auténtica prueba de fuego: tendrán que valorar si su actual estrategia de política monetaria es suficiente para devolver la inflación a su objetivo de forma sostenible. Las decisiones recientes de la Reserva Federal (Fed), el Banco de Japón (BoJ) y el Banco de Inglaterra (BoE) han sido notablemente divergentes”, apunta Sean Shepley, Senior Economist en AllianzGI.

Según su experiencia, tras las reuniones de esta semana, una de las cuestiones clave para los inversores será evaluar hasta qué punto esas diferencias se mantienen. “Una decisión de política monetaria hace mucho más que modificar, o mantener sin cambios, el nivel de los tipos de interés. También muestra qué riesgos está dispuesto a asumir un banco central y qué evidencias considera suficientes para actuar. En el caso de la Fed, el foco está puesto tanto en la inflación como en la credibilidad de la institución, especialmente tras el cambio de presidente y su compromiso de reconducir cuanto antes la inflación hacia la estabilidad de precios”, señala.

En Japón, señala que las cifras de comercio exterior del miércoles precederán a los datos de inflación del viernes y a la decisión del BoJ. Según las últimas cifras disponibles, las exportaciones crecieron un 23,2% interanual y las importaciones un 27,8%, mientras que la inflación general a nivel nacional se situó en el 1,9% y la subyacente en el 1,8%. No obstante, la reciente apreciación del yen en septiembre y la inminente decisión del BoJ podrían restar relevancia a esos indicadores. En cambio, Reino Unido parece ser el país discordante. “Las publicaciones sobre empleo e inflación aportarán las últimas referencias antes de la reunión del BoE del jueves. Tras esto, los datos de ventas minoristas del viernes ofrecerán una nueva lectura sobre la fortaleza de la demanda de los hogares”, añade Shepley. 

En su opinión, teniendo en cuenta este contexto, “habrá que seguir de cerca la actuación de los bancos centrales, recordando que, más allá de las decisiones que tomen, la clave puede estar en comprender qué riesgos están dispuestos a asumir”.

Inflación vs crecimiento

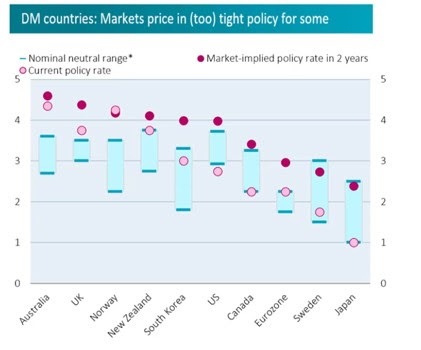
Para Colin Graham, inversor multiactivo de Robeco,  los bancos centrales se enfrentan al dilema de inflación versus crecimiento. “El simposio anual organizado por la Reserva Federal de EE.UU. en Jackson Hole puso de manifiesto la creciente divergencia entre la forma en que se considera que los bancos centrales del mundo están abordando la inflación y el crecimiento económico”, afirma. 

En su opinión, Warsh utilizó su discurso del 28 de agosto para adoptar un tono duro frente a la inflación, elevando las expectativas de que los tipos tendrán que subir o, al menos, no bajar. “Pero, aunque eso cambió de forma significativa la narrativa de la política monetaria en EE.UU., puso de relieve una divergencia creciente con otros bancos centrales de Europa, Japón y el resto del mundo, que también intentan combatir la inflación, pero con distinta capacidad para utilizar los tipos como principal herramienta”, coincide Graham. 

Según su visión, una forma de intentar prever futuras subidas de tipos y su consiguiente efecto sobre los precios de los activos es calcular el tipo “neutral” que no tendría un impacto ni negativo ni positivo en la economía local. “Este rango de tipos neutros nominales es más elevado en el Reino Unido y más bajo en Japón, EE.UU. y Canadá”, concluye.