
Los activos alternativos dejaron de ser una conversación reservada para unos cuantos inversionistas institucionales. En América Latina comienzan a convertirse en una pieza cada vez más importante de una ecuación que combina tres necesidades: diversificar portafolios, encontrar nuevas fuentes de rendimiento y financiar proyectos que requieren capital de largo plazo.
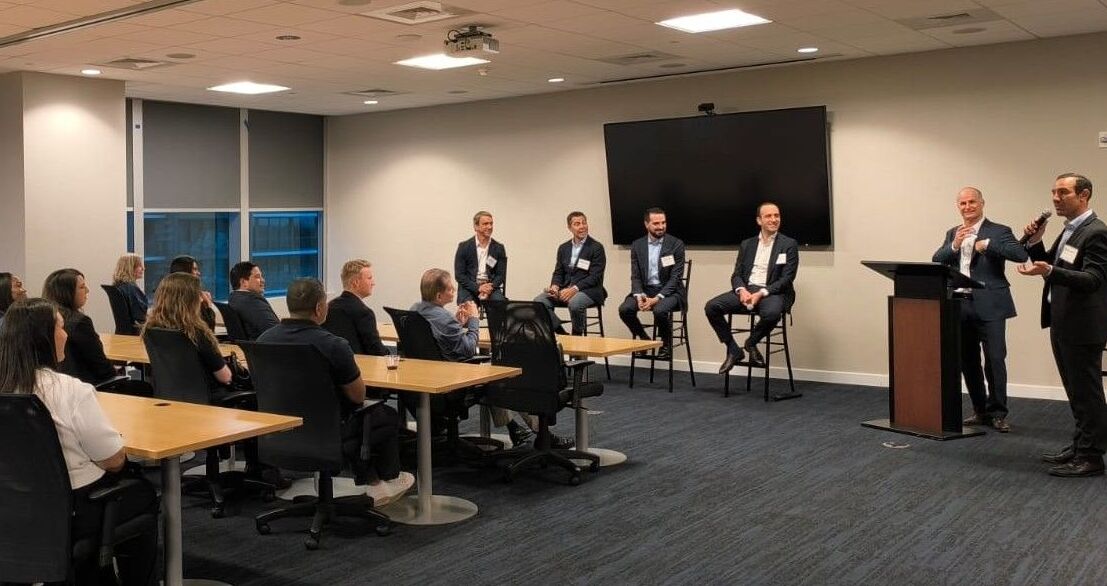
Ese fue el telón de fondo de la primera edición del LarrainVial CIO Alternative Summit, celebrada en México, que reunió a 43 administradores de activos alternativos y más de 250 inversionistas de 11 países, incluidos representantes de más de 70% de los fondos de pensiones de la región, de acuerdo con Andrés Bulnes, socio de LarrainVial.
Más allá de la dimensión del encuentro, el dato relevante es quiénes estaban alrededor de la mesa: administradores internacionales de mercados privados, fondos de pensiones e inversionistas institucionales latinoamericanos. Es decir, dos extremos de una industria que está buscando conectar el ahorro de largo plazo de la región con activos que durante años permanecieron fuera del núcleo tradicional de los portafolios.
México aparece en el centro de esa transformación; la Comisión Nacional del Sistema de Ahorro para el Retiro (CONSAR) reportó en abril que las Afores mantenían 662.285 millones de pesos en instrumentos estructurados (alrededor de 36.795 millones de dólares) , equivalentes a 7,64% de los activos administrados. De ese monto, 267.641 millones (14.869 millones de dólares), correspondían específicamente a inversiones estructuradas en infraestructura.
La cifra permite dimensionar que los activos alternativos ya no son una promesa futura dentro del sistema mexicano de pensiones sino que forman parte de los portafolios actuales y canalizan recursos hacia infraestructura, vivienda, logística, parques industriales y capital privado.
Además, el régimen de inversión de las Afores contempla distintas vías para acceder a activos de esta naturaleza, entre ellas instrumentos estructurados, CKD, CERPI, FIBRAS y otros vehículos de diversificación.
El dinero institucional busca nuevos destinos
Sin embargo, el fenómeno no es exclusivamente mexicano. Las reformas de los sistemas de pensiones en distintos países latinoamericanos están modificando las posibilidades de asignación de capital, tal como lo señaló Andrés Bulnes en su mensaje de bienvenida. En Chile, por ejemplo, la reforma previsional aprobada en 2025 plantea una transición hacia un sistema de fondos generacionales que puede provocar reasignaciones importantes entre clases de activos, de acuerdo con un análisis del Fondo Monetario Internacional.
Colombia ofrece otro ejemplo de cómo la política de inversión de los fondos de pensiones puede modificar el flujo de capital. La decisión anunciada este 7 de octubre de revertir el límite que restringía las inversiones extranjeras de los fondos privados de pensiones vuelve a colocar sobre la mesa la necesidad de diversificar hacia mercados internacionales. Los fondos colombianos administran alrededor de 579 billones de pesos colombianos, unos 179.000 millones de dólares, para casi 20 millones de afiliados.
El denominador común es el mismo: conforme crecen los recursos pensionarios, también crece la necesidad de encontrar inversiones capaces de acompañar horizontes de varias décadas. Ahí es donde los mercados privados adquieren una importancia estratégica.
El private credit abre otra puerta
Dentro del universo alternativo, además, el private credit está adquiriendo un protagonismo particular en América Latina. Un análisis publicado por CFA Institute estima que la región enfrenta una brecha anual de financiamiento de aproximadamente 650.00 millones de dólares en sectores como infraestructura, transición energética, logística y empresas medianas. Parte de ese déficit está siendo atendido por prestamistas privados, que encuentran oportunidades donde los bancos tradicionales y los mercados públicos no siempre pueden cubrir las necesidades de capital.
La naturaleza del mercado latinoamericano también está haciendo que el private credit tenga características distintas a las observadas en Estados Unidos. En la región, las estrategias se enfocan con frecuencia en empresas familiares, compañías de tamaño medio, infraestructura con flujos contratados, fintech y estructuras de financiamiento diseñadas específicamente para cada proyecto.
Eso amplía considerablemente el universo de los alternativos. Ya no se trata únicamente de private equity. En los hechos el Private credit, infraestructura, real estate, deuda privada y otras estrategias de mercados privados están compitiendo por una parte creciente del capital institucional.
México, punto de encuentro
La elección de México como sede de la cumbre adquiere así una lectura que va más allá de la expansión comercial de una firma. De acuerdo con Bulnes, México fue elegido por su tamaño económico, sus vínculos con Estados Unidos, el crecimiento de su sistema de pensiones y su apertura hacia nuevas alternativas de inversión. LarrainVial estableció su presencia en el país en 2018 y abrió una oficina en 2024; actualmente cuenta con 11 profesionales dedicados a distribución de fondos y gestión de activos.
La firma asegura que desde 2009 ha participado en el desarrollo de los mercados alternativos en América Latina y que ha recaudado más de 12.000 millones de dólares para administradores de activos alternativos. Su plataforma regional representa alrededor de 15.000 millones de dólares y cuenta con cerca de 60 profesionales distribuidos en nueve oficinas.
Estos números también explican por qué la competencia por el mercado latinoamericano está cambiando. Los grandes administradores internacionales no solamente necesitan tener buenos fondos, también necesitan distribución, conocimiento regulatorio, relaciones institucionales y capacidad para entender las particularidades de cada mercado. En otras palabras, el crecimiento de los alternativos también está creando una competencia por convertirse en el puente entre el capital global y el ahorro latinoamericano. Y ese puente adquiere todavía mayor importancia conforme los mercados privados comienzan a acercarse al inversionista patrimonial.
Del institucional al patrimonio privado
La siguiente frontera puede estar precisamente ahí. Durante años, private equity, infraestructura o private credit fueron asociados principalmente con grandes fondos de pensiones, aseguradoras, fondos soberanos y family offices; pero, la industria global está buscando nuevas vías para acercar estrategias privadas a inversionistas patrimoniales y ampliar la base de capital.
La referencia de LarrainVial a Miami como el principal hub offshore estadounidense para la gestión patrimonial latinoamericana resulta relevante en ese contexto. La ciudad funciona como un punto de conexión entre el patrimonio latinoamericano y la oferta internacional de productos financieros.
La tendencia, sin embargo, no significa que los alternativos estén sustituyendo a las acciones y los bonos. Su papel es diferente. La lógica está en construir portafolios más diversificados y aprovechar el horizonte de largo plazo que caracteriza particularmente al ahorro pensionario.
También existen riesgos. La menor liquidez, la complejidad de las estructuras, la dificultad para valorar determinados activos y la necesidad de una evaluación rigurosa de los administradores hacen que no sean inversiones equivalentes a comprar una acción o un bono en un mercado público, precisamente por eso, la profesionalización de la industria será determinante.
La primera cumbre de LarrainVial en México puede terminar siendo recordada, además de los 43 administradores o los 250 inversionistas que participaron, por lo que esos números representan: la creciente disputa por un mercado latinoamericano que tiene cada vez más ahorro de largo plazo y, al mismo tiempo, una enorme necesidad de capital para financiar su próxima etapa de crecimiento.
Los alternativos están en medio de ambas fuerzas. Y esa combinación puede convertirlos en una de las grandes historias de la gestión de activos latinoamericana durante los próximos años.
 Por Beatriz Zúñiga
 Por Funds Society