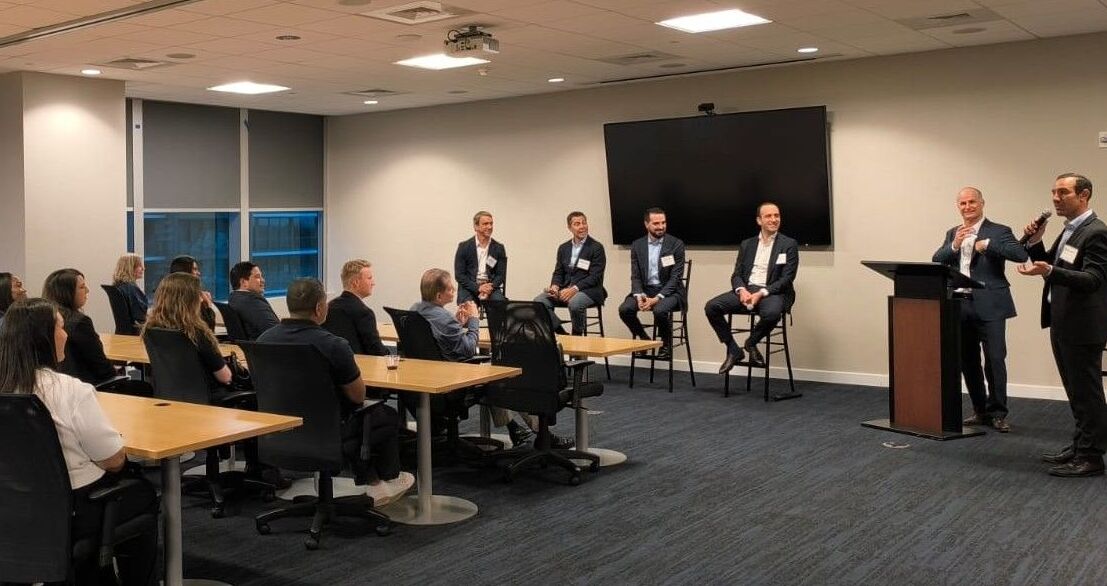
Haciendo eco de lo que parece ya ser una tendencia estructural de largo plazo, los inversionistas y la industria de inversiones de América Latina están cada vez más ávidos de activos alternativos. Este fenómeno, impulsado por una variedad de factores, no ha pasado desapercibido en Miami, el corazón de las inversiones offshore latinoamericanas. Por lo mismo, no sorprende que la rama de Florida de la CAIA Association –que agrupa a profesionales de las inversiones con la certificación de alternativos CAIA– dedicara su último panel a este asunto.
La instancia, titulada “Capital Without Borders”, reunió a una variedad de figuras, presentando los puntos de vista de family offices y GPs especializados sobre el devenir de este mercado en la región. En esa discusión, uno de los vectores clave fue la creciente sofisticación de los inversionistas en la región y el viento a favor que presentan las distintas categorías de capitales.
“Lo interesante de LatAm actualmente es que los family offices e inversionistas institucionales realmente han crecido en la última década, volviéndose más institucionalizados”, indicó Hernan van Waveren, CIO de Grupo Werthein Family Office. A esto se suma que la región se ha convertido en una mayor fuente de oportunidades de inversión para mercados privados.
Desde la perspectiva de las firmas globales, el vecindario ofrece una historia interesante. Jordie Olivella, Managing Director de KKR –que representa a la firma tanto en América Latina como en Canadá– describe tres aspectos atractivos: el tamaño del mercado, que BCG cifra em torno a 8,7 billones de dólares; un cambio en el clima político hacia un entorno más favorable para las inversiones; y un entorno macroeconómico y de commodities global que favorece la creación de riqueza en la región.
A medida que los alternativos han tomado prominencia en las carteras de la región, los profesionales que se han certificado con CAIA han crecido a la par. De 326 miembros, hace unos cuatro años, hoy alcanzan los 600 profesionales, con Brasil como el principal mercado, seguido de México, Chile, Perú y Colombia.
Demanda y oferta que ha madurado
Uno de los mayores motores del auge en la demanda, según reportan los profesionales reunidos por CAIA, ha sido una creciente sofisticación de los clientes latinoamericanos. Antaño, sólo algunas entidades –principalmente grandes institucionales– tenían conocimiento de alternativos y acceso a mercados privados. Hoy, el universo de inversionistas es más exigente.
Esta mayor sofisticación, destaca desde Masala Capital el CIO, Juan José Daboub, ha provocado una visión distinta de la incorporación de alternativos en las carteras. “Antes pensábamos en los allocators como personas que buscaban acceso a algunos fondos y que se trata del producto. Ahora, en lo que podemos llamar un allocator 2.0, se trata de ver cómo encajan los productos en mi portafolio más amplio”, explicó.
Olivella concuerda con el diagnóstico, delineando una nueva orientación hacia la optimización de portafolios. “Lo que está pasando es que el nivel del juego subió tanto para GPs como para LPs”, comentó, describiendo a los gestores como “arquitectos” de cartera. Y estos profesionales están armando los portafolios con distintas estructuras, acotó, incluyendo estrategias primarias, secundarias, co-inversiones y semilíquidos.
En la otra cara de la moneda, la oferta también se ha ido desarrollando a la par del desarrollo de las capacidades de inversión de la industria. “Absolutamente estamos encontrando más oportunidades para invertir y más socios para invertir directamente en el mercado latinoamericano”, señaló Van Waveren, de Grupo Werthein.
Una de estas transformaciones, por el lado de los vehículos, es el auge de las co-inversiones. Los clientes más sofisticados, explicó David Lopez, Head of LatAm de Thoma Bravo, están acudiendo a este tipo de inversiones por la eficiencia en costos que ofrecen. “Para bien o para mal, los clientes se han estado concentrando en co-inversiones para reducir fees y tratar de conseguir mejores retornos”, dijo.
Flujos de institucionales y family offices
Por primera vez, describió el ejecutivo de Thoma Bravo, ambos motores están funcionando a la vez. “Esto significa que el capital institucional ha sido impulsado por la regulación de la industria de fondos de pensiones y, además, por fin estamos viendo un acceso a escala en el segmento wealth”, comentó en el panel celebrado en Miami.
Por el lado de los institucionales, hay varios casos en que los fondos de pensiones podrían demandar más activos alternativos. México, por ejemplo, tiene una industria de 500.000 millones de dólares que crece a 20% al año, mientras que Chile aumentó la cotización en su última reforma y subió los límites de inversión en alternativos. Además, se están sumando nuevos inversionistas como los vehículos previsionales en El Salvador y Costa Rica.
Además, los single family offices –que cada vez operan más como institucionales que como bancas privadas con un solo cliente– también están subiéndole al apetito. Si bien este segmento lleva décadas invirtiendo en la clase de activos, en la industria ven espacio para crecer. Mientras que actualmente los Fos invierten en torno a 30% de su capital en alternativos, esa cifra podría alcanzar el 40% que registra EE.UU., según López.
El fenómeno de la visión holística de la cartera se vuelve especialmente relevante para este segmento, según recalcó Daboub, de Masala. “La mayoría de estas familiar ya tienen una posición muy concentrada de private equity, que es su propio negocio operativo”, explicó, agregando que esta se ha convertido en una pieza más de la diversificación de cartera, ya que deben encontrar “una alternativa a la exposición que ya tienen”.
“Antes, buscaban qué había disponible, mientras que ahora buscan qué pueden comprar que no esté correlacionado con lo que tienen”, indicó, “qué les va a dar un retorno adicional sobre lo que pueden encontrar a nivel local o en los mercados públicos”, dijo.
El segmento del wealth emergente
Unos peldaños más abajo en la escala de patrimonios privados, un segmento que ha estado tomando importancia en la región –e inspirado la creación de una variedad de firmas de gestión patrimonial– es el de los clientes del segmento private wealth.
Esta, recalcan desde la industria, también es una tendencia que hace eco de un fenómeno mundial. “Las mismas tendencias que se ven en EE.UU. se están llevando a cabo en América Latina”, dijo Olivella, de KKR. “Los grandes bancos privados, canales de wirehouse, RIAs y broker dealers independientes ahora tienen acceso a productos de buena calidad de GPs sólidos”, agregó. En esa línea, el ejecutivo subrayó el rol que jugó el desarrollo de los vehículos evergreen en esta dinámica.
Si bien la cifra más citada es de una penetración de 2% en los canales de wealth management latinoamericanos, acotó el profesional, este promedio esconde un panorama heterogéneo, que combina inversionistas bastante sofisticados, con posiciones de 15% o 20% en alternativos, y clientes que todavía no entran a ese espacio.
Con todo, estos flujos han dejado una huella en la industria, no sólo en el trabajo de gigantes internacionales como JPMorgan o Morgan Stanley, sino también en el desarrollo de extensos grupos financieros latinoamericanos, como Itaú, Credicorp, SURA y BTG Pactual.
Hacia delante, la industria ve en los clientes un poco más masivos la próxima frontera. “Hay mucho interés y capital fluyendo desde el segmento Ultra High Worth, y creo que la próxima ola va a ser el canal affluent”, dijo López, de Thoma Bravo.
Para el profesional, esto requerirá, eso sí, el uso de estructuras locales, pero augura “una oportunidad masiva para los patrimonios privados en los mercados privados en los próximos cinco años”.
 Por Funds Society