Morgan Stanley IM: Nuevas perspectivas sobre los mercados privados

  |   Por  |  0 Comentarios

Canva

Durante el último trimestre, los mercados privados han mostrado los primeros signos de recuperación a medida que mejoraba la actividad de operaciones, las salidas y las soluciones alternativas de liquidez, lo que ha respaldado nuevos compromisos y el despliegue de capital. Como resultado, nuestras perspectivas para el capital privado (private equity) se han vuelto positivas. La deuda privada (private credit) también se ha vuelto más atractiva gracias a la mejora de los precios, mientras que las infraestructuras siguen estando bien posicionadas dada la demanda a largo plazo de energía, centros de datos e infraestructuras digitales.

Sin embargo, las oportunidades son cada vez más selectivas en lugar de generalizadas. Los inversores deben centrarse en activos de alta calidad, en una selección disciplinada de gestores y en sectores respaldados por tendencias duraderas de crecimiento estructural. Sigue estando justificada la cautela, en particular en los segmentos de software expuestos a cambios en los modelos de negocio impulsados por la IA.

A continuación, analizamos más de cerca los factores clave que están dando forma a los mercados privados.

Liquidez y distribuciones 

La escasez de liquidez ha sido un tema central en los mercados privados durante los últimos años. Las distribuciones se ralentizaron sustancialmente tras la subida de los tipos de interés que comenzó en 2022, dejando el capital inmovilizado en las carteras existentes, limitando los nuevos compromisos y contribuyendo a los retos de captación de fondos. Las condiciones están mejorando, pero esta dinámica se mantiene.

La captación de fondos en capital privado sigue siendo moderada, con volúmenes móviles a 12 meses a la baja. La captación de fondos de deuda privada también se mantiene por debajo de los niveles máximos, a pesar del reciente repunte en algunas estrategias. Mientras tanto, el capital disponible (dry powder) ha comenzado a disminuir en términos absolutos, y su cuota sobre los activos privados existentes ha caído por debajo del 20 %, en comparación con aproximadamente el 30 % inmediatamente posterior a la Crisis Financiera Global. Esto sugiere una menor competencia por los activos.

Evolución del capital disponible
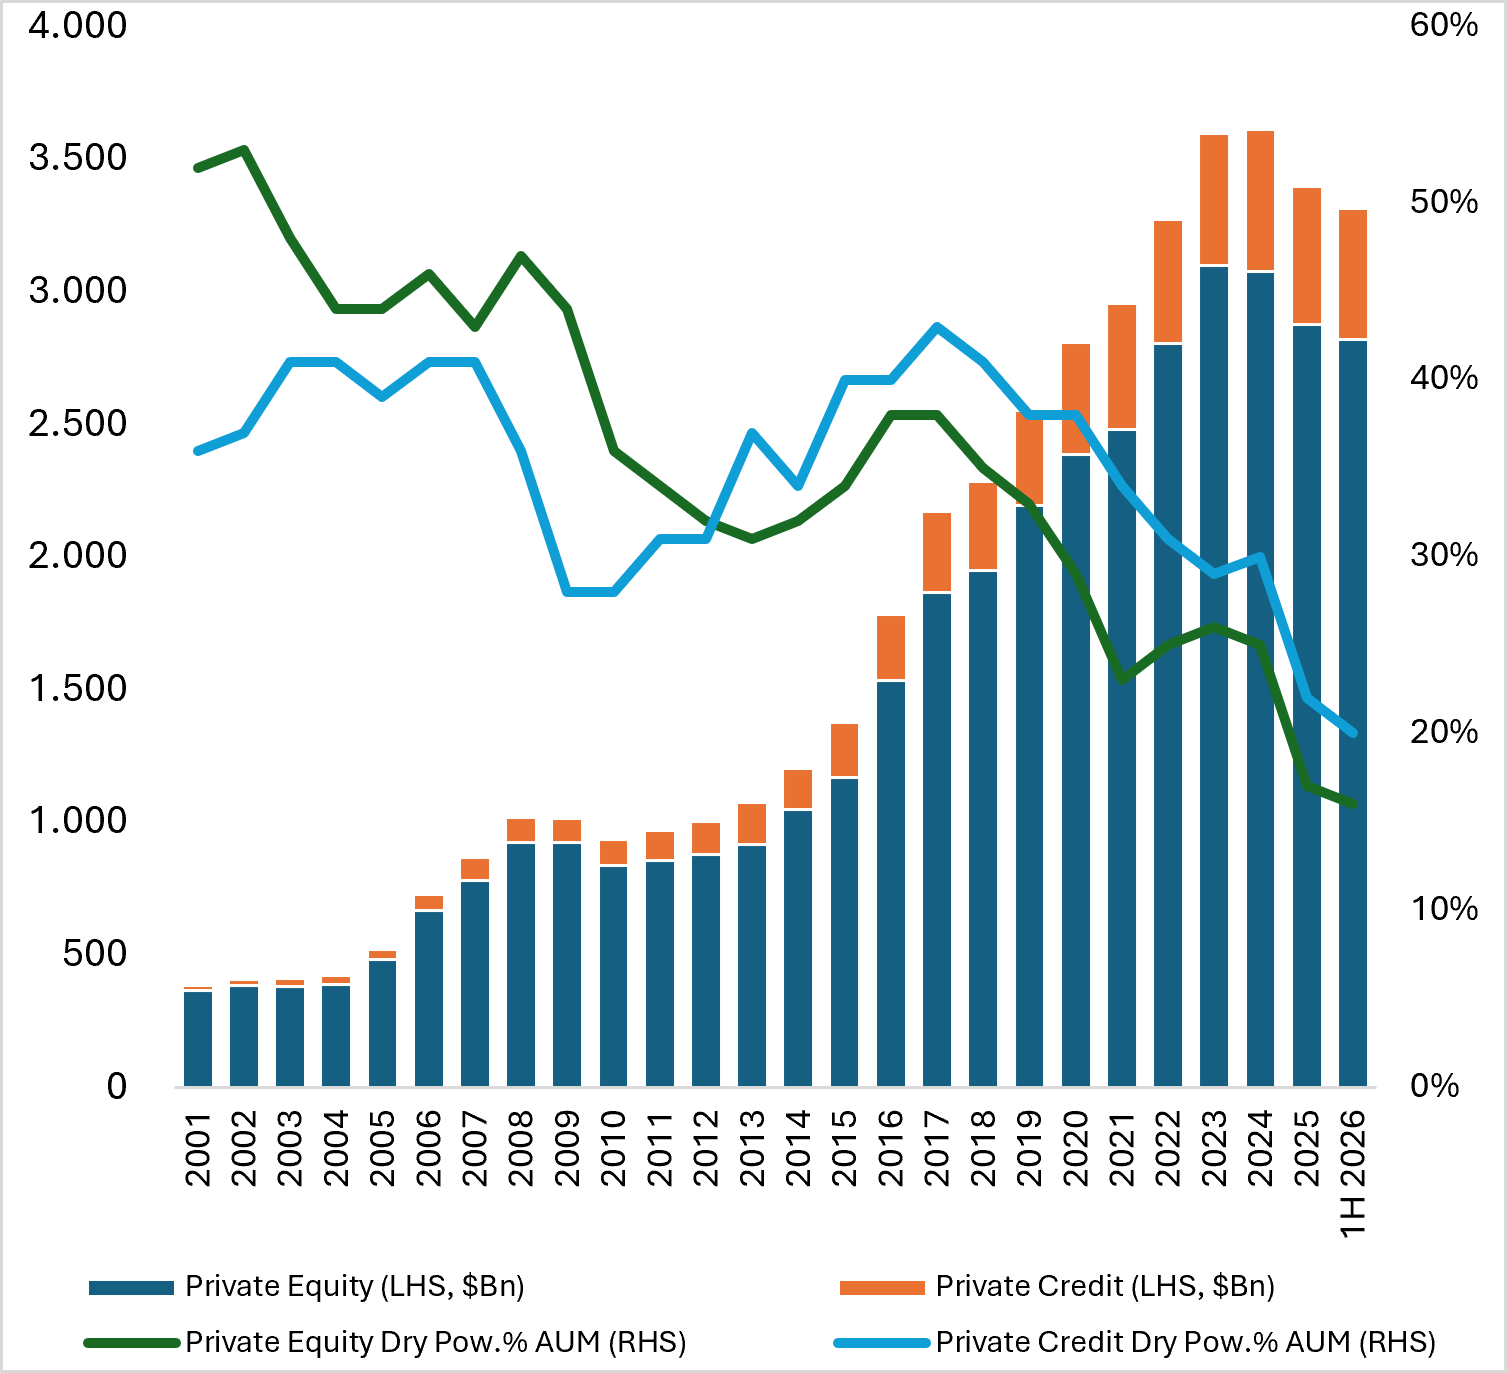
Fuente: Preqin, a junio de 2026. Los datos sobre patrimonio (AUM) datan del 31/12/2025

Esta información refleja las opiniones de PSG a la fecha del presente documento y no las de ninguna fecha futura, y está sujeta a cambios sin previo aviso en respuesta a la evolución de las circunstancias y las condiciones del mercado. No debe interpretarse como una recomendación de inversión o de análisis. Las previsiones y estimaciones se basan en las condiciones actuales del mercado, están sujetas a cambios y pueden no cumplirse necesariamente. La rentabilidad pasada no garantiza resultados futuros.


El volumen de operaciones ha seguido recuperándose, aunque el número de transacciones se mantiene por debajo de niveles anteriores, lo que significa que el capital se concentra en menos operaciones, pero de mayor tamaño. Los compradores corporativos siguen siendo un actor importante, mientras que las transacciones respaldadas por fondos (sponsors) representan menos del 30% de la actividad. La recuperación es real, pero no generalizada: el capital sigue concentrado en activos de alta calidad.

Volúmenes de Fusiones y Adquisiciones – M&A
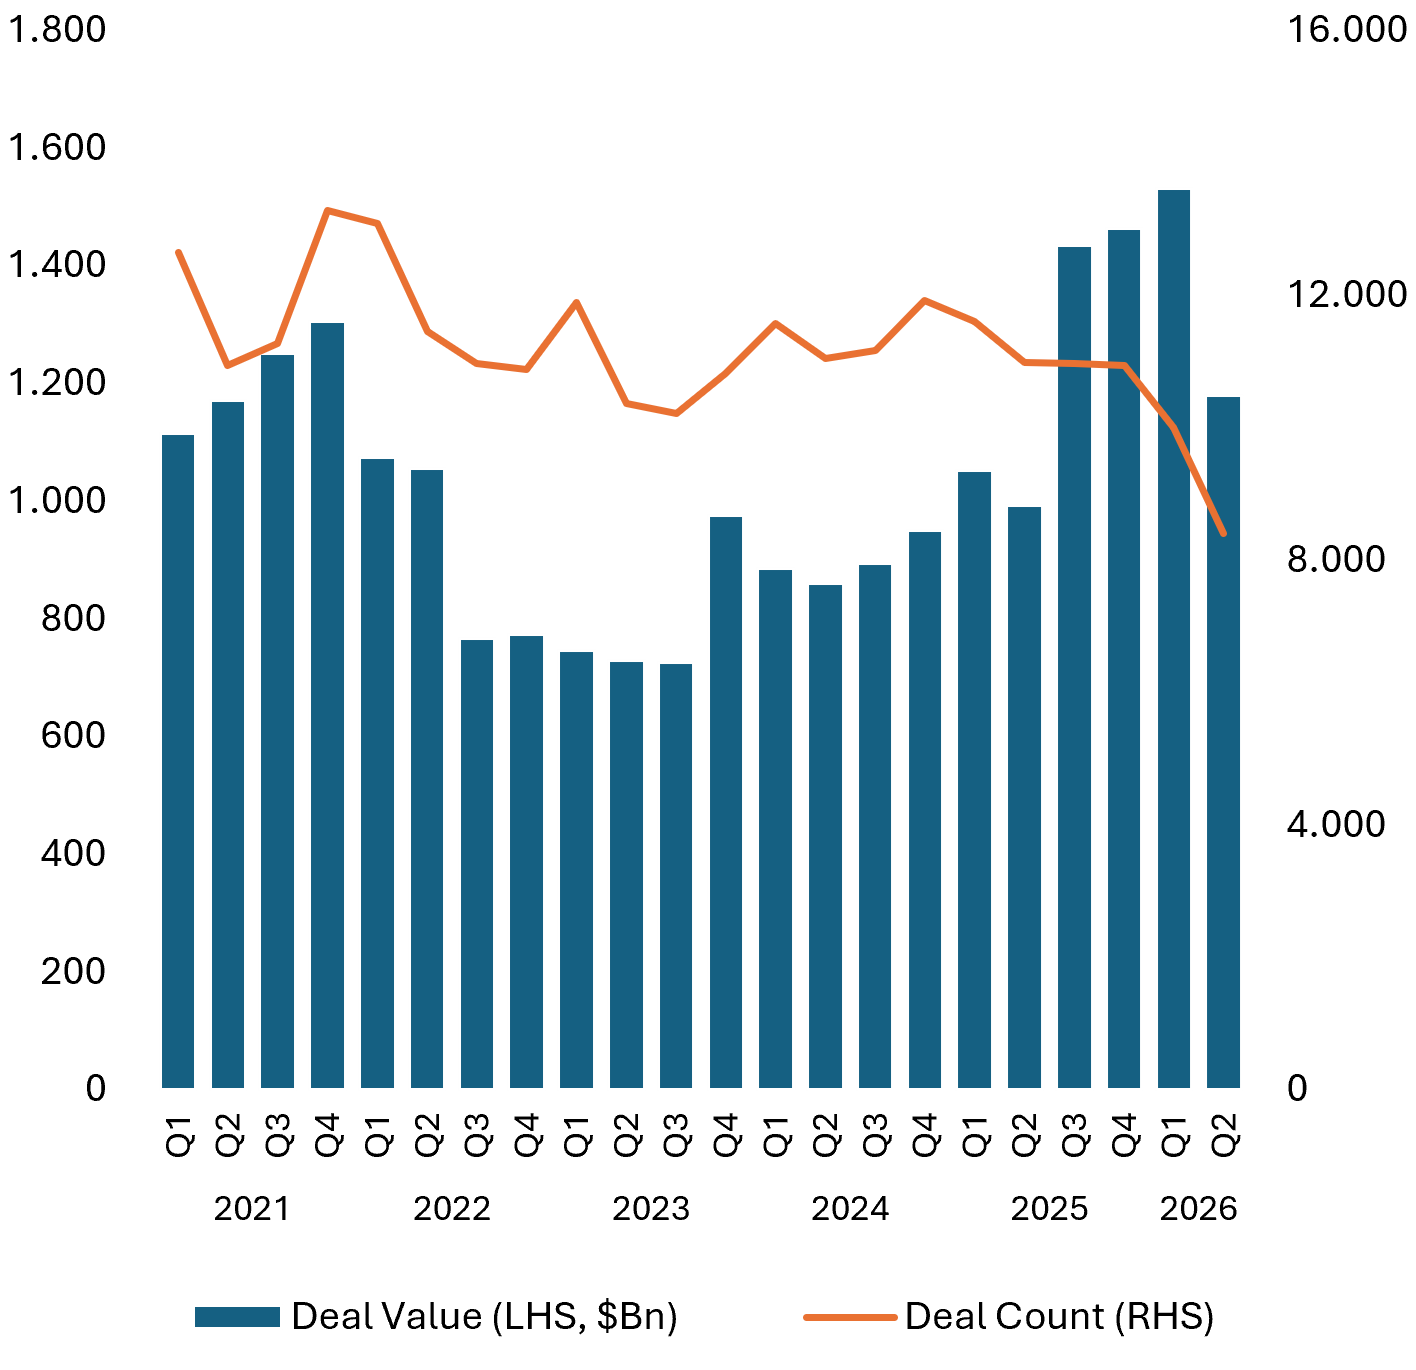
Fuente: Pitchbook, a junio de 2026. 

Esta información refleja las opiniones del PSG a la fecha del presente documento y no las de ninguna fecha futura, y está sujeta a cambios sin previo aviso en respuesta a la evolución de las circunstancias y las condiciones del mercado. No debe interpretarse como una recomendación de inversión o de análisis. Las previsiones y estimaciones se basan en las condiciones actuales del mercado, están sujetas a cambios y pueden no cumplirse necesariamente. La rentabilidad pasada no garantiza resultados futuros.


La mejora es evidente en las salidas de capital privado. Las fusiones y adquisiciones tradicionales (M&A) no son la única vía hacia la liquidez. Los vehículos de continuación representan una parte cada vez mayor de las salidas respaldadas por sponsors, y el volumen del mercado secundario liderado por gestores (GP-led) alcanzó los 115.000 millones de dólares en 2025, frente a los 75.000 millones de 2024. Los retos de liquidez no se han resuelto, pero las soluciones disponibles se están ampliando.

Venture Capital 

El capital riesgo (venture capital) ha experimentado una de las sequías de distribuciones más severas en los mercados privados. Sin embargo, una importante cartera de grandes empresas tecnológicas podría estar en condiciones de acceder a los mercados públicos a través de salidas a bolsa (OPV). De tener éxito, esto podría proporcionar distribuciones significativas. Por ahora, la liquidez sigue concentrada, pero las condiciones se están volviendo más constructivas. Esto es clave porque las distribuciones generan capacidad para nuevos compromisos y respaldan la recuperación de los flujos de capital en el mercado privado.

Private Equity

Nuestra visión sobre el private equity ha pasado de neutral a positiva, impulsada por una creciente oferta de oportunidades de inversión y una mayor actividad de fusiones, adquisiciones y salidas. Los fundamentales han mejorado modestamente gracias al fortalecimiento de la confianza empresarial, mientras que los márgenes operativos y el apalancamiento se mantienen estables. Las valoraciones presentan más matices: las de las estrategias growth han mejorado, mientras que los buyouts y el venture capital se mantienen estables en términos generales.

Retos emergentes de la IA 

Nuestra histórica visión de que la IA debe verse principalmente como una oportunidad se mantiene intacta. La IA puede impulsar la creación de nuevas empresas, mejorar la productividad en las carteras de buyouts y respaldar la inversión en infraestructuras necesaria para su despliegue generalizado. Pero la IA también se ha convertido en una importante fuente de disrupción, especialmente en el software, donde los inversores están reevaluando los modelos de negocio y el posicionamiento competitivo.

Un marco para entender esta disrupción es la transición del modelo de «Software como Servicio» (SaaS) a un modelo de «Servicio como Software». Históricamente, muchas empresas de software generaban ingresos basados en el número de usuarios o licencias. Cada vez más, la IA permite a los clientes adquirir un resultado final. Los ingresos basados en licencias pueden disminuir antes de que los ingresos basados en resultados hayan escalado por completo, creando una curva en J temporal en la facturación. Para las empresas apalancadas, esta transición podría ejercer presión sobre sus compromisos financieros (covenants).

El software no es homogéneo. Las empresas de software vertical con datos propios, altos costes de cambio o ventajas regulatorias podrían fortalecerse, mientras que el software de ciberseguridad e infraestructuras podría beneficiarse de la adopción de la IA. Por el contrario, las aplicaciones horizontales genéricas con datos propios limitados y alto apalancamiento podrían enfrentarse a mayores retos. Estas distinciones son vitales para la suscripción y análisis tanto en capital privado como en deuda privada.

Private Credit

Nuestra visión del private credit ha mejorado hacia el extremo superior del rango neutral. Las condiciones del direct lending no sugieren una dislocación sistémica; más bien, se asemejan a las etapas finales de un ciclo crediticio. Los precios y las condiciones de las transacciones se han ajustado, haciendo que los nuevos despliegues de capital sean más atractivos de lo que eran hace un año.

La dispersión sigue siendo crítica. El software es la mayor exposición sectorial en muchas carteras de préstamos directos, y un alto apalancamiento sumado a una baja cobertura de intereses genera vulnerabilidades. El mensaje es claro: hay que centrarse en evitar pérdidas en lugar de perseguir ciegamente la rentabilidad. La selección del año de emisión (vintage) importa, y es preferible construir carteras con precios, apalancamientos y covenants atractivos antes que heredar posiciones pasadas desfavorables. Más allá del direct lending, las estrategias especializadas y menos correlacionadas, como los préstamos para situaciones especiales (special situations), también pueden ofrecer oportunidades.

Infraestructuras 

Nuestras perspectivas para las infraestructuras siguen siendo positivas, respaldadas por sólidos vientos de cola estructurales. La generación de energía es el tema central, ya que el desarrollo de centros de datos, la reindustrialización y la electrificación disparan la demanda eléctrica. Cada vez más, el factor limitante no es la demanda de centros de datos, sino el acceso a un suministro eléctrico fiable.

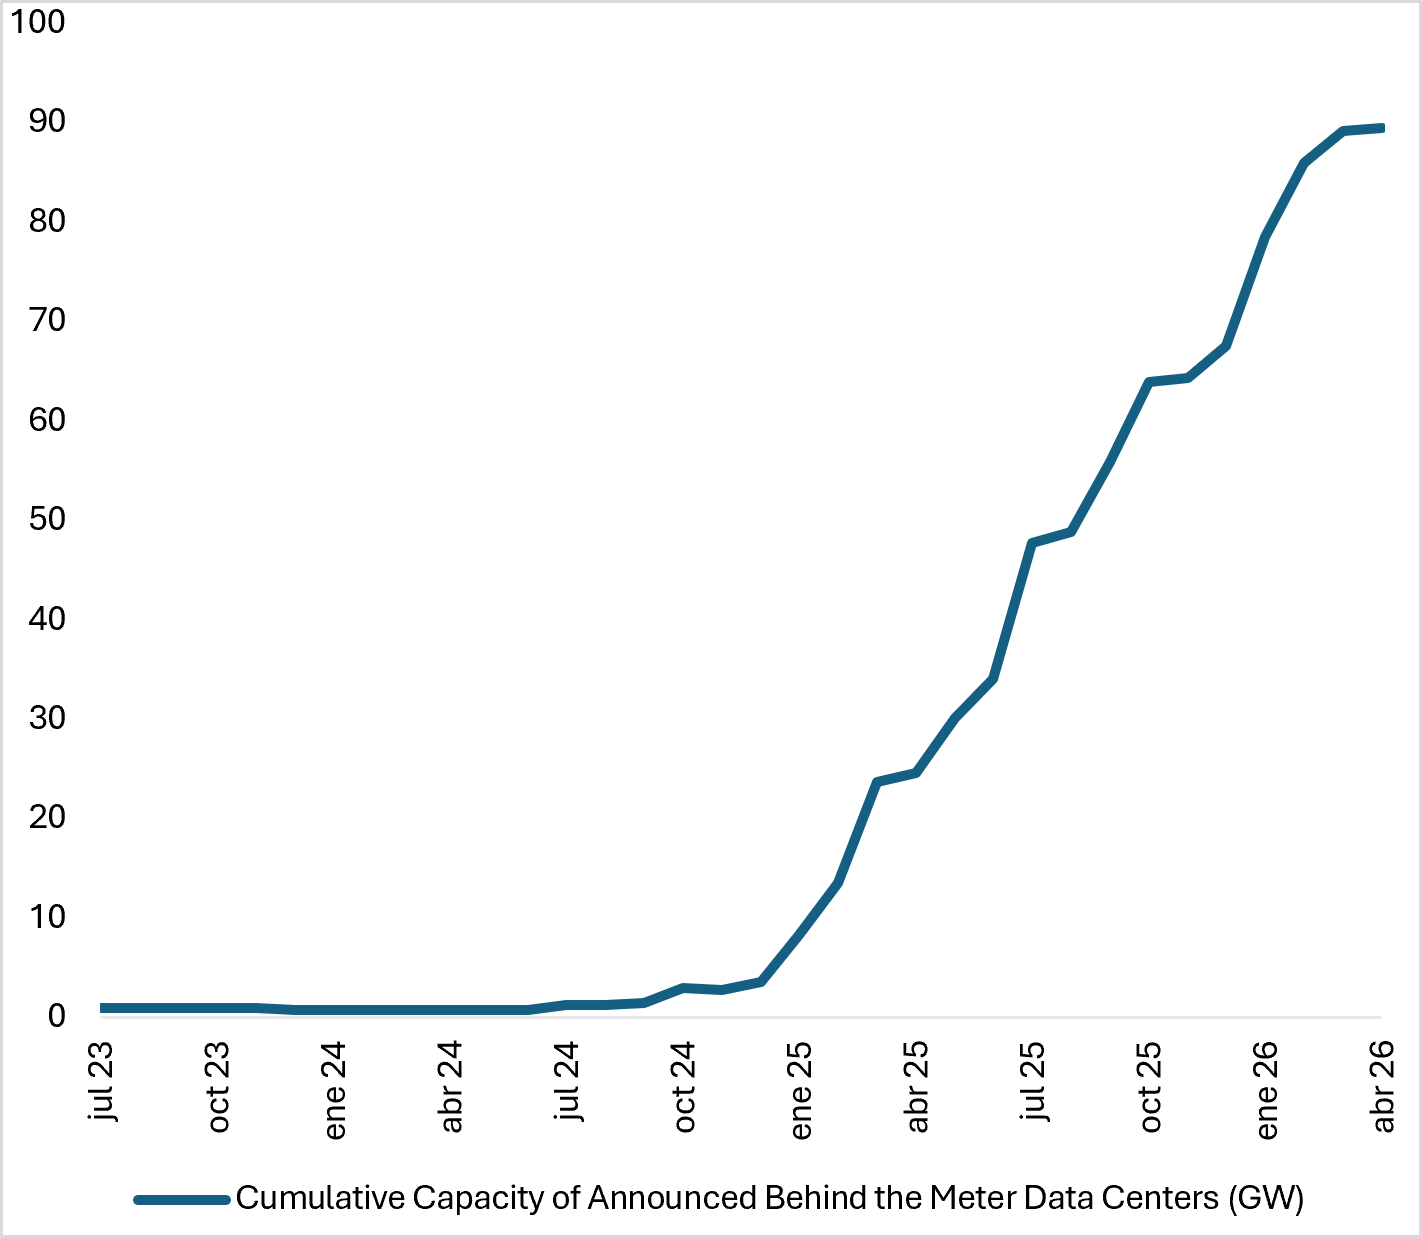
Los proyectos anunciados de centros de datos de autoconsumo directo («detrás del contador» o behind-the-meter) representan aproximadamente 90 gigavatios de capacidad de generación. Si los promotores no pueden asegurar suficiente energía con rapidez, deberán acercar la generación a los centros de datos, lo que creará oportunidades en generación, almacenamiento, transmisión e infraestructuras relacionadas. Las energías renovables también se benefician, ya que las empresas tecnológicas buscan cubrir sus crecientes necesidades de energía cumpliendo con sus objetivos de sostenibilidad.

Centros de datos anunciados BTM «Behind-the-Meter»
Fuente: MS Research, Cleanview, junio de 2026.

Esta información refleja las opiniones de PSG a la fecha del presente documento y no las de ninguna fecha futura, y está sujeta a cambios sin previo aviso en respuesta a la evolución de las circunstancias y las condiciones del mercado. No debe interpretarse como una recomendación de inversión o de análisis. Las previsiones y estimaciones se basan en las condiciones actuales del mercado, están sujetas a cambios y pueden no cumplirse necesariamente. La rentabilidad pasada no garantiza resultados futuros.


Seguimos siendo constructivos con respecto a los flujos de caja contratados de alta calidad en los sectores que se benefician de estas tendencias. Si bien algunos activos de centros de datos parecen estar plenamente valorados, podrían encontrarse oportunidades más atractivas en áreas adyacentes, como las infraestructuras eléctricas, la fibra oscura y determinados proyectos de energías renovables en fase avanzada.

Real Estate

Nuestras perspectivas para el real estate siguen siendo muy positivas, aunque se han moderado ligeramente. Los mercados de capitales continúan mejorando a medida que aumenta la disponibilidad de deuda, disminuyen los costes de endeudamiento, se relajan los estándares crediticios y se fortalecen las concesiones de hipotecas. Las tasas de capitalización (cap rates) se han estabilizado en gran medida y han comenzado a comprimirse en algunos mercados.

Esta postura comedida refleja el equilibrio entre las valoraciones y los fundamentales. Las oportunidades excepcionales creadas por el ajuste de precios que comenzó en 2022 son cada vez menos pronunciadas, mientras que la actividad de promoción y desarrollo está regresando a determinados mercados, lo que hace que las condiciones de oferta sean algo menos favorables. Seguimos siendo constructivos, pero cada vez más selectivos, centrándonos en activos tradicionales de alta calidad adquiridos a valoraciones atractivas, oportunidades de valor añadido con una fuerte generación de flujo de caja y escasa sensibilidad a la financiación, así como en sectores alternativos respaldados por vientos de cola estructurales.

Reflexiones finales 

En general, los mercados privados se están volviendo más constructivos a medida que se recuperan la actividad de las operaciones, las salidas y el despliegue de capital. Nuestra perspectiva para el capital privado es positiva, mientras que la deuda privada ha mejorado hacia la parte alta del rango neutral a medida que los precios se vuelven más atractivos. Las infraestructuras siguen siendo positivas, apoyadas por las temáticas energética y digital. El sector inmobiliario también sigue siendo muy positivo, pero nuestra visión es más comedida a medida que surge nueva oferta y se estrechan las oportunidades de valoración. En todos los mercados privados, la selección de gestores, la rigurosidad en el análisis (underwriting) y los activos de alta calidad siguen siendo esenciales.


Tribuna de Steve Turner, director de Selección de Inversiones de Portfolio Solutions Group (Morgan Stanley IM)
El aviso del gilt británico a los mercados de deuda 

  |   Por  |  0 Comentarios

Canva

Durante gran parte de la última década, los títulos de Estado se han considerado el segmento más seguro de los mercados financieros mundiales. Hoy, sin embargo, la subida de los tipos de interés, el aumento de la deuda pública, los déficits presupuestarios y la necesidad de reactivar el crecimiento económico están imponiendo una nueva reflexión sobre la sostenibilidad de la deuda soberana a largo plazo. 

En este contexto, el mercado de títulos del Estado británico constituye un importante caso de estudio. De hecho, los «gilts» representan uno de los mercados de deuda pública más líquidos del mundo y, a menudo, anticipan tendencias que acabarán reflejándose también en otros mercados de renta fija desarrollados. La evolución del mercado de los «gilts» pone de manifiesto los retos a los que se enfrentan todos los gobiernos en un contexto caracterizado por unos costes de financiación estructuralmente más elevados, pero también las oportunidades que este nuevo escenario puede ofrecer a los inversores. En los últimos años, el Reino Unido ha atravesado cambios de gobierno, el Brexit, la pandemia y la crisis de los «gilts» de 2022, sin dejar de financiarse con éxito en los mercados internacionales. Esto sugiere que, a la hora de evaluar la deuda soberana, resulta más útil centrarse en los fundamentos económicos que en las fluctuaciones del debate político o en los titulares de la actualidad.

Por lo demás, la situación fiscal del Reino Unido no constituye una excepción. Desde Estados Unidos hasta Japón, pasando por gran parte de Europa, la deuda pública ha aumentado considerablemente desde la crisis financiera mundial, mientras que los costes de financiación han vuelto a niveles significativamente más elevados que en la época de los tipos cercanos a cero. Para los inversores, la cuestión no es, por tanto, identificar qué país ha acumulado más deuda, sino comprender qué economías cuentan con la solidez estructural, la credibilidad institucional y la flexibilidad política necesarias para gestionarla a largo plazo. Desde esta perspectiva, el nivel de endeudamiento representa solo una parte de la ecuación. La sostenibilidad de la deuda depende, ante todo, de la capacidad de la economía para crecer a largo plazo. Cuando los tipos de interés reales superan de forma estable el ritmo de crecimiento, el peso de la deuda tiende, de hecho, a aumentar. Al mismo tiempo, la capacidad de los gobiernos para atraer capital internacional adquiere un papel cada vez más central, en un contexto en el que la liquidez, la credibilidad de las políticas económicas y la confianza de los inversores se convierten en factores competitivos tan importantes como los indicadores de las finanzas públicas. Por último, los mercados otorgan un valor significativo a la coherencia de las políticas económicas. Así, unos niveles elevados de deuda podrían ser sostenibles si los inversores perciben un compromiso creíble con la disciplina fiscal y la estabilidad de los precios. 

La experiencia del Reino Unido ofrece, por tanto, una clave de interpretación importante para comprender la fase actual de los mercados de renta fija. El valor de los títulos del Estado no puede juzgarse exclusivamente en función del nivel de deuda pública o de los acontecimientos políticos contingentes. Las perspectivas a largo plazo seguirán dependiendo del equilibrio entre el crecimiento económico, la inflación, la política monetaria y la confianza de los inversores. Para quienes invierten activamente en renta fija, las fases de mayor volatilidad suelen representar oportunidades de inversión más que simples factores de riesgo. En un contexto en el que habrá que convivir con tipos de interés más elevados, la selección activa de las emisiones y una diversificación geográfica bien estructurada serán decisivas. El mercado de títulos de Estado británicos no ofrece todas las respuestas, pero constituye un laboratorio útil para comprender las fuerzas que están redefiniendo el papel de la deuda soberana en las carteras de los inversores globales.

Tribuna firmada por Nigel Jenkins, responsable de carteras de renta fija global de Payden & Rygel

Insigneo suma a Mercedes García-Ayuso y refuerza su apuesta por el wealth management latinoamericano

  |   Por  |  0 Comentarios

Foto cedida

Insigneo anunció la incorporación de Mercedes García-Ayuso como directora de Productos de Inversión y directora ejecutiva. La profesional cuenta con amplia experiencia en banca privada, gestión de inversiones y atención a clientes patrimoniales y este nombramiento la coloca en una posición central dentro de la estrategia de crecimiento de la firma.

De acuerdo con el anuncio realizado por la firma, García-Ayuso formará parte de su Comité Ejecutivo y tendrá bajo su responsabilidad el diseño y la evolución de las soluciones de inversión dirigidas tanto a clientes como a profesionales de inversión de la compañía, con alcance sobre distintas plataformas y geografías. Mercedes reportará directamente a Raúl Henríquez, CEO y presidente del consejo.

«Me complace mucho dar la bienvenida a Mercedes a Insigneo y a nuestro Comité Ejecutivo», señaló Raúl Henríquez. «Su amplia experiencia trabajando con clientes sofisticados y liderando equipos de inversión en toda América Latina será una incorporación importante para nuestra organización. Mercedes desempeñará un papel clave en la integración de las capacidades y soluciones que respaldan a nuestros Profesionales de Inversión y, en última instancia, en la mejora de la experiencia que ofrecemos a nuestros clientes», añadió.

Por su parte, Mercedes García-Ayuso expresó: «Me entusiasma unirme a Insigneo en una etapa tan importante del crecimiento continuo de la firma». «La empresa ha construido una plataforma sólida que presta servicios a Profesionales de Inversión y a clientes internacionales en diversos mercados, y espero integrar nuestras capacidades para desarrollar soluciones que sean relevantes, escalables y adaptables a las necesidades cambiantes de los asesores y sus clientes».

La llegada de la ejecutiva ocurre además en un momento particularmente relevante para Insigneo. La firma estadounidense especializada en wealth management internacional ha acelerado durante 2026 su expansión en América y, particularmente, su presencia entre clientes latinoamericanos con patrimonio internacional.

En junio pasado, Insigneo concluyó la integración de las cuentas de clientes de VectorGlobal Wealth Management Group y de su Registered Investment Adviser.

La operación incorporó cerca de 4.000 millones de dólares en activos de clientes y llevó los activos totales apoyados por la plataforma a aproximadamente 37.000 millones de dólares, con más de 500 profesionales de inversión y más de 32.000 clientes.

La adquisición también amplió la presencia de Insigneo en mercados como México, Colombia, Chile, Ecuador, Perú y Venezuela, además de Estados Unidos y Canadá, de acuerdo con la propia firma.

En ese contexto, el nuevo puesto de García-Ayuso adquiere una dimensión que va más allá de un relevo ejecutivo. Su responsabilidad estará directamente vinculada con uno de los elementos que se han vuelto más importantes para las plataformas internacionales de wealth management: la capacidad de construir soluciones de inversión que puedan trasladarse entre mercados y atender patrimonios cada vez más internacionales.

Además del diseño y evolución de las soluciones, la ejecutiva asumirá su gobernanza y supervisará directamente productos de inversión, soluciones de cartera y seguros.

De Goldman Sachs a Citi

García-Ayuso llega a Insigneo después de una larga trayectoria en algunas de las principales instituciones financieras globales, su carrera abarca casi 30 años en la industria de servicios financieros.

Su carrera incluye una etapa en Goldman Sachs, donde trabajó entre 2001 y 2008, de acuerdo con los registros de FINRA, mientras que documentación de Citi la identifica como Client Portfolio Manager en Goldman Sachs Asset Management entre 2006 y 2007. Posteriormente se incorporó a Citi, donde desarrolló aproximadamente 18 años de carrera.

En Citi Private Bank ocupó posiciones vinculadas con el asesoramiento y las inversiones; desde esa posición asesoraba a clientes de patrimonios muy elevados, family officesy multi-family offices, y supervisaba un equipo responsable de carteras en mercados de capitales y soluciones de inversión gestionadas. La documentación regulatoria de 2024 la identificaba como IC Team Leader, mientras que registros públicos de FINRA muestran su permanencia en Citigroup Global Markets desde marzo de 2008.

La propia Insigneo señala que, antes de su llegada, García-Ayuso lideraba el equipo de Investment Counseling de Citi que atendía una parte importante de América Latina, con excepción de México y Brasil.

Su experiencia, por tanto, combina dos dimensiones particularmente relevantes para el nuevo cargo: la construcción y supervisión de soluciones de inversión y el conocimiento de clientes de alto patrimonio en mercados latinoamericanos.

La trayectoria profesional de Mercedes García-Ayuso está sustentada en una sólida formación profesional, cuenta con títulos en Derecho y Administración de Empresas por ICADE, además de un MBA por Columbia Business School, según la documentación presentada ante los reguladores estadounidenses.

Insigneo busca crecer con una mirada cada vez más latinoamericana

El nombramiento llega después de varios movimientos que muestran una estrategia de expansión sostenida de Insigneo en el negocio internacional.

La firma señala que en años recientes incorporó los vehículos de wealth management internacional de Citi en Puerto Rico y Uruguay, además de los activos de wealth management offshore de PNC dirigidos a clientes mexicanos.

En 2026 añadió la operación de VectorGlobal, con una fuerte exposición a América Latina. La expansión también se ha reflejado en su presencia física. Insigneo cuenta actualmente con operaciones en Estados Unidos, Canadá, Puerto Rico, Uruguay, Argentina, Chile, Colombia y Perú, entre otros mercados.

Y la firma ha estado llevando esa estrategia directamente a la región. En septiembre realizó encuentros de Insigneo 360 LATAM en Colombia y posteriormente llevó el programa a Lima, con reuniones dirigidas a clientes y profesionales de inversión. En Colombia, por ejemplo, la compañía reunió a más de 250 clientes y profesionales en Bogotá y Bucaramanga.

La dirección de productos de inversión adquiere así especial importancia: mientras Insigneo incorpora nuevos equipos, clientes y geografías, necesita también ampliar y homogeneizar las herramientas con las que sus profesionales atienden a inversionistas que, cada vez con mayor frecuencia, mantienen activos, negocios y necesidades financieras en más de un país.

El patrimonio latinoamericano mira cada vez más hacia afuera

Ese proceso forma parte de una transformación más amplia del negocio de gestión patrimonial en América Latina. Para las firmas internacionales, el cliente latinoamericano de alto patrimonio ya no necesariamente se encuentra limitado a las oportunidades de inversión de su mercado doméstico.

Insigneo ha construido precisamente parte de su propuesta alrededor del acceso a mercados internacionales y de una plataforma para profesionales que atienden clientes globales. En mayo de 2026, la firma renovó su identidad corporativa y adoptó el concepto “Your Passport to Possibilities”, destacando su papel como puente entre clientes internacionales y los mercados globales de capital. En ese momento reportaba más de 33.000 millones de dólares en activos y más de 500 profesionales de inversión.

Con la incorporación de García-Ayuso, esa estrategia suma experiencia proveniente de dos de los grandes nombres de Wall Street y, particularmente, de un negocio como el de Citi Private Bank, donde el conocimiento de clientes patrimoniales, asignación de activos y acceso a soluciones globales forma parte del núcleo del modelo.

Ares recauda 4.200 millones de dólares para su estrategia inaugural «Global Structured Solutions»

  |   Por  |  0 Comentarios

Wikimedia CommonsAres Management Corporation

La gigante de los alternativos Ares Management Corporation anunció que ha recaudado aproximadamente 4.200 millones de dólares de capital para su fondo inaugural Ares Global Structured Solutions Fund («AGSS» o el «Fondo») y vehículos afiliados. El fondo superó significativamente su objetivo inicial, resaltaron en un comunicado, de 1.000 millones de dólares.

A través de AGSS, el equipo de Ares Private Equity Secondaries (Secundarios de Capital Privado) tiene como objetivo asociarse con gestores que buscan capital flexible para respaldar una serie de objetivos estratégicos. Esto incluye el aumento de los compromisos de los fondos GP, la aportación de capital semilla para nuevas estrategias con compromisos estructurados de LP y la facilitación de planes de sucesión. El cierre final fortalece aún más la posición de mercado de Ares y su capacidad para asociarse con patrocinadores líderes. Desde 2013, los fondos de Ares han desplegado casi 9.000 millones de dólares en transacciones de soluciones estructuradas.

«El exitoso cierre de AGSS pone de manifiesto la creciente demanda de soluciones GP a medida en el entorno de mercado actual, así como el liderazgo innovador de la plataforma Ares Secondaries», afirmó Blair Jacobson, Copresidente de Ares. «A lo largo de la historia de la firma, Ares ha sido un socio cercano para los gestores líderes, y AGSS amplía nuestras capacidades actuales de GP, proporcionando soluciones creativas para sus iniciativas de crecimiento. AGSS refleja la amplitud y escala de nuestra plataforma, así como la confianza de nuestros LP en esta importante oportunidad de mercado», concluyó en la nota de prensa.

«Durante más de una década, Ares Private Equity Secondaries ha sido un proveedor consolidado de soluciones estructuradas que apoyan a los GP líderes en sus iniciativas estratégicas, y este fondo de capital dedicado fortalece aún más nuestra capacidad para actuar como un socio a gran escala para un conjunto más amplio de gestores», agregó Nate Walton, Director de Private Equity Secondaries de la firma. «Con más de 30 años de experiencia en el mercado de secundarios, creemos que nuestro equipo aporta las habilidades, las relaciones sólidas y los conocimientos basados en datos necesarios para ofrecer soluciones de capital diferenciadas y un enfoque colaborativo en toda la completa gama de ofertas para GP de Ares Secondaries, que incluye soluciones estructuradas, vehículos de continuación y participaciones de GP. Estamos agradecidos por el apoyo de nuestros inversores y esperamos continuar nuestro trabajo con los GP a medida que avanzan hacia sus objetivos de creación de valor a largo plazo», acotó.

Fidelity International amplía su oferta de ETFs activos con una nueva gama

  |   Por  |  0 Comentarios

Canva

Fidelity International ha lanzado Fidelity Global Equity Enhanced Yield UCITS ETF y Fidelity US Equity Enhanced Yield UCITS ETF. Según explican Estos vehículos forman parte de su nueva gama de fondos cotizados (ETFs) Equity Enhanced Yield ETF. El objetivo es ofrecer a los inversores una fuente de rentas diferenciada, manteniendo la exposición a los mercados de renta variable.

La firma explica que estos nuevos ETFs combinan una cartera de renta variable gestionada activamente con una estrategia sistemática superpuesta de opciones, aunando las capacidades de análisis fundamental de Fidelity con un enfoque basado en reglas para generar rentas adicionales. También se tienen en cuenta los factores ESG al evaluar los riesgos y las oportunidades de inversión. Para llevar a cabo el proyecto, cada ETF contará con 5 millones de dólares de capital inicial aportado por Susquehanna, participante autorizado en el mercado. 

“En un contexto en el que la volatilidad de los mercados sigue planteando dificultades a los inversores, estamos observando una demanda creciente de estrategias capaces de proporcionar fuentes alternativas de rentas y, al mismo tiempo, permitirles mantener la inversión en los mercados de renta variable”, ha señalado Neil Davies, responsable de ETFs en Fidelity International. 

Y añade: “Lo que diferencia a esta gama es que ofrece a los inversores acceso al análisis de renta variable bottom-up de Fidelity de forma sistemática. Paralelamente, una estrategia de opciones disciplinada y basada en reglas trata de proporcionar una fuente adicional de rentas, mientras que las primas de las opciones también contribuyen a amortiguar parte del impacto de las caídas del mercado”. 

Por su parte, Vincent Li, responsable de Derivados de Fidelity International, ha comentado:  “Las opciones pueden ser una herramienta potente para redefinir el perfil de rentabilidad de una inversión en renta variable. Nuestro enfoque es deliberadamente sistemático y utiliza un marco disciplinado para seleccionar e implementar opciones de compra sobre índices con el objetivo de generar rentas adicionales de forma constante, manteniendo al mismo tiempo una participación significativa en los mercados de renta variable”.

Según explica la compañía, este lanzamiento amplía aún más la oferta de ETFs activos de Fidelity International, que ya cuenta con 28 productos. Fidelity es uno de los mayores proveedores de ETFs activos de Europa, con 16.800 millones de dólares en activos bajo gestión en ETFs. 

El bono americano: la corrección continúa y el crudo cronifica la tensión

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

Continúa la corrección en el mercado de deuda pública, impulsada por la falta de avances en las negociaciones Irán-EE.UU. Los mensajes llegados durante el fin de semana evidenciaron que Estados Unidos e Irán siguen muy lejos de alcanzar un acuerdo en el corto plazo. Donald Trump declaró el sábado que «presentaron una propuesta, pero la rechacé», mientras que el ministro de Exteriores iraní, Abbas Araghchi, afirmó el domingo que «no tenemos ninguna razón para volver a la diplomacia y comprometernos nuevamente con esta administración».

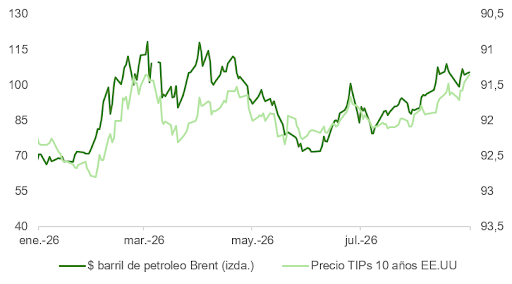
Los tipos reales a 10 años continúan calcando la evolución del precio del barril, y explican más del 90% del movimiento en la TIR desde el estallido del conflicto a finales de febrero.


Con el precio del petróleo por encima de los 100 dólares, era previsible que Irán intentaría descomprimir algo la situación para evitar llevar a Trump al uso de la fuerza excesiva. La decisión del presidente de no seguir el juego a Teherán mantiene la tensión en el mercado de crudo. Incluso las buenas noticias respecto a la reactivación del oleoducto este-oeste o del puerto saudí de Yanbu, o la liberación de otros 40 millones de barriles de las reservas estratégicas estadounidenses (que están ya por debajo de los 285 millones de barriles, y en mínimos de cuatro décadas), solo sirvieron para apaciguar temporalmente los ánimos: el futuro diciembre 2027 aún coloca el precio del barril de brent en 80,9 dólares, cuando antes del conflicto operaba cerca de los 70 dólares.

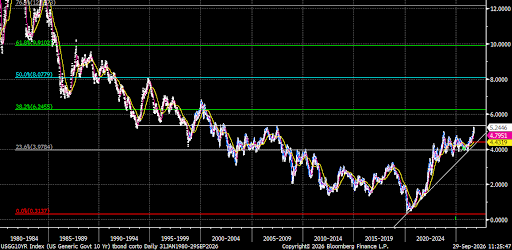
En este contexto, la rentabilidad del bono del Tesoro estadounidense a diez años subió hasta el 5,26% el lunes, superando el jueves los máximos de 5,3% registrados hace 19 años. Romper ese máximo de 2007, abre técnicamente la vía para alcanzar el 6%, que no vemos desde principios de siglo.


Renta variable: calma aparente, tensión subyacente

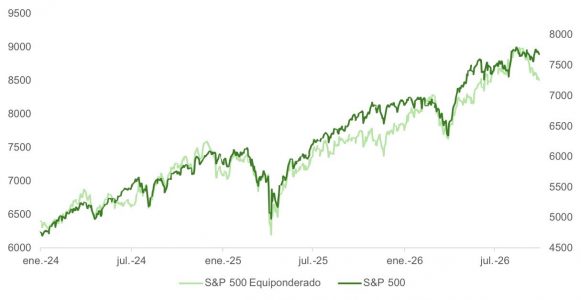
Esta tensión sigue dificultando que el S&P 500 recupere su tendencia alcista, y como muestra la dicotomía entre el índice equiponderado y el construido en base a la capitalización bursátil de sus componentes, parece que los inversores empiezan a preocuparse del impacto que puedan tener los costes de financiación más elevados sobre el consumo, la inversión y los beneficios.


No obstante, aún estamos lejos de la zona de peligro, y probablemente la parte más relevante de la normalización en TIR, después de la inusual década 2010-2020 puede haberse producido ya. 

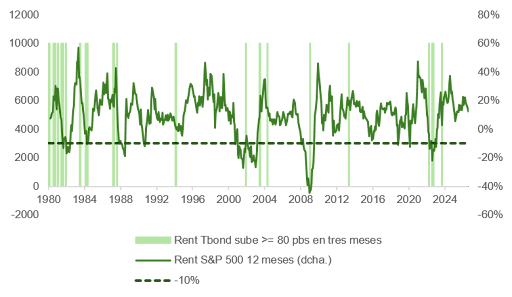
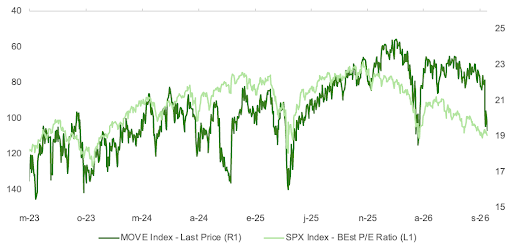
La historia nos muestra que, si el contexto de crecimiento en inflación es favorable, la rentabilidad al alza del bono puede comprimir el múltiplo de valoración, pero no necesariamente cambiar la tendencia de un mercado alcista. En los últimos tres meses, la TIR del bono del Tesoro ha ampliado 0,3% y, como vemos en la gráfica son los ajustes más desordenados y de mayor magnitud (0,8% -1%) los que en el pasado precipitaron correcciones severas en bolsa.


La última lectura del indicador es de +0,5%, y hay que prestar atención a escaladas adicionales en el precio del barril. No obstante, la compresión en múltiplos de la bolsa desde las 23x del cuarto trimestre de 2025 hasta las 19x hoy había preparado al mercado para el reciente repunte en volatilidad de la deuda pública. De hecho, por debajo de la calma que muestra el S&P 500, observamos que cerca de un 50% de los componentes del S&P 500 han sufrido correcciones iguales o superiores al 10% desde sus máximos de 12 meses.


En cualquier caso, parece que la caída en el precio de los bonos está bastante avanzada. Desde el inicio del conflicto EE.UU.-Irán, la curva estadounidense ha aplanado 0,56%, quedando a aproximadamente 0,45% de invertirse. Es una señal muy clara del mercado al banco central estadounidense: las subidas implícitas en la curva pueden acercar a la economía a la recesión. Warsh está avisado.

Inflación, mercado laboral y perspectivas

Sorprendería además que el presidente de la Fed cumpla con lo proyectado por el mercado en lo que a tipos se refiere de aquí a verano de 2027 porque esto significaría que los fed funds quedarían muy cerca del 5%, niveles próximos a los que se alcanzaron en la etapa post COVID. Entonces Powell fue un poco más agresivo (hasta 5,5%), pero la inflación venía de un pico del 9% (4,25% el IPC en mayo 2026, descendiendo hasta 3,4% en el último dato disponible de agosto) y el PIB nominal avanzaba al doble de velocidad que hoy. Y la aceleración en productividad resultado de la creciente adopción de herramientas de IA presionará a la baja el IPC de forma más notoria cuando el precio del crudo vuelva a cotizar con normalidad. El “tráfico en la sombra” en Ormuz, la ruptura de la OPEC y la menor dependencia global del petróleo apuntan a que el precio del barril podría descender con rapidez ante un acuerdo definitivo.

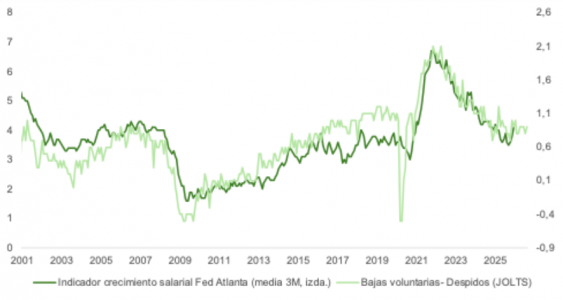
Por otro lado, y a pesar de indicios recientes que comentamos en otras entregas que podían apuntar a una reaceleración en la creación de empleo, no hay indicios concluyentes de que esto esté sucediendo y, por lo tanto, ante la disminución en el crecimiento salarial y la tendencia en costes laborales unitarios, la Fed de Warsh seguirá enfocado en la parte de inflación de su doble mandato. En este sentido, la actualización de agosto de la encuesta JOLTS reafirma la idea de un mercado de trabajo que ni despide ni contrata con energía. Los puestos pendientes de ser cubiertos cayeron hasta los niveles más bajos desde marzo (7,1 millones) manteniendo el equilibrio en el ratio vacantes/desempleados, mientras que el indicador adelantado de bajas voluntarias menos despidos no sugiere presión al alza en sueldos de aquí a fin de ejercicio.


Y como hemos venido explicando, hay pocos datos que apunten a efectos inflacionarios de segunda ronda por las subidas en el precio de la energía. En este sentido la última encuesta ISM de manufacturas nos muestra la imagen de una economía que crece pero sin llegar a recalentarse, expuesta a presiones en precios por el lado de la oferta, con el subíndice de precios pagados subiendo desde 77,1 hasta 77,9 en un contexto donde los tiempos de entrega se mantienen estables. Y con el crecimiento en ingresos descolgándose más del avance en gasto real -como deja de manifiesto el Informe de Ingresos y Gastos Personales del mes de agosto-, el colchón del ahorro es cada vez más fino y el consumo se verá afectado, a pesar del apoyo del efecto riqueza, si no se produce  una reaceleración clara en el mercado laboral.


Janus Henderson completa la compra de Rantum Capital

  |   Por  |  0 Comentarios

CanvaAli Dibadj, consejero delegado de Janus Henderson.

Janus Henderson ha anunciado la recepción de todas las autorizaciones reglamentarias necesarias para completar la adquisición de Rantum Capital, firma de inversión en mercados privados especializada en soluciones de crédito privado y capital riesgo en la región DACH, con sede en Fráncfort. Según indican, la adquisición refuerza las capacidades de Janus Henderson en los mercados privados y amplía su presencia en Europa, un importante mercado institucional para la firma.

“Estamos encantados de dar la bienvenida al equipo de Rantum a Janus Henderson. La finalización de esta adquisición refuerza nuestras capacidades en los mercados privados y mejora nuestra capacidad para satisfacer la creciente demanda de los clientes de soluciones de crédito privado y capital riesgo en un mercado de gran importancia estratégica”, ha señalado Ali Dibadj, consejero delegado de Janus Henderson.

Por su parte, Dirk Notheis, cofundador y director general de Rantum Capital, ha declarado: “Todo el equipo de Rantum está entusiasmado por formar parte de Janus Henderson. Compartimos una sólida cultura emprendedora y el compromiso con los clientes, y al combinar nuestra experiencia local en mercados privados con el alcance global de Janus Henderson, creemos que estamos bien posicionados para crear valor a largo plazo para los inversores de toda Europa”.

Desde la gestora destacan que la adquisición de Rantum amplía aún más la plataforma de mercados privados de Janus Henderson, aprovechando las capacidades incorporadas a través de recientes adquisiciones y alianzas estratégicas, entre las que se incluyen Privacore, Victory Park Capital y NBK Capital Partners. “En combinación con la consolidada línea de negocio de renta fija de la empresa, estas capacidades refuerzan la capacidad de Janus Henderson para ofrecer a los clientes acceso a oportunidades tanto en los mercados públicos como en los privados”, apuntan.

Pilar Gómez Bravo (MFS): “El ‘buy the dip’ ya no tiene tanto sentido como antes en crédito; estamos viendo el suelo de los spreads”

  |   Por  |  0 Comentarios

Foto cedida

“Si tienes riesgo en cartera, ahora es el momento de comprar coberturas”. El consejo es de Pilar Gómez Bravo, co-CIO de renta fija de MFS Investment Management, durante el MFS Iberia Summit de 2026. Su ponencia giró en torno a cuatro ejes: el impacto de la escasez sobre la renta fija, el riesgo geopolítico, el giro de la Fed bajo el nuevo mandato de Kevin Warsh y la circularidad en las inversiones de IA. La experta analizó cómo estos factores están cambiando la forma de cuantificar el riesgo en renta fija y explicó cómo ella y su equipo lo están abordando, con una posición sobreponderada en crédito. “Vamos a entrar en un mundo donde vamos a ver más volatilidad tanto en crédito como en renta variable y en tasas”, avanzó.

Por qué la escasez es importante

El análisis se centró en primer lugar en la tendencia alcista de las commodities, con una acumulación de ‘crowded trades’ en distintos segmentos, no solo en petróleo y costes energéticos en Europa, sino también en materias primas agrícolas. “La única área donde no estamos viendo grandes subidas es en metales”, aclaró Gómez Bravo. La experta interpreta el comportamiento de las commodities como “un indicador de choques en la oferta” y considera que estas tendencias inflacionistas “continuarán, por lo menos a corto plazo, a menos que veamos una reducción drástica en el coste del petróleo o que acabemos con las guerras, especialmente en el Medio Oriente y también en Rusia y Europa”.

La escasez de bienes derivada de los acontecimientos geopolíticos y de la fuerte demanda de infraestructuras de IA ocupó buena parte de la charla. “La infraestructura de inteligencia artificial se está llevando toda la financiación y dejando fuera a otro tipo de inversiones que también son necesarias”. Para Gómez Bravo, esta escasez choca con la premisa que había guiado el boom de la IA: un aumento de la productividad con impacto desinflacionista. “El problema es que tenemos un periodo agudo donde esta escasez de bienes, ya sean los chips, los conductores, como sea la mano de obra necesaria está creando mayor inflación de costes y todavía no estamos viendo el aumento de la productividad. Los bancos centrales no pueden ignorar el hecho de que, por lo menos en los próximos años, vamos a ver esta presión en los costes de las compañías a medida que tengan que pagar por esta escasez de materiales”, reflexionó.

Esta escasez de capital se ha reflejado en el aluvión de emisiones de renta fija vinculadas a la IA. Como ejemplo, Gómez Bravo citó que solo Softbank emitió en el tercer trimestre 55 millones de dólares en una emisión high yield con calificación CCC para financiar un centro de datos, colocada con un cupón del 9 % y una sobre suscripción de 13 millones de dólares, muestra de que los inversores están empezando a exigir cupones altos ante el volumen de deuda que están emitiendo las compañías. “Vemos que muchas emisiones en el mercado de crédito están siendo absorbidas, pero a costa de la ampliación de los spreads. Si antes pensábamos que quizás este entorno continuaba a llevar diferenciales de spreads más estrechos, ahora pensamos que estas emisiones van a hacer que ya toquemos suelo y, por tanto, el buy the dip no tiene tanto sentido como antes, porque te van a atacar con más emisiones y no vas a tener este tipo de posicionamiento técnico que te ayude a seguir estrechando y estrechando los diferenciales”, resumió.

Esto no significa que el carry haya dejado de ser atractivo. Gómez Bravo considera que una posición de carry defensiva sigue teniendo interés. Para la experta, el “canario en la mina” son las emisiones CCC, cuyos diferenciales han repuntado, aunque el movimiento no le parece “preocupante”, sino digno de monitorizar.

Gómez Bravo también destacó el aumento de la financiación mediante operaciones fuera de balance y que “la circularidad se complica cada vez más”. No se trata solo de los hiperescaladores, que mantienen una buena posición de caja, sino también de negocios secundarios ligados a la IA, como los neocloud, con menor fortaleza financiera y que están llegando a acuerdos de arrendamiento con los hiperescaladores para garantizar su deuda y construir las infraestructuras necesarias. “No quiero decir que todo esto sea malo, porque siempre he visto financiación de clientes, pero sí que para los que hemos estado en este negocio durante demasiados años esto empieza a levantar ‘red flags’”, matizó.

¿Qué nos dice el crédito?

La experta y su equipo están observando las señales del mercado de renta fija para identificar los segmentos donde deben repensar el riesgo. “El indicador adelantado de riesgo de los mercados va a ser crédito”, afirmó, y citó como ejemplo el repunte, todavía no preocupante, de los CDS en segmentos como los semiconductores.

Ante los bajos niveles de volatilidad generalizados, también en divisas, Gómez Bravo afirmó que “ahora es el momento de comprar coberturas”, como una forma barata de protegerse ante el repunte de riesgo que prevé. “En el momento en que se empiecen a estrechar las condiciones financieras, quizás las compañías tendrán que volver a los accionistas a por el capital que necesitan para invertir en esa estructura”, sentenció, en referencia a los negocios ligados a las infraestructuras de IA.

El elevado volumen de emisiones de compañías vinculadas a la IA también encarece el acceso al capital para otros emisores, incluido el gobierno estadounidense. Atendiendo a los datos macroeconómicos y, en particular, al capex, la experta afirmó que “fuera de la IA, no estamos viendo ningún impulso grande en otras áreas”, por lo que concluyó: “Todo el riesgo de todas las asignaciones de capital es IA vs no IA”. El impacto sobre la economía estadounidense es relevante, ya que el capex de la IA y el efecto riqueza derivado de la subida de las bolsas están afectando al poder adquisitivo de muchos estadounidenses, especialmente los baby boomers.

Según explicó, empiezan a observarse señales de estrés y también están aumentando los diferenciales de los títulos triple C. Citó además las expectativas de Fitch de una tasa de defaults del 6 % en crédito privado.

¿Cómo está obrando el Tesoro de EE.UU.?

Gómez Bravo afirmó que el Tesoro estadounidense está siguiendo una fórmula ya aplicada bajo Janet Yellen: reducir las emisiones a largo plazo y aumentar las de letras (Treasury Bills). “Lo que está haciendo Kevin Warsh es intentar cambiar la composición del balance de la Fed antes de empezar a reducirlo”.

La segunda maniobra es incentivar la demanda de stablecoins como forma de añadir “otro comprador más de tesorería”. En opinión de la experta, la desregulación prometida por Trump para su segundo mandato responde a la necesidad de “tener más compradores de sus deudas”, en un contexto en el que disminuye el número de compradores de Treasuries por el elevado endeudamiento de otras naciones y por una mayor polarización y fragmentación. Gómez Bravo afirmó que “EE.UU. se ha quedado sin ahorros”. Mientras la financiación de la infraestructura de IA atrae buena parte del capital, observa un ajuste entre oferta y demanda que está provocando una subida de precios. “Por eso no vemos, en principio, que haya un elemento importante de mercados que provoque un desplome repentino de la tasa real americana”, concluye.

Visión macro de MFS

Finalmente, Gómez Bravo resumió la visión y el posicionamiento de MFS en renta fija. La firma no anticipa una recesión a corto plazo, ya que los fundamentales corporativos y de las familias siguen siendo sólidos en EE.UU., Europa y mercados emergentes.

También prevé que, como consecuencia de la crisis energética y de Oriente Medio, los bancos centrales vuelvan a sincronizarse en las subidas de tipos. Sin embargo, considera que buena parte del movimiento ya está descontado: “Hay oportunidades para poder posicionarse en curvas y países, pero es muy difícil tener mucha convicción de tener una posición larga de duración”.

La firma tampoco anticipa una mayor disciplina fiscal de los gobiernos. “Seguimos pensando que la financiación de la deuda de los gobiernos dependerá de en qué parte de la curva quieren financiarse, cómo o qué tipo de políticas pueden aplicar, porque los déficit siguen siendo un problema que puede dar volatilidad”. En este sentido, Gómez Bravo ve “mucha fragilidad” en EE.UU., con una economía en forma de K, tasas hipotecarias del 7 % y una deuda de tarjetas de crédito que ha alcanzado el 30 %. “Vemos una dispersión entre los que tienen y los que no”, resume, y señala que el coste de capital sigue encareciéndose, afectando tanto a compañías como a consumidores. “Es muy difícil ver hoy en día que no tengamos una desaceleración económica, a menos que sigamos con las inversiones en infraestructura de inteligencia artificial”.

MFS considera que la curva de tipos se ha aplanado mucho en EE.UU. y descarta otra subida de tipos en diciembre. Actualmente mantiene una posición neutra en la parte delantera de la curva y algo de exposición en la parte larga mediante derivados.

InvestSmart, una de las mayores firmas brasileñas de asesoría financiera, cruza el continente y llega a México

  |   Por  |  0 Comentarios

Foto cedida

La expansión internacional de InvestSmart, una de las principales firmas de asesoría de inversiones de Brasil, comienza en México. La compañía prepara el inicio formal de operaciones para octubre, inicialmente con seis asesores de inversión, en alianza con GBM, y bajo el nombre en este país norteamericano de I. Smart, pero con una ambición mucho mayor: desarrollar una red de asesores y oficinas que replique, con las particularidades del mercado mexicano, el modelo que le permitió convertirse en uno de los principales jugadores brasileños del segmento.

La apuesta tiene un significado particular para la firma. «México no es una escala más dentro de un plan de expansión internacional previamente trazado, se trata del primer mercado fuera de Brasil al que llega InvestSmart en sus 13 años de historia», comentó a Funds Society Daniel Pillar, Director de nuevos negocios en InvestSmart.

“México es nuestra primera expansión fuera de Brasil”, explica Daniel Pillar, el responsable de encabezar el desembarco de la compañía en el país. La decisión, asegura, surgió de una oportunidad concreta y de la percepción de que el mercado mexicano atraviesa una etapa de desarrollo que guarda similitudes con la transformación que experimentó Brasil en los últimos años.

“Cuando nosotros miramos algunos números del mercado de México, hasta bromeamos y decimos que hay un déjà vu que miramos en Brasil”, señala el directivo.

De Brasil a México

Para dimensionar lo que representa la llegada de InvestSmart es necesario entender qué compañía está entrando al mercado mexicano. Fundada hace 13 años, InvestSmart opera en Brasil como una oficina de agentes autónomos de inversión vinculada a XP Investimentos, una de las principales plataformas de inversión del país. Su modelo se basa en una red de asesores que atienden a clientes y cuentan con infraestructura, tecnología y equipos de soporte para desarrollar su actividad.

La escala alcanzada en Brasil es significativa: 1,700 asesores de inversión, más de 300 personas dedicadas a funciones de soporte y más de 105 oficinas distribuidas por prácticamente todo el territorio brasileño. La firma reporta además más de 31.000 millones de reales bajo custodia (alrededor de 5.983 millones de dólares).

Ese tamaño permite entender que la llegada a México no parte de cero. La compañía pretende trasladar una experiencia construida durante más de una década en un mercado donde la figura del asesor independiente ha adquirido una presencia mucho mayor.

El origen de InvestSmart también está ligado a una transformación en la manera de distribuir productos financieros en Brasil. De acuerdo con Daniel Pillar, el fundador de InvestSmart, Samyr Castro, dejó la banca porque consideraba que el modelo tradicional podía privilegiar la colocación de productos por encima de las necesidades específicas de cada cliente.

“Siempre un solo producto, y no importaba si fuera un joven, o un viejo, o una persona casada. Eso le molestaba mucho y salió para emprender y tener la opción de hacer lo mejor para el cliente”, relata Daniel sobre el origen de la compañía. Fue a partir de esa visión y de la asociación con XP que nació InvestSmart en 2013.

México, el mercado que recuerda a Brasil

La tesis mexicana de InvestSmart no se limita al tamaño potencial del país. La compañía considera que existe una oportunidad derivada del proceso de profesionalización y expansión de la asesoría financiera independiente. Daniel reconoce que la firma no tenía previsto México en su planeación estratégica de hace dos años, pero la oportunidad surgió a partir del contacto con ejecutivos de GBM que conocían de cerca la transformación que había experimentado el mercado brasileño.

A partir de ahí, la firma comenzó a estudiar el mercado mexicano y encontró suficientes similitudes para decidirse por la expansión. “La gente quiere hacer en México lo que se hizo en Brasil hace 15 años, es ahí donde vimos una gran oportunidad”, afirma.

La comparación es relevante porque Brasil representa precisamente uno de los mercados latinoamericanos donde la figura del asesor financiero independiente ha alcanzado mayor desarrollo. Para InvestSmart, México se encuentra en una etapa en la que todavía existe un amplio espacio para incrementar el número de profesionales dedicados a la asesoría y ampliar el acceso de los inversionistas a este tipo de servicio. De ahí que su estrategia no consista únicamente en incorporar asesores que ya existen en el mercado. La firma quiere contribuir a desarrollar la propia profesión.

Crear asesores para crecer

La primera generación mexicana de InvestSmart estará integrada por seis asesores, pero la compañía ya está trabajando en mecanismos para multiplicar esa cifra. Uno de ellos consiste en realizar eventos destinados a explicar qué hace un asesor de inversiones, cuáles son las posibilidades profesionales de esta actividad y qué beneficios puede generar para los clientes.

La estrategia reproduce una práctica que la firma ya utiliza en Brasil bajo el concepto de “La mejor profesión del mundo”. “Si queremos crecer, tenemos que difundir la profesión, los beneficios que la profesión trae para la población”, explica Pillar.

La compañía considera que el crecimiento de la asesoría financiera no depende exclusivamente de captar clientes, sino también de aumentar la oferta de profesionales capaces de acompañarlos en sus decisiones de inversión. En ese sentido, el proyecto mexicano tiene una doble dimensión: es una expansión comercial de InvestSmart, pero también una apuesta por el desarrollo de un mercado de asesoría que la compañía considera todavía poco desarrollado.

La otra pieza central de la estrategia será la construcción de una red de oficinas; en Brasil, InvestSmart ha desarrollado un esquema en el que los asesores pueden evolucionar profesionalmente hasta convertirse en responsables de sus propias oficinas, con el respaldo de la organización.

“Cuando el asesor se va desarrollando hayb un gran beneficio, por ejemplo en Brasil, nosotros vamos y le damos una oficina para él, para que él pueda emprender con nosotros”, explica Daniel. Ese es precisamente el modelo que la firma pretende implementar en México. Pero la meta no está limitada a la Ciudad de México, la compañía quiere avanzar gradualmente hacia otros estados y ciudades, siguiendo la lógica de expansión territorial que ya utiliza en Brasil. “Queremos tener muchas oficinas en México como tenemos en Brasil, muchos asesores y todo más”, resume el directivo.

Daniel Pillar no oculta la dimensión que InvestSmart atribuye al proyecto mexicano. Brasil, explica, se encuentra actualmente en una etapa más madura de desarrollo de la industria de asesoría, después de varios años de fuerte expansión. “Hoy en Brasil el mercado ya se desarrolló de manera muy importante, mucho, y es normal en toda industria. Ahora está en una fase más estabilizada. No se crece en los mismos múltiplos que crecíamos hace cinco años”, señala.

Por lo tanto, México representa una oportunidad para trasladar parte de la experiencia acumulada durante la etapa de expansión brasileña hacia un mercado que todavía tiene espacio para desarrollar la asesoría independiente. “Creo que en México nosotros tenemos esta oportunidad, es muy estratégico para nosotros y por eso iniciamos esta operación acá en México”.

La importancia que la firma concede al país queda todavía más clara cuando se observa que la expansión mexicana no formaba originalmente parte de su estrategia internacional. Fue una oportunidad surgida a partir de la relación con GBM la que terminó convirtiéndose en el primer proyecto fuera de Brasil. “No tenemos hasta ahora el plan de ir para otros países, mas sí, no estamos restringidos, aunque por ahora nos queremos enfocar mucho en la operación de México”, explica.

El encargado de liderar la llegada de la empresa a México pasará aproximadamente la mitad de cada mes en México durante la primera etapa del proyecto. Su función será implementar procesos, trasladar la cultura de InvestSmart y acompañar la construcción de la operación.

La firma ya contrató personal y cuenta con líderes y asesores mexicanos. El objetivo, explica, es que con el tiempo la operación pueda funcionar de manera autónoma. “En este inicio yo estoy acá mucho más para implementar los procesos, la cultura. Mas ya contratamos las personas, tenemos líderes mexicanos, asesores mexicanos. Entonces creo que en este inicio estoy mucho más cerca, mas creo que a mediano plazo la operación mexicana va a caminar sola”, afirma.

El punto de partida serán seis asesores. La referencia, sin embargo, son los 1,700 asesores y 105 oficinas que InvestSmart ha conseguido reunir en Brasil. La distancia entre ambas cifras revela tanto el tamaño del reto como la magnitud de la oportunidad que la compañía cree encontrar en México.

La llegada de InvestSmart ocurre, por tanto, en un momento en que el mercado mexicano de inversión busca ampliar el acceso a productos financieros y desarrollar nuevos canales de asesoría. Para la firma brasileña, la apuesta consiste en aprovechar esa etapa de crecimiento para construir en México una segunda plataforma de expansión. Brasil fue el laboratorio y México será la primera prueba internacional.

La apuesta de InvestSmart es que la historia de desarrollo de la asesoría financiera independiente que vivió Brasil hace 15 años pueda encontrar ahora, con las diferencias propias de cada mercado, en la frontera de Latinoamérica con la mayor potencia global.

Por qué la narrativa de la IA mira más allá de Estados Unidos

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

La temática de inversión de la tecnología, incluida la inteligencia artificial, sigue en el foco del mercado, en el que hay opiniones variopintas que incluyen que el sector presenta valoraciones atractivas o, en el polo opuesto, que vive una auténtica burbuja. En este escenario, varias firmas creen que hay oportunidades de inversión en el sector, también fuera de Estados Unidos. 

Desde una perspectiva histórica, Alex Stauffacher, analista de renta variable de Conviction Equities (boutique de Vontobel), afirma que el ciclo de inversión en IA parece encontrarse en una fase “relativamente temprana”, ya que las olas tecnológicas anteriores, como la telefonía inteligente o la computación en la nube, duraron más de ocho años antes de que la expansión de los ingresos se ralentizara por debajo del 20%.

En este punto, el experto recuerda que han pasado menos de cuatro años desde el lanzamiento de ChatGPT en noviembre de 2022, por lo que cree que “la IA podría llegar a superar ambas revoluciones tecnológicas”, teniendo en cuenta que el impacto ya es evidente: el crecimiento de los ingresos de la nube volvió a acelerarse, hacia el 50%, mientras que líderes de la IA como OpenAI y Anthropic cuadruplicaron sus ingresos en 2025. “Sin embargo, la adopción empresarial sigue en una fase temprana y los flujos de trabajo de IA agéntica apenas empiezan a escalar, lo que puede indicar un amplio margen de crecimiento”, apunta. 

Eso sí, según Stauffacher, la durabilidad del ciclo de la IA depende en última instancia de la rentabilidad y del rendimiento del capital invertido (ROIC). Por ahora, los negocios de nube de los hiperescaladores, en conjunto, se han acelerado hasta un crecimiento de casi el 50%, con márgenes operativos del 35%-40%. Unas cifras que podrían aumentar, teniendo en cuenta, según el experto, que la rentabilidad actual se logra con chips antiguos. Por lo tanto, considera que el ciclo de la IA debería tener todavía recorrido por delante y, aunque las valoraciones estaban elevadas antes de la reciente corrección de precios de los valores tecnológicos, se mantenían muy por debajo de los niveles observados en la era puntocom de 1995 a 2001.

Además, el actual repunte tecnológico se ha visto respaldado “por un fuerte crecimiento de los beneficios y una demanda sostenida de infraestructura”, por lo que concluye que tras la ola de ventas, “las valoraciones actuales resultan atractivas y los motores a largo plazo del ciclo de la IA permanecen esencialmente intactos”.

Europa

Joran Mambir, especialista de producto en J. Safra Sarasin Sustainable AM, ve esas oportunidades fuera de Estados Unidos. Concretamente, en Europa. Mambir destaca que Europa ocupa posiciones clave en los equipos críticos que permiten la fabricación de semiconductores de última generación y cita como ejemplos a ASML, ASM International es líder en deposición por capas atómicas o BE Semiconductor Industries (Besi). También, en semiconductores analógicos y de potencia (STMicroelectronics, Infineon y NXP son líderes mundiales en este segmento). Por lo tanto, “estas capacidades posicionan a Europa no como un gran centro de fabricación de chips en nodos avanzados, sino como un habilitador clave de la innovación global en semiconductores, a través de herramientas y conocimiento en semiconductores analógicos que sustentan la industria”, argumenta el experto. 

En este contexto, y ante las dificultades europeas para construir un ecosistema competitivo a escala global para la fabricación de chips de última generación, “el futuro europeo de los semiconductores no pasa por tratar de alcanzar a TSMC en nodos avanzados, sino por reforzar sus ventajas diferenciales, como la fabricación en nodos maduros, los chips analógicos y de potencia, y su equipamiento de clase mundial”, apunta, mientras que, “debe construir con paciencia las bases para una competitividad sostenible a largo plazo”.

Asia

Precisamente, Yan Taw Boon, director de estrategias temáticas para Asia en Neuberger, se centra en Asia a la hora de buscar oportunidades. Admite que cada vez resulta más difícil evitar por completo a las grandes empresas tecnológicas, dado su peso en los índices bursátiles globales y su papel fundamental a la hora de impulsar la productividad, la innovación y el crecimiento económico. Sin embargo, “los inversores no necesitan concentrar su exposición en un puñado de empresas estadounidenses de gran capitalización para participar en las tendencias a largo plazo de la digitalización y la inteligencia artificial”.

En este punto, explica que uno de los avances más importantes es que el auge de las infraestructuras de IA se está extendiendo más allá de la propia tecnología. De tal manera que la inversión se está dirigiendo cada vez más hacia sectores como la energía, la construcción, la automatización industrial y la fabricación de componentes especializados necesarios para construir y gestionar centros de datos de IA. “Esto genera un abanico más amplio de oportunidades para los inversores que buscan exponerse al crecimiento relacionado con la IA, al tiempo que reduce la dependencia de un pequeño grupo de valores tecnológicos dominantes”, explica.

Así, ve oportunidades muy interesantes en toda Asia, especialmente en el “triángulo dorado” de los semiconductores formado por Taiwán, Japón y Corea del Sur. “Estos mercados albergan numerosas empresas de pequeña y mediana capitalización que suministran materiales, equipos, servicios de ensayo y componentes esenciales que hacen posible el ecosistema tecnológico mundial”, asegura. El atractivo de estas compañías es que “muchas de ellas están bien posicionadas para beneficiarse del aumento de la inversión global en inteligencia artificial”, afirma, para recomendar diversificar la exposición entre distintas zonas geográficas, sectores y capitalizaciones bursátiles para “participar en el crecimiento estructural del sector tecnológico y, al mismo tiempo, mitigar el riesgo de concentración”.